OCDE pilier 2: mise en œuvre de l'imposition minimale prévue par l'OCDE
Informations pour les entreprises concernées:
Nous avons rédigé une notice détaillant la marche à suivre pour la déclaration et l’enregistrement, avec également une liste des adresses de contact: notice
1 Contexte
Dans le droit fiscal international des entreprises, chaque pays impose en principe uniquement les revenus nationaux d’une entreprise multinationale. Les revenus étrangers sont supposés être imposés là où ils ont été générés. Or, grâce à des transferts de bénéfices légaux, il est possible que certains revenus soient peu ou pas du tout imposés.
Afin de limiter la concurrence fiscale, le deuxième pilier du projet de l’OCDE et du G20 sur l’imposition de l’économie numérique prévoit une imposition minimale de 15% sur les bénéfices des entreprises selon une base d’imposition uniformisée au niveau international. De nombreux États se sont mis d’accord pour autoriser une imposition supplémentaire des revenus étrangers des multinationales basées sur leur territoire par d’autres pays, et ce, au moins jusqu’au taux minimum convenu. Un réseau réciproque de droits d’accès doit ainsi empêcher que l’imposition ne soit inférieure au seuil défini.
La Suisse assure elle-même cette imposition pour ne pas céder de substrat fiscal à l’étranger. Pour ce faire, il est prévu d’instaurer un impôt complémentaire au niveau de la Confédération. Celui-ci sera appliqué si les 15% requis ne sont pas atteints.
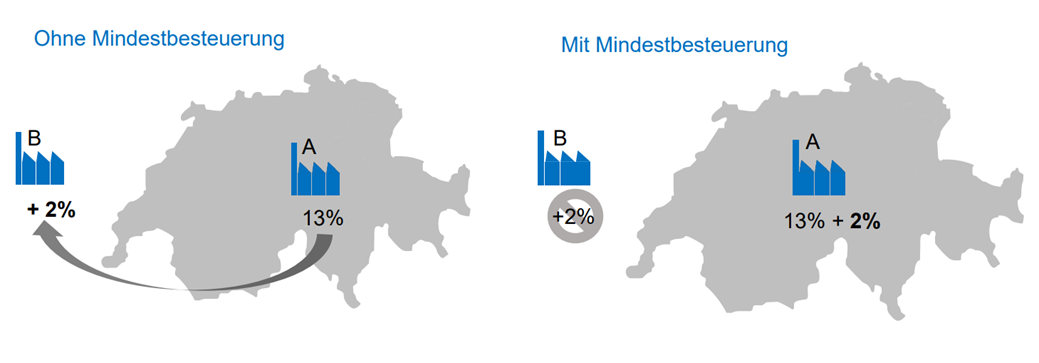
Source: Présentation de la Confédération sur la consultation de la disposition constitutionnelle, disponible ici.
L’impôt complémentaire a été mis en œuvre rapidement au niveau de la Confédération par une disposition constitutionnelle et une ordonnance d’application. L’ordonnance du Conseil fédéral devrait à terme être remplacée par un projet de loi ordinaire (modification de la LIFD et de la LHID).
2 État et mise en œuvre
Lors de la votation populaire du 18 juin 2023, la mise en œuvre du projet OCDE/G20 sur l’imposition minimale a été acceptée par 78,5% de oui, contre 21,5% de non. Pour la documentation, voir Imposition minimale de l’OCDE (admin.ch).
L’entrée en vigueur de l’ordonnance a été fixée au 1er janvier 2024. Par ailleurs, le Conseil fédéral a introduit l’impôt complémentaire international («income inclusion rule» ou «IIR») à compter du 1er janvier 2025. Dorénavant, l’ordonnance sur l’imposition minimale doit être complétée par des règles relatives à l’obligation de renseigner à l’échelle internationale au moyen des déclarations d’information GloBE (GloBE Information Return, GIR) (Communiqué de presse du Conseil fédéral du 30 avril 2025).
Informations complémentaires:
Mise en œuvre en Suisse de l'imposition minimale prévue par l'OCDE (admin.ch)
3 Chronologie
30.04.2025 – Le Conseil fédéral ouvre la procédure de consultation relative à la modification de l’ordonnance sur l’imposition minimale (OIMin)
L’ordonnance sur l’imposition minimale doit être complétée par des règles relatives à l’obligation de renseigner à l’échelle internationale au moyen des déclarations d’information GloBE (GloBe Information Return, GIR). Incombant aux groupes d’entreprises internationaux soumis à l’imposition minimale de l’OCDE, cette obligation permet du même coup de réduire leur charge administrative supplémentaire.
29.01.2025 – Consultation relative à l’approbation de l’accord multilatéral
La Confédération mène une consultation relative à l’approbation de l’accord multilatéral entre autorités compétentes portant sur l’échange de la déclaration d’information GloBE.
Dans sa prise de position du 26 mars 2025, le canton accepte le projet: Vernehmlassung des Bundes: Genehmigung der multilateralen Vereinbarung der zuständigen Behörden über den Austausch von Global Anti-Base Erosion (GloBE)-Informationen
20.11.2024 – Le Conseil fédéral a décidé de modifier l’ordonnance sur l’imposition minimale (OIMin) en raison de l’entrée en vigueur de l’impôt complémentaire international (règle d’inclusion du revenu ou Income Inclusion Rule, IIR)
Pour que l'IIR (impôt international complémentaire) puisse entrer en vigueur en Suisse au 1er janvier 2025, l'ordonnance sur les minima d'imposition doit être modifiée en conséquence.
Modification de l’ordonnance sur la mise en œuvre de l’imposition minimale de l’OCDE
04.09.2024 – Décision du Conseil fédéral d'introduire l'impôt international complémentaire (IIR) au 1er janvier 2025
Lors de sa séance du 4 septembre 2024, le Conseil fédéral a décidé de faire entrer en vigueur l’impôt complémentaire international en vertu de la règle d’inclusion du revenu (Income Inclusion Rule, IIR) au 1er janvier 2025.
L’impôt complémentaire international en vertu de l’IIR devrait entrer en vigueur en 2025»
22.12.2023 – Décision du Conseil fédéral concernant l'introduction de l'imposition minimale prévue par l’OCDE et le G20 à compter du 1er janvier 2024
Lors de sa séance du 22 décembre 2023, le Conseil fédéral a décidé de percevoir l’impôt complémentaire à partir du 1er janvier 2024.
L’imposition minimale prévue par l’OCDE et le G20 entre en vigueur le 1er janvier 2024 (admin.ch)
13.12.2023 – Ordonnance portant introduction concernant la prise en compte des communes
Le produit brut de l’impôt complémentaire revient à raison de 75% aux cantons. Il revient aux cantons de déterminer comment les communes seront prises en compte «de manière appropriée» dans la redistribution de ces 75%. Le Conseil-exécutif a décidé de la répartition suivante: 62% (canton), 33% (communes municipales) et 5% (paroisses). Si plusieurs communes sont éligibles, la répartition se fait en fonction du montant du «bénéfice déterminant».
Étant donné que les dispositions relatives à l'impôt complémentaire entrent déjà en vigueur le 1er janvier 2024, la prise en compte des communes est provisoirement réglée par le Conseil-exécutif au moyen d'une ordonnance d’introduction. Elle sera remplacée par une disposition légale dans le cadre de la prochaine révision de la loi sur les impôts, probablement en 2027.
Le mécanisme de répartition de l'impôt complémentaire est expliqué dans un article séparé, exemples à l'appui:
Répartition de l’impôt complémentaire fédéral dans le canton de Berne (nouvelle page)
06.09.2023 – Prise de position du canton de Berne
Le Conseil-exécutif approuve sur le principe l'ordonnance d’exécution et met en évidence certains problèmes de mise en œuvre pour les cantons.
Avis du Conseil-exécutif du 6 septembre 2023 (en allemand)
24.05.2023 – Consultation sur la deuxième partie de l’ordonnance d’exécution
Lors de sa séance du 24 mai 2023, le Conseil fédéral a ouvert la procédure de consultation sur d’autres dispositions de l’ordonnance, précisant notamment la procédure fiscale en Suisse. La consultation dure jusqu’au 14 septembre 2023.
Communiqué du Conseil fédéral du 24.5.2023
09.11.2022 – Prise de position du canton de Berne sur la première partie de l’ordonnance de mise en œuvre
Le Conseil-exécutif approuve en principe le projet d’ordonnance, notamment l’approche progressive et la reprise des dispositions types dans le droit national par le biais d’un rappel juridique. Il attire cependant l’attention sur le fait que la formulation des dispositions de l’ordonnance ne correspond pas en tous points aux prescriptions types et qu’elles sont éventuellement incomplètes.
17.08.2022 – Procédure de consultation concernant la première partie de l’ordonnance de mise en œuvre
Sur la base de la modification de la Constitution, l’imposition minimale est temporairement mise en œuvre via l’ordonnance sur l’imposition minimale (OIMin). La procédure de consultation dure jusqu’au 17 novembre 2022.
Communiqué du Conseil fédéral du 17.8.2022
23.06.2022 – La Confédération communique la clé de répartition pour l’impôt complémentaire
Sur la base des résultats de la consultation, la Confédération devrait participer à hauteur de 25 % aux recettes de l’impôt complémentaire et utiliser ces fonds en faveur de la place économique suisse. Les 75 % restants reviendront aux cantons et aux communes.
Communiqué du Conseil fédéral du 23.6.2022
07.04.2022 – Prise de position du canton de Berne concernant la norme constitutionnelle
Le Conseil-exécutif accueille favorablement l’introduction d’un impôt complémentaire. Il estime toutefois qu’il accentuerait la concurrence fiscale au niveau national avec la clé de répartition proposée.
Communiqué de la Direction des finances du 7.4.2022
Prise de position du canton de Berne du 6.4.2022
11.03.2022 - Le Conseil fédéral met la norme constitutionnelle en consultation
Le Conseil fédéral entend mettre en œuvre par étapes le projet conjoint de l’OCDE et du G20 sur l’imposition de l’économie numérique en Suisse, en établissant une nouvelle norme constitutionnelle et des dispositions transitoires.
Communiqué de presse du Conseil fédéral du 11.3.2022
13.01.2022 – Mise en œuvre par une modification de la Constitution
Lors de sa séance du 12 janvier 2022, le Conseil fédéral a décidé de mettre en œuvre, au moyen d’une modification de la Constitution, l’imposition minimale convenue par l’OCDE et les États du G20 pour certaines entreprises. Sur la base de cette modification, une ordonnance transitoire doit garantir l’entrée en vigueur de l’imposition minimale le 1er janvier 2024. La loi correspondante sera adoptée ultérieurement par la voie ordinaire.
Communiqué de presse du Conseil fédéral du 13.1.2022
20.12.2021 – L’OCDE adopte des règles globales pour l’imposition minimale
Le 20 décembre 2021, l’OCDE a adopté des règles globales («Global Anti-Base Erosion Model Rules (Pillar Two | OECD») dans le cadre du Pilier Deux. Pour une meilleure compréhension, il existe en outre un résumé, une fiche d’information ainsi qu’une FAQ
1.
Version du 16 juin 2025