Circulaire 22
Règles concernant l’estimation des immeubles en vue des répartitions intercantonales des impôts
dès période de taxation 2002 (facteurs de répartition) Circulaire n° 22 du 22 mars 2018 ajouté le 4 février 2026
1. Informations générales
D’après la jurisprudence du Tribunal Fédéral, tous les actifs doivent être évalués, au niveau intercantonal, selon des règles cohérentes par tous les cantons concernés, au moins pour la répartition des intérêts passifs. Étant donné que les immeubles sont estimés de manière différente dans les cantons, il faut déterminer une valeur de référence uniforme pour des raisons de répartition correcte et d’imposition adéquate. Les facteurs de répartition sont utilisés à cette fin. D’après les résultats d’une enquête nationale, les gains de la vente de biens immobiliers sont comparés aux valeurs fiscales cantonales respectives, les valeurs de répartition intercantonales étant ensuite calculées sur cette base.
Outre les répartitions intercantonales, les facteurs de répartition sont également applicables à l’évaluation du capital propre investi dans une entreprise en raison individuelle, pour communication aux autorités AVS.
2. Valeurs de répartition
Les immeubles agricoles sont estimés dans tous les cantons selon l’ordonnance du Conseil fédéral sur le droit foncier rural, c’est pourquoi le facteur de répartition intercantonal des terrains agricoles est généralement de 100%.
A partir de la période fiscale 2002 jusqu’à 2018, les valeurs de répartition ont été déterminées sur la base de 70% de la valeur de référence (canton avec la médiane la plus basse) pour les immeubles nonagricoles. A partir de la période fiscale 2019, la valeur de répartition est calculée à partir de 100% de la valeur de référence. Certes, cela augmente les valeurs de répartition, mais le rapport entre les cantons reste, pour l’essentiel, inchangé.
La valeur prise en compte pour la répartition représente en règle générale un pourcentage de la valeur fiscale cantonale.
Canton Immeuble non agricole Immeuble agricole % %
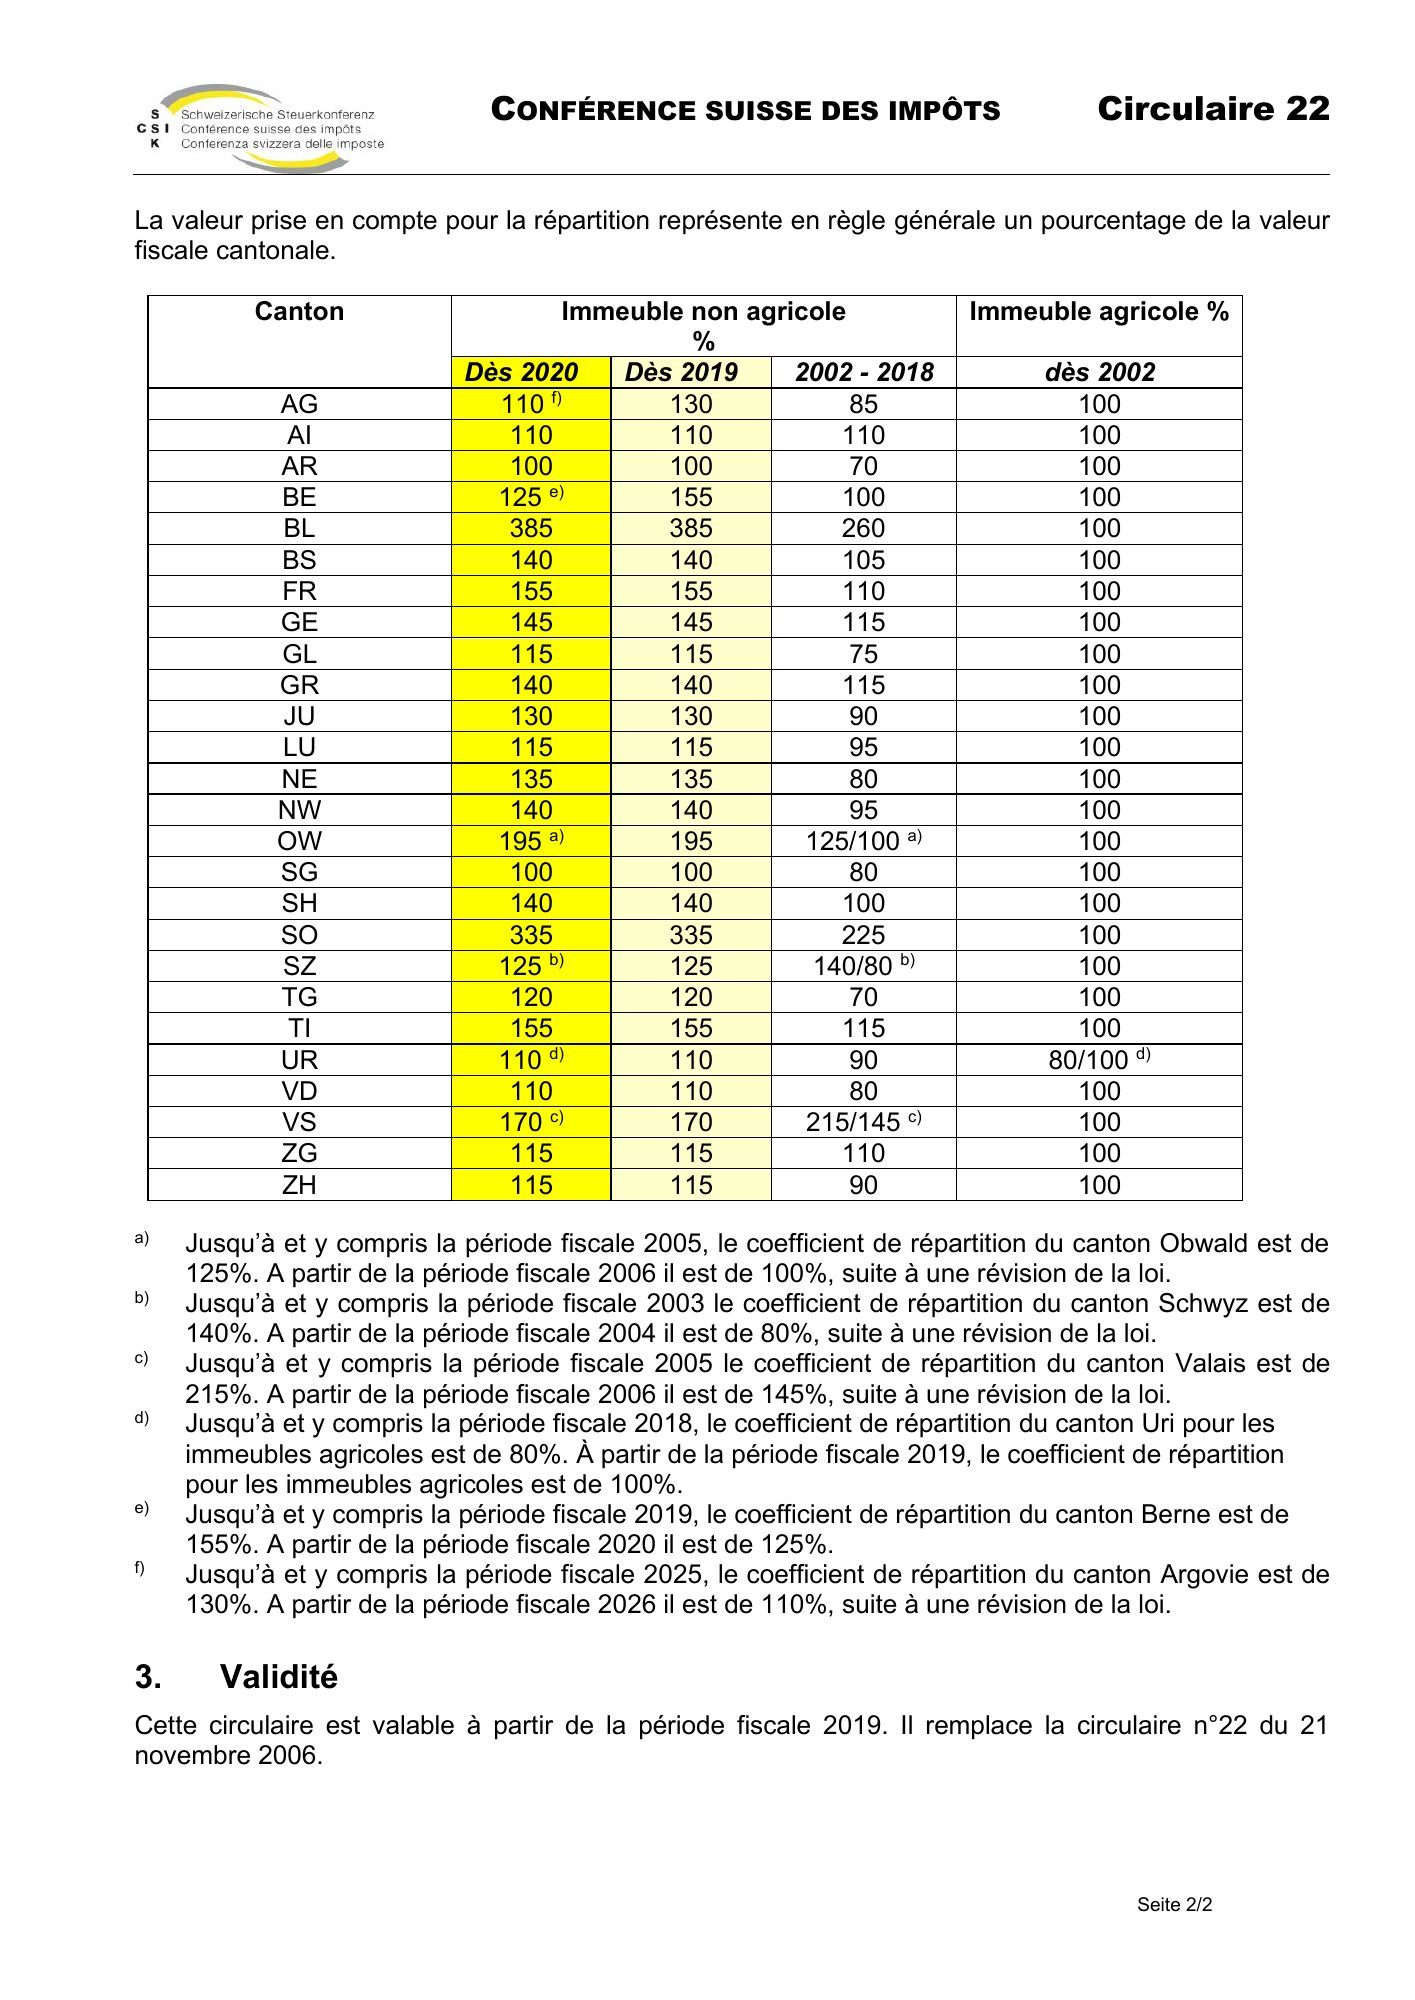
Dès 2020 Dès 2019 2002 - 2018 dès 2002
AG 110 f) 130 85 100
AI 110 110 110 100
AR 100 100 70 100
BE 125 e) 155 100 100
BL 385 385 260 100
BS 140 140 105 100
FR 155 155 110 100
GE 145 145 115 100
GL 115 115 75 100
GR 140 140 115 100
JU 130 130 90 100
LU 115 115 95 100
NE 135 135 80 100
NW 140 140 95 100
OW 195 a) 195 125/100 a) 100
SG 100 100 80 100
SH 140 140 100 100
SO 335 335 225 100
SZ 125 b) 125 140/80 b) 100
TG 120 120 70 100
TI 155 155 115 100
UR 110 d) 110 90 80/100 d)
VD 110 110 80 100
c)
VS 170 170 215/145 c) 100
ZG 115 115 110 100
ZH 115 115 90 100
a) Jusqu’à et y compris la période fiscale 2005, le coefficient de répartition du canton Obwald est de 125%. A partir de la période fiscale 2006 il est de 100%, suite à une révision de la loi. b) Jusqu’à et y compris la période fiscale 2003 le coefficient de répartition du canton Schwyz est de 140%. A partir de la période fiscale 2004 il est de 80%, suite à une révision de la loi. c) Jusqu’à et y compris la période fiscale 2005 le coefficient de répartition du canton Valais est de 215%. A partir de la période fiscale 2006 il est de 145%, suite à une révision de la loi. d) Jusqu’à et y compris la période fiscale 2018, le coefficient de répartition du canton Uri pour les immeubles agricoles est de 80%. À partir de la période fiscale 2019, le coefficient de répartition pour les immeubles agricoles est de 100%. e) Jusqu’à et y compris la période fiscale 2019, le coefficient de répartition du canton Berne est de 155%. A partir de la période fiscale 2020 il est de 125%. f) Jusqu’à et y compris la période fiscale 2025, le coefficient de répartition du canton Argovie est de 130%. A partir de la période fiscale 2026 il est de 110%, suite à une révision de la loi.
3. Validité
Cette circulaire est valable à partir de la période fiscale 2019. Il remplace la circulaire n°22 du 21 novembre 2006.