FF 2025 3622
Message concernant un crédit d’engagement destiné à financer des engagements conditionnels en vue de l’encouragement de l’offre de logements pour les années 2027 à 2033
1 Contexte
1.1 Mandat constitutionnel et loi d’application
L’encouragement de la construction de logements, de l’acquisition d’appartements et de maisons familiales destinés à l’usage personnel de particuliers ainsi que de l’activité des maîtres d’ouvrage et des organisations œuvrant à la construction de logements d’utilité publique est une tâche permanente de la Confédération inscrite à l’art. 108 de la Constitution (Cst.)1. La loi du 21 mars 2003 sur le logement (LOG)2, entrée en vigueur le 1er octobre 2003, en est le principal texte d’application.
La LOG est conçue de manière à satisfaire aux trois objectifs partiels du mandat constitutionnel. Les sections 2 et 3 fixent les conditions pour l’encouragement de l’offre de logements à loyer modéré et de logements en propriété à prix modéré, et la section 4 celles du soutien aux organisations œuvrant à la construction de logements d’utilité publique. Les deux premiers domaines constituent des domaines d’encouragement direct, le troisième, un domaine d’encouragement indirect. Le Conseil fédéral ayant décidé en février 2007 de limiter les aides à la construction de logements à l’encouragement indirect des maîtres d’ouvrage d’utilité publique, les aides sont donc allouées depuis lors par l’intermédiaire d’organisations partenaires. Les trois mesures mises en œuvre à cet effet sont applicables à des phases différentes du développement et de la gestion des biens immobiliers:
– la Confédération alimente un fonds de roulement géré à titre fiduciaire par les deux organisations faîtières des maîtres d’ouvrage d’utilité publique (Coopératives d’habitation Suisse et Logement Suisse); des prêts portant intérêt et remboursables pour la construction, la rénovation ou l’acquisition d’immeubles ainsi que pour l’achat de terrains constructibles sont ainsi mis à la disposition des maîtres d’ouvrage d’utilité publique à titre d’aide de départ et de financement transitoire;
– la Confédération fournit dans des cas particuliers des arrière-cautionnements à la Société coopérative de cautionnement hypothécaire (CCH), ce qui facilite le financement de la construction et de la rénovation de logements grâce à des taux d’intérêt préférentiels;
– la Confédération cautionne les emprunts de la Centrale d’émission des maîtres d’ouvrage d’utilité publique (CCL), dont les membres ont la possibilité de lever ainsi des fonds à long terme à des taux d’intérêt avantageux pour des immeubles locatifs existants, ce qui permet de rendre leurs loyers meilleur marché.
1.2 Utilisation des instruments d’encouragement jusqu’à présent
1.2.1 Prêts provenant du fonds de roulement
La Confédération alimente le fonds de roulement depuis les années 1920. Ce dernier trouve sa base légale dans les art. 34, let. c, et 37 LOG.
Fin 2024, le fonds de roulement s’élevait à 625,6 millions de francs. Le rejet de l’initiative populaire fédérale «Davantage de logements abordables» le 9 février 2020 a conduit à l’entrée en vigueur du contre-projet indirect qui lui était opposé et qui prévoyait de doter le fonds de 250 millions de francs sur une durée de10 ans. Fin 2024, ce crédit-cadre avait servi à fournir des apports au fonds de roulement à hauteur de 115,8 millions de francs. Conformément au budget 2025 et au plan intégré des tâches et des finances pour les années suivantes, le fonds sera doté de 128 millions de francs supplémentaires pour atteindre 753,9 millions de francs d’ici à fin 2029.
Le 26 septembre 2025, le Conseil fédéral a adopté à l’intention du Parlement un message en vue de l’adoption d’un arrêté fédéral relatif à un plafond de dépenses destiné à augmenter la dotation du fonds de roulement en faveur de la construction de logements d’utilité publique3. Le message prévoit que le fonds de roulement soit alimenté à hauteur de 150 millions de francs en tout entre 2030 et 2034. Le Conseil fédéral entend faire face par ce biais au défi résultant de la croissance de la population, d’une part, et de l’immigration, d’autre part.
La demande de prêts du fonds de roulement s’est élevée en moyenne à 46,5 millions de francs par année au cours des deux dernières décennies. Ainsi, 1400 logements en moyenne ont bénéficié chaque année d’un soutien par ce biais. En 2024, le montant des prêts alloués a dépassé 92 millions de francs et a permis de subventionner 1990 logements.
1.2.2 Engagements conditionnels
Se fondant sur la LOG, le Parlement a adopté jusqu’ici quatre arrêtés fédéraux allouant des crédits-cadres destinés à financer des engagements conditionnels:
– l’arrêté fédéral du 19 mars 20034: 1775 millions de francs;
– l’arrêté fédéral du 17 mars 20115: 1400 millions de francs;
– l’arrêté fédéral du 9 mars 20156: 1900 millions de francs;
– l’arrêté fédéral du 3 mars 20217: 1700 millions de francs.
Jusqu’à l’été 2025, 6167 millions de francs en tout ont été utilisés au titre de la LOG pour cautionner les emprunts de la CCL, et plus de 38 millions pour financer des arrière-cautionnements. Une bonne part de ces derniers, environ 25 millions de francs, a bénéficié à la CCH. Le volume des arrière-cautionnements en faveur d’activités des coopératives de cautionnement dans le domaine de la propriété jusqu’en 2007 s’élève à 13 millions de francs. Ce soutien a été interrompu en 2008 en raison de la faiblesse de la demande et du scepticisme des banques, avant d’être définitivement supprimé en 2019 avec la liquidation des deux coopératives de cautionnement à la suite de l’abandon de certaines tâches exécutées par l’Office fédéral du logement (OFL).
À la fin du premier semestre 2025, le crédit-cadre accordé en 2021 affichait encore une somme disponible d’un peu moins de 570 millions de francs, laquelle sera épuisée d’ici à l’été 2027 au plus tard.
2 Situation sur le marché du logement et en matière d’offre de logements
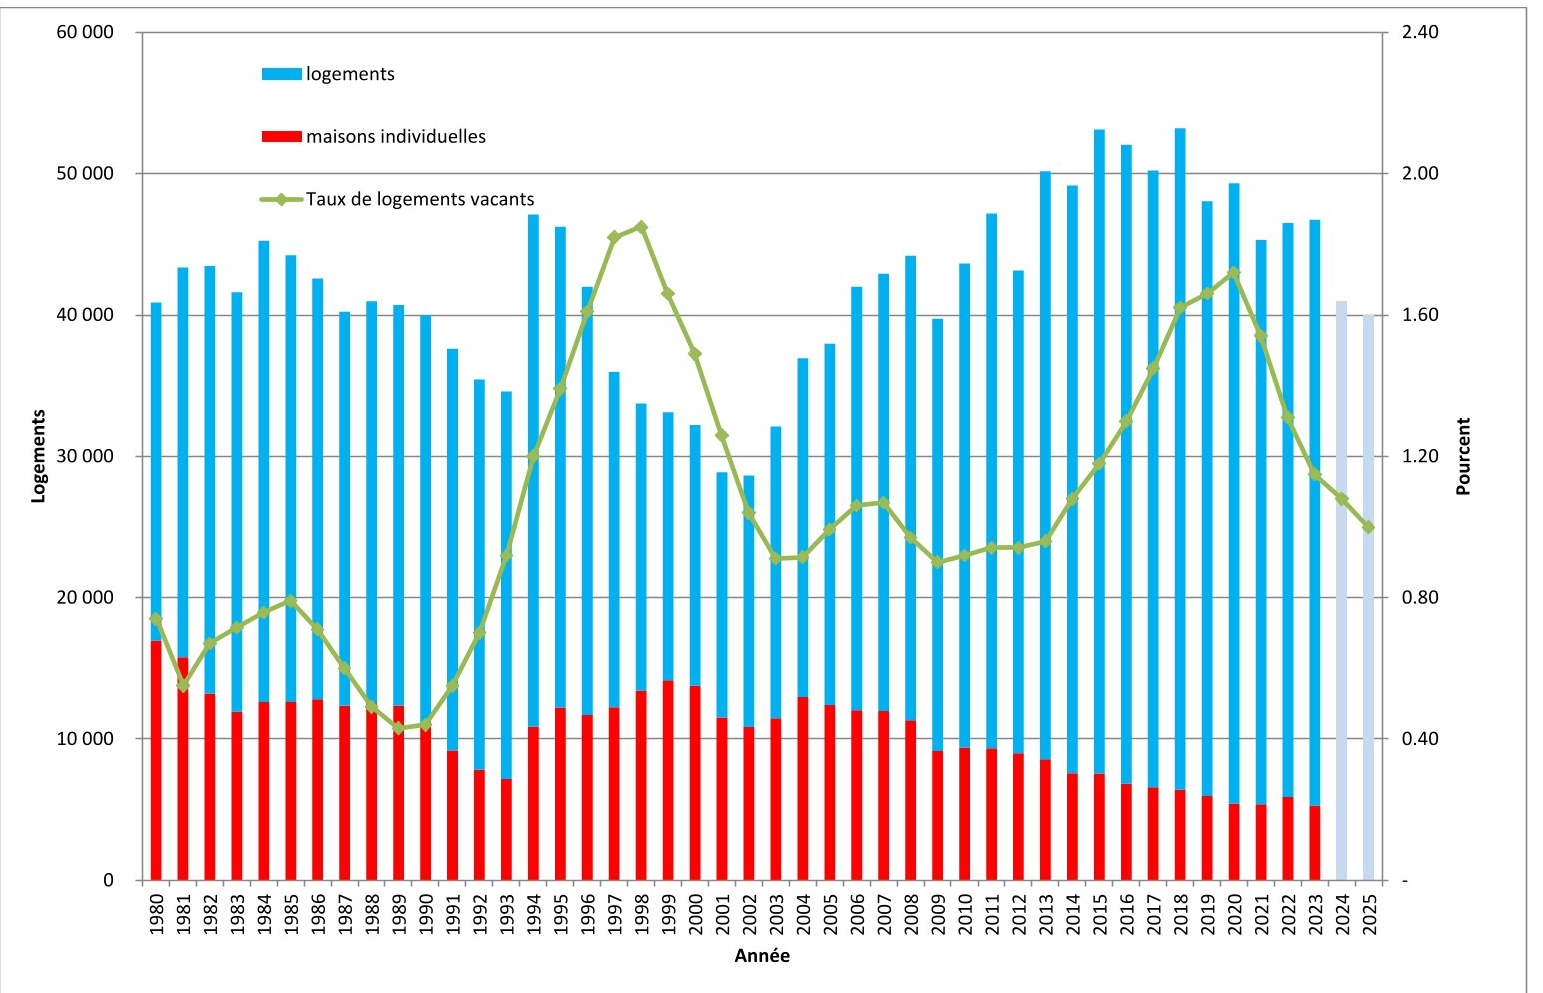
Ces dix dernières années, le marché du logement a été marqué par des dynamiques diverses. Entre 2009 et 2014, son assèchement a conduit à une situation très tendue, avant que la forte hausse de l’activité de construction et le recul de l’immigration ne conduisent à une détente progressive à partir du milieu des années 2010. En moyenne, plus de 51 300 logements ont été construits par an entre 2013 et 2018. Quant à l’immigration moyenne nette, elle a diminué entre 2016 et 2021 de pratiquement 24 % par rapport aux années 2011 à 20158. Entre 2010 et 2020, le taux de vacance a progressé de 0,92 à 1,72 %.
Depuis 2018, l’activité de construction de logements a reculé à nouveau: en 2023, il n’y a eu que 46 700 logements construits, et probablement encore bien moins en 2024, de l’ordre de 41 000. Le taux de vacance a commencé à baisser en 2020 et a atteint 1,00 % pour l’ensemble de la Suisse au 1er juin 2025. En l’espace de cinq ans, le nombre de logements inoccupés a diminué de 38,5 %. La pénurie frappe non seulement les régions urbaines mais aussi les communes de montagne touristiques, notamment, qui ont vu le nombre de leurs logements vacants fondre de moitié entre 2020 et 2023. Le taux de vacance n’y est plus que de 0,78 %. Il n’y a que dans les grands centres que ce chiffre est encore plus bas (0,38 %). Si la diminution du nombre de logements vacants a quelque peu ralenti dernièrement, la tendance devrait toutefois se maintenir, étant donné qu’entre 2016 et 2023, le nombre de permis de construire délivrés annuellement a chuté de plus de 51 000 à 36 000 unités de logement. La légère augmentation des autorisations de construire enregistrée en 2024 n’a pas suffi à détendre durablement la situation. Au contraire, il faut s’attendre à ce que le marché du logement se tarisse encore davantage9 et que la pénurie frappe de nombreuses parties de la Suisse (le graphique de l’annexe 1 présente l’évolution du taux de vacance et de l’activité de construction).
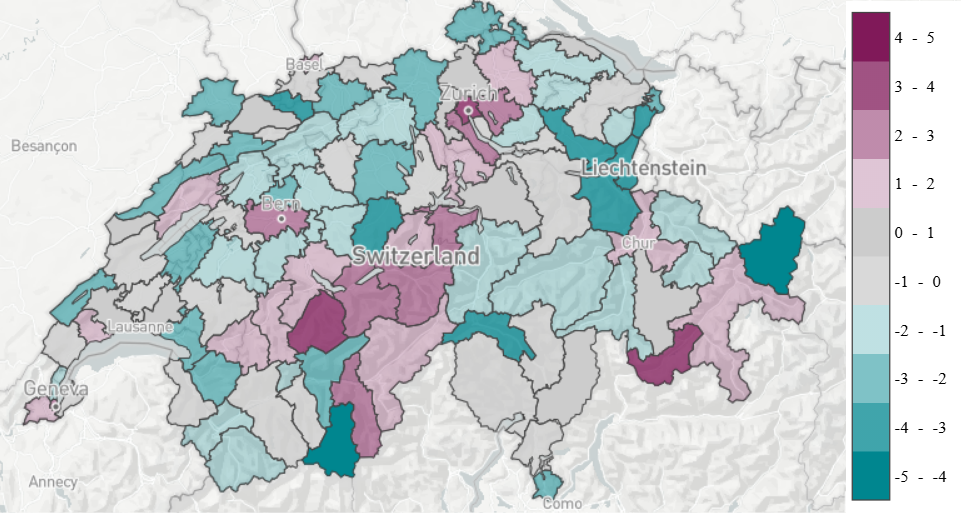
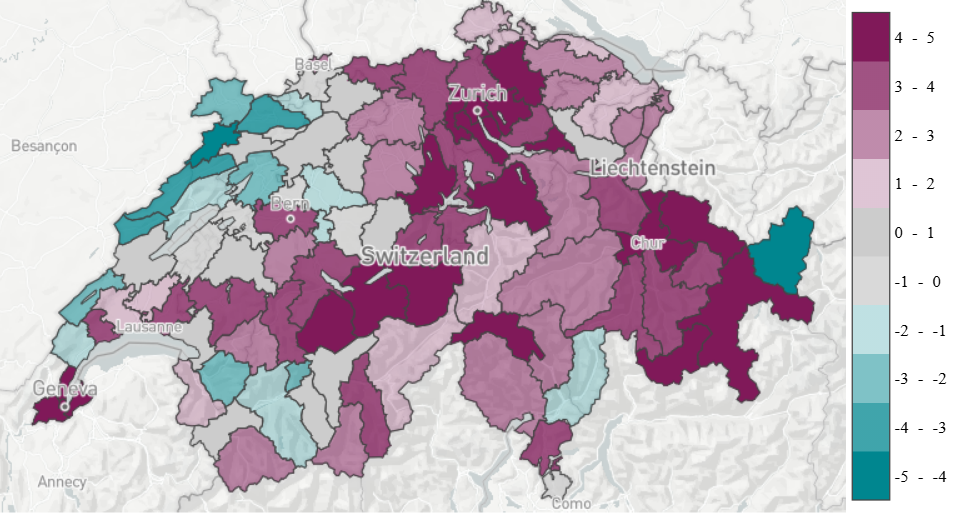
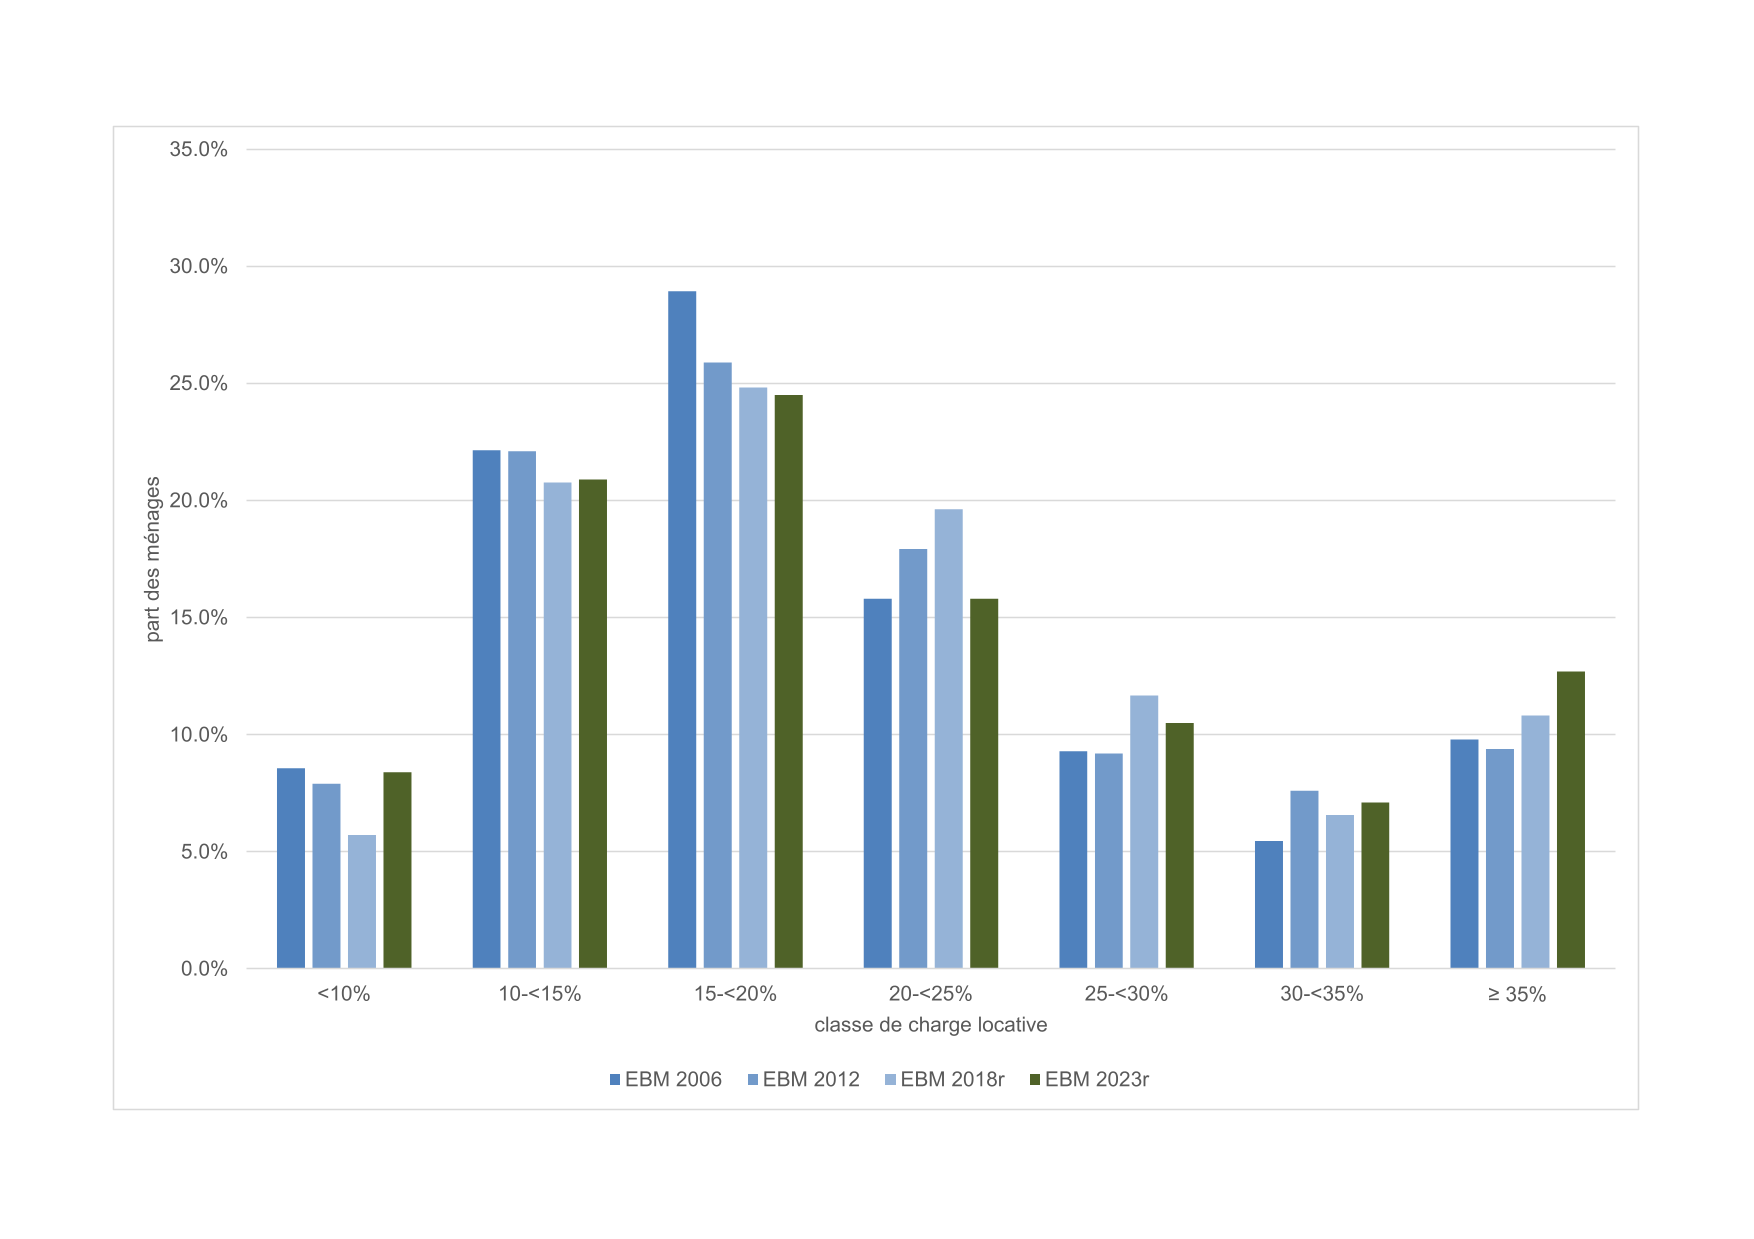
Le manque croissant de logements se manifeste de différentes manières. En raison de l’offre insuffisante, les personnes à la recherche d’un logement peinent à trouver un objet adapté à leurs besoins. Par ailleurs, la pénurie fait exploser les loyers proposés sur le marché, qui ont renchéri de 3 à 5 % par an depuis 2022. En souffrent en premier lieu les ménages qui entrent sur le marché du logement ou qui, par choix ou nécessité, veulent déménager et se retrouvent à devoir verser des loyers bien plus élevés que des locataires qui occupent leur logement depuis plusieurs années. Corollaire, la mobilité résidentielle recule. Le manque de logements abordables peut également affecter le développement économique. Par exemple, dans les communes touristiques, la main-d’œuvre et la population indigène pâtissent de l’absence de logements abordables. Si les ménages à bas revenu sont particulièrement touchés par la hausse des loyers, la classe moyenne inférieure subit elle aussi toujours plus cette situation de pénurie (cf. la carte de l’annexe 2 pour la situation du marché du logement en 2020 et en 2025 dans le segment de prix inférieur et le graphique de l’annexe 3 pour la charge représentée par les coûts du logement selon la classe de revenu).
3 Plan d’action contre la pénurie de logements
Le Département fédéral de l’économie, de la formation et de la recherche (DEFR) suit attentivement l’évolution du marché du logement et a organisé deux tables rondes avec des représentants de la Confédération, des cantons, des villes et des communes, du secteur de la construction et de l’immobilier ainsi que de la société civile; la première s’est tenue en mai 2023, la seconde en février 2024. Un plan d’action contre la pénurie de logements10 a été présenté le 13 février 2024; il doit contribuer à augmenter l’offre de logements et à créer davantage de logements de qualité, à loyer modéré et adaptés aux besoins. À cet effet, 35 mesures ont été définies dans les trois domaines thématiques suivants: «faciliter un développement vers l’intérieur de qualité et le mettre en œuvre», «renforcer et accélérer les procédures», «garantir suffisamment de logements à loyer modéré et adaptés aux besoins».
Ces mesures ont été recommandées aux partenaires et acteurs concernés. Le plan d’action respecte la répartition des compétences existante: ainsi, les tâches centrales en matière d’aménagement du territoire et de procédures de planification et d’autorisation continuent à relever de la responsabilité des cantons, des villes et des communes. Pour le reste, la construction et l’investissement restent principalement du ressort du secteur de la construction et de l’immobilier. Environ la moitié des mesures recommandées, principalement en ce qui concerne les bases, les études et les directives, s’adressent à la Confédération, souvent en coopération avec d’autres partenaires. Le plan d’action implique le maintien ou l’amélioration ciblée des instruments existants d’encouragement indirect de la Confédération. Concrètement, il recommande, entre autres, de soumettre au Parlement un nouveau crédit d’engagement en vue du financement d’engagements conditionnels à partir de 2027.
Une enquête a été réalisée au printemps 2025 par l’OFL auprès des partenaires concernés afin de suivre l’avancement des travaux recommandés dans le plan d’action. Les résultats montrent11 qu’une des 35 mesures proposées a déjà été réalisée et que 18 autres sont en cours. La plupart des acteurs s’engagent conformément au plan d’action mais relèvent que, selon eux, la situation sur le marché du logement continue à se dégrader et que l’on manque avant tout de logements abordables.
4 Encouragement du logement à loyer ou à prix modérés
4.1 Rôle des maîtres d’ouvrage d’utilité publique en matière d’offre de logements
Le taux de propriétaires en Suisse étant comparativement bas par rapport à d’autres pays, la construction de logements d’utilité publique revêt une importance particulière en tant qu’alternative à la propriété du logement et aux rapports de location habituels. Lorsque les locataires sont sociétaires, comme c’est le cas dans les coopératives d’habitation, ils disposent d’un droit de regard sur les activités de l’organisation et bénéficient d’une plus grande sécurité du logement par rapport aux conditions de location usuelles. Cette «troisième voie» en matière de construction de logements réunit ainsi les avantages du logement en propriété et ceux de la location traditionnelle (p. ex. mobilité accrue).
À l’échelle nationale, la part de marché représentée par la construction de logements d’utilité publique reste limitée. Seuls un peu plus de 4 % des logements occupés appartiennent à des maîtres d’ouvrage d’utilité publique. Ce segment est plus important dans des villes comme Zurich, Bâle, Lucerne, Bienne, Nyon ou Thoune, où il représente plus de 10 % du marché.
La Statistique du logement d’utilité publique12 publiée en septembre 2024 par l’OFL et l’Office fédéral de la statistique (OFS) montre que ce secteur diffère par certains aspects de la location conventionnelle et de la propriété du logement. Il se démarque notamment par la taille des bâtiments et des logements, les loyers, la distribution sociodémographique des occupants, mais aussi par une consommation de terrain et de surface habitable plus réduite. Par ailleurs, son effet atténuateur sur les prix est le plus marqué aux endroits où le niveau des loyers est le plus élevé: pour le quart des emplacements les plus chers, les loyers coopératifs sont plus de 25 % inférieurs aux loyers des logements locatifs conventionnels. Le principe du loyer fixé sur la base des coûts appliqué par les maîtres d’ouvrage d’utilité publique est particulièrement efficace dans les lieux qui permettent aux promoteurs à vocation commerciale de demander des loyers plus élevés. Grâce aux logements d’utilité publique, des personnes économiquement moins bien loties ont la possibilité de trouver des logements abordables dans les centres urbains et chers. Les logements d’utilité publique contribuent ainsi à atténuer les effets de la gentrification et à lutter contre les phénomènes de ségrégation sociale et d’éviction de groupes de population dans les lieux où la pression sur les prix est élevée.
Les maîtres d’ouvrage d’utilité publique mettent davantage l’accent non seulement sur la qualité de l’habitat à un prix abordable, mais aussi très fréquemment sur les infrastructures communautaires, l’absence d’obstacles, le développement durable et l’efficacité énergétique, ou encore sur les logements pour les familles. C’est ainsi que plus de deux tiers des projets de construction ayant bénéficié de prêts du fonds de roulement entre 2003 et 2024 satisfont au moins à la norme Minergie, tandis que seulement un peu plus d’un cinquième en moyenne des autres immeubles résidentiels (hors maisons individuelles) construits ces dernières années ont obtenu un certificat Minergie définitif. Qui plus est, plusieurs maîtres d’ouvrage d’utilité publique sont devenus des pionniers en matière d’expérimentation de nouvelles formes d’habitat et de concepts de mobilité ainsi que d’intégration de personnes handicapées ou issues de l’immigration ou de l’asile. Les maîtres d’ouvrage d’utilité publique contribuent ainsi à éviter la ségrégation et à renforcer la cohésion sociale.
Les avantages de la construction de logements d’utilité publique sont désormais reconnus également au-delà de son champ d’action urbain traditionnel. L’évolution du marché du logement local est souvent scrutée avec inquiétude dans les communes d’agglomération et dans les communes touristiques. L’arrivée de ménages à haut revenu et fortunés a tiré vers le haut les prix du sol, des maisons et des logements, au point que ceux-ci sont devenus inabordables pour les ménages à revenu moyen et avant tout les jeunes adultes, qui constituent les forces vives nécessaires au bon fonctionnement des communes. La demande élevée de résidences secondaires a elle aussi contribué à resserrer l’offre de résidences principales destinée à la population locale. Les initiatives prises par la population ou les autorités afin d’augmenter, en collaboration avec des organismes de construction de logements d’utilité publique, la disponibilité de logements abordables, mais aussi afin de proposer des logements pour personnes âgées, se sont multipliées en conséquence. Ce type d’initiative pourrait encore gagner en importance à l’avenir, compte tenu du vieillissement démographique.
Les aspects économiques, sociopolitiques et écologiques évoqués ci-dessus justifient la poursuite du soutien apporté par la Confédération à la construction de logements d’utilité publique.
4.2 Importance de la CCL en tant qu’instrument de financement pour la construction de logements d’utilité publique
Les trois instruments de la LOG visant à encourager de manière indirecte la construction de logements d’utilité publique interviennent à des moments différents du cycle immobilier. Les prêts à taux d’intérêt préférentiel du fonds de roulement et les arrière-cautionnements en faveur de la CCH, accordés dans des cas particuliers, aident à garantir le financement de projets de construction ou de rénovation. Malgré tout le soin apporté aux clarifications concernant les besoins et aux examens effectués, les engagements en termes de soutien dans la période précédant la réalisation des projets ne sont pas sans comporter certains risques, dans la mesure où la qualité marchande de ces derniers doit encore se confirmer une fois qu’ils ont été achevés.
En revanche, les financements à long terme de la CCL ne peuvent être sollicités qu’une fois le bâtiment construit et loué, car ils sont fondés, entre autres, sur la valeur de rendement effective de l’objet. Cela signifie qu’un même projet de construction de logements peut bénéficier, à des moments différents de sa mise en œuvre, aussi bien de prêts du fonds de roulement que de financements de la CCL. Ces derniers peuvent, grâce à leurs conditions avantageuses, permettre d’amortir plus facilement le prêt du fonds de roulement. Les instruments engagés servent des objectifs différents et les limites de nantissement diffèrent elles aussi. Fondés sur des instruments de financement complémentaires mais différents, ils sont clairement indépendants l’un de l’autre, et ne sont en aucune façon interchangeables. Alors que la CCL accorde en principe des financements jusqu’à concurrence d’une valeur de nantissement s’élevant à 80 % du revenu locatif durablement réalisable, les prêts du fonds de roulement couvrent jusqu’à 95 % des frais d’investissement et ont le caractère de financements résiduels; ils constituent un substitut de fonds propres permettant d’obtenir un financement bancaire. Le plafond de dépenses proposé par le Conseil fédéral en vue d’augmenter la dotation du fonds de roulement en faveur de la construction de logements d’utilité publique ne pourrait donc en aucun cas se substituer à un nouveau crédit d’engagement destiné à cautionner les emprunts de la CCL. De fait, le maintien des cautionnements en faveur de la construction de logements d’utilité publique passe par l’adoption d’un nouveau crédit d’engagement pour financer des engagements conditionnels.
4.3 Activité de la CCL
4.3.1 Organisation et activité d’emprunt
Avec la CCL, la construction de logements d’utilité publique s’est dotée d’un instrument sur mesure. La coopérative a été fondée en 1990 par les organisations faîtières de ce secteur avec le soutien de la Confédération après que les taux hypothécaires eurent grimpé jusqu’à 8 % en peu de temps. La CCL lève des fonds pour ses membres directement sur le marché des capitaux afin d’encourager, par des financements à faible taux d’intérêt, la construction de logements à loyer modéré. Fin 2024, la CCL comptait 566 membres, dont 441 sont parties prenantes à l’un de ses emprunts. Elle cofinance ainsi 1032 immeubles abritant quelque 38 060 appartements13.
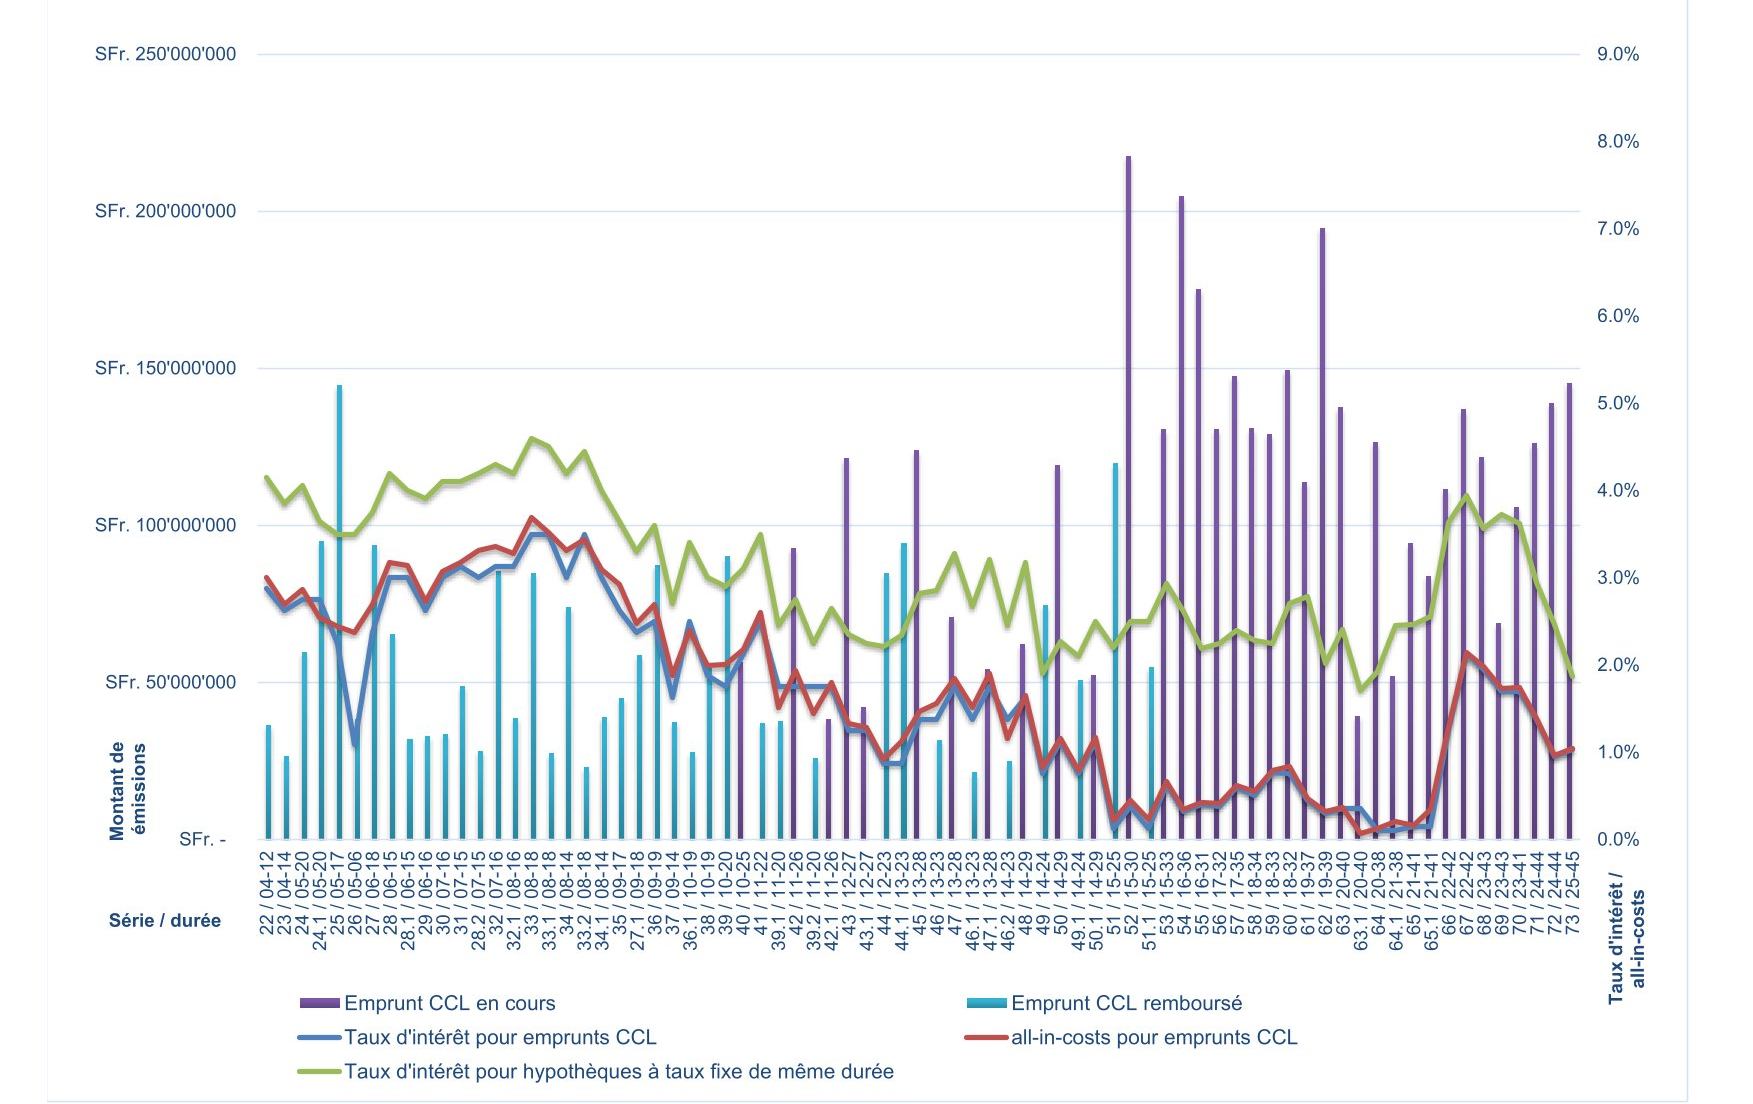
De sa création en 1990 à l’été 2025, la CCL a procédé à 99 émissions d’emprunts pour un montant total de 8435,6 millions de francs. Ces emprunts portent généralement sur une durée de 10 à 20 ans, plutôt proche ces derniers temps de la limite supérieure de la fourchette en raison de la situation des taux d’intérêt. Les 36 émissions en cours à l’été 2025 représentaient une valeur totale de 4043,6 millions de francs (des emprunts pour un total de presque 4,4 milliards ont déjà été remboursés). Le graphique de l’annexe 4 indique les échéances des emprunts en cours. L’échéance de remboursement la plus lointaine est actuellement fixée au 26 mai 2045. Fin 2024, la durée résiduelle moyenne des emprunts en cours s’élevait à 10,262 ans.
Les emprunts sont émis en collaboration avec la Banque cantonale zurichoise (ZKB), qui représente les créanciers. L’OFL cautionne à titre solidaire, au nom de la Confédération et avec l’accord du DEFR, les emprunts vis-à-vis de la ZKB. Les emprunts de la CCL sont cotés en bourse et sont détenus par un grand nombre d’investisseurs (obligataires). Grâce au cautionnement de la Confédération prévu à l’art. 35 LOG, la CCL jouit d’une solvabilité de qualité supérieure (débiteur AAA), ce qui se traduit par des intérêts avantageux. Les maîtres d’ouvrage qui participent à un emprunt souscrivent une quote-part sous la forme d’un prêt préférentiel qui leur permet de financer des immeubles déjà construits et loués. Les coûts d’émission, qui incluent les provisions destinées à couvrir les pertes sur intérêts et les frais d’administration de la CCL, sont calculés avec un agio sur le prix d’émission de l’emprunt. Les fonds provenant des emprunts sont transmis aux maîtres d’ouvrage agréés aux mêmes conditions d’échéance et d’intérêt que lors de la souscription. La CCL n’est donc pas exposée aux risques de variation des taux. Les emprunts en cours et les prêts aux maîtres d’ouvrage sont équilibrés. Comme le montre le graphique de l’annexe 4, les emprunts tous frais inclus – c’est-à-dire compte tenu de l’ensemble des frais comprenant, en plus des intérêts et d’un agio ou disagio réalisé lors de l’émission de l’emprunt, tous les frais liés à l’emprunt et à sa gestion jusqu’à son terme – affichaient en moyenne jusqu’en 2014 un taux d’intérêt d’environ un point, et, depuis lors, d’environ un point et demi de pourcentage inférieur à celui des hypothèques fixes des banques de durée équivalente. L’augmentation de la différence pendant la phase des taux négatifs entre 2015 et 2022 tient au fait que le taux d’intérêt des emprunts de la CCL repose sur les taux SWAP, tandis que les banques appliquent un point zéro pour le calcul des coûts et des marges. En outre, les marges nettes des banques ont eu tendance à être plus élevées pour les échéances plus longues, et de nouvelles prescriptions ont provoqué une légère augmentation des coûts. La différence en question se traduit par une économie d’intérêts pour toute la durée des emprunts considérés, ce qui a un effet de réduction de l’ordre d’un mois de loyer par an pour les logements financés par l’intermédiaire de la CCL.
4.3.2 Importance des emprunts de la CCL du point de vue de l’investisseur
Bien établie sur le marché suisse des capitaux, la CCL est un émetteur qui jouit d’une excellente réputation auprès des investisseurs suisses en obligations. La qualité supérieure conférée par la notation AAA est très prisée de tous les grands investisseurs, et les titres, considérés comme sûrs, peuvent être achetés par l’ensemble des investisseurs, si bien que le canal de vente est très large.
Grâce au cautionnement solidaire de la Confédération, l’investisseur achète indirectement une obligation fédérale avec une petite prime de rendement. Les emprunts en cours de la CCL se négocient sur le marché secondaire avec environ la même prime de crédit que ceux d’un canton suisse très bien noté. Les titres sont considérés comme une diversification par rapport aux emprunts de la Confédération (dont le volume n’a cessé de diminuer ces dernières années) et aux emprunts des deux centrales de lettres de gage.
4.3.3 Gestion des risques
De manière comparable aux financements hypothécaires des banques, les emprunts de la CCL comportent intrinsèquement un risque de crédit. Étant donné que la Confédération serait elle aussi touchée en tant que caution par d’éventuelles défaillances, la CCL est tenue contractuellement de surveiller en permanence les emprunts et les risques qu’ils entraînent, et de prendre des mesures en cas de problèmes. Elle s’appuie pour cela sur un système complet d’information et de gestion des risques, consigné par écrit, qui est constamment revu et affiné; ce système est appliqué avant l’octroi et pendant la durée des prêts ainsi qu’en cas d’apparition de problèmes.
La gestion des risques de la CCL a été inscrite à l’art. 41a de l’ordonnance du 26 novembre 2003 sur le logement (OLOG)14 en lien avec le crédit-cadre pour les années 2021 à 2027. Les maîtres d’ouvrage bénéficiant de financements CCL sont tenus de gérer leurs immeubles selon des critères professionnels et de présenter un rapport de gestion conformément aux dispositions du code des obligations15 relatives à la comptabilité commerciale et à la présentation des comptes. Un service externe indépendant examine chaque année les comptes du maître d’ouvrage et lui attribue une note (rating). Fin 2024, 300 maîtres d’ouvrage bénéficiant de financements CCL et totalisant presque 69 % des emprunts avaient une note de 1, la meilleure. Par ailleurs, aucun maître d’ouvrage ne présentait une note de 4 (insuffisante). Dans l’ensemble, environ 93 % des objets financés n’atteignaient pas le plafond de 70 % au maximum de la valeur de rendement des immeubles servant de garantie.
Tableau 1
Note des maîtres d’ouvrage ayant souscrit une quote-part d’emprunt de la CCL (fin 2024)
Note | Membres | % | Montant | % | Quotes-parts | % | Nantissement |
|---|---|---|---|---|---|---|---|
1 | 300 | 68,0 | 2 801 100 000 | 68,8 | 2 624 798 730 | 64,45 | jusqu’à 70 % |
170 293 030 | 4,18 | 70–80 % | |||||
6 008 240 | 0,15 | > 80 % | |||||
2 | 103 | 23,4 | 1 097 400 000 | 26,9 | 1 021 010 120 | 25,07 | jusqu’à 70 % |
73 146 730 | 1,80 | 70–80 % | |||||
3 243 150 | 0,08 | > 80 % | |||||
3 | 38 | 8,6 | 174 400 000 | 4,3 | 138 900 730 | 3,41 | jusqu’à 70 % |
27 216 300 | 0,67 | 70–80 % | |||||
8 282 970 | 0,20 | > 80 % | |||||
Total | 441 | 100 | 4 072 900 000 | 100 | 4 072 900 000 | 100 |
En vertu de l’article de l’OLOG susmentionné, la CCL procède tous les quatre ans, pour chaque maître d’ouvrage ayant souscrit une quote-part d’emprunt, à l’examen des objets gagés bénéficiant d’un prêt financé par ce biais. L’examen porte en particulier sur l’état du financement de rang antérieur ou de même rang, le tableau des loyers, le compte de résultat de l’immeuble ainsi que la description de l’état du bâtiment et des objets loués ainsi que des installations d’exploitation qui s’y rapportent. La direction de la CCL établit chaque année un rapport à l’attention de l’OFL sur les activités liées à la gestion des risques.
De plus, chaque demande de cautionnement est fondée sur des requêtes de financement autorisées par une commission d’examen composée d’experts immobiliers et financiers confirmés. Sont notamment examinés le caractère d’utilité publique du maître d’ouvrage, sa solvabilité financière, et donc la solidité du financement sollicité, ainsi que la possibilité de louer durablement les logements (caractère abordable du loyer, comparaison par rapport au marché, évaluation de l’emplacement, taux de vacance). Une valeur de nantissement maximale est déterminée pour chaque immeuble; elle correspond à la valeur de rendement calculée sur la base de la capitalisation des revenus locatifs nets (revenu locatif net – rente du droit de superficie / taux de capitalisation). L’âge et l’état du bâtiment, le potentiel des revenus locatifs, la situation financière et la gestion du demandeur ainsi que le contexte global des taux d’intérêt sont pris en compte pour déterminer le taux de capitalisation. En règle générale, ce dernier est d’au moins 5 %. Fin 2024, le taux de capitalisation moyen se situait à 5,52 %. La limite de nantissement correspond au maximum à 80 % de la valeur de rendement. La part supérieure à 70 % doit être amortie pendant la durée du prêt jusqu’à l’hypothèque de rang antérieur ou de même rang, ou des réserves être constituées à cet effet, dans les deux cas généralement à hauteur de 1 % chaque année de la valeur de rendement. Le respect de cette obligation doit être attesté chaque année par écrit par l’organe de révision du maître d’ouvrage. Fin 2024, la valeur moyenne de nantissement était de 64,76 %. Normalement, la part de tous les financements CCL ne peut pas dépasser 40 % du capital emprunté à long terme par le maître d’ouvrage. En moyenne, les financements CCL représentent 39,10 % de la valeur de rendement des immeubles financés par ce biais. De plus, afin d’éviter la concentration des risques, il est vérifié que la somme de tous les financements CCL d’un maître d’ouvrage n’excède pas 10 % de l’ensemble des emprunts en cours. Enfin, les fonds provenant de la CCL ne sont alloués qu’une fois que les titres hypothécaires ou d’autres couvertures usuelles ont été délivrés.
Les maîtres d’ouvrage s’acquittent du versement des intérêts à un rythme trimestriel, ce qui permet d’identifier rapidement les problèmes financiers. Pour sa part, la CCL constitue des provisions afin de parer aux risques de perte d’intérêts et d’être en mesure de satisfaire aux obligations en matière d’intérêt vis-à-vis de ses créanciers. Fin 2024, ces provisions s’élevaient à 46 millions de francs.
Si un risque au niveau du financement ou du maître d’ouvrage devait être constaté, la CCL transmettrait le dossier au service Recovery de l’OFL à des fins de suivi. S’il apparaissait que le service d’un emprunt de la CCL ne pouvait plus être assuré ou qu’une quote-part d’emprunt ne pouvait pas être remboursée, la quote-part serait convertie dans un premier temps avec ses garanties en un prêt de l’OFL et géré par ce dernier. L’objectif serait alors d’obtenir le remboursement intégral du prêt par le biais de conventions d’assainissement à long terme. De telles mesures visant à limiter les dommages n’ont jamais dû être prises depuis l’entrée en vigueur de la LOG et la mise en place de la gestion des risques présentée ci-dessus. La CCL n’a enregistré aucune perte, et aucun cautionnement octroyé pendant cette période n’a dû être honoré.
4.3.4 Évaluation, analyse du portefeuille et test de résistance
Le cautionnement par la Confédération des emprunts obligataires de la CCL a été soumis en 2010 à une évaluation par des spécialistes externes conformément à l’art. 48 LOG16. L’étude, fondée entre autres sur la banque de données de la CCL, des entretiens avec des experts et une enquête écrite réalisée auprès des membres de la CCL, a porté sur la période allant du premier emprunt réalisé après l’entrée en vigueur de la LOG, en décembre 2003, à juin 2009. Sur la base de cette évaluation, les auteurs ont conclu que la CCL répond à un besoin avéré, que ses activités permettent indéniablement de réduire le loyer d’un nombre considérable de logements du secteur d’utilité publique et que ses coûts sont largement compensés par son utilité, ce qui les conduit à recommander à la Confédération de continuer à cautionner les emprunts de la CCL.
En raison des pertes dues au cautionnement des navires de haute mer, l’OFL a, en accord avec le DEFR, fait procéder fin 2017 à l’analyse du portefeuille de prêts de la CCL, qui a par ailleurs été soumis à un test de résistance. À l’époque, le portefeuille approchait 3,2 milliards de francs et comptait 901 immeubles appartenant à 368 maîtres d’ouvrage. La société mandatée pour l’étude réalise régulièrement des tests de résistance respectant les prescriptions de la FINMA pour le compte de banques cantonales et régionales suisses17. L’analyse du portefeuille a montré entre autres que l’engagement financier moyen par maître d’ouvrage s’élevait à 8,7 millions de francs et que le spectre de solvabilité des maîtres d’ouvrage était nettement plus homogène que celui des sociétés immobilières financées par les banques. La notation moyenne des maîtres d’ouvrage d’utilité publique est légèrement plus basse, ce qui n’est guère étonnant étant donné que le système des loyers fixés sur la base des coûts limite les possibilités d’augmentation des fonds propres. Le portefeuille de la CCL est bien diversifié sur le plan régional; il y a une corrélation géographique entre les volumes financiers et la force économique: le canton de Zurich représente un tiers du volume de financement, ceux de Vaud, de Lucerne et de Berne, un autre tiers.
À l’instar des tests réalisés dans le domaine bancaire, le test de résistance a porté sur trois scénarios. Le premier, qui postule le statu quo par rapport à la situation actuelle et se fonde sur les valeurs comparatives de banques, estime les pertes annuelles potentielles à 4,8 millions de francs, soit 0,15 % des fonds engagés et cautionnés. Dans le deuxième scénario, dit de récession, les prix de l’immobilier connaissent un effondrement pouvant aller jusqu’à 30 % selon les régions sur une durée de sept ans dans un contexte de produit intérieur brut (PIB) qui recule certaines années, avec des pertes annuelles potentielles susceptibles de culminer à 12,1 millions de francs la dernière année pour un total de pertes cumulé de 58 millions de francs (1,81 % des montants cautionnés). Le troisième scénario envisage une situation extrême et une crise immobilière encore plus importante que celle des années 90: pendant sept ans, les prix de l’immobilier reculent jusqu’à 45 %, le PIB est lui aussi en recul certaines années, et le niveau des taux d’intérêt explose la première année pour atteindre 6 % avant d’amorcer un retour à la normale. Dans de telles conditions, les pertes annuelles attendues se situent entre 4,9 et 50 millions de francs. Sur ces sept ans, la perte cumulée totale serait de 208 millions de francs, soit 6,5 % des fonds engagés et cautionnés. Si un tel scénario devait se produire, encore faudrait-il mettre, selon les auteurs du rapport, les pertes du portefeuille de la CCL, qui «pèse» un peu plus de 3 milliards, en perspective avec les 1000 milliards du marché hypothécaire suisse.
L’analyse du portefeuille réalisée en 2018 a été renouvelée en 2020, 2022 et 2024. En 2024, elle a été effectuée sur la base des indicateurs financiers clés des maîtres d’ouvrage à la fin de 2022 et des données des immeubles à la fin de 2023, des valeurs par conséquent postérieures à la crise du coronavirus. La perte annuelle attendue selon le scénario du statu quo s’élève actuellement à 3,7 millions de francs, soit à 0,1 % du montant total des emprunts, un pourcentage inférieur à celui de 2018.
4.4 Comparaison avec le droit étranger, notamment européen
Dans l’UE, la politique du logement relève principalement de la compétence des États, qui disposent tous ou presque de bases légales régissant l’aide au logement des populations économiquement défavorisées. Mais comme de nombreux États membres sont confrontés à une pénurie de logements abordables, la Commission européenne a intégré dans son programme de travail 2024–2029 des mesures dans ce domaine et nommé un commissaire à l’énergie et au logement. Le groupe de travail («Task Force Housing») nouvellement créé et placé sous sa houlette a pour mission d’élaborer d’ici à 2026 un plan d’action pour le logement («European Affordable Housing Plan»).
En dehors de l’Europe, l’Australie a introduit en 2019 un modèle d’encouragement et de cautionnement qui s’inspire de la CCL.
5 Relation avec le programme de la législature et avec les stratégies nationales du Conseil fédéral
5.1 Relation avec le programme de la législature
Le projet n’est annoncé ni dans le message du 24 janvier 2024 sur le programme de la législature 2023 à 202718 ni dans l’arrêté fédéral du 6 juin 2024 sur le programme de la législature 2023 à 202719.
5.2 Relation avec les stratégies nationales du Conseil fédéral
Dans le cadre de sa Stratégie pour le développement durable 203020, le Conseil fédéral fixe les thèmes préférentiels de la mise en œuvre du Programme de développement durable à l’horizon 2030 (Agenda 2030) en Suisse. L’objectif de favoriser une offre de logements appropriée figure parmi les axes stratégiques nationaux du thème préférentiel 4.3 «Égalité des chances et cohésion sociale». Le maintien de la proportion de logements à loyer modéré et son accroissement dans les zones où les besoins sont élevés sont mentionnés sous l’objectif 11.1. Par ailleurs, les groupes de population défavorisés sur le marché du logement doivent avoir accès à des logements abordables et adaptés.
Le renforcement de la diversité de la société et de la cohésion des régions est également un des objectifs de la Stratégie 2024+21 dans le cadre du développement de la politique des agglomérations et de la politique pour les espaces ruraux et les régions de montagne. Une offre de logement suffisante et abordable en fait partie.
6 Procédure préliminaire
La demande de crédit n’entraînera de dépense effective que si une caution devait être honorée, ce qui n’est jamais arrivé depuis l’entrée en vigueur de la LOG en 2003. Un montant de 43,6 millions de francs, soit environ 1 % des engagements conditionnels en cours, a été provisionné en conséquence dans le bilan de la Confédération fin 2024. La portée financière, mais aussi politique, économique, écologique, sociale ou culturelle du projet est donc limitée. Il ne s’agit pas d’un projet au sens de l’art. 3, al. 1, let. d ou e, de la loi du 18 mars 2005 sur la consultation22, raison pour laquelle aucune procédure de consultation n’a été menée.
7 Contenu de l’arrêté de crédit
7.1 Nécessité d’un nouveau crédit d’engagement
La continuité des cautionnements en faveur de la construction de logements d’utilité publique requiert l’adoption d’un nouveau crédit d’engagement destiné à financer des engagements conditionnels (cf. art. 21, al. 4, let. e, de la loi sur les finances du 7 octobre 2005 [LFC]23). À défaut, la CCL devrait interrompre son activité d’emprunt, car le crédit existant sera totalement épuisé à l’été 2027. Pour l’essentiel, le nouveau crédit d’engagement servira à cautionner les emprunts de la CCL, une très petite partie du crédit étant de nouveau réservée au financement d’arrière-cautionnements destinés à la CCH.
Le crédit d’engagement en faveur de la CCL vise à pérenniser un instrument éprouvé permettant de financer les acteurs qui œuvrent à la construction de logements d’utilité publique. Grâce au cautionnement de la Confédération, la CCL peut lever directement des fonds pour ses membres sur le marché des capitaux et les mettre à leur disposition à des conditions avantageuses à long terme. Le Conseil fédéral satisfait ainsi à l’art. 108 Cst., qui donne pour mandat à la Confédération de s’engager en faveur de la construction de logements d’utilité publique, à loyer et à prix modérés, pour permettre de satisfaire les besoins en logements des couches moins favorisées de la population sur les plans économique et social. Le monitorage du marché du logement de l’été 202524 montre qu’au cours de ces dernières années, la pression subie par les ménages est devenue de plus en plus forte. Le marché est tendu dans pratiquement toute la Suisse et la charge représentée par le coût du logement affiche une tendance à la hausse.
7.2 Proposition du Conseil fédéral
7.2.1 Durée de l’arrêté fédéral
L’arrêté fédéral en cours concernant le crédit-cadre pour les années 2021 à 2027 est entré en vigueur le 1er juillet 2021 et arrivera à échéance le 31 décembre 2027. Selon la planification prévue, le crédit-cadre sera épuisé autour de l’été 2027. La proposition d’octroi d’un nouveau crédit d’engagement à partir du 1er juillet 2027 vise à permettre le maintien de l’activité d’emprunt. Il est judicieux de prévoir un chevauchement d’un semestre afin d’utiliser les crédits d’engagement adoptés par le Parlement de manière efficiente et d’éviter que des crédits qui ne seraient pas sollicités soient supprimés. Cela permet également d’assurer qu’il y ait toujours un emprunt éligible pouvant être utilisé au refinancement. C’est le cas à partir de 100 millions de francs et cela permet des conditions d’emprunt optimales. Jusqu’à présent, il y a toujours eu un tel chevauchement d’un semestre entre l’ancien et le nouveau crédit-cadre.
Malgré la durée de six ans et demi de l’arrêté fédéral, le crédit d’engagement a, comme cela été le cas pour les deux crédits précédents, été calculé en fonction des besoins pour six ans.
7.2.2 Montant du crédit d’engagement
Jusqu’à présent, la CCL a procédé à deux à quatre émissions d’emprunts par année pour un montant annuel total de 250 à 350 millions de francs. Les fonds du crédit d’engagement servent d’une part à des financements relais d’emprunts arrivant à échéance et, d’autre part, à de nouveaux financements. Quelque 65 % des emprunts remboursés sont en moyenne convertis en de nouveaux prêts. Ce taux de conversion contribue à stabiliser les loyers. Il s’est avéré concluant aussi du point de vue des risques; il offre aux maîtres d’ouvrage une certaine sécurité de planification et permet à la CCL de maintenir les risques de crédit à un niveau relativement constant. Il ne s’agit pas d’un taux de conversion fixe, mais d’une pratique qui s’est développée et a fait ses preuves. Ainsi le montant du crédit d’engagement est déterminé en grande partie par le calendrier des emprunts devant être renouvelés et par les besoins en financements relais. Seule la part du crédit d’engagement dépassant 834,4 millions de francs est disponible pour des prêts en vue de nouveaux financements.
Lors de l’adoption de l’arrêté fédéral du 3 mars 2021, le Parlement a chargé le Conseil fédéral, au moyen d’un arrêté de planification au sens de l’art. 28 de la loi du 13 décembre 2002 sur le Parlement (LParl)25, de concevoir le prochain crédit-cadre de sorte que le volume des cautionnements n’augmente pas plus rapidement que le nombre des ménages. L’idée était de stabiliser ainsi la croissance du volume des cautionnements et, partant, le risque global pour la Confédération.
L’augmentation du nombre de ménages, de 1,34 % par an en moyenne depuis 2020, entraîne une croissance du volume des cautionnements de 8,3 % sur six ans. En partant d’un volume de cautionnements de 4260,5 millions de francs à l’échéance du crédit-cadre 2021–2027, ce volume devrait donc passer à 4614,8 millions de francs à la fin de la nouvelle période de crédit, d’où, théoriquement, un crédit d’engagement de 1638 millions de francs.
Après déduction des 834,4 millions de francs destinés aux financements relais, il resterait 803,6 millions de francs, et donc pratiquement la moitié du crédit, à disposition pour de nouveaux financements. En comparaison pluriannuelle (depuis 2011), la part des nouveaux financements a dépassé les 60 %.
Un crédit d’engagement calculé de cette manière présenterait un certain nombre d’inconvénients: la CCL est confrontée depuis le printemps 2024 à une forte demande de financements et n’est depuis lors plus en mesure de satisfaire ne serait-ce que la moitié des requêtes. Si cette forte demande devait se maintenir, elle ne pourrait pas être satisfaite par un crédit d’engagement respectant les exigences de l’arrêté de planification. Au contraire, les prêts pour de nouveaux objets devraient être réduits d’environ 26 % par rapport à aujourd’hui (si l’on considère l’ensemble de la période d’engagement), ce qui compliquerait l’accès à cet instrument pour les nouveaux maîtres d’ouvrage et les maîtres d’ouvrage qui n’y ont encore jamais recouru.
S’ajoute à cela que la situation sur le marché du logement a changé du tout au tout depuis l’adoption de l’arrêté de planification. En quelques années, on est passé d’une offre parfois surabondante à une pénurie qui frappe désormais de grandes parties du pays. Entre 2020 et 2025, le taux de vacance a chuté de 1,72 à 1,00 %. Comme le montre le rapport du 29 novembre 2022 «Évolution des loyers et pénurie de logements en Suisse»26, il n’y a pas lieu d’escompter une amélioration rapide de la situation. Les loyers proposés sur le marché ont augmenté de 23,7 % entre 2009 et 2023 à l’échelle de la Suisse; depuis 2021, ils ont progressé à raison de 4 à 6 % par année à cause de l’assèchement du marché du logement locatif. C’est dans ce contexte qu’un nouveau crédit d’engagement destiné au financement d’engagements conditionnels a été intégré aux mesures recommandées par le plan d’action contre la pénurie de logements. Comme le montre le monitorage de l’OFL (cf. carte de l’annexe 3), la pénurie se manifeste avant tout au niveau des logements locatifs du segment de prix inférieur et s’est fortement accentuée depuis 2020.
De plus, des changements dans le paysage bancaire suisse, les exigences en matière de régulation bancaire (Bâle III) et de nouveaux objectifs de marge ont conduit de nombreuses banques à adopter une politique de crédits plus prudente. La hausse des coûts de construction et la remontée des taux d’intérêt survenue entre-temps amènent également les maîtres d’ouvrage d’utilité publique à solliciter davantage les financements CCL, qui leur permettent de proposer ou de maintenir des loyers abordables. Un crédit d’engagement conforme à l’arrêté de planification mènerait à une diminution du nombre de logements subventionnés par rapport à aujourd’hui.
De plus, la fixation du montant des engagements conditionnels en fonction de l’évolution du nombre de ménages ne tiendrait pas non plus compte de la hausse générale des prix.
L’art. 28, al. 4, LParl permet au Conseil fédéral de s’écarter d’un arrêté de planification s’il en expose les motifs. Selon la doctrine, un arrêté de planification est une décision préliminaire qui, certes, est contraignante sur le plan politique, mais doit aussi nécessairement offrir une certaine marge de manœuvre en regard de la décision définitive ultérieure27. Dès lors, des circonstances nouvelles ou une révision des estimations peuvent justifier un écart.
Au vu de la situation tendue et du besoin élevé de logements abordables, une application à la lettre de l’arrêté de planification serait difficilement compréhensible. L’arrêté de planification avait pour objectif de mener la progression du volume des cautionnements sur une voie durable à long terme, en liant le volume des prêts garantis par la Confédération à l’évolution des besoins présumés en logements. Cependant, comme il n’a pas été tenu compte de la hausse générale prévisible des prix, le Conseil fédéral propose de s’écarter de l’arrêté de planification afin de tenir compte non seulement de l’augmentation du nombre de ménages, mais aussi de la hausse prévisible des prix.
Il paraît justifié de s’écarter de l’arrêté de planification également parce que, dans une situation marquée par une demande largement excédentaire dans le segment du logement à loyer modéré, le risque de défaut de remboursement peut être considéré comme bas. En outre, l’octroi de cautionnements à des fins d’aide au logement obéit à une gestion stricte des risques, qui a contribué à ce qu’aucun cautionnement n’ait jamais dû être honoré depuis l’entrée en vigueur de la LOG, le 1er octobre 2003. Enfin, le montant du crédit d’engagement destiné à financer des engagements conditionnels a une incidence financière très limitée tant qu’aucune caution ne doit être honorée; dans un tel cas de figure, cette incidence ne se manifesterait au niveau des dépenses de la Confédération que de manière indirecte, par le biais du montant des provisions, pour un volume qui représente 1 % des cautionnements.
Si, à l’inverse, le crédit d’engagement était déterminé de sorte que la CCL puisse satisfaire toutes les demandes, le volume des cautionnements continuerait à augmenter fortement jusqu’à atteindre 5 milliards de francs d’ici à la fin de la période de crédit. Le crédit d’engagement franchirait alors nettement la barre des 2 milliards (cf. ch. 7.3.2).
Le crédit d’engagement de 1920 millions de francs proposé prend donc en considération l’arrêté de planification. Mais il incombe de tenir compte en plus de l’augmentation générale des prix afin de pouvoir faire face à la situation du marché du logement. Après déduction des refinancements pour un montant de 834,4 millions de francs, il reste 1085,6 millions de francs destinés aux nouveaux financements. Le volume des cautionnements s’établirait à 4896,8 millions de francs au terme de la période de crédit.
En bénéficiant d’un crédit d’engagement de 1920 millions de francs, la CCL pourra poursuivre ses activités dans un ordre de grandeur comparable à ce qu’elle a fait jusqu’ici. Elle ne pourra cependant pas couvrir toute la demande et sera contrainte de fixer des priorités en ce qui concerne les demandes de financement. Tout bien compté, en conservant un rythme de deux à quatre emprunts par an, la CCL continuera à contribuer à la création et au maintien de logements à loyer modéré.
7.2.3 Hypothèses de renchérissement
Le volume du crédit d’engagement sollicité tient compte des hypothèses de renchérissement du budget 2026. L’intérêt de présenter les hypothèses de renchérissement dans le cadre d’un arrêté relatif à un crédit d’engagement est que cela permet d’adapter ultérieurement le montant des crédits budgétaires annuels au renchérissement effectif. Comme le projet porte sur un crédit d’engagement destiné à des cautionnements, les hypothèses de renchérissement n’ont pas d’intérêt pratique, étant donné qu’il n’est pas possible d’agir sur le montant d’un éventuel versement.
7.3 Points examinés et abandonnés
7.3.1 Modification de la durée du crédit d’engagement proposé
Les quatre crédits-cadres destinés à financer des engagements conditionnels contractés sous le régime de la LOG ont porté respectivement sur huit, quatre et, par deux fois, six ans. Cette dernière durée a fait ses preuves. Il s’agit d’éviter une durée trop longue pour permettre au Parlement de s’exprimer régulièrement sur la mise en œuvre de la politique du logement fondée sur l’art. 108 Cst. À l’inverse, une durée plus courte aurait pour conséquence de diminuer la sécurité de planification des membres qui souhaitent financer leurs biens-fonds en partie grâce à la CCL. Si elles n’arrivent pas à échéance pendant la durée du crédit d’engagement, les hypothèques fixes ne peuvent pas être remplacées par des financements CCL, ou alors au prix d’une pénalité financière. Une durée plus courte compliquerait aussi le pilotage de la demande et, partant, la planification à long terme pour la CCL. Qui plus est, la CCL perdrait de sa fiabilité vis-à-vis de ses membres et de la branche, d’une part, et des investisseurs, d’autre part.
7.3.2 Fixation du montant du crédit d’engagement en fonction de la demande
Compte tenu de la situation sur le marché du logement et du besoin important de logements abordables, il a été envisagé de calculer le crédit d’engagement de sorte que la CCL puisse être en mesure de satisfaire totalement la demande, qui est actuellement élevée.
Afin de répondre à cette demande, un montant de 250 millions de francs par an serait nécessaire pour les nouveaux financements. La part des nouveaux financements s’élèverait à 65 %. Il faudrait alors fixer le crédit d’engagement à 2334,4 millions de francs et le volume des cautionnements atteindrait 5311,2 millions de francs à la fin de la période de crédit.
Bien qu’il s’agisse en l’espèce d’engagements conditionnels, qui n’entraînent pas directement de dépenses, et que la CCL procède à une gestion des risques efficace, un tel accroissement entraînerait une augmentation des risques pour la Confédération. D’où la proposition, en ce qui concerne le montant du crédit d’engagement, d’un volume qui tient aussi compte des exigences de l’arrêté de planification.
7.3.3 Modification du type de cautionnement
Le cautionnement, par la Confédération, des emprunts de la CCL prend une forme solidaire. La caution est constituée vis-à-vis de la ZKB, qui représente les créanciers. Le passage du cautionnement solidaire au cautionnement simple a été envisagé lors de la préparation du message concernant un crédit-cadre pour les années 2021 à 2027 dans l’idée de diminuer les risques de défaillance pour la Confédération. Il est alors apparu qu’un cautionnement simple ne réduirait pas les risques pour la Confédération, puisque cette dernière devrait malgré tout mettre immédiatement les moyens à disposition pour payer les créanciers dans les délais. Si la Confédération n’honorait pas d’office son cautionnement au motif qu’il s’agit d’un cautionnement simple, la CCL serait poursuivie à titre de débitrice principale. Les fonds propres de cette dernière sont limités et ne suffiraient pas à satisfaire une créance substantielle. Certes, ses réserves sont suffisantes pour couvrir temporairement les pertes sur intérêts au moyen des provisions constituées à cet effet, mais la situation de ses liquidités et de ses fonds propres pourrait évoluer rapidement en cas de défaillance d’un maître d’ouvrage relativement important. Sans apport d’argent frais, il y aurait un risque que le versement des intérêts et les remboursements nominaux ne puissent être effectués dans les délais, ce qui, en raison de la clause de défaillance qui figure dans les contrats d’emprunt, entraînerait un risque de dénonciation de la totalité de l’emprunt en vue de son remboursement. L’existence même de la CCL serait remise en question, et la Confédération mettrait en danger sans raison la totalité du montant cautionné vis-à-vis des créanciers, qui se chiffre à plusieurs milliards. Modifier le type de cautionnement n’aboutirait donc qu’à remettre inutilement en question un système d’encouragement du logement qui fonctionne bien.
La CCL a pour priorité absolue de satisfaire dans les délais à ses obligations envers des tiers. À cette fin, le cautionnement de la Confédération doit revêtir la forme solidaire, car c’est le seul moyen de garantir le service des créanciers et, pour la CCL, de conserver son statut de débiteur AAA.
Pour la Confédération en tant que caution, un cautionnement simple ne changerait rien du point de vue du risque. Comme aujourd’hui, elle devrait mettre les moyens à disposition de la CCL pour que celle-ci s’acquitte dans les délais de ses obligations envers les créanciers. Un cautionnement simple ne contraint pas la Confédération à agir immédiatement à titre de caution, mais la CCL serait alors poursuivie à titre de débitrice principale.
La pratique actuelle a convaincu aussi parce que la sollicitation d’un cautionnement n’entraîne pas obligatoirement une perte financière. En effet, si un membre ne peut pas rembourser le financement CCL, ce dernier et ses garanties sont transformés en un prêt de la Confédération géré par l’OFL. Des conventions d’assainissement à long terme sont passées en vue d’un amortissement complet du prêt. De plus, en dernier recours, il pourrait encore être tenté de récupérer le montant du prêt au moyen d’une réalisation forcée.
Le 26 février 2020, le Conseil fédéral s’est prononcé sur les recommandations du 27 juin 2019 de la Délégation des finances des Chambres fédérales28. Il est parvenu à la conclusion que le cautionnement solidaire constitue un instrument de promotion utile à condition d’être engagé de manière ciblée, et qu’il convient de continuer à y recourir. Le Conseil fédéral souligne que le cautionnement constitue un instrument de promotion approprié si la tâche faisant l’objet d’une mesure d’encouragement peut, selon toute vraisemblance, se financer elle-même sur le marché des capitaux et si le remboursement des prêts cautionnés paraît plausible.
7.3.4 Renonciation à l’instrument du cautionnement
La question des cautionnements en général a été l’objet de discussions au niveau fédéral en lien avec les cautionnements des navires de haute mer qui ont dû être honorés. Il existe des différences importantes entre la navigation de haute mer et l’aide au logement. En ce qui concerne ce dernier domaine, le preneur du prêt, qui doit satisfaire à des exigences strictes, offre une première garantie. La deuxième garantie, la plus solide, est donnée par l’objet hypothéqué et le gage immobilier qu’il constitue. Troisièmement, la garantie dépend de la cote de confiance dont jouit la CCL; quatrièmement, des mesures sont prévues pour limiter les dommages éventuels.
La CCL est un instrument de financement central pour la construction de logements d’utilité publique. Elle favorise l’offre de loyers abordables, conformément au mandat constitutionnel. Les investisseurs apprécient les emprunts de la CCL, et la Confédération verrait sa réputation entachée si elle se retirait. Continuité et confiance sont des aspects importants pour toutes les parties concernées, et un retrait de la Confédération pourrait nuire à la moralité de paiement, pour l’instant très bonne, des membres de la CCL. En outre, le Conseil fédéral a affirmé à plusieurs reprises, dans ses prises de position sur l’initiative populaire «Davantage de logements abordables», sa volonté de poursuivre la politique du logement menée jusqu’à présent.
Si la Confédération ne cautionnait plus de nouvel emprunt de la CCL, la solvabilité de cette dernière en souffrirait. La CCL ne pourrait plus proposer des taux avantageux, ce qui reviendrait à abandonner progressivement la politique actuelle. Le dernier emprunt en cours serait remboursé en 2045. La CCL devrait sans doute mettre un terme à son activité. Les quotes-parts d’emprunt arrivant à échéance seraient vraisemblablement remplacées par des hypothèques financées par les banques, ce qui entraînerait une hausse marquée des loyers des logements concernés. Le remboursement des quotes-parts arrivant à terme pourrait plonger dans des difficultés financières un certain nombre de maîtres d’ouvrage – avant tout ceux qui sont relativement mal notés et dont les objets sont moins bien situés – si leurs nouveaux créanciers fixaient des limites de nantissement plus basses. Actuellement, la part des financements dépassant 70 % de la valeur de rendement ne représente qu’environ 7 % du volume total des emprunts, et les quotes-parts correspondantes doivent être amorties pendant la durée de l’emprunt. Bien que jusqu’à maintenant ces maîtres d’ouvrage à la solvabilité légèrement moins bonne et avec un nantissement possiblement légèrement plus élevé s’acquittent de leurs intérêts, la Confédération se trouverait contrainte d’honorer sans véritable nécessité des cautions afin de couvrir à l’échéance de l’emprunt un défaut de financement peut-être temporaire. Si une position d’emprunt devait poser concrètement un problème, elle serait convertie en un prêt de la Confédération. En revanche, il ne serait pas possible de convertir un emprunt entier avec un grand nombre de quotes-parts à leur échéance, d’où le risque que des positions doivent être rachetées alors qu’il n’y en a pas vraiment besoin.
8 Conséquences
8.1 Conséquences pour la Confédération
8.1.1 Conséquences financières
Le montant du crédit d’engagement en faveur de la CCL dépend du volume des financements relais nécessaires lorsque les emprunts arrivent à échéance, du volume des nouveaux emprunts et des conditions de prêts. L’engagement étant conditionnel, la demande de crédit n’entraînerait une dépense effective que si une caution devait être honorée.
Il est prévu de mettre le crédit d’engagement proposé à disposition à partir du 1er juillet 2027 et de permettre l’octroi de garanties jusqu’en 2033. De l’été 2027 à l’été 2033, le remboursement des emprunts s’élèvera à 1283,7 millions pendant ces six ans, ce qui réduira l’octroi de garanties. Dans la mesure où un financement relais est prévu pour 65 % de ces remboursements, le montant des garanties devant être octroyées s’élèvera à 834,4 millions de francs. Sont prévus pour les nouveaux financements 1085,6 millions de francs, d’où, en fin de compte, un crédit d’engagement de 1920 millions de francs. Le tableau 2 présente le développement estimé des engagements et des remboursements en valeur brute ainsi que de l’ensemble des engagements en cours pour les années 2027 à 2033.
Tableau 2
Estimation de l’évolution du cautionnement des emprunts de la CCL de l’été 2027 à l’été 2033, en millions de francs
Année | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | Total |
|---|---|---|---|---|---|---|---|---|
État initial | 4260,5 | 4387,5 | 4466,5 | 4550,8 | 4640,7 | 4745,4 | 4813,4 | |
Remboursements | 0,0 | 248,5 | 233,4 | 217,5 | 175,2 | 280,1 | 129,0 | 1283,7 |
Nouveaux emprunts | 127,0 | 327,5 | 317,7 | 307,4 | 279,9 | 348,1 | 212,5 | 1920,0 |
État final | 4387,5 | 4466,5 | 4550,8 | 4640,7 | 4745,4 | 4813,4 | 4896,8 |
La progression des engagements nets, qui atteindront 4896,8 millions de francs d’ici à l’été 2033, augmente le volume des risques de défaillance. Comme expliqué précédemment, la CCL a toutefois mis en place une gestion approfondie de l’information et des risques, dont l’efficacité a été confirmée par le test de résistance réalisé en 2018; de plus, le système a été encore affiné entre-temps. Depuis l’entrée en vigueur de la LOG en 2003, il n’y a jamais eu de défaillance liée à un cautionnement, ce qui témoigne de la prudence avec laquelle la CCL, mais aussi les preneurs de prêts, gèrent leurs affaires. Le complément apporté à l’OLOG en 2021 permet d’assurer un examen des requêtes selon des standards élevés et une mise en œuvre efficace de la gestion des risques.
Le test de résistance a également confirmé la robustesse du portefeuille de la CCL. D’après ce test, les défaillances attendues sur une durée de sept ans dans le cas d’un effondrement de l’immobilier représenteraient 6,5 % des fonds engagés et cautionnés, ce qui reste relativement modéré. Si un tel scénario devait se réaliser, le reste du marché immobilier et les banques assurant les financements souffriraient bien plus que la CCL et que la Confédération dans son rôle de caution. Il convient par ailleurs d’observer que si une caution octroyée à la CCL devait être honorée, il n’y aurait pas de perte immédiate. La quote-part d’emprunt d’un maître d’ouvrage qui ne serait pas en mesure de la rembourser serait transformée en un prêt de la Confédération. Des conventions d’assainissement viseraient ensuite un amortissement intégral de ce prêt, pour que la Confédération ne souffre d’aucun préjudice financier. En dernière extrémité, il pourrait être tenté de récupérer le montant du prêt au moyen d’une réalisation forcée.
Enfin, il convient de ne pas oublier que des provisions sont constituées pour honorer les cautions dans le cas d’un risque de défaillance de quotes-parts d’emprunt de la CCL. Ces provisions s’élevaient à 43,6 millions de francs dans le bilan de la Confédération fin 2024, ce qui correspond à un risque de perte de l’ordre de 1 %. Le montant des provisions est revu chaque fin d’année en fonction de la réévaluation des prêts. Cette adaptation est ensuite approuvée par le Parlement avec les comptes annuels (selon l’art. 33, al. 2, LFC). Depuis 2022, les provisions ont une incidence financière (cf. la modification de la LFC du 19 mars 202129). Pour maintenir la proportion de 1 % des emprunts de la CCL, les provisions devraient être portées à quelque 49 millions de francs d’ici à 2027 du fait de l’évolution des emprunts; cela représente une hausse de plus de 5 millions de francs. L’existence d’une provision ne doit pas faire oublier que les risques pour la Confédération sont réels: si le paiement d’une caution venait à être exigé, il serait honoré, dans la mesure du possible, sur les provisions existantes (figurant au bilan). Dans le même temps, il serait nécessaire de reconstituer les provisions à hauteur de la perte du prêt, ce qui serait intégralement comptabilisé comme une dépense ayant une incidence financière.
Le crédit d’engagement proposé est plus élevé de 282 millions de francs que ce que prévoyait l’arrêté de planification; de ce fait, les provisions pendant la durée du crédit seront elles aussi plus élevées, de près de 3 millions de francs.
Toutefois, comme la CCL cofinance des logements des segments de prix inférieur à moyen et que ce genre d’objets sera sans doute encore plus demandé qu’aujourd’hui, il convient de relativiser les risques par rapport à l’ensemble du marché du logement.
8.1.2 Conséquences sur l’état du personnel et sur les besoins en matière d’informatique
Le crédit d’engagement n’entraîne aucune charge supplémentaire sur les plans du personnel ou de l’informatique.
8.2 Conséquences pour les cantons et les communes, ainsi que pour les centres urbains, les agglomérations et les régions de montagne
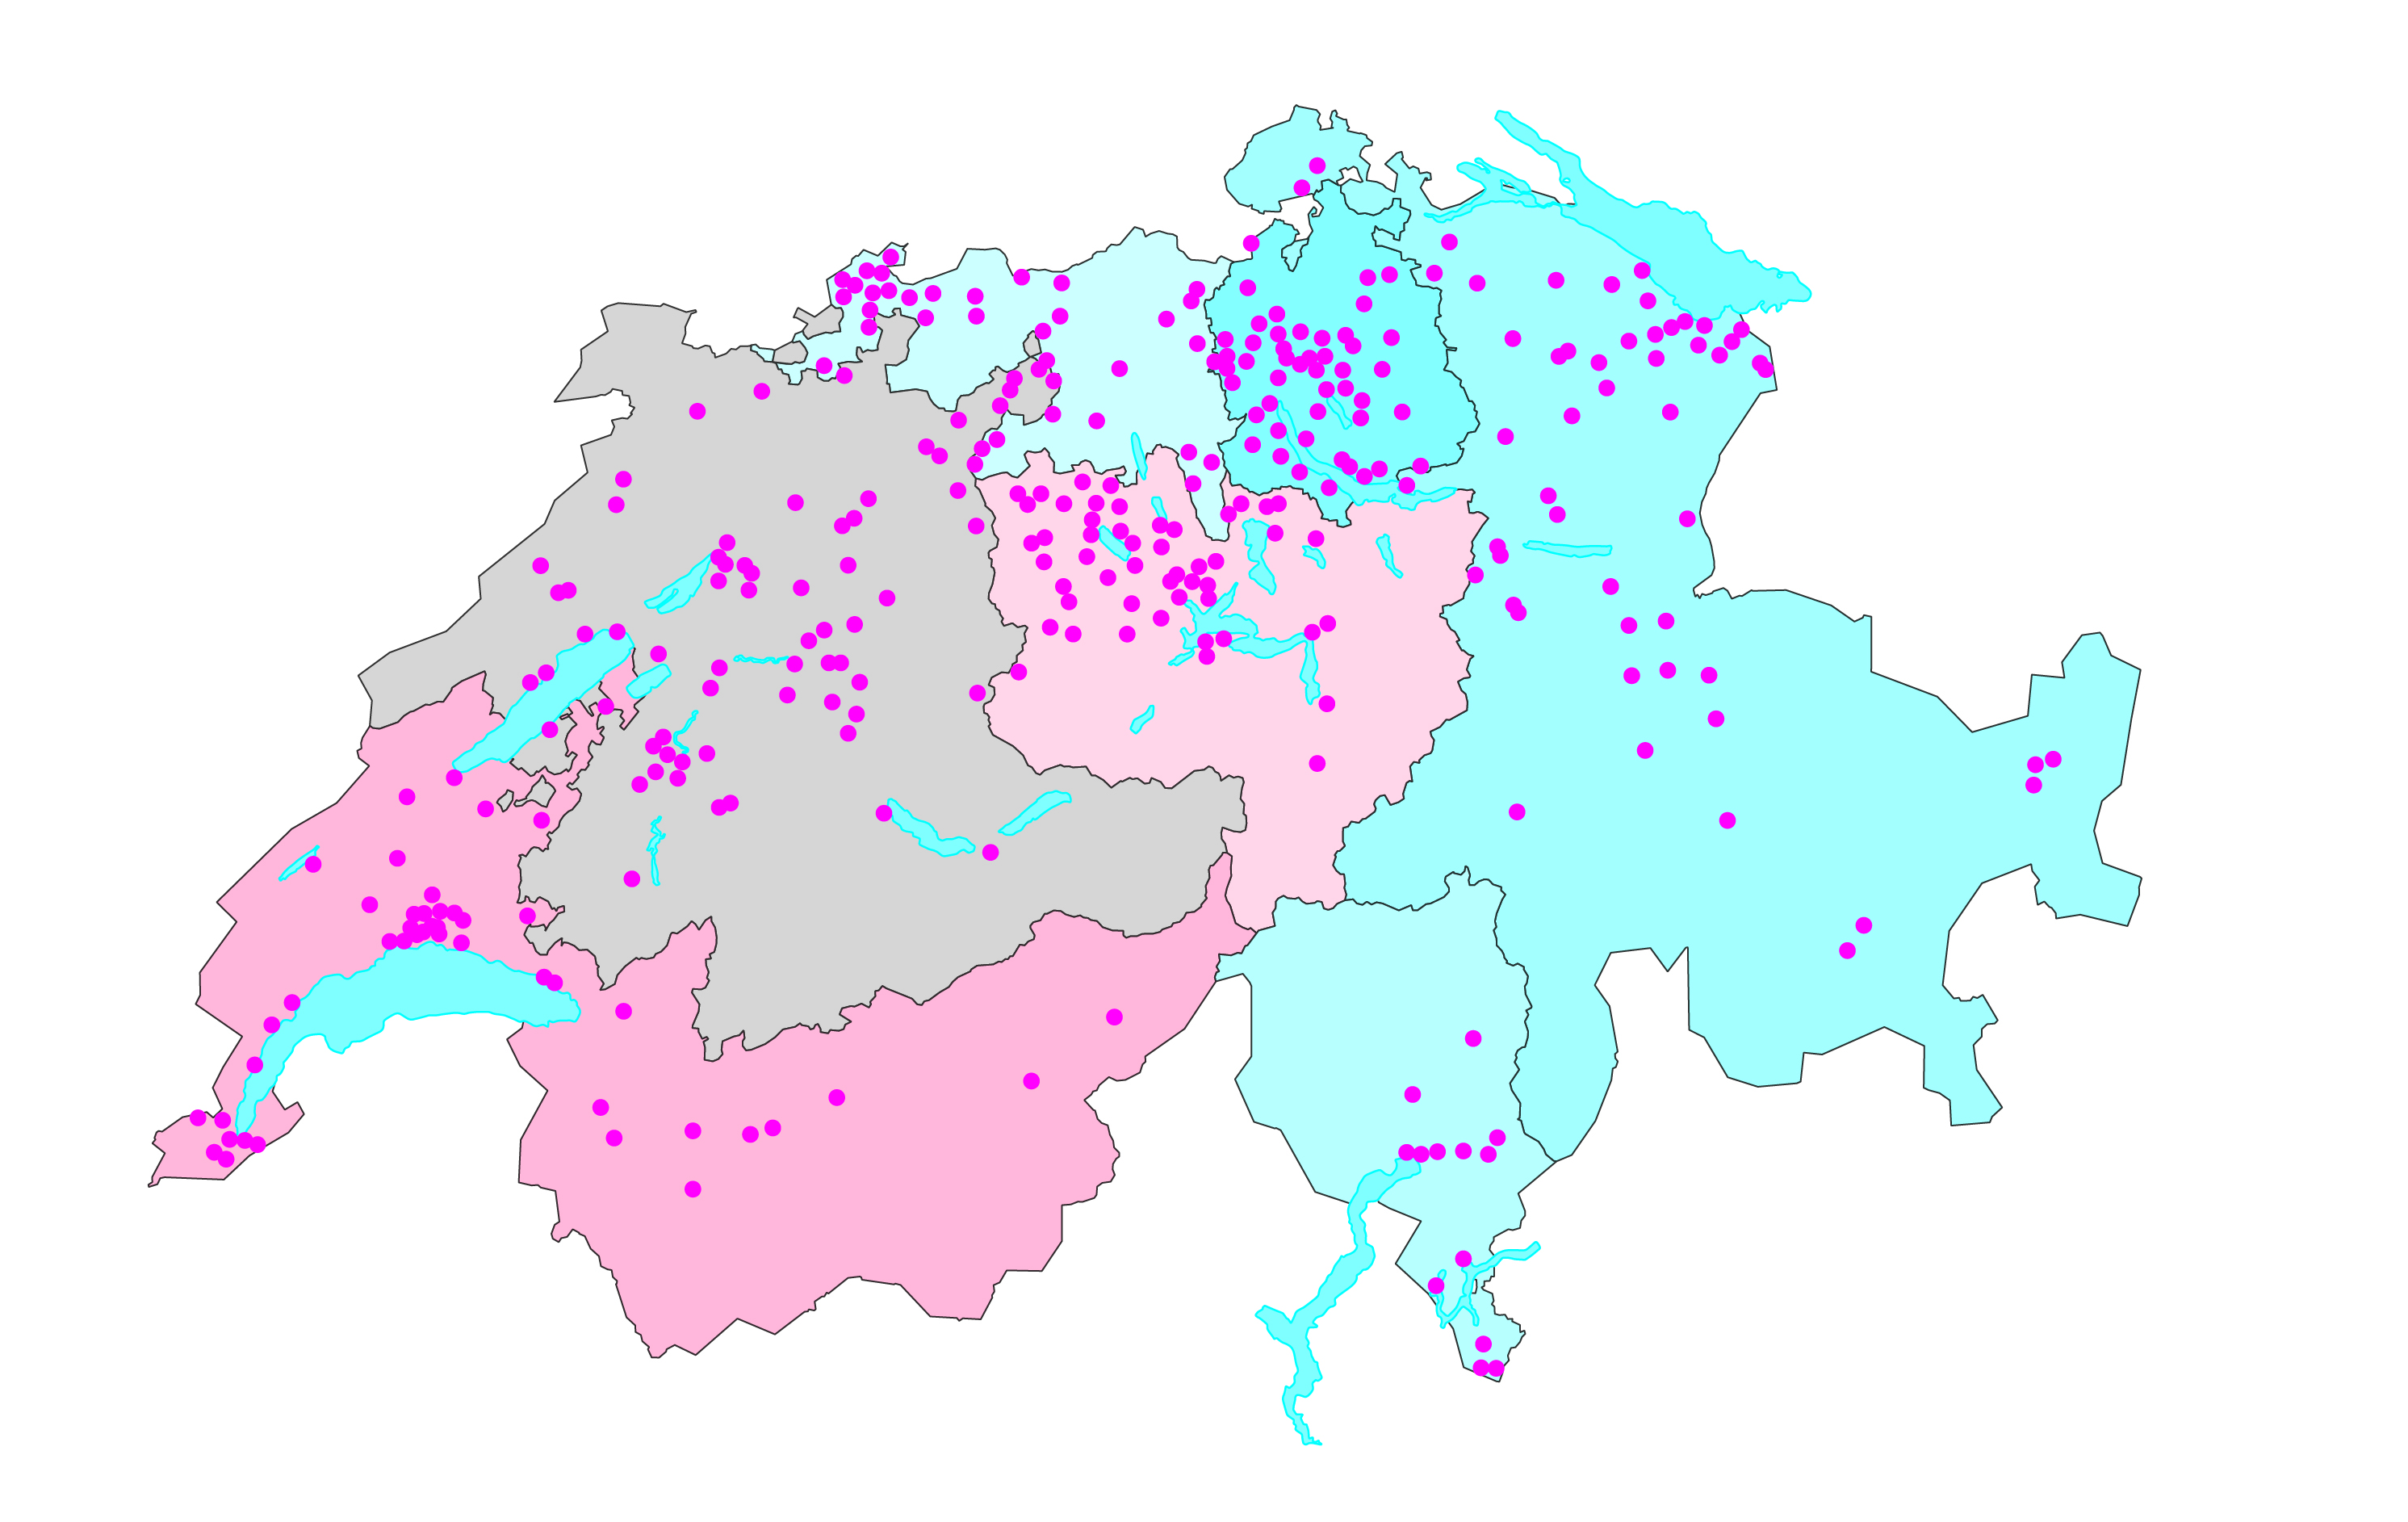
Le projet n’a pas de conséquence directe pour les cantons et les communes, pas plus que pour les centres urbains, les agglomérations ou les régions de montagne. Par contre, il aura un impact indirect positif sur les régions dont le besoin en logements à loyer ou à prix modérés est avéré et dans lesquelles les maîtres d’ouvrage d’utilité publique sont actifs et cofinancent des logements au moyen d’emprunts de la CCL. Comme le montre la carte ci-dessous, on trouve des biens-fonds des maîtres d’ouvrage d’utilité publique financés par le biais de la CCL sur l’ensemble du territoire suisse. Ils sont en augmentation dans les régions de montagne ces derniers temps, même s’ils sont particulièrement concentrés dans les grandes régions de Zurich, Lucerne et de Bâle ainsi que sur l’Arc lémanique. Ces cantons, villes et communes bénéficient du soutien apporté par la Confédération dans le domaine de la construction de logements d’utilité publique, et il convient de s’attendre à ce que ce renfort, qui rend possibles des loyers plus bas, ait aussi un effet positif sur leurs dépenses en matière d’aides sociales.
Graphique 1
Communes comptant des immeubles avec financements CCL (fin 2024)
Source: CCL
8.3 Conséquences économiques
8.3.1 Conséquences pour l’économie dans son ensemble
Le cautionnement des emprunts obligataires de la CCL est un instrument efficace et avantageux de l’aide au logement. En poursuivant la politique adoptée en la matière, la Confédération permettra à plusieurs centaines de maîtres d’ouvrage d’utilité publique de continuer à financer de manière avantageuse une part non négligeable de leur parc immobilier. La sécurité en matière de planification s’en trouvera accrue, les risques liés à la variation des taux d’intérêt diminueront et la stabilité des loyers d’un grand nombre de logements sera renforcée. Ne plus cautionner les emprunts de la CCL entraînerait une hausse des loyers des immeubles concernés. Rien que pour les ménages occupant les 38 060 logements actuellement cofinancés par le biais de la CCL, la disparition de ces financements entraînerait une hausse des coûts de logement de quelque 60 millions de francs par année en tout, ce qui représenterait un montant annuel moyen de 1600 francs par logement financé grâce aux emprunts de la CCL.
L’activité de la CCL n’entraîne pas de distorsion de la concurrence, ni ne contribue à maintenir des structures indésirables sur le marché du crédit. S’élevant à 0,34 % de l’ensemble des prêts hypothécaires octroyés par les banques en Suisse, la part qu’elle représente sur le marché est trop modeste pour cela. Pour la même raison, elle n’entraîne pratiquement pas d’effet d’éviction. Toutefois, on ne saurait exclure que de petites banques régionales souffrent de la résiliation de prêts hypothécaires si des maîtres d’ouvrage annulent leur prêt hypothécaire pour se financer avec l’aide de la CCL. En revanche, l’efficacité du marché devient meilleure si les banques, soumises à la concurrence de la CCL, améliorent nettement les offres de financement pour les maîtres d’ouvrage d’utilité publique.
Les logements soutenus par le biais de la CCL doivent satisfaire à des normes énergétiques élevées et aux critères de qualité du Système d’évaluation de logements30. Ils font figure d’exemples pour une construction de logements abordables de qualité, sans obstacles et conformes aux principes du développement durable. S’y ajoute, depuis l’entrée en vigueur de la modification du 15 juin 201231 de la loi du 22 juin 1979 sur l’aménagement du territoire32, la prise en compte de la consommation de surface habitable et de la densité de la population, qui doivent viser une utilisation mesurée du sol en suivant les prescriptions et règlements des maîtres d’ouvrage d’utilité publique, en ajoutant des extensions aux bâtiments existants et en procédant à des démolitions-reconstructions.
8.3.2 Conséquences pour les bénéficiaires de l’aide fédérale
Le cautionnement des emprunts de la CCL contribue non seulement à abaisser les loyers, mais aussi à faciliter l’acquisition de capitaux par les maîtres d’ouvrage d’utilité publique. Ces derniers se voient souvent imposer des conditions d’intérêt moins favorables et des limites de nantissement plus basses sur le marché hypothécaire en raison de leur manque de fonds propres et, par conséquent, de leur moins bonne solvabilité. La garantie de la Confédération leur permet d’opérer sur un pied d’égalité et de bénéficier de prêts à long terme à des taux d’intérêt stables et comparativement avantageux. Les bénéficiaires directs sont donc les bailleurs de logements d’utilité publique. Étant donné que leurs logements sont davantage occupés par des familles, des retraités et, d’une manière générale, des ménages dont le revenu est relativement modeste, l’aide fédérale a un effet indirect sur les groupes de population visés par la politique du logement. Les loyers de ces logements étant fixés sur la base des coûts, ces groupes bénéficient, avant tout dans les lieux où les prix sont élevés, d’un loyer généralement de 10 à 25 % inférieur à celui des logements comparables de bailleurs privés ou institutionnels.
La Statistique du logement d’utilité du public 202433 apporte la confirmation que la plus grande part des logements subventionnés bénéficie effectivement au public cible visé. Dans les logements d’utilité publique, la part des employés sans fonction dirigeante et des personnes sans activité lucrative est supérieure à la moyenne. De même, la plupart des occupants ne sont pas au bénéfice d’une formation postobligatoire. On peut en déduire que la majorité des ménages vivant dans des logements subventionnés disposent de revenus relativement bas.
8.4 Conséquences sociales
Des enquêtes montrent que la part des personnes ayant un faible niveau de formation et disposant de ressources financières modestes est plus importante dans les logements d’utilité publique que dans d’autres secteurs du marché du logement34. Cela permet de lutter contre les phénomènes de ségrégation sociale et d’éviction des groupes de population économiquement plus faibles dans les centres, où les prix des logements sont souvent élevés. En outre, les maîtres d’ouvrage d’utilité publique sont souvent pionniers en matière d’expérimentation de nouvelles formes d’habitat et d’intégration de personnes handicapées ou issues de l’immigration.
8.5 Conséquences environnementales
Le parc de logements d’utilité publique est essentiellement constitué d’immeubles collectifs, étant donné que l’art. 5 OLOG précise que seuls les immeubles d’habitation comptant au moins trois logements bénéficient de l’encouragement, et cela également dans les régions à faible densité de population. La consommation des terrains et l’imperméabilisation des sols sont moins marquées que dans d’autres secteurs du marché du logement. En outre, la surface habitable par habitant étant en moyenne nettement inférieure à celle des autres logements locatifs ou en propriété, les économies d’énergie ainsi réalisées ont un impact positif sur l’environnement. Les maîtres d’ouvrage d’utilité publique mettent davantage l’accent sur la réalisation de zones résidentielles efficaces sur le plan énergétique et durables d’un point de vue environnemental, en association avec de nouveaux concepts de mobilité.
8.6 Autres conséquences
Les conséquences dans d’autres domaines ont été examinées. Aucune conséquence notable ne mérite d’être mentionnée.
9 Aspects juridiques
9.1 Constitutionnalité et légalité
Conformément à l’art. 167 Cst., il appartient à l’Assemblée fédérale de se prononcer sur le présent crédit d’engagement.
L’arrêté fédéral se fonde sur l’art. 43, let. b, LOG, qui prévoit que l’Assemblée fédérale adopte par arrêté fédéral simple les crédits d’engagement destiné à financer des engagements conditionnels au sens de l’art. 34, let. a et b, LOG.
Cet article s’appuie sur l’art. 108 Cst., en vertu duquel la Confédération encourage la construction de logements et l’acquisition d’appartements et de maisons familiales destinés à l’usage personnel de particuliers, ainsi que les activités des maîtres d’ouvrage et des organisations œuvrant à la construction de logements d’utilité publique. Ce faisant, la Confédération prend notamment en considération les intérêts des familles et des personnes âgées, handicapées ou dans le besoin.
9.2 Forme de l’acte à adopter
Conformément aux art. 163, al. 2, Cst. et 25, al. 2, LParl, l’acte à adopter dans le cas présent doit prendre la forme d’un arrêté fédéral simple, non sujet au référendum.
En vertu de l’art. 25, al. 1 et 2, LParl, les arrêtés financiers prennent la forme d’un arrêté fédéral simple. Selon l’art. 163, al. 2, en relation avec l’art. 141, al. 1, let. c, Cst, ils ne sont donc pas sujets au référendum.
9.3 Frein aux dépenses
Afin de limiter les dépenses, l’art. 159, al. 3, let. b, Cst. prévoit que les dispositions relatives aux subventions, ainsi que les crédits d’engagement et les plafonds de dépenses, s’ils entraînent de nouvelles dépenses uniques de plus de 20 millions de francs ou de nouvelles dépenses périodiques de plus de 2 millions de francs, doivent être adoptés à la majorité des membres de chaque conseil. Le crédit d’engagement sollicité excédant ces limites, son adoption est soumise au frein aux dépenses.
9.4 Conformité à la loi sur les subventions
Prévu expressément dans la loi du 5 octobre 1990 sur les subventions35, le cautionnement sert à promouvoir la réalisation de certaines tâches. Dans la mesure où sa conception et sa surveillance sont conformes aux risques, il constitue un instrument d’encouragement plus avantageux que les contributions à fonds perdu ou les prêts remboursables.
Conformément à l’art. 108 Cst., la Confédération soutient les activités des maîtres d’ouvrage et des organisations œuvrant à la construction de logements d’utilité publique. Ce faisant, elle encourage en particulier le logement à loyer ou à prix modérés, en particulier en faveur des ménages à bas revenu et là où la demande est forte. Sur le fond, cette aide est indiquée également eu égard à la situation actuelle sur le marché du logement. Si la Confédération ne cautionnait pas les émissions d’emprunts de la CCL, cette dernière ne bénéficierait plus de taux d’intérêt préférentiels et devrait vraisemblablement renoncer à ses activités. Cet instrument central de l’aide au logement de la Confédération n’entrerait donc plus en ligne de compte, avec les conséquences sur le marché du logement que cela comporterait. Il est judicieux que ce soit la Confédération qui cautionne les emprunts de la CCL étant donné que celle-ci est une coopérative d’envergure nationale et que la Confédération bénéficie, en tant que débiteur, de la notation AAA. Avec le recul que permettent de nombreuses années d’expérience, le rapport coût-utilité de cet instrument peut être qualifié d’extrêmement favorable.
L’utilisation des moyens par la CCL est réglée de manière contractuelle entre la Confédération et la CCL. Les modifications apportées aux statuts de la CCL, aux règlements de l’organisation ou aux critères d’autorisation de recours aux financements CCL doivent être approuvées par l’OFL. Le directeur de l’OFL participe aux séances du comité de la CCL à titre d’assesseur. Il dispose de facto d’un droit de veto. De plus, la Confédération est représentée au sein de la commission d’examen de la CCL. En outre, les immeubles financés par les emprunts de la CCL sont soumis aux limites de coûts prescrites par l’OFL36. Grâce à ces trois leviers, la Confédération peut influer directement sur l’utilisation des moyens. Le pilotage financier du volume d’engagement s’effectue au moyen du crédit d’engagement sollicité dans le cadre du présent projet. De la sorte, l’échelonnement des différentes tranches d’emprunts de la CCL et de leur cautionnement par la Confédération peut être effectué de manière idéale, en adéquation avec la situation du marché du logement et les besoins qui en découlent. Les cautions et les taux d’intérêt préférentiels qui peuvent ainsi être proposés bénéficient intégralement aux maîtres d’ouvrage participant à l’emprunt. Ces derniers supportent les autres éléments de coût lors de l’émission.
La procédure d’octroi de l’aide financière s’avère efficiente, étant donné que le cautionnement des tranches d’emprunts de la CCL, d’un volume annuel de quelque 250 à 350 millions de francs, s’effectue selon des procédures standardisées. L’objectif principal de l’octroi de la subvention est d’obtenir un effet aussi positif que possible sur le marché du logement, sans pour autant contraindre la Confédération à prendre un risque financier trop important.
La validité du crédit d’engagement de 1920 millions de francs est limitée à la fin de 2033. Cette limitation dans le temps donne la possibilité aux Chambres fédérales de se prononcer régulièrement sur l’avenir de l’instrument du cautionnement et sur les montants engagés.
Nouveaux logements et taux de vacance 1980–2025
Source: OFL / OFS
Tension dans le segment inférieur du marché du logement locatif en 2020 (en haut) et en 2025 (en bas)
Source: OFL / meta-sys
Remarque: l’indicateur de pénurie est basé sur la durée d’annonce des logements proposés. Une valeur violette indique un marché tendu, caractérisé par un excédent de demande dans la région. À l’inverse, une valeur verte reflète un excédent d’offre, tandis qu’une valeur grise montre qu’il y a équilibre entre l’offre et la demande. Une valeur violet foncé indique les régions où la pénurie (ou la tension du marché) est particulièrement élevée. Une valeur vert foncé indique à l’inverse un marché particulièrement détendu.
Charge locative moyenne par classe de revenu 2006–2023
Source: OFL / OFS
Remarque: le modèle de pondération a été revu en 2015.
Emprunts de la CCL depuis 2004 (état au 30 juin 2025)
Source: OFL