BBl 2026 1140
Botschaft zur Änderung des Mehrwertsteuergesetzes (Sondersatz für Beherbergungsleistungen)
1 Ausgangslage
Am 1. Januar 1995 trat die Verordnung über die Mehrwertsteuer1 in Kraft, womit die Mehrwertsteuer (MWST) in der Schweiz eingeführt wurde. Artikel 8ter der Übergangsbestimmungen der alten Bundesverfassung sah vor, dass der Bund für bestimmte im Inland erbrachte Tourismusleistungen einen tieferen Mehrwertsteuersatz vorsehen konnte, sofern diese Dienstleistungen in erheblichem Ausmass durch ausländische Gäste konsumiert wurden und die Wettbewerbsfähigkeit es erforderte. Gestützt auf diese Verfassungsbestimmung beschloss die Bundesversammlung im März 1996 einen Sondersatz für Beherbergungsleistungen, der per 1. Oktober 1996 in Kraft trat.2 Gemäss Artikel 130 Absatz 2 der Bundesverfassung (BV)3 kann das Gesetz für die Besteuerung der Beherbergungsleistungen einen Satz zwischen dem reduzierten Satz und dem Normalsatz festlegen. Entsprechend wurde im Mehrwertsteuergesetz vom 2. September 1999 ebenfalls ein Sondersatz vorgesehen. Ursprünglich sollte diese Massnahme bis Ende 2003 befristet werden. Die Massnahme wurde jedoch vom Parlament zuerst bis Ende 2006 und dann bis Ende 2010 verlängert. Der Sondersatz wurde auch in das heute gültige Mehrwertsteuergesetz vom 12. Juni 20094 (MWSTG) überführt, wobei die Geltungsdauer zuerst bis Ende 2013, danach bis Ende 2017 befristet wurde.5 Die letzte Verlängerung der Geltungsdauer des Sondersatzes bis 2027 wurde durch die parlamentarische Initiative 15.410 de Buman vom 11. März 2015 «Mehrwertsteuer. Dauerhafte Verankerung des Sondersatzes für Beherbergungsleistungen» initiiert.6 Vorliegend geht es um die siebte Verlängerung der Geltungsdauer.
Voraussetzung für die Weiterführung des Sondersatzes ist, wie die alte Bundesverfassung dies ausdrücklich festgehalten hatte, die wirtschaftliche Erforderlichkeit. Bei der Einführung wurde diese mit der schwierigen Lage des Tourismussektors in den Neunzigerjahren begründet. Der Sondersatz wurde als vorübergehende Massnahme eingeführt, um die Branche wegen des damaligen Nachfragerückgangs sowie der Mehrbelastung durch die Einführung der MWST zu unterstützen.
Die letzte Verlängerung 2017 wurde insbesondere mit der starken Aufwertung des Schweizer Frankens begründet.7 Auch wurde der Sondersatz stets damit begründet, dass Beherbergungsleistungen in erheblichem Ausmass von Personen ohne Sitz oder Wohnsitz in der Schweiz konsumiert würden. Daher habe die Branche Exportcharakter und müsse, wie Exporte auch, von der MWST befreit werden. Zwar haben Beherbergungsleistungen aus Sicht der Handelsbilanz Exportcharakter. Aus Sicht der MWST greift diese Argumentation aber zu kurz. Exporte werden zwar in der Schweiz von der Steuer befreit, unterliegen aber im Zielstaat einer Einfuhr- oder Konsumsteuer. Umgekehrt werden auch Importe in ihren Heimatstaaten von der MWST befreit, sofern es eine solche gibt, in der Schweiz aber mit der Einfuhrsteuer belegt. Somit werden Exporte sehr wohl besteuert, einfach nicht in der Schweiz. Die MWST ist eine Konsumsteuer. Beherbergungsleistungen werden, im Gegensatz zu Exporten, im Inland konsumiert. Bei Beherbergungsleistungen findet keine Besteuerung im Ausland statt, weil die Leistung im Inland verbraucht wird. Der Sondersatz führt somit nicht zu einer Gleichstellung von Beherbergungsleistungen mit Exporten, sondern zu einer steuerlichen Privilegierung einer Branche.
1.1 Handlungsbedarf und Ziele
Gegenwärtig beträgt der MWST-Normalsatz 8,1 Prozent (Art. 25 Abs. 1 MWSTG). Für Beherbergungsleistungen gilt, befristet bis zum 31. Dezember 2027, ein Sondersatz von 3,8 Prozent (Art. 25 Abs. 4 MWSTG). Das Parlament hat die Motion 24.3635 Friedli «MWST-Sondersatz. Planungssicherheit für den Tourismus» am 7. Mai 2025 an den Bundesrat überwiesen. Die Motion fordert, den Sondersatz für Beherbergungsleistungen über den 31. Dezember 2027 hinaus fortzuführen. Begründet wird dies damit, dass mehr als die Hälfte der Übernachtungsgäste aus dem Ausland kämen. Zudem sei die Tourismusbranche preissensibel und der Sondersatz daher für die internationale Wettbewerbsfähigkeit zentral. Erwähnt wird ausserdem, dass viele europäische Staaten ebenfalls reduzierte Steuersätze für Beherbergungsleistungen kennen würden.
Der Bundesrat beantragte die Ablehnung der Motion. Er ist sich der Bedeutung des Tourismus als wichtigem Wirtschaftszweig und der Beherbergungswirtschaft als Schlüsselbranche innerhalb des Tourismussektors bewusst. Die heutige wirtschaftliche Lage der Branche, die sich in den letzten Jahren durch Rekordzahlen ausgezeichnet hat, kann jedoch nicht mehr mit der Ausgangslage bei Einführung des Sondersatzes verglichen werden (vgl. Ziff. 1.2.1). Zudem wäre die MWST zum Normalsatz von aktuell 8,1 Prozent immer noch tiefer als die reduzierten Steuersätze in den meisten europäischen Staaten. Daher hätte die Schweizer Tourismusbranche selbst bei Einführung des Normalsatzes mehrheitlich noch einen mehrwertsteuerlichen Wettbewerbsvorteil gegenüber Konkurrenten in anderen europäischen Staaten (vgl. Ziff. 3). Zudem würde bei einer Aufhebung des Sondersatzes die Abrechnung der MWST vereinfacht, denn Beherbergungsbetriebe müssten nur noch mit maximal zwei statt drei Steuersätzen abrechnen. Die Fortführung des Sondersatzes wiederum führt ab 2028 zu jährlichen Mindereinnahmen von geschätzt rund 300 Millionen Franken (vgl. Ziff. 6.2).
Der Bundesrat hat am 5. Dezember 2025 die Vernehmlassung zur Umsetzung der vom Parlament überwiesenen Motion 18.3235 Engler vom 15. März 2018 «Mehrwertsteuer-Vereinfachungen bei Packages» eröffnet. Leistungskombinationen, sogenannte «Packages», sollen mehrwertsteuerlich so behandelt werden können wie die überwiegende Leistung, wenn diese mindestens 55 Prozent des Wertes des Packages ausmacht. Unter geltendem Recht braucht es dazu noch mindestens 70 Prozent. Damit soll es insbesondere Hotellerie-Betrieben ermöglicht werden, mehr von der Beherbergung unabhängige Leistungen zum Sondersatz anzubieten und so stärker von diesem profitieren zu können. Würde der Sondersatz wegfallen, wäre diese Motion neu zu beurteilen.
1.2 Geprüfte Alternativen und gewählte Lösung
Der Bundesrat hat einerseits geprüft, ob die Voraussetzungen für eine Beibehaltung des MWST-Sondersatzes auf Beherbergungsleistungen noch gegeben sind. Andererseits hat er geprüft, ob dieser Sondersatz gegebenenfalls neu unbefristet oder auch künftig befristet verankert werden soll. Weiter wurde gemäss Artikel 4 des Unternehmensentlastungsgesetzes vom 29. September 20238 (UEG) geprüft, inwiefern für kleine und mittlere Unternehmen (KMU) vereinfachte oder kostengünstigere Regelungen möglich sind.
1.2.1 Die aktuelle Lage der Beherbergungsbranche
Seit der Einführung des MWST-Sondersatzes auf Beherbergungsleistungen im Jahr 1996 sind die Logiernächte der Hotellerie nach einer Krise in den Nullerjahren, in denen der Schweizer Tourismus die Folgen der Wirtschaftskrise und des starken Schweizerfrankens zu spüren bekam, einer Baisse nach der Aufhebung des Frankenmindestkurses (15. Jan. 2015) und einem temporären Einbruch während der Corona-Pandemie auf einen neuen Höchststand von rund 42,8 Millionen im Jahr 2024 gestiegen. Dies entspricht einer Zunahme von rund 38 Prozent gegenüber 1996, als der Sondersatz eingeführt wurde, und von 8,1 Prozent gegenüber 2019, dem Jahr vor der Corona-Pandemie. Die Parahotellerie verzeichnete im Jahr 2024 einen leichten Rückgang von 1,5 Prozent auf 17,3 Millionen Logiernächte und erreichte damit das Rekordjahr 2023 mit 17,6 Millionen Logiernächten nicht mehr ganz. Gegenüber 2019 entspricht dies jedoch weiterhin einer Zunahme von 3,7 Prozent. Für die drei ersten Quartale 2025 weisen sowohl die Hotellerie (plus 1,9 Prozent) als auch die Parahotellerie (plus 4,5 Prozent) gegenüber dem Vorjahr 2024 wieder ein Wachstum auf.9 Auch die Bruttowertschöpfung sowie die Beschäftigung der Branche haben sich in den letzten Jahren positiv entwickelt.10 Laut BAK Economics soll sich diese positive Entwicklung bis 2027 fortsetzen, mit einer leichten Abschwächung des Wachstums im Jahr 2026 und einer wieder etwas höheren Wachstumsrate im Jahr 2027.11 Die heutige wirtschaftliche Situation ist somit mit der von 1996 nicht mehr vergleichbar. Die Schweizer Tourismusbranche verzeichnet trotz geopolitischen Unsicherheiten Rekordzahlen und der Trend zeigt mittelfristig weiter nach oben.
Ein weiteres zentrales Argument für die Einführung des MWST-Sondersatzes auf Beherbergungsleistungen war der hohe Anteil ausländischer Übernachtungsgäste. Auf diese entfielen damals zwei Drittel aller Logiernächte.12 Die Annahme war, dass ausländische Gäste sensibler auf Preisunterschiede reagieren und ein tieferer Steuersatz somit die internationale Wettbewerbsfähigkeit des Tourismusstandortes Schweiz stärken würde. Heute ist diese Ausgangslage nicht mehr gegeben. Der Anteil ausländischer Gäste in der Hotellerie lag im Jahr 2024 bei rund der Hälfte. Wird neben der Hotellerie auch die Parahotellerie berücksichtigt, so sinkt gemäss Zahlen des Bundesamtes für Statistik (BFS) der Anteil der ausländischen Gäste an allen Logiernächten sogar auf 46 Prozent.13 Damit hat sich das Verhältnis gegenüber 1996 verschoben. Diese Entwicklung ist nicht nur eine kurzfristige Folge der Pandemie, sondern Ausdruck eines strukturellen Wandels im Schweizer Tourismus. Es stellt sich deshalb die Frage, ob eine Massnahme, die primär auf die Preissensibilität der ausländischen Gäste abzielt, heute noch zielführend ist, zumal der Inlandtourismus mittlerweile eine gewichtige Säule der Branche darstellt.
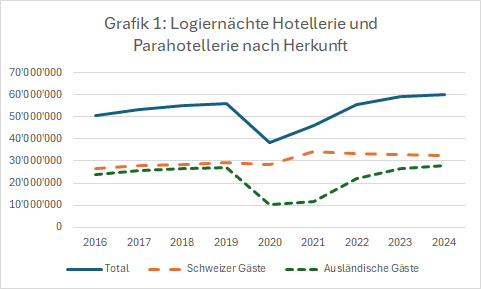
Quelle: www.bfs.admin.ch/bfs/de/home/statistiken/tourismus.html
Insgesamt kommt der Bundesrat zum Schluss, dass der Sondersatz für Beherbergungsleistungen sachlich nicht mehr gerechtfertigt ist. Entsprechend verzichtet er darauf, dem Parlament die Zustimmung zu dieser Vorlage zu beantragen.
1.2.2 Unbefristete oder befristete Fortführung des Sondersatzes
Für eine unbefristete Fortführung spricht die Tatsache, dass der Sondersatz nach seiner Einführung bereits sechsmal verlängert wurde. Die vorliegend umzusetzende Motion 24.3635 wurde überwiesen, obwohl die wirtschaftliche Situation der Branche keine Steuervergünstigung mehr rechtfertigt. Es erscheint fraglich, ob eine erneute Diskussion in einigen Jahren ein anderes Ergebnis bringen würde. Vor diesem Hintergrund würde eine unbefristete Fortführung den Aufwand für das Parlament, den Bundesrat und die Verwaltung, der mit den regelmässigen Verlängerungen verbunden ist, reduzieren. Eine unbefristete Fortführung würde auch die Planungssicherheit der Branche erhöhen.
Der Bundesrat ist aber trotzdem der Ansicht, dass eine Befristung weiterhin sinnvoll ist (vgl. hierzu auch Ziffer 7.4). Als strukturpolitische Massnahme zur Förderung einer einzelnen Branche sollte der Sondersatz regelmässig politisch diskutiert werden. Dies insbesondere auch vor dem Hintergrund der geschätzt rund 300 Millionen Franken Mindereinnahmen, die diese Steuervergünstigung jährlich nach sich zieht (vgl. Ziff. 6.2). Der Bundesrat ist daher der Ansicht, dass der Sondersatz gleich wie die gesamte Befugnis zur Erhebung der MWST bis Ende 2035 befristet werden sollte (vgl. Art. 196 Ziff. 14 Abs. 1 BV). Somit können Kosten und Nutzen eines Sondersatzes für Beherbergungsleistungen im Rahmen der künftigen Finanzordnung erneut diskutiert werden.
1.2.3 Vereinfachte oder kostengünstigere Regelungen für KMU
Gemäss Artikel 4 Absatz 1 Buchstabe a UEG hat der Bundesrat geprüft, inwiefern vereinfachte oder kostengünstigere Regelungen für KMU möglich sind. Der Sondersatz gilt für Unternehmen aller Grössen. Für KMU bis zu einem Umsatz von 5,024 Millionen Franken besteht die Möglichkeit, zur Vereinfachung nach Saldosteuersätzen abzurechnen sowie nur eine einzige Abrechnung pro Jahr zu erstellen. Weitere Vereinfachungen bieten sich nicht an. Eine Fortführung des Sondersatzes behebt die damit verbundenen Abgrenzungsprobleme nicht, zieht allerdings auch keinen Umstellungsaufwand für die Unternehmen nach sich. Würde der Sondersatz auslaufen, bestünden bei der MWST nur noch zwei verschiedene Steuersätze. Dadurch würde die MWST für alle Unternehmen, die mit dem Sondersatz abrechnen, nach einem einmaligen Umstellungsaufwand vereinfacht, wovon insbesondere KMU mit weniger Ressourcen für externe Beratung profitieren dürften.
1.3 Verhältnis zur Legislaturplanung und zur Finanzplanung sowie zu Strategien des Bundesrates
Die Vorlage ist weder in der Botschaft vom 24. Januar 2024 zur Legislaturplanung 2023–202714 noch im Bundesbeschluss vom 6. Juni 2024 über die Legislaturplanung 2023–202715 angekündigt. Die Vorlage geht auf die Motion 24.3635 Friedli vom 13. Juni 2024 zurück, die von den eidgenössischen Räten angenommen wurde. Der Bundesrat beantragte die Ablehnung der Motion (vgl. Ziff. 1.1).
1.4 Erledigung parlamentarischer Vorstösse
Mit der Vorlage wird die Motion 24.3635 Friedli vom 13. Juni 2024 «MWST-Sondersatz. Planungssicherheit für den Tourismus» umgesetzt.
2 Vernehmlassungsverfahren
2.1 Ergebnisse des Vernehmlassungsverfahrens
Am 13. August 2025 beauftragte der Bundesrat das Eidgenössische Finanzdepartement, ein Vernehmlassungsverfahren zur Änderung des Mehrwertsteuergesetzes betreffend den MWST-Sondersatz für Beherbergungsleistungen durchzuführen. Dieses dauerte bis zum 13. November 2025.
Es sind 67 Stellungnahmen eingegangen, wovon 5 ausdrücklich auf eine inhaltliche Stellungnahme verzichtet haben. Geäussert haben sich 26 Kantone, 5 Parteien (Die Mitte, FDP, GLP, SPS, SVP) sowie 31 Verbände und Organisationen.
Die Mehrheit der Vernehmlassungsteilnehmenden (19 Kantone, 3 Parteien, 1 Dachverband der Gemeinden, Städte und Berggebiete, 3 Dachverbände der Wirtschaft, 26 Organisationen) spricht sich für die Verlängerung der Geltungsdauer des MWST-Sondersatzes aus. Begründet wird dies insbesondere mit der hohen wirtschaftlichen Bedeutung des Tourismus und der Beherbergungsbranche für die Schweiz sowie der Sicherung der internationalen Wettbewerbsfähigkeit. Der MWST-Sondersatz wird als zentrales Instrument gesehen, um die strukturellen Nachteile des Hochpreisstandorts Schweiz und die Auswirkungen des starken Frankens abzufedern. Es wird befürchtet, dass eine Abschaffung des MWST-Sondersatzes die Nachfrage nach Beherbergungsleistungen und die gesamte touristische Wertschöpfungskette schwächen könnte. Zudem wird betont, dass fast alle europäischen Länder reduzierte MWST-Sätze für Beherbergungsleistungen kennen, sodass eine Aufhebung den Standort Schweiz benachteiligen würde.
7 Kantone, 2 Parteien und 1 Organisation lehnen eine Verlängerung der Geltungsdauer des Sondersatzes ab. Die Branche verzeichne Rekordzahlen und die wirtschaftliche Erforderlichkeit sei damit nicht mehr gegeben. Als weitere Gründe für die Abschaffung werden die angespannte finanzielle Lage des Bundes, die steuerliche Privilegierung einer einzelnen Branche sowie die mit einer Abschaffung verbundene Vereinfachung des Mehrwertsteuersystems genannt.
17 Kantone, 2 Parteien, 2 Dachverbände der Wirtschaft und 4 Organisationen wollen den Sondersatz gemäss Vernehmlassungsvorlage befristet bis Ende 2035 verlängern. Der Sondersatz stelle eine Privilegierung dar und solle als strukturpolitisches Instrument regelmässig überprüft werden und unter politischer Beobachtung stehen.
2 Kantone, 1 Partei und 7 eingeladene Verbände und Organisationen sowie weitere eingegangene Stellungnahmen von Unterverbänden der Gastronomie und Hotellerie sprechen sich für eine unbefristete Verlängerung der Geltungsdauer des MWST-Sondersatzes aus. Die Tourismusbranche sei dringend auf Planungs- und Rechtssicherheit angewiesen. Ohne solche stabilen Rahmenbedingungen würden langfristige Investitionen erschwert und die Wettbewerbsfähigkeit gegenüber europäischen Ländern, die die Sondersätze dauerhaft anwenden, geschwächt.
2.2 Würdigung der Ergebnisse der Vernehmlassung
Die Ergebnisse der Vernehmlassung zeigen, dass sich die Mehrheit der Parteien, der Kantone, der Verbände und Organisationen für eine Fortführung des MWST-Sondersatzes ausspricht. Die Stimmen, die eine unbefristete Fortführung fordern, stammen überwiegend aus der Gastronomie und Hotellerie. Die befristete Variante ist insgesamt stärker abgestützt. Das Ergebnis der Vernehmlassung bestätigt folglich die vom Bundesrat in der Vernehmlassungsvorlage vorgesehene befristete Fortführung des MWST-Sondersatzes bis Ende 2035, weshalb diese Variante unverändert in die Botschaftsvorlage übernommen wird. Da der Bundesrat jedoch der Ansicht ist, dass die wirtschaftlichen Erfordernisse zur Fortführung des Sondersatzes nicht mehr gegeben sind (vgl. Ziff. 1.2.1), verzichtet er darauf, dem Parlament die Zustimmung zu dieser Vorlage zu beantragen.
3 Rechtsvergleich, insbesondere mit dem europäischen Recht
Die Richtlinie 2006/112/EG des Rates vom 28. November 2006 über das gemeinsame Mehrwertsteuersystem (Mehrwertsteuer-Systemrichtlinie, MwStSystRL)16 schreibt in Titel VIII den EU-Mitgliedstaaten einen Normalsatz von mindestens 15 Prozent vor (Art. 97 Abs. 1 MwStSystRL). Die Anwendung von maximal zwei ermässigten Steuersätzen ist zulässig, aber nicht zwingend (Art. 98 MwStSystRL). Die ermässigten Sätze dürfen nicht weniger als 5 Prozent betragen (Art. 99 MwStSystRL), wobei es jedoch Sonderregelungen gibt, die einzelnen EU-Mitgliedstaaten die Anwendung niedrigerer Sätze erlauben. Die ermässigten Steuersätze sind grundsätzlich nur auf die in Anhang III MwStSystRL explizit genannten Leistungen anwendbar, so auch auf «Beherbergung in Hotels und ähnlichen Einrichtungen, einschliesslich der Beherbergung in Ferienunterkünften, und Vermietung von Campingplätzen und Plätzen für das Abstellen der Wohnwagen» (Anhang III Ziff. 12 MwStSystRL).
Wie die folgende Tabelle zeigt, unterliegen Beherbergungsleistungen per 1. Januar 2026 in allen EU-Mitgliedstaaten, mit Ausnahme von Dänemark und den Niederlanden, einem ermässigten Steuersatz. Ausser in Luxemburg ist der reduzierte Satz für die Beherbergung meist deutlich höher als jener der Schweiz von derzeit 3,8 Prozent. Selbst wenn die Beherbergungsleistungen in der Schweiz nicht mit dem Sondersatz, sondern mit dem Normalsatz von derzeit 8,1 Prozent besteuert würden, wäre die Mehrwertsteuerbelastung der Beherbergungsleistungen in der EU mehrheitlich höher als in der Schweiz. Die Länder mit einem tieferen Satz als 8,1 Prozent sind in der untenstehenden Tabelle grau hinterlegt.
Besteuerung der Beherbergungsleistungen in der EU per 1. Januar 202617
EU-Mitgliedstaat | Normalsatz | Beherbergungssatz |
|---|---|---|
Belgien | 21 | 6 |
Bulgarien | 20 | 9 |
Dänemark | 25 | 25 |
Deutschland | 19 | 7 |
Estland | 24 | 13 |
Finnland | 25,5 | 13,5 |
Frankreich | 20 | 10 |
Griechenland | 24 | 13 |
Irland | 23 | 13,5 |
Italien | 22 | 10 |
Kroatien | 25 | 13 |
Lettland | 21 | 12 |
Litauen | 21 | 121) |
Luxemburg | 16 | 3 |
Malta | 18 | 7 |
Niederlande | 21 | 211) |
Österreich | 20 | 10 |
Polen | 23 | 8 |
Portugal | 23 | 6 |
Rumänien | 21 | 111) |
Schweden | 25 | 12 |
Slowakei | 23 | 5 |
Slowenien | 22 | 9,5 |
Spanien | 21 | 10 |
Tschechien | 21 | 12 |
Ungarn | 27 | 5 |
Zypern | 19 | 9 |
|
In Grossbritannien werden Beherbergungsleistungen wie in Dänemark und den Niederlanden zum Normalsatz besteuert. Dieser beträgt derzeit 20 Prozent. In Belgien wird gegenwärtig eine Erhöhung der Besteuerung von Beherbergungsleistungen von 6 auf 12 Prozent diskutiert.18
Da die Beherbergungsleistungen in Europa mehrheitlich ebenfalls einem Sondersatz unterliegen, handelt es sich bei einer Verlängerung des Sondersatzes nicht um einen «Swiss-Finish» im Sinne von Artikel 4 Absatz 1 Buchstabe b UEG. Auch bei einer Aufhebung des Sondersatzes wären die Voraussetzungen eines «Swiss-Finish» im Sinne von Artikel 4 Absatz 1 Buchstabe b UEG nicht erfüllt. Eine Aufhebung des Sondersatzes hätte, nach einem einmaligen Umstellungsaufwand, administrative Erleichterungen für steuerpflichtige Personen zur Folge, da diese nur noch mit maximal zwei Steuersätzen operieren müssten (vgl. auch Ziff. 6.1).
4 Grundzüge der Vorlage
4.1 Die beantragte Neuregelung
Der geltende MWST-Sondersatz auf Beherbergungsleistungen ist gemäss geltendem Recht bis zum 31. Dezember 2027 befristet (Art. 25 Abs. 4 MWSTG). Danach würden Beherbergungsleistungen dem Normalsatz unterliegen. Die Motion 24.3635 Friedli «MWST-Sondersatz. Planungssicherheit für den Tourismus» fordert, dass die Geltungsdauer des bestehenden Sondersatzes über das Jahr 2027 hinaus verlängert wird.
Der Bundesrat hat in seiner Stellungnahme vom 28. August 2024 zur Motion 24.3635 Friedli zu bedenken gegeben, dass die Voraussetzungen für eine Steuervergünstigung für die Beherbergungsbranche nicht mehr gegeben sind (vgl. Ziff. 1.2.1). Die Motion lässt offen, ob die Geltungsdauer des Sondersatzes unbefristet oder befristet verlängert werden soll. Der Bundesrat schlägt eine Befristung bis Ende 2035 vor. Gemäss Artikel 196 Ziffer 14 Absatz 1 BV ist die Befugnis zur Erhebung der MWST bis Ende 2035 befristet. Spätestens bei der Diskussion über die Verlängerung der MWST als Ganzes soll auch der Sondersatz wieder zur Sprache kommen. Bei diesem Sondersatz handelt es sich um eine strukturpolitische Massnahme zur Förderung einer einzelnen Branche, für die gemäss dem Bundesrat keine wirtschaftliche Notwendigkeit besteht. Eine solche Subventionierung sollte regelmässig politisch diskutiert werden. Dies insbesondere auch vor dem Hintergrund, dass durch diese Steuervergünstigung dem Bund jährlich geschätzt rund 300 Millionen Franken MWST-Einnahmen entgehen (vgl. Ziff. 6.2). Eine Koppelung der Befristung an die Finanzordnung erlaubt die regelmässige Überprüfung dieser Subventionierung.
4.2 Umsetzungsfragen
Eine Gesetzesänderung – sei es eine Verlängerung der Geltungsdauer oder eine Aufhebung des Sondersatzes – erfordert keine Anpassung der Mehrwertsteuerverordnung vom 27. November 200919.
Gemäss Artikel 4 Absatz 1 Buchstabe c UEG hat der Bundesrat geprüft, ob der Voll-zug durch elektronische Mittel weiter vereinfacht werden kann. Bereits jetzt – und unabhängig von der geforderten Weiterführung des Sondersatzes – erfolgt die Ab-rechnung der MWST mit der Eidgenössischen Steuerverwaltung (ESTV) auf elektronischem Weg. Alle Umsätze müssen dabei zum entsprechenden Steuersatz abgerechnet werden. Würde die Sonderregelung am 31. Dezember 2027 enden, müssten Unternehmen, die bis dahin auch mit dem Sondersatz abrechnen, danach bloss mit maximal zwei statt drei Steuersätzen elektronisch abrechnen.
5 Erläuterungen zum Artikel
Art. 25 Abs. 4 zweiter Satz
Der seit 2007 auf Stufe Gesetz bestehende MWST-Sondersatz von 3,8 Prozent auf Beherbergungsleistungen soll mit befristeter Geltungsdauer beibehalten werden. Die damit verbundenen Mindereinnahmen sollen im Rahmen der Verlängerung der Befugnis zur Erhebung der MWST politisch erneut diskutiert werden (vgl. Art. 196 Ziff. 14 Abs. 1 BV). Aus diesem Grund soll die Geltungsdauer des Sondersatzes vorliegend bis zum Ablauf der bestehenden Finanzordnung 202120 am 31. Dezember 2035 verlängert werden. Da die Finanzordnungen in der Regel eine Laufzeit von 15 Jahren haben, könnte die Geltungsdauer dieses Sondersatzes im Rahmen der zukünftig erlassenen Finanzordnung gegebenenfalls entsprechend verlängert werden.
6 Auswirkungen
6.1 Auswirkungen auf die steuerpflichtigen Personen
Rund 8200 oder rund 2 Prozent der mehrwertsteuerpflichtigen Personen haben im Jahr 2024 Beherbergungsleistungen zum Sondersatz abgerechnet.
Eine verlängerte Geltungsdauer des MWST-Sondersatzes auf Beherbergungsleistungen hat zur Folge, dass diese Personen Beherbergungsleistungen weiterhin mit einer Steuervergünstigung anbieten können. Diese Steuervergünstigung können sie in Form von günstigeren Preisen an die Kundschaft weitergeben, was sich positiv auf die Nachfrage auswirken würde.21 Sie können die Steuervergünstigung aber auch für sich behalten und dadurch von einer erhöhten Marge profitieren. In beiden Fällen wirkt sich dies positiv auf die wirtschaftliche Situation der mehrwertsteuerpflichtigen Personen aus. Eine Verlängerung der Geltungsdauer führt zu keinem administrativen Mehraufwand für diese mehrwertsteuerpflichtigen Personen. Es wird der heutige Status quo beibehalten.
Beim Auslaufen der Geltungsdauer des MWST-Sondersatzes würde die Steuervergünstigung auf Beherbergungsleistungen wegfallen. Diese wären dann zum Normalsatz steuerbar. Je nach konjunktureller Lage könnte sich dies negativ auf die wirtschaftliche Situation der betreffenden mehrwertsteuerpflichtigen Person auswirken. Würde der Sondersatz abgeschafft, müssten indes die mehrwertsteuerpflichtigen Personen in der Beherbergungsbranche nur noch mit einem, maximal zwei Steuersätzen abrechnen. Komplexe Abgrenzungsfragen, ob eine Leistung zum Sondersatz oder zum Normalsatz steuerbar ist, würden entfallen. Dies hätte zur Folge, dass der administrative Aufwand nach einem einmaligen Umstellungsaufwand im Vergleich zu heute abnehmen und die Rechtssicherheit erhöht würde.
6.2 Auswirkungen auf den Bund
Eine verlängerte Geltungsdauer des Sondersatzes hat ab 2028 tiefere Einnahmen aus der MWST und somit eine Verschlechterung der finanziellen Perspektiven der Bundesfinanzen zur Folge. Da im Bundeshaushalt ab 2027 bereits ein hoher Bereinigungsbedarf besteht (vgl. Entlastungspaket 202722), müssten die tieferen Einnahmen durch Ausgabenkürzungen oder andere Einnahmen kompensiert werden, damit die Schuldenbremse eingehalten werden könnte.
Die jährlichen Mindereinnahmen bei verlängerter Geltungsdauer, gerechnet auf Basis des derzeit geltenden Normalsatzes von 8,1 Prozent, belaufen sich auf rund 300 Millionen Franken (Schätzung für das Jahr 2028). Würden die Steuersätze in Zukunft erhöht, beispielsweise zur Finanzierung der 13. AHV-Rente, so würden auch bei einer proportionalen Erhöhung die Mindereinahmen im Zusammenhang mit dem Sondersatz weiter steigen. Die Auswirkungen wären insbesondere wegen der viertel- und halbjährlichen Abrechnungsperiode verzögert. So würden sich die Mindereinnahmen im ersten Jahr nur zu rund 70 Prozent und dann ab dem zweiten Jahr vollumfänglich im Budget bemerkbar machen.
Angesichts der Haushaltslage des Bundes sollte sorgfältig abgewogen werden, ob Mindereinnahmen in diesem Ausmass gerechtfertigt sind.
Eine verlängerte Geltungsdauer des Sondersatzes hat keine personellen Auswirkungen auf die ESTV, da der heutige Status quo beibehalten wird. Wie bei den mehrwertsteuerpflichtigen Personen (vgl. Ziff. 6.1) würde eine Aufhebung des Sondersatzes die Abwicklung der MWST im Bereich der Hotellerie und Parahotellerie für die ESTV vereinfachen, da maximal nur noch zwei Steuersätze zur Anwendung kämen. Da nur rund 2 Prozent der steuerpflichtigen Personen von dieser Vereinfachung betroffen wären, hätte dies kaum spürbare personelle Auswirkungen auf die ESTV.
6.3 Auswirkungen auf Kantone und Gemeinden sowie auf urbane Zentren, Agglomerationen und Berggebiete
Die leicht positiven Auswirkungen des MWST-Sondersatzes auf Beherbergungsleistungen auf die Standortattraktivität touristisch geprägter Regionen dürften bei einer verlängerten Geltungsdauer des Sondersatzes weiterhin bestehen bleiben. Regionen mit hoher Tourismusintensität profitieren tendenziell stärker von einer solchen steuerlichen Entlastung. Diese leicht positiven Effekte dürften bei einer Aufhebung des Sondersatzes wegfallen.
6.4 Auswirkungen auf die Volkswirtschaft
Ein weiterhin geltender MWST-Sondersatz auf Beherbergungsleistungen verfestigt bestehende Wettbewerbsverzerrungen zwischen Hotels mit integrierter Gastronomie und selbstständigen Restaurants. Beherbergungsbetriebe, die Pauschalangebote mit Übernachtung und Verpflegung anbieten, können diese unter Einhaltung der Kombinationsregelung (Art. 19 Abs. 2 MWSTG) weiterhin zum Sondersatz versteuern. Ihre mehrwertsteuerliche Begünstigung gegenüber reinen Gastronomiebetrieben, deren Leistungen dem Normalsatz von derzeit 8,1 Prozent unterliegen, bleibt bestehen.
Der weitergeführte MWST-Sondersatz auf Beherbergungsleistungen könnte sich negativ auf die Produktivität der schweizerischen Tourismusbranche auswirken. Der MWST-Sondersatz erhöht den finanziellen Handlungsspielraum der Betriebe und allfällige zusätzliche Mittel könnten unter anderem für Investitionen eingesetzt werden. In welchem Umfang sie tatsächlich in Effizienz- oder Innovationsmassnahmen fliessen, lässt sich jedoch nicht eindeutig bestimmen. Ein dauerhaft gewährter MWST-Sondersatz auf Beherbergungsleistungen könnte Anreize zur Produktivitätssteigerung mindern. Insbesondere in einer Branche, die durch hohe Personalkosten und begrenzte Skaleneffekte geprägt ist, bestünde die Gefahr, dass eine steuerliche Entlastung den Druck zur Modernisierung reduzierte. Dies betrifft etwa die Digitalisierung von Betriebsprozessen, die Automatisierung von Abläufen oder die Weiterentwicklung des Angebots. Dies behindert einen effizienten Einsatz der Produktionsfaktoren und letztlich die gesamtwirtschaftliche Produktivität. Aus wirtschaftspolitischer Sicht stellt sich daher die Frage, ob ein pauschaler Sondersatz langfristig geeignet ist, die Wettbewerbsfähigkeit der Branche zu stärken, oder ob er diese sogar beeinträchtigen könnte.
Bei einer Aufhebung des Sondersatzes für Beherbergungsleistungen dürften die steuerpflichtigen Beherbergungsbetriebe bestrebt sein, die dadurch entstehenden Mehrkosten auf die Kundschaft zu überwälzen. Sollte die Überwälzung aufgrund der Wettbewerbssituation nicht vollumfänglich gelingen, könnte dies in einem geringen Ausmass negative Auswirkungen auf die Arbeitnehmenden in der Tourismusbranche haben, da die erhöhten Kosten die Nachfrage der steuerpflichtigen Personen nach Arbeitskräften reduzieren könnte.
6.5 Auswirkungen auf die privaten Haushalte
Bei einer Verlängerung der Geltungsdauer des Sondersatzes können Beherbergungsleistungen unter der Annahme, dass die Steuervergünstigung an die Kundschaft weitergegeben wird, weiterhin günstiger angeboten werden. Von der Vergünstigung profitieren sowohl in- als auch ausländische Haushalte. Eine Überwälzung der Steuervergünstigung ist umso wahrscheinlicher, je stärker die potenzielle Kundschaft auf niedrigere Preise durch erhöhte Nachfrage reagiert. Stärkerer internationaler Wettbewerb dürfte die Beherbergungsbranche also eher dazu veranlassen, den Steuervorteil in Form von niedrigeren Preisen weiterzugeben.23
Bei einer Nicht-Fortführung des MWST-Sondersatzes auf Beherbergungsleistungen dürften die steuerpflichtigen Beherbergungsbetriebe bestrebt sein, die dadurch entstehenden Mehrkosten auf die Kundschaft zu überwälzen. In Abhängigkeit von der internationalen Wettbewerbssituation dürfte eine vollständige Überwälzung der höheren MWST jedoch nicht immer möglich sein. Je besser die weltwirtschaftliche Lage zum Zeitpunkt der Aufhebung des Sondersatzes ist, desto eher dürfte die Überwälzung der Mehrkosten gelingen.
6.6 Auswirkungen auf die Umwelt
Ein weiterhin geltender Sondersatz auf Beherbergungsleistungen kann nicht nur ökonomische, sondern auch ökologische Implikationen haben. Soweit er touristische Leistungen verbilligt, wirkt er grundsätzlich nachfragesteigernd. Zwar ist der Beitrag des MWST-Sondersatzes auf Beherbergungsleistungen zu diesen Effekten als gering einzustufen, dennoch sollte er im Kontext einer gesamthaften Nachhaltigkeitsstrategie mitbedacht werden.
7 Rechtliche Aspekte
7.1 Verfassungsmässigkeit
Die verfassungsmässige Grundlage für den Sondersatz bildet Artikel 130 BV gemäss dem Bundesbeschluss vom 19. März 200424 über eine neue Finanzordnung, wonach das Gesetz für die Besteuerung der Beherbergungsleistungen einen Satz zwischen dem reduzierten und dem Normalsatz festlegen kann (Art. 130 Abs. 2 BV).
Die Verlängerung der Geltungsdauer des Sondersatzes steht in einem Spannungsfeld zum Grundsatz der Rechtsgleichheit nach Artikel 8 BV und – falls man die Massgeblichkeit des Leistungsfähigkeitsprinzips für die Mehrwertsteuer bejaht – auch nach Artikel 127 Absatz 2 BV. Die Hotellerie profitiert durch den Sondersatz von Steuervorteilen und wird im Vergleich zu anderen Branchen bevorteilt behandelt. Artikel 103 BV ermächtigt den Bund, wirtschaftlich bedrohte Landesgegenden sowie Wirtschaftszweige zu unterstützen, wenn zumutbare Selbsthilfemassnahmen zur Sicherung ihrer Existenz nicht ausreichen. Die Tourismusbranche erzielt seit der Corona-Pandemie wirtschaftliche Rekordergebnisse25, wodurch fraglich ist, ob tatsächlich ein öffentliches Interesse an der Förderung besteht. Ausserdem wirkt die Steuervergünstigung, die der Sondersatz zur Folge hat, undifferenziert. Sie kommt sowohl wirtschaftlich gesunden als auch unterstützungsbedürftigen Tourismusgegenden und Unternehmen zugute. Daher ist der Sondersatz unter dem Verhältnismässigkeitsprinzip nach Artikel 36 BV kaum zu rechtfertigen.
7.2 Vereinbarkeit mit internationalen Verpflichtungen der Schweiz
Die vorliegend geplante Verlängerung der Geltungsdauer des Sondersatzes ist mit den internationalen Verpflichtungen der Schweiz vereinbar.
Da die Schweiz nicht Mitglied der EU ist und die in der EU anwendbare MwStSystRL nicht übernommen hat, hat diese Richtlinie in der Schweiz keine Gültigkeit. Die Schweiz kann ihr Mehrwertsteuerrecht autonom gestalten. Die Bilateralen Verträge zwischen der Schweiz und der EU berühren die MWST nur im Rahmen der Amts- und Rechtshilfe.26 Diese Bestimmungen sind durch diese Vorlage nicht betroffen.
Mit dem am 28. Oktober 199427 zwischen der Schweiz und dem Fürstentum Liechtenstein abgeschlossenen Staatsvertrag betreffend die MWST im Fürstentum Liechtenstein übernimmt das Fürstentum Liechtenstein, das im Übrigen mit der Schweiz ein einziges Zollgebiet bildet, das in der Schweiz geltende Mehrwertsteuerrecht für sein Staatsgebiet. Ziel des Vertrags ist es, eine einheitliche Regelung, Auslegung und Durchsetzung der MWST in beiden Ländern zu gewährleisten. Entsprechend dem Vertrag wird das Fürstentum Liechtenstein sein Mehrwertsteuerrecht dem revidierten schweizerischen Mehrwertsteuergesetz anpassen müssen.
Ausserdem besteht ein am 23. November 196428 zwischen der Schweiz und der Bundesrepublik Deutschland abgeschlossener Vertrag über die Einbeziehung der Gemeinde Büsingen am Hochrhein in das schweizerische Zollgebiet. Nach diesem Staatsvertrag findet in der deutschen Gemeinde Büsingen das schweizerische Mehrwertsteuerrecht Anwendung. Dies bedeutet, dass die Schweiz auch auf dem Gebiet der deutschen Gemeinde Büsingen die MWST auf der Einfuhr und den dort erbrachten Leistungen erhebt. Im Gegenzug beteiligt sich die Schweiz mit einem Anteil aus dem Mehrwertsteuerertrag an den Sonderlasten der Gemeinde Büsingen und ihrer Bevölkerung.
7.3 Erlassform
Mit der Vorlage wird das MWSTG geändert (Art. 25 Abs. 4 MWSTG). Es handelt sich um eine rechtsetzende Bestimmung, die nach Artikel 164 Absatz 1 Buchstabe d BV in der Form des Bundesgesetzes zu erlassen ist. Die Zuständigkeit der Bundesversammlung für den Erlass des Gesetzes ergibt sich aus Artikel 163 Absatz 1 BV (Gesetzgebungskompetenz der Bundesversammlung). Der Erlass unterliegt dem fakultativen Referendum (Art. 141 Abs. 1 Bst. a BV).
7.4 Einhaltung der Grundsätze des Subventionsgesetzes
Der MWST-Sondersatz auf Beherbergungsleistungen stellt eine Steuervergünstigung dar. Steuervergünstigungen gelten als Finanzhilfen und sind somit als Subventionen im Sinne von Artikel 3 Absatz 1 des Subventionsgesetzes vom 5. Oktober 199029 (SuG) zu qualifizieren.
Wie in Ziffer 1.2.1 dargelegt, kommt der Bundesrat zum Schluss, dass der Sondersatz auf Beherbergungsleistungen grundsätzlich keine sachliche Rechtfertigung mehr hat. Die Motion 24.3635 Friedli «MWST-Sondersatz. Planungssicherheit für den Tourismus» wurde jedoch durch das Parlament überwiesen. Durch die verlängerte Geltungsdauer des Sondersatzes werden der Beherbergungsbranche jährlich Steuervergünstigungen in der Höhe von geschätzt rund 300 Millionen Franken gewährt (vgl. Ziff. 6.2). In der vom Bundesrat vorgeschlagenen Umsetzung ist eine bis Ende 2035 befristete Geltung des Sondersatzes vorgesehen. Der MWST-Sondersatz auf Beherbergungsleistungen und die damit verbundenen Mindereinnahmen sollen im Rahmen einer künftigen Finanzordnung, mit der auch die Befugnis zur Erhebung der MWST verlängert werden könnte, erneut politisch diskutiert werden (vgl. Art. 196 Ziff. 14 Abs. 1 BV). Gemäss Artikel 7 Buchstabe g SuG ist auf Finanzhilfen in Form von steuerlichen Vergünstigungen in der Regel zu verzichten. In vorliegendem Fall wird dieser Grundsatz aus Sicht des Bundesrates nicht berücksichtigt.