613.21
Verordnung
über den Finanz- und Lastenausgleich
(FiLaV)
vom 7. November 2007 (Stand am 1. Januar 2024)
Präambel
Der Schweizerische Bundesrat,
gestützt auf das Bundesgesetz vom 3. Oktober 20031 über den Finanz- und
Lastenausgleich (FiLaG),
verordnet:
1. Titel Ressourcenausgleich durch Bund und Kantone
1. Kapitel Ressourcenpotenzial
1. Abschnitt Begriffe
Art. 1 Ressourcenpotenzial und aggregierte Steuerbemessungsgrundlage
Das Ressourcenpotenzial eines Kantons ist in Anhang 1 festgelegt. Es basiert auf der aggregierten Steuerbemessungsgrundlage des Kantons. Diese entspricht der Summe:
der massgebenden Einkommen der natürlichen Personen;
der massgebenden quellenbesteuerten Einkommen;
der massgebenden Vermögen der natürlichen Personen;
2der massgebenden Gewinne der juristischen Personen;
3…
der massgebenden Steuerrepartitionen der direkten Bundessteuer.
Das Ressourcenpotenzial der Schweiz entspricht der Summe der Ressourcenpotenziale aller Kantone.
Art. 2 Referenz- und Bemessungsjahr
Das Referenzjahr des Ressourcenpotenzials ist das Jahr, für welches das Ressourcenpotenzial als Grundlage für den Ressourcenausgleich dient.
Das Ressourcenpotenzial eines Referenzjahres entspricht dem Durchschnitt der aggregierten Steuerbemessungsgrundlage aus drei aufeinander folgenden Jahren (Bemessungsjahre).
Das erste Bemessungsjahr liegt gegenüber dem Referenzjahr um sechs, das letzte um vier Jahre zurück.
Art. 34 Ressourcenpotenzial pro Kopf der Einwohnerinnen und Einwohner
Das Ressourcenpotenzial pro Kopf der Einwohnerinnen und Einwohner ist in Anhang 1 festgelegt. Es entspricht dem Verhältnis zwischen dem Ressourcenpotenzial und dem Durchschnitt der mittleren ständigen und nichtständigen Wohnbevölkerung in den Bemessungsjahren des Ressourcenpotenzials.
Art. 4 Ressourcenindex
Der Ressourcenindex eines Kantons ist in Anhang 1 festgelegt. Er entspricht dem mit Faktor 100 multiplizierten Verhältnis zwischen dem Ressourcenpotenzial pro Kopf der Einwohnerinnen und Einwohner des Kantons und dem Ressourcenpotenzial pro Kopf der Einwohnerinnen und Einwohner der gesamten Schweiz.
…5
Der Ressourcenindex der gesamten Schweiz beträgt 100 Indexpunkte.
Kantone, deren Ressourcenindex den Wert von 100 übersteigt, gelten als ressourcenstark. Die übrigen Kantone gelten als ressourcenschwach.
Art. 5 Standardisierter Steuerertrag und Steuersatz
Der standardisierte Steuerertrag eines Kantons entspricht seinen massgebenden eigenen Ressourcen. Dieser Ertrag ergibt sich aus der Anwendung eines für alle Kantone einheitlichen proportionalen Steuersatzes (standardisierter Steuersatz) auf das Ressourcenpotenzial.6
Der standardisierte Steuerertrag der Schweiz umfasst:7
8die Steuereinnahmen, die alle Kantone und Gemeinden im Durchschnitt der Bemessungsjahre laut Finanzstatistik der öffentlichen Haushalte nach Statistikerhebungsverordnung vom 30. Juni 19939 erzielt haben;
die Anteile der Kantone an den Einnahmen der direkten Bundessteuer gemäss Artikel 196 Absatz 1 des Bundesgesetzes vom 14. Dezember 199010 über die direkte Bundessteuer (DBG) im Durchschnitt der Bemessungsjahre.
Der standardisierte Steuersatz entspricht dem Verhältnis zwischen dem standardisierten Steuerertrag und dem Ressourcenpotenzial der Schweiz.
Der Index der standardisierten Steuererträge pro Einwohnerin und Einwohner entspricht dem Ressourcenindex.
Die Berechnung des standardisierten Steuerertrags sowie der standardisierte Steuersatz sind in Anhang 1 festgelegt.11
2. Abschnitt Massgebende Einkommen der natürlichen Personen
Art. 6 Berechnungsgrundlage für die einzelne natürliche Person
Das massgebende Einkommen einer natürlichen steuerpflichtigen Person entspricht ihrem steuerbaren Einkommen nach DBG12 abzüglich eines einheitlichen Freibetrags.
Der Freibetrag entspricht dem tiefsten steuerbaren Betrag für Ehepaare nach Artikel 36 Absätze 2 und 3 DBG des entsprechenden Bemessungsjahres.13
Ist das steuerbare Einkommen einer steuerpflichtigen Person kleiner als der Freibetrag, so ist ihr massgebendes Einkommen Null.
Art. 7 Berechnungsgrundlage für den Kanton
Das massgebende Einkommen der natürlichen Personen eines Kantons ist in Anhang 2 festgelegt. Es entspricht der Summe der massgebenden Einkommen der im betreffenden Kanton steuerpflichtigen natürlichen Personen gemäss DBG14.
3. Abschnitt Massgebende quellenbesteuerte Einkommen
Art. 8 Berechnungsgrundlage
Das massgebende quellenbesteuerte Einkommen wird aufgrund der jährlichen Erhebung der Bruttolöhne der an der Quelle besteuerten natürlichen Personen und der Anzahl steuerpflichtige Personen gemäss den Artikeln 83 ff. und 91 ff. DBG15 berechnet.
Art. 9 Zusammensetzung
Das massgebende quellenbesteuerte Einkommen eines Kantons ist in Anhang 3 festgelegt. Es setzt sich zusammen aus der Summe der massgebenden quellenbesteuerten Einkommen:
der gebietsansässigen Ausländerinnen und Ausländer gemäss Artikel 83 DBG16;
der ausländischen Verwaltungsrätinnen und Verwaltungsräte gemäss Artikel 93 DBG;
der vollständig besteuerten Grenzgängerinnen und Grenzgänger gemäss Artikel 91 DBG;
der begrenzt besteuerten Grenzgängerinnen und Grenzgänger gemäss Artikel 83 DBG und den Doppelbesteuerungsabkommen mit Österreich, Deutschland, Frankreich und Italien.
Art. 1017 Berechnung
Die massgebenden quellenbesteuerten Einkommen eines Kantons werden nach Anhang 3 berechnet. Die Umrechnung der Bruttolöhne auf das Niveau der ordentlich besteuerten Einkommen erfolgt mittels des Faktors Gamma.
Der Faktor Gamma entspricht dem Verhältnis zwischen dem massgebenden Einkommen der natürlichen Personen der Schweiz und dem Primäreinkommen der privaten Haushalte der Schweiz. Grundlage für die Berechnung ist das Verhältnis im letzten verfügbaren Bemessungsjahr. Der Faktor wird auf drei Kommastellen gerundet.
Der Faktor Gamma wird jeweils für das letzte Bemessungsjahr nach Artikel 2 Absatz 3 neu berechnet. Für die anderen Bemessungsjahre werden die Faktoren Gamma aus dem Vorjahr übernommen.
4. Abschnitt Massgebende Vermögen der natürlichen Personen
Art. 11 Berechnungsgrundlage
Das massgebende Vermögen der natürlichen Personen wird aufgrund der Steuerbemessungsgrundlage für die kantonale Vermögenssteuer berechnet.
In die Berechnung miteinbezogen werden:
das Reinvermögen der unbeschränkt steuerpflichtigen Personen mit Wohnsitz im Kanton, abzüglich des Anteils, welcher anderen Kantonen oder dem Ausland zusteht; und
das Reinvermögen der beschränkt steuerpflichtigen Personen im Liegenschafts- oder Betriebsstättenkanton, einschliesslich der vom Kanton steuerlich erfassten Reinvermögensteile von Personen mit Wohnsitz im Ausland.
Art. 12 Massgebendes Vermögen einer steuerpflichtigen Person
Das massgebende Vermögen einer steuerpflichtigen Person ist das mit dem Gewichtungsfaktor Alpha multiplizierte Reinvermögen der steuerpflichtigen Person.
Ist das Reinvermögen einer steuerpflichtigen Person negativ, so ist das massgebende Vermögen Null.
Art. 1318 Berechnung des Faktors Alpha
Der Faktor Alpha entspricht der steuerlichen Ausschöpfung der Vermögen im Verhältnis zur steuerlichen Ausschöpfung der Einkommen. Grundlage für die Berechnung ist der Durchschnitt dieses Verhältnisses in den letzten verfügbaren sechs Bemessungsjahren. Der Faktor wird auf drei Kommastellen gerundet. Die Berechnung richtet sich nach Anhang 4.
Der Faktor Alpha wird jeweils für das letzte Bemessungsjahr nach Artikel 2 Absatz 3 neu berechnet. Für die anderen Bemessungsjahre werden die Faktoren Alpha aus den jeweiligen Vorjahren übernommen.
Art. 14 Massgebendes Vermögen der natürlichen Personen eines Kantons
Das massgebende Vermögen der natürlichen Personen eines Kantons ist in Anhang 4 festgelegt. Es entspricht der Summe der massgebenden Vermögen der im betreffenden Kanton beschränkt und unbeschränkt steuerpflichtigen natürlichen Personen.
5.
Abschnitt Massgebende Gewinne der juristischen Personen
ohne besonderen Steuerstatus
Art. 15 Berechnung für die einzelne juristische Person
Der massgebende Gewinn einer juristischen Person ohne besonderen Steuerstatus entspricht dem steuerbaren Reingewinn nach Artikel 58 DBG19 abzüglich des Nettoertrags aus Beteiligungen gemäss DBG.
Ist der Nettoertrag aus Beteiligungen grösser als der steuerbare Reingewinn, so ist der massgebende Gewinn null.
Art. 16 Berechnung für den Kanton
Die massgebenden Gewinne der juristischen Personen ohne besonderen Steuerstatus eines Kantons sind in Anhang 5 festgelegt. Sie entsprechen der Summe der massgebenden Gewinne der im Kanton steuerpflichtigen juristischen Personen ohne besonderen Steuerstatus.
6.
Abschnitt Massgebende Gewinne der juristischen Personen
mit besonderem Steuerstatus
Art. 17 Berechnung für die einzelne juristische Person
Der massgebende Gewinn einer juristischen Person mit besonderem Steuerstatus entspricht der Summe:
des steuerbaren Gewinns aus den Einkünften aus der Schweiz gemäss Artikel 28 Absätze 2–4 des Bundesgesetzes vom 14. Dezember 199020 über die Harmonisierung der direkten Steuern der Kantone und Gemeinden (StHG);
des steuerbaren Reingewinns gemäss Artikel 58 DBG21, abzüglich des Nettoertrags aus Beteiligungen gemäss DBG und des steuerbaren Gewinns aus der Schweiz gemäss Buchstabe a, gewichtet mit dem Faktor Beta.
Art. 18 Berechnung für den Kanton
Der massgebende Gewinn der juristischen Personen mit besonderem Steuerstatus eines Kantons ist in Anhang 6 festgelegt. Er entspricht der Summe der massgebenden Gewinne der im Kanton steuerpflichtigen juristischen Personen mit besonderem Steuerstatus.
Art. 19 Berechnung der Faktoren Beta
Es wird für juristische Personen nach Artikel 28 Absätze 2–4 StHG22 je ein Faktor Beta berechnet. Sie sind in Anhang 6 festgelegt.
Die Faktoren Beta sind für alle Kantone gleich.
Die Faktoren Beta gelten für eine Vierjahresperiode des Ressourcenausgleichs. Grundlage sind die Zahlen der Bemessungsjahre der vergangenen Vierjahresperiode des Ressourcenausgleichs.
Die Faktoren Beta entsprechen der Summe aus je einem Basisfaktor und je einem Zuschlagsfaktor.
Für juristische Personen mit besonderem Steuerstatus, die nicht definitiv veranlagt sind, beträgt der Faktor Beta 1, es sei denn, dass provisorische Angaben in gleichwertiger Qualität wie die definitiv veranlagten Angaben geliefert werden können.23
Eine provisorische Angabe ist von gleichwertiger Qualität, wenn im Zeitpunkt, in dem die Daten eines Bemessungsjahres erhoben werden, aufgrund der Steuererklärung die steuerbaren Einkünfte nach Artikel 17 bekannt sind.24
Art. 20 Basis- und Zusatzfaktor
Der Basisfaktor entspricht für:
juristische Personen mit besonderem Steuerstatus gemäss Artikel 28 Absatz 2 StHG25: 0;
juristische Personen mit besonderem Steuerstatus gemäss Artikel 28 Absatz 3 StHG: dem ersten Quartil der steuerbaren Anteile der übrigen Einkünfte aus dem Ausland aller juristischen Personen in der Schweiz, die gemäss Artikel 28 Absatz 3 StHG besteuert werden.
juristische Personen mit besonderem Steuerstatus gemäss Artikel 28 Absatz 4 StHG: dem ersten Quartil der steuerbaren Anteile der übrigen Einkünfte aus dem Ausland aller juristischen Personen in der Schweiz, die gemäss Artikel 28 Absatz 4 StHG besteuert werden.
Die Berechnung der Zuschlagsfaktoren richtet sich nach Anhang 6.
6a. Abschnitt26 Massgebende Gewinne der juristischen Personen unter Berücksichtigung der Gewinne aus Patenten
Art. 20a Berechnung für die einzelne juristische Person
Die Berechnung des massgebenden Gewinns einer juristischen Person basiert auf dem steuerbaren Reingewinn nach Artikel 58 DBG27 abzüglich des Nettoertrags aus Beteiligungen nach DBG. Die Gewinne sind in ordentlich besteuerte Gewinne und Gewinne aus Patenten und vergleichbaren Rechten nach Artikel 24b des Bundesgesetzes vom 14. Dezember 199028 über die Harmonisierung der direkten Steuern der Kantone und Gemeinden (StHG) aufzuteilen.
Im Jahr der erstmaligen ermässigten Besteuerung von Gewinnen aus Patenten und vergleichbaren Rechten werden der Forschungs- und Entwicklungsaufwand nach Artikel 24b Absatz 3 StHG, jedoch ohne einen allfälligen Abzug nach Artikel 25a StHG, berücksichtigt. Dieser Aufwand wird reduziert gewichtet; die Gewichtung ist in Anhang 6a aufgeführt. Die Berechnung erfolgt im ersten Jahr, auch wenn der Kanton die Besteuerung innert fünf Jahren auf andere Weise sicherstellt.
Gewinne aus Patenten und vergleichbaren Rechten werden mit dem Faktor Zeta-2 gewichtet.
Der massgebende Gewinn einer juristischen Person entspricht der mit dem Faktor Zeta-1 gewichteten Summe aus den ordentlich besteuerten Gewinnen nach Absatz 1 und dem Ergebnis der Berechnungen nach den Absätzen 2 und 3.
Ist das Ergebnis der Berechnung negativ, beträgt der massgebende Gewinn Null.
Art. 20b Berechnung der Faktoren Zeta-1 und Zeta-2
Der Faktor Zeta-1 entspricht dem Verhältnis der steuerlichen Ausschöpfung des Gewinns der juristischen Personen zur steuerlichen Ausschöpfung des Einkommens und Vermögens der natürlichen Personen. Grundlage für die Berechnung ist der Durchschnitt dieses Verhältnisses in den letzten verfügbaren sechs Bemessungsjahren. Der Faktor wird auf drei Kommastellen gerundet. Die Berechnung ist in Anhang 6a festgelegt.
Der Faktor Zeta-2 entspricht der durchschnittlichen Ausschöpfung der Gewinne aus Patenten und vergleichbaren Rechten nach Artikel 24b StHG29. Grundlage für die Berechnung sind die Ermässigungen der Kantone im letzten verfügbaren Bemessungsjahr. Der Faktor wird auf drei Kommastellen gerundet. Die Berechnung ist in Anhang 6a festgelegt.
Die Faktoren Zeta-1 und Zeta-2 werden jeweils für das letzte Bemessungsjahr nach Artikel 2 Absatz 3 neu berechnet. Für die anderen Bemessungsjahre werden diese Faktoren aus den jeweiligen Vorjahren übernommen.
Art. 20c Berechnung für den Kanton
Die massgebenden Gewinne der juristischen Personen eines Kantons sind in Anhang 6a festgelegt. Sie entsprechen der Summe der massgebenden Gewinne der im Kanton steuerpflichtigen juristischen Personen.
7. Abschnitt Massgebende Steuerrepartitionen
Art. 21
Die massgebenden Steuerrepartitionen eines Kantons (Anhang 7) entsprechen dem gewichteten Saldo zwischen:
der Summe der Gutschriften der direkten Bundessteuer, die in den Bemessungsjahren in anderen Kantonen zu seinen Gunsten verbucht wurden; und
der Summe der Gutschriften der direkten Bundessteuer, die er in den Bemessungsjahren zugunsten anderer Kantone verbucht hat.
Der Gewichtungsfaktor eines Kantons entspricht dem Verhältnis zwischen der Summe der massgebenden Einkommen und Gewinne des Kantons nach den Abschnitten 2, 3 und 6a und dem Steueraufkommen der direkten Bundessteuer des Kantons in den Bemessungsjahren.30
8. Abschnitt Datenerhebung
Art. 22
Das EFD erlässt Weisungen für die Erhebung und die Lieferung der erforderlichen Daten durch die Kantone sowie für deren Verarbeitung durch die Bundesämter. Es lädt die Kantone und die eidgenössische Finanzkontrolle zur Stellungnahme ein.
2. Kapitel Ausgleichszahlungen
Art. 22a31 Beiträge an die ressourcenschwachen Kantone
Die Progression nach Artikel 3a Absatz 2 Buchstabe b FiLaG wird so festgelegt, dass:
die garantierte Mindestausstattung (Art. 3a Abs. 2 Bst. a FiLaG) mit möglichst wenig finanziellen Mitteln erreicht werden kann;
die Rangfolge der Kantone bezüglich der standardisierten Steuererträge pro Einwohnerin und Einwohner zuzüglich dem Beitrag aus dem Ressourcenausgleich pro Einwohnerin und Einwohner nicht verändert wird.
Die Berechnung der Beiträge an die ressourcenschwachen Kantone richtet sich nach Anhang 7a.
Art. 2332 Leistung des Bundes
Der Bund leistet 60 Prozent der notwendigen Mittel nach Artikel 22a.
Art. 2433 Leistung der ressourcenstarken Kantone
Die Gesamtleistung der ressourcenstarken Kantone entspricht 40 Prozent der notwendigen Mittel nach Artikel 22a.
Der Beitrag pro Einwohnerin und Einwohner eines ressourcenstarken Kantons ist proportional zur Differenz zwischen seinem Ressourcenindex und dem Ressourcenindex der gesamten Schweiz.
Die Berechnung der Beiträge der ressourcenstarken Kantone richtet sich nach Anhang 8.
Art. 25 und 2634
2. Titel Lastenausgleich durch den Bund
1. Kapitel Datengrundlagen
Art. 27 Datengrundlage
Datengrundlage sind Statistiken des Bundes gemäss dem Bundesstatistikgesetz vom 9. Oktober 199235, dem Bundesgesetz vom 26. Juni 199836 über die eidgenössische Volkszählung und den dazugehörigen Verordnungen des jeweils letzten verfügbaren Jahres.
Art. 28 Datenlieferungspflicht
Die Kantone sorgen dafür, dass die Daten zur Verfügung gestellt werden.
Das Eidgenössische Departement des Innern erlässt Weisungen für die Erhebung und Lieferung der Daten durch die Kantone. Es lädt die Kantone zur Stellungnahme ein.
2. Kapitel Geografisch-topografischer Lastenausgleich
1. Abschnitt Massgebende Sonderlasten
Art. 29 Teilindikatoren
Der geografisch-topografische Lastenausgleich basiert auf folgenden vier Teilindikatoren der Kantone:
37Siedlungshöhe: Anteil der ständigen Wohnbevölkerung mit einer Wohnhöhe von über 800 Metern über Meer an der gesamten ständigen Wohnbevölkerung;
Steilheit des Geländes: Höhenmedian der produktiven Fläche gemäss Arealstatistik;
38Siedlungsstruktur: Anteil der ständigen Wohnbevölkerung mit Wohnsitz ausserhalb des Hauptsiedlungsgebietes (Anhang 10) an der gesamten ständigen Wohnbevölkerung;
39geringe Bevölkerungsdichte: Gesamtfläche in Hektaren pro Kopf der ständigen Einwohnerinnen und Einwohner gemäss Arealstatistik.
…40
Art. 30 Lastenindizes und massgebende Sonderlasten
Für jeden Teilindikator werden ein Lastenindex und die massgebenden Sonderlasten der Kantone berechnet.
Der Lastenindex eines Kantons entspricht dem mit dem Faktor 100 multiplizierten Verhältnis zwischen dem Teilindikatorwert des Kantons und dem entsprechenden Teilindikatorwert der gesamten Schweiz. Er wird auf eine Kommastelle gerundet.
Der Lastenindex der gesamten Schweiz beträgt 100 Indexpunkte.
Die massgebenden Sonderlasten eines Kantons entsprechen der gewichteten Differenz zwischen dem Lastenindex des Kantons und dem entsprechenden Lastenindex der gesamten Schweiz. Die Gewichte unterscheiden sich nach dem zu Grunde liegenden Teilindikator und lauten wie folgt:
41für den Teilindikator Siedlungshöhe: ständige Wohnbevölkerung des Kantons mit Wohnhöhe von über 800 Metern über Meer;
für den Teilindikator Steilheit des Geländes: produktive Fläche des Kantons gemäss Arealstatistik;
42für den Teilindikator Siedlungsstruktur: ständige Wohnbevölkerung mit Wohnsitz ausserhalb der Hauptsiedlungsgebiete des Kantons;
43für den Teilindikator geringe Bevölkerungsdichte: ständige Wohnbevölkerung des Kantons.
Ist der Lastenindex eines Kantons kleiner als der Lastenindex der gesamten Schweiz, so sind die massgebenden Sonderlasten des Kantons Null.
…44
2. Abschnitt Ausgleichszahlungen
Art. 3145 Festlegung
Der Ausgleichsbetrag für den geografisch-topografischen Lastenausgleich entspricht dem Ausgleichsbetrag des Vorjahres angepasst gemäss der Veränderungsrate des Landesindexes der Konsumentenpreise gegenüber dem Vorjahresmonat zum Zeitpunkt der Berechnung.
Art. 32 Verwendung
Der Ausgleichsbetrag wird wie folgt verwendet:
ein Drittel für die Abgeltung der massgebenden Sonderlasten aufgrund der Siedlungshöhe;
ein Drittel für die Abgeltung der massgebenden Sonderlasten aufgrund der Steilheit des Geländes;
ein Sechstel für die Abgeltung der massgebenden Sonderlasten aufgrund der Siedlungsstruktur;
46ein Sechstel für die Abgeltung der massgebenden Sonderlasten aufgrund der geringen Bevölkerungsdichte.
Art. 33 Beiträge an die Kantone
Die Beiträge an einen Kanton für die einzelnen Sonderlasten sind proportional zu seinem Anteil an der Summe der entsprechenden Sonderlasten aller Kantone.
Sie sind in Anhang 12 aufgelistet.
3. Kapitel Soziodemografischer Lastenausgleich
1. Abschnitt Massgebende Sonderlasten aufgrund der Bevölkerungsstruktur
Art. 34 Teilindikatoren
Der Ausgleich von soziodemografischen Sonderlasten aufgrund der Bevölkerungsstruktur basiert auf folgenden drei Teilindikatoren der Kantone:
Armut: Anteil der Empfängerinnen und Empfänger von Leistungen der Sozialhilfe im weiteren Sinne an der ständigen Wohnbevölkerung;
Altersstruktur: Anteil der Einwohnerinnen und Einwohner mit einem Alter von 80 Jahren und mehr an der ständigen Wohnbevölkerung;
Ausländerintegration: Anteil der ausländischen Einwohnerinnen und Einwohner, die nicht aus Nachbarstaaten stammen und maximal seit 12 Jahren in der Schweiz leben, an der ständigen Wohnbevölkerung.
Als Leistungen der Sozialhilfe im weiteren Sinn gelten bedarfsorientierte Geldleistungen, sofern sie personen- beziehungsweise haushaltsbezogen gewährt werden und soweit sie in der Statistik der Sozialhilfeempfängerinnen und Sozialhilfeempfänger gemäss Statistikerhebungsverordnung vom 30. Juni 199347 aufgeführt sind. Dazu gehören insbesondere:
wirtschaftliche Sozialhilfe gemäss den kantonalen Sozialhilfegesetzen;
kantonal geregelte Bevorschussung von Alimenten;
Ergänzungsleistungen des Bundes, gewichtet mit dem kantonalen Finanzierungsanteil gemäss Artikel 13 Absatz 1 des Bundesgesetzes vom 6. Oktober 200648 über Ergänzungsleistungen zur Alters-, Hinterlassenen- und Invalidenversicherung;
kantonale Alters- und Invaliditätsbeihilfen;
kantonale Bedarfsleistungen im Zusammenhang mit Arbeitslosigkeit;
kantonale Mutterschaftsbeihilfen sowie Unterhaltszuschüsse an Familien mit Kindern;
kantonale Wohngelder beziehungsweise Wohnkostenzuschüsse.49
Weist eine Leistung der Sozialhilfe im weiteren Sinn einen im gesamtschweizerischen Vergleich tiefen jährlichen Unterstützungsbeitrag pro Kopf der Empfängerinnen und Empfänger auf, so wird die Anzahl der Empfängerinnen und Empfänger dieser Leistung gewichtet. Die Finanzstatistik der Sozialhilfe im weiteren Sinn nach Statistikerhebungsverordnung bildet die Datengrundlage für die Gewichtung.50
Mehrfachbezüge werden einfach gezählt.51
Art. 35 Lastenindex und massgebende Sonderlasten
Die Teilindikatoren der Kantone werden standardisiert und mit Hilfe von Gewichten zu einem Lastenindex zusammengefasst. Die Gewichte werden mit der Hauptkomponentenanalyse festgelegt und jedes Jahr überprüft. Die Berechnung richtet sich nach Anhang 13.
Der Lastenindex eines Kantons wird auf drei Kommastellen gerundet.
Aus dem Lastenindex eines Kantons wird eine Masszahl für die Lasten pro Einwohnerin und Einwohner berechnet. Diese Masszahl entspricht der Differenz zwischen dem Lastenindex des Kantons und dem Lastenindex desjenigen Kantons mit dem tiefsten Indexwert.
Die massgebenden Sonderlasten eines Kantons entsprechen der mit der ständigen Wohnbevölkerung gewichteten Differenz zwischen den Lasten pro Einwohnerin und Einwohner des Kantons und dem entsprechenden Mittelwert der Lasten pro Einwohnerin und Einwohner aller Kantone. Sind die Lasten pro Einwohnerin und Einwohner des Kantons kleiner als der Mittelwert, so sind die massgebenden Sonderlasten des Kantons Null.
…52
2. Abschnitt Massgebende Sonderlasten der Kernstädte
Art. 36 Teilindikatoren
Die Sonderlasten der Kernstädte werden aufgrund folgender drei Teilindikatoren der Gemeinden ausgeglichen:
Gemeindegrösse: ständige Wohnbevölkerung;
Siedlungsdichte: ständige Wohnbevölkerung und Anzahl Beschäftigte im Verhältnis zur produktiven Fläche der Gemeinde;
Beschäftigungsquote: Anzahl Beschäftigte im Verhältnis zur ständigen Wohnbevölkerung der Gemeinde.
Art. 37 Lastenindex und massgebende Sonderlasten
Die Teilindikatoren werden standardisiert und mit Hilfe einer Hauptkomponentenanalyse zu einem Lastenindex zusammengefasst. Der Lastenindex einer Gemeinde entspricht der ersten standardisierten Hauptkomponente der standardisierten Teilindikatoren. Die Berechnung richtet sich nach Anhang 14.
Der Lastenindex eines Kantons entspricht dem gewichteten Mittelwert der Lastenindizes seiner Gemeinden. Als Gewicht dient die ständige Wohnbevölkerung der Gemeinden. Der Lastenindex des Kantons wird auf drei Kommastellen gerundet.
Aus dem Lastenindex eines Kantons wird eine Masszahl für die Lasten pro Einwohnerin und Einwohner des Kantons berechnet. Diese Masszahl entspricht der Differenz zwischen dem Lastenindex des Kantons und dem Lastenindex desjenigen Kantons mit dem tiefsten Indexwert.
Die für einen Kanton massgebenden Sonderlasten der Kernstädte entsprechen der mit der ständigen Wohnbevölkerung gewichteten Differenz zwischen den Lasten pro Einwohnerin und Einwohner des Kantons und dem Mittelwert der Lasten pro Einwohnerin und Einwohner aller Kantone. Sind die Lasten pro Einwohnerin und Einwohner des Kantons kleiner als der Mittelwert der Kantone, so sind die massgebenden Sonderlasten des Kantons Null.
…53
3. Abschnitt Ausgleichszahlungen
Art. 3854 Festlegung
Der Ausgleichsbetrag für den soziodemografischen Lastenausgleich entspricht dem Ausgleichsbetrag des Vorjahres angepasst gemäss der Veränderungsrate des Landesindexes der Konsumentenpreise gegenüber dem Vorjahresmonat zum Zeitpunkt der Berechnung.
Die Erhöhung der Beiträge nach Artikel 9 Absatz 2bis FiLaG wird nicht der Teuerung angepasst.
Art. 39 Verwendung
Der Ausgleichsbetrag wird wie folgt verwendet:
zwei Drittel für die Abgeltung der massgebenden Sonderlasten aufgrund der Bevölkerungsstruktur;
ein Drittel für die Abgeltung der massgebenden Sonderlasten der Kernstädte.
Art. 40 Beiträge an die Kantone
Die Beiträge, die ein Kanton für Sonderlasten aufgrund der Bevölkerungsstruktur und der Kernstädte erhält, sind proportional zu seinem Anteil an der Summe der entsprechenden Sonderlasten aller Kantone.
Die Beiträge an die Kantone sind in Anhang 15 aufgelistet.
3. Titel Qualitätssicherung
Art. 41 Datenkontrolle und Berichterstattung
Das für die Erhebung der Daten zuständige Bundesamt plausibilisiert die Daten.
Stellt es bei den Daten Mängel fest, so weist es die Daten zur Überarbeitung innerhalb einer angemessenen Frist an den betroffenen Kanton zurück.
Anschliessend übermittelt es die Daten der eidgenössischen Finanzverwaltung (EFV) und erstattet Bericht über die Erhebung, Plausibilisierung und Überarbeitung der Daten.
Art. 42 Massnahmen bei ungenügender Datenqualität
Bei fehlerhaften, fehlenden oder nicht weiter verwertbaren Daten zum Ressourcenpotenzial treffen die eidgenössische Steuerverwaltung (ESTV) und die EFV folgende Massnahmen:
Die ESTV korrigiert angemessen qualitativ ungenügende, aber weiterverwertbare Daten.
Bei fehlenden oder nicht weiterverwertbaren Daten schätzt die EFV das Ressourcenpotenzial gemäss Anhang 16.
Bei fehlerhaften, fehlenden oder nicht weiter verwertbaren Daten zu den Lastenindizes nimmt das Bundesamt für Statistik (BFS) in Zusammenarbeit mit der EFV Korrekturen oder Schätzungen vor.
Die Erkenntnisse zur Datenqualität und die getroffenen Massnahmen werden dem betroffenen Kanton und der Konferenz der kantonalen Finanzdirektorinnen und ‑direktoren (FDK) mitgeteilt. Der betroffene Kanton hat Gelegenheit, sich innerhalb einer kurzen Frist zu den vorgenommenen Korrekturen und Schätzungen zu äussern.
Art. 42a55 Nachträgliche Berichtigung von Ausgleichszahlungen
Die Ausgleichszahlungen werden nachträglich berichtigt, wenn der Fehler der Ausgleichszahlungen bei einem Kanton pro Einwohnerin oder Einwohner mindestens 0,17 Prozent des durchschnittlichen Pro-Kopf-Ressourcenpotenzials der Schweiz entspricht (Erheblichkeitsgrenze).56
Für die Berechnung der Erheblichkeitsgrenze ist das Ressourcenpotenzial des vom Fehler betroffenen Referenzjahres massgebend.
Ausgleichszahlungen werden nur für ein Referenzjahr berichtigt, in welchem der Fehler die Erheblichkeitsgrenze erreicht.
Art. 43 Dokumentation
Die Korrekturen der Daten und die Schätzungen sind zu dokumentieren. Die Nachvollziehbarkeit ist sicherzustellen.
Art. 44 Fachgruppe Qualitätssicherung
Das EFD setzt zur Qualitätssicherung der Berechnungsgrundlagen für das Ressourcenpotenzial und die Lastenindizes eine begleitende, zwischen Bund und Kantonen paritätisch zusammengesetzte Fachgruppe ein.
Die Fachgruppe setzt sich zusammen aus:
zwei Vertreterinnen oder Vertretern der EFV;
je einer Vertreterin oder einem Vertreter der ESTV und des BFS;
je zwei Vertreterinnen oder Vertretern der ressourcenstarken und der ressourcenschwachen Kantone.
Von den Vertreterinnen oder Vertretern der Kantone gemäss Absatz 2 Buchstabe c stammen mindestens eine Vertreterin oder ein Vertreter aus einem Kanton mit geografisch-topografischen Sonderlasten und einem Kanton mit soziodemografischen Sonderlasten.
Die eidgenössische Finanzkontrolle ist mit einer Beobachterin oder einem Beobachter in der Fachgruppe vertreten.
Die Sekretärin oder der Sekretär der FDK nimmt als Beobachterin bzw. als Beobachter Einsitz in die Fachgruppe.
Die Fachgruppe wird von einer Vertreterin oder einem Vertreter der Kantone gemäss Absatz 2 Buchstabe c geleitet.
Die EFV führt ihr Sekretariat.
Art. 45 Aufgaben der Fachgruppe
Die Fachgruppe begleitet die zuständigen Bundesstellen bei folgenden Aufgaben:
Kontrolle der Datenerfassung des Ressourcen- und Lastenausgleichs in den Kantonen;
Plausibilisierung und Überarbeitung der Daten;
Korrekturen oder Schätzungen bei fehlerhaften, fehlenden oder nicht weiterverwertbaren Daten.
Die Fachgruppe erstattet dem EFD und den Kantonen jährlich Bericht über ihre Tätigkeit.
4. Titel Wirksamkeitsbericht
Art. 46 Inhalt
Der Wirksamkeitsbericht hat folgenden Inhalt:
Er gibt Auskunft über:
den Vollzug des Finanzausgleichs, insbesondere die Beschaffung der Daten für den Ressourcen- und Lastenausgleich,
die jährliche Volatilität der Beiträge der ressourcenstarken Kantone an den horizontalen Ressourcenausgleich und der Ausgleichszahlungen an die ressourcenschwachen Kantone innerhalb der Berichtsperiode.
Er analysiert, inwieweit die Ziele des Finanz- und Lastenausgleichs in der Berichtsperiode erreicht wurden.
57Er erörtert mögliche Massnahmen, namentlich:
die Anpassung der garantierten Mindestausstattung des Ressourcenausgleichs (Art. 3a Abs. 2 Bst. a FiLaG),
die Anpassung der Dotation des Lastenausgleichs (Art. 9 FiLaG),
die vollständige oder teilweise Aufhebung des Härteausgleichs (Art. 19 Abs. 4 FiLaG).
Er kann Empfehlungen für die Überprüfung der Bemessungsgrundlagen des Ressourcen- und Lastenausgleichs enthalten.
Er enthält zudem in einer gesonderten Darstellung Angaben über die Wirkungen der interkantonalen Zusammenarbeit mit Lastenausgleich gemäss Artikel 18 Absatz 3 in Verbindung mit Artikel 11 FiLaG.
Der Wirksamkeitsbericht stützt sich bei der Beurteilung der Ziele insbesondere auf die Kriterien gemäss Anhang 17 ab und berücksichtigt anerkannte Standards der Evaluation.
Er gibt allfällige abweichende Meinungen innerhalb der paritätischen Fachgruppe wieder.
Art. 47 Datengrundlagen
Für die Überprüfung der Wirksamkeit werden Statistiken des Bundes und der Kantone sowie, soweit zweckmässig, verwaltungsexterne Daten und Analysen herangezogen.
Die Kantone stellen dem Bund die notwendigen Daten zur Verfügung.
Art. 48 Fachgruppe Wirksamkeitsbericht
Eine Fachgruppe, die sich paritätisch aus Vertreterinnen und Vertretern von Bund und Kantonen zusammensetzt, begleitet die Erarbeitung des Wirksamkeitsberichts. Sie äussert sich namentlich zur Auftragsvergabe an externe Gutachterinnen und Gutachter und zur Erarbeitung von Empfehlungen für den Ressourcen-, Lasten- und Härteausgleich.
Die Kantone sorgen für eine ausgewogene Zusammensetzung ihrer Delegation in der Fachgruppe, insbesondere sind die verschiedenen Sprachgruppen, Stadt- und Landregionen sowie die ressourcenstarken und ressourcenschwachen Kantone angemessen zu berücksichtigen.
Das EFD bestimmt die Zusammensetzung der Bundesdelegation, darunter die Vertreterinnen und Vertreter der EFV. Eine Vertreterin oder ein Vertreter der EFV leitet die Fachgruppe.
Das Sekretariat der Fachgruppe wird durch die EFV wahrgenommen.
Art. 4958 Vernehmlassung
Der Wirksamkeitsbericht wird den Kantonen in die Vernehmlassung gegeben.
5. Titel Fälligkeit der Beiträge
Art. 50
Die Beiträge des Ressourcen-, Lasten- und Härteausgleichs sind halbjährlich jeweils am Ende des Halbjahres zu bezahlen.
6. Titel Übergangsbestimmungen
1. Abschnitt …
Art. 51–5359
Art. 5460
2. Abschnitt Härteausgleich
Art. 55 Globalbilanz
Grundlage für die Ausgleichszahlungen des Härteausgleichs ist die Globalbilanz der Neugestaltung des Finanzausgleichs und der Aufgabenteilung zwischen Bund und Kantonen (NFA).
Die Globalbilanz der NFA zeigt die geschätzte finanzielle Nettobelastung oder Nettoentlastung des Bundes und der Kantone, die sich im Durchschnitt der Jahre 2004 und 2005 ergibt gemäss:
dem Bundesbeschluss vom 3. Oktober 200361 zur Neugestaltung des Finanzausgleichs und der Aufgabenteilung zwischen Bund und Kantonen;
dem Bundesgesetz vom 6. Oktober 200662 über die Schaffung und die Änderungen von Erlassen zur Neugestaltung des Finanzausgleichs und der Aufgabenteilung zwischen Bund und Kantonen;
den Artikeln 3–9 und 23 FiLaG.
Art. 56 Beiträge an die Kantone
Mit dem Härteausgleich wird angestrebt, dass in der Globalbilanz jeder Kanton, dessen Ressourcenindex im Durchschnitt der Jahre 2004 und 2005 unter dem Wert von 100 liegt, eine finanzielle Nettoentlastung in Prozent des standardisierten Steuerertrags aufweist, die mindestens so gross ist wie der Grenzwert des Kantons.
Der Grenzwert des Kantons ist abhängig von seinem Ressourcenindex im Durchschnitt der Jahre 2004 und 2005 und dem für den Härteausgleich zur Verfügung stehenden Gesamtbetrag. Er berechnet sich nach Anhang 18.
Kantone, deren Ressourcenindex im Durchschnitt der Jahre 2004 und 2005 tiefer ist als 100 Punkte und deren Nettoentlastung in Prozent des standardisierten Steuerertrags in der Globalbilanz tiefer ist als der Grenzwert, erhalten in den Jahren 2008 bis 2015 einen Beitrag in der Höhe der Differenz zwischen der Nettoentlastung und dem Grenzwert (Anhang 18). Die restlichen Kantone erhalten keinen Beitrag.
Ab dem neunten Jahr ab Inkrafttreten der Verordnung reduziert sich der Beitrag um jährlich fünf Prozent des Anfangsbetrags.
Ein Kanton verliert seinen Anspruch auf den Härteausgleich ab dem Referenzjahr, in welchem sein Ressourcenindex auf über 100 Punkte steigt. Die Gesamtsumme des Härteausgleichs reduziert sich entsprechend.
2a. Abschnitt63 Temporäre Abfederungsmassnahmen
Art. 56a
Der Anteil eines berechtigten Kantons an den Mitteln nach Artikel 19c Absatz 2 FiLaG entspricht der Anzahl der Einwohnerinnen und Einwohner des Kantons, dividiert durch die Summe der Einwohnerinnen und Einwohner aller berechtigten Kantone.
Die Ausgleichsbeiträge der Abfederungsmassnahmen richten sich nach Anhang 19.
3. Abschnitt Wirksamkeitsbericht
Art. 5764
Der Wirksamkeitsbericht für die Periode 2020–2025 umfasst eine zusätzliche Darstellung zur Umsetzung des Bundesgesetzes vom 28. September 201865 über die Steuerreform und die AHV-Finanzierung in den Kantonen, namentlich der Instrumente des Abzugs von Forschungs- und Entwicklungsaufwand und des Abzugs für Eigenfinanzierung.
Die Kantone stellen dem Bund die notwendigen Informationen zur Verfügung.
3a. Abschnitt66 Berechnung der massgebenden Gewinne der juristischen Personen
Art. 57a67 Anwendung auf die Bemessungsjahre
Für Bemessungsjahre bis 2019 gelten die Bestimmungen des 1. Titels 1. Kapitel 5. und 6. Abschnitt, für Bemessungsjahre ab 2020 die Bestimmungen des 6a. Abschnitts.
Der Gewichtungsfaktor der Steuerrepartitionen nach Artikel 21 Absatz 2 basiert in den Bemessungsjahren bis 2019 auf den Gewinnen nach dem 1. Titel 1. Kapitel 5. und 6. Abschnitt, ab dem Bemessungsjahr 2020 auf den Gewinnen nach Abschnitt 6a.
Art. 57b Weiteranwendung der Faktoren Beta
Bei Gesellschaften, die ihren besonderen Steuerstatus nach Artikel 28 Absätze 2–4 StHG68 in der bis 31. Dezember 2019 geltenden Fassung verloren haben, werden in den Bemessungsjahren 2020–2024 die Faktoren Beta nach Artikel 23a Absatz 1 FiLaG auf den Gewinnanteil nach Artikel 17 Buchstabe b dieser Verordnung in der bis 31. Dezember 2025 geltenden Fassung angewendet. Dies gilt ebenso für Gesellschaften, die auf ihren Steuerstatus verzichtet haben, für die Bemessungsjahre 2017–2024. Die Gewinnanteile aus den Einkünften aus der Schweiz fliessen zu 100 Prozent in die Bemessungsgrundlage ein.
Die Gewinne, die aufgrund der Reduktion des Volumens nach Artikel 23a Absatz 1 FiLaG nicht mehr der Gewichtung mit den Faktoren Beta unterstehen, werden nach Artikel 20aa dieser Verordnung gewichtet.69
Die Berechnung und die Faktoren Beta für das Referenzjahr 2020 sind in Anhang 6a festgelegt.70
Art. 57c Datenerhebung zur Weiteranwendung der Faktoren Beta
Die Kantone identifizieren die juristischen Personen, für die nach Artikel 57b die Faktoren Beta weiter angewendet werden.
Für den Gewinn dieser juristischen Personen richtet sich die Berechnung des mit dem entsprechenden Faktor Beta multiplizierten Gewinnanteils nach Artikel 57b Absatz 1 nach dem gewichteten Durchschnitt der letzten drei Jahre als juristische Person mit besonderem Steuerstatus.
Der nach Absatz 2 berechnete Gewinnanteil gilt für nicht definitiv veranlagte Gesellschaften in den Bemessungsjahren 2020–2024 als von gleichwertiger Qualität wie definitiv veranlagte Angaben nach Artikel 19 Absätze 5 und 6 in der Fassung vom 1. Januar 201671.72
Ist eine juristische Person mit besonderem Steuerstatus Gegenstand einer Umstrukturierung, so wird die Gewichtung nach Artikel 57b anteilsmässig berücksichtigt.
Art. 57d73 Festlegung der Faktoren Zeta-1 und Zeta-2
Sind für die Berechnung des Faktors Zeta-1 nach Artikel 20b Absatz 1 nicht Daten von sechs Bemessungsjahren verfügbar, so wird der Faktor Zeta-1 mit den Daten der verfügbaren Bemessungsjahre berechnet.
Liegen die Faktoren Zeta-1 und Zeta-2 in den Bemessungsjahren 2020–2026 ausserhalb der nachfolgenden Spannweiten, wird der jeweilige Zeta-Faktor auf den nächstliegenden Wert innerhalb der Spannweite festgelegt. Die Spannweiten betragen:
für den Faktor Zeta-1: zwischen 27,3 und 37,3 Prozent;
für den Faktor Zeta-2: zwischen 27,5 und 37,5 Prozent.
3b. Abschnitt74 Ergänzungsbeiträge
Art. 57e Berechnungsgrundlage
Die Ergänzungsbeiträge nach Artikel 23a Absatz 4 FiLaG werden aufgrund der standardisierten Steuererträge des Referenzjahrs 2023 zuzüglich des Ressourcenausgleichs des jeweiligen Referenzjahrs berechnet.
Die Zahlungen werden so auf die ressourcenschwachen Kantone verteilt, dass alle berechtigten Kantone zusammen mit der Summe nach Absatz 1 denselben Wert erreichen. Die Berechnung ist in Anhang 20 festgelegt.
Art. 57f Berücksichtigung der Ergänzungsbeiträge
Die Ergänzungsbeiträge sind nicht Bestandteil der Leistungen des Bundes an den Ressourcenausgleich nach Artikel 4 FiLaG.
Sie werden bei der Berechnung der Mindestausstattung nicht berücksichtigt.
7. Titel Schlussbestimmungen
Art. 58 Aufhebung bisherigen Rechts
Folgende Verordnungen werden aufgehoben:
Verordnung vom 21. Dezember 197375 über die Abstufung der Bundesbeiträge nach der Finanzkraft der Kantone.
Verordnung vom 27. November 198976 über den Finanzausgleich mit dem Kantonsanteil an der direkten Bundessteuer.
Art. 59 Inkrafttreten
Diese Verordnung tritt am 1. Januar 2008 in Kraft.
Ressourcenpotenzial und standardisierter Steuerertrag
(Art. 1–5)
1. Ressourcenpotenzial
Kantonswerte für das Referenzjahr 2024
Kanton | Ressourcenpotenzial | Mittlere ständige und nichtständige | Ressourcenpotenzial | Ressourcenindex |
|---|---|---|---|---|
Zürich | 66 282 603 | 1 540 569 | 43 025 | 121.2 |
Bern | 27 768 683 | 1 043 168 | 26 620 | 75.0 |
Luzern | 13 573 498 | 414 145 | 32 775 | 92.3 |
Uri | 925 732 | 36 918 | 25 075 | 70.6 |
Schwyz | 10 104 117 | 160 525 | 62 944 | 177.3 |
Obwalden | 1 490 413 | 38 183 | 39 033 | 109.9 |
Nidwalden | 2 458 213 | 43 409 | 56 630 | 159.5 |
Glarus | 1 051 280 | 40 847 | 25 737 | 72.5 |
Zug | 12 245 279 | 128 918 | 94 985 | 267.5 |
Freiburg | 8 188 413 | 321 956 | 25 433 | 71.6 |
Solothurn | 7 053 088 | 276 439 | 25 514 | 71.9 |
Basel-Stadt | 10 978 574 | 198 357 | 55 347 | 155.9 |
Basel-Landschaft | 10 139 351 | 290 430 | 34 912 | 98.3 |
Schaffhausen | 2 942 991 | 82 901 | 35 500 | 100.0 |
Appenzell A.Rh. | 1 682 319 | 55 416 | 30 358 | 85.5 |
Appenzell I.Rh. | 600 227 | 16 229 | 36 986 | 104.2 |
St. Gallen | 15 040 548 | 512 156 | 29 367 | 82.7 |
Graubünden | 6 319 603 | 205 848 | 30 700 | 86.5 |
Aargau | 19 951 648 | 686 825 | 29 049 | 81.8 |
Thurgau | 8 117 240 | 279 920 | 28 998 | 81.7 |
Tessin | 11 585 845 | 355 030 | 32 633 | 91.9 |
Waadt | 28 737 137 | 811 648 | 35 406 | 99.7 |
Wallis | 8 170 361 | 352 781 | 23 160 | 65.2 |
Neuenburg | 4 861 447 | 177 977 | 27 315 | 76.9 |
Genf | 25 097 699 | 504 889 | 49 709 | 140.0 |
Jura | 1 738 477 | 73 716 | 23 583 | 66.4 |
Total Kantone | 307 104 787 | 8 649 199 | 35 507 | 100.0 |
2. Standardisierter Steuerertrag
Kommentar zur Berechnung
Der standardisierte Steuerertrag der Schweiz entspricht den durchschnittlichen Steuereinnahmen aller Kantone und Gemeinden. Diese bestehen aus dem gesamten Fiskalertrag der Kantone und Gemeinden abzüglich der Debitorenverluste und zuzüglich des Kantonsanteils am Ertrag der direkten Bundessteuer (17 %).
Der standardisierte Steuersatz ist für alle Kantone gleich hoch und basiert auf dem Ressourcenpotenzial und den Steuereinnahmen der Gesamtheit der Kantone.
Wert des standardisierten Steuersatzes für das Referenzjahr 2024
Standardisierter Steuersatz für das Referenzjahr 2024 = 27,0 %
Massgebendes Einkommen der natürlichen Personen
(Art. 7)
Kantonswerte für das Referenzjahr 2024
Kanton | Massgebendes Einkommen |
|---|---|
Zürich | 42 807 298 |
Bern | 18 924 223 |
Luzern | 8 471 054 |
Uri | 616 051 |
Schwyz | 6 409 002 |
Obwalden | 971 821 |
Nidwalden | 1 386 601 |
Glarus | 674 031 |
Zug | 6 085 714 |
Freiburg | 5 824 996 |
Solothurn | 5 322 016 |
Basel-Stadt | 5 522 288 |
Basel-Landschaft | 7 447 618 |
Schaffhausen | 1 544 259 |
Appenzell A.Rh. | 1 109 802 |
Appenzell I.Rh. | 368 949 |
St. Gallen | 9 197 600 |
Graubünden | 3 884 014 |
Aargau | 14 334 723 |
Thurgau | 5 445 716 |
Tessin | 7 198 435 |
Waadt | 18 937 854 |
Wallis | 5 737 818 |
Neuenburg | 3 055 776 |
Genf | 13 853 851 |
Jura | 1 090 763 |
Total Kantone | 196 222 273 |
Massgebendes quellenbesteuertes Einkommen
(Art. 9 und 10)
1. Definition der Variablen und Parameter
BQA Bruttoeinkommen der gebietsansässigen Ausländerinnen und Ausländer und der ausländischen Verwaltungsrätinnen und Verwaltungsräte
BQB Bruttoeinkommen der vollständig besteuerten Grenzgängerinnen und Grenzgänger
BQC Bruttoeinkommen der begrenzt besteuerten Grenzgängerinnen und Grenzgänger aus Österreich
BQD Bruttoeinkommen der begrenzt besteuerten Grenzgängerinnen und Grenzgänger aus Deutschland
BQE Bruttoeinkommen der begrenzt besteuerten Grenzgängerinnen und Grenzgänger aus Frankreich mit Besteuerung durch den Kanton Genf
BQF Bruttoeinkommen der begrenzt besteuerten Grenzgängerinnen und Grenzgänger aus Frankreich mit Besteuerung durch Frankreich
BQG Bruttoeinkommen der begrenzt besteuerten Grenzgängerinnen und Grenzgänger aus Italien
TC Anteil des Österreich zustehenden Fiskalausgleichs gemäss DBA-A
TD Maximaler Schweizer Steuersatz auf den Bruttoeinkünften der begrenzt besteuerten Grenzgängerinnen und Grenzgänger aus Deutschland gemäss Artikel 15a DBA-D
TE Anteil der durch den Kanton Genf an Frankreich zurückerstatteten Bruttolohnsumme der begrenzt besteuerten Grenzgängerinnen und Grenzgänger aus Frankreich mit Besteuerung durch den Kanton Genf gemäss Abkommen des Kantons Genf mit Frankreich vom 29.1.1973
TF Maximaler Anteil (Steuersatz) der durch Frankreich zurückerstatteten Bruttolohnsumme der begrenzt besteuerten Grenzgängerinnen und Grenzgänger aus Frankreich mit Besteuerung durch Frankreich gemäss dem Abkommen der Kantone Bern, Solothurn, Basel-Stadt, Basel-Landschaft, Waadt, Wallis und Neuenburg vom 11.4.1983
TG Anteil der an Italien zurückerstatteten Bruttosteuereinnahmen von begrenzt besteuerten Grenzgängerinnen und Grenzgängern aus Italien gemäss Artikel 14a DBA-I und der Vereinbarung der Kantone Graubünden, Tessin und Wallis mit Italien
Letzter verfügbarer standardisierter Steuersatz für das Bemessungsjahr t (d.h. Bemessungsjahr + 3 Jahre)
γ Faktor Gamma: Auf drei Stellen gerundetes Verhältnis zwischen dem massgebenden Einkommen der natürlichen Personen der Schweiz und dem Primäreinkommen der privaten Haushalte der Schweiz in den Bemessungsjahren. Der Faktor Gamma wird jährlich berechnet.
δ Faktor Delta: Faktor, der die Lasten der Grenzgänger berücksichtigt und deren Einkommen BQB, BQC, BQD, BQE, BQF und BQG tiefer gewichtet.
2. Berechnungsformeln
(1) | Massgebendes quellenbesteuertes Einkommen der gebietsansässigen Ausländerinnen und Ausländer und ausländischen Verwaltungsrätinnen und Verwaltungsräte eines Kantons: γ · BQA |
(2) | Massgebendes quellenbesteuertes Einkommen der vollständig besteuerten Grenzgängerinnen und Grenzgänger eines Kantons: γ · δ ·BQB |
(3) | Massgebendes quellenbesteuertes Einkommen der begrenzt besteuerten Grenzgängerinnen und Grenzgänger aus Österreich: 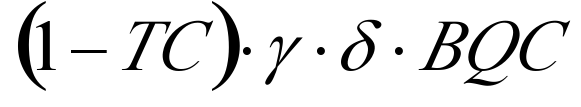 |
(4) | Massgebendes quellenbesteuertes Einkommen der begrenzt besteuerten Grenzgängerinnen und Grenzgänger aus Deutschland:  |
(5) | Massgebendes quellenbesteuertes Einkommen der begrenzt besteuerten Grenzgängerinnen und Grenzgänger aus Frankreich mit Besteuerung durch den Kanton Genf:  |
(6) | Massgebendes quellenbesteuertes Einkommen der begrenzt besteuerten Grenzgängerinnen und Grenzgänger aus Frankreich mit Besteuerung durch Frankreich:  |
(7) | Massgebendes quellenbesteuertes Einkommen der begrenzt besteuerten Grenzgängerinnen und Grenzgänger aus Italien: 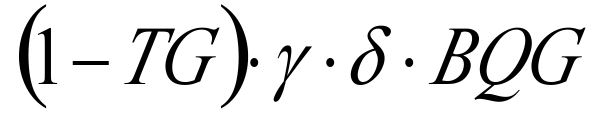 |
3. Parameterwerte für das Referenzjahr 2024
Parameter | Wert |
|---|---|
γ2018 | 0.381 |
γ2019 | 0.385 |
γ2020 | 0.392 |
δ | 0.750 |
SST2021 | 0.259 |
SST2022 | 0.258 |
SST2023 | 0.255 |
TC | 0.125 |
TD | 0.045 |
TE | 0.035 |
TF | 0.045 |
TG | 0.4 |
4. Kommentar zur Berechnung
4.1 Das massgebende quellenbesteuerte Einkommen setzt sich zusammen aus dem Einkommen der gebietsansässigen Ausländerinnen und Ausländer und der ausländischen Verwaltungsrätinnen und Verwaltungsräte (BQA), dem Einkommen der vollständig besteuerten Grenzgängerinnen und Grenzgänger (BQB) sowie dem Einkommen der begrenzt besteuerten Grenzgängerinnen und Grenzgänger (BQC, BQD, BQE, BQF und BQG).
4.2 Erfasst werden die entsprechenden Bruttoeinkommen. Mit dem Faktor γ werden die Bruttoeinkommen in eine mit dem steuerbaren Einkommen vergleichbare Grösse umgerechnet. Bei den gebietsansässigen Ausländerinnen und Ausländern und den ausländischen Verwaltungsrätinnen und Verwaltungsräten ist zur Bestimmung des massgebenden Einkommens lediglich eine Multiplikation der entsprechenden Bruttoeinkommen mit dem Faktor γ erforderlich [Berechnungsformel (1)].
4.3 Zusätzlich zum Faktor γ werden die Bruttolöhne der Grenzgängerinnen und Grenzgänger mit einem Faktor δ von 0,75 gewichtet. Damit fliessen die mit dem Faktor δ gewichteten Bruttolöhne der Grenzgängerinnen und Grenzgänger nur zu 75 Prozent in die Berechnung der massgebenden quellenbesteuerten Einkommen ein. Dies gilt für sämtliche Grenzgänger-Kategorien.
4.3.1 Formel (2), vollständig besteuerte Grenzgängerinnen und Grenzgänger: Das massgebende steuerbare Einkommen beträgt γ ⋅ δ . BQB.
4.4 Mit den Berechnungsformeln (3)–(7) werden die begrenzt besteuerten Grenzgängereinkommen auf der Basis der entsprechenden Doppelbesteuerungsabkommen mit Österreich, Deutschland, Frankreich und Italien umgerechnet.
4.4.1 Formel (3), Grenzgängerinnen und Grenzgänger aus Österreich: Die Bruttoeinkommen werden in der Schweiz besteuert und davon Österreich ein Fiskalausgleich in der Höhe von 12,5 Prozent ihres Steueraufkommens geleistet. Das massgebende steuerbare Einkommen, γ ⋅ δ . BQC, wird um den Österreich zustehenden Anteil, TC, korrigiert.
4.4.2 Formel (4), Grenzgängerinnen und Grenzgänger aus Deutschland: Die Bruttoeinkommen der Grenzgängerinnen und Grenzgänger werden zu einem Satz von maximal 4,5 Prozent besteuert. Der in der Schweiz steuerbare Einkommensanteil wird durch Division des Steuerertrags, TD ⋅ δ . BQD, mit dem entsprechenden standardisierten Steuersatz, SSTt+3, ermittelt.
4.4.3 Formel (5), Grenzgängerinnen und Grenzgänger aus Frankreich in Genf: Die Besteuerung erfolgt in der Schweiz mit einer Rückerstattung an Frankreich von 3,5 Prozent der Bruttolohnsumme. Vom massgebenden steuerbaren Einkommen bei vollständiger Besteuerung durch Genf, γ ⋅ δ . BQE, wird der Anteil abgezogen, der Frankreich abzuliefern ist. Dieser Anteil wird berechnet, indem die an Frankreich abzuliefernde Steuer, TE ⋅ δ . BQE, durch Division mit dem entsprechenden standardisierten Steuersatz, SSTt+3, auf das steuerbare Einkommen hochgerechnet wird.
4.4.4 Formel (6), Grenzgängerinnen und Grenzgänger aus Frankreich (ohne Grenzgängerinnen und Grenzgänger aus Frankreich in Genf): Die Besteuerung erfolgt durch Frankreich, die Schweiz erhält maximal 4,5 Prozent des Bruttoeinkommens. Der in der Schweiz steuerlich ausgeschöpfte Einkommensanteil wird durch Division des Steuerertrags, TF ⋅ δ . BQF, mit dem entsprechenden standardisierten Steuersatz, SSTt+3, ermittelt.
4.4.5 Formel (7), Grenzgängerinnen und Grenzgänger aus Italien: Rückvergütung von 40 Prozent der Steuereinnahmen an Italien. Das massgebende steuerbare Einkommen, γ ⋅ δ . BQG, wird um den Italien zustehenden Anteil, TG, korrigiert.
5. Kantonswerte für das Referenzjahr 2024
Kanton | Massgebende quellenbesteuerte Einkommen |
|---|---|
Zürich | 2 160 107 |
Bern | 668 051 |
Luzern | 334 314 |
Uri | 33 484 |
Schwyz | 171 374 |
Obwalden | 42 087 |
Nidwalden | 46 063 |
Glarus | 48 847 |
Zug | 254 713 |
Freiburg | 268 349 |
Solothurn | 225 005 |
Basel-Stadt | 834 651 |
Basel-Landschaft | 437 653 |
Schaffhausen | 155 579 |
Appenzell A.Rh. | 21 279 |
Appenzell I.Rh. | 9 963 |
St. Gallen | 523 094 |
Graubünden | 443 477 |
Aargau | 785 262 |
Thurgau | 355 947 |
Tessin | 1 166 005 |
Waadt | 1 374 625 |
Wallis | 431 066 |
Neuenburg | 287 351 |
Genf | 2 755 968 |
Jura | 111 329 |
Total Kantone | 13 945 643 |
Massgebendes Vermögen der natürlichen Personen
(Art. 13 und 14)
1. Definition der Variablen und Parameter
Vermögenssteuereinnahmen der Kantone und Gemeinden
Reinvermögen
Einkommenssteuereinnahmen der Kantone und Gemeinden
Quellensteuereinnahmen der Kantone und Gemeinden
Kantonsanteil an der direkten Bundessteuer nach Artikel 196 Absatz 1 DBG77
Einkommenssteuereinnahmen der direkten Bundessteuer
Massgebende Einkommen der natürlichen Personen
Massgebende quellenbesteuerte Einkommen der natürlichen Personen
2. Berechnung des Faktors Alpha
2.1 Der Faktor Alpha nach Artikel 13 wird gemäss folgender Formel berechnet:
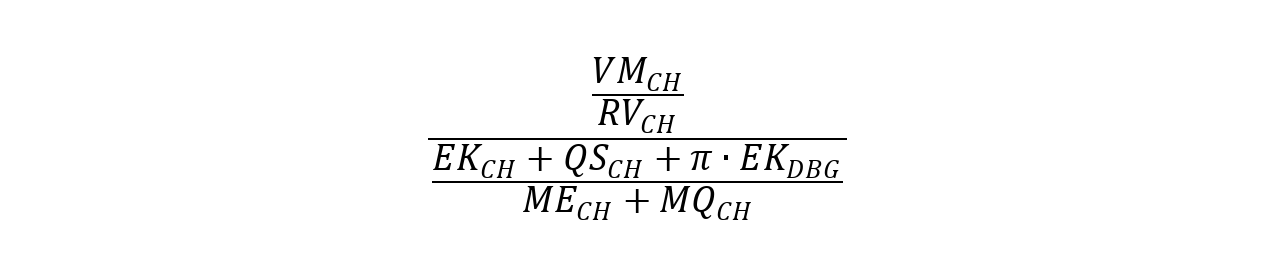
2.2 Der Faktor Alpha wird jährlich berechnet und basiert auf den letzten verfügbaren sechs Bemessungsjahren.
3. Faktor Alpha für die Bemessungsjahre 2018–2020
2018 | 2019 | 2020 | |
|---|---|---|---|
Faktor Alpha | 0.015 | 0.015 | 0.015 |
4. Kommentar zur Berechnung des Faktors Alpha
Der Faktor Alpha berechnet sich, indem die Ausschöpfung der Vermögen durch die Ausschöpfung der Einkommen dividiert wird. Die Ausschöpfung der Vermögen entspricht den gesamten Vermögenssteuereinnahmen der Kantone und Gemeinden dividiert durch die gesamten Reinvermögen der Schweiz. Für die Ausschöpfung der Einkommen werden die gesamten Einkommens- und Quellensteuereinnahmen der Kantone und Gemeinden inklusive dem Kantonsanteil an der direkten Bundessteuer auf Einkommen verwendet und durch die massgebenden Einkommen der natürlichen Personen gemäss Anhang 2 und den massgebenden quellenbesteuerten Einkommen gemäss Anhang 3 dividiert.
5. Kantonswerte für das Referenzjahr 2024
Kanton | Massgebendes Vermögen |
|---|---|
Zürich | 6 808 256 |
Bern | 2 972 653 |
Luzern | 1 588 851 |
Uri | 118 664 |
Schwyz | 2 002 912 |
Obwalden | 235 831 |
Nidwalden | 593 311 |
Glarus | 126 431 |
Zug | 1 269 242 |
Freiburg | 511 650 |
Solothurn | 449 714 |
Basel-Stadt | 1 014 084 |
Basel-Landschaft | 726 751 |
Schaffhausen | 238 810 |
Appenzell A.Rh. | 239 535 |
Appenzell I.Rh. | 104 461 |
St. Gallen | 1 859 931 |
Graubünden | 1 057 076 |
Aargau | 1 987 817 |
Thurgau | 994 216 |
Tessin | 1 209 986 |
Waadt | 2 411 939 |
Wallis | 904 880 |
Neuenburg | 305 994 |
Genf | 2 293 556 |
Jura | 116 119 |
Total Kantone | 32 142 671 |
Massgebende Gewinne der
juristischen Personen ohne besonderen Steuerstatus
(Art. 16)
Kantonswerte für die Bemessungsjahre 2018 und 2019
Nach Artikel 57a Absatz 1 gelten für Bemessungsjahre bis 2019 die Bestimmungen des 1. Titels 1. Kapitel 5. und 6. Abschnitt, für Bemessungsjahre ab 2020 die Bestimmungen des 6a. Abschnitts. Nachfolgende Tabelle enthält die massgebenden Gewinne der juristischen Personen ohne besonderen Steuerstatus für die Bemessungsjahre 2018 und 2019. Die massgebenden Gewinne der juristischen Personen für das Referenzjahr 2024 (Bemessungsjahre 2018–2020) werden in Anhang 6a ausgewiesen.
Kanton | Massgebende Gewinne der juristischen Personen | |
|---|---|---|
2018 | 2019 | |
Zürich | 17 853 573 | 17 150 562 |
Bern | 7 025 131 | 6 723 569 |
Luzern | 3 528 199 | 3 494 293 |
Uri | 210 594 | 196 490 |
Schwyz | 1 553 410 | 1 793 220 |
Obwalden | 277 942 | 281 630 |
Nidwalden | 549 725 | 506 449 |
Glarus | 200 329 | 202 392 |
Zug | 3 376 925 | 3 515 711 |
Freiburg | 1 446 486 | 1 636 853 |
Solothurn | 1 253 999 | 1 247 246 |
Basel-Stadt | 2 811 921 | 4 697 037 |
Basel-Landschaft | 1 322 943 | 1 410 179 |
Schaffhausen | 425 183 | 550 981 |
Appenzell A.Rh. | 380 825 | 371 589 |
Appenzell I.Rh. | 135 906 | 152 018 |
St. Gallen | 4 182 776 | 3 850 521 |
Graubünden | 920 816 | 868 681 |
Aargau | 3 322 451 | 3 380 977 |
Thurgau | 1 495 355 | 1 717 035 |
Tessin | 2 599 792 | 2 188 955 |
Waadt | 4 162 810 | 4 986 300 |
Wallis | 1 221 589 | 1 294 116 |
Neuenburg | 1 055 234 | 1 083 771 |
Genf | 5 184 689 | 5 134 010 |
Jura | 487 032 | 516 233 |
Total Kantone | 66 985 633 | 68 950 817 |
Massgebende Gewinne der juristischen Personen
mit besonderem Steuerstatus
(Art. 18–20)
Zuschlagsfaktoren für die Berechnungen der Faktoren Beta
1. Definition der Variablen und Parameter
π Kantonsanteil an der direkten Bundessteuer gemäss Artikel 196 Absatz 1 DBG78
TDBG Gewinnsteuersatz der direkten Bundessteuer gemäss Artikel 68 DBG
β* Basisfaktor gemäss Artikel 20 Absatz 1
ω Reduktionsfaktor (Entgelt an die Kantone für die Erhebung der direkten Bundessteuer)
SST2019 Standardisierter Steuersatz für das Referenzjahr 2019
2. Berechnung der Zuschlagsfaktoren
Die Zuschlagsfaktoren gemäss Artikel 20 Absatz 2 werden gemäss folgender Formel berechnet:

3. Parameterwerte für Referenzjahre ab 2020
Parameter | Wert |
π | 0.17 |
TDBG | 0.085 |
SST2019 | 0.261 |
ω | 0.5 |
4. Faktoren Beta für Referenzjahre ab 2020
Basisfaktor β* | Zuschlagsfaktor | Faktor β | |
Holdinggesellschaften | 0.0 % | 2.8 % | 2.8 % |
Domizilgesellschaften | 9.9 % | 2.5 % | 12.4 % |
gemischte Gesellschaften | 10.0 % | 2.5 % | 12.5 % |
5. Kommentar zur Berechnung der Zuschlagsfaktoren
Die Faktoren Beta berechnen sich aus einem Basisfaktor β* und einem Zuschlagsfaktor. Der Zuschlagsfaktor berechnet sich wie folgt: In einem ersten Schritt wird der Gewinnsteuersatz der direkten Bundessteuer, TDBG, mit dem Kantonsanteil, π, multipliziert (TDBG · π). Anschliessend erfolgt eine Korrektur um den Teil, der bereits im Basisfaktor enthalten ist (1–β*). Mit einer weiteren Korrektur (1–ϖ) wird dem Umstand Rechnung getragen, dass der Kantonsanteil an der direkten Bundessteuer zumindest teilweise einer Bezugsprovision an die Kantone gleichkommt. In einem letzten Schritt wird dieser bereinigte Steuersatz durch die Division mit dem standardisierten Steuersatz des Jahres 2019, SST2019, auf einen auf die Gewinne anwendbaren Faktor hochgerechnet.
6. Kantonswerte für die Bemessungsjahre 2018 und 2019
Nach Artikel 57a Absatz 1 gelten für Bemessungsjahre bis 2019 die Bestimmungen des 1. Titels 1. Kapitel 5. und 6. Abschnitt, für Bemessungsjahre ab 2020 die Bestimmungen des 6a. Abschnitts. Nachfolgende Tabelle enthält die massgebenden Gewinne der juristischen Personen mit besonderem Steuerstatus für die Bemessungsjahre 2018 und 2019. Die massgebenden Gewinne der juristischen Personen für das Referenzjahr 2024 (Bemessungsjahre 2018–2020) werden in Anhang 6a ausgewiesen.
Kanton | Massgebende Gewinne der juristischen Personen | |
|---|---|---|
2018 | 2019 | |
Zürich | 822 325 | 1 694 879 |
Bern | 226 844 | 413 092 |
Luzern | 345 082 | 713 242 |
Uri | 1 057 | 1 005 |
Schwyz | 180 659 | 227 045 |
Obwalden | 15 580 | 25 919 |
Nidwalden | 31 057 | 35 289 |
Glarus | 37 752 | 44 902 |
Zug | 1 755 699 | 2 423 292 |
Freiburg | 384 056 | 374 020 |
Solothurn | 27 857 | 41 504 |
Basel-Stadt | 527 460 | 967 721 |
Basel-Landschaft | 368 216 | 689 403 |
Schaffhausen | 580 303 | 640 753 |
Appenzell A.Rh. | 25 042 | 21 551 |
Appenzell I.Rh. | 638 | 552 |
St. Gallen | 345 626 | 386 582 |
Graubünden | 106 290 | 91 778 |
Aargau | 115 605 | 39 947 |
Thurgau | 10 782 | 17 797 |
Tessin | 99 948 | 140 314 |
Waadt | 2 798 601 | 2 346 761 |
Wallis | 7 921 | 7 244 |
Neuenburg | 443 248 | 98 567 |
Genf | 1 851 934 | 2 296 165 |
Jura | 6 104 | 26 437 |
Total Kantone | 11 115 685 | 13 765 760 |
Massgebende Gewinne der juristischen Personen
(Art. 20a, 20b und 20c)
1. Definition der Variablen und Parameter
Die Zeta-Faktoren gewichten die Gewinne der juristischen Personen im Ressourcenpotenzial gemäss ihrer steuerlichen Ausschöpfung. Es wird unterschieden zwischen den ordentlich besteuerten Gewinnen, die ausschliesslich mit Zeta-1 gewichtet werden, und den Gewinnen aus Patenten und vergleichbaren Rechten (Boxengewinnen), die reduziert besteuert und deshalb vorab mit Zeta-2 und anschliessend mit Zeta-1 gewichtet werden.
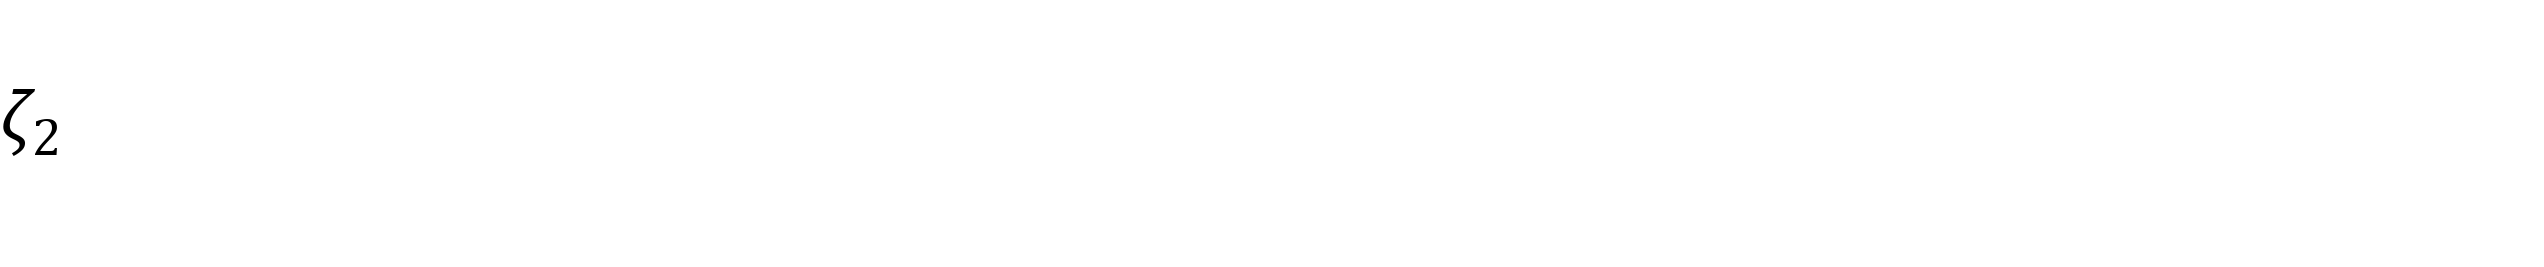
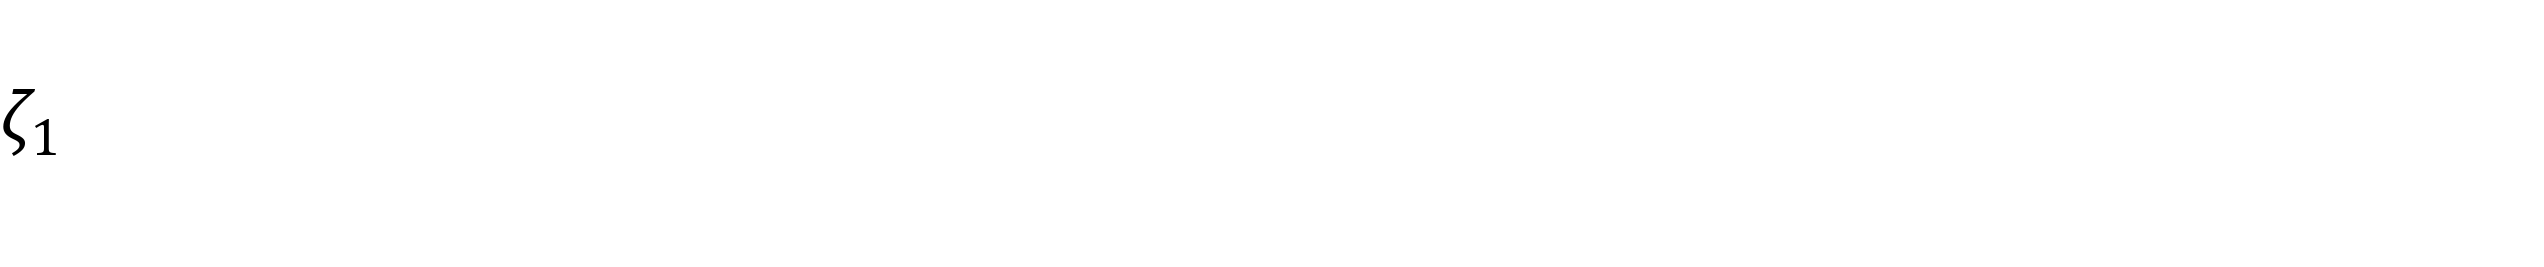 | Gewichtungsfaktor für die Gewinne der juristischen Personen. Entspricht dem Verhältnis der steuerlichen Ausschöpfung der Gewinne der juristischen Personen zur steuerlichen Ausschöpfung der Einkommen und Vermögen der natürlichen Personen. |
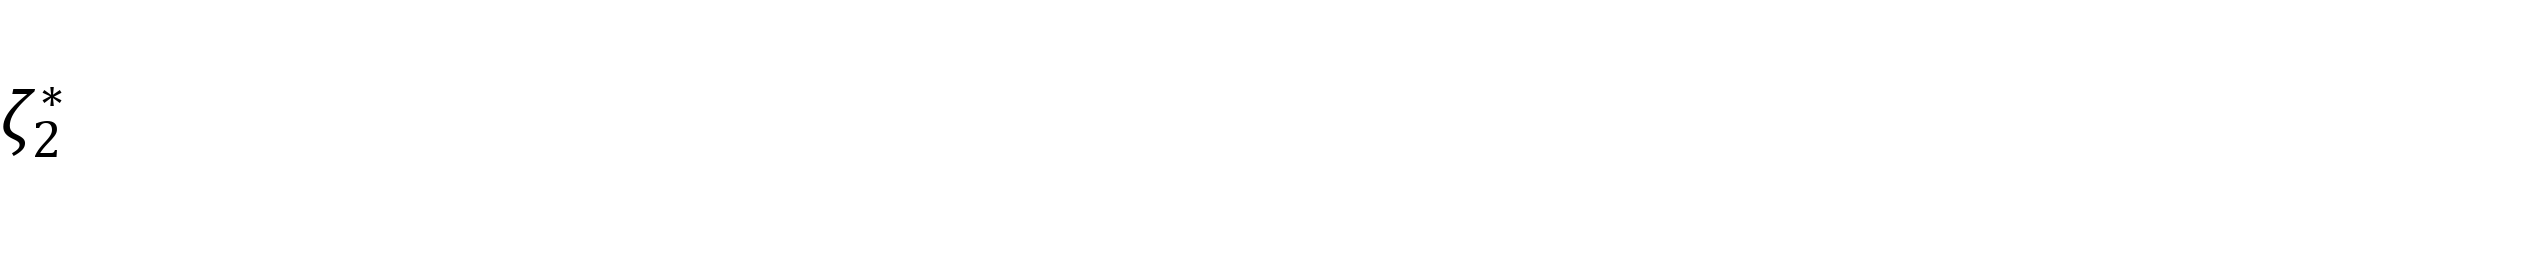
 | Gewichtungsfaktor für die Boxengewinne. Entspricht dem durchschnittlichen steuerbaren Anteil der Boxengewinne nach (statutarischer) Entlastung unter Einbezug des Anteils an der direkten Bundessteuer π. |
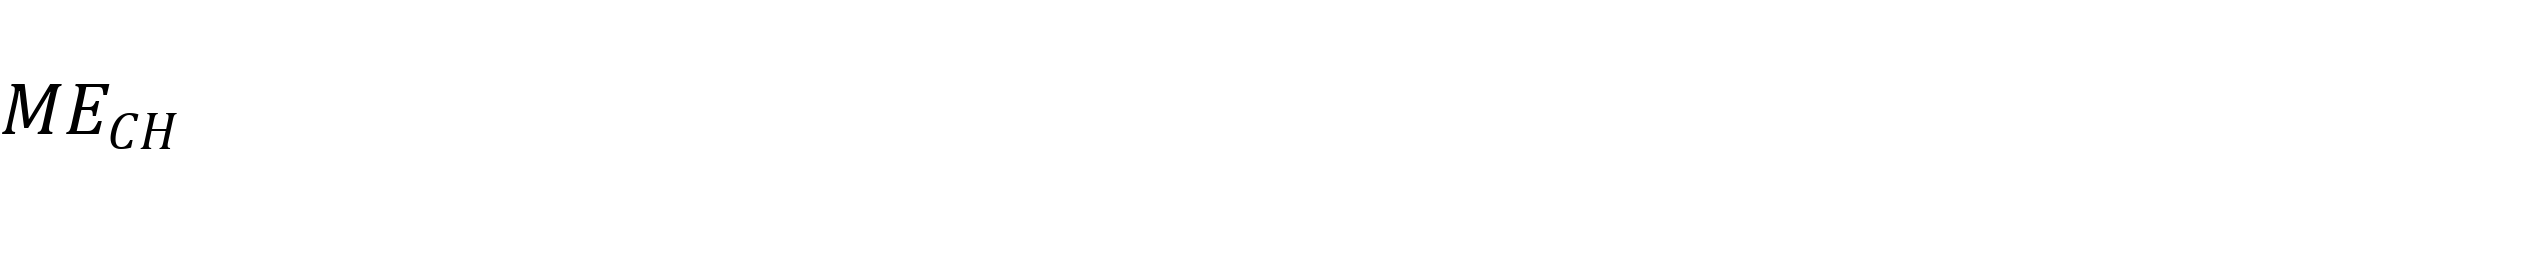
 | Basisfaktor für  . Entspricht dem durchschnittlichen steuerbaren Anteil der Boxengewinne nach (statutarischer) Entlastung. |
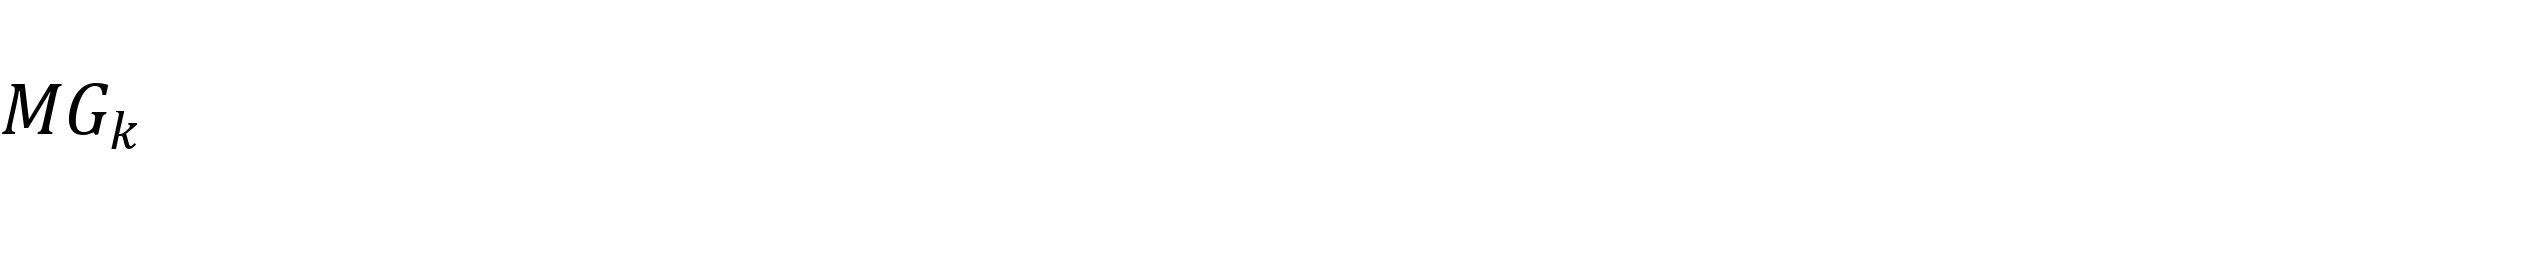 | Massgebende Gewinne des Kantons k |
 | Massgebende Einkommen der natürlichen Personen Total |
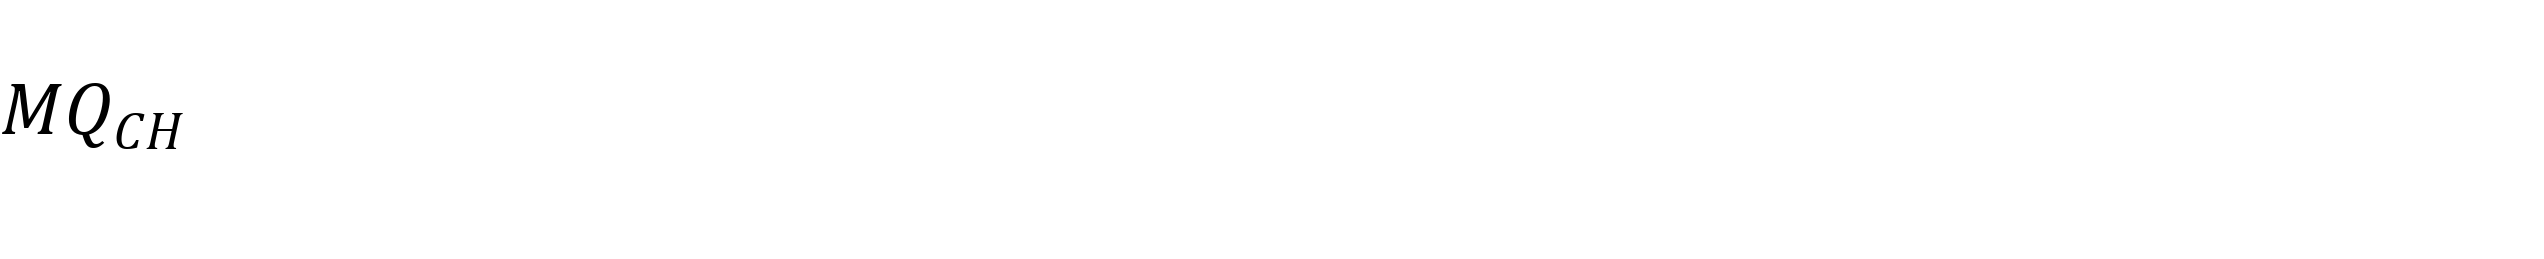 | Massgebende quellenbesteuerte Einkommen der natürlichen Personen Total |
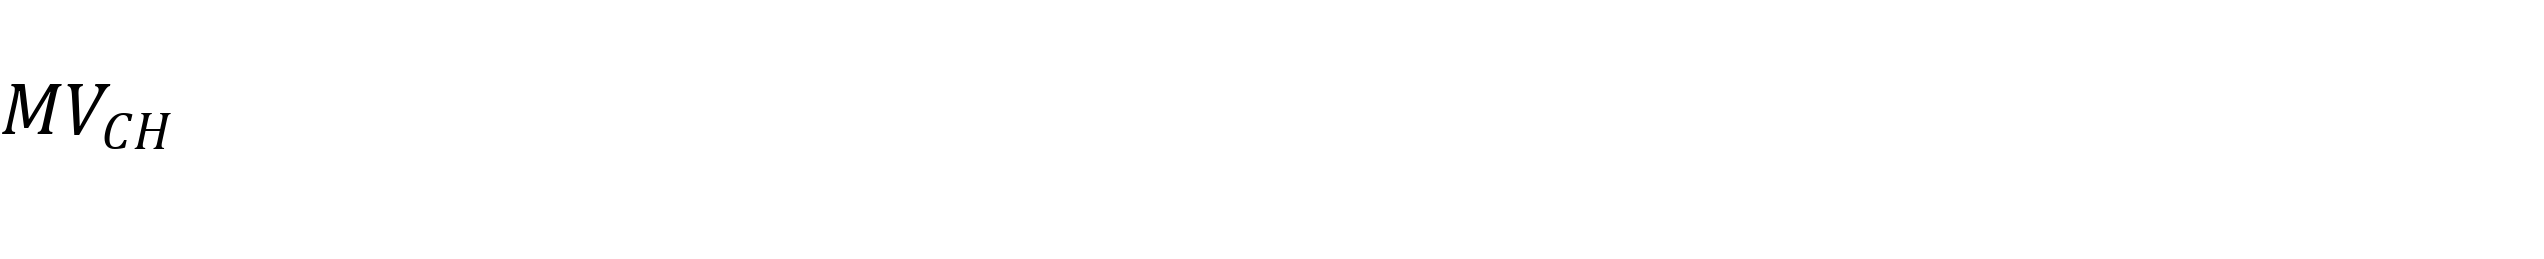 | Massgebende Vermögen der natürlichen Personen Total |
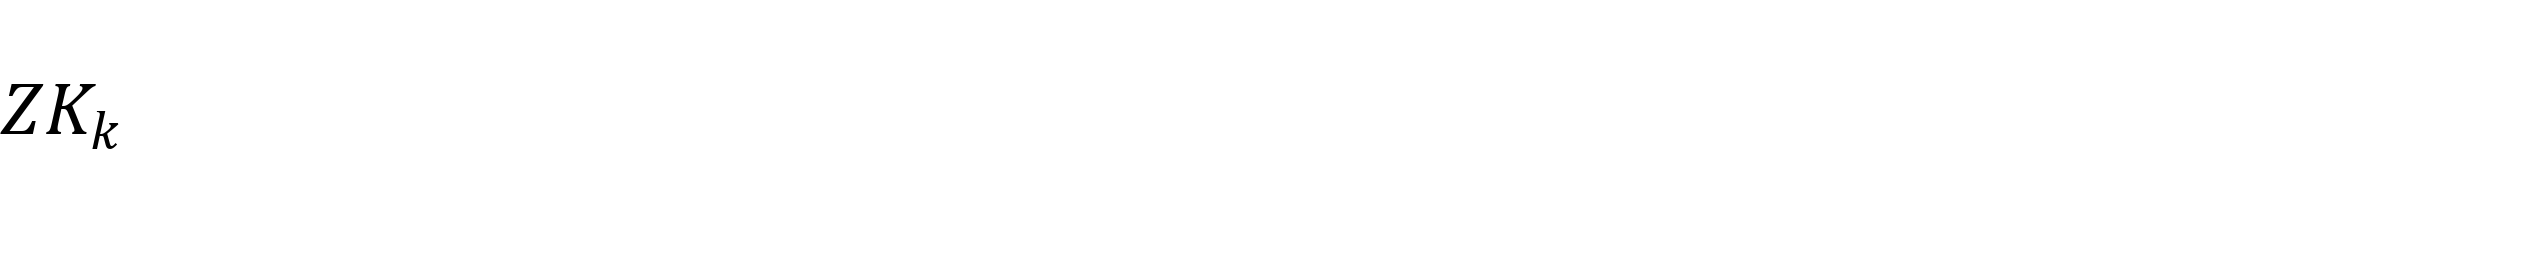 | Bemessungsgrundlage der Gewinne der juristischen Personen des Kantons k |
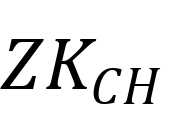 | Bemessungsgrundlage der Gewinne der juristischen Personen Total |
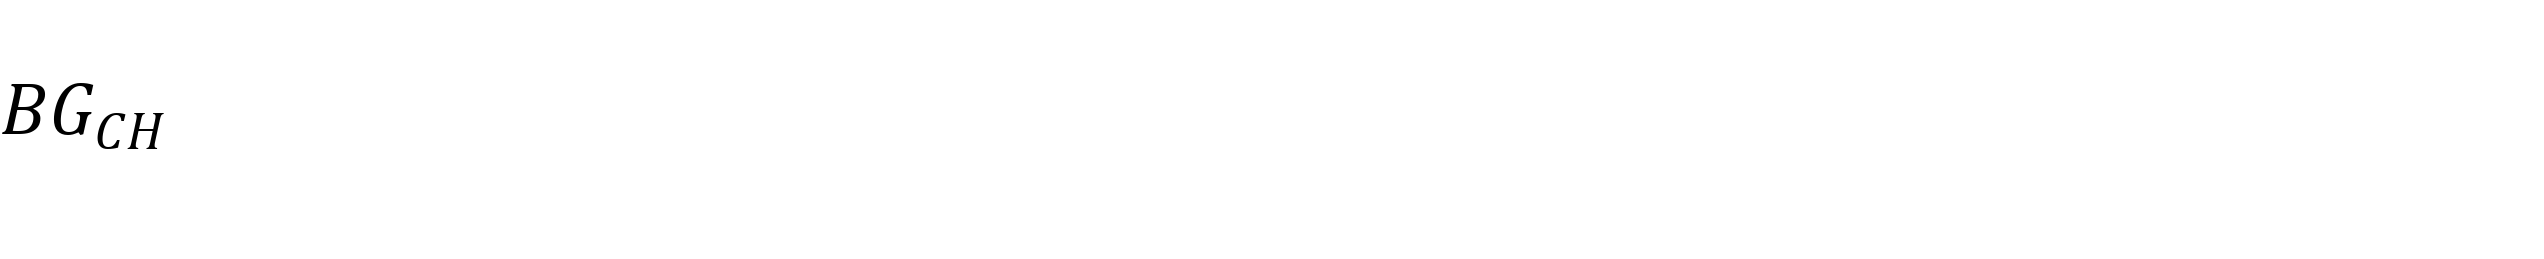 | Boxengewinne Total |
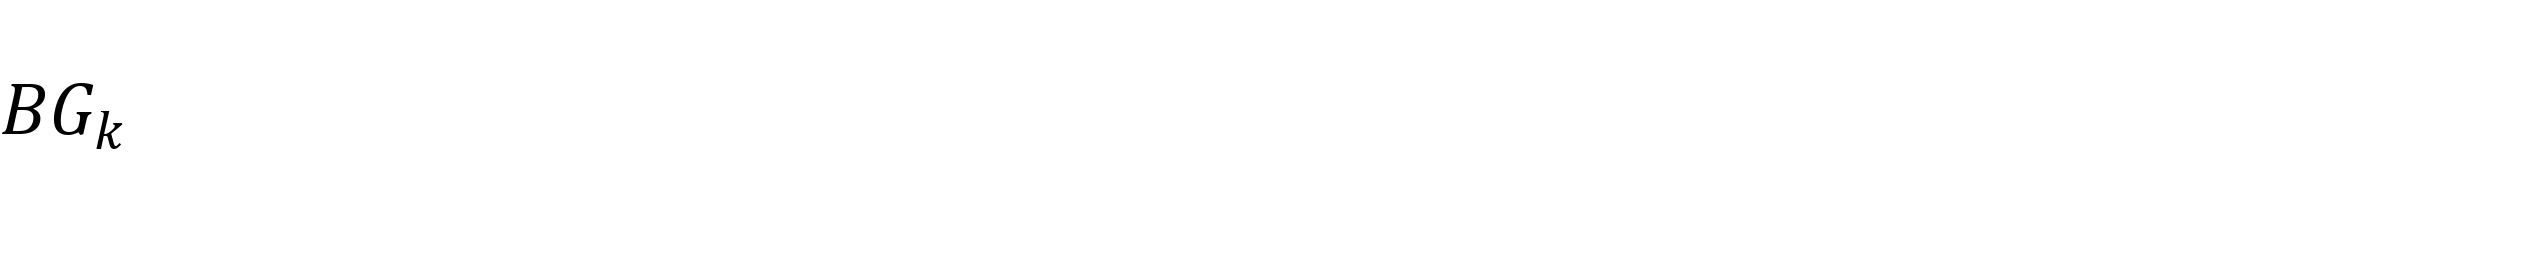 | Boxengewinne des Kantons k |
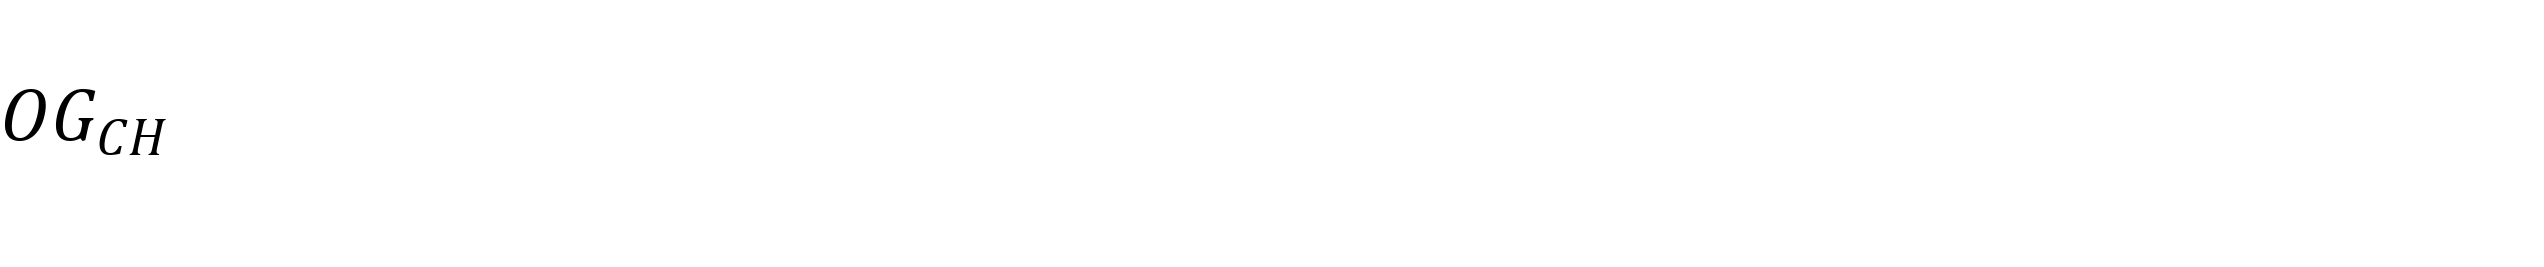 | Ordentliche Gewinne Total |
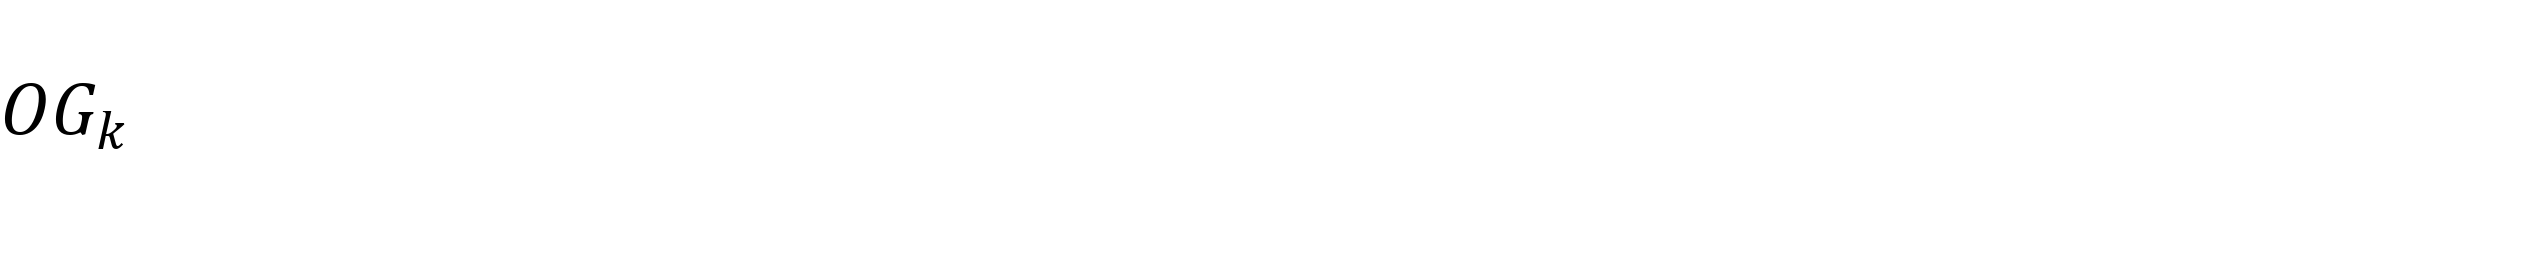 | Ordentliche Gewinne des Kantons k |
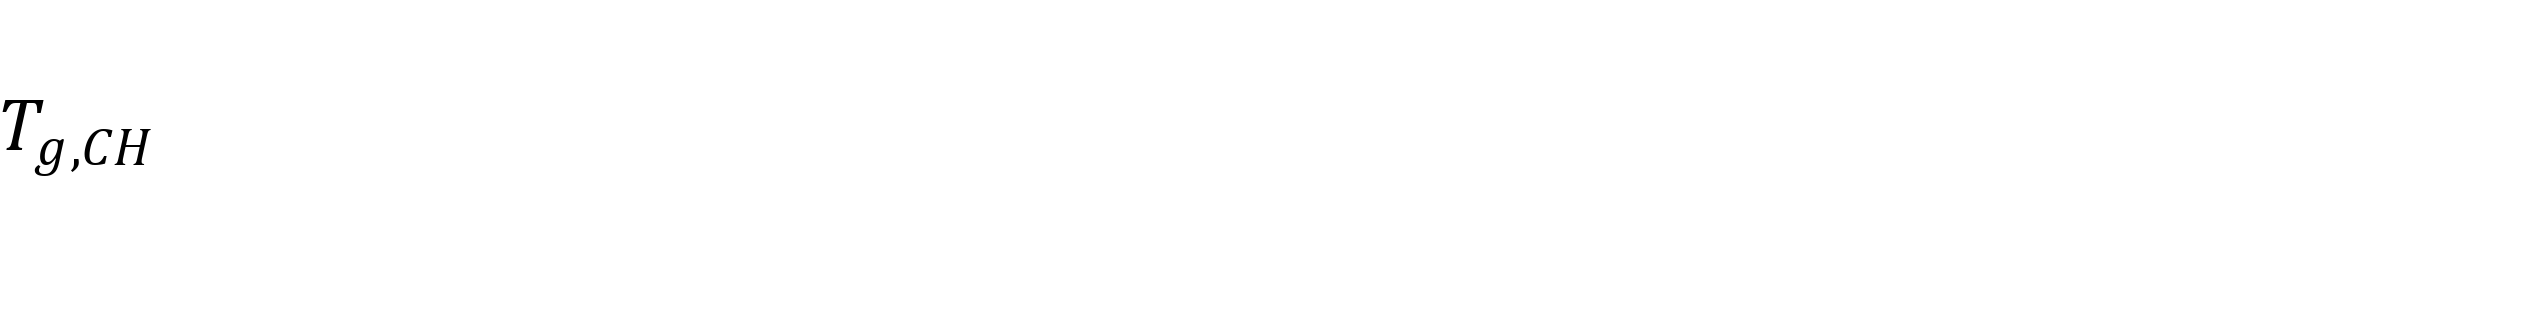 | Gewinnsteuereinnahmen juristischer Personen der Kantone und Gemeinden (inklusive Kantonsanteile an der direkten Bundessteuer) |
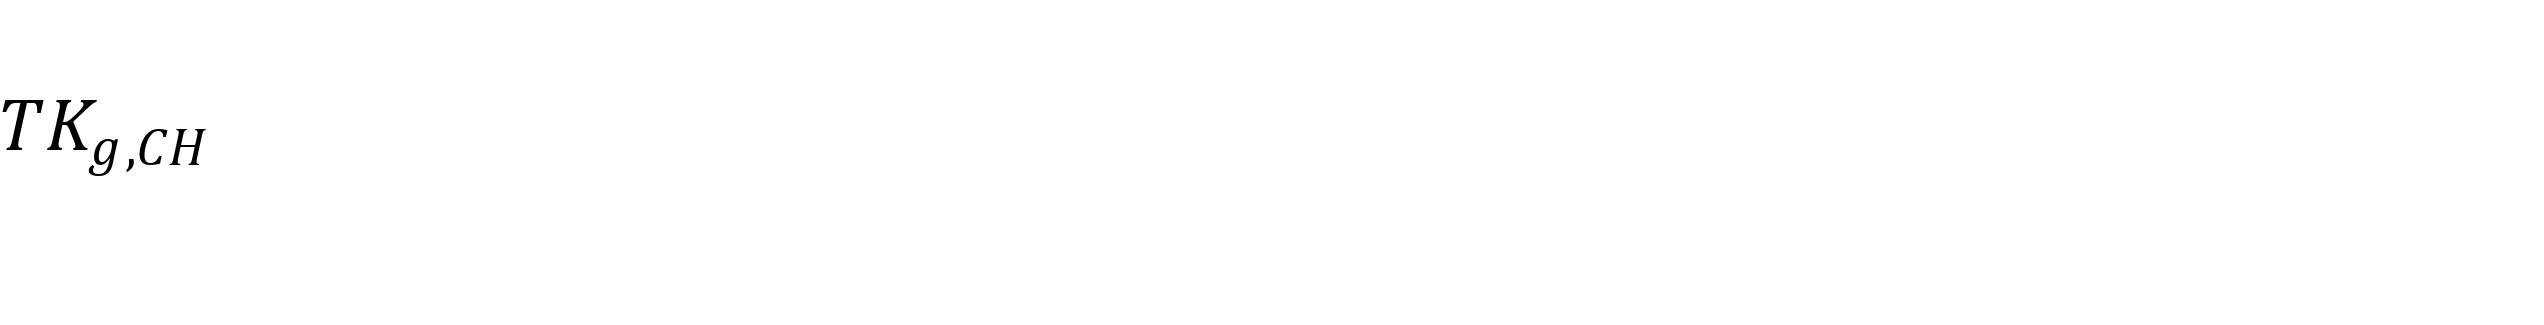 | Gewinnsteuereinnahmen juristischer Personen der Kantone und Gemeinden ohne Kantonsanteil an der direkten Bundessteuer |
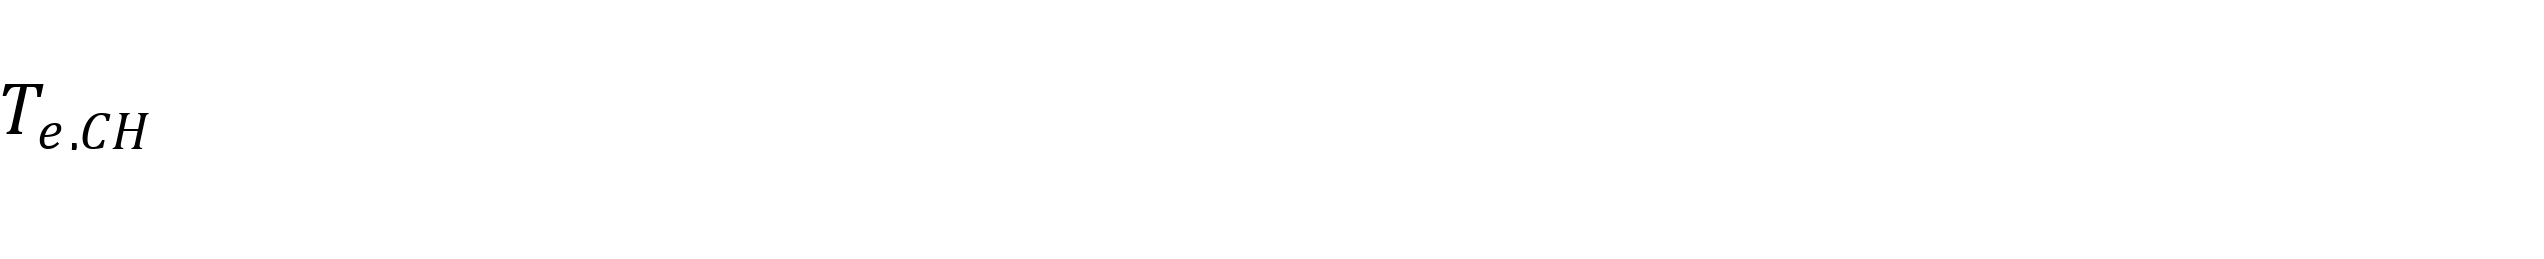 | Einkommens-, Quellen- und Vermögenssteuereinnahmen der Kantone und Gemeinden (inklusive Kantonsanteile an der direkten Bundessteuer) |
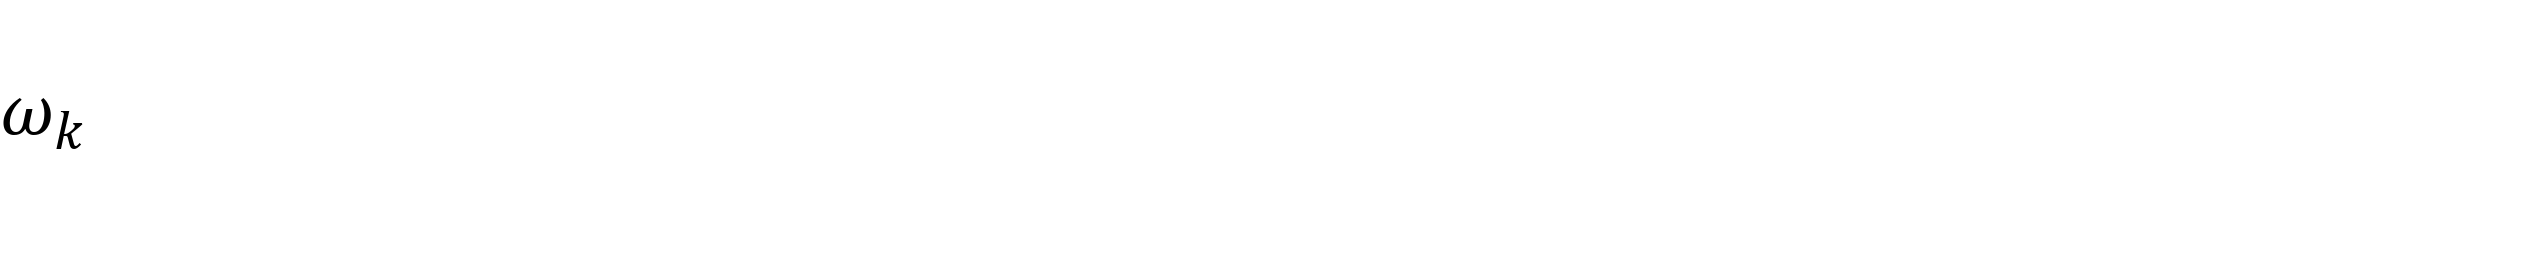 | Ermässigung bei der Berechnung des steuerbaren Gewinns nach Art. 24b StHG79 des Kantons k |
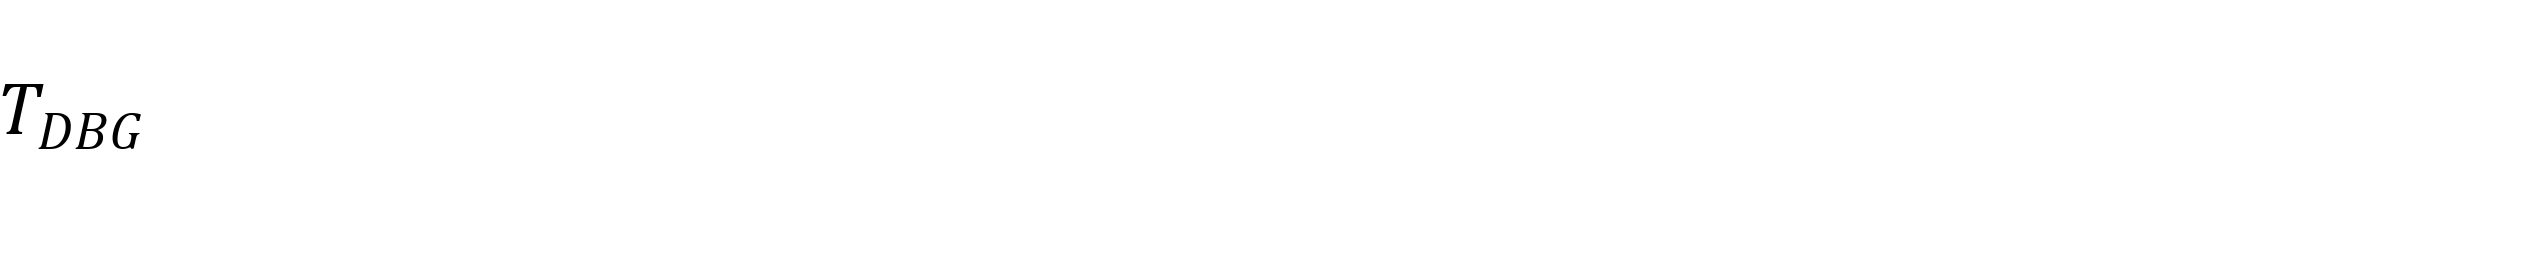 | Gewinnsteuereinnahmen juristischer Personen der direkten Bundessteuer |
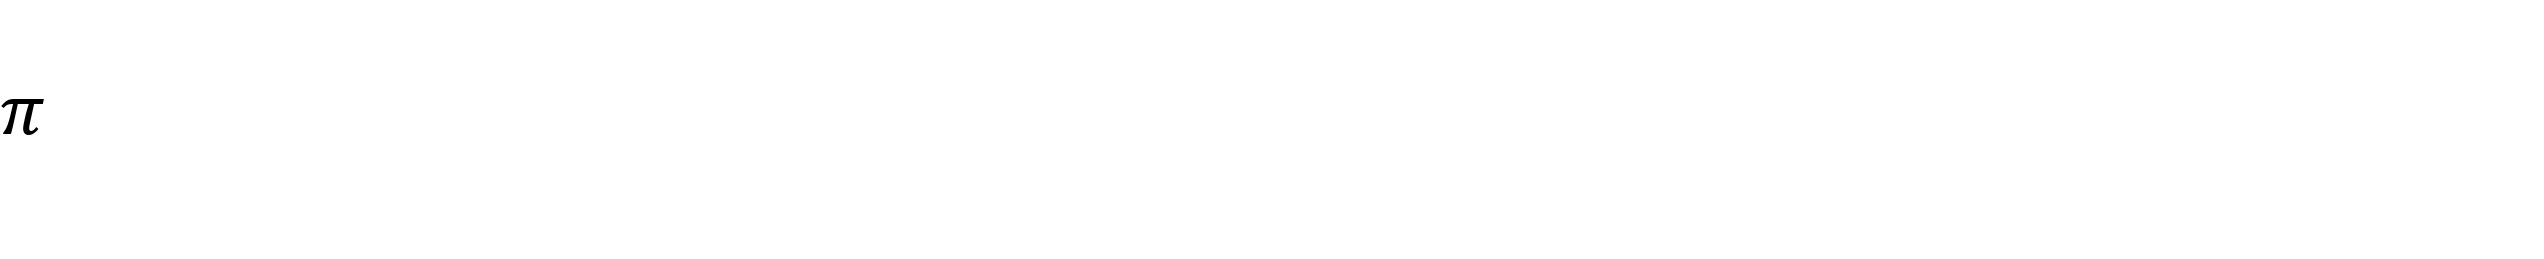 | Kantonsanteil an der direkten Bundessteuer nach Artikel 196 Absatz 1 DBG |
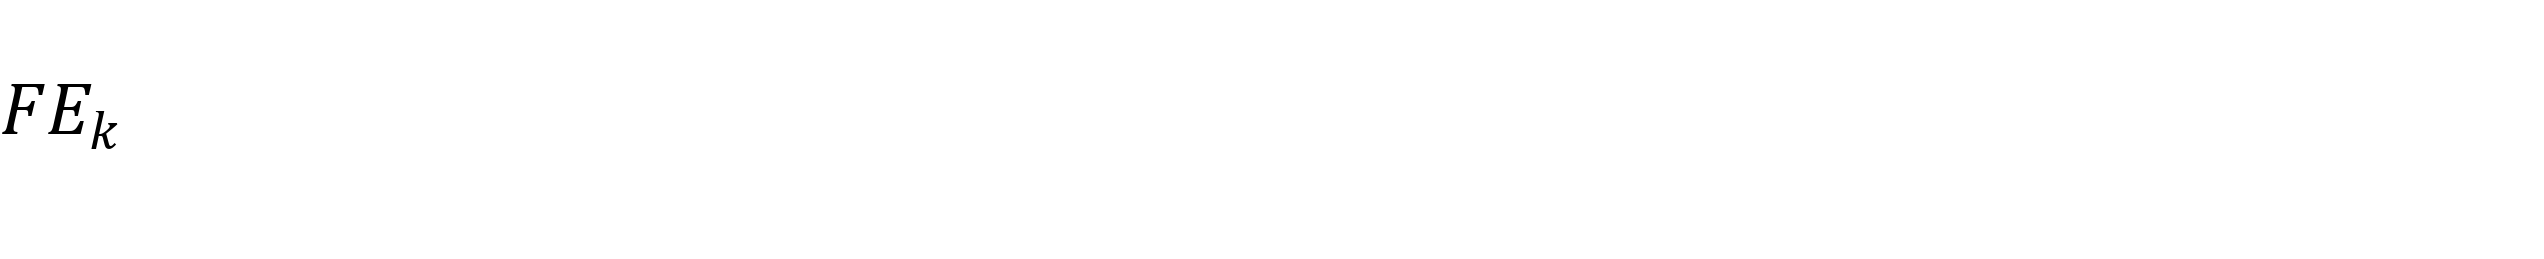 | Summe der Forschungs- und Entwicklungsaufwände nach Artikel 24b Absatz 3, jedoch ohne allfällige Abzüge nach Artikel 25a StHG der Unternehmen im Kanton k |
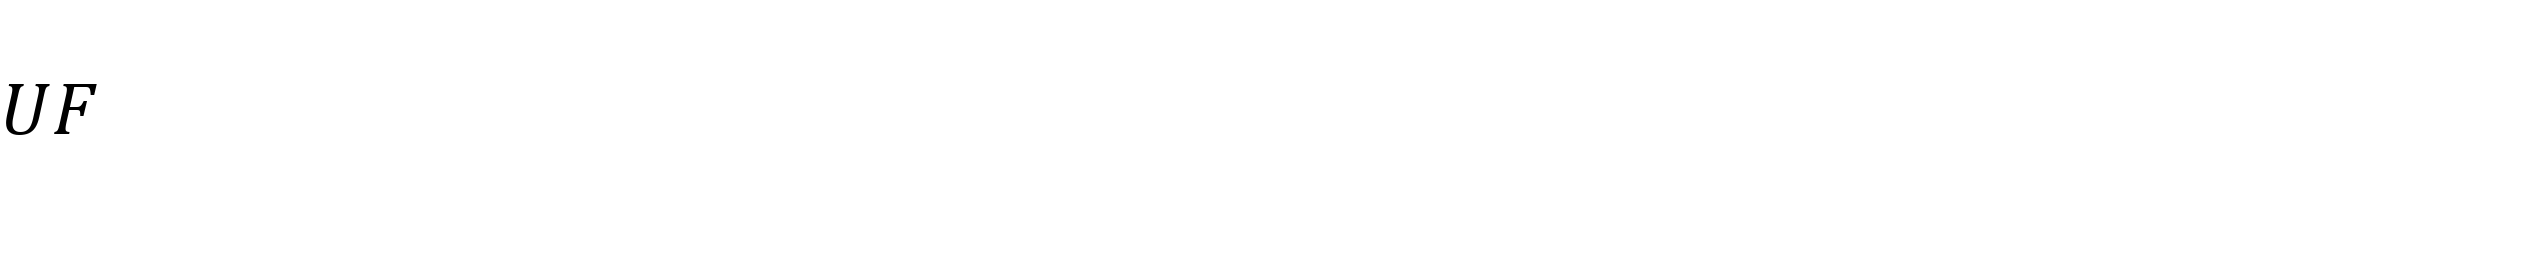 | Anteil der nicht mehr mit den Faktoren Beta gewichteten Gewinne nach Artikel 57b (Umbuchungsfaktor) |
2. Berechnung
2.1 Die massgebenden Gewinne der juristischen Personen eines Kantons ergeben sich aus der Multiplikation der Bemessungsgrundlage mit dem Faktor Zeta-1:
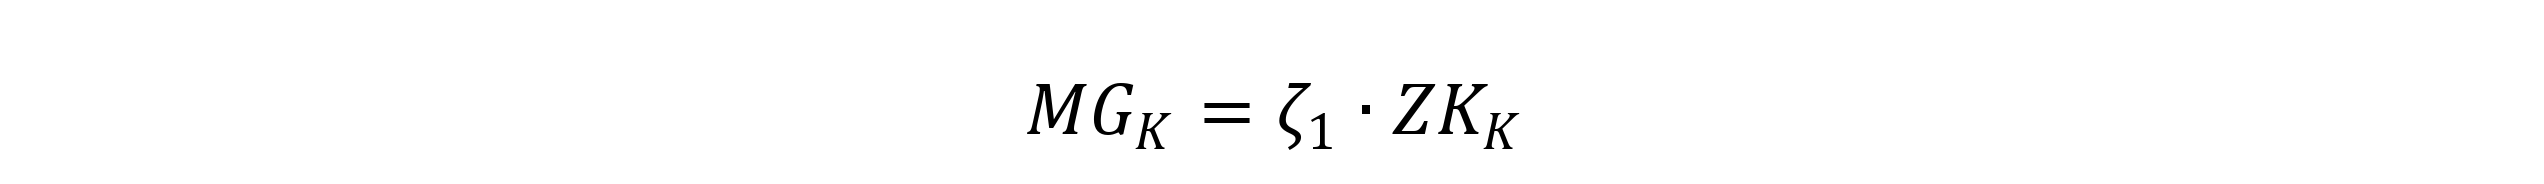
2.2 Der Faktor Zeta-1 nach Artikel 20b Absatz 1 berechnet sich aus dem Verhältnis der steuerlichen Ausschöpfung der Gewinne der juristischen Personen zur steuerlichen Ausschöpfung der Einkommen und Vermögen der natürlichen Personen:
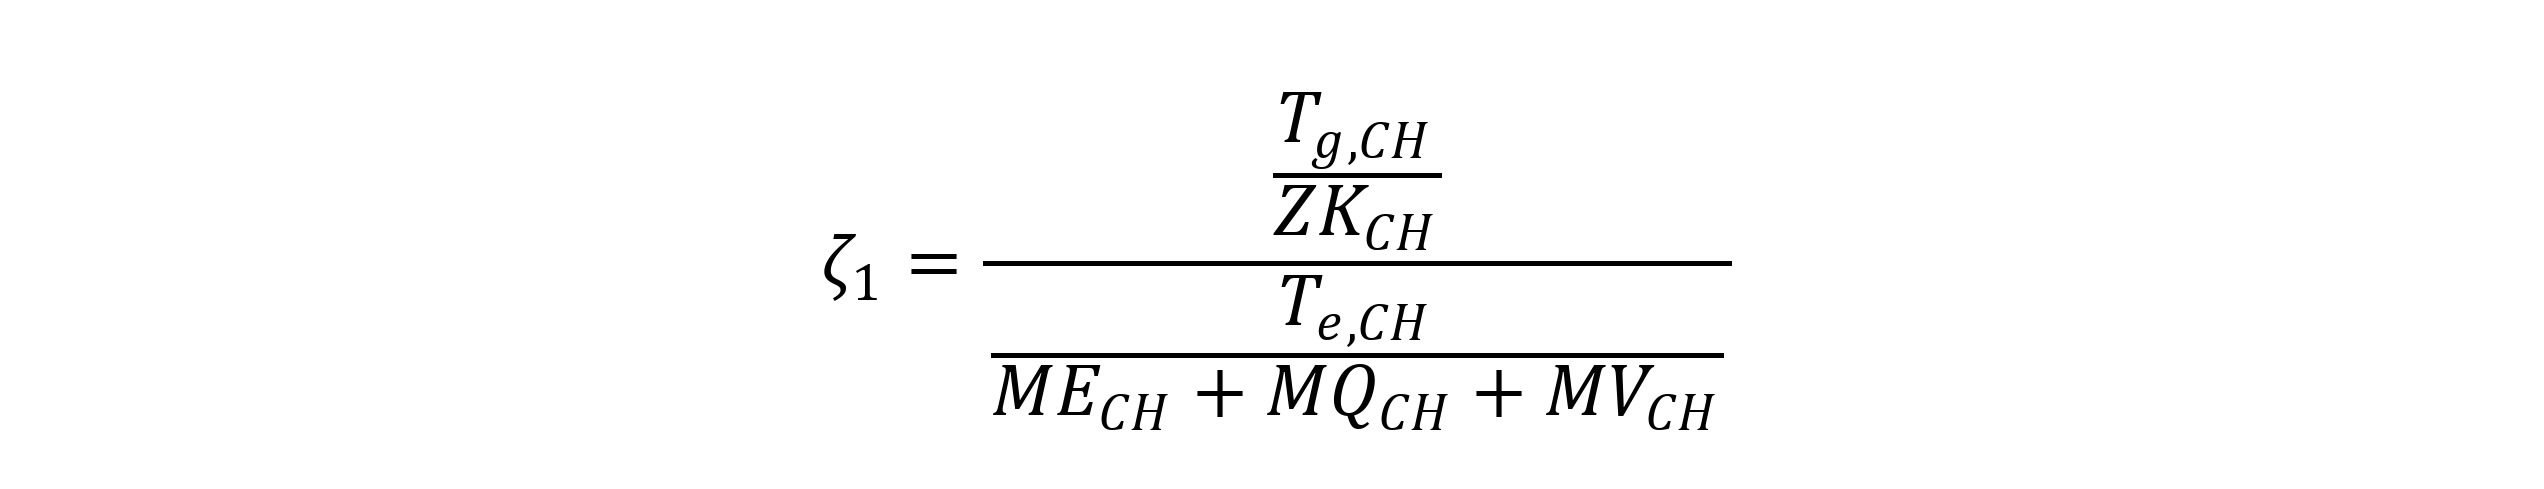
2.3 Der Faktor Zeta-1 wird jährlich berechnet und basiert auf den letzten verfügbaren sechs Bemessungsjahren.
2.4 Die Bemessungsgrundlage der Gewinne der juristischen Personen besteht aus der Summe der ordentlichen Gewinne, der gewichteten Boxengewinne und der gewichteten Forschungs- und Entwicklungsaufwände nach Artikel 20a Absatz 2:
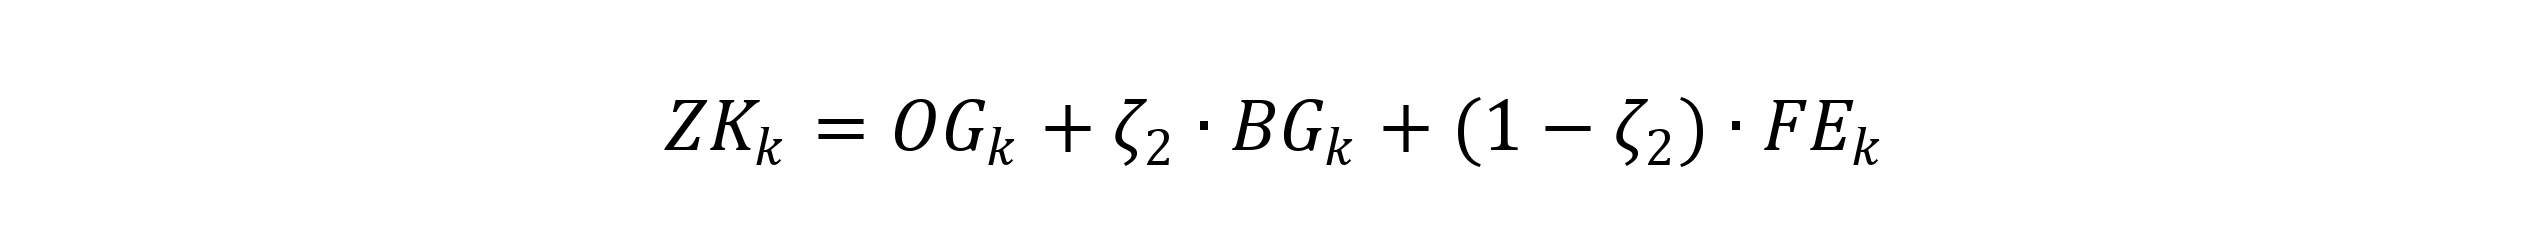
2.5 Der Faktor Zeta-2 nach Artikel 20b Absatz 2 wird jährlich berechnet und basiert auf der durchschnittlichen Tiefergewichtung der Boxengewinne im letzten verfügbaren Bemessungsjahr (Basisfaktor

). Zudem wird berücksichtigt, dass der Kantonsanteil an der direkten Bundessteuer den Kantonen ohne Reduktion zukommt:
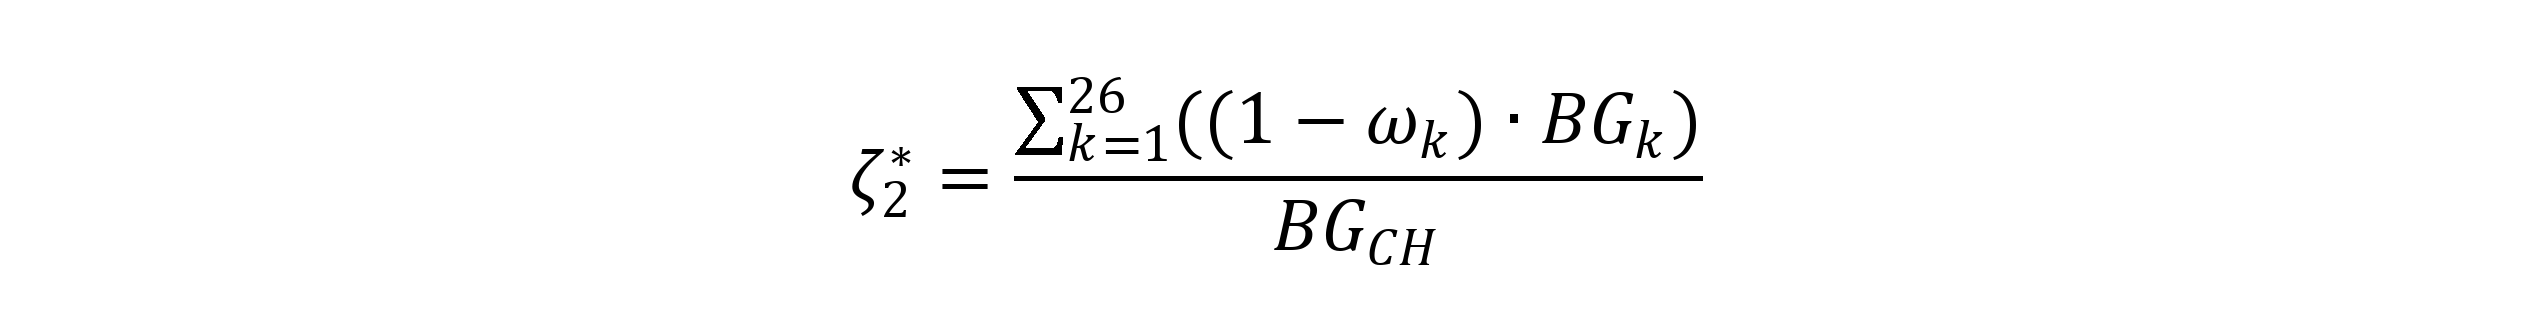
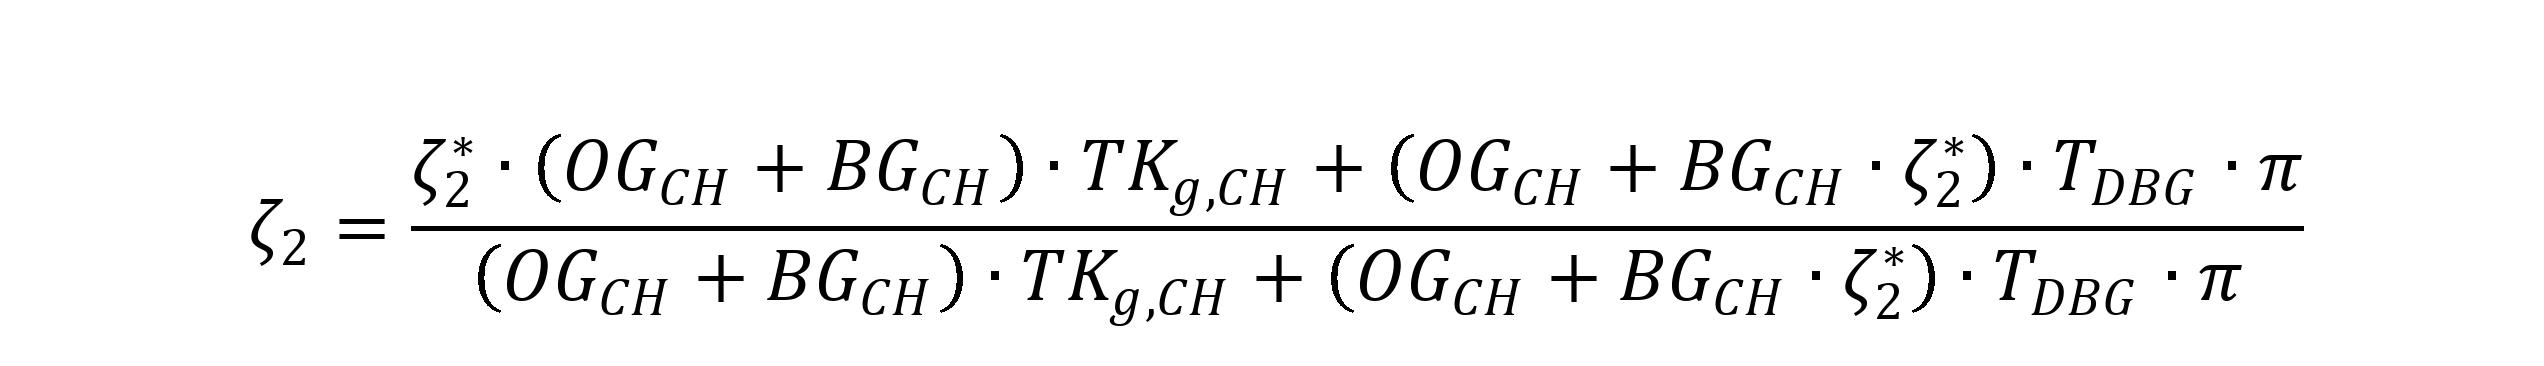
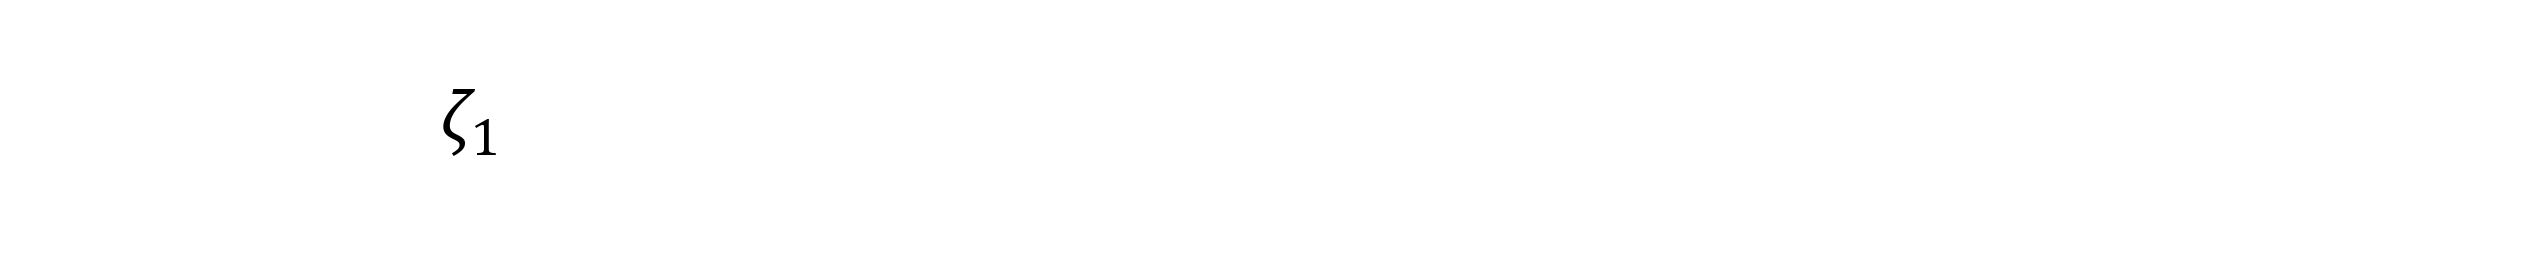
3. Faktoren Zeta und Gewichtung des Forschungs- und Entwicklungsaufwands für das Bemessungsjahr 2020
2018 | 2019 | 2020 | |
|---|---|---|---|
 | – | – | 34.0 % |
 | – | – | 31.6 % |
Gewichtung F+E-Aufwand | – | – | 68.4 % |
4. Weiteranwendung der Faktoren Beta in den Bemessungsjahren 2017–2024
4.1 Für die Bemessungsjahre t = 2017–2024 werden die massgebenden Gewinne der juristischen Personen nach Artikel 57b sowohl mit der Berechnungsweise nach Anhang 6

wie auch mit der Berechnungsweise nach Ziffer 2 dieses Anhangs

berechnet. Die massgebenden Gewinne

berechnen sich aus dem mit dem Umbuchungsfaktor
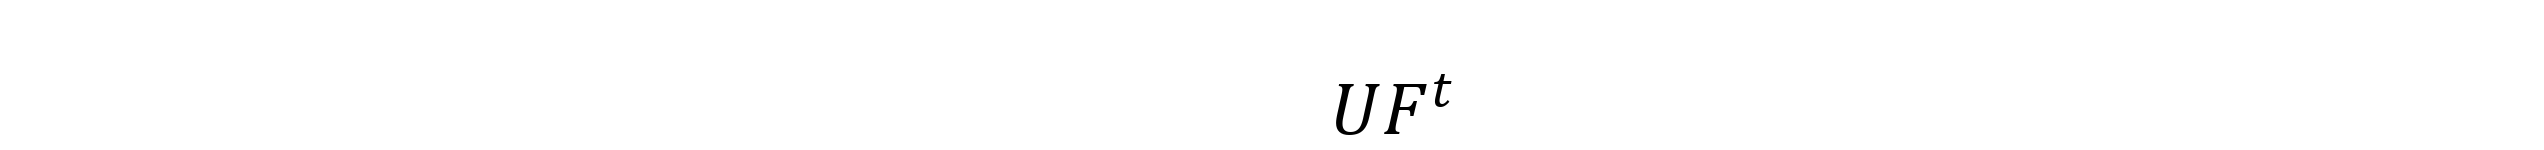
gewichteten Mittel der beiden Resultate:
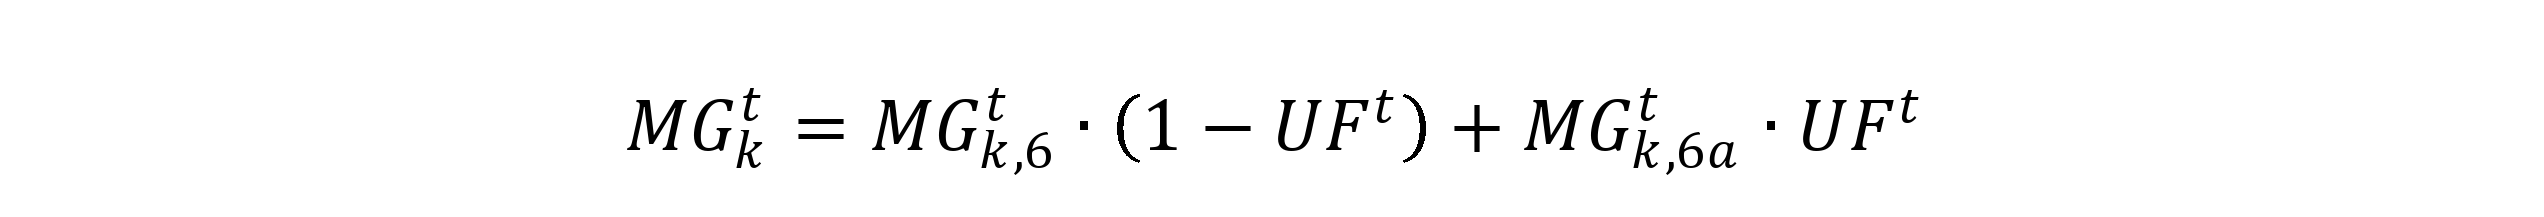
4.2 Der Umbuchungsfaktor beträgt in den Bemessungsjahren:
t | 2017–2020 | 2021 | 2022 | 2023 | 2024 |
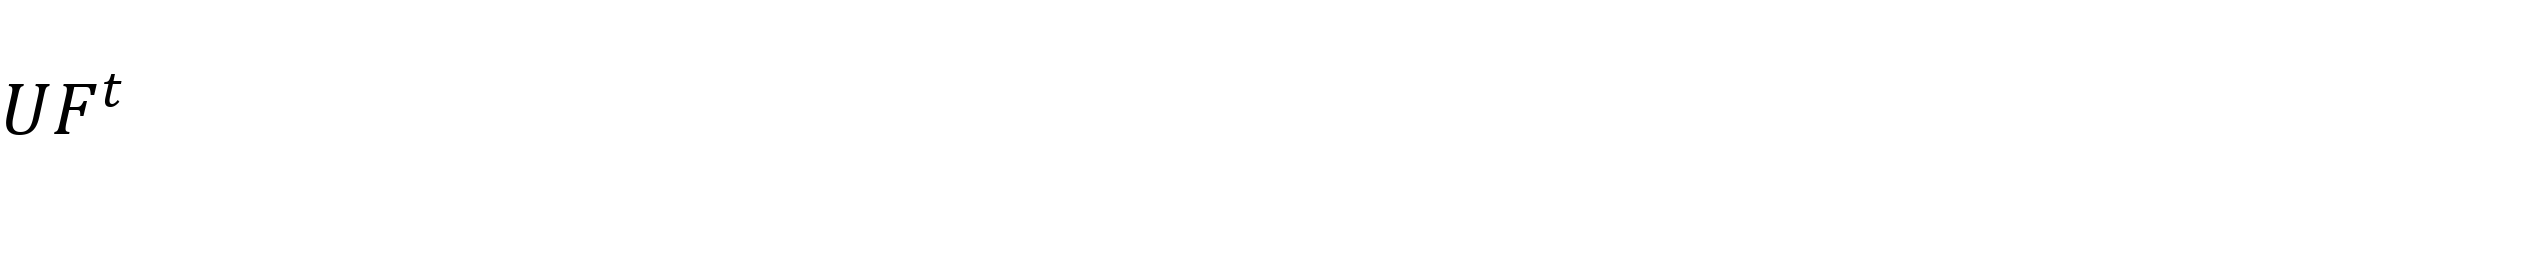 | 0 % | 20 % | 40 % | 60 % | 80 % |
4.3 Die Faktoren Beta betragen in der Übergangsphase:
Basisfaktor β* | Zuschlagsfaktor | Faktor β | |
Holdinggesellschaften | 0.0 % | 2.8 % | 2.8 % |
Domizilgesellschaften | 9.9 % | 2.5 % | 12.4 % |
gemischte Gesellschaften | 10.0 % | 2.5 % | 12.5 % |
5. Kantonswerte für das Referenzjahr 2024
Kanton | Massgebende Gewinne der juristischen |
|---|---|
Zürich | 14 495 404 |
Bern | 5 575 086 |
Luzern | 3 235 776 |
Uri | 156 650 |
Schwyz | 1 530 169 |
Obwalden | 238 471 |
Nidwalden | 436 683 |
Glarus | 196 447 |
Zug | 4 671 541 |
Freiburg | 1 635 447 |
Solothurn | 1 022 808 |
Basel-Stadt | 3 707 085 |
Basel-Landschaft | 1 537 285 |
Schaffhausen | 986 888 |
Appenzell A.Rh. | 312 613 |
Appenzell I.Rh. | 116 429 |
St. Gallen | 3 446 686 |
Graubünden | 840 836 |
Aargau | 2 680 720 |
Thurgau | 1 316 393 |
Tessin | 1 953 401 |
Waadt | 6 067 625 |
Wallis | 982 380 |
Neuenburg | 1 022 756 |
Genf | 6 125 229 |
Jura | 407 035 |
Total Kantone | 64 697 843 |
Massgebende Steuerrepartitionen der direkten Bundessteuer
(Art. 21)
Kantonswerte für das Referenzjahr 2024
Kanton | Massgebende Steuerrepartitionen |
|---|---|
Zürich | 11 538 |
Bern | –371 330 |
Luzern | –56 496 |
Uri | 882 |
Schwyz | –9 340 |
Obwalden | 2 203 |
Nidwalden | –4 445 |
Glarus | 5 525 |
Zug | –35 931 |
Freiburg | –52 029 |
Solothurn | 33 544 |
Basel-Stadt | –99 534 |
Basel-Landschaft | –9 955 |
Schaffhausen | 17 456 |
Appenzell A.Rh. | –910 |
Appenzell I.Rh. | 425 |
St. Gallen | 13 236 |
Graubünden | 94 200 |
Aargau | 163 126 |
Thurgau | 4 967 |
Tessin | 58 018 |
Waadt | –54 907 |
Wallis | 114 216 |
Neuenburg | 189 570 |
Genf | 69 096 |
Jura | 13 231 |
Total Kantone | 96 357 |
Beiträge an die ressourcenschwachen Kantone
(Art. 22a)
1. Definition der Variablen und Parameter
Beitrag an den ressourcenschwachen Kanton r
durchschnittliche mittlere ständige und nichtständige Wohnbevölkerung des ressourcenschwachen Kantons r in den Bemessungsjahren
Ressourcenindex des ressourcenschwachen Kantons r
Indexwert der garantierten Mindestausstattung
Standardisierter Steuerertrag der Schweiz pro Einwohnerin und Einwohner
2. Berechnung
2.1 Der Beitrag an einen ressourcenschwachen Kanton r berechnet sich wie folgt:
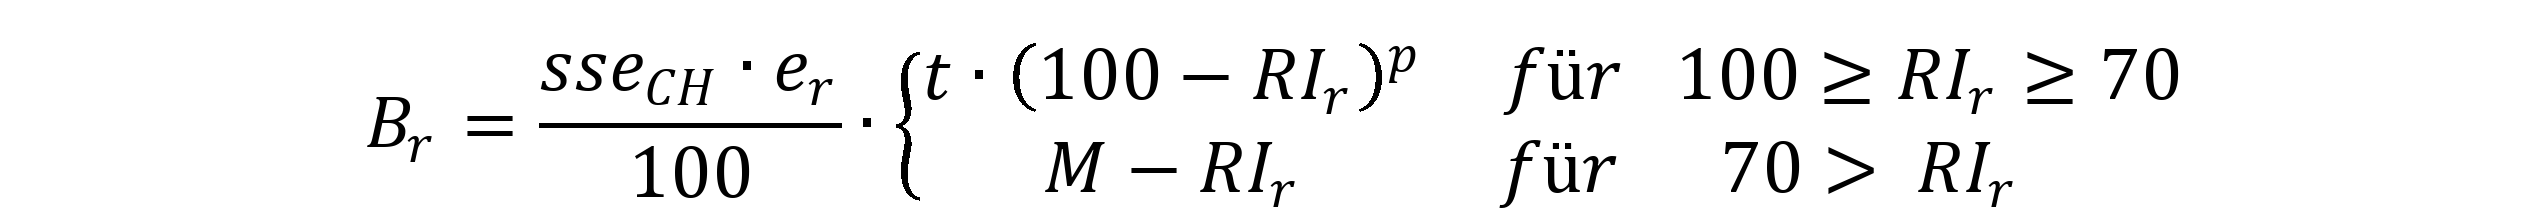
2.2 Der Werte der Parameter p und t werden wie folgt berechnet:
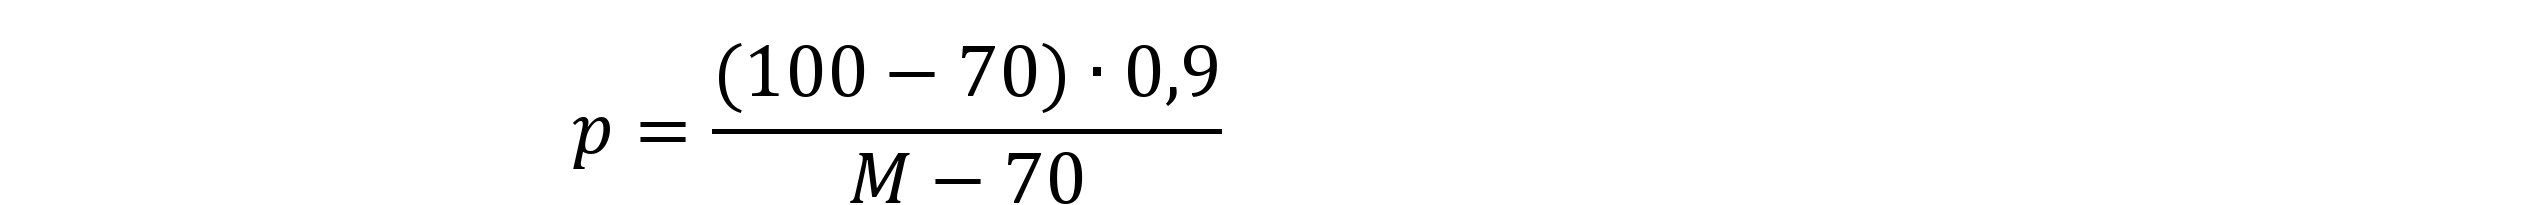

3. Parameterwerte für das Referenzjahr 2024
Parameter | Wert |
|---|---|
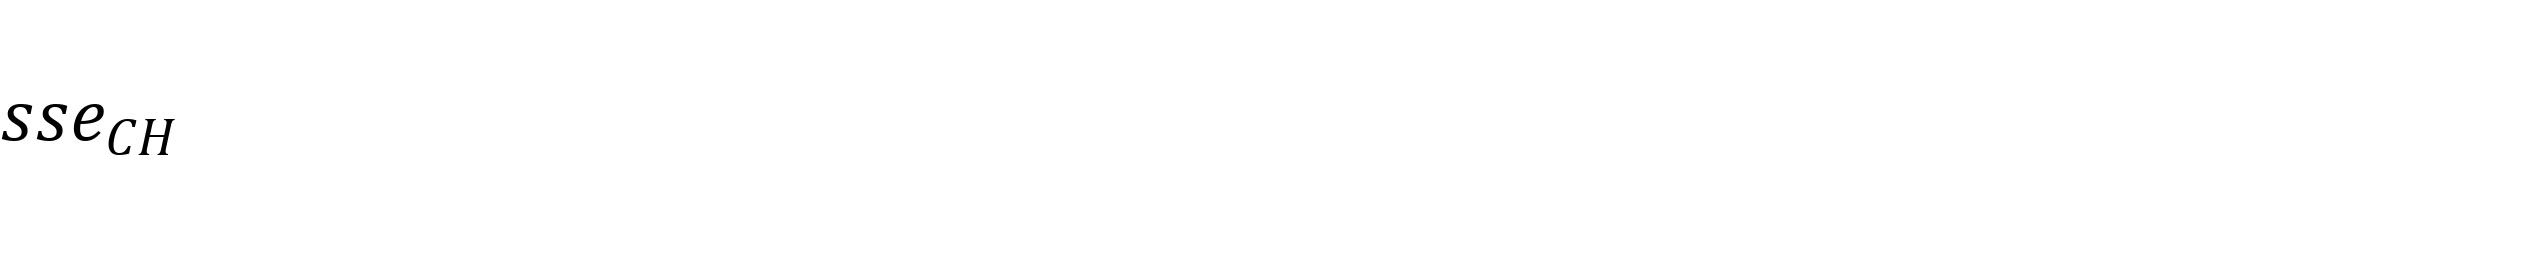 | 9 594 |
 | 86.5 |
4. Kommentar zur Berechnung
4.1 Die Berechnung richtet sich nach der Höhe des Ressourcenindexes. Bei einem Ressourcenindex von kleiner als 70 Punkten wird der Ausgleichsbetrag so festgelegt, dass der Kanton nach Ausgleich genau die garantierte Mindestausstattung

erreicht.
4.2 Bei Ressourcenindizes ab 70 Punkten steigt der resultierende Index nach Ausgleich progressiv an. Bei einem Ressourcenindex von genau 70 Punkten soll eine Erhöhung des standardisierten Steuerertrags um eine Einheit den Ausgleichsbetrag um 90 Prozent dieser Einheit reduzieren (Grenzabschöpfung). Die Stärke der Progression wird durch die Parameter p und t definiert, welche abhängig sind von der Höhe der garantierten Mindestausstattung
, der Grenze von 70 Punkten, ab der die Progression beginnt, und der Grenzabschöpfung von 90 Prozent.
5. Auszahlung für das Jahr 2024
Kanton | Ressourcenindex | Ressourcenausgleich in Franken | ||
|---|---|---|---|---|
horizontal | vertikal | Total | ||
Zürich | 121.2 | 0 | 0 | 0 |
Bern | 75.0 | –491 105 240 | –736 657 861 | –1 227 763 101 |
Luzern | 92.3 | –28 293 587 | –42 440 381 | –70 733 968 |
Uri | 70.6 | –22 589 398 | –33 884 098 | –56 473 496 |
Schwyz | 177.3 | 0 | 0 | 0 |
Obwalden | 109.9 | 0 | 0 | 0 |
Nidwalden | 159.5 | 0 | 0 | 0 |
Glarus | 72.5 | –22 453 481 | –33 680 222 | –56 133 703 |
Zug | 267.5 | 0 | 0 | 0 |
Freiburg | 71.6 | –186 061 245 | –279 091 867 | –465 153 112 |
Solothurn | 71.9 | –157 667 191 | –236 500 786 | –394 167 977 |
Basel-Stadt | 155.9 | 0 | 0 | 0 |
Basel-Landschaft | 98.3 | –1 639 185 | –2 458 778 | –4 097 963 |
Schaffhausen | 100.0 | –300 | –450 | –750 |
Appenzell A.Rh. | 85.5 | –10 678 045 | –16 017 067 | –26 695 112 |
Appenzell I.Rh. | 104.2 | 0 | 0 | 0 |
St. Gallen | 82.7 | –131 638 569 | –197 457 854 | –329 096 423 |
Graubünden | 86.5 | –35 444 258 | –53 166 387 | –88 610 645 |
Aargau | 81.8 | –191 743 536 | –287 615 304 | –479 358 840 |
Thurgau | 81.7 | –79 151 940 | –118 727 910 | –197 879 850 |
Tessin | 91.9 | –26 340 949 | –39 511 423 | –65 852 372 |
Waadt | 99.7 | –250 678 | –376 016 | –626 694 |
Wallis | 65.2 | –288 008 536 | –432 012 804 | –720 021 340 |
Neuenburg | 76.9 | –73 327 884 | –109 991 826 | –183 319 710 |
Genf | 140.0 | 0 | 0 | 0 |
Jura | 66.4 | –56 807 868 | –85 211 801 | –142 019 669 |
Total Kantone | 100.0 | –1 803 201 890 | –2 704 802 835 | –4 508 004 725 |
Beiträge der ressourcenstarken Kantone
(Art. 24)
1. Definition der Variablen und Parameter
A gesamter Beitrag der ressourcenstarken Kantone
Aq Beitrag eines ressourcenstarken Kantons q
eq durchschnittliche mittlere ständige und nichtständige Wohnbevölkerung eines ressourcenstarken Kantons q in den Bemessungsjahren
RIq Ressourcenindex eines ressourcenstarken Kantons q
n Anzahl ressourcenstarke Kantone
2. Berechnung
Der Beitrag eines ressourcenstarken Kantons q berechnet sich wie folgt:
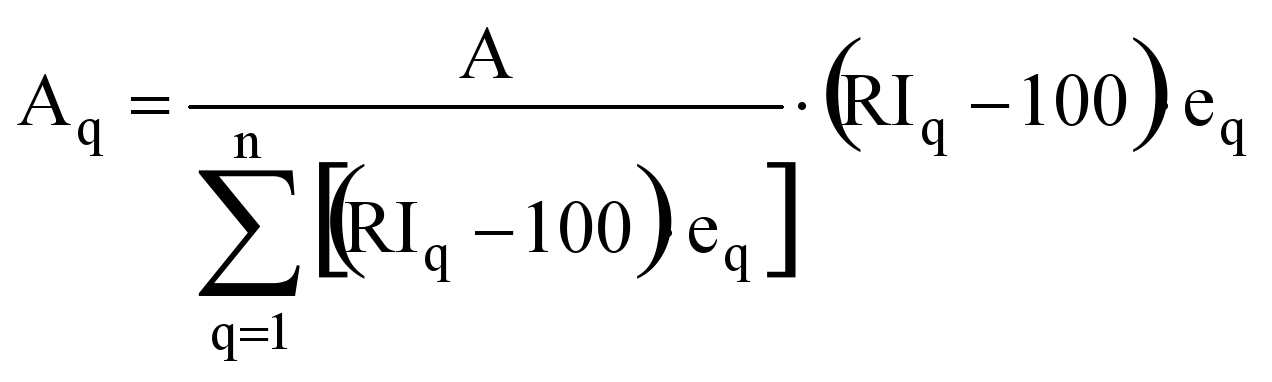
3. Kommentar zur Berechnung
Zur Festlegung des Beitrags eines ressourcenstarken Kantons q wird sein 100 Punkte übersteigender Ressourcenindex, RIq-100, mit seiner mittleren ständigen und nichtständigen Wohnbevölkerung, eq, multipliziert. Dieser Wert wird anschliessend in Beziehung gesetzt zur Summe der Werte aller n ressourcenstarken Kantone,
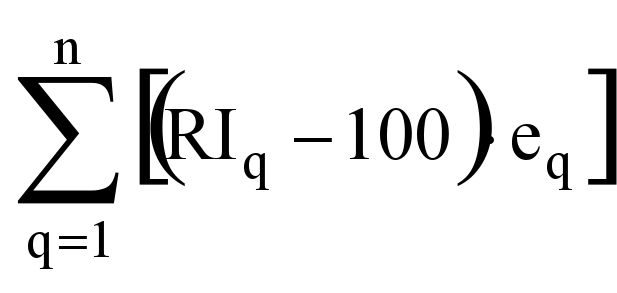
Daraus ergibt sich sein Anteil am gesamten Beitrag der ressourcenstarken Kantone, A.
4. Einzahlung für das Jahr 2024
Kanton | Ressourcenindex | Beiträge |
|---|---|---|
Zürich | 121.2 | 582 784 556 |
Bern | 75.0 | 0 |
Luzern | 92.3 | 0 |
Uri | 70.6 | 0 |
Schwyz | 177.3 | 221 620 237 |
Obwalden | 109.9 | 6 775 175 |
Nidwalden | 159.5 | 46 137 214 |
Glarus | 72.5 | 0 |
Zug | 267.5 | 385 829 747 |
Freiburg | 71.6 | 0 |
Solothurn | 71.9 | 0 |
Basel-Stadt | 155.9 | 198 029 144 |
Basel-Landschaft | 98.3 | 0 |
Schaffhausen | 100.0 | 0 |
Appenzell A.Rh. | 85.5 | 0 |
Appenzell I.Rh. | 104.2 | 1 207 938 |
St. Gallen | 82.7 | 0 |
Graubünden | 86.5 | 0 |
Aargau | 81.8 | 0 |
Thurgau | 81.7 | 0 |
Tessin | 91.9 | 0 |
Waadt | 99.7 | 0 |
Wallis | 65.2 | 0 |
Neuenburg | 76.9 | 0 |
Genf | 140.0 | 360 817 879 |
Jura | 66.4 | 0 |
Total Kantone | 100.0 | 1 803 201 890 |
Definition des Begriffs Hauptsiedlungsgebiet und Datenbasis
(Art. 29)
Im Rahmen des geografisch-topografischen Lastenausgleichs werden als Hauptsiedlungsgebiet zusammenhängende Ortsteile mit einer Mindestbevölkerung von 200 Personen bezeichnet.
Datenbasis für die Bestimmung des Hauptsiedlungsgebiets sind die Hektardaten der Volkszählung.
Als zusammenhängende Ortsteile werden aneinandergrenzende bewohnte Hektaren bezeichnet.
Geografisch-topografischer Lastenausgleich: Ausgleichszahlungen 2024
(Art. 33)
Kanton | Ausgleichsbeträge in Franken | ||||
|---|---|---|---|---|---|
Siedlungshöhe | Steilheit | Siedlungs- | Geringe Bevölkerungsdichte | Total | |
Zürich | 0 | 0 | 0 | 0 | 0 |
Bern | 2 059 355 | 1 199 345 | 22 144 396 | 4 419 897 | 29 822 993 |
Luzern | 0 | 0 | 5 874 062 | 0 | 5 874 062 |
Uri | 572 696 | 5 954 088 | 1 681 555 | 3 946 385 | 12 154 725 |
Schwyz | 2 669 995 | 2 182 423 | 1 592 479 | 589 126 | 7 034 023 |
Obwalden | 537 786 | 2 971 591 | 1 533 204 | 1 352 292 | 6 394 872 |
Nidwalden | 0 | 546 714 | 624 960 | 299 611 | 1 471 285 |
Glarus | 0 | 3 436 393 | 0 | 2 147 849 | 5 584 243 |
Zug | 0 | 0 | 0 | 0 | 0 |
Freiburg | 2 302 536 | 0 | 6 675 441 | 497 994 | 9 475 972 |
Solothurn | 0 | 0 | 0 | 0 | 0 |
Basel-Stadt | 0 | 0 | 0 | 0 | 0 |
Basel-Landschaft | 0 | 0 | 0 | 0 | 0 |
Schaffhausen | 0 | 0 | 0 | 0 | 0 |
Appenzell A.Rh. | 19 036 887 | 195 703 | 2 347 639 | 0 | 21 580 229 |
Appenzell I.Rh. | 5 664 949 | 387 512 | 3 120 670 | 416 563 | 9 589 695 |
St. Gallen | 0 | 0 | 2 057 680 | 0 | 2 057 680 |
Graubünden | 40 486 621 | 66 289 826 | 9 398 894 | 26 937 032 | 143 112 373 |
Aargau | 0 | 0 | 0 | 0 | 0 |
Thurgau | 0 | 0 | 3 507 048 | 0 | 3 507 048 |
Tessin | 0 | 10 437 840 | 0 | 5 026 367 | 15 464 207 |
Waadt | 141 727 | 0 | 0 | 0 | 141 727 |
Wallis | 31 105 267 | 30 921 084 | 851 545 | 15 568 773 | 78 446 670 |
Neuenburg | 21 112 278 | 2 170 593 | 142 835 | 0 | 23 425 707 |
Genf | 0 | 0 | 0 | 0 | 0 |
Jura | 1 003 017 | 0 | 1 794 147 | 2 144 668 | 4 941 832 |
Total Kantone | 126 693 114 | 126 693 114 | 63 346 557 | 63 346 557 | 380 079 343 |
Massgebende Sonderlasten aufgrund der Bevölkerungsstruktur
(Art. 35)
Berechnung des Lastenindex
a) Variablen und Parameter:
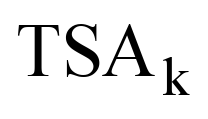
Teilindikator «Armut» des Kantons k
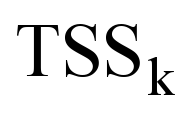
Teilindikator «Altersstruktur» des Kantons k
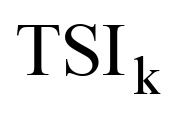
Teilindikator «Ausländerintegration» des Kantons k
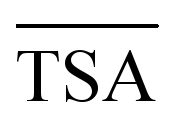
Mittelwert der Teilindikatoren «Armut» der Kantone
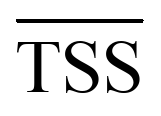
Mittelwert der Teilindikatoren «Altersstruktur» der Kantone
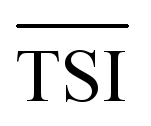
Mittelwert der Teilindikatoren «Ausländerintegration» der Kantone
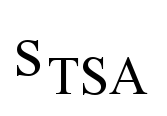
Standardabweichung der Teilindikatoren «Armut» der Kantone
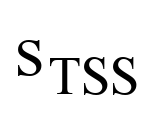
Standardabweichung der Teilindikatoren «Altersstruktur» der Kantone
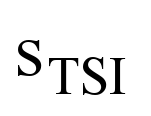
Standardabweichung der Teilindikatoren «Ausländerintegration» der Kantone
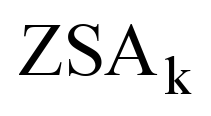
Standardisierter Teilindikator «Armut» des Kantons k
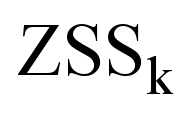
Standardisierter Teilindikator «Altersstruktur» des Kantons k
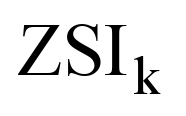
Standardisierter Teilindikator «Ausländerintegration» des Kantons k
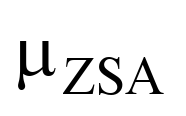
Gewicht für den standardisierten Teilindikator «Armut»
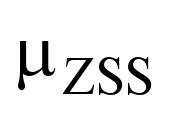
Gewicht für den standardisierten Teilindikator «Altersstruktur»
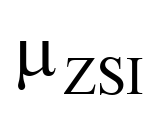
Gewicht für den standardisierten Teilindikator «Ausländerintegration»
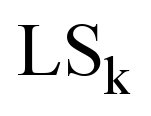
Lastenindex für Sonderlasten der Bevölkerungsstruktur des Kantons k
b) Die standardisierten Teilindikatoren werden wie folgt berechnet:
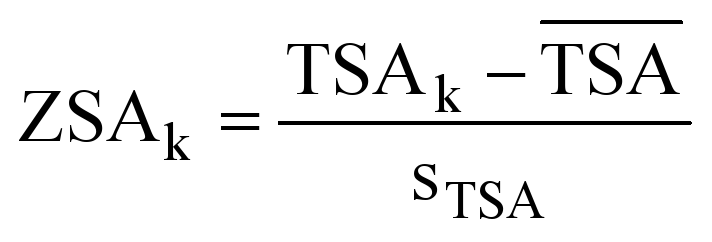
,
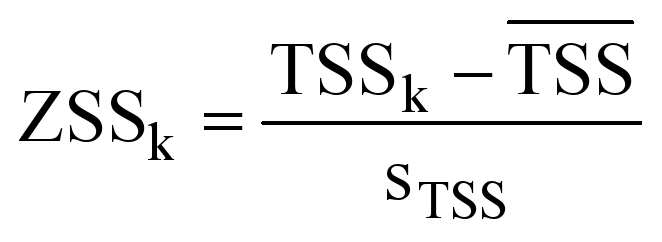
,
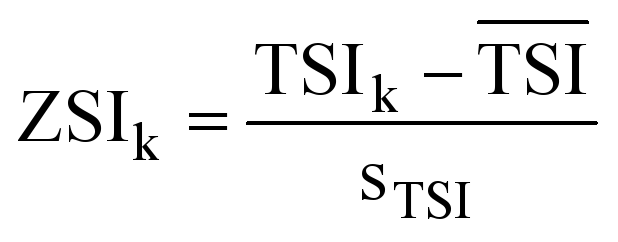
.
Die Standardisierung erfolgt, indem die Abweichungen der Teilindikatoren zum jeweiligen Schweizer Mittelwert mit der Standardabweichung dividiert werden.
c) Der Lastenindex für Sonderlasten der Bevölkerungsstruktur eines Kantons k berechnet sich wie folgt:
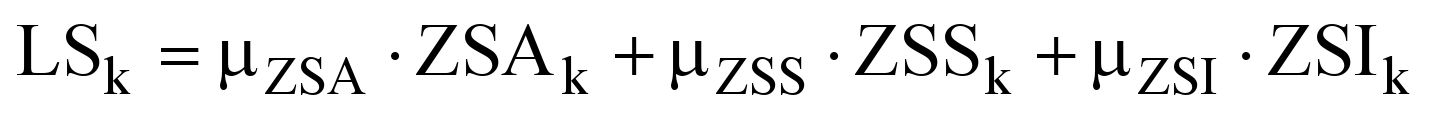
d) Die Gewichte werden mit Hilfe einer Hauptkomponentenanalyse berechnet. Für die Gewichte gilt deshalb:
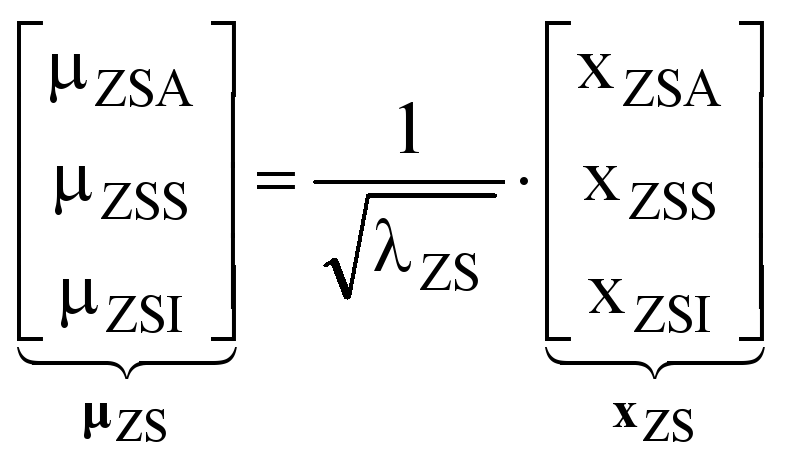
,
mit
µLS Vektor der Gewichte
λZS höchster Eigenwert der Korrelationsmatrix der standardisierten Teilindikatoren
xZS Eigenvektor des Eigenwerts λZS
e) Gewichte für das Jahr 2024:
μZSA | 0.56 |
μZSS | 0.03 |
μZSI | 0.55 |
Massgebende Sonderlasten der Kernstädte
(Art. 37)
1. Berechnung des Lastenindex der Gemeinden
a) Variablen und Parameter:
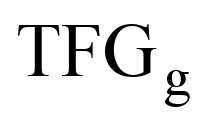
Teilindikator «Gemeindegrösse» der Gemeinde g
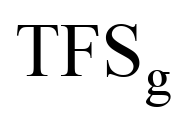
Teilindikator «Siedlungsdichte» der Gemeinde g
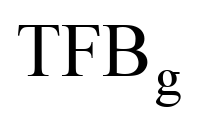
Teilindikator «Beschäftigungsquote» der Gemeinde g
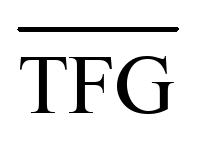
Mittelwert der Teilindikatoren «Gemeindegrösse» der Gemeinden
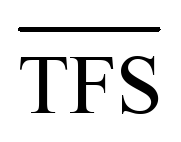
Mittelwert der Teilindikatoren «Siedlungsdichte» der Gemeinden
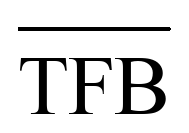
Mittelwert der Teilindikatoren «Beschäftigungsquote» der Gemeinden
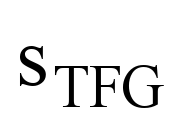
Standardabweichung der Teilindikatoren «Gemeindegrösse» der
Gemeinden
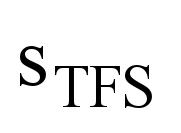
Standardabweichung der Teilindikatoren «Siedlungsdichte» der Gemeinden
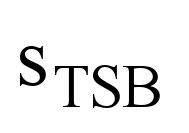
Standardabweichung der Teilindikatoren «Beschäftigungsquote» der Gemeinden
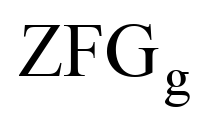
Standardisierter Teilindikator «Gemeindegrösse» der Gemeinde g
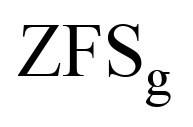
Standardisierter Teilindikator «Siedlungsdichte» der Gemeinde g
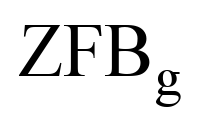
Standardisierter Teilindikator «Beschäftigungsquote» der Gemeinde g
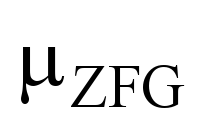
Gewicht für den standardisierten Teilindikator «Gemeindegrösse»
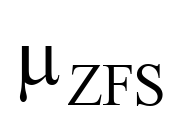
Gewicht für den standardisierten Teilindikator «Siedlungsdichte»
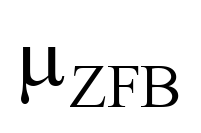
Gewicht für den standardisierten Teilindikator «Beschäftigungsquote»
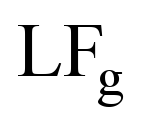
Lastenindex für Sonderlasten der Kernstädte für Gemeinde g
b) Die standardisierten Teilindikatoren werden wie folgt berechnet:
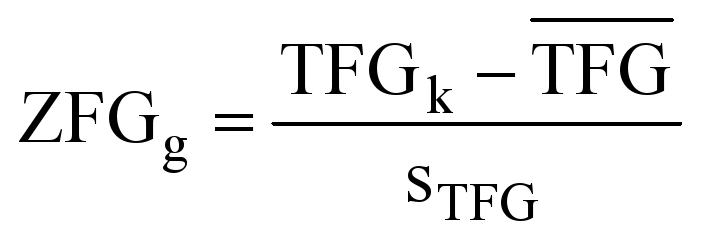
,
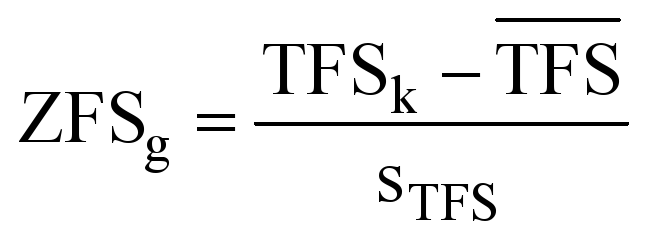
,
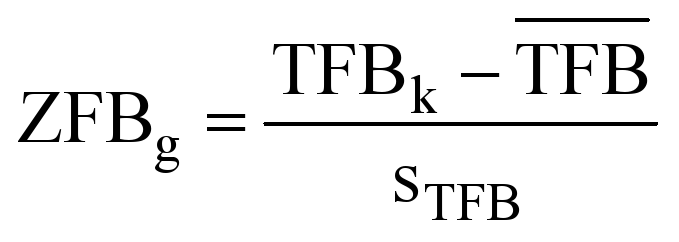
.
Die Standardisierung erfolgt, indem die Abweichungen der Teilindikatoren zum jeweiligen Schweizer Mittelwert mit der Standardabweichung dividiert werden.
c) Der Lastenindex für Sonderlasten der Kernstädte einer Gemeinde berechnet sich wie folgt:
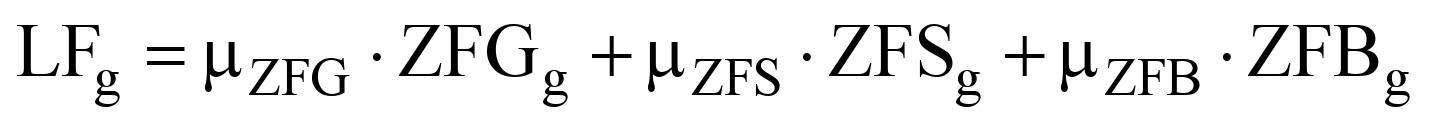
d) Die Gewichte werden mit Hilfe einer Hauptkomponentenanalyse berechnet. Für die Gewichte gilt deshalb:
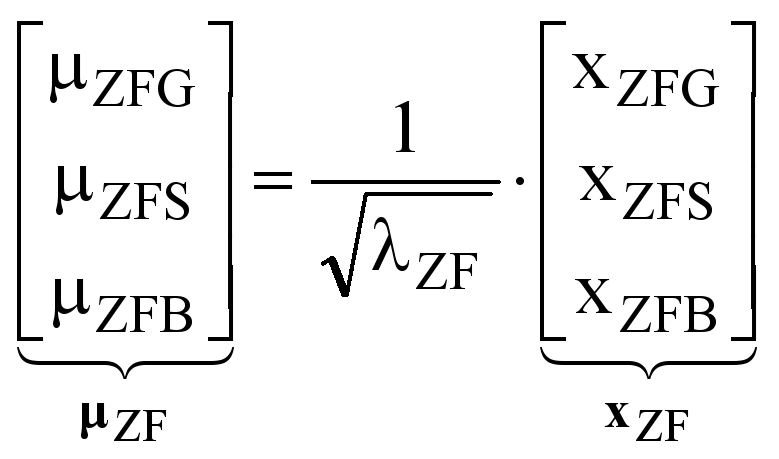
,
mit
µZF Vektor der Gewichte
λZF höchster Eigenwert der Korrelationsmatrix der standardisierten Teilindikatoren
xZF Eigenvektor des Eigenwerts λZF
e) Gewichte für das Jahr 2024:
μZFG | 0.48 |
μZFS | 0.50 |
μZFB | 0.33 |
2. Berechnung des Lastenindex der Kantone
a) Variablen und Parameter:
LFg,k Lastenindex für Sonderlasten der Kernstädte für Gemeinde g im Kanton k
LFk Lastenindex für Sonderlasten der Kernstädte für Kanton k
eg,k Ständige Wohnbevölkerung der Gemeinde g im Kanton k
ek Ständige Wohnbevölkerung des Kantons k
Gk Anzahl Gemeinden im Kanton k
b) Berechnung:
Der Lastenindex eines Kantons ist der mit der Bevölkerung gewichtete Durchschnitt der Lastenindizes seiner Gemeinden. Er ist somit gegeben durch die Summe der mit der ständigen Wohnbevölkerung multiplizierten Lastenindizes der Gemeinden im Kanton, dividiert durch die ständige Wohnbevölkerung des Kantons:
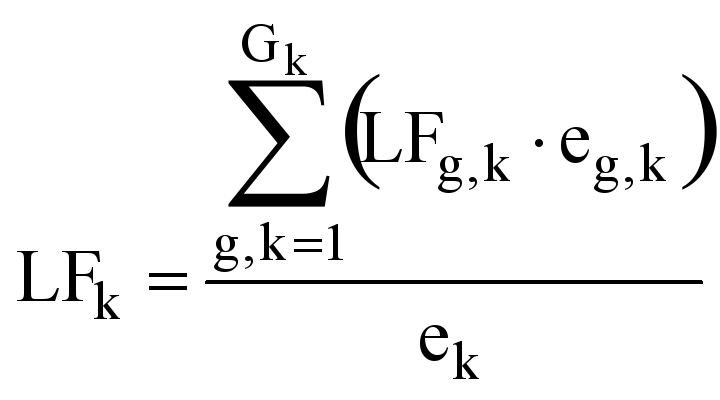
Soziodemografischer Lastenausgleich:
Ausgleichszahlungen 2024
(Art. 40)
Kanton | Ausgleichsbeträge in Franken | ||
|---|---|---|---|
Sonderlasten | Sonderlasten | Total | |
Zürich | 33 545 920 | 97 906 544 | 131 452 464 |
Bern | 0 | 0 | 0 |
Luzern | 0 | 0 | 0 |
Uri | 0 | 0 | 0 |
Schwyz | 0 | 0 | 0 |
Obwalden | 0 | 0 | 0 |
Nidwalden | 0 | 0 | 0 |
Glarus | 0 | 0 | 0 |
Zug | 3 784 024 | 0 | 3 784 024 |
Freiburg | 511 131 | 0 | 511 131 |
Solothurn | 9 372 030 | 0 | 9 372 030 |
Basel-Stadt | 42 034 747 | 24 477 534 | 66 512 281 |
Basel-Landschaft | 0 | 0 | 0 |
Schaffhausen | 0 | 0 | 0 |
Appenzell A.Rh. | 0 | 0 | 0 |
Appenzell I.Rh. | 0 | 0 | 0 |
St. Gallen | 0 | 0 | 0 |
Graubünden | 0 | 0 | 0 |
Aargau | 0 | 0 | 0 |
Thurgau | 0 | 0 | 0 |
Tessin | 0 | 0 | 0 |
Waadt | 116 985 807 | 5 167 994 | 122 153 801 |
Wallis | 8 420 585 | 0 | 8 420 585 |
Neuenburg | 12 476 367 | 0 | 12 476 367 |
Genf | 119 588 951 | 45 807 709 | 165 396 660 |
Jura | 0 | 0 | 0 |
Total Kantone | 346 719 562 | 173 359 781 | 520 079 343 |
Schätzung des Ressourcenpotenzials bei fehlenden
oder nicht weiterverwertbaren Daten
(Art. 42)
Bei fehlenden oder nicht weiterverwertbaren Daten werden die Bestandteile des Ressourcenpotenzials geschätzt. Zur Bestimmung der Koeffizienten der Schätzgleichungen werden Regressionsanalysen mit den Daten der korrekt liefernden Kantone durchgeführt. Als Ersatzwert für fehlende Daten ab dem Bemessungsjahr 2003 wird die obere Grenze des 95 % Vertrauensintervalls verwendet. Als Ersatzwert für fehlende Daten der Globalbilanz (Bemessungsjahre 1998–2001) wird der Schätzwert verwendet. Die Koeffizienten für die Bemessungsjahre der Globalbilanz für das massgebende quellenbesteuerte Einkommen, das massgebende Vermögen sowie die massgebenden Gewinne der juristischen Personen werden auf der Basis des Mittelwerts der Daten der Jahre 2003 und 2004 berechnet.
1. Variablen
MEk,t Massgebendes Einkommen der natürlichen Personen pro Einwohner des Kantons k im Bemessungsjahr t
GMEt Wachstumsrate des massgebenden Einkommens pro Einwohner der
gesamten Schweiz im Jahr t
RMk,T Verhältnis zwischen massgebendem quellenbesteuertem Einkommen und massgebendem Einkommen der natürlichen Personen des Kantons k im Bemessungsjahr T
EAk,T Anzahl der Aufenthalter (inklusive Kurzaufenthalter >12 Monate) des Kantons k im Bemessungsjahr T
EKk,T Anzahl der Kurzaufenthalter (<12 Monate oder Saisonniers) des Kantons k im Bemessungsjahr T
ECHk,T Anzahl der Schweizer Einwohner der ständigen Wohnbevölkerung des Kantons k im Bemessungsjahr T
ENk,T Anzahl der niedergelassenen Ausländer des Kantons k im Bemessungsjahr T
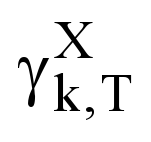
Gewichtung der Bruttoeinkommen von Grenzgängern aus dem Nachbarstaat X des Kantons k im Bemessungsjahr T gemäss Anhang 3
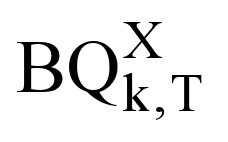
Bruttoeinkommen von Grenzgängern aus dem Nachbarstaat X des Kantons k im Bemessungsjahr T gemäss Anhang 3
RVk,T Reinvermögen pro Einwohner des Kantons k im Bemessungsjahr T
EVk,T Ertrag der Vermögenssteuer pro Einwohner des Kantons k im
Bemessungsjahr T
tvk,T Durchschnittliche Vermögenssteuerbelastung des Kantons k im
Bemessungsjahr T
GKk,T Summe der vollständig besteuerten Gewinne der juristischen Personen pro Einwohner des Kantons k im Bemessungsjahr T
EJPk,T Ertrag der Gewinnsteuer pro Einwohner des Kantons k im Bemessungsjahr T
GDBk,T Gewinne gemäss direkter Bundessteuer (nach Beteiligungsabzug) pro Einwohner des Kantons k im Bemessungsjahr T

Faktor Beta des Gesellschaftstyps gemischte Gesellschaft im Bemessungsjahr T gemäss Anhang 6
WGDBt Wachstumsrate der Gewinne gemäss direkter Bundessteuer der gesamten Schweiz im Jahr t
2. Zu schätzende Parameter
a Konstante
b, c, d Koeffizienten für die unabhängigen Variablen
vk Zeitkonstante (strukturelle) kantonale Effekte (fixe Effekte) bei Schätzgleichungen, die Daten aus mehreren Zeitperioden umfassen («Panel»-Daten)
uk,t Residuen (Schätzfehler)
3. Schätzgleichungen:
Fall | Bestandteil | Regressionsgleichung zur Bestimmung der Koeffizienten | ||
|---|---|---|---|---|
1 | Massgebendes |  | ||
für | 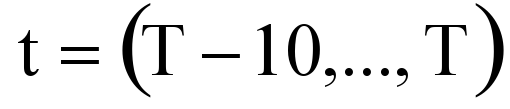 | |||
2 | Massgebende |  | ||
mit |  | |||
 | ||||
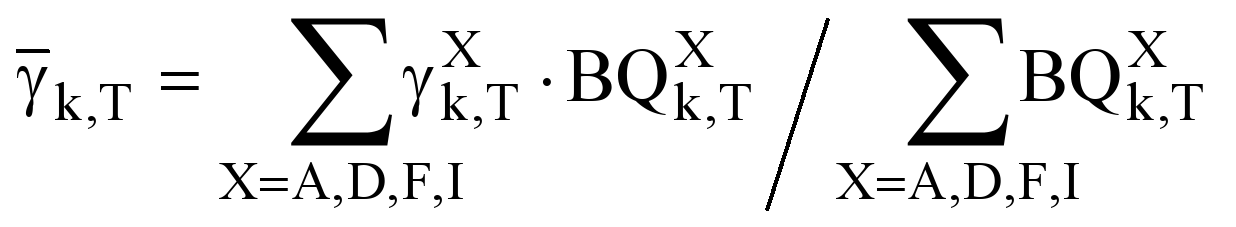 | ||||
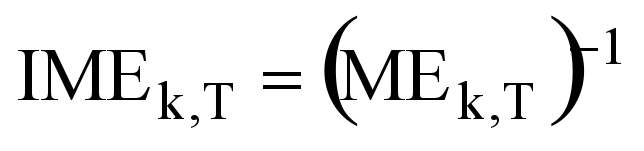 | ||||
3 | Massgebendes | 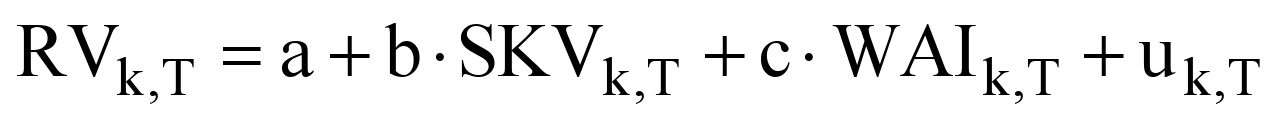 | ||
mit | 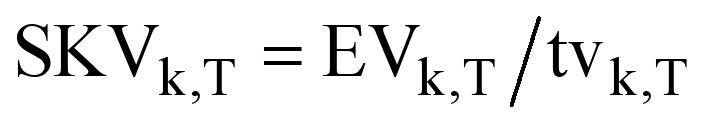 | |||
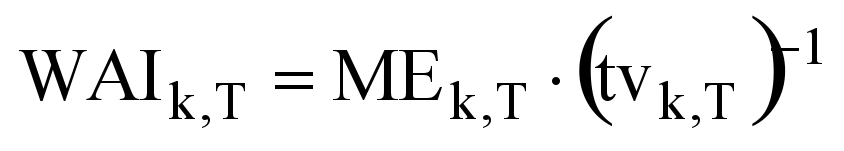 | ||||
4 | Massgebende | Schritt 1: | ||
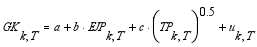 | ||||
mit | 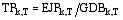 | |||
Schritt 2: | ||||
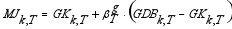 | ||||
5 | Gewinne | 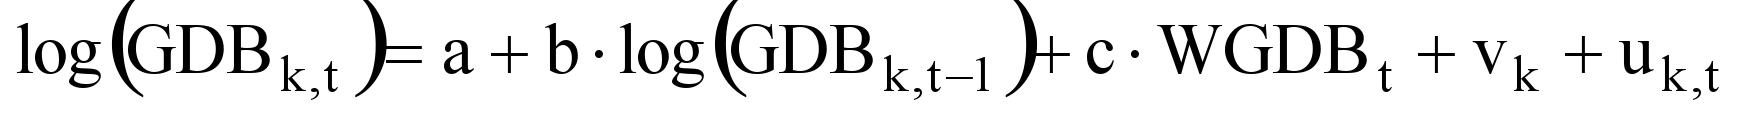 | ||
für | |
Wirksamkeitsbericht
(Art. 46)
Kriterien und Messgrössen zur Beurteilung der Wirksamkeit
– Verhältnis zwischen zweckgebundenen und zweckfreien Transferzahlungen des Bundes an die Kantone
– Transferzahlungen der Kantone an den Bund
– Verhältnis zwischen Kostenbeiträgen und Pauschal- und Globalbeiträgen
– Unterschiede beim Ressourcenpotenzial pro Einwohner der Kantone
– Unterschiede beim standardisierten Steuerertrag pro Einwohnerin und Einwohner der Kantone vor und nach erfolgtem Ressourcenausgleich
– Standardisierter Steuerertrag pro Einwohnerin und Einwohner des ressourcenschwächsten Kantons im Verhältnis zum Schweizer Mittelwert vor und nach erfolgtem Ressourcenausgleich
– Höhe des Freibetrags zur Berechnung der massgebenden Einkommen der natürlichen Personen
– Sonderlasten pro Einwohnerin und Einwohner
– Verhältnis zwischen Lastenausgleich und Sonderlasten
– Einnahmen, Ausgaben und Schulden der Kantone
– Unterschiede in der Steuerbelastung
– Staats- und Fiskalquoten der Kantone und Gemeinden im nationalen und internationalen Vergleich
– Steuererleichterungen aufgrund des Bundesgesetzes vom 6. Oktober 199580 zugunsten wirtschaftlicher Erneuerungsgebiete («Lex Bonny»)
– Zu- und Abwanderungen von Steuerpflichtigen im nationalen und internationalen Verhältnis
– Effektive Grenz- und Durchschnittssteuerbelastungen der Kantone im nationalen und internationalen Vergleich
– Anzahl Gesellschaften mit ermässigter Besteuerung von Gewinnen aus Patenten und vergleichbaren Rechten nach Artikel 24b Absatz 1 StHG81
– Interdependenz zwischen Steuerbelastung in einem Kanton und dem Immobilienmarkt in diesem Kanton
– Auswirkungen wichtiger fiskalpolitischer Entscheide auf andere Kantone
– Auswirkungen des Härteausgleichs auf die standardisierten Steuererträge der Kantone
– Entwicklung des Volumens der interkantonalen Lastenausgleichszahlungen und Anteil der Abgeltung der Spillovers
Härteausgleich
(Art. 56)
1. Variablen und Parameter
gwk | Grenzwert für die zu erreichende Mindestentlastung eines Kantons in Prozent des standardisierten Steuerertrags des Kantons k |
ε | Faktor zur Bestimmung der mit dem Härteausgleich angestrebten |
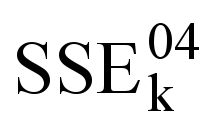 | Standardisierter Steuerertrag des Kantons k des Jahres 2004 |
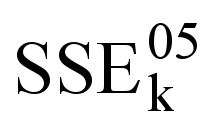 | Standardisierter Steuerertrag des Kantons k des Jahres 2005 |
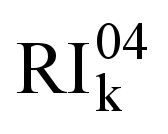 | Ressourcenindex des Kantons k des Jahres 2004 |
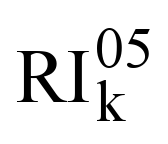 | Ressourcenindex des Kantons k des Jahres 2005 |
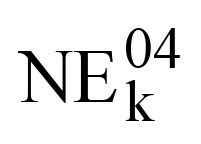 | Nettoergebnis des Kantons k in der Globalbilanz 2004 (positive Werte: Belastung, negative Werte: Entlastung) |
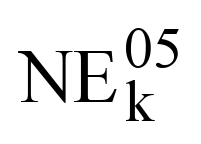 | Nettoergebnis des Kantons k in der Globalbilanz 2005 (positive Werte: Belastung, negative Werte: Entlastung) |
nesk | Nettoergebnis des Kantons k in Prozent des standardisierten Steuerertrags des Kantons k (positive Werte: Belastung, negative Werte: Entlastung) |
HAk | Anfangsbeitrag aus dem Härteausgleich für den Kanton k |
2. Grenzwert für den Bezug von Härteausgleich
Der Grenzwert für den Bezug von Härteausgleich berechnet sich wie folgt:
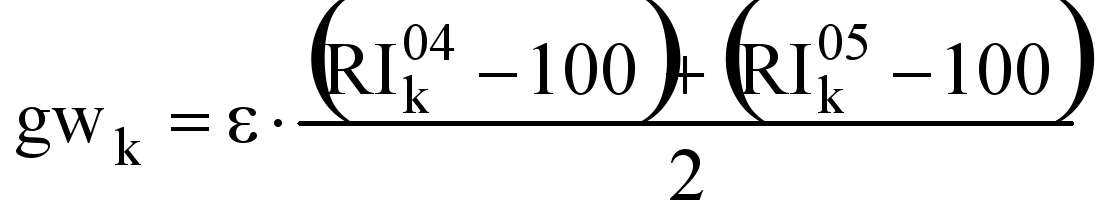
Der Grenzwert eines Kantons berechnet sich durch die Multiplikation des Faktors Epsilon, ε, mit der durchschnittlichen Abweichung des Ressourcenindex des Kantons vom Schweizer Durchschnitt in den Jahren 2004 und 2005. Negative Werte bedeuten eine Entlastung, positive Werte eine Belastung. Aus der Formel ergibt sich, dass der Grenzwert für einen durchschnittlich ressourcenschwachen Kanton negativ ist, d.h. dass eine Entlastung angestrebt wird.
3. Nettoergebnis in Prozent des standardisierten Steuerertrags
Das Nettoergebnis der Globalbilanz eines Kantons in Prozent des standardisierten Steuerertrags wird wie folgt berechnet:
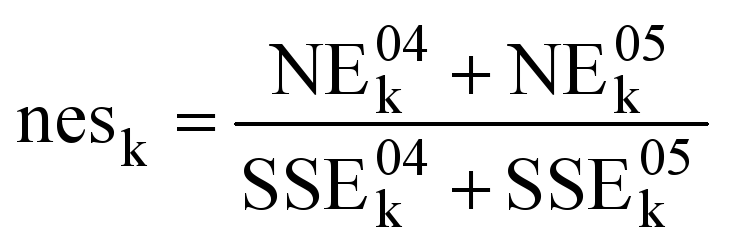
Negative Werte bedeuten eine Nettoentlastung, positive Werte eine Nettobelastung.
4. Anfangsbeitrag aus dem Härteausgleich
Der Anfangsbeitrag eines Kantons k aus dem Härteausgleich richtet sich nach folgender Tabelle:
Bedingungen (wenn …,) | Härteausgleich (… dann) | |
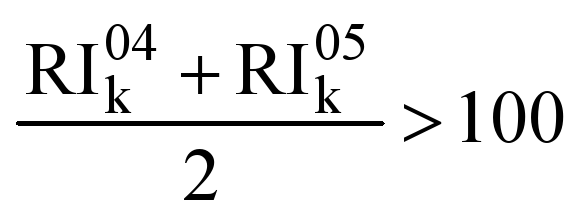 | HAk = 0 | |
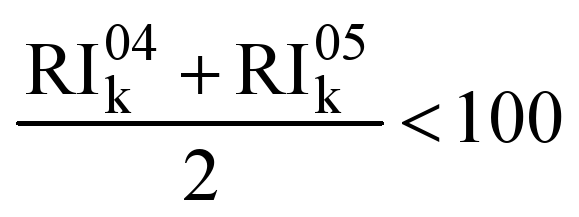 | nesk ≤ gwk | HAk = 0 |
nesk > gwk | 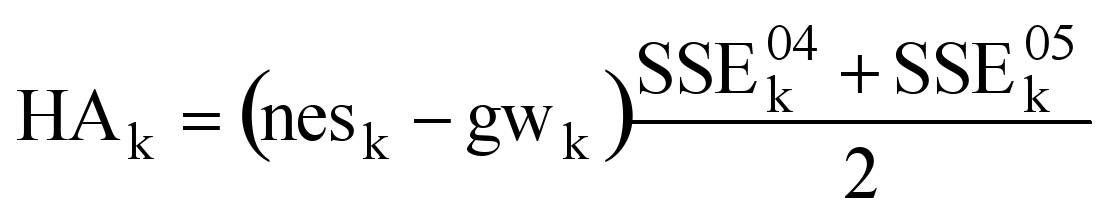 |
Bedingung 1: Ist der durchschnittliche Ressourcenindex in den Jahren 2004 und 2005 grösser als der Schweizer Durchschnitt,
,
so erhält der Kanton keinen Härteausgleich.
Bedingung 2: Ist der durchschnittliche Ressourcenindex in den Jahren 2004 und 2005 kleiner als der Schweizer Durchschnitt,
,
so muss zwischen zwei Fällen unterschieden werden:
Fall 2a: Ist das Nettoergebnis der Globalbilanz in Prozent des standardisierten Steuerertrags kleiner als der Grenzwert (d.h. ist die Nettoentlastung grösser als die angestrebte Entlastung), so erhält der Kanton keinen Härteausgleich.
all 2b: Ist das Nettoergebnis der Globalbilanz in Prozent des standardisierten Steuerertrags grösser als der Grenzwert (d.h. ist die Nettoentlastung kleiner als die angestrebte Entlastung oder weist der Kanton eine Nettobelastung auf), so erhält der Kanton Härteausgleich in der Höhe der Differenz zwischen dem Nettoergebnis und dem Grenzwert, multipliziert mit seinem durchschnittlichen standardisierten Steuerertrag in den Jahren 2004 und 2005:
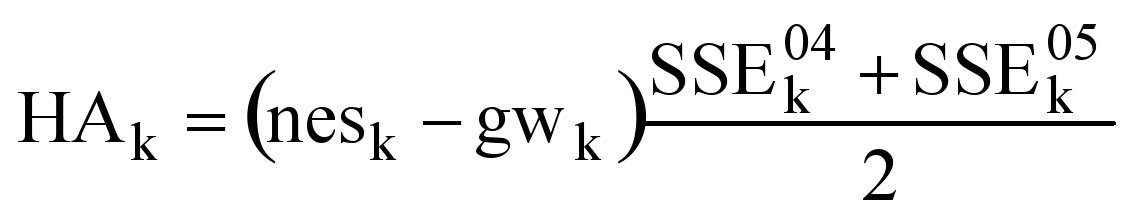
5. Bestimmung des Faktors Epsilon
Der Faktor ε wird so bestimmt, dass die Summe aller Ausgleichszahlungen für die h im Härteausgleich anspruchsberechtigten Kantone z gleich dem für den Härteausgleich zur Verfügung stehenden Gesamtbetrag H entspricht:
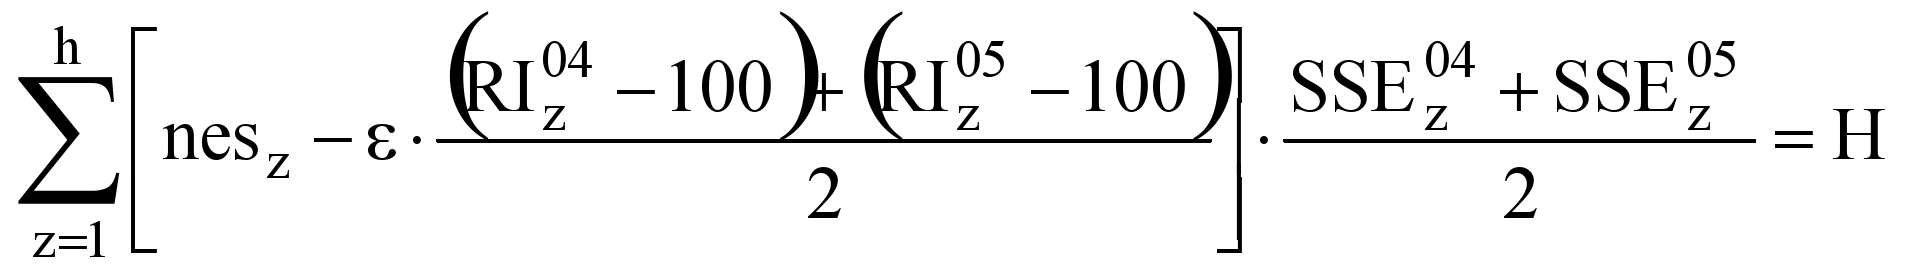
.
Mit z werden jene ressourcenschwachen Kantone bezeichnet, welche Anspruch auf Härteausgleich haben, d.h. alle Kantone k, für welche das Nettoergebnis in Prozent des standardisierten Steuerertrags einen höheren Wert aufweist als der Grenzwert:
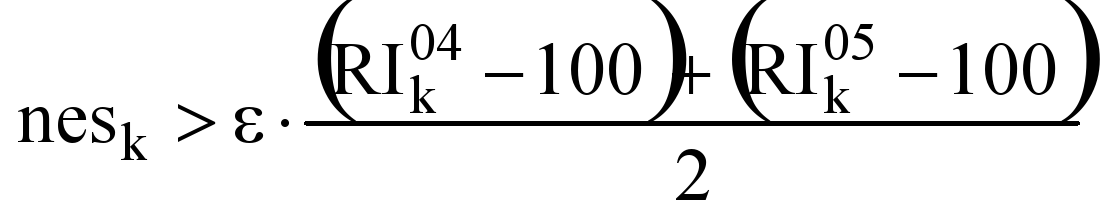
.
Der Faktor ε und die Kantone z werden mit einem Iterationsverfahren bestimmt.
6. Beiträge auf der Basis der Globalbilanz 2004/2005
+ = Belastung; – = Entlastung des Kantone
Kanton | Durchschnittlicher Ressourcenindex | Grenzwert für | Nettoergebnis | Differenz zwischen | Ausgleichsbetrag |
|---|---|---|---|---|---|
Zürich | 132.1 | 0.0 % | 0.9 % | 0.9 % | 0 |
Bern | 74.0 | –1.9 % | –0.8 % | 1.1 % | 52 134 660 |
Luzern | 77.0 | –1.7 % | –0.4 % | 1.3 % | 23 692 069 |
Uri | 67.0 | –2.4 % | –15.1 % | –12.7 % | 0 |
Schwyz | 135.6 | 0.0 % | 3.9 % | 3.9 % | 0 |
Obwalden | 67.0 | –2.4 % | 3.8 % | 6.2 % | 9 441 566 |
Nidwalden | 124.6 | 0.0 % | 0.2 % | 0.2 % | 0 |
Glarus | 96.1 | –0.3 % | 2.9 % | 3.1 % | 8 168 757 |
Zug | 204.0 | 0.0 % | 6.8 % | 6.8 % | 0 |
Freiburg | 74.9 | –1.8 % | 9.1 % | 11.0 % | 137 280 030 |
Solothurn | 75.8 | –1.8 % | –6.8 % | –5.1 % | 0 |
Basel-Stadt | 148.6 | 0.0 % | 0.0 % | 0.0 % | 0 |
Basel-Landschaft | 110.2 | 0.0 % | 0.4 % | 0.4 % | 0 |
Schaffhausen | 92.9 | –0.5 % | 0.9 % | 1.4 % | 6 640 279 |
Appenzell A.Rh. | 79.8 | –1.5 % | –3.3 % | –1.8 % | 0 |
Appenzell I.Rh. | 82.7 | –1.3 % | –6.1 % | –4.8 % | 0 |
St. Gallen | 77.0 | –1.7 % | –7.4 % | –5.7 % | 0 |
Graubünden | 84.9 | –1.1 % | –1.3 % | –0.2 % | 0 |
Aargau | 87.8 | –0.9 % | –4.4 % | –3.5 % | 0 |
Thurgau | 76.5 | –1.7 % | –5.3 % | –3.6 % | 0 |
Tessin | 102.8 | 0.0 % | 0.2 % | 0.2 % | 0 |
Waadt | 96.7 | –0.2 % | 1.3 % | 1.5 % | 64 876 643 |
Wallis | 61.6 | –2.8 % | –4.5 % | –1.7 % | 0 |
Neuenburg | 91.0 | –0.7 % | 9.5 % | 10.2 % | 108 832 726 |
Genf | 155.4 | 0.0 % | 1.9 % | 1.9 % | 0 |
Jura | 66.5 | –2.4 % | 3.7 % | 6.1 % | 19 387 554 |
Total Kantone | 100.0 | 430 454 285 |
7. Beiträge für das Jahr 2024: Bereinigung der Anspruchsberechtigung aufgrund des Ressourcenindex 2024
+ = Belastung Kanton; – = Entlastung Kanton
Kanton | Ressourcenindex | Bereinigter Härteausgleich in Franken | ||
|---|---|---|---|---|
Auszahlung | Einzahlung | Saldo | ||
Zürich | 121.2 | 0 | 10 845 139 | 10 845 139 |
Bern | 75.0 | –28 674 063 | 8 461 940 | –20 212 123 |
Luzern | 92.3 | –13 030 638 | 3 068 103 | –9 962 535 |
Uri | 70.6 | 0 | 307 554 | 307 554 |
Schwyz | 177.3 | 0 | 1 135 405 | 1 135 405 |
Obwalden | 109.9 | 0 | 285 732 | 285 732 |
Nidwalden | 159.5 | 0 | 327 724 | 327 724 |
Glarus | 72.5 | –4 492 816 | 340 438 | –4 152 378 |
Zug | 267.5 | 0 | 871 808 | 871 808 |
Freiburg | 71.6 | –75 504 016 | 2 106 692 | –73 397 324 |
Solothurn | 71.9 | 0 | 2 155 006 | 2 155 006 |
Basel-Stadt | 155.9 | 0 | 1 709 646 | 1 709 646 |
Basel-Landschaft | 98.3 | 0 | 2 283 650 | 2 283 650 |
Schaffhausen | 100.0 | 0 | 650 940 | 650 940 |
Appenzell A.Rh. | 85.5 | 0 | 474 277 | 474 277 |
Appenzell I.Rh. | 104.2 | 0 | 129 988 | 129 988 |
St. Gallen | 82.7 | 0 | 3 983 302 | 3 983 302 |
Graubünden | 86.5 | 0 | 1 675 147 | 1 675 147 |
Aargau | 81.8 | 0 | 4 802 090 | 4 802 090 |
Thurgau | 81.7 | 0 | 2 020 431 | 2 020 431 |
Tessin | 91.9 | 0 | 2 727 137 | 2 727 137 |
Waadt | 99.7 | 0 | 5 580 277 | 5 580 277 |
Wallis | 65.2 | 0 | 2 425 379 | 2 425 379 |
Neuenburg | 76.9 | –59 858 000 | 1 480 226 | –58 377 774 |
Genf | 140.0 | 0 | 3 626 436 | 3 626 436 |
Jura | 66.4 | –10 663 155 | 599 762 | –10 063 393 |
Total Kantone | 100.0 | –192 222 688 | 64 074 229 | –128 148 459 |
Temporäre Abfederungsmassnahmen
(Art. 56a)
1. Berechnung der Ausgleichszahlungen
1.1 Beitragsberechtigt sind alle Kantone, welche in den Jahren 2021 bis zum aktuellen Referenzjahr nie einen Ressourcenindex ≥ 100 Punkten erreicht haben.
1.2 Alle beitragsberechtigten Kantone erhalten in den Jahren 2021–2025 einen einheitlichen Beitrag pro Einwohnerin und Einwohner. Dieser Beitrag wird so berechnet, dass die Gesamtsumme den Mitteln nach Artikel 19c Absatz 2
FiLaG entspricht.
2. Beiträge für das Jahr 2024
Kanton | Massgebende Bevölkerung | Abfederungsmassnahme in Franken |
|---|---|---|
Zürich | 0 | 0 |
Bern | 1 043 168 | 24 043 186 |
Luzern | 414 145 | 9 545 312 |
Uri | 36 918 | 850 891 |
Schwyz | 0 | 0 |
Obwalden | 0 | 0 |
Nidwalden | 0 | 0 |
Glarus | 40 847 | 941 459 |
Zug | 0 | 0 |
Freiburg | 321 956 | 7 420 518 |
Solothurn | 276 439 | 6 371 439 |
Basel-Stadt | 0 | 0 |
Basel-Landschaft | 290 430 | 6 693 899 |
Schaffhausen | 82 901 | 1 910 722 |
Appenzell A.Rh. | 55 416 | 1 277 230 |
Appenzell I.Rh. | 0 | 0 |
St. Gallen | 512 156 | 11 804 285 |
Graubünden | 205 848 | 4 744 429 |
Aargau | 686 825 | 15 830 113 |
Thurgau | 279 920 | 6 451 662 |
Tessin | 355 030 | 8 182 804 |
Waadt | 0 | 0 |
Wallis | 352 781 | 8 130 972 |
Neuenburg | 177 977 | 4 102 048 |
Genf | 0 | 0 |
Jura | 73 716 | 1 699 031 |
Total Kantone | 5 206 472 | 120 000 000 |
Ergänzungsbeiträge
(Art. 57e)
1. Definition der Variablen und Parameter
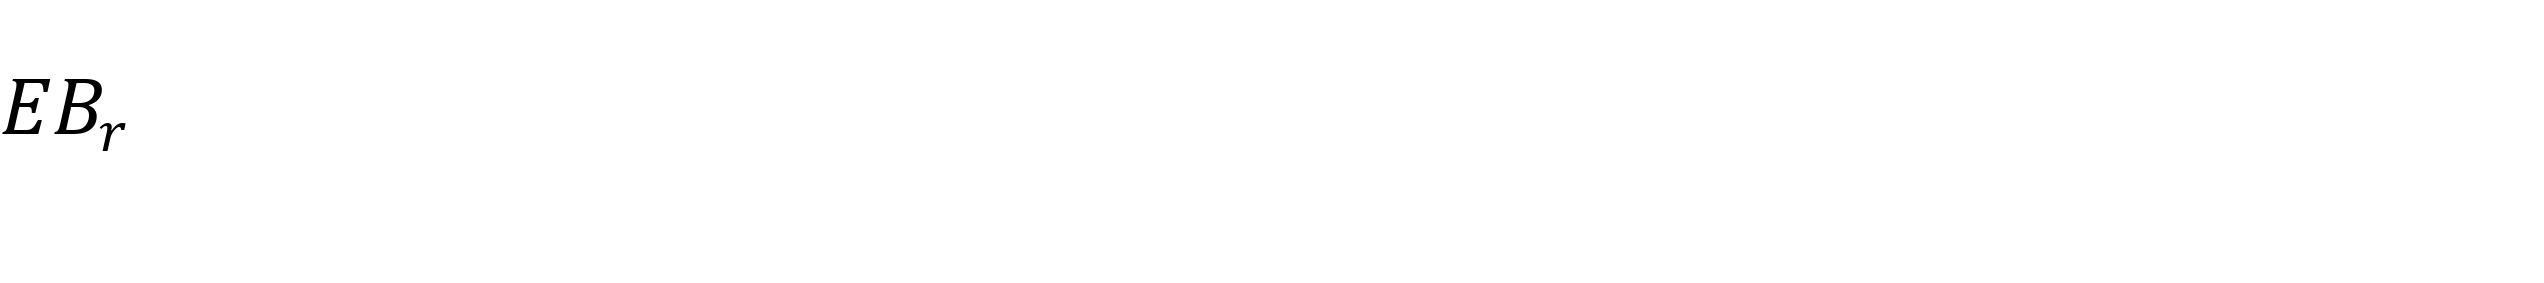 | Ergänzungsbeitrag des ressourcenschwachen Kantons 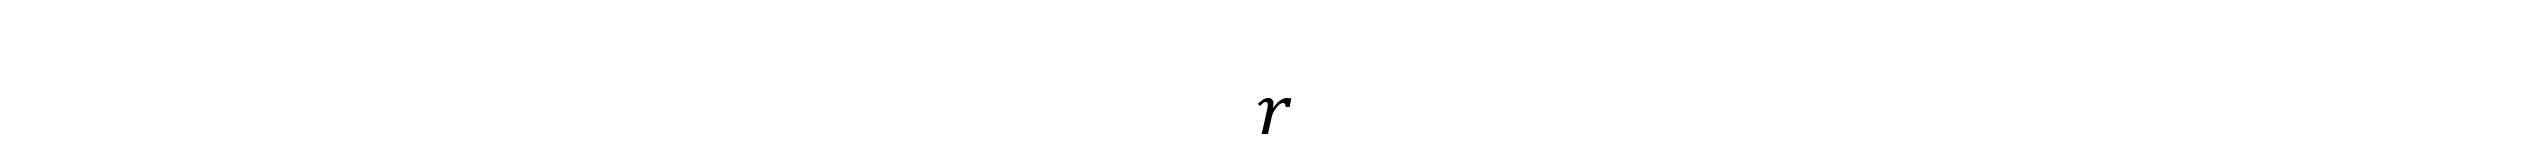 |
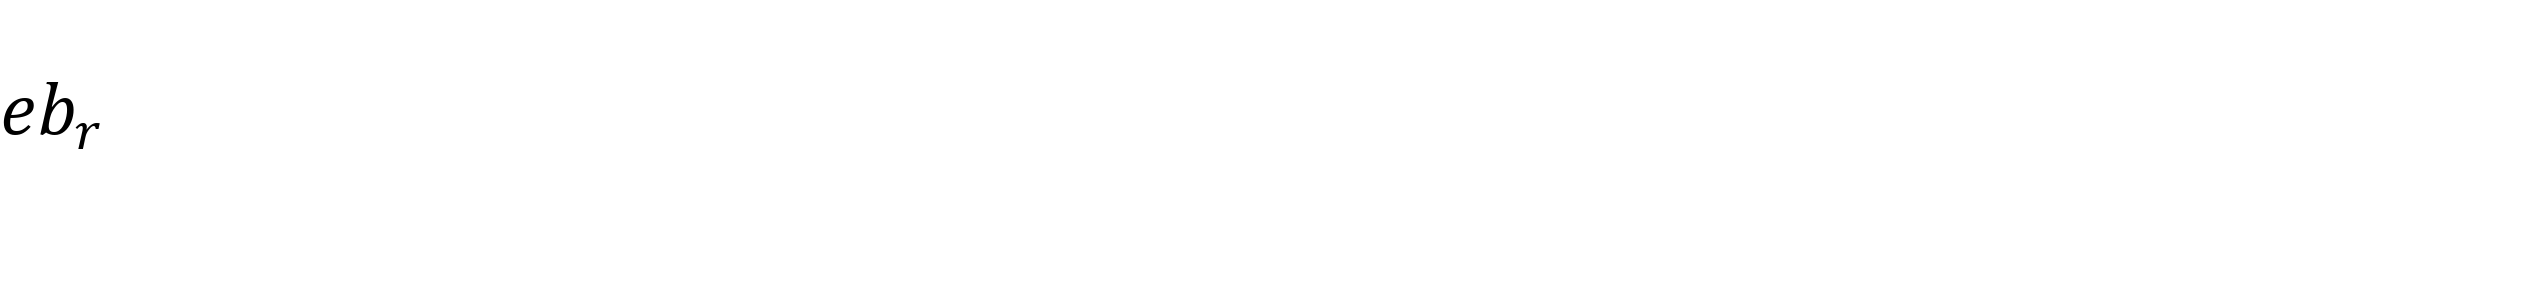 | Ergänzungsbeitrag pro Einwohnerin und Einwohner des ressourcenschwachen Kantons |
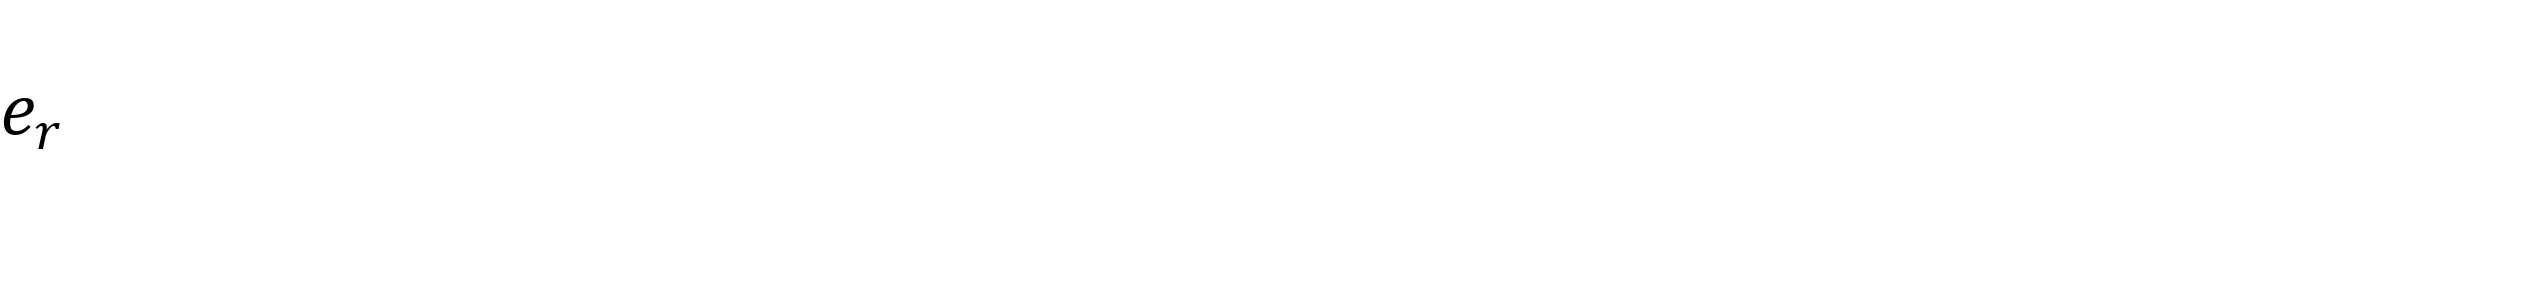 | Durchschnittliche mittlere ständige und nichtständige Wohnbevölkerung des ressourcenschwachen Kantons in den Bemessungsjahren |
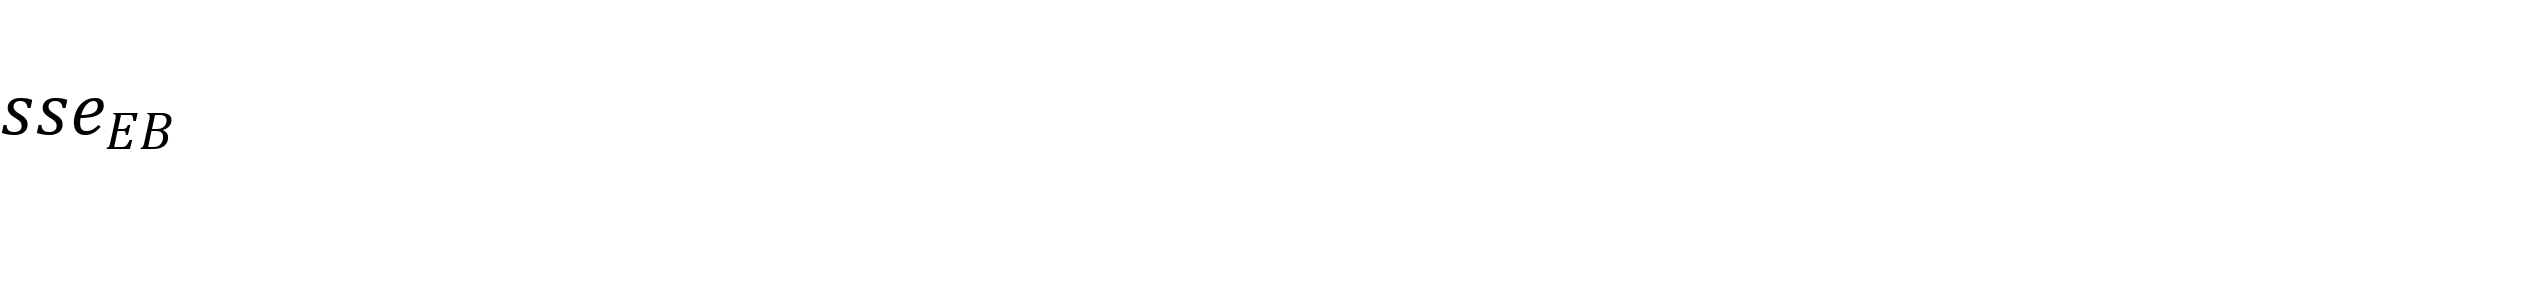 | Zielwert des Ergänzungsbeitrags pro Einwohnerin und Einwohner |
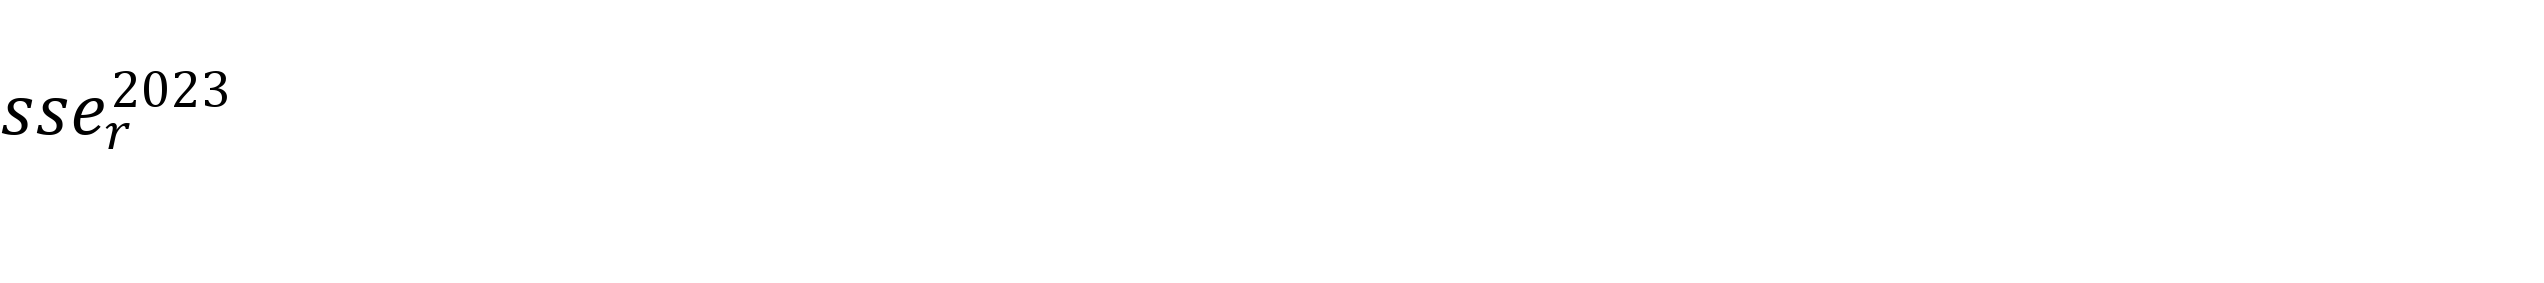 | Standardisierter Steuerertrag pro Einwohnerin und Einwohner des ressourcenschwachen Kantons im Jahr 2023 |
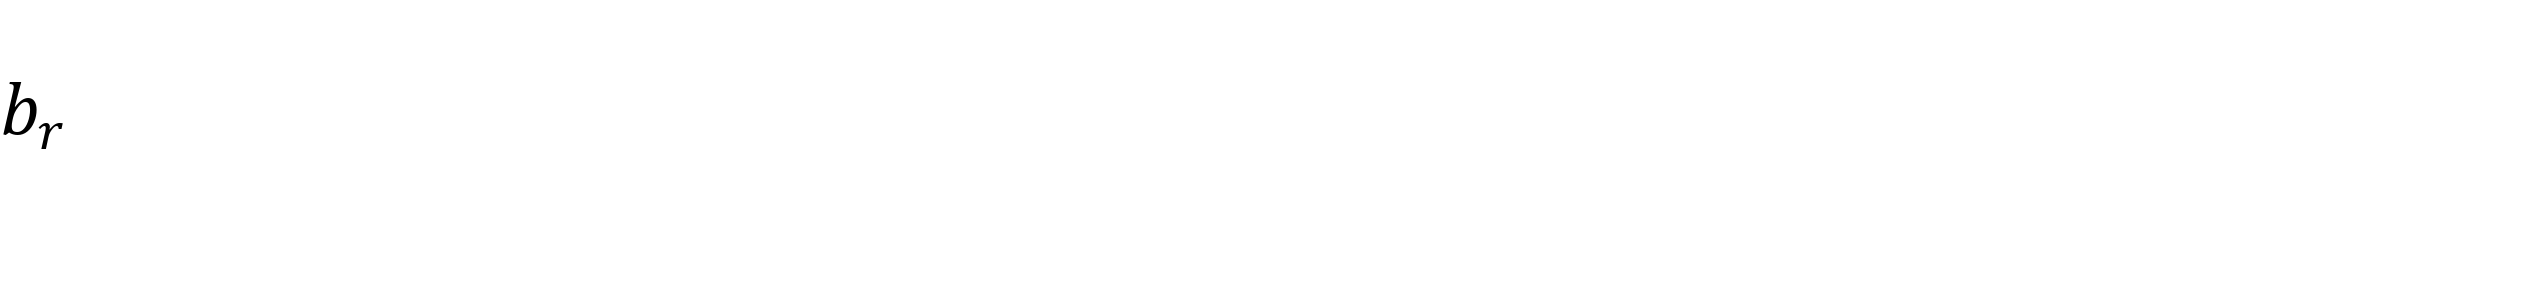 | Ausgleichszahlungen pro Einwohnerin und Einwohner des ressourcenschwachen Kantons |
2. Berechnung
2.1 Ergänzungsbeiträge werden in den Jahren 2024–2030 ausgerichtet. Die Auszahlungen erfolgen ausschliesslich an ressourcenschwache Kantone. Grundlage für die Berechnung des Ergänzungsbeitrags sind die massgebenden eigenen Ressourcen jedes Kantons im Jahr 2023 (standardisierter Steuerertrag pro Einwohnerin und Einwohner vor Ausgleich,

, dem letzten Referenzjahr, in welchem alle Bemessungsjahre aus dem alten System stammen. Dazu werden die Ausgleichszahlungen des aktuellen Referenzjahres addiert.
2.2 Die Mittel aus dem Ergänzungsbeitrag werden vollständig auf die ressourcenschwächsten Kantone aufgeteilt, sodass alle ressourcenschwachen Kantone mindestens den Zielwert des Ergänzungsbeitrags erreichen.
2.3 Die Summe der Ergänzungsbeiträge der

ressourcenschwachen Kantone in den Jahren 2024–2030 beträgt je 180 000 000 Franken:
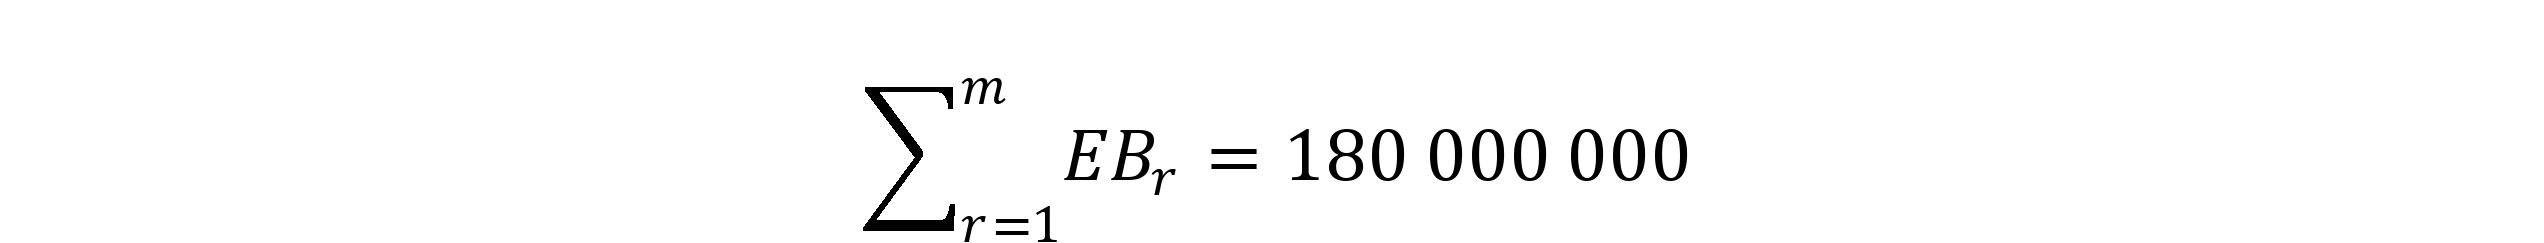
2.4 Der Ergänzungsbeitrag eines ressourcenschwachen Kantons

ergibt sich aus der Multiplikation des Ergänzungsbeitrags pro Einwohnerin und Einwohner

mit der Bevölkerung

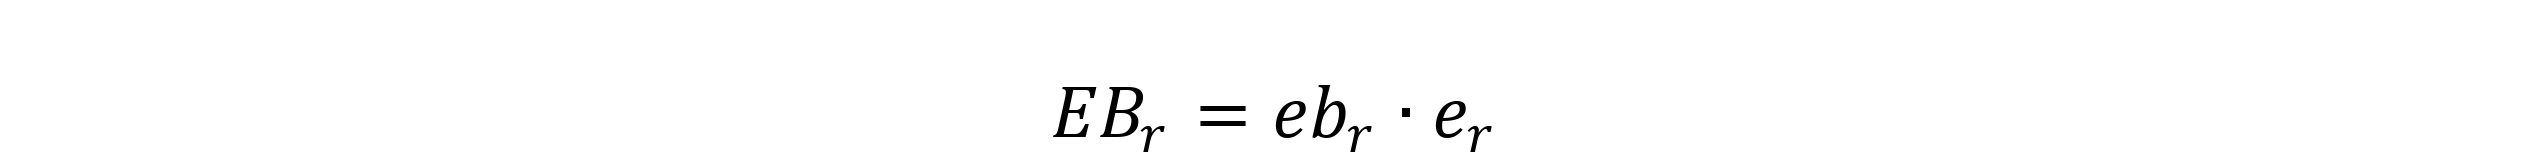
2.5 Ist die Summe des standardisierten Steuerertrags pro Einwohnerin und Einwohner eines Kantons

im Jahr 2023,

und der Ausgleichszahlungen pro Einwohnerin und Einwohner im aktuellen Referenzjahr,

kleiner als der Zielwert des Ergänzungsbeitrags,
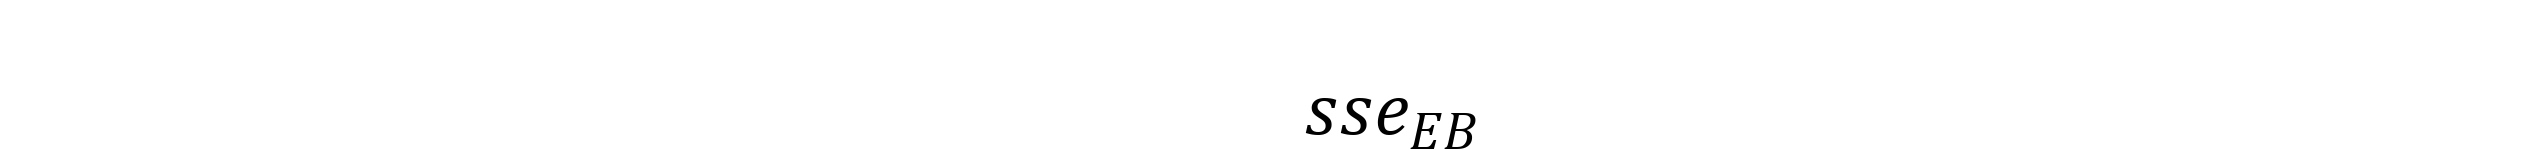
, dann entspricht der Ergänzungsbeitrag pro Einwohnerin und Einwohner,
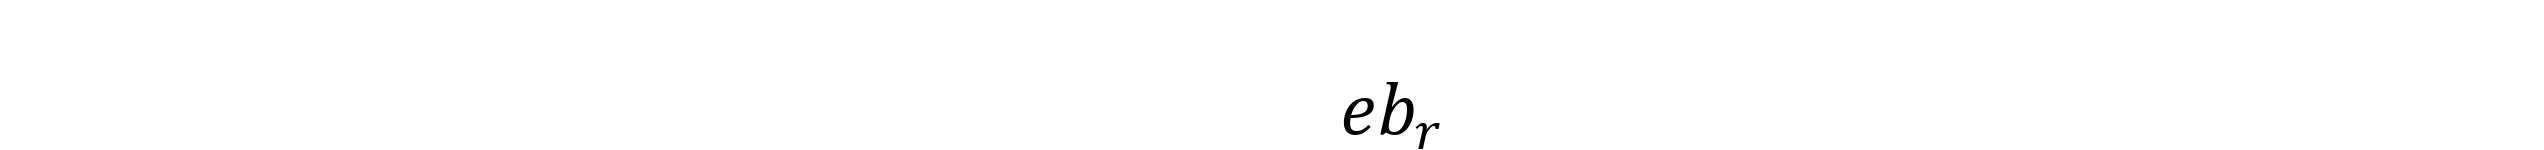
, der Differenz zwischen dieser Summe und dem Zielwert. Im gegenteiligen Fall beträgt er Null.
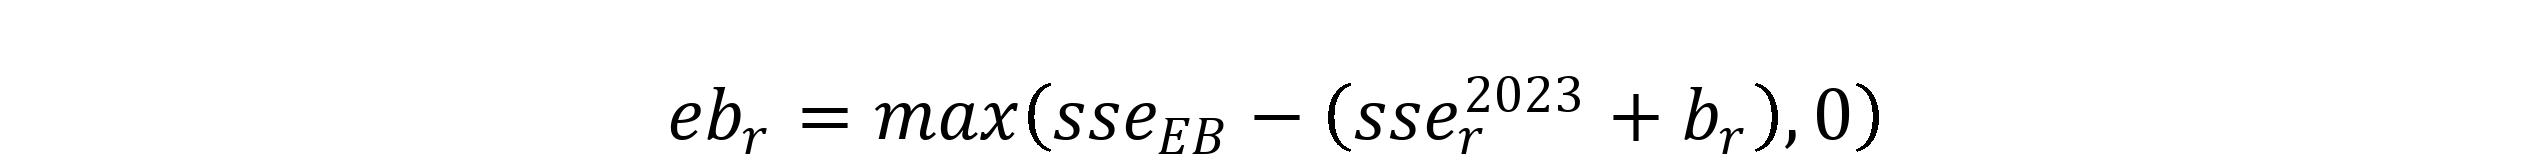
2.6 Der Grenzwert des Ergänzungsbeitrags,
, wird jährlich so festgelegt, dass die Gesamtbeiträge aller Kantone genau 180 Millionen Franken ergeben.
3. Beiträge für das Jahr 2024
Kanton | Ergänzungsbeitrag |
|---|---|
Zürich | 0 |
Bern | 0 |
Luzern | 0 |
Uri | 1 445 726 |
Schwyz | 0 |
Obwalden | 0 |
Nidwalden | 0 |
Glarus | 377 843 |
Zug | 0 |
Freiburg | 61 108 748 |
Solothurn | 42 771 397 |
Basel-Stadt | 0 |
Basel-Landschaft | 0 |
Schaffhausen | 0 |
Appenzell A.Rh. | 0 |
Appenzell I.Rh. | 0 |
St. Gallen | 0 |
Graubünden | 0 |
Aargau | 0 |
Thurgau | 0 |
Tessin | 0 |
Waadt | 0 |
Wallis | 71 484 522 |
Neuenburg | 0 |
Genf | 0 |
Jura | 2 811 764 |
Total Kantone | 180 000 000 |