0.946.116.49
Vertrag
über wechselseitige Rückversicherungsverpflichtungen
zwischen der Geschäftsstelle für die Exportrisikogarantie,
Kirchenweg 8, 8032 Zürich, (nachfolgend «ERG» genannt),
handelnd für die Schweizerische Eidgenossenschaft, und
der Exportkreditversicherungsgesellschaft AG, 39 Sienna Strasse,
00-121 Warschau, (nachfolgend «KUKE AG» genannt), handelnd
auf der Grundlage des Gesetzes vom 7. Juli 1994 über vom
Finanzministerium garantierte Exportversicherungen
Abgeschlossen am 27. Januar 2005
Art. 1 Vertragszweck
KUKE AG. erklärt sich bereit, Kreditversicherungen der ERG, die zugunsten schweizerischer Exporteure oder Dritter (insbesondere von Banken) übernommen werden, anteilig nach Prozenten in Rückversicherung zu nehmen, soweit sie sich auf die Absicherung von Risiken aus der Erbringung von Exportleistungen polnischen Ursprungs beziehen.
ERG erklärt sich bereit, Kreditversicherungen der KUKE AG, die zugunsten polnischer Exporteure (und polnische Exportleistungen finanzierender Banken) übernommen werden, anteilig nach Prozenten in Rückversicherung zu nehmen, soweit sie sich auf die Absicherungen von Risiken aus der Erbringung von Exportleistungen schweizerischen Ursprungs beziehen.
Die konkrete Rückversicherungszusage wird jeweils auf der Basis einer Einzelfallentscheidung von KUKE AG oder der ERG übernommen.
Art. 2 Anwendungsfälle
Für Vereinbarungen nach diesem Vertrag kommen Fälle in Betracht, bei denen
a) der im Land des einen Kreditversicherers ansässige Exporteur zur Vertragserfüllung Unterlieferanten beizieht, die im Land des anderen Kreditversicherers ansässig sind, wobei der Exporteur gegenüber dem ausländischen Besteller allein verpflichtet und berechtigt ist;
b) in der Schweiz und in Polen ansässige Exporteure zusammenhängende Exportverträge mit einem Käufer in einem anderen Land als die Polen oder der Schweiz abgeschlossen haben; und
der Kreditversicherer im Land eines Exporteurs eine Exportkreditversicherung gewährt.
Dieser Vertrag findet keine Anwendung, wenn der Versicherer Versicherungsschutz für einen Vertrag über Exportleistungen gewährt, bei dem der Hauptauftragnehmer mit dem (den) Unterlieferanten im Land des Rückversicherers eine «If and when»-Vereinbarung in bezug auf das zu versichernde Risiko getroffen hat.
Art. 3 Definitionen
Im Rahmen dieses Vertrages haben nachstehende Begriffe folgende Bedeutung:
Arbeitstag bezeichnet einen Tag, an dem beide Kreditversicherer ihren Geschäftsbetrieb geöffnet haben.
(der/die) Kreditversicherer bezeichnet ERG und KUKE AG oder eine von beiden.
Exportleistungen bezeichnet die Waren und Dienstleistungen, die nach dem Exportvertrag geliefert oder erbracht werden sollen.
Versicherer bezeichnet den Kreditversicherer, der die Police ausstellt.
Hauptauftragnehmer bezeichnet den Exporteur, der Vertragspartner des ausländischen Bestellers ist.
Police bezeichnet eine vom Versicherer ausgestellte Versicherungspolice oder Garantie.
Rückversicherungsanteil bezeichnet den vom Rückversicherer in Rückdeckung genommenen, als Prozentsatz ausgedrückten Wert der versicherten Exportleistungen.
Rückversicherer bezeichnet den Kreditversicherer, der dem Versicherer für ein bestimmtes Geschäft eine Rückversicherung zur Verfügung stellt.
Art. 4 Leistungsursprung
Die Kreditversicherer gehen grundsätzlich davon aus, dass die aus dem Land des Rückversicherers stammenden Exportleistungen ihren Ursprung im Land des Rückversicherers haben. Wenn der Versicherer in einem bestimmten Geschäft Gründe hat, daran zu zweifeln, ermittelt er soweit möglich den Ursprung der Exportleistungen und informiert den anderen Kreditversicherer unverzüglich über seine Zweifel und die Ergebnisse seiner Ermittlungen.
Art. 5 Deckungsformen, für die dieser Vertrag gilt
Die von ERG und KUKE AG bereitgestellten Versicherungen und Deckungsformen, für die dieser Vertrag gilt, sind in den Anlagen 1 und 2 zu diesem Vertrag dargestellt. Jeder Kreditversicherer informiert den anderen schriftlich darüber, wenn sich eine seiner Versicherungen oder Deckungsformen ändert.
Art. 6 Bestimmung des Versicherers
In der Regel tritt jener Kreditversicherer als Versicherer auf, aus dessen Land der wertmässig grössere Anteil an Exportleistungen des zur Deckung angetragenen Geschäfts stammt. Mit Rücksicht auf die Umstände des Einzelfalles können die Kreditversicherer im gegenseitigen Einvernehmen von dieser Regel abweichen.
Art. 7 Rückversicherungsanteil
Der Rückversicherungsanteil wird nach Massgabe des rückzuversichernden schweizerischen oder polnischen Anteils an der Exportleistung aufgrund der Angaben des Antragstellers festgelegt. Massgeblich ist das Verhältnis von Exportleistungen schweizerischen und polnischen Ursprungs.
Beinhaltet das zu versichernde Geschäft Exportleistungen aus einem oder mehreren Drittländern, wobei auch das Bestellerland als Drittland gilt, richtet sich die Risikotragung grundsätzlich danach, welchem Lieferanteil die Drittlandszulieferungen funktional zuzuordnen sind. Die Kreditversicherer können sich über eine anderweitige Festlegung des Rückversicherungsanteils einigen.
Ist keine eindeutige Zuordnung von Drittlandslieferungen erkennbar, gewährt der Versicherer Deckung für Drittlandslieferungen ohne Rückversicherung. Kommt eine ausschliessliche Risikoübernahme für Drittlandslieferungen durch den Versicherer im Einzelfall nicht in Betracht, können sich die Kreditversicherer über eine Aufteilung der Risiken zwischen Versicherer und Rückversicherer nach Massgabe der sich aus dem Verhältnis von schweizerischem und polnischem Anteil an den Exportleistungen ergebenden Deckungsquote einigen.
Beispiele für die Berechnung des Rückversicherungsanteils sind in Anhang A enthalten.
Art. 8 Verpflichtungen des Rückversicherers
Übernimmt der Rückversicherer eine Rückversicherungsverpflichtung, hat er dem Versicherer den vereinbarten Rückdeckungsbetrag zu leisten, wenn der Versicherer aus der Police zu Entschädigungsleistungen verpflichtet ist.
Sofern nichts anderes vereinbart wird, übernimmt der Rückversicherer für den ihm als Rückversicherer zugewiesenen Anteil Rückdeckung mit derselben Deckungsquote, die der Versicherer in seiner Police festgesetzt hat. Der Rückversicherer ist jedoch nicht verpflichtet, Rückversicherung über seine maximale Deckungsquote hinaus zur Verfügung zu stellen.
Der Rückversicherer verpflichtet sich, dem Versicherer einen Betrag zu zahlen, der dem für den Rückversicherer bestimmten prozentualen Teil an der vom Versicherer erbrachten Entschädigungsleistung aus der jeweiligen Police entspricht. Diese Zahlung ist 30 Arbeitstage nachdem der Rückversicherer vom Versicherer die Mitteilung erhalten hat, dass dieser eine Entschädigung geleistet hat, fällig.
Der Rückversicherer hat eine Zahlung nach Massgabe des Rückversicherungsanteils auch bei einem Fabrikationsschadenfall zu erbringen, wenn eine entsprechende Versicherung übernommen wurde. Die Höhe der Zahlung bestimmt sich dabei nicht nach den in den jeweiligen Lieferanteilen entstandenen Selbstkosten, sondern richtet sich allein nach dem Rückversicherungsanteil an dem auf der Grundlage der Selbstkosten berechneten Gesamtschaden.
Der Rückversicherer verpflichtet sich, keine Einwendungen gegen seine Pflicht zur Zahlung einer Entschädigung gestützt auf die Police zu erheben, soweit die Police inhaltlich mit den in den Anlagen 1 und 2 enthaltenen oder jenen Informationen übereinstimmt, die der Rückversicherer vom Versicherer im Rahmen des Verfahrens nach Artikel 13 erhalten hat.
Der Rückversicherer verpflichtet sich, den Versicherer bei allen ihm zur Kenntnis gelangenden Problemen zu benachrichtigen, die sich auf die Erfüllung des Liefervertrages oder der daran gekoppelten Kreditverträge auswirken könnten.
Art. 9 Verpflichtungen des Versicherers
Der Versicherer hat den Rückversicherer über jede Änderung der Police, des Umfangs, der Art und der Bedingungen des Exportkreditgeschäfts oder jeder damit im Zusammenhang stehenden vertraglichen Vereinbarung, welche Auswirkungen auf das von der Police gedeckte Risiko haben könnte, zu unterrichten und ihn sofort zu konsultieren.
Der Versicherer hat den Rückversicherer zu konsultieren, bevor er verbindlich entscheidet, welche Massnahmen zu ergreifen oder welche Anweisungen dem Versicherungsnehmer zu erteilen sind, wenn gefahrerhöhende Umstände eingetreten sind oder ein Schadenfall droht.
Der Versicherer hat dem Rückversicherer innerhalb von 30 Arbeitstagen nach Eingang den ihm nach Massgabe des Rückversicherungsanteils zustehenden Anteil an Zahlungseingängen zu überweisen, die vom Versicherer nach Entschädigungszahlung als Rückfluss eingezogen oder einbehalten wurden.
Der Versicherer hat den Rückversicherer unverzüglich zu informieren, wenn ihm mitgeteilt wird, dass ein Schuldner eine fällige Zahlung für die Tilgung einer von der Police gedeckten Forderung nicht geleistet hat.
Der Versicherer hat dem Rückversicherer auf Anforderung Kopien aller in seinem Besitz befindlichen und geschäftsrelevanten Dokumente zur Verfügung zu stellen.
Der Versicherer hat den Rückversicherer zu informieren, sobald seine Verpflichtungen aus der Police beendet sind.
Art. 10 Prämienberechnung und -verteilung
Der Rückversicherer hat Anspruch auf eine Rückversicherungsprämie, welche
dem Rückversicherungsanteil an der Prämie entspricht oder
zwischen den Kreditversicherern im Einzelfall vereinbart wurde, damit der Rückversicherer eine Prämie erhält, die nach seinem Entgeltsystem erforderlich ist, um das in Rückversicherung zu nehmende Risiko zu decken.
Der Versicherer ist berechtigt, von den Beträgen gemäss Buchstaben a) und b) einen Abzugsbetrag in Höhe von höchstens 10% als Entgelt für seine Bearbeitungskosten einzubehalten.
Die Rückversicherungsprämie ist innerhalb von 30 Arbeitstagen fällig, nachdem der Versicherer die Prämie erhalten hat.
Wenn der Versicherte eine Prämienrückerstattung durch den Versicherer erhält, ist der Rückversicherer grundsätzlich verpflichtet, dem Versicherer auf Anforderung den Anteil an der rückgezahlten Prämie zu erstatten, der dem an ihn gezahlten Prämienanteil – unter Berücksichtigung des als Verwaltungskosten einbehaltenen Prämienanteils – entspricht.
Art. 11 Änderung des Leistungsursprungs
Wenn sich nach endgültiger Rückversicherungsübernahme die Zusammensetzung des Ursprungs der massgebenden Exportleistungen im Wert um mehr als 10 Prozent ändert, oder wenn sich die Anteile der Exportleistungen des Hauptauftragnehmers im Verhältnis zu jenen des Subunternehmers im Wert um mehr als 10 Prozent verschieben, wird der Versicherer den Rückversicherer darüber informieren; jede der beiden Parteien kann dann die Anpassung des Rückversicherungsanteils verlangen.
Erfolgt eine Anpassung des Rückversicherungsanteils, werden auch die Beträge entsprechend angepasst, welche sich der Versicherer und der Rückversicherer gegenseitig in Form von Prämien, Ansprüchen auf und Beteiligungen an Entschädigungsleistungen, Rechtsverfolgungskosten oder Kosten der Schadensminderung oder -verhinderung schulden.
Art. 12 Regressmassnahmen
Der Versicherer wird den Rückversicherer konsultieren, bevor er Massnahmen der Rechtsverfolgung ergreift oder Regressansprüche geltend macht, deren Kosten insgesamt mehr als 10 Prozent des ausstehenden Betrages ausmachen.
Der Rückversicherer ist verpflichtet, sich nach Massgabe des Rückversicherungsanteils an Aufwendungen des Versicherers zur Erlangung von Rückflüssen oder zur Führung von gerichtlichen Verfahren zu beteiligen, sofern der Versicherer gemäss seiner Police gegenüber dem Versicherungsnehmer zur Kostentragung oder ‑erstattung verpflichtet ist. Die Zahlung soll innerhalb von 30 Arbeitstagen nach dem Datum der Mitteilung über die Kostenentstehung erfolgen.
Der Versicherer kann Forderungen, die ihm nach Entschädigungsleistung wirtschaftlich oder rechtlich zustehen, nur mit Zustimmung des Rückversicherers verkaufen, erlassen oder abschreiben.
Art. 13 Verfahrensregeln
Die Verfahrensregeln für die Abwicklung der einzelnen Rückversicherungsgeschäfte sind in Anlage 3 festgelegt.
Art. 14 Umschuldung
Wenn ein Umschuldungsantrag aus dem Besteller- oder Schuldnerland eingeht, beraten die Kreditversicherer darüber, wie Probleme, die sich daraus ergeben, gelöst werden sollen. Die endgültige Entscheidung trifft jedoch der Versicherer.
Ist die versicherte Forderung Gegenstand eines Umschuldungsabkommens mit dem Besteller- oder Schuldnerland, konsultiert der Versicherer den Rückversicherer, wenn er diese Forderung verkaufen, tauschen oder erlassen möchte.
Der Versicherer hat das Recht, Entschädigungszahlungen zu den vertraglichen Fälligkeiten zu leisten, ohne eine Karenzfrist zu berücksichtigen, welche für die Auszahlung einer Entschädigung üblicherweise vorgesehen ist.
Art. 15 Währung
Sofern die Kreditversicherer nichts anderes vereinbart haben, sind alle Zahlungen im Rahmen der einzelnen Rückversicherungsgeschäfte in der Währung zu leisten, auf welche die Police lautet.
Art. 16 Schiedsverfahren
Die Vertragsparteien bemühen sich, Streitigkeiten, die sich im Zusammenhang mit diesem Vertrag ergeben, einvernehmlich zu lösen.
Streitigkeiten, die nicht einvernehmlich gelöst werden können, werden durch ein aus drei Personen bestehendes Schiedsgericht entschieden. Jede Vertragspartei benennt einen Schiedsrichter, und diese wiederum bestimmen den vorsitzenden Schiedsrichter.
Das Schiedsgericht hat seinen Sitz am Ort des jeweiligen Versicherers; das ist bei KUKE AG Warschau und bei der ERG Zürich. Das Verfahren wird in englischer Sprache geführt. Im übrigen legt das Schiedsgericht das Verfahren nach rechtsstaatlichen Grundsätzen fest.
Art. 17 Inkrafttreten, Kündigung und Vertragsänderung
Dieser Vertrag wird von beiden Vertragsparteien unterschrieben und tritt am Tag in Kraft, an dem die ERG KUKE AG mitteilt, dass die verfassungsmässigen Vorschriften des schweizerischen Rechts für den Abschluss und das Inkrafttreten dieses Vertrages erfüllt sind (Ratifikation).
Jede Vertragspartei hat das Recht, diesen Vertrag zum Ende eines jeden Kalenderjahres zu kündigen. Die Kündigung muss mit einer Frist von drei Monaten schriftlich erfolgen. Verpflichtungen, die vor der Beendigung des Vertrags eingegangen wurden, bleiben unverändert wirksam.
Die Vertragsparteien könne diesen Vertrag jederzeit ändern. Anlage 3 und sämtliche Anhänge können mit schriftlicher Zustimmung von ERG und KUKE AG jederzeit geändert werden.
Art. 18 Vertragssprachen
Dieser Vertrag wurde in sechs Originalen ausgefertigt, zwei in polnischer, zwei in deutscher und zwei in englischer Sprache, wobei jede Vertragspartei ein Original in jeder Sprache erhält.
Jede Sprachfassung dieses Vertrags ist gleichermassen verbindlich. Die englische Fassung wird jedoch für die Auslegung herangezogen. Die Arbeitssprache ist das Englische.
Handelnd für die Peter W. Silberschmidt | Handelnd für die Republik Polen: Jaroslaw Biernacki |
Einzelheiten zu den Fazilitäten von KUKE AG
Fazilität | Deckungssatz | Gedeckte Risiken | Bemerkungen |
|---|---|---|---|
Lieferantenkredit privater Schuldner (Kreditrisiko) | Bis zu 85 % für kommerzielle Risiken Bis zu 90 % für politische Risiken und Naturkatastrophen | Kommerzielle und politische Risiken: Kommerzielle Risiken umfassen:
| Die Deckung gilt für Zahlungsverpflichtungen nach einzelnen Exportverträgen mit einer Kreditlaufzeit von zwei oder mehr Jahren. Sie umfasst den Kreditbetrag samt Zinsen und gilt bis zur Fälligkeit. Die Karenzfrist beträgt 3 Monate. Keine Karenzfrist kommt zur Anwendung bei rechtlich festgestellter Insolvenz und bei bilateralen Umschuldungsverträgen zwischen den Regierungen des Staates des Schuldners und der Republik Polen, welche die versicherten Guthaben einbeziehen. Keine Deckung von Verzugszinsen. |
Lieferantenkredit öffentlicher Schuldner (Kreditrisiko) | Bis zu 90 % für alle Risiken | Politische Risiken umfassen:
| Die Deckung gilt für Zahlungsverpflichtungen nach einzelnen Exportverträgen mit einer Kreditlaufzeit von zwei oder mehr Jahren. Sie umfasst den Kreditbetrag samt Zinsen und gilt bis zur Fälligkeit. Die Karenzfrist beträgt 3 Monate. Keine Karenzfrist kommt zur Anwendung bei rechtlich festgestellter Insolvenz und bei bilateralen Umschuldungsverträgen zwischen den Regierungen des Staates des Schuldners und der Republik Polen, welche die versicherten Guthaben einbeziehen. Deckung für öffentliche Schuldner wird gewährt, wenn der Käufer oder der Garant öffentliche Behörden in beliebiger Form darstellen, welche weder rechtlich noch administrativ insolvent erklärt werden können. Das kann entweder ein souveräner Schuldner (ein Schuldner, der volles Vertrauen und Kredit als Staat verkörpert) oder jede andere öffentliche Institution sein, wie regionale, Gemeinde- oder parastaatliche Behörden oder andere öffentliche Institutionen sein. Keine Deckung von Verzugszinsen. |
Käuferkredit privater Schuldner | Bis zu 100 % für alle Risiken | Politische Risiken umfassen:
| Käuferkreditdeckung kann zugunsten von Finanzinstitutionen gewährt werden, die die einen Kredit mit einer Laufzeit von zwei oder mehr Jahren gewähren. Die Deckung gilt für Rückzahlungsverpflichtungen nach einem Kreditvertrag und umfasst den Kreditbetrag samt Kreditzinsen und die Bankgebühren.KUKE kann zusätzlich den Kreditbetrag zur Finanzierung der Versicherungsprämie decken. Wenn die Erfüllung eines Vertrags durch den Versicherten wegen einer Entscheidung der polnischen Regierung oder wegen den Weisungen von KUKE an den Versicherten nicht fortgesetzt werden kann, ist der Versicherte zu einer Entschädigung in der Höhe der Strafzahlung berechtigt, die dem Schuldner wegen Vertragsverletzung zu zahlen hat. Die Deckung ist bis zur Fälligkeit gültig. Keine Deckung von Verzugszinsen. Karenzfrist: 3 Monate Keine Karenzfrist kommt zur Anwendung bei rechtlich festgestellter Insolvenz und bei bilateralen Umschuldungsverträgen zwischen den Regierungen des Staates des Schuldners und der Republik Polen, welche die versicherten Guthaben einbeziehen. |
Käuferkredit öffentlicher Schuldner | Bis zu 100 % für alle Risiken | Politische Risiken umfassen:
| Käuferkreditdeckung kann zugunsten von Finanzinstitutionen gewährt werden, die die einen Kredit mit einer Laufzeit von zwei oder mehr Jahren gewähren. Die Deckung gilt für Rückzahlungsverpflichtungen nach einem Kreditvertrag und umfasst den Kreditbetrag samt Kreditzinsen und die Bankgebühren.KUKE kann zusätzlich den Kreditbetrag zur Finanzierung der Versicherungsprämie decken. Wenn die Erfüllung eines Vertrags durch den Versicherten wegen einer Entscheidung der polnischen Regierung oder wegen den Weisungen von KUKE an den Versicherten nicht fortgesetzt werden kann, ist der Versicherte zu einer Entschädigung in der Höhe der Strafzahlung berechtigt, die dem Schuldner wegen Vertragsverletzung zu zahlen hat. Die Deckung ist bis zur Fälligkeit gültig. Keine Deckung von Verzugszinsen. Karenzfrist: 3 Monate Keine Karenzfrist kommt zur Anwendung bei rechtlich festgestellter Insolvenz und bei bilateralen Umschuldungsverträgen zwischen den Regierungen des Staates des Schuldners und der Republik Polen, welche die versicherten Guthaben einbeziehen. |
Fabrikationsrisiko privater Schuldner | Bis zu 85 % für kommerzielle Risiken Bis zu 90 % für politische Risiken | Unmöglichkeit des Versicherten, einen Exportvertrag als Folge des Eintritts eines kommerziellen oder politischen Risikos zu erfüllen;
Politische Risiken umfassen:
| Deckung kann zugunsten des Exporteurs (als Teil der Lieferantenkreditdeckung oder separat, wenn Käuferkreditdeckung gewährt wurde) gewährt werden. Sie bezieht sich auf eine Risikodauer von zwei oder mehr Jahren and umfasst die Kosten und Aufwendungen des Versicherten für die Erfüllung seiner vertraglichen Verpflichtungen. Die Karenzfrist beträgt 6 Monate. Keine Karenzfrist bei rechtlich festgestellter Insolvenz. |
Fabrikationsrisiko öffentlicher Schuldner | Bis zu 90 % für alle Risiken | Politische Risiken umfassen:
| Deckung kann zugunsten des Exporteurs (als Teil der Lieferantenkreditdeckung oder separat, wenn Käuferkreditdeckung gewährt wurde) gewährt werden. Sie bezieht sich auf eine Risikodauer von zwei oder mehr Jahren and umfasst die Kosten und Aufwendungen des Versicherten für die Erfüllung seiner vertraglichen Verpflichtungen. Die Karenzfrist beträgt 6 Monate. Keine Karenzfrist bei rechtlich festgestellter Insolvenz. |
Deckung von Garantierisiken | Entsprechend dem Status des Schuldners | Entsprechend dem Status des Schuldners | Die Deckung kann für Vorauszahlungs- oder Erfüllungsgarantien zur Anwendung kommen. Garantiedeckung wird üblicherweise als Zusatz zur Fabrikationsrisikodeckung für private oder öffentliche Schuldner gewährt. |
Einzelheiten zu den Fazilitäten der ERG
I
Fazilität: | Forderungsdeckung |
Art: | Garantie |
Garantienehmer: | Exporteur oder Dritter (namentlich Bank) |
Versicherungsbedingungen: | Bundesgesetz über die Exportrisikogarantie Verordnung über die Exportrisikogarantie |
Selbstbehalt des Exporteurs: | mindestens 5 % |
Prozentsatz der Deckung: | maximal 95 % |
Berechnungsgrundlage: | Preis der Exportleistungen gemäss Exportvertrag |
Gedeckte Risiken: |
|
II
Fazilität: | Fabrikationsrisikodeckung (Risiko vor Lieferung) |
Art: | Garantie |
Garantienehmer: | Exporteur, grundsätzlich auch Dritter (namentlich Bank) |
Versicherungsbedingungen: | Bundesgesetz über die Exportrisikogarantie Verordnung über die Exportrisikogarantie |
Selbstbehalt des Exporteurs: | mindestens 5 % |
Prozentsatz der Deckung: | maximal 95 % |
Berechnungsgrundlage: | Selbstkosten |
Gedeckte Risiken: | Unzumutbarkeit oder Unmöglichkeit der Lieferung wegen nachträglicher Zunahme des politischen, Transfer- oder wirtschaftlichen Risikos, das gemäss Ziffer I gedeckt werden kann, oder wegen fehlender Transportmöglichkeiten im Ausland. |
III
Fazilität: | Deckung für Bietungs- und Erfüllungsgarantien (nur als Deckung neben einer Garantie nach Ziff. I und/oder II) |
Art: | Garantie |
Garantienehmer: | Exporteur oder Dritter (namentlich Bank) |
Versicherungsbedingungen: | Bundesgesetz über die Exportrisikogarantie Verordnung über die Exportrisikogarantie |
Selbsthalt des Exporteurs: | mindestens 5 % |
Prozentsatz der Deckung: | maximal 95 % |
Berechnungsgrundlage: | Garantiebetrag der Bietungs- oder Erfüllungsgarantie |
Gedeckte Risiken: |
|
Verfahrensregeln (Art. 13)
Art. 1 Vorbemerkung
Diese Anlage regelt Verfahrensangelegenheiten im Sinne von Artikel 13 des Vertrags über wechselseitige Rückversicherungsverpflichtungen zwischen KUKE AG und ERG.
Art. 2 Vorläufiger Antrag und vorläufige Antwort
Sobald bei einem der beiden Kreditversicherer ein Antrag eingeht, den dieser möglicherweise bei dem anderen rückversichern möchte, teilt er das dem anderen Kreditversicherer mit dem vorläufigen Antragsformular (Anhang B) mit.
Der als Rückversicherer angesprochene Kreditversicherer beantwortet die Mitteilung innerhalb von 30 Arbeitstagen nach Empfang mit dem vorläufigen Antwortformular (Anhang C). Darin teilt der potentielle Rückversicherer auch etwaige Änderungswünsche (z.B. zusätzliche Sicherheiten) mit und gibt gegebenenfalls seinen von den Berechnungen des Versicherers abweichenden Prämiensatz an.
Art. 3 Endgültiger Antrag und endgültige Antwort
Will der potentielle Versicherer eine Exportkreditversicherung ausstellen, teilt er das mit dem endgültigen Antragsformular (Anhang D) mit.
Der potentielle Rückversicherer beantwortet den endgültigen Antrag innerhalb von 30 Arbeitstagen nach dessen Empfang mit dem endgültigen Antwortformular (Anhang E).
Nach der Ausstellung der Police wird der Versicherer dem Rückversicherer die Übernahme der Deckung mit dem Policenausstellungsformular (Anhang F) baldmöglichst schriftlich bestätigen.
Art. 4 Prämien
Der Rückversicherer hat dem Versicherer spätestens nach Erhalt des Policenausstellungsformulars (Anhang F) ein Konto und eine Rechnungs- oder Referenznummer mitzuteilen, damit der Versicherer die Rückversicherungsprämie gemäss Artikel 10 Ziffern 1 und 2 überweisen kann.
Art. 5 Schadenfall
Macht der Versicherer im Schadenfall einen Anspruch gegen den Rückversicherer geltend, hat er ihm folgende Angaben zu machen:
– die zugehörige Referenznummer,
– den überfälligen Gesamtbetrag und das Fälligkeitsdatum,
– den Gesamtanspruch, den der Versicherer zu bezahlen hat,
– den Anteil des Rückversicherers an der vom Versicherer gezahlten Entschädigung,
– den Grund für die Entschädigung (eingetretenes Risiko),
– das Datum der Zahlung der Entschädigung.
Art. 6 Rückflüsse
Der Versicherer hat dem Rückversicherer im Rückflussfall folgende Angaben zu machen:
– die zugehörige Referenznummer,
– den Gesamtbetrag, der vom Versicherer beigetrieben wurde,
– die Beitreibungsaufwendungen, die der Versicherer gezahlt hat,
– den Anteil des Rückversicherers am Nettorückfluss,
– das Datum des Rückflusses,
– die geltenden Zinssätze,
– die Anzahl der Zinstage,
– (gegebenenfalls) die Wechselkurse.
Art. 7 Ende der Verpflichtungen
Der Versicherer teilt dem Rückversicherer mit, wenn seine Verpflichtungen aus der Police beendet sind.
Kalkulationsbeispiele für den Rückversicherungsanteil
Beispiel 1
Der Vertragspreis bezieht sich auf 120 Einheiten
Bereitstellung Land A: 70 Einheiten
Bereitstellung Land B: 50 Einheiten
Deckung durch den Versicherer (A): 100 %
Deckung durch den Rückversicherer (B): 95 %
Berechnung des Rückversicherungsanteils
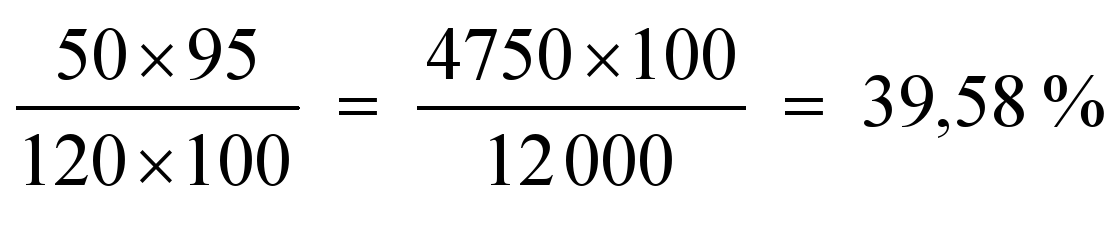
Beispiel 2
Der Vertragspreis bezieht sich auf 120 Einheiten
Bereitstellung Land A: 70 Einheiten
Bereitstellung Land B: 50 Einheiten
Deckung durch den Versicherer (A): 95 %
Deckung durch den Rückversicherer (B): 95 %
Berechnung des Rückversicherungsanteils
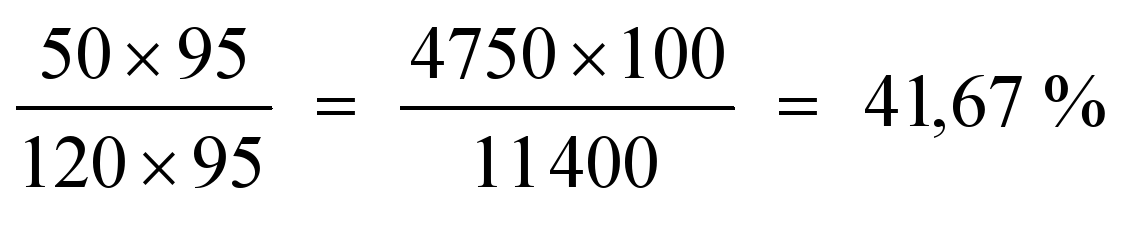
Beispiel 3
Der Vertragspreis bezieht sich auf 120 Einheiten
Bereitstellung Land A: 60 Einheiten
Bereitstellung Land B: 40 Einheiten
Bereitstellung Land C: 20 Einheiten
Deckung durch den Versicherer (A): 100 %
Deckung durch den Rückversicherer (B): 95 %
Berechnung des Rückversicherungsanteils
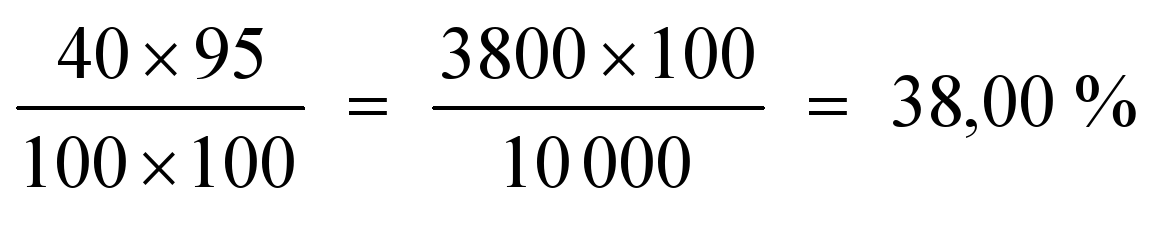
Der Rückversicherungsanteil bezieht sich auf den Gesamtwert von 120 Einheiten. Der rückversicherte Betrag würde demnach 45,6 Einheiten betragen.
Beispiel 4
Der Vertragspreis bezieht sich auf 120 Einheiten
Bereitstellung Land A: 60 Einheiten
Bereitstellung Land B: 40 Einheiten
Bereitstellung Land C: 20 Einheiten
Deckung durch den Versicherer (A): 95 %
Deckung durch den Rückversicherer (B): 95 %
Berechnung des Rückversicherungsanteils
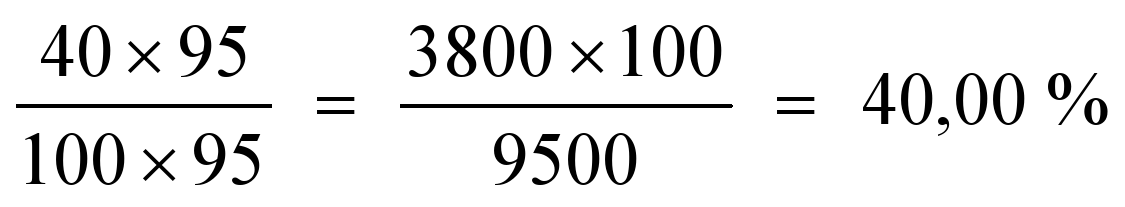
Der Rückversicherungsanteil bezieht sich auf den Gesamtwert von 120 Einheiten. Der rückversicherte Betrag würde demnach 48 Einheiten betragen.
Beispiel 5
Der Vertragspreis bezieht sich auf 120 Einheiten
Lieferungen – Land A: 60 Einheiten
Lieferungen – Land B: 40 Einheiten
Lieferungen – Land C: 20 Einheiten
Deckung durch den Versicherer (A): 100 %
Deckung durch den Rückversicherer (B): 95 %
Berechnung des Rückversicherungsanteils
– Wenn sich die Drittlandlieferung ausschliesslich auf Land A bezieht:
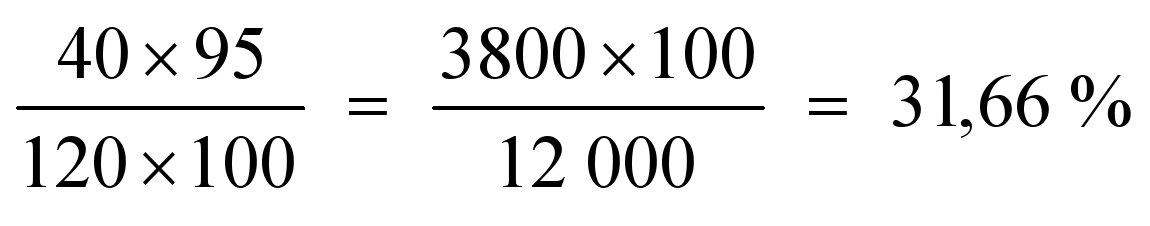
– Wenn sich die Drittlandlieferung ausschliesslich auf Land B bezieht:
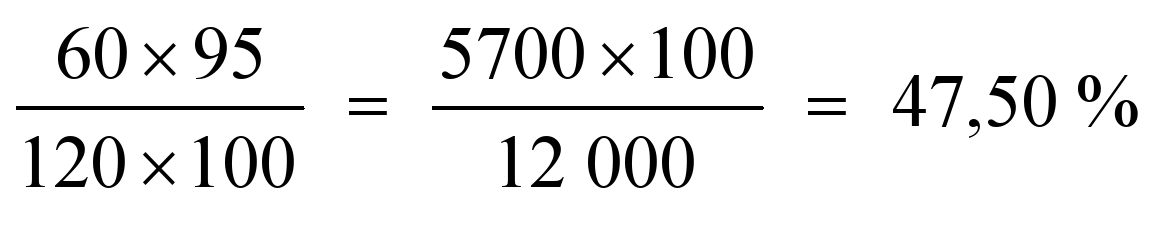
Beispiel 6
Der Vertragspreis bezieht sich auf 120 Einheiten
Lieferungen – Land A: 40 Einheiten
Lieferungen – Land B: 60 Einheiten
Lieferungen – Land C: 20 Einheiten
Deckung durch den Versicherer (A): 95 %
Deckung durch den Rückversicherer (B): 95 %
Berechnung des Rückversicherungsanteils
– Wenn sich die Drittlandlieferung ausschliesslich auf Land A bezieht:
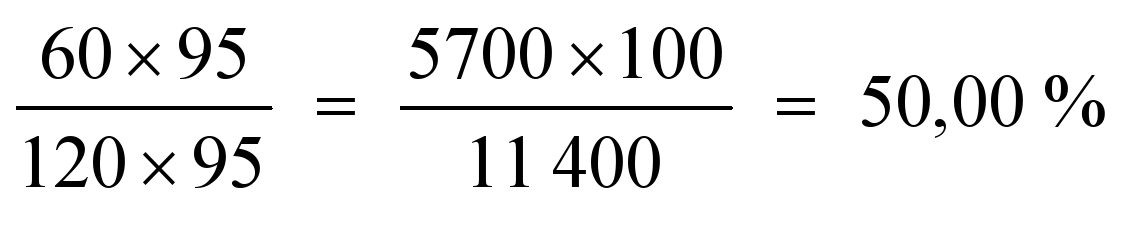
– Wenn sich die Drittlandlieferung ausschliesslich auf Land B bezieht:
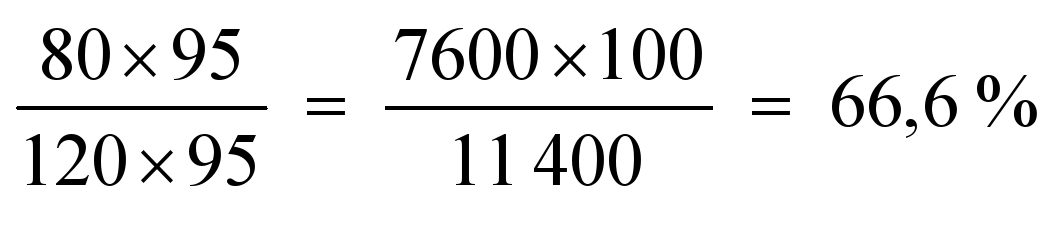
Anmerkung:
Wenn Erstversicherer und Rückversicherer unterschiedliche Deckungsquoten für verschiedene Risiken anbieten, wird zur Berechnung der Deckungsquote ein Durchschnitt der verschiedenen Deckungsquoten zugrundegelegt, zum Beispiel:
Politische Risiken: | 95 % |
Wirtschaftliche Vorversandrisiken: | 85 % |
Wirtschaftliche Forderungsrisiken: | 90 % |
Durchschnittssatz: | 90 % |
Vorläufiges Antragsformular
Von:
An:
Wir beziehen uns auf den zwischen uns abgeschlossenen Vertrag vom:
Wir beantragen hiermit Rückversicherung für das folgende Geschäft:
Unsere Ref.Nr.:
Exporteur aus unserem Land:
Exporteur aus Ihrem Land:
Deren Vertragsverhältnis:
Projekt:
Käufer/Land:
Kreditnehmer/Land:
Garant/Sicherheiten:
Vertragswert:
Zinssatz:
Lieferungsaufstellung (Angabe des Wertes der Waren/Leistungen in Bezug auf den Anteil des betreffenden Landes/Drittlandszulieferungen):
Risikozeitraum:
– Herstellung:
– Kredit:
Rückzahlungsbedingungen:
Evtl. besondere Merkmale des Falles:
Art der zu stellenden Deckung(en):
Kreditbetrag:
Zinssatz:
Kreditgeber:
Geschätzter gedeckter Betrag:
Geschätzter Rückversicherungsanteil (Berechnungsaufstellung):
Prämiensatz (Angabe des zugrundeliegenden Betrags)/Fälligkeit:
Besondere Bedingungen:
Regressbedingungen:
Anmerkungen:
Datum: Unterschrift:
Vorläufiges Antwortformular
An:
Von:
Wir beziehen uns auf Ihr vorläufiges Antragsformular vom:
Ihre Ref. Nr.:
Unsere Ref. Nr.:
*(a) Wir halten eine Gewährung einer Rückdeckung auf der Basis Ihrer Angaben für möglich und erwarten zu gegebener Zeit Ihr endgültiges Antragsformular.
*(b) Wir können Ihrem Antrag voraussichtlich zustimmen, falls Sie zu folgenden Änderungen bereit sind:
Wir erwarten Ihre Stellungnahme und/oder ein abgeändertes vorläufiges Antragsformular.
*(c) Als Rückversicherer möchten wir die folgende Prämie erhalten:
– Prämiensatz:
– zahlbar am:
*(d) Wir können Ihrem Antrag für dieses Geschäft nicht zustimmen.
Anmerkungen:
Dieses Vorläufige Antwortformular ist nicht rechtlich bindend. Eine Entscheidung über die Bereitstellung einer Rückversicherung kann erst nach einer weitergehenden Risikoanalyse erfolgen und ist von der Zustimmung unserer Entscheidungs-/Aufsichtsbehörden abhängig.
Datum: Unterschrift:
* Nichtzutreffendes bitte streichen
Endgültiges Antragsformular
Von:
An:
Wir beziehen uns auf den zwischen uns abgeschlossenen Vertrag vom:
und das vorläufige Antragsformular vom:
Unsere Ref. Nr.:
Ihre Ref. Nr.:
Wir beantragen hiermit für das folgende Geschäft Rückversicherung durch Ihr Unternehmen zu den nachstehend aufgeführten Bedingungen:
Exporteur aus unserem Land:
Exporteur aus Ihrem Land:
Deren Vertragsverhältnis:
Projekt:
Käufer/Land:
Kreditnehmer/Land:
Garant/Sicherheiten:
Vertragswert:
Zinssatz:
Lieferungsaufstellung (Angabe des Wertes der Waren/Leistungen in Bezug auf den Anteil des betreffenden Landes/Drittlandszulieferungen):
Risikozeitraum:
– Herstellung:
– Kredit:
Rückzahlungsbedingungen:
Evtl. besondere Merkmale des Falles:
Art der zu stellenden Deckung(en):
Kreditbetrag:
Zinssatz:
Kreditgeber:
Gesamter gedeckter Betrag:
– Wert der Waren und/oder Leistungen in Bezug auf das Land des Rückversicherers (im Verhältnis zum Wert sämtlicher gelieferten Waren und/oder Leistungen):
– vom Versicherer gestellter Deckungsanteil:
– Rückversicherungsanteil (Berechnungsaufstellung):
Besondere Bedingungen:
Regressbedingungen:
Betrag der zu zahlenden Prämie:
– an den Versicherer:
– an den Rückversicherer:
(Berechnungsaufstellung)
Die Verpflichtung des Versicherers gegenüber dem Antragsteller endet voraussichtlich am:
Anmerkungen:
Datum: Unterschrift:
Endgültiges Antwortformular
Von:
An:
Wir beziehen uns auf den zwischen uns abgeschlossenen Vertrag vom:
und das endgültige Antragsformular vom:
Unsere Ref. Nr.:
Ihre Ref. Nr.:
* Wir akzeptieren hiermit den von Ihnen gestellten Antrag und stellen die von Ihnen gewünschte Rückversicherung gemäss den im Vertrag vom ………… und im endgültigen Antragsformular vom ………… festgelegten Bedingungen.
* Wir können Ihrem Antrag auf Rückversicherung nicht entsprechen.
Anmerkungen:
Datum: Unterschrift:
* Nichtzutreffendes bitte streichen
Policenausstellungsformular
Von:
An:
Wir beziehen uns auf den zwischen uns abgeschlossenen Vertrag vom:
und Ihr endgültiges Antwortformular vom:
Unsere Ref. Nr.:
Ihre Ref. Nr.:
Wir teilen Ihnen mit, dass am ........................... eine Police ausgestellt wurde. Der Deckungsbetrag beläuft sich auf:
Der Rückversicherungsanteil beträgt:
Die zu zahlende Gesamtprämie beläuft sich auf:
Davon erhält der Versicherer:
Davon erhält der Rückversicherer:
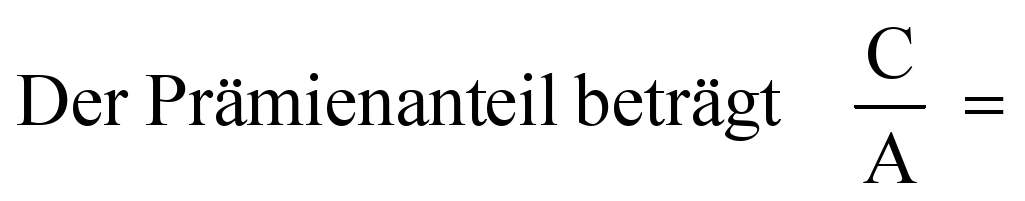
Die Prämie ist an uns wie folgt zu zahlen:
Fälligkeitsdatum: | Betrag: | Prämienanteil: | an Rückversicherer zu |
Unsere Zahlung an Sie wird innerhalb von 30 Arbeitstagen nach Empfang erfolgen.
Sonstige Bemerkungen:
Datum: Unterschrift: