FF 2024 2747
Message concernant la mise en œuvre et le financement de l’initiative populaire pour une 13e rente AVS
1 Contexte
1.1 Nécessité d’agir et objectifs visés
1.1.1 Mise en œuvre de l’initiative pour une 13e rente AVS
Le 3 mars 2024, l’initiative populaire «Mieux vivre à la retraite» (initiative pour une 13e rente AVS)1 a été acceptée par 58,25 % des votants et la majorité des cantons. Elle prévoit, dans la disposition transitoire relative à l’art. 112 de la Constitution fédérale (Cst.)2 (art. 197, ch. 16, Cst.), que les bénéficiaires d’une rente de vieillesse de l’assurance-vieillesse et survivants (AVS) ont droit à un supplément annuel s’élevant à un douzième de leur rente annuelle. Le droit à ce supplément prendra naissance au plus tard au début de la deuxième année civile suivant l’acceptation de l’initiative par le peuple et les cantons, c’est-à-dire le 1er janvier 2026. Le supplément annuel ne doit entraîner ni la réduction des prestations complémentaires (PC) ni la perte du droit à ces prestations.
Le droit au supplément annuel découle du texte constitutionnel et il est donc directement applicable. Il est néanmoins nécessaire de définir les modalités de versement de ce supplément et la non-prise en compte du montant de la 13e rente de vieillesse dans l’examen du droit aux PC et le calcul de leur montant.
La nouvelle disposition constitutionnelle ne contient aucune indication concernant le financement de la 13e rente de vieillesse. Or, il est indispensable de prévoir un financement supplémentaire pour couvrir les coûts qui en résultent, car l’AVS et la Confédération ne pourront pas le faire avec leurs recettes actuelles.
1.1.2 Perspectives financières de l’AVS
L’AVS est une assurance dont le financement est fondé sur le système de la répartition, autrement dit, sur le principe selon lequel ses recettes courantes doivent couvrir les dépenses annuelles. Cette différence entre les recettes et les dépenses de l’assurance correspond au résultat de répartition. L’art. 107, al. 3, de la loi fédérale du 20 décembre 1946 sur l’assurance-vieillesse et survivants (LAVS)3 prévoit que les réserves du Fonds de compensation de l’AVS ne doivent pas, en règle générale, tomber au-dessous du montant des dépenses annuelles.
La loi fédérale du 28 septembre 2018 relative à la réforme fiscale et au financement de l’AVS (RFFA)4, en vigueur depuis le 1er janvier 2020, a relevé le taux de cotisation de l’AVS de 0,3 point de pourcentage, attribué directement à l’AVS la part du «pour-cent démographique» de la taxe sur la valeur ajoutée (TVA) qui était jusqu’alors perçue par la Confédération et fait passer la contribution de la Confédération à l’AVS de 19,55 à 20,2 % des dépenses de l’assurance. La réforme sur la stabilisation de l’AVS (AVS 21)5, entrée en vigueur en majeure partie le 1er janvier 2024, comprenait un financement supplémentaire par le relèvement de la TVA de 0,4 point et une baisse des dépenses obtenue par le passage progressif de l’âge de la retraite des femmes à 65 ans. Cette transition progressive et les mesures de compensation qui l’accompagnent interviendront à partir du 1er janvier 2025. Dans une dernière étape, prévue pour le 1er janvier 2027, les taux appliqués en cas d’anticipation ou d’ajournement de la rente seront adaptés à l’espérance de vie; les taux applicables en cas d’anticipation seront en outre différenciés en fonction du revenu. Sans les dépenses supplémentaires liées à la 13e rente de vieillesse, ces mesures auraient permis de garantir l’équilibre financier de l’AVS jusqu’en 2031 environ.
Malgré ces réformes, l’évolution démographique reste un défi pour l’AVS, car l’espérance de vie augmente et les générations du baby-boom arrivent à l’âge de la retraite.
Le 6 août 2024, l’Office fédéral des assurances sociales (OFAS) a fait savoir que des résultats anormaux avaient été constatés lors du contrôle du calcul des perspectives financières de l’AVS. Des formules erronées du programme de calcul en étaient la cause. L’évolution de la situation financière de l’AVS avait donc auparavant été présentée de manière trop négative. À long terme, les dépenses de l’AVS devraient être inférieures à ce qui avait alors été projeté. De nouveaux modèles de calcul ont entretemps été élaborés, et deux instituts de recherche ont été chargés de développer chacun un modèle indépendant afin de valider les nouvelles perspectives financières. Les perspectives financières révisées de l’AVS ont été publiées le 16 septembre 2024 et à nouveau actualisées le 30 septembre 2024 (voir indicateurs exogènes dans le tableau 1 en annexe). Mais même compte tenu de cette rectification, la situation financière de l’AVS se dégradera à partir de 2030. Selon les scénarios (sans prise en compte de la 13e rente de vieillesse) entre-temps validés, le résultat de répartition deviendrait négatif à partir de 2031 et le résultat d’exploitation (résultat de répartition, produit des placements compris) à partir de 2037, si bien que le niveau du Fonds de compensation de l’AVS passerait en dessous du seuil légal de 100 % des dépenses annuelles en 2039 (voir tableau 2 en annexe). C’est pourquoi le Conseil fédéral a annoncé dans son message sur la réforme AVS 216 qu’une réforme ultérieure serait nécessaire. En adoptant la motion 21.3462 de la Commission de la sécurité sociale et de la santé publique du conseil national (CSSS-N) «Mandat concernant la prochaine réforme de l’AVS», le Parlement a chargé le Conseil fédéral de lui soumettre, d’ici au 31 décembre 2026, un projet de stabilisation de l’AVS pour la période de 2030 à 2040.
Par ailleurs, plusieurs projets pourraient avoir une incidence sur les perspectives financières de l’AVS et entraîner soit une réduction, soit une augmentation des dépenses. L’un dans l’autre, cependant, il faut s’attendre à ce que l’AVS doive supporter des dépenses supplémentaires:
– Selon le projet mis en consultation7 par le Conseil fédéral, l’adaptation des rentes de survivants devrait permettre de réaliser, d’ici 2030, des économies de l’ordre de 350 millions de francs pour l’AVS et de près de 70 millions de francs pour la Confédération. En 2036, les économies correspondantes de l’AVS pourraient s’élever à plus de 860 millions de francs.
– L’initiative populaire fédérale «Oui à des rentes AVS équitables pour les couples mariés – Pour enfin en finir avec la discrimination du mariage!», du parti Le Centre, a été déposée le 27 mars 20248. Elle vise à supprimer le plafonnement des rentes AVS et des rentes de l’assurance-invalidité (AI) pour les couples mariés. Ses conséquences financières pour 2030 sont estimées à environ 3,8 milliards de francs à charge de l’AVS et 766 millions de francs de dépenses supplémentaires pour la Confédération. L’initiative ne précise pas le mode de financement des dépenses supplémentaires.
1.1.3 Situation financière de la Confédération
En raison de la nette augmentation des dépenses, le budget de la Confédération présente à moyen terme un déficit structurel important. Malgré les mesures d’assainissement ambitieuses déjà décidées par le Conseil fédéral, d’abord au printemps 2023, puis au printemps 2024, la Confédération prévoit un déficit structurel de 1,5 milliard de francs pour l’exercice 2026. D’ici 2030, le déficit structurel devrait dépasser 4 milliards de francs. Même sans les charges supplémentaires que représenterait pour la Confédération une participation au financement de la 13e rente de vieillesse à hauteur d’un cinquième des dépenses, des mesures d’assainissement conséquentes sont donc nécessaires pour équilibrer les finances fédérales et se conformer aux exigences du frein à l’endettement (art. 126 Cst.). Dans cette perspective, le Conseil fédéral a chargé un groupe d’experts de procéder à un examen complet des tâches et des subventions. Le rapport du groupe d’experts9 publié le 5 septembre 2024 présente de nombreuses mesures qui, pour les prochaines années, permettront d’alléger le budget de la Confédération de quelque 4 à 5 milliards de francs. Sur cette base, le Conseil fédéral a fixé, le 20 septembre 2024, les mesures qui seront poursuivies; celles-ci seront mises en consultation début 2025. L’une d’elles concerne le désenchevêtrement entre la Confédération et l’AVS, qui prévoit de définir la contribution fédérale à l’AVS, à partir de 2027, sous la forme d’un pourcentage de TVA.
1.1.4 Conséquences financières de l’initiative
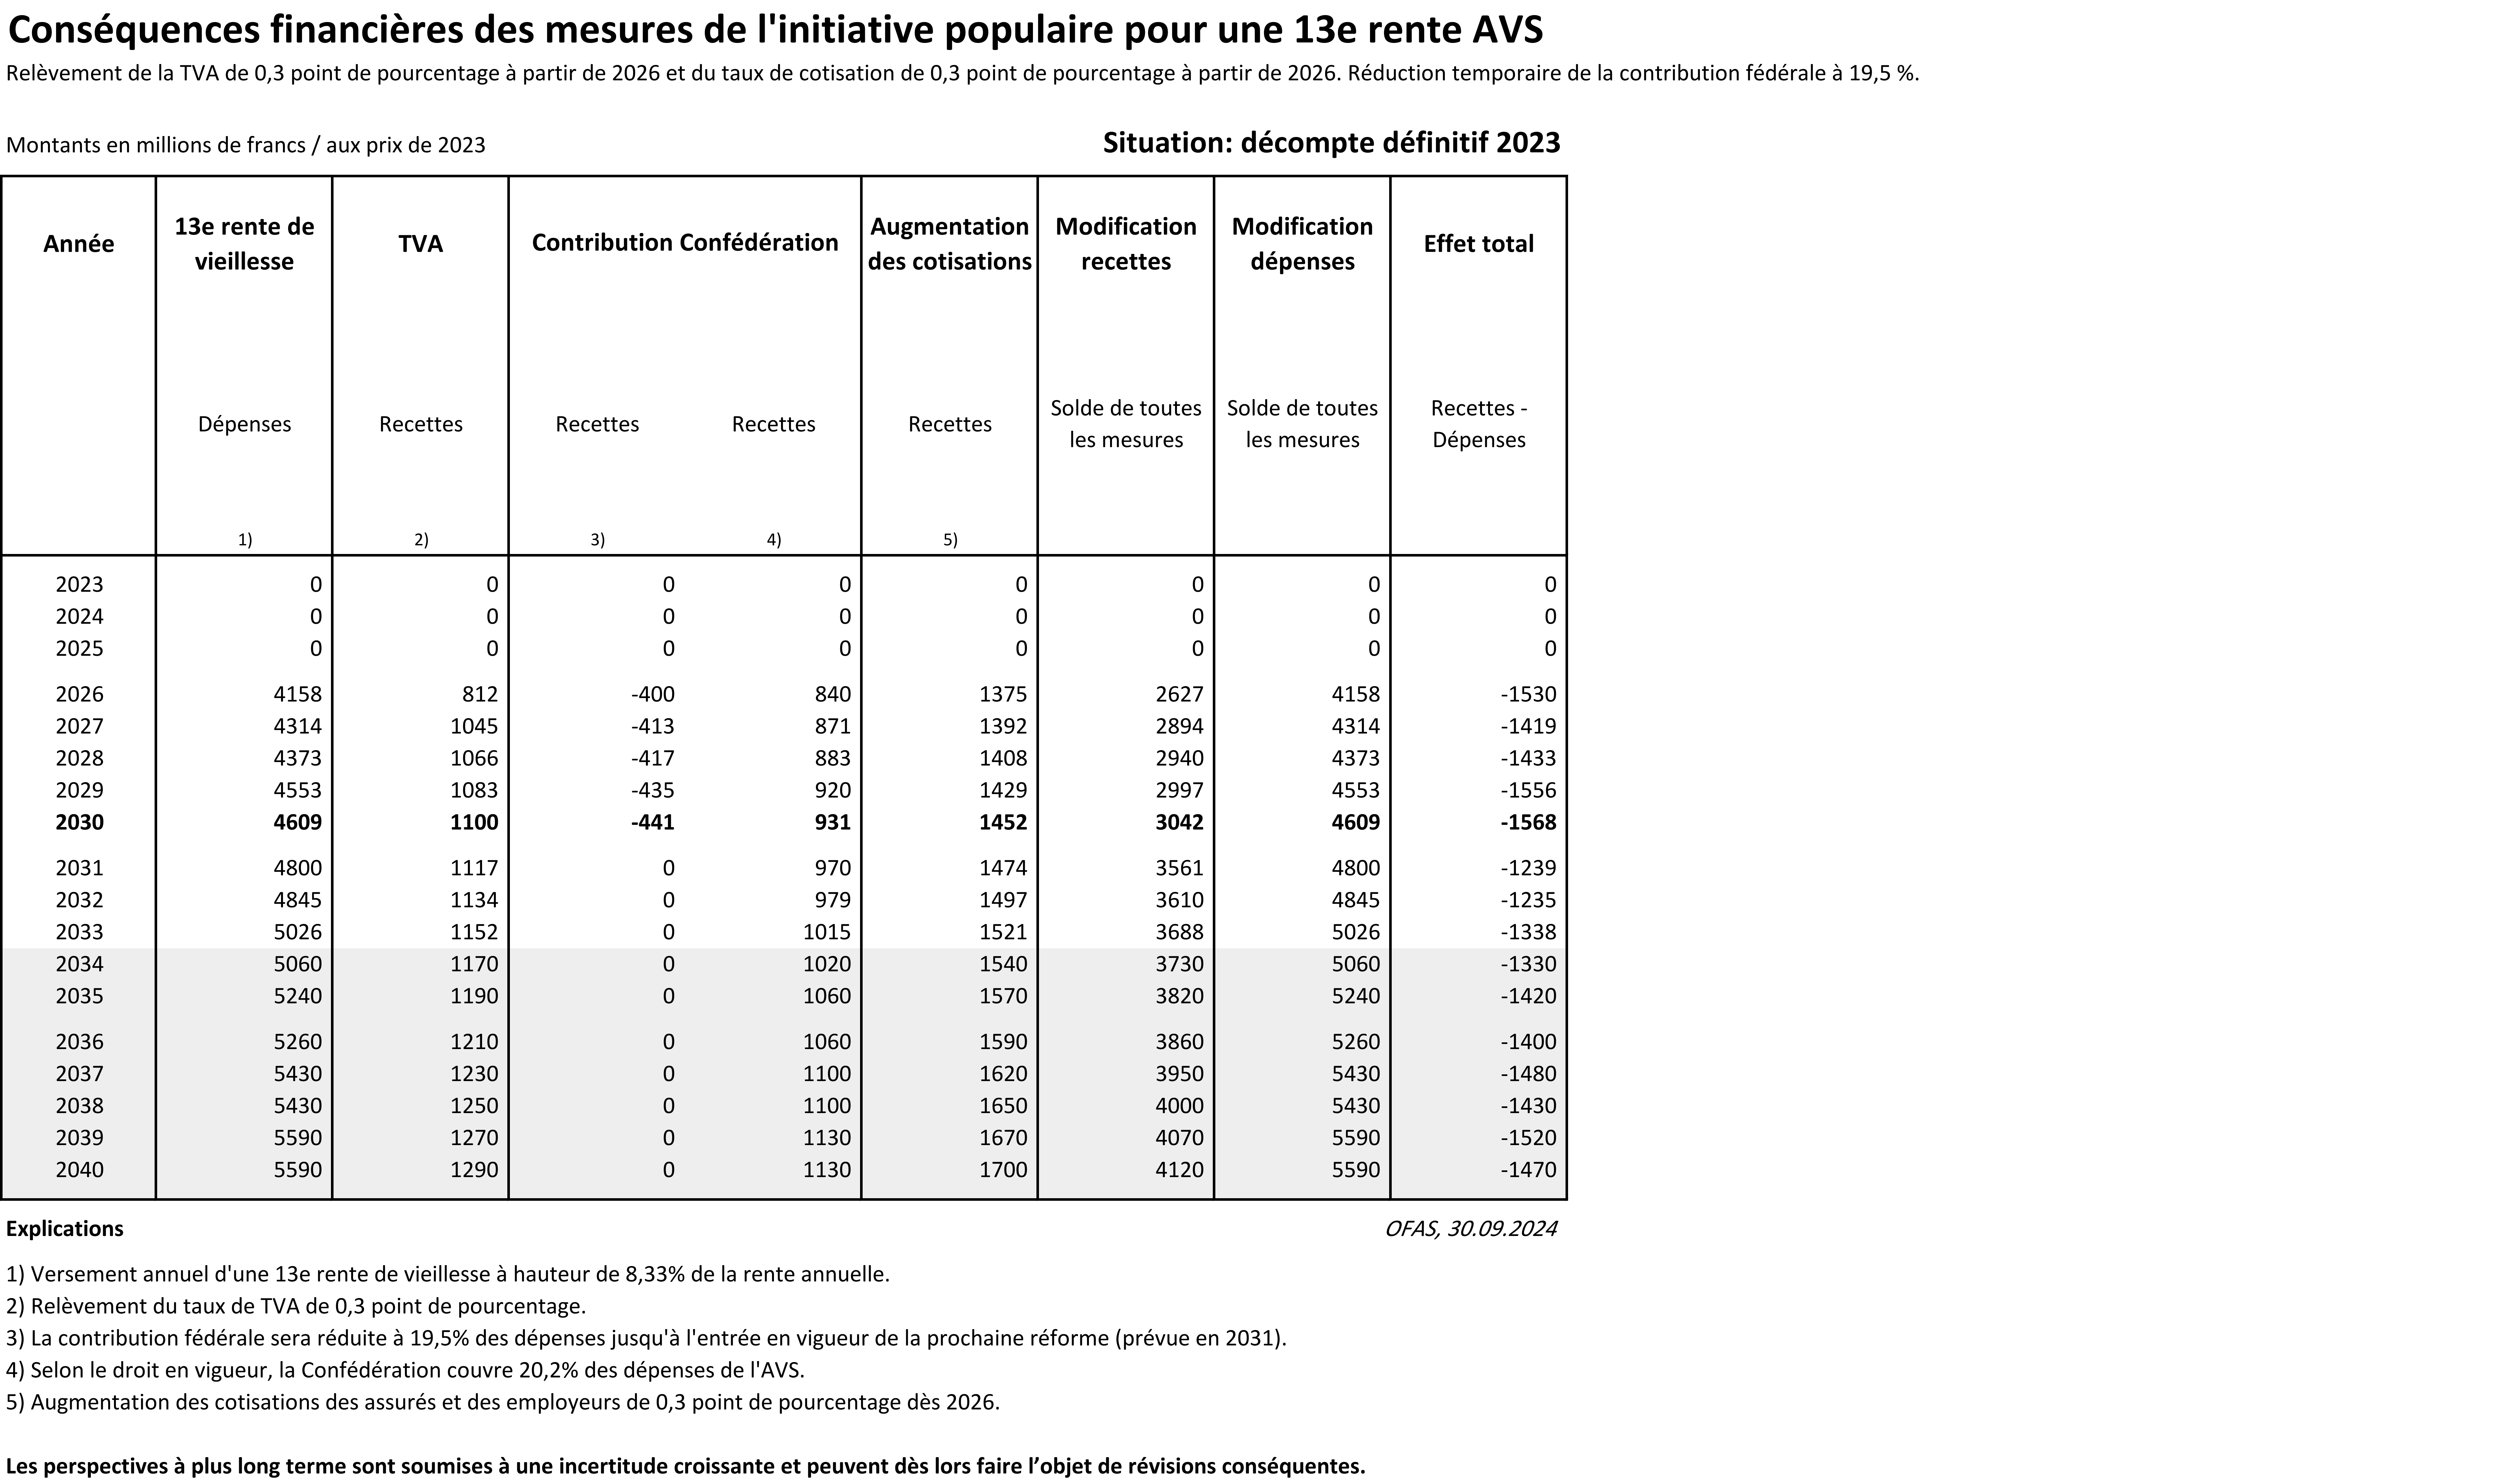
L’introduction d’un supplément équivalent à un douzième de la rente de vieillesse annuelle représente une augmentation des rentes de vieillesse de l’AVS de 8,3 %. Selon les estimations du 30 septembre 2024, le versement de la 13e rente de vieillesse coûtera, dans le régime actuel, près de 4,2 milliards de francs lors de son introduction en 2026, dont environ 850 millions de francs à la charge de la Confédération (aux prix de 2023). Ces coûts augmenteront au fil des ans en raison de l’augmentation du nombre de bénéficiaires d’une rente de vieillesse et des adaptations régulières des rentes à l’évolution des salaires et des prix (art. 33ter LAVS). Pour 2030, les dépenses correspondantes devraient s’élever à environ 4,6 milliards de francs par an, dont près de 950 millions à la charge de la Confédération (voir tableau 4 en annexe).
La rectification des perspectives financières de l’AVS (voir ch. 1.1.2) n’a qu’une faible influence sur les coûts liés à la 13e rente de vieillesse. En raison de l’introduction de cette 13e rente, le résultat de répartition de l’AVS sera dans les chiffres rouges dès 2026, au lieu de 2031 sans celle-ci, même si, selon les nouveaux calculs, le déficit se creusera moins rapidement les années suivantes. Ce déficit est estimé à 1,4 milliard de francs pour 2027 et à 2,5 milliards en 2030 (voir tableau 3 en annexe).
Les ressources de l’AVS doivent être suffisantes pour garantir le versement des rentes et compenser les fluctuations du résultat d’exploitation. Les fonds disponibles doivent couvrir les dépenses courantes de l’assurance pendant une année au moins (art. 107, al. 3, LAVS). Ces réserves visent à permettre à l’AVS de faire face à des situations conjoncturelles difficiles conduisant à une baisse de recettes. Comme il existe un décalage entre les recettes et le versement des rentes et que ces dernières doivent être versées en temps et en heure, le Fonds AVS doit disposer de liquidités suffisantes. Il faut de plus tenir compte du fait que ni le prêt de l’AVS à l’AI, d’un montant de 10 milliards de francs, ni les créances transitoires de cotisations, d’environ 5 milliards de francs, figurant à l’actif du bilan de l’AVS ne peuvent être utilisés pour payer des prestations.
Or, si les coûts de la 13e rente de vieillesse étaient supportés uniquement au moyen des ressources actuelles de l’AVS, le Fonds de compensation AVS ne parviendrait plus à couvrir 100 % des dépenses annuelles dès 2027, et son niveau baisserait ensuite rapidement. Les recettes supplémentaires nécessaires pour le ramener au niveau du minimum légal sont donc d’autant plus élevées que la mise en place d’un financement additionnel intervient tardivement. Pour compliquer les choses, les dépenses de l’AVS vont beaucoup augmenter ces prochaines années en raison de l’évolution démographique. En outre, lorsque le niveau du fonds est élevé, le produit du placement de la fortune apporte une contribution substantielle au financement de l’AVS. Dans son avis formulé à l’occasion de la consultation, compenswiss, responsable de la gestion des fonds de compensation de l’AVS, de l’AI et du régime des APG, a précisé que ce produit s’est élevé à 6,3 milliards de francs entre 2014 et 2023. Moins le niveau du fonds est élevé, moins le produit qu’il est possible de générer est important.
Il s’ensuit qu’il ne sera pas possible d’utiliser les ressources actuelles de l’AVS sur une longue période pour financer la 13e rente de vieillesse.
Un constat similaire peut être fait en ce qui concerne le budget de la Confédération, dont la situation financière n’offre guère de marge de manœuvre pour financer l’augmentation attendue de la contribution à l’AVS. En raison des dépenses supplémentaires liées à la 13e rente de vieillesse, le maintien de la participation de la Confédération à hauteur de 20,2 % des dépenses de l’assurance entraînerait des dépenses supplémentaires de l’ordre de 850 à 950 millions de francs par an entre 2026 et 2030, ce qui augmenterait d’autant les déficits structurels de la Confédération et nécessiterait des mesures d’économie supplémentaires.
1.1.5 Garantie urgente du financement de l’initiative pour une 13e rente AVS
La situation financière de l’AVS et de la Confédération requiert des mesures immédiates pour financer les dépenses supplémentaires liées à la 13e rente de vieillesse et circonscrire la charge supplémentaire supportée par la Confédération. Les lacunes à combler seraient d’autant plus importantes, et les mesures correctives nécessaires pour assainir durablement les finances de l’AVS d’autant plus vastes, que ce supplément serait versé sur une longue période sans financement correspondant. La réforme en cours des rentes de survivants, qui doit encore être adoptée, permettrait certes de réaliser des économies pour l’AVS, mais uniquement à plus long terme et pour un montant nettement insuffisant pour financer les coûts de la 13e rente de vieillesse.
1.2 Solutions étudiées et solution retenue
1.2.1 Mise en œuvre
Le texte de l’initiative demande que les bénéficiaires d’une rente de vieillesse reçoivent chaque année un supplément s’élevant à un douzième de leur rente annuelle. Il ne précise pas comment cette demande doit être satisfaite ni quand et sous quelle forme le supplément doit être versé. Tant un versement annuel qu’un versement mensuel sont compatibles avec le nouvel article constitutionnel. Le titre court de l’initiative, qui fait référence à une 13e rente AVS, suggère néanmoins l’idée d’un versement annuel. Un avantage pour les ayants droit est notamment que le versement unique sous la forme d’une 13e rente de vieillesse permet de payer les nombreuses factures de fin d’année et produit un effet plus marquant. Du point de vue de la mise en œuvre, un versement annuel facilite aussi la coordination avec les PC, car il permet d’opérer une séparation plus claire, pour les bénéficiaires de PC, entre la rente de vieillesse mensuelle, qui est incluse dans le calcul des PC, et la 13e rente de vieillesse, qui en est exclue. La 13e rente de vieillesse sera donc versée une fois par an à la fin de l’année civile (voir aussi la motion 24.3221 Stark «Pour le versement de la 13e rente AVS une fois par an», déposée le 14 mars 2024 et adoptée par le Conseil des États).
1.2.2 Financement
Étant donné les perspectives financières de l’AVS et de la Confédération, il est important de régler le plus rapidement possible la question du financement de la 13e rente de vieillesse. On évitera ainsi que l’AVS ne se retrouve déjà en difficulté peu après l’entrée en vigueur du nouveau droit et l’on s’assurera que sa charge sur le budget de la Confédération puisse être contenue (voir ch. 1.1). C’est pourquoi le présent projet couvre à la fois la mise en œuvre de la 13e rente de vieillesse et son financement.
Aujourd’hui, les cotisations des assurés et des employeurs représentent environ les trois quarts du financement de l’AVS. La Confédération verse en outre à l’AVS une contribution à hauteur de 20,2 % des dépenses annuelles de l’assurance (art. 103 LAVS). Elle finance cette contribution principalement au moyen de ses ressources générales. Ces dernières comprennent les recettes de l’impôt fédéral direct et de la TVA. En outre, le produit de 1,4 point de TVA («pour-cent démographique» et 0,4 point introduit par la réforme AVS 21) et le produit de l’impôt sur les maisons de jeu sont directement versés à l’AVS. À cela s’ajoute le produit du placement du capital de l’AVS et les recettes provenant des actions récursoires contre le tiers responsable.
Pour financer la 13e rente de vieillesse, la priorité doit être de dégager sans tarder de nouvelles recettes tout en limitant autant que possible les effets négatifs sur l’économie. Pour y parvenir, il faudra utiliser davantage la TVA. Cet instrument bien établi permet d’assurer une mise en œuvre rapide. De plus, il garantit que les coûts supplémentaires de la 13e rente de vieillesse seront supportés par l’ensemble de la société, notamment par les retraités qui toucheront un supplément de rente. En même temps, la contribution de la Confédération aux dépenses de l’AVS doit être réduite de 20,2 % à 19,5 %, de sorte que le budget fédéral finance environ un dixième et non un cinquième des coûts supplémentaires générés par la 13e rente de vieillesse. Cette mesure doit être prise à titre temporaire, jusqu’à l’adoption d’une prochaine révision de la LAVS visant à stabiliser les finances de l’assurance. Il s’agit d’éviter ainsi que la 13e rente de vieillesse ne creuse trop le déficit structurel du budget de la Confédération. Le Parlement a chargé le Conseil fédéral de lui soumettre, d’ici fin 2026, un projet visant à stabiliser les finances de l’AVS à partir de 2030 (voir ch. 1.1.2).
La modification de la contribution de la Confédération à l’AVS peut être mise en œuvre par une révision de la LAVS. Un relèvement de la TVA suppose une modification de la Constitution, qui doit être soumise au vote du peuple et des cantons (référendum obligatoire, art. 140 Cst.). Pour qu’un tel relèvement de la TVA soit déjà effectif en 2026, la votation populaire doit avoir lieu au plus tard en septembre 2025. Une date ultérieure n’est pas envisageable, eu égard aux impératifs de l’économie pour mettre en œuvre cette hausse de TVA.
L’introduction de nouvelles sources de recettes pour la Confédération, comme une nouvelle taxe sur les transactions financières (cf. po. 21.3440 Rieder «Financer l’AVS au moyen d’une taxe sur les transactions financières», déposé le 19 mars 2021) ou un impôt sur les successions au niveau fédéral (cf. par ex. le po. 24.3376 Graf «Financement de l’AVS par un impôt fédéral sur les successions. Procéder à un état des lieux des scénarios possibles», déposé le 15 mars 2024 et rejeté), prendrait beaucoup plus de temps. En effet, il faudrait non seulement examiner dans le détail la forme que pourraient prendre de telles mesures, mais encore modifier la Constitution et, le cas échéant, mettre en place une procédure opérationnelle, ce qui ne serait pas réalisable d’ici 2026. En outre, le Conseil fédéral est opposé à la perception de nouvelles taxes sur les transactions financières ainsi qu’à un recours aux droits de timbre d’émission et de négociation existants pour financer l’AVS; en Suisse, les potentielles recettes supplémentaires des taxes sur les transactions financières sont limitées et, à moyen comme à long terme, cette taxe ne saurait constituer une source de financement stable de l’AVS (rapport du Conseil fédéral du 9 octobre 2024 en exécution du Po. 21.3440 Rieder «Financer l’AVS au moyen d’une taxe sur les transactions financières»). Un relèvement de l’âge de référence de la retraite n’entre pas non plus en ligne de compte dans ce contexte. Pour financer la 13e rente de vieillesse, son relèvement immédiat à partir de 2026 serait nécessaire. Celui-ci se superposerait au relèvement progressif de l’âge de la retraite pour les femmes conformément à la réforme AVS 21 (voir ch. 1.1.2). En outre, le rejet de l’initiative populaire «Pour une prévoyance vieillesse sûre et pérenne» (initiative sur les rentes)10 par 74,7 % des votants et tous les cantons le 3 mars 2024 laisse penser qu’un relèvement significatif de l’âge de référence avec effet immédiat ne réunirait actuellement pas de majorité. Il sera nécessaire, dans le cadre de la prochaine réforme de la LAVS pour la période après 2030, d’examiner des mesures structurelles comme un relèvement de l’âge de référence et des alternatives de financement (voir ch. 1.1.2).
L’option d’une augmentation des cotisations AVS a également été rejetée. Elle aurait pour effet d’augmenter encore les coûts salariaux, déjà élevés en Suisse, et d’en faire supporter les coûts supplémentaires par les personnes actives. Pour ces raisons, un financement exclusif par les cotisations n’a pas recueilli de majorité lors de la consultation (voir ch. 2.2.2). Une solution mixte, combinant relèvement de la TVA et hausse des cotisations, aurait quant à elle pour inconvénient de faire supporter à l’économie un effort d’adaptation nettement plus important, car chacune de ces deux composantes ne devrait être que peu augmentée. Le Conseil fédéral considère qu’une telle solution serait inefficace.
1.3 Relation avec le programme de la législature et avec le plan financier, ainsi qu’avec les stratégies du Conseil fédéral
Le projet n’a pas été annoncé dans le message du 24 janvier 2024 sur le programme de la législature 2023 à 202711 ni dans l’arrêté fédéral du 6 juin 2024 sur le programme de la législature 2023 à 202712. Il vise à mettre en œuvre, au niveau de la loi, l’art. 197, ch. 16, Cst. (initiative pour une 13e rente AVS) et à définir le financement des coûts qui en résultent pour l’AVS et la Confédération. Comme le droit à une 13e rente de vieillesse AVS prendra naissance au plus tard le 1er janvier 2026, le projet doit être adopté peu après l’acceptation de l’initiative de façon à garantir le financement de cette prestation. En empêchant une charge supplémentaire pour les finances fédérales et en définissant le financement des coûts supplémentaires de la 13e rente de vieillesse, il est en outre conforme aux objectifs du Conseil fédéral, qui est de veiller à l’équilibre des finances fédérales et de garantir un financement durable des assurances sociales pour les générations futures.
Le projet ne figure ni au budget 2024 ni dans le plan financier 2025 à 2027.
1.4 Classement d’interventions parlementaires
Le présent projet ne donne lieu au classement d’aucune intervention parlementaire.
2 Résultats de la procédure de consultation
Le 22 mai 2024, le Conseil fédéral a ouvert la procédure de consultation, qui s’est achevée le 5 juillet 2024. Les cantons, les partis politiques représentés à l’Assemblée fédérale, les associations faîtières des communes, des villes et des régions de montagne, les associations faîtières de l’économie, les autorités et les institutions apparentées ainsi que d’autres organisations et organes d’exécution ont été invités à donner leur avis.
2.1 Projet envoyé en consultation
Le projet de mise en œuvre de l’initiative pour une 13e rente AVS mis en consultation proposait de verser une fois l’an, en décembre, une 13e rente de vieillesse aux personnes ayant droit à une rente de vieillesse de l’AVS, 13e rente calculée au prorata du montant annuel de la rente. Le projet prévoyait également la non-prise en compte de la 13e rente de vieillesse dans le calcul des prestations complémentaires.
Pour éviter que le budget fédéral ne doive participer au financement des coûts supplémentaires de la 13e rente de vieillesse, il aurait fallu que la contribution de la Confédération soit réduite de 20,2 % (actuellement) à 18,7 %. Quatre options de financement de la 13e rente de vieillesse (variantes) ont été proposées. Chaque variante consistait en une combinaison du financement de la part de l’AVS aux dépenses totales de la 13e rente de vieillesse et du financement de la part relative de la Confédération.
Variante 1A: augmentation des taux de cotisation de 0,8 point pour couvrir la part de l’AVS; absence de mesure de financement concernant la part de la Confédération; ainsi, cette dernière serait supportée par la fortune de l’AVS.
Variante 2A: augmentation des taux de cotisation de 0,5 point et de la TVA de 0,4 point pour couvrir la part de l’AVS; absence de mesure de financement concernant la part de la Confédération; ainsi, cette dernière serait supportée par la fortune de l’AVS.
Variante 1B: augmentation des taux de cotisation de 0,8 point pour couvrir la part de l’AVS; augmentation des taux de cotisation de 0,2 point supplémentaire pour couvrir la part de la Confédération; au total, les taux de cotisation augmenteraient ainsi de 1,0 point.
Variante 2B: augmentation des taux de cotisation de 0,5 point et de la TVA de 0,4 point pour couvrir la part de l’AVS; augmentation des taux de cotisation de 0,1 point et de la TVA de 0,2 point pour couvrir la part de la Confédération; au total, les taux de cotisation et de TVA augmenteraient ainsi chacun de 0,6 point.
Les conséquences financières des différentes options de financement ont été calculées avec les perspectives financières non encore validées de l’AVS. Depuis, la situation a évolué. Primo, parce qu’il faut s’attendre, à long terme, à une évolution moins sombre de l’AVS (voir ch. 1.1.2). Secundo, parce que les résultats de la consultation doivent être pris en compte, si bien que la Confédération devra aussi participer aux coûts supplémentaires de la 13e rente de vieillesse (voir ch. 4.2). Par conséquent, l’objectif de garantir un niveau du Fonds de compensation de l’AVS de 100 % des dépenses annuelles en 2030 pourra être atteint même avec des recettes inférieures à ce qui avait été prévu initialement. Les options de financement du projet mis en consultation sont présentées selon les calculs les plus récents dans les tableaux 11 à 14 en annexe.
2.2 Aperçu des résultats de la procédure de consultation
Au total, 100 avis ont été rendus, dont 42 par des organisations ou des personnes qui n’avaient pas été directement invitées à se prononcer sur le projet. Le rapport complet sur la consultation peut être consulté sur Internet13. Les avis émis sont résumés ci-après.
2.2.1 Mise en œuvre
Approbation du versement de la 13e rente à partir de 2026
Les participants à la consultation qui se sont exprimés sur ce point sont favorables au versement de la 13e rente de vieillesse à partir de 2026.
Majorité favorable au versement annuel
La grande majorité des participants qui se sont exprimés sur la périodicité de versement de la 13e rente de vieillesse se déclarent favorables à un paiement annuel effectué en une seule fois. Ils estiment que cette solution répond à la volonté du peuple et aurait un effet positif plus net pour les bénéficiaires. D’aucuns considèrent un versement annuel comme peu judicieux pour les personnes qui ne disposent que de très faibles moyens financiers et seraient ainsi toute l’année exposées au renchérissement de la vie; ces participants se prononcent en faveur d’un versement mensuel. Ils estiment également qu’un versement mensuel serait plus équitable pour les retraités qui décèdent en cours d’année avant le mois de décembre, et qu’il serait plus simple et moins coûteux à mettre en œuvre sur le plan administratif.
Approbation du versement aux personnes en vie au mois de décembre
La majorité des participants qui se sont exprimés sur ce point est favorable à un versement de la 13e rente de vieillesse aux ayants droit en décembre. Un versement a posteriori aux héritiers impliquerait un travail de clarification très important pour les organes d’exécution; par ailleurs, la 13e rente AVS n’a pas pour objectif d’améliorer la situation financière des héritiers. Certains participants avancent toutefois que ce mode opératoire pourrait compromettre l’égalité de traitement.
Approbation de la non-prise en compte de la 13e rente dans les PC
Les participants à la consultation qui se sont exprimés sur ce point sont d’accord que la 13e rente de vieillesse soit exclue des revenus déterminants pour l’examen du droit aux prestations complémentaires.
13e rente AI ou de survivants et versement sur le supplément de rente
Plusieurs participants demandent en outre, par analogie à la 13e rente de vieillesse, l’introduction d’une 13e rente AI ou d’une 13e rente de survivants. Ils font remarquer que le taux de pauvreté des rentiers AI est plus élevé que celui des bénéficiaires d’une rente de vieillesse et que, par conséquent, le principe de l’unité du 1er pilier s’en trouverait ainsi préservé. Quelques-uns souhaiteraient en outre une 13e rente sur le supplément de rente auquel les femmes de la génération transitoire auront droit conformément à la réforme AVS 21.
2.2.2 Financement
Reconnaissance de la nécessité des mesures de financement
Les participants à la consultation reconnaissent, sur le fond, que des recettes supplémentaires seront nécessaires pour financer la 13e rente de vieillesse. La majorité de ceux qui se sont exprimés sur ce point soutiennent le principe d’une adoption rapide de mesures de financement, et près de la moitié de l’ensemble des participants sont d’accord de prévoir leur mise en œuvre pour le 1er janvier 2026, soit en même temps que celle de la 13e rente AVS. Plusieurs participants demandent que les mesures de financement soient limitées dans le temps. Les milieux bourgeois et plusieurs représentants de l’économie demandent quant à eux que le financement soit réglé dans le cadre de la prochaine réforme de l’AVS. Quelques participants rejettent intégralement le projet de financement.
Rejet de la diminution de la contribution fédérale
La grande majorité des participants à la consultation qui se sont exprimés s’opposent à une diminution de la contribution de la Confédération. À leurs yeux, la Confédération doit assumer sa part du financement de la 13e rente de vieillesse et l’assainissement du budget fédéral ne doit pas se faire sur le dos de l’AVS ou de la population. Les participants à la consultation favorables à une diminution la trouveraient logique au vu de la situation du budget fédéral.
Financement mixte privilégié
Parmi les options de financement présentées (voir ch. 2.1), la majorité des participants à la consultation qui se sont exprimés privilégient le financement mixte par le relèvement des cotisations et la TVA, qui permettrait de répartir la charge financière sur toutes les tranches d’âge de la société, ne pèserait pas uniquement sur les personnes actives et présenterait moins d’inconvénients pour l’économie. Les partis de gauche, les syndicats, de même que les associations d’assurés, de femmes et de seniors se prononcent en faveur d’une augmentation des seules cotisations, arguant que cette solution serait plus sociale, plus simple à mettre en œuvre et bien supportée par notre économie. Plusieurs participants, notamment des associations de l’économie, rejettent toutes les variantes et proposent un financement uniquement fondé sur une hausse de la TVA, expliquant que la charge financière serait ainsi supportée par tous les consommateurs, retraités compris. Quelques participants rejettent toutes les variantes proposées ou leur préféreraient d’autres sources de financement.
3 Comparaison avec le droit étranger, notamment européen
Chaque État membre de l’Union européenne (UE) est libre de définir lui-même son système de sécurité sociale; il n’existe donc pas de système européen unique de sécurité sociale. Plusieurs pays européens prévoient de verser plus de douze rentes de vieillesse mensuelles. Il peut s’agir de rentes de vieillesse versées à double, une (par ex. au Liechtenstein) ou deux fois par an (c’est notamment le cas en Autriche, en Espagne ou au Portugal). En Italie, tous les retraités reçoivent 13 rentes mensuelles et les retraités de condition modeste touchent une 14e rente. Il faut cependant souligner que le nombre de rentes mensuelles ne permet de tirer aucune conclusion sur le montant total des prestations versées par un régime de retraite donné. Dans certains pays, le versement complémentaire peut prendre la forme d’une prime pour Pâques ou Noël (Bulgarie et Irlande) ou encore d’une allocation forfaitaire ou spéciale (allocation de fin d’année au Luxembourg, allocation de vacances aux Pays-Bas). Enfin, certains pays font dépendre le versement d’une gratification spéciale de la situation économique du pays (Hongrie) ou des ressources du retraité (Roumanie).
4 Présentation du projet
Deux modifications de la LAVS sont proposées par le présent message. La première porte sur la mise en œuvre et les modalités du droit à une 13e rente de vieillesse ainsi que sur la coordination avec les PC. La seconde précise les mesures prévues pour financer les dépenses supplémentaires pour l’AVS et pour décharger la Confédération.
4.1 Mise en œuvre de la 13e rente de vieillesse
4.1.1 Versement annuel
La nouvelle disposition transitoire relative à l’AVS de la Constitution (art. 197, ch. 16, al. 1, Cst.) précise que les bénéficiaires d’une rente de vieillesse ont droit à un supplément annuel s’élevant à un douzième de leur rente annuelle. Le droit au supplément et son montant sont donc fixés.
Le montant de la 13e rente de vieillesse dépend de la somme des rentes mensuelles versées aux ayants droit au cours d’une année civile. Le principe est qu’il faut additionner les rentes de vieillesse effectivement versées chaque mois à une personne ou à un couple et accorder un douzième de cette somme au titre de la 13e rente de vieillesse. Le montant de la rente de vieillesse mensuelle peut varier plusieurs fois au cours d’une année civile, notamment en raison de changements d’état civil, des modalités de la retraite flexible (anticipation et ajournement, art. 39 ss LAVS) ou de la naissance du droit en cours d’année (nouveaux bénéficiaires de rente). Le supplément pour les veuves et veufs au bénéfice d’une rente de vieillesse (art. 35bis LAVS) fait également partie intégrante de la rente de vieillesse. Cela signifie qu’il faudra établir un décompte annuel de toutes les rentes mensuelles versées, en tenant compte des mutations intervenues en cours d’année, afin de pouvoir déterminer à la fin de l’année le total des rentes de vieillesse effectivement versées et servant de base au calcul de la 13e rente. Cela suppose de procéder aux modifications techniques et comptables correspondantes. La 13e rente de vieillesse devra être versée chaque année au mois de décembre. Les caisses de compensation donnent les ordres de paiement à la poste ou à la banque à temps pour que le paiement puisse être effectué au plus tard le 20e jour du mois (art. 72 du règlement du 31 octobre 1947 sur l’assurance-vieillesse et survivants)14.
4.1.2 Droit pour les personnes en vie au moment du versement
Le droit à la rente de vieillesse de l’AVS prend naissance le premier jour du mois qui suit celui au cours duquel l’assuré atteint l’âge de référence et s’éteint par le décès de l’ayant droit (art. 21, al. 2, LAVS). Les directives concernant les rentes (DR) de l’assurance vieillesse, survivants et invalidité fédérale15 précisent que le droit à la rente de vieillesse s’éteint à la fin du mois au cours duquel la personne ayant droit à la rente décède (ch. 3014). Conformément à l’art. 197, ch. 16, al. 1, Cst, les bénéficiaires d’une rente de vieillesse ont droit au nouveau supplément sous la forme d’une 13e rente de vieillesse. Une personne qui ne perçoit pas (ou plus) de rente de vieillesse n’a donc pas droit (non plus) à la 13e rente de vieillesse. Comme pour la prime de Noël au Liechtenstein16, le supplément annuel de décembre ne doit être versé qu’aux personnes ayant droit à une rente de vieillesse ce mois-là. Les bénéficiaires d’une rente de vieillesse qui décèdent entre les mois de janvier et novembre n’auront pas droit à une rente de vieillesse en décembre et donc pas non plus à la 13e rente de vieillesse.
L’objectif de la nouvelle norme constitutionnelle est d’améliorer la situation financière des bénéficiaires d’une rente de vieillesse et de mieux couvrir leurs besoins vitaux (art. 112, al. 2, let. b, Cst.), et non d’améliorer la situation financière de leurs héritiers. C’est pourquoi le droit au paiement rétroactif de la 13e rente de vieillesse s’éteint au décès de l’assuré.
4.1.3 Prestations complémentaires
Le nouveau texte constitutionnel (art. 197, ch. 16, al. 3, Cst.) prévoit que la loi doit garantir que le versement de la 13e rente de vieillesse n’entraîne ni la réduction des PC ni la perte du droit à celles-ci. Pour calculer le droit aux PC et leur montant, on compare la totalité des dépenses reconnues et des revenus déterminants (art. 9 de la loi du 6 octobre 2006 sur les prestations complémentaires [LPC]17). La 13e rente de vieillesse étant une prestation récurrente, il s’agit là d’un revenu, conformément à la définition de la LPC, et non d’un élément de la fortune. Les revenus déterminants comprennent, entre autres, les rentes de l’AVS (art. 11, al. 1, let. d, LPC). Mais eu égard à l’art. 197, ch. 16, al. 3, Cst., la LPC doit expressément exclure le montant de la 13e rente de vieillesse de ces revenus.
4.1.4 Absence d’effet sur le montant de la rente de vieillesse mensuelle
Montant minimal de la rente de vieillesse
Le calcul de la rente de vieillesse est défini à l’art. 34 LAVS. La rente de vieillesse mensuelle se compose d’une fraction du montant minimal de la rente de vieillesse et d’une fraction du revenu annuel moyen déterminant (formule des rentes). Le montant minimal dépend de l’indice des rentes (qui est régulièrement adapté à l’évolution des salaires et des prix, cf. art. 33ter LAVS). Le montant maximal de la rente de vieillesse correspond au double du montant minimal. L’introduction de la 13e rente de vieillesse n’a d’incidence ni sur le montant minimal de la rente de vieillesse ni sur la rente de vieillesse mensuelle; la procédure de calcul actuelle reste inchangée. De même, elle ne change rien aux dispositions qui renvoient au montant minimal, au montant maximal ou à la rente de vieillesse.
Supplément de rente pour les femmes de la génération transitoire après AVS 21
L’art. 34bis LAVS entre en vigueur le 1er janvier 2025. Il prévoit que les femmes de la génération transitoire qui ne perçoivent pas leur rente de vieillesse de manière anticipée ont droit à un supplément de rente lorsqu’elles perçoivent leur rente de vieillesse. Versé à titre compensatoire en dehors du système de l’AVS, ce supplément ne fait pas partie de la rente de vieillesse. Il n’est par exemple pas soumis à la réduction visée à l’art. 35 LAVS, est versé même si le montant de la rente maximale est dépassé et n’est pas non plus adapté à l’évolution des salaires et des prix. Il est fixé en fonction du revenu moyen de chaque femme, du relèvement effectif de l’âge de la retraite et de sa durée de cotisation. Le supplément de rente n’est pas pris en compte dans les PC.
La 13e rente de vieillesse doit être accordée sur les rentes AVS. Le supplément de rente ne relève pas de la rente de vieillesse. Par conséquent, il n’est pas accordé de 13e rente de vieillesse sur le montant du supplément de rente.
Assurance-survivants et invalidité
Les rentes de vieillesse de l’AVS servent de référence pour d’autres prestations des assurances sociales. Ainsi, au sein même de l’AVS, les rentes de survivants (rentes de veuve, de veuf et d’orphelin) et les rentes pour enfant correspondent à un pourcentage de la rente de vieillesse AVS (art. 35ter, 36 et 37 LAVS). Selon le régime en vigueur, le montant des rentes de l’AI coïncide avec celui des rentes de vieillesse de l’AVS (art. 37, al. 1, de la loi fédérale du 19 juin 1959 sur l’assurance-invalidité [LAI]18). Conformément au libellé du nouveau texte constitutionnel, la 13e rente de vieillesse ne sera toutefois accordée qu’en complément à une rente de vieillesse de l’AVS. Le montant de la rente de vieillesse AVS elle-même ne changera pas pour autant et continuera, comme c’est le cas actuellement, de servir de référence pour les rentes de survivants, les rentes pour enfant et les rentes de l’AI.
La 13e rente de vieillesse n’est pas prise en compte dans le contrôle de la réduction en cas de surassurance (art. 41 LAVS). En effet, par la «rente du père ou de la mère» dont il est fait mention dans cet article, il faut comprendre la rente mensuelle. La méthode pour le contrôle de la surassurance et la détermination du montant des rentes réduites reste donc la même, et toutes les rentes pour enfants ainsi que toutes les rentes complémentaires qui sont versées avec la rente individuelle exempte de la 13e rente de vieillesse doivent être prises en compte.
Lorsqu’un assuré remplit simultanément les conditions du droit à une rente de veuve ou de veuf et à une rente de vieillesse ou à une rente d’invalidité, seule la rente la plus élevée est versée (art. 24b LAVS). La rente prise en compte dans le calcul comparatif du droit simultané à plusieurs est la rente annuelle, 13e rente de vieillesse comprise.
4.1.5 Coordination avec d’autres assurances sociales
Prévoyance professionnelle
Les prestations du régime obligatoire de la prévoyance professionnelle sont, elles aussi, coordonnées avec la rente de vieillesse de l’AVS. Pour déterminer le salaire assuré dans la prévoyance professionnelle, on déduit du salaire déterminant la déduction dite de coordination. Cette dernière est fixée en chiffres absolus dans la loi (art. 8, al. 1, de la loi fédérale du 25 juin 1982 sur la prévoyance professionnelle vieillesse, survivants et invalidité [LPP]19). Elle s’élève actuellement à 25 725 francs, ce qui correspond à 7/8 de la rente de vieillesse annuelle maximale de l’AVS. La présente modification de loi n’a pas d’incidence sur le montant de la rente de vieillesse maximale de l’AVS, si bien qu’il n’est pas indiqué de modifier la déduction de coordination. Il en va de même pour le montant-limite supérieur du salaire annuel (art. 8, al. 1, LPP), le seuil d’accès (art. 7, al. 1, LPP), le salaire coordonné minimal (art. 8, al. 2, LPP) et les cotisations annuelles maximales au pilier 3a (art. 7, al. 1, de l’ordonnance du 13 novembre 1985 sur les déductions admises fiscalement pour les cotisations versées à des formes reconnues de prévoyance20).
Afin d’éviter que les institutions de prévoyance ne doivent réduire leurs prestations en raison de la 13e rente de vieillesse, il faudra préciser, à l’art. 1 de l’ordonnance du 18 avril 1984 sur la prévoyance professionnelle vieillesse, survivants et invalidité21, que seules les rentes de vieillesse mensuelles de l’AVS, à l’exclusion de la 13e rente, sont prises en compte dans l’évaluation de l’adéquation des plans de prévoyance.
Assurance-accidents
Les rentes d’invalidité au sens de la loi fédérale du 20 mars 1981 sur l’assurance-accidents (LAA)22 sont accordées à vie, et en cas de perception simultanée d’une rente du 1er pilier, elles sont versées sous forme de rente complémentaire. Dans ce dernier cas, la différence de montant entre 90 % du gain assuré et la rente de l’AI ou de l’AVS est octroyée sous forme de rente complémentaire (art. 20, al. 2, LAA). Le terme générique «rente de l’assurance-vieillesse et survivants» utilisé à l’art. 20, al. 2, LAA comprend les rentes de vieillesse de l’AVS. Comme la 13e rente de vieillesse est octroyée sous forme de supplément à la rente de vieillesse de l’AVS sans effet sur le montant de celle-ci, elle n’est pas prise en compte dans le calcul de la rente complémentaire. Il en va de même pour le calcul d’une rente complémentaire en cas de rente de survivants de l’assurance-accidents (art. 31, al. 4, LAA). Le versement d’une 13e rente de vieillesse n’a donc aucune incidence sur les prestations de l’assurance-accidents.
Assurance militaire
Dans l’assurance militaire, la rente d’invalidité qui était allouée pour une durée indéterminée est transformée en rente de vieillesse lorsque l’assuré perçoit de manière anticipée la totalité de sa rente de vieillesse en vertu de l’art. 40, al. 1, LAVS, mais au plus tard lorsqu’il atteint l’âge de référence fixé à l’art. 21, al. 1, LAVS. La rente de vieillesse pour assurés invalides de l’assurance militaire n’est plus versée que sur la base de la moitié du gain annuel déterminant pour le calcul de la rente, quel que soit le montant de la rente de vieillesse AVS (art. 47, al. 1, de la loi fédérale du 19 juin 1992 sur l’assurance militaire23). En ce qui concerne les rentes de survivants, l’assurance militaire ne prévoit pas de coordination avec les prestations de l’AVS. Le versement d’une 13e rente de vieillesse n’a donc aucune incidence sur les prestations de cette assurance.
Assurance-chômage
Selon la loi du 25 juin 1982 sur l’assurance-chômage (LACI)24, les personnes qui anticipent le versement de leur rente de vieillesse peuvent toucher des indemnités de chômage. Il est possible de toucher à la fois des prestations de vieillesse et des indemnités de chômage tant que les personnes assurées n’ont pas encore atteint l’âge de référence au sens de la législation AVS (art. 8, al. 1, let. d, LACI). Les prestations de vieillesse de l’AVS sont déduites de l’indemnité de chômage (art. 18c LACI). Contrairement au terme rente AVS, l’expression générique prestations de vieillesse ne désigne pas seulement la rente de vieillesse de l’AVS, mais aussi la 13e rente de vieillesse. Étant donné que la 13e rente de vieillesse sera versée en décembre, cette rente sera donc également déduite des indemnités de chômage du même mois. Selon la pratique de l’assurance-chômage, cette déduction est proportionnelle au taux d’occupation recherché par la personne assurée.
Prestations transitoires
Conformément à la loi fédérale du 19 juin 2020 sur les prestations transitoires pour les chômeurs âgés25, le droit aux prestations transitoires s’éteint avec le versement d’une rente du 1er pilier, soit parce que celle-ci est perçue de manière anticipée, soit parce que l’âge de référence a été atteint. Le versement d’une 13e rente de vieillesse n’a donc aucune incidence sur les prestations transitoires.
4.2 Financement de la 13e rente de vieillesse
L’introduction de la 13e rente de vieillesse à partir de 2026 a pour effet que les dépenses de l’AVS augmenteront nettement dès ce moment-là. De ce fait, la contribution de la Confédération, en chiffres réels, définie sous la forme d’un pourcentage des dépenses de l’AVS, augmente dans la même mesure. En l’absence de sources de financement supplémentaires, les recettes de l’AVS ne suffiraient pas à couvrir les dépenses courantes. L’accumulation du déficit de répartition ferait alors rapidement tomber le niveau du Fonds de compensation de l’AVS au-dessous du seuil de couverture prévu par la loi de 100 % des dépenses annuelles de l’AVS.
L’objectif du présent projet est de limiter la charge supplémentaire de la Confédération et de garantir l’équilibre financier de l’AVS jusqu’en 2030 (voir ch. 1.2.2). Pour y parvenir, on prend comme valeur de référence le niveau du Fonds de compensation de l’AVS, tel qu’il devrait évoluer d’après les prévisions actuelles. Pour la période suivante, le Parlement a déjà chargé le Conseil fédéral de présenter un projet de stabilisation des finances de l’AVS (voir ch. 1.1.2). Ce projet devra prendre en compte l’évolution à venir de la situation financière de l’AVS. En effet, les perspectives financières de l’AVS reposent sur un grand nombre d’hypothèses concernant l’évolution démographique et économique du pays. Les perspectives établies sur une longue période sont donc entachées d’une incertitude croissante et susceptibles d’évoluer considérablement au fil du temps.
Les mesures de financement de la 13e rente de vieillesse sont présentées en indiquant leurs effets estimés en 2030 (aux prix de 2023). Cette année-là, les dépenses liées à la 13e rente de vieillesse devraient s’élever à environ 4,6 milliards de francs, dont la Confédération devrait automatiquement prendre en charge 20,2 %, soit quelque 950 millions de francs. L’AVS devrait supporter elle-même les dépenses restantes, soit près de 3,7 milliards de francs (voir le tableau 4 en annexe).
4.2.1 Contribution de la Confédération
À défaut d’une modification de la loi, la Confédération prendrait automatiquement en charge un bon cinquième des coûts supplémentaires liés à la 13e rente AVS. Compte tenu du déficit structurel du budget fédéral attendu ces prochaines années, de l’ordre de 3 milliards de francs par an, la contribution de la Confédération devra être réduite de 20,2 %, aujourd’hui, à 19,5 % des dépenses annuelles de l’AVS, et ce, jusqu’à l’entrée en vigueur de la prochaine réforme de l’AVS (voir ch. 1.2.2). La Confédération financera ainsi environ un dixième des 13es rentes de vieillesse. En 2030, cette contribution s’élèvera ainsi à environ 12,3 milliards de francs. Par rapport au taux de participation actuel de 20,2 %, la charge supplémentaire de la Confédération, pour 2030, diminuera de quelque 950 millions à environ 500 millions de francs. La Confédération participera ainsi aux coûts de la 13e rente de vieillesse à hauteur d’environ 500 millions de francs (voir le tableau 6 en annexe).
Ces conséquences financières pour la Confédération sont ici décrites aux prix de 2023, également utilisés de manière générale lors de l’établissement des perspectives financières de l’AVS. Le budget et la planification financière de la Confédération sont en revanche présentés aux prix courants. Afin de permettre une comparaison directe entre la charge supplémentaire imputée à la Confédération au titre de la 13e rente de vieillesse et l’évolution du budget fédéral, les tableaux 7 et 8 en annexe présentent aussi les conséquences financières des mesures et les perspectives financières à prix courants.
4.2.2 AVS
Selon le droit en vigueur, le Fonds de compensation de l’AVS ne doit pas tomber en dessous du montant des dépenses d’une année (art. 107, al. 3, LAVS). En l’absence de recettes supplémentaires, la réduction proposée de la contribution fédérale déboucherait sur un niveau du fonds de compensation qui, en 2030, s’élèverait encore à 80 % des dépenses de l’AVS.
Aussi est-il proposé de relever le taux de la TVA de 0,7 point en faveur de l’AVS. Cette mesure rapporterait quelque 2,6 milliards de francs en 2030 (voir tableau 6 en annexe). En 2030, le Fonds de compensation de l’AVS couvrirait ainsi 100 % des dépenses annuelles de l’AVS (voir tableau 5 en annexe). Le calcul du relèvement nécessaire de la TVA tient aussi bien compte de l’évolution du Fonds de compensation de l’AVS pendant cinq ans au-delà de 2030, afin d’éviter que son niveau ne diminue trop rapidement après 2030, que de l’évolution pour les années 2026 à 2029, de sorte à ne pas atteindre inutilement un niveau trop élevé durant cette période. Cependant, une réforme complète demeure nécessaire, outre le relèvement de la TVA proposé, pour stabiliser financièrement l’AVS à partir de 2030.
Le taux normal de la TVA est actuellement de 8,1 %, tandis que le taux réduit est fixé à 2,6 % et le taux spécial pour les prestations du secteur de l’hébergement, à 3,8 %. Aujourd’hui déjà, des recettes de 1,4 point proportionnel de pourcentage sont affectées directement à l’AVS. En cas de relèvement de la TVA, les trois taux seraient augmentés de façon proportionnelle. Cette façon de faire permet d’atténuer la hausse pour les taux les plus bas et d’éviter une charge supplémentaire trop lourde sur les biens de consommation courante, ce qui présente l’avantage de ne pas trop grever le pouvoir d’achat des ménages aux revenus situés entre bas et moyens.
Le tableau suivant indique les taux de TVA qui s’appliqueraient en cas de relèvement proportionnel des taux de la TVA de 0,7 point.
Tableau 4–1
Nouveaux taux de la TVA en cas de relèvement proportionnel de ses taux de 0,7 point
Taux actuels | Relèvement proportionnel | |
|---|---|---|
Taux normal | 8,1 | 8,8 |
Taux spécial pour l’hôtellerie | 3,8 | 4,2 |
Taux réduit | 2,6 | 2,8 |
4.3 Adéquation des tâches et du financement
Hormis la mise en œuvre par la Centrale de compensation (CdC), le présent projet ne prévoit pas de nouvelles tâches qui incomberaient à la Confédération à la suite de modifications législatives. Les conséquences financières pour la Confédération résultent des propositions visant à financer la 13e rente de vieillesse, car elle serait concernée par le relèvement des taux de TVA (consommation et investissements). Ces mesures de financement visent à assurer l’équilibre financier de l’AVS.
4.4 Coûts de mise en œuvre
Le versement de la 1 rente de vieillesse incombe aux organes d’exécution de l’AVS (caisses de compensation AVS et CdC, art. 63 et 71 LAVS). L’introduction de la 13e rente de vieillesse entraînera des coûts pour les modifications techniques et administratives. Les coûts qui incombent aux caisses de compensation seront financés par les contributions aux frais d’administration versés par les affiliés (employeurs, personnes exerçant une activité indépendante, personnes sans activité lucrative et personnes assurées à titre facultatif). Les coûts d’adaptation ne peuvent pas être évalués pour les caisses de compensation, mais devraient rester raisonnables. En effet, le supplément sera versé avec la rente mensuelle du mois de décembre et le droit aux paiements rétroactifs s’éteindrait au décès de la personne assurée. Il n’y aurait donc pas de procédure complexe pour le paiement des arriérés. Les rentes de vieillesse sont calculées à l’aide d’un logiciel de calcul commun (Acor) mis à disposition par la CdC et utilisé par toutes les caisses de compensation. Ces dernières annoncent au registre des rentes, également exploité par la CdC, l’ensemble des prestations qu’elles versent. L’introduction de la 13e rente de vieillesse obligera par conséquent à modifier le logiciel de calcul et le registre des rentes. Les coûts de mise en œuvre de ces modifications techniques au sein de la CdC sont estimés à environ 1,9 million de francs; ceux liés à la maintenance des systèmes informatiques devraient se chiffrer à environ 900 000 francs par an (72 000 francs pour la gestion du registre des rentes et 828 000 francs de charges du personnel pour la gestion des cas par la Caisse suisse de compensation). Ces coûts sont supportés par l’AVS.
5 Commentaire des dispositions
5.1 Projet de mise en œuvre de la 13e rente de vieillesse
5.1.1 Loi fédérale sur l’assurance-vieillesse et survivants (LAVS)
Art. 24b, 2e phrase
Si une personne remplit simultanément les conditions d’octroi d’une rente de veuve ou de veuf et d’une rente de vieillesse ou d’une rente en vertu de la LAI, seule la rente la plus élevée sera versée (art. 24b LAVS). Lors de ce calcul comparatif, c’est la rente annuelle, 13e rente de vieillesse comprise, qui est prise en compte.
Comme la rente AVS doit être comprise au sens strict, c’est-à-dire sans la 13e rente de vieillesse (qui est versée sous la forme d’un supplément distinct de la rente), il est utile de préciser ici que la 13e rente de vieillesse est bel et bien prise en compte. Par souci d’exhaustivité, la même précision est apportée concernant le supplément de rente pour les femmes de la génération transitoire visées à l’art. 34bis LAVS.
Art. 34ter 1b. 13e rente de vieillesse
Al. 1: Le droit à la rente de vieillesse de l’AVS prend naissance le premier jour du mois qui suit celui au cours duquel l’assuré atteint l’âge de référence et s’éteint par le décès de l’ayant droit (art. 21, al. 2, LAVS). Si une personne ne perçoit pas (ou plus) de rente de vieillesse, elle n’a donc plus droit à la 13e rente de vieillesse. Les bénéficiaires d’une rente de vieillesse qui décèdent entre les mois de janvier et novembre n’ont pas droit à une rente de vieillesse en décembre et donc pas droit non plus à la 13e rente de vieillesse. À condition de n’être pas décédées avant le 1er décembre, les personnes dont la rente de vieillesse n’est pas versée mensuellement, que ce soit pour des questions de commodités administratives ou parce que cela est prévu dans une convention internationale, ont droit à la 13e rente de vieillesse. Dans ce cas, l’assuré a donc droit à la rente au mois de décembre; seules les modalités de paiement changent.
En cas d’anticipation de tout ou partie de la rente, la 13e rente de vieillesse est versée en proportion du montant des rentes anticipées perçues au cours de l’année civile. Dans le cas d’un ajournement, l’assuré ne peut toucher la 13e rente de vieillesse qu’à partir du moment où il perçoit au moins une partie de sa rente. Le montant de la 13e rente de vieillesse correspond alors à un douzième des rentes non ajournées perçues au cours de l’année civile.
La 13e rente de vieillesse est octroyée uniquement aux bénéficiaires d’une rente de vieillesse de l’AVS. Elle n’est pas versée avec une rente de survivants, une rente pour enfant ou une rente complémentaire.
Al. 2: Comme la 13e rente de vieillesse est octroyée en tant que supplément à la rente de vieillesse annuelle, elle n’a pas d’impact sur les dispositions qui se réfèrent à la rente mensuelle ou à la rente annuelle. Ne sont ainsi pas concernées, par exemple, les dispositions qui portent sur le plafonnement, les bonifications pour tâches éducatives ou pour tâches d’assistance ou le montant maximal de la rente de vieillesse. Le calcul du montant maximal de la rente (pour les personnes seules ou les couples mariés) ne prend donc pas en compte la 13e rente de vieillesse. Comme le supplément pour les veuves et veufs au bénéfice d’une rente de vieillesse fait partie de la rente de vieillesse, il est pris en compte dans le calcul de la 13e rente de vieillesse. À l’inverse, le supplément de rente pour les femmes de la génération transitoire prévu par la réforme AVS 21 ne fait pas partie de la rente et n’a donc pas d’influence sur le montant de la 13e rente. Il est versé indépendamment de cette dernière.
La 13e rente de vieillesse s’élève à un douzième des rentes mensuelles perçues de janvier à décembre. Toutes les mutations pouvant survenir au cours d’une année civile (par ex. un partage des revenus) sont donc prises en compte dans le calcul de son montant.
Al. 3: La 13e rente de vieillesse est versée au mois de décembre. Conformément à l’art. 44, al. 2, LAVS, les rentes dont le montant ne dépasse pas 20 % de la rente minimale complète sont versées une fois l’an. Le paiement de ces rentes peut intervenir tout au long de l’année et concerne des montants très faibles. Pour cette raison, il est nécessaire de prévoir une exception au paiement de la rente en décembre. Les conditions du droit à la rente demeurent cependant les mêmes. Ainsi, en cas de paiement annualisé de la rente, la 13e rente de vieillesse sera versée en même temps que la rente de vieillesse.
Art. 46, al. 2bis
L’objectif de la nouvelle norme constitutionnelle est d’améliorer la situation financière des bénéficiaires d’une rente de vieillesse, en particulier de ceux qui touchent les rentes les plus basses, et de mieux couvrir leurs besoins vitaux (art. 112, al. 2, let. b, Cst.); ce n’est pas d’améliorer la situation financière des héritiers. Comme l’art. 24, al. 1, de la loi fédérale du 6 octobre 2000 sur la partie générale du droit des assurances sociales (LPGA)26 prévoit que le droit à des prestations arriérées s’éteint cinq ans après la fin du mois pour lequel la prestation était due, il convient de prévoir une dérogation expresse à cette disposition. Ainsi, le droit au versement rétroactif de la 13e rente de vieillesse s’éteint au décès de l’assuré et les 13e rentes de vieillesse arriérées ne sont pas versées aux héritiers.
La dérogation à l’art. 24 LPGA prévue par cet article ne s’applique qu’à l’extinction du droit à la suite du décès de l’assuré. Dans tous les autres cas, le délai général de prescription de cinq ans pour les prestations encore dues visé à l’art. 24 LPGA continue donc de s’appliquer.
5.1.2 Modification d’autres actes
Loi fédérale sur l’assurance-invalidité (LAI)
Art. 37, al. 1
Conformément au texte de l’initiative, la 13e rente de vieillesse n’est octroyée qu’en complément d’une rente de vieillesse, et non en complément d’une rente d’invalidité. Comme la formulation de la version allemande actuelle n’est pas univoque (à la différence des versions française et italienne), elle est alignée sur les autres versions linguistiques. La modification de cette disposition n’entraîne aucun changement matériel: la rente de vieillesse de l’AVS, à laquelle cette disposition renvoie, s’entend au sens étroit, à savoir sans la 13e rente de vieillesse, qui constitue un supplément distinct de la rente.
Loi fédérale sur les prestations complémentaires (LPC)
Art. 11, al. 3, let. i
Les prestations complémentaires correspondent à la différence entre les dépenses reconnues et les revenus déterminants. Conformément à ce que prévoit le texte constitutionnel, la 13e rente de vieillesse est expressément exclue des revenus déterminants.
5.2 Projet de financement de la 13e rente de vieillesse
5.2.1 Arrêté fédéral sur le financement additionnel de l’AVS par le biais d’un relèvement de la TVA
Art. 130, al. 3quinquies et 3sexies
Le financement proposé de la 13e rente de vieillesse prévoit un relèvement de la TVA. C’est pourquoi l’art. 130 Cst. doit être complété par un al. 3quinquies et un al. 3sexies. Comme le relèvement de la TVA nécessite une modification de la Constitution, celle-ci est soumise au référendum et doit être acceptée par la majorité du peuple et des cantons.
Al. 3quinquies: Cet alinéa constitue la base constitutionnelle pour relever la TVA de 0,7 point afin de financer la 13e rente de vieillesse et d’assurer l’équilibre financier de l’AVS. La compétence de procéder au relèvement des taux de TVA est déléguée au Conseil fédéral.
Al. 3sexies: Cet alinéa précise que le produit du relèvement de la TVA visé à l’al. 3quinquies est destiné au financement de la 13e rente de vieillesse.
5.2.2 Loi fédérale sur l’assurance-vieillesse et survivants (LAVS)
Art. 103 Contribution de la Confédération
La contribution de la Confédération, actuellement fixée à 20,2 % des dépenses annuelles de l’assurance, est abaissée à 19,5 % afin que les dépenses supplémentaires liées à la 13e rente de vieillesse n’augmentent pas les déficits structurels de la Confédération dans une mesure disproportionnée. La prochaine réforme de l’AVS devra prévoir une solution à plus long terme.
6 Conséquences
6.1 Conséquences financières sur les assurances sociales
6.1.1 Conséquences sur l’AVS
Le tableau ci-après illustre les conséquences financières du projet sur l’AVS en cas d’abaissement de la contribution fédérale à 19,5 % et de relèvement proportionnel de la TVA de 0,7 point (voir ch. 4.2). Il se réfère à l’année 2030, aux prix de 2023. Les montants indiqués dans le tableau sont arrondis au million de francs. Un aperçu chronologique des conséquences financières des mesures prévues (voir tableau 6), de même que du budget de l’AVS qui en résulte (voir tableau 5), figurent en annexe.
La réduction du taux de contribution de la Confédération devrait se limiter à la période précédant l’entrée en vigueur de la prochaine réforme de l’AVS (voir ch. 4.2.1). Pour l’heure, on ignore encore son contenu et sa date d’entrée en vigueur. Les prévisions réalisées pour la période postérieure à 2030 partent provisoirement de l’hypothèse qu’à compter de 2031, la contribution de la Confédération sera relevée à son niveau actuel de 20,2 %. Les tableaux 9 et 10 en annexe présentent les perspectives financières et les conséquences financières dans le cas où la contribution de la Confédération resterait fixée à 19,5 %.
Tableau 6–1
Modification du compte de l’AVS en 2030
En millions de francs, aux prix de 2023
Mesures | Évolution | Évolution |
|---|---|---|
13e rente de vieillesse | 4609 | |
Augmentation nette de la contribution fédérale, | 490 | |
| 931 | |
| –441 | |
Relèvement proportionnel de la TVA de 0,7 point | 2566 | |
Total des dépenses et des recettes | 4609 | 3056 |
Les graphiques ci-après montrent l’évolution du résultat de répartition et du niveau du Fonds de compensation AVS, selon le régime en vigueur, sans la 13e rente de vieillesse, ainsi qu’avec la 13e rente de vieillesse et les mesures de financement proposées.
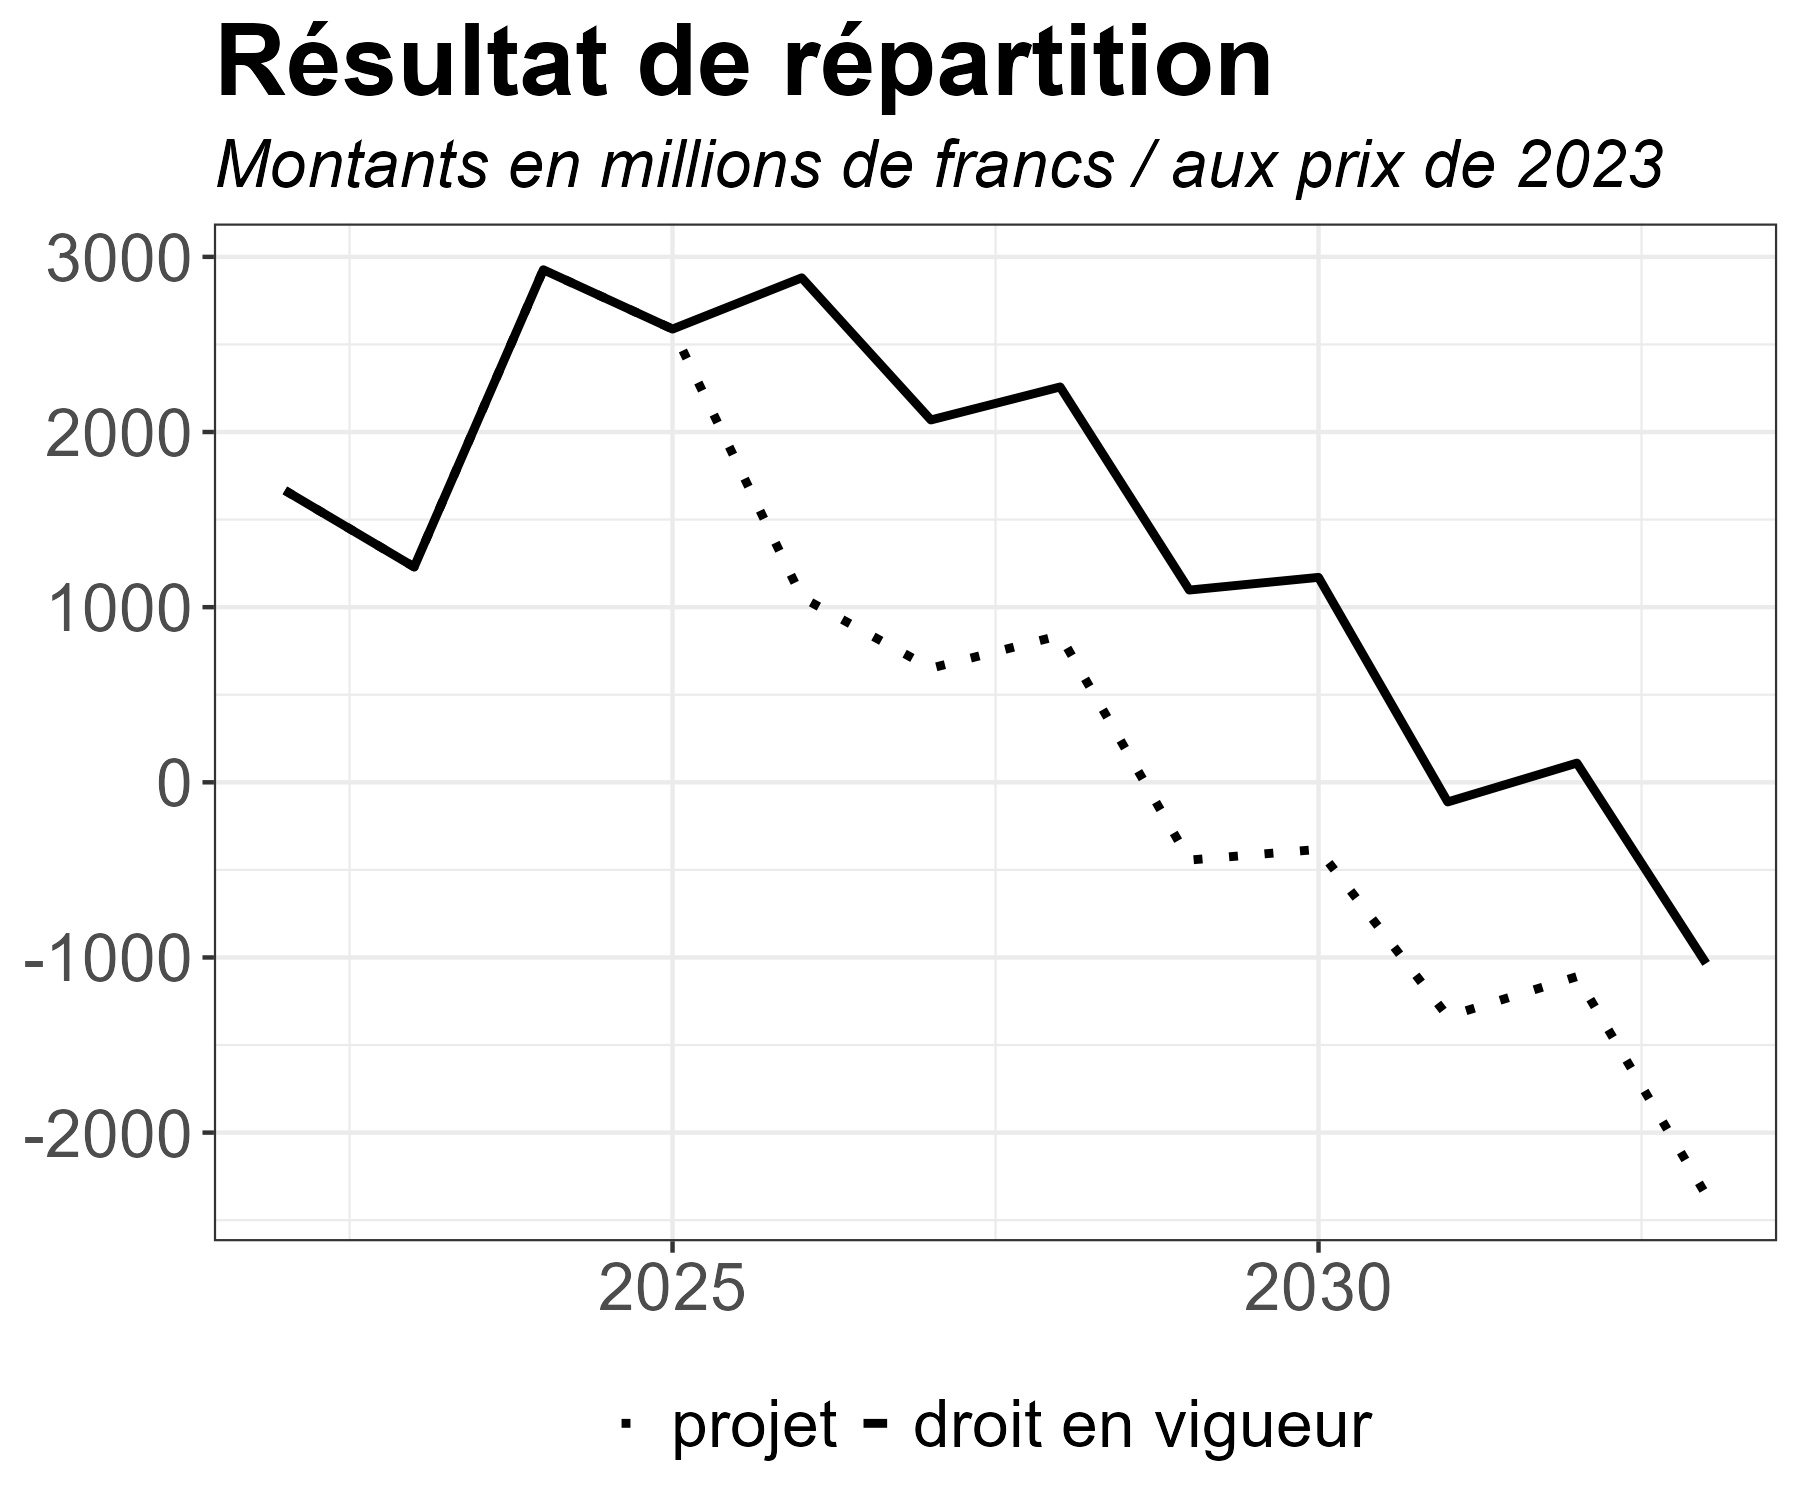
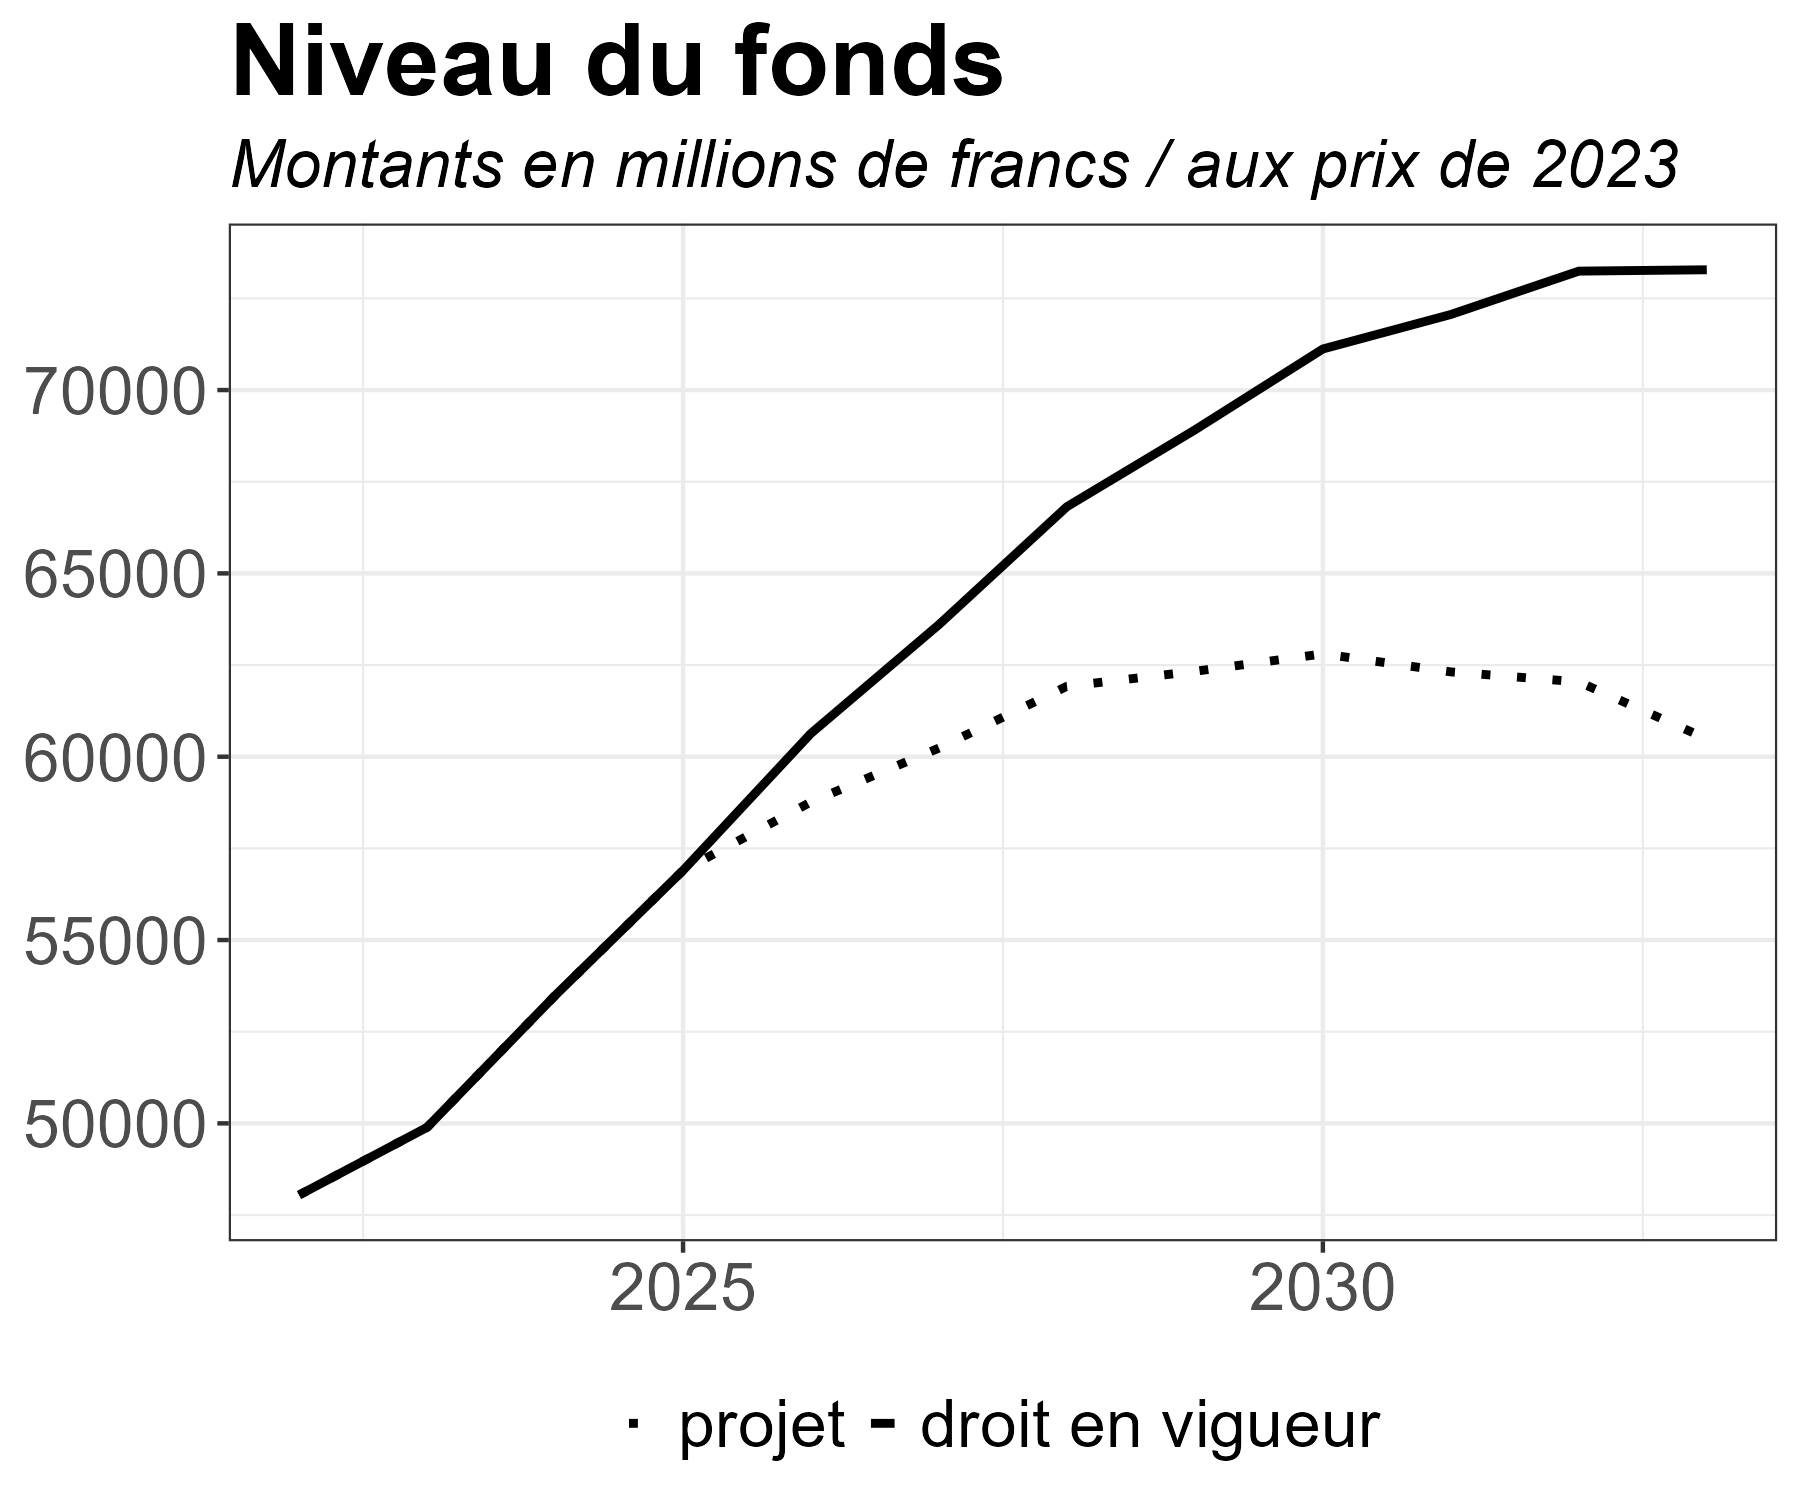
Après 2030, au vu de l’évolution démographique, les finances de l’AVS devront faire l’objet de mesures additionnelles de stabilisation. Par ailleurs, le Parlement a chargé le Conseil fédéral de présenter, d’ici fin 2026, une proposition de réforme pour stabiliser les finances de l’AVS pendant les années 2030 à 2040.
Tableau 6–2
Résultat de répartition et état du Fonds de compensation de l’AVS
En millions de francs, aux prix de 2023
Financement | Résultat de | Niveau du | Résultat de | Niveau du | Niveau du | |
|---|---|---|---|---|---|---|
AVS sans 13e rente de vieillesse | – | 2880 | 115 | 1170 | 122 | 115 |
Avec 13e rente de vieillesse, sans mesures | – | –438 | 100 | –2508 | 83 | 60 |
Avec 13e rente de vieillesse et mesures | 0,7 point | 1057 | 103 | –383 | 100 | 88 |
6.1.2 Conséquences sur les autres assurances sociales
Le projet n’aura pas d’effets sur les autres assurances sociales. S’agissant des PC, la 13e rente de vieillesse sera explicitement exclue des revenus déterminants.
6.2 Conséquences pour la Confédération
6.2.1 Contribution de la Confédération aux dépenses de l’AVS
La Confédération participe aujourd’hui aux dépenses totales de l’AVS à hauteur de 20,2 %. L’introduction de la 13e rente de vieillesse fera encore plus augmenter les dépenses de l’AVS, ce qui, normalement, devrait accroître d’autant la contribution de la Confédération. Pour atténuer cet effet, le projet prévoit de réduire à 19,5 % la contribution fédérale aux dépenses de l’AVS. Ainsi, les dépenses supplémentaires de la Confédération au titre de la 13e rente de vieillesse seront contenues, et le budget fédéral sera moins fortement sollicité. Il continuera cependant de financer le dixième de la 13e rente de vieillesse. Il faut néanmoins s’attendre, en raison de celle-ci, à des dépenses supplémentaires d’environ 450 millions de francs en 2026; en 2030, ces dépenses s’élèveront déjà à environ 500 millions de francs par an.
6.2.2 Taxe sur la valeur ajoutée
Un relèvement de la TVA en faveur de l’AVS entraînerait une augmentation des recettes et des dépenses sans incidence sur le budget de la Confédération. Cependant, ce relèvement aura des effets sur la consommation et les investissements de la Confédération au même titre que pour les entreprises privées et les ménages.
Pour accomplir ses tâches relevant de la souveraineté de l’État, la Confédération acquiert des prestations et des biens assujettis à la TVA. Pour les prestations non assujetties à la TVA et les activités relevant de la puissance publique, la Confédération ne peut pas déduire, au titre de l’impôt préalable, la TVA sur les prestations obtenues en amont. Elle subit donc une taxe dite occulte, dont le montant ne peut être estimé que de manière approximative. Après le relèvement des taux de TVA, la taxe occulte devrait légèrement augmenter. Selon les estimations de l’Administration fédérale des contributions (AFC), un relèvement proportionnel des taux de TVA de 0,7 point entraînera pour la Confédération des dépenses supplémentaires de quelque 70 millions de francs à l’acquisition de biens et de services (état en 2021).
Pour la Confédération en tant qu’employeur, les charges salariales devraient augmenter à moyen terme. Un relèvement de 0,7 point entraînera une augmentation de l’indice suisse des prix à la consommation (IPC) de 0,36 % susceptible d’avoir un impact sur la croissance des salaires dans le cadre de la politique salariale de la Confédération. Si les salaires étaient relevés en proportion exacte du renchérissement, il en résulterait une augmentation des charges du personnel, qui sont de l’ordre de 8,6 milliards de francs (comptes consolidés de la Confédération 2021), de 31 millions de francs environ. Cependant, il faut s’attendre à ce que le relèvement du taux de la TVA ne soit pas intégralement répercuté sur les clients et que l’IPC augmente moins (voir ch. 6.4.1). Par ailleurs, le renchérissement n’est qu’un facteur parmi d’autres de l’évolution des salaires du personnel de la Confédération.
Étant donné que les rentes AVS sont adaptées à l’évolution des prix et des salaires, le relèvement de la TVA devrait aussi entraîner une augmentation des dépenses de l’AVS et, en fin de compte, de la contribution de la Confédération à l’AVS (exprimée en pourcentage de ces dépenses).
L’effet modérateur de la hausse de la TVA sur la croissance économique devrait également agir sur les recettes de la Confédération. Selon diverses estimations, le recul des recettes fiscales devrait être plus ou moins proportionnel au fléchissement de la croissance économique27.
Au total, les potentielles dépenses supplémentaires liées au relèvement de la TVA sont estimées à près de 100 millions de francs pour la Confédération.
6.2.3 Impôts sur le revenu (impôt fédéral direct)
En tant que revenu, la 13e rente de vieillesse est imposable pour ses bénéficiaires, ce qui se traduit par des recettes supplémentaires au titre de l’impôt sur le revenu. Les estimations réalisées par l’AFC concernant les retombées financières de la 13e rente de l’AVS sur les impôts sur le revenu se basent sur la statistique de l’impôt fédéral direct (IFD). Les données exploitées couvrent toutes les personnes assujetties à l’IFD. Elles comportent notamment des informations sur l’état civil, le statut professionnel (activité professionnelle ou bénéfice d’une rente), le revenu imposable, le nombre de déductions pour enfants, ainsi que sur les déductions pour assurances, pour personnes mariées, pour couple ayant deux revenus et celles du pilier 3a. Ces données ne fournissent pas d’indications sur les parts relatives du revenu qui sont issues de rentes ou de l’exercice d’une activité professionnelle dans le revenu total du contribuable. Les informations contenues dans ces données sont donc en soi insuffisantes pour estimer avec précision les effets fiscaux du projet, si bien que les estimations reposent sur des hypothèses supplémentaires. Les résultats estimatifs se réfèrent à la statistique relative à l’impôt fédéral direct de l’année 2020 et à une extrapolation des effets à escompter pour 2026. Le modèle de revenu utilisé pour l’attribution de la rente supplémentaire est celui du revenu net modifié. Ce dernier se définit comme la somme du revenu imposable et des déductions pour enfants, pour assurances, pour personnes mariées, pour couple avec deux revenus et de celles du pilier 3a.
L’estimation de ces recettes s’appuie sur le total des 13es rentes de vieillesse versées en Suisse (donc, rentes versées à l’étranger, à hauteur de 570 millions de francs, non comprises). Ce total est estimé à environ 3,6 milliards de francs. Près de la moitié de ce montant sera versée à des couples mariés, l’autre moitié reviendra à des personnes non mariées. L’estimation des recettes supplémentaires à escompter est réalisée en deux étapes.
Première étape: répartir le montant estimatif des 13es rentes, d’environ 3,6 milliards de francs, entre tous les retraités dans la statistique relative à l’impôt fédéral direct. La répartition du total estimé est effectuée en attribuant à chaque retraité un revenu supplémentaire correspondant, au moins, à une rente minimale et, au plus, à une rente maximale. Pour les personnes non mariées, la rente minimale s’élève à 1225 francs et la rente maximale à 2450 francs; pour les couples mariés, les rentes minimale et maximale s’élèvent, respectivement, à 2450 et 3675 francs. Ainsi, les personnes ayant réalisé les revenus les plus élevés obtiennent la rente maximale, celles ayant réalisé les revenus les plus faibles, la rente minimale. Entre ces deux extrêmes, les rentes perçues s’échelonnent entre la rente minimale et la rente maximale, en fonction d’un paramètre de progression fixé de manière itérative, de sorte que la somme des rentes attribuées corresponde au total estimé de 3,6 milliards de francs. Cette première étape mène à une hausse estimative du revenu imposable de chaque retraité.
Seconde étape: estimer la charge fiscale de l’impôt fédéral direct et des impôts cantonaux sur le revenu avant et après la hausse des revenus découlant du versement de la 13e rente de vieillesse. La différence entre les deux permet d’estimer les recettes fiscales supplémentaires générées par la 13e rente de vieillesse.
Au total, les potentielles recettes supplémentaires générées par la 13e rente de vieillesse pour l’impôt fédéral direct sont estimées à 137 millions de francs.
6.3 Conséquences pour les cantons et les communes
Les cantons ne participent pas au financement de l’AVS et ne seront donc qu’indirectement touchés par le relèvement de la TVA. Les conséquences pour les cantons et les communes, en leur qualité de consommateurs, d’investisseurs et d’employeurs, sont les mêmes que pour la Confédération (voir ch. 6.2). Aussi est-il ici renvoyé au précédent chapitre.
6.3.1 Taxe sur la valeur ajoutée
Comparativement à la Confédération, les conséquences financières pour les cantons et les communes sont plus importantes, surtout au niveau fiscal. Selon les estimations de l’AFC, un relèvement proportionnel de la TVA de 0,7 point entraînerait pour les cantons des dépenses supplémentaires de l’ordre de 80 millions de francs pour l’acquisition de biens et de services (état en 2021). Pour les communes, il faudrait s’attendre à une augmentation des dépenses qui pourrait atteindre près de 95 millions de francs (état en 2021).
En 2021, les charges du personnel des cantons se sont élevées à environ 31 milliards de francs28. Si le relèvement de la TVA de 0,7 point était entièrement répercuté sur les clients et les salaires adaptés à un renchérissement de 0,36 %, il en résulterait une augmentation de leurs charges du personnel d’environ 112 millions de francs. Les communes devraient elles aussi s’attendre à avoir à assumer des charges du personnel plus importantes. En 2021, celles-ci se sont élevées à quelque 15,9 milliards de francs29; une augmentation des charges du personnel propre à compenser le renchérissement se chiffrerait à quelque 57 millions de francs. Cependant, il faut s’attendre à ce que la TVA ne soit pas complètement répercutée sur les clients et, par conséquent, à ce que l’IPC et les charges du personnel augmentent moins.
L’effet modérateur de la hausse d’impôts sur la croissance économique devrait agir aussi sur les recettes des cantons et des communes, et ce, dans la même mesure que pour la Confédération.
Au total, les potentielles dépenses supplémentaires induites par le relèvement de la TVA sont estimées à 192 millions de francs pour les cantons et à 152 millions de francs pour les communes.
6.3.2 Impôts cantonaux sur le revenu
Les estimations des recettes supplémentaires liées à la 13e rente de vieillesse sont réalisées de manière analogue à la procédure appliquée dans les estimations des effets obtenus sur l’IFD (voir ch. 6.2). Cependant, les estimations des conséquences financières sur les impôts cantonaux sur le revenu sont plus incertaines que celles des conséquences sur l’IFD. Dans la statistique de l’impôt fédéral direct, en effet, le revenu imposable correspond à celui déterminé pour l’IFD. Les estimations s’appuient sur l’hypothèse que le revenu imposable de l’impôt cantonal sur le revenu est proche de celui de l’IFD. Or, comme le premier tend à être inférieur au second, la procédure d’estimation a tendance à surestimer légèrement les conséquences financières sur les impôts cantonaux sur le revenu. La raison en est qu’avec un revenu imposable moins élevé, le taux marginal d’imposition est légèrement inférieur, ce qui en réduit l’impact.
En plus des répercussions financières évoquées concernant les impôts cantonaux sur le revenu, une partie des répercussions sur l’IFD touche aussi les cantons en raison de la part de cet impôt (21,2 %) qui leur revient.
Au total, les recettes supplémentaires générées par l’impôt sur le revenu au niveau cantonal à la suite de la 13e rente de vieillesse sont estimées à 462 millions de francs.
6.3.3 Conséquences pour les centres urbains, les agglomérations et les régions de montagne
Il est évident que le projet n’aura pas d’effet spécifique sur les centres urbains, les agglomérations et les régions de montagne. Les points correspondants n’ont donc pas été examinés dans le détail.
6.4 Conséquences économiques
6.4.1 Conséquences pour les consommateurs
Une hausse du taux de TVA a des répercussions sur le niveau général des prix et donc, indirectement, sur le pouvoir d’achat des ménages. En règle générale, les entreprises la répercutent sur les consommateurs ce qui entraîne, en fonction de la situation concurrentielle et du pouvoir de marché, un renchérissement des biens et des services. Elles peuvent cependant aussi opter pour un report partiel ou progressif de cette hausse, pendant une longue période, sur les consommateurs. Autrement dit, la transposition d’un relèvement de la TVA sur les prix n’est généralement pas totale, et pas nécessairement immédiate, mais peut s’étendre sur plusieurs années. Il faut également savoir que certains biens et services ne sont soit pas soumis à la TVA, soit le sont à un taux réduit, si bien qu’une augmentation de la TVA ne se répercutera pas entièrement sur le niveau général des prix, et ce, quelle que soit l’ampleur du transfert.
En Suisse, la charge fiscale supplémentaire provoquée par l’introduction de la TVA, en 1995, et par le relèvement de son taux en faveur de l’AVS au 1er janvier 1999 s’était répercutée sur les consommateurs, respectivement, à 75 % (1995) et à 65 % (1999)30.
Les données empiriques à disposition ne permettent pas de prévoir avec précision l’effet qu’aura l’augmentation proposée des taux de TVA sur l’IPC.
Si les taux de la TVA sont relevés proportionnellement de 0,7 point, il faut s’attendre à enregistrer – à supposer que cette hausse soit entièrement répercutée sur les clients – une hausse de l’IPC d’environ 0,36 %. Ce renchérissement devrait s’accompagner d’un ralentissement de la demande globale. Une possible réaction des agents économiques sera, dans des conditions par ailleurs identiques, une diminution du volume de la consommation des ménages et une baisse des investissements des entreprises, même si l’annonce d’un relèvement de la TVA entraîne souvent un renforcement de la consommation peu avant l’introduction des nouveaux taux.
D’autres facteurs atténuent toutefois le recul de la performance économique qui pourrait en résulter. D’une part, les exportations de biens et de services sont exonérées de la TVA et ne sont donc pas touchées par le relèvement. D’autre part, la baisse de la demande intérieure ne concernera pas seulement les biens et les services d’origine suisse, mais aussi les biens et services importés. Elle n’a donc qu’un effet relatif sur la performance économique nationale. Par ailleurs, les ménages peuvent choisir de réduire leur épargne pour maintenir leur consommation au même niveau.
Les effets néfastes d’un relèvement de la TVA sur la consommation sont contrebalancés par le fait que le versement de la 13e rente de vieillesse correspond à une augmentation de revenu pour les personnes qui en bénéficient. Le pouvoir d’achat des retraités s’en trouvera renforcé. Chez les bénéficiaires d’une rente, le taux de consommation, c’est-à-dire la part des dépenses consacrée à la consommation sur le revenu disponible, est supérieur à la moyenne de cette part pour d’autres groupes d’âge. Selon l’enquête sur le budget des ménages réalisée par l’Office fédéral de la statistique (OFS), entre 2018 et 2019, le taux de consommation des ménages d’une personne de plus de 65 ans s’est élevé à 91 % et celui des couples de plus de 65 ans, à 89 %. Tant les jeunes ménages d’une personne (77 %) que les jeunes couples (68 %) et les ménages de couples avec enfants (71 %) ont consacré une part nettement plus faible de leur revenu aux dépenses de consommation31. Du fait de leur taux de consommation relativement élevé, il est probable que la majeure partie de leur revenu supplémentaire sera consacrée à des dépenses de consommation, en particulier chez les ménages disposant de faibles moyens financiers.
6.4.2 Conséquences pour les entreprises
En raison de la possibilité de la répercuter sur les consommateurs, la hausse des taux de la TVA n’exercera pas de pression immédiate sur les coûts de production. Mais l’on sait d’expérience, ou à l’exemple d’autres pays, que les entreprises répercutent de différentes manières un relèvement des taux de TVA. Suivant la situation concurrentielle et l’état du marché, elles peuvent, par exemple, en reporter une part sur leurs prix et, simultanément, tenter de compenser le reste à l’interne, ou en le répercutant sur leurs fournisseurs.
Si les entreprises ne parviennent pas à répercuter entièrement l’augmentation de la TVA, une pression peut s’exercer sur les marges des entreprises de secteurs soumis à forte concurrence. En outre, la hausse des prix à la consommation induite par le relèvement de la TVA pourrait motiver des exigences de hausse de salaire lors de négociations salariales. Les entreprises qui fournissent des prestations exclues du champ de la TVA et celles dont le chiffre d’affaires est trop faible pour qu’elles y soient assujetties ne peuvent pas déduire la TVA sur les prestations fournies en amont au titre de l’impôt préalable. Elles subissent donc, elles aussi, une taxe occulte, dont le montant ne peut être estimé que par approximation, mais qu’une hausse de la TVA devrait faire augmenter. Selon des estimations grossières de l’AFC, la taxe occulte supplémentaire liée à un relèvement proportionnel de TVA de 0,7 point pourrait croître, dans les domaines de la formation, de la santé, du sport et de la culture (secteurs privé et public confondus), d’environ 240 millions de francs.
Les entreprises soumises à la TVA doivent en outre s’attendre à des coûts de mise en œuvre (par ex. dans le domaine de l’informatique). D’après une estimation de l’AFC, à chaque modification affectant tous les taux de la TVA, ces coûts devraient avoisiner 150 à 200 millions de francs. Par ailleurs, les entreprises assujetties ont besoin de suffisamment de temps pour mettre en œuvre un changement de taux de la TVA. Pour elles, un investissement considérable est à cet effet nécessaire tant sur le plan du personnel qu’au niveau financier. Dans l’idéal, le délai de préparation devrait être d’un an à compter de la fixation des nouveaux taux d’imposition. Si le temps à disposition est plus court, les entreprises fournissant des prestations périodiques avec paiement anticipé (par ex. pour des abonnements) peuvent ne pas être en mesure de facturer leurs prestations au taux d’imposition plus élevé. Tel est le cas lorsque le nouveau taux d’imposition relevé n’est pas encore définitif au moment de la facturation et que le client refuse toute facture complémentaire ultérieure. Néanmoins, ces entreprises doivent elles aussi remplir correctement leurs obligations de déclaration envers l’AFC. Au demeurant, l’AFC doit aussi pouvoir disposer de suffisamment de temps et de ressources financières pour adapter les systèmes informatiques aux nouveaux taux, afin que les assujettis à la TVA puissent remplir leurs obligations de déclaration. Selon les estimations de l’AFC, les coûts de développement informatique s’élèvent à environ 200 000 francs (montant sans les coûts internes à l’AFC concernant, par exemple, la gestion de projet ou les tests).
6.4.3 La TVA au sein de l’UE
Ces dernières décennies, de plus en plus de pays ont introduit une TVA. Tous les pays membres de l’UE l’ont fait et les taux ont augmenté au fil des dix dernières années. En comparaison, le taux normal de 8,1 % appliqué en Suisse est de loin le plus bas. Aucun pays de l’UE, en effet, n’affiche un taux ordinaire de TVA inférieur à 17 %. Les taux de TVA les plus élevés sont appliqués en Hongrie (27 %), en Suède, au Danemark et en Croatie (25 %)32.
Tableau 6–3
Taux de TVA en Suisse et au sein de l’UE
Introduite | 1976 | 1996 | 2006 | 2022 | 2022 | |
|---|---|---|---|---|---|---|
Belgique | 1971 | 18,0 | 21,0 | 21,0 | 21,0 | 6,0/12,0 |
Bulgarie | 1994 | – | 22,0 | 20,0 | 20,0 | 9,0 |
République tchèque | 1993 | – | 22,0 | 19,0 | 21,0 | 10,0/15,0 |
Danemark | 1967 | 15,0 | 25,0 | 25,0 | 25,0 | |
Allemagne | 1968 | 11,0 | 15,0 | 16,0 | 19,0 | 7,0 |
Estonie | 1991 | – | 18,0 | 18,0 | 20,0 | 9,0 |
Grèce | 1987 | – | 18,0 | 19,0 | 24,0 | 6,0/13,0 |
Espagne | 1986 | – | 16,0 | 16,0 | 21,0 | 4,0/10,0 |
France | 1968 | 20,0 | 20,6 | 19,6 | 20,0 | 2,1/5,5/10,0 |
Croatie | 1998 | – | – | 22,0 | 25,0 | 5,0/13,0 |
Irlande | 1972 | 20,0 | 21,0 | 21,0 | 23,0 | 4,8/9,0/13,5 |
Autriche | 1973 | 12,0 | 19,0 | 20,0 | 22,0 | 5,0/10,0 |
Chypre | 1992 | – | 8,0 | 15,0 | 19,0 | 5,0/9,0 |
Lettonie | 1995 | – | 18,0 | 21,0 | 21,0 | 5,0/12,0 |
Lituanie | 1994 | – | 18,0 | 18,0 | 21,0 | 5,0/9,0 |
France | 1970 | 10,0 | 15,0 | 15,0 | 17,0 | 3,0/8,0/14,0 |
Hongrie | 1988 | – | 25,0 | 20,0 | 27,0 | 5,0/18,0 |
Malte | 1995 | – | 15,0 | 18,0 | 18,0 | 5,0/7,0 |
Pays-Bas | 1969 | 18,0 | 17,5 | 19,0 | 21,0 | 9,0 |
Autriche | 1973 | 18,0 | 20,0 | 20,0 | 20,0 | 10,0/13,0 |
Pologne | 1993 | – | 22,0 | 22,0 | 23,0 | 5,0/8,0 |
Roumanie | 1986 | – | 17,0 | 21,0 | 23,0 | 6,0/13,0 |
Roumanie | 1993 | – | 18,0 | 19,0 | 19,0 | 5,0/9,0 |
Slovénie | 1999 | – | – | 20,0 | 22,0 | 5,0/9,5 |
Slovaquie | 1993 | – | 23,0 | 19,0 | 20,0 | 10,0 |
Finlande | 1994 | – | 22,0 | 22,0 | 24,0 | 10,0/14,0 |
Suède | 1969 | 17,7 | 25,0 | 25,0 | 25,0 | 6,0/12,0 |
Suisse | 1995 | – | 6,5 | 7,6 | 8,1* | 2,6/3,8* |
* Suisse: taux à partir du 1er janvier 2024 (avant: 7,7 % / 2,5 % / 3,7 %)
6.4.4 Conséquences sur l’économie globale
D’une manière générale, la consommation représente une assiette fiscale large et stable, ce qui confère à la TVA un potentiel de recettes élevé.
La réduction du pouvoir d’achat des ménages privés est susceptible de freiner la consommation. Elle peut avoir d’autres répercussions sur la dynamique économique, comme une baisse de la demande de main-d’œuvre. Globalement, il faut donc s’attendre à un potentiel ralentissement de la croissance économique. Néanmoins, grâce à divers mécanismes d’adaptation des salaires et des prix induits par ce ralentissement, l’économie devrait, après cette période d’acclimatation marquée par un plus faible niveau de croissance, renouer avec une croissance à long terme, analogue à celle qui prévalait avant le relèvement des taux de la TVA, mais à partir d’un PIB légèrement plus bas.
Selon une modélisation réalisée par BAK Basel sur mandat de l’OFAS dans le cadre de la réforme Prévoyance vieillesse 2020, une hausse de TVA se répercute à long terme pour environ 50 % sur le niveau de la consommation. En appliquant ce modèle au relèvement de 0,7 point proposé, on peut estimer qu’à long terme, le niveau de consommation diminuerait de quelque 0,35 %. Comparé à aujourd’hui, le niveau du PIB (en valeur réelle) pourrait diminuer et celui de l’emploi se replier légèrement. Pour une hausse de la TVA conséquente de 3 points, BAK Basel prévoit un léger recul du PIB (environ 0,2 %) sur le long terme. La hausse proposée de 0,7 point pour financer la 13e rente de vieillesse affecterait donc bien moins le PIB que dans ce modèle et n’aurait que peu de conséquences sur les perspectives de croissance à long terme de l’économie suisse33.
6.5 Conséquences sociales
Grâce à la 13e rente de vieillesse, le revenu global et, par là même, la situation financière des bénéficiaires d’une rente de vieillesse s’améliorent. Leur pouvoir d’achat s’en trouve renforcé.
L’effet réducteur d’une hausse de la TVA sur le pouvoir d’achat n’est pas le même pour tous. Les ménages à faibles revenus consacrent généralement une plus grande part de celui-ci à la consommation que les ménages aux revenus plus élevés. Il s’ensuit qu’une augmentation de la TVA frappe plus durement les premiers en termes relatifs (en pourcentage de leur revenu), même si elle les affecte moins en termes absolus (en francs). Selon les estimations de l’AFC, la diminution de pouvoir d’achat induite par une augmentation proportionnelle des taux de TVA de 0,7 point pourrait varier, suivant le revenu et le type de ménage, entre 135 et 633 francs par année. Cela représente une diminution de près de 0,26 %, pour le cinquième des ménages aux revenus les plus élevés, et de 0,37 à 0,42 %, pour le cinquième des ménages aux revenus les plus bas (voir tableaux 6–4 et 6–5). Les estimations de l’AFC sont fondées sur des données non publiées de l’enquête de l’OFS sur le budget des ménages de 2018 à 2019 spécialement extraites34. Le taux réduit appliqué aux biens de consommation courante permet d’atténuer quelque peu l’effet régressif de la TVA, à défaut de le compenser entièrement.
Les points suivants retiennent toutefois l’attention. D’une part, ces estimations partent du principe que l’augmentation des taux d’imposition sera entièrement répercutée sur les consommateurs, ce qui ne sera pas forcément le cas (voir les explications au ch. 6.4.1). D’autre part, l’enquête de l’OFS sur le budget des ménages utilisée par l’AFC comme base de ses estimations n’inclut pas toutes les dépenses des ménages. Il y manque, par exemple, les dépenses concernant la construction, l’achat et la rénovation d’immeubles ou de logements. Par ailleurs, les ménages obtenant de très hauts revenus n’y sont pas non plus pris en compte. En outre, les estimations de l’AFC écartent les effets du relèvement de la TVA sur les loyers, sachant que ceux-ci ne se déploient qu’à l’occasion de la rénovation d’un logement.
Ces estimations ne sont donc pas propres à calculer avec précision la charge attendue. En revanche, elles indiquent clairement dans quelle mesure le relèvement de la TVA entraînera des répercussions plus ou moins conséquentes selon les types de ménage et les classes de revenus.
Il est toutefois à souligner que les effets induits par la 13e rente de vieillesse sur les ménages de retraités ne peuvent pas être représentés. On ignore, en effet, quelle part de leur revenu supplémentaire sera épargnée et laquelle sera utilisée à des fins de consommation. En outre, on ne sait pas non plus comment va évoluer la demande des différents biens et services. Ainsi, les conséquences de la hausse de la TVA sur les ménages de retraités diffèrent de ce qui ressort des tableaux ci-après. Pour eux, la charge (en francs) de la TVA est plus élevée et sa part dans le revenu brut, plus faible. L’effet net de l’augmentation des rentes devrait toutefois être positif pour pratiquement tous les ménages de retraités. Un relèvement de la TVA, même de 0,7 point, n’annulerait cet effet que pour les ménages dont les dépenses de consommation sont nettement supérieures à 500 000 francs par an.
Tableau 6–4
Augmentation de la charge annuelle (en francs) en cas de hausse proportionnelle de la TVA de 0,7 point par rapport à la législation actuelle
Classes de revenus | 0–4599 | 4600–6699 | 6700–9399 | 9400–13 399 | 13 400 et plus |
|---|---|---|---|---|---|
Tous les ménages | 159,69 | 221,21 | 301,82 | 392,70 | 620,37 |
Personnes seules | 134,73 | 199,72 | 257,15 | 400,83 | |
Couples | 240,50 | 302,51 | 370,01 | 600,96 | |
Couples | 308,55 | 413,52 | 609,73 | ||
Couples | 314,52 | 415,47 | 632,57 | ||
Rentiers | 165,26 | 233,12 | 343,38 | 556,24 |
Rentiers et personnes seules: les classes de revenus «9400–13 399» et «13 400 et plus» ont été regroupées en raison du nombre restreint d’observations.
Tableau 6–5
Augmentation de la charge (en % du revenu brut) en cas de hausse proportionnelle de la TVA de 0,7 point par rapport à la législation actuelle
Classes de revenus | 0–4599 | 4600–6699 | 6700–9399 | 9400–13 399 | 13 400 et plus |
|---|---|---|---|---|---|
Tous les ménages | 0,41 % | 0,33 % | 0,31 % | 0,29 % | 0,26 % |
Personnes seules | 0,37 % | 0,29 % | 0,27 % | 0,24 % | |
Couples | 0,35 % | 0,31 % | 0,27 % | 0,26 % | |
Couples | 0,31 % | 0,30 % | 0,26 % | ||
Couples | 0,32 % | 0,30 % | 0,26 % | ||
Rentiers | 0,42 % | 0,35 % | 0,36 % | 0,35 % |
Rentiers et personnes seules: les classes de revenus «9400–13 399» et «13 400 et plus» ont été regroupées en raison du nombre restreint d’observations.
La dernière hausse de la TVA a eu lieu en 2011. Il s’agissait d’une augmentation proportionnelle de 0,4 point. Pourtant, comme l’a relevé l’OFS, l’inégalité des revenus disponibles n’a pas évolué entre 2010 et 2011. Elle s’est même réduite chez les ménages de personnes exerçant une activité professionnelle. Les conséquences sociales d’un relèvement des taux de TVA doivent donc toujours être replacées dans un contexte plus large, en tenant compte d’autres facteurs influant sur la répartition des revenus disponibles.
7 Aspects juridiques
7.1 Constitutionnalité
L’art. 197, ch. 16, al. 1, Cst., qui prévoit que les bénéficiaires d’une rente de vieillesse ont droit à un supplément annuel s’élevant à un douzième de leur rente annuelle, est directement applicable. La LAVS ne contient pas de disposition contraire. Par conséquent, en vertu de l’art. 182, al. 2, Cst., le Conseil fédéral serait habilité à en fixer les dispositions d’exécution par voie d’ordonnance. Toutefois, par souci de transparence, il convient d’inscrire la teneur du texte de l’initiative dans la LAVS. En outre, l’introduction de la 13e rente de vieillesse exige de préciser ou de modifier certaines dispositions légales, et ce, aussi bien dans l’AVS que dans le domaine des PC. À cet égard, l’art. 197, ch. 16, al. 3, Cst. dispose que la loi garantit que le supplément annuel n’entraîne ni réduction des PC ni perte du droit à ces prestations.
Par ailleurs, plusieurs normes constitutionnelles donnent à la Confédération le pouvoir de légiférer dans le domaine des assurances sociales (art. 112 pour l’AVS/AI; art. 112a pour les PC).
7.2 Compatibilité avec les obligations internationales de la Suisse
7.2.1 Instruments des Nations unies
Le Pacte international du 16 décembre 1966 relatif aux droits économiques, sociaux et culturels35 est entré en vigueur pour la Suisse le 18 septembre 1992. Il prévoit, à l’art. 9, le droit de toute personne à la sécurité sociale, assurances sociales comprises.
7.2.2 Instruments de l’Organisation internationale du Travail
Le 13 septembre 1977, la Suisse a ratifié la Convention no 128 du 29 juin 1967 concernant les prestations d’invalidité, de vieillesse et de survivants36, dont la partie III porte sur les prestations de vieillesse. Cette convention définit l’éventualité couverte (cas couverts), les personnes à protéger, les conditions du droit aux prestations, leur montant minimum et la durée de versement des prestations. La partie V (Calcul des paiements périodiques) prévoit également que le montant des prestations doit être révisé à la suite de variations sensibles du niveau général des gains ou de variations sensibles du coût de la vie (art. 29, par. 1).
7.2.3 Instruments du Conseil de l’Europe
Le 16 septembre 1977, la Suisse a ratifié le Code européen de sécurité sociale du 16 avril 196437. Elle en a accepté notamment la partie V relative aux prestations de vieillesse. Cette partie définit l’éventualité couverte, les personnes à protéger, les conditions du droit aux prestations, leur montant minimum et la durée de versement des prestations. La partie XI (Calcul des paiements périodiques) prévoit également que le montant des paiements en cours doit être révisé à la suite de variations sensibles du niveau général des gains qui résultent de variations sensibles du coût de la vie (art. 65, par. 10). Pour ce qui est du financement des systèmes de sécurité sociale, la partie XII du code (Dispositions communes) impose notamment aux États de s’assurer, le cas échéant, que les études et calculs actuariels nécessaires concernant l’équilibre financier sont établis préalablement à toute modification des prestations, du taux des cotisations d’assurance ou des impôts affectés à la couverture des éventualités en question (art. 70, par. 3).
7.2.4 Accord sur la libre circulation des personnes et convention AELE
L’UE a mis en place des règles visant à coordonner les systèmes nationaux de sécurité sociale afin de faciliter la libre circulation des personnes. La Suisse participe au système de coordination depuis l’entrée en vigueur, le 1er juin 2002, de l’Accord du 21 juin 1999 entre la Confédération suisse, d’une part, et la Communauté européenne et ses États membres, d’autre part, sur la libre circulation des personnes (ALCP)38. Le droit de l’UE ne prévoit pas d’harmonisation des systèmes nationaux de sécurité sociale. Les États membres sont libres de fixer comme ils l’entendent les modalités de leur propre système, à condition de respecter les principes de coordination du droit européen. En vertu de la version révisée de la Convention du 4 janvier 1960 instituant l’Association Européenne de Libre-Échange (AELE)39 (convention AELE), ce principe vaut aussi pour les relations entre la Suisse et les autres États de l’AELE.
En vertu de l’ALCP et de la convention AELE révisée, la Suisse applique les règlements (CE) no 883/200440 et 987/200941. Ces deux règlements visent uniquement à coordonner les régimes nationaux de sécurité sociale, en se fondant sur les principes internationaux de coordination que sont, notamment, l’égalité de traitement entre nationaux et ressortissants des autres États parties, la conservation des droits acquis et le paiement des prestations dans l’ensemble de l’espace européen.
7.2.5 Conclusion: compatibilité avec le droit international
L’introduction d’une 13e rente de vieillesse est compatible avec les conventions de l’ONU, de l’Organisation internationale du travail et du Conseil de l’Europe ratifiées par la Suisse, dans la mesure où ces instruments fixent des montants minimaux.
Le projet est compatible avec l’ALCP aussi bien qu’avec la convention AELE. Tant les rentes de vieillesse que le supplément de rente prévu par l’initiative entrent dans le champ d’application matériel des règlements précités sur la coordination des systèmes de sécurité sociale au sein de l’UE, car il s’agit bien là de prestations pécuniaires de vieillesse (art. 3, par. 1, let. d, du règlement (CE) no 883/2004). Le nouveau supplément de rente est conçu de manière non discriminatoire. Au vu du principe de l’égalité de traitement et de la suppression des clauses de résidence (art. 4 et 7 du règlement (CE) no 883/2004), la 13e rente de vieillesse doit notamment être versée également aux ressortissants de l’UE/AELE qui résident hors de Suisse.
7.3 Forme de l’acte à adopter
Conformément à l’art. 164, al. 1, Cst., toutes les dispositions importantes qui fixent des règles de droit doivent être édictées sous la forme d’une loi fédérale. Les présentes modifications de la LAVS obéissent donc à la procédure législative normale. Deux projets distincts sont présentés: l’un porte sur la modification de la LAVS relative à la mise en œuvre de la 13e rente de vieillesse, l’autre sur la modification de la LAVS relative au financement de la 13e rente.
Le relèvement de la TVA, quant à lui, exige une modification de la Constitution. Conformément à l’art. 163, al. 2, Cst., cette modification doit être édictée sous la forme d’un arrêté fédéral.
7.4 Frein aux dépenses
Le projet ne prévoit ni subventions ni crédits d’engagement ou plafonds de dépenses. Au travers de la création d’une disposition constitutionnelle, il a d’ores et déjà été statué sur la hausse de la contribution de la Confédération à l’AVS. Le projet n’est donc pas soumis au frein aux dépenses (art. 159, al. 3, let. b, Cst.).
Budgets de l’AVS
Tableau 1
Tableau 2
Tableau 3
Tableau 4
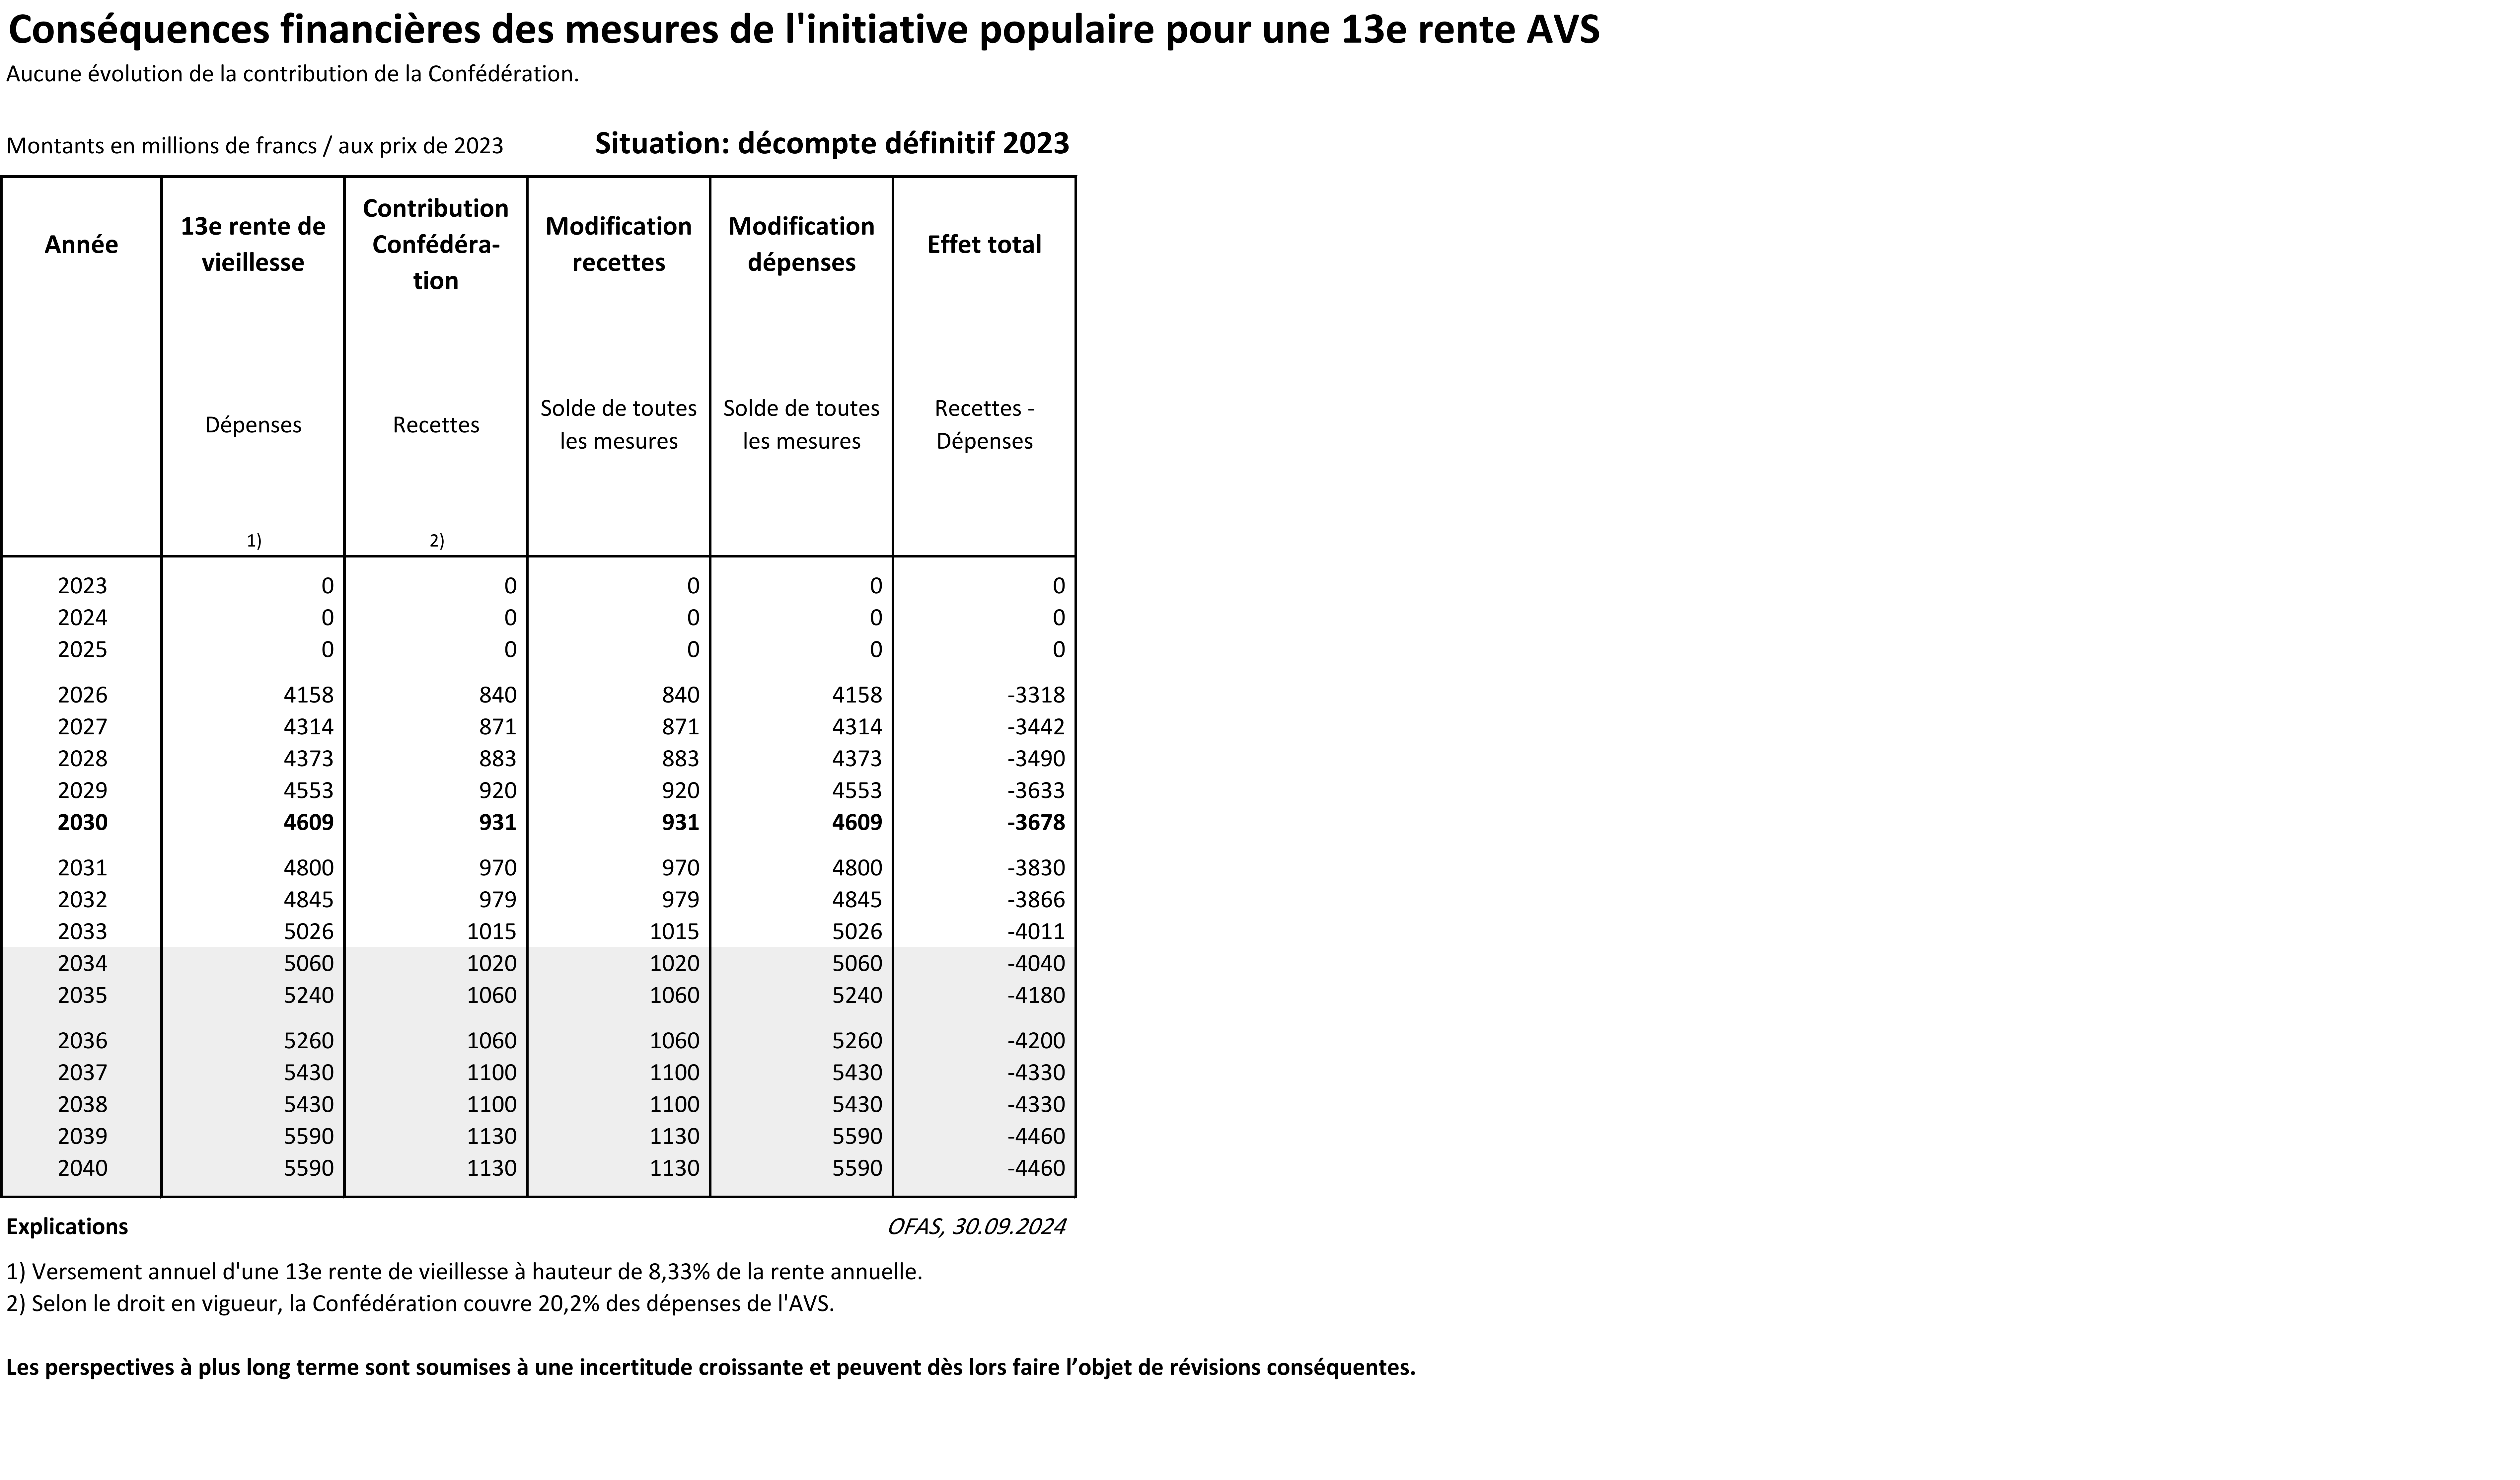
Tableau 5
Tableau 6
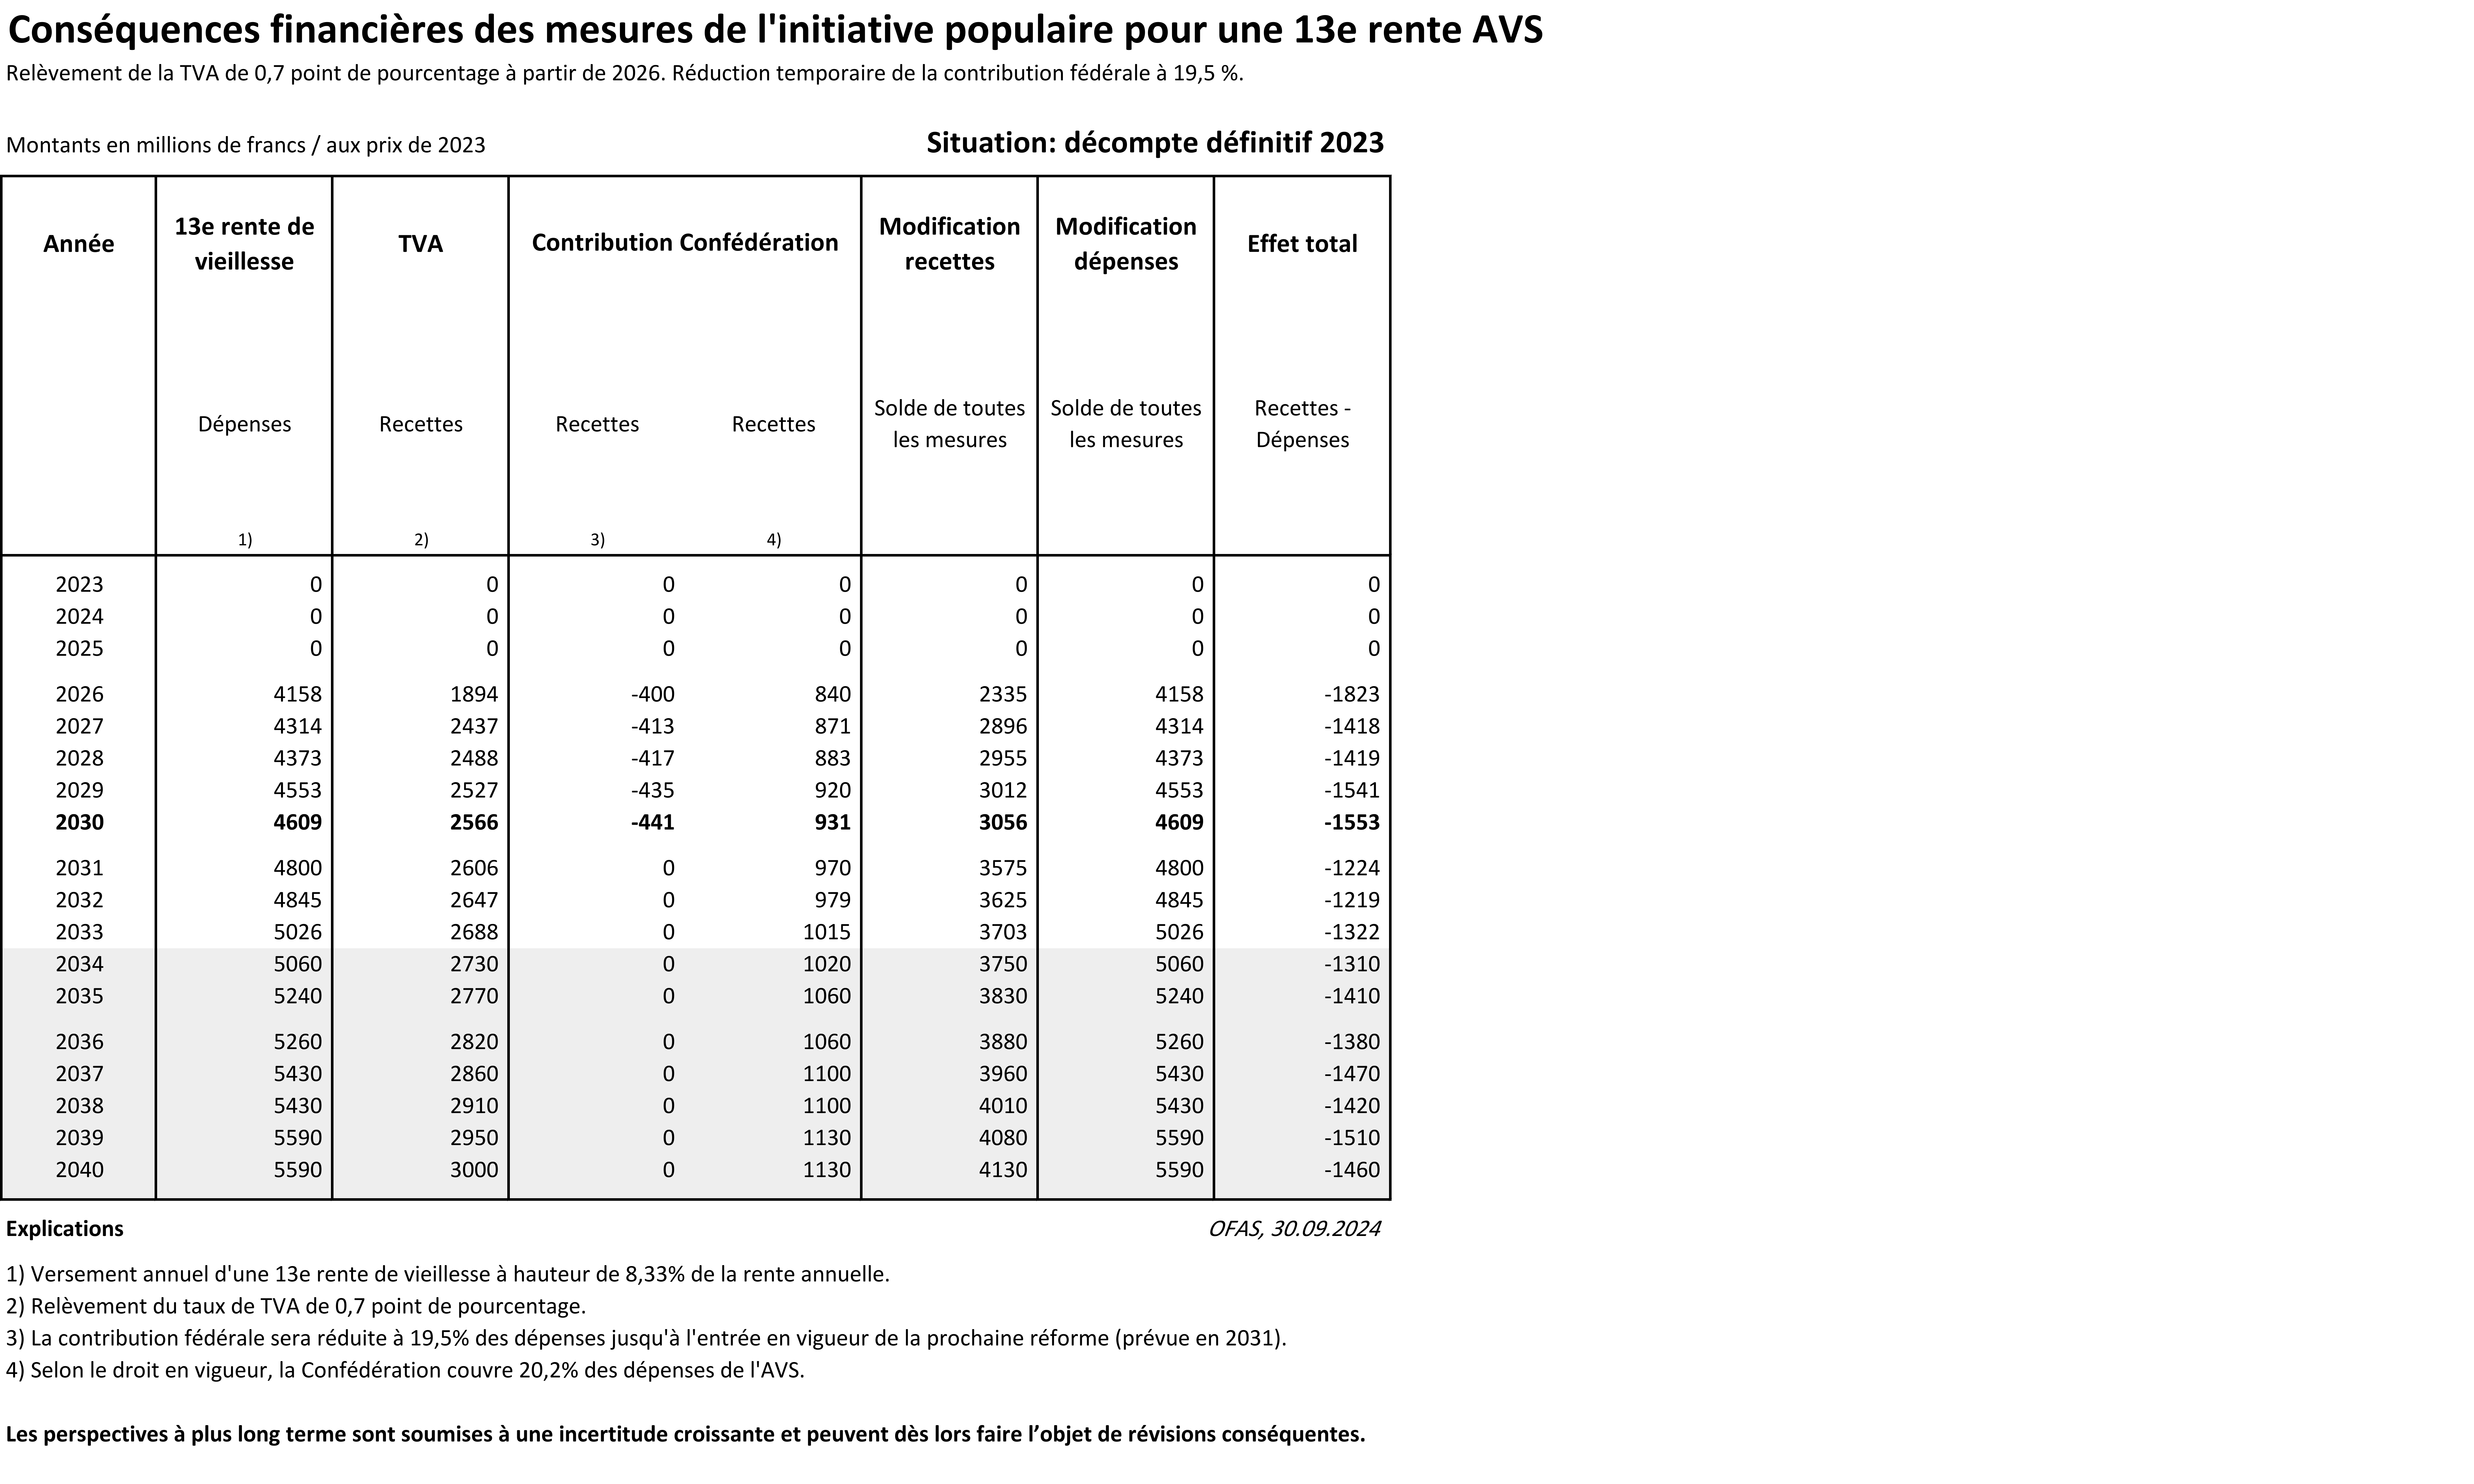
Tableau 7
Tableau 8
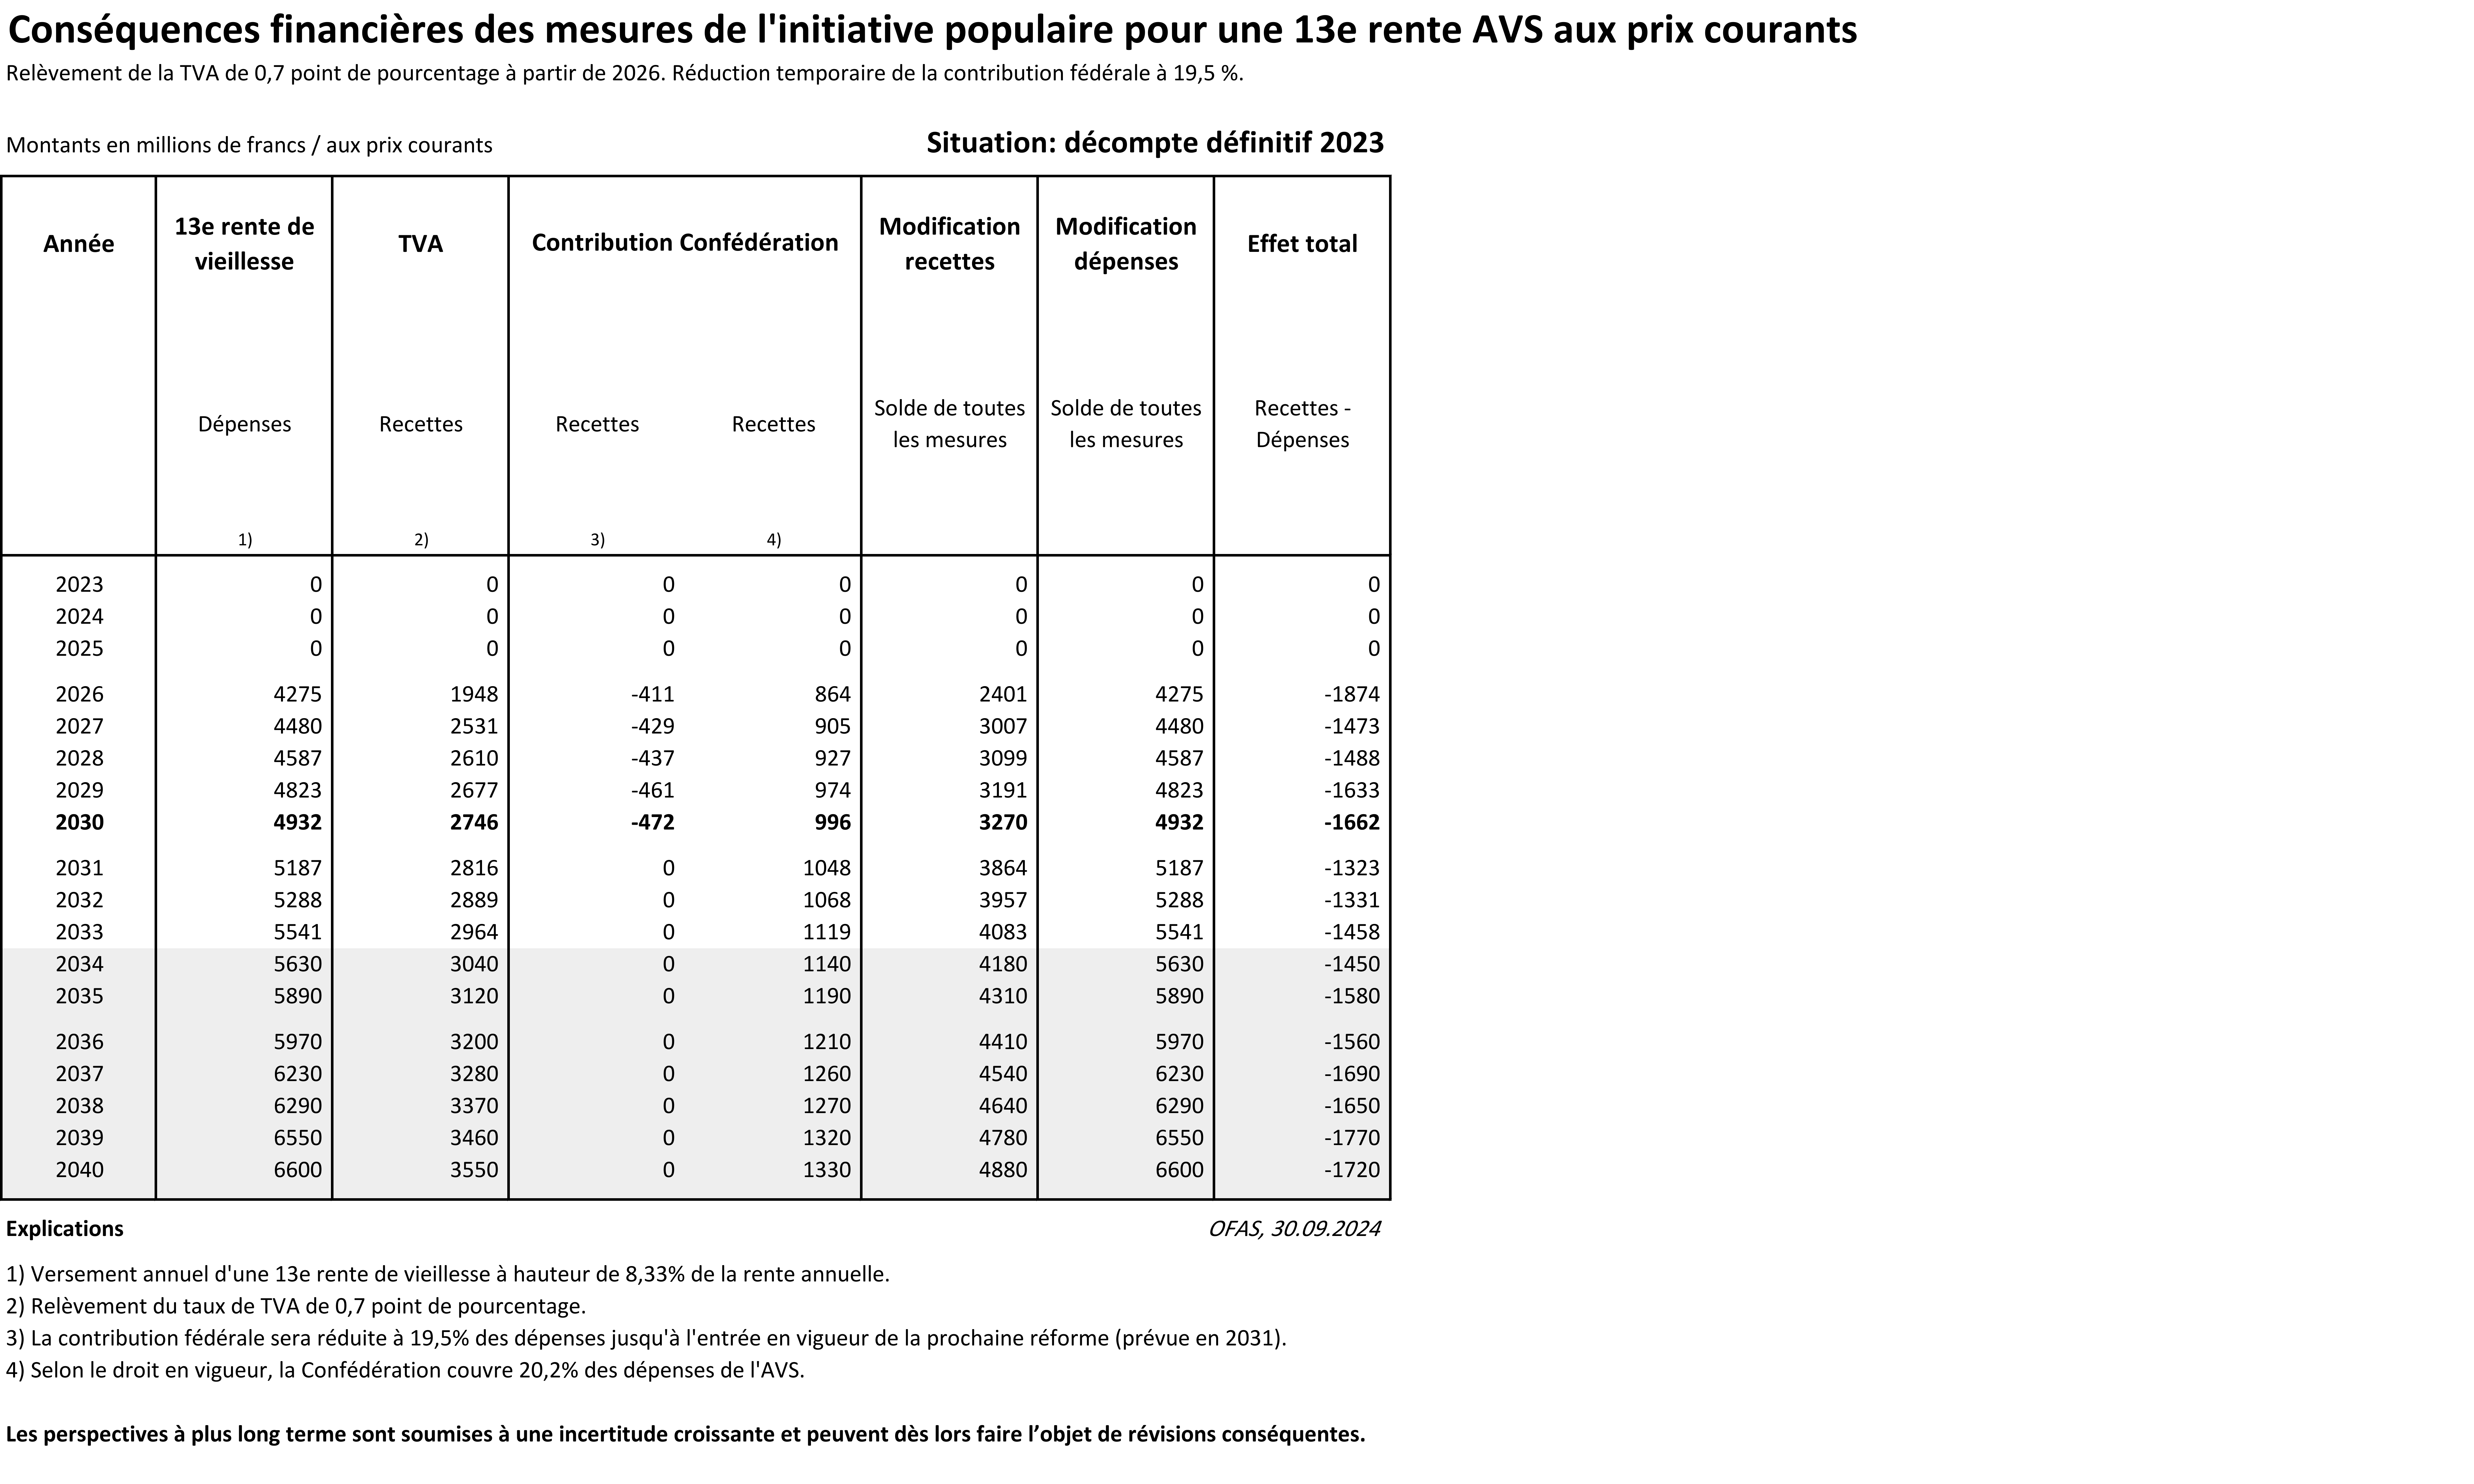
Tableau 9
Tableau 10
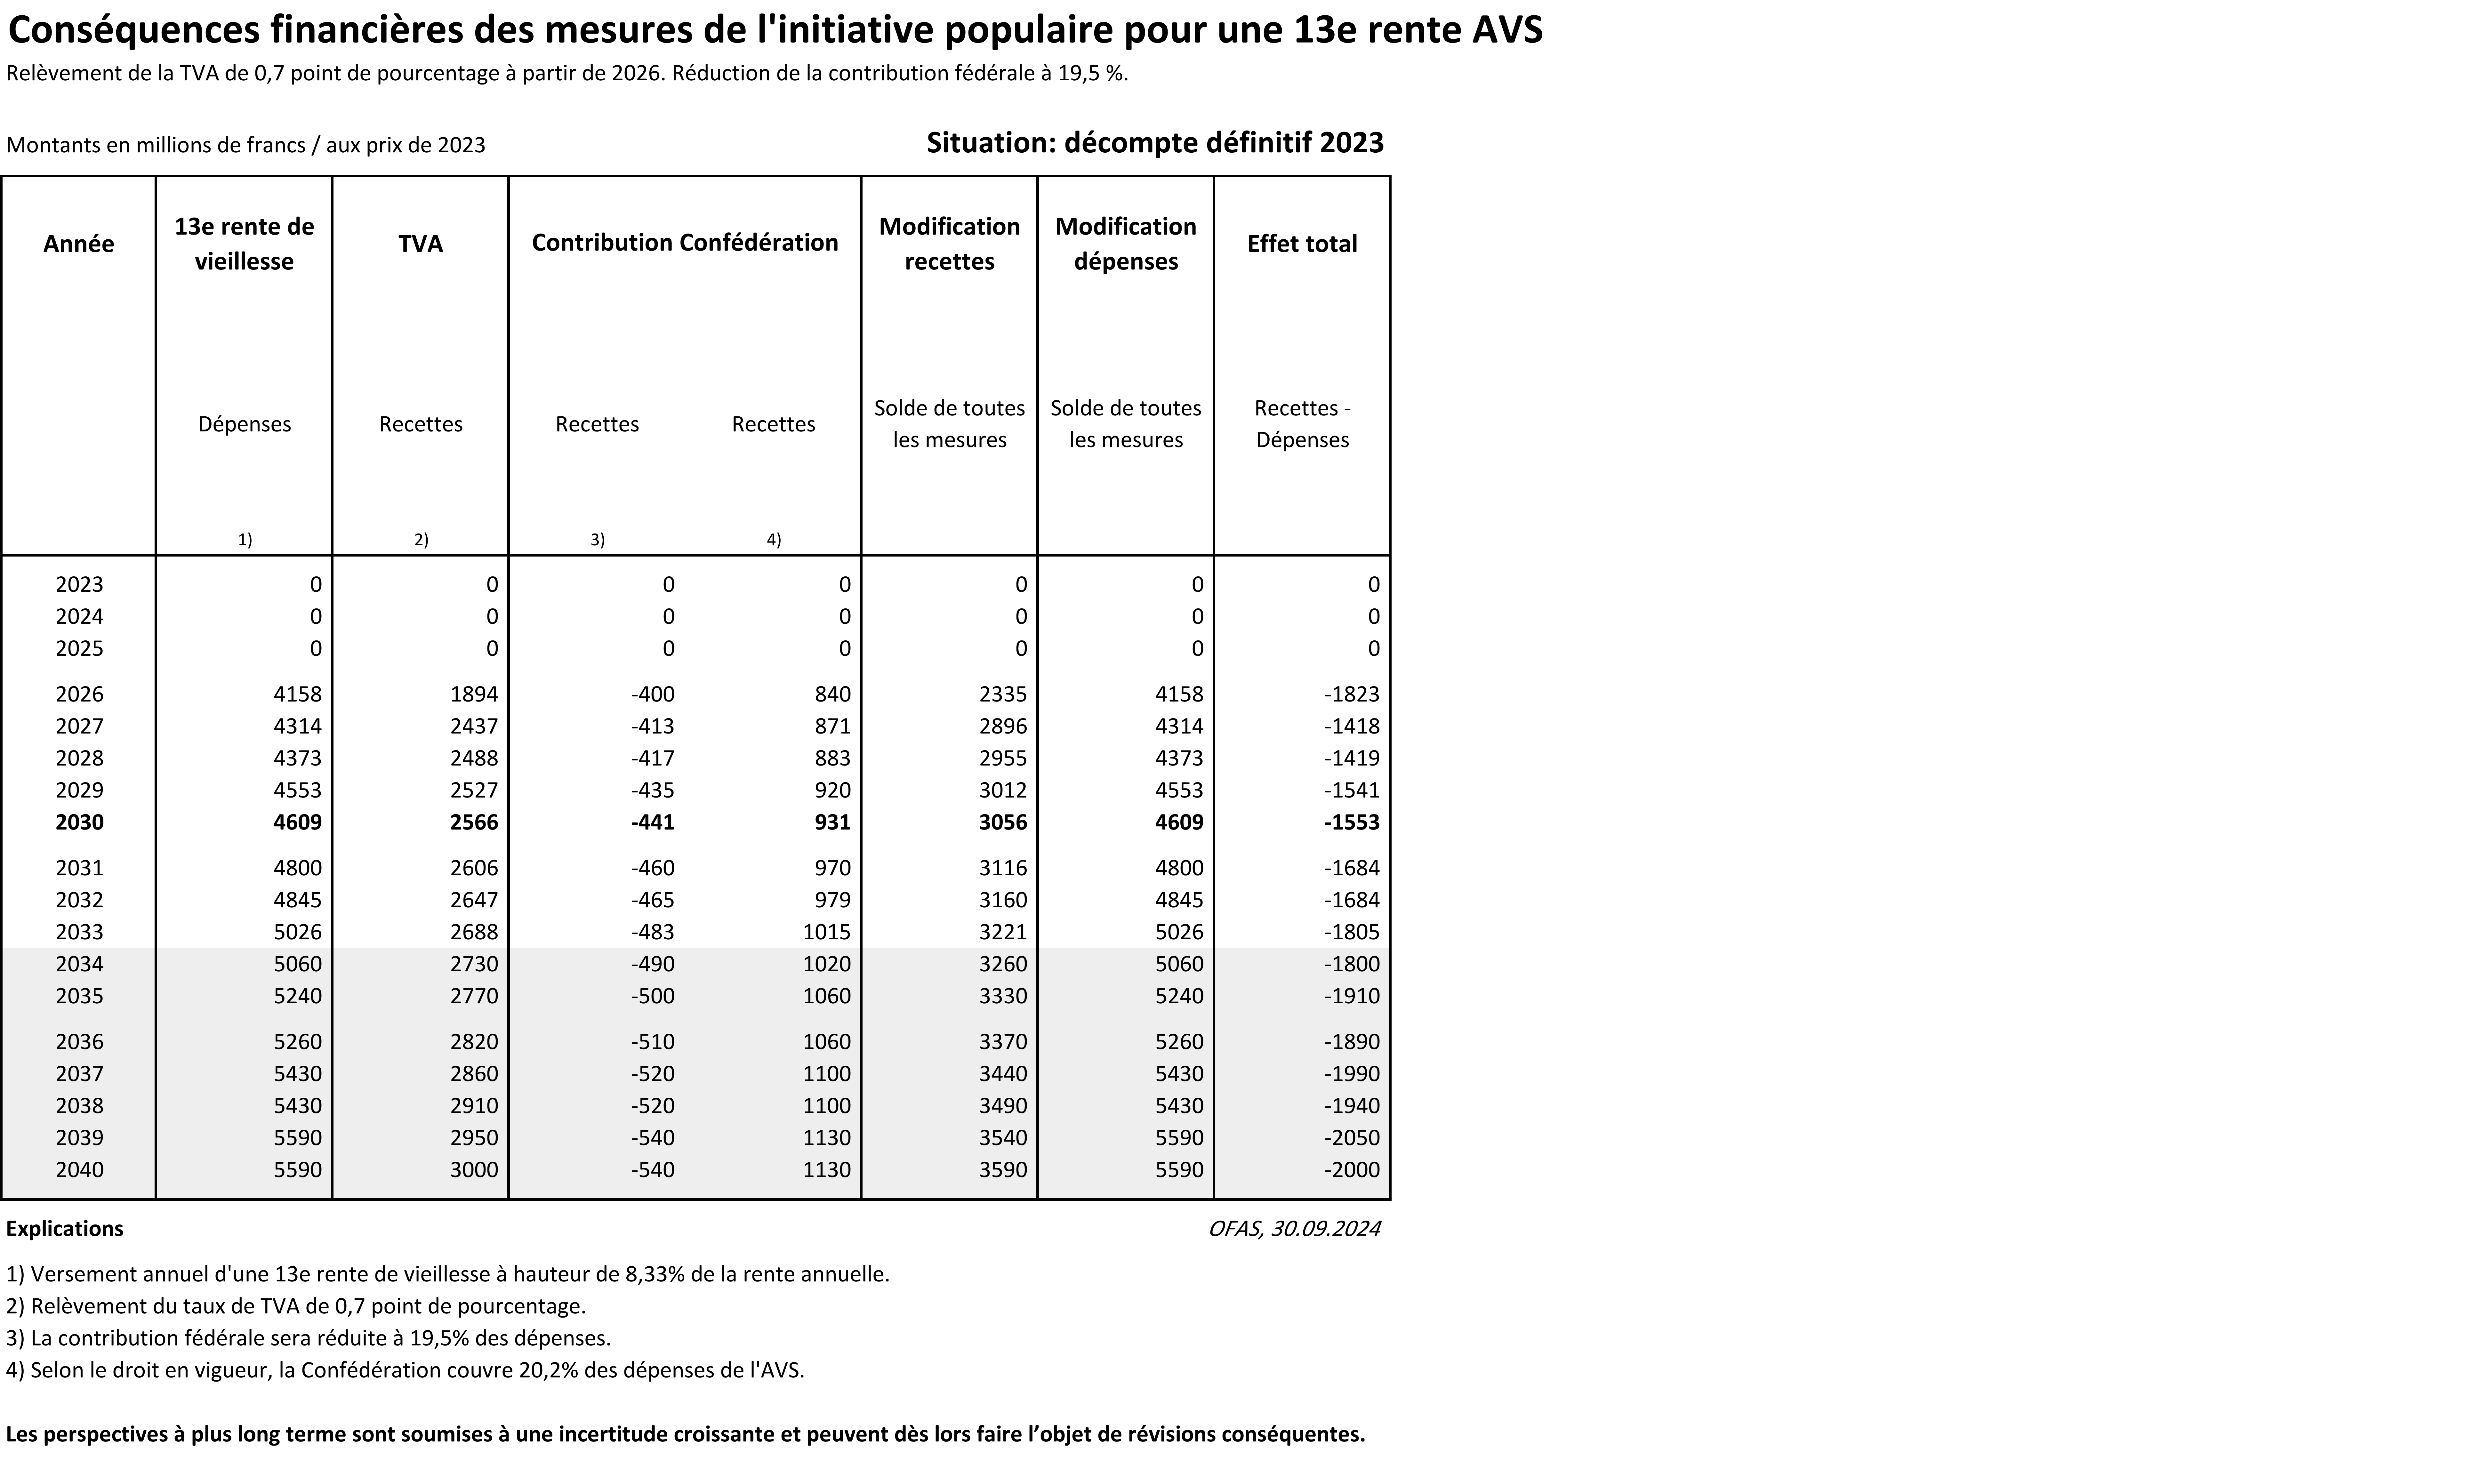
Tableau 11
Tableau 12
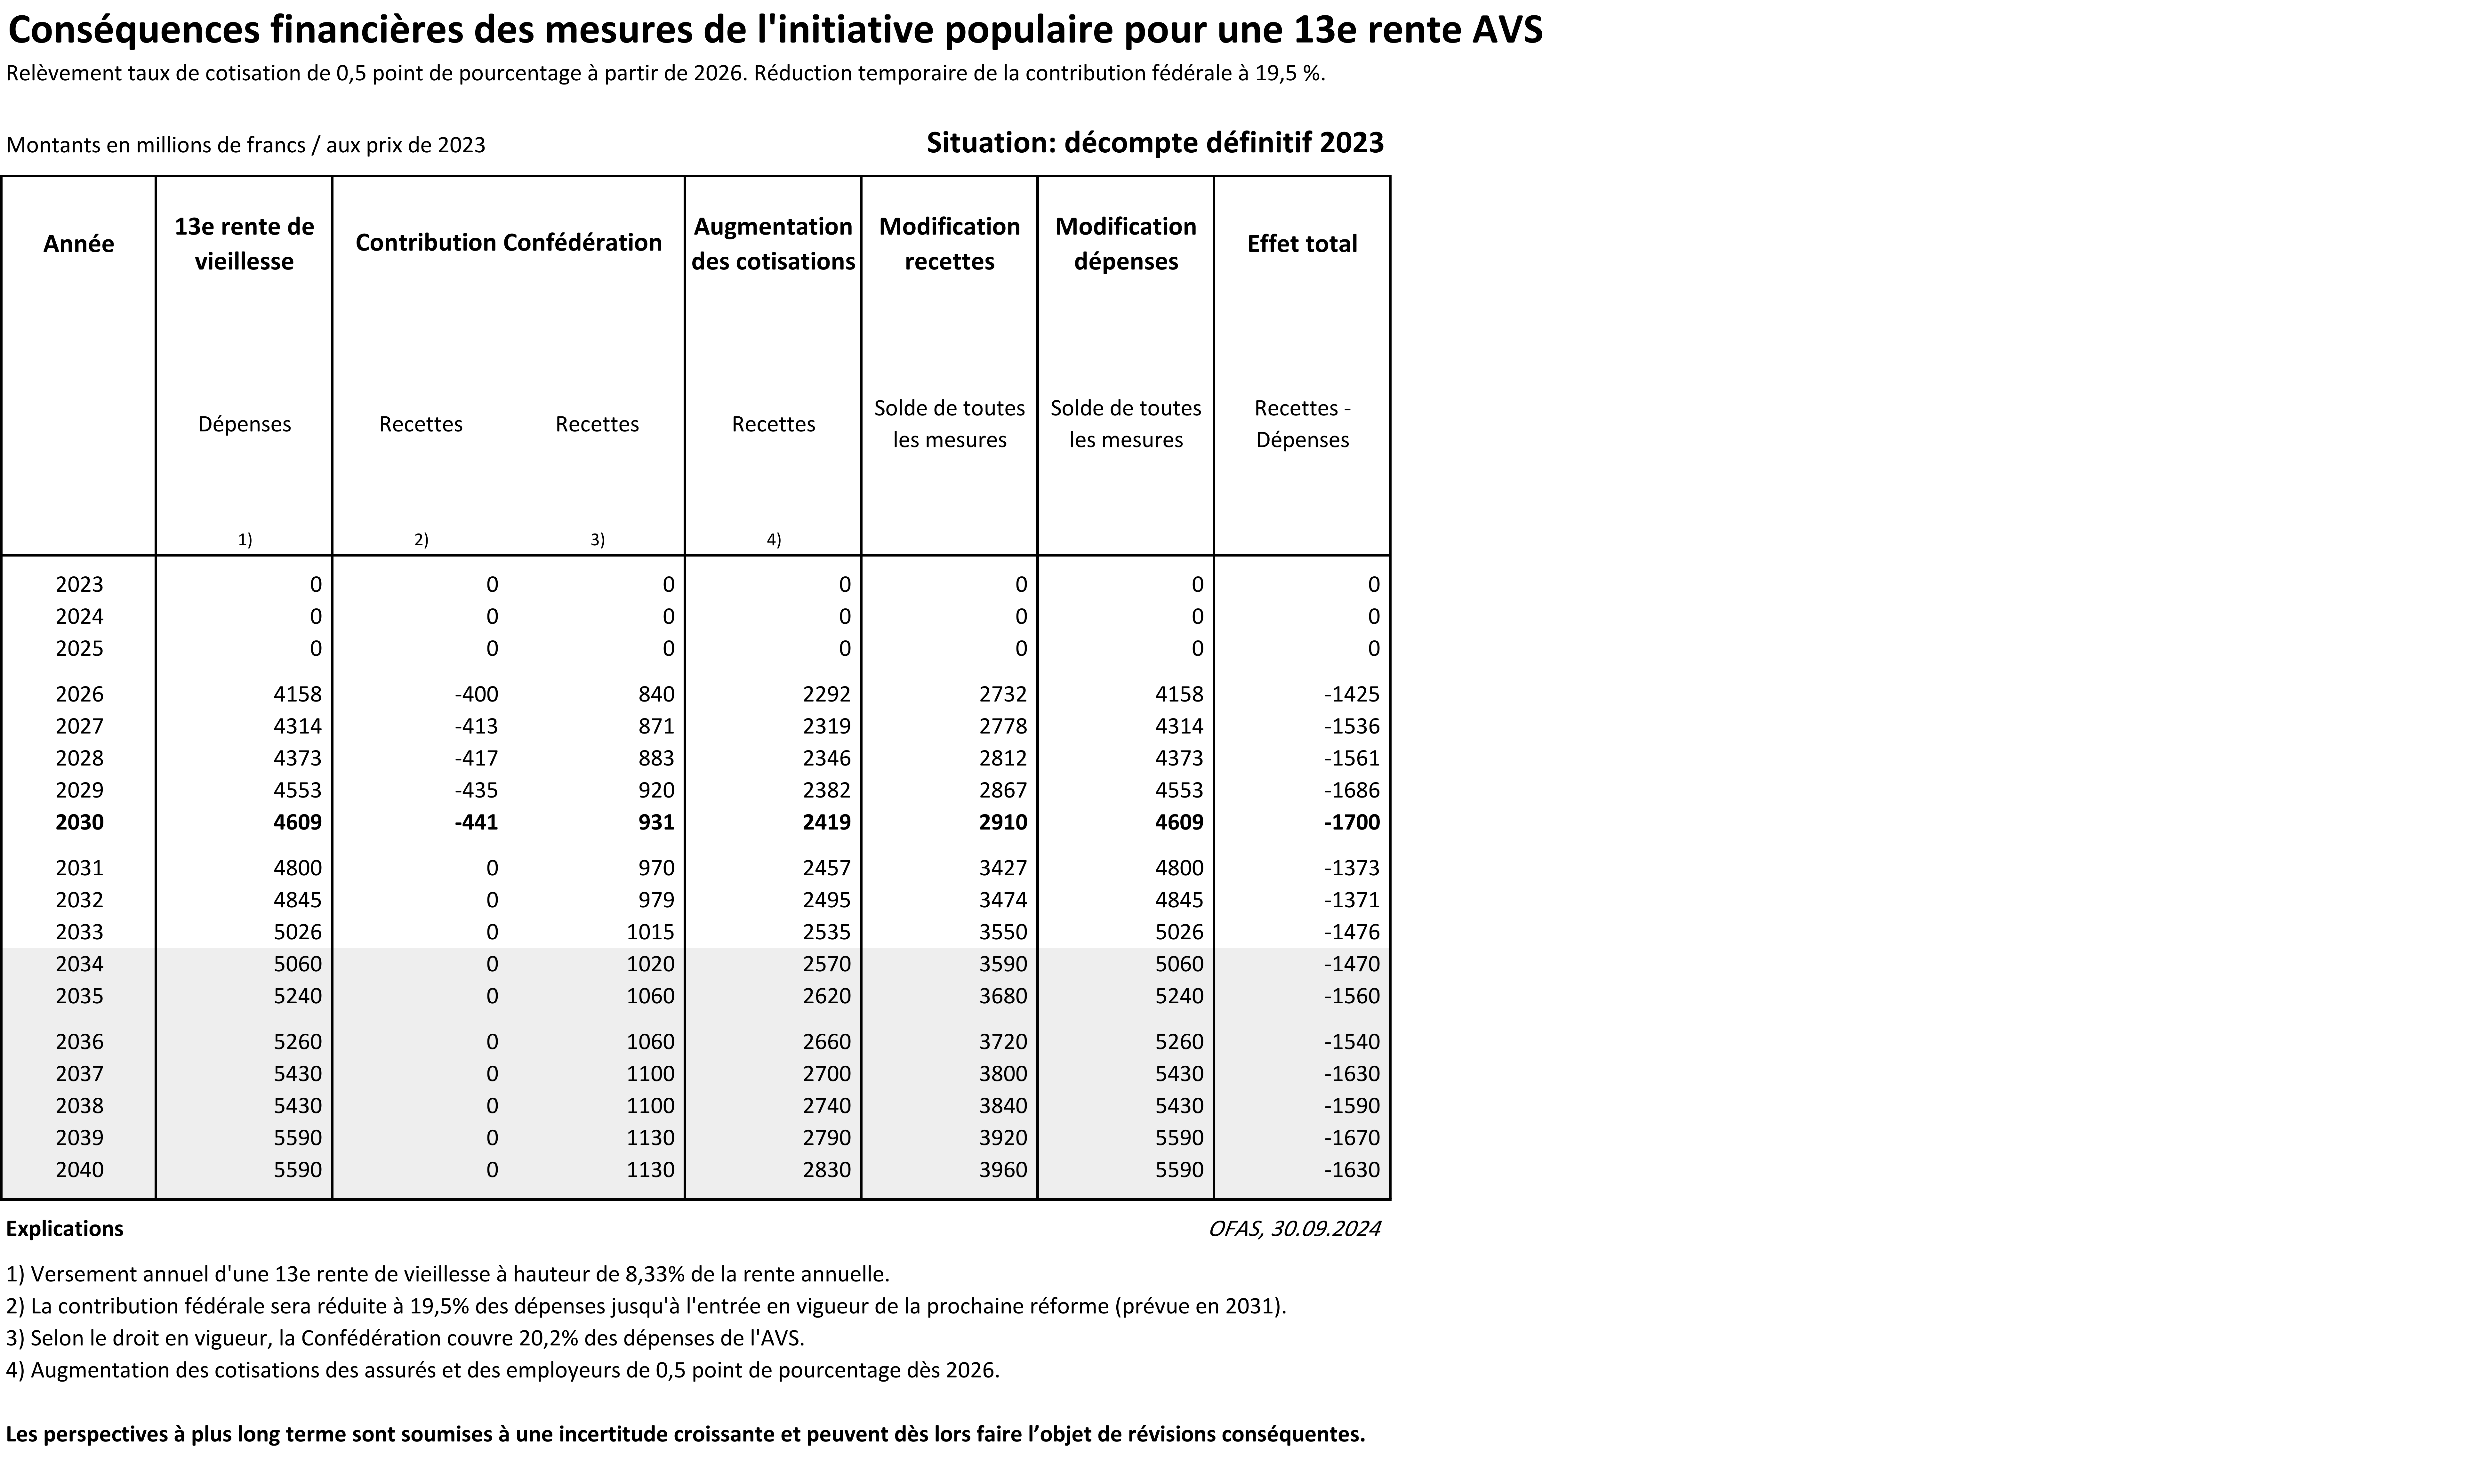
Tableau 13
Tableau 14