FF 2026 1140
Message concernant la modification de la loi sur la TVA (taux spécial pour les prestations du secteur de l’hébergement)
1 Contexte
L’ordonnance régissant la taxe sur la valeur ajoutée est entrée en vigueur le 1er janvier 19951, instaurant dès lors la taxe sur la valeur ajoutée (TVA) en Suisse. L’art. 8ter des dispositions transitoires de l’ancienne Constitution prévoyait que la Confédération puisse fixer un taux de TVA inférieur pour certaines prestations touristiques fournies en Suisse, pour autant que des hôtes étrangers consomment une large part de ces prestations et que la situation concurrentielle l’exige. Se basant sur cette disposition constitutionnelle, l’Assemblée fédérale a décidé en mars 1996 d’introduire un taux spécial pour les prestations du secteur de l’hébergement, qui est entré en vigueur le 1er octobre 19962. Conformément à l’art. 130, al. 2, de la Constitution fédérale (Cst.)3, la loi peut fixer un taux plus bas, inférieur au taux normal et supérieur au taux réduit, pour l’imposition des prestations du secteur de l’hébergement. Par conséquent, un taux spécial a aussi été inscrit dans la loi fédérale du 2 septembre 1999 régissant la taxe sur la valeur ajoutée. Initialement, cette mesure devait s’appliquer jusqu’à la fin de l’année 2003. Le Parlement l’a toutefois prolongée jusqu’à fin 2006 dans un premier temps, puis jusqu’à fin 2010. Le taux spécial a aussi été transféré dans la loi du 12 juin 2009 sur TVA (LTVA)4 actuellement en vigueur. Sa durée de validité a tout d’abord été limitée à fin 2013, puis à fin 20175. L’initiative parlementaire 15.410 de Buman du 11 mars 2015 «Ancrer durablement le taux spécial de TVA applicable à l’hébergement»6 est à l’origine de la dernière prolongation de la durée de validité du taux spécial jusqu’en 2027. Ce projet constitue la septième prolongation.
Comme l’indiquait explicitement l’ancienne Constitution, le maintien du taux spécial est subordonné à la nécessité économique. Lors de son introduction, ce taux se justifiait en raison de la situation difficile du secteur du tourisme dans les années 1990. Mis en place en tant que mesure temporaire, il devait aider l’hôtellerie à faire face au recul de la demande enregistré à l’époque et à la charge supplémentaire induite par l’introduction de la TVA.
La forte appréciation du franc suisse, notamment, a justifié la dernière prolongation en 20177. Par ailleurs, le motif avancé pour le taux spécial a toujours été que les prestations du secteur de l’hébergement étaient majoritairement consommées par des personnes n’ayant ni leur domicile ni leur siège en Suisse. L’hôtellerie aurait dès lors le caractère d’un produit d’exportation et devrait, comme les exportations, être exonérée de TVA. Ces prestations présentent certes ce caractère du point de vue du bilan commercial, mais cet argument ne tient pas dans l’optique de la TVA: les exportations sont exonérées d’impôt en Suisse, mais elles sont soumises à un impôt sur les importations ou sur la consommation dans le pays de destination. Inversement, les importations sont exonérées de TVA dans leurs pays d’origine, lorsqu’une telle taxe y est en vigueur, mais elles sont assujetties à l’impôt sur les importations en Suisse. Les exportations sont donc bel et bien imposées, mais pas en Suisse. La TVA est un impôt sur la consommation. Contrairement aux exportations, les prestations du secteur de l’hébergement sont consommées en Suisse. Elles ne sont pas imposées à l’étranger précisément pour cette raison. Par conséquent, le taux spécial ne les met pas sur un pied d’égalité avec les exportations, mais équivaut à privilégier un secteur sur le plan fiscal.
1.1 Nécessité d’agir et objectifs visés
Le taux normal de la TVA s’élève actuellement à 8,1 % (art. 25, al. 1, LTVA). Un taux spécial de 3,8 % s’applique aux prestations du secteur de l’hébergement jusqu’au 31 décembre 2027 (art. 25, al. 4, LTVA). Le 7 mai 2025, le Parlement a transmis au Conseil fédéral la motion 24.3635 Friedli «Taux spécial de TVA. Donner au tourisme un horizon fiable sur le long terme», qui demande que ce taux spécial soit reconduit au-delà du 31 décembre 2027 au motif que plus de la moitié des nuitées sont le fait de clients étrangers. En outre, le secteur du tourisme étant sensible aux prix, le taux spécial représente un élément central pour la compétitivité internationale. La motion précise également que de nombreux pays européens appliquent des taux réduits aux prestations du secteur de l’hébergement.
Le Conseil fédéral a proposé le rejet de la motion. Il explique être conscient de l’importance du tourisme pour notre économie et du rôle fondamental que joue le secteur de l’hébergement dans ce domaine. Cependant, la situation économique actuelle de la branche, qui a enregistré des chiffres records ces dernières années, n’est plus comparable à celle dans laquelle le secteur se trouvait lors de l’introduction du taux spécial (cf. ch. 1.2.1). De plus, le taux normal de la TVA (8,1 % actuellement) resterait inférieur aux taux réduits appliqués dans la plupart des pays européens. Par conséquent, même en appliquant ce taux normal, le secteur du tourisme suisse bénéficierait dans la plupart des cas d’un avantage compétitif en ce qui concerne la TVA par rapport à la concurrence dans les autres États européens (cf. ch. 3). Par ailleurs, une abrogation du taux spécial simplifierait le décompte de la TVA pour les établissements d’hébergement, étant donné qu’elle réduirait à deux le nombre des taux applicables, au lieu de trois. La reconduction du taux spécial occasionnerait à partir de 2028 des pertes de recettes estimées à environ 300 millions de francs par an (cf. ch. 6.2).
Le Conseil fédéral a lancé, le 5 décembre 2025, la procédure de consultation relative au projet visant à mettre en œuvre la motion 18.3235 Engler du 15 mars 2018 «Simplifier la TVA pour les ‹ packages ›», que le Parlement lui avait transmise. Selon ce projet, les combinaisons de prestations, également appelées «packages», devraient bénéficier du même traitement en matière de TVA que la prestation principale, si celle-ci représente au moins 55 % de la valeur du package. Le droit en vigueur prévoit un seuil de 70 % au moins. Le secteur de l’hôtellerie, notamment, pourrait alors proposer davantage de prestations indépendantes de l’hébergement au taux spécial et pourrait donc en tirer parti. Cette motion devrait être réexaminée en cas de suppression du taux spécial.
1.2 Solutions étudiées et solution retenue
Le Conseil fédéral a examiné, d’une part, si les conditions pour le maintien du taux spécial de TVA pour les prestations du secteur de l’hébergement étaient encore réunies et, d’autre part, si ce taux devait à nouveau être fixé pour une durée limitée ou si sa durée d’application devait désormais être illimitée. En outre, il a vérifié si les petites et moyennes entreprises (PME) pouvaient être soumises à des règles simplifiées ou engendrant moins de coûts conformément à l’art. 4 de la loi fédérale du 29 septembre 2023 sur l’allégement des coûts de la réglementation pour les entreprises (LACRE)8.
1.2.1 Situation actuelle du secteur de l’hébergement
Après une période de difficultés dans les années 2000, durant laquelle le secteur du tourisme suisse a ressenti les effets de la crise économique et de la force du franc suisse, et connu une baisse suite à l’abandon du taux plancher du franc face à l’euro (15 janvier 2015) ainsi qu’un effondrement temporaire durant la pandémie de COVID-19, le nombre de nuitées dans le secteur de l’hôtellerie s’est établi à près de 42,8 millions en 2024, un record depuis l’introduction du taux spécial de TVA pour les prestations du secteur de l’hébergement en 1996. Cela représente une augmentation d’environ 38 % par rapport à 1996, année de l’introduction du taux spécial, et de 8,1 % par rapport à 2019, soit l’année qui a précédé la pandémie de COVID-19. Avec 17,3 millions de nuitées en 2024, la parahôtellerie a enregistré un léger recul de 1,5 % et n’a pas tout à fait atteint le niveau record de 2023 (17,6 millions de nuitées). Ce résultat représente cependant une augmentation de 3,7 % par rapport à 2019. Au cours des trois premiers trimestres de 2025, tant l’hôtellerie (plus 1,9 %) que la parahôtellerie (plus 4,5 %) affichent à nouveau une croissance par rapport à l’année précédente9. La valeur ajoutée brute et l’emploi ont également évolué favorablement dans le secteur ces dernières années10. Selon les prévisions de l’institut BAK Economics, cette évolution positive devrait se poursuivre jusqu’en 2027, avec un léger ralentissement de la croissance en 2026 et un taux de croissance à nouveau un peu plus élevé en 202711. La situation économique actuelle n’est donc plus comparable à celle de 1996. Malgré les incertitudes géopolitiques, le secteur touristique suisse enregistre des chiffres records et la tendance à moyen terme reste à la hausse.
La part élevée de la clientèle étrangère, qui représentait deux tiers des nuitées, était un autre argument central lors de l’introduction du taux spécial de TVA pour les prestations du secteur de l’hébergement12. On supposait que les touristes étrangers étaient plus sensibles aux écarts de prix et qu’un taux d’imposition plus faible améliorerait dès lors la compétitivité internationale de la Suisse en tant que site touristique. Le contexte est différent aujourd’hui. En 2024, la part des clients étrangers dans l’hôtellerie était d’environ la moitié. Si l’on tient également compte de la parahôtellerie, la part des hôtes étrangers dans le total des nuitées tombe même à 46 % selon les chiffres de l’Office fédéral de la statistique (OFS)13. Les proportions ont donc changé depuis 1996. Cette évolution n’est pas une simple conséquence à court terme de la pandémie, elle reflète un changement structurel dans le tourisme suisse. Ainsi, on peut se demander si une mesure axée principalement sur la sensibilité aux prix de la clientèle étrangère est encore pertinente aujourd’hui, d’autant plus que le tourisme indigène constitue désormais un pilier important de la branche.
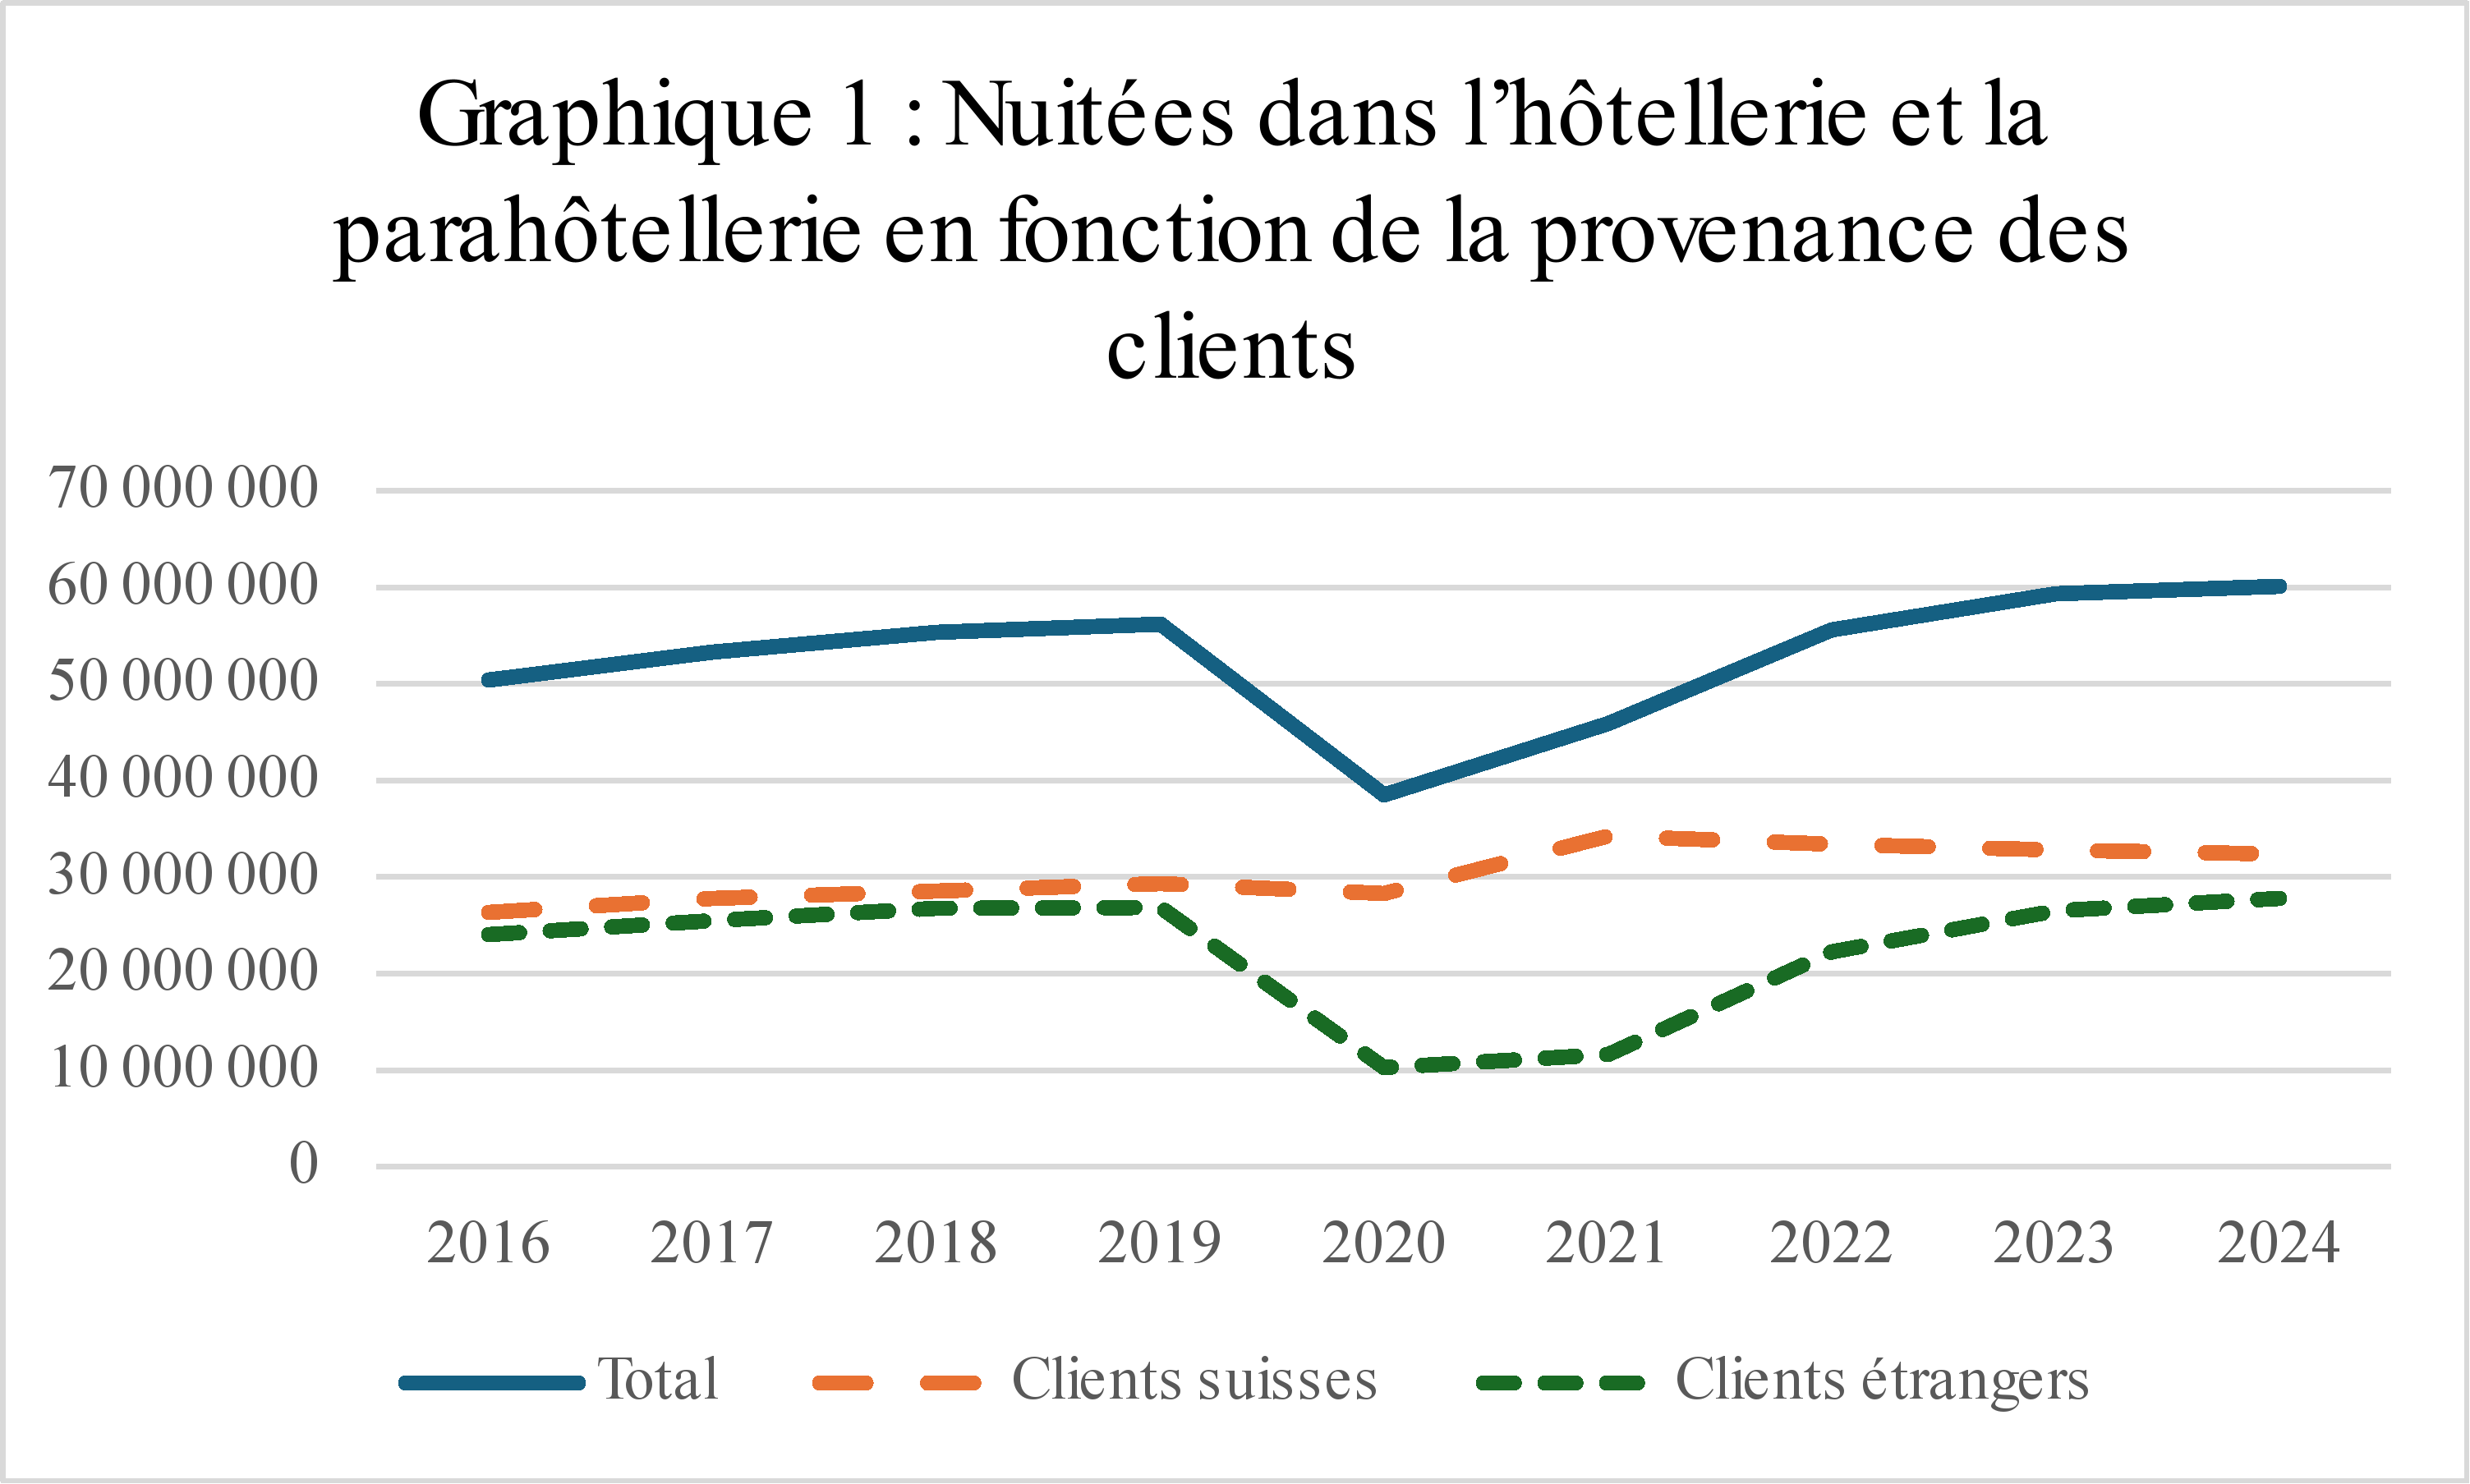
Source: www.bfs.admin.ch/bfs/fr/home/statistiques/tourisme.html
En l’état actuel des choses, le Conseil fédéral conclut que le taux spécial pour les prestations du secteur de l’hébergement ne se justifie plus objectivement. C’est la raison pour laquelle il s’abstient de proposer au Parlement d’accepter le projet.
1.2.2 Prolongation du taux spécial pour une durée limitée ou illimitée
Le fait que le taux spécial ait déjà été prolongé six fois depuis son introduction plaide en faveur d’une prolongation illimitée. La motion 24.3635 qui doit être mise en œuvre en l’espèce a été transmise au Conseil fédéral alors que la situation économique de l’hôtellerie ne justifie plus cet allégement fiscal. On peut dès lors se demander si de nouvelles discussions dans quelques années aboutiront à un résultat différent. Dans ce contexte, prolonger le taux spécial de la TVA pour les prestations du secteur de l’hébergement pour une durée illimitée permettrait de réduire la charge liée aux reconductions régulières pour le Parlement, le Conseil fédéral et l’administration. Pour la branche, cela accroîtrait également la sécurité en matière de planification.
Le Conseil fédéral estime malgré tout qu’il est judicieux de prévoir une prolongation pour une durée limitée (cf. aussi ch. 7.4). Étant donné qu’il constitue une mesure de politique structurelle visant à promouvoir une seule branche, le taux spécial devrait être reconsidéré régulièrement sur le plan politique, notamment en raison de la perte de recettes estimée à environ 300 millions de francs que cet allégement fiscal entraîne chaque année (cf. ch. 6.2). Par conséquent, selon le Conseil fédéral, le taux spécial devrait s’appliquer jusqu’à fin 2035, tout comme la compétence de percevoir la TVA (cf. art. 196, ch. 14, al. 1, Cst.). Les coûts et les avantages d’un taux spécial pour les prestations du secteur de l’hébergement pourront ainsi être réexaminés dans le cadre du futur régime financier.
1.2.3 Règles simplifiées ou engendrant moins de coûts pour les PME
Conformément à l’art. 4, al. 1, let. a, LACRE, le Conseil fédéral vérifie si les PME peuvent être soumises à des règles simplifiées ou engendrant moins de coûts. Le taux spécial peut être appliqué par des entreprises de toute taille. Les PME dont le chiffre d’affaires n’excède pas 5,024 millions de francs peuvent, à titre de simplification, établir leurs décomptes de TVA selon la méthode des taux de la dette fiscale nette ou ne remettre qu’un seul décompte par an. Aucune autre simplification n’est possible. Une reconduction du taux spécial ne résout donc pas les problèmes de délimitation connexes, mais elle n’occasionne pour les entreprises aucune charge liée à un changement de taux. Si le taux spécial arrivait à échéance, seuls deux taux de TVA seraient conservés. Après une charge unique due à ce changement, la TVA serait simplifiée pour toutes les entreprises qui appliquent actuellement le taux spécial, ce qui constituerait une simplification notamment pour les PME qui disposent de ressources limitées pour un conseil externe.
1.3 Relation avec le programme de la législature et avec le plan financier, ainsi qu’avec les stratégies du Conseil fédéral
Le projet n’est annoncé ni dans le message du 24 janvier 2024 sur le programme de la législature 2023 à 202714 ni dans l’arrêté fédéral du 6 juin 2024 sur le programme de la législature 2023 à 202715. Il se fonde sur la motion 24.3635 Friedli du 13 juin 2024, que les Chambres fédérales ont acceptée, mais que le Conseil fédéral avait proposé de rejeter (cf. ch. 1.1).
1.4 Classement d’interventions parlementaires
Le projet met en œuvre la motion 24.3635 Friedli du 13 juin 2024 «Taux spécial de TVA. Donner au tourisme un horizon fiable sur le long terme».
2 Procédure de consultation
2.1 Résultats de la procédure de consultation
Le 13 août 2025, le Conseil fédéral a chargé le Département fédéral des finances de mener une procédure de consultation sur la modification des dispositions de la LTVA relatives au taux spécial appliqué aux prestations du secteur de l’hébergement. Cette procédure a pris fin le 13 novembre 2025.
Au total, 67 avis ont été remis, dont 5 renoncent expressément à prendre position sur le plan matériel. Parmi les participants figurent les 26 cantons, 5 partis politiques (Le Centre, le PLR, le PS, les Vert’libéraux et l’UDC) et 31 associations et organisations.
La majorité des participants à la consultation (19 cantons, 3 partis politiques, 1 association faîtière des communes, des villes et des régions de montagne, 3 associations faîtières de l’économie, 26 organisations) se prononcent en faveur de la prolongation de la durée de validité du taux spécial de TVA. Ce choix est notamment motivé par l’importance économique du tourisme et de la branche de l’hôtellerie pour la Suisse ainsi que par la garantie de la compétitivité sur la scène internationale. Le taux spécial de TVA est considéré comme un instrument central permettant d’atténuer les effets du franc fort et les désavantages structurels de la Suisse, un pays où le niveau des prix est élevé. Les participants à la consultation craignent que la suppression du taux spécial de TVA affaiblisse la demande de prestations d’hébergement et l’ensemble de la chaîne de création de valeur de la branche du tourisme. Ils soulignent en outre que presque tous les pays européens appliquent des taux de TVA réduits aux prestations du secteur de l’hébergement, de sorte que sa suppression en Suisse constituerait un désavantage pour cette dernière.
À l’opposé, 7 cantons, 2 partis politiques et 1 organisation rejettent une prolongation de la durée de validité du taux spécial. Le secteur enregistrant des chiffres records, la nécessité économique n’est plus d’actualité. Ces participants à la consultation invoquent aussi d’autres raisons pour justifier la suppression du taux spécial de TVA, comme la situation financière tendue de la Confédération, le privilège fiscal accordé à une seule branche et la simplification du système de la TVA qui en découlerait.
17 cantons, 2 partis politiques, 2 associations faîtières de l’économie et 4 organisations souhaitent prolonger la durée de validité du taux spécial jusqu’à fin 2035, comme prévu dans le projet mis en consultation. À leurs yeux, le taux spécial constitue un privilège et, en tant qu’instrument de politique structurelle, il doit être réexaminé régulièrement et faire l’objet d’une surveillance sur le plan politique.
En revanche, 2 cantons, 1 parti politique, 7 associations et organisations invitées à se prononcer ainsi que d’autres participants appartenant à des sous-associations de la restauration et de l’hôtellerie se prononcent en faveur d’une prolongation illimitée de la durée de validité du taux spécial de TVA. D’après eux, le secteur du tourisme a un besoin urgent de sécurité sur le plan juridique et en matière de planification. En l’absence d’un cadre stable, les investissements à long terme seraient plus difficiles et la compétitivité serait affaiblie par rapport aux pays européens qui appliquent les taux spéciaux de manière permanente.
2.2 Appréciation des résultats de la consultation
Les résultats de la consultation montrent que la majorité des partis politiques, des cantons, des associations et des organisations sont favorables à la reconduction du taux spécial de TVA. Les voix qui demandent sa prolongation illimitée proviennent majoritairement de la restauration et de l’hôtellerie. L’option de la prolongation limitée dans le temps obtient globalement un soutien plus large. Les résultats de la consultation confirment donc la prolongation du taux spécial de TVA jusqu’à fin 2035 prévue par le Conseil fédéral dans le projet mis en consultation, raison pour laquelle cette variante est reprise telle quelle dans le message. Toutefois, comme le Conseil fédéral est d’avis que les exigences économiques pour le maintien du taux spécial ne sont plus réunies (cf. ch. 1.2.1), il renonce à proposer au Parlement d’approuver ce projet.
3 Comparaison avec le droit étranger, notamment européen
Dans son titre VIII, la directive 2006/112/CE du Conseil du 28 novembre 2006 relative au système commun de taxe sur la valeur ajoutée (directive TVA)16 prescrit aux États membres de l’Union européenne (UE) un taux normal de 15 % au moins (art. 97, par. 1, directive TVA). L’application de deux taux réduits au plus est admise, mais pas obligatoire (art. 98 directive TVA). Ceux-ci ne peuvent être inférieurs à 5 % (art. 99 directive TVA), mais des règles spéciales permettent à certains États membres de l’UE d’utiliser des taux plus faibles. Les taux réduits ne sont applicables que pour les prestations explicitement répertoriées à l’annexe III de la directive TVA, dont «l’hébergement fourni dans des hôtels et établissements similaires, y compris la fourniture d’hébergement de vacances et la location d’emplacements de camping et d’emplacements pour caravanes» (annexe III, ch. 12, directive TVA).
Comme l’indique le tableau ci-après, au 1er janvier 2026, les prestations du secteur de l’hébergement étaient soumises à un taux réduit dans tous les États membres de l’UE, à l’exception du Danemark et des Pays-Bas. Hormis au Luxembourg, ce taux réduit est, la plupart du temps, sensiblement supérieur à celui qui est en vigueur en Suisse (3,8 %). Même si les prestations du secteur de l’hébergement fournies en Suisse ne bénéficiaient pas d’un taux spécial, mais étaient imposées au taux normal en vigueur de 8,1 %, la charge correspondante de la TVA dans l’UE resterait majoritairement supérieure à celle de la Suisse. Les pays dont le taux est inférieur à 8,1 % sont mentionnés sur fond gris dans le tableau ci-après.
Imposition des prestations d’hébergement dans l’UE au 1er janvier 202617
États membres de l’UE | Taux normal | Taux pour les prestations |
|---|---|---|
Belgique | 21 | 6 |
Bulgarie | 20 | 9 |
Danemark | 25 | 25 |
Allemagne | 19 | 7 |
Estonie | 24 | 13 |
Finlande | 25,5 | 13,5 |
France | 20 | 10 |
Grèce | 24 | 13 |
Irlande | 23 | 13,5 |
Italie | 22 | 10 |
Croatie | 25 | 13 |
Lettonie | 21 | 12 |
Lituanie | 21 | 121) |
Luxembourg | 16 | 3 |
Malte | 18 | 7 |
Pays-Bas | 21 | 211) |
Autriche | 20 | 10 |
Pologne | 23 | 8 |
Portugal | 23 | 6 |
Roumanie | 21 | 111) |
Suède | 25 | 12 |
Slovaquie | 23 | 5 |
Slovénie | 22 | 9,5 |
Espagne | 21 | 10 |
Tchéquie | 21 | 12 |
Hongrie | 27 | 5 |
Chypre | 19 | 9 |
|
Au Royaume-Uni, les prestations du secteur de l’hébergement sont imposées au taux normal (20 % actuellement), comme au Danemark et aux Pays-Bas. En Belgique, une augmentation de l’imposition des prestations du secteur de l’hébergement est actuellement en discussion, le taux applicable passerait de 6 % à 12 %18.
Ces prestations étant soumises la plupart du temps à un taux spécial en Europe, une prolongation du taux spécial ne constituera pas un «Swiss Finish» au sens de l’art. 4, al. 1, let. b, LACRE. Même en cas d’abrogation du taux spécial, les conditions d’un «Swiss Finish» visées dans cet article ne seraient pas réunies. Après une charge unique liée au changement de taux, cette abrogation se traduirait par des allégements administratifs pour les assujettis, car elle réduirait à deux le nombre des taux applicables (cf. aussi ch. 6.1).
4 Présentation du projet
4.1 Réglementation proposée
D’après la législation actuelle, le taux spécial de TVA en vigueur pour les prestations du secteur de l’hébergement peut être appliqué jusqu’au 31 décembre 2027 (art. 25, al. 4, LTVA). Ensuite, ces prestations seront imposées au taux normal. La motion 24.3635 Friedli «Taux spécial de TVA. Donner au tourisme un horizon fiable sur le long terme» demande que la durée de validité du taux spécial en vigueur soit prolongée au-delà de 2027.
Dans l’avis qu’il a rendu le 28 août 2024 au sujet de cette motion, le Conseil fédéral souligne que les conditions d’un allégement fiscal pour le secteur de l’hébergement ne sont plus réunies (cf. ch. 1.2.1). La motion ne précise pas si la durée de validité du taux spécial devrait être prolongée pour un temps limité ou illimité. Le Conseil fédéral propose de conserver le taux spécial jusqu’à fin 2035. Conformément à l’art. 196, ch. 14, al. 1, Cst., la compétence de percevoir la TVA échoit également à cette date. Le taux spécial sera remis à l’ordre du jour au plus tard lors des délibérations sur une prolongation de la TVA. Ce taux constitue une mesure de politique structurelle visant à promouvoir une branche précise, alors qu’il n’existe aucune nécessité économique selon le Conseil fédéral. Un tel subventionnement devrait être reconsidéré régulièrement sur le plan politique, notamment en raison des pertes de recettes estimées à environ 300 millions de francs que cet allégement fiscal engendre chaque année pour la Confédération (cf. ch. 6.2). Coupler la durée de validité du taux spécial au régime financier permettrait cet examen régulier.
4.2 Mise en œuvre
La modification de la loi, que ce soit pour prolonger la durée de validité du taux spécial ou pour l’abroger, n’entraîne aucune adaptation de l’ordonnance du 27 novembre 2009 régissant la taxe sur la valeur ajoutée19.
Conformément à l’art. 4, al. 1, let. c, LACRE, le Conseil fédéral a vérifié si des moyens électroniques peuvent simplifier l’exécution de la réglementation. Le décompte de la TVA auprès de l’Administration fédérale des contributions (AFC) est d’ores et déjà établi par voie électronique, indépendamment d’une éventuelle prolongation du taux spécial. Tous les chiffres d’affaires doivent être décomptés au taux d’imposition correspondant. Si la réglementation spéciale prenait fin le 31 décembre 2027, les entreprises qui appliquaient le taux spécial jusqu’à présent ne devraient plus utiliser que deux taux d’imposition au plus dans leurs décomptes électroniques, au lieu de trois.
5 Commentaire de l’article
Art. 25, al. 4, 2e phrase
Le taux spécial de TVA de 3,8 % pour les prestations du secteur de l’hébergement, qui figure dans la loi depuis 2007, est conservé avec une durée de validité limitée. Les diminutions de recettes qui en découlent feront l’objet d’un nouvel examen dans le cadre des délibérations politiques sur la prolongation de la compétence de percevoir la TVA (cf. art. 196, ch. 14, al. 1, Cst.). Par conséquent, l’application du taux spécial est prolongée en l’espèce jusqu’au 31 décembre 2035, c’est-à-dire jusqu’à l’échéance du régime financier 2021 en vigueur20. Les régimes financiers ayant généralement une durée de 15 ans, la validité du taux spécial pourra, le cas échéant, être prolongée d’autant dans le cadre du prochain régime financier.
6 Conséquences
6.1 Conséquences pour les assujettis
En 2024, environ 8200 assujettis (soit 2 %) ont déclaré des prestations du secteur de l’hébergement au taux spécial.
En cas de prolongation de la durée de validité du taux spécial de TVA pour les prestations du secteur de l’hébergement, les assujettis actifs dans ce domaine pourront continuer de proposer les prestations y afférentes avec un allégement fiscal. Ils pourront répercuter ce dernier sur la clientèle sous la forme de prix plus avantageux, ce qui aura un effet bénéfique sur la demande21, ou le conserver pour eux et accroître ainsi leur marge. Dans les deux cas, cela aura un impact favorable sur la situation économique des assujettis. Prolonger la durée de validité du taux spécial n’entraînera aucune charge administrative supplémentaire pour ces assujettis, le statu quo étant maintenu.
À l’échéance de la durée de validité du taux spécial, l’allégement fiscal portant sur les prestations du secteur de l’hébergement serait supprimé. Celles-ci seraient alors imposables au taux normal. En fonction de la conjoncture, les effets sur la situation économique des assujettis concernés pourraient être défavorables. Si le taux spécial était abrogé, les assujettis actifs dans le secteur de l’hébergement ne devraient plus utiliser qu’un ou deux taux d’imposition au plus dans leurs décomptes. Les questions complexes pour déterminer si une prestation est imposable au taux spécial ou au taux normal n’auraient plus lieu d’être. Après une charge unique liée au changement de taux, la charge administrative serait réduite par rapport à la situation actuelle et la sécurité juridique, renforcée.
6.2 Conséquences pour la Confédération
Prolonger la durée de validité du taux spécial pour les prestations du secteur de l’hébergement se traduira par une baisse des recettes de la TVA à partir de 2028 et donc une détérioration des perspectives financières pour la Confédération. Étant donné que le budget de la Confédération nécessitera déjà un important assainissement à partir de 2027 (cf. programme d’allégement budgétaire 202722), la baisse des recettes devra être compensée par des réductions des dépenses ou par d’autres recettes afin de respecter les exigences du frein à l’endettement.
Calculées sur la base du taux normal en vigueur de 8,1 %, les diminutions de recettes résultant d’une prolongation de la durée d’application du taux spécial seraient de l’ordre de 300 millions de francs par an (estimation pour l’année 2028). Si les taux d’imposition étaient relevés à l’avenir, par exemple pour financer la 13e rente AVS, les diminutions de recettes liées à l’application du taux spécial se creuseraient, même en cas de hausse proportionnelle dudit taux. Les conséquences dans le budget déploieraient leurs effets avec un certain décalage en raison des périodes de décompte trimestrielle et semestrielle. Ainsi, les effets ne seraient que de l’ordre de 70 % environ la première année, puis ils seraient complets à partir de la deuxième année.
Compte tenu de la situation budgétaire de la Confédération, il convient de déterminer avec soin si des diminutions de recettes de cette ampleur se justifient.
Prolonger la durée de validité du taux spécial n’aura aucune incidence sur l’état du personnel de l’AFC, car le statu quo sera conservé. Une abrogation du taux spécial simplifierait l’application de la TVA dans l’hôtellerie et la parahôtellerie au niveau de l’AFC, comme c’est le cas pour les assujettis (cf. ch. 6.1), car seuls deux taux d’imposition au plus s’appliqueraient. Cette simplification ne concernant que 2 % des assujettis, elle n’aurait guère d’effets notables sur l’état du personnel de l’AFC.
6.3 Conséquences pour les cantons et les communes, ainsi que pour les centres urbains, les agglomérations et les régions de montagne
Les effets légèrement positifs du taux spécial de TVA pour les prestations du secteur de l’hébergement sur l’attractivité des régions touristiques seront conservés en cas de prolongation de la durée d’application de ce taux. Cet allégement fiscal tend à bénéficier davantage aux régions très touristiques. Ces effets disparaîtraient probablement en cas d’abrogation du taux spécial.
6.4 Conséquences économiques
Prolonger la durée de validité du taux spécial pour les prestations du secteur de l’hébergement consolidera les distorsions existantes de la concurrence entre les hôtels ayant une offre de gastronomie et les restaurants indépendants. Les établissements d’hébergement qui proposent des offres forfaitaires englobant la nuitée et des repas pourront continuer de les imposer au taux spécial si elles respectent les règles en matière de combinaison des prestations (art. 19, al. 2, LTVA). L’avantage dont ils bénéficient en termes de TVA par rapport aux entreprises de gastronomie, dont les prestations sont assujetties au taux normal de 8,1 %, sera maintenu.
La reconduction du taux spécial applicable aux prestations d’hébergement pourrait également avoir des effets négatifs sur la productivité du secteur du tourisme suisse. Ce taux permet d’augmenter la marge de manœuvre financière des exploitations et les éventuels fonds supplémentaires ainsi dégagés pourraient être utilisés entre autres pour des investissements. Il n’est toutefois pas possible de déterminer clairement dans quelle mesure ils seront effectivement investis dans des mesures concernant l’efficacité ou l’innovation. Si le taux spécial applicable aux prestations d’hébergement était accordé de manière durable, il pourrait réduire les incitations à augmenter la productivité. Dans un secteur caractérisé notamment par des frais de personnel élevés et des effets d’échelle limités, un allégement fiscal risquerait de réduire la pression incitant les exploitants à se moderniser (p. ex. numérisation des processus d’exploitation, automatisation des procédures ou développement de l’offre). Cela entraverait la réallocation efficace des facteurs de production et, en fin de compte, la productivité économique globale. D’un point de vue économique, on peut dès lors se demander si un taux spécial forfaitaire est approprié sur le long terme pour renforcer la compétitivité du secteur, ou s’il ne risque pas de la péjorer.
En cas d’abrogation du taux spécial pour les prestations du secteur de l’hébergement, les entreprises assujetties concernées devraient s’efforcer de répercuter les coûts supplémentaires qui en résultent sur la clientèle. Si ces coûts ne peuvent pas être répercutés intégralement sur les prix en raison de la situation de concurrence, cela pourrait avoir des conséquences négatives limitées pour les employés du secteur du tourisme, car les coûts élevés pourraient freiner la demande de main-d’œuvre de la part des assujettis.
6.5 Conséquences pour les ménages privés
En cas de prolongation de la durée de validité du taux spécial, les prestations du secteur de l’hébergement pourront continuer d’être proposées à des prix avantageux, en admettant que l’allégement fiscal soit répercuté sur la clientèle. Celui-ci bénéficiera aux ménages tant suisses qu’étrangers. Plus la clientèle potentielle accroît sa demande en cas de prix bas, plus une répercussion de cet allégement sur la clientèle est vraisemblable. La concurrence internationale plus vive devrait donc inciter le secteur de l’hébergement à concéder l’avantage fiscal sous la forme d’une baisse de prix23.
En cas d’abrogation du taux spécial de TVA pour les prestations du secteur de l’hébergement, les entreprises assujetties concernées devraient être tentées de répercuter les coûts supplémentaires connexes sur la clientèle. En fonction de la concurrence internationale, il ne devrait cependant pas toujours être possible de reporter intégralement la hausse de la TVA sur la clientèle. Plus la situation économique mondiale est bonne au moment de l’abrogation du taux, plus ce report est probable.
6.6 Conséquences environnementales
Prolonger le taux spécial de TVA applicable aux prestations du secteur de l’hébergement peut avoir des conséquences écologiques en plus des conséquences économiques mentionnées. Dans la mesure où il réduit le prix des prestations touristiques, le taux spécial a en principe pour effet de stimuler la demande. Bien que la contribution du taux spécial à ces effets soit considérée comme faible, elle doit néanmoins être prise en compte dans le contexte d’une stratégie globale en matière de développement durable.
7 Aspects juridiques
7.1 Constitutionnalité
Conformément à l’arrêté fédéral du 19 mars 2004 sur un nouveau régime financier24, l’art. 130 Cst. est la base constitutionnelle du taux spécial. Cet article prévoit en effet que la loi peut fixer un taux compris entre le taux réduit et le taux normal pour l’imposition des prestations du secteur de l’hébergement (art. 130, al. 2, Cst.).
La prolongation de la durée de validité du taux spécial est en conflit avec le principe d’égalité inscrit à l’art. 8 Cst. et, si l’on admet le caractère déterminant du principe de la capacité économique pour la TVA, avec l’art. 127, al. 2, Cst. Grâce au taux spécial, l’hôtellerie bénéficie d’avantages fiscaux et d’un traitement privilégié par rapport à d’autres branches. L’art. 103 Cst. autorise la Confédération à soutenir les régions économiquement menacées et à promouvoir des branches économiques si les mesures d’entraide que l’on peut raisonnablement exiger d’elles ne suffisent pas à assurer leur existence. Cependant, depuis la pandémie de COVID-19, le secteur du tourisme enregistre des résultats records sur le plan économique25. On peut dès lors se demander s’il existe réellement un intérêt public à promouvoir cette branche. En outre, l’allégement fiscal qui découle du taux spécial déploie ses effets sans distinction. Il profite aussi bien aux régions touristiques et aux entreprises économiquement saines qu’à celles qui ont besoin d’être soutenues. C’est pourquoi il est difficile de justifier le maintien du taux spécial au regard du principe de proportionnalité énoncé à l’art. 36 Cst.
7.2 Compatibilité avec les obligations internationales de la Suisse
La prolongation de la durée de validité du taux spécial prévue dans ce projet est compatible avec les obligations internationales de la Suisse.
La directive du Conseil de l’UE relative au système commun de taxe sur la valeur ajoutée ne s’applique pas en Suisse, notre pays n’étant pas membre de l’UE et n’ayant pas repris cette directive. La Suisse peut dès lors définir sa législation sur la TVA de manière autonome. Les accords bilatéraux entre la Suisse et l’UE ne concernent la TVA que dans le cadre de l’assistance administrative et de l’entraide judiciaire26. Ce projet n’affecte pas ces dispositions.
En vertu du traité du 28 octobre 1994 entre la Confédération suisse et la Principauté de Liechtenstein relatif à la taxe sur la valeur ajoutée dans la Principauté de Liechtenstein27, cette dernière, qui forme au demeurant un seul territoire douanier avec la Suisse, reprend sur son territoire national le droit de la TVA qui est en vigueur en Suisse. Ce traité vise à assurer une réglementation, une interprétation et une application uniformes de la TVA dans les deux pays. En vertu de ce traité, la Principauté de Liechtenstein devra adapter son droit en matière de la TVA à la présente révision de la LTVA.
De plus, un traité signé le 23 novembre 1964 entre la Confédération suisse et la République fédérale d’Allemagne sur l’inclusion de la commune de Büsingen am Hochrhein dans le territoire douanier suisse28 instaure l’application de la législation suisse en matière de TVA dans cette commune allemande. En d’autres termes, la Suisse perçoit la TVA sur les importations sur le territoire de cette commune ainsi que pour les prestations qui y sont fournies. En contrepartie, elle consacre une partie du produit de la TVA aux charges excessives de la commune de Büsingen et de sa population.
7.3 Forme de l’acte à adopter
Ce projet modifie la LTVA (art. 25, al. 4, LTVA). Il comprend une disposition importante fixant une règle de droit, laquelle doit, conformément à l’art. 164, al. 1, let. d, Cst., être édictée sous la forme d’une loi fédérale. L’art. 163, al. 1, Cst. confère à l’Assemblée fédérale la compétence d’édicter les lois (compétence législative de l’Assemblée fédérale). En vertu de l’art. 141, al. 1, let. a, Cst., cette loi est sujette au référendum.
7.4 Respect des principes de la loi sur les subventions
Le taux spécial de TVA applicable aux prestations du secteur de l’hébergement représente un allégement fiscal. Il constitue une aide financière et donc une subvention au sens de l’art. 3, al. 1, de la loi fédérale du 5 octobre 1990 sur les subventions (LSu)29.
Comme précisé au ch. 1.2.1, le Conseil fédéral est arrivé à la conclusion que le taux spécial pour les prestations du secteur de l’hébergement ne se justifie plus objectivement. Le Parlement a néanmoins transmis la motion 24.3635 Friedli «Taux spécial de TVA. Donner au tourisme un horizon fiable sur le long terme». Du fait de la prolongation de la durée de validité du taux spécial, le secteur de l’hébergement bénéficie d’allégements fiscaux pour un montant estimé à 300 millions de francs par an environ (cf. ch. 6.2). La mise en œuvre proposée par le Conseil fédéral prévoit une application de ce taux jusqu’à fin 2035. Le taux spécial de TVA applicable aux prestations du secteur de l’hébergement et les diminutions de recettes qui en découlent seront ainsi reconsidérés dans le cadre des délibérations politiques sur le futur régime financier, lors desquelles la question de la prolongation de la compétence de percevoir la TVA sera également à l’ordre du jour (cf. art. 196, ch. 14, al. 1, Cst.). En vertu de l’art. 7, let. g, LSu, il y a en règle générale lieu de renoncer aux aides financières sous forme d’allégements fiscaux. Dans le cas présent, le Conseil fédéral estime que ce principe n’est pas pris en compte.