BBl 2026 2354
Botschaft über die Finanzierung von Rüstungsausgaben der Armee durch eine Erhöhung der Mehrwertsteuer und die Schaffung eines Rüstungsfonds
1 Ausgangslage
1.1 Handlungsbedarf und Ziele
1.1.1 Sicherheitspolitische Ziele
Der Zusatzbericht zum Sicherheitspolitischen Bericht 2021 vom September 20221 und die Armeebotschaft 20242 zeigen die seit dem Krieg gegen die Ukraine verschärfte Bedrohungslage und ihre Folgen auf. Die Sicherheitspolitische Strategie der Schweiz 2026 legt die seither eingetretenen Lageveränderungen im Umfeld der Schweiz dar. Darin wird festgehalten, dass die Schweiz auf die Verschlechterung der sicherheitspolitischen Lage reagieren und Massnahmen zur Stärkung der Resilienz, zur Stärkung von Abwehr und Schutz und zur Erhöhung der Verteidigungsfähigkeit treffen muss3. Der Bundesrat hat am 19. Juni 2026 die Leitlinien für die Verteidigung erlassen4. Er beabsichtigt, die Armee aufgrund der verschlechterten Sicherheitslage konsequent auf die Verteidigung auszurichten. Die Leitlinien legen dar, wie die Schweizer Armee die Bevölkerung prioritär vor den wahrscheinlichsten Bedrohungen und darauf aufbauend vor einem umfassenden Angriff schützen soll.
Europa
In Europa öffnet sich gemäss Einschätzung der europäischen Nachrichtendienste und des VBS in den nächsten Jahren ein Verwundbarkeitsfenster. So stellt Russland mehr Kriegsmaterial her, als in der Ukraine gebunden wird. Gleichzeitig sehen sich die USA nicht mehr als Garanten der Sicherheit Europas. Damit ist Europa stärker gefordert, die eigene Verteidigungsfähigkeit zu stärken, was Zeit in Anspruch nimmt. Das Verwundbarkeitsfenster könnte deshalb durch Russland als Gelegenheit zur Ausweitung des Kriegs in Europa genutzt werden. Russland intensiviert bereits heute seine hybride Konfliktführung mit dem Ziel, Europa zu verunsichern und zu destabilisieren. Es rüstet massiv auf und richtet sich auf eine lange Konfrontation mit westlichen Staaten aus. Europäische Staaten, die Nato und die EU nehmen die Bedrohung durch Russland ernst. Als Reaktion traten 2023 Finnland und 2024 Schweden der Nato bei. Die Nato-Staaten erhöhten ihre Verteidigungsausgaben massiv für den personellen Aufwuchs und die umfassende Aufrüstung ihrer Streitkräfte, und die Nato verstärkte ihre Präsenz an der Ostflanke.
Konkurrenzkampf auf dem Rüstungsmarkt
Die sicherheitspolitische Lageverschlechterung wirkt sich auch auf den internationalen Rüstungsmarkt aus. Der grosse Nachfrageüberhang und die knappen Produktionskapazitäten sorgten in den letzten Jahren für höhere Preise (um bis zu 40 %) und längere Lieferfristen von bis zu sechs Jahren – insbesondere, wenn das nachfragende Land zu keinem (militärischen) Bündnis gehört und/oder keine genügend hohen Anzahlungen leistet (in der Regel ein Drittel der Gesamtsumme bei Bestellung). Aufgrund der in der EU vorhandenen finanziellen Mittel zugunsten von Rüstungsbeschaffungen von bis zu 800 Milliarden Euro (ReArm Europe5, vgl. Ziff. 3.3) könnte sich dieser Trend weiter verschärfen. Die Fähigkeit, Anzahlungen leisten zu können, ist daher ein zentraler Hebel zur Verkürzung von Lieferfristen. Gewisse Länder leisten bei Bestellungen Vorauszahlungen von 100 Prozent und andere, wie beispielsweise Deutschland, finanzieren den Aufbau von Produktionskapazitäten ihrer eigenen Industrie. Folglich verschieben sich Lieferungen stark nachgefragter Waffensysteme und Munition ohne namhafte Anzahlungen um mehrere Jahre. Jeder Aufschub von Rüstungsbeschaffungen bedeutet, dass mögliche Produktionsfenster durch die Zeitverzögerung und die erhöhte Nachfrage verloren gehen und die Schweiz die benötigten Systeme verspätet erhält – und dies zu mutmasslich höheren Preisen. Mit der Eskalation im Nahen Osten und dem damit einhergehenden gestiegenen Bedarf an Luftverteidigungsmitteln, verschärft sich die Situation auf dem Rüstungsmarkt weiter.
Die Schweiz verfügt über eine sicherheitsrelevante Technologie- und Industriebasis, die gemäss der Rüstungspolitischen Strategie vom 20. Juni 20256 gestärkt werden soll. Zudem sollen Forschung, Entwicklung und Innovation wie auch die internationale Rüstungskooperation der Schweiz intensiviert werden. Dieses Potential gilt es ebenfalls zu berücksichtigen und zu nutzen.
Betroffenheit der Schweiz
Auch wenn die Schweiz mutmasslich nicht gleich umfassend wie die Nato- oder EU‑Staaten von dem sich abzeichnenden Verwundbarkeitsfenster betroffen ist, könnte sie zur Schwächung der umliegenden Nato- und/oder EU-Staaten als lohnendes Ziel angesehen werden. Dies gilt auch hinsichtlich des internationalen Genfs sowie kritischer Infrastrukturen mit grenzüberschreitender Bedeutung, die unter anderem durch Cyberangriffe, Sabotage oder Distanzangriffe getroffen werden könnten. Angriffe auf Schlüsselinfrastrukturen von europäischer Bedeutung, etwa im Bereich der Energie, der digitalen Daten und der Verkehrsträger, könnten über Kaskadeneffekte rasch auf umliegende Länder übergreifen, was die Schweiz in der Verteidigungsarchitektur Europas als Sicherheitsrisiko erscheinen lässt. Auch das internationale Genf, in welchem zahlreiche Akteure aus verschiedenen Bereichen (Staaten, internationale Organisationen und Wirtschaft) präsent sind, könnte zur Schwächung des multilateralen Systems zum Ziel von Aggressionen werden. Der konsequente Schutz dieser kritischen und grenzüberschreitend vernetzten Infrastrukturen sowie des Standorts Genf als Zentrum des Multilateralismus ist für die Handlungsfähigkeit der Schweiz ebenso wie für die Stabilität Europas zentral. Die Schweiz sollte ihren Beitrag zur Stärkung der Sicherheit leisten können.
Unabhängig davon dürfte der politische Druck von Partnerstaaten weiter steigen und in einer verschärften Lage in politischen und wirtschaftlichen Gegenmassnahmen münden, wenn die Schweiz als «Trittbrettfahrerin» wahrgenommen wird. Hinzu kommt, dass die Schweiz als neutraler Staat keinen Anspruch auf Bündnisbeistand hat. Aus der Neutralität folgt vielmehr die Pflicht, das eigene Territorium wirksam zu schützen.
Wahrscheinlichste Bedrohungen für die Schweiz
Aktuell gibt es zwei wahrscheinlichste Bedrohungsformen, zu deren Abwehr die Fähigkeiten der Schweizer Armee prioritär gestärkt werden müssen:
– Hybride Bedrohungen: Das sind Aktionen, die verdeckt erfolgen. Dazu zählen Cyberangriffe, Beeinflussungsaktivitäten (etwa Desinformation), Spionage, Sabotage, wirtschaftlicher Druck und Erpressung, die Instrumentalisierung von Migrationsbewegungen und von kriminellen Gruppen sowie verdeckte militärische Operationen bis hin zur Androhung und Anwendung militärischer Gewalt. Bei der hybriden Konfliktführung handelt es sich um eine Kombination aus den verschiedenen genannten Mitteln, die ein staatlicher Angreifer einsetzt, um einen anderen Staat zu destabilisieren, seine Institutionen zu untergraben oder ihm seinen Willen aufzuzwingen. Auch gegen die Schweiz werden bereits heute Spionage, Cyberangriffe und Beeinflussungsaktivitäten eingesetzt.7
– Bei der Bedrohung aus der Distanz geht es um Angriffe mit weitreichenden Waffen wie ballistische Lenkwaffen, (Angriffs-)Drohnen oder (Kampf-)Flugzeuge, die unter anderem kritische Infrastrukturen (z. B. Flughäfen, Energieanlagen, Verkehrs- oder Führungsinfrastrukturen) zerstören oder beschädigen können. Charakteristisch sind hohe Präzision, kurze Vorwarnzeiten und ein beträchtliches Schadenspotenzial. Ziel solcher Angriffe ist es, die Moral, die wirtschaftliche Leistungsfähigkeit und die politische Entscheidungsfreiheit zu beeinträchtigen oder einen Staat militärisch zu schwächen, strategisch zu isolieren und politisch unter Druck zu setzen.
Ein umfassender, bewaffneter und direkter Angriff auf die Schweiz ist in absehbarer Zeit – auch dank der Verteidigungs- und Sicherheitsanstrengungen der Nato und Europas – unwahrscheinlich. Herausfordernd dabei ist aber, dass sich die Lage sehr rasch ändern kann; die für die Verteidigung erforderlichen Mittel brauchen jedoch eine langjährige Vorbereitung, bis sie zur Verfügung stehen (v. a. lange Lieferfristen). Deshalb ist auch in diesem Bereich ein minimaler Fähigkeitserhalt notwendig.
1.1.2 Finanzierungsbedarf bei der Armee und den zivilen Bundesämtern mit sicherheitsrelevanten Aufgaben
Um den Schutz der Bevölkerung gegen die wahrscheinlichsten Bedrohungen zu verbessern, besteht ein finanzieller Mehrbedarf bei der Armee und den zivilen Bundesämtern mit Sicherheitsaufgaben. Davon betroffen sind der Nachrichtendienst des Bundes (NDB), das Bundesamt für Bevölkerungsschutz (BABS), das Bundesamt für Zoll und Grenzsicherheit (BAZG) sowie das Bundesamt für Polizei (fedpol). Beim Bundesamt für Cybersicherheit (BACS) wurden die Mittel im Rahmen des Voranschlagsprozesses 2025 bereits erhöht.
1.1.2.1 Finanzierungsbedarf der zivilen sicherheitsrelevanten Bundesämter
Für die Sicherheit der Schweiz braucht es auch zivile Elemente wie Nachrichtendienst, Cybersicherheit, zivile Schutzinfrastrukturen, Sicherheitskommunikation, einen wirkungsvollen Lageverbund, resiliente Krisenbewältigungskapazitäten, Bundespolizei und Grenzschutz. Der diesbezügliche Mehrbedarf der hierfür zuständigen zivilen Bundesämter mit sicherheitsrelevanten Aufgaben beträgt rund 3 Milliarden Franken für 12 Jahre.
Dieser heute abschätzbare Mehrbedarf soll nicht über Mehreinnahmen, sondern auf andere Wege wie beispielsweise Priorisierungen, Umschichtungen im Bundeshaushalt und Sparmassnahmen finanziert werden. Dies ist insbesondere möglich dank der höher als geschätzt ausfallenden Steuereinnahmen sowie departementsinternen Umpriorisierungen und Eigenleistungen der betroffenen Ämter.
1.1.2.2 Finanzierungsbedarf der Armee
Fähigkeitslücken der Armee aus heutiger Sicht
Aufgrund von politischen Prioritätensetzungen der vergangenen Jahrzehnte wurde der Fokus daraufgelegt, dass die Armee die Ausbildung, die subsidiären Einsätze und einen minimalen Kompetenzerhalt im Bereich Verteidigung sicherstellen kann. Die Ausrüstung konnte jedoch quantitativ nicht in einem Umfang erhalten werden, welcher eine längere Durchhaltefähigkeit ermöglichen würde. Die Folge ist, dass die Armee aktuell für den Einsatz im gesamten Spektrum (Verteidigen, Schützen und Helfen/Retten) nicht genügend ausgerüstet ist. Der Bundesrat hat mit den Leitlinien für die Verteidigung die künftige Ausrichtung der Schweizer Armee festgelegt. Im Fokus der Stärkung der Verteidigungsfähigkeit stehen die Abwehr von hybriden Bedrohungen und Angriffen aus der Distanz.
Die bestehenden, kritischen Fähigkeits- und Ausrüstungslücken schränken die Möglichkeiten der Armee ein, das Land und die Bevölkerung wirksam und über einen längeren Zeitraum gegen die Folgen der verschärften Sicherheitslage in Europa zu schützen. Die Fähigkeits- und Ausrüstungslücken untergraben auch das Milizprinzip, da sich Angehörige der Miliz, welche ihre Verteidigungsaufgabe unter Einsatz ihres Lebens wahrnehmen, auf genügendes und gutes Material sollten verlassen können.
Konkret fehlen der Armee heute bedeutende Fähigkeiten, um ihre Aufgaben zur Abwehr von wahrscheinlichen Bedrohungen erfüllen zu können:
– Bei hybriden Bedrohungen zeigt sich, dass solche Angriffe oft unerkannt vorbereitet werden und die Armee erst reagieren kann, wenn Störungen oder Angriffe bereits eingetreten sind. Gleichzeitig ist die Führungsfähigkeit bei erhöhten Spannungen eingeschränkt, da eine stabile und durchgängige Datenübertragung fehlt. Das erschwert die Koordination und verlangsamt das Handeln, besonders wenn mehrere Einsätze gleichzeitig stattfinden. Auch koordinierte Cyberangriffe auf kritische Infrastrukturen stellen eine grosse Herausforderung dar, weil ihre Geschwindigkeit, Komplexität und grosse Wirkung nur mit hohem Aufwand bewältigt werden können. Zudem kann die Armee Mini-Drohnen, die in modernen Konflikten häufig eingesetzt werden, derzeit nicht wirksam abwehren. Kommen mehrere parallele oder länger andauernde Einsätze hinzu, stösst die Armee rasch an ihre Grenzen – sei es bei der Versorgung mit Material und Munition, beim Personal oder in den Führungsstrukturen.
– Auch Angriffe aus der Distanz stellen eine grosse Herausforderung für die Armee dar, da sie besonders kurze Reaktionszeiten bedingen. Die bestellten bodengestützten Luftverteidigungssysteme mittlerer Reichweite (IRIS‑T, SLM) und grösserer Reichweite (Patriot) werden es nach ihrer Einführung nur ermöglichen, eine begrenzte Anzahl kritischer Infrastrukturen oder Ballungszentren gleichzeitig zu schützen. Falls die Patriot-Beschaffung nicht planmässig umgesetzt werden kann, ist dieser Schutz vor Angriffen aus der Distanz nicht sichergestellt. Deshalb prüft der Bundesrat eine rasche Beschaffung eines zweiten Systems, weswegen das VBS am 24. Juni 2026 vom Bundesrat beauftragt worden ist, Vertragsverhandlungen mit verschiedenen Herstellern aufzunehmen. Weiter verfügt die Armee nur eingeschränkt über eigene Mittel, um weitreichende Bedrohungen überhaupt frühzeitig zu erkennen und genügend Vorwarnzeit zu erhalten. Gerade bei sehr schnellen oder schwer erkennbaren Flugkörpern bleibt ohne Stärkung des Luftlagedatenaustausches und zusätzlichen Verteidigungsmittel gegenwärtig deshalb nur wenig Handlungsspielraum für Schutz- und Abwehrmassnahmen. Erschwerend kommt hinzu, dass eine robuste Führungs- und Vernetzungsfähigkeit fehlt, die für eine wirksame Reaktion nötig wäre. Auch die verschiedenen Arten möglicher Bedrohungen – etwa gelenkte Wirkmittel, wie Marschflugkörper und Drohnen oder ballistische Systeme – stellen sehr unterschiedliche Anforderungen an die Abwehr. Das erhöht die Komplexität zusätzlich. Schliesslich verfügt die Armee nicht über eigene weitreichende Wirkmittel, die notwendig wären, um glaubhaft einen Aggressor vor einem Angriff abhalten oder im Ernstfall wirksam reagieren zu können.
Auch für die Abwehr eines umfassenden Angriffs auf die Schweiz gibt es Fähigkeitslücken. So kann die Armee einen solchen aktuell aufgrund der zur Verfügung stehenden Mittel örtlich und zeitlich nur begrenzt verzögern oder abschwächen. Dies resultiert unter anderem aus den folgenden Einschränkungen: Bei der geschützten Mobilität bestehen Lücken; dies beeinträchtigt sowohl die Mobilität als auch die Überlebensfähigkeit der Truppe, insbesondere bei zunehmender Bedrohung. Auch moderne und robuste Funkmittel, die für eine zeitgemässe Führung und eine verlässliche Vernetzung unerlässlich sind, stehen der Truppe erst in den nächsten Jahren zur Verfügung. Hinzu kommt, dass der Armee ausreichende Munitionsbestände und Ersatzteile fehlen, um sich in einem länger andauernden, intensiven Konflikt behaupten zu können. Dadurch ist die Durchhaltefähigkeit deutlich eingeschränkt.
Prioritär notwendige Investitionen zugunsten der Armee
Mit dem geplanten Anstieg der Armeeausgaben auf 1 Prozent des BIP in Verbindung mit einer Erhöhung der Mehrwertsteuer (MWST) um 0,5 Prozentpunkte für zwölf Jahre werden prioritär die Fähigkeiten zur Bewältigung hybrider Bedrohungen gestärkt und die Schutzwirkung gegenüber Angriffen aus der Distanz deutlich verbessert. Durch entsprechende Mehrmittel wird die Armee künftig in der Lage sein, den wahrscheinlichsten Bedrohungsformen wirksamer als heute zu begegnen: Konkret können mehr kritische Infrastrukturen gleichzeitig geschützt, Bedrohungen früher erkannt und Führungsprozesse robuster ausgestaltet werden. Gleichzeitig kann die Durchhaltefähigkeit verbessert werden, wodurch militärische Leistungen über längere Zeiträume verlässlich erbracht werden können.
Die Finanzierung des Wachstumspfads der Armeeausgaben auf 1 Prozent des Bruttoinlandprodukts (BIP) wird gemäss Finanzplanung priorisiert und nicht über die Mehreinnahmen aus der MWST-Erhöhung finanziert. Dies ist aus heutiger Sicht realistisch, insbesondere dank höheren geschätzten Einnahmen aus der Unternehmensgewinnsteuer, wobei namentlich zu Beginn der 30er-Jahre weitere Priorisierungen im Bundeshaushalt zur Finanzierung dieses Wachstumspfads nicht ausgeschlossen werden können. Dadurch können die wichtigsten Fähigkeitslücken, die im geplanten Anstieg der Armeeausgaben auf 1 Prozent des BIP bereits vorgesehen sind, geschlossen werden. Dazu gehören zum einen die Erhöhung der Durchhaltefähigkeit bei Angriffen aus der Distanz und bei hybriden Konflikten durch Munitionsbevorratung und geschützte Mobilität (z. B. Mannschaftstransport und Sanität), zum anderen Investitionen in die Führung und Vernetzung der Armee sowie zur Erhöhung des Schutzes und der Wirkung im Cyber und elektromagnetischen Raum.
Der zusätzliche Bedarf an Mehreinnahmen von 24 Milliarden Franken zugunsten der Armee setzt sich wie folgt zusammen:
– 15 Milliarden Franken für den raschen, konzentrierten und umfassenden Fähigkeitsaufbau zur Abwehr der wahrscheinlichsten Bedrohungen: Beschafft werden insbesondere Systeme zur Abwehr von Angriffen aus der Distanz, von Cyberangriffen, von (Mini-)Drohnen oder zum Schutz kritischer Infrastrukturen. Zudem wird in Immobilien und die Bevorratung (Munition und Ersatzteile) investiert. Darin enthalten sind neben den 9 Milliarden Franken für prioritär notwendige Rüstungsbeschaffungen auch ein geschätzter zusätzlicher Bedarf von 6 Milliarden Franken für ein zweites System bodengestützter Luftverteidigung und für die Mehrkosten des Patriot-Systems.
Um die Armee besser gegen hybride Bedrohungen zu schützen, sind verschiedene Investitionen vorgesehen. Die Früherkennung soll verbessert werden, indem taktische Aufklärungs- und Beobachtungssysteme wie Mini-Drohnen, Kameras zur Nahaufklärung und passive Sensorsysteme eingesetzt werden. Dadurch können verdächtige Aktivitäten wie Störungen, Manipulationen oder verdeckte Aufklärung früher erkannt werden. Zudem wird die Abwehr von Mini-Drohnen ausgebaut, ebenso wie die Fähigkeiten in der elektronischen Kriegsführung und der Cyberabwehr. Auch die Führungs- und Kommunikationssysteme werden digitalisiert und mehrfach abgesichert, damit sie weniger anfällig für Ausfälle oder Störungen sind. Der physische Schutz der Armeeangehörigen wird ebenfalls verbessert, etwa bei Überwachungsaufgaben oder beim Transport. Insgesamt erhöhen diese Massnahmen die Stabilität und Reaktionsfähigkeit der Armee deutlich. Eine vollständige oder dauerhafte Kontrolle über hybride Bedrohungen kann jedoch auch mit diesen Massnahmen nicht gewährleistet werden.
Um die Schweiz besser vor Angriffen aus der Distanz zu schützen, sollen Systeme der bodengestützten Luftverteidigung kleiner Reichweite und zusätzliche Systeme der bodengestützten Luftverteidigung mittlerer Reichweite beschafft werden. Falls die Patriot-Beschaffung nicht planmässig umgesetzt werden kann, soll allenfalls zusätzlich ein europäisches System oder ein aussereuropäisches System, das in Europa hergestellt wird, beschafft werden. Damit können weitere kritische Infrastrukturen und Ballungszentren geschützt werden. In Kombination mit der aktuell in der Beschaffung stehenden Systeme der bodengestützten Luftverteidigung grösserer Reichweite sowie dem Kampfflugzeug F-35A entsteht damit eine abgestufte und flexible Abwehr gegen Bedrohungen aus der Distanz. Die Durchhaltefähigkeit dieser Systeme wird mittels zusätzlicher Beschaffungen sowie der Bevorratung von Munition und Ersatzteilen erhöht. Zusätzlich sollen weitere Sensoren zur Überwachung des Luftraums integriert werden. Diese verbessern das Lagebild und ermöglichen es der Armee, schneller auf mögliche Bedrohungen zu reagieren. Dadurch wird den vom Parlament angenommenen Motionen der sicherheitspolitischen Kommissionen des National- und Ständerats (25.4396 und 25.4405) «Wirksame Drohnen- und Luftabwehr schnell sicherstellen» entsprochen. Eine flächendeckende Abwehr, und besonders anspruchsvolle Situationen – wie Sättigungsangriffe, bei denen viele Drohnen und/oder Lenkwaffen gleichzeitig eingesetzt werden oder schnelle technologische Entwicklungen – bleiben jedoch weiterhin eine Herausforderung.
Werden diese Rüstungsbeschaffungen vorgezogen wird es unter anderem aufgrund der zunehmenden Komplexität der Systeme (u. a. Vernetzung, Software, Wartung) zu einem Anstieg der Betriebsausgaben der Armee (Personal- und Sachausgaben) kommen. Der Anstieg erfolgt kontinuierlich und wird bis gegen Ende der befristeten Mehreinnahmen zulasten der temporär erhöhten Investitionen erfolgen. Nach Wegfall der Mehreinnahmen werden die Betriebsausgaben wiederum die langfristig angestrebten rund 60 Prozent des Armeebudgets betragen. Laut Prognosen wird 1 Prozent des BIP im Jahr 2038 rund 12 Milliarden Franken betragen.8 Entsprechend werden zu diesem Zeitpunkt jährlich rund 7,2 Milliarden Franken für den Betrieb und 4,8 Milliarden Franken für Rüstungsausgaben verwendet. Die Betriebsausgaben werden mit dem kontinuierlichen Fähigkeitsaufbau laufend gesteuert. Sie können auch nach Auslaufen der befristeten Mehreinnahmen finanziert werden.
– 9 Milliarden Franken für Preissteigerungen und notwendige Anzahlungen im Rüstungsbereich: Wegen der gesteigerten Nachfrage wird mit Preissteigerungen und notwendigen Anzahlungen im Rüstungsbereich gerechnet; dies bei einem Teuerungszuschlag von 25 Prozent ab 2028 für 12 Jahre. Da in Europa die Teuerungsprognosen zwischen 1,9 und 2,2 Prozent liegen, scheint eine Annahme von 2 Prozent Teuerung über 12 Jahre ab 2028 als angemessen.
Der Krieg in der Ukraine hat weiterhin grossen Einfluss auf den Rüstungsmarkt. Westeuropäische Staaten und die USA haben die ukrainischen Streitkräfte in den vergangenen vier Jahren umfassend mit Waffen und Munition unterstützt. Ihre eigenen Lagerbestände sind dabei immer kleiner geworden und werden nun zugunsten der eigenen Landesverteidigung wieder aufgestockt. Der Iran-Krieg verschärft die angespannte Versorgungslage zusätzlich. Die Nachfrage nach Rüstungsgütern hat stark zugenommen, die Preise sind gestiegen und die Lieferzeiten verlängern sich. Die angespannte Situation auf dem Rüstungsmarkt lässt sich am Beispiel der Munition veranschaulichen. Produkte westlicher Firmen sind seit Beginn des Krieges in der Ukraine generell um etwa die Hälfte teurer geworden. Der Preis von Artilleriegranaten hat sich sogar vervielfacht, die Produktionskapazitäten – insbesondere in Europa – werden hingegen nur langsam erweitert. Gerade im Bereich der Munition ist die Schweiz stark von der ausländischen Rüstungsindustrie abhängig. Erfahrungsgemäss beliefert diese in erster Priorität das eigene Land sowie dessen militärische Bündnispartner mit Munition und Material. Vorrang haben Kunden, die Standardprodukte in grossen Mengen bestellen. Die Schweiz zählt nicht dazu. Als Staat, der keinem Militärbündnis angehört und vergleichsweise kleine Beschaffungsaufträge erteilt, geniesst sie bei ausländischen Herstellern keine Priorität. Ohne Anpassung der Finanzmittel an die neue Preisrealität könnten mit den verfügbaren finanziellen Mitteln weniger Systeme beschafft werden als ursprünglich geplant. Dadurch würden die Schutzmöglichkeiten deutlich zurückgehen und die Durchhaltefähigkeit weiter verringert.
Die angespannten Kapazitäten der internationalen Rüstungsindustrie und die grosse Nachfrage nach Rüstungsgütern führen zu Lieferfristen von drei bis sechs Jahren. Damit die Schweiz die erwähnten erforderlichen Anzahlungen von mindestens einem Drittel des Kaufpreises bei Bestellung leisten kann, besteht ein deutlich höherer Finanzbedarf für Vorhaben, die sie gegen Ende der 2020er Jahre bestellt, um sie ab Mitte der 2030er bei der Truppe einzuführen. Auch wäre es im Falle einer Eskalation eines europäischen Konfliktes denkbar, dass die Bedürfnisse der Schweiz auf dem internationalen Rüstungsmarkt nicht berücksichtigt werden.
Neben den prioritären Investitionen für die Abwehr wahrscheinlicher Bedrohungen werden auch dringend notwendige Massnahmen ergriffen, um die bestehenden Fähigkeiten der Armee zur Abwehr eines umfassenden Angriffs auf die Schweiz minimal zu erhalten. Dabei geht es zunächst nicht um einen Ausbau, sondern darum, kritische Fähigkeitslücken zu verhindern – beispielsweise durch den Ersatz geschützter Fahrzeuge (diese stammen teilweise aus den 1960er Jahren), durch Investitionen in geschützte Führungsnetze, redundante Kommunikationssysteme oder eine verstärkte Bevorratung von Munition und Ersatzteilen, um die Durchhaltefähigkeit und den Schutz der Truppe zu verbessern. Dies ist die notwendige Grundlage, um je nach sicherheitspolitischer Lageentwicklung die Fähigkeiten der Armee künftig weiter ausbauen zu können. Dabei werden klassische Mittel mit modernen und kostengünstigeren Technologien ergänzt bzw. ersetzt.
1.2 Gewählte Lösung und geprüfte Alternativen
1.2.1 Gewählte Lösung: Erhöhung der Mehrwertsteuer, Zweckbindung für die Sicherheit und Verteidigung der Schweiz und Errichtung eines Rüstungsfonds
Der Bundesrat hat sich bei der Entscheidung über die Einnahmequelle zur Finanzierung der prioritären Massnahmen zur Sicherheit und Verteidigung der Schweiz insbesondere an folgenden Kriterien orientiert:
– Die Einnahmequelle muss ausreichend ergiebig sein und die erforderlichen Mittel verlässlich generieren. Da die Mittel für konkret geplante Investitionsvorhaben eingesetzt werden, muss die Höhe der zu erwartenden Mehreinnahmen zudem hinreichend präzise schätzbar sein.
– Aufgrund des kurzfristigen Finanzierungsbedarfs muss die Massnahme rasch umsetzbar sein; entsprechend müssen die Inkraftsetzungsfristen kurz sein.
– Die Einnahmequelle muss eine klar bestimmbare und transparente Zweckbindung der Einnahmen ermöglichen.
– Da der Finanzierungsbedarf vorübergehend ist, muss sich die Einnahmequelle für eine befristete Finanzierung eignen; die Massnahme muss sich ohne Weiteres wieder aufheben lassen.
Vor diesem Hintergrund hat der Bundesrat bei der Prüfung der Finanzierungsmöglichkeiten den Fokus auf Satzerhöhungen bei den wichtigsten bestehenden Einnahmequellen des Bundes gelegt und sich schliesslich für eine Erhöhung der Mehrwertsteuer entschieden. Hauptgründe hierfür sind, dass diese im Vergleich zu Einkommens- und Unternehmensgewinnsteuern geringere volkswirtschaftliche Verzerrungen verursacht und die Standortattraktivität weniger beeinträchtigt. Daher dürfte der Konsum als Steuerbasis weniger steuerempfindlich sein als das Einkommen oder der Gewinn, weshalb die MWST im Vergleich zur direkten Bundessteuer die besser prognostizierbare und verlässlichere Einnahmequelle ist. Die geprüften, aber verworfenen Alternativen werden in Ziffer 1.2.2 ausführlich dargestellt.
1.2.1.1 Erhöhung der Mehrwertsteuer
Der Bundesrat schlägt für die Finanzierung des Mehrbedarfs eine Erhöhung der MWST um 0,5 Prozentpunkte vor, befristet auf 12 Jahre. Der Sondersatz (Beherbergungsleistungen) soll proportional zum Normalsatz um 0,3 Prozentpunkte erhöht werden – dies auch, wenn die Erhöhung der MWST zur Finanzierung der 13. AHV-Rente angenommen wird. Der reduzierte Satz, welcher unter anderen auf Lebensmittel und Medikamente erhoben wird, soll nicht erhöht werden. Dadurch können die Auswirkungen insbesondere auf einkommensschwache Haushalte gedämpft werden.
Die Vorlage geht davon aus, dass der Sondersatz für Beherbergungsleistungen über den 31. Dezember 2027 hinaus weitergeführt wird.9 Sollte der Gesetzgeber auf dessen Verlängerung verzichten, unterliegen Beherbergungsleistungen ab dem 1. Januar 2028 dem Normalsatz. Durch die beantragte Erhöhung um 0,5 Prozent würden gegenüber der Annahme einer Weiterführung des Sondersatzes geringfügige Mehreinnahmen resultieren (rund 10–15 Mio. Franken pro Jahr).
Mit der Erhöhung der MWST per 1. Januar 2028 werden folgende geschätzte Mehreinnahmen zugunsten von Rüstungsausgaben und -investitionen generiert.10
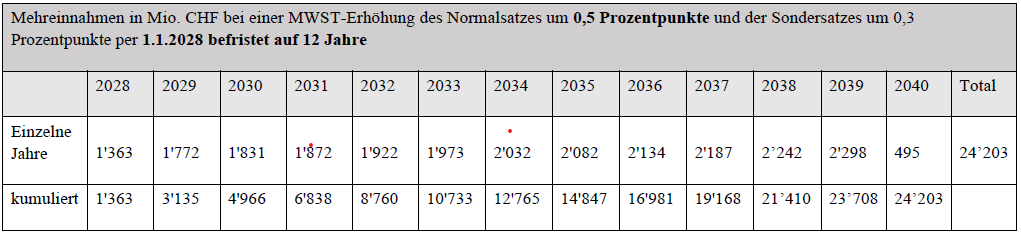
Tabelle 1
* Im Jahr der Einführung fallen nur 79 Prozent der Einnahmen an.
** Im Jahr nach Ablaufen der befristeten Erhöhung fallen noch 21 Prozent der MWST-Einnahmen des Auslaufjahres an.
Der Grund für die geringeren Einnahmen im Einführungsjahr ist, dass die Mehrwertsteuereinnahmen eines Kalenderjahres aufgrund der Abrechnungsperiodizität zum grössten Teil aus den ersten drei Quartalen des betreffenden Jahres und aus dem vierten Quartal des Vorjahres stammt.11 Die jährlichen Mehreinnahmen entwickeln sich im Zeitverlauf etwa parallel zum Wirtschaftswachstum.
Analog zum Effekt des Einführungsjahres gibt es einen Effekt im letzten Jahr der befristeten MWST-Erhöhung. Es fallen im Jahr nach dem Ende der MWST-Erhöhung (2040) nochmals rund 21 Prozent der Einnahmen eines vollen Jahres an. Dies aufgrund der Abrechnungsperiodizität.
1.2.1.2 Zweckbindung der Mehreinnahmen und Errichtung eines Rüstungsfonds
Die durch die Steuererhöhung generierten zusätzlichen finanziellen Mittel werden vollständig in einen verschuldungsfähigen Rüstungsfonds (Spezialfonds nach Artikel 52 des Bundesgesetzes vom 7. Oktober 200512 über den eidgenössischen Finanzhaushalt, FHG) eingelegt. Dieser Rüstungsfonds bezweckt die Finanzierung sämtlicher Rüstungsausgaben und -investitionen. Nebst diesen Mehreinnahmen fliessen auch ungebundene Mittel aus dem allgemeinen Bundeshaushalt (bzw. aus dem bisherigen Einzelkredit der Gruppe Verteidigung «Rüstungsaufwand und -investitionen») in den Rüstungsfonds. Dadurch werden sämtliche Ausgaben für Rüstungsbeschaffungen über den Rüstungsfonds finanziert.
Mit der Errichtung des Rüstungsfonds wird der bisher für Rüstungsausgaben verwendete Einzelkredit der Gruppe Verteidigung «Rüstungsaufwand und ‑investitionen» umverteilt. Die darin enthaltenen Mittel werden ab 2028 für folgende Zwecke eingesetzt:
Einlage in den Rüstungsfonds (Umfang durch Parlament festzulegen);
Finanzierung der Betriebsausgaben der Armee (Gruppe Verteidigung und armasuisse) und der Investitionen in militärische Immobilien.
Der Rüstungsfonds soll sich ab Inkrafttreten des entsprechenden Gesetzes bis zu 6 Milliarden Franken verschulden können, was dem Dreifachen einer geschätzten Jahreseinnahme der MWST-Erhöhung entspricht. Die Verschuldungsfähigkeit ermöglicht es der Armee, Zahlungsspitzen zu brechen, beispielsweise um kurzfristig höhere (An-)Zahlungen zu leisten und die Zahlungen besser auf die Jahre verteilen zu können. Zudem erhöht der Rüstungsfonds die Flexibilität des Bundesrats bei einer kurzfristigen geopolitischen Lageverschlechterung, um rasch zusätzliche Mittel zur Verfügung zu stellen, ohne dabei schwach gebundene Bundesausgaben kürzen zu müssen. Durch die Zweckbindung der Mehrwertsteuereinnahmen und den gesetzlich verankerten Abbau der Verschuldung ist eine Amortisation der Schulden bis zum Ende der Befristung der MWST-Erhöhung sowie die Einhaltung der verfassungsmässigen Grundsätze zur Haushaltsführung (insbesondere die Schuldenbremse) sichergestellt. Die Funktionsweise des Rüstungsfonds wird in einem neuen Bundesgesetz geregelt.
1.2.1.3 Verwendung der Mehrmittel
In den ersten Jahren der Mehreinnahmen stehen zusätzliche Ausgaben in die prioritär notwendigen Rüstungsbeschaffungen (Systeme und Munition) im Fokus, um den wahrscheinlichsten Bedrohungen möglichst rasch begegnen zu können (vgl. Ziff. 1.1.2.2). Danach werden die Rüstungsausgaben zugunsten der Betriebsausgaben zurückgehen, damit langfristig ein stabiles Verhältnis zwischen Investitionen und Betrieb erreicht wird. Dadurch wird die Armee – sobald die Mehreinnahmen wegfallen – wieder im angestrebten Verhältnis von 60 Prozent Betriebsausgaben zu 40 Prozent Rüstungsausgaben aus dem ordentlichen Armeebudget finanziert.
Bei der Armee (Gruppe Verteidigung und armasuisse) wird ein Personalmehrbedarf entstehen; dieser wird langfristig innerhalb des Armeebudgets finanziert. Das VBS prüft ausserdem Modelle, wie die erhöhten Leistungen für Beschaffungen und Betrieb ausserhalb der Bundesverwaltung erbracht werden könnten.
1.2.1.4 Kontrolle der Mittelverwendung
Die Aufsicht über die Verwendung der Mittel aus dem Rüstungsfonds obliegt dem Parlament und es bestimmt im Rahmen seiner Budgethoheit über die Einlagen in den wie auch über die Entnahmen aus dem Fonds. Durch die Sonderrechnung (Rüstungsfonds) wird das Parlament im Rahmen von Voranschlag und Staatsrechnung regelmässig, transparent und umfassend über die finanzielle Entwicklung und die Perspektiven des Fonds informiert. Darüber hinaus sieht Artikel 7 E-RüFG eine vertiefte Berichterstattung im Rahmen der Armeebotschaft zur Steuerung der Verpflichtungskredite vor.
Zudem berichtet das VBS dem Parlament jährlich detailliert mit seiner Zusatzdokumentation über die Verwendung der Rüstungsausgaben und rapportiert es zu den Top-Projekten in einem separaten halbjährlichen Bericht.
Es liegt demnach keine Aufsichtslücke vor, weshalb der Bundesrat von einem Antrag zur Schaffung eines besonderen Organs zur parlamentarischen Oberaufsicht im vorliegenden Fall absieht. Die bestehenden parlamentarischen Kommissionen verfügen über die erforderlichen Zuständigkeiten: Die Finanzkommissionen, die Geschäftsprüfungskommissionen sowie die dazugehörenden Delegationen wie auch die Sicherheitspolitischen Kommissionen können und müssen die relevanten finanz-, aufsichts- und sicherheitspolitischen Fragen bei Bedarf behandeln und koordinieren.
1.2.2 Geprüfte, aber verworfene Alternativen
Eine ausgabenseitige Kompensation der höheren Armeeausgaben hat der Bundesrat verworfen. Das Entlastungspaket 27 (EP27) schuf die Basis, damit das Ausgabenziel von 1 Prozent des BIP aus dem allgemeinen Haushalt finanziert werden kann. Jedoch zeigte die Beratung des EP27 im Parlament auch, dass weitergehende ausgabenseitige Korrekturen derzeit nicht mehrheitsfähig erscheinen.
Neben der gewählten Erhöhung der Steuersätze bei der MWST wurde auch eine Erhöhung der Steuersätze bei der direkten Bundessteuer geprüft. Diese Massnahme hätte die festgelegten Kriterien (vgl. Ziff. 1.2.1) grundsätzlich auch erfüllt. Jedoch wäre die direkte Bundessteuer die schlechter prognostizierbare und weniger verlässliche Einnahmequelle (vgl. Ziff 1.2.2.1 und 1.2.2.2).
In den vergangenen Jahren wurden zudem verschiedene Möglichkeiten zur Erzielung zusätzlicher Bundeseinnahmen politisch diskutiert, etwa eine Bundesvermögenssteuer, eine Bundeserbschaftssteuer oder zusätzliche Finanzmarkttransaktionssteuern.
Die Expertengruppe zur Aufgaben- und Subventionsüberprüfung hat ebenfalls einnahmenseitige Massnahmen geprüft, um den Bundeshaushalt strukturell zu entlasten. In ihrem Bericht zuhanden des Bundesrates schlägt sie unter anderem die Aufhebung oder Begrenzung verschiedener Steuervergünstigungen vor. Darunter fallen in erster Priorität die höhere steuerliche Belastung von Kapitalleistungen aus der beruflichen Vorsorge, in zweiter Priorität die weitgehende Aufhebung von Ausnahmen bei der MWST sowie in dritter Priorität die Einführung einer Grundstückgewinnsteuer auf Bundesebene. Massnahmen mit geringerem zusätzlichem Steueraufkommen betreffen die Mineralölsteuer und die Schwerverkehrsabgabe.
Diese Einnahmequellen erfüllen jedoch die festgelegten Kriterien nicht (vgl. Ziff. 1.2.1). Insbesondere wären sie nicht ausreichend rasch umsetzbar, würden sich nicht für eine vorübergehende Finanzierung (Befristung) eignen und die zu erwartenden Mehreinnahmen liessen sich teilweise nur mit erheblicher Unsicherheit abschätzen. Gerade bei der Einführung neuer Steuern wäre zudem mit längeren Fristen bis zum Inkrafttreten zu rechnen. Aus diesem Grund sind diese Alternativen für den vorliegenden Finanzierungsbedarf für dringend notwendige zusätzliche Ausgaben in die Sicherheit und Verteidigung der Schweiz nicht geeignet.
1.2.2.1 Erhöhung der direkten Bundessteuer der natürlichen Personen (Einkommenssteuer)
Ohne Verfassungsänderung
Die Bundesverfassung (BV)13 begrenzt die Besteuerung der natürlichen Personen durch den Bund auf maximal 11,5 Prozent des Einkommens (Art. 128 Abs. 1 Bst. a BV). Die heute geltenden Tarife der direkten Bundessteuer erreichen diesen Maximalsatz bei den sehr hohen Einkommen. Zu beachten ist, dass der Bund bei der Festsetzung der Tarife auf die Belastung durch die direkten Steuern der Kantone und Gemeinden Rücksicht nehmen muss (Art. 128 Abs. 2 BV). Dies betrifft insbesondere die tiefen und mittleren Einkommen. Die BV bietet dennoch erheblichen Spielraum zur Erhöhung der Steuereinnahmen. So liegt die Steuerbelastung im Durchschnitt über alle Steuerpflichtigen gesehen bei rund 3,3 Prozent bezogen auf das steuerbare Einkommen (Daten 2022).
Es wäre daher möglich, die Steuersätze bei der direkten Bundessteuer zu erhöhen, ohne den Maximalsatz von 11,5 Prozent in der BV zu erhöhen. Eine solche Erhöhung könnte alle Einkommensklassen ausser die höchsten treffen, die sich bereits im verfassungsmässigen Maximalsatz befinden. Dies hätte zur Folge, dass die Finanzierung nicht auf die verschiedenen Einkommensklassen verteilt werden könnte bzw. einseitig zu Lasten der tiefen und mittleren Einkommensklassen erfolgen würde. Bei einem solchen Vorgehen wäre es zudem nicht ohne weiteres möglich, den für die Rüstung zweckgebundenen Anteil der Einnahmen zu identifizieren.
Mit Verfassungsänderung
Eine gleichmässige Erhöhung aller Steuersätze, inklusive derjenigen der höchsten Einkommen von heute 11,5 Prozent (analog einer Erhöhung des Steuerfusses), würde eine Verfassungsänderung voraussetzen.
Eine Erhöhung der Besteuerung von natürlichen Personen hätte zur Folge, dass die Kantone in ihren Veranlagungssystemen die Tarife anpassen müssten. Gleiches gilt für Arbeitgeber, weil sich auch die Quellensteuertarife ändern würden. Diese Umstellungskosten fallen an, sofern im entsprechenden Jahr nicht sowieso eine Anpassung der Tarife und Abzüge zum Ausgleich der Folgen der kalten Progression erfolgt.
Die Einnahmen aus der Einkommenssteuer sind konjunkturabhängig, wodurch die Prognostizierbarkeit bzw. die Verlässlichkeit der Einnahmequelle eingeschränkt ist.
Eine Erhöhung der Steuerbelastung auf Einkommen würde sich negativ auf die Leistungsanreize und die steuerliche Standortattraktivität der Schweiz auswirken. Gerade für einkommensstarke Personen würde die Schweiz durch Einkommenssteuererhöhungen an Attraktivität als Niederlassungsstandort einbüssen.
1.2.2.2 Erhöhung der direkten Bundessteuer der juristischen Personen (Unternehmensgewinnsteuer)
Die Mehreinnahmen könnten auch durch die Erhöhung der direkten Bundessteuer auf dem Gewinn von juristischen Personen (Unternehmensgewinnsteuer; aktueller Steuersatz 8,5 Prozent, reduzierter Satz 4,25 Prozent für Vereine und Stiftungen) generiert werden. Weil die geltende BV die Steuerbelastung auf maximal 8,5 Prozent begrenzt, wäre eine solche Steuererhöhung mit einer Verfassungsänderung verbunden.
Gleich wie bei den natürlichen Personen müssten die Kantone in den Veranlagungssystemen die Steuersätze anpassen. Eine Erhöhung der Unternehmensgewinnsteuer würde den Wirtschaftsstandort Schweiz schwächen. Eine solche Erhöhung würde teilweise durch tiefere Einnahmen bei der OECD-Ergänzungssteuer kompensiert, was mehrheitlich zu Lasten der Kantone ginge.
1.2.2.3 Mobilisierung von Kapitalreserven und dynamischen Einnahmen zur Schaffung einer Finanzierungsreserve
Die Motion Dittli vom 4. Dezember 2025 (25.4457 «Sicherung strategischer Investitionen für die Armee bis 2035. Mobilisierung von Kapitalreserven und dynamischen Einnahmen zur Schaffung einer Finanzierungsreserve») verlangt vom Bundesrat, dass er konkrete Vorschläge unterbreitet, wie die Schweizer Armee zusätzlich zu den beschlossenen Finanzplanungen und ordentlichen Budgetmitteln, unter Einhaltung der Schuldenbremse und ohne Steuererhöhung, eine substanzielle Finanzierungsreserve in der Zielgrösse von 10 Milliarden Franken für strategische Investitionen (Rüstung, Infrastruktur, Ausbildung) bis zum Jahr 2035 erhalten kann. Insbesondere wurden die einmalige Kapitalmobilisierung durch den Verkauf von Swisscom-Aktien sowie die temporäre Nutzung von Gewinnen der Schweizerischen Nationalbank (SNB) geprüft. Der Bundesrat lehnte beide Finanzierungsvarianten aus den folgenden Gründen ab:
– Die Swisscom betreibt eine kritische Infrastruktur: Die Mehrheitsbeteiligung des Bundes an der Swisscom ist insbesondere aus sicherheitspolitischen Gründen wichtig und gerechtfertigt. Ein Ausfall von Fest- oder Mobilfunknetz und Internet hätte weitreichende Folgen für die Wirtschaft und die Bevölkerung. Ein Teilverkauf der Swisscom-Aktien zur Finanzierung von Armeeausgaben ist aus diesem Grund nicht zielführend, zumal die resultierenden Einnahmen (bei einem Rückzug auf eine Sperrminorität einmalig gut 5 Mrd. Franken) den Finanzierungsbedarf bei weitem nicht zu decken vermögen. Durch den Verkauf der Aktien ginge zudem ein Dividendenpotenzial von rund 200 Millionen Franken pro Jahr verloren, das dem Bund bei der Finanzierung seiner Aufgaben fehlen würde.
– Der Grundbetrag der Gewinnausschüttungen der SNB wird ordentlich zugunsten des allgemeinen Bundeshaushalts vereinnahmt. Allfällige Zusatzausschüttungen der SNB werden für den Abbau der Corona-Schulden als ausserordentliche Einnahmen verbucht (vgl. Art. 17e, FHG). Die Verwendung dieser Mittel zugunsten der Armee würde somit den Abbau der Corona-Schulden verzögern und/oder die strukturellen Defizite im Bundeshaushalt vergrössern. Die Verwendung von Gewinnen der SNB zur Finanzierung von zusätzlichen Ausgaben der Armee wurde deshalb verworfen.
1.3 Verhältnis zur Legislaturplanung und zur Finanzplanung sowie zu Strategien des Bundesrates
Die Vorlage ist weder in der Botschaft vom 24. Januar 202414 zur Legislaturplanung 2023–2027 noch im Bundesbeschluss vom 6. Juni 202415 über die Legislaturplanung 2023–2027 angekündigt.
In der Botschaft zur Legislaturplanung 2023–2027 wurde nebst der verstärkten internationalen Zusammenarbeit mit der Nato und der EU bereits auf die Notwendigkeit der Modernisierung der Fähigkeiten und Mittel der Armee aufmerksam gemacht. Entsprechend formulierte der Bundesrat in seinem Ziel 18 auch, dass die Modernisierung der Fähigkeiten und Mittel der Armee vorangetrieben werden solle.
Im Finanzplan 2028–2030 werden sowohl eine Erhöhung der Armeeausgaben auf 1 Prozent des BIP als auch Mehrausgaben und Mehreinnahmen durch die beabsichtigte Erhöhung der MWST berücksichtigt.
Der Zusatzbericht zum Sicherheitspolitischen Bericht 2021 vom September 202216 zeigt die seit dem Angriff Russlands auf die Ukraine verschärfte Bedrohungslage und ihre Folgen auf. Er kommt insbesondere zum Schluss, dass die Armee für die Abwehr eines bewaffneten Angriffs im ganzen Spektrum hybrider Bedrohungen die Schweiz schützen und verteidigen können muss. Die Sicherheitspolitische Strategie 2026 legt die seither eingetretenen Lageveränderungen im Umfeld der Schweiz dar. Es wird festgehalten, dass die Schweiz auf die Verschlechterung der sicherheitspolitischen Lage reagieren und Massnahmen zur Stärkung der Resilienz, zur Stärkung von Abwehr und Schutz und zur Erhöhung der Verteidigungsfähigkeit treffen muss.17
Es besteht ein direkter Zusammenhang zwischen der Vorlage und der Sicherheitspolitischen Strategie des Bundesrates. Das Ziel der vorliegenden Botschaft ist folglich die Umsetzung der Absicht des Bundesrats, die Modernisierung der Fähigkeiten und Mittel der Armee voranzutreiben.
2 Vernehmlassungsverfahren
2.1 Vernehmlassungsvorlage
Die Vernehmlassung sah eine auf 10 Jahre befristete Erhöhung der MWST um 0,8 Prozentpunkte und eine proportionale Erhöhung des Sonder- und des reduzierten Satzes vor. In der Vernehmlassungsvorlage war die Verwendung der Mehreinnahmen zugunsten der Finanzierung des Mehrbedarfs der Armee im Umfang von 18 Milliarden Franken, die Finanzierung des Wachstumspfads der Armeeausgaben auf 1 Prozent des BIP (10 Mrd. Fr.) sowie die Finanzierung des Mehrbedarfs der zivilen Bundesämter mit Sicherheitsaufgaben im Umfang von 3 Milliarden Franken vorgesehen. Die Vorlage sah weiter vor, dass die Einnahmen aus der MWST-Erhöhung in einen neu zu schaffenden Fonds zur Finanzierung von Rüstungsausgaben und ‑investitionen eingelegt werden. Die Mittel zur Finanzierung des Mehrbedarfs der zivilen Bundesämter mit Sicherheitsaufgaben sowie eines Anteils am Wachstumspfad auf 1 Prozent des BIP sollten dabei über den bestehenden Rüstungskredit der Gruppe Verteidigung finanziert werden. Der Rüstungsfonds soll sich verschulden können, um eine grössere Planungs- und Realisierungssicherheit zu haben und bei der Mittelverwendung über erhöhte Flexibilität zu verfügen. Zudem war in der Vorlage eine Übergangsregelung im Mehrwertsteuergesetz vorgesehen, um die Auswirkungen der kurzfristigen MWST-Erhöhung auf Unternehmen abzuschwächen.
2.2 Zusammenfassung der Ergebnisse des Vernehmlassungsverfahrens
Vom 6. März 2026 bis zum 30. Mai 2026 wurde das Vernehmlassungsverfahren nach Artikel 3 Absatz 1 Buchstaben b und c des Vernehmlassungsgesetzes vom 18. März 200518 durchgeführt.
Zur Teilnahme am Vernehmlassungsverfahren wurden die Regierungen der 26 Kantone, die Konferenz der Kantonsregierungen (KdK), 10 politische Parteien, 3 gesamtschweizerische Dachverbände der Gemeinden, Städte und Berggebiete, 8 gesamtschweizerische Dachverbände der Wirtschaft sowie 68 weitere Organisationen eingeladen. Insgesamt sind 62 Antworten eingegangen.19
Handlungsbedarf
Die grosse Mehrheit der Vernehmlassungsteilnehmenden anerkennt und erwähnt explizit den Handlungsbedarf aufgrund der veränderten sicherheitspolitischen Lage und unterstützt die Zielsetzung der Vorlage. Der Bedarf selbst wird nur von wenigen Vernehmlassungsteilnehmenden in Frage gestellt.
Mehrwertsteuererhöhung als Mittel zur Finanzierung
Die Mehrwertsteuererhöhung als Mittel zur vollständigen oder teilweisen Finanzierung des Mehrbedarfs wird von rund der Hälfte der Vernehmlassungsteilnehmenden unterstützt. Dabei werden insbesondere die rasche Realisierbarkeit und die mangelnden Alternativen hervorgehoben. Von diversen Vernehmlassungsteilnehmenden wird gefordert, dass der Mehrbedarf lediglich teilweise durch eine MWST-Erhöhung finanziert und ansonsten durch Umschichtungen im Bundeshaushalt, Sparmassnahmen oder andere Finanzierungslösungen alimentiert werden soll.
Die Vernehmlassungsteilnehmenden, welche sich gegen eine Mehrwertsteuererhöhung aussprechen, kritisieren insbesondere die Auswirkungen der Mehrwertsteuererhöhung auf die Bevölkerung, die Wirtschaft sowie auf die Kantone und Gemeinden.
Alternative Finanzierungsvarianten
Von den Vernehmlassungsteilnehmenden, welche sich für eine alternative Finanzierung des gesamten oder eines Teils des Mehrbedarfs aussprechen, wird mehrheitlich die Umverteilung von bestehenden Bundesmitteln und Sparmassnahmen als Lösungsvorschlag angeregt. Eine Minderheit spricht sich für die Erhöhung der direkten Bundessteuer oder die Einführung neuer Steuern auf Bundesebene aus.
Mehrbedarf der zivilen Bundesämter mit sicherheitsrelevanten Aufgaben
Von den Vernehmlassungsteilnehmenden wird die Wichtigkeit der zivilen Bundesämter mit sicherheitsrelevanten Aufgaben für die Sicherheit der Schweiz hervorgehoben, jedoch der im Mehrbedarf deklarierte Personalaufwand kritisch beurteilt. Es wird gefordert, dass der Mehrbedarf präzise dargelegt und die Mittelverwendung kritisch überprüft werden sollen. Ausserdem wird gefordert, dass der entsprechende Mehrbedarf über den Bundeshaushalt finanziert werde.
Auswirkungen auf die Bevölkerung, Wirtschaft und die öffentliche Hand
Eine Vielzahl von Vernehmlassungsteilnehmenden moniert die Auswirkungen auf die Bevölkerung, insbesondere auf die Haushalte mit tiefen Einkommen und bezeichnet diese Steuererhöhung als sozial ungerecht. Andere erachten die MWST als gerechte Steuer, welche die Last auf die gesamte Bevölkerung und Wirtschaft verteile.
Die Auswirkungen auf die Wirtschaft sowie die Kantone und Gemeinden werden ebenfalls hervorgehoben. Dabei werden auf die Senkung der Kaufkraft und die Reduktion des Konsums hingewiesen. Auch die Mehrkosten aufgrund der «taxe occulte» für bestimmte Branchen, wie die Landwirtschaft und die Gastronomie, werden vorgebracht.
Die Vernehmlassungsteilnehmenden weisen auch auf die Auswirkungen auf die Kantone und Gemeinden hin, welche schwerwiegender seien als dargestellt. So seien die Mehrkosten für Beschaffungen und Investitionen für die Städte nicht tragbar.
Verschuldungsfähiger Fonds
Eine Mehrheit der Vernehmlassungsteilnehmenden erachtet die Schaffung eines verschuldungsfähigen Rüstungsfonds als geeignetes Mittel, um auf die angespannte Lage des Rüstungsmarktes zu reagieren und Flexibilität sowie Planungs- und Realisierungssicherheit bei Rüstungsbeschaffungen zu erzielen. Dass die Amortisation der Schulden innerhalb der Laufzeit des Fonds gesetzlich sichergestellt sein muss, wird dabei hervorgehoben. Eine Minderheit erachtet den verschuldungsfähigen Fonds als Umgehung der Schuldenbremse. Vereinzelt wurde auch die unbefristete oder von den Mehreinnahmen losgelöste Schaffung eines Rüstungsfonds gefordert.
2.3 Würdigung der Ergebnisse des Vernehmlassungsverfahrens
Für den Bundesrat ist klar, dass angesichts der verschlechterten Sicherheitslage die Sicherheit und Verteidigung der Schweiz gestärkt werden müssen und dass dazu ein Mehrbedarf an finanziellen Mitteln besteht. Insbesondere die vom Bundesrat beschlossenen Leitlinien für die Verteidigung und die Rüstungsplanung können nur umgesetzt werden, wenn der Armee die vorgeschlagenen Mehrmittel zur Verfügung stehen. Gleichzeitig nimmt der Bundesrat die Bedenken einer Mehrheit der Vernehmlassungsteilnehmenden auf, dass die Bevölkerung und die Wirtschaft nicht zu stark belastet werden dürfen, und passt die Vorlage an. Dadurch verbessert der Bundesrat die Akzeptanz der Vorlage im Parlament und anschliessend in der Volksabstimmung.
2.4 Anpassungen der Vorlage nach der Vernehmlassung
Im Unterschied zur Vernehmlassungsvorlage hat der Bundesrat entschieden, dass das Ausgabenwachstum der Armee auf 1 Prozent des BIP im Umfang von 10 Milliarden Franken sowie der Mehrbedarf der zivilen Bundesämter mit sicherheitsrelevanten Aufgaben in Höhe von 3 Milliarden Franken nicht über die Mehreinnahmen der MWST-Erhöhung, sondern auf andere Wege wie beispielsweise Priorisierungen, Umschichtungen im Bundeshaushalt und Sparmassnahmen finanziert werden sollen. Hierzu dienen die erwartet höheren Steuereinnahmen aus der Unternehmensgewinnsteuer sowie Umpriorisierungen und Eigenleistungen. Dadurch reduziert sich der genannte Mehrbedarf von 31 Milliarden Franken um 13 Milliarden Franken. Die hierzu benötigten Mittel können aufgrund von prognostizierten Steuereinnahmen sowie Priorisierungen und Umschichtungen aus dem Bundesbudget finanziert werden. Der verbleibende Mehrbedarf von 18 Milliarden Franken kann durch eine reduzierte Erhöhung der MWST um 0,5 Prozentpunkte befristet auf 10 Jahre finanziert werden.
Der Bundesrat hat nach der Auslösung der Vernehmlassung am 24. Juni 2026 beschlossen die Beschaffung von Patriot trotz Lieferverzögerungen und Mehrkosten weiterzuführen. Zudem hat der Bundesrat das VBS, aufgrund der deutlich verschärften Bedrohungslage und zum Schutz der Schweiz vor Angriffen aus der Distanz, Vertragsverhandlungen mit Herstellern aus Frankreich, Israel und Südkorea für die mögliche Beschaffung eines zweiten Systems zu bodengestützten Luftverteidigung grösserer Reichweite mit vergleichbarem Schutzniveau, wie es das Patriot-System aufweist, aufzunehmen. Nach aktuellem Kenntnisstand geht das VBS davon aus, dass für ein zweites System bodengestützter Luftverteidigung grösserer Reichweite zusätzliche 5 Milliarden Franken und für die Patriot-Beschaffung ein finanzieller Mehrbedarf von rund 1 Milliarde Franken notwendig sind. Nach den erfolgten Verhandlungen wird das VBS dem Bundesrat eine entsprechende Botschaft vorlegen. Aufgrund dieser Annahme erhöht sich der Mehrbedarf auf 24 Milliarden Franken. Anstelle der Beibehaltung der MWST-Erhöhung um 0,8 Prozentpunkte befristet auf 10 Jahre soll die Erhöhung um 0,5 Prozentpunkte befristet auf 12 Jahre erfolgen. Mit der Verlängerung der Mehreinnahmen auf 12 Jahre kann auch der Zusatzbedarf für weitere Systeme zur bodengestützten Luftverteidigung grösserer Reichweite finanziert werden.
Durch Spar‑ und Kompensationsmassnahmen wird der zusätzliche Personalbedarf, der bei der Armee und armasuisse aufgrund der zusätzlichen Investitionen entsteht, langfristig innerhalb des Armeebudgets finanziert. Die Gruppe Verteidigung und armasuisse sind beauftragt, die notwendigen Schritte für die interne Kompensation des zusätzlichen Personalbedarfs in die Wege zu leiten, wobei ein Personalumbau im Vordergrund steht. Im Rahmen von Sparmassnahmen hat das VBS bereits Schritte zur Verschlankung der Führungsstruktur der Schweizer Armee sowie der Zentralisierung der Kommunikations‑, Finanz‑ und Personalabteilungen eingeleitet. Weiter kann der finanzielle Mehrbedarf des NDB und des BABS zu einem grossen Teil durch departementsinterne Umpriorisierungen abgedeckt werden. Beim BABS verbleibt dennoch ein Mehrbedarf für grosse Projekte (bspw. sichere Kommunikation für Bund, Kantone und Betreiber kritischer Infrastrukturen sowie Bevölkerungsschutz im bewaffneten Konflikt), welcher aktuell nicht finanziert werden kann.
Zur Entlastung des Haushaltsbudgets der Bevölkerung soll zudem auf eine Erhöhung des reduzierten Steuersatzes, welcher zum Beispiel auf Lebensmittel und Medikamenten erhoben wird, verzichtet werden. Dadurch können insbesondere Haushalte mit tiefen Einkommen, deren Haushaltsausgaben mehr als zur Hälfte von der MWST ausgenommen respektive zu einem reduzierten Satz besteuert werden, entlastet werden. Die hierdurch entfallenden finanziellen Mittel werden ebenfalls durch Priorisierungen und Umschichtungen im Bundesbudget kompensiert.
2.5 Offen gebliebene strittige Punkte
Auswirkungen auf die Wirtschaft
Die Auswirkungen auf die Wirtschaft werden von diversen Vernehmlassungsteilnehmenden kritisiert und es werden entsprechende branchenspezifische Massnahmen zur Minderung dieser Auswirkungen gefordert.
Die Unternehmen profitieren von einem sicheren Wirtschaftsstandort. Dies bedingt, dass die Schweiz sich gegen die wahrscheinlichsten Bedrohungen verteidigen kann und folglich über die notwendigen Mittel verfügt. Entsprechend stellen finanzielle Auswirkungen ein Teilbeitrag von Seiten Wirtschaft dar. Branchenspezifische Ausnahmen von der MWST sowie die Anwendung von reduzierten Steuersätzen sind bereits heute etabliert.
Alternative Finanzierungsmöglichkeiten
Von den Vernehmlassungsteilnehmenden werden diverse andere Finanzierungsmöglichkeiten vorgeschlagen. Nebst der Finanzierung durch Umverteilung von bestehenden Bundesmitteln, was nun nebst einer reduzierten Erhöhung der MWST vorgesehen wird, werden insbesondere die Einführung neuer Steuern auf Bundesebene wie eine Grundstückgewinn‑ oder einer Erbschaftssteuer vorgeschlagen. Die Einführung neuer Steuern ist langwierig, widerspricht damit dem Kriterium der raschen Verfügbarkeit und muss mit den bereits bestehenden kantonalen Steuersubstraten eng koordiniert werden. Ansonsten besteht die Gefahr, dass andere Steuersubstrate dadurch geschwächt werden oder es zu Doppelbelastungen kommt. Zudem sind die Ergiebigkeit sowie die Stabilität der daraus resultierenden Einnahmen nicht sicher. Entsprechend sind diese neuen Steuersubstrate nicht geeignet, um die Verteidigung und Sicherheit der Schweiz rasch zu stärken.
Keine Verschuldung des Rüstungsfonds
Seitens einiger Vernehmlassungsteilnehmenden wird gefordert, dass der Rüstungsfonds nicht verschuldungsfähig sein soll, da dies als Umgehung der Schuldenbremse erachtet wird. Die befristete Verschuldungsfähigkeit stellt ein wichtiges Mittel dar, um flexibel und rasch auf Entwicklungen auf dem Rüstungsmarkt reagieren zu können und dem Bundesrat mehr Planung- und Realisierungssicherheit zu verschaffen. Insbesondere ermöglicht es die Verschuldungsfähigkeit, in den Jahren nach Einführung des Fonds rasch wichtige Beschaffungen auszulösen bzw. die dafür notwendigen Anzahlungen zu leisten, um den Schutz gegen die wahrscheinlichsten Bedrohungen (wie z. B. aus der Distanz) schneller zu erhöhen. Entsprechend wird an der Verschuldungsfähigkeit festgehalten. Der verschuldungsfähige Fonds muss dabei die verfassungsmässige Finanzordnung respektieren und daher seine Ausgaben und Einnahmen auf Dauer im Gleichgewicht halten. Mit der Zweckbindung der Mehreinnahmen sowie der gesetzlich geregelten Rückzahlungspflicht ist eine dauerhafte Verschuldung ausgeschlossen und wird die Schuldenbremse eingehalten. Zur Sicherstellung der Finanzordnung wird der Fonds nur geschaffen, wenn auch die zweckgebundenen Mehreinnahmen durch Volk und Stände beschlossen wurden.
3 Rechtsvergleich, insbesondere mit dem europäischen Recht
3.1 Deutschland
Aufgrund der sicherheitspolitischen Lageänderung infolge des russischen Überfalls auf die Ukraine beschloss der Deutsche Bundestag am 24. Februar 2022 auf Antrag der Bundesregierung zusätzlich zum Bundeshaushalt ein «Sondervermögen Bundeswehr» in Höhe von 100 Milliarden Euro zur Modernisierung der Streitkräfte. Das Sondervermögen Bundeswehr ist unabhängig vom Bundeshaushalt. Aus diesem können Ausgaben von bis zu 100 Milliarden Euro getätigt werden. Das Finanzministerium kann zur Deckung der Ausgaben des Sondervermögens Kredite bis zu dieser Höhe aufnehmen. Mit dem Sondervermögen sollen die Bündnis- und Verteidigungsfähigkeit gestärkt und insbesondere komplexe und langjährige Ausrüstungsvorhaben finanziert werden. Der Verteidigungshaushalt 2025 betrug 62,43 Milliarden Euro. Zusätzlich standen der Bundeswehr im Jahr 2025 rund 24,06 Milliarden Euro aus dem Sondervermögen Bundeswehr zur Verfügung. Der Bundeswehr standen aufgrund des Haushalts 2025 in Verbindung mit dem Sondervermögen somit mehr als 86 Milliarden Euro für die Beschaffung von Material, Ausrüstung, (Gross-)Gerät und Personal zur Verfügung. Darüber hinaus soll es rund 10 000 neue militärische und 1000 zivile Planstellen für die Bundeswehr geben.20 Zudem wurden die finanziellen Mittel des Bundesamtes für Bevölkerungsschutz und Katastrophenhilfe (BBK) in den letzten drei Jahren nahezu vervierfacht; von 168 Millionen Euro 2024 stieg das Budget 2025 auf 332 Millionen Euro und 2026 auf 605 Millionen Euro. Ebenfalls wurde der Stellenetat des BBK von 2021 bis 2026 nahezu verdoppelt.
3.2 Österreich
Zur nachhaltigen Stärkung des Österreichischen Bundesheeres hat der Nationalrat am 15. November 2022 das Landesverteidigungsfinanzierungsgesetz beschlossen.21 Das Gesetz sieht für den Zeitraum 2023 bis 2026 eine verbindliche Aufstockung des Budgets für militärische Angelegenheiten von 5,25 Milliarden Euro vor. Zudem bekennt sich die Republik Österreich darin dazu, für die Jahre 2027 bis 2032 das Budget weiter zu erhöhen. Mit diesem Gesetz schafft Österreich eine zeitlich über den Bundesfinanzrahmen hinausgehende Grundlage für eine längerfristige Finanzierungsperspektive ihres Bundesheeres.
Gemäss Landesverteidigungsbericht 2024/202522 soll das budgetäre Ziel für militärische Angelegenheiten bis 2032 auf 2 Prozent des BIP angehoben werden.
Das Sicherheitsbudget des Innenministeriums wurde in den letzten Jahren ebenfalls um rund 10 Prozent auf rund 4 Milliarden Euro erhöht.23
3.3 Europäische Union
Die Europäische Kommission stellte im März 2025 den Plan «ReArm Europe/Readiness 2030»24 vor. Demnach plant die EU bis 2030 eine signifikante Stärkung der Verteidigungsfähigkeit. Indem den EU-Ländern mehr finanzielle Flexibilität eingeräumt wird, sollen die Mitgliedstaaten gemeinsam 800 Milliarden Euro mobilisieren, um die Verteidigungsausgaben zu erhöhen. Insbesondere soll die Aktivierung der nationalen Ausweichklausel des Stabilitäts- und Wachstumspakts25 die Erhöhung der Verteidigungshaushalte um 1,5 Prozent des BIP ermöglichen. Zudem soll ein Darlehensinstrument eingeführt werden, um den Ländern bei Investitionen in wichtige Verteidigungsbereiche zu helfen.
Zur Stärkung des Bevölkerungsschutzes hat die EU den Katastrophenschutzmechanismus geschaffen mit einem Budget von 1,3 Milliarden Euro. Zusätzliche Unterstützung für Dual-Use-Technologien (zivile wie auch militärische Nutzung) kommen aus dem Europäischen Verteidigungsfonds (Gesamtumfang 8 Mrd. EUR) noch zusätzlich hinzu.
3.4 Nato
Am Nato-Gipfel 2025 in Den Haag haben sich die Bündnispartner verpflichtet, bis 2035 jährlich 5 Prozent ihres BIP für die Kernanforderungen der Verteidigung sowie für verteidigungs- und sicherheitsbezogene Ausgaben aufzuwenden. Konkret werden bis 2035 jährlich mindestens 3,5 Prozent ihres BIP auf der Grundlage der vereinbarten Definition der Nato-Verteidigungsausgaben für die Kernanforderungen der Verteidigung und zur Erreichung der Nato-Fähigkeitsziele bereitgestellt. Weiter werden jährlich bis zu 1,5 Prozent des BIP für die Gewährleistung der zivilen Vorsorge und Widerstandsfähigkeit, den Schutz kritischer Infrastrukturen usw. aufgewendet.
4 Grundzüge der Vorlage
4.1 Die beantragte Neuregelung
Mit der auf 12 Jahre befristeten Erhöhung der MWST um 0,5 Prozentpunkte soll der finanzielle Mehrbedarf der Armee zur Stärkung der Sicherheit und Verteidigung der Schweiz finanziert werden. Diese Mehreinnahmen werden für die Finanzierung von Rüstungsausgaben zweckgebunden. Für die Erhöhung der MWST und die Zweckbindung dieser Mehreinnahmen wird in der Bundesverfassung eine Übergangsbestimmung in Artikel 196 geschaffen, welche die Sätze (Normalsatz, Sondersatz) der MWST temporär erhöht. Für die Einführung der neuen Steuersätze wird zudem eine Übergangsbestimmung im Mehrwertsteuergesetz vom 12. Juni 200926 (MWSTG) geschaffen.
Zur Finanzierung von Rüstungsausgaben soll ein verschuldungsfähiger Rüstungsfonds geschaffen werden. In den Rüstungsfonds fliessen die Mehreinnahmen aus der MWST-Erhöhung sowie Mittel aus dem allgemeinen Haushalt (bzw. aus dem bisherigen Einzelkredit der Gruppe Verteidigung «Rüstungsaufwand und -investitionen»). Die Verschuldungsfähigkeit ermöglicht es, Zahlungsspitzen aufzufangen und die Zahlungen besser über die Jahre zu verteilen, wodurch die Planungssicherheit und Handlungsfreiheit gestärkt werden und eine erhöhte Flexibilität bei der Mittelverwendung geschaffen wird. Der Rüstungsfonds wird in einem eigenständigen Bundesgesetz geregelt.
4.2 Abstimmung von Aufgaben und Finanzen
Die Vorlage enthält keine neuen Aufgaben des Bundes. Mit einer Erhöhung der MWST werden zusätzliche Ausgaben getätigt, die zur Erfüllung des verfassungsmässigen Auftrages der Armee notwendig sind. Damit wird der Erhalt des Friedens und die Landesverteidigung gestärkt. Die Mehrausgaben werden vollständig mit Mehreinnahmen gedeckt.
4.3 Umsetzungsfragen
Mehrwertsteuererhöhung
Für die befristete Erhöhung der MWST soll mit Artikel 196 Ziffer 14 Absatz 6 eine Übergangsbestimmung in der Bundesverfassung (BV) geschaffen werden, welche mit Ablauf der Befristung ausser Kraft tritt. Diese Verfassungsänderung unterliegt dem obligatorischen Referendum (Art. 140 Abs. 1 Bst. a BV). Eine Verlängerung der Erhöhung der MWST ist in der Vorlage nicht vorgesehen und müsste erneut vom Parlament verabschiedet und von Volk und Ständen angenommen werden. Es besteht somit kein Automatismus für eine Weiterführung der Erhöhung der MWST.
Für die Unternehmen sind Satzänderungen bei der MWST mit erheblichem Aufwand verbunden. Aufgrund der Umstellungskosten soll die MWST-Erhöhung zur Finanzierung von Rüstungsausgaben mit anderen Erhöhungen, wie sie insbesondere für die Finanzierung der 13. AHV-Rente im Raum stehen, koordiniert werden. Die beiden Vorhaben sollen sich jedoch nicht gegenseitig negativ beeinflussen bzw. zeitlich voneinander abhängig gemacht werden.
Übergangsbestimmung
Unabhängig von der MWST-Erhöhung gemäss Artikel 196 Ziffer 14 Absatz 6 BV soll im Mehrwertsteuergesetz eine Übergangsbestimmung für die Inland- und Bezugsteuer geschaffen werden, welche die Anwendung der Steuersätze für Leistungen regelt, die (teilweise) nach Inkrafttreten dieser Steuersätze erbracht werden, deren Steuerschuld jedoch vor dem Inkrafttreten entstanden ist. Diese Übergangsbestimmung soll den Umstellungsaufwand, der Unternehmen bei Satzänderungen entsteht, abfedern. Die mit dieser Übergangsbestimmung verbundene Änderung des Mehrwertsteuergesetzes tritt auch dann in Kraft, wenn die geplante befristete Erhöhung der Mehrwertsteuer gemäss Artikel 196 Ziffer 14 Absatz 6 BV von Volk und Ständen abgelehnt wird. Vorbehalten bleibt der Fall, dass gegen die Änderung des Mehrwertsteuergesetzes das Referendum ergriffen und sie in einer Volksabstimmung abgelehnt wird.
Verhältnis zwischen Rüstungsfonds und Mehreinnahmen
Die aufgrund der MWST-Erhöhung gemäss Artikel 196 Ziffer 14 Absatz 6 BV erzielten Einnahmen sollen in einen neu zu schaffenden Rüstungsfonds eingelegt werden. Der Rüstungsfonds wird in einem eigenständigen Bundesgesetz geregelt. Dieses tritt nur in Kraft, wenn die Erhöhung der MWST von Volk und Ständen angenommen wurde, damit die Gegenfinanzierung sichergestellt ist. Ohne die zweckgebundenen Einnahmen aus dieser MWST-Erhöhung könnte der Fonds nur mit Einlagen aus dem ordentlichen Bundeshaushalt gespiesen werden.
Sowohl die Änderung der Bundesverfassung wie auch die beiden Gesetzesvorlagen sollen gemeinsam im Parlament behandelt werden.
5 Erläuterungen zu einzelnen Artikeln
5.1 Bundesverfassung (BV)
Übergangsbestimmung Art. 196 Ziff. 14 Abs. 6
Mit diesem neuen Absatz in Artikel 196 Ziffer 14 (Übergangsbestimmung zu Art. 130 [Mehrwertsteuer; MWST]) BV wird die Verfassungsgrundlage für die befristete Erhöhung der MWST um 0,5 Prozentpunkte geschaffen. Damit erhöht sich der Normalsatz um 0,5 Prozentpunkte und der Sondersatz (für Beherbergungsleistungen) um 0,3 Prozentpunkte. Diese dadurch erzielten Mehreinnahmen werden zweckgebunden dem Rüstungsfonds zugewiesen und dürfen nur zur Finanzierung von Rüstungsausgaben verwendet werden.
Die MWST-Erhöhung soll für 12 Jahre gelten, das heisst vom 1. Januar 2028 bis zum 31. Dezember 2039. Allerdings ist die Befugnis des Bundes zur Erhebung der MWST bis Ende 2035 befristet (Art. 196 Ziff. 14 Abs. 1 BV). Im Einleitungssatz von Absatz 6 wird daher der Vorbehalt angebracht, dass die MWST-Erhöhung nur dann bis 2039 gilt, wenn die Frist nach Artikel 196 Ziffer 14 Absatz 1 um mindestens vier Jahre verlängert wird.
Der Sondersatz für Beherbergungsleistungen (Bst. b) gilt nach Artikel 25 Absatz 4 MWSTG nur noch bis zum 31. Dezember 2027. Aufgrund der Motion Friedli vom 28. August 2024 (24.3635 «MWST-Sondersatz. Planungssicherheit für den Tourismus»), welche die Fortführung dieses Sondersatzes verlangt, hat der Bundesrat eine entsprechende Vorlage ausgearbeitet.27 Diese wird zurzeit im Parlament beraten (26.026). Sollte der Sondersatz nicht verlängert werden, dann unterliegen auch die Beherbergungsleistungen dem Normalsatz (inkl. Erhöhung um 0,5 Prozent).
5.2 Bundesgesetz über die Mehrwertsteuer (MWSTG)
Geltende Übergangsbestimmung bei Änderung der Mehrwertsteuersätze
Die Übergangsbestimmung bei Änderungen der Mehrwertsteuersätze ist in Artikel 115 MWSTG geregelt. Demnach sind Artikel 112 und 113 MWSTG sinngemäss anzuwenden. Für den anzuwendenden Steuersatz ist gemäss Artikel 112 Absatz 3 MWSTG der Zeitpunkt der Leistungserbringung massgebend. Bei periodischen Leistungen (z. B. Abonnemente) ist der Zeitraum der Leistungserbringung entscheidend. Die vor der Satzänderung erbrachten Leistungen unterliegen demnach den bisherigen Steuersätzen. Die nach dem Inkrafttreten der neuen Steuersätze erbrachten Leistungen unterliegen hingegen den geänderten Steuersätzen. Das Datum der Rechnungsstellung beziehungsweise der Zahlung ist nach geltendem Recht massgebend für die Entstehung der Steuerschuld, nicht jedoch für die Frage, welcher Steuersatz Anwendung findet. Gemäss Artikel 40 MWSTG entsteht die Umsatzsteuerschuld nicht im Leistungszeitpunkt, sondern grundsätzlich im Zeitpunkt der Rechnungsstellung (Abrechnung nach vereinbarten Entgelten) bzw. im Zeitpunkt der Vereinnahmung des Entgelts (Abrechnung nach vereinnahmten Entgelten). Die Bezugsteuerschuld entsteht nach Artikel 48 MWSTG grundsätzlich im Zeitpunkt des Empfangs der Rechnung (Abrechnung nach vereinbarten Entgelten) bzw. der Zahlung des Entgelts (Abrechnung nach vereinnahmten Entgelten). Die Steuer muss in der Abrechnungsperiode deklariert werden, in welcher die Steuerschuld entsteht.
Wenn die Steuersatzerhöhung wie geplant erst ungefähr sechs Monate vor ihrem Inkrafttreten von Volk und Ständen angenommen würde, wäre die Anwendung der allgemeinen Regeln nach Artikel 112 Abs. 3 MWSTG mit erhöhtem Aufwand für die steuerpflichtigen Unternehmen verbunden. Die Unternehmen müssten den höheren Steuersatz rückwirkend auf Leistungen anwenden, die sie bereits vor der Volksabstimmung in Rechnung gestellt haben, jedoch erst nach dem Inkrafttreten der geänderten Steuersätze erbringen.
Überblick über die vorgeschlagene Neuregelung
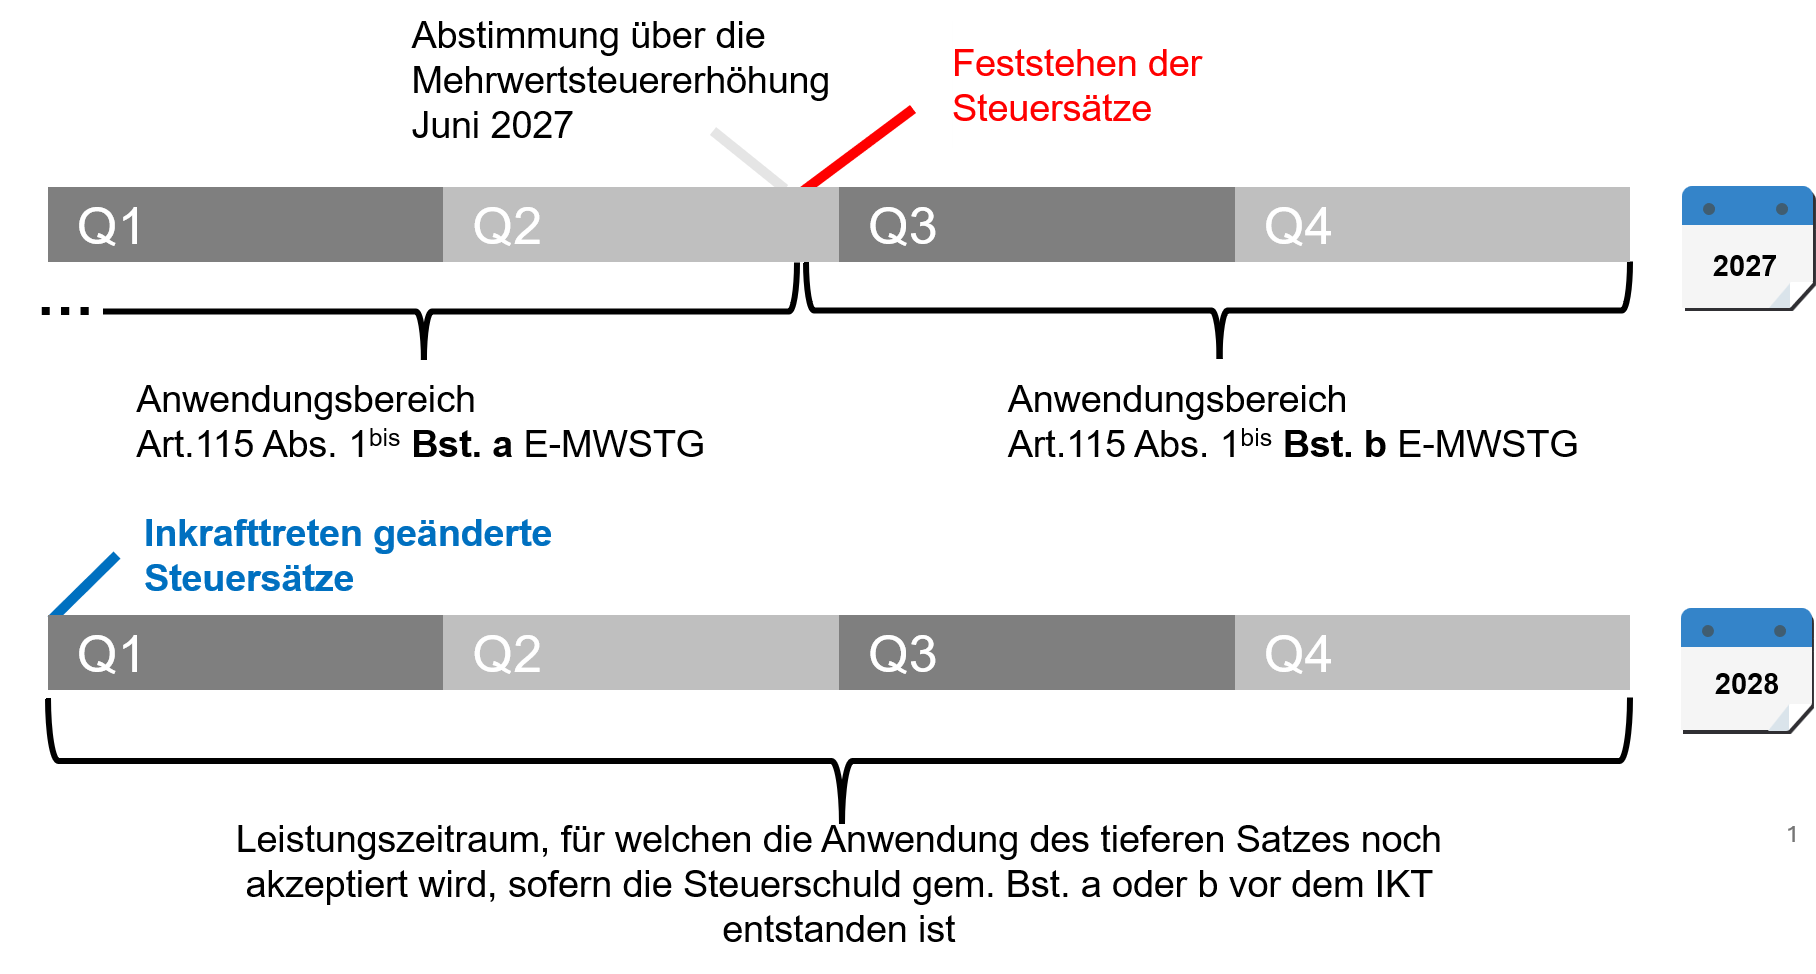
Vor diesem Hintergrund schlägt der Bundesrat eine Ergänzung der Übergangsbestimmung in Artikel 115 MWSTG vor, die sowohl dem Fiskalziel als auch den Interessen der steuerpflichtigen Unternehmen Rechnung trägt, nicht übermässig viele Korrekturen vornehmen zu müssen. Sie soll dann zur Anwendung gelangen, wenn zwischen dem Feststehen der künftigen Steuersätze und deren Inkrafttreten nicht mindestens ein Jahr liegt.
Die neue Übergangsbestimmung in Artikel 115 Absatz 1bis gilt nicht nur für die MWST-Erhöhung zur Finanzierung von Rüstungsausgaben, sondern ist als allgemeine Regel formuliert, die bei allen künftigen MWST-Erhöhungen zur Anwendung kommt. Auch ist die Änderung des MWSTG nicht an die Annahme des Bundesbeschlusses zur Rüstungsfinanzierung gekoppelt, das heisst, die MWST-Übergangsbestimmung tritt auch dann in Kraft, wenn der Bundesbeschluss in der Volksabstimmung abgelehnt wird.
Die neuen Steuersätze stehen grundsätzlich nach dem Abstimmungstermin fest. Dies zumindest, wenn im Abstimmungstext bereits ein Inkraftsetzungstermin aufgeführt ist. Ist dies nicht der Fall – beispielsweise, weil die Inkraftsetzung an den Bundesrat delegiert wurde – stehen die Steuersätze fest, sobald durch einen weiteren Rechtsakt über die Inkraftsetzung entschieden wurde. Ebenfalls anzuführen ist der Fall, in welchem in einem Jahr mehrere Abstimmungen über die Steuersätze stattfinden. Diesfalls stehen die Steuersätze erst nach der späteren Abstimmung beziehungsweise dem Inkraftsetzungsbeschluss fest. Diesem Umstand trägt der Vorschlag des Bundesrates Rechnung (vgl. unten Art. 115 Abs. 1ter MWSTG).
Art. 115 Abs. 1bis
Die neue Übergangsbestimmung knüpft an die Entstehung der Steuerschuld an. Massgebend ist also, abhängig von der Abrechnungsart, die Rechnungsstellung (vereinbarte Entgelte) oder die Vereinnahmung des Entgelts (vereinnahmte Entgelte). Die Entstehung der Steuerschuld bestimmt auch, in welcher Abrechnungsperiode eine Leistung deklariert werden muss. Dem Kriterium der Entstehung der Steuerschuld wurde gegenüber anderen denkbaren Kriterien (z. B. der Zeitpunkt der Vereinbarung von Leistungen gegen Entgelt) der Vorzug gegeben, weil dies als Zeitpunkt klar bestimmbar und gesetzlich festgelegt ist (Art. 40 bzw. 48 MWSTG).
Es soll den Steuerpflichtigen freistehen, ob sie diese Übergangsbestimmung anwenden oder nicht. Daher ist sie als Kann-Bestimmung ausgestaltet (Wahlrecht). Wird sie nicht angewandt, gelten die Regelungen gemäss Artikel 115 Absatz 1 MWSTG.
Artikel 115 Absatz 1bis MWSTG soll sich nur auf die Inland- und Bezugsteuer beziehen. Für die Einfuhrsteuer soll unverändert die Entstehung der Zollschuld massgeblich sein (Art. 115 Abs. 1 i. V. m. Art. 112 Abs. 2 und 56 Abs. 1 MWSTG). Die Bestimmung soll keinen direkten Einfluss auf den Anspruch auf Vorsteuerabzug haben. Die leistungsempfangenden Unternehmen können die ihnen in Rechnung gestellte Inlandsteuer und die bezahlte Bezugsteuer unter den üblichen Voraussetzungen in Abzug bringen.
Art. 115 Abs. 1bis Einleitungssatz
Der Einleitungssatz nennt die Voraussetzung, in welchen Fällen von der Grundregel in Artikel 115 Absatz 1 MWSTG abgewichen werden kann. Dies soll der Fall sein, wenn zwischen dem Feststehen der neuen Steuersätze und deren Inkrafttreten weniger als zwölf Monate liegen.
Art. 115 Abs. 1bis Bst. a
Die Steuerschuld entsteht teilweise vor dem Zeitpunkt der Leistungserbringung (vgl. Ausführungen oben zu Art. 40 und 48 MWSTG). Die Leistung muss in der Abrechnungsperiode, in welcher die Steuerforderung entsteht, deklariert werden. Vor dem Feststehen der neuen Steuersätze haben die Unternehmen jedoch keine Möglichkeit, beispielsweise bei Vorauszahlungen oder längerdauernden Vertragsverhältnissen (z. B. Software-Lizenzen) den korrekten Steuersatz in Rechnung zu stellen. Buchstabe a soll diese Problematik abmildern. Wenn die Steuerschuld für die betreffende Leistung (Art. 40 Abs. 1 und 2 MWSTG und 48 Abs. 1 MWSTG) vor dem Feststehen der neuen Steuersätze entstanden ist, sollen die Unternehmen sämtliche Leistungen noch zu den bisherigen Steuersätzen abrechnen können. Dies entlastet die betroffenen Unternehmen, weil sie Rechnungen, Buchhaltungen und Mehrwertsteuerabrechnungen nicht nachträglich korrigieren müssen. Die Regelung von Artikel 115 Absatz 1bis Buchstabe a MWSTG gilt für sämtliche Leistungen, die innerhalb eines Jahres nach dem Inkrafttreten der neuen Steuersätze erbracht werden. Bei längerdauernden periodischen Leistungen – beispielsweise einem zweijährigen Lizenzvertrag – könnte auf dem Anteil, der in das Jahr nach dem Inkrafttreten der neuen Steuersätze fällt, noch der bisherige Steuersatz angewendet werden. Für den Teil der Leistung, der auf einen späteren Zeitraum entfällt, wäre der neue Steuersatz anwendbar und entsprechend wären Korrekturen vorzunehmen. Auch Vorauszahlungen für Leistungen, die innerhalb eines Jahres nach dem Inkrafttreten erbracht werden, können noch zu den bisherigen Steuersätzen abgerechnet werden.
Ab dem Feststehen der Steuersätze gilt die bestehende Übergangsregelung von Artikel 115 Absatz 1 MWSTG (vgl. Ausführungen oben zum geltenden Recht) für alle Leistungen mit Ausnahme der periodischen Leistungen (vgl. unten Erläuterungen zu Bst. b).
Art. 115 Abs. 1bis Bst. b
Periodische Leistungen, wie beispielsweise Abonnemente, laufen über eine gewisse Zeitdauer. Umfasst die Laufzeit einer periodischen Leistung einen Zeitraum vor und nach dem Inkrafttreten einer Steuersatzänderung, müssten die bisherigen und die neuen Steuersätze pro rata temporis angewendet werden. Gerade bei kurzen Übergangsfristen führt dies zu Aufwand für die Unternehmen. Zudem kann es auch schwierig sein, die Steuersatzerhöhung auf die Konsumierenden zu überwälzen. Falls die Überwälzung nicht möglich ist, hat das Unternehmen die Steuersatzerhöhung als Kosten zu tragen. Artikel 115 Absatz 1 Buchstabe b MWSTG erlaubt, dass bei periodischen Leistungen, bei welchen die Steuerschuld innerhalb des Zeitraums zwischen dem Feststehen der Steuersätze und deren Inkrafttreten entstanden ist, zu den bisherigen Steuersätzen abzurechnen. Es ist vorgesehen, dass die Regelung in Artikel 115 Absatz 1 Buchstabe b MWSTG nur für periodische Leistungen greift, die im Zeitraum eines Jahres nach dem Inkrafttreten der Steuersatzänderung erbracht werden. Wird eine periodische Leistung für einen längeren Zeitraum vereinbart, so können nur die Leistungen, die innerhalb dieses Zeitraums erbracht werden, nach den bisherigen Steuersätzen abgerechnet werden.
Die verschiedenen Zeiträume, welche für die Anwendung der Übergangsbestimmung relevant sind, können nachfolgender Grafik entnommen werden:
Grafik 1
Art. 115 Abs. 1ter
Im Interesse der Rechtssicherheit gibt das Eidgenössische Finanzdepartement (EFD) jeweils im Bundesblatt bekannt, wann die Steuersätze, die in einer Steuerperiode zur Anwendung gelangen, definitiv feststehen. Dabei handelt es sich lediglich um eine Information, um Rechtssicherheit bezüglich der künftigen Steuersätze herzustellen und den Zeitpunkt zu benennen, ab dem der Buchstabe b der Übergangsbestimmung anzuwenden sein wird. Dies ist vor allem dann wesentlich, wenn mehrere Mehrwertsteuererhöhungen auf den gleichen Zeitpunkt, z. B. per 1. Januar 2028 in Kraft treten sollen und an unterschiedlichen Terminen darüber abgestimmt wird. Diesfalls stünden die Steuersätze erst nach der letzten Abstimmung fest.
Ziffer II
Die vorgeschlagene Änderung der Übergangsbestimmung soll unabhängig von der geplanten Verfassungsänderung zur Erhöhung der Mehrwertsteuer (Art. 196 Ziff. 14 Abs. 6 BV) für alle zukünftigen Satzänderungen gelten. Sie ist daher nicht an die Verfassungsänderung gekoppelt.
Damit die Übergangsbestimmung ihren Zweck erfüllen kann, muss sie im Zeitpunkt der Abstimmung über die Erhöhung der Steuersätze bereits in Kraft sein. Ohne die Übergangsbestimmung müssten Unternehmen nämlich am Tag nach der Abstimmung mit der Korrektur ihrer Rechnungen beginnen, welche Leistungen nach dem Inkrafttreten der geänderten Steuersätze betreffen. Folglich soll die Änderung des Mehrwertsteuergesetzes am ersten Tag des ersten Monates nach Ablauf der Referendumsfrist in Kraft treten, sofern kein Referendum erhoben wird. Andernfalls bestimmt der Bundesrat das Inkrafttreten.
5.3 Bundesgesetz über den Rüstungsfonds (RüFG)
Ingress
Die massgebliche Grundlage für den Entwurf des Bundesgesetzes findet sich in Artikel 60 Absatz 1 BV, wonach die Militärgesetzgebung sowie Organisation, Ausbildung und Ausrüstung der Armee Sache des Bundes sind.
Art. 1 Fonds
Abs. 1
In den Rüstungsfonds fliessen jene Mittel, welche zur Finanzierung von Rüstungsausgaben zur Verfügung stehen (vgl. Erläuterungen zu Art. 3 Abs. 1 RüFG). Aus dem allgemeinen Bundeshaushalt werden keine Rüstungsbeschaffungen mehr getätigt, und der heutige Einzelkredit der Gruppe Verteidigung «Rüstungsaufwand und ‑investitionen» wird aufgehoben und verteilt auf:
– den Betrieb der Armee (Personal- und Sachausgaben der Gruppe Verteidigung und der armasuisse); und
– die Investitionen in militärische Immobilien.
Ein allfälliger Rest wird dem Rüstungsfonds zugewiesen. Über die abschliessende Mittelzuteilung entscheidet das Parlament im Rahmen des Voranschlages. Die Definition der Einlage in den Rüstungsfonds erfolgt dabei mit eigenem Beschluss (Sonderrechnung).
Abs. 2
Der Fonds ist rechtlich unselbständig und verfügt über eine eigene Rechnung bzw. eine Sonderrechnung mit Bilanz, Erfolgsrechnung und Investitionsrechnung, welche vom Parlament separat genehmigt wird. Die Verwendung der Mittel aus dem Rüstungsfonds erfolgt ausserhalb der Erfolgsrechnung des Bundes. Er wird vom VBS verwaltet.
Abs. 3
Der Rüstungsfonds kann sich befristet maximal bis zu 6 Milliarden Franken durch Tresoreriedarlehen der Eidgenössischen Finanzverwaltung (EFV)verschulden (Art. 6 Abs. 2 RüFG). Die Verschuldungsfähigkeit des Fonds dient dem Auffangen von Zahlungsspitzen. Mit der Verschuldungsobergrenze und der Rückzahlungspflicht, welche in Artikel 6 Abs. 2 und Abs. 3 RüFG verankert sind, wird sichergestellt, dass die Schulden bis zum Ende der MWST-Erhöhung zurückbezahlt sind.
Abs. 4
Diese Bestimmung erlaubt es, die im FHG verankerten Instrumente, wie beispielsweise der Verpflichtungskredit und der Zahlungsrahmen, auch für die Entnahmen aus dem Fonds anzuwenden. Die Anwendbarkeit der Rechnungslegungsvorschriften des Bundes ist bereits gestützt auf Artikel 52 Absatz 4 FHG vorgegeben.
Art. 2 Zweck des Rüstungsfonds
Die Rüstungsausgaben dienen zur Zahlung der Beschaffungen, die das Parlament gestützt auf Rüstungsprogramme und die Verpflichtungskredite zur Beschaffung von Armeematerial bewilligt (inkl. Mehrwertsteuer auf Importen). Über den Rüstungsfonds werden finanziert:
– Rüstungsmaterial: Umfasst umfangreiche Beschaffungen von Waffen-, Führungs- und Logistiksystemen im Rahmen der Rüstungsprogramme.
– Ausrüstung und übriges Armeematerial: Umfasst die persönliche Ausrüstung und Bewaffnung der Armeeangehörigen, Ersatz- und Nachbeschaffungen von Armeematerial, umfassende Revisionen und Änderungen sowie Beschaffungen von Armeematerial mit finanziell nachgeordneter Bedeutung wie beispielsweise Ausbildungsmaterial, Bekleidung, Bewaffnung und Führungsunterstützungsmaterial.
– Einsatz- und Ausbildungsmunition sowie Munitionsbewirtschaftung: Umfasst die Beschaffung von Einsatz- und Ausbildungsmunition sowie Sport- und Spezialmunition. Damit wird die Erhaltung der Einsatztauglichkeit der Munition, die Bewirtschaftung, die Instandhaltung, die Revision und die Entsorgung von Munition sowie die Ausserdienststellung von Armeematerial finanziert. Nebst den Kosten für die Wiederbeschaffung der in Schulen und Kursen verschossenen Munition und für die Bewirtschaftung der Munitionsvorräte entstehen u. a. auch Ausgaben für die Überwachung des technischen Zustandes der Munition.
– Projektierung und Vorbereitung von Beschaffungen sowie Erprobung des Materials: Umfasst die Ausgaben, welche bei den obgenannten Positionen (Art. 6 Abs. 2 Bst. a–c RüFG) beim Übergang von der konzeptionellen in die Umsetzungsphase entstehen. Darunter fallen die Planung anstehender Beschaffungen, der Bau von Prototypen, Tests und Entwicklungsaufträge.
Über den Rüstungsfonds werden insbesondere nicht finanziert: Investitionen in militärische Immobilien, der Betrieb der Armee (Personal- und Sachausgaben der Gruppe Verteidigung und der armasuisse) sowie Abschreibungen (von Rüstungsgütern) und Wertberichtigungen (der gelagerten Munition). Diese Aufwände werden unverändert über den ordentlichen Bundeshaushalt – ausserhalb des Rüstungsfonds – getätigt.
Art. 3 Fondsrechnung
Auf den Rüstungsfonds wird der Rechnungslegungsstandard des Bundes angewendet.
Art. 4 Einlagen
Abs. 1 und 2
Dem Fonds wird der gesamte Reinertrag der zweckgebundenen Einnahmen nach Artikel 196 Ziffer 14 Absatz 6 BV gemäss Entwurf des Bundesbeschlusses über die Finanzierung von Rüstungsausgaben der Armee durch eine Erhöhung der Mehrwertsteuer zugewiesen (Zweckbindung für Rüstungsausgaben).
Zudem werden Mittel aus dem ordentlichen Bundeshaushalt (bzw. aus dem heutigen Einzelkredit der Verteidigung «Rüstungsaufwand und -investitionen») in den Fonds eingelegt (jährlicher Beschluss des Parlaments im Rahmen des Voranschlags). Der Umfang der Fondseinlage orientiert sich an den bestehenden Rüstungsausgaben, abzüglich der zusätzlichen Mittel für den Betrieb der Armee (Personal- und Sachausgaben der Gruppe Verteidigung und der armasuisse) und die Investitionen in die militärischen Immobilien. Die abschliessende Mittelzuteilung obliegt dem Parlament.
Art. 5 Entnahmen
Die Bundesversammlung legt jährlich mit dem Voranschlag die Höhe der Ausgaben des Fonds mit einfachem Bundesbeschluss fest (Art. 163 Abs. 2 BV; Art. 25 des Bundesgesetzes vom 13. Dezember 200228 über die Bundesversammlung [ParlG]). Der Ausgabenbeschluss orientiert sich betreffend die Spezifikation an den definierten Zwecken nach Artikel 2 RüFG.
Die Formulierungen «Einlagen» (Art. 4 RüFG) und «Entnahmen» (Art. 5 RüFG) lehnen sich an die Regelungen in den beiden anderen Spezialfonds des Bundes mit eigener Rechnung an (Nationalstrassen- und Agglomerationsverkehrs-Fonds; NAF und Bahninfrastruktur-fonds; BIF).
Art. 6 Tresoreriedarlehen
Abs. 1
Die notwendigen Mittel für Rüstungsausgaben bzw. die jährlichen Bedürfnisse lassen sich nicht gleichmässig auf die einzelnen Jahre verteilen. Insbesondere auch aufgrund der notwendigen Leistung von (teils hohen) Anzahlungen wird es in den ersten Jahren zu Zahlungsspitzen kommen, welche nicht allein durch die verfügbaren Mittel der MWST-Erhöhung und den Teil aus dem ordentlichen Bundeshaushalt bezahlt werden können. Um diese Zahlungsspitzen auffangen zu können und über mehr Flexibilität in der Mittelverwendung zu verfügen, sollen dem Fonds Tresoreriedarlehen gewährt werden können. Diese müssen verzinst und zurückbezahlt werden.
Abs. 2 bis 4
Die Tresoreriedarlehen dürfen maximal sechs Milliarden betragen (Obergrenze der Verschuldung). Die einzelnen Darlehen sind jeweils innerhalb von sieben Jahren, spätestens bis zum Ende der befristeten MWST-Erhöhung, zurückzubezahlen. Dadurch wird gewährleistet, dass die Rückzahlung der Schuld nicht auf spätere Jahre verschoben werden kann und der Bundeshaushalt wegen des Wegfalls der Mehreinnahmen belastet werden könnte. Dies hat auch zur Folge, dass sich der Fonds nicht mehr verschulden kann, sollten nur noch Mittel aus dem ordentlichen Bundeshaushalt in den Fonds fliessen (beim Beibehalten des Fonds nach Ende der Erhöhung der MWST; vgl. Art. 10 RüFG). Zudem ist so sichergestellt, dass die Vorgaben zur Haushaltsführung eingehalten werden (insbes. Schuldenbremse).
Um eine geordnete Rückzahlung sicherzustellen, wird die Obergrenze der Verschuldung laufend reduziert. Die Reduktion umfasst eine Milliarde Franken pro Jahr, erstmals zum Ende des siebten Jahres nach Inkrafttreten der befristeten MWST-Erhöhung. Bei einer Inkraftsetzung der MWST-Erhöhung per 1. Januar 2028 würde sich die Obergrenze der Verschuldung gemäss der nachfolgenden Tabelle entwickeln.
Tabelle 2
Zeitpunkt | Jahr | Obergrenze | Obergrenze |
|---|---|---|---|
1. Jahr nach Inkrafttreten | 2028 | 6 Mrd. | 6 Mrd. |
2. Jahr nach Inkrafttreten | 2029 | 6 Mrd. | 6 Mrd. |
3. Jahr nach Inkrafttreten | 2030 | 6 Mrd. | 6 Mrd. |
4. Jahr nach Inkrafttreten | 2031 | 6 Mrd. | 6 Mrd. |
5. Jahr nach Inkrafttreten | 2032 | 6 Mrd. | 6 Mrd. |
6. Jahr nach Inkrafttreten | 2033 | 6 Mrd. | 6 Mrd. |
7. Jahr nach Inkrafttreten | 2034 | 6 Mrd. | 5 Mrd. |
8. Jahr nach Inkrafttreten | 2035 | 5 Mrd. | 4 Mrd. |
9. Jahr nach Inkrafttreten | 2036 | 4 Mrd. | 3 Mrd. |
10. Jahr nach Inkrafttreten | 2037 | 3 Mrd. | 2 Mrd. |
11. Jahr nach Inkrafttreten | 2038 | 2 Mrd. | 1 Mrd. |
12. Jahr nach Inkrafttreten | 2039 | 1 Mrd. | 0 Mrd. |
Der Rüstungsfonds wird unter dem Finanzierungs- und Liquiditätsmanagement des Bundes geführt. Dementsprechend trägt der Fonds die gleichen Finanzierungskosten, unter anderem bestehend aus Kapitalzinsen und administrativen Aufwänden, wie die Eidgenossenschaft. Die Bundestresorerie (EFV) wird die Einzelheiten hierzu regeln.
Art. 7 Berichterstattung
Der Bundesrat berichtet der Bundesversammlung zusammen mit der Armeebotschaft über den Umsetzungsstand der Rüstungsprogramme und des Fähigkeitsprofils der Armee sowie über die geplante Streitkräfteentwicklung. Darin wird auch die langfristige Finanzierbarkeit der Beschaffungsvorhaben über den Rüstungsfonds dargelegt. Damit soll sichergestellt werden, dass die mit der Armeebotschaft beantragten Verpflichtungskredite auch finanziert werden können.
Art. 8 Unterbreitung der Fondsrechnung sowie Finanzplanung
Das Parlament genehmigt die Fondsrechnung. In Verbindung mit der Regelung in Absatz 2, wonach der Bundesrat der Bundesversammlung zusammen mit dem Voranschlag eine Finanzplanung über die drei dem Voranschlag folgenden Jahre zur Kenntnis bringt, soll sichergestellt werden, dass das Parlament über die Entwicklung des Rüstungsfonds informiert ist. Die entsprechenden Informationen schaffen Transparenz über die Finanzlage des Fonds und dienen der Wahrnehmung der parlamentarischen Aufsicht.
Art. 9 Befristung, Evaluation und Auflösung des Rüstungsfonds
Abs. 1
Der Fonds ist befristet für eine Dauer ab Inkraftsetzung des vorliegenden Gesetzes bis ein Jahr nach Ende der MWST-Erhöhung (Art. 196 Ziff. 14 Abs. 6 BV). Die Einnahmen werden zu einem Teil verzögert eingenommen, weshalb der Fonds auch nach Ende dieser Frist für ein weiteres Jahr bestehen bleiben soll. Dadurch kann die zweckgemässe Verwendung der Einnahmen gewährleistet werden. Zudem können innert dieser Frist die künftige Mittelzuteilung und die Auflösung des Fonds geregelt werden.
Abs. 2
Spätestens zwei Jahre vor Ablauf der Frist für die vorliegend zweckgebundene MWST-Erhöhung evaluiert der Bundesrat, ob der Rüstungsfonds weitergeführt werden soll (vgl. auch Art. 170 BV i.V.m. Art. 26 und Art. 27 ParlG). Sofern er zum Schluss kommt, dass der Rüstungsfonds über die Befristung hinaus zweckmässig ist und fortgeführt werden soll, unterbreitet er dem Parlament einen entsprechenden Antrag auf Fortführung dieses Fonds und eine entsprechende Verlängerung des für den Zweck des Fonds erhöhten Mehrwertsteuersatzes.
Abs. 3
Sollte der Rüstungsfonds nach Wegfall der MWST-Erhöhung nach Artikel 196 Ziffer 14 Absatz 6 BV weitergeführt werden, kann sich der Rüstungsfonds nicht mehr verschulden. Besteht bei der Auflösung des Fonds ein positiver Saldo, so soll dieser ins ordentliche Budget des Bundes fliessen und für Rüstungsausgaben verwendet werden. Mit dieser Zweckbindung beschränkt das Parlament seine Budgethoheit. Da die im Fonds verbliebenen Mittel aus der zweckgebunden MWST-Erhöhung (Art. 196 Ziff. 14 Abs. 6 BV) stammen und/oder dem Fonds aus dem ordentlichen Bundeshaushalt zur Finanzierung von Rüstungsausgaben zugewiesen wurden, sollen diese Mittel weiterhin gemäss dem festgelegten Zweck verwendet werden. Ein negativer Saldo ist per Aufhebungszeitpunkt nicht zulässig.
Art. 10 Referendum und Inkrafttreten
Das Gesetz untersteht dem fakultativen Referendum (Abs. 1). Das Bundesgesetz tritt nur in Kraft, wenn Bundesbeschluss über die Finanzierung von Rüstungsausgaben der Armee durch eine Erhöhung der Mehrwertsteuer, der einen neuen Artikel 196 Ziffer 14 Absatz 6 BV vorsieht, von Volk und Ständen angenommen wurde (Abs. 2). Der Bundesrat bestimmt das Inkrafttreten.
6 Auswirkungen
6.1 Auswirkungen auf den Bund
Finanzielle Auswirkungen
Die Vorlage ist nahezu haushaltsneutral.
Die notwendigen Mehrausgaben von 24 Milliarden Franken zur Stärkung der Sicherheit und Verteidigung der Schweiz sollen durch die geplante Erhöhung der MWST um 0,5 Prozentpunkte für den Normalsatz und 0,3 Prozentpunkte für den Sondersatz befristet auf 12 Jahre generiert werden.
Die Mehrbedarfe für das Wachstum der Armeeausgaben auf 1 Prozent des BIP, für den Betrieb der Armee und der zivilen Bundesämter mit sicherheitsrelevanten Aufgaben sollen durch Priorisierungen, Umschichtungen im Bundeshaushalt sowie Sparmassnahmen finanziert werden. . Hierzu dienen die erwartet höheren Steuereinnahmen sowie Umpriorisierungen und Eigenleistungen. Die Finanzierbarkeit ist gemäss aktueller Finanzplanung bis ins Jahr 2030 sichergestellt. Danach können weitere Priorisierungen im Bundeshaushalt nicht ausgeschlossen werden.
Der Bund kauft zur Erfüllung seiner hoheitlichen Aufgaben Leistungen und Güter ein, auf welchen die MWST erhoben wird. Bei von der MWST ausgenommenen Leistungen und bei hoheitlichen Tätigkeiten kann der Bund die MWST, die auf seinen Vorleistungen lastet, nicht als Vorsteuer in Abzug bringen. Er ist somit mit einer Schattensteuer (taxe occulte) belastet. Die Höhe der Schattensteuer lässt sich jedoch nur grob schätzen. Diese Schattensteuer würde durch eine Erhöhung der MWST-Sätze leicht steigen. Gemäss Schätzungen der Eidgenössischen Steuerverwaltung (ESTV) wird eine proportionale MWST-Erhöhung um 0,5 Prozentpunkte (Normalsatz: 0,5 Prozentpunkte; Sondersatz um 0,3 Prozentpunkte) für den Bund beim Bezug von Gütern und Dienstleistungen zu Mehrausgaben in der Grössenordnung von 60 Millionen Franken führen (Stand: 2023).
Da die AHV-Renten an die Preis- und Lohnentwicklung angepasst werden, dürfte eine MWST-Erhöhung auch zu einem Anstieg der AHV-Ausgaben führen. Der Bund trägt über seinen Beitrag an die AHV diesen Zuwachs mit.
Denkbar ist zudem, dass durch die MWST-Erhöhung aufgrund ihrer Auswirkungen auf das Preisniveau die Lohnkosten des Bundes steigen.
Die dämpfende Wirkung der Steuererhöhung auf das Wirtschaftswachstum würde sich zudem auf die Einnahmen des Bundes auswirken. Gemäss verschiedenen Schätzungen dürften die Steuereinnahmen etwa im gleichen Verhältnis zurückgehen, wie sich das Wirtschaftswachstum abschwächt.
Die ESTV muss die IT-Systeme, welche die mehrwertsteuerpflichtigen Unternehmen nutzen, um ihren Deklarationspflichten nachkommen zu können, jeweils an Steuersatzänderungen anpassen. Nach Schätzungen der ESTV belaufen sich die Entwicklungskosten für die IT auf ca. 200 000 Franken (Betrag ohne ESTV-interne Kosten für beispielsweise Projektleitung, Testen usw.).
Personelle Auswirkungen
Bei der Armee (Gruppe Verteidigung und armasuisse) wird ein Personalmehrbedarf entstehen; dieser wird langfristig innerhalb des Armeebudgets finanziert. Das VBS prüft ausserdem Modelle, wie die erhöhten Leistungen für Beschaffungen und Betrieb ausserhalb der Bundesverwaltung erbracht werden könnten.
Sollte aus dem Personalmehrbedarf ein zusätzlicher Raumbedarf resultieren, wird dieser innerhalb der bestehenden Budgets finanziert.
6.2 Auswirkungen auf Kantone und Gemeinden sowie auf urbane Zentren, Agglomerationen und Berggebiete
Für Kantone und Gemeinden zusammen fallen die finanziellen Folgen im Bereich der taxe occulte höher aus als beim Bund. Gemäss Schätzungen der ESTV würde die vorgesehene MWST-Erhöhung für die Kantone beim Bezug von Gütern und Dienstleistungen sowohl für die laufenden Ausgaben wie auch für Investitionsausgaben zu Mehrausgaben in der Grössenordnung von rund 60 Millionen Franken führen (Stand: 2023). Bei den Gemeinden wäre mit Mehrausgaben von ungefähr 80 Millionen Franken zu rechnen (Stand: 2023).
Auch bei den Kantonen und Gemeinden ist denkbar, dass durch die MWST-Erhöhung aufgrund ihrer Auswirkungen auf das Preisniveau die Lohnkosten steigen.
Die dämpfende Wirkung der Steuererhöhung auf das Wirtschaftswachstum dürfte sich auf die übrigen Steuereinnahmen der Kantone und Gemeinden etwa im gleichen Verhältnis auswirken wie beim Bund.
6.3 Auswirkungen auf die Volkswirtschaft
Auswirkungen auf die Unternehmen
Da die MWST den nicht unternehmerischen Endverbrauch im Inland besteuert, wirken sich MWST-Erhöhung auf vorsteuerabzugsberechtigte Unternehmen grundsätzlich weniger stark aus als auf Konsumentinnen und Konsumenten. Über den Vorsteuerabzug erhalten die Unternehmen die für Vorleistungen bezahlte MWST zurück. Da verschiedene Güter aber mit der taxe occulte belastet sind und die Umstellung der Preise Kosten verursacht, sind die Unternehmen trotzdem betroffen. Im Weiteren ist es möglich, dass sie je nach Markt- und Konkurrenzsituation die Erhöhung nur teilweise auf die Preise überwälzen können und diese entweder intern kompensieren oder auf ihre Lieferantinnen und Lieferanten überwälzen müssen.
Soweit Unternehmen die MWST-Erhöhung nicht vollständig überwälzen können, drückt diese zudem auf die Margen. Es ist im Weiteren denkbar, dass die Erhöhung der Konsumentenpreise infolge der MWST-Satzerhöhung höhere Lohnforderungen nach sich zieht.
Unternehmen, die von der MWST ausgenommene Leistungen erbringen, und Unternehmen, die wegen zu geringen Umsätzen nicht steuerpflichtig werden, können die MWST, die auf ihren Vorleistungen lastet, nicht als Vorsteuer in Abzug bringen. Sie sind somit mit einer Schattensteuer belastet. Die Höhe der Zunahme dieser Schattensteuer lässt sich wiederum nur grob schätzen. Die vorgesehene MWST-Erhöhung würde die Schattensteuer für die von der MWST ausgenommenen Bereiche Bildung, Gesundheit, Sport und Kultur nach sehr groben Schätzungen der ESTV um rund 50 Millionen Franken ansteigen lassen (privater und öffentlicher Sektor zusammengenommen).
Ferner fallen bei den MWST-pflichtigen Unternehmen Kosten für die Umsetzung an (z. B. Informatikkosten). Im Weiteren benötigen MWST-pflichtige Unternehmen genügend Zeit, um eine Steuersatzänderung umzusetzen. Für die Unternehmen ist dies also mit personellem und finanziellem Aufwand verbunden.
Die vorgeschlagene Übergangsbestimmung zur Mehrwertsteuerabrechnung während der Übergangsphase verhindert angesichts der kurzen Inkraftsetzungsfrist eine zusätzliche administrative oder finanzielle Belastung für die Unternehmen. Dank dieser Regelung sind Leistungserbringer etwa bei bereits bezahlten und laufenden Leistungen zum Zeitpunkt der MWST-Erhöhung davon befreit, anteilsmässig die höhere MWST nachzufordern oder diese zulasten ihrer Marge zu tragen.
Auswirkungen auf Konsumentinnen und Konsumenten
Bei einer Erhöhung des Normalsatzes um 0,5 Prozentpunkte und des Sondersatzes um 0,3 Prozentpunkte ist – unter der Annahme vollständiger Überwälzung auf die Konsumentinnen und Konsumenten – mit einer Zunahme des Landesindex der Konsumentenpreise (LIK) um rund 0,2 Prozent zu rechnen. Diese höheren Preise ziehen eine schwächere reale Kaufkraft nach sich. Als mögliche Reaktion der Wirtschaftsteilnehmenden wird, unter sonst gleichbleibenden Bedingungen, der mengenmässige Konsum der Haushalte abnehmen und die Investitionen der Unternehmen in von der MWST ausgenommenen Bereichen zurückgehen, auch wenn die Vorankündigung einer MWST-Satzerhöhung oft einen verstärkten Konsum vor der Einführung der neuen Steuersätze bewirkt (insbesondere von langlebigen Konsumgütern wie zum Beispiel Autos oder Kühlschränken).
Auswirkungen auf die Gesamtwirtschaft
Im Allgemeinen stellt der Konsum eine breite und stabile Besteuerungsgrundlage dar, was der MWST ein hohes Einnahmepotenzial ohne starke ökonomische Verzerrungen ermöglicht.
Dennoch reduziert die MWST die reale Kaufkraft des Einkommens und schmälert auf diesem Weg die Leistungsanreize. Die MWST beeinflusst Arbeits-angebotsentscheidungen jedoch grundsätzlich weniger stark als eine vergleichbare Einkommensteuer. Dennoch verstärken sich mit jeder Steuersatzerhöhung die Verzerrungen von Konsum- und Produktionsentscheidungen, die aufgrund der Satzdifferenzierungen und Ausnahmen resultieren. Eine Verzerrung betrifft betriebswirtschaftliche Entscheide von Unternehmen, die in einem von der MWST ausgenommenen Bereich tätig sind. Dies tritt etwa im Gesundheits- und Bildungswesen sowie der Landwirtschaft auf. Diese Unternehmen können die auf den Investitionsgütern lastende Vorsteuer nicht abziehen (taxe occulte). Sie haben deshalb Anreize, eher zurückhaltend zu investieren oder die Produktion gewisser Vorleistungen in das eigene Unternehmen zu integrieren (vertikale Integration). Im Ergebnis verzerrt die MWST bei ausgenommenen Unternehmen die Investitionsentscheide und die Entscheide zur Unternehmensstruktur.
Der Vorteil der MWST liegt jedoch darin, dass sie volkswirtschaftlich weniger schädlich ist als die direkte Bundessteuer, insbesondere weil sie die Attraktivität des Wirtschaftsstandorts Schweiz weniger beeinträchtigt. Bei den Unternehmen, die ausschliesslich im der MWST unterstellten Bereich tätig sind, verzerrt sie die Investitionsentscheide nicht. Im Weiteren ist sie als Konsumsteuer grundsätzlich neutral in Bezug auf die Sparentscheidungen der Haushalte.
Auch wenn eine Satzerhöhung bei der MWST Vorteile hat gegenüber einer Satzerhöhung bei der direkten Bundessteuer, würde die volkswirtschaftlich effizienteste Lösung zur Erzielung zusätzlicher Einnahmen darin bestehen, verzerrende Steuervergünstigen aufzuheben. Potential zur Aufhebung solcher verzerrender Steuervergünstigungen besteht sowohl bei der MWST als auch bei den Einkommenssteuern.
6.4 Auswirkungen auf die Gesellschaft
Die Abschwächung der Kaufkraft als Folge der MWST-Satzerhöhung wirkt sich nicht auf alle Bevölkerungsgruppen gleich aus. Bezogen auf den Konsum ist die MWST progressiv, weil bei einkommensschwachen Haushalten ein grösserer Teil des Konsums auf Leistungen entfällt, die von der MWST ausgenommen sind oder einem tieferen Satz unterliegen. Von der MWST ausgenommen sind beispielsweise Leistungen aus den Bereichen Gesundheit, Erziehung und Bildung, Versicherungsleistungen sowie Landwirtschaftserzeugnisse aus dem eigenen Betrieb. Dem reduzierten Satz unterliegen unter anderem Lebensmittel und Medikamente. Bezogen auf das Einkommen ist die MWST regressiv, weil Haushalte mit tiefen Einkommen in der Regel einen grösseren Teil ihres Einkommens für den Konsum verbrauchen als Haushalte mit höheren Einkommen. Das heisst, dass eine Anhebung der MWST-Sätze Haushalte mit tiefen Einkommen absolut (in Franken) zwar weniger belastet, relativ (in Prozent ihres Einkommens) aber stärker trifft. Die Reduktion der Kaufkraft durch die vorgesehene MWST-Erhöhung variiert nach Schätzungen der ESTV je nach Haushaltseinkommen und Haushaltstyp, zwischen rund 90 und rund 425 Franken jährlich. In Prozent der Haushaltseinkommen entspricht dies gemäss Schätzung einer Abnahme zwischen rund 0,17 und 0,23 Prozent beim Fünftel der Haushalte mit den höchsten Einkommen und zwischen 0,24 und 0,27 Prozent beim Fünftel der Haushalte mit den tiefsten Einkommen (vgl. Tabellen 3 und 4: Schätzungen der ESTV basierend auf speziell extrahierten, nicht publizierten Daten der Haushaltsbudgeterhebung 2018–2019 des Bundesamts für Statistik BFS). Der tiefbleibende reduzierte Satz für die Güter des täglichen Bedarfs vermag die regressive Wirkung der MWST bezogen auf das Einkommen also nicht zu kompensieren, kann den Effekt allerdings etwas abschwächen.
Bei diesen Schätzungen ist allerdings Folgendes zu beachten: Zum einen beziehen sie sich auf den Fall, dass die Steuersatzerhöhungen vollständig auf die Konsumentinnen und Konsumenten überwälzt werden. Zum anderen enthält die Haushaltbudgeterhebung des Bundesamtes für Statistik, auf die sich die ESTV bei ihren Schätzungen abstützt, nicht alle Ausgaben der Haushalte. So fehlen beispielsweise die Ausgaben für den Bau, den Kauf und die Renovation von Häusern und Wohnungen. Nicht berücksichtigt sind darin zudem die Haushalte mit sehr hohen Einkommen, die in der Erhebung untervertreten sind. Ausserdem werden bei der Schätzung der ESTV die Auswirkungen der Steuererhöhung auf die Mieten ausgeklammert, da diese erst dann anfallen, wenn eine Wohnung renoviert wird. Deshalb sind diese Schätzungen nicht geeignet, die exakte Höhe der Belastung darzustellen. Es lässt sich damit jedoch approximativ aufzeigen, wie unterschiedlich sich eine MWST-Erhöhung auf die Haushaltstypen und Einkommensklassen auswirkt.
Die Schätzungen beruhen auf einer Querschnittsanalyse, das heisst auf einer Betrachtung unterschiedlicher Haushalte zu einem bestimmten Zeitpunkt. Über den gesamten Lebenszyklus hinweg unterscheiden sich die Konsumquoten weniger stark. So dient die heutige Ersparnis mindestens teilweise der Finanzierung von zukünftigem Konsum. Entsprechend fällt die regressive Verteilungswirkung der MWST in einer Lebenszyklusbetrachtung geringer aus (vgl. OECD, 2020, Reassessing the regressivity of the VAT). Eine solche Lebenszyklusbetrachtung ist mit den verfügbaren Daten jedoch nicht möglich.
Tabelle 3
Jährliche Mehrbelastung (in Franken) unter Berücksichtigung einer MWST‑Erhöhung des Normalsatzes um 0,5 Prozentpunkte und des Sondersatzes um 0,3 Prozentpunkte gegenüber geltender Ordnung
Einkommensklassen | 0–4599 | 4600–6699 | 6700–9399 | 9400–13 399 | 13 400 |
|---|---|---|---|---|---|
Alle Haushalte | 103 | 144 | 199 | 261 | 418 |
Einpersonen-Haushalte (ohne Rentner/innen) | 88 | 133 | 173 | 274 | |
Paar-Haushalte | 157 | 199 | 248 | 408 | |
Paar-Haushalte | 201 | 275 | 410 | ||
Paar-Haushalte | 203 | 272 | 423 | ||
Rentner/innen-Haushalte | 107 | 151 | 226 | 372 |
Rentner/innen- und Einpersonen-Haushalte: Aufgrund der geringen Anzahl Beobachtungen wurden die Einkommensklassen 9400–13 399 und 13 400 und mehr zusammengefügt.
Tabelle 4
Mehrbelastung (in Prozent des Bruttoeinkommens) unter Berücksichtigung einer MWST-Erhöhung des Normalsatzes um 0,5 Prozentpunkte und des Sondersatzes um 0,3 Prozentpunkte gegenüber geltender Ordnung
Einkommensklassen | 0–4599 | 4600–6699 | 6700–9399 | 9400–13 399 | 13 400 |
|---|---|---|---|---|---|
Alle Haushalte | 0.27 % | 0.21 % | 0.21 % | 0.19 % | 0.18 % |
Einpersonen-Haushalte | 0.24 % | 0.19 % | 0.18 % | 0.17 % | |
Paar-Haushalte | 0.23 % | 0.20 % | 0.18 % | 0.18 % | |
Paar-Haushalte | 0.20 % | 0.20 % | 0.17 % | ||
Paar-Haushalte | 0.21 % | 0.20 % | 0.17 % | ||
Rentner/innen-Haushalte | 0.27 % | 0.23 % | 0.24 % | 0.23 % |
Rentner/innen- und Einpersonen-Haushalte: Aufgrund der geringen Anzahl Beobachtungen wurden die Einkommensklassen 9400–13 399 und 13 400 und mehr zusammengefügt.
7 Rechtliche Aspekte
7.1 Verfassungs- und Gesetzmässigkeit
Einheit der Materie
Kernstück der Vorlage ist die befristete Erhöhung der MWST zur prioritär notwendigen Stärkung der Sicherheit und Verteidigung der Schweiz. Diese Erhöhung wird durch Schaffung einer Übergangsbestimmung in Artikel 196 der BV beantragt.
Weiter wird die Schaffung eines Rüstungsfonds durch ein eigenständiges Bundesgesetz sowie die Schaffung einer Übergangsbestimmung im MWSTG zur Regelung der Anwendung der neuen Steuersätze beantragt.
Die Verfassungsänderung und das Bundesgesetz über den Rüstungsfonds stehen in einem engen sachlichen Zusammenhang (Finanzierung und Stärkung der Sicherheit und Verteidigung der Schweiz). Die vorgeschlagene MWSTG-Änderung verfolgt zwar nicht dasselbe Ziel, mildert aber den administrativen Umstellungsaufwand für Unternehmen ab, der ihnen durch MWST-Erhöhungen, wie der vorliegend geplanten (Art. 196 Ziff. 14 Abs. 6 BV), entsteht, da sie einen Übergangszeitraum festlegt, in dem der alte Steuersatz angewendet werden darf. Die Einheit der Materie (Art. 194 Abs. 2 BV) wird dadurch nicht in Frage gestellt.
Schuldenbremse
Der Rüstungsfonds kann sich verschulden. Die erhaltenen Darlehen müssen verzinst und bis spätestens zum Wegfall der Mehreinnahmen aus der befristeten MWST-Erhöhung zurückbezahlt sein. Ein Fonds mit Verschuldungsmöglichkeit ist dann schuldenbremsenkonform, wenn die Rückzahlung der Fondsschulden innert weniger Jahre gesetzlich gesichert ist. Durch die Zweckbindung der Mehrwertsteuererhöhung und die Koppelung der Verschuldungshöhe an dieselbe wie die Verankerung eines Abbaupfades, ist eine Amortisation der Schulden innerhalb angemessener Frist sichergestellt und die verfassungsmässigen Grundsätze zur Haushaltsführung (insbes. Schuldenbremse) werden respektiert.
Rechtsetzungskompetenzen
Die Prüfung der Verfassungsmässigkeit bezieht sich auf die Entwürfe der Teilrevision des MWSTG und des RüFG. Die Teilrevision des MWSTG stützt sich auf eine Verfassungsnorm, die dem Bund die Befugnis zur Gesetzgebung auf dem Gebiet der Mehrwertsteuer gibt (Art. 130 BV). Die Schaffung des Bundesgesetzes über den Rüstungsfonds stützt sich auf Artikel 60 Absatz 1 BV, der dem Bund die Befugnis zur Militärgesetzgebung gibt.
Auswirkungen des Rüstungsfonds auf die Aussagekraft der Bundesrechnung
Mit der Schaffung des Rüstungsfonds wird eine weitere Sonderrechnung ausserhalb der Bundesrechnung eingeführt. Die Bundesrechnung als Einzelabschluss bildet damit die Finanzlage des Bundes nicht vollständig ab. Dies stellt eine Abweichung von den «International Public Sector Accounting Standards» (IPSAS) dar.
Im Aufwand der Bundesrechnung werden die Einlagen in rechtlich unselbständige Spezialfonds anstelle der tatsächlichen Mittelverwendung ausgewiesen. Im Falle von Spezialfonds mit Sonderrechnung, wie der vorgeschlagene Rüstungsfonds, werden zusätzlich die Bilanzwerte ausserhalb der Bundesrechnung abgebildet. Damit entsteht dieselbe grundsätzliche Problematik wie bei bestehenden Spezialfonds mit Sonderrechnung wie dem BIF und dem NAF. Für eine vollständige Beurteilung der Finanzlage des Bundes sind deshalb neben der Bundesrechnung auch die Sonderrechnungen einzubeziehen. Dies gilt insbesondere bei einer Verschuldung des Fonds, da sich die Verpflichtungen des Fonds nicht unmittelbar in der Bundesrechnung widerspiegeln und die Finanzlage des Bundes im Einzelabschluss entsprechend besser erscheint als in einer konsolidierten Betrachtung.
7.2 Vereinbarkeit mit internationalen Verpflichtungen der Schweiz
Den geplanten Änderungen stehen keine völkerrechtlichen Verpflichtungen der Schweiz entgegen.
7.3 Erlassform
Die Erhöhung des Mehrwertsteuersatzes erfordert eine Änderung der Bundesverfassung. Diese Änderung hat gemäss Artikel 163 Absatz 2 BV in der Form des Bundesbeschlusses zu ergehen.
Die zweckgebundenen Mehreinnahmen sollen in einen Spezialfonds nach Artikel 52 FHG eingelegt werden. Die Errichtung dieses Rüstungsfonds erfolgt in Form eines Bundesgesetzes (Art. 163 Abs. 1 BV), analog zu anderen bereits bestehenden Fonds (z. B. NAF oder BIF).
Die Änderung der Übergangsbestimmung in Artikel 115 MWSTG geschieht ebenfalls in der Form eines Bundesgesetzes gemäss Artikel 163 Absatz 1 BV.
7.4 Unterstellung unter die Ausgabenbremse
Mit dem neuen Bundesgesetz zum Rüstungsfonds werden weder Subventionsbestimmungen noch Verpflichtungskredite und Zahlungsrahmen, die neue einmalige Ausgaben von mehr als 20 Millionen Franken oder neue wiederkehrende Ausgaben von mehr als 2 Millionen Franken nach sich ziehen, beantragt. Die Vorlage ist folglich nicht der Ausgabenbremse zu unterstellen.
7.5 Delegation von Rechtsetzungsbefugnissen
Artikel 6 Absatz 4 des Entwurfs des Rüstungsfondsgesetzes ermächtigt die EFV, die Einzelheiten betreffend die Verzinsung der Darlehen festzulegen.
7.6 Datenschutz
Die vorgeschlagenen Massnahmen resp. Rechtsänderungen zur Finanzierung der Stärkung der Sicherheit und Verteidigung der Schweiz tangieren keine Personendaten und auch keine datenschutzrechtlich relevanten Massnahmen.
7.7 Einhaltung der Grundsätze des Subventionsgesetzes
Die vorgelegten Beschlüsse sehen keine neuen Finanzhilfen oder Abgeltungen im Sinne des Subventionsgesetzes vom 5. Oktober 199029 vor.
Übersichtstabelle über die verwendeten Daten
Zitat, Fundstelle | Quelle, Herleitung, Annahmen | Letzte |
|---|---|---|
S. 15 Mit der Erhöhung per 1. Januar 2028 könnten folgende geschätzte Mehreinnahmen zugunsten von Rüstungsausgaben und | Die Schätzung der MWST-Einnahmen erfolgt ausgehend vom letzten Rechnungsabschluss (2025), unter Berücksichtigung von Sonderfaktoren, insbesondere anstehender Gesetzesänderungen, und dem prognostizierten Wirtschaftswachstum. | 2025 |
S. 19 So liegt die Steuerbelastung im Durchschnitt über alle Steuerpflichtigen gesehen bei rund 3,3 Prozent bezogen auf das steuerbare Einkommen (Daten 2022). | Berechnungen der ESTV gestützt auf Daten der Bundessteuerstatistik des Steuerjahres 2022. Die Zahl ergibt sich aus dem Verhältnis der Summe der Steuerbeträge zur Summe der steuerbaren Einkommen. | 2022 |
S. 40 Diese Schattensteuer würde durch eine Erhöhung der MWST-Sätze leicht steigen. Gemäss Schätzungen der Eidgenössischen Steuerverwaltung (ESTV) wird eine MWST-Erhöhung des Normalsatzes um 0,5 Prozentpunkte und des Sondersatzes um 0,3 Prozentpunkte für den Bund beim Bezug von Gütern und Dienstleistungen zu Mehrausgaben in der Grössenordnung von 60 Mio. Franken führen (Stand: 2023). | Berechnungen ESTV, unter Berücksichtigung der Daten der Finanzstatistik des Bundes zu den Teilsektoren Bund, Kantone, Gemeinden (teils interne, für die Schätzungsbedürfnisse der ESTV von der EFV erstellte Statistiken, teils öffentlich zugängliche Statistiken) sowie der von der ESTV geschätzten, auf den laufenden Ausgaben (Sach- und Personalaufwand) und den Investitionsausgaben lastenden und nicht zum Vorsteuerabzug berechtigten MWST-Belastung | 2023 |
S. 41 Gemäss Schätzungen der Eidgenössischen Steuerverwaltung (ESTV) wird eine MWST-Erhöhung des Normalsatzes um 0,5 Prozentpunkte und des Sondersatzes um 0,3 Prozentpunkte für die Kantone beim Bezug von Gütern und Dienstleistungen zu Mehrausgaben in der Grössenordnung von rund 60 Mio. Franken führen (Stand: 2023). Bei den Gemeinden wäre mit Mehrausgaben von ungefähr 80 Mio. Franken zu rechnen (Stand: 2023). | dito | 2023 |
S. 42 Bei einer Erhöhung des Normalsatzes um 0,5 Prozentpunkte und des Sondersatzes um 0,3 Prozentpunkte ist – unter der Annahme vollständiger Überwälzung auf die Konsumentinnen und Konsumenten – mit einer Zunahme des Landesindex der Konsumentenpreise LIK um rund 0,2 Prozent zu rechnen. | Schätzung ESTV, unter Berücksichtigung der Daten aus der Statistik des BFS zum LIK, Warenkorbstruktur 2020 und der von der ESTV geschätzten, auf den verschiedenen Ausgabenpositionen den Konsumentinnen und Konsumenten überwälzten MWST | 2025 |
S. 43 Die Reduktion der Kaufkraft durch die vorgesehene MWST-Erhöhung variiert nach Schätzungen der ESTV je nach Haushaltseinkommen und Haushaltstyp, zwischen rund 90 und rund 425 Franken jährlich. In Prozent der Haushaltseinkommen entspricht dies gemäss Schätzung einer Abnahme zwischen rund 0,17 und 0,23 Prozent beim Fünftel der Haushalte mit den höchsten Einkommen und von 0,24 und 0,27 Prozent beim Fünftel der Haushalte mit den tiefsten Einkommen | Schätzung ESTV, basierend auf speziell extrahierten, nicht publizierten Daten der Haushaltsbudgeterhebung (HABE) des BFS und der von der ESTV geschätzten, auf den verschiedenen Ausgabenpositionen lastenden, den Haushalten überwälzten MWST). | 2018–2019 |