FF 2026 2354
Message sur le financement de dépenses d’armement de l’armée au moyen d’un relèvement de la taxe sur la valeur ajoutée et sur la création d’un fonds pour l’armement
1 Contexte
1.1 Nécessité d’agir et objectifs
1.1.1 Objectifs de la politique de sécurité
Le rapport complémentaire au rapport sur la politique de sécurité 2021 de septembre 20221 et le message sur l’armée 20242 montrent une accentuation de la menace depuis le début de la guerre en Ukraine et en décrivent les conséquences. La Stratégie de la Suisse en matière de politique de sécurité 2026 explique les changements de situation qui en résultent pour notre pays, retenant que celui-ci doit réagir par rapport à la dégradation de la situation en matière de politique de sécurité et prendre des mesures pour renforcer sa résilience et sa protection et relever sa capacité de défense3. Le Conseil fédéral a édicté ses Lignes directrices en matière de défense4 le 19 juin 2026. Son intention est de réorienter résolument l’armée sur la défense en raison de la dégradation de la situation sécuritaire. Ces lignes directrices indiquent comment l’Armée suisse doit protéger la population contre les menaces les plus probables en priorité et, en construisant sur ces bases, contre une attaque de grande envergure.
Europe
Selon les estimations des services de renseignement européens et du DDPS, une fenêtre de vulnérabilité s’ouvrira en Europe ces prochaines années. La Russie produira davantage de matériel de guerre qu’elle n’en déploiera en Ukraine. Parallèlement à cela, les États-Unis ne se considèrent plus comme les garants de la sécurité européenne. Cette situation pousse d’autant plus l’Europe à renforcer sa propre capacité de défense, ce qui prend du temps. La Russie pourrait par conséquent profiter de cette fenêtre de vulnérabilité pour étendre la guerre en Europe. À l’heure actuelle, elle intensifie déjà ses actions de conflit hybride dans le but d’insécuriser et de déstabiliser l’Europe, procède à un réarmement massif et s’oriente vers une longue confrontation avec les États occidentaux. Les États européens, l’OTAN et l’UE prennent au sérieux la menace que représente la Russie. La Finlande et la Suède y ont réagi en adhérant à l’OTAN respectivement en 2023 et en 2024. Les États membres de l’OTAN ont considérablement augmenté leurs dépenses militaires afin d’accroître leurs effectifs et de rééquiper leurs forces armées. L’OTAN a également renforcé sa présence sur le flanc oriental.
Forte concurrence sur le marché de l’armement
La dégradation de la situation en matière de politique de sécurité se répercute sur le marché international de l’armement. La forte demande et les capacités restreintes de production ont, depuis quelques années, provoqué une augmentation des coûts (jusqu’à 40 %) et une prolongation des délais de livraison allant jusqu’à six ans, notamment lorsque le pays demandeur n’appartient à aucune alliance (militaire) et ne verse pas d’acomptes suffisamment élevés (généralement un tiers du montant total de la commande). Étant donné que l’Union européenne (UE) dispose de moyens financiers jusqu’à huit cents milliards d’euros pour ses acquisitions d’armement (ReArm Europe5, cf. ch. 3.3), cette tendance risque de s’accentuer. La capacité à verser des acomptes est donc un levier essentiel pour raccourcir les délais de livraison. Certains pays versent 100 % du prix à l’avance lors de la commande et d’autres, comme l’Allemagne, financent la mise en place des capacités de production de leur propre industrie. Par conséquent, les livraisons de systèmes d’armes et de munitions très demandés peuvent être reportées de plusieurs années si aucun acompte important n’est versé. Chaque ralentissement en matière d’acquisition d’armement fait perdre une fenêtre de production possible à la Suisse en raison des retards et des afflux de commandes et notre pays obtient les systèmes dont il a besoin en retard et probablement à des prix plus élevés. La situation du marché de l’armement continue de s’aggraver car l’escalade conflictuelle au Proche-Orient augmente fortement la demande en moyens de défense aériens.
La Suisse dispose d’une Base technologique et industrielle importante pour la sécurité, qui, selon la Stratégie en matière de politique d’armement6 du 20 juin 2025, devra être renforcée. Il s’agira aussi d’intensifier la recherche, le développement et l’innovation, tout comme la coopération internationale de la Suisse dans le domaine de l’armement. Il y aura également lieu de tenir compte de ce potentiel et d’en profiter.
Conséquences pour la Suisse
Même si la Suisse ne semble pas autant concernée que les États membres de l’OTAN ou de l’UE par la fenêtre de vulnérabilité qui se dessine, elle pourrait être utilisée pour affaiblir les États membres de l’OTAN et de l’UE qui l’entourent. Cela vaut aussi pour la Genève internationale et les infrastructures critiques d’importance transfrontalière, qui pourraient notamment être touchées par des cyberattaques, des actes de sabotage ou des attaques à distance. Les attaques visant des infrastructures clés d’importance européenne, par exemple dans le domaine de l’énergie, des données numériques et des voies de communication, pourraient rapidement, par des effets en cascade, déborder sur les États voisins, ce qui fait apparaître la Suisse comme constituant un risque pour la sécurité dans l’architecture de défense de l’Europe. Genève, qui accueille de nombreux acteurs issus de domaines variés (États, organisations internationales et milieux économiques), pourrait être la cible d’attaques visant à affaiblir le système multilatéral. Tant pour la capacité d’action de la Suisse que pour la stabilité de l’Europe, la protection systématique des infrastructures critiques appartenant à un réseau transfrontalier revêt, tout comme celle de Genève en tant que centre du multilatéralisme, une importance capitale. La Suisse devrait être en mesure d’apporter sa contribution au renforcement de la sécurité.
Indépendamment de cela, la pression politique des États partenaires devrait continuer d’augmenter et engendrer des tensions de nature à entraîner des contre-mesures politiques et économiques contre la Suisse si celle-ci devait être perçue comme une resquilleuse. À cela s’ajoute le fait qu’en tant qu’État neutre, la Suisse ne peut requérir la protection d’aucune alliance; sa neutralité l’oblige plutôt à protéger efficacement son territoire.
Menaces les plus probables pour la Suisse
Parmi les menaces les plus probables, il en existe pour l’heure deux formes contre lesquelles les capacités de défense de l’Armée suisse doivent être renforcées en priorité:
– les menaces hybrides désignent des actions dissimulées qui prennent notamment la forme de cyberattaques, d’activités d’influence (p. ex. de désinformation), d’espionnage, d’actes de sabotage, de pression économique ou de chantage, d’instrumentalisation de mouvements migratoires ou d’organisations criminelles, d’opérations militaires secrètes et peuvent même aller jusqu’à la menace et à l’usage de la force militaire. En cas de conflits hybrides, des acteurs étatiques combinent ces différents moyens afin de déstabiliser un autre État, de nuire au fonctionnement de ses institutions ou de le soumettre à leur volonté. Aujourd’hui déjà, des actes d’espionnage, des cyberattaques et des activités d’influence sont engagés contre la Suisse7.
– Par menace à distance, on entend les attaques commises à l’aide d’armes à longue portée telles que les missiles balistiques, les drones (d’attaque) ou les avions (de combat) qui, entre autres, sont à même de détruire ou d’endommager des infrastructures critiques (p. ex. des aéroports, des centrales énergétiques, des infrastructures de transport ou de conduite). Elles se caractérisent par leur précision élevée, des délais de préalerte très courts et des dommages potentiels considérables. Les attaques de ce type visent à saper le moral, à affaiblir les performances économiques et la liberté de décision politique ou à affaiblir un État sur le plan militaire, à l’isoler sur le plan stratégique et à le mettre sous pression sur le plan politique.
Il est peu vraisemblable qu’une attaque armée directe de grande envergure soit engagée contre la Suisse dans un avenir proche – les efforts de l’OTAN et de l’Europe dans le domaine de la défense et de la sécurité y contribuent aussi. Toutefois, un changement rapide de la situation constitue toujours un défi, car il peut s’écouler de longues années avant que les moyens de défense nécessaires puissent être préparés et fournis (en raison du prolongement des délais de livraison). Il est donc indispensable d’assurer le maintien minimal des capacités dans ce domaine également.
1.1.2 Besoins financiers de l’armée et des offices fédéraux civils assumant des tâches de sécurité
Pour améliorer la protection de la population face aux menaces les plus probables, l’armée et les offices fédéraux civils assumant des tâches de sécurité tels que le Service de renseignement de la Confédération (SRC), l’Office fédéral de la protection de la population (OFPP), l’Office fédéral de la douane et de la sécurité des frontières (OFDF) et l’Office fédéral de la police (fedpol) auront des besoins financiers plus élevés. Les moyens de l’Office fédéral de la cybersécurité (OFCS) ont déjà été augmentés dans le cadre du processus budgétaire 2025.
1.1.2.1 Besoins financiers des offices fédéraux civils assumant des tâches de sécurité
La sécurité de la Suisse repose également sur des composantes civiles telles que le service de renseignement, la cybersécurité, les infrastructures de protection civiles, la communication de sécurité, le réseau de suivi de la situation efficace, les capacités de résilience face aux crises, la police fédérale et la protection des frontières. Les besoins supplémentaires des offices fédéraux civils assumant des tâches de sécurité s’élèvent, dans leur ensemble, à quelque 3 milliards sur une période de douze ans.
Selon les estimations actuelles, ces besoins supplémentaires ne devraient pas être financés par les recettes supplémentaires, mais par d’autres moyens tels que des changements de priorités et des réaffectations dans le cadre du budget de la Confédération et par des mesures d’économie. Cela sera possible notamment grâce aux recettes fiscales, qui se sont avérées plus élevées que prévu, aux changements de priorités décidés au sein du département et aux prestations propres des offices concernés.
1.1.2.2 Besoins financiers de l’armée
Lacunes capacitaires actuelles de l’armée
En raison des priorités politiques de ces dernières décennies, l’armée a dû se concentrer sur l’instruction, les engagements subsidiaires et le maintien minimal de ses compétences dans le domaine de la défense. Elle n’a pas pu obtenir suffisamment d’armement pour maintenir sa capacité à durer. Par conséquent, à l’heure actuelle, elle ne dispose pas de l’équipement suffisant pour être engagée dans tout l’éventail de ses tâches (défendre, protéger, aider et sauver). Le Conseil fédéral a fixé la future orientation de l’Armée suisse dans ses lignes directrices en matière de défense; le renforcement de nos capacités de défense se concentrera avant tout sur les menaces hybrides et les attaques à distance.
Ces lacunes critiques en matière de capacités et d’équipement limitent les possibilités de l’armée de protéger efficacement le pays et la population sur une longue période contre les conséquences de la dégradation de la situation sécuritaire en Europe. Ces lacunes ébranlent aussi l’avenir du principe de l’armée de milice, car tout militaire qui accomplit sa mission de défense au péril de sa vie doit pouvoir compter sur un matériel suffisant et de bonne qualité.
Concrètement, il manque aujourd’hui des capacités importantes à l’armée, ce qui entrave l’accomplissement de sa mission, qui consiste à écarter les menaces les plus probables:
– L’expérience démontre que les menaces hybrides se préparent souvent à l’insu de tous et que l’armée ne peut réagir que lorsque des perturbations surgissent ou que l’attaque survient. Par ailleurs, la capacité de conduite en cas de tensions élevées en est réduite, car ces perturbations nuisent à la stabilité et à la continuité de la transmission de données. Cela complique la coordination et ralentit l’action, notamment lorsque plusieurs engagements se déroulent simultanément. Les cyberattaques coordonnées lancées contre des infrastructures critiques constituent aussi un défi important, car leur rapidité, leur complexité et les grands effets qu’elles déploient requièrent d’importants efforts de défense. De plus, l’armée n’est pour l’heure pas en mesure de contrer efficacement les mini-drones, qui sont souvent utilisés dans les conflits modernes. Au cas où plusieurs engagements devaient être menés en parallèle ou sur une longue période, l’armée atteindrait rapidement ses limites, qu’il s’agisse de son approvisionnement en matériel et en munitions, de son personnel ou de ses structures de commandement.
– Les attaques à distance constituent elles aussi un défi important pour l’armée, car elles requièrent une réaction particulièrement rapide. Seul un nombre restreint de centres industriels et d’infrastructures critiques pourront être protégés simultanément par les systèmes de défense sol-air de moyenne portée (IRIS‑T SLM) et de longue portée (Patriot) commandés une fois que ceux-ci auront été introduits. Dans le cas où l’acquisition du système Patriot ne pourrait pas se dérouler selon les plans, la protection contre des attaques à distance ne serait pas garantie. C’est pourquoi le Conseil fédéral examine s’il y a lieu d’acquérir rapidement un deuxième système; il a, en date du 24 juin 2026, chargé le DDPS d’entamer des négociations contractuelles avec divers fabricants. De plus, les moyens dont l’armée dispose pour détecter les menaces de longue portée à un stade précoce et obtenir ainsi un temps de préalerte suffisant sont limités. Sans renforcement de l’échange de données sur la situation aérienne et sans moyens de défense complémentaires, l’armée n’a aujourd’hui que peu de marge de manœuvre pour prendre des mesures de protection, en particulier contre des missiles très rapides ou difficilement détectables. Une capacité de commandement et de mise en réseau robuste, nécessaire à toute réaction efficace, fait encore défaut, ce qui rend la situation encore plus difficile. Les différents types de menaces possibles, comme les moyens d’action guidés tels que les missiles de croisière et les drones, ou encore les systèmes balistiques, requièrent un large éventail de méthodes de protection. La situation en devient d’autant plus complexe. Enfin, l’armée ne dispose d’aucuns moyens d’action de longue portée propres, alors que ceux-ci seraient indispensables pour générer un effet de dissuasion crédible avant de subir une attaque ou pour réagir efficacement en situation critique.
La protection de la Suisse contre une attaque de grande envergure souffre également de lacunes capacitaires. Au vu des moyens dont l’armée dispose actuellement, la possibilité de retarder une attaque de ce type ou d’en freiner l’expansion géographique est limitée, notamment en raison des restrictions suivantes: s’agissant de la mobilité protégée, il existe des lacunes qui entravent autant la mobilité que la capacité de survie de la troupe, notamment en cas d’intensification de la menace. Les moyens de communication radio récents et robustes répondant aux exigences de la conduite moderne et d’une mise en réseau fiable ne pourront être remis à la troupe qu’au cours des prochaines années. À cela s’ajoute que les stocks de munitions et de pièces de rechange dont dispose l’armée sont insuffisants pour lui permettre de défendre ses positions en cas de conflit long et intense. Sa capacité à durer s’en trouve fortement limitée.
Investissements prioritairement nécessaires pour l’armée
Augmenter les dépenses de l’armée comme prévu jusqu’à 1 % du PIB tout en relevant la TVA de 0,5 point sur une période de douze ans permettra de renforcer prioritairement la capacité de maîtriser les menaces hybrides et d’améliorer considérablement la protection contre les attaques à distance. L’octroi de moyens supplémentaires permettra à l’armée de contrer les formes de menaces les plus probables avec une efficacité accrue par rapport à aujourd’hui: concrètement, elle pourra protéger davantage d’infrastructures critiques en même temps, détecter les menaces plus tôt et organiser les processus de conduite de manière plus robuste. La capacité à durer s’en trouvera aussi améliorée, en ce sens que des prestations militaires fiables pourront être fournies sur des périodes plus longues.
Selon la planification financière, l’augmentation progressive des dépenses de l’armée jusqu’à 1 % du PIB sera financée par des changements de priorités et non pas par les recettes provenant du relèvement de la TVA. Cela paraît réaliste à l’heure actuelle, en particulier parce que les recettes de l’impôt sur le bénéfice des entreprises se sont avérées supérieures aux estimations, du moment qu’il n’est pas exclu que le budget de la Confédération fixe d’autres priorités en vue de financer cette augmentation, notamment à partir de 2030. Ainsi, les lacunes capacitaires les plus importantes, dont ce projet d’augmentation de dépenses a déjà tenu compte, peuvent être comblées comme prévu, notamment en augmentant la capacité à durer en cas d’attaques à distance et de conflits hybrides par la constitution de stocks de munitions et par la mobilité protégée (p. ex. transport de troupe et service sanitaire), de même qu’en investissant dans la conduite et la mise en réseau de l’armée et dans l’amélioration de la protection et de l’effet dans le cyberespace et l’espace électromagnétique.
Les besoins supplémentaires de l’armée requièrent des recettes supplémentaires de 24 milliards, qui se répartiront comme suit:
– 15 milliards seront consacrés au développement global, concentré et rapide des capacités visant à écarter les menaces les plus probables, notamment par l’acquisition de systèmes de protection contre les attaques à distance, les cyberattaques et les attaques de (mini-)drones et par l’achat de systèmes visant à protéger les infrastructures critiques, ainsi que par des investissements dans l’immobilier et les stocks (munitions et pièces de rechange). Cette somme comprend, en plus des 9 milliards dévolus aux dépenses d’armement prioritairement nécessaires, 6 milliards destinés à couvrir les dépenses supplémentaires liées à l’acquisition d’un deuxième système de défense sol-air et au surcoût du système Patriot.
Divers investissements sont prévus afin de mieux protéger l’armée contre les menaces hybrides. Il est nécessaire d’améliorer la détection précoce en recourant à des systèmes tactiques d’exploration et d’observation tels que les mini-drones, les caméras d’exploration rapprochée et les systèmes de capteurs passifs, qui permettent de déceler plus rapidement les activités suspectes telles que les pannes, les manipulations ou les explorations secrètes, de renforcer la protection contre les mini-drones et de développer les capacités en matière de guerre électronique et de cyberdéfense. Il s’agit également de digitaliser les systèmes de conduite et de communication et de les sécuriser sur plusieurs niveaux afin de les rendre moins sensibles aux pannes et aux défaillances. La protection physique des militaires sera aussi améliorée, par exemple lors des tâches de surveillance ou du transport. Dans l’ensemble, ces mesures élèveront nettement la stabilité et la capacité à réagir de l’armée. Elles ne permettront toutefois pas d’assurer un contrôle complet et durable des menaces hybrides.
Pour mieux protéger la Suisse des attaques à distance, il est primordial d’acquérir des systèmes de défense sol-air de courte portée et des systèmes de défense sol-air de moyenne portée supplémentaires. Dans le cas où l’acquisition du système Patriot ne pourrait pas se dérouler selon les plans, il serait nécessaire d’acquérir, en complément, un système européen ou un système extra-européen produit en Europe. De cette façon, il sera possible de protéger davantage d’infrastructures critiques et de centres industriels. Combinés aux systèmes de défense sol-air de longue portée en cours d’acquisition et aux avions de combat F‑35A, ces systèmes permettront de se protéger de manière souple et échelonnée contre les attaques à distance. Les acquisitions supplémentaires et la constitution de stocks de munitions et de pièces de rechange augmenteront la capacité à durer de ces systèmes. D’autres capteurs capables de surveiller l’espace aérien devront aussi être intégrés afin d’améliorer l’image de la situation et de permettre ainsi à l’armée de réagir plus rapidement aux menaces possibles. Cela répond aux motions des commissions de politique de sécurité du Conseil national et du Conseil des États (25.4396 et 25.4405), intitulées «Défense contre les drones et les menaces aériennes», qui ont été adoptées par le Parlement. La protection globale et les situations particulièrement exigeantes, telles que le développement rapide de la technologie ou encore les attaques par saturation au cours desquelles de nombreux drones et missiles sont engagés simultanément, représentent toutefois toujours un défi.
L’anticipation de ces acquisitions d’armement entraînera entre autres une augmentation des dépenses d’exploitation (dépenses de personnel et dépenses de biens et services) en raison de la complexité croissante des systèmes (notamment de par leur mise en réseau, leurs logiciels et leur maintenance). Ces dépenses augmentent de manière continue; elles grèveront les investissements temporairement augmentés jusque vers la fin de la période des recettes supplémentaires temporaires. Une fois que les recettes supplémentaires auront pris fin, les dépenses d’exploitation constitueront à nouveau les quelque 60 % du budget de l’armée visés à long terme. Selon les prévisions, le 1 % du PIB se montera à environ 12 milliards en 20388. À ce stade, quelque 7,2 milliards par an seront consacrés à l’exploitation et 4,8 milliards aux dépenses d’armement. Les dépenses d’exploitation seront constamment pilotées en fonction du développement continu des capacités. Elles pourront être financées même après la période de recette supplémentaires.
– 9 milliards permettront de faire face à la hausse des prix et de verser les acomptes nécessaires; il y a en effet lieu de s’attendre à une augmentation des prix et à la nécessité de verser des acomptes en raison d’une demande croissante dans le domaine de l’armement. Le calcul de ce montant tient compte d’un supplément pour le renchérissement de 25 % sur douze ans à partir de 2028. Étant donné que les pronostics de renchérissement se situent entre 1,9 et 2,2 % par an en Europe, une estimation du renchérissement de 2 % par an sur une période de douze ans paraît adéquate.
L’influence de la guerre en Ukraine sur le marché de l’armement reste importante. Ces quatre dernières années, les États d’Europe de l’Ouest et les États-Unis ont largement soutenu les forces armées ukrainiennes en leur fournissant des armes et des munitions. Leurs stocks ayant ainsi diminué, ils doivent désormais les réalimenter pour assurer leur propre défense nationale. La guerre en Iran contribue aussi à la dégradation de la situation en matière d’approvisionnement. La demande en biens d’armement a fortement augmenté, les prix sont montés et les délais de livraison se sont rallongés. La situation tendue du marché de l’armement peut être illustrée par l’exemple des munitions. Le prix des produits des entreprises occidentales a pratiquement augmenté de moitié depuis le début de la guerre en Ukraine. Celui des grenades d’artillerie a même quadruplé alors que les capacités de production, en particulier en Europe, n’augmentent en revanche que lentement. Dans le domaine des munitions, la Suisse dépend fortement des industries de l’armement étrangères. Selon l’expérience, celles-ci comblent prioritairement les besoins en munitions ou en matériel de leur propre pays et de ceux qui font partie de la même alliance militaire. Les clients qui commandent des produits standard en grandes quantités sont servis en premier, et la Suisse n’en fait pas partie. N’appartenant à aucune alliance militaire et ne passant que de petites commandes d’acquisition, elle n’est pas considérée comme un client prioritaire par les fabricants étrangers. En n’adaptant pas ses moyens financiers aux nouvelles réalités du marché, elle pourrait se procurer moins de systèmes que prévu avec l’argent disponible, ce qui continuerait de diminuer ses possibilités de protection et sa capacité à durer.
Étant donné que les capacités de l’industrie de l’armement internationale sont sous tension et que la demande en biens d’armement est très forte, les délais de livraison se situent entre trois et six ans. Pour être à même de verser l’acompte requis, qui correspond au moins au tiers du prix d’achat, la Suisse aura des besoins financiers nettement plus élevés pour les projets commandés vers la fin des années 2020, dont l’introduction auprès de la troupe aura lieu à partir de 2035. Il est aussi imaginable qu’en cas d’escalade d’un conflit européen, les besoins de la Suisse ne soient pas pris en compte sur le marché international de l’armement.
En plus des investissements prioritaires visant à écarter les menaces probables, des mesures nécessaires urgentes seront prises afin de maintenir, dans une proportion minimale, les capacités actuelles de l’armée à écarter une attaque de grande envergure contre la Suisse. Pour le moment, il ne s’agit pas de développer, mais d’éviter la survenance de lacunes capacitaires critiques, par exemple par le remplacement des véhicules protégés (qui datent pour certains des années 1960) et par un investissement dans les réseaux de conduite protégés, dans les systèmes de communication redondants ou dans le renforcement des stocks de munitions et de pièces de rechange, afin d’améliorer la capacité à durer et la protection de la troupe. Ce sont les conditions essentielles sur lesquelles l’armée doit pouvoir se baser pour continuer à se développer en fonction de l’évolution de la situation en matière de politique de sécurité. À cette occasion, les moyens classiques seront complétés ou remplacés par des technologies plus récentes et moins coûteuses.
1.2 Solutions étudiées et solution retenue
1.2.1 Solution retenue: relèvement de la taxe sur la valeur ajoutée, affectation à la sécurité et à la défense de la Suisse et établissement d’un fonds pour l’armement
Pour décider de la source de financement des mesures prioritaires en matière de sécurité et de défense de la Suisse, le Conseil fédéral s’est notamment basé sur les critères suivants:
– La source des recettes doit produire suffisamment de revenus et générer les moyens nécessaires de manière fiable. Étant donné que ces moyens doivent être engagés dans des projets d’investissement concrets et planifiés, le montant des recettes supplémentaires à attendre doit en outre pouvoir être estimé avec une précision suffisante.
– En raison des besoins de financement à court terme, la mesure doit pouvoir être mise en œuvre rapidement; les délais d’entrée en vigueur doivent donc être courts.
– La source des recettes doit permettre une affectation clairement déterminable et transparente des recettes.
– Étant donné que le besoin de financement est temporaire, la source des recettes doit convenir à un financement limité dans le temps; la mesure doit pouvoir être levée sans autres.
Ainsi, le Conseil fédéral a examiné diverses possibilités de financement en se concentrant sur l’augmentation des taux des sources de recettes principales actuelles de la Confédération; il a finalement décidé de relever la TVA. Cette décision repose principalement sur le fait que la TVA produit moins de distorsions économiques que les impôts sur le revenu et les impôts sur le bénéfice des entreprises et affecte moins l’attrait économique local. En conséquence, une taxe sur la consommation devrait constituer une base fiscale moins délicate que les taxes sur le revenu ou le bénéfice, car les recettes de la TVA peuvent être pronostiquées plus facilement et de manière plus fiable que celles de l’impôt fédéral direct. Les autres solutions qui ont été examinées mais rejetées sont présentée en détail au ch. 1.2.2.
1.2.1.1 Relèvement de la TVA
Afin de financer les besoins supplémentaires, le Conseil fédéral propose de relever la taxe sur la valeur ajoutée (TVA) de 0,5 point de pourcentage pour une période limitée à douze ans. Le taux spécial (prélevé sur les prestations du secteur de l’hébergement) devrait être augmenté dans les mêmes proportions que le taux normal, à savoir de 0,3 point – même dans le cas d’une acceptation du relèvement du taux de la TVA pour financer la 13e rente AVS. Le taux réduit, qui est prélevé entre autres sur les denrées alimentaires et les médicaments, resterait tel quel afin d’atténuer les conséquences du relèvement, en particulier pour les ménages à faible revenu.
Le projet part du principe que le taux spécial prélevé sur les prestations du secteur de l’hébergement sera maintenu au-delà du 31 décembre 20279. Dans l’hypothèse où le législateur déciderait de ne pas prolonger le taux spécial, les prestations du secteur de l’hébergement seraient soumises au taux normal à partir du 1er janvier 2028. Les recettes générées par le relèvement de 0,5 point proposé ici seraient alors légèrement supérieures (d’environ 10 à 15 millions par an) à celles que l’on pourrait attendre en cas de maintien du taux spécial.
Selon les estimations, l’augmentation prévue au 1er janvier 2028 générera les recettes supplémentaires suivantes en faveur des dépenses et des investissements en matière d’armement10.
Tableau 1
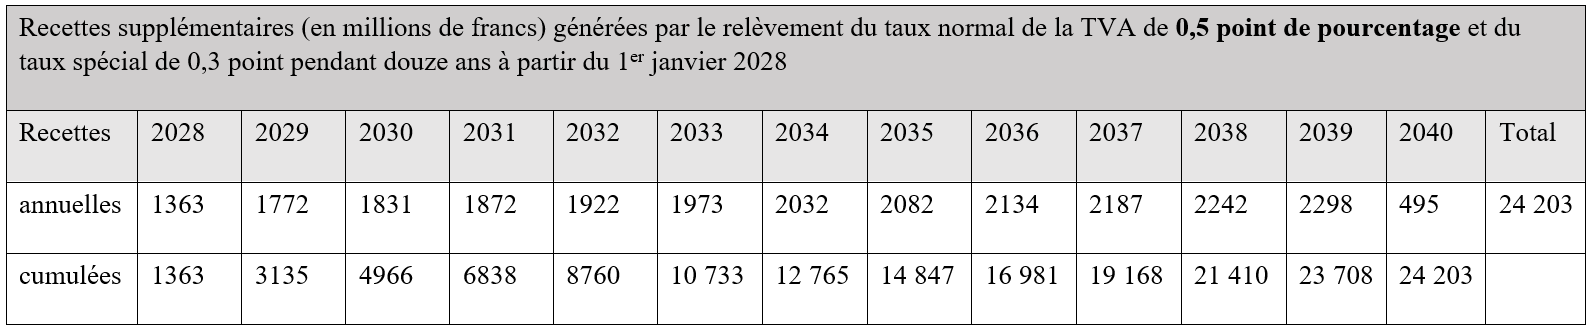
* L’année où la mesure sera introduite permettra de récolter seulement 79 % des recettes.
** L’année qui suivra la fin du relèvement temporaire permettra de récolter encore 21 % des recettes de la TVA.
La raison pour laquelle les sommes collectées seront moins importantes au cours de l’année d’introduction est la suivante: en raison de la périodicité de la facturation, les recettes de la TVA d’une année civile proviennent en grande partie des trois premiers trimestres de l’année concernée et du quatrième trimestre de l’année précédente11. Au fil du temps, les recettes supplémentaires annuelles évolueront approximativement de la même manière que la croissance économique.
Les effets de la dernière année du relèvement temporaire de la TVA peuvent être mis en parallèle avec les effets de la première année de son introduction. Compte tenu de la périodicité de la facturation, l’année qui suit la fin de cette période (2040) permettra de récolter encore environ 21 % des recettes d’une année complète.
1.2.1.2 Affectation des recettes supplémentaires et constitution d’un fonds pour l’armement
Les moyens financiers supplémentaires générés par l’augmentation des impôts seront intégralement versés dans un fonds pour l’armement présentant une capacité d’endettement (fonds spécial au sens de l’art. 52 de la loi du 7 octobre 2005 sur les finances [LFC]12). Ce fonds servira à financer l’ensemble des dépenses et des investissements dans l’armement. En plus de ces recettes supplémentaires, le fonds pour l’armement comprendra également des moyens non liés provenant du budget général de la Confédération (à savoir de l’actuel crédit ponctuel du Groupement Défense «Charges et investissements en matière d’armement»). Ainsi, ce fonds financera toutes les dépenses liées à l’acquisition d’armement.
La création du fonds pour l’armement entraînera la redistribution du crédit ponctuel du Groupement Défense «Charges et investissements en matière d’armement», utilisé jusqu’alors pour les dépenses d’armement. Dès 2028, les moyens qu’il contient seront consacrés aux buts suivants:
versements (dont l’ampleur doit être fixée par le Parlement) au fonds pour l’armement,
financement des dépenses d’exploitation de l’armée (Groupement Défense et armasuisse) et des investissements immobiliers militaires.
À partir de l’entrée en vigueur de la loi correspondante, le fonds pour l’armement devra avoir la possibilité de contracter des dettes jusqu’à concurrence de 6 milliards, montant qui, selon les estimations, correspond au triple des recettes supplémentaires que le relèvement de la TVA permet d’obtenir en un an. La capacité d’endettement permettra à l’armée d’éviter les concentrations de paiements, par exemple pour verser des acomptes élevés à court terme et mieux répartir les paiements sur les différentes années. En outre, le fonds accroît la marge de manœuvre du Conseil fédéral en cas de détérioration géopolitique à court terme en lui permettant de fournir rapidement des moyens supplémentaires sans devoir réduire des dépenses fédérales faiblement liées. L’affectation de la hausse de la TVA et l’ancrage de la réduction de l’endettement dans la loi permettront de garantir l’amortissement des dettes pour la fin du relèvement de la TVA et le respect des principes constitutionnels de gestion du budget (en particulier le frein à l’endettement). Le fonctionnement du fonds pour l’armement sera réglé dans une nouvelle loi fédérale.
1.2.1.3 Utilisation des moyens supplémentaires
Au cours des premières années de recettes supplémentaires, les dépenses additionnelles se concentreront sur des acquisitions prioritairement nécessaires en matière d’armement (systèmes et munitions) afin de pouvoir, le plus rapidement possible, contrer les menaces les plus probables (cf. ch. 1.1.2.2). Puis, la part des dépenses d’armement diminue au profit des dépenses d’exploitation de manière à atteindre, à long terme, un équilibre stable entre les investissements et l’exploitation. Ainsi, dès la fin de la période de recettes supplémentaires, l’armée pourra à nouveau être financée par le budget ordinaire de l’armée dans les proportions souhaitées, à savoir 60 % de dépenses d’exploitation pour 40 % de dépenses d’investissement.
L’armée (Groupement Défense et armasuisse) aura également besoin de personnel supplémentaire, dont la prise en charge sera, à terme, financée dans le cadre du budget de l’armée. Le DDPS examine aussi des modèles permettant à des entités extérieures à l’administration fédérale d’apporter ce surcroît de prestations en matière d’acquisitions et d’exploitation.
1.2.1.4 Contrôle de l’utilisation des moyens
Le Parlement est chargé de surveiller l’utilisation des moyens provenant du fonds de l’armement; dans le cadre de sa souveraineté budgétaire, il décide ce qui peut être versé ou prélevé sur ce fonds. Le compte spécial (fonds pour l’armement) permettra au Parlement de recevoir, dans le contexte du budget et du compte d’État, des informations régulières, transparentes et complètes sur le développement financier et les perspectives du fonds. L’art. 7 P-LFArm prévoit en outre l’obligation de remettre un rapport détaillé en même temps que le message sur l’armée en vue du pilotage des crédits d’engagement.
À cela s’ajoute que chaque année, le DDPS transmet au Parlement, sous forme de documentation complémentaire, des informations détaillées sur l’utilisation des dépenses d’armement. Chaque trimestre, il lui remet en outre un rapport séparé sur ses projets principaux (Top-Projekte).
Il n’existe dès lors aucune lacune en matière de surveillance, raison pour laquelle le Conseil fédéral estime qu’il n’est pas nécessaire de demander la constitution d’un organe de haute surveillance parlementaire. Les commissions parlementaires actuelles sont en effet déjà dotées des compétences nécessaires: les Commissions des finances, les Commissions de gestion, leurs délégations respectives et les Commissions de politique de sécurité peuvent et doivent, au besoin, traiter et coordonner les questions pertinentes en matière de finances, de surveillance et de politique de sécurité.
1.2.2 Solutions étudiées mais rejetées
Le Conseil fédéral a rejeté l’option de compenser les dépenses militaires supplémentaires en intervenant sur les dépenses. Le programme d’allégement budgétaire 2027 (EP27) a créé les bases nécessaires pour que le budget ordinaire de la Confédération puisse financer l’augmentation visée des dépenses jusqu’à 1 % du PIB. Lors de ses délibérations relatives au programme EP27, le Parlement a constaté qu’il semblait difficile de rassembler une majorité de voix en faveur d’une correction drastique portant sur les dépenses.
Outre la possibilité de relever le taux de la TVA, option qui a finalement été choisie, celle d’augmenter les taux de l’impôt fédéral direct a été examinée. Cette mesure aurait aussi pu remplir les critères fixés (cf. ch. 1.2.1). L’impôt fédéral direct aurait cependant constitué une source de recettes plus difficilement pronosticable et moins fiable (cf. ch. 1.2.2.1 et 1.2.2.2).
Diverses possibilités d’augmenter les recettes fédérales ont également été discutées sur le plan politique ces dernières années, notamment sous la forme d’un impôt fédéral sur la fortune, d’un impôt fédéral sur les successions ou d’une taxe supplémentaire sur les transactions financières.
Le groupe d’experts chargé de réexaminer les tâches et les subventions s’est également penché sur des mesures au niveau des recettes afin de décharger structurellement les finances fédérales. Dans son rapport à l’intention du Conseil fédéral, ce groupe propose entre autres d’éliminer ou de limiter divers allègements fiscaux, notamment d’élever la charge fiscale des prestations en capital de la prévoyance professionnelle en première priorité, de supprimer les exceptions en matière de TVA en deuxième priorité et d’introduire un impôt fédéral sur les gains immobiliers en troisième priorité. Des mesures concernant l’impôt sur les huiles minérales et la redevance sur le trafic des poids lourds pourraient générer des recettes fiscales supplémentaires modestes.
Ces sources de recettes ne remplissent toutefois pas les critères fixés (cf. ch. 1.2.1), notamment parce qu’elles ne peuvent pas être mises en œuvre suffisamment rapidement, ne se prêtent pas à un financement provisoire (limitation dans le temps) et ne permettent pas d’estimer les recettes à attendre de manière fiable et complète. L’introduction de nouveaux impôts prendrait trop de temps jusqu’à leur entrée en vigueur. C’est précisément les raisons pour lesquelles aucune de ces variantes ne permet de répondre au besoin actuel, qui est de financer des dépenses supplémentaires urgentes et nécessaires pour la sécurité et la défense de la Suisse.
1.2.2.1 Augmentation de l’impôt fédéral direct pour les personnes physiques (impôt sur le revenu)
Sans modification de la Constitution
L’art. 128, al. 1, let. a, de la Constitution (Cst.)13 fixe le taux maximal de l’impôt fédéral direct à 11,5 % pour les revenus des personnes physiques. Ce taux maximal autorisé est déjà prélevé sur les revenus très élevés avec le barème fiscal actuel. Il convient de garder à l’esprit que la Confédération doit tenir compte de la charge que représentent les impôts directs des cantons et des communes lorsqu’elle fixe les tarifs (art. 128, al. 2, Cst.). Cela concerne en particulier les bas et les moyens revenus. La Constitution offre néanmoins une marge de manœuvre considérable pour augmenter les recettes fiscales. Ainsi, la charge fiscale moyenne de tous les contribuables avoisine les 3,3 % du revenu imposable (données de 2022).
Il serait donc possible d’augmenter les taux de l’impôt fédéral direct sans devoir augmenter le taux maximal de 11,5 % fixé dans la Cst. Une telle augmentation pourrait concerner toutes les classes de revenus à l’exception de celles qui sont déjà imposées selon le taux maximal prévu par la Cst. Dans ce cas, le financement ne pourrait pas être réparti sur toutes les classes de revenus; en d’autres termes, il serait supporté exclusivement par les classes de revenus inférieures et moyennes. À cela s’ajoute le fait qu’une telle procédure ne permettrait pas d’identifier facilement quelle part des recettes devrait être affectée à l’armement.
Avec modification de la Constitution
Pour augmenter uniformément l’ensemble des taux d’imposition (de la même manière qu’un relèvement du coefficient d’impôt), y compris le taux de 11,5 % prélevé actuellement sur les revenus les plus élevés, il serait nécessaire de modifier la Constitution.
Augmenter l’imposition des personnes physiques obligerait les cantons à adapter les barèmes dans leurs systèmes de taxation. Cela toucherait aussi les employeurs, car les barèmes de l’impôt à la source devraient aussi être modifiés. Ces changements produiraient des coûts, à moins que les barèmes et les déductions ne soient de toute façon ajustés au cours de l’année concernée pour compenser les effets de la progression à froid.
Les recettes provenant de l’impôt sur le revenu dépendent fortement de la conjoncture; cette source de revenus est dès lors difficile à pronostiquer et sa fiabilité est limitée.
Une augmentation de l’imposition sur le revenu aurait des répercussions négatives sur les incitations à la performance et l’attractivité fiscale de la Suisse. Le relèvement des impôts sur le revenu diminuerait l’attractivité de la Suisse en tant que lieu d’établissement, en particulier pour les personnes à très haut revenus.
1.2.2.2 Augmentation de l’impôt fédéral direct pour les personnes morales (impôt sur le bénéfice des entreprises)
Les recettes supplémentaires pourraient également provenir d’une augmentation de l’impôt fédéral direct sur le bénéfice des personnes morales (impôt sur le bénéfice des entreprises; taux d’imposition actuel de 8,5 %; taux réduit de 4,25 % pour les fondations ou les associations). Étant donné que la Constitution en vigueur limite le taux d’imposition à 8,5 %, il serait nécessaire de la modifier pour permettre une telle augmentation.
Comme pour les personnes physiques, les cantons devraient adapter les barèmes dans leurs systèmes de taxation. Une augmentation de l’impôt sur le bénéfice des entreprises affaiblirait la place économique suisse. Une telle augmentation serait en partie compensée par une baisse des recettes provenant de l’impôt complémentaire de l’OCDE, qui se ferait principalement à la charge des cantons.
1.2.2.3 Mobilisation de réserves issues du capital et des recettes dynamiques pour créer une réserve de financement
La motion Dittli du 4 décembre 2025 (25.4457) intitulée «Garantir les investissements stratégiques de l’armée jusqu’en 2035 en créant une réserve de financement par la mobilisation de réserves de capitaux et l’attribution dynamique de recettes» demande au Conseil fédéral de proposer des solutions concrètes permettant, dans le respect du frein à l’endettement et sans augmentation d’impôts, de doter l’Armée suisse d’une réserve de financement substantielle de l’ordre de 10 milliards (en plus des plans financiers décidés et des ressources du budget ordinaire) pour ses investissements stratégiques (armement, infrastructure, instruction) jusqu’en 2035. Après avoir examiné en particulier la possibilité de vendre des actions Swisscom pour réaliser une mobilisation exceptionnelle de capital et celle d’utiliser temporairement les bénéfices de la Banque nationale suisse (BNS), le Conseil fédéral a rejeté les deux variantes pour les motifs suivants:
– Swisscom gère une infrastructure critique; pour des raisons de politique de sécurité, il est donc important et légitime que la Confédération en reste l’actionnaire majoritaire. Une défaillance des réseaux de téléphonie fixe et mobile et d’internet entraînerait de lourdes conséquences pour l’économie et la population. Il ne serait dès lors pas pertinent de vendre une partie des actions Swisscom pour financer les dépenses de l’armée, d’autant plus que les recettes qui en résulteraient (5 milliards uniquement si l’on veut conserver une minorité de blocage) ne suffiraient de loin pas à couvrir les besoins financiers. De plus, la vente d’actions entraînerait une perte annuelle de dividendes d’environ 200 millions, montant qui manquerait à la Confédération pour financer ses tâches.
– Le montant de base des distributions de bénéfices de la BNS est versé, selon une procédure ordinaire, au budget général de la Confédération. D’éventuels versements supplémentaires de dividendes de la BNS sont comptabilisés en tant que recettes extraordinaires et utilisés pour diminuer les dettes liées à la pandémie de COVID-19 (cf. art. 17e LFC). Ainsi, l’utilisation de ces moyens en faveur de l’armée retarderait la diminution des dettes contractées lors de la pandémie et accroîtrait les déficits structurels du budget de la Confédération. L’idée d’utiliser les bénéfices de la BNS pour financer les dépenses supplémentaires de l’armée a donc été rejetée.
1.3 Relation avec le programme de la législature, la planification financière et les stratégies du Conseil fédéral
Le projet n’est annoncé ni dans le message du 24 janvier 2024 sur le programme de la législature 2023 à 202714 ni dans l’arrêté fédéral du 6 juin 2024 sur le programme de la législature 2023 à 202715.
Le message sur le programme de la législature 2023 à 2027 souligne déjà la nécessité de renforcer la coopération avec l’OTAN et l’UE d’une part, et de moderniser les capacités et les moyens de l’armée d’autre part. Dans son objectif 18, le Conseil fédéral a donc aussi précisé que la modernisation des capacités et des moyens de l’armée devait être poursuivie.
Le plan financier 2028–2030 tient compte non seulement de l’augmentation progressive des dépenses de l’armée jusqu’à 1 % du PIB, mais aussi des dépenses supplémentaires et des recettes supplémentaires générées par le présent projet de relèvement de la TVA.
Le rapport complémentaire au rapport sur la politique de sécurité 202116 de septembre 2022 montre une accentuation de la menace depuis le début de la guerre en Ukraine et décrit les conséquences de celle-ci. Il en arrive notamment à la conclusion que l’armée doit être capable de protéger et de défendre la Suisse sur tout l’éventail des menaces hybrides pour pouvoir repousser une attaque armée. La Stratégie en matière de politique de sécurité 2026 explique les changements de situation qui en résultent pour notre pays, retenant que celui-ci doit réagir par rapport à la dégradation de la situation en matière de politique de sécurité et prendre des mesures pour renforcer sa résilience et sa protection et augmenter sa capacité de défense17.
Il existe un lien direct entre le projet et la stratégie du Conseil fédéral en matière de politique de sécurité: le présent message a pour objectif d’accélérer la modernisation des capacités et des moyens de l’armée selon les intentions du Conseil fédéral.
2 Procédure de consultation
2.1 Projet soumis à la consultation
Le projet soumis à la consultation prévoyait initialement une période de relèvement de la TVA de 10 ans, à raison de 0,8 point pour le taux normal, et un relèvement proportionnel pour le taux spécial et le taux réduit. Les recettes supplémentaires devaient être consacrées au financement des besoins supplémentaires de l’armée à hauteur de 18 milliards et financer l’augmentation progressive des dépenses de l’armée jusqu’à 1 % du PIB (10 milliards) et les besoins supplémentaires des offices fédéraux civils assumant des tâches de sécurité à hauteur de 3 milliards. Le projet prévoyait aussi de verser les recettes découlant du relèvement de la TVA dans un fonds nouvellement créé pour financer les dépenses et les investissements d’armement. Les moyens destinés à couvrir les besoins supplémentaires des offices fédéraux assumant des tâches de sécurité et une partie de l’augmentation progressive des dépenses de l’armée jusqu’à 1 % du PIB devaient être financés par le crédit d’armement du Groupement Défense, qui existe déjà. Le fonds pour l’armement devait disposer d’une capacité d’endettement propre à assurer une plus grande sécurité de planification et de réalisation et à permettre davantage de souplesse dans l’utilisation des moyens. Enfin, il était prévu d’introduire des dispositions transitoires dans la loi sur la TVA pour atténuer les répercussions du relèvement de cette taxe à court terme pour les entreprises.
2.2 Condensé des résultats de la procédure de consultation
Une procédure de consultation a été organisée entre le 6 mars et le 30 mai 2026 conformément à l’art. 3, al. 1, let. b et c, de la loi du 18 mars 2005 sur la consultation18.
Les 26 gouvernements cantonaux, la Conférence des gouvernements cantonaux (CdC), 10 partis politiques, 3 associations faîtières de communes, de villes et de régions de montagne œuvrant au niveau national, 8 associations faîtières économiques et 68 autres organisations ont été invités à prendre part à cette consultation. En tout, 62 réponses ont été reçues19.
Nécessité d’agir
La grande majorité des organisations consultées reconnaît et exprime la nécessité d’agir en raison de l’évolution de la situation en matière de politique de sécurité et soutient les objectifs du projet. Seul un petit nombre de voix remettent cette nécessité en question.
Relèvement de la TVA en tant que moyen de financement
Environ la moitié des organisations consultées sont favorables à un financement intégral ou partiel des besoins supplémentaires par le relèvement de la TVA; elles soulignent notamment la rapidité de mise en œuvre de la mesure proposée et les défauts des autres options. Diverses organisations consultées demandent que les besoins supplémentaires ne soient pas exclusivement alimentés par un relèvement de la TVA, mais aussi par des réaffectations dans le budget de la Confédération, des mesures d’économie et d’autres solutions de financement.
Les avis défavorables au relèvement de la TVA en critiquent surtout les répercussions sur la population, l’économie, les cantons et les communes.
Autres variantes de financement
La plupart des organisations consultées qui déclarent préférer une autre variante de financement intégral ou partiel des besoins supplémentaires proposent de redistribuer les moyens existants de la Confédération et de procéder à des mesures d’économie. Une minorité de voix plaide pour un relèvement de l’impôt fédéral direct ou pour l’introduction de nouveaux impôts à l’échelon fédéral.
Besoins supplémentaires des offices fédéraux civils assumant des tâches de sécurité
Tout en soulignant l’importance des offices fédéraux civils assumant des tâches de sécurité pour la protection de la Suisse, les organisations consultées se montrent critiques par rapport aux besoins supplémentaires déclarés en matière de personnel. Elles exigent une représentation précise de ces besoins supplémentaires et un contrôle critique de l’utilisation des moyens. Elles demandent aussi à ce que le budget de la Confédération supporte ces besoins supplémentaires.
Conséquences pour la population, l’économie et le secteur public
Dénonçant les conséquences du projet pour la population, en particulier pour les ménages à faibles revenus, un grand nombre d’organisations consultées considèrent que ce relèvement fiscal est injuste du point de vue social. D’autres considèrent que le choix de la TVA est équitable, car cet impôt se répartit sur l’ensemble de la population et des milieux économiques.
Certains avis soulignent aussi les conséquences du projet sur l’économie, les cantons et les communes. Ils pointent notamment une baisse du pouvoir d’achat et un recul de la consommation et évoquent des coûts supplémentaires liés à la taxe occulte pour certaines branches de l’économie, notamment pour l’agriculture et la gastronomie.
Les organisations consultées signalent des répercussions plus lourdes que ce qu’indique le projet pour les cantons et les communes. Ainsi, les villes ne pourraient pas supporter les coûts supplémentaires de leurs acquisitions et investissements.
Capacité d’endettement du fonds
La majorité des organisations consultées considèrent que la création d’un fonds pour l’armement disposant d’une capacité d’endettement constitue un moyen adéquat pour réagir aux tensions qui caractérisent le marché de l’armement et apporter de la souplesse et de la sécurité dans le domaine de la planification et de la réalisation des acquisitions d’armement. Elles ont insisté sur le fait que la loi devait garantir l’amortissement des dettes pendant la durée de vie de ce fonds. Une minorité estime que la création d’un fonds disposant d’une capacité d’endettement constitue un moyen de contourner le frein à l’endettement. Des voix isolées ont proposé de créer un fonds sur l’armement de durée illimitée ou de ne pas le rattacher spécifiquement aux recettes supplémentaires.
2.3 Appréciation des résultats de la procédure de consultation
Pour le Conseil fédéral, il est évident qu’au vu de la dégradation de la situation sécuritaire, il est nécessaire de renforcer la sécurité et la défense de la Suisse, et que cela requiert des moyens financiers supplémentaires. Plus particulièrement, les Lignes directrices en matière de défense décidées par le Conseil fédéral et la planification de l’armement ne pourront être mises en œuvre qu’à la condition que l’armée obtienne les moyens supplémentaires proposés. Partageant les réticences d’une majorité d’organisations consultées, qui estiment que les charges pesant sur la population et sur l’économie ne doivent pas s’alourdir, le Conseil fédéral a adapté le projet, favorisant ainsi son acceptation par le Parlement, puis par le peuple.
2.4 Ajustement du projet après la consultation
Contrairement à ce qui était prévu initialement, le Conseil fédéral a décidé que l’augmentation progressive des dépenses de l’armée jusqu’à 1 % du PIB (10 milliards de francs) et les besoins supplémentaires des offices fédéraux civils assumant des tâches de sécurité (3 milliards) ne devaient pas être financés par les recettes supplémentaires provenant du relèvement de la TVA, mais par d’autres moyens tels que des changements de priorités et des réaffectations dans le cadre du budget de la Confédération et par des mesures d’économie. Des recettes fiscales plus élevées en matière d’impôt sur le bénéfice des entreprises, des changements de priorités et des prestations propres y contribueront. Les besoins supplémentaires globaux, qui s’élevaient à 31 milliards, se réduiront ainsi de 13 milliards, car cette somme pourra être financée par le budget de la Confédération grâce aux recettes fiscales pronostiquées, à des changements de priorités et à des réaffectations. Un relèvement plus modeste (0,5 point) de la TVA pendant une période limitée de dix ans permettrait de couvrir les besoins supplémentaires restants de 18 milliards.
Le Conseil fédéral a, en date du 24 juin 2026, soit après la procédure de consultation, décidé de maintenir l’achat du système Patriot en dépit des retards de livraison et des coûts supplémentaires. Étant donné la nette dégradation de la situation sécuritaire et vu la nécessité de protéger la Suisse contre des attaques à distance, il a chargé le DDPS d’entamer des négociations contractuelles avec des fabricants situés en France, en Israël et en Corée du Sud en vue d’acquérir éventuellement un second système de défense sol-air de longue portée offrant un niveau de protection comparable à celui du système Patriot. Selon l’état actuel des connaissances, le DDPS part du principe que l’acquisition d’un deuxième système de défense sol-air de longue portée exigera 5 milliards supplémentaires et que l’acquisition du système Patriot demandera environ 1 milliard supplémentaire. Le Conseil fédéral présentera un message à ce sujet dès que les négociations auront abouti. Au vu de ces estimations, les besoins supplémentaires se monteront ainsi à 24 milliards, raison pour laquelle il est proposé ici de relever la TVA de 0,5 point sur une période de douze ans plutôt que de s’en tenir au projet initial, qui était de relever la TVA de 0,8 point sur une période de dix ans. La prolongation de la période de recettes supplémentaires permettra ainsi de couvrir les besoins supplémentaires liés à l’acquisition d’autres systèmes de défense sol-air de longue portée.
Des mesures d’économie et de compensation permettront, dans le cadre du budget de l’armée, de financer durablement les besoins supplémentaires en personnel auxquels l’armée et armasuisse devront faire face en raison de ces investissements supplémentaires. Le Groupement Défense et armasuisse sont chargés de faire le nécessaire pour que les besoins supplémentaires en personnel puissent être compensés à l’interne en privilégiant une restructuration du personnel. Dans le cadre des mesures d’économie, le DDPS a déjà entrepris des démarches visant à alléger la structure de commandement de l’Armée suisse et à centraliser les divisions chargées de la communication, des finances et du personnel. Les besoins financiers supplémentaires du SRC et de l’OFPP seront majoritairement couverts par des changements de priorités au sein du département. Certains grands projets de l’OFPP (p. ex. sécurisation de la communication entre la Confédération, les cantons et les exploitants d’infrastructures critiques et protection de la population en cas de conflit armé) requièrent toutefois un financement supplémentaire qui ne peut pas encore être octroyé à l’heure actuelle.
Le taux réduit de la TVA prélevée par exemple sur les vivres et les médicaments ne sera finalement pas relevé; cela permettra de décharger les ménages, notamment ceux qui ont des revenus modestes et qui consacrent plus de la moitié de leurs dépenses à l’achat de produits exonérés de TVA ou soumis exclusivement au taux réduit. Les recettes ainsi manquées devront également être compensées par des changements de priorités et des réaffectations dans le cadre du budget de la Confédération.
2.5 Points controversés en suspens
Conséquences pour l’économie
Diverses organisations consultées ont critiqué les conséquences du projet sur l’économie et demandé à ce que des mesures spécifiques soient prises par branche pour atténuer ces répercussions.
La sécurité de la place économique profite aux entreprises. Pour assurer cette sécurité, la Suisse doit être capable de se défendre contre les menaces les plus probables et, par conséquent, disposer des moyens nécessaires. L’économie contribue en partie à cette sécurité en supportant ces répercussions financières. Des exceptions existent déjà à l’heure actuelle pour certaines branches de l’économie, qui sont exonérées de la TVA ou exclusivement soumises au taux réduit.
Autres possibilités de financement
Les organisations consultées proposent d’autres possibilités de financement. Elles suggèrent notamment de redistribuer les moyens existants de la Confédération, solution qui a maintenant été retenue pour accompagner l’augmentation modeste de la TVA, ou d’introduire de nouveaux impôts à l’échelon fédéral, par exemple sous la forme d’une taxe sur les gains immobiliers ou d’un impôt sur les successions. L’introduction d’un nouvel impôt doit être étroitement coordonnée avec les différentes substances fiscales cantonales déjà existantes et prend beaucoup de temps, ce qui va à l’encontre du critère de disponibilité immédiate. Elle risquerait également d’affaiblir d’autres substances fiscales ou de générer des situations de double imposition. De plus, le rendement des recettes que ces impôts permettraient de récolter est incertain et leur stabilité n’est pas assurée. En conséquence, ces nouvelles substances fiscales ne permettent pas renforcer rapidement la défense et la sécurité de la Suisse.
Un fonds pour l’armement sans aucune dette
Quelques organisations consultées ont demandé à ce que le fonds pour l’armement n’ait pas la capacité de contracter des dettes, car elles considèrent cela comme un moyen de détourner le principe du frein à l’endettement. Or cette capacité d’endettement limitée dans le temps est importante, car elle permet de réagir de manière souple et rapide aux développements du marché de l’armement et d’accroître ainsi la sécurité de planification et de réalisation du Conseil fédéral. Elle permet notamment de procéder rapidement à des acquisitions importantes au cours des années qui suivront la constitution de ce fonds et de verser les acomptes requis pour renforcer au plus vite la protection contre les menaces les plus probables (comme p. ex. les attaques à distance). Le présent projet maintiendra donc la capacité d’endettement. Dans ce contexte, le fonds doté d’une capacité d’endettement devra respecter les dispositions constitutionnelles en matière de finances et, de ce fait, assurer un équilibre à long terme entre ses dépenses et ses recettes. Étant donné que les recettes supplémentaires font l’objet d’une affectation et que le devoir de rembourser les dettes est ancré dans la loi, un endettement durable est exclu et le frein à l’endettement est respecté. Pour garantir le respect des dispositions financières, le fonds ne sera créé que si le peuple et les cantons acceptent aussi d’affecter les recettes supplémentaires.
3 Comparaison avec le droit étranger, notamment européen
3.1 Allemagne
La situation en matière de politique de sécurité s’étant modifiée à la suite de l’agression de l’Ukraine par la Russie, le Bundestag allemand a décidé le 24 février 2022, sur la proposition du gouvernement fédéral, d’accorder un fonds spécial de 100 milliards d’euros à la Bundeswehr pour moderniser les forces armées. Le fonds spécial de la Bundeswehr est indépendant du budget fédéral. Il permet de dépenser 100 milliards d’euros au maximum. Pour couvrir les dépenses du fonds spécial, le ministère des finances peut contracter des crédits jusqu’à atteindre ce même montant. Ce fonds spécial doit permettre de renforcer la capacité d’alliance et de défense de l’Allemagne et de financer des projets d’armements complexes qui se déroulent sur plusieurs années. Le budget de la défense de 2025 s’élevait à 62,43 milliards d’euros. Toujours en 2025, la Bundeswehr disposait de quelque 24,06 milliards d’euros supplémentaires provenant du fonds spécial. Le budget de la défense et le fonds spécial lui ont donc permis de dépenser plus de 86 milliards d’euros pour l’achat de matériel, d’armement et de grands appareils et pour ses frais de personnel. À cela s’ajoute qu’elle bénéficiera de près de 10 000 nouveaux postes de travail militaires et 1000 postes de travail civils20. Par ailleurs, les moyens financiers de l’office fédéral allemand chargé de la protection de la population et de l’aide en cas de catastrophe (Bundesamt für Bevölkerungsschutz und Katastrophenhilfe, BBK) ont pratiquement quadruplé au cours de ces trois dernières années, passant ainsi de 168 millions d’euros en 2024 à 332 millions d’euros dans le budget de 2025 et à 605 millions d’euros en 2026. De même, le nombre de postes du BBK a pratiquement doublé entre 2021 et 2026.
3.2 Autriche
Le 15 novembre 2022, le Nationalrat (conseil national) autrichien a adopté une loi sur le financement de la défense nationale21 visant à renforcer durablement l’armée autrichienne. Cette loi instaure une obligation d’augmenter le budget de l’armée de 5,25 milliards d’euros durant la période 2023 à 2026. La République d’Autriche s’engage en outre à continuer d’augmenter ce budget de 2027 à 2032. Cette loi dote l’Autriche de bases légales permettant de dépasser temporairement le cadre de ses finances fédérales pour financer son armée à long terme.
Le rapport sur la défense nationale autrichienne 2024/202522 fixe comme objectif d’augmenter le budget militaire de manière à atteindre 2 % du PIB en 2032.
Le budget sécurité du ministère de l’intérieur a également été augmenté d’environ 10 % ces dernières années, pour atteindre quelque 4 milliards d’euros23.
3.3 Union européenne
En mars 2025, la Commission européenne a présenté sa stratégie ReArm Europe/Readiness 203024. Selon cette stratégie, l’UE prévoit de renforcer fortement sa capacité de défense d’ici 2030. Tout en se ménageant davantage de flexibilité financière, les États membres de l’UE devront mobiliser ensemble 800 milliards d’euros pour accroître leurs dépenses en matière de défense. L’activation de la clause dérogatoire nationale du pacte de stabilité et de croissance25 devrait notamment permettre d’augmenter le budget de la défense de 1,5 % du PIB. Il est également prévu d’introduire un instrument de prêt pour aider les pays à investir dans des domaines de défense importants.
Pour renforcer la protection de la population, l’UE a créé le mécanisme de protection civile, doté d’un budget de 1,3 milliards d’euros. Le Fonds européen de la défense (d’un montant total de 8 milliards d’euros) contribue par ailleurs au soutien des technologies à double usage (utilisation civile et militaire).
3.4 OTAN
Lors du sommet de l’OTAN de 2025 à La Haye, les partenaires de l’alliance se sont engagés, jusqu’en 2035, à consacrer chaque année 5 % de leur PIB aux besoins essentiels de la défense et aux dépenses liées à la défense et à la sécurité. Jusqu’en 2035 et selon les critères définis par l’OTAN, ils dépenseront donc chaque année au moins 3,5 % de leur PIB pour les besoins essentiels de la défense et la réalisation des objectifs de capacités de l’OTAN et jusqu’à 1,5 % de leur PIB pour garantir la préparation et la résistance civiles, la protection des infrastructures critiques, etc.
4 Présentation du projet
4.1 Règlementation proposée
Le relèvement temporaire (pendant douze ans) de 0,5 point de pourcentage de la TVA vise à financer les besoins financiers supplémentaires dont l’armée a besoin pour renforcer la sécurité et la défense de la Suisse. Ces recettes supplémentaires seront affectées au financement des dépenses d’armement. Pour relever la TVA et affecter les recettes supplémentaires ainsi obtenues, il sera nécessaire d’introduire une disposition transitoire à l’art. 196 Cst. afin d’augmenter temporairement cette taxe (taux normal et taux spécial) et une autre disposition transitoire dans la loi du 12 juin 2009 sur la TVA (LTVA)26 afin d’introduire les nouveaux taux.
Il est aussi prévu de créer un fonds pour l’armement présentant une capacité d’endettement afin de financer les dépenses d’armement. Ce fonds sera alimenté par les recettes supplémentaires provenant du relèvement de la TVA et par des moyens provenant du budget général (de l’ancien crédit ponctuel du Groupement Défense «Charges et investissements en matière d’armement»). Sa capacité d’endettement lui permettra d’absorber les concentrations de paiements et de mieux répartir ceux-ci sur les différentes années, ce qui renforcera la sécurité de la planification et la liberté de manœuvre et apportera davantage de souplesse dans l’utilisation des moyens. Le fonds pour l’armement sera réglé dans une loi fédérale distincte.
4.2 Harmonisation des tâches et des finances
Le présent projet ne crée aucune nouvelle tâche pour la Confédération. Le relèvement de la TVA lui permettra d’effectuer des dépenses supplémentaires dont l’armée a impérativement besoin pour remplir la mission que lui assigne la Constitution; sa capacité à maintenir la paix et à assurer la défense du pays seront ainsi renforcés. Les dépenses supplémentaires seront entièrement couvertes par les recettes supplémentaires.
4.3 Questions relatives à la mise en œuvre
Relèvement de la TVA
Afin de relever temporairement la TVA, il est prévu de créer, à l’art. 196, ch. 14, al. 6, Cst., une disposition transitoire qui cessera de déployer ses effets dès que la période de relèvement s’achèvera. Cette modification constitutionnelle est soumise au référendum obligatoire (art. 140, al. 1, let. a, Cst.). Un éventuel prolongement du relèvement de la TVA n’est pas prévu dans le cadre du présent projet et devrait, le cas échéant, recevoir une nouvelle approbation du Parlement, puis être accepté par le peuple et les cantons. Ainsi, le relèvement de la TVA ne peut pas être prolongé de manière automatique.
La modification du taux de la TVA représente beaucoup de complications pour les entreprises. Compte tenu des coûts de mise en œuvre, il sied de coordonner le relèvement de la TVA visant à financer les dépenses d’armement avec d’autres augmentations, en particulier avec celles qui sont prévues dans le contexte du financement de la 13e rente AVS. Les deux projets ne doivent cependant pas s’influencer de manière négative ou dépendre l’un de l’autre sur le plan chronologique.
Disposition transitoire
Indépendamment du relèvement de la TVA visé à l’art. 196, ch. 14, al. 6, Cst., il est prévu de créer une disposition transitoire relative à l’impôt grevant les opérations réalisées sur le territoire suisse et à l’impôt sur les acquisitions; cette disposition règlera quels taux d’imposition s’appliquent aux prestations fournies (en partie) après leur entrée en vigueur mais pour lesquelles la dette fiscale a pris naissance avant celle-ci. Cette disposition transitoire devrait faciliter les démarches des entreprises face à un changement de taux. Les modifications liées à cette disposition transitoire entreront en vigueur même si le peuple et les cantons devaient refuser le relèvement temporaire de la TVA visé à l’art. 196, ch. 14, al. 6, Cst., sous réserve d’une demande de référendum contre la modification de la LTVA et d’un rejet en votation populaire.
Rapports entre le fonds pour l’armement et les recettes supplémentaires
Il est prévu de verser les recettes obtenues grâce au relèvement de la TVA visé à l’art. 196, ch. 14, al. 6, Cst. dans un fonds pour l’armement, qui doit encore être créé. Le fonds pour l’armement sera réglé dans une loi fédérale distincte, qui n’entrera en vigueur qu’en cas d’acceptation du relèvement de la TVA par le peuple et les cantons afin de garantir un contre-financement. En effet, sans affectation de recettes supplémentaires provenant du relèvement de la TVA à ce fonds, celui-ci ne pourrait être alimenté que par des versements provenant du budget ordinaire de la Confédération.
Le Parlement devra donc traiter conjointement la révision de la Constitution et les deux projets de loi.
5 Commentaire des dispositions
5.1 Constitution
Disposition transitoire de l’art. 196, ch. 14, al. 6
Le nouvel alinéa ajouté à l’art. 196, ch. 14, Cst. (disposition transitoire concernant l’art. 130 Cst., qui traite de la TVA) établit la base constitutionnelle nécessaire au relèvement temporaire de la TVA de 0,5 point de pourcentage. Ainsi, le taux normal se relève de 0,5 point et le taux spécial (appliqué aux prestations du secteur de l’hébergement), de 0,3 point. Les recettes supplémentaires ainsi générées seront attribuées au fonds pour l’armement et affectées exclusivement au financement des dépenses d’armement.
Il est prévu de relever la TVA pendant douze ans, soit du 1er janvier 2028 au 31 décembre 2039. Toutefois, la Confédération n’a la compétence de prélever une TVA que jusqu’à la fin de 2035 (art. 196, ch. 14, al. 1). La phrase introductive de l’al. 6 précise que le relèvement de la TVA ne peut perdurer jusqu’en 2039 que si le délai prévu par l’art. 196, ch. 14, al. 1, est prolongé de quatre ans au moins.
Selon l’art. 25, al. 4, LTVA, le taux spécial appliqué aux prestations du secteur de l’hébergement (let. b) s’applique jusqu’au 31 décembre 2027. En raison de la motion Friedli du 28 août 2024 (24.3635) intitulée «Taux spécial de TVA. Donner au tourisme un horizon fiable sur le long terme», qui demande la prolongation du taux spécial, le Conseil fédéral a élaboré un projet en ce sens27. Celui-ci fait actuellement l’objet de délibérations parlementaires (26.026). Dans l’hypothèse où le taux spécial ne serait pas prolongé, les prestations du secteur de l’hébergement seraient soumises au taux normal (ainsi qu’au relèvement de 0,5 point).
5.2 Loi fédérale régissant la taxe sur la valeur ajoutée (LTVA)
Disposition transitoire applicable en cas de modification des taux de TVA
La disposition transitoire applicable en cas de modification des taux de la TVA est réglée à l’art. 115 de la loi sur la TVA (LTVA), qui dispose notamment que les art. 112 et 113 LTVA sont applicables par analogie. Selon l’art. 112, al. 3, LTVA, le taux à appliquer dépend du moment auquel la prestation est fournie. Dans le cas des prestations périodiques (p. ex. abonnements), c’est la période d’exécution de la prestation qui est déterminante. Par conséquent, les prestations fournies avant l’entrée en vigueur de la modification sont soumises aux anciens taux, tandis que celles qui sont fournies ultérieurement sont soumises aux nouveaux taux. Selon la législation en vigueur, la date de facturation ou de paiement est déterminante pour le moment de la naissance de la dette fiscale, mais ne joue aucun rôle dans l’identification du taux d’impôt applicable. Conformément à l’art. 40 LTVA, la dette relative à l’impôt grevant les opérations réalisées sur le territoire suisse naît au moment de la facturation (décompte selon les contre-prestations convenues) ou de l’encaissement de la contre-prestation (décompte selon les contre-prestations reçues), et non au moment de l’exécution de la prestation. En ce qui concerne la dette relative à l’impôt sur les acquisitions, l’art. 48 LTVA dispose qu’elle naît à la réception de la facture (décompte selon les contre-prestations convenues) ou au règlement de la contre-prestation (décompte selon les contre-prestations reçues). L’impôt doit être déclaré dans la période de décompte au cours de laquelle la dette fiscale prend naissance.
Si le relèvement des taux n’est adopté par le peuple et les cantons qu’environ six mois avant leur entrée en vigueur, comme cela est prévu, l’application des règles générales énoncées à l’art. 112, al. 3, LTVA entraînerait une charge administrative accrue pour les entreprises assujetties. Ces dernières devraient appliquer rétroactivement le taux plus élevé aux prestations qu’elles auraient facturées avant la votation populaire, mais qu’elles ne fourniront qu’après l’entrée en vigueur des nouveaux taux.
Aperçu de la réglementation proposée
Dans ce contexte, le Conseil fédéral propose de compléter la disposition transitoire prévue à l’art. 115 LTVA de manière à tenir compte à la fois des objectifs fiscaux et de l’intérêt légitime des entreprises assujetties, qui veulent éviter d’avoir à procéder à un nombre excessif de corrections. Cet ajout couvrira les cas dans lesquels le délai entre la fixation des taux modifiés de l’impôt et leur entrée en vigueur est inférieur à un an.
La nouvelle disposition transitoire de l’art. 115, al. 1bis, est prévue comme une règle générale qui vaudra pour toutes les hausses futures de la TVA. Elle ne s’appliquera donc pas uniquement au relèvement de la TVA destinée à financer les dépenses d’armement. Par ailleurs, la modification de la LTVA ne dépend pas de l’adoption de l’arrêté fédéral sur le financement de dépenses d’armement de l’armée au moyen d’un relèvement de la taxe sur la valeur ajoutée; autrement dit, la disposition transitoire relative à la TVA entrera en vigueur même si cet arrêté est rejeté lors de la votation populaire.
Les nouveaux taux de l’impôt sont en principe fixés après la date de la votation, du moins lorsque le texte soumis au vote mentionne déjà une date d’entrée en vigueur. Si ce n’est pas le cas, par exemple parce que l’entrée en vigueur a été déléguée au Conseil fédéral, les taux sont fixés dès qu’un autre acte juridique a statué sur la mise en vigueur. Il convient également de mentionner le cas où plusieurs votations portant sur les taux de l’impôt ont lieu au cours d’une même année: les taux ne sont alors fixés qu’après la dernière votation ou la décision d’entrée en vigueur. La proposition du Conseil fédéral tient compte de ces états de fait (cf. les explications ci-après à propos de l’art. 115, al. 1ter, LTVA).
Art. 115, al. 1bis
La nouvelle disposition transitoire fait référence au moment de la naissance de la dette fiscale. Selon le type de décompte, c’est soit la facturation (contre-prestations convenues) soit l’encaissement de la contre-prestation (contre-prestations reçues) qui est déterminante. La naissance de la dette fiscale détermine également la période de décompte au cours de laquelle une prestation doit être déclarée. Ce critère a été privilégié par rapport à d’autres critères envisageables (p. ex. la date de la conclusion de l’accord sur les prestations fournies contre rémunération), car il s’agit d’une date clairement identifiable et fixée par la loi (art. 40 et 48 LTVA).
Les assujettis pourront choisir d’appliquer ou non cette règle transitoire, qui prend donc la forme d’une disposition potestative (à choix). L’art. 115, al. 1, LTVA continuera de s’appliquer lorsque les assujettis décident de ne pas faire usage du nouvel alinéa.
L’art. 115, al. 1bis, LTVA ne concernera que l’impôt grevant les opérations réalisées sur le territoire suisse et l’impôt sur les acquisitions. Pour ce qui est de l’impôt sur les importations, c’est le moment de la naissance de la dette douanière qui reste déterminant (art. 115, al. 1, en relation avec les art. 112, al. 2, et 56, al. 1, LTVA). La disposition n’aura en outre aucune influence directe sur le droit à la déduction de l’impôt préalable. Si les conditions usuelles sont remplies, les entreprises bénéficiaires de prestations pourront continuer de déduire l’impôt sur les acquisitions qu’elles auront versé et l’impôt grevant les opérations réalisées sur le territoire suisse qui leur sera facturé.
Art. 115, al. 1bis, phrase introductive
La phrase introductive fixe les cas dans lesquels les entreprises peuvent déroger à la règle de base de l’art. 115, al. 1, LTVA. En l’occurrence, il faut que moins de douze mois séparent la fixation des taux d’imposition modifiés et leur entrée en vigueur.
Art. 115, al. 1bis, let. a
La dette fiscale naît en partie avant la date d’exécution de la prestation (cf. les explications ci-dessus à propos des art. 40 et 48 LTVA). La prestation doit être déclarée dans la période de décompte au cours de laquelle la créance fiscale prend naissance. Avant la fixation des nouveaux taux de l’impôt, les entreprises ne sont toutefois pas en mesure de facturer le taux correct dans le cas, par exemple, de paiements anticipés ou de rapports contractuels de longue durée (p. ex. licences de logiciels). La let. a vise à atténuer ce problème. Si la dette fiscale relative à la prestation en question (art. 40, al. 1 et 2, et 48, al. 1, LTVA) a pris naissance avant la fixation des nouveaux taux, les entreprises pourront continuer de déclarer toutes leurs prestations aux anciens taux. Les entreprises ne subiront ainsi pas de surcroît de charge administrative liée à la correction a posteriori de leurs factures, de leur comptabilité et de leurs décomptes de TVA. Les dispositions de l’art. 115, al. 1bis, let. a, LTVA s’appliqueront à toutes les prestations qui sont fournies dans les douze mois qui suivent l’entrée en vigueur des nouveaux taux. Pour les prestations périodiques de plus longue durée (p. ex. contrat de deux ans pour une licence de logiciel), les anciens taux sont applicables pour la partie du contrat couvrant l’année suivant l’entrée en vigueur des taux modifiés. La partie ultérieure du contrat sera soumise aux nouveaux taux et l’entreprise devra procéder aux corrections qui s’imposent. Les paiements anticipés en lien avec des prestations fournies dans l’année qui suit l’entrée en vigueur peuvent également être déclarés aux anciens taux de l’impôt.
Une fois que les taux ont été fixés, la réglementation transitoire actuelle prévue à l’art. 115, al. 1, LTVA (cf. les explications en début de document concernant le droit en vigueur) s’applique à toutes les prestations, à l’exception des prestations périodiques (cf. les explications ci-dessous relatives à la let. b).
Art. 115, al. 1bis, let. b
Les prestations périodiques telles que les abonnements sont fournies sur une certaine période. Pour une prestation périodique fournie sur une période qui commence avant et se termine après l’entrée en vigueur d’une modification des taux de l’impôt, il serait en principe nécessaire d’appliquer les anciens et nouveaux taux au prorata temporis. Or cela entraînerait un surcroît de travail pour les entreprises, notamment lorsque les délais transitoires sont courts. Les entreprises peuvent également rencontrer des difficultés pour répercuter un relèvement des taux de la TVA sur les consommateurs et ainsi avoir à supporter elles-mêmes les coûts de cette augmentation. L’art. 115, al. 1, let. b, LTVA autorise les entreprises à déclarer aux anciens taux les prestations périodiques pour lesquelles la dette d’impôt naît entre la fixation des taux modifiés et leur entrée en vigueur. Il est prévu que la disposition de l’art. 115, al. 1, let. b, LTVA ne s’applique qu’aux prestations périodiques fournies dans les douze mois suivant l’entrée en vigueur de la modification des taux de l’impôt. Si une prestation périodique est convenue pour une période plus longue, seules les prestations fournies au cours de ces douze mois peuvent être facturées aux anciens taux.
Les différentes périodes concernées par l’application de la disposition transitoire sont indiquées dans le graphique ci-dessous:
Graphique 1
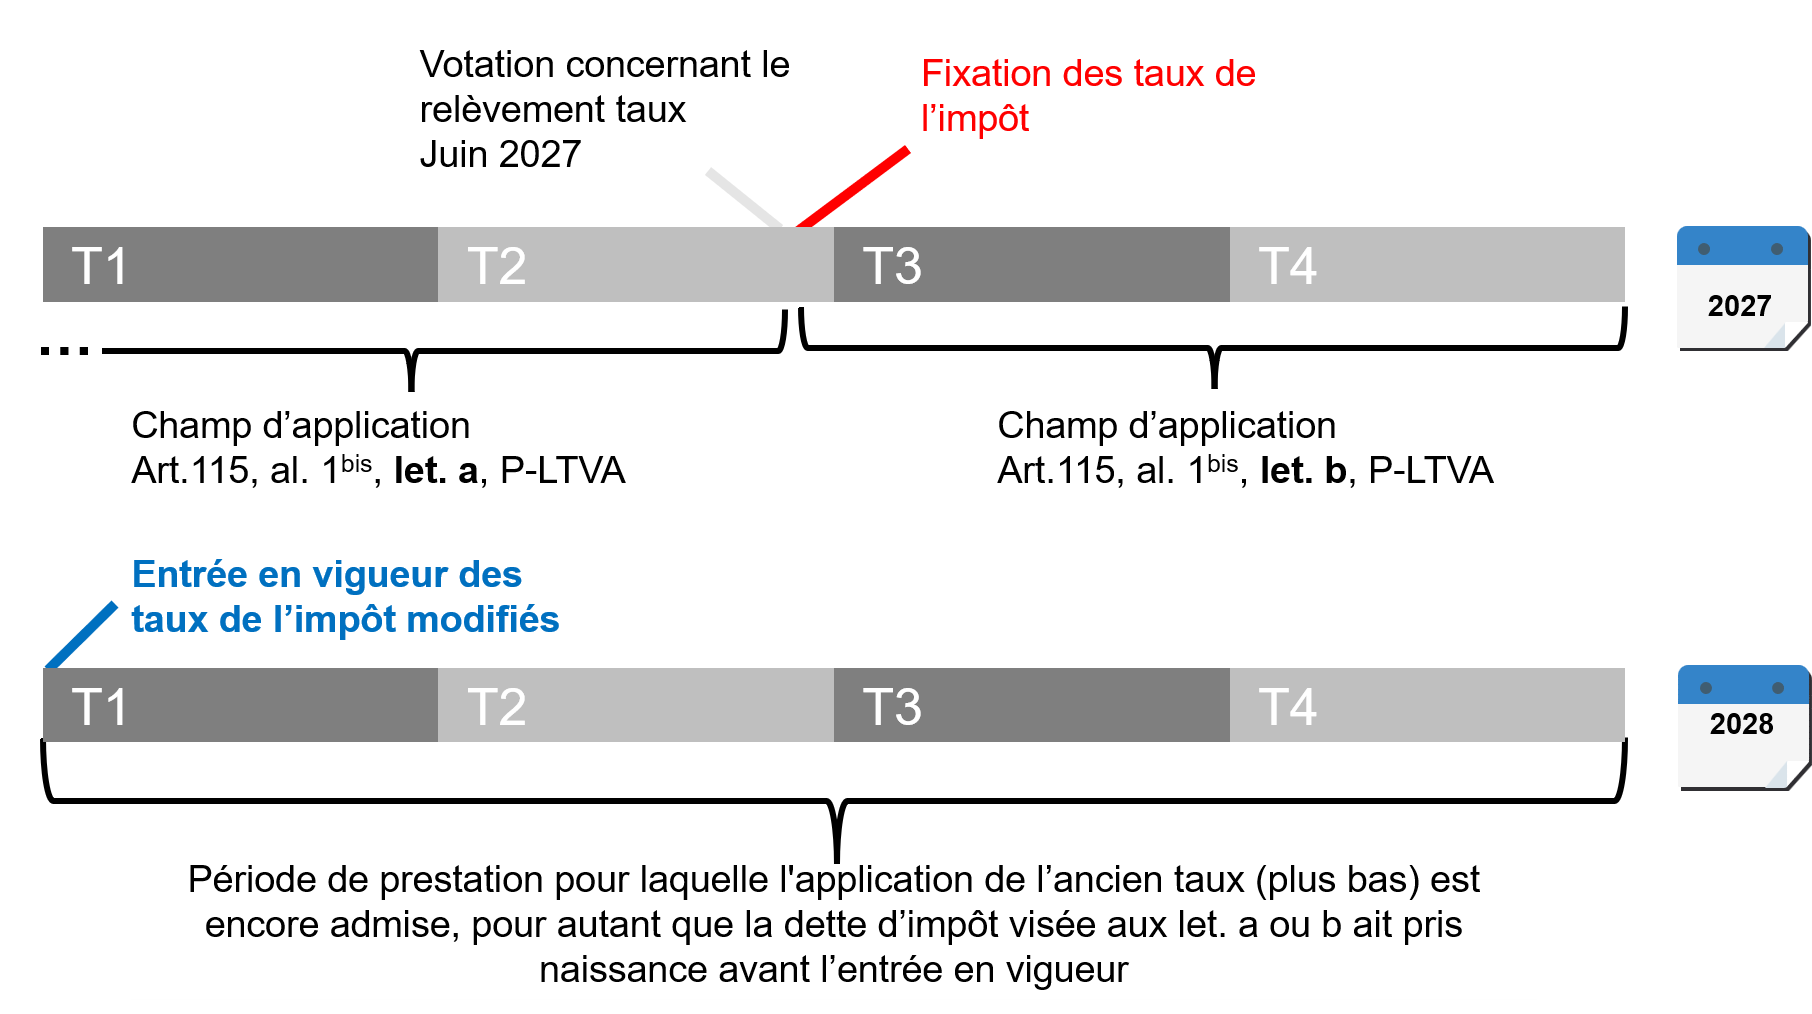
Art. 115, al. 1ter
Afin de garantir la sécurité juridique, le Département fédéral des finances (DFF) annonce à chaque fois la date à laquelle les taux de l’impôt applicables sont définitivement fixés dans la Feuille fédérale. Cette communication ne vise toutefois qu’à établir la sécurité juridique quant aux futurs taux de l’impôt, et à indiquer la date à partir de laquelle la let. b de la disposition transitoire sera applicable. Cette indication est importante notamment lorsque plusieurs relèvements des taux de TVA doivent entrer en vigueur à la même date, par exemple le 1er janvier 2028, mais font l’objet de votations qui se tiennent à des dates différentes. Dans ce cas, les taux ne seraient fixés qu’après la dernière votation.
Ch. II
La nouvelle disposition transitoire n’est pas liée à la modification constitutionnelle en cours visant à augmenter les taux de la TVA (art. 196, ch. 14, al. 6, Cst.). En effet, il est prévu qu’elle reste applicable pour toutes les modifications futures des taux.
Afin que la disposition transitoire puisse remplir son objectif, il faut toutefois qu’elle soit déjà en vigueur au moment de la votation sur le relèvement des taux de la TVA, à défaut de quoi les entreprises devront, dès le lendemain du scrutin, commencer à corriger leurs factures en lien avec les prestations qui sont fournies après l’entrée en vigueur des nouveaux taux. Par conséquent, la modification de la LTVA doit entrer en vigueur le premier jour du premier mois qui suit l’expiration du délai référendaire, dans la mesure où aucun référendum n’est demandé. Autrement, la date d’entrée en vigueur sera fixée par le Conseil fédéral.
5.3 Loi fédérale sur le fonds pour l’armement
Préambule
Les bases pertinentes pour l’élaboration du projet de loi fédérale se trouvent à l’art. 60, al. 1, Cst., qui dispose que la législation militaire, l’organisation, l’instruction et l’équipement de l’armée relèvent de la compétence de la Confédération.
Art. 1 Fonds
Al. 1
Tous les moyens disponibles pour le financement des dépenses d’armement sont versés dans le fonds pour l’armement (cf. commentaire de l’art. 3, al. 1). Aucune acquisition d’armement ne sera supportée par le budget général de la Confédération et le crédit ponctuel du Groupement Défense intitulé «Charges et investissements en matière d’armement» sera annulé et redistribué:
– à l’exploitation de l’armée (dépenses de personnel et dépenses de biens et services du Groupement Défense et d’armasuisse), et
– aux investissements dans l’immobilier de l’armée.
Un solde éventuel sera versé au fonds pour l’armement. Le Parlement décide de l’attribution définitive des moyens dans le cadre du budget. Il décide en toute autonomie du montant à verser au fonds pour l’armement (compte spécial).
Al. 2
Le fonds est juridiquement dépendant de la Confédération; il est doté d’une comptabilité propre et d’un compte spécial, comprenant un bilan, un compte de résultats et un compte d’investissement, qui sera approuvé séparément par le Parlement. L’utilisation des moyens du fonds pour l’armement, administré par le DDPS, se déroule en dehors du compte de résultats de la Confédération.
Al. 3
Les dettes du fonds pour l’armement, sous la forme de prêts de trésorerie de la part de l’Administration fédérale des finances (AFF), seront limitées dans le temps et ne pourront pas dépasser 6 milliards (art. 6, al. 2). Cette capacité d’endettement permet de couvrir les concentrations de paiements. Le plafond d’endettement et l’obligation de rembourser prévus à l’art. 6, al. 2 et 3, garantissent que les dettes soient remboursées avant la fin du relèvement de la TVA.
Al. 4
Cette disposition permet d’appliquer des instruments ancrés dans la LFC, tels que le crédit d’engagement et le plafond des dépenses, aux prélèvements du fonds. L’art. 52, al. 4, LFC prévoit d’ores et déjà l’application des prescriptions sur la comptabilité de la Confédération.
Art. 2 But du fonds pour l’armement
Les dépenses d’armement servent à financer les acquisitions que le Parlement a approuvées sur la base de programmes d’armement et de crédits d’engagement pour l’acquisition de matériel militaire (TVA sur les produits importés incluse). Le fonds sur l’armement permet de financer:
– le matériel d’armement, qui comprend les acquisitions importantes de systèmes d’armes, de conduite et de logistique dans le cadre des programmes d’armement;
– l’équipement et autre matériel de l’armée, qui comprend l’équipement et l’armement personnel des militaires, le remplacement et le renouvellement du matériel de l’armée, les révisions et les modifications complètes et les acquisitions de matériel militaire avec faibles incidences financières, comme par exemple le matériel d’instruction, l’habillement, les armes et le matériel d’aide au commandement;
– les munitions destinées à l’engagement et à l’instruction et la gestion de celles-ci, c’est-à-dire l’acquisition de munitions de combat, d’exercice et de sport et les munitions spéciales, ce qui permet de financer le maintien de la capacité d’engagement des munitions, leur gestion, leur maintenance, leur révision et leur élimination et la mise hors service du matériel militaire; en plus des coûts de renouvellement des munitions tirées lors des écoles et des cours et de gestion des réserves de munitions, il convient de compter aussi les dépenses liées à la surveillance de l’état technique des munitions;
– la préparation d’études de projets d’acquisition et d’essais de matériel, qui comprend, pour les positions mentionnées ci-avant (art. 6, al. 2, let. a à c), les dépenses effectuées pour la transition entre la phase de conception et la phase de réalisation des projets d’armement, notamment la planification des acquisitions en suspens, la construction de prototypes, les tests et les mandats de développement.
Le fonds pour l’armement n’est toutefois pas destiné à financer les investissements dans l’immobilier militaire, l’exploitation de l’armée (dépenses de personnel et dépenses de biens et services du Groupement Défense et d’armasuisse), l’amortissement (des biens d’armement) et la réévaluation (du stock de munitions). Ces dépenses seront, comme auparavant, prises en charge par le budget ordinaire de la Confédération et non par le fonds pour l’armement.
Art. 3 Comptes du fonds pour l’armement
Les normes comptables de la Confédération s’appliquent au fonds pour l’armement.
Art. 4 Versements
Al. 1 et 2
L’intégralité du produit net des recettes affectées en vertu de l’art. 196, ch. 14, al. 6, du projet d’arrêté fédéral sur le financement de dépenses d’armement de l’armée au moyen d’un relèvement de la taxe sur la valeur ajoutée est allouée au fonds pour l’armement.
Des moyens provenant du budget ordinaire de la Confédération (ou du crédit ponctuel de la Défense intitulé «Charges et investissements en matière d’armement») seront aussi versés dans le fonds (sur décision annuelle du Parlement dans le cadre du budget). L’ampleur de ces versements sera adaptée aux dépenses d’armement existantes, déduction faite des moyens supplémentaires consacrés à l’exploitation de l’armée (dépenses de personnel et dépenses de biens et services du Groupement Défense et d’armasuisse) et des investissements dans l’immobilier de l’armée. Le Parlement décide de l’attribution définitive des moyens.
Art. 5 Prélèvements
L’Assemblée fédérale fixe chaque année le montant des dépenses du fonds par un arrêté fédéral simple (art. 163, al. 2, Cst.; art. 25 de la loi du 13 décembre 2002 sur l’Assemblée fédérale [LParl]28) qui accompagne le budget. S’agissant de la spécification, l’arrêté sur les dépenses s’oriente sur les buts visés à l’art. 2.
Les formulations «versements» (art. 4) et «prélèvements» s’alignent sur les dispositions relatives aux deux autres fonds spéciaux de la Confédération dotés d’une comptabilité propre (fonds pour les routes nationales et pour le trafic d’agglomération [FORTA] et fonds d’infrastructure ferroviaire [FIF]).
Art. 6 Prêts de trésorerie
Al. 1
Il est difficile de répartir uniformément les moyens nécessaires aux dépenses d’armement et les besoins annuels sur les différentes années. Des concentrations de paiements sont à prévoir au cours des premières années, surtout à cause des acomptes parfois très élevés qui ne pourront pas être financés uniquement par les recettes issues du relèvement de la TVA et par la partie du budget ordinaire de la Confédération qui est dévolue à l’armée. Pour faire face à ces concentrations de paiement et gérer l’utilisation des moyens avec davantage de souplesse, le fonds doit avoir la possibilité d’obtenir des prêts de trésorerie, qui devront être remboursés avec des intérêts.
Al. 2 à 4
Les prêts de trésorerie peuvent s’élever au maximum à six milliards (plafond de l’endettement). Chacun de ces prêts doit être remboursé dans les sept ans, et au plus tard à la fin du relèvement temporaire de la TVA. Cela garantit que le remboursement des dettes ne pourra pas être reporté à des années ultérieures et grever ainsi le budget de la Confédération à cause de la suppression des recettes supplémentaires. Cela a aussi pour conséquence que le fonds ne pourra plus s’endetter à partir du moment où il sera exclusivement alimenté par le budget ordinaire de la Confédération (pour autant que celui-ci soit maintenu une fois que le relèvement de la TVA aura pris fin, cf. art. 10). Cela permet en outre de garantir le respect des directives budgétaires (en particulier le frein à l’endettement).
Pour assurer un remboursement ordonné, le plafond de l’endettement diminuera au fil du temps. Il descendra d’un milliard par an, pour la première fois à la fin de la septième année qui suivra l’entrée en vigueur du relèvement temporaire de la TVA. En admettant que le relèvement de la TVA entre en vigueur le 1er janvier 2028, le plafond de l’endettement évoluera comme l’indique le tableau ci-après.
Tableau 2
Moment à partir de la date d’entrée | Année | Plafond endett. | Plafond endett. |
|---|---|---|---|
1 an après | 2028 | 6 milliards | 6 milliards |
2 ans après | 2029 | 6 milliards | 6 milliards |
3 ans après | 2030 | 6 milliards | 6 milliards |
4 ans après | 2031 | 6 milliards | 6 milliards |
5 ans après | 2032 | 6 milliards | 6 milliards |
6 ans après | 2033 | 6 milliards | 6 milliards |
7 ans après | 2034 | 6 milliards | 5 milliards |
8 ans après | 2035 | 5 milliards | 4 milliards |
9 ans après | 2036 | 4 milliards | 3 milliards |
10 ans après | 2037 | 3 milliards | 2 milliards |
11 ans après | 2038 | 2 milliards | 1 milliard |
12 ans après | 2039 | 1 milliard | – |
Le fonds pour l’armement sera géré comme les finances et les liquidités de la Confédération. De ce fait, il devra supporter les mêmes coûts de financement que la Confédération, qui se constituent notamment des intérêts du capital et des charges administratives. La Trésorerie fédérale (AFF) règlera les détails.
Art. 7 Rapport
Avec le message sur l’armée, le Conseil fédéral adresse à l’Assemblée fédérale un rapport dans lequel il présente l’état de mise en œuvre des programmes d’armement, du profil de capacité de l’armée et du développement prévu des forces armées. Ce rapport présentera également le financement à long terme des projets d’acquisition via le fonds pour l’armement. Ainsi, le financement des crédits d’engagement proposé par le message sur l’armée pourra aussi être garanti.
Art. 8 Soumission des comptes du fonds pour l’armement et planification financière
Le Parlement approuve les comptes du fonds. Compte tenu de la disposition de l’al. 2, selon laquelle le Conseil fédéral présente à l’Assemblée fédérale, en même temps que le budget, une planification financière concernant les trois années suivant le budget, il convient de veiller à ce que le Parlement soit informé de l’évolution du fonds pour l’armement. Ces informations montrent la situation financière du fonds en toute transparence, permettant ainsi au Parlement d’assumer sa tâche de haute surveillance financière.
Art. 9 Durée, évaluation et dissolution du fonds pour l’armement
Al. 1
Le fonds est de durée limitée; il débutera avec l’entrée en vigueur de la présente loi et se terminera un an après la fin de la période de relèvement de la TVA (art. 196, ch. 14, al. 6, Cst.). Une partie des recettes seront perçues avec un décalage, raison pour laquelle le fonds doit encore être maintenu pendant un an après la fin du relèvement de la TVA. Ainsi, il sera possible de garantir l’affectation de ces recettes et, pendant ce laps de temps, de régler l’attribution future des moyens et la dissolution du fonds.
Al. 2
Au plus tard deux ans avant la fin de la période d’affectation des recettes provenant du relèvement de la TVA, le Conseil fédéral devra évaluer si le fonds pour l’armement doit être maintenu (voir aussi l’art. 170 Cst., en rel. avec les art. 26 et 27 LParl). Pour autant qu’il parvienne à la conclusion qu’il est utile de maintenir le fonds au-delà de la période prévue, il devra proposer au Parlement de conserver ce fonds et de prolonger le relèvement du taux de TVA destiné à alimenter ce fonds.
Al. 3
Si le fonds est maintenu au-delà de la fin du relèvement de la TVA visé à l’art. 196, ch. 14, al. 6, Cst., il n’aura plus la possibilité de s’endetter. Un éventuel solde positif après la dissolution du fonds devra être versé dans le budget ordinaire de la Confédération et être utilisé pour les dépenses d’armement. Par cette affectation, le Parlement limite sa souveraineté budgétaire. Étant donné que les moyens résiduels du fonds proviennent du relèvement de la TVA affecté aux dépenses d’armement (art. 196, ch. 14, al. 6, Cst.) ou qu’ils lui ont été attribués par le budget ordinaire de la Confédération en vue de financer des dépenses d’armement, ils doivent être utilisés dans ce but. Un solde négatif au moment de la dissolution n’est pas autorisé.
Art. 10 Référendum et entrée en vigueur
Cette loi est sujette au référendum facultatif (al. 1). Elle n’entrera en vigueur qu’à la condition que le peuple et les cantons acceptent l’arrêté fédéral sur le financement de dépenses d’armement de l’armée au moyen d’un relèvement de la taxe sur la valeur ajoutée, qui prévoit l’adjonction du nouvel art. 196, ch. 14, al. 6, Cst. (al. 2). Le Conseil fédéral fixe la date d’entrée en vigueur.
6 Conséquences
6.1 Conséquences pour la Confédération
Conséquences sur le plan des finances
Le présent projet n’a pratiquement aucune incidence sur le budget.
Le relèvement de la TVA tel que prévu (de 0,5 point du taux normal et de 0,3 point pour le taux spécial pendant une période limitée à douze ans) devrait couvrir les dépenses supplémentaires de 24 milliards de francs, nécessaires au renforcement de la sécurité et de la défense de la Suisse.
Les besoins supplémentaires requis par l’augmentation progressive des dépenses de l’armée jusqu’à 1 % du PIB et par l’exploitation de l’armée et des offices fédéraux civils assumant des tâches de sécurité devront être financés par des changements de priorités et des réaffectations dans le cadre du budget de la Confédération et par des mesures d’économie. Les recettes fiscales plus élevées qui sont attendues, les changements de priorités et les prestations propres serviront à cela. Selon la planification financière actuelle, le financement est garanti jusqu’en 2030. Par la suite, il n’est pas exclu que le budget de la Confédération fixe d’autres priorités.
Pour être à même d’accomplir les tâches relevant de la puissance publique, la Confédération achète des prestations et des biens soumis à la TVA. S’agissant des prestations acquises hors TVA et de ses activités relevant de la puissance publique, elle ne peut pas déduire, en tant que taxe préalable, la TVA qui a grevé les prestations préalables. Elle subit ainsi une taxe occulte, dont le montant ne peut être estimé que de manière approximative. Le relèvement des taux de la TVA provoquerait une légère hausse de cette taxe occulte. Selon les estimations de l’Administration fédérale des contributions (AFC), un relèvement proportionné de la TVA de 0,5 point (0,5 point pour le taux normal et 0,3 point pour le taux spécial) entraînera, pour la Confédération, des dépenses supplémentaires de l’ordre de 60 millions de francs lors de l’achat de biens et de services (état: 2023).
Étant donné que les rentes AVS sont indexées sur l’évolution des prix et des salaires, un relèvement de la TVA devrait également se traduire par un accroissement des dépenses de l’AVS; la Confédération en supportera une part dans le cadre de sa contribution à l’AVS.
Il est également concevable que le relèvement de la TVA entraîne une hausse des charges salariales de la Confédération, en raison de son impact sur le niveau des prix.
L’effet modérateur du relèvement des taux sur la croissance économique devrait se répercuter sur les recettes de la Confédération. Selon diverses estimations, les recettes fiscales devraient connaître une baisse proportionnelle au ralentissement de la croissance économique.
L’AFC doit adapter tous les systèmes informatiques que les entreprises soumises à la TVA utilisent pour effectuer leurs déclarations obligatoires selon les nouveaux taux. Selon les estimations de l’AFC, les coûts de développement informatique s’élèveront à env. 200 000 francs (sans les coûts internes de l’AFC pour le développement de projet, les tests, etc.).
Conséquences pour le personnel
L’armée (Groupement Défense et armasuisse) aura également besoin de personnel supplémentaire, dont la prise en charge sera, à terme, financée dans le cadre du budget de l’armée. Par ailleurs, le DDPS examine des modèles permettant à des entités extérieures à l’administration fédérale d’apporter ce surcroît de prestations en matière d’acquisitions et d’exploitation.
Les éventuels locaux supplémentaires destinés au personnel supplémentaire requis devraient, le cas échéant, être financés dans le cadre du budget existant.
6.2 Conséquences pour les cantons et les communes, ainsi que pour les centres urbains, les agglomérations et les régions de montagne
En matière de taxe occulte, les conséquences financières pour les cantons et les communes pris ensemble sont plus importantes que pour la Confédération. Selon les estimations de l’AFC, le relèvement prévu des taux de TVA engendrerait, pour les cantons, des dépenses supplémentaires de l’ordre de 60 millions de francs pour les dépenses courantes et les dépenses d’investissement (état: 2023) relatives à l’achat de biens et de services. Ces dépenses supplémentaires s’élèveraient à environ 80 millions pour les communes (état: 2023).
Les cantons et les communes pourraient également voir leurs charges salariales augmenter en raison de l’impact de la hausse de la TVA sur le niveau des prix.
L’effet modérateur du relèvement des taux sur la croissance économique devrait se répercuter sur les autres recettes fiscales des cantons et des communes dans une proportion similaire à celle observée au niveau fédéral.
6.3 Conséquences économiques
Conséquences pour les entreprises
Étant donné que la TVA grève l’utilisation finale de biens et de services à l’intérieur du pays, le relèvement de cette taxe aura en principe moins d’impact sur les entreprises que sur les consommateurs. Les entreprises peuvent en effet déduire l’impôt préalable et récupérer la TVA versée pour les prestations préalables. Elles peuvent toutefois être touchées indirectement par la taxe occulte qui, en grevant certains biens, peut modifier les prix et générer des coûts. En fonction de la situation du marché et de la concurrence, il est possible que les entreprises ne puissent que partiellement reporter le relèvement de la TVA sur les prix qu’elles pratiquent et qu’elles doivent soit le compenser à l’interne, soit le répercuter sur leurs fournisseurs.
Dans les cas où les entreprises ne pourraient pas répercuter intégralement le relèvement la TVA, leurs marges se réduiraient d’autant. Par ailleurs, l’augmentation des prix à la consommation résultant du relèvement des taux pourrait entraîner des revendications salariales plus élevées.
Les entreprises qui fournissent des prestations hors TVA ou qui ne sont pas imposables en raison d’un chiffre d’affaires trop faible ne peuvent pas déduire, en tant que taxe préalable, la TVA grevant leurs prestations préalables. Elles subissent de ce fait une taxe occulte, dont l’augmentation ne peut à nouveau être estimée que de manière très approximative. Selon les premières appréciations de l’AFC, le relèvement de TVA prévu entraînerait une hausse de la taxe occulte d’environ 50 millions de francs (secteurs privé et public confondus) pour les domaines de la formation, de la santé, du sport et de la culture, qui ne sont pas soumis à la TVA.
En outre, les entreprises assujetties à la TVA doivent supporter des coûts de mise en œuvre (coûts informatiques, p. ex.). Elles ont par ailleurs besoin de suffisamment de temps pour mettre en place la modification des taux, ce qui les charge sur le plan financier et sur celui du personnel.
Compte tenu du délai d’entrée en vigueur très court, la disposition transitoire relative au calcul de la TVA pendant la phase de transition empêche que les entreprises subissent des charges administratives et financières supplémentaires. Ainsi, les fournisseurs de prestations sont libérés de l’obligation de réclamer le relèvement proportionnel des taux ou de le déduire de leur marge pour toutes les prestations qui ont déjà été payées ou qui sont encore en cours au moment du relèvement de la TVA.
Conséquences pour les consommateurs
Un relèvement du taux ordinaire de la TVA de 0,5 point et du taux spécial de 0,3 point devrait entraîner une hausse de l’indice national des prix à la consommation (IPC) d’environ 0,2 % dans l’hypothèse où ce relèvement est entièrement répercuté sur les consommateurs. Ce renchérissement des prix engendre une baisse du pouvoir d’achat réel. Pour autant que les conditions ne changent pas, la réaction des acteurs économiques à cette situation pourrait être, pour les ménages, de réduire leur consommation, et pour les entreprises, de diminuer leurs investissements dans les domaines exemptés de TVA, même si l’annonce préalable d’un relèvement de la TVA engendre souvent une un pic de consommation avant l’entrée en vigueur des nouveaux taux (en particulier pour les produits de consommation qui ont une longue durée de vie, tels que les automobiles ou les réfrigérateurs).
Implications pour l’économie dans son ensemble
La consommation constitue généralement une base d’imposition large et stable, ce qui permet à la TVA de générer des recettes importantes sans entraîner de fortes distorsions économiques.
Pourtant, la TVA réduit le pouvoir d’achat réel par rapport au revenu et diminue ainsi l’incitation à la performance. En principe, elle a toutefois moins d’influence sur les décisions liées aux offres de travail qu’un impôt comparable sur le revenu. Cependant chaque relèvement des taux accentue les distorsions entre consommation et production, qui résultent de la différence des taux et des exceptions. Une telle distorsion touche notamment les décisions économiques prises par les entreprises qui déploient leurs activités dans des secteurs non assujettis à la TVA, notamment dans le domaine de la santé, de la formation et de l’agriculture. Ces entreprises, qui ne peuvent pas déduire les taxes préalables versées pour leurs biens d’investissement (taxe occulte), sont incitées à réduire leurs investissements ou à intégrer certaines prestations préalables dans leur propre structure (intégration verticale). Il en résulte que la TVA peut, dans certaines entreprises d’exception, fausser les décisions relatives aux investissements et à la structure de la société.
L’adaptation de la TVA a l’avantage d’être moins préjudiciable à l’économie que celle de l’impôt fédéral direct, en particulier parce qu’elle ne compromet pas l’attractivité de la place économique suisse. Elle ne fausse pas les décisions relatives aux investissements des entreprises qui déploient exclusivement leurs activités dans des domaines assujettis à la TVA. En tant qu’impôt sur la consommation, la TVA a en principe peu d’impact sur les décisions des ménages en matière d’épargne.
Même si le relèvement des taux de la TVA comporte des avantages par rapport à une augmentation du taux de l’impôt fédéral direct, la solution économique la plus efficace pour obtenir des recettes supplémentaires serait de supprimer des avantages fiscaux qui provoquent des distorsions, ce qui serait possible tant pour la TVA que pour les impôts sur le revenu.
6.4 Conséquences sociales
La baisse du pouvoir d’achat résultant de la hausse des taux de TVA n’affecte pas l’ensemble de la population de la même manière. S’agissant de la consommation, la TVA est progressive, car la part de dépenses consacrées à des prestations exemptées de TVA ou soumises à un taux réduit est proportionnellement plus élevée chez les ménages à revenus modestes que chez les autres. Parmi les prestations exemptées de la TVA, l’on trouve par exemple celles de la santé, de l’éducation et de la formation, les prestations d’assurance et les produits agricoles issus de l’exploitation propre, et parmi celles qui sont soumises au taux réduit, les vivres et les médicaments. La TVA est régressive en ce sens que la part de revenus consacrés à la consommation est proportionnellement plus élevée chez les ménages modestes que chez les ménages qui ont des revenus plus élevés. Cela signifie qu’un relèvement de la TVA pèse moins lourdement sur les ménages à faibles revenus si l’on tient compte de la valeur absolue (en francs), mais qu’elle les touche davantage si l’on considère la valeur relative (le pourcentage de leur revenu). Selon les estimations de l’AFC, la réduction du pouvoir d’achat liée au projet de relèvement de la TVA varie entre 90 et 425 francs par an environ, en fonction du niveau de revenu et du type de ménage. Cela équivaut, en pourcentage du revenu des ménages, à une baisse comprise entre 0,17 et 0,23 % pour le cinquième des ménages aux revenus les plus élevés et entre 0,24 et 0,27 % pour le cinquième des ménages aux revenus les plus bas (cf. tableaux 3 et 4: estimations de l’AFC basées sur des données spécialement extraites et non publiées de l’enquête sur le budget des ménages 2018–2019 réalisée par l’Office fédéral de la statistique [OFS]). En restant bas, le taux réduit appliqué aux biens de consommation courants ne compense pas l’effet régressif de la TVA par rapport au revenu, mais peut l’atténuer quelque peu.
Il convient toutefois de noter, d’une part, que les estimations de l’AFC se fondent sur l’hypothèse que la hausse des taux sera entièrement répercutée sur les consommateurs et, d’autre part, qu’elles se basent sur l’enquête sur le budget des ménages réalisée parl’OFS, qui ne recense pas toutes les dépenses des ménages. À titre d’exemple, les dépenses liées à la construction, à l’achat ou à la rénovation de maisons ou d’appartements ne sont pas prises en compte. Les ménages à très hauts revenus, sous-représentés dans cette enquête, ne sont pas non plus pris en considération. De plus, l’AFC fait également abstraction des effets du relèvement de la TVA sur les loyers, car ces effets ne sont perçus qu’en cas de rénovation d’un logement. Ces estimations ne permettent donc pas de représenter le montant exact des coûts supplémentaires. Elles indiquent toutefois de manière approximative les répercussions variables d’un relèvement de la TVA sur les différents types de ménages et niveaux de revenus.
Ces estimations reposent sur une analyse croisée, c’est-à-dire sur l’observation de différents ménages à un moment donné. Les taux de consommation varient moins fortement au cours du cycle de vie. Ainsi, les épargnes constituées à présent serviront à financer la consommation future, à tout le moins en partie. L’effet régressif de la TVA paraît dès lors moindre au regard de l’ensemble du cycle de vie (cf. document relatif à la réévaluation du caractère régressif de la TVA, établi par l’OCDE en 2020, Reassessing the regressivity of the VAT). Toutefois, les données disponibles ne permettent aucune projection sur l’ensemble du cycle de vie.
Tableau 3
Charge supplémentaire (en francs suisses) liée au relèvement de la TVA (0,5 point de pourcentage pour le taux normal et 0,3 point pour le taux spécial) par rapport à la situation actuelle
Classes de revenus | 0–4599 | 4600–6699 | 6700–9399 | 9400–13 399 | 13 400 et plus |
|---|---|---|---|---|---|
Tous les ménages | 103 | 144 | 199 | 261 | 418 |
Personnes seules | 88 | 133 | 173 | 274 | |
Couples | 157 | 199 | 248 | 408 | |
Couples | 201 | 275 | 410 | ||
Couples | 203 | 272 | 423 | ||
Retraités | 107 | 151 | 226 | 372 |
Retraités et personnes seules: peu représentées, les classes de revenus «9400–13 399» et «13 400 et plus» ont été fusionnées.
Tableau 4
Charge supplémentaire (en pourcentage du revenu brut) liée au relèvement de la TVA (0,5 point de pourcentage pour le taux normal et 0,3 point pour le taux spécial) par rapport à la situation actuelle
Classes de revenus | 0–4599 | 4600–6699 | 6700–9399 | 9400–13 399 | 13 400 |
|---|---|---|---|---|---|
Tous les ménages | 0,27 % | 0,21 % | 0,21 % | 0,19 % | 0,18 % |
Personnes seules | 0,24 % | 0,19 % | 0,18 % | 0,17 % | |
Couples | 0,23 % | 0,20 % | 0,18 % | 0,18 % | |
Couples | 0,20 % | 0,20 % | 0,17 % | ||
Couples | 0,21 % | 0,20 % | 0,17 % | ||
Retraités | 0,27 % | 0,23 % | 0,24 % | 0,23 % |
Retraités et personnes seules: peu représentées, les classes de revenus «9400–13 399» et «13 400 et plus» ont été fusionnées.
7 Aspects juridiques
7.1 Constitutionnalité et légalité
Unité de la matière
Ce projet prévoit avant tout un relèvement temporaire de la TVA afin de répondre à la nécessité de renforcer prioritairement la sécurité et la défense de la Suisse. Il est proposé de relever cette taxe par l’ajout d’une disposition transitoire à l’art. 196 Cst..
Il est aussi prévu de constituer un fonds pour l’armement par une loi fédérale distincte et de créer une disposition transitoire dans la loi sur la TVA afin de réglementer l’application des nouveaux taux de l’impôt.
La modification de la Constitution et la création d’une loi fédérale sur le fonds pour l’armement sont étroitement liées sur le fond (financement et renforcement de la sécurité et de la défense de la Suisse). Certes, la proposition de modification de la LTVA ne poursuit pas le même objectif, mais en instaurant une période transitoire durant laquelle les entreprises pourront continuer d’appliquer les anciens taux, elle allège les charges administratives qu’elles devront supporter en raison du relèvement de la TVA projeté (art. 196, ch. 14, al. 6, Cst.). De ce fait, l’unité de la matière (art. 194, al. 2, Cst.) ne saurait être remis en question.
Frein à l’endettement
Le fonds pour l’armement peut s’endetter. Les prêts obtenus doivent porter intérêts et être remboursés au plus tard jusqu’à la fin du relèvement temporaire de la taxe sur la valeur ajoutée. Un fonds qui a la possibilité de contracter des dettes respecte les exigences du frein à l’endettement pour autant que la loi garantisse leur remboursement en quelques années. L’affectation des recettes provenant du relèvement de la TVA, le couplage du plafond d’endettement à celui-ci et l’ancrage du remboursement dans la loi garantissent que la dette sera amortie dans un délai raisonnable et que les principes constitutionnels applicables à la gestion des finances (frein à l’endettement) seront respectés.
Compétences législatives
L’examen de la constitutionnalité a porté sur le projet de révision partielle de la loi sur la TVA et sur le projet de loi fédérale sur le fonds pour l’armement. La révision partielle de la loi sur la TVA se fonde sur une norme constitutionnelle qui confère à la Confédération le pouvoir législatif en matière de TVA (art. 130 Cst.). La création de la loi fédérale sur le fonds pour l’armement se fonde quant à elle sur l’art. 60, al. 1, Cst., qui habilite la Confédération à légiférer dans le domaine de l’équipement de l’armée (art. 60 Cst.).
Effets du fonds pour l’armement sur la pertinence des comptes de la Confédération
La création du fonds pour l’armement introduit un nouveau compte spécial séparé des comptes de la Confédération qui, de ce fait, ne permettent pas à eux seuls de donner une image exhaustive de la situation financière de la Confédération. Il s’agit d’une dérogation aux normes internationales relatives aux secteur public (International Public Sector Accounting Standard; IPSAS).
Dans les comptes de la Confédération, les versements en faveur de ce fonds juridiquement dépendant figurent dans les charges plutôt que dans l’utilisation réelle de ressources. Dans le cas des fonds spéciaux avec compte spécial, tels que le fonds pour l’armement proposé ici, des valeurs au bilan supplémentaires sont représentées en dehors des comptes de la Confédération. Il se pose en principe les mêmes questions pour ce fonds que pour d’autres fonds spéciaux avec compte spécial déjà existants, par exemple FORTA et FIF. Pour apprécier la situation financière de la Confédération de manière exhaustive, il sied de se référer non seulement aux comptes de la Confédération proprement dits, mais aussi aux comptes spéciaux. Cela est particulièrement vrai dans le cas où le fonds contracte des dettes, car les obligations de celui-ci n’apparaissent pas immédiatement dans les comptes de la Confédération, dont la situation financière paraît meilleure que si elle avait fait l’objet d’une comptabilité consolidée.
7.2 Compatibilité avec les engagements internationaux de la Suisse
Les modifications prévues ne contreviennent à aucun engagement découlant du droit international pris par la Suisse.
7.3 Forme des actes à adopter
Le relèvement de la TVA nécessite une modification de la Constitution. Conformément à l’art. 163, al. 2, Cst., cette modification doit prendre la forme d’un arrêté fédéral.
Les recettes supplémentaires affectées seront versées dans un fonds spécial au sens de l’art. 52 LFC. Le fonds pour l’armement sera constitué par une nouvelle loi fédérale (art. 163, al. 1, Cst.) analogue à celles qui régissent d’autres fonds déjà existants, tels que FORTA et FIF.
La modification de la disposition transitoire de l’art. 115 LTVA interviendra aussi sous la forme d’une loi fédérale conformément à l’art. 163, al. 1, Cst..
7.4 Assujettissement au frein aux dépenses
La nouvelle loi fédérale sur le fonds pour l’armement ne requiert aucune demande de subventions, de crédit d’engagement ou plafond de dépenses susceptible d’entraîner une nouvelle dépense unique de plus de 20 millions ou de nouvelles dépenses périodiques de plus de 2 millions. Par conséquent, le projet n’est pas soumis au frein aux dépenses.
7.5 Délégation de compétences législatives
L’art. 6, al. 4, du projet de loi fédérale sur le fonds pour l’armement habilite l’AFF à régler les modalités relatives aux intérêts sur les prêts.
7.6 Protection des données
Les mesures et modifications législatives proposées pour financer le renforcement de la sécurité et de la défense de la Suisse n’ont d’impact ni sur des données personnelles ni sur les mesures relevant de la législation sur la protection des données.
7.7 Respect des principes de la loi sur les subventions
Les arrêtés proposés ne prévoient d’établir aucune aide financière ni aucune indemnité supplémentaire au sens de la loi du 5 octobre 1990 sur les subventions29.
Tableau récapitulatif des données utilisées
Citation, référence | Source, provenance, hypothèses | Dernière |
|---|---|---|
P. 15 – Selon les estimations, l’augmentation prévue au 1er janvier 2028 générera les recettes supplémentaires suivantes en faveur des dépenses et des investissements en matière d’armement. | Les estimations des recettes de la TVA se fondent sur la dernière clôture des comptes (2025), en tenant compte de facteurs spéciaux tels que les prochaines modifications législatives et les prévisions en matière de croissance économique. | 2025 |
P. 19 – La charge fiscale moyenne de tous les contribuables avoisine les 3,3 % du revenu imposable (données de 2022). | Les calculs de l’AFC se fondent sur les statistiques des impôts fédéraux de l’année fiscale 2022. Ce chiffre correspond à la proportion entre la somme des impôts versés et la somme des revenus imposables. | 2022 |
P. 40 – Selon les estimations de l’Administration fédérale des contributions (AFC), un relèvement proportionné de la TVA de 0,5 point (0,5 point pour le taux normal et 0,3 point pour le taux spécial) entraînera, pour la Confédération, des dépenses supplémentaires de l’ordre de 60 millions de francs lors de l’achat de biens et de services (état: 2023). | Dans ses calculs, l’AFC prend en considération les statistiques financières de la Confédération pour les secteurs partiels que sont la Confédération, les cantons et les communes (notamment les statistiques établies à l’interne par l’AFF pour répondre aux besoins de l’AFC en matière d’évaluation) et sa propre estimation des charges de TVA grevant les dépenses courantes (charges de biens et services et charges de personnel) et les dépenses d’investissement pour lesquelles il n’est pas possible de déduire l’impôt préalable. | 2023 |
P. 41 – Selon les estimations de l’AFC, le relèvement prévu des taux de TVA engendrerait, pour les cantons, des dépenses supplémentaires de l’ordre de 60 millions de francs pour les dépenses courantes et les dépenses d’investissement (état: 2023) relatives à l’achat de biens et de services. Ces dépenses supplémentaires s’élèveraient à environ 80 millions pour les communes (état: 2023). | Idem | 2023 |
P. 42 – Un relèvement du taux ordinaire de la TVA de 0,5 point et du taux spécial de 0,3 point devrait entraîner une hausse de l’indice national des prix à la consommation (IPC) d’environ 0,2 % dans l’hypothèse où ce relèvement est entièrement répercuté sur les consommateurs. | Dans son estimation, l’AFC tient compte des statistiques de l’OFS sur l’IPC, de la structure du panier du ménage en 2020 et de sa propre appréciation de la manière dont la répercussion de la TVA grèvera les divers postes de dépenses du consommateur | 2025 |
P. 44 – Selon les estimations de l’AFC, la réduction du pouvoir d’achat liée au projet de relèvement de la TVA varie entre 90 et 425 francs par an environ, en fonction du niveau de revenu et du type de ménage. Cela équivaut, en pourcentage du revenu des ménages, à une baisse comprise entre 0,17 et 0,23 % pour le cinquième des ménages aux revenus les plus élevés et entre 0,24 et 0,27 % pour le cinquième des ménages aux revenus les plus bas. | Dans son estimation, l’AFC se fonde sur des données non publiées extraites de l’enquête sur le budget des ménages (EBM) de l’OFS et sur sa propre appréciation de la manière dont la répercussion de la TVA grèvera divers postes de dépenses des ménages. | 2018– |