OCDE pilier 1: nouveaux droits d'imposition pour les juridictions de marché
1 Contexte
En vertu des règles internationales d’imposition des sociétés actuellement en vigueur, les bénéfices d’une entreprise multinationale (EMN) peuvent uniquement être imposés dans un pays si l’entreprise y est présente physiquement (siège, établissement stable, exploitation d’une entreprise). Or, dans le monde numérisé actuel, les multinationales opèrent souvent à grande échelle dans des pays où leur présence physique sur leur territoire est limitée ou nulle.
C’est pourquoi le pilier 1 du projet de l’OCDE et du G20 sur l’imposition de l’économie numérique accorde des droits d’imposition aux juridictions du marché, indépendamment du critère de présence physique. Il s’agit désormais de se baser sur les États dans lesquels se trouvent les utilisatrices et utilisateurs ou la clientèle de l’entreprise. Si les entreprises multinationales réalisent un chiffre d’affaires de plus de 20 milliards d’euros et un bénéfice de plus de 10% du chiffre d’affaires, un montant (montant A), qui reste à déterminer, sera attribué directement aux juridictions de marché pour l’imposition.
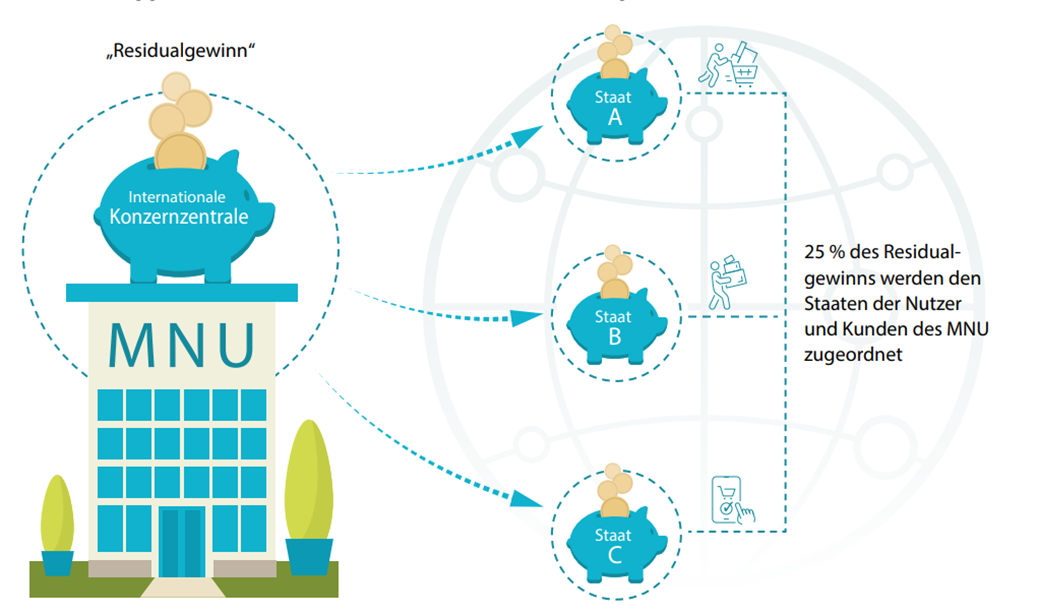
Source: ancienne brochure explicative + FAQ de l’OCDE
2 État du projet
Un accord multilatéral est nécessaire pour la mise en œuvre du pilier 1. La Suisse participe à des négociations depuis novembre 2021. Jusqu'à présent, aucun accord n'a pu être adopté. Si un accord était adopté, le Conseil fédéral et le Parlement décideraient de la mise en œuvre nationale et le canton de Berne serait impliqué dans le cadre d'une consultation.
Pour de plus amples informations:
Imposition de l'économie numérique
Version du 17 mars 2025