FF 2025 151
Message concernant l’arrêté fédéral attribuant à la Confédération une compétence en matière de financement de la réparation des dommages causés aux bâtiments par les tremblements de terre
1 Contexte
1.1 Nécessité d’agir et objectifs visés
La motion 20.4329 «Création d’une assurance suisse contre les tremblements de terre au moyen d’un système d’engagements conditionnels», déposée le 3 novembre 2020 par la Commission de l’environnement, de l’aménagement du territoire et de l’énergie du Conseil des États (CEATE-E), a été adoptée par le Conseil des États le 10 mars 2021 et par le Conseil national le 22 septembre 2021. Elle charge le Conseil fédéral «de prévoir les bases constitutionnelles et/ou légales permettant de créer une assurance suisse contre les tremblements de terre au moyen d’un système d’engagements conditionnels». L’idée est d’obliger les propriétaires d’immeubles, en cas de séisme1 causant des dommages, à verser un pourcentage limité de la valeur d’assurance de leur immeuble dans une assurance ou dans un fonds commun destiné à la reconstruction des bâtiments détruits ou endommagés (voir également le ch. 1.2).
L’instauration d’un tel système de financement de la réparation des dommages dus aux séismes est une mesure étatique qui relève de la gestion des tremblements de terre comme danger naturel. Or, l’édiction de mesures visant à maîtriser les dangers naturels et à atténuer les conséquences des séismes est aujourd’hui du ressort des cantons. La Confédération ne dispose pas de la compétence constitutionnelle nécessaire en matière de gestion des dangers naturels en général et des séismes en particulier. Aussi l’introduction d’une obligation pour les propriétaires d’immeubles de financer collectivement la réparation des dommages causés aux bâtiments par les tremblements de terre suppose-t-elle de créer une base légale dans la Constitution (Cst.)2 (voir également le ch. 3.1).
En soumettant le présent projet, le Conseil fédéral s’acquitte du mandat que lui a confié le Parlement, atténue les conséquences financières des risques de grande ampleur pour les propriétaires sinistrés (surtout ceux qui ne sont pas assurés) et contribue à une reconstruction rapide.
1.2 Motion 20.4329 «Création d’une assurance suisse contre les tremblements de terre au moyen d’un système d’engagements conditionnels»
La motion 20.4329 charge le Conseil fédéral de «[…] prévoir les bases constitutionnelles et/ou légales permettant de créer une assurance suisse contre les tremblements de terre au moyen d’un système d’engagements conditionnels». Aux termes des explications figurant dans la motion, les propriétaires devraient être «[…] tenus de verser, dans un fonds commun ou une assurance, un pourcentage de la valeur d’assurance de leur bâtiment sous la forme d’une prime unique, et ce, uniquement en cas de tremblement de terre [causant des dommages]. Cet engagement conditionnel devrait être garanti par des sûretés réelles au moyen d’une inscription au registre foncier.». L’instauration d’une charge foncière de droit public pourrait être réglée dans le droit civil, par exemple dans le code civil3. Selon le texte déposé, le montant devrait en outre être exclusivement destiné à faire face aux conséquences du séisme (coûts de restauration des bâtiments endommagés ou détruits).
Le Conseil fédéral a proposé le 3 février 2021 de rejeter la motion, en renvoyant aux inquiétudes politiques et économiques qui persistaient sur le sujet dans de nombreux milieux. La motion a été adoptée par le Conseil des États le 10 mars 2021 et par le Conseil national le 22 septembre 2021.
1.3 Propositions antérieures
À ce jour, tous les projets émanant des milieux politiques ou de l’économie privée visant à renforcer une prévoyance financière obligatoire à l’échelle nationale pour financer la réparation des dommages causés aux bâtiments en cas de séisme ont échoué. L’instauration d’une assurance tremblement de terre obligatoire n’a pas recueilli la majorité au Parlement. En effet, en exécution de la motion 11.3511 Fournier «Assurance tremblement de terre obligatoire», adoptée par le Parlement le 14 mars 2012, le Département fédéral des finances a élaboré dans le rapport du 18 juillet 2013 «Assurance tremblement de terre – Propositions de réglementation»4 les bases nécessaires pour créer une assurance obligatoire à l’échelle nationale couvrant les dommages causés aux bâtiments par les tremblements de terre. Dans son rapport du 20 juin 20145, le Conseil fédéral a proposé au Parlement de classer la motion. Le Conseil national l’a fait le 22 septembre 2021, mais le Conseil des États avait quant à lui refusé le classement le 12 juin 2018. Aucun concordat intercantonal n’a par ailleurs pu être conclu. Le 29 janvier 2016, la CEATE-E a en effet sollicité la Conférence des gouvernements cantonaux: si la majorité des cantons s’est déclarée favorable, moyennant certaines conditions, à la réalisation d’une assurance tremblements de terre obligatoire fondée sur un concordat intercantonal, le quorum requis n’a pas été atteint. Le Parlement a par ailleurs rejeté à plusieurs reprises des interventions demandant une couverture des dommages sismiques impliquant les assurances privées et les établissements cantonaux d’assurance6. L’un des principaux arguments contre le principe d’une assurance obligatoire réside dans les primes qu’il faudrait probablement payer pendant des décennies sans qu’un sinistre se produise, et donc sans qu’un cas d’assurance se réalise. Il se peut aussi que la prestation d’assurance ne bénéficie pas à ceux qui paieront les primes, mais aux générations qui leur succéderont.
1.4 Solution retenue
Les séismes destructeurs sont rares, mais ils sont aussi peu évitables que les coûts potentiellement très élevés de réparation des dégâts. Il faut en outre que cette réparation se fasse rapidement afin d’éviter les effets négatifs durables sur la population et sur l’économie. À qui faire supporter les coûts de reconstruction de manière à réduire au minimum les dommages durables pour l’économie, dus par exemple à des interruptions de la production, à la délocalisation d’entreprises ou à l’émigration de la main-d’œuvre? On peut aujourd’hui souscrire, sur le marché privé, des assurances contre les tremblements de terre. Cependant, seul un nombre restreint de propriétaires d’immeubles ont souscrit une telle assurance. De plus, il n’y a que dans le canton de Zurich où l’assurance des bâtiments couvre le risque sismique, quoique de manière limitée. Le débat politique de ces dernières années a par ailleurs montré que la solution d’une assurance obligatoire avec versement de primes annuelles ne suscitait aucune adhésion (voir le ch. 1.3). En l’absence de système de financement, il faut s’attendre, en cas de séisme grave, à ce que les milieux politiques exercent une forte pression pour que l’on recoure à des fonds publics, par exemple pour couvrir les dommages causés par les intempéries en 2024, qui se chiffrent en millions, ou pour assurer le cofinancement par la Confédération des travaux de réparation et des mesures de prévention.
Le projet vise à ce que la Constitution attribue à la Confédération la compétence d’instaurer un système de solidarité entre les propriétaires d’immeubles pour le financement de la réparation des dommages causés aux bâtiments en cas de séisme, au motif que la probabilité de survenance est inégale entre les régions, tout comme la concentration de valeurs et la nature du sous-sol, si bien que les conséquences financières seront différentes (voir le ch. 1.7). À la différence de la solution d’une assurance avec paiement de primes, ce système présente l’avantage de n’exiger aucun versement tant que ne se sera pas produit un tremblement de terre; rien ne peut être fait en revanche pour modifier la répartition inégale des facteurs de risque mentionnés au ch. 1.7 en cas de séisme en Suisse.
La mise en œuvre de la solution retenue requiert de modifier la Constitution. Les ménages et les entreprises ne devront pas payer de primes annuelles et le système couvrira la quasi-totalité des risques sismiques selon les modalités retenues. Ce dernier point est essentiel pour permettre une reconstruction rapide.
Les autres dispositions visant à mettre en œuvre la motion 20.4329 devront figurer dans une loi. Le Conseil fédéral considère qu’avant de lancer des travaux d’envergure pour les élaborer en détail, il faut que le Parlement, le peuple et les cantons tranchent la question de principe: faut-il attribuer à la Confédération cette nouvelle compétence? Afin de faciliter la formation de l’opinion dans le processus politique, le projet contient toutefois des propositions de lignes directrices pour la mise en œuvre du mécanisme au niveau de la loi (voir le ch. 3.3).
S’agissant de la mise en œuvre de la motion 20.4329, les questions de pertinence des paiements ou d’équité entre les générations ne se posent pas, contrairement aux propositions précédentes, puisqu’on parle de financer la réparation des dommages après que le séisme a eu lieu, sans qu’il y ait eu paiement récurrent de primes.
1.5 Relation avec le programme de la législature, avec le plan financier et avec les stratégies du Conseil fédéral
Le projet a été annoncé dans le message du 24 janvier 2024 sur le programme de la législature 2023 à 20277 et dans l’arrêté fédéral du 6 juin 2024 sur le programme de la législature 2023 à 20278.
1.6 Classement d’interventions parlementaires
Le projet crée la base constitutionnelle nécessaire pour mettre en œuvre la motion 20.4329 «Création d’une assurance suisse contre les tremblements de terre au moyen d’un système d’engagements conditionnels» déposée par la CEATE-E le 3 novembre 2020. La motion peut donc être classée.
1.7 Risques sismiques en Suisse
Selon l’analyse nationale des risques9 établie par l’Office fédéral de la protection de la population en 2021, les séismes figurent parmi les plus grands risques qui menacent la Suisse avec les pandémies et les pénuries d’électricité, pour ce qui est des dommages auxquels il faut s’attendre. S’ils sont plus rares que d’autres dangers naturels, ils peuvent provoquer des dégâts suffisamment importants pour enrayer l’économie à moyen et long terme.
En règle générale, l’évaluation financière d’une perte, par exemple celle causée par un danger naturel, prend en compte le dommage financier potentiel, la probabilité de survenance de l’événement ainsi que d’autres facteurs de risque spécifiques. Une assurance contre le vol permet ainsi de se couvrir contre une perte financière potentielle en cas de cambriolage, même si celui-ci a objectivement peu de chances de se produire. Le dommage financier attendu prend en compte l’ampleur maximale du dommage et la probabilité de survenance.
Dans le cas des tremblements de terre, le risque sismique est pris en compte. Celui-ci chiffre en francs les effets potentiels des séismes sur les bâtiments ainsi que les pertes humaines et financières qui en découlent. Il est déterminé par plusieurs facteurs: l’aléa sismique, le mode de construction des bâtiments, la nature du sous-sol et, surtout, la concentration de valeurs et la densité de population. Le risque sismique ne se répartit pas uniformément dans le temps; il est dominé par des tremblements de terre rares et catastrophiques, qui surviennent généralement sans signe annonciateur. Le présent message emploie le terme «risque sismique» dans cette acception générale. Autrement dit, les quatre facteurs expliqués ci-après sont combinés, si bien que, par exemple, la probabilité de survenance n’est pas seule pertinente pour la communauté de risque «Suisse». Certaines régions se caractérisent par une forte probabilité de survenance et des coûts subséquents élevés (p. ex. Bâle); d’autres par une forte probabilité de survenance mais des coûts subséquents moins élevés (p. ex. le Valais); d’autres encore par une faible probabilité de survenance mais des coûts subséquents très élevés (p. ex. Zurich).
Facteurs de risque sismique selon le Service sismologique suisse
Le Service sismologique suisse (SED) a dévoilé en mars 2023 un modèle scientifique d’estimation des risques sismiques en Suisse, qui prend en considération les facteurs exposés ci-après conformément à l’état actuel des connaissances:
– Aléa sismique: selon le SED, la Suisse connaît en moyenne de 1000 à 1500 tremblements de terre par an. Seuls une vingtaine sont cependant perceptibles par la population. À partir d’une magnitude 510, il faut s’attendre localement à des dommages faibles ou moyens sur les bâtiments, voire à des dégâts matériels importants. Un tel séisme se produit en moyenne tous les 8 à 15 ans. La période de retour statistique des séismes locaux de magnitude 5,5 est en Suisse d’une trentaine d’années. Elle oscille entre 50 et 150 ans pour les séismes régionaux de magnitude 6 et passe à 1000 ans pour les séismes encore plus destructeurs de magnitude 7. Le SED estime ainsi que, statistiquement, toute personne vivant en Suisse connaîtra au cours de sa vie au moins un séisme occasionnant des dommages sérieux. Depuis le XIIIe siècle, on a enregistré et documenté dans le pays douze séismes particulièrement destructeurs, dont celui qui a frappé le canton d’Obwald en 1964 (magnitude 5,3), celui de Sierre en 1946 (magnitude 5,8) et celui de Bâle en 1356 (magnitude estimée à 6,6). Les parties du territoire les plus menacées sont le canton du Valais, la région de Bâle, la vallée du Rhin saint-galloise, l’Oberland bernois, l’Engadine et la Suisse centrale. Des séismes peuvent toutefois se produire et causer d’importants dégâts partout en Suisse. Si leur étendue géographique devrait rester limitée, celle-ci peut varier selon la magnitude du tremblement de terre. Le pays ne devrait pas subir d’importants dommages simultanément sur l’ensemble de son territoire. La Figure 1 représente la probabilité de survenance d’un séisme régional de magnitude 6 ou plus en cinquante ans, dans un rayon de 50 km. Selon le SED, cette probabilité est de 6 % en moyenne pour la Suisse (de 2 % au minimum et de 13 % au maximum). En cas de séisme de magnitude 6, il faut s’attendre à des dommages de moyenne ou de grande importance sur des zones étendues. Le montant des dommages pour un séisme d’une intensité semblable est indiqué dans la Figure 4 et dans le Tableau 1 en fonction de trois scénarios intégrant les autres facteurs.
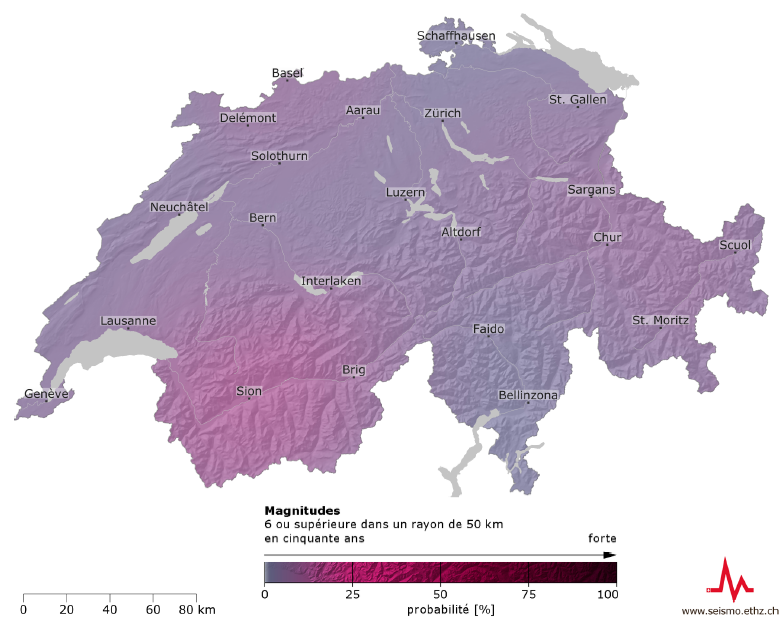
Probabilité de survenance d’un séisme de magnitude 6 ou plus dans un rayon de 50 km par période de 50 ans. Source: SED.
– Mode de construction des bâtiments: le mode de construction des bâtiments est un facteur influençable par l’homme. Étant donné que les normes parasismiques modernes n’ont été instaurées en Suisse qu’en 1989 et appliquées à grande échelle qu’après leur mise à jour en 2003, la plupart des bâtiments et des installations du pays présentent un degré de vulnérabilité inconnu. Ces normes ne sont cependant pas une garantie absolue contre les dégâts matériels: des destructions partielles voire totales en cas de séisme restent possibles, même si les bâtiments conformes ne sont pas censés s’écrouler ni mettre en danger des vies. La vulnérabilité relativement forte des bâtiments existants fait qu’il faut s’attendre à des dommages considérables en cas de séisme.
– Nature du sous-sol: plus le sol est meuble, plus les ondes sismiques sont amplifiées et plus la probabilité de dégâts est élevée. Selon le SED, dans les endroits où les sédiments sont meubles, comme dans les vallées ou sur les rives des lacs, les secousses peuvent être jusqu’à dix fois plus intenses qu’à un emplacement sur de la roche solide (voir la Figure 2). Cet effet amplificateur peut, lors de l’examen des risques, contrebalancer une exposition localement plus faible et explique en partie, en plus de la concentration de valeurs, le risque sismique accru encouru par des villes telles que Genève ou Zurich (voir la Figure 3).
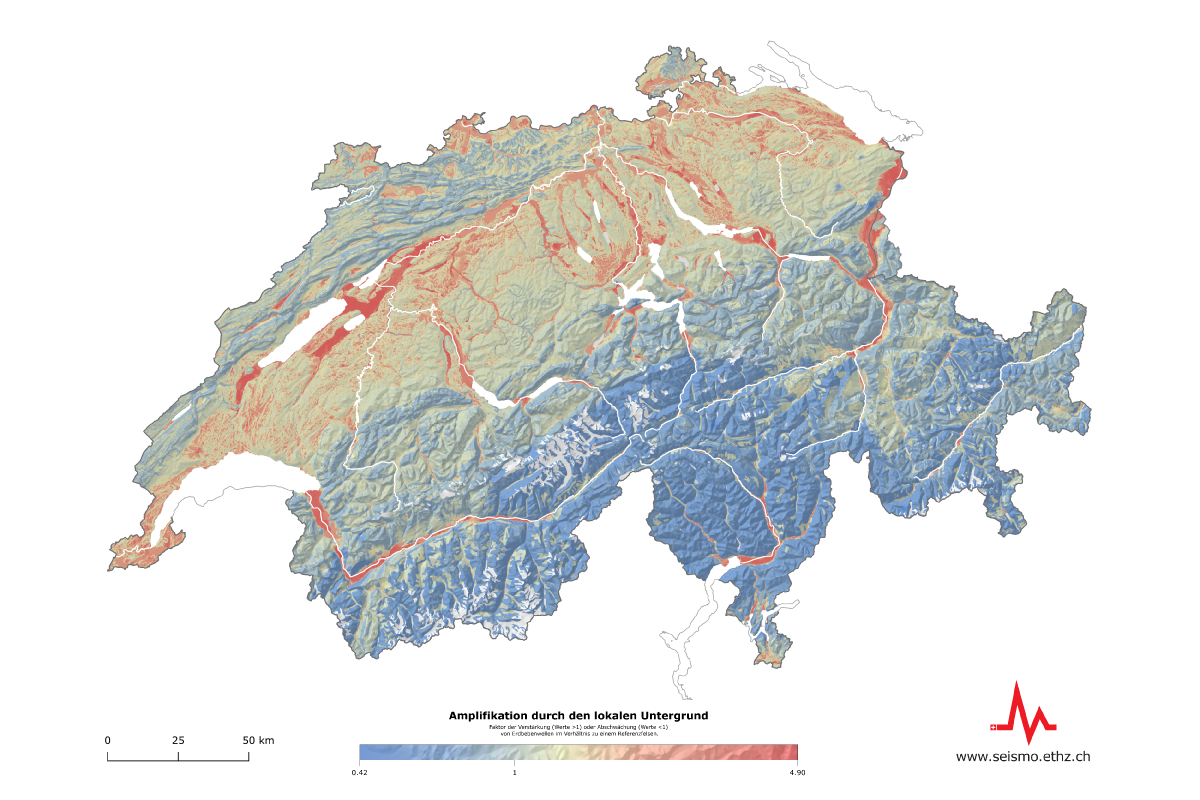
Amplification par le sous-sol. Source: SED.
– Concentration de valeurs et densité de population: un séisme causera moins de dommages si la densité de population est relativement faible, comme dans la région alpine, que si elle est forte. En règle générale, le risque sismique est donc plus important dans les milieux qui concentrent des personnes et des valeurs, bien qu’en Suisse, excepté Bâle, ces milieux se situent majoritairement dans des régions faiblement exposées.
Risque de séisme estimé et scénarios de sinistre envisageables
En 2023, pour la première fois, la carte du risque sismique représentée dans la Figure 3 a permis de chiffrer grossièrement les conséquences des tremblements de terre en Suisse. Sur une période de 100 ans, l’ensemble des séismes qui touchent la Suisse sont susceptibles de causer un dommage économique de 11 à 44 milliards de francs, rien qu’aux bâtiments et à leur contenu.
Les principaux risques concernent les grandes agglomérations, et plus particulièrement Bâle, Genève, Zurich, Lucerne et Berne. C’est dans les cantons de Bâle-Ville, de Berne, du Valais, de Vaud et de Zurich qu’un séisme risquerait d’entraîner les plus importantes pertes financières résultant des dommages causés aux bâtiments. Ces cantons subiraient la moitié environ des pertes financières attendues. Par ailleurs, selon une modélisation mathématique établie par le SED, si le tremblement de terre de Bâle de 1356, d’une magnitude de 6,6 devait se reproduire, il causerait quelque 3000 morts et pour environ 45 milliards de francs de dommages aux bâtiments (hors contenu). Le Tableau 1 et la Figure illustrent ce scénario et ses conséquences ainsi que deux autres scénarios impliquant des magnitudes plus faibles.
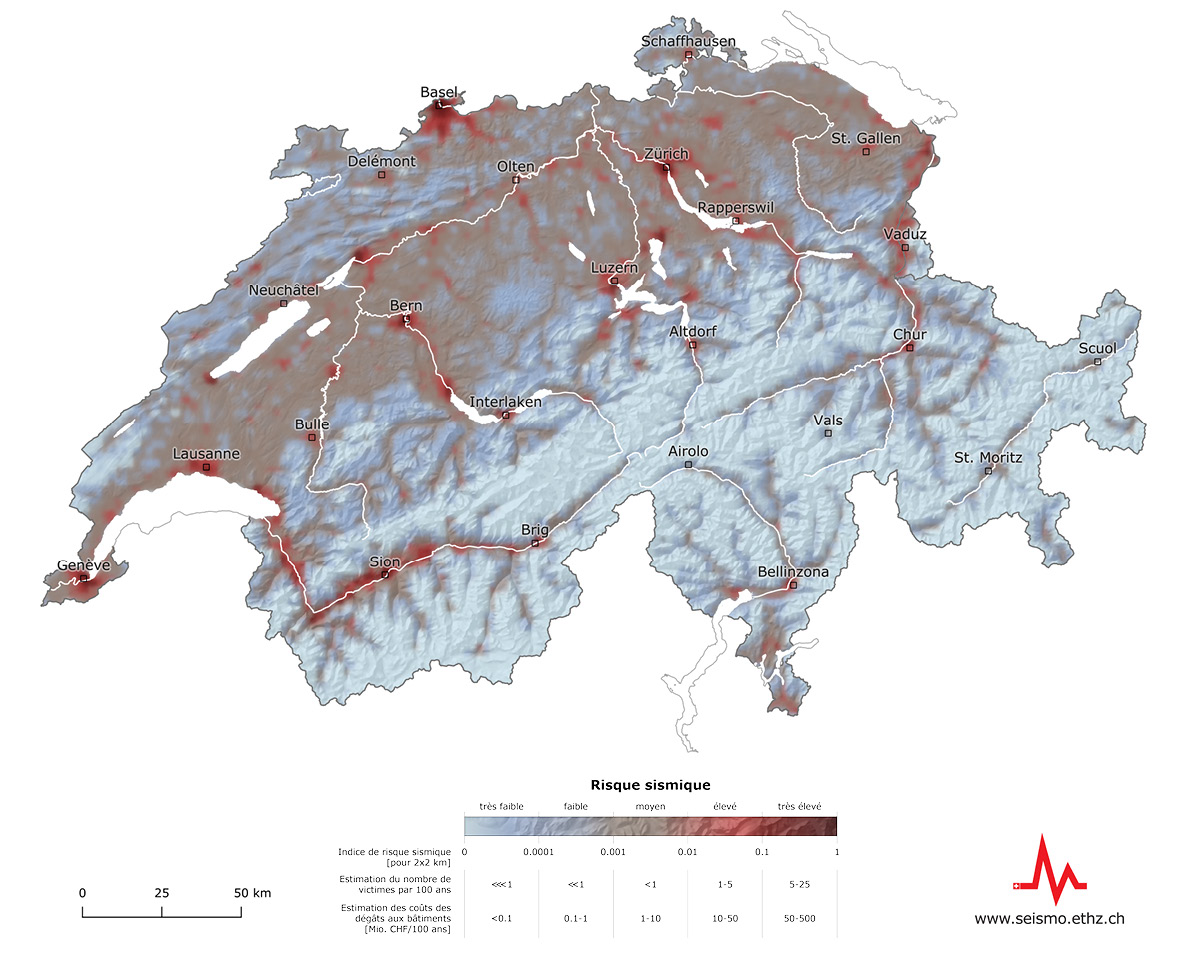
Carte du risque sismique. Les valeurs indiquées se rapportent à une surface de 2 km sur 2. Source: SED.
Scénario de séisme | Très grand | Grand | Moyen |
|---|---|---|---|
Nombre de bâtiments | 240 000 / 45 milliards de francs | 85 000 / 12 milliards de francs | 7000 / 0,6 milliard de francs |
Montant des dommages | 9 milliards | 2,4 milliards | 0,12 milliard de francs |
Nombre de personnes | 200 000 | 50 000 | 3000 |
Scénarios de séisme et conséquences pour les bâtiments, les infrastructures et les sans-abri selon le modèle de risque sismique du SED. Source: Office fédéral de l’environnement (OFEV).
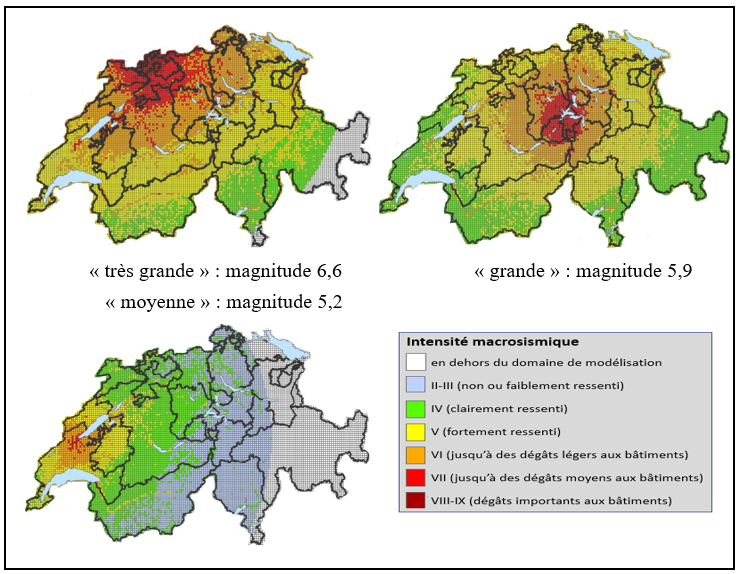
Scénarios de sinistre et intensité macrosismique correspondante selon le modèle de risque sismique du SED. Source: OFEV.
2 Procédure préliminaire, consultation comprise
Le projet mis en consultation se fonde sur le rapport du 26 août 2022 sur le financement des dommages causés aux bâtiments en cas de séisme11 rédigé par le groupe de travail que le DFF (Secrétariat d’État aux questions financières internationales) a institué en 2022 afin de mettre en œuvre la motion 20.4329. Plusieurs experts, ainsi que des représentants des secteurs public et privé, ont participé aux travaux du groupe de travail. Dans leur rapport, ils exposent les risques sismiques qui pèsent sur la Suisse et décrivent le degré de préparation technique, organisationnelle et financière du pays face à ces risques. Par ailleurs, ils proposent une solution qui permette, comme le demande la CEATE-E dans la motion 20.4329, d’obliger les propriétaires d’immeubles à verser, en cas de séisme causant des dommages, un pourcentage limité de la valeur d’assurance de leur immeuble dans une assurance ou dans un fonds commun destiné à la reconstruction des bâtiments détruits ou endommagés. Ils précisent en outre les conditions juridiques et organisationnelles qu’il faudra mettre en place à cette fin.
La consultation s’est tenue du 8 décembre 2023 au 22 mars 2024. En tout, 68 avis ont été reçus12. Le 21 août 2024, le Conseil fédéral a pris connaissance des résultats de la consultation et fixé les grandes lignes du présent message.
Sur les 68 avis reçus, 42 étaient favorables à la proposition visant à ce que la Constitution attribue à la Confédération une nouvelle compétence en matière de prévention des tremblements de terre. Il est à noter en particulier qu’à l’exception des cantons d’Appenzell Rhodes-Extérieures, de Neuchâtel, de Schwyz et de Zoug, l’ensemble des cantons, tout comme la Conférence gouvernementale des affaires militaires, de la protection civile et des sapeurs-pompiers (CG MPS) ont approuvé le projet dans son principe. La CG MPS, les cantons de d’Appenzell Rhodes-Intérieures, de Glaris, de Saint-Gall, de Schaffhouse, de Soleure, de Thurgovie et de Zurich ainsi que l’Association des Communes Suisses se sont toutefois déclarés opposés à ce que la Confédération se voie conférer une compétence en matière de prévention des tremblements de terre, au motif que cette compétence était trop étendue.
Le 21 août 2024, le Conseil fédéral a décidé de donner suite à l’opposition exprimée par ces cantons. Il propose par conséquent de renoncer à inscrire dans la Constitution une disposition qui conférerait à la Confédération une compétence supplémentaire allant au-delà de l’exigence principale formulée dans la motion 20.4329. Depuis le départ, le Conseil fédéral a jugé opportun d’examiner globalement la gestion des risques sismiques. L’objectif est non seulement de financer la réparation des dommages causés aux bâtiments par les tremblements de terre, mais aussi de prévenir au maximum ces dommages en prenant les mesures qui s’imposent. Il faudrait donc donner à la Confédération la compétence a) de légiférer sur la protection des personnes et des biens en cas de séisme et b) de prélever auprès des propriétaires d’immeubles, en cas de séisme, un certain montant destiné à financer la réparation des dommages causés aux bâtiments. Le Conseil fédéral demeure convaincu que la prévention des tremblements de terre doit rester un élément central des efforts visant à éviter les dommages. Il compte sur les cantons pour qu’ils exercent pleinement leur compétence en la matière, de sorte que les exigences minimales en matière de construction visant à garantir la sécurité parasismique soient appliquées sur l’ensemble du territoire national. À cette fin, il est possible d’appliquer l’approche fondée sur les risques, qui consiste notamment à régler les critères de délimitation des cas d’importance mineure, visée dans les recommandations de la Conférence suisse des directeurs cantonaux des travaux publics, de l’aménagement du territoire et de l’environnement (DTAP) relatives à la prise en compte de la sécurité sismique dans la législation sur les constructions et les procédures d’autorisation de construire13. Conformément à une déclaration d’intention de la DTAP, ces recommandations seront adoptées dans tous les cantons par les gouvernements, ce qui montrera la volonté des cantons de veiller à une mise en œuvre dans toute la Suisse des exigences minimales en matière de construction. Notons enfin que les prescriptions parasismiques des normes de construction de la Société suisse des ingénieurs et des architectes sont déjà largement appliquées.
3 Présentation du projet et commentaire du nouvel article
3.1 Réglementation proposée
Pour que la Confédération puisse, comme demandé dans la motion 20.4329, ordonner le financement de la réparation des dommages sismiques, il faut lui en attribuer la compétence dans la Constitution. Elle ne dispose aujourd’hui de cette compétence ni dans le domaine sismique, ni globalement dans celui de la prévention des dangers naturels14, et ses compétences pour légiférer sur la sécurité intérieure (art. 57 ss Cst.), sur les assurances privées (art. 98, al. 3, Cst.), sur la politique conjoncturelle (art. 100 Cst.), sur la politique structurelle (art. 103 Cst.) ou en matière de droit civil (art. 122 Cst.) sont insuffisantes15.
En l’état actuel de la législation, l’application du droit de nécessité ou du droit d’urgence pourrait être remise en question en cas de séisme grave, en raison de l’absence de compétences fédérales. Comme expliqué ci-après, cette application serait cependant étroitement encadrée. Les tremblements de terre représentent un danger typique et identifiable qui ne peut pas être écarté16. Les mesures de protection visant à maîtriser les catastrophes sont déjà prévisibles en situation normale et devraient donc être définies avant la survenance de l’événement redouté et être inscrites dans le droit ordinaire. De manière générale, les lois doivent être élaborées de manière à résister aux crises17. Il appartient aux autorités législatives d’anticiper au mieux les crises en fonction de leur probabilité et de la gravité des dommages qu’elles pourraient causer, et d’en tenir compte dans le processus législatif ordinaire. Le droit de nécessité directement fondé sur la Constitution ne s’applique qu’à titre subsidiaire.
Ainsi, lorsque le droit en vigueur ne suffit pas, il faudrait recourir au droit de nécessité ou au droit d’urgence (p. ex. le droit d’urgence au sens de l’art. 165 Cst., le droit, en cas de nécessité, d’édicter des ordonnances et de prendre des décisions au sens des art. 173, al. 1, let. c, et 185, al. 3, Cst., voire le droit de l’état d’urgence, non réglé dans la Constitution) pour créer les bases nécessaires aux mesures de protection contre les catastrophes (p. ex. mesures de sauvegarde de la vie et de l’intégrité corporelle). Il n’est possible de le faire qu’après la catastrophe ou le séisme de grande ampleur. Selon le rapport du Conseil fédéral du 19 juin 2024 sur le recours au droit de nécessité18, on peut se demander si le droit de nécessité et le droit d’urgence de la Confédération peuvent déroger non seulement aux lois en vigueur, mais également à la Constitution19. En l’absence de compétence attribuée à la Confédération dans la Constitution, ce qui est le cas pour la prévention des tremblements de terre et la gestion de leurs conséquences, des décisions prises en vertu d’un droit de nécessité directement fondé sur la Constitution (art. 185, al. 3, Cst.) ou d’une loi fédérale déclarée urgente dépourvue de base constitutionnelle (art. 165, al. 3, Cst.) seraient tout au plus envisageables pendant la phase aiguë et la phase initiale voire éventuellement pendant la phase de transition, car le recours à de tels instruments pour légiférer présuppose notamment qu’il y ait urgence.
La réglementation proposée vise à attribuer expressément à la Confédération la compétence, avec force dérogatoire subséquente20, de légiférer sur le financement de la reconstruction après un tremblement de terre. Le nouvel article constitutionnel confère à la Confédération la compétence, en cas de séisme grave, de prélever auprès des propriétaires d’immeubles en Suisse, en vertu d’une loi fédérale, un montant limité destiné à financer la réparation des dommages causés aux bâtiments. Le sens du terme «grave» sera précisé dans le cadre de l’élaboration des dispositions législatives (voir le ch. 3.3.5). Bien qu’elles puissent uniquement être prélevées en cas de séisme et ne puissent pas servir à alimenter les finances publiques, les contributions que les propriétaires d’immeubles devraient verser constitueraient une taxe avec un probable caractère fiscal21. Or, les impôts de la Confédération nécessitent une base explicite et spécifique dans la Constitution.
Après un séisme destructeur, il peut arriver que la population des zones les plus touchées ne puisse plus résider dans ses habitations pendant une durée prolongée et que les entreprises ne puissent plus produire. Une reconstruction rapide est donc essentielle afin d’atténuer les dommages durables pour l’ensemble de l’économie. La solution proposée n’imposera pas de primes annuelles aux propriétaires et couvrira la quasi-totalité des risques sismiques dans l’ensemble du pays, à quelques exceptions près, comme le ferait une assurance obligatoire.
Il n’est pas question ici de couvrir les dommages causés aux biens meubles (mobilier personnel, inventaire d’exploitation, etc.), ni les autres dommages subis par les propriétaires d’immeuble tels que perte de loyers ou interruption de l’exploitation: tous ces dommages peuvent déjà être couverts par des assurances privées disponibles sur le marché.
Le projet prévoit d’inscrire dans la Constitution non seulement le principe de la couverture des dommages causés aux bâtiments par le prélèvement d’une contribution auprès des propriétaires d’immeubles, mais aussi le plafond de 0,7 % de la somme assurée des bâtiments. Ce plafond est un paramètre clé de l’instrument de financement qui est proposé et qu’il faudra définir plus précisément dans la loi, puisqu’il limite la charge financière qui pèserait sur les propriétaires d’immeubles. Notons que la somme assurée d’un bâtiment peut grandement s’écarter de sa valeur vénale sur le marché de l’immobilier ou de sa valeur officielle et que la plupart des assurances assurent les bâtiments à leur valeur à neuf, qui correspond aux frais de reconstruction à l’identique (type, taille, équipement) aux prix en vigueur localement. Le plafond, estimé à environ 22 milliards de francs, est le produit arrondi de 0,7 % fois 3115 milliards, somme qui correspond à la somme assurée de tous les bâtiments de Suisse (hors ceux dont la somme assurée est supérieure à 25 millions de francs). Il est calculé d’après les dommages attendus après un séisme présentant une période de retour de 500 ans22. Miser sur une période de retour de 500 ans est réaliste. Cette valeur sert aussi de référence dans le secteur de la construction et pour les questions actuarielles. En liant le financement de la réparation des dommages causés aux bâtiments à un pourcentage fixe de la somme assurée des bâtiments, on garantira par ailleurs la disponibilité de moyens financiers plus importants en cas d’augmentation du nombre d’immeubles ou des prix de construction, puisque le risque et sa couverture se développeront en parallèle. Le taux de pourcentage (en points de pourcentage de la somme assurée des bâtiments) qui détermine la charge financière restera, lui, constant et permettra aux propriétaires de calculer celle-ci à tout moment. En cas d’événement très grave, à l’instar du tremblement de terre de Bâle de 1356 ou d’un séisme présentant une période de retour de 1000 ans, qui occasionne des dommages très importants dépassant la capacité maximale de 22 milliards de francs, il faudrait trouver des financements complémentaires pour réparer la totalité des dommages.
Les dispositions sur les modalités de l’instrument de financement proposé, notamment un éventuel seuil à partir duquel une activation sera autorisée, seront définies dans la loi (voir le ch. 3.3).
Même après que l’on aura attribué à la Confédération une nouvelle compétence en matière de financement de la réparation des dommages causés aux bâtiments par les tremblements de terre, tout propriétaire d’immeuble, qu’il soit public ou privé, demeurera responsable de la sécurité de son propre bâtiment, y compris en cas de séisme. La responsabilité des propriétaires d’ouvrages visée à l’art. 58 du code des obligations23 ne change pas. Les propriétaires devront donc se conformer aux normes parasismiques en vigueur en Suisse pour la construction, l’exploitation et l’entretien de leur bâtiment et ils resteront responsables de la réparation des dommages sur les plans organisationnel et financier.
3.2 Adéquation des moyens requis
L’instrument proposé pour financer la réparation des dommages causés aux bâtiments en cas de séisme n’entraînera pour la Confédération aucune nouvelle tâche qui exigerait d’être financée par des fonds publics.
3.3 Propositions de lignes directrices pour la mise en œuvre dans la loi
Le projet vise à ce que la Constitution attribue à la Confédération la compétence d’instaurer un système de solidarité entre les propriétaires d’immeubles pour le financement de la réparation des dommages causés aux bâtiments en cas de séisme. La mise en œuvre de ce système requis par la motion 20.4329 sera détaillée ultérieurement dans une loi. Afin de faciliter la formation de l’opinion dans le processus politique, des lignes directrices, fondées sur les propositions figurant dans le rapport du groupe de travail institué par le SEFRI24, sont proposées ci-après. Si des modifications sont susceptibles de leur être apportées au moment de leur élaboration concrète, elles donnent cependant une idée d’une mise en œuvre possible.
Des raisons de simplicité et d’applicabilité ont conduit à renoncer à prendre en compte le risque individuel, comme le fait l’assurance contre les dommages dus aux événements naturels. Il faudra cependant encore déterminer si les propriétaires d’immeubles en Suisse doivent dans une large mesure être traités de la même manière ou si une mise en œuvre en fonction des risques serait plus pertinente. L’avantage d’une mise en œuvre reposant sur les risques est que les propriétaires d’immeubles tiendraient davantage compte du risque de tremblement de terre, par exemple lors du choix du mode de construction ou de l’emplacement. Une approche fondée sur les risques exigerait cependant d’évaluer chaque bâtiment individuellement en fonction de son emplacement, du type de construction, de son entretien et de son utilisation: il faudrait calculer des contributions individuelles et appliquer des franchises et des dédommagements différents lors du versement des prestations.
L’élaboration détaillée d’une nouvelle loi fédérale sur le financement de la réparation des dommages causés aux bâtiments par les tremblements de terre se fera après que le projet faisant l’objet du présent message aura été adopté.
3.3.1 Danger couvert
Le danger couvert tient compte du fait qu’il peut aussi y avoir des secousses telluriques induites artificiellement. Il détermine quelles causes entraînent l’application de l’obligation de financement. Par conséquent, le champ d’application du modèle de financement pour la réparation des dommages causés aux bâtiments requis par la motion 20.4329 se limitera, dans la loi, au danger «séisme». Seuls les dommages directs d’un séisme d’origine naturelle et les dommages indirects immédiats tels qu’incendies ou crues (dues par exemple à la rupture d’un barrage) seront couverts. Un séisme d’origine naturelle est généralement une secousse soudaine du sol due à des mouvements tectoniques dans la croûte terrestre. Le facteur déterminant ne sera pas l’épicentre, mais les dommages aux bâtiments en Suisse. Les séismes dus à l’homme, résultant par exemple de l’effondrement de cavités artificielles, ne sont pas concernés.
3.3.2 Champ d’application temporel
Le champ d’application temporel détermine combien de fois la contribution des propriétaires d’immeubles pourra être prélevée s’il se produit plusieurs séismes successifs.
L’instrument de financement proposé pour permettre une reconstruction rapide après un séisme pourrait être réactivé par le Conseil fédéral à chaque nouveau tremblement de terre. Il est proposé que toutes les secousses qui se produiront dans les 30 jours suivant le premier séisme destructeur soient considérées comme faisant partie d’un seul et même sinistre. Ce champ d’application temporel va bien au-delà du délai de 7 jours prévu par la plupart des assurances antisismiques privées. Il offre aux propriétaires d’immeubles la garantie que les dommages causés par des répliques seront aussi couverts. D’ailleurs, il n’est sans doute pas toujours possible d’attribuer avec certitude un dommage donné à une secousse précise, surtout si les répliques se suivent rapidement alors que l’évaluation des dommages n’est pas terminée. Seul un séisme destructeur se produisant plus de 30 jours après le premier sera considéré comme un événement distinct. Le Conseil fédéral pourra alors réactiver l’obligation financière des propriétaires d’immeubles.
Il serait aussi envisageable qu’après une activation, le Parlement doive à nouveau adopter une décision formelle pour que l’obligation des propriétaires d’immeubles se réapplique. Afin de différencier les dommages entre deux séismes, le délai de 30 jours mentionné pourrait également s’appliquer en l’espèce.
3.3.3 Champ d’application matériel
Le champ d’application matériel correspond aux propriétaires d’immeubles qui seront concernés par l’obligation de financement et aux immeubles qui en bénéficieront. Le droit à un dédommagement en réparation du dommage subi ira de pair avec l’obligation de verser une contribution.
La loi pourrait prévoir que tous les bâtiments assurés à concurrence de 25 millions de francs au maximum, hors bâtiments de la Confédération, bénéficieront de la solution, ce qui représente environ 99,5 % des plus de 2,7 millions de bâtiments assurés. Cette restriction exclurait du champ d’application les quelque 2600 bâtiments de la Confédération et les quelque 6500 immeubles dont la somme assurée excède 25 millions de francs, ce qui permettrait, d’une part, d’éviter l’évaluation fastidieuse des gros ensembles d’immeubles et, d’autre part, d’accélérer le traitement et le dédommagement des autres immeubles. Les propriétaires des immeubles non concernés, principalement des investisseurs institutionnels ou de grandes entreprises dotées d’un service professionnel de gestion des risques, n’auraient pas à verser de contribution. Ils pourraient du reste toujours souscrire une assurance privée contre les dommages causés aux bâtiments par les séismes. Afin d’éviter les questions de délimitation, il est proposé de renoncer à opérer une distinction entre les catégories d’affectation. Ces questions peuvent se poser pour les bâtiments qui ont plusieurs usages (p. ex. des logements dans les étages et un commerce au rez-de-chaussée). Compte tenu de la forte concentration des dommages ou de la faible diversification des risques au sein d’une commune ou d’un canton en cas de séisme, il est juste d’intégrer au système les bâtiments détenus par les cantons ou par les communes.
Une autre solution consisterait à s’inspirer de l’assurance contre les dommages dus aux événements naturels qui est déjà en vigueur. Le champ d’application matériel s’étendrait alors également aux 6500 immeubles dont la somme assurée excède 25 millions de francs. On plafonnerait toutefois le dédommagement à 25 millions afin d’éviter que les gros bâtiments ne sollicitent excessivement la capacité totale. Par ailleurs, le calcul de la contribution due se fonderait aussi sur cette somme de 25 millions. Seuls les bâtiments de la Confédération seraient totalement exclus du champ d’application matériel. La proportion des bâtiments assurés grimperait ainsi à 99,9 %.
Le champ d’application matériel sera limité dans tous les cas au financement des coûts de remise en état ou de reconstruction des bâtiments. Il relèvera toujours de la responsabilité des propriétaires d’immeubles, des particuliers et des entreprises de souscrire une assurance privée pour leurs biens meubles, leur inventaire d’exploitation ou leur patrimoine (contre l’interruption de l’exploitation ou la perte de loyers, p. ex.).
3.3.4 Franchise
La franchise correspond à la part du dommage occasionné par un séisme qui restera à la charge du propriétaire d’immeuble.
L’obligation pour les propriétaires d’immeubles de financer la réparation des dommages causés aux bâtiments par les séismes inclura une franchise. La prestation solidaire d’assistance instaurée par le projet vise un événement rare, mais très lourd de conséquences. La solidarité attendue implique cependant que chaque propriétaire d’immeuble assume lui-même une part appropriée des dommages. Cette règle courante en matière d’assurance a montré son efficacité. Plus la franchise sera élevée, plus la charge financière assumée par les propriétaires touchés par les dommages en cas de séisme sera élevée, mais plus on disposera de moyens pour financer la réparation des dommages particulièrement importants (au-delà de la limite), puisqu’on n’aura recours au financement proposé qu’après épuisement de la franchise.
Le groupe de travail propose plusieurs options dans son rapport25. Il recommande une franchise de 5 % de la somme assurée et d’au minimum 25 000 francs. À titre de comparaison, les assurances antisismiques privées proposées sur le marché comportent généralement une franchise comprise entre 10 000 et 20 000 francs.
3.3.5 Seuil de déclenchement
Le seuil de déclenchement désigne l’intensité sismique à partir de laquelle sera déclenchée l’obligation pour les propriétaires d’immeubles de participer au financement solidaire de la réparation des dommages causés aux bâtiments.
Le déclenchement ne devrait intervenir qu’en cas de tremblement de terre grave et en vertu de la loi; il ne devrait pas être automatique. Dans son rapport, le groupe de travail prévoit, pour le déclenchement, une décision formelle du Conseil fédéral prenant en considération l’intensité du séisme et les dommages occasionnés, afin d’éviter que le mécanisme ne se déclenche pour quelques cas de faible gravité. Une autre solution consisterait à définir une intensité sismique minimale en dessous de laquelle le déclenchement ne serait pas autorisé (p. ex. intensité minimale de VI selon l’échelle macrosismique européenne EMS-98, assortie d’un seuil de dommages).
En sa qualité de service spécialisé de la Confédération en matière de tremblements de terre à l’École polytechnique fédérale de Zurich, le SED est capable de dresser, dans les minutes qui suivent un séisme, un premier tableau de la situation indiquant le lieu, la magnitude et la puissance de la secousse. Il y joint une estimation, générée par ordinateur, de l’intensité selon l’échelle macrosismique européenne (EMS-98). Ce premier tableau est vérifié par un sismologue dans l’heure ou les deux heures qui suivent. Dans le même temps, le SED publie une estimation automatique et détaillée des dommages prévisibles aux personnes et aux bâtiments fondée sur le nouveau modèle de risque sismique de la Suisse26. Après un séisme de magnitude 4 ou plus, le SED reçoit en quelques heures des milliers de signalements de personnes ayant ressenti la secousse. Il s’en sert pour vérifier plus en profondeur l’estimation de l’intensité générée par ordinateur. À partir de ces éléments, il est en mesure de faire une déclaration factuellement et scientifiquement étayée sur les dommages causés aux bâtiments par le séisme. Celle-ci pourrait être vérifiée sur place par des experts dans un délai très court. Le Conseil fédéral disposerait ainsi en quelques heures d’une base fiable pour statuer sur le déclenchement.
3.3.6 Déroulement
Le modèle de financement devra suivre autant que possible des procédures simples et claires. Il devra notamment régler la répartition des tâches entre la Confédération, les cantons, l’Organisation dommages sismiques (ODS) et le SED, et le partage des rôles au sein de la Confédération (p. ex. entre le Conseil fédéral et l’état-major de crise de la Confédération). Le mieux sera donc sans doute d’adopter une procédure à plusieurs échelons. Les principales tâches à accomplir seront les suivantes:
– Conduite stratégique: en cas de séisme grave, la conduite stratégique du financement pourrait être assurée par le Conseil fédéral en concertation avec les gouvernements cantonaux. Le Conseil fédéral pourrait aussi statuer sur le déclenchement du mécanisme (voir le ch. 3.3.5) et déterminer le taux de contribution en fonction de l’ampleur des dommages. Si le montant des dommages atteint par exemple de 10 à 12 milliards de francs, un taux de contribution de 0,3 à 0,4 % de la somme assurée suffirait actuellement à couvrir les dommages causés aux bâtiments en supposant que les options proposées aux ch. 3.3.3 et 3.3.4 (franchise de 25 000 francs et somme assurée plafonnée à 25 millions de francs) soient instaurées et que les bâtiments de la Confédération soient exclus du système. Le taux de contribution maximal de 0,7 % de la somme assurée ne s’appliquerait que si le montant des dommages atteint ou dépasse la limite implicite (actuellement environ 22 milliards de francs; voir le ch. 3.1).
– État-major de crise: sur le plan national, on pourrait constituer un état-major de crise composé de représentants de la Confédération et des cantons concernés pour assurer la gestion du financement en vue de la réparation des dommages causés aux bâtiments. En mars 2023, le Conseil fédéral a décidé, en réaction à la pandémie de COVID-19, de renforcer l’organisation de l’administration fédérale en vue des crises à venir27. Il a notamment décidé qu’il pourrait constituer un état-major de crise aux niveaux politico-stratégique et opérationnel. Cet état-major de crise semi-permanent pourrait être activé pour la gestion opérationnelle du financement.
– Rôle des cantons: les cantons touchés par un séisme destructeur sont responsables de la gestion de l’événement sur leur territoire. Le Conseil fédéral propose de les impliquer dans l’organisation du financement de la réparation des dommages causés aux bâtiments en les intégrant à l’état-major de crise. Sans rien perdre de leur autonomie, ils pourraient ainsi confier aux services compétents des tâches opérationnelles telles que l’encaissement des montants dus ou le versement des indemnités (établissement cantonal d’assurance, ODS ou entreprise fiduciaire, p. ex.).
– Rôle de l’ODS: l’ODS est une association fondée et financée par les cantons (représentés par la CG MPS), les assureurs privés et les établissements cantonaux d’assurance. Conformément à ses statuts, en cas de séisme, elle est chargée, avec l’aide d’experts, d’évaluer sur le terrain les dommages causés aux bâtiments et d’estimer rapidement le coût des réparations et de la reconstruction.
– Charge foncière de droit public visant à garantir les paiements: afin de garantir les paiements, on pourrait envisager l’instauration d’une charge foncière de droit public dans le droit civil, par exemple dans le code civil.
4 Conséquences
4.1 Conséquences pour la Confédération
La Confédération est actuellement responsable de la surveillance de l’activité sismique, de l’alerte et de l’appréciation de l’aléa sismique à l’échelle nationale. Elle est aussi responsable de la protection parasismique de ses bâtiments et de ses installations. Elle met par ailleurs en œuvre des mesures de prévention des séismes lors de l’approbation des plans d’infrastructures telles que les chemins de fer ou les routes. Elle peut en outre apporter un soutien subsidiaire aux cantons pour la gestion d’événements. Il n’existe cependant au niveau fédéral aucune disposition légale relative au risque sismique. La mise en œuvre proposée de la motion 20.4329 conférerait à la Confédération la compétence de légiférer en matière de financement des dommages dus aux tremblements de terre. La reconstruction ou la réparation des dommages causés aux bâtiments devraient rester du ressort des propriétaires d’immeubles, et non dépendre de fonds publics. Le projet proposé réduirait l’utilisation de fonds publics (sous la forme d’aides financières extraordinaires, p. ex.) en cas de séisme destructeur. La Confédération restera responsable du financement de la réparation des dommages causés à ses propres bâtiments (voir le ch. 3.3.3).
4.2 Conséquences pour les cantons et les communes, ainsi que pour les centres urbains, les agglomérations et les régions de montagne
En Suisse, très peu de propriétaires d’immeubles bénéficient actuellement d’une assurance leur offrant une couverture financière en cas de dommages dus aux séismes (voir le ch. 4.3.1). Seuls les propriétaires des immeubles situés dans le canton de Zurich disposent d’un fonds limité d’un montant de 1 milliard de francs pour couvrir ce genre de dommage. Dans 17 autres cantons, les établissements cantonaux d’assurance regroupés au sein du Pool suisse pour la couverture des dommages sismiques mettent librement à la disposition de leurs membres un montant maximum de 2 milliards de francs. Les propriétaires d’immeubles n’ont donc aucun droit à une quelconque indemnisation. Un nombre croissant de compagnies d’assurance privées proposent désormais des solutions couvrant les dommages causés aux bâtiments par les séismes, mais le taux de pénétration du marché reste faible, puisque 15 % seulement des immeubles sont assurés (voir le ch. 4.3.2).
Dans la situation et avec la législation actuelle, les cantons devraient, en cas de séisme, non seulement se charger de la gestion de la catastrophe et de la reconstruction de leurs propres immeubles et infrastructures, mais aussi de l’octroi d’aides financières extraordinaires aux propriétaires d’immeubles privés. L’absence de prévoyance financière pour les immeubles privés a donc des répercussions sur la marge de manœuvre des pouvoirs publics, d’autant que le risque sismique est concentré dans les zones densément peuplées et dans les centres urbains comme le montrent les résultats du modèle de risque sismique du SED publié en mars 2023 (voir le ch. 1.7).
C’est dans les cantons très peuplés de Zurich, de Berne, d’Argovie et de Vaud que la somme assurée des bâtiments est la plus élevée en valeur absolue. C’est aussi dans ces cantons que les immeubles présentant une somme assurée particulièrement élevée sont les plus nombreux: ils concentrent en effet près de la moitié des 6500 bâtiments dont la somme d’assurance dépasse 25 millions de francs et qui seraient exclus du champ d’application matériel de la solution proposée (voir le ch. 3.3.3).
Le nouvel article constitutionnel proposé laisse aux cantons la responsabilité de la gestion des dommages causés par les séismes. Les cantons devront cependant aussi être impliqués dans la mise en œuvre de l’instrument de financement proposé (voir le ch. 3.3.6). Ils pourraient se charger de tâches opérationnelles telles que l’encaissement des montants dus ou le versement des indemnités (comme dans le cas de l’impôt foncier) ou les confier à d’autres organes. S’il n’y aurait, dans ce cas, pas lieu de craindre que les propriétaires, suisses ou étrangers, ne paient pas, il faudrait examiner, lors de la mise en œuvre dans la loi, l’opportunité d’instaurer une charge foncière dans le droit civil pour permettre, si nécessaire, l’aliénation des immeubles des propriétaires ne s’acquittant pas de leur obligation (voir le ch. 3.3.6). Tant qu’aucun sinistre ne se produira, la solution proposée ne causera pas de frais courants supplémentaires aux cantons. Les bâtiments des cantons et des communes sont exposés aux mêmes risques sismiques que les bâtiments privés, et l’instrument proposé s’appliquerait également à eux.
4.3 Conséquences économiques
4.3.1 Propriétaires d’immeubles
À l’heure actuelle, les propriétaires d’immeubles sont exposés à un risque financier considérable, souvent non assuré, en cas de dommages causés à leurs bâtiments par un séisme. Ce risque ne se répartit toutefois pas de manière uniforme (voir le ch. 1.7, Figure 3). Selon les indications de l’Association des établissements cantonaux d’assurance (AECA) et de l’Association Suisse d’Assurances (ASA), environ 15 % des bâtiments de Suisse sont assurés contre les dommages d’origine sismique. Les assureurs prévoient de plus en plus un plafond de couverture (voir le ch. 4.3.2), ce qui peut créer chez les clients des incertitudes et des pertes financières, étant donné que l’assureur peut repousser voire réduire le versement de l’indemnité si le plafond déclaré est atteint. En cas de séisme grave, la destruction totale d’un bâtiment, surtout s’il est financé au moyen d’une hypothèque, est donc susceptible de ruiner financièrement les propriétaires non assurés. La faible demande d’assurances antisismiques peut surprendre vu l’énorme potentiel de dommages des tremblements de terre. Elle peut s’expliquer par plusieurs facteurs: le manque de sensibilisation des propriétaires d’immeubles au risque de séisme (la Suisse a connu son dernier séisme grave en 1946); la supposition erronée que les risques sismiques sont déjà suffisamment couverts par l’assurance des dommages dus aux événements naturels; le montant de la prime d’une assurance antisismique; ou encore l’attente d’une aide financière de l’État en cas de séisme destructeur.
La mise en œuvre proposée de la motion 20.4329 renforcera la prévoyance financière pour les dommages causés aux bâtiments par les séismes graves. Le financement de la réparation de ces dommages se fera a posteriori. Tant qu’il n’y aura pas de dommage, aucune contribution ne sera prélevée et aucun capital affecté ne sera accumulé ni à gérer. La vue d’ensemble du marché établie sur la base d’un sondage (voir le tableau 2) montre que le montant unique à verser en cas de déclenchement du mécanisme correspondra, selon l’emplacement du bâtiment, à des primes de 9 à 23 fois supérieures aux primes annuelles d’une assurance antisismique équivalente. Autrement dit, au bout d’une vingtaine d’années, la solution proposée reviendrait en moyenne moins cher aux propriétaires d’immeubles qu’une assurance privée comparable à prime annuelle récurrente.
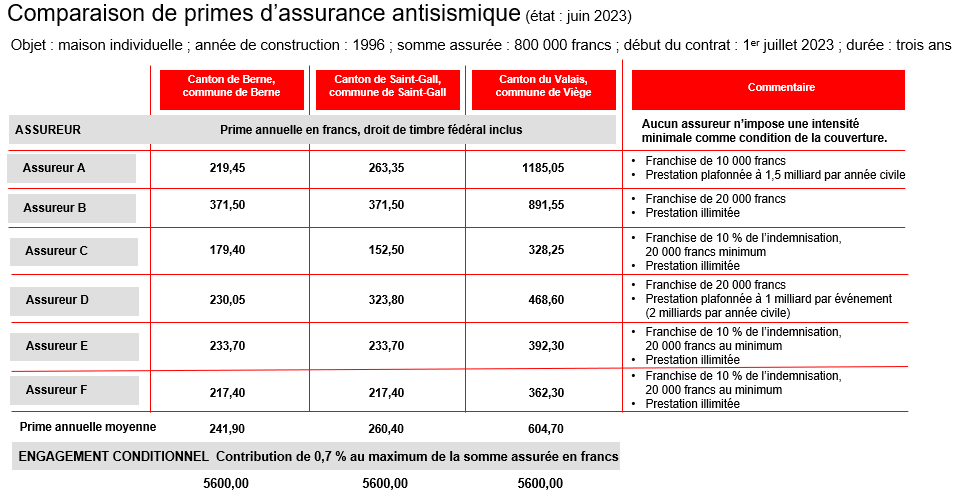
Le montant de la contribution proposée restera constant en pourcentage de la somme assurée: c’est sa valeur absolue qui variera, en fonction notamment du renchérissement dans le secteur du bâtiment. La somme assurée dépend en effet de l’évolution des coûts de construction, car l’assurance des bâtiments est généralement calculée selon la valeur à neuf, qui correspond aux frais de reconstruction à l’identique (type, taille, équipement) aux prix en vigueur localement. Définir l’obligation financière en pourcentage de la somme assurée garantit que la protection contre les risques sismiques reste la même.
L’instrument de financement proposé pour les séismes graves ne constituerait pas une assurance casco complète qui inclurait la prise en charge garantie de l’ensemble des dommages causés aux bâtiments par un tremblement de terre. Il reviendrait aux propriétaires d’immeubles de décider ou non de s’assurer contre les pertes financières non couvertes en cas de séisme. Il faut s’attendre à ce que les assureurs proposent des produits de couverture contre les dommages sismiques qui viendront compléter la mise en œuvre proposée de la motion 20.4329. Ces produits permettront aux propriétaires d’immeubles de s’assurer contre le risque de devoir verser au maximum 0,7 % de la somme assurée. Ils leur permettront de s’assurer également contre le risque résiduel que les dommages causés aux bâtiments par le séisme excèdent le plafond proposé d’environ 22 milliards de francs, et que les fonds disponibles ne suffisent pas à réparer les dégâts. Par ailleurs, il serait aussi concevable que ces produits couvrent la franchise, tout comme les dommages causés par un tremblement de terre qui n’est pas qualifié de grave. En revanche, les frais liés aux assurances antisismiques privées actuelles disparaîtraient. Avec la solution proposée, les propriétaires d’immeubles paieraient globalement moins qu’aujourd’hui pour une couverture analogue.
4.3.2 Assurances
La mise en œuvre proposée de la motion 20.4329 concerne directement les fournisseurs d’assurances antisismiques privées et les établissements cantonaux d’assurance. Selon les informations fournies par l’Autorité fédérale de surveillance des marchés financiers, les assureurs qui lui sont assujettis, à savoir ceux opérant dans l’économie privée (donc sans les assureurs de droit public ou de droit cantonal), comptaient début 2024 encaisser pour 212 millions de francs de primes en relation avec tous les types de risques sismiques, ce qui représente 0,8 % de toutes les recettes de primes escomptées par les seuls assureurs dommages dans les affaires suisses directes. La somme des primes qui correspondent uniquement à l’assurance des dommages causés aux bâtiments en cas de séisme est cependant inférieure à ce montant. Les risques sismiques couverts par les assurances peuvent en effet inclure, outre les dommages causés aux bâtiments, les dommages au contenu de ceux-ci ainsi que d’autres pertes financières encourues par les entreprises (perte de loyers ou interruption de l’exploitation imputables à un séisme, p. ex.). Si le projet est adopté, la majeure partie des solutions existantes de couverture des risques sismiques deviendraient caduques, mais pourraient être remplacées par de nouveaux produits. Il ne sera en revanche pas nécessaire de modifier les solutions d’assurance destinées aux immeubles non concernés par la mise en œuvre proposée (voir le ch. 3.3.3). Le marché des assurances contre la perte de loyers, l’interruption de l’exploitation ou les dommages causés aux biens meubles ne sera pas non plus affecté. Il pourrait même se développer si les particuliers et les entreprises sont davantage sensibilisés aux risques sismiques, notamment parce que le mécanisme de financement proposé ne s’appliquerait qu’en cas de séisme grave.
Selon les estimations de fournisseurs d’assurances antisismiques, la capacité de couverture du risque de tremblement de terre des assureurs suisses oscille actuellement entre 10 et 25 milliards de francs. Le marché de l’assurance directe et de la réassurance est donc en mesure de couvrir la demande actuellement faible d’assurances antisismiques. Selon les assureurs, il serait possible de nettement accroître ces capacités en quelques années, moyennant une adaptation des primes, mais on ne peut pas exclure que la capacité de couverture du marché global de la réassurance des risques sismiques en Suisse subisse des fluctuations.
Cette situation a poussé plusieurs assureurs directs suisses à limiter la couverture antisismique accordée (p. ex. à 1 milliard de francs par an pour l’ensemble des sinistres) afin que le risque reste calculable pour l’assurance. Les assureurs appliquent aussi cette limitation logique du point de vue actuariel parce que les séismes représentent un cas classique de cumul des risques, et qu’un seul événement suffit à causer des dommages considérables. Le potentiel de dommages global est difficile à prévoir. Pour être en mesure de fournir ses prestations contractuelles, l’assureur doit donc disposer à tout moment d’un capital suffisant.
Il faut comparer le recul des recettes découlant de l’abandon des produits actuels avec les perspectives de recettes liées à des produits existants ou nouveaux. Les nouveaux produits d’assurance antisismique, qui couvriront par exemple la contribution de 0,7 % correspondant aux engagements conditionnels ou qui viendront étoffer les couvertures contre l’interruption de l’exploitation ou la perte de loyers ou celles protégeant les biens meubles ou l’inventaire d’exploitation, pourraient compenser en partie la disparition des primes d’assurance antisismique des bâtiments, voire générer des recettes supérieures aux montants perdus. Les produits des assureurs et la capacité résultant des engagements conditionnels se compléteront et porteront la prévoyance financière des particuliers, des entreprises, des communes et des cantons à un niveau comparable à celui de la couverture des autres dommages dus aux événements naturels. Il est actuellement impossible de faire une estimation des recettes au titre des primes que devrait générer le système proposé, car les détails ne sont pas encore réglés dans la loi. On peut cependant affirmer que même si l’instrument de financement proposé est adopté, la faible pénétration du marché offre un véritable potentiel aux solutions complémentaires privées d’assurance directe et de réassurance.
D’ailleurs, les assureurs opèrent aussi sur le marché hypothécaire suisse, où ils possédaient fin 2023 une part de marché de 3,0 % pour un volume de 34,8 milliards de francs28. Dans ce domaine, les assurances sont exposées aux mêmes risques que les banques.
4.3.3 Banques et établissements d’émission de lettres de gage
La mise en œuvre proposée de la motion 20.4329 permettra aussi indirectement de réduire le risque sismique supporté par les banques. Celui-ci est considérable, mais nettement moins important que celui encouru par les propriétaires d’immeubles. Dans la grande majorité des cas, les banques sont aussi exposées à un risque sismique comme contreparties d’un contrat hypothécaire, à concurrence de l’hypothèque en cours. Fin 2023 en Suisse, le volume total des hypothèques en cours avoisinait 1169 milliards de francs29. Au même moment, la valeur d’assurance de tous les bâtiments, soit la valeur à neuf de tous les immeubles de Suisse, était nettement plus élevée puisqu’elle atteignait environ 3495 milliards de francs, l’hypothèque moyenne par bâtiment assuré s’élevant fin 2022 à environ 425 000 francs. Le danger principal pour les banques, c’est qu’il se produise un séisme si violent qu’il endommagerait très sérieusement les bâtiments ou qu’il les fasse s’effondrer. Dans un tel cas de figure, qui peut se produire à partir d’une magnitude 6, l’immeuble pourrait perdre sa valeur de gage pour la banque émettrice de l’hypothèque, laquelle n’aurait donc plus de garantie en cas de défaut de paiement de l’hypothèque en cours. Or, un défaut de paiement est presque inévitable si l’immeuble s’est effondré, ce qui entraînerait des pertes pour la banque concernée. Les banques opérant à l’échelle régionale sont peut-être proportionnellement plus exposées à ce risque que les banques d’envergure nationale, qui bénéficient automatiquement d’une certaine diversification du risque sismique sur l’ensemble de leurs hypothèques. Certaines banques proposent, en collaboration avec des compagnies d’assurance, des financements immobiliers incluant une couverture du risque sismique. La faible couverture antisismique que les banques fournissent aux hypothèques s’explique aussi par la capacité de couverture actuelle du marché de l’assurance directe et de la réassurance (voir le ch. 4.3.2). Une couverture antisismique nettement plus importante impliquerait des primes plus élevées et comporterait au surplus le risque d’une capacité d’assurance insuffisante. Par ailleurs, du fait de leurs propres activités de placement, les banques possèdent directement et indirectement (via des fonds, p. ex.) des immeubles exposés au risque de tremblement de terre.
Les centrales d’émission de lettres de gage constituent une exception quant au risque sismique supporté par les banques. La Banque des lettres de gage d’établissements suisses de crédit hypothécaire SA et la Centrale de lettres de gage des banques cantonales suisses SA sont les deux établissements qui disposent du droit d’émettre des lettres de gage en Suisse. Ils totalisaient fin 2023 pour plus de 170 milliards de francs de lettres de gage en cours sur des hypothèques de premier ordre30. Tant que les hypothèques sous-jacentes restent dans les livres des banques qui les ont consenties, les établissements d’émission de lettres de gage ne sont exposés à aucun risque sismique immédiat. Ils courent néanmoins le risque indirect qu’une ou plusieurs banques régionales soient en défaut de paiement pour cause de pertes excessives sur des hypothèques. Les acteurs qui investissent dans des lettres de gage bénéficient par ailleurs (comme les banques hypothécaires d’envergure nationale) d’une diversification relative automatique concernant les risques sismiques. Les lettres de gage étant habituellement regroupées, le risque sismique d’un emprunt se répartit sur des débiteurs de tout le pays, ce qui rend peu probable une défaillance totale.
4.3.4 Entreprises
En tant que propriétaires d’immeubles, les entreprises dans leur ensemble sont elles aussi concernées par l’instrument de financement proposé; en application des dispositions d’exécution qui seront définies dans la loi, elles devront verser une contribution et auront droit aux prestations prévues. Cet instrument permettra par conséquent de réduire les risques financiers liés aux séismes auxquels elles sont exposées (sauf en ce qui concerne les bâtiments qui, selon les modalités de mise en œuvre dans la loi, ont une somme assurée supérieure à 25 millions puisqu’ils sont exclus du champ d’application [voir le ch. 3.3.3]). Les entreprises peuvent donc compter sur le fait que leurs clients seront eux aussi assurés contre les dommages causés par les tremblements de terre jusqu’à la limite fixée à 22 milliards de francs, ce qui est très important pour que la reconstruction puisse se faire après un séisme destructeur (voir le ch. 4.3.7).
Les prescriptions usuelles de présentation des comptes applicables aux entreprises telles que les standards «IAS 37 Provisions, Contingent Liabilities and Contingent Assets» de l’International Financial Reporting Standards (IFRS)31 ou les recommandations suisses relatives à la présentation des comptes Swiss GAAP RPC32 n’imposent pas de nouvelle obligation de constituer des provisions à hauteur de la contribution qui devra être versée en cas de séisme destructeur. Conçues à des fins de gestion de l’entreprise sur l’exercice comptable, ces prescriptions ne prennent en compte que la probabilité d’un séisme (aléa sismique) pour fixer le montant des provisions, et non les risques sismiques auxquels l’entreprise est exposée. Les séismes dévastateurs étant rares, cette probabilité est faible quelle que soit l’année (voir le ch. 1.7). Or, il n’y a lieu de constituer des provisions que si une obligation (de fait ou de droit) et des sorties de fonds sont probables. En l’espèce, l’introduction, dans la loi, de l’instrument de financement proposé créerait certes une nouvelle obligation (juridique), mais la probabilité d’une sortie de fonds consécutive à un séisme destructeur demeurerait inférieure, d’une année à l’autre, au seuil de probabilité qui déclencherait l’obligation de constituer des provisions. Nous avons donc affaire ici à un engagement conditionnel hors bilan pour lequel il n’y a pas lieu de constituer de provisions, du moins selon les normes IFRS. Si ce n’était pas le cas, les entreprises insuffisamment couvertes contre le risque de tremblement de terre devraient déjà constituer des provisions pour amortir les hypothèques en cours en cas de séisme.
4.3.5 Caisses de pension et institutions de prévoyance professionnelle
Les plus de 1300 caisses de pension et institutions de prévoyance, qui sont de gros investisseurs immobiliers en Suisse, sont-elles aussi exposées au risque sismique. Selon la dernière statistique des caisses de pensions de l’OFS, elles avaient fin 2022 investi 24 % de leurs actifs (soit environ 250 milliards de francs) dans l’immobilier, dont plus des trois quarts en Suisse33. Elles utilisent notamment le produit de leurs opérations immobilières pour verser des rentes à plus de 1,3 million de personnes. Si les caisses de pension couvrent insuffisamment le risque sismique, les travailleurs et les entreprises, en tant qu’employeurs, risquent en cas de tremblement de terre de devoir verser des contributions d’assainissement en raison de pertes sur les immeubles concernés. On ne sait pas combien d’entre elles assurent actuellement leurs placements immobiliers directs et indirects contre les séismes.
Dans le domaine des hypothèques, les caisses de pension sont exposées aux mêmes risques que les banques (voir le ch. 4.3.3). En plus d’investir directement et indirectement dans l’immobilier, les caisses de pension opèrent aussi sur le marché hypothécaire suisse, quoique dans une moindre mesure. Fin 2022, leurs hypothèques en cours s’élevaient à 27 milliards de francs, ce qui représente 2 % de ce marché en Suisse. Seule une faible partie des hypothèques sont assurées contre les tremblements de terre.
Tant qu’un bâtiment ne dépassera pas le plafond qui sera défini dans la loi (voir le ch. 3.3.3), les caisses de pension et les institutions de prévoyance qui sont propriétaires d’immeubles devront également verser une contribution en cas de séisme, en fonction de la somme assurée des bâtiments, et elles auront droit aux prestations prévues. Pour celles qui sont actuellement assurées contre les tremblements de terre, la solution proposée présente un certain potentiel d’économies (voir le ch. 4.3.1), puisqu’elle les dispensera de payer la prime annuelle de l’assurance antisismique.
4.3.6 Locataires
Les locataires ne seront pas concernés par l’obligation de verser une contribution solidaire. Ils ne seront donc qu’indirectement concernés par la mise en œuvre proposée de la motion 20.4329, si elle donne lieu à des répercussions sur les loyers. La solution proposée ne profitera pas uniquement aux propriétaires d’immeubles mais aussi aux locataires, car ceux-ci auront la certitude que leur propriétaire disposera de moyens suffisants pour réparer ou reconstruire les immeubles endommagés.
4.3.7 Conséquences pour l’économie dans son ensemble
Les séismes destructeurs ont des conséquences complexes pour l’économie prise dans son ensemble. Ces conséquences peuvent être très lourdes – et durables – pour l’économie locale, mais affecter aussi d’autres régions, voire le pays tout entier. Selon une étude sur les conséquences économiques de plus de 7000 séismes destructeurs qui se sont produits dans le monde entre 1900 et 2012, les conséquences indirectes de ces séismes dues à l’interruption de l’exploitation ou à la perte de chiffre d’affaires des entreprises sont parfois aussi graves, voire plus, que les dommages directs causés aux bâtiments et aux infrastructures34. Par ailleurs, les séismes sont généralement suivis, dans la région touchée, d’une forte augmentation des investissements dans la construction et dans les équipements. Il faut planifier et coordonner les activités de reconstruction afin d’éviter toute pénurie de produits intermédiaires et de main-d’œuvre. Favoriser l’ouverture des marchés et le bon fonctionnement des signaux que donnent les prix peut contribuer à éviter ces pénuries et à employer les ressources disponibles le plus efficacement possible. Une reconstruction rapide doit viser à reconstituer le stock de capital physique, à maintenir l’activité de production des entreprises dans les régions touchées et à préserver le capital humain existant, par exemple en évitant le départ définitif d’une partie de la population. Prévoir une couverture complète des risques sismiques ouvrira des perspectives et facilitera la planification en cas de catastrophe. La couverture des dommages causés aux bâtiments est l’une des conditions d’une reconstruction rapide. Il ne sera pas possible de remettre en état des ensembles de bâtiments en propriété par étages ou des rangées de maisons détenues par des propriétaires distincts si certaines parties ne sont pas suffisamment couvertes financièrement, car le financement global ne sera pas assuré. Prévoir une couverture globale est donc indispensable pour la gestion des séismes destructeurs en Suisse.
5 Aspects juridiques
5.1 Compatibilité avec les obligations internationales de la Suisse
La Suisse n’a pas d’obligations internationales en matière de gestion des risques sismiques ou de prévoyance financière dans ce domaine qui ne seraient pas compatibles avec le projet. Conformément à l’art. 173, al. 3, let. e, de l’ordonnance du 9 novembre 2005 sur la surveillance35, les tremblements de terre ne sont pas couverts par l’assurance des dommages dus aux événements naturels et sont par conséquent exclus de l’accord du 19 décembre 1996 sur l’assurance directe et l’intermédiation en assurance entre la Confédération suisse et la Principauté de Liechtenstein.36
5.2 Frein aux dépenses
Le projet ne contient pas de dispositions relatives aux subventions et ne prévoit ni crédits d’engagement ni plafonds de dépenses. Il n’est donc pas soumis au frein aux dépenses (art. 159, al. 3, let. b, Cst.).
5.3 Conformité aux principes de subsidiarité et d’équivalence fiscale
Le projet respecte les principes de subsidiarité et d’équivalence fiscale. Il confère à la Confédération une compétence avec force dérogatoire subséquente. Les cantons resteront responsables de la protection contre les tremblements de terre; la nouvelle compétence de la Confédération concerne uniquement le financement de la réparation des dommages dus aux séismes. Ce financement sera assuré par les propriétaires d’immeubles de toute la Suisse, qui contribueront à la couverture des dommages jusqu’à concurrence d’un certain plafond. Il permettra de réduire la charge financière potentielle sur les pouvoirs publics et de mieux garantir le bon fonctionnement des différents niveaux de l’État après un séisme destructeur.
Tour d’horizon international du financement des risques sismiques
Les comparaisons ci-après se fondent sur une publication de l’Organisation de coopération et de développement économiques (OCDE) de 2018, intitulée Financial Management of Earthquake Risk37.
Tour d’horizon international des assurances antisismiques
Comme on le voit dans les deux figures ci-dessous, seuls quelques pays bénéficient d’une couverture financière complète contre le risque sismique. Pour les populations non assurées, un tremblement de terre peut donc entraîner des pertes. Au cours des 20 dernières années, environ 85 % des dommages dus aux séismes dans le monde n’étaient pas couverts par une assurance.
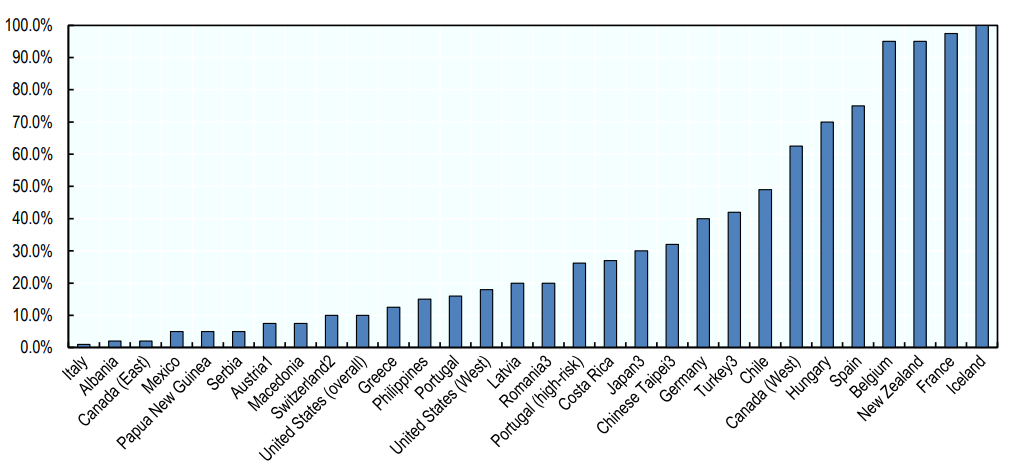
Part estimée des ménages assurés contre les tremblements de terre. Source: OCDE.
Les différents degrés de couverture s’expliquent avant tout par le niveau de participation de l’État. Dans certains pays, des accords publics d’assurance ou de réassurance antisismique ont été conclus afin d’atteindre une couverture aussi large que possible. Ces accords permettent notamment d’atteindre un taux de pénétration très élevé et sont surtout conclus dans des pays présentant un risque sismique supérieur à la moyenne tels que l’Islande, le Japon, la Nouvelle-Zélande ou la Turquie (voir ci-dessous). Dans bon nombre de pays (p. ex. l’Allemagne, l’Australie, l’Autriche, la Grèce, l’Italie ou le Portugal), la couverture privée est la forme dominante de prévention antisismique. Alors que certains de ces pays sont très exposés au risque de tremblement de terre, la pénétration des assurances antisismiques est faible dans la plupart d’entre eux, quoiqu’elle atteigne chez certains un niveau comparable à celui des pays dotés d’un système spécial d’assurance publique, qui prévoit généralement une couverture limitée.
Assurances antisismiques publiques
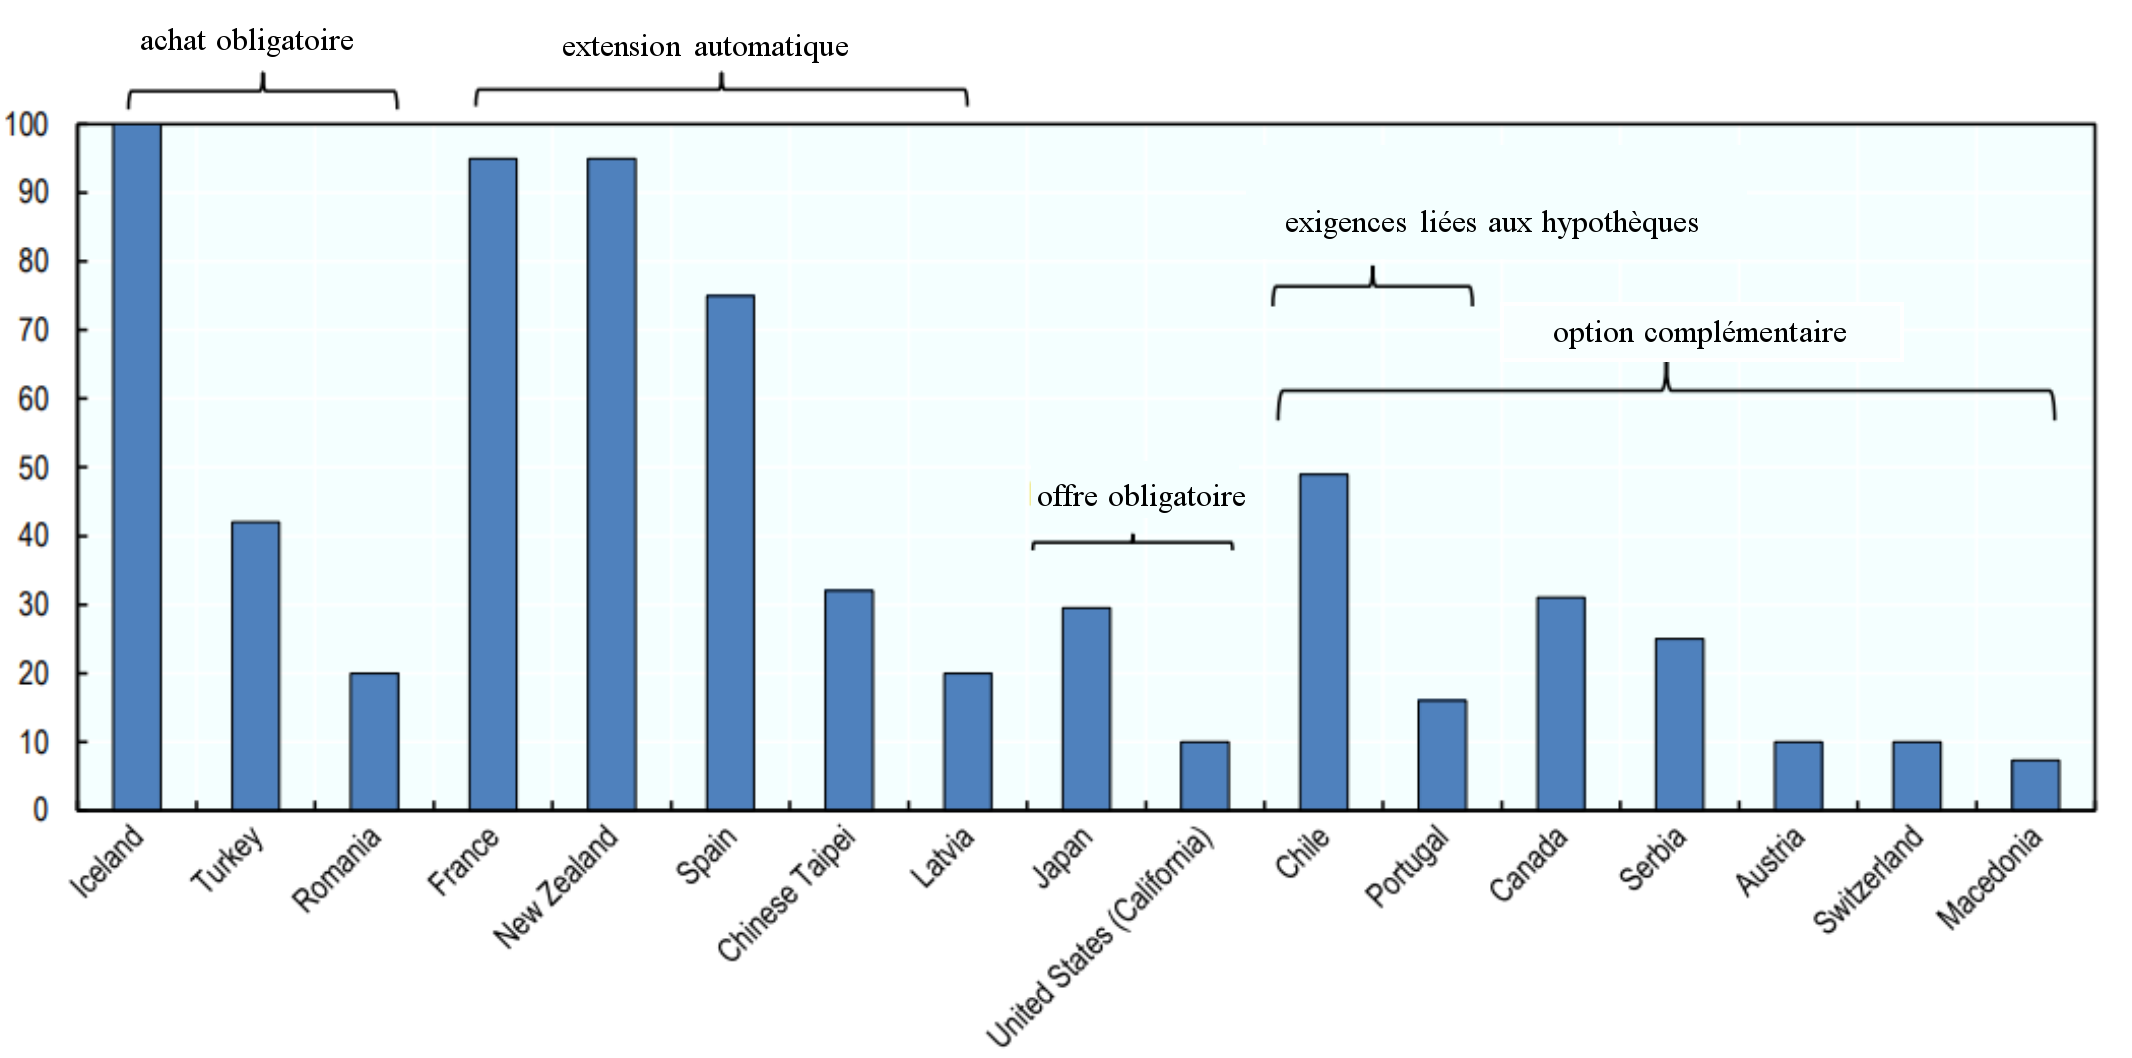
Taux de pénétration des assurances antisismiques par type d’offre et degré d’obligation.
Source: OCDE.
Un risque sismique non assuré peut être synonyme pour l’État d’une garantie étatique implicite, car en cas de séisme grave on s’attendra à ce que les personnes insuffisamment couvertes reçoivent une aide. Les modalités de gestion des coûts de reconstruction peuvent cependant aussi exercer d’avance une influence sur les incitations qu’ont les ménages, les entreprises et les niveaux de gouvernement infranationaux à réduire les risques. Dans plusieurs pays, le gouvernement joue un rôle dans la fourniture d’une assurance antisismique. La protection correspondante est souvent conçue spécialement pour faire face à une menace sismique élevée, par exemple en Californie (États-Unis), en Chine, au Japon, en Nouvelle-Zélande, à Taïwan et en Turquie. La couverture antisismique est généralement liée au paiement de primes, mais lorsqu’il existe une garantie étatique, il peut arriver que leur montant ne soit pas adapté au risque. Aucun pays ne connaît à ce jour de mécanisme analogue à celui qui est proposé pour la mise en œuvre de la motion 20.4329. Le Liechtenstein a ouvert le débat sur le sujet38. Son gouvernement a publié le 11 juillet 2023 un rapport exposant les moyens de mettre en œuvre un instrument de financement analogue dans la principauté. Il rejette une solution nationale autonome, considérant que la superficie réduite du pays restreint par trop le cercle de solidarité. En effet, si un séisme frappait Vaduz, une grande partie de la population subirait des dommages. Le gouvernement se dit par contre disposé à envisager une collaboration avec la Suisse.
Les gouvernements peuvent fournir une assurance directe et gérer les systèmes ou soutenir la fourniture d’assurances antisismiques par des assureurs privés en offrant une forme de garantie ou de réassurance financée par des fonds publics. Les systèmes d’assurance publics de Californie, de la Chine, de l’Espagne, de l’Islande, de la Nouvelle-Zélande, de la Roumanie, de la Turquie et du canton de Zurich offrent une couverture directe limitée du risque sismique. En Californie, les assureurs privés sont obligés de proposer une couverture antisismique: soit celle de la California Earthquake Authority, soit une solution propre. Dans l’assurance antisismique publique de la France, du Japon ou de Taïwan, l’État assume le rôle de réassureur. En France, l’État impose l’inclusion automatique des dommages sismiques dans tout contrat d’assurance des bâtiments, l’assureur direct ayant la possibilité de se réassurer auprès de la Caisse centrale de réassurance. Dans certains cas, l’assureur direct peut aussi transférer la totalité du risque à ce réassureur public.
Dans bon nombre de pays pratiquant une forme d’assurance antisismique publique, ce sont surtout les risques des ménages privés qui sont couverts (immeubles d’habitation). Tel est notamment le cas en Chine, au Japon, en Nouvelle-Zélande, à Taïwan ou en Turquie. En France et en Espagne, la couverture s’étend aux immeubles commerciaux, aux véhicules à moteur et aux interruptions d’exploitation dues au séisme. En Islande et en Espagne, les infrastructures publiques sont également couvertes. La plupart des pays plafonnent le montant des dommages causés aux bâtiments qui sont couverts par le système, mais en Californie, en Islande et en Espagne, les coûts des dommages dépassant la franchise sont intégralement couverts.
En Islande, en Roumanie et en Turquie, il est obligatoire de s’assurer contre les tremblements de terre en souscrivant une assurance antisismique spécifique. Dans d’autres pays dotés d’une assurance antisismique publique, la couverture du risque sismique est automatiquement comprise dans l’assurance incendie (notamment en France, en Nouvelle-Zélande ou en Espagne). Au Japon et en Californie, la souscription d’une assurance antisismique est facultative.
Tableau récapitulatif des chiffres cités
Citation, référence | Source, méthode de calcul, hypothèse | Dernière mise à jour |
|---|---|---|
Condensé: dommages causés aux bâtiments d’une ampleur d’environ 45 milliards de francs en cas de réitération du tremblement de terre de Bâle | Estimation du SED fondée sur le modèle de risque sismique de la Suisse | 2023 |
Ch. 1.7: de 1000 à 1500 séismes en moyenne par an | SED | 2024 |
Ch. 3.3.3: 2600 bâtiments de la Confédération | Office fédéral des constructions et de la logistique | 2023 |
Ch. 3.3.3: 2,7 millions de bâtiments assurés | ASA et AECA | 2022 |
Ch. 3.3.3: 6500 bâtiments dont la somme assurée dépasse 25 millions de francs | ASA et AECA | 2022 |
Ch. 4.3.1: environ 15 % des bâtiments de Suisse sont assurés contre les dommages d’origine sismique | ASA et AECA | 2022 |
Ch. 4.3.1: comparaison de primes d’assurance antisismique | Devis établis par six fournisseurs d’assurances antisismiques pour un objet représentatif dans trois communes (Berne, Saint-Gall et Viège) à la demande de la SàrlRisk Agent sur mandat du Secrétariat d’État aux questions financières internationales | 2023 |
Ch. 4.3.2: capacité de couverture des assureurs suisses pour le risque de séisme comprise entre 10 et 25 milliards de francs | Estimation de l’ASA fondée sur un sondage | 2022 |
Ch. 4.3.2: primes perçues en relation avec tous types de risques sismiques d’un montant de 212 millions de francs | FINMA | 2024 |
Ch. 4.3.2: 34,8 milliards de francs d’hypothèques consenties par les assureurs | FINMA, rapport sur le marché de l’assurance | 2024 |
Ch. 4.3.3: plus de 170 milliards d’hypothèques en cours consenties par les centrales d’émission de lettres de gage | Rapports annuels de la Banque des lettres de gage et de la Centrale de lettres de gage | 2024 |
Ch. 4.3.3: plus de 1169 milliards de francs d’hypothèques | Portail de données de la BNS | 2024 |
Ch. 4.3.5: 24 % des actifs des caisses de pension de l’Association suisse des institutions de prévoyance (env. 250 milliards de francs) investis dans des immeubles | Statistique des caisses de pensions de l’OFS | 2023 |