FF 2025 515
La gestion par les autorités fédérales dans le contexte de la crise de Credit Suisse. Rapport de la Commission d’enquête parlementaire
1 Introduction
1.1 Contexte
À la suite de la crise financière mondiale de 2007/08, qui a contraint la Confédération à sauver UBS, la Suisse s’est dotée, en 2010, d’une réglementation too big to fail (TBTF), dont l’objectif est d’éviter que l’État doive à l’avenir sauver des instituts financiers d’importance systémique. En 2009, une nouvelle autorité de surveillance a vu le jour, la FINMA, dont la mission est de veiller au respect des règles légales de la part des banques, des intermédiaires financiers et des établissements d’assurance actifs en Suisse. La FINMA contribue ainsi, en collaboration avec la BNS et la Confédération, à la stabilité des marchés financiers suisses. Parallèlement, les CdG des deux conseils se sont penchées, en 2009 et 2010, sur la façon dont les autorités ont mené le sauvetage d’UBS et sur les leçons qui ont pu en être tirées. Les recommandations des CdG ont trouvé un écho aussi bien dans la législation que dans la collaboration opérationnelle entre les différentes parties prenantes responsables de la stabilité de la place financière suisse.
Depuis son introduction, la législation TBTF a été soumise tous les deux ans à une évaluation, conformément aux dispositions concernées de la loi sur les banques (LB)1, et a été modifiée à plusieurs reprises, aussi bien au niveau de la loi qu’au niveau de l’ordonnance. Dans son rapport de 2021 sur les banques d’importance systémique, le Conseil fédéral concluait encore que le modèle suisse de réglementation TBTF était approprié et ne nécessitait pas de modification fondamentale.
Sur le plan politique, la crise financière a conduit le Conseil fédéral à esquisser, dans un rapport paru en 2009, les contours de sa politique en matière de marchés financiers, sans oublier les défis2. Ce rapport est depuis lors actualisé tous les quatre ans. La politique en matière de marchés financiers vise depuis 2009 à créer des conditions-cadres acceptées à l’échelon international qui favorisent la compétitivité du marché financier, car «une place financière forte s’avère un atout décisif pour l’économie suisse et pour l’attrait du site d’implantation helvétique sur la scène internationale»3. Les rapports publiés par la suite ont également fait figurer la stabilité/capacité de résistance et le maintien de l’intégrité de la place financière, avec la lutte contre les abus, parmi les objectifs les plus importants4.
Évolution de Credit Suisse entre 2008 et 2023: de la banque modèle à l’assainissement
En comparaison avec UBS, Credit Suisse avait bien surmonté la crise financière de 2007/08. Alors qu’UBS restait dans le viseur du public après son sauvetage par la Confédération, Credit Suisse était considéré, aussi bien en Suisse qu’à l’étranger, comme un établissement bancaire très solide et concurrentiel, jusqu’aux évènements récents. Toutefois, ce tableau a progressivement été entaché par plusieurs scandales (entre autre Mozambique, Archegos, Greensill). Contrairement à celui d’autres grands établissements bancaires, le cours de l’action de Credit Suisse a continuellement baissé, ce qui est passé inaperçu du grand public dans un premier temps. À partir de 2021 au plus tard, il est devenu de plus en plus évident que Credit Suisse était en crise et qu’un changement d’orientation stratégique était nécessaire. Fin juillet 2022, Credit Suisse a annoncé une profonde restructuration. Cette annonce n’a toutefois pas réussi à empêcher que la clientèle de Credit Suisse ne retire massivement ses avoirs en octobre 2022, à la suite d’un tweet d’un journaliste australien annonçant qu’un établissement financier mondial était au bord de la faillite.
En mars 2023, une crise bancaire régionale a éclaté aux États-Unis il est alors apparu que Credit Suisse souffrait d’un manque de confiance massif de la part de ses clientes et clients et de ses investisseuses et investisseurs, subissant une nouvelle panique bancaire après que Saudi National Bank eut annoncé qu’elle n’augmenterait pas sa participation à Credit Suisse. Le 15 mars 2023, la BNS et la FINMA ont déclaré que Credit Suisse répondait aux exigences en matière de capital et de liquidités et que, au besoin, la BNS mettrait des liquidités à la disposition de Credit Suisse; cela n’a toutefois calmé les marchés qu’à court terme.
Le 19 mars 2023, lors d’une conférence de presse convoquée par le Conseil fédéral, UBS a fait savoir qu’elle était prête à acquérir Credit Suisse. Le Conseil fédéral s’est déclaré favorable à l’acquisition prévue de Credit Suisse par UBS et a pris les mesures suivantes pour assurer la continuité des activités de Credit Suisse jusqu’à la mise en œuvre de la reprise et pour réduire les coûts pour l’économie suisse5. Le Conseil fédéral a ainsi d’une part créé les bases légales requises pour que la BNS puisse octroyer à Credit Suisse une aide supplémentaire sous forme de liquidités. Dans l’intention de garantir en tout temps des liquidités suffisantes à Credit Suisse, le Conseil fédéral a d’autre part décidé d’octroyer à la BNS une garantie de 100 milliards de francs contre le risque de défaillance lié à des prêts de liquidités.
La Confédération a en outre accordé une garantie de 9 milliards de francs à UBS afin de réduire les risques auxquels cet établissement s’exposait du fait de l’acquisition de certains actifs susceptibles de subir des pertes, dans la mesure où ces éventuelles pertes devaient dépasser 5 milliards. Ces mesures ont été prises sous la forme d’une ordonnance de nécessité fondée sur la Constitution6, qui n’était donc pas sujette au référendum, alors que cela aurait été le cas si la réglementation avait été adoptée par le Parlement dans le cadre de la procédure législative ordinaire.
La fusion a pu calmer relativement rapidement la situation sur les marchés financiers, mais la consternation régnait au sein de l’opinion publique suisse. Le fait que l’État a dû sauver in extremis de la faillite un établissement bancaire d’importance systémique, pour la deuxième fois après 2008, et qu’il n’existe désormais plus qu’une grande banque en Suisse a déclenché une controverse en Suisse comme à l’étranger. Peu après l’annonce de la reprise de Credit Suisse par UBS, cette consternation s’est entre autres manifestée par la demande de l’institution d’une Commission d’enquête parlementaire (CEP), afin de déterminer comment et pourquoi, en dépit d’une réglementation idoine et des mesures prises sur cette base, il a été nécessaire que Credit Suisse soit rachetée par une autre banque, avec le soutien de l’État, et si les autorités compétentes avaient joué leur rôle conformément à la loi et au but poursuivi.
1.2 Institution d’une CEP – mandat légal et objet de l’enquête
1.2.1 Compétences légales et mandat des commissions d’enquête parlementaire
En Suisse, la haute surveillance parlementaire est exercée par les commissions permanentes de surveillance, à savoir les CdG et les CdF, ainsi que par leurs délégations respectives (DélCdG et DélFin). La haute surveillance parlementaire est un contrôle politique effectué par le Parlement sur les pouvoirs exécutif et judiciaire, par lequel le Parlement porte un jugement sur l’activité de gestion des autorités fédérales. Leur mandat légal est fixé à l’article 169 Cst. et aux articles 26 et 52 LParl7. Leur mission principale est de contrôler la gestion de l’exécutif et du judiciaire selon les critères de la légalité, de l’opportunité et de l’efficacité. En revanche, en raison de la séparation des pouvoirs, les organes de haute surveillance parlementaire ne peuvent ni modifier ni abroger les décisions d’une autorité administrative ou judiciaire (art. 26, al. 4, LParl).
L’Assemblée fédérale peut instituer une CEP en cas d’évènements de grande portée sur lesquels il est indispensable de faire la lumière. Les compétences d’une CEP englobent également l’examen des activités de gestion des autorités et des organes de la Confédération selon les articles 26 et 52 LParl. Par rapport aux CdG et aux CdF, une CEP dispose de compétences et de droits à l’information supplémentaires, comparables à ceux de la DélCdG et de la DélFin. En particulier, le secret de fonction ne constitue pas un motif qui peut être opposé à une CEP. Concrètement, cela signifie qu’une CEP a aussi accès aux documents classifiés secret et aux procès-verbaux du Conseil fédéral (art. 166, al. 1, LParl). Elle a également la compétence de citer des témoins (y compris des particuliers). Ceux-ci ont l’obligation de comparaître devant la CEP et de dire la vérité (sous réserve du droit de refuser de témoigner; art. 155, al. 4, LParl). Selon le cas, une CEP peut en outre faire appel à un chargé ou une chargée d’enquête (art. 166, al. 2, LParl); enfin, elle dispose de son propre secrétariat (art. 164, al. 3, LParl).
1.2.2 Travaux préliminaires à l’institution de la CEP «Gestion par les autorités – fusion d’urgence de Credit Suisse»
Peu de temps après la reprise de Credit Suisse par UBS, la CdG-E (le 24.3.2023) et la CdG-N (le 31.3.2023) ont démarré leurs investigations relatives à la gestion par les autorités de la crise de Credit Suisse et à cette reprise. Elles ont défini les thèmes suivants comme faisant l’objet de leur enquête préliminaire: la préparation à la crise par le Département fédéral des finances (DFF) et le Conseil fédéral à partir de l’automne 2022, l’examen de solutions alternatives à la fusion, dans l’urgence, de Credit Suisse avec UBS, le recours au droit de nécessité, la gestion des risques par la Confédération, la surveillance exercée jusqu’ici sur Credit Suisse par la FINMA ainsi que sur le rôle de la BNS.
Parallèlement, le 27 mars 2023, le Bureau du Conseil national a pris la décision unanime de proposer l’établissement d’une CEP afin de déterminer les responsabilités des autorités et des organes impliqués dans la fusion d’urgence entre Credit Suisse et UBS8.
À leur séance commune du 15 mai 2023, les CdG ont fait un bilan intermédiaire, constatant qu’il y avait lieu d’approfondir les thèmes ci-après en particulier: la détection précoce de la crise par le DFF et l’implication du Conseil fédéral, l’activité de surveillance de la FINMA vis-à-vis de Credit Suisse, le rôle de la BNS, le recours au droit de nécessité, l’évaluation et le suivi des effets de la législation TBTF ainsi que les circonstances de la prise de décision en mars 2023. Compte tenu de la grande portée des évènements, de la variété des thèmes, des nombreux acteurs impliqués et de leurs différents rôles ainsi que des instruments supplémentaires dont dispose une CEP par rapport aux CdG, ces dernières ont décidé, le 15 mai 2023, de soutenir la proposition du Bureau du Conseil national demandant l’institution d’une CEP. Le 17 mai 2023, le Bureau du Conseil des États a lui aussi approuvé l’institution d’une CEP.
Le 30 mai 2023, le Bureau du Conseil national a défini les grandes lignes de la CEP et a approuvé l’arrêté fédéral9 à l’intention du Conseil national et du Conseil des États. Le nombre de membres de la CEP a été fixé à quatorze, soit sept pour chacun des conseils. Le 7 juin 2023, le Conseil national a soutenu l’institution d’une CEP à l’unanimité; le lendemain, le Conseil des États a lui aussi adopté l’arrêté fédéral concerné.
Le 14 juin 2023, le Bureau du Conseil national a désigné membres de la CEP les conseillères nationales et conseillers nationaux ci-après: Roland Fischer (PVL/LU), Alfred Heer (UDC/ZH), Thomas Matter (UDC/ZH), Leo Müller (Le Centre/LU), Roger Nordmann (PS/VD), Franziska Ryser (Les VERT-E-S/SG) et Daniela Schneeberger (PLR/BL). Le Bureau du Conseil des États en a fait de même avec les conseillères et conseillers aux États suivants: Philippe Bauer (PLR/NE), Andrea Caroni (PLR/AR), Isabelle Chassot (Le Centre/FR), Maya Graf (Les VERT-E-S/BL), Daniel Jositsch (PS/ZH), Werner Salzmann (UDC/BE) et Heidi Z’graggen (Le Centre/UR). Le même jour, la Conférence de coordination (composée des deux bureaux) a élu la conseillère aux États Isabelle Chassot à la présidence et la conseillère nationale Franziska Ryser à la vice-présidence.
Après les élections fédérales du 22 octobre 2023, le conseiller aux États Philippe Bauer et le conseiller national Roland Fischer ont démissionné de leurs fonctions. Ils ont été remplacés, pour la nouvelle législature, par le conseiller aux États Matthias Michel (PLR/ZG) et le conseiller national Beat Flach (PVL/AG).
1.2.3 Mandat de la CEP «Gestion par les autorités – fusion d’urgence de Credit Suisse»
L’arrêté fédéral du 8 juin 2023 relatif à l’institution d’une commission d’enquête parlementaire chargée d’examiner la gestion par les autorités de la fusion d’urgence de Credit Suisse avec UBS a la teneur suivante (extrait):
Art. 2
1 L’enquête parlementaire porte sur la gestion au cours des dernières années par le Conseil fédéral, l’administration fédérale et d’autres organes ou personnes auxquels sont confiées des tâches de la Confédération en rapport avec la fusion d’urgence de Credit Suisse avec UBS, pour autant que ceux-ci soient soumis à la haute surveillance parlementaire.
2 La commission examine la légalité, l’opportunité et l’efficacité des activités des autorités et organes désignés à l’al. 1, ainsi que la collaboration de ces autorités et organes entre eux et avec des tiers.
Art. 3
1 La commission fait rapport aux deux conseils sur les résultats de ses travaux et, le cas échéant, sur les responsabilités et les lacunes constatées sur le plan institutionnel.
2 Elle fait des propositions quant aux mesures à prendre pour combler les lacunes constatées.
La formulation de l’arrêté fédéral est délibérément ouverte en ce qui concerne l’objet concret de l’enquête, les autorités qui entrent en ligne de compte et la période considérée, de sorte que la CEP puisse délimiter elle-même le cercle des parties prenantes et la période sous revue. Lors des travaux préparatoires, les deux bureaux et les CdG ont exprimé l’avis que le nombre d’acteurs devait être considéré de manière large, tout comme la période concernée. Cette période devrait commencer au plus tard à partir de l’annonce de l’examen stratégique exhaustif par Credit Suisse en juillet 2022.
1.3 Limites de l’enquête
L’enquête de la CEP se fonde sur la compétence du Parlement d’exercer la haute surveillance sur le Conseil fédéral et l’administration fédérale, les tribunaux fédéraux et les autres organes ou personnes auxquels sont confiées des tâches de la Confédération (art. 169 Cst et art. 26 LParl). Le cercle des organes surveillés est également contraignant dans le cas d’une CEP. Les personnes physiques ou morales peuvent toutefois être invitées à coopérer à l’enquête si leur concours est nécessaire pour apprécier l’action des autorités fédérales (art. 153, al. 2, LParl en relation avec l’art. 166, al. 1, LParl).
La gestion de Credit Suisse et celle d’UBS ne pouvaient donc pas faire l’objet de l’enquête. La gestion des deux établissements financiers précités a été prise en considération dans la mesure où cela était nécessaire pour évaluer la gestion des autorités suisses.
Par ailleurs, le respect de la séparation des pouvoirs a aussi limité l’enquête de la CEP: il n’appartient pas à cette dernière d’évaluer des questions juridiques en suspens qui feraient l’objet de procédures judiciaires pendantes. Cela concerne en particulier les plaintes contre la dépréciation des obligations AT1, les plaintes déposées par des actionnaires en lien avec la fusion et les requêtes devant des tribunaux d’arbitrage (cf. chap. 8.6 concernant les procédures en cours).
1.4 Organisation et procédure suivie par la CEP
1.4.1 Échelonnement du travail d’enquête
La CEP «Gestion par les autorités – fusion d’urgence de Credit Suisse» est entrée en fonction le 16 juin 2023. La commission disposait de son propre secrétariat, dont la mission consistait à soutenir la commission sur les plans technique, organisationnel et administratif, à analyser la gestion des différents services fédéraux pour le compte de la commission et à produire des bases de décision, comme des projets de rapport et de recommandations, pour la commission10.
La commission a divisé son travail d’enquête en quatre étapes (phases): La première phase (juillet/août 2023) visait à créer les bases de travail organisationnelles et matérielles pour l’enquête de la CEP. Au préalable, la commission a donc recueilli des informations sur les bases légales en vigueur et a pris connaissance des travaux préliminaires des CdG, en particulier le rapport succinct qu’elles lui avaient remis. Elle a également défini ses principes d’action, ses directives de communication et sa stratégie de protection des informations. En vue de l’élaboration du concept d’enquête, elle a en outre procédé à un premier état des lieux des principaux thèmes et questions. Elle s’est aussi penchée sur des questions de procédure et a défini les grandes lignes d’un mandat confié à un expert externe en procédure. Enfin, elle a demandé à différents services concernés tels que le Conseil fédéral, le DFF, la FINMA et la BNS de lui remettre les documents qu’elle estimait nécessaires pour ses travaux11.
Lors de la deuxième phase (août/septembre 2023), elle a surtout défini son concept d’enquête, dans lequel elle a précisé le mandat général que lui avait confié le Parlement. Elle a notamment défini la période sous revue et les autorités concernées par l’enquête. Après avoir adopté son concept d’enquête, elle s’est demandé si, pour ses travaux, il y avait lieu d’instituer des sous-commissions au sens des articles 45, alinéa 2, et 165, alinéa 1, LParl, sachant que les trois dernières commissions d’enquête parlementaires avaient fait usage de cette possibilité. Après avoir pesé le pour et le contre, elle a finalement décidé de ne pas instituer de sous-commissions; elle a également pris la décision de principe, par souci de rationalisation de la procédure, de mener des auditions aussi bien par oral que par écrit.
Pendant les première et deuxième phases, la CEP a confié ses premiers mandats à des spécialistes externes (cf. chap. 1.4.3.2 concernant les mandats externes). En outre, dix expertes et experts lui ont présenté différents thèmes centraux pour l’enquête (cf. tableau 1 ci-dessous).
Tableau 1: Présentations d’expertes et experts externes devant la CEP
Thème | Expertes et experts12 |
|---|---|
Stabilité financière / | Cédric Tille, professeur à l’Institut de hautes études internationales et du développement de Genève, ancien membre du Conseil de banque de la BNS |
Peter Zöllner, Head of Banking Department, Banque des règlements internationaux (BRI) | |
Droit bancaire / réglementation des marchés financiers | Rolf Sethe, professeur à l’Université de Zurich |
Franca Contratto13, professeure à l’Université de Lucerne, membre de la Commission des OPA | |
Révisions/audits | Alex Geissbühler, avocat |
Thomas Wirth, associé et chef Audit Services financiers de Grant Thornton à Zurich | |
Droit des OPA / | Isabelle Chabloz, professeure à l’Université de Fribourg, membre de la Commission des OPA |
Droit des cartels | Philipp Zurkinden, avocat et professeur titulaire à l’Université de Bâle |
Conformité/gouvernance | Christian Bovet, professeur à l’Université de Genève |
Communication de crise et comportement des investisseurs / économie comportementale | Thorsten Hens, professeur à l’Université de Zurich |
Pendant la troisième phase (octobre 2023 – mai 2024), la CEP a collecté des informations, notamment en menant des auditions, a demandé des documents supplémentaires et a analysé les informations recueillies. Sur mandat de la CEP, le secrétariat a analysé les auditions et les documents reçus, a rédigé des documents de travail et a ébauché des listes de questions pour les auditions ultérieures.
La quatrième et dernière phase (à partir de mai 2024) a été consacrée à la rédaction du présent rapport final, dans lequel la CEP présente les résultats de ses investigations, ses conclusions ainsi que ses recommandations à l’intention du Conseil fédéral. Entre le 11 juillet et le 5 août 2024, puis entre le 11 et le 25 octobre 2024, les deux parties du projet de rapport (l’exposé des faits et les constatations) ont été soumises, pour consultation, aux services concernés et aux personnes auditionnées pour que les éventuelles erreurs dans l’exposé des faits puissent être corrigées et afin de déterminer si des intérêts publics ou privés au maintien du secret s’opposaient à une publication de certaines informations. Dans ce contexte, la commission tenait à ce que le droit des personnes auditionnées à être entendues soit respecté. La commission a adapté le projet de rapport lorsqu’elle l’a jugé approprié.
La commission a conclu son enquête le 17 décembre 2024, approuvé son rapport à l’unanimité et autorisé sa publication.
En tant que commission non permanente, la CEP sera dissoute après la publication du rapport et sa présentation devant les conseils.
1.4.2 Questions posées et période sous revue
Lorsque la CEP a délimité la période sous revue, il lui importait de couvrir une période antérieure à la crise suffisamment longue, de manière à pouvoir reconstruire clairement les évènements qui ont suivi et étudier d’éventuels aspects pertinents de la gestion. La CEP a fixé le point de départ de son enquête à l’année de parution du premier rapport d’évaluation du Conseil fédéral relatif aux banques d’importance systémique, rapport qui met en œuvre la réglementation TBTF entrée en vigueur en 2012. Ce rapport a été publié le 18 février 2015. La CEP s’est toutefois réservé le droit d’intégrer dans son rapport, de façon appropriée, des étapes et des évènements pertinents antérieurs à 2015 qui étaient utiles à la compréhension des développements ultérieurs (cf. chronologie, annexe 4).
Dans le concept d’enquête, la CEP a distingué quatre phases principales de la gestion des autorités en lien avec la crise de Credit Suisse. La première phase comprend la gestion d’avant-crise, à savoir les évènements survenus entre 2015 et l’été 2022. La CEP a abordé les grands thèmes suivants: a) le monitorage et le développement de la réglementation TBTF pendant la période considérée; b) la gestion par les trois instances de surveillance que sont la FINMA, l’ASR et la BNS; c) la surveillance exercée par les autorités fédérales sur la FINMA, ASR et la BNS; d) la gestion des risques et e) la détection précoce des crises.
La deuxième phase coïncide avec le début de la crise et son aggravation. Elle couvre la période allant de l’automne 2022 à la mi-mars 2023 et se concentre sur l’analyse de la détection précoce de la crise par les autorités concernées et la façon dont celles-ci ont géré la crise qui se dessinait. Le passage de témoin à la tête du DFF a lui aussi été analysé.
La troisième phase, qui correspond à la phase aiguë de la crise, englobe les évènements qui se sont déroulés entre le mercredi 15 mars 2023 et le dimanche 19 mars 2023, date à laquelle le Conseil fédéral a annoncé qu’il soutenait la reprise de Credit Suisse par UBS. La CEP a examiné en détail les différents développements, notamment la collaboration entre les autorités fédérales concernées ainsi que la coordination de ces autorités avec Credit Suisse et avec UBS.
Enfin, la quatrième phase porte sur la mise en œuvre de la fusion d’urgence après le 19 mars 2023 jusqu’à la clôture de la transaction entre UBS et Credit Suisse, le 12 juin 2023; toutefois, le présent rapport fait aussi brièvement état d’évènements ultérieurs à cette dernière date s’ils permettent d’expliciter le contexte. La CEP s’étant surtout penchée sur les phases 1 à 3, cette quatrième et dernière phase n’était pas au centre de son enquête.
1.4.3 Procédure et méthodologie
1.4.3.1 Auditions et documents
Pour la CEP, il était primordial que son enquête se fonde sur une base d’informations et de données qui soit la plus étendue possible. À cet égard, elle a considéré que les auditions de responsables impliqués dans la crise constitueraient une source d’informations essentielle. En raison du grand nombre d’auditions à mener, la commission a décidé que celles-ci pouvaient avoir lieu aussi bien par oral que par écrit14. Au total, elle a procédé à 79 auditions et entendu 62 représentantes et représentants des autorités concernées, de Credit Suisse et d’UBS. Ont notamment été auditionnés tous les membres du Conseil fédéral ainsi que les directrices et directeurs des principales autorités (Secrétariat d’État aux questions financières internationales [SFI], Administration fédérale des finances [AFF], FINMA, BNS, ASR). Pour la CEP, il était en outre important de ne pas restreindre les auditions aux titulaires actuels et de couvrir toute la période sous revue. Lorsqu’elle a considéré que cela était judicieux pour son enquête, la commission a également auditionné non seulement les responsables des divers services fédéraux, mais également d’autres représentantes et représentants de différents niveaux hiérarchiques. Elle a aussi entendu des personnes travaillant pour des autorités qui n’étaient pas au centre de la gestion de la crise, mais étaient tout de même impliquées en raison de leur domaine de compétences (à savoir l’Office fédéral de la justice [OFJ] et le Secrétariat d’État à l’économie [SECO]). Eu égard à la multitude d’autorités impliquées, il a néanmoins fallu restreindre le nombre d’auditions.
Par ailleurs, la CEP a demandé aux autorités concernées (Chancellerie fédérale [ChF], DFF, SFI, AFF, FINMA, BNS, ASR, SECO, DFJP) de lui remettre une série de documents non publiés. Elle s’est également fondée sur les rapports que ces mêmes autorités ont publiés ainsi que sur les procès-verbaux des CdG, des CdF, de la DélFin, des CIP et des CER. En outre, l’analyse de la CEP s’appuie aussi sur différents documents fournis par des particuliers et des personnes morales. La CEP a ainsi pu accéder aux extraits de procès-verbaux des conseils d’administration d’UBS et de Credit Suisse pertinents pour son enquête.
1.4.3.2 Mandats externes
Étant donné que l’enquête requérait des connaissances techniques spécifiques dans des domaines parfois très pointus, la CEP a confié différents mandats à des prestataires externes. Comme les mandataires devaient impérativement justifier d’une expertise technique pertinente et d’une solide expérience, la question des éventuels liens et conflits d’intérêts s’est inévitablement posée. Pour ces raisons, la CEP s’est sérieusement interrogée sur la présence de conflits d’intérêts rédhibitoires. Dans différents domaines thématiques, quantité de soumissionnaires potentiels avaient déjà des mandats en cours auprès d’autres services ou organes impliqués, ce qui les excluait en tant que mandataires. Les sujets sur lesquels la CEP a mandaté un chargé d’enquête le soin d’administrer les preuves (art. 166, al. 2, LParl) étaient particulièrement concernés, ce qui a causé des difficultés à la commission. La CEP a confié les mandats suivants au moyen d’une procédure sur invitation15.
La CEP a confié l’examen de deux thématiques à des chargés d’enquête en se fondant sur l’article 166, alinéa 2, LParl: les deux avocats A. Langhart et M. Hirschle ont examiné dans quelle mesure la procédure d’enforcement de la FINMA à l’égard de Credit Suisse était légale, opportune et efficace; quant au cabinet gw&p AG, il a été chargé d’analyser l’activité de surveillance de l’ASR sur les organes de révision qui étaient mandatés par Credit Suisse16.
La CEP a en outre commandé deux expertises focalisées sur le droit comparé. Celle de l’avocate Lea Hungerbühler visait à évaluer la réglementation suisse des marchés financiers en comparaison internationale, tandis que le cabinet gw&p AG a produit une expertise comparable dans le domaine de la révision.
Les mandats externes ont également servi à plausibiliser les scénarios des autorités. Comme il s’agit d’une question centrale et que les résultats dépendent forcément de la méthodologie employée, la CEP a décidé de confier deux mandats: l’un au KOF et l’autre à BSS.
Par ailleurs, différentes questions liées au filtre réglementaire octroyé à Crédit Suisse par la FINMA en 2017 ont fait l’objet de deux expertises. Le filtre réglementaire est un instrument permettant d’accorder à un établissement des allègements s’agissant des exigences relatives aux fonds propres qu’il doit respecter. Corinne Zellweger-Gutknecht, professeure de droit financier à l’Université de Bâle, a analysé la légalité du filtre réglementaire et Urs Birchler, professeur émérite d’économie bancaire à l’Université de Zurich, s’est penché sur les conséquences économiques du filtre.
Si l’appréciation de la gestion de Credit Suisse n’entre pas dans le champ de la haute surveillance parlementaire et ainsi de l’enquête de la CEP, elle constitue néanmoins un élément de contexte important, dont la CEP a eu besoin pour évaluer la gestion des autorités. C’est pourquoi la commission a commandé une analyse des sources publiques concernant Credit Suisse aux professeurs Jean-Charles Rochet et Harald Hau, des universités de Zurich et de Genève.
Tableau 2: Liste des rapports externes
Mandat | Mandataire |
|---|---|
Mandat d’enquête sur la procédure d’enforcement de la FINMA | Albrecht Langhart, Dr. iur. |
Mandat d’enquête sur le contrôle de la révision par l’ASR | gw&p AG Financial Services |
Comparaison juridique internationale de la réglementation TBTF et de la surveillance des marchés financiers | Lea Hungerbühler, avocate MLaw |
Comparaison juridique internationale du droit de révision | gw&p AG Financial Services Advisory (Alex Geissbühler, avocat, Milan Jovanovic, Dr. iur.) |
Plausibilisation des scénarios | BSS (Wolfram Kägi, Dr. en sc. pol. ) |
Plausibilisation des scénarios | KOF (Prof. Jan-Egbert Sturm) |
Situation financière de Credit Suisse et à l’international | Prof. Harald Hau, Prof. Jean-Charles Rochet |
Expertise sur les conséquences du filtre réglementaire | Prof. Urs Birchler |
Avis de droit succinct sur la légalité du filtre réglementaire | Prof. Corinne Zellweger-Gutknecht |
Les rapports résultant des différents mandats sont publiés en même temps que le rapport de la CEP. La commission a défini le cadre des mandats et a veillé à ce que la méthodologie soit présentée de manière transparente et à ce que le contenu des rapports corresponde au cahier des charges. Le contenu relève de la responsabilité des personnes qui ont rédigé les rapports. Lorsque, dans le présent rapport, la commission s’appuie sur les résultats de mandats externes, cela est indiqué.
1.4.4 Garantie de la sécurité de l’information, des droits de procédure et de l’exercice des droits à l’information
1.4.4.1 Sécurité de l’information et communication publique de la CEP pendant l’enquête
Non seulement les délibérations de la CEP sont confidentielles (art. 47 LParl), mais la commission a l’obligation de garder le secret (art. 169 LParl). Toutes les personnes qui participent aux séances et aux auditions de la CEP sont soumises à cette obligation. Dans ses directives du 13 juillet 2023 relatives à la sécurité de l’information et à la protection des données, la CEP a défini des mesures visant à protéger ses sources d’information et la confidentialité des délibérations et à respecter l’obligation de garder le secret.
Parmi les mesures étendues de protection de l’information, il convient de citer la possibilité, pour les membres de la CEP, de consulter les documents secrets et les documents particulièrement sensibles classifiés confidentiel uniquement sur place, dans une salle de lecture réservée aux membres de la commission et au personnel du secrétariat. Aucun appareil électronique n’était en outre autorisé lors des auditions de représentantes et représentants des organes examinés, et ni le lieu ni les dates des séances n’ont été communiqués publiquement. De plus, afin de garantir la confidentialité des auditions, la CEP s’est réunie dans différents lieux. La CEP a en outre attribué à tous ses documents en lien avec l’enquête la catégorie de classification «confidentiel» selon les critères de la loi sur la sécurité de l’information17. Tous les courriels échangés en lien avec le contenu de l’enquête étaient également chiffrés. Une plateforme répondant aux exigences élevées du travail numérique en matière de sécurité a été mise à la disposition des membres de la commission, qui ont travaillé autant que possible sur support numérique18. Tous les membres du secrétariat de la CEP ont par ailleurs passé un contrôle de sécurité relatif aux personnes.
Directives de communication et communication publique
En raison du grand intérêt que cette enquête a suscité auprès du public et des restrictions légales concernant la communication publique, la commission s’est dotée de ses propres directives en la matière. Dans le cadre de ses possibilités légales, elle a fait état de ses travaux à la fin de chacune des étapes. Elle a également informé le public des plaintes pénales qu’elle a déposées19.
1.4.4.2 Droits de procédure
Compte tenu du droit à l’information et des droits de procédure étendus de la CEP, les dispositions légales applicables prévoient des droits et des obligations spécifiques dont la commission doit tenir compte. Cela concerne non seulement les droits et les obligations d’une personne pendant son audition, mais également d’autres droits de certaines catégories de personnes (présence lors d’auditions d’autres personnes, consultation de documents, etc.; cf. chap. 14.4.2).
Pour élucider cette question et d’autres questions de procédure complexes, la CEP a fait appel à Yvan Jeanneret, professeur ordinaire au Département de droit pénal de l’Université de Genève, en tant qu’expert en matière de procédure. Afin de garantir une pratique conforme au droit et cohérente, la commission a, avec l’aide de l’expert en procédure, défini en détail dans un guide la procédure à suivre dans les différents cas de figure. Les personnes auditionnées ont été informées de leurs droits et de leurs obligations lorsqu’elles ont été invitées et lorsqu’elles se sont présentées à l’audition. Conformément aux dispositions de la LParl, les auditions ont été enregistrées et les personnes auditionnées ont ensuite eu la possibilité d’examiner les procès-verbaux et de les corriger si nécessaire.
Statut des personnes auditionnées
Les commissions d’enquête parlementaires sont légalement tenues de déterminer le statut procédural de la personne auditionnée (cf. art. 155 et 168 LParl), et ce, régulièrement. Par défaut, les personnes auditionnées sont des «personnes appelées à fournir des renseignements» (art. 155, al. 1 et 2, LParl). Au cours de l’enquête, il peut toutefois s’avérer opportun de conférer à une personne auditionnée le statut de personne dont les intérêts sont directement concernés par l’enquête, au sens de l’article 168, alinéa 1, LParl, ou de personne contre laquelle l’enquête est dirigée uniquement ou essentiellement, au sens de l’article 155, alinéa 3, LParl. C’est pourquoi la CEP a régulièrement déterminé le statut procédural des personnes auditionnées. À cet effet, la commission a développé différents critères qui ont été appliqués lorsqu’il a été question d’un éventuel changement de statut procédural d’une personne auditionnée (cf. chap. 14.4.2). Jusqu’au terme de l’enquête, elle a conclu qu’il n’y avait personne dont les intérêts étaient directement concernés par les travaux de la CEP. Par conséquent, la CEP n’a procédé à aucun ajustement du statut procédural d’une personne.
Statut juridique du Conseil fédéral dans le cadre de la procédure
Il convient de mentionner notamment le statut juridique particulier du Conseil fédéral. En vertu de l’article 167, alinéa 1, LParl, le Conseil fédéral a le droit d’être présent aux auditions et de poser des questions complémentaires. Il peut aussi consulter les documents remis à la CEP ainsi que les rapports d’expertise et procès-verbaux d’audition qu’elle a établis. En outre, il charge l’un de ses membres de le représenter (art. 167, al. 3, LParl). Le 16 juin 2023, il a choisi de désigner la conseillère fédérale Karin Keller-Sutter pour le représenter. Celle-ci a à son tour chargé l’ancien juge fédéral Niklaus Oberholzer d’exercer, en tant qu’agent de liaison, les droits conférés au Conseil fédéral en vertu de l’article 167, alinéa 1, LParl. À une exception près, M. Oberholzer a participé à toutes les auditions de la CEP. En outre, la conseillère fédérale Karin Keller-Sutter a reçu toutes les réponses aux auditions menées par écrit et a eu la possibilité de poser des questions complémentaires par écrit. Le 30 juillet 2024, elle a par ailleurs souhaité consulter les documents de la CEP; son représentant a alors pu consulter différents documents dans les locaux de la CEP. Conformément à l’article 167, alinéa 2, LParl, le Conseil fédéral a pu s’exprimer sur le résultat de l’enquête devant la CEP lors de la séance du 16 décembre 2024. Sur la base des thèmes soulevés par la délégation du Conseil fédéral, la commission n’a vu aucune nécessité d’adaptation, ce d’autant plus que le Conseil fédéral peut s’exprimer dans un rapport à l’Assemblée fédérale.
Délimitation de l’enquête par rapport à d’autres rapports publics
Depuis l’institution de la CEP, différents rapports dont le contenu avait un lien avec le mandat d’enquête de la CEP ont été publiés. Il s’agissait du rapport de la BNS sur la stabilité financière de septembre 2023, du rapport de la FINMA concernant les enseignements tirés de la crise de Credit Suisse du 19 décembre 2023 et du rapport du Conseil fédéral sur la stabilité des banques (le cinquième rapport d’évaluation sur les banques d’importance systémique) du 10 avril 2024. La CEP a pris connaissance de ces publications. Dès lors que les rapports mentionnés présentent des recoupements thématiques avec l’objet d’étude de la CEP, cette dernière s’y réfère dans le présent rapport. Il n’appartenait toutefois pas à la CEP d’apprécier les différents rapports dans leur globalité.
1.4.5 Principaux défis de l’enquête
Dans le cadre de son enquête, la CEP a fait face à différents défis.
Obstacles / complexité du transfert d’informations des CdG à la CEP
Juste après la fusion entre UBS et Crédit Suisse, les deux CdG ont mené différentes enquêtes préliminaires, qui comprenaient notamment plusieurs auditions et l’analyse de différents documents (cf. chap.1.2.2). Les droits à l’information et les droits de procédure d’une CEP et des CdG se distinguent sur des points essentiels. Comme la première dispose de droits à l’information plus étendus, les bases légales prévoient explicitement des droits spécifiques pour les personnes dont les intérêts sont concernés. En raison de ces différences entre les organes permanents de la haute surveillance et la CEP, les CdG ont rédigé à l’intention de la CEP un rapport succinct faisant état, sans en révéler le contenu, des auditions menées et des documents obtenus ainsi que des questions à approfondir du point de vue des CdG. Sur cette base, la CEP a ensuite pu déterminer quels procès-verbaux elle souhaitait consulter. Les CdG ont dû demander aux personnes et aux organes auditionnés l’autorisation de transmettre ces documents à la CEP. Cette procédure s’est avérée laborieuse pour les CdG comme pour la CEP, ne s’inscrivant pas vraiment dans une logique d’efficience de la haute surveillance (cf. également chap. 14.4.3).
Première CEP selon le nouveau droit
Les CEP instituées par le passé étaient soumises aux dispositions de la loi sur les rapports entre les conseils (LREC)20. Or, depuis l’institution de la dernière CEP, les bases légales ont été révisées de manière significative. La CEP «Gestion par les autorités – fusion d’urgence de Crédit Suisse» est donc la première commission d’enquête parlementaire à travailler dans le nouveau cadre légal. Par conséquent, elle ne pouvait qu’en partie s’appuyer sur la procédure suivie jusqu’alors et a donc dû fournir un travail d’interprétation juridique considérable. Cette tâche a mobilisé des ressources importantes, car le législateur n’a pas voulu «codifier dans les moindres détails la procédure à suivre par les CEP», afin que celles-ci disposent de suffisamment de latitude pour remplir leur mandat21.
Enquête sur la gestion dans le contexte de la défaillance d’une entreprise privée
La CEP sur la gestion des autorités fédérales dans le contexte de la crise de Crédit Suisse ne se différencie pas seulement des commissions qui l’ont précédée par le droit applicable. Les quatre premières CEP avaient pour mission d’analyser le contexte et les causes de problèmes graves directement imputables à la gestion antérieure de l’unité administrative ou du département concerné. Il existait à chaque fois un lien de causalité direct et clairement identifiable entre une gestion fautive sur plusieurs années et les dysfonctionnements qui en avaient découlé. L’enquête concernait à chaque fois une à deux unités administratives et le département compétent.
Dans le cadre de la CEP relative à Crédit Suisse, il s’agissait en revanche d’examiner la gestion de plusieurs organes et autorités, dans le contexte de la quasi-faillite d’un acteur privé d’importance systémique qui, en raison d’une mauvaise gestion pendant plusieurs années, s’est retrouvé, au plus tard à l’été 2022, dans une situation de plus en plus périlleuse, jusqu’à être au bord de la résolution (c’est-à-dire assainissement ou faillite) à la mi-mars 2023. L’enquête a donc porté non seulement sur l’ensemble du Conseil fédéral et le DFF, mais également sur la FINMA, la BNS, l’ASR, le SFI, l’AFF et d’autres autorités indirectement concernées. Cela signifiait d’un côté qu’un nombre bien plus élevé d’acteurs étaient concernés par le champ d’enquête de cette CEP que ce qui avait été le cas précédemment. La BNS, la FINMA et l’ASR étant des entités de la Confédération devenues autonomes, le Parlement exerce sur elles une haute surveillance limitée par rapport à celle qu’il exerce sur le gouvernement et l’administration fédérale centrale. De l’autre côté, il n’existe pas en soi de lien de cause à effet direct entre l’échec d’une entreprise privée dans une économie de marché et la gestion des autorités concernées par le sujet, ou, en d’autres termes, les responsabilités sont moins faciles à identifier dans ce contexte.
Qui dit multitude d’acteurs dit documentation extrêmement fournie: plus de 30 000 pages en l’occurrence. L’analyse et le tri de ces documents ont demandé un très gros investissement et ont pris beaucoup de temps, notamment parce que les services fédéraux n’avaient pas livré à la CEP que les documents pertinents, mais aussi, par exemple, des documents contenant des données secondaires et des traductions préliminaires qui ne pouvaient pas être automatiquement écartés. Afin de garantir la vue d’ensemble, le secrétariat de la CEP a analysé et évalué les documents à l’aide d’un logiciel qui permettait non seulement une gestion efficace, mais qui satisfaisait aussi aux exigences de la protection des informations.
Garantie de la protection des informations
Comme expliqué plus haut, en raison du devoir de discrétion et de la confidentialité, la CEP est soumise à des dispositions particulières de protection des informations dont le respect a parfois compliqué ses procédures et a surtout occasionné un surcroît de travail. Le secrétariat a notamment dû préparer des copies numérotées des documents, mettre une volumineuse documentation papier à disposition pour consultation dans la salle de lecture, limiter de manière générale son recours à l’électronique et organiser des auditions confidentielles, une tâche complexe (cf. chap. 14.4.1).
En dépit de ces mesures de sécurité de l’information, plusieurs indiscrétions ont été commises ponctuellement durant l’enquête. Pour cette raison, la CEP a déposé deux plaintes pénales contre inconnu22.
Étendue de l’enquête: un défi particulier pour le système de milice
Afin de pouvoir procéder aux auditions que la CEP jugeait nécessaires et traiter les documents qui lui arrivaient régulièrement, la commission a dû se réunir fréquemment. Hors session, la commission a généralement siégé une fois par semaine, ce qui a représenté pour ses membres un investissement en temps très important. En raison de l’urgence, il a parfois fallu mener plusieurs séances en marge des sessions. La lecture des documents reçus et leur traitement ont également nécessité beaucoup de travail.
Droit à l’information de la CEP vis-à-vis des entités indépendantes ou devenues autonomes
Conformément à l’article 166, alinéa 1, LParl, la CEP dispose du même droit à l’information que les délégations de surveillance (art. 150 et 153 ss LParl). D’une part, cela signifie qu’elle a accès à toutes les informations dont elle a besoin pour exercer ses attributions. D’autre part, l’application concrète des dispositions concernées soulève plusieurs questions, car l’objet de l’enquête d’une commission d’enquête parlementaire peut être bien plus étendu que celui de la DélCdG ou de la DélFin. En l’espèce, est particulièrement concerné le droit de la CEP d’obtenir des informations auprès de l’ASR, de la FINMA et de la BNS.
La CEP a donc dû se poser les questions suivantes:
– La CEP peut-elle convier à une audition des collaboratrices et des collaborateurs de la BNS qui ne sont pas membres de la Direction générale et quelles seraient les modalités d’une telle audition?
– Quelles questions la CEP est-elle en droit de poser aux représentantes et aux représentants de la BNS, de l’ASR et de la FINMA? Quels documents peut-elle demander?
– Quelles informations la CEP peut-elle obtenir de la FINMA et mentionner dans son rapport, à propos de procédures d’enforcement en cours ou closes?
– Est-il nécessaire d’informer le Conseil fédéral avant d’auditionner des représentantes et des représentants de l’ASR, de la BNS et de la FINMA?
Pour répondre à ces questions, la CEP s’est procuré l’avis de droit commandé par les CdG auprès du professeur Felix Uhlmann23 et a demandé des éclaircissements à un expert externe. Sur ces bases, elle est parvenue aux conclusions suivantes.
S’agissant de l’ASR et de la FINMA, la haute surveillance se limite aux attributions du Conseil fédéral en matière de surveillance. Le droit à l’information à l’égard de l’ASR et de la FINMA et de leur personnel se fonde sur les articles 150, 153 à 156 et 166 à 170 LParl, qui ne s’appliquent toutefois qu’au domaine de surveillance du Conseil fédéral. Dans son domaine de surveillance, le Conseil fédéral peut aussi être le destinataire de recommandations de la haute surveillance. L’ASR et la FINMA, en revanche, ne sont pas les destinataires directs des recommandations de la CEP.
S’agissant de la BNS, une plus grande retenue est de rigueur. Dans le domaine de la politique monétaire, la haute surveillance et, partant, l’étendue du droit à l’information se limitent aux attributions visées à l’article 7, alinéa 2, de la loi sur la banque nationale (LBN)24. Les organes de haute surveillance ne sont pas autorisés à adresser des recommandations de politique monétaire au Conseil fédéral; sur ce point, la BNS se distingue des autres entités administratives indépendantes ou devenues autonomes. Dans les autres domaines, le droit à l’information se fonde sur les articles 150, 153 à 156 et 166 à 170 LParl.
Traitement des informations qui peuvent être pertinentes pour des procédures judiciaires ou d’arbitrage
Dans le cadre de la consultation de l’administration, le projet de rapport a été remis, pour avis, à toutes les personnes et services auditionnés. Ceux-ci ont notamment été invités à indiquer à la CEP si des intérêts au maintien du secret s’opposaient à la publication de certaines informations. Plusieurs personnes et services ont effectivement fait valoir des intérêts au maintien du secret. Ils ont souvent motivé leurs propositions visant à biffer ou à anonymiser certains éléments par le fait que la publication de ces derniers pourrait être utilisée contre la Confédération lors d’éventuelles procédures judiciaires ou d’arbitrage. Parallèlement, certains ont fait remarquer que la CEP pourrait aussi être contrainte de remettre des documents à un tribunal d’arbitrage.
La CEP a alors décidé de demander conseil à deux experts. Elle a chargé le professeur Giovanni Biaggini de se pencher sur des questions institutionnelles, alors que d’autres questions liées à d’éventuelles procédures d’arbitrage au niveau international ont été confiées à Daniel Hochstrasser. L’objectif de la commission était de déterminer quels aspects pouvaient être publiés et sous quelle forme. En résumé, selon les résultats des analyses des experts, il incombait à la CEP de mettre en balance les intérêts au maintien du secret et les intérêts de son enquête. Pour ne pas vider cette enquête de sa substance, la CEP doit faire son rapport en toute transparence à l’Assemblée fédérale et, partant, remplit le mandat d’enquête que lui a confié cette dernière. Cela permet de garantir la confiance dans les autorités soumises à la surveillance, mais également la confiance dans la haute surveillance parlementaire.
À titre préventif, la CEP a minutieusement examiné le présent rapport afin de déterminer s’il fallait renoncer à citer certaines sources ou ne les citer que sommairement, afin de prendre en considération les intérêts au maintien du secret dans la mesure du possible, sans toutefois négliger son mandat d’enquête. Il y a lieu de souligner deux éléments: premièrement, les déclarations mentionnées dans le présent rapport se fondent toujours sur des sources, même si ces dernières ne sont parfois pas citées en raison d’intérêts prépondérants au maintien du secret; secondement, un grand nombre de documents utilisés et cités par la CEP sont confidentiels pour diverses raisons juridiques. Leur mention dans les notes de bas de page ne signifie pas qu’ils font partie intégrante du présent rapport. S’agissant de la remise de documents à des tribunaux directement par la CEP, la pratique constante des organes de haute surveillance l’exclut. Sur ce point, il y a lieu de mentionner une décision de la deuxième Cour de droit public du Tribunal fédéral (TF)25. Dans le cadre d’une procédure lancée par deux recourants contre la Confédération suisse concernant la reprise de Credit Suisse par UBS, une demande visant à reporter la procédure jusqu’à la publication du rapport de la CEP a été déposée. Cette demande a été rejetée.
La CEP ne commente pas cette décision intermédiaire. Elle souligne toutefois que son enquête est le volet politique du traitement d’une affaire et que, partant, elle n’engage en rien un tribunal, d’autant moins que les procédures de la CEP diffèrent fondamentalement de celles du TF et du Tribunal administratif fédéral (TAF). La CEP n’est pas une autorité judiciaire.
1.5 Structure du rapport
Le rapport se divise en trois parties. Après la présente introduction, la partie I pose le cadre. Le chapitre 2 contient une brève présentation de la législation spéciale pertinente pour l’enquête, puis le chapitre 3 présente les autorités et les organes visés et décrit les mécanismes de collaboration entre le Conseil fédéral, plus précisément le DFF, la FINMA et la BNS. En annexe se trouve une chronologie, sous forme de tableau, des développements significatifs depuis 2008 ainsi qu’un glossaire des principaux termes utilisés.
La partie II consiste en un exposé des faits de 2015 à 2023: le chapitre 4 commence par décrire le contexte de la période examinée, de 2015 à 2023, en particulier les conséquences de la crise financière internationale de 2007/08 sur la réglementation internationale et suisse des marchés financiers. Ce chapitre contient les enseignements tirés du sauvetage d’UBS par la Confédération, enseignements que les CdG avaient traités en 2010. Le chapitre 5 marque le début de l’enquête à proprement parler, à savoir la gestion par les autorités pendant la première phase, de 2015 à l’été 2022, lorsque la crise de Credit Suisse a commencé à poindre. Comme il couvre sept années, une période relativement longue, ce chapitre est subdivisé par thèmes. Les thèmes prioritaires abordés sont les suivants: a) le monitorage et le développement de la réglementation TBTF et du droit de la révision des banques pendant la période considérée; b) la gestion des trois autorités de surveillance que sont la FINMA, l’ASR et la BNS; c) la surveillance exercée par les autorités fédérales sur la FINMA, la BNS et l’ASR; d) la gestion des risques et la détection précoce des crises par le Conseil fédéral, ou plus précisément par la ChF. Le chapitre 6 enchaîne avec la gestion des autorités pendant la première phase de la crise, jusqu’à la mi-mars 2023. Cette phase est subdivisée en plusieurs périodes. Lorsque cela s’avère judicieux, des thèmes essentiels examinés sur une longue durée sont présentés in extenso (par ex. les clarifications concernant l’application du droit d’urgence, l’élaboration des différents scénarios, ou encore la communication vers l’extérieur). Le chapitre 7 couvre la phase aiguë de la crise, du 15 au 19 mars 2023; ce chapitre est lui aussi structuré de manière chronologique. Il est subdivisé en parties thématiques reprenant les éléments essentiels. Le chapitre 8 traite de la mise en œuvre de la fusion d’urgence après le 19 mars 2023.
Dans la partie III, la commission évalue la gestion des autorités et émet des recommandations. Cette partie est structurée comme suit: le chapitre 9 traite de la façon dont les autorités ont fait évoluer les bases légales durant la période couverte par l’enquête et, en particulier, dont elles se sont assurées que la réglementation suisse respecte les standards internationaux. Au chapitre 10, la commission évalue la gestion des risques et la détection précoce des autorités fédérales. Le chapitre 11 est consacré à l’activité de surveillance de la FINMA, de l’ASR et de la BNS. Suivent au chapitre 12 les constatations de la commission concernant la surveillance exercée par les autorités fédérales sur la FINMA, l’ASR et la BNS. La commission présente ensuite, au chapitre 13, son évaluation de la gestion de crise des autorités fédérales de l’été 2022 à la fin mars 2023. Dans le chapitre 14, la CEP approfondit finalement divers thèmes transversaux qui ont émergé de son enquête.
Pour terminer, le chapitre 15 présente les remarques finales de la commission sur les aspects qu’elle considère comme essentiels.
Encadré 1: Fusion ou reprise? Précisions terminologiques Les termes fusion et reprise sont employés comme synonymes dans les documents publics et internes traitant de la concentration de Credit Suisse et d’UBS. Juridiquement, la fusion se distingue toutefois de la reprise, car les conditions et les compétences diffèrent. Lors d’une fusion (par absorption), une société reprend les actifs et les passifs d’une autre. Une fois la fusion réalisée, une seule entité subsiste et l’autre est radiée du registre du commerce26. Sont notamment applicables la loi sur la fusion (LFus) et, le cas échéant, la loi sur les cartels (LCart)27. Les concentrations d’entreprises soumises à l’obligation de notifier au sens de l’article 9 LCart font l’objet d’un examen de la Commission de la concurrence (COMCO), qui peut interdire la concentration ou l’autoriser. Lorsqu’une concentration de banques est jugée nécessaire par la FINMA pour protéger les créancières et les créanciers, la FINMA se substitue à la COMCO28. Lors d’une reprise, les actions d’une société ou d’un groupe sont vendues à une autre société. Les deux sociétés continuent d’exister après la reprise: la société reprise devient une filiale de la société repreneuse. En vertu de la loi sur l’infrastructure des marchés financiers (LIMF), en cas de reprise, la compétence serait revenue à la Commission des offres publiques d’acquisition29. Credit Suisse et UBS ont signé un contrat de fusion le 19 mars 2023 (cf. chap. 7.2.5). Cette fusion est entrée juridiquement en force le 12 juin 2023 (cf. chap. 8.2)30. Par conséquent, le présent rapport utilise systématiquement le terme de fusion. Comme les autorités et leurs membres ont parlé d’une reprise comme scénario possible, surtout avant la fusion (cf. chap. 6.4.3), le terme de reprise est utilisé ci‑après lorsqu’il est cité dans les documents des autorités ou de leurs membres. |
Partie I: Bases de travail
2 Bases constitutionnelles et législation spéciale pertinente
Conformément à l’article 27 Cst., la liberté économique s’applique en principe également au secteur financier. L’article 98 Cst. confère toutefois à la Confédération la compétence de légiférer sur les banques et les bourses, sur les services financiers dans d’autres domaines ainsi que sur les assurances privées. La monnaie relève de la compétence de la Confédération, étant précisé qu’il incombe à la Banque nationale suisse, qui «est administrée avec le concours et sous la surveillance de la Confédération», de mener une politique monétaire «servant les intérêts généraux du pays»31. Dans le domaine de la monnaie et du crédit, il est possible, si nécessaire, de déroger au principe de la liberté économique, conformément à l’article 100, alinéa 3, Cst.32.
Le chapitre 2.1 présente tout d’abord le droit de la surveillance des marchés financiers applicable aux banques d’importance systémique. Il se réfère aux objectifs de la surveillance des marchés financiers ainsi qu’à l’ordre hiérarchique entre la loi sur la surveillance des marchés financiers (LFINMA)33 en tant que loi-cadre et les lois spéciales34, et en particulier la LB. L’évolution de la réglementation TBTF au cours de la période sous revue est quant à elle traitée en détail au chap. 5.2.
Le chapitre 2.2 aborde ensuite la LBN, tandis que le chapitre 2.3 présente la réglementation de la surveillance de l’activité de révision des banques d’importance systémique.
En complément de la législation spéciale exposée ci-après, le Conseil fédéral a créé, au moyen du droit de nécessité, des bases légales spéciales portant sur des mesures des autorités ayant permis de procéder à la fusion d’urgence de Credit Suisse et d’UBS. Ces mesures et l’ordonnance édictée par le Conseil fédéral en vertu du droit de nécessité sont présentées au chap. 7.
2.1 Législation concernant la surveillance des banques d’importance systémique
La surveillance des marchés financiers est réglée dans la LFINMA et relève de la compétence de la FINMA35. Selon la volonté du législateur, la surveillance des marchés financiers a pour but de protéger les créancières et créanciers, les investisseuses et investisseurs et les assurées et assurés, et d’assurer le bon fonctionnement des marchés financiers. Elle contribue ainsi à améliorer la réputation, la compétitivité et la viabilité de la place financière suisse 36.
L’activité de surveillance de la FINMA trouve sa base constitutionnelle aux articles 9537 et 9838 Cst. La LFINMA explicite les objectifs de la surveillance des marchés financiers, règle l’organisation et le financement de la FINMA, ses instruments de surveillance, la collaboration avec des services suisses et étrangers ainsi que la procédure et les voies de droit concernant les décisions de la FINMA, et prévoit des dispositions pénales spéciales dans le domaine du droit des marchés financiers.
L’activité de la FINMA est soumise, outre à la LFINMA – qui fait office de loi-cadre dans le domaine de la surveillance des marchés financiers39 –, à des lois spécifiques sur les marchés financiers40. Il s’agit de la loi sur l’émission de lettres de gage (LLG), de la loi sur le contrat d’assurance (LCA), de la loi sur les placements collectifs (LPCC), de la LB, de la loi sur les établissements financiers (LEFin), de la loi sur le blanchiment d’argent (LBA), de la loi sur la surveillance des assurances (LSA), de la LIMF et de la loi fédérale sur les services financiers (LSFin). Par ailleurs, diverses ordonnances du Conseil fédéral et de la FINMA régissent la surveillance des banques. De surcroît, la FINMA est chargée d’expliciter sa pratique de surveillance dans des circulaires41.
Loi sur les banques – Réglementation TBTF
La LB règle la surveillance sur les banques actives en Suisse ou depuis la Suisse. La réglementation TBTF est venue compléter la LB au 1er mars 201242; elle s’applique aux banques d’importance systémique. Une banque est considérée comme étant d’importance systémique lorsque son éventuelle défaillance nuirait fortement à l’économie et au système financier du pays43. Le régime TBTF a été introduit après la crise financière de 2007/08. Il vise à renforcer les établissements financiers d’importance systémique44 afin qu’ils ne doivent pas être sauvés par l’État. Le régime TBTF comprend quatre éléments clés: relèvement de la base de fonds propres, durcissement des exigences en matière de liquidités, amélioration de la diversification des risques, mesures d’ordre organisationnel visant à assurer le maintien des fonctions d’importance systémique en cas de menace d’insolvabilité45.
Avant la fusion d’urgence de Credit Suisse avec UBS en mars 2023, Credit Suisse, UBS, le Groupe Raiffeisen, PostFinance et la Banque cantonale de Zurich (ZKB) étaient considérés comme des banques d’importance systémique46. L’importance systémique d’une banque est appréciée en fonction de sa taille, de son imbrication dans le système financier et dans l’économie, ainsi que du caractère substituable à court terme de ses prestations de services47. Constituent notamment des fonctions d’importance systémique les opérations de dépôt, de crédit et de paiement48.
2.2 Loi fédérale sur la Banque nationale suisse
La LBN règle en particulier les tâches de la Banque nationale, son indépendance (cf. chap. 3.3), son obligation de rendre compte, l’étendue de ses opérations avec des intervenants sur les marchés financiers, avec d’autres banques centrales, avec des organisations internationales et avec la Confédération, ses attributions en matière de politique monétaire, son organisation et la procédure qui lui est applicable. Sa base constitutionnelle se fonde sur les articles 99, 100 et 123 Cst. La BNS s’est appuyée sur la LBN pour édicter dans l’ordonnance de la Banque nationale (OBN) des dispositions d’exécution relatives à ses propres attributions en matière de politique monétaire. Ces dispositions concernent l’exécution d’enquêtes statistiques, les exigences en matière de réserves minimales et la surveillance des infrastructures des marchés financiers d’importance systémique.
La LBN contient des dispositions générales relatives aux opérations que la BNS peut effectuer pour accomplir ses tâches de politique monétaire. Elle a ainsi notamment pour mission de contribuer à la stabilité du système financier49. La contribution à la stabilité financière constitute la base de toute une série d’activités et de tâches de la BNS50. En cas de crise financière, elle est notamment tenue de veiller au maintien de l’approvisionnement en liquidités en tant que prêteuse ultime («Lender of Last Resort» [LoLR]) (cf. chap. 3.3)51. Dans les directives générales sur les instruments de politique monétaire, la BNS a défini les conditions d’octroi d’une aide extraordinaire sous forme de liquidités52. Ces directives générales s’inscrivent dans le prolongement de la stratégie de politique monétaire de la BNS. Elles décrivent les instruments et procédures auxquels la BNS recourt pour mettre en œuvre sa politique monétaire. En outre, elles déterminent les garanties qui peuvent être utilisées pour les opérations de politique monétaire de la BNS. Les directives générales sont complétées par des notes juridiquement contraignantes53.
Dans le cadre de son activité de prêteuse ultime, la BNS ne fait que fixer les conditions auxquelles les contreparties peuvent obtenir des liquidités54. La BNS n’a toutefois pas la compétence de contraindre une banque à contracter un crédit auprès d’elle. Elle ne peut pas obliger les banques à augmenter leurs garanties en vue d’un recours à l’Emergency Liquidity Assistance (ELA)55.
Dans le domaine de la stabilité financière, la BNS est également chargée de désigner les banques et les fonctions d’importance systémique (art. 8, al. 3, LB). La BNS dispose d’un large pouvoir d’appréciation pour déterminer si les critères légaux sont concrètement remplis pour qualifier une banque d’importance systémique56. En vertu de l’article 44 de l’ordonnance sur les fonds propres (OFR), elle demande en outre au Conseil fédéral d’activer, d’ajuster ou de désactiver le volant anticyclique. Elle consulte la FINMA au préalable sur la demande et en informe simultanément le DFF. Le volant anticyclique de fonds propres a pour but de renforcer la capacité de résistance des banques face aux risques d’une croissance excessive du crédit ou de lutter contre une croissance excessive du crédit57. Il a un impact sur les fonds propres dont doivent disposer les banques d’importance systémique.
Enfin, la tâche visant à fournir une contribution à la stabilité financière justifie également l’obligation de la BNS de participer à l’aménagement des conditions-cadres de la place financière suisse. À l’échelle nationale, la BNS participe, en collaboration avec la FINMA, à des projets de réforme du DFF. Sur le plan international, elle est représentée de manière permanente au Comité de Bâle sur le contrôle bancaire (CBCB) et au Comité sur les paiements et les infrastructures de marché (CPMI) ainsi qu’au Conseil de stabilité financière (CSF) et participe à de nombreux comités et groupes de travail chargés d’élaborer des standards internationaux. La BNS a ainsi contribué à l’élaboration de standards internationaux en ce qui concerne la surveillance et la résolution de banques d’importance systémique58.
Pour pouvoir surveiller la stabilité du système financier, la BNS doit pouvoir accéder rapidement à des données et informations pertinentes. En vertu des articles 14 à 16 LBN, elle peut collecter des données statistiques directement auprès des participantes et participants aux marchés financiers. Par ailleurs, le législateur a donné à la BNS un droit d’accès autonome et juridiquement exécutoire à des données non statistiques dans le domaine de la stabilité financière (art. 16a LBN)59.
2.3 Réglementation juridique de la surveillance de la révision des banques d’importance systémique
La révision des banques est régie par les dispositions du CO, de la loi sur la surveillance de la révision (LSR)60, de l’ordonnance sur la surveillance de la révision (Oser)61, de la LFINMA, de l’ordonnance sur les audits des marchés financiers (OA-FINMA)62, de la LB, de l’ordonnance sur les banques (OB)63 et de la circulaire 2013/3 de la FINMA (Circ.-FINMA 13/3). L’ASR et la FINMA ont toutes deux des tâches qui leur sont dévolues dans ce domaine.
Conformément au droit en vigueur, les banques sont examinées par des sociétés d’audit agréées par l’ASR dans le cadre de l’audit prudentiel64. Celles-ci agissent en tant que «bras armé» de la FINMA: elles contrôlent le respect des exigences prudentielles selon les prescriptions de la FINMA (surveillance dite «dualiste»). Les sociétés d’audit communiquent les constatations de leurs audits à la FINMA au moyen d’un rapport annuel sur l’audit prudentiel des banques et des maisons de titres65. Depuis 2007, la loi oblige l’ASR et la FINMA à se communiquer toutes les informations et tous les documents nécessaires à la mise en œuvre de la législation applicable, de même qu’à coordonner leurs activités de surveillance afin d’éviter un double contrôle66. L’ASR et la FINMA ont réglé les modalités concrètes de leur collaboration dans divers domaines dans un courrier daté du 30 janvier 201567.
Enfin, les sociétés d’audit soumises à la surveillance de l’État révisent les comptes annuels et les comptes du groupe des banques dans le cadre de l’audit comptable68. Conformément à la loi, les banques choisissent elles-mêmes les sociétés d’audit69. En pratique, elles chargent leur organe de révision statutaire de l’audit prudentiel. Les banques rémunèrent les sociétés d’audit pour leurs services. Conformément à la LSR, les sociétés d’audit doivent demander un agrément spécial et sont soumises à la surveillance étatique de l’ASR70. Cette dernière est chargée de l’application (renforcement) du droit de la surveillance de la révision.
Les conditions d’agrément des sociétés d’audit se trouvent dans la LSR et dans et son ordonnance d’exécution, l’Oser. Les réviseurs et réviseuses (audit comptable) et les auditrices et auditeurs (audit prudentiel) qui assument la responsabilité du mandat de révision ou d’audit et qui signent le rapport de révision ou le rapport d’audit doivent être agréés par l’ASR en tant qu’expertes-réviseuses ou experts-réviseurs. Les auditrices et auditeurs responsables (audit prudentiel) doivent en outre obtenir un agrément spécial de l’ASR pour l’audit de banques71.
3 Rôle et compétences des principales autorités et organes concernés
Il ressort du chapitre 2 que plusieurs autorités et organes exercent une fonction dans la garantie et la surveillance de la stabilité du marché financier suisse. Différents services ont donc participé à la gestion de la crise de Crédit Suisse. Le présent chapitre expose le rôle et les compétences des principales autorités et des principaux organes concernés.
3.1 Conseil fédéral et administration fédérale centrale
La Confédération dispose de la compétence législative globale dans le domaine du marché financier (art. 98 Cst.). En tant que département compétent, le DFF a pour objectif de contribuer à maintenir le renom et la compétitivité de la place financière suisse72.
La délégation pour les questions financières du Conseil fédéral est un organe du Conseil fédéral au sens de l’article 23 de la loi sur l’organisation du gouvernement et de l’administration (LOGA)73. Elle examine la situation économique et financière actuelle, en tenant compte de l’approche de la BNS en matière de politique monétaire. Elle traite en outre des questions financières, fiscales et monétaires en lien avec le contexte international ainsi que des questions de réglementation et de stabilité des marchés financiers. Elle se compose des cheffes et chefs du DFF (présidence), du DETEC et du DEFR74.
Dans le cadre de la gestion des risques de la Confédération, le risque d’insolvabilité d’un établissement financier d’importance systémique est identifié depuis longtemps et fait partie des risques dont il faut rendre compte au Conseil fédéral. Le DFF en assume la responsabilité; il est tenu d’informer immédiatement le Conseil fédéral de toute situation de risque exceptionnelle (cf. chap. 5.7).
Le SFI est chargé de la mise en œuvre de la politique du Conseil fédéral en matière de marchés financiers. Il favorise la compétitivité internationale et l’intégrité de la place financière suisse, l’accès aux marchés financiers internationaux et la stabilité du secteur financier suisse. En outre, il défend les intérêts de la Suisse en matière financière, monétaire et fiscale à l’échelon international. Conjointement avec la BNS, il représente la Suisse au sein du CSF. Au nom du DFF et en collaboration avec la BNS, il s’occupe de la participation de la Suisse au Fonds monétaire international (FMI). Il entretient, au nom de la Confédération, des relations avec la BNS en ce qui concerne la coopération monétaire internationale et la stabilité des marchés financiers, ainsi que des relations avec la FINMA75. Au sein du DFF, le risque d’insolvabilité d’un établissement financier d’importance systémique incombe au SFI.
L’AFF traite de questions économiques et financières nationales, prépare les objets concernant la BNS et élabore des bases scientifiques sur des thèmes de politique économique et, en particulier, budgétaire. Elle est aussi chargée d’élaborer la législation dans les domaines budgétaire, monétaire et de la Banque nationale suisse. Elle entretient, au nom de la Confédération, des relations avec cette dernière, dans les domaines ne relevant pas de la compétence du SFI76.
La collaboration et la coordination entre le DFF, la FINMA et la BNS dans le domaine de la stabilité financière et de la réglementation des marchés financiers, en particulier dans la perspective de la prévention et de la gestion des crises susceptibles de menacer la stabilité du système financier, sont décrites en détail au chapitre 3.6.
En tant qu’état-major du Conseil fédéral, la Chancellerie fédérale (ChF) est responsable de la planification et de l’organisation des séances du Conseil fédéral ainsi que de l’établissement des procès-verbaux de ces séances. La détection précoce des crises lui incombe également77.
L’OFJ effectue le contrôle préventif de la conformité au droit et le SECO est le centre de compétence de la Confédération pour les questions de politique économique (pour ces deux organes, cf. chap. 3.7).
3.2 Autorité fédérale de surveillance des marchés financiers (FINMA)
La FINMA est un établissement de droit public doté d’une personnalité juridique propre et dont le siège est à Berne78. En tant qu’unité autonome de l’administration fédérale décentralisée, elle est rattachée administrativement au DFF79. La LFINMA, entrée en vigueur le 1er janvier 2009, a réuni les autorités de surveillance auparavant distinctes, à savoir la Commission fédérale des banques (CFB), l’Office fédéral des assurances privées (OFAP) et l’Autorité de contrôle en matière de lutte contre le blanchiment d’argent (AdC LBA) en une seule autorité, la FINMA (appelée «autorité intégrée de surveillance des marchés financiers»). La création de la FINMA visait à améliorer la structure institutionnelle de la surveillance, afin de pouvoir réagir plus rapidement, plus efficacement et de manière coordonnée aux tâches de surveillance en constante évolution et très complexes80.
La FINMA exerce la surveillance conformément à la LFINMA et aux autres lois sur les marchés financiers (cf. chap. 2.1). Elle exerce donc la surveillance dite «microprudentielle», soit la surveillance sur chacun des établissements81. Elle peut, sous certaines conditions, adopter des ordonnances. Elle publie des circulaires afin de préciser les modalités d’application de la législation sur les marchés financiers82.
Les activités de surveillance de la FINMA comprennent l’autorisation des établissements de marché financier actifs en Suisse, la surveillance des activités de ces derniers, l’application du droit de la surveillance des marchés financiers dans le cadre de la procédure d’enforcement ainsi que la résolution de banques d’importance systémique. La FINMA peut effectuer elle-même l’audit des assujettis ou peut confier cette tâche à des sociétés d’audit mandatées par les assujettis (système de surveillance dit «dualiste»; cf. chap. 5.4). Il incombe à l’ASR d’agréer ces sociétés d’audit.
Les instruments de la FINMA pour la surveillance continue des banques comportent, entre autres, les contrôles sur place, l’évaluation annuelle des points faibles des banques et leur classement dans un niveau de risque (lettre d’évaluation ou assessment letter), l’examen périodique des effets d’une éventuelle crise sur les fonds propres et la solvabilité des établissements (test de résistance), la récolte périodique de données et d’informations et la lettre de blâme. Les banques doivent fournir à la FINMA les renseignements et les documents nécessaires à l’accomplissement de la tâche de celle-ci83.
Si la FINMA dispose d’indices d’infractions au droit de la surveillance, elle clarifie la question au cours d’une procédure d’enforcement et prend les mesures nécessaires en vue de rétablir l’ordre légal et de sanctionner préventivement les violations de la législation84. Pour faire appliquer le droit de la surveillance, la FINMA peut, par exemple, prendre des mesures préventives, annoncer l’ouverture d’une procédure, rendre une décision en constatation du fait de graves infractions au droit de la surveillance, révoquer les personnes qui ne présentent plus les garanties d’une activité irréprochable (cf. chap. 5.3.2), prononcer une interdiction d’exercer ou une interdiction de pratiquer, publier une décision en matière de surveillance, confisquer les gains acquis de manière illégale et retirer l’autorisation85. Les décisions de la FINMA peuvent faire l’objet d’un recours devant le TAF86.
Les mesures de stabilisation des banques en cas de crise relèvent aussi de la FINMA. Si un établissement est en difficulté, elle l’aide à se stabiliser dans le cadre d’une recovery. En cas de risque d’insolvabilité, elle peut ordonner des mesures de protection ou un assainissement. Lorsque l’assainissement échoue, elle est compétente pour organiser le déroulement de la faillite. Dans ce cas, la FINMA se fonde sur les recommandations des instances internationales comme le CSF et la Banque des règlements internationaux (BRI).
La FINMA s’acquitte également de tâches relevant de la politique internationale à l’égard de la place financière87. Ainsi, elle représente la Confédération suisse au sein de divers organes et organisations chargés de fixer les règles internationales de la surveillance des marchés financiers, y compris le CBCB, l’Association internationale des contrôleurs d’assurance (AICA), l’Organisation internationale des commissions de valeur (OICV) et le Groupe d’action financière sur le blanchiment de capitaux (GAFI). En outre, la FINMA échange avec les autorités de surveillance étrangères, dans le cadre de colleges, des informations sur les groupes financiers qu’elle surveille. La coopération internationale vise à contribuer à l’élaboration de règles internationales et à promouvoir l’échange d’informations.
Les organes de la FINMA sont le conseil d’administration, la direction et l’organe de révision. Le conseil d’administration est responsable de l’orientation stratégique: il fixe les objectifs stratégiques de la FINMA et statue sur les affaires de grande portée88. La direction assume les activités opérationnelles89.
La FINMA exerce son activité de surveillance de manière autonome et indépendante du point de vue fonctionnel, financier et institutionnel. Elle rend compte de ses activités au Conseil fédéral, au Parlement et au public. Le conseil d’administration de la FINMA remplit cette obligation en publiant chaque année un rapport d’activité. Le DFF est l’interlocuteur de la FINMA pour les affaires qui concernent le Conseil fédéral90. L’activité de surveillance exercée par les autorités fédérales sur la FINMA est décrite au chapitre 3.5.2.
La FINMA est financée exclusivement par les taxes et émoluments qu’elle perçoit auprès des établissements qu’elle surveille91.
3.3 Banque nationale suisse (BNS)
La BNS est la banque centrale du pays. Elle exerce le monopole d’émission des billets de banque et a pour mandat de conduire la politique monétaire de la Suisse. Elle remplit ses tâches de politique monétaire de manière indépendante92, mais communique à intervalles rapprochés avec le Conseil fédéral, rend compte à l’Assemblée fédérale et informe périodiquement le public de ses activités93. Les responsabilités de la Confédération en matière de surveillance de la BNS sont présentées au chapitre 3.5.1.
Conformément à la LBN, la BNS a également pour tâche de contribuer à la stabilité du système financier (chap. 5.5)94. Pour ce faire, elle analyse les sources de risques pour le système financier95, surveille les infrastructures des marchés financiers d’importance systémique96 et participe à l’élaboration d’un cadre réglementaire pour la place financière suisse. Elle prête une attention particulière à la résilience des banques d’importance systémique97. La BNS publie également chaque année un rapport sur la stabilité financière, dans lequel elle donne son appréciation de la stabilité du secteur bancaire suisse et présente sa position sur l’évolution de la situation et les risques tant dans l’ensemble de l’économie que dans le secteur bancaire en particulier98. En cas de crise, la BNS remplit son mandat légal en faisant office de prêteuse ultime («Lender of Last Resort»), ce qui lui permet de fournir des liquidités à une banque qui n’est plus en mesure de se refinancer sur le marché99. Parmi les instruments de politique monétaire de la BNS, il est encore utile de mentionner celui de la facilité pour resserrements de liquidités (FRL). Grâce à cet instrument, la BNS peut mettre des liquidités à disposition de ses contreparties afin de leur permettre de faire face à court terme à un manque inattendu de liquidités. La BNS fixe les conditions auxquelles ses contreparties peuvent en obtenir, mais toute mise à disposition ne peut se faire qu’à la suite d’une demande écrite de la contrepartie concernée, p. ex. une banque100.
Dans le cadre de son mandat lui enjoignant de contribuer à la stabilité du système financier, la BNS collabore, sur le plan national, avec la FINMA et le DFF (chap. 3.6). Elle se place dans une perspective systémique et se concentre donc sur les aspects macroprudentiels de la réglementation. La surveillance microprudentielle incombe quant à elle à la FINMA (chap. 3.2). En outre, la BNS est représentée dans divers organes qui, à l’échelon international, traitent de questions portant sur la stabilité financière, la réglementation des marchés financiers et les infrastructures des marchés financiers. Pour citer quelques exemples, la présidente ou le président de la Direction générale de la BNS101 siège au sein de l’organe décisionnel du FMI. La BNS participe aux travaux des comités permanents de la BRI. Elle est représentée au sein de l’assemblée plénière du CSF, du Comité de pilotage et du Comité d’évaluation des risques de cette organisation. Elle fait également partie de différents comités thématiques au sein de lʼOrganisation de coopération et de développement économiques (OCDE) et participe, sur invitation, au Finance Track du G20, qui est un groupe réunissant les ministres des finances et les gouverneurs ou gouverneuses des banques centrales concernées102.
La Direction générale est l’organe exécutif suprême de la BNS103. Elle compte trois membres, chargés de prendre les décisions de politique monétaire, de fixer la stratégie pour le placement des actifs, de contribuer à la stabilité du système financier et d’assurer la coopération monétaire internationale104. Les membres de la Direction générale et leurs suppléantes et suppléants sont nommés par le Conseil fédéral pour une période administrative de six ans, sur proposition du Conseil de banque. Les membres de la Direction générale sont chacun responsables de l’un des trois départements de la BNS: le 1er département englobe notamment le secrétariat général, les affaires économiques et la coopération monétaire internationale, le 2e département est responsable entre autres de la stabilité financière, des billets et monnaies ainsi que de la gestion des risques, tandis que le 3e département est chargé notamment des marchés monétaires et des changes, de la gestion des actifs ou encore des opérations bancaires105.
3.4 Autorité fédérale de surveillance en matière de révision (ASR)
L’ASR est un établissement de droit public doté d’une personnalité juridique propre106. Unité indépendante de l’administration fédérale décentralisée, elle est rattachée administrativement au DFJP107. Chaque année, elle présente un rapport de ses activités au Conseil fédéral et à l’Assemblée fédérale108. L’activité de surveillance exercée par les autorités fédérales sur l’ASR est décrite au chapitre 3.5.3.
Son but et son mandat de base découlent de la LSR. L’ASR est chargée d’octroyer l’agrément aux personnes physiques et aux entreprises de révision qui fournissent des prestations de révision prescrites par la loi109, de la surveillance des organes de révision et des sociétés d’audit qui fournissent des prestations à des sociétés d’intérêt public110 et de l’entraide administrative (inter)nationale dans le domaine de la surveillance de la révision111. Elle contribue ainsi à la protection des investisseuses et investisseurs et de tous les destinataires des rapports de révision ainsi qu’à la fiabilité de ces rapports112. Elle est responsable de la surveillance de la branche de la révision et non de celle des entreprises contrôlées. Elle joue un rôle en aval de l’activité des entreprises contrôlées et qui exercent le contrôle; elle n’est pas un organe de régulation prudentiel.
Depuis 2012, l’ASR contrôle les sociétés d’audit des banques d’importance systémique. Elle évalue les systèmes d’assurance qualité permettant de remplir les exigences du droit de la surveillance («Firm Review»). Elle vérifie en particulier si les sociétés d’audit respectent les conditions d’incompatibilité avec un mandat d’audit, les conditions d’agrément en qualité de société d’audit et les éléments spécifiques du système interne d’assurance qualité113.
En outre, l’ASR procède à un contrôle par échantillonnage sur une sélection de domaines d’un mandat concret (revue des dossiers d’audit prudentiel, «File Reviews»). Il s’agit d’un audit comptable (révision des comptes annuels et des comptes du groupe de la banque par la société d’audit) et un audit prudentiel (contrôle du respect, par la société d’audit, des règles prudentielles de la banque). L’ASR contrôle la documentation d’audit pour évaluer le respect des prescriptions d’assurance-qualité ainsi que des directives de la FINMA114. Concrètement, la revue des dossiers d’audit prudentiel s’appuie par exemple sur les exigences en matière de fonds propres, la gestion des risques commerciaux, le système de contrôle interne et le respect des règles de la banque en matière de lutte contre le blanchiment d’argent.
3.5 Régime légal de la surveillance exercée par les autorités fédérales sur la FINMA, la BNS et l’ASR
La BNS, la FINMA et l’ASR bénéficient d’une forme d’indépendance vis-à-vis de la Confédération en raison du statut spécial que les lois leur confèrent, soit celui d’entités devenues autonomes. Cependant, ces trois institutions sont soumises, à différents degrés, à la surveillance du Conseil fédéral et de l’administration fédérale. Le rôle de la Confédération vis-à-vis de la BNS (chap. 3.5.1), de la FINMA (chap. 3.5.2) et de l’ASR (chap. 3.5.3) est présenté dans les paragraphes suivants.
3.5.1 Surveillance exercée sur la BNS
L’indépendance de la BNS dans le domaine de la politique monétaire est inscrite dans la Constitution fédérale115 et précisée dans la LBN116. Selon la LBN117, les tâches de la BNS en rapport avec la stabilité du système financier comptent également parmi les tâches de politique monétaire118. D’après le message concernant la révision de la LBN, l’indépendance de la BNS est de nature fonctionnelle, financière et institutionnelle; elle recouvre aussi l’indépendance des dirigeants et des dirigeantes de la BNS119. La Constitution fédérale précise toutefois que la BNS est «administrée avec le concours et sous la surveillance de la Confédération». Comme la BNS est une organisation de droit public externe chargée de tâches administratives, le Conseil fédéral exerce sa surveillance conformément aux dispositions particulières120.
Le concours et la surveillance du Conseil fédéral englobent divers pouvoirs de nomination et d’approbation. Ainsi, il incombe au Conseil fédéral d’approuver le rapport annuel et les comptes annuels de la BNS avant que ceux-ci soient présentés à l’assemblée générale121. Le Conseil fédéral nomme également sept des onze membres du Conseil de banque et désigne le président ou la présidente et le vice-président ou la vice-présidente. Il peut révoquer un membre qu’il a nommé seulement si ce dernier ne remplit plus les conditions nécessaires à l’exercice de son mandat ou s’il a commis une faute grave122. Le Conseil de banque surveille et contrôle la gestion des affaires de la BNS123; ces activités sont définies en détail dans le règlement d’organisation de la BNS124, qui doit être soumis à l’approbation du Conseil fédéral125.
Le Conseil fédéral jouit d’autres pouvoirs de nomination concernant la Direction générale, dont il nomme les membres et les suppléants et suppléantes sur proposition du Conseil de banque; il peut révoquer les membres de la Direction générale au cours de leur mandat selon les mêmes conditions que celles s’appliquant aux membres du Conseil de banque. Comme pour le Conseil de banque, il est compétent pour désigner le président ou la présidente ainsi que le vice-président ou la vice-présidente de la BNS126.
De son côté, la BNS a une obligation de rendre compte au Conseil fédéral, dont elle s’acquitte en examinant régulièrement avec celui-ci la situation économique, la politique monétaire et les questions d’actualité en relation avec la politique économique de la Confédération127. Avant de prendre des décisions importantes en matière de politique économique et monétaire, le Conseil fédéral et la BNS doivent en outre s’informer mutuellement de leurs intentions128.
La BNS doit également présenter chaque année au Parlement un rapport rendant compte de l’accomplissement de ses tâches (chap. 5.6.1). Par ailleurs, elle fait régulièrement le point de la situation économique et de sa politique monétaire avec les commissions compétentes de l’Assemblée fédérale129.
3.5.2 Surveillance exercée sur la FINMA
Comme mentionné ci-dessus (chap. 3.2), la FINMA est un établissement de droit public doté d’une personnalité juridique propre né de la réunion de la CFB, de l’OFAP et de l’AdC LBA. Elle règle elle-même son organisation et exerce son activité de manière autonome et indépendante130. Le Conseil fédéral a justifié cette autonomie fonctionnelle, institutionnelle et financière dans son message concernant la LFINMA en invoquant le fait que, pour exercer ses obligations légales de manière appropriée, l’Autorité de surveillance des marchés financiers doit jouir de cette autonomie131.
En tant que département ayant le lien le plus étroit avec la matière, le DFF exerce les droits de propriétaire sur mandat du Conseil fédéral132. La FINMA n’est toutefois subordonnée au DFF qu’au plan administratif133. Elle fait partie de l’administration fédérale décentralisée en tant qu’unité administrative autonome sur le plan de l’organisation. Selon la doctrine dominante, la surveillance exercée sur la FINMA s’appuie sur l’article 8, alinéa 4, LOGA134.
Par conséquent, le Conseil fédéral dispose uniquement de possibilités d’intervention limitées, inscrites dans la législation spéciale, la LFINMA. Il appartient au conseil d’administration de la FINMA de fixer les objectifs stratégiques en raison des activités exercées par cette dernière dans le domaine de la surveillance économique, mais ceux-ci ne peuvent être adoptés que sous réserve de l’approbation du Conseil fédéral. À noter que ce dernier peut refuser d’approuver les objectifs, mais il ne peut pas les modifier135; enfin, il lui incombe d’approuver le rapport d’activité136 de la FINMA.
Le Conseil fédéral adresse chaque année au Parlement un rapport sur la réalisation des objectifs stratégiques qui ont été fixés pour les entités devenues autonomes, ce qui permet de contrôler une nouvelle fois les objectifs de la FINMA. Ce rapport est également traité par les CdG et les CdF (chap. 5.6.2)137. Des améliorations ont été apportées ces dernières années afin qu’il soit plus facile de comprendre si les objectifs ont été atteints. L’ordonnance relative à la loi sur la surveillance des marchés financiers, entrée en vigueur le 1er février 2020, apporte des précisions sur la procédure applicable aux objectifs stratégiques, notamment en ce qui concerne la transparence et l’évaluation de la réalisation de ces objectifs138. La FINMA doit en outre soumettre ses objectifs stratégiques au DFF trois mois avant la date prévue de leur approbation par le Conseil fédéral139. Ce dernier dispose ainsi de certains moyens d’influencer le pilotage de la FINMA.
En revanche, le Conseil fédéral ne dispose légalement d’aucune compétence lui permettant d’influer sur les activités opérationnelles de la FINMA. Cette autonomie fonctionnelle se manifeste entre autres à travers l’indépendance vis-à-vis de toute directive140 prévue par la LFINMA141.
S’agissant des organes de direction de la FINMA, le Conseil fédéral approuve la nomination du directeur ou de la directrice de la FINMA et nomme les membres du conseil d’administration (dont le président ou la présidente), qu’il peut également révoquer142. Par ailleurs, il prend connaissance du rapport de révision143, que le CDF adresse au Conseil fédéral et au conseil d’administration de la FINMA, il approuve les ordonnances sur le personnel144 et définit les modalités des taxes145.
Les entretiens institutionnalisés qui ont lieu au moins une fois par an avec la FINMA constituent un instrument essentiel du Conseil fédéral pour sa stratégie de propriétaire146. Ils permettent au Conseil fédéral d’aborder avec les organes de la FINMA147 les objectifs et activités stratégiques, ainsi que les problèmes survenus lors de l’accomplissement des tâches de surveillance, ou encore d’évoquer des questions générales de politique financière. En règle générale, la présidente ou le président du conseil d’administration de la FINMA participe à ces entretiens; la composition concrète de la délégation de la FINMA est cependant adaptée à l’actualité thématique. Le Conseil fédéral peut lui aussi nommer une délégation pour mener ces entretiens et a le droit d’exiger d’autres entretiens en tout temps en raison d’évènements particuliers148.
En plus des entretiens entre le Conseil fédéral et la FINMA, depuis 2019, la cheffe ou le chef du DFF rencontre plusieurs fois par an la présidente ou le président du conseil d’administration de la FINMA dans le cadre d’entretiens avec le propriétaire149.
Compétences en matière de surveillance des autres organes
Outre le Conseil fédéral, d’autres organes assument des tâches similaires à des tâches de surveillance, par exemple l’exécution de dispositions pénales150, confiée au DFF ou au Ministère public de la Confédération. Le DFF a en outre un droit de regard lorsque la FINMA siège au sein d’organisations internationales. La représentation de la Suisse au sein d’organisations internationales comme le CBCB et la participation à des échanges d’informations au sein d’institutions de ce type se fait d’entente avec le DFF, chargé de coordonner la politique internationale relative à la place financière suisse. Ce principe s’applique en particulier à l’élaboration de standards internationaux, qui revêtent une importance décisive pour le secteur financier suisse151. Si des informations doivent être échangées dans le cadre d’initiatives multilatérales de grande portée, la participation de la FINMA à l’échange d’informations doit se faire en accord avec le DFF152.
3.5.3 Surveillance exercée sur l’ASR
Comme mentionné au chap. 3.4, l’ASR est un établissement de droit public doté d’une personnalité juridique propre, qui exerce la surveillance sur les sociétés de révision en toute indépendance sur le plan technique et institutionnel153. Elle est indépendante dans son organisation et dans la conduite de son exploitation et tient ses propres comptes154.
L’ASR est toutefois soumise à la surveillance administrative du Conseil fédéral, qui est exercée par le DFJP. L’ASR et le DFJP entretiennent des échanges réguliers sur différents aspects importants pour l’exécution de la surveillance administrative155. En revanche, la surveillance juridique de l’ASR ne relève pas de la compétence du DFJP. Elle passe par la voie de droit ordinaire, c’est-à-dire par un recours déposé auprès du TAF ou du TF contre une décision de l’ASR156.
Il appartient au conseil d’administration de fixer les objectifs stratégiques de l’autorité de surveillance pour quatre ans. Ils doivent toutefois être soumis à l’approbation du Conseil fédéral157. En outre, le conseil d’administration doit rendre compte chaque année au Conseil fédéral de la réalisation des objectifs et de l’accomplissement des tâches dans le cadre d’un entretien avec le propriétaire annuel réunissant l’ASR et le DFJP158. Il contribue à la mise en œuvre des objectifs stratégiques et permet d’évaluer et d’aborder les affaires qui revêtent une importance stratégique pour le propriétaire ainsi que les questions et défis actuels. En général, la secrétaire générale ou le secrétaire général du DFJP ainsi que le directeur ou la directrice et le président ou la présidente du conseil d’administration de l’ASR y participent; dans certains cas, le chef ou la cheffe du DFJP y participe également159.
La surveillance administrative exercée par le Conseil fédéral sur l’ASR consiste notamment à approuver les objectifs stratégiques et à examiner chaque année si ces objectifs sont atteints, à nommer et à révoquer les membres et le président ou la présidente du conseil d’administration, à approuver la conclusion et la résiliation du contrat de travail du directeur ou de la directrice et à donner décharge au conseil d’administration160.
En outre, le DFJP exerce sa surveillance administrative dans le cadre de «réunions de la direction» organisées périodiquement entre le SG-DFJP et l’ASR. Certes, le DFJP n’exerce aucune surveillance sur la gestion des risques et de la conformité de l’ASR, mais ces thèmes, comme ceux de la sécurité informatique et de la protection des données, sont abordés lors de ces réunions. De plus, l’ASR communique les plus gros risques au gestionnaire des risques du DFJP. Ils ne concernent toutefois pas des entreprises de révision ou d’audit particulières ou leurs mandats de révision. L’ASR signale de manière proactive au DFJP les cas ayant une portée politique. Les faillites de grandes entreprises et leurs conséquences sur la révision sont en outre explicitement thématisées depuis 2021161.
3.6 Coordination entre la BNS, la FINMA et le DFF
Plusieurs acteurs sont impliqués dans le maintien de la stabilité financière, en particulier le DFF, la BNS et la FINMA (cf. illustration 1 ci-dessous). Leur collaboration est réglée dans des accords signés entre les différentes parties, qui sont présentés ci‑dessous.
Illustration 1: Aperçu de la coordination entre le DFF, la BNS et la FINMA en matière de stabilité financière
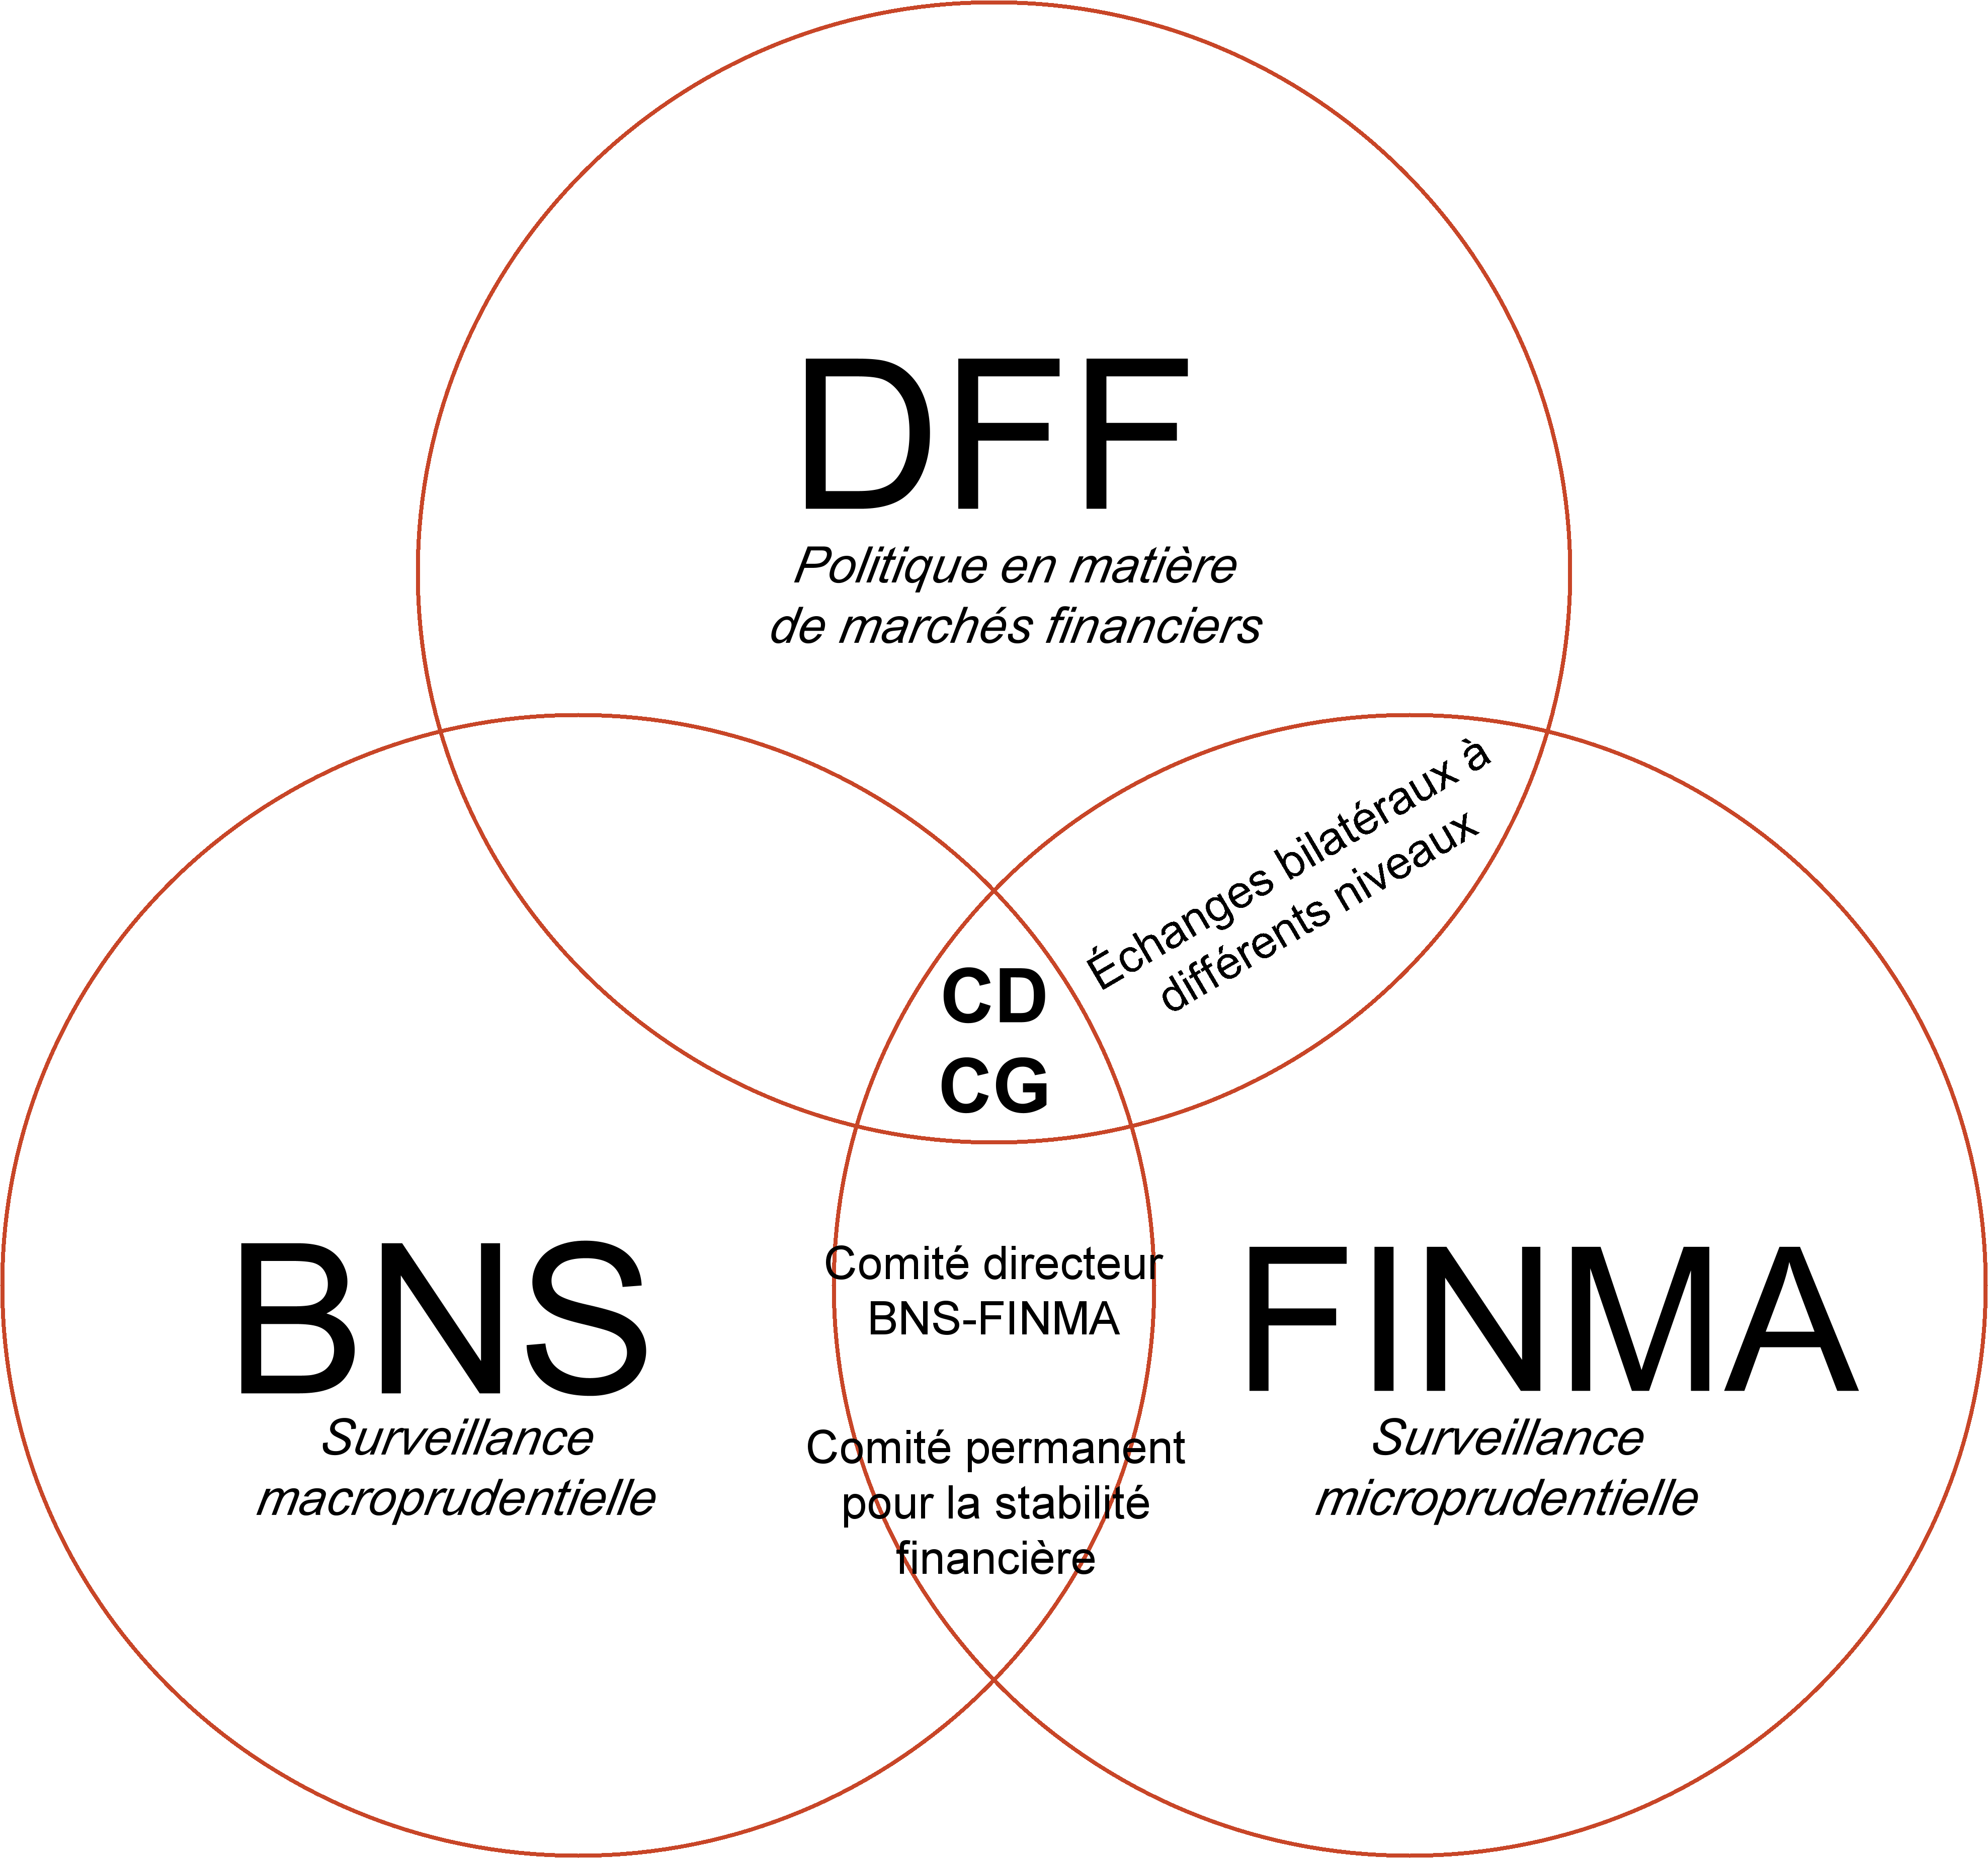
Légende: CD = Comité directeur; CG = Comité de gestion des crises financières.
3.6.1 Memorandum of Understanding relatif à la collaboration tripartite dans le domaine de la stabilité financière et de la réglementation des marchés financiers (DFF, FINMA, BNS)
À la suite de la crise financière de 2007/08 et sur recommandation des CdG162, la collaboration entre le DFF (représentant le Conseil fédéral), la FINMA et la BNS a été institutionnalisée. Elle est désormais réglée dans un Memorandum of Understanding (MoU) tripartite. En janvier 2011, une première version de l’accord a été signée afin d’améliorer l’échange d’informations sur les questions de stabilité financière, de réglementation des marchés financiers ainsi que sur la collaboration en cas de crises susceptibles de mettre en péril la stabilité du système financier163. En 2019, l’accord a été complété: il doit ainsi aider à «augmenter la transparence des projets de réglementation dans le domaine financier». Il met également l’accent sur la collaboration en matière de prévention et de résolution de crises susceptibles de menacer la stabilité du système financier. Il définit aussi la coordination concernant les activités de fixation de standards du CBCB, permettant de garantir une représentation efficace et cohérente des intérêts de la Suisse164.
Selon cet accord, le chef ou la cheffe du DFF, le président ou la présidente de la BNS et le président ou la présidente du conseil d’administration de la FINMA se réunissent au moins deux fois par an afin d’échanger leurs informations et leurs points de vue sur la stabilité financière et sur des questions d’actualité afférentes à la réglementation des marchés financiers. La responsabilité principale de ces rencontres incombe au DFF. En plus de coopérer en matière de prévention et de résolution de crises menaçant la stabilité du système financier, les autorités mettent en place un dispositif de crise commun et collaborent étroitement pour la préparation des instruments permettant de gérer la crise. La coordination stratégique du dispositif de crise et, le cas échéant, de toute intervention est assurée par le Comité directeur (CD). Le CD se compose de la cheffe ou du chef du DFF, qui dirige ce comité, de la présidente ou du président de la BNS et de la présidente ou du président du conseil d’administration de la FINMA. Il se réunit selon les besoins, généralement en présence des membres du Comité de gestion des crises financières (CG)165.
Le CG est responsable de la coordination des mesures préparatoires et de la gestion des crises. Il fait procéder à l’élaboration des bases de décision et réalise des évaluations dont il informe au besoin le CD. Le CG regroupe, au niveau opérationnel, le directeur ou la directrice de la FINMA, le vice-président ou la vice-présidente de la Direction générale de la BNS, le secrétaire d’État ou la secrétaire d’État aux questions financières internationales et le directeur ou la directrice de l’AFF. La FINMA assume, en principe, la direction du CG, sauf si des mesures de la Confédération ou de la BNS s’imposent en vue de maîtriser la crise. Dans ce cas, le CD peut déléguer la direction du CG au DFF ou à la BNS166.
L’accord fournit également des renseignements sur l’opportunité et la manière d’informer le Conseil fédéral des travaux de ces comités. Selon ce document, il incombe à la cheffe ou au chef du DFF de décider du moment opportun pour informer le Conseil fédéral de l’appréciation de la situation et de la nécessité de prendre des mesures. La cheffe ou le chef du DFF doit informer immédiatement le Conseil fédéral lorsque l’évaluation des risques du CD ou du CG indique que les autorités devront vraisemblablement prendre des mesures exceptionnelles167.
3.6.2 Memorandum of Understanding dans le domaine de la stabilité financière (BNS et FINMA)
La BNS et la FINMA ont signé en 2017 un Memorandum of Understanding dans le domaine de la stabilité financière168, qui remplace un précédent MoU bilatéral signé en 2010. Ce texte précise la répartition des compétences: la BNS suit l’évolution du secteur bancaire sous un angle global, tandis que la FINMA suit l’évolution des établissements assujettis au niveau individuel. Le MoU définit la collaboration entre les deux organes dans leurs domaines d’intérêts communs, à savoir l’évaluation de la solidité des SIB et du système bancaire, les réglementations qui ont une influence déterminante sur la solidité des banques ainsi que la prévention et la gestion des crises169. La gestion de ces domaines d’intérêts communs est assurée, au niveau stratégique, par le comité directeur BNS-FINMA170, et, au niveau opérationnel, par le comité permanent pour la stabilité financière.
Le comité directeur BNS-FINMA se réunit au moins deux fois par an et a pour tâche d’examiner l’environnement macroéconomique, de fixer les priorités stratégiques et d’examiner les résultats des projets communs. Il est composé des membres de la Direction générale de la BNS et du ou de la présidente et du ou de la vice-présidente du conseil d’administration ainsi que du directeur ou de la directrice de la FINMA171.
Le comité permanent est dirigé conjointement par le ou la cheffe de la Stabilité financière (BNS) et le ou la directrice de la division Banques (FINMA). Il se réunit au moins quatre fois par an, notamment pour concrétiser les objectifs des projets communs, définir les relations avec les banques dans le cadre de de ceux-ci, coordonner et surveiller les travaux communs ainsi que préparer les bases de décisions172. Par ailleurs, les membres de la Direction générale de la BNS et les membres du conseil d’administration de la FINMA se réunissent une fois par an173.
Le MoU règle également le partage d’informations sur la solidité du secteur bancaire et les SIB entre la BNS et la FINMA. Ces informations portent notamment sur l’appréciation des risques dans l’environnement macroéconomique et financier, l’appréciation de la dotation du secteur bancaire, en particulier des SIB, en fonds propres et en liquidités, ou encore l’appréciation des domaines où un éventuel besoin d’agir se fait sentir174.
3.7 Autres services fédéraux impliqués
Outre les organes susmentionnés, d’autres acteurs de l’administration fédérale sont concernés de manière secondaire par le champ d’enquête de la CEP. Les principaux acteurs sont présentés ci-après.
L’OFJ est le centre de service de la Confédération pour les questions de droit175. En vertu de l’article 7a, alinéa 1, de l’ordonnance sur l’organisation du Département fédéral de justice et police (Org DFJP), il exerce le contrôle préventif de la conformité au droit et examine la constitutionnalité et la légalité de l’ensemble des projets d’actes législatifs, y compris des ordonnances de nécessité du Conseil fédéral, ainsi que leur conformité et leur compatibilité avec le droit national et international en vigueur176. Le contrôle préventif de la conformité au droit est une tâche centrale de l’OFJ, étant donné que la Suisse ne dispose pas d’une juridiction constitutionnelle et que les autorités sont tenues d’appliquer les lois fédérales, même si elles sont contraires à la Constitution fédérale (art. 190 Cst.). L’OFJ s’attache donc à garantir la constitutionnalité de l’ensemble des projets d’actes législatifs dans le cadre du contrôle préventif. L’objectif est notamment de garantir les droits fondamentaux et la protection des principes démocratiques et de ceux de l’État de droit.
Le contrôle préventif de la conformité au droit effectué par l’OFJ a lieu relativement tôt dans le processus, au moment de la consultation des offices. Depuis que les CdG, en 2010, ont invité le Conseil fédéral «à demander systématiquement, lorsqu’il est appelé à se pencher sur d’importantes questions juridiques, une analyse approfondie et une appréciation de l’OFJ» (recommandation 14)177, les divergences avec l’OFJ qui peuvent apparaître lors de la consultation des offices sont systématiquement mentionnées dans les propositions du Conseil fédéral178.
Lors du contrôle préventif, l’OFJ s’acquitte d’une tâche juridique transversale. Il peut à peine évaluer les projets d’acte sur le fond, même si l’Org DFJP dispose que l’OFJ examine l’exactitude quant au fond de l’ensemble des projets d’actes législatifs179. Sur ce point, il est tributaire de l’expertise des autorités concernées, du moins dans la conception actuelle.
Au sein du DEFR, le SECO peut être principalement concerné par le champ d’enquête de la CEP, en tant que centre de compétence de la Confédération pour toutes les questions centrales liées à la politique économique180. La Direction de la politique économique est notamment chargée d’analyser et de documenter l’évolution économique de la Suisse et de mettre à disposition des bases de décision politiques181. Par ailleurs, le SECO est compétent pour la coordination et la représentation de la Suisse lors de procédures d’arbitrage entre des investisseurs étrangers et la Suisse, conjointement avec l’office matériellement concerné (par ex. avec le DFF en lien avec les plaintes liées aux AT1, cf. chap. 8.3). En particulier, le SECO est chargé de la coordination interne, du traitement des aspects procéduraux, des contacts avec le secrétariat du tribunal arbitral (par ex. le secrétariat du Centre international pour le règlement des différends relatifs aux investissements [CIRDI]) et du mandat conclu avec l’étude d’avocats responsable de la procédure182.
Partie II: Exposé des faits
4 Contexte: conséquences de la crise financière sur les normes internationales ainsi que sur le cadre juridique suisse et l’organisation des autorités (2008 à 2014)
La crise financière mondiale de 2007/08 s’est traduite par une évolution des normes de réglementation des marchés financiers sur le plan international ainsi que de la législation suisse. Parallèlement, les autorités helvétiques souhaitaient tirer les enseignements des activités menées en lien avec le sauvetage d’UBS. Ces développements sont brièvement résumés ci-après.
4.1 Conséquences de la crise financière internationale de 2007/08 sur les normes internationales visant à réglementer les marchés financiers
Dans le sillage de la crise financière internationale, une tendance à la réglementation a émergé au niveau mondial, entraînant le développement ou l’élaboration de normes internationales. Le présent chapitre présente brièvement les principaux organismes qui ont développé, après la crise financière de 2007/08, les normes visant à renforcer la résilience du système bancaire et à résoudre la problématique TBTF: sont le CSF et le CBCB183. Par ailleurs, il incombe au FMI de garantir et de renforcer la stabilité financière mondiale184. Les normes définies par ces derniers ne constituent certes pas des règles de droit en tant que telles, mais leur respect et leur mise en œuvre sont importants pour la réputation de la place financière et l’accès aux marchés étrangers.
4.1.1 Organismes et normes dans le domaine de la réglementation des marchés financiers
Comité de Bâle sur le contrôle bancaire
Le CBCB a été fondé par le G10 en 1974 dans le sillage de diverses crises monétaires et bancaires. Il a pour mission185 de renforcer la réglementation et la surveillance des banques et de favoriser ainsi la stabilité du monde financier. Ses tâches comprennent essentiellement l’échange d’informations sur les évolutions dans le secteur bancaire, afin d’identifier les risques pour le système financier mondial, et la coopération transfrontalière en matière de surveillance bancaire et de réglementation, dont le but est de garantir la stabilité financière.
Le CBCB est l’organisation internationale la plus importante élaborant des normes pour la réglementation des banques. Il est composé de représentantes et représentants de 45 banques centrales et d’autorités de surveillance de 28 juridictions. Au sein du CBCB, la Suisse est représentée par la BNS et la FINMA (cf. chap. 3.2, 3.3 et 5.2.1).
Comme le CBCB n’a pas d’autorité supranationale, ses décisions ne sont pas juridiquement contraignantes. Conformément à sa charte, il s’en remet plutôt à l’engagement volontaire de ses membres. Concrètement, tous les membres du comité s’engagent à promouvoir la stabilité financière, à améliorer leur surveillance et leur réglementation bancaires, à transposer les normes du CBCB dans le droit national et à suivre les procédures de vérification de la mise en œuvre des normes du CBCB186.
La publication la plus importante du CBCB est l’accord de Bâle de 2017 (dit «Bâle III: finalisation des réformes de l’après-crise») sur les prescriptions concernant les fonds propres et les liquidités dans le secteur bancaire (cf. ci-dessous). Ces normes se fondent sur les accords précédents: «Bâle I» (1988) exigeait une dotation en fonds propres appropriée (au moins 8 % de fonds propres). La version révisée de la directive sur les exigences de fonds propres, intitulée «Bâle II» (2004), comprenait le développement des exigences minimales de fonds propres, la vérification du contrôle bancaire et l’utilisation efficace de la communication financière comme levier visant à renforcer la discipline de marché et à promouvoir des pratiques bancaires solides.
Bâle III a été élaboré par le CBCB en réaction à la crise financière de 2007/08. Ces mesures visent à renforcer la réglementation, la surveillance et la gestion des risques des banques187. Certaines d’entre elles sont entrées en vigueur en 2013. Les normes finales de Bâle III (aussi appelées «dispositif finalisé de Bâle III») ont été adoptées en décembre 2017 et complétées en février 2019 par une révision des normes minimales relatives aux risques de marché. Elles devaient être transposées dans le droit national d’ici au début de 2023.
En Suisse, les normes de Bâle III sont mises en œuvre moyennant la modification de l’ordonnance sur les fonds propres188, de celle sur la liquidité des banques189 et des circulaires FINMA qui s’y réfèrent. Les prescriptions de Bâle sont progressivement entrées en vigueur à partir de 2013. La mise en œuvre au niveau national des règles finales de Bâle III est pilotée par le DFF190. En Suisse, le dispositif finalisé de Bâle III entrera en vigueur en 2025 (comme dans l’Union européenne et au Royaume-Uni)191.
Encadré 2: Vue d’ensemble des accords de Bâle I à Bâle III Bâle I: accord sur les fonds propres Introduit en 1988, Bâle I a été le premier ensemble de normes internationales élaborées par le CBCB. Il établissait des exigences minimales de fonds propres pour les banques, afin d’assurer une certaine stabilité financière et de réduire les risques systémiques, c’est-à-dire les risques qui pourraient menacer la stabilité de tout le système financier192. Bâle II: nouveau cadre sur les fonds propres En 2004, le CBCB a adopté Bâle II, visant à renforcer la stabilité du système financier international et à améliorer l’égalité de traitement entre les banques en harmonisant les exigences de fonds propres dans les différents pays193. Les principales nouveautés de Bâle II reposaient sur trois piliers194:
Bâle III: renforcement post-crise des normes bancaires En réponse aux failles mises en évidence lors de la crise financière mondiale de 2007/08, le CBCB a développé Bâle III pour combler les lacunes du cadre réglementaire et poser les bases d’un système bancaire résilient196. Les réformes de Bâle III se concentrent sur plusieurs objectifs197:
|
Conseil de stabilité financière
Le CSF a été fondé en avril 2009 sur mandat des États du G20, après la crise financière. Succédant au Forum de stabilité financière, il est, depuis, le principal organe dans le domaine de la réglementation des marchés financiers et fixe le calendrier des réformes198. Le CSF a son siège auprès de la BRI à Bâle.
Dans les travaux qu’il a menés à la suite de la crise financière de 2007/08, le CSF a notamment mis l’accent sur la problématique TBTF. Il a ainsi élaboré un cadre réglementaire pour les banques d’importance systémique en collaboration avec le CBCB, l’organisme de normalisation du secteur. Le CSF identifie et surveille les risques pour le système financier mondial et formule des recommandations en vue de garantir la stabilité financière199.
Généralement mandaté par le G20, le CSF soutient les réformes internationales touchant les marchés financiers, par exemple dans le domaine des établissements financiers d’importance systémique, des marchés de dérivés, des infrastructures des marchés financiers, de la numérisation et du développement technologique dans le secteur financier ou de l’intermédiation financière dans le secteur non bancaire. Toutefois, les normes de réglementation internationales concrètes sont la plupart du temps élaborées au sein des organismes de normalisation, comme le CBCB200. Le CSF a notamment publié des critères pour un régime d’assainissement et de liquidation efficace des instituts financiers (Key Attributes of Effective Resolution Regimes for Financial Institutions).
Se fondant sur ces critères, le CSF a publié, en 2016, les premiers principes directeurs relatifs aux liquidités nécessaires en cas de résolution. Selon ces derniers, les liquidités nécessaires à une résolution doivent en premier lieu être couvertes par des sources privées. La mise à disposition de liquidités par les autorités ne doit avoir lieu que si certaines conditions sont remplies et doit rester la plus basse possible afin de réduire le risque d’incitations négatives (aléa moral ou moral hazard).
Le CSF réunit les autorités responsables de la stabilité financière (banques centrales, autorités de surveillance et ministères des finances), certaines organisations internationales201 et des institutions compétentes en matière de surveillance et de stabilité financière202.
En tant que membre du CSF, la Suisse s’est engagée à œuvrer en faveur d’une stabilité financière durable, à garantir l’ouverture et la transparence des marchés financiers, à mettre en œuvre les normes internationales relatives aux marchés financiers et à participer aux procédures d’examen de la mise en œuvre de ces normes (peer reviews). Elle dispose de deux sièges au CSF, occupés par le DFF et la BNS (cf. chap. 3.3 et 5.2.1). Du côté du DFF, le SFI coordonne, avec la BNS et la FINMA, la position de la Suisse au sein du CSF et participe à l’assemblée plénière ainsi qu’à divers organes et groupes de travail du CSF203.
Les décisions du CSF ne sont pas juridiquement contraignantes. L’organisation mise plutôt sur les appels aux valeurs morales et sur la pression du groupe pour inciter les États membres à reprendre dans leur droit national les décisions et les standards minimaux204.
Fonds monétaire international
Le FMI a été créé en 1945 pour mettre en place le nouvel ordre monétaire international dans le cadre du système de Bretton Woods. Il a pour mandat principal de surveiller la politique économique de ses États membres.
À la suite de la crise financière de 2007/08, le FMI a étoffé sa palette d’instruments de conseil et de surveillance. Les États du G20 ont entre autres accepté de soumettre leurs secteurs financiers à des contrôles obligatoires. Depuis, le FMI collabore aussi davantage avec les autorités de régulation afin d’améliorer la surveillance et la réglementation des instituts financiers. En outre, le FMI contrôle la stabilité du système financier de ses États membres. Il examine entre autres si la régulation nationale du marché financier répond aux normes reconnues au plan international. Cet examen comprend des tests de résistance des établissements financiers, une évaluation de la qualité de la surveillance et de la réglementation du secteur ainsi qu’une évaluation des bases de la gestion des crises.
Pour la Suisse, le FMI est l’institution centrale pour la coopération internationale en matière monétaire. La Suisse en est membre depuis 1992 et est représentée en son sein par le DFF et la BNS (cf. chap. 3.3. et 5.2.1)205.
Le FMI suit et examine régulièrement l’évolution économique de la Suisse. La dernière analyse de l’économie suisse (country report) a été publiée en 2024206. Le dernier rapport sur la stabilité du secteur financier (financial system stability assessment) a eu lieu en 2019207. Les résultats de l’examen du secteur financier sont pris en considération dans les conseils de politique économique du FMI, en particulier dans les consultations annuelles au titre de l’article IV. Le dialogue approfondi qui a lieu dans ce contexte entre les analystes du FMI, les autorités, le secteur privé et la société civile vient alimenter un rapport qui contient des recommandations pour une politique encourageant la croissance et la stabilité. Après avoir été examiné par le Conseil d’administration, le rapport est adopté et publié avec l’accord de la Suisse (le dernier rapport a été publié en 2024)208.
Tableau 3: Rapports du FMI
Rapport | Fréquence | Suisse |
|---|---|---|
Examen du secteur financier (financial system stability assessment) | Tous les 5 ans | Dernier rapport: 2019209 |
Examen par pays (consultations au titre de l’art. IV) | En règle générale une fois par an | Dernier examen: 2023210 |
4.1.2 Normes internationales dans le domaine de la révision
Plusieurs organismes internationaux émettent des normes internationales dans le domaine de la surveillance des réviseurs211, visant à harmoniser les pratiques et à garantir la qualité des audits à travers le monde. Conformément à l’article 16a LSR, aux articles 2 et suivants de l’OSur-ASR212 ainsi qu’à la circulaire 1/2008 de l’ASR213, ce sont principalement les normes internationales d’audit et d’assurance qui s’appliquent en Suisse. L’ASR joue un rôle clé en reconnaissant ces normes; elle peut également édicter, compléter ou modifier des normes lorsque celles en vigueur sont jugées insuffisantes (art. 16a, al. 2, LSR). Ainsi, les normes du Conseil des normes internationales d’audit et d’assurance (IAASB) constituent le cadre de référence principal pour la révision des comptes en Suisse.
Conseil des normes internationales d’audit et d’assurance
L’IAASB est un organisme de normalisation indépendant qui sert l’intérêt public en établissant des normes internationales de haute qualité pour l’audit, le contrôle qualité, l’examen, les autres services de certification et les services connexes, et en facilitant la convergence des normes internationales et nationales214.
Pour garantir que les normes émises par l’IAASB répondent aux attentes du public et des parties prenantes, le Public Interest Oversight Board (PIOB) joue un rôle de supervision. Il est chargé de surveiller les activités de l’IAASB, s’assurant que ses processus de normalisation sont transparents, rigoureux et orientés vers l’intérêt public. Cette supervision a pour objectif de renforcer la confiance du public dans les audits et les services de certification215.
L’IAASB émet plusieurs types de normes internationales, dont les Normes internationales d’audit (ISA). Les ISA établissent un cadre pour la réalisation d’audits des états financiers, assurant une approche uniforme de la réalisation des audits financiers216.
4.2 Conclusions et conséquences de la crise des marchés financiers de 2007/08 en Suisse – début de la réglementation TBTF en Suisse
Le chapitre ci-après retrace dans leurs grandes lignes les évènements antérieurs pertinents pour l’enquête de la CEP en examinant les conclusions de la haute surveillance parlementaire et la réglementation TBTF.
4.2.1 Enseignements tirés de la gestion des autorités dans le contexte de la crise financière de 2007/08 en Suisse (rapport des CdG)
À la suite du sauvetage d’UBS en 2010, les CdG ont examiné, entre mars 2009 et mai 2010, l’opportunité et l’efficacité de la gestion de la situation par les autorités. Leur examen s’étendait du printemps 2007, soit à partir du moment où les premiers effets de la crise des marchés financiers ont été perçus à l’étranger, à octobre 2008, c’est-à-dire jusqu’au moment où la Confédération a décidé le train de mesures de sauvetage d’UBS. Les CdG se sont demandé comment apprécier le comportement des autorités suisses (Conseil fédéral, DFF, Commission fédérale des banques/FINMA, BNS) s’agissant notamment de la détection précoce des répercussions de la crise financière internationale sur la Suisse, de la décision et de la mise en œuvre des mesures dans les domaines respectifs de compétences des différentes autorités ainsi que du traitement et du pilotage du cas UBS, compte tenu de l’importance systémique de la banque. Les CdG ont également analysé les enseignements à tirer de cette crise en se concentrant sur l’organisation et les compétences des autorités, sur la gestion des autorités concernées et sur la coordination et la collaboration entre elles.
Dans leur rapport détaillé du 30 mai 2010217, les CdG ont porté un jugement négatif sur les actions des autorités. D’une part, elles ont critiqué l’organisation de crise de la Confédération, déplorant le fait que la BNS, la Commission fédérale des banques et le chef du DFF n’aient pas impliqué le reste du Conseil fédéral dans leurs travaux de préparation pour faire face à la crise. Cette critique concerne également le Conseil fédéral, qui a permis au chef du DFF de gérer seul ce dossier jusqu’à l’automne 2007. D’autre part, les CdG ont regretté le fait que le Conseil fédéral n’ait sciemment pas tenu de procès-verbaux de ses délibérations concernant UBS pendant plusieurs mois.
Les CdG ont formulé 18 recommandations et ont déposé deux postulats et cinq motions, portant entre autres sur l’organisation de crise et l’implication du Conseil fédéral dans cette dernière. Les critiques portaient sur les instruments de surveillance, l’organisation et les processus de la FINMA ainsi que sur la collaboration entre la FINMA et la BNS. Elles concernaient également les échanges entre le Conseil fédéral et la BNS et l’accès de celle-ci au collège gouvernemental. Les CdG ont également recommandé d’optimiser le système d’alerte précoce en cas de crise. Elles ont en outre estimé qu’il était essentiel d’améliorer l’implication des secrétariats généraux dans les dossiers importants, de garantir les moyens nécessaires aux procès-verbaux des séances du Conseil fédéral et d’adapter le système de suppléance.
4.2.2 Début de la réglementation TBTF en Suisse
En Suisse, la législation TBTF remonte à la crise financière et économique mondiale et au sauvetage d’UBS intervenu dans ce contexte en 2008. Étant donné qu’une défaillance incontrôlée d’un établissement financier risque d’entraîner d’importantes turbulences dans le système financier et des conséquences négatives pour l’ensemble de l’économie, les États concernés ont, par le passé, soutenu les établissements menacés en cas de crise. Dès lors, chaque établissement financier disposait d’une garantie implicite de l’État, ce qui a conduit à des distorsions sur le marché.
La législation TBTF avait donc pour but à la fois de réduire le risque de faillite des établissements bancaires d’importance systémique et de définir clairement la marge de manœuvre de l’État, pour le cas où un établissement de ce type rencontrerait des difficultés économiques. La problématique TBTF constitue un défi particulier pour la Suisse qui, par rapport à sa petite taille, abrite des établissements financiers très importants sur le plan économique en comparaison internationale.
C’est pourquoi, en 2010, une commission d’experts composée de représentantes et représentants des autorités, de l’économie privée et des milieux scientifiques a formulé diverses recommandations concernant l’introduction d’une réglementation TBTF218. Il s’agissait notamment de limiter les risques économiques que présentent les grandes entreprises219. Les recommandations, qui concernaient principalement les grands établissements financiers, ont été mises en œuvre avant la fin de l’année 2013 dans le cadre de lois et d’ordonnances.
4.2.2.1 Révision de la loi sur les banques
La révision de la LB en 2012 a marqué le début de la réglementation TBTF. Selon le message publié à l’époque, le projet comprenait quatre mesures clés220: 1. un renforcement de la base de fonds propres, 2. un durcissement des exigences en matière de liquidités, 3. une meilleure diversification des risques destinée à réduire les interdépendances dans le secteur bancaire et 4. l’adoption de mesures organisationnelles visant à garantir le maintien des fonctions d’importance systémique même en cas de menace d’insolvabilité.
Au moment du message, la commission d’experts identifiait deux banques d’importance systémiques: Credit Suisse et UBS. Depuis la révision de la loi sur les banques en 2012, il appartient à la BNS de déterminer quelles sont les banques d’importance systémique (art. 8, al. 3, LB). Les exigences proposées dans le cadre de la révision de la loi sur les banques dépassaient largement les standards internationaux alors en vigueur (accords de Bâle III du CBCB et standards du CSF)221.
La LB révisée a défini les termes «fonctions d’importance systémique» et «banques d’importance systémique». Elle a également fixé les exigences particulières auxquelles sont soumises les banques d’importance systémique concernant les fonds propres, les liquidités, la répartition des risques et l’organisation. Ainsi, les banques d’importance systémique devaient désormais prévoir un plan d’urgence afin de garantir le maintien de leurs fonctions d’importance systémique (art. 9, al. 2, let. b, LB). Une obligation, pour le Conseil fédéral, de rendre compte au Parlement a également été introduite (art. 52 LB)222.
Les exigences particulières envers les banques d’importance systémique ont été transposées dans diverses ordonnances, qui ont été édictées (ordonnance sur les liquidités (OLiq)), totalement révisées (OFR et OB) ou partiellement révisées (ordonnance sur les droits de timbre223). Les dispositions transitoires de la LB révisée prévoyaient que la première adoption des dispositions visées à l’article 10, alinéa 4, LB (fonds propres, liquidités, risques et plan d’urgence pour les banques d’importance systémique) soit soumise à l’approbation de l’Assemblée fédérale. Cela concernait le chapitre sur les banques d’importance systémique de l’OFR, la révision de l’OB et la révision de l’OLiq224.
L’objectif des révisions des diverses ordonnances était entre autres d’augmenter la capacité des banques d’importance systémique à assumer les pertes et de définir des exigences relatives aux fonds propres s’ajoutant à celles des règles de Bâle III, afin de contribuer à préserver les fonctions d’importance systémique en cas de menace d’insolvabilité. Les principaux aspects de ces révisions sont brièvement présentés ci-après.
4.2.2.2 Ordonnance sur les liquidités (OLiq)
L’OLiq est entrée en vigueur le 1er janvier 2013. Elle règle les exigences qualitatives et quantitatives en matière de liquidités que doivent remplir entre autres les banques (art. 1, al. 1, OLiq). Son quatrième chapitre contient des dispositions particulières pour les banques d’importance systémique (art. 19 ss OLiq), qui prévoient que celles-ci doivent être en mesure de respecter leurs obligations de paiement même si elles se trouvent dans une situation exceptionnellement difficile (exigences quantitatives particulières en matière de liquidités). Dans cet esprit, a été introduite l’obligation, pour les banques d’importance systémique, d’être en mesure de couvrir, à tout moment et pendant au moins 30 jours, toutes les sorties de capitaux prévues en cas de survenance du scénario de crise (art. 21 OLiq 2013). Le scénario de crise (situation exceptionnellement difficile) a été décrit plus loin dans l’ordonnance. Les diverses exigences liées à ce scénario ont été précisées dans les années qui ont suivi. En outre, l’ordonnance a introduit une obligation, pour les banques d’importance systémique, de présenter un rapport à la FINMA et à la BNS (art. 28 OLiq 2013). L’OLiq a été révisée une première fois en 2014. Les modifications sont entrées en vigueur le 1er janvier 2015 et concernaient notamment le ratio de liquidité à court terme.
4.2.2.3 Ordonnance sur les fonds propres (OFR)
La révision totale de l’OFR est entrée en vigueur le 1er janvier 2013. L’ordonnance prévoit entre autres que les banques doivent disposer de fonds propres adaptés et limiter les risques de manière adéquate (art. 1, al. 1, OFR). Elle régit les fonds propres pris en compte, les risques couverts par ces fonds, la répartition des risques et les exigences particulières auxquelles doivent satisfaire les banques d’importance systémique (art. 2 OFR). Outre les dispositions générales, cette ordonnance comprend également une partie s’appliquant spécifiquement aux banques d’importance systémique (art. 124 ss OFR).
Introduction des instruments AT1
L’OFR précise en outre l’article 11 LB, entré en vigueur en 2012 dans le cadre de la législation TBTF. Dans le bilan, les fonds propres de base supplémentaires (appelés Additional Tier 1 ou AT1) ainsi créés représentent du capital étranger; en cas de crise, ils doivent toutefois servir à absorber les pertes. Les instruments AT1 doivent pouvoir jouer ce rôle (en tant que capital going concern) avant que la banque concernée ne devienne insolvable. Les créanciers AT1 reçoivent un intérêt élevé pour le risque qu’ils prennent, à savoir celui de tout perdre en cas d’insolvabilité. Les instruments AT1 existent sur le plan international et sont usuels en ce qui concerne les banques d’importance systémiques.
L’article 27, alinéa 1, OFR dresse une liste des conditions dans lesquelles une banque peut, sur le plan réglementaire, prendre en compte un instrument de capital au titre de fonds propres de base supplémentaires (instrument AT1). Il faut notamment que l’instrument soit à durée illimitée et que la banque, à l’émission, ne suscite aucun espoir de remboursement ou d’accord de l’autorité de surveillance en ce sens (let. b). Il faut également que la banque soit autorisée à procéder à un remboursement cinq ans au plus tôt après l’émission et uniquement avec l’accord de la FINMA (let. c à d). En outre, les distributions aux bailleresses et bailleurs de fonds par la banque doivent être volontaires et n’avoir lieu que si des réserves distribuables sont disponibles (let. f). Enfin, il doit être exclu que les distributions aux bailleresses et bailleurs de fonds augmentent pendant la durée de validité en raison du risque de crédit propre à l’émetteur (let. g). Parallèlement à ces conditions, cet instrument de capital a ceci de particulier qu’il est totalement déprécié en cas d’élément déclencheur défini contractuellement (trigger event), en particulier en cas de risque d’insolvabilité (point de non-viabilité). Au moment de l’absorption des pertes, l’article 29, alinéa 2, lettres a et b prévoit, conformément aux standards minimaux de Bâle, que la réduction des créances, c’est-à-dire la dépréciation des instruments AT1, doit intervenir au plus tard avant le recours à une aide des pouvoirs publics ou lorsque la FINMA l’ordonne afin d’éviter une insolvabilité.
Pour l’essentiel, les instruments AT1 peuvent être conçus de deux façons: soit en tant qu’instruments de capital prévoyant une conversion conditionnelle en actions (emprunts à conversion obligatoire [contingent convertible bonds]), soit en tant qu’instruments de capital liés à une réduction de créance conditionnelle (emprunts assortis d’un abandon de créance [write-off bonds]). Les instruments AT1 émis par Credit Suisse étaient des emprunts assortis d’un abandon de créance.
4.2.2.4 Ordonnance sur les banques (OB)
En vigueur depuis 1972, l’OB a été adaptée en 2012, à la suite de l’introduction de la réglementation TBTF. La planification d’urgence et l’amélioration des possibilités d’assainissement et de liquidation y sont désormais inscrites. Selon la révision, les banques d’importance systémique devaient s’assurer, au moyen d’un plan d’urgence, que leurs fonctions d’importance systémique pouvaient être poursuivies en cas de menace d’insolvabilité (art. 21, al. 1, OB 2012). Par ailleurs, l’ordonnance prévoyait l’obligation, pour les banques d’importance systémique, d’élaborer un plan de stabilisation et, pour la FINMA, d’élaborer un plan de liquidation (art. 22, al. 1 et 2, OB 2012). L’ordonnance a été totalement révisée en 2015, les aspects ci-dessus étant repris dans le chapitre consacré aux banques d’importance systémique.
4.2.2.5 Travaux du Conseil fédéral dans le cadre de son premier rapport d’évaluation
En 2013, le Conseil fédéral a de nouveau institué un groupe d’experts pour analyser les modalités de la politique TBTF sur la scène internationale et évaluer la nécessité de prendre des mesures du point de vue suisse225. Le premier rapport d’évaluation du Conseil fédéral sur les banques d’importance systémique (cf. chap. 5.2.3.1)226, publié en 2015, se fondait avant tout sur le rapport final de ce groupe d’experts et les neuf recommandations que celui-ci contenait. Le rapport du Conseil fédéral a intégré ces recommandations assorties à chaque fois d’une brève prise de position.
Dans son premier rapport, le Conseil fédéral jugeait l’approche suisse globalement positive en comparaison internationale. Comme le FMI un an auparavant, il relevait que, au moment de la publication du rapport, la Suisse faisait œuvre de pionnière au niveau international eu égard au niveau des exigences et au calendrier227. Il estimait en particulier qu’il n’était pas nécessaire de réorienter complètement le modèle de réglementation adopté. Il a toutefois identifié quelques points à améliorer.
Le Conseil fédéral a confié plusieurs mandats en vue de l’examen par la FINMA et la BNS d’éventuelles modifications des exigences en matière de fonds propres et de l’ordonnance y relative ainsi que de la méthode de calcul des actifs pondérés en fonction des risques (risk-weighted assets [RWA]); il a par ailleurs envisagé d’adapter les exigences en matière de fonds propres pour les banques d’importance systémique. En outre, s’agissant de la recommandation concernant le plan d’urgence, le Conseil fédéral a indiqué dans son rapport qu’il n’existait pas de calendrier précis en particulier pour la mise en œuvre de ce plan et, par conséquent, pour le maintien des fonctions d’importance systémique. Il a conclu que la FINMA devrait contrôler la mise en œuvre de la planification d’urgence et informer régulièrement les autorités à ce sujet. Pour ce qui est des exigences concernant la capacité totale d’absorption des pertes (Total Loss Absorbing Capacity [TLAC]), que le Conseil fédéral voulait rendre contraignantes dans la législation suisse en 2014 sur proposition du CSF, deux mesures d’accompagnement ont été décidées: l’une pour remédier aux faiblesses des bases légales en matière de mesures à prendre en cas de crise (par ex. l’art. 31, al. 3, LB), l’autre pour améliorer le cadre fiscal (impôt anticipé) afin d’accroître l’attrait du marché suisse des capitaux (cf. chap. 5.2).
Enfin, le Conseil fédéral a relevé que même une application intégrale de la législation TBTF en vigueur à l’époque ne saurait résoudre complètement le problème que constituent en Suisse les établissements financiers trop grands pour être mis en faillite. Il a fait savoir qu’il soutenait par conséquent la mise en œuvre de l’ensemble des recommandations du groupe d’experts susmentionné. Cependant, il a également souligné qu’il fallait s’abstenir de prendre des mesures qui interféreraient de façon excessive avec le modèle d’affaires des banques. Il est arrivé à la conclusion qu’il ne serait possible de déterminer si le problème TBTF pouvait être réglé de manière durable qu’une fois les différentes recommandations mises en œuvre.
Le rapport s’achève par une présentation des prochaines étapes assortie d’un calendrier de mise en œuvre des mesures à appliquer. Leur élaboration a été confiée à un groupe de travail, institué et dirigé par le DFF, composé de représentantes et représentants de la FINMA et de la BNS (concernant le suivi et le développement de la réglementation TBTF, cf. chap. 5.2).
5 Phase 1: des premières expériences avec la réglementation TBTF aux premiers signes de la crise, de 2015 à l’été 2022
Ce chapitre met en lumière les principales évolutions connues par Credit Suisse et la gestion de l’affaire par les autorités fédérales de 2015 à l’été 2022. Il commence au chap. 5.1 par une description de l’environnement macroéconomique qui met l’accent sur les évolutions traversées par le secteur financier et sur les principaux développements que Credit Suisse a connus durant cette période. S’ensuit une analyse approfondie de quatre thèmes prioritaires: d’abord le monitorage et le développement de la réglementation TBTF (cf. chap. 5.2), puis la gestion de chacune des trois instances de surveillance que sont la FINMA, l’ASR et la BNS (cf. chap. 5.3, 5.4 et 5.5) et la fonction de surveillance des autorités fédérales sur ces trois instances de surveillance (cf. chap. 5.6); enfin, la gestion des risques et la détection précoce des crises (cf. chap. 5.7).
5.1 Contexte pertinent
Les trois sous-chapitres qui suivent présentent le contexte international et suisse dans lequel Credit Suisse se mouvait entre 2015 et 2022. À cette fin, le chap. 5.1.1 décrira d’abord les développements survenus dans l’économie en général et le secteur financier en particulier. Le chap. 5.1.2 récapitulera ensuite les évolutions qu’a connues Credit Suisse durant la même période et le chap. 5.1.3 fera enfin une synthèse des principaux changements apportés aux standards internationaux en matière de réglementation des marchés financiers entre 2015 et 2022.
5.1.1 Évolution du secteur financier en Suisse et dans le monde entre 2015 et 2022
Importance du secteur financier en Suisse
Le secteur financier et bancaire est important pour la Suisse. D’une part, le secteur bancaire contribue de manière déterminante au produit intérieur brut de la Suisse. Entre 2015 et 2022, il a toujours représenté plus de 9 % du PIB228. D’autre part, durant la période sous revue, le secteur bancaire était également très important pour les salariés et les salariées en Suisse: entre 2015 et 2022, plus de 2 % des employées et employés en Suisse travaillaient dans le secteur des services financiers, ce qui représente plus de 100 000 EPT. En comptant les assurances, plus de 5 % des personnes actives en Suisse travaillaient dans ce secteur entre 2015 et 2022, ce qui correspond à plus de 200 000 emplois à plein temps229. Du fait de l’interdépendance économique, avec l’achat de services et les investissements, par exemple, le secteur a généré plus de 200 000 emplois supplémentaires. Ainsi, entre 2015 et 2022, plus de 400 000 emplois en Suisse étaient liés au secteur financier et à ses activités230.
Encadré 3: Acteurs du secteur financier suisse Outre les banques, le secteur financier suisse se compose d’assurances, de gérants de fortune, d’infrastructures de marchés financiers comme SIX, et d’autres sociétés de services financiers231. Selon les statistiques, l’accent est mis sur différents domaines, comme le montre le texte ci-après. La délimitation entre les domaines n’est toutefois pas toujours claire, car les offres des banques et des assurances, par exemple, sont parfois très comparables. C’est pourquoi il est à la fois utile et nécessaire de formuler des estimations pour l’ensemble du secteur, à savoir le secteur financier. |
Enfin, le secteur financier a également son importance pour les finances publiques, puisque les recettes fiscales totales issues de ce secteur étaient estimées à 17,9 milliards de francs en 2022, ce qui correspondait à 12 % des recettes fiscales totales de la Confédération, des cantons et des communes232.
Évolutions du secteur financier international
Pendant la période sous revue, le secteur bancaire en Europe était marqué par une rentabilité plus faible que lors de l’époque ayant précédé la crise financière mondiale de 2007/08. Cela s’explique notamment par le fait que le coût des fonds propres comptables des banques européennes dépasse en moyenne leur rendement. D’après le rapport d’expertise Hau/Rochet, cette faible rentabilité repose sur plusieurs raisons. D’une part, les innovations technologiques ont permis à de nouvelles banques de voir le jour (par ex. les banques en ligne), ce qui a considérablement accru la concurrence entre les banques. Une réglementation bancaire plus exigeante a par ailleurs provoqué une hausse des coûts fixes des banques233. D’autre part, les évolutions économiques globales ont rendu les conditions plus difficiles dans le secteur financier. Il faut mentionner ici le niveau historiquement bas des taux d’intérêt, qui n’a permis de produire que de faibles intérêts entre 2009 et 2022. Dans cet environnement de taux d’intérêt bas, l’incertitude autour des prévisions de croissance économique était grande. Cette incertitude a provoqué une baisse du cours des actions et une détérioration de la qualité du crédit – un phénomène qui a particulièrement touché les banques234. À cela se sont ajoutées des incertitudes politiques, notamment en raison du référendum sur l’appartenance du Royaume-Uni à l’Union européenne et des élections américaines de 2016235, des relations commerciales tendues entre la Chine et les États-Unis depuis 2018236, de la pandémie de COVID-19 de 2020 à 2022 et de la guerre en Ukraine depuis 2022237 (pour ce dernier point, cf. chap. 6.1.1).
5.1.2 Évolutions connues par Credit Suisse de 2015 à l’été 2022
Credit Suisse a opéré dans l’environnement décrit ci-dessus. Le présent chapitre expose les principales évolutions qu’a connues Credit Suisse de 2015 à l’été 2022. Il décrit en particulier la performance de Credit Suisse au cours de ces années à la lumière du résultat annuel, du cours de l’action et des notations de crédit, ainsi que des différents scandales et rotations de personnel qui ont marqué la banque. Le graphique ci-après donne un aperçu des principaux points de repère en présentant, à gauche, les changements à la tête de la banque et, à droite, les principaux évènements qui ont marqué l’établissement bancaire.
Illustration 2: Aperçu des principaux évènements concernant Credit Suisse de 2015 à 2023
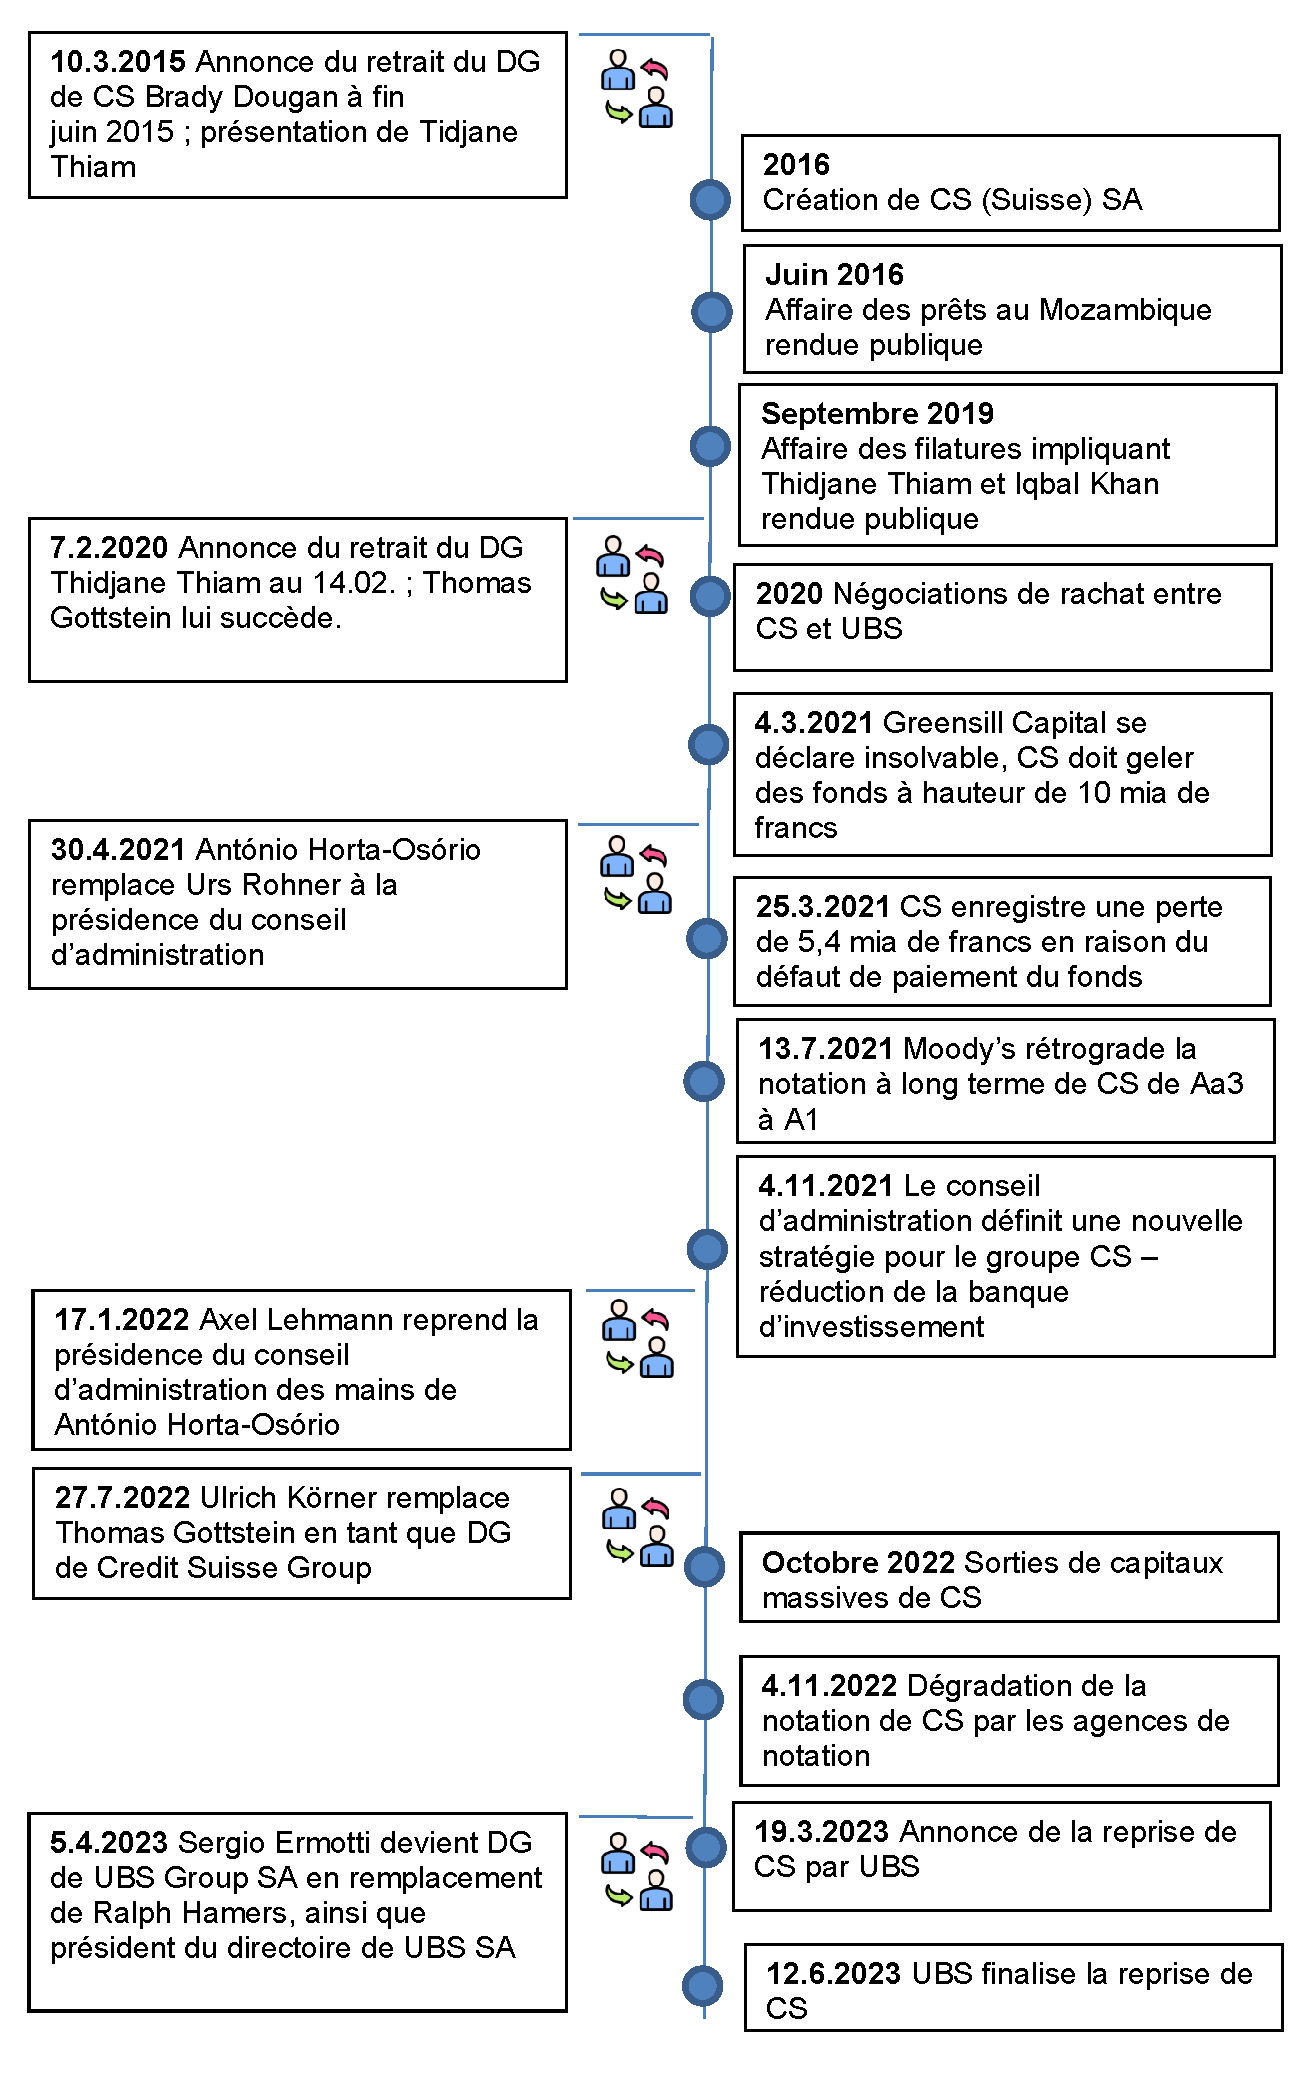
2015–2019: sous la direction de Tidjane Thiam, Credit Suisse change de stratégie, enregistre des pertes et se retrouve au cœur de scandales
Il convient de préciser, dès le début de l’exposé sur les évènements survenus chez Credit Suisse pendant la période sous revue que la banque avait déjà suscité l’intérêt du public à plusieurs reprises avant 2015, par exemple en 2014, lorsqu’elle a plaidé coupable de complicité de fraude fiscale aux États-Unis et a dû payer une amende de 2,8 milliards de dollars238. À la suite de cette décision, Brady Dougan, alors directeur général de Credit Suisse depuis huit ans, quitte son poste239. En juillet 2015, Tidjane Thiam est nommé directeur général du groupe Credit Suisse. Outre Tidjane Thiam, six nouvelles personnes prennent leurs fonctions au sein de la direction240. Avec la direction, Tidjane Thiam propose une nouvelle stratégie visant à réduire considérablement l’utilisation du capital dans les activités de banque d’investissement de Credit Suisse241. À la place, l’accent sera mis sur la gestion de fortune et les marchés asiatiques. Il s’agit en outre de transformer Credit Suisse en une organisation plus décentralisée, avec une structure commerciale à trois divisions géographiques et deux divisions de banque d’investissement. Cela doit permettre de responsabiliser davantage les secteurs d’activité et de leur donner un meilleur contrôle de leurs coûts242. Deux augmentations de capital d’un montant total de 6 milliards de francs et un programme complet de réduction des coûts sont lancés pour financer la stratégie243.
En 2015, Credit Suisse essuie une perte de 2,9 milliards de francs, due notamment à un amortissement du goodwill résultant d’un rachat d’entreprise en 2000, et aux coûts de restructuration occasionnés par la nouvelle stratégie244.
En 2016, Credit Suisse enregistre une nouvelle perte substantielle de 2,7 milliards de francs. D’une part, les secteurs Asia-Pacific et Investment Banking & Capital Markets n’ont pas atteint leurs objectifs et le secteur Global Markets accuse d’énormes pertes. D’autre part, Credit Suisse s’était engagé à payer des pénalités en faveur des autorités américaines en lien avec la vente de titres adossés à des créances hypothécaires245. On apprend la même année que la filiale britannique de Credit Suisse a accordé des crédits à deux sociétés étatiques mozambicaines pour un total de plus d’un milliard de dollars américains. Ces crédits étaient avant tout destinés à financer l’achat de navires patrouilleurs côtiers et d’une flotte pour la pêche au thon (cf. chap. 5.3.2)246.
C’est également en 2016 qu’est créée l’entité Credit Suisse (Suisse) SA, afin que le groupe satisfasse aux exigences de la réglementation TBTF suisse247. Son introduction en bourse est toutefois reportée en avril 2017 sine die. Une augmentation du capital-actions de 4 milliards de francs248 est alors annoncée à la place pour renforcer la base de capital249.
Après la clôture par la FINMA de deux procédures d’enforcement à l’encontre de Credit Suisse en 2018 (cf. chap. 5.3.2), Credit Suisse introduit le Conduct and Financial Crime Control Committee, un comité du conseil d’administration chargé de surveiller et d’estimer l’efficacité des programmes de compliance et des initiatives en lien avec la criminalité financière250. Peu avant la fin de l’année 2018, le Département américain de la justice dépose une plainte contre huit personnes, dont trois employés de CS International, notamment pour corruption et blanchiment d’argent. L’année 2018 se termine sur un bénéfice net de 2,0 milliards de francs, ce qui s’explique entre autres par la mise en œuvre du programme de réduction des coûts251.
En 2019, Credit Suisse enregistre de nouveau un bénéfice net, cette fois de 3,4 milliards de francs252. Durant cette phase, le groupe maintient donc sa stabilité financière. L’affaire des filatures de plusieurs anciens cadres supérieurs de Credit Suisse fait toutefois les gros titres. Lors d’une première conférence de presse, Credit Suisse présente l’affaire dévoilée comme un cas isolé. Lorsque d’autres cas de filatures sont rendus publics, le conseil d’administration de Credit Suisse perd en crédibilité et la FINMA ouvre sa propre enquête (cf. chap. 5.3.2)253.
2020: sous la conduite de son nouveau directeur général, Thomas Gottstein, Credit Suisse fait face à des difficultés économiques causées par la pandémie de COVID-19
Début février 2020, Tidjane Thiam démissionne de son poste de directeur général de Credit Suisse Group SA. Il est remplacé par Thomas Gottstein. Parallèlement à cela, les unités Global Markets et Capital Markets sont intégrées à la division Investment Banking dans le cadre d’un développement stratégique254.
2020 marque par ailleurs le début de la pandémie de COVID-19. En mars 2020, la Réserve fédérale américaine (Fed) est la première grande banque centrale à abaisser ses taux d’un demi-point de pourcentage. Les cours chutent alors de plus de 13 %, et l’action Credit Suisse ne se négocie plus qu’à la moitié de sa valeur de mi-février 2020255: cette chute vertigineuse consécutive à la décision de la Fed s’explique notamment par la structure de la banque (cf. encadré 4 ci-dessous). Comme Credit Suisse disposait de deux grandes filiales au Royaume-Uni, la gestion des liquidités de Credit Suisse était plus difficile que celle d’UBS. Les problèmes de liquidités semblaient être dus à la société mère et à la société sise aux États-Unis256. Fin mars 2020, la situation en matière de liquidités de la banque se stabilise sans que l’État ait à intervenir (par ex. au moyen d’une facilité de refinancement COVID-19 ou d’une ELA257, cf. chap. 5.5.4)258.
Encadré 4: Structure de Credit Suisse Jusqu’à son acquisition par UBS en 2023, Credit Suisse se composait au premier chef de Credit Suisse Group SA, une holding cotée à la Bourse de New York et à la Bourse suisse. Credit Suisse Group SA détenait 100 % de Credit Suisse SA, la maison mère. Credit Suisse SA, en tant que maison mère, détenait d’une part des participations dans des filiales en Suisse et à l’étranger (plus de 1100 filiales dans le monde à fin 2022). Ainsi, Credit Suisse SA détenait également une participation de 100 % dans la nouvelle filiale suisse Credit Suisse (Suisse) SA, créée en 2015, à laquelle le groupe bancaire avait transféré ses fonctions d’importance systémique en Suisse. D’autre part, la maison mère exerçait elle-même des activités opérationnelles (opérations bancaires). Il ne s’agissait donc pas d’une simple société holding259. Credit Suisse Group SA était organisé en quatre divisions: Wealth Management, Investment Bank, Swiss Bank et Asset Management. Illustration 3: Structure juridique simplifiée de Credit Suisse avant le rachat 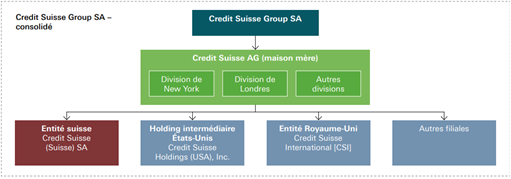 Source: Rapport de la BNS sur la stabilité des banques 2023, p. 31. |
2021: scandales à répétition
En mars 2021, Greensill Capital introduit une demande d’insolvabilité, poussant Credit Suisse à annoncer sans attendre la suspension de fonds à hauteur de près de 10 milliards de dollars américains. La banque parvient à récupérer 7,4 milliards de dollars américains jusqu’en juillet 2023. Au même moment, Credit Suisse enregistre une perte de 5,5 milliards de dollars américains à la suite de l’effondrement du hedge fund Archegos Capital Management260. La FINMA ouvre une procédure d’enforcement dans les deux cas (cf. chap. 5.3.2) et ordonne à Credit Suisse des mesures immédiates.
De son côté, Credit Suisse prend d’autres mesures, notamment en séparant les activités de gestion d’actifs de la division Wealth Management et en nommant un nouveau CEO de la banque d’investissement et un nouveau Chief Compliance and Regulatory Affairs Officer. Les affaires Greensill et Archegos se répercutent également sur le cours de l’action. Lorsqu’elles sont rendues publiques, le cours de l’action Credit Suisse chute de 29 %261. À partir de là, il ne fera que baisser (cf. illustration 4 ci‑dessous).
Par ailleurs, le président du conseil d’administration change en 2021: Urs Rohner ayant occupé cette fonction pendant 10 ans, il doit remettre son mandat262. Son successeur, António Horta-Osório, prend ses fonctions en avril 2021 et lance le réexamen de la stratégie, publiée en novembre 2021. Cette stratégie prévoit d’unifier les divisions Wealth Management et Investment Bank au niveau mondial au cours des trois années suivantes et de ne plus consacrer à la banque d’investissement qu’un tiers du capital. Cela devrait permettre de revoir la gestion des risques et de la placer au centre des préoccupations263.
Malgré la perte liée à Archegos au premier trimestre 2021, pendant le reste de l’année, la division Wealth Management de Credit Suisse connaît une croissance des nouveaux capitaux nets de 29 milliards de francs. Mais comme la banque procède également à des amortissements du goodwill à hauteur de 1,6 milliard de francs, Credit Suisse termine l’année 2021 sur une perte nette de 1,7 milliard de francs264.
2022: nouveaux troubles au sein de la direction de Credit Suisse et difficultés financières
En 2022, plusieurs changements interviennent au niveau du conseil d’administration. Après une enquête interne de la banque, António Horta-Osório démissionne de sa fonction de président du conseil d’administration en janvier 2022. C’est Axel Lehmann qui est élu pour lui succéder. Les deux premiers trimestres 2022, Credit Suisse accuse d’importantes pertes265 dues, d’une part, à des revenus moindres dans les divisions Investment Bank, Wealth Management et Swiss Universal Bank, et, d’autre part, à une situation macroéconomique difficile (cf. chap. 5.1.1)266 qui alimente les incertitudes quant aux perspectives générales d’évolution du marché. Face à cette incertitude générale, aux importantes pertes trimestrielles et à l’insécurité quant aux résultats de la mise en œuvre de la restructuration annoncée, plusieurs agences de notation abaissent la note de Credit Suisse en mai 2022 (cf. par ex. Fitch267). Il devient alors plus cher pour Credit Suisse d’obtenir des liquidités.
En réaction à ces évolutions, et en raison de ses problèmes de santé de son CEO, Thomas Gottstein, Credit Suisse décide en juillet 2022 de remplacer ce dernier par Ulrich Körner au 1er août 2022 et annonce simultanément un nouveau réexamen de sa stratégie268 visant à obtenir une base de coûts absolue nettement plus basse et, en particulier, à transformer la banque d’investissement en une activité peu gourmande en capital et axée sur le conseil269. Les objectifs concrets devaient être communiqués en octobre 2022 (pour les détails de l’examen de la stratégie, cf. chap. 6.1.2). En août 2022, en raison des incertitudes persistantes quant aux perspectives d’investissement et de résultats toujours défavorables, deux agences de notation dégradent la notation de Credit Suisse d’un cran supplémentaire (cf. Fitch270 et Moody’s271).
L’appréciation de Credit Suisse par le marché reste élevée pendant de nombreuses années, malgré le manque de performance
Malgré les scandales et les pertes mentionnés entre 2016 et 2022, les notations de crédit des trois principales agences Fitch, Moody et S&P restent stables et à un niveau élevé entre 2016 et 2022, ce qui permet notamment à Credit Suisse de bénéficier de faibles coûts de refinancement272. Ce n’est qu’en mai 2022 que les notations de crédit de Credit Suisse se dégradent fortement. Cela contraste avec la baisse constante du cours de l’action de Credit Suisse (cf. illustration 4 ci-dessous) qui, dès 2012, est à la traîne de l’indice des actions bancaires européennes. Après sa dégringolade de mars 2021, lorsque les scandales autour de Greensill et Archegos sont rendus publics, le cours de l’action de la banque ne se rétablit plus durablement. Au contraire, il cède toujours plus le pas sur l’indice européen273.
Entre 2010 et 2022, le total du bilan a diminué de moitié, passant de 1032 milliards de francs en 2010 à 531 milliards de francs en 2022. Pendant cette phase, les chiffres de performance de Credit Suisse ont soulevé des questions concernant la politique en matière de rémunération: dans le rapport d’experts Hau/Rochet, il est calculé que Credit Suisse avait toujours obtenu un résultat économique négatif depuis 2011, à l’exception de 2018 (tableau 1, p. 13 du rapport d’experts). Malgré ces chiffres de performance défavorables, les rémunérations variables des managers de la banque sont restées de l’ordre du milliard, même si leur tendance était à la baisse: en 2010, ces primes de performance dites discrétionnaires s’élevaient à 5,0 milliards de francs, contre 1,0 milliard de francs en 2022. Au total, les primes de performance versées aux managers se sont montées à 39,8 milliards de francs entre 2010 et 2022; sur la même période, les pertes économiques ont atteint 33,7 milliards de francs274. L’un des facteurs a été le montant élevé des amendes, des règlements et des dommages et intérêts, qui s’est élevé à environ 15 milliards de francs pour Credit Suisse entre 2010 et 2022275.
Illustration 4: Évolution des cours de l’action de Credit Suisse, d’actions bancaires européennes et de l’indice mondial des actions
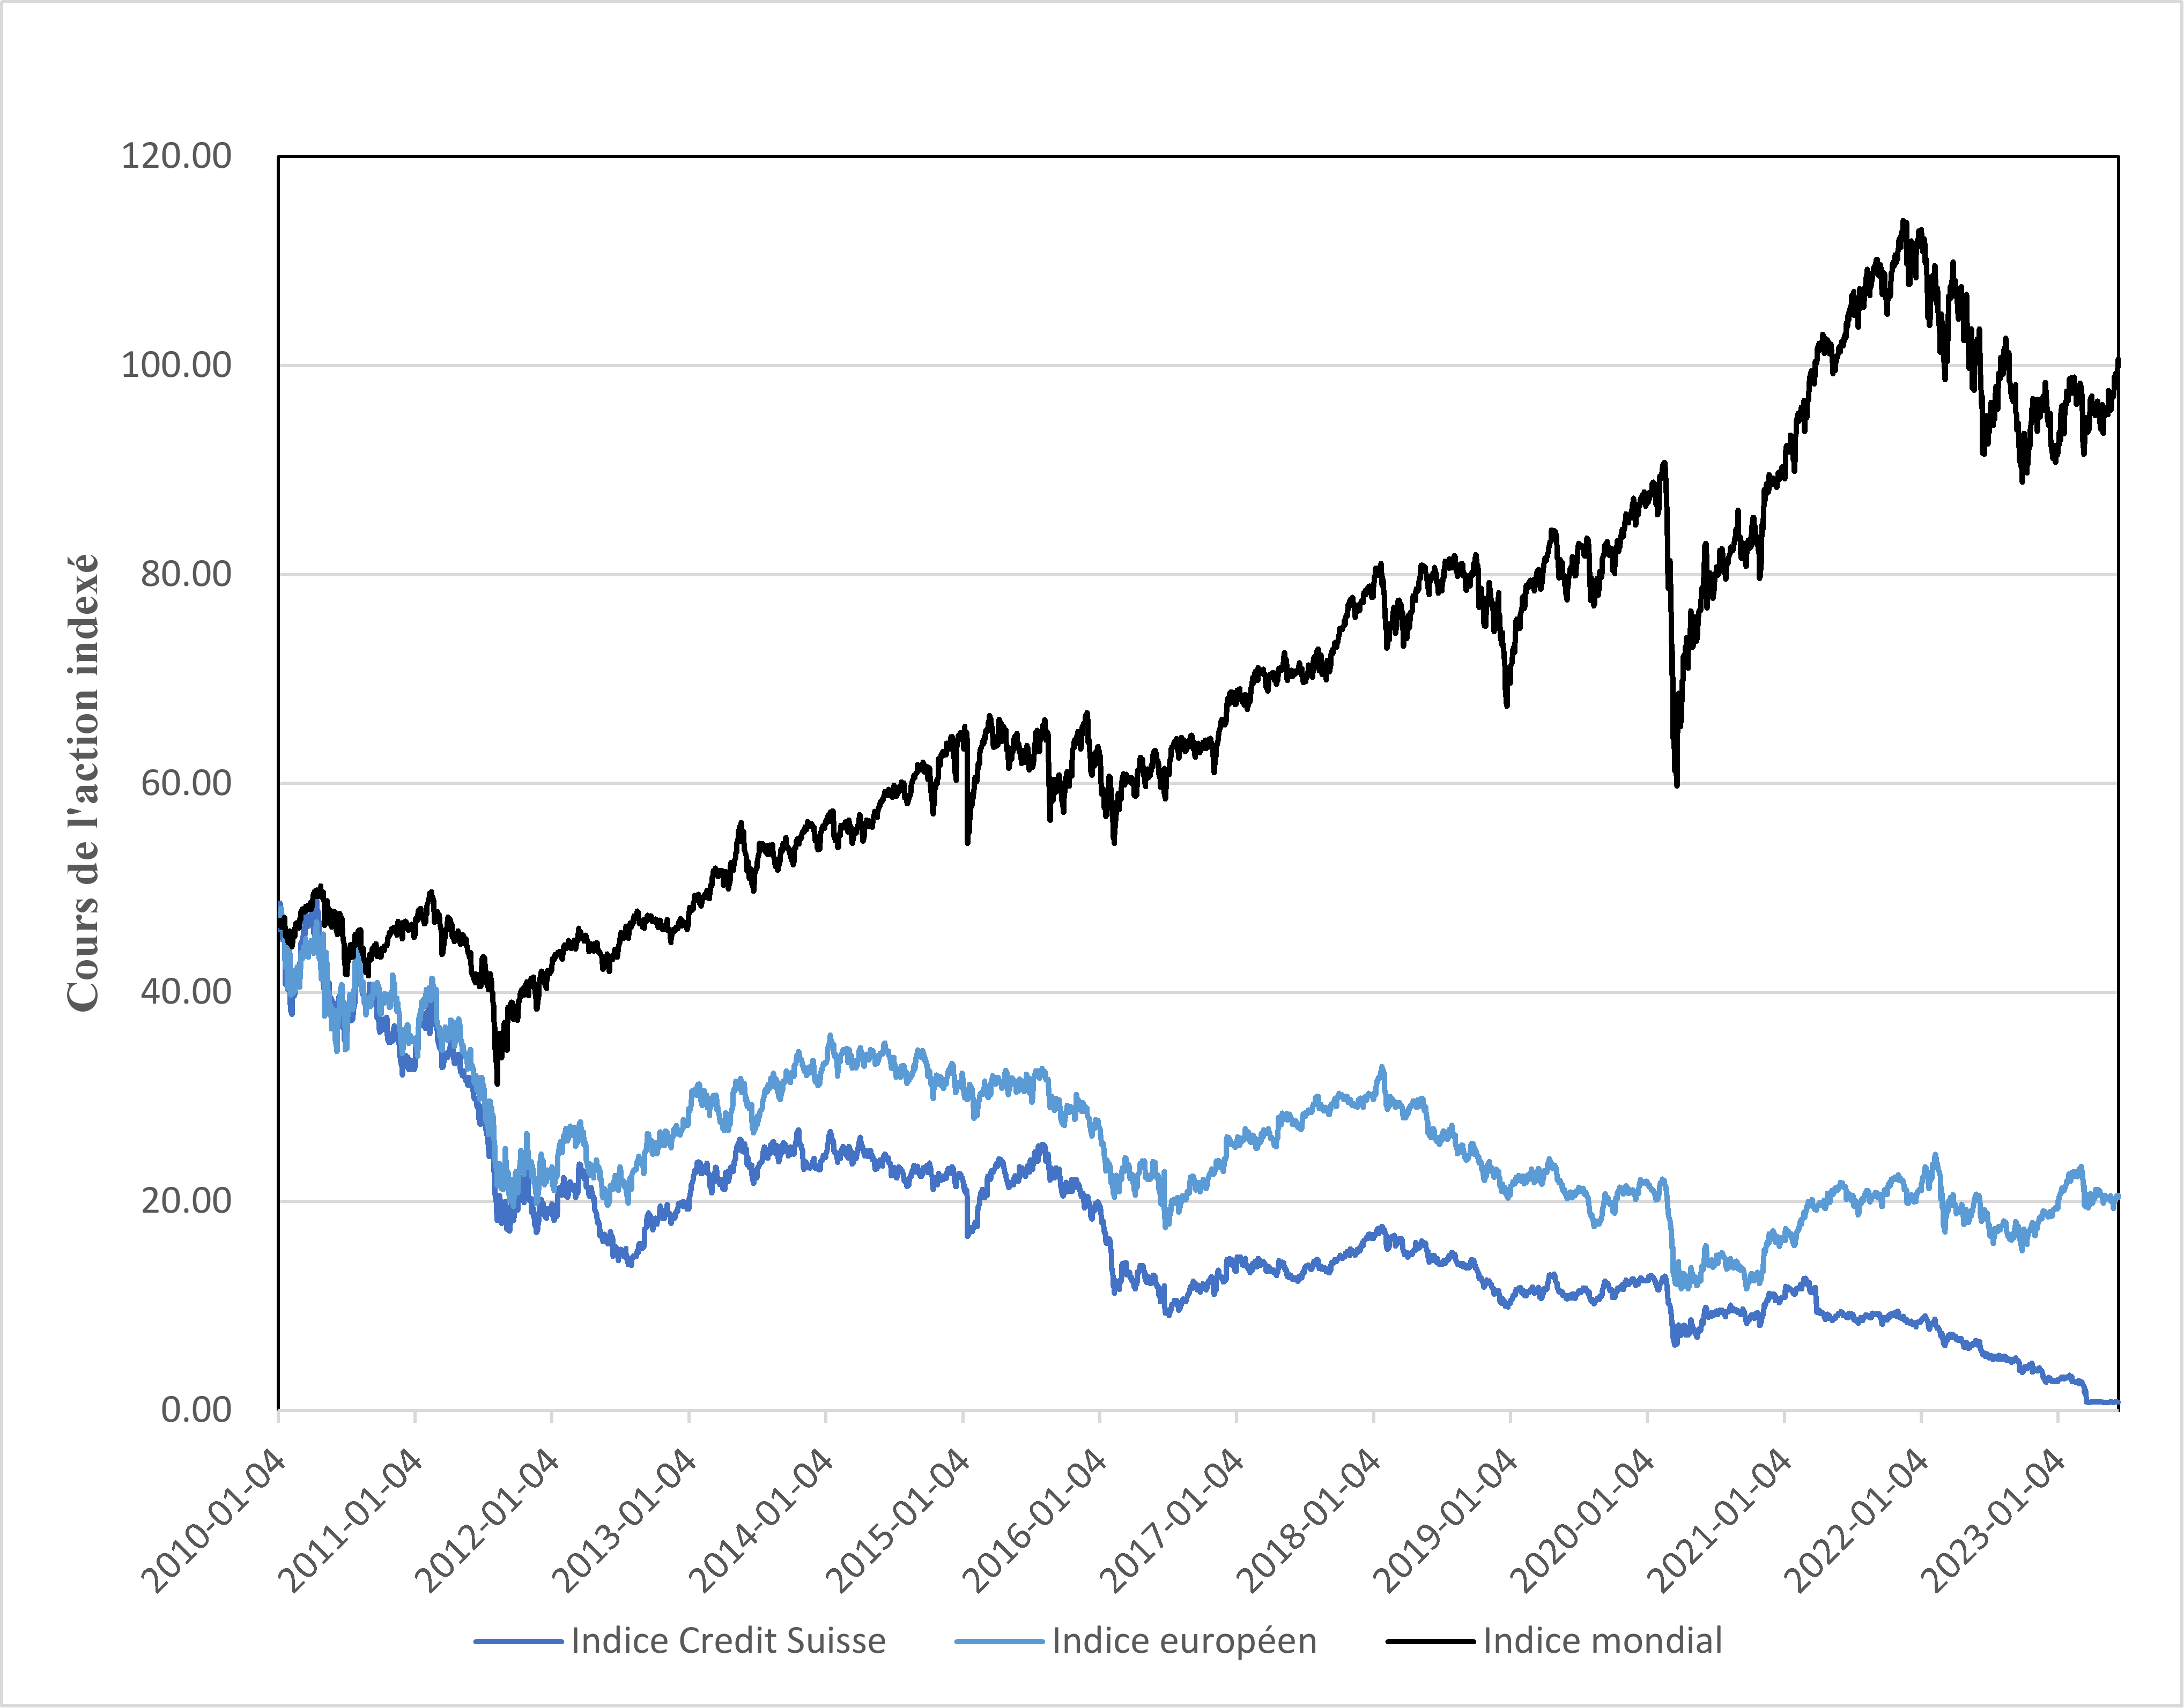
Graphique tiré du rapport d’expertise Hau/Rochet (2024), p. 17.
Légende: Explication du calcul (par les auteurs du rapport d’experts): le cours de l’action de Credit Suisse Group est comparé à un portefeuille d’actions bancaires européennes (STOXX 600 Banks) et à l’indice MSCI World Stock. Les indices de rendement total avec dividendes réinvestis ont été utilisés à cet effet. Sources: base de données Compustat et Refinitiv Datastream.
5.1.3 Évolution des standards internationaux entre 2015 et 2022
Comme déjà mentionné dans le chapitre 4.1.1, les deux principaux organismes internationaux qui émettent des standards internationaux dans le domaine des marchés financiers sont le CBCB et le CSF. Les développements les plus importants intervenus depuis 2015 sont résumés ci-après. Un aperçu détaillé est fourni dans le rapport de Lea Hungerbühler «Réglementation et surveillance des marchés financiers et réglementation too big to fail: analyse de droit comparé», qui a été rédigé à la demande de la CEP. Depuis 2015, les développements des standards internationaux ont principalement porté sur deux domaines cruciaux pour la stabilité financière globale: les exigences en matières de fonds propres, visant à renforcer la résilience des banques face aux chocs économiques, et les exigences en matière de liquidité, destinées à assurer que les institutions financières disposent de suffisamment de liquidités276.
Développement des exigences en matière de fonds propres
Le CBCB a introduit Bâle III (chap. 4.1.1), une composante essentielle de sa réponse à la crise financière mondiale. La première version de Bâle III a été adoptée en 2010, suivie de révisions et d’ajustements entre 2013 et 2017277. En 2017, le CBCB adopte de nouvelles mesures pour restaurer la crédibilité du calcul des actifs pondérés par les risques (RWA) et améliorer la comparabilités des ratios de fonds propres des banques278.
Parallèlement, le CSF a publié les Principles on Loss-absorbing and Recapitalisation Capacity of G-SIBs in Resolution / Total Loss-absorbing Capacity (TLAC) en 2017279. Le standard TLAC a été conçue pour garantir qu’une banque d’importance systémique mondiale (BISm) dispose en cas de défaillance d’une capacité de résolution suffisante en matière d’absorption des pertes et de recapitalisation pour mettre en œuvre une résolution ordonnée qui minimise les incidences sur la stabilité financière, assure la continuité des fonctions critiques et évite d’exposer les fonds publics à des pertes280.
Développement des exigences en matière de liquidités
Pour renforcer la résilience des banques face aux crises de liquidité et assurer une stabilité financière à court terme, le CBCB a adopté deux standards réglementaires: le ratio de liquidité à court terme (liquidity coverage ratio, LCR, entré en vigueur progressivement à partir de 2015)281 et le ratio structurel de liquidité à long terme (net stable funding ratio NSFR, entré en vigueur en janvier 2018)282. Ces deux standards font partie des accords de Bâle III.
Fondamentalement, le LCR indique la quantité d’actifs liquides de haute qualité (high quality liquid assets, HQLA) qui doivent être disponibles dans un scénario de crise (entrées et sorties de trésorerie à 30 jours). Concrètement, les HQLA doivent représenter au moins100 % des sorties nettes de trésorerie sur 30 jours calendaires283. Selon le NSFR, le montant du financement stable disponible doit toujours être supérieur à celui du financement stable exigé, et les chiffres doivent être déclarés à l’autorité de surveillance une fois par trimestre. Bâle III prévoit des directives de calcul concrètes pour déterminer le montant du financement stable disponible (available stable funding, ASF) et le montant du financement stable exigé (required stable funding RSF)284.
5.2 Suivi et développement de la réglementation TBTF et des systèmes de surveillance de la révision en Suisse
5.2.1 Démarche des autorités suisses pour assurer le suivi et le développement de la réglementation TBTF
Instruments de suivi et de développement de la réglementation TBTF en Suisse
Les autorités fédérales ont utilisé divers instruments pour procéder au suivi des réglementations TBTF suisse et internationale.
Premièrement: à partir de 2015, le Conseil fédéral a examiné, dans les rapports d’évaluation qu’il présente tous les deux ans sur les banques d’importance systémique, l’équivalence des standards TBTF internationaux et le degré de leur mise en œuvre (cf. chap. 4.2.2). Avant de publier son premier rapport d’évaluation, il avait en outre demandé l’avis d’un groupe d’experts indépendants, dont il a repris pratiquement toutes les recommandations dans son rapport.
Deuxièmement: chaque année, la BNS publie un rapport sur la stabilité financière, lequel comporte toujours, depuis 2012, un chapitre consacré aux grandes banques et un chapitre consacré à la problématique TBTF (cf. chap. 3.3).
Troisièmement: les autorités fédérales siègent au sein de différents organes internationaux qui discutent en permanence du régime TBTF international, le développant au fur et à mesure. On citera notamment les organes suivants (cf. chap. 4.1.1, 3.2 et 3.3):
– le CBCB (la FINMA et la BNS y siègent au nom de la Suisse), qui est responsable d’édicter les standards de Bâle;
– le CSF (la BNS et le SFI représentent la Suisse dans les organes décisionnels du CSF);
– le FMI (la cheffe du DFF représente la Suisse au sein du Comité monétaire et financier international, mais le DFF et la BNS représentent ensemble la Suisse au sein du FMI).
En siégeant au sein de ces organes internationaux, les autorités suisses peuvent suivre en permanence les développements internationaux et comparer les règles suisses avec les standards internationaux (concernant les organes et les standards, cf. chap. 4.1.1 et 4.1.2).
Quatrièmement: certains de ces organes procèdent à des contrôles indépendants auprès de leurs membres, notamment sous l’angle du régime TBTF en vigueur dans le pays concerné. Concrètement, le FMI a contrôlé la Suisse chaque année de 2015 à 2023 (hormis en 2017 et 2020) dans le cadre de ses examens de pays. Il a en outre mené des évaluations du secteur financier suisse en 2014, 2016 et 2019. Par ailleurs, le CSF procède depuis 2010 à des évaluations (appelées peer reviews) obligatoires de ses membres (dernières évaluations publiées concernant la Suisse: 2012 et 2024) et à des peer reviews thématiques (par exemple, en 2019, sur la mise en œuvre des plans de liquidation ou d’assainissement au sein des États membres).
Tableau 4. Récapitulatif des contrôles de la Suisse réalisés par des organes internationaux depuis 2012
Organe | Nature du contrôle | Année |
|---|---|---|
FMI | Examen de pays (consultation au titre de l’art. IV) | 2012 |
2014 | ||
2015 | ||
2016 | ||
2018 | ||
2019 | ||
2021 | ||
2022 | ||
2023 | ||
2024 | ||
Évaluation du secteur financier (PESF) | 2014 | |
2019 | ||
CSF | Évaluation (peer review) obligatoire des membres | 2012 |
2024 | ||
Peer review thématique (plans de liquidation ou d’assainissement) | 2019 |
Développements mis en œuvre principalement par voie d’ordonnance
À partir de 2015 (pour la période antérieure, cf. chap. 4.2.2), les autorités fédérales ont développé la réglementation TBTF suisse en particulier au moyen d’adaptations d’ordonnances (OFR, OLiq, OB, O-LFINMA, OIMF, OIB-FINMA) par le Conseil fédéral, avec le concours des parties impliquées. Il s’agissait notamment de la FINMA et de la BNS, mais aussi, et surtout, des banques concernées.
Ponctuellement, des modifications ont été apportées au niveau des lois (LB, LSFin, LEFin, LIMF, LIA, LIFD, LHID), mais la plupart ont été mises en œuvre par le Conseil fédéral, qui est l’organe chargé d’édicter les ordonnances, ou parfois directement par la FINMA, au moyen de décisions TBTF. De 2016 à 2018, un nombre croissant d’interventions parlementaires ont été déposées concernant la réglementation TBTF; ces interventions ont elles aussi entraîné parfois des modifications du cadre juridique (cf. chap. 5.2.5.2).
5.2.2 Vue d’ensemble des principaux domaines couverts par la réglementation TBTF en Suisse
La réglementation TBTF internationale couvre en particulier les domaines suivants: exigences en matière de fonds propres, exigences en matière de liquidités, Public Liquidity Backstop (PLB), Temporary public Ownership (TPO), surveillance et réglementation des banques, garantie des dépôts. Le chap. 5.2.2.1 propose une brève présentation de ces domaines, suivie au chap. 5.2.2.2 d’une chronologie retraçant les principales étapes du développement de la réglementation TBTF en Suisse de 2015 à 2022 dans l’ensemble de ces domaines.
Des explications détaillées concernant les différentes étapes sont proposées aux chap. 5.2.3 à 5.2.6. Elles mettent l’accent sur la réglementation TBTF applicable aux banques d’importance systémique actives au niveau international (G-SIB). Les banques d’importance systémique actives au niveau national (D‑SIB) ne sont évoquées que marginalement car les règles qui les concernent ont peu d’importance pour le travail de la CEP.
5.2.2.1 Domaines thématiques de la réglementation TBTF
Les notions relatives aux domaines thématiques présentés dans ce chapitre sont explicitées dans le glossaire en fin de rapport (cf. annexe 2).
Exigences en matière de capital
Les exigences en matière de capital (ou exigences en matière de fonds propres) déterminent le montant des fonds propres qu’une banque doit détenir. Les fonds propres représentent la différence entre les actifs et les fonds étrangers, autrement dit entre ce que la banque possède et ce qu’elle doit à des tiers (fonds propres = actifs moins fonds étrangers). En cas de crise, il est possible de réduire les fonds étrangers, ce qui a pour effet mathématique d’augmenter les fonds propres. Les deux principaux instruments sont:
– la dépréciation de certaines catégories de fonds étrangers comme les obligations AT1, dont la valeur passe à zéro. Les créancières et créanciers perdent tout;
– la conversion en fonds propres de certaines catégories de fonds étrangers comme les obligations bail-in. Les créancières et créanciers deviennent des actionnaires de la banque, dans une proportion qui doit être définie.
Le montant des fonds propres nécessaires à la poursuite ordinaire de l’activité d’une banque est fixé dans les exigences going concern. Le montant des fonds propres qu’une banque doit détenir pour assurer son assainissement ou sa liquidation est défini dans les exigences gone concern.
Alors que des exigences going concern plus élevées permettent de réduire le risque de liquidation ou d’assainissement, les exigences gone concern créent les conditions nécessaires à la restructuration ou à la liquidation ou à l’assainissement (resolution) ordonnée d’une banque. La capacité totale d’absorption de pertes (total loss absorbing capacity, TLAC) d’une banque correspond au cumul de ses fonds going concern et de ses fonds gone concern.
Il existe deux méthodes pour calculer les exigences à imposer aux banques en matière de capital. Le ratio d’actifs pondérés en fonction des risques (risk weighted assets, RWA) mesure le rapport entre les fonds propres que doit détenir la banque et ses positions de risque en pondérant les risques de perte. Cette méthode de calcul tient compte du risque de perte sur chacune des positions de risque, ce qui n’est pas le cas de la méthode du ratio de levier (leverage ratio, LR). Le ratio de levier est le rapport entre les fonds propres et l’exposition totale, exprimé en pourcentage. Le calcul se rapporte donc aux positions non pondérées de la banque, l’exposition totale étant définie par le droit de la surveillance.
Les différentes exigences en matière de capital ne sont pas uniquement influencées par un pourcentage (par ex.: fonds propres à hauteur de 14,3 % de RWA, cf. chap. 5.2.3.1), mais aussi par les éléments ci-après:
– les catégories d’actifs prises en considération dans le calcul du capital propre: vu que le capital propre se compose des actifs moins les fonds étrangers, une limitation des actifs pris en considération dans le calcul a pour effet de diminuer les fonds propres et, partant, le ratio RWA et le ratio de levier;
– l’évaluation des actifs, pour laquelle différentes méthodes sont utilisées (en fonction du prix d’achat, de la valeur nominale, de la valeur du marché, etc.): vu que le capital propre se compose des actifs moins les fonds étrangers, plus la valeur des actifs est élevée, plus les fonds propres sont élevés. En conséquence, une augmentation de la valeur des actifs a pour effet mathématique d’augmenter le taux de fonds propres;
– l’ampleur de la pondération des risques des actifs: les actifs à risque devraient avoir une pondération plus élevée. Une pondération plus élevée des risques de certains actifs a pour effet mathématique d’obliger les banques à détenir plus de capital.
En conséquence, non seulement les ratio RWA ou de levier obtenus à la fin des calculs jouent un rôle dans la définition des exigences que les banques doivent respecter en matière de fonds propres, mais les éléments apparemment techniques susmentionnés concernant la méthode de calcul ont certaines conséquences économiques notables. C’est la raison pour laquelle bon nombre de ces éléments ont été âprement discutés lors du développement, de 2015 à 2022, de la réglementation TBTF.
Il faut enfin noter que, pour différentes raisons, la législation suisse en la matière comporte plusieurs mécanismes d’assouplissement développés au fil des ans (cf. chap. 5.2.3.1).
Exigences en matière de liquidités
Pour qu’une banque soit stable, il ne suffit pas qu’elle dispose de fonds propres en suffisance. Il faut également qu’elle ait assez de liquidités pour pouvoir assurer ses opérations et absorber les chocs causant des sorties rapides de capitaux. C’est pourquoi la réglementation TBTF impose également aux banques des exigences en matière de liquidités.
Le ratio de liquidité minimal à court terme (liquidity coverage ratio, LCR) a pour but de renforcer la résilience des banques en cas de crise de liquidités à court terme en s’assurant que celles-ci disposent de suffisamment d’actifs liquides de haute qualité pour résister à des sorties de fonds dans un scénario de stress prédéfini.
Le ratio structurel de liquidité à long terme (net stable funding ratio, NSFR) est un ratio de financement qui doit être garanti en permanence à un horizon d’une année afin d’assurer une structure de financement stable à long terme.
Le mécanisme du PLB fait également partie des instruments visant à assurer la liquidité des banques en cas de crise. Il est présenté à part ci-dessous. À l’échelle internationale, cet instrument n’a été discuté qu’à partir de 2016, dans le cadre du CSF, et il n’avait pas été évoqué lorsque la Suisse s’est dotée pour la première fois d’une réglementation TBTF, en 2012.
Stabilisation et résolution
Dans le cas des banques d’importance systémique, il faut faire la distinction entre stabilisation et résolution lorsqu’elles se retrouvent en difficulté. Par «stabilisation» (recovery), on entend les mesures de stabilisation qu’une entreprise introduit sans intervention étatique, à un stade précoce de la crise. Au contraire, par «résolution», on entend l’assainissement ou la faillite d’une banque, avec l’intervention des autorités, lorsqu’il y a risque d’insolvabilité285. À l’échelle internationale, les autorités coordonnent leurs préparatifs à la gestion de crises touchant des G-SIB au sein de Crisis Management Groups (CMG; ch. chap. 5.3.1.5).
Depuis 2012, la réglementation TBTF suisse prévoit que les SIB suisses disposent d’un plan de stabilisation soumis au préalable à la FINMA et que cette dernière présente, pour chaque SIB, un plan de résolution montrant le déroulement d’un assainissement ou d’une faillite qu’elle aurait ordonné. À cette fin, les SIB doivent soumettre à la FINMA un plan d’urgence et un plan d’assainissement (pour plus de détails, cf. chap. 5.1.3.4)286. Au moyen de leur plan d’urgence, les SIB doivent démontrer que leurs fonctions d’importance systémique subsisteront sans interruption en cas de crise. S’agissant de l’assainissement, les autorités disposent de plusieurs instruments: le renflouement interne (bail-in), le transfert du patrimoine d’une banque à un autre sujet de droit ou à une banque relais (bridge bank), la poursuite de certaines prestations bancaires, les mesures de restructuration, l’adaptation du modèle d’affaires ou les mesures de gouvernance. Pendant la période sous revue dans le présent chapitre (2015 à 2022), les stratégies relatives à la stabilisation et à la résolution n’ont subi aucun changement majeur287.
Public liquidity backstop, PLB
Il peut arriver que les différents types d’exigences en matière de liquidités ne soient pas suffisants pour permettre à une banque d’assurer la continuité de ses fonctions d’importance systémique en cas de crise. Un mécanisme public de garantie des liquidités peut prendre en charge ce risque résiduel, le public liquidity backstop (PLB) ou liquidity public backstop (LPB; ci-après PLB). Cette mesure étatique permet à une banque d’importance systémique de se procurer rapidement des liquidités288 pour autant qu’elle ne soit pas en mesure de le faire elle-même sur le marché (première ligne de défense) ou au travers de l’aide extraordinaire sous forme de liquidités de la BNS (deuxième ligne de défense)289. Le PLB constitue en quelque sorte une troisième ligne de défense sur le front des liquidités. Les moyens mis à disposition dans le cadre du PLB doivent être remboursés ultérieurement afin que les pouvoirs publics n’aient pas à en assumer le coût290.
En 2019, les États-Unis et le Royaume-Uni – deux pays de référence pour la Suisse – disposaient d’un PLB explicite291.
Étatisation temporaire (temporary public ownership, TPO)
La TPO n’est pas un mécanisme clairement défini. Il regroupe différentes formes de reprise temporaire d’une banque par l’État ou de prise de participation temporaire de l’État dans une banque. On peut citer les exemples de Northern Rock (étatisée par le Royaume-Uni en 2008 et vendue en 2011), de la Commerzbank (entrée de l’État allemand dans l’actionnariat en 2008), de l’Anglo Irish Bank (étatisée en 2009, liquidée en 2011) ou encore des banques islandaises (étatisées en 2008).
Il ne s’agit pas d’un instrument TBTF classique puisque la réglementation TBTF suisse a précisément pour but d’éviter le recours à l’aide de l’État pour les banques d’importance systémique (cf. définition du but à l’art. 7, al. 2, LB). À l’initiative du CSF, une discussion concernant les TPO a débuté sur la scène internationale en 2011292. En 2016, 14 législations, dont celle du Royaume-Uni, comportaient déjà des dispositions régissant explicitement la TPO293. Les autorités suisses ont attendu 2020 pour commencer à étudier cette possibilité (cf. chap. 5.2.5.6).
Surveillance et réglementation des banques
Un domaine important de la réglementation TBTF porte naturellement sur la surveillance des banques, dont les bases ont été entièrement refondées après la crise financière de 2007/08 avec la création de la FINMA (cf. chap. 3.2). Le dispositif de surveillance a été développé au fil des ans, durant la période sous revue plus particulièrement de 2016 à 2018, à la suite de plusieurs interventions parlementaires (cf. chap. 5.2.5.2).
Garantie des dépôts
Le système de la garantie des dépôts vise à renforcer la confiance des déposantes et déposants dans la sécurité de leurs dépôts bancaires. Le but est d’éviter que les banques soient prises d’assaut en cas de crise. En cas de défaillance d’une banque, ce système empêche en outre que les déposantes et déposants ne perdent leurs fonds en assurant la disponibilité de leurs dépôts.
En Suisse, le mécanisme est le suivant: les dépôts auprès des succursales suisses et étrangères de banques suisses sont considérés comme des dépôts privilégiés (art. 37a LB), à concurrence de 100 000 francs par déposant privilégié (art. 42c OB). Si une banque fait faillite, les dépôts privilégiés sont d’abord remboursés en totalité ou en partie par prélèvement sur les liquidités de la banque. Si les liquidités de la banque sont insuffisantes pour cela, la garantie des dépôts est alors mise à contribution. En Suisse, la garantie des dépôts est assurée depuis 2005 par Esisuisse, un organisme d’autorégulation organisé en association dont toutes les banques ayant une succursale en Suisse doivent être membres (art. 37h ss. LB).
5.2.2.2 Bref rappel des principaux développements
Les chap. 5.2.3 à 5.2.6 qui suivent retracent les principaux développements intervenus dans la réglementation TBTF de la Suisse de 2015 à 2022 par ordre chronologique, en distinguant quatre phases: 2015 à 2017 (5.2.3), 2017 à 2019 (5.2.4), 2019 à 2021 (5.2.5) et 2021 à la fin 2022 (5.2.6). Ils incluent les quatre rapports d’évaluation du Conseil fédéral et les développements législatifs, mais aussi les travaux des autorités en vue d’introduire un PLB et une TPO. L’accent est mis en particulier sur la question de savoir dans quelle mesure les autorités ont mis en œuvre les standards internationaux et comment le DFF et le Conseil fédéral se sont positionnés entre ces standards et les attentes des acteurs suisses, en particulier le secteur financier. La présentation inclut également les constats établis dans le rapport d’expertise Hungerbühler (cf. chap. 1.4.3.2), une analyse de droit comparé portant sur la réglementation et la surveillance des marchés financiers et sur la réglementation TBTF réalisée à la demande de la CEP.
Le tableau ci-après fournit une vue d’ensemble des principaux développements de la réglementation TBTF en Suisse de 2015 à 2022, dans la mesure où ils sont exposés dans le présent rapport (cf. annexe 4).
Tableau 5: Rappel des principaux développements de la réglementation TBTF en Suisse de 2015 à 2022
Date | Étape | Objet | Chap. |
|---|---|---|---|
18.2.2015 | 1er rapport d’évaluation du Conseil fédéral relatif aux SIB | B | 4.2.2.5 |
11.5.2016 | Révision partielle de l’OFR: introduction des exigences going concern et gone concern pour les G-SIB | K | 5.2.3.1 |
15.2.2017 | Mandat du Conseil fédéral au DFF en vue de l’élaboration d’un projet à mettre en consultation concernant le domaine de la garantie des dépôts | E | 5.2.3.2 |
28.6.2017 | 2e rapport d’évaluation du Conseil fédéral relatif aux SIB | B | 5.2.3.3 |
21.11.2018 | Révision partielle de l’OFR: suppression des assouplissements pour les groupes financiers et les établissements individuels et passage au système de la pondération des risques pour les participations | K | 5.2.4.1 |
14.12.2018 | Édiction de la loi fédérale sur le calcul de la réduction pour participation pour les banques d’importance systémique | K | 5.2.4.2 |
3.7.2019 | 3e rapport d’évaluation du Conseil fédéral relatif aux SIB | B | 5.2.4.3 |
27.11.2019 | Révision partielle de l’OFR: clarification des exigences en matière de fonds propres pour les maisons mères | K | 5.2.5.1 |
13.12.2019 | Édiction de l’ordonnance relative à la loi sur la surveillance des marchés financiers | A | 5.2.5.2 |
16.3.2020 | Institution d’un groupe de travail PLB | PLB | 5.2.5.3 |
19.6.2020 | Message du Conseil fédéral concernant une révision de la LB: adaptations du système de garantie des dépôts | E | 5.2.5.4 |
11.9.2020 | Révision partielle de l’OLiq: introduction d’un NSFR | L | 5.2.5.5 |
16.9.2020 | Institution d’un groupe de travail TPO | TPO | 5.2.5.6 |
4.6.2021 | 4e rapport d’évaluation du Conseil fédéral relatif aux SIB | B | 5.2.5.7 |
17.12.2021 | Révision de la LB: adaptations du système de garantie des dépôts | E | 5.2.6.1 |
11.3.2022 | Décision du Conseil fédéral: grandes lignes d’un PLB | PLB | 5.2.6.2 |
3.6.2022 | Modification de l’OLiq: nouveau régime de liquidités pour les SIB | L | 5.2.6.3 |
23.11.2022 | Modification de l’OB: remplacement du système des remises | K | 5.2.6.4 |
1.1.2023 | Entrée en vigueur de la LB et de l’OB révisées (adaptation du système de garantie des dépôts) | E | 5.2.6.5 |
Légende de la colonne «Objet»: A = surveillance et réglementation des banques; B = rapport du Conseil fédéral, E = garantie des dépôts, K = capital propre, L = liquidités, PLB = Public Liquidity Backstop, TPO = Temporary Public Ownership.
5.2.3 2015–2017: Développement des exigences en matière de fonds propres et mandat en vue d’adapter la garantie des dépôts
5.2.3.1 Premier développement important des exigences en matière de fonds propres avec l’introduction des exigences going concern et gone concern pour les G-SIB suite au premier rapport d’évaluation
Contexte
Depuis 2012, la LB et l’OFR imposaient aux SIB de remplir des exigences en matière de fonds propres plus strictes que les autres banques. Dans son premier rapport d’évaluation relatif aux banques d’importance systémique (TBTF) du 18 février 2015, le Conseil fédéral avait relevé qu’il y avait lieu de prendre des mesures supplémentaires dans ce domaine (cf. chap. 4.2.2.5).
La modification d’ordonnance dans le contexte des standards internationaux
Le Conseil fédéral a donné suite au constat établi dans son rapport d’évaluation concernant la nécessité de prendre des mesures par la révision partielle de l’OFR du 11 mai 2016294. L’entrée en vigueur de cette révision partielle le 1er juillet 2016 a établi en Suisse une distinction conceptuelle entre les exigences en matière de fonds propres nécessaires à la poursuite ordinaire de l’activité d’une banque (exigences going concern) et les exigences en matière de fonds supplémentaires destinés à absorber les pertes (exigences gone concern). Si les exigences going concern existaient déjà dans une certaine mesure, l’introduction des exigences gone concern constituait une nouveauté dans la réglementation TBTF de la Suisse.
Ce faisant, le Conseil fédéral a mis en œuvre les exigences globales en matière de fonds propres (TLAC) érigées comme standard au niveau international: le 9 novembre 2015, le CSF a publié une fiche technique contenant les principes TLAC définitifs295. En outre, la révision partielle de l’OFR de 2016 satisfaisait aux règles de Bâle III et à l’ajout prévu par le CSF concernant les G‑SIB.
Enfin, il existait encore d’autres divergences ponctuelles avec les standards internationaux. Par exemple, la Suisse ne connaît pas de restriction automatique des dividendes si le volant de fonds propres n’est pas atteint296.
Orientation générale des adaptations quantitatives apportées aux exigences en matière de fonds propres
Depuis la révision partielle de l’OFR de 2016, les exigences going concern relatives à la poursuite de l’activité ordinaire des G-SIB comprenaient une exigence de ratio de levier d’au moins 5 % au total (auparavant: au moins 3,36 %). La modification d’ordonnance n’a pas vraiment relevé les montants exigés en matière de fonds propres mesurés par rapport aux actifs pondérés en fonction des risques (RWA): de 14 % au moins avant 2016, ils ne sont passés qu’à 14,3 % au moins à partir du 1er juillet 2016. Enfin, pour les fonds supplémentaires destinés à absorber les pertes, les G-SIB ont été soumises à de nouvelles exigences gone concern, qui reflétaient globalement les exigences going concern (à savoir RWA de 14,3 % et ratio de levier de 5 %).
Le droit bancaire prévoyait d’autres possibilités d’assouplissement des exigences en vigueur en matière de fonds propres. L’autorité compétente pour l’octroi de ces assouplissements était la FINMA. L’encadré qui suit présente les trois types d’assouplissement prévus, non sans rappeler brièvement leurs principaux développements.
Encadré 5: Allègements des exigences en matière de fonds propres Premièrement: l’article 10, alinéa 3, LB prévoit que la FINMA accorde des allègements en matière de fonds propres (ou «remises») si la banque améliore sa capacité à être assainie ou liquidée. Les remises ont d’abord été fixées au niveau de l’ordonnance (art. 65 OB et art. 133 OFR), avant que le Conseil fédéral ne remplace le système de remises par un nouveau système d’incitations (cf. chap. 5.2.6.4). Deuxièmement: de 2013 à 2019, l’OFR prévoyait qu’un groupe bancaire pouvait obtenir des assouplissements des exigences en matière de fonds propres lorsque, en raison de la structure individuelle du groupe, l’agrégation des exigences individuelles entraînait de facto un dépassement des exigences réglementaires au niveau du groupe. Ces assouplissements étaient définis de manière plus précise à l’article 125 OFR (cf. chap. 5.3.3). L’article 32 OFR visait à ce que toutes les banques (en tant qu’établissements individuels) déduisent de leurs fonds propres de base durs (CET1) les participations devant être consolidées au niveau du groupe qu’elles détenaient dans le secteur financier. En raison des assouplissements prévus par l’article 125 OFR et que la FINMA a donc dû octroyer, la déduction des participations n’a jamais été appliquée totalement. Bien que le Conseil fédéral ait instauré ces assouplissements au niveau de l’ordonnance, l’Assemblée fédérale a joué un rôle décisif lors de leur introduction. Conformément à la disposition transitoire prévue à l’article 151 OFR, la modification concernée était en effet soumise à l’approbation de l’Assemblée fédérale, que cette dernière a donnée le 18 septembre 2012 (FF 2012 7771). Après la crise de Credit Suisse, le Conseil fédéral et la FINMA ont accusé le législateur, du moins implicitement, d’avoir été contraints d’introduire les assouplissements de l’article 125 OFR à cause du lobbying mené par les deux G-SIB297. Les assouplissements visés à l’article 125 OFR ont été supprimés en 2017 pour les G-SIB par une décision de la FINMA et en 2019 pour les autres banques par une modification d’ordonnance du Conseil fédéral (cf. chap. 5.2.4.1 et 5.3.3). Troisièmement: les filtres réglementaires sont un autre type d’assouplissement des exigences en matière de fonds propres reposant sur l’article 4, alinéa 3, LB298. Un filtre réglementaire permet de corriger les directives des normes de présentation des comptes à des fins de calcul réglementaire des fonds propres qui, d’un point de vue réglementaire, ne sont pas évalués de la même manière que dans la comptabilité générale. La FINMA a accordé un tel filtre réglementaire supplémentaire à Credit Suisse, pour une durée illimitée, dans le contexte de la modification des prescriptions relatives à la présentation des comptes entrée en vigueur lors de l’exercice 2019 (cf. chap. 5.3.1.3 et 5.3.3])299. |
Concernant le niveau des exigences révisées en matière de fonds propres, il faut ajouter que le DFF, dans sa note de discussion d’octobre 2015, estimait, en raison de l’importance des grandes banques suisses par rapport au PIB, qu’un niveau d’exigences plus élevé serait justifié en Suisse300. À l’époque (fin 2015), les standards internationaux s’imposant aux G-SIB étaient de 21,5 à 23 % pour le RWA et de 6,75 % pour le ratio de levier301.
Pour satisfaire aux nouvelles exigences going concern et gone concern, le Conseil fédéral prévoyait un délai transitoire courant jusqu’en 2019302.
À la suite de la révision de l’OFR du 22 novembre 2017303 entrée en vigueur le 1er janvier 2018, le Conseil fédéral, après une discussion bilatérale entre le SG-DFF et Credit Suisse, a encore prolongé les délais transitoires. L’objectif était de permettre, dans un premier temps, de continuer à utiliser les approches existantes pour les produits dérivés et les actifs collectifs obsolètes, car l’Union européenne et les États-Unis ne respectaient pas le calendrier de Bâle sur ce point304.
On constate ici les efforts déployés par les autorités pour ne pas anticiper le développement de la réglementation internationale, dans l’intérêt des grandes banques et de leur compétitivité. En outre, le Conseil fédéral avait renoncé, lors de la révision de l’OFR de 2016, à fixer un délai pour la mise en œuvre des mesures visant à améliorer la capacité globale d’assainissement et de liquidation (global resolvability) des G-SIB suisses305.
Adaptations quantitatives du système de remises et des assouplissements pour les groupes financiers et les établissements individuels
Lors de la révision partielle de l’OFR du 11 mai 2016, des adaptations ont en outre été apportées au système de remises et aux assouplissements pour les groupes financiers et les établissements individuels (cf. encadré 5 ci-dessus). Les remises maximales ont été quantifiées et, en ce qui concerne les assouplissements, le Conseil fédéral a appliqué la recommandation no 4306 de son premier rapport d’évaluation relatif aux banques d’importance systémique, publié en 2015: les établissements individuels exerçant les fonctions d’importance systémique d’un groupe financier ne pourraient en principe plus bénéficier des assouplissements en question. Des assouplissements pouvaient être accordés aux établissements individuels à condition que leur importance pour la poursuite des fonctions d’importance systémique du groupe financier au niveau national soit négligeable. Le groupe financier était ainsi incité à s’organiser de manière à ce que toutes les fonctions d’importance systémique soient dans la mesure du possible regroupées au sein d’une seule entité ou qu’elles soient séparées ex ante307.
Alors que le Conseil fédéral était conscient, vers 2015–2016, des effets potentiellement négatifs de ces deux types d’assouplissement sur la stabilité financière et qu’il les avait fortement restreints les années suivantes (cf. chap. 5.2.4.1 et 5.2.6.4), il ne semble pas avoir pris en considération le troisième type d’assouplissement (les filtres réglementaires supplémentaires; cf. encadré 5 ci-dessus et plus spécialement chap. 5.3.3.3) dans son analyse lors de la révision de l’ORF de 2016. Pourtant, dans son premier rapport d’évaluation de 2015, le Conseil fédéral estimait déjà «que les sociétés mères – particulièrement importantes du point de vue suisse – [étaient] peu capitalisées»308.
Adaptations qualitatives des exigences en matière de fonds propres
Par ailleurs, les exigences concernant la qualité des fonds propres ont été légèrement renforcées (certains instruments Tier 2 ont été supprimés). Ces modifications découlaient du constat, fait par le Conseil fédéral, selon lequel les standards internationaux relatives au calcul du capital propre des banques étaient plus stricts que les barèmes de calcul suisses: sur le plan international, le ratio de levier était calculé exclusivement sur la base du Common Equity Tier 1 Capital (CET1)309 et, en particulier en temps de crise, seul ce dernier était pertinent aux yeux des marchés pour évaluer la solvabilité310.
Divergences entre les autorités
Sur deux points en particulier, la FINMA et la BNS souhaitaient une réglementation plus stricte que celle que le Conseil fédéral a finalement édictée.
1. Progression des exigences en matière de fonds propres
Lors de la consultation des offices, la FINMA et la BNS s’étaient clairement prononcées en faveur d’une accélération de la progression des exigences en matière de fonds propres en fonction de la taille de la banque, en lieu et place d’une progression linéaire311.
Les deux grandes banques, ainsi qu’une majorité des participantes et participants à l’audition préalable menée à l’époque, s’étaient opposées à une accélération de la progression, soutenant une progression linéaire312. Le Conseil fédéral a finalement prévu des majorations plus modestes dans la révision partielle de l’OFR, comme le préconisaient les banques.
2. Obligation de donner des informations quantitatives
L’obligation de donner des informations quantitatives sur les assouplissements a suscité la controverse parmi les participantes et participants à l’audition préalable de l’époque, raison pour laquelle le DFF, dans sa proposition au Conseil fédéral, a maintenu la formulation alors en vigueur313. Le DFJP a présenté un corapport, dans lequel il proposait que les informations relatives aux assouplissements accordés aux établissements individuels d’importance systémique au sens de l’article 125 OFR soient intégralement publiées314. Le Conseil fédéral a finalement renoncé à une obligation étendue de donner des informations quantitatives et opté pour le maintien de la formulation alors en vigueur.
5.2.3.2 Premières démarches en vue d’une adaptation de la garantie des dépôts
Contexte
En 2010, un projet de création d’un fonds de garantie des dépôts de droit public financé ex ante présenté à la faveur d’une modification de la LB n’a pas passé le stade de la consultation315. Dans le cadre de son PESF de 2014 consacré à la Suisse, le FMI recommandait plusieurs améliorations concernant la garantie des dépôts316. Le groupe d’experts chargé de développer la stratégie en matière de marchés financiers était arrivé à la même conclusion dans son rapport final du 1er décembre 2014317. En revanche, le Conseil fédéral n’évoquait pas cet aspect dans son rapport d’évaluation de 2015, qui s’appuyait pourtant en principe sur le rapport final du groupe d’experts.
Mandat donné au DFF d’élaborer un projet à mettre en consultation
Sur la base du rapport d’experts susmentionné, le Conseil fédéral a fait procéder à un premier examen de possibles améliorations du système de protection des déposantes et déposants. À la suite de cet examen, le 15 février 2017, le Conseil fédéral a chargé le DFF de lui soumettre pour la fin novembre un projet à mettre en consultation incluant une modification de la loi sur les banques (LB) et de la loi sur les titres intermédiaires en lien avec la garantie des dépôts (LTI). Comme ce projet nécessitait des éclaircissements supplémentaires et que d’autres travaux demandaient beaucoup de temps, la révision a été retardée jusqu’en 2021 (cf. chap. 5.2.6.1)318.
5.2.3.3 Deuxième rapport d’évaluation du Conseil fédéral sur les banques d’importance systémique (2017)
Dans son deuxième rapport d’évaluation, daté du 28 juin 2017319, le Conseil fédéral aboutissait à la conclusion que l’approche réglementaire suisse était appropriée, en comparaison internationale, pour réduire le risque systémique. C’est pourquoi il maintenait son appréciation positive de la réglementation TBTF de la Suisse et ne voyait pas la nécessité fondamentale d’y apporter des modifications, hormis quelques adaptations ponctuelles qu’il exposait.
Le rapport de 2017 ne faisait pas explicitement référence aux recommandations formulées par le Conseil fédéral dans son rapport de 2015. Il ne contenait pas de suivi explicite de l’avancement de la mise en œuvre des différentes mesures et des développements dans chacun des champs d’action. L’OFJ a explicitement critiqué cette lacune lors de la consultation des offices au sujet des rapports320.
Exigences en matière de fonds propres
Dans son deuxième rapport d’évaluation sur les banques d’importance systémique, daté du 28 juin 2017, le Conseil fédéral a présenté, dans le contexte des exigences posées aux G-SIB en matière de fonds propres, une synthèse de la révision partielle de l’OFR. Il expliquait que les exigences que la Suisse posait à ses deux G-SIB en matière de capital going concern étaient plutôt élevées en comparaison internationale, mais restaient assez similaires à celles des États-Unis et du Royaume-Uni321. Il ajoutait que la Suisse faisait partie des premiers pays à avoir mis en œuvre le standard TLAC322. Il avançait des arguments tels que la taille supérieure à la moyenne, en comparaison internationale, des G-SIB suisses par rapport au PIB pour justifier la hauteur des exigences alors en vigueur323.
En 2017, le Conseil fédéral a identifié deux domaines relatifs aux exigences en matière de fonds propres dans lesquels il était nécessaire de prendre des mesures supplémentaires.
– Premièrement, il a constaté que les règles en vigueur relatives à l’impôt sur le bénéfice dans le contexte de l’émission d’instruments de financement visant à remplir les exigences TLAC pouvaient avoir un impact contraire aux objectifs de la réglementation TBTF, en entraînant une diminution de la base de fonds propres des G-SIB324. C’est pour contrer ce problème qu’a été adoptée la loi fédérale du 14 décembre 2018 sur le calcul de la déduction pour participation pour les banques d’importance systémique325 (cf. chap. 5.2.4.2).
– Deuxièmement, le Conseil fédéral a proposé un ajustement de la déduction pour participation, jugeant que le système mêlant déduction pour participation et pondération des risques était complexe et opaque. C’est pourquoi il a chargé le DFF de revoir les dispositions régissant la déduction pour participation (art. 32 OFR) et l’octroi d’assouplissements (art. 125 OFR) et de proposer d’éventuelles adaptations. C’est ce qui a été fait dans le cadre de la révision de l’OFR du 21 novembre 2018 (cf. chap. 5.2.4.1)
Exigences en matière de liquidités
Après l’entrée en vigueur le 1er janvier 2013 de la nouvelle OLiq, puis sa première révision partielle au 1er janvier 2015 pour instaurer le ratio de liquidité minimal à court terme (LCR)326, le Conseil fédéral a estimé qu’il n’y avait pas lieu de prendre d’autres mesures en ce qui concerne les exigences en matière de liquidités.
Autres instruments TBTF
Enfin, il convient de relever que le Conseil fédéral, dans son rapport d’évaluation de 2017, n’évoquait pas l’instrument d’un PLB (cf. également chap. 5.2.2.1), l’aspect de la garantie des dépôts ou l’instrument d’une TPO, alors qu’il avait chargé le DFF début 2017, en partie suite aux critiques internationales, d’élaborer un projet à mettre en consultation concernant le domaine de la garantie des dépôts (cf. chap. 5.2.3.2), que la TPO était en discussion au plan international depuis 2011 et que, en 2016, cet instrument figurait déjà dans les législations de 14 pays (cf. chap. 5.2.2.1).
5.2.4 2017–2019: suppression des allègements pour les groupes et les établissements financiers et mesures visant au renforcement des fonds propres
5.2.4.1 Suppression des allègements pour les groupes et les établissements financiers et passage à la pondération des risques pour les participations (modification de l’OFR du 21 novembre 2018)
Après avoir annoncé, dans son deuxième rapport d’évaluation publié en 2017, qu’il examinerait la pertinence des allègements prévus à l’article 125 OFR (cf. encadré 5 au chap. 5.2.3.1), le Conseil fédéral les a supprimés lors de la révision de cette ordonnance du 21 novembre 2018 et il a refondu l’approche en matière de participations327.
Portée de la révision de l’OFR de 2018
Auparavant, les participations devaient être intégralement déduites des fonds propres de la banque détentrice. Dans le cas des maisons mères des grandes banques suisses, c’étaient surtout les filiales fortement capitalisées aux États-Unis et au Royaume-Uni, mais aussi en Suisse, qui entraient en considération. En raison de la déduction pour ces participations, la base de capital des maisons mères suisses s’est érodée par rapport à la vue consolidée du groupe.
Après la révision de l’OFR de 2018, les participations des holdings dans des filiales ne devaient plus être déduites de leurs fonds propres, mais faire l’objet d’une pondération des risques. Une pondération des risques plus élevée a été fixée pour les participations à l’étranger (400 %) que pour les participations en Suisse (250 %), afin de tenir compte des différences entre les filiales étrangères et les filiales suisses328.
Vu que ce nouveau système était moins strict que l’ancienne façon de traiter les participations, les assouplissements prévus à l’article 125 OFR ont été supprimés.
Dans le cadre de leurs réflexions sur le passage de la déduction pour participation à la pondération des risques, les autorités ont comparé la situation en Suisse à celle d’autres juridictions pertinentes, à savoir l’Union européenne, le Royaume-Uni et les États-Unis329. La FINMA a examiné en détail les différents systèmes avant de se prononcer pour un changement330.
Application du nouveau régime aux G-SIB à partir de 2017 déjà
La FINMA avait déjà adopté, et fait entrer en vigueur au 1er juillet 2017, ce changement de régime pour les deux grandes banques331. Pour mettre en œuvre ce changement, la FINMA a accordé aux deux G-SIB un délai transitoire de dix ans, soit jusqu’au 1er janvier 2028. Ce changement de système, combiné aux exigences spécifiques applicables aux SIB, a contraint les deux maisons mères des groupes Credit Suisse et UBS à couvrir environ 60 % de leurs participations par des fonds propres332, c’est-à-dire d’augmenter d’autant leurs fonds propres dans le délai transitoire imparti333.
Du fait de cette modification de l’OFR, les indicateurs de capital consolidés des groupes financiers sont restés inchangés, alors que les indicateurs de chacun des établissements pris séparément se sont améliorés. S’agissant des exigences en matière de RWA, la nouvelle pondération des risques des participations a pratiquement compensé cet effet. En revanche, le taux de réalisation des exigences en matière de ratio de levier a fortement progressé pour les deux maisons mères des groupes Credit Suisse et UBS au niveau des établissements individuels et non des groupes consolidés. En effet, en raison de la suppression des déductions des fonds propres, le capital pris en compte a augmenté334. Cet effet s’était par conséquent déjà produit dans une certaine mesure sans que les banques aient dû détenir davantage de capital propre.
5.2.4.2 Amélioration du renforcement des fonds propres par la neutralisation des conséquences fiscales liées à l’émission d’instruments TBTF
Contexte
À l’origine, la législation TBTF suisse autorisait les G-SIB suisses à utiliser des instruments TBTF à l’étranger pour remplir leurs obligations en matière de fonds propres. À partir de 2017, la FINMA n’a plus accepté cette procédure, conformément à ce que prévoyait la norme internationale TLAC pour les G-SIB après un délai transitoire335 et comme le préconisait aussi le Crisis Management College (CMC)336. Elle a exigé que, à partir du 1er janvier 2020 au plus tard, seules les sociétés mères suisses (c’est-à-dire les maisons mères Credit Suisse SA et UBS SA) puissent émettre ces instruments.
Selon le Conseil fédéral, cette modification aurait toutefois pu produire des effets fiscalement désavantageux pour les G-SIB. Concrètement, la charge fiscale des G-SIB aurait pu augmenter (l’augmentation aurait pu atteindre plusieurs centaines de millions de francs par an à long terme, selon les estimations faites à l’époque par l’administration fédérale), ce qui aurait fait diminuer les fonds propres. Cet effet aurait été contraire aux objectifs de la législation TBTF337.
Portée de la loi fédérale sur le calcul de la réduction pour participation pour les banques d’importance systémique
Le Conseil fédéral a alors lancé une révision législative. La loi fédérale du 14 décembre 2018 sur le calcul de la réduction pour participation pour les banques d’importance systémique338 a corrigé le calcul de la déduction pour participation, de sorte que la charge d’impôt sur le bénéfice de la société mère d’une banque d’importance systémique reste inchangée lorsque celle-ci émet des instruments TBTF (par exemple des obligations de renflouement interne, emprunts assortis d’un abandon de créance ou emprunts à conversion obligatoire)339. Cela a facilité le renforcement des fonds propres des banques d’importance systémique au moyen d’instruments TBTF.
Positionnement des acteurs concernés avant l’adoption de la loi
L’élaboration de cette loi illustre une fois de plus les différents intérêts en jeu dans le développement de la législation TBTF suisse. En 2015 déjà, dans le cadre des débats parlementaires relatifs à la révision de la LIA, les grandes banques avaient évoqué pour la première fois la question de l’impôt sur le bénéfice lors de l’émission d’instruments TBTF. Elles n’avaient pas été entendues, car, à l’époque, le Parlement n’était pas disposé à étendre la réforme de l’impôt anticipé à la question de l’impôt sur le bénéfice340. En dépit du rejet du législateur, le DFF a remis l’ouvrage sur le métier et, le 30 septembre 2016, il a présenté une note de discussion sur ce sujet au Conseil fédéral. Sur cette base, le Conseil fédéral a décidé de charger le DFF d’élaborer un projet destiné à la consultation.
En 2017, lors de la consultation, certains milieux économiques avaient toutefois estimé que les allègements fiscaux accordés à toutes les banques avantageraient le secteur bancaire et entraîneraient donc une inégalité de traitement juridique par rapport à d’autres secteurs. Pour tenir compte de cette critique, le Conseil fédéral avait finalement limité son projet aux banques d’importance systémique341.
En dépit de cette limitation, l’OFJ avait émis des doutes sur la constitutionnalité de cette nouvelle réglementation lors de la consultation des offices. Ne pouvant exclure une inégalité de traitement juridique injustifiée, il avait déclaré ne pas être en mesure de confirmer la constitutionnalité du projet342.
La FINMA, dont les prescriptions de surveillance formulées à l’intention des G-SIB concernant l’émission d’instruments TBTF étaient à l’origine du projet, a soutenu ce dernier343. De son point de vue, le projet ne privilégiait pas les banques: il tenait compte de la situation particulière de ces dernières dans le contexte de la mise en œuvre de la législation TBTF344.
Dans le cadre de la procédure de corapport sur la proposition du DFF du 25 janvier 2018 au Conseil fédéral, le DFJP a proposé de modifier le projet pour tenir compte de la critique que l’OFJ avait déjà formulée lors de la consultation des offices345. Dans son avis sur le corapport du DFJP, le DFF a continué de penser que les prescriptions de surveillances applicables au secteur bancaire justifiaient le traitement juridique différencié d’une part des instruments TBTF par rapport à d’autres emprunts et d’autre part des banques d’importance systémique par rapport à d’autres entreprises346.
Les Chambres fédérales ont adopté cette loi fédérale à l’unanimité, sans modifier le projet, le 14 décembre 2018 et le Conseil fédéral a fixé son entrée en vigueur au 1er janvier 2019.
5.2.4.3 Troisième rapport d’évaluation du Conseil fédéral sur les banques d’importance systémique (2019)
Dans son troisième rapport d’évaluation sur les banques d’importance systémique, daté du 3 juillet 2019347, le Conseil fédéral a constaté que les différentes adaptations des prescriptions légales avaient conduit Credit Suisse et UBS à renforcer leurs fonds propres, sur le plan tant quantitatif que qualitatif. Il a aussi indiqué que la Suisse répondait aux normes internationales concernant les fonds destinés à absorber les pertes348. Dans ce troisième rapport, le Conseil fédéral a de nouveau procédé à une comparaison internationale et il en a conclu que le système suisse devait être apprécié positivement et qu’une réorientation fondamentale ne s’imposait pas. Il a néanmoins fait état de quelques adaptations nécessaires, qui seront développées dans les paragraphes suivants.
Dans son rapport de 2019, le Conseil fédéral ne mentionne aucune des recommandations ou propositions formulées dans les rapports précédents. Comme cela avait déjà été le cas en 2017, le rapport de 2019 ne présente aucun suivi explicite de la mise en œuvre des diverses mesures et de l’évolution dans les différents champs d’action. L’OFJ a relevé cette absence dans le cadre de la procédure de consultation, comme il l’avait déjà fait en 2017349.
Exigences en matière de fonds propre
Le Conseil fédéral a souligné, s’agissant des exigences en matière de fonds propres, que les dispositions révisées applicables aux deux G-SIB avaient entraîné une nette augmentation du volume et de la qualité des fonds propres. Il a notamment mentionné les fonds supplémentaires destinés à absorber les pertes (gone concern) dont les G-SIB devaient se doter depuis la révision partielle de l’OFR de 2016. Parallèlement, il a constaté que les exigences gone concern états-uniennes étaient plus élevées que les exigences suisses, et que le Royaume-Uni prévoyait lui aussi d’introduire des exigences plus strictes que celles de la Suisse.
S’agissant des exigences going concern, le Conseil fédéral a jugé positivement la réglementation TBTF suisse, comme dans son rapport d’évaluation de 2017; il a en outre, pour la première fois dans le cadre de ses rapports d’évaluation, indiqué de manière transparente que la taille des G-SIB suisses était proportionnellement plus importante que celle des G-SIB étrangères: le total du bilan de chacune des deux G-SIB suisses se situait entre 134 % et 139 % du PIB de la Suisse, alors que, par exemple, le total du bilan de la plus grande banque américaine ne représentait que 17 % du PIB des États-Unis350.
S’agissant des fonds propres, le Conseil fédéral a estimé qu’il y avait lieu de prendre des mesures sur plusieurs aspects.
– Premièrement, comme il l’avait déjà annoncé le 21 novembre 2018351, il souhaitait clarifier quels établissements des groupes financiers des G-SIB devaient remplir les exigences posées aux banques d’importance systémique352. Cette question se posait, car Credit Suisse et UBS, qui entendaient améliorer leurs capacités d’assainissement et de liquidation, avaient progressivement transféré, jusqu’en 2017, les fonctions d’importance systémique nationale dans des filiales suisses nouvellement créées. Les clarifications du Conseil fédéral ont finalement abouti à la modification de l’OFR du 27 novembre 2019 (cf. chap. 5.2.5.1).
– Deuxièmement, le Conseil fédéral a confirmé qu’il y avait lieu de supprimer, à moyen terme, les remises accordées lorsque les banques améliorent leurs capacités d’assainissement et de liquidation (art. 65 OB et art. 133 OFR). En effet, les banques déploraient que le système alors en vigueur ne leur permette pas de planifier leurs activités avec sécurité, étant donné que les remises accordées par la FINMA pouvaient, du moins en théorie, être adaptées chaque année353; de plus, les grandes banques critiquaient la complexité du régime TBTF354
Exigences en matière de liquidités et PLB
S’agissant des exigences en matière de liquidités, dans son rapport d’évaluation publié en 2019, le Conseil fédéral constatait que toutes les banques devaient, depuis le 1er janvier, maintenir un LCR à 100 %, conformément aux prescriptions de Bâle III. Les SIB devaient en outre satisfaire à des exigences supplémentaires en la matière. La LB (art. 9, al. 2, let. b) et l’OLiq (art. 19, al. 2) disposent en effet que les banques d’importance systémique doivent garantir une meilleure capacité de résistance et d’absorption des chocs de liquidités que toutes les autres banques. Les analyses de la FINMA et de la BNS montraient toutefois que ces exigences particulières n’entraînaient pas obligatoirement des exigences plus élevées que le LCR pour toutes les SIB, contrairement à ce que prévoit la loi (art. 9, al. 2, let. b, LB). Fort de ce constat, le Conseil fédéral a considéré qu’il fallait prendre des mesures355. Il a finalement réglé ce problème en 2022, en introduisant un nouveau régime en matière de liquidités pour les SIB (cf. chap. 5.2.6.3).
Le Conseil fédéral a examiné les exigences en vigueur aux États-Unis et au Royaume-Uni. Il en est ressorti que les exigences en matière de liquidités imposées aux G-SIB dans ces deux juridictions étaient généralement plus strictes qu’en Suisse. De plus, et contrairement à la Suisse, les États-Unis et le Royaume-Uni prévoyaient, outre les apports extraordinaires des banques centrales, d’autres mécanismes de soutien étatique (par ex. un PLB), qui garantissaient les liquidités nécessaires en cas d’assainissement ou de liquidation d’une SIB356.
Il s’agit de la première mention du PLB dans les rapports d’évaluation du Conseil fédéral. Le rapport de 2019 n’indique cependant pas si l’introduction d’un PLB en Suisse a été envisagée et n’explique pas non plus pourquoi la Suisse n’a pas encore appliqué la recommandation du CSF357 de 2016 concernant l’introduction d’un PLB. Ainsi, selon le rapport, il n’y a pas lieu d’intervenir directement. Ce n’est qu’au cours des années suivantes que les autorités ont élaboré un PLB, qu’elles ont introduit au moyen du droit de nécessité lors de la crise de Credit Suisse (cf. chap. 5.2.5.3).
Autres instruments TBTF
Dans son troisième rapport d’évaluation, le Conseil fédéral n’aborde à nouveau pas l’aspect de la garantie des dépôts. Pourtant, le système suisse de protection des déposantes et déposants avait entre-temps à nouveau été critiqué par les instances internationales du FMI (cf. chap. 5.2.3.2). L’instrument de la TPO n’est pas non plus évoqué par le Conseil fédéral dans le rapport de 2019.
5.2.5 2019–2021: introduction d’un Net Stable Funding Ratio, clarification du rôle de la FINMA et création de groupes de travail relatifs au Public Liquidity Backstop et à la Temporary Public Ownership
5.2.5.1 Clarification des exigences en matière de fonds propres posées aux maisons mères (modification de l’OFR du 27 novembre 2019)
Contexte
Avec la révision partielle de l’OFR de 2016, les exigences gone concern ont été introduites pour les deux G-SIB suisses au niveau du groupe (cf. chap. 5.2.3.1). La question de savoir quelles entités des deux groupes bancaires devaient remplir ces exigences demeurait toutefois en suspens. Le Conseil fédéral a clarifié ce point avec la modification de l’OFR du 27 novembre 2019358, entrée en vigueur le 1er janvier 2020.
Portée de la révision de l’OFR
Cette révision partielle de l’OFR a notamment réglé les modalités des exigences gone concern pour les nouvelles unités suisses créées en 2015 (Credit Suisse (Suisse) SA et UBS Switzerland SA) pour assumer les fonctions d’importance systémique des deux G-SIB et pour les maisons mères (aussi appelées «banques mères», à savoir Credit Suisse SA et UBS SA) de celles-ci (concernant la structure du groupe Credit Suisse, cf. encadré 4 au chap. 5.1.2).
Les exigences particulières en matière de fonds propres imposées aux G-SIB devaient être satisfaites tant par le groupe financier que par les établissements qui le composaient, lorsque ces derniers exerçaient des fonctions d’importance systémique pour le groupe (art. 124 OFR). La modification de l’OFR du 27 novembre 2019 visait à établir clairement que les banques mères restent soumises aux exigences particulières, l’économie suisse risquant de pâtir lourdement de toute défaillance des banques mères du fait de la taille de ces dernières, de la position qu’elles occupent dans le groupe financier et des liens qu’elles entretiennent avec le système financier.
En plus, l’article 132 OFR précisait la hauteur des exigences gone concern pour les différentes unités appartenant à un groupe bancaire et l’article 133 OFR définissait les remises maximales. Accédant à la demande des deux G-SIB, le Conseil fédéral a aligné la concrétisation de la remise maximale sur la norme en matière de TLAC, de sorte que celle-ci n’est devenue effective qu’en 2022359.
Positionnement des acteurs concernés avant la révision de l’ordonnance
Cette clarification figurait déjà dans le projet mis en consultation par le Conseil fédéral qui a débouché sur la révision de l’OFR du 21 novembre 2018. La situation était similaire à celle d’autres projets de développement de la réglementation TBTF suisse: lors de la consultation, les deux grandes banques et les milieux qui leurs sont proches se sont opposés à la modification360 et le Conseil fédéral s’est rallié à leur avis, alors que tant la BNS que la FINMA estimaient que les maisons mères des groupes Credit Suisse et UBS, eu égard à leur importance pour l’ensemble du groupe bancaire, devaient être soumises le plus rapidement possible aux exigences en matière de capital posées aux banques d’importance systémique361.
La prise en compte initiale, par le Conseil fédéral, de l’opposition exprimée par les grandes banques et les groupes d’intérêts qui leur sont proches a donc retardé d’un an l’introduction des exigences going concern à l’intention des maisons mères des deux grands groupes bancaires (entrée en vigueur le 1er janvier 2020 au lieu du 1er janvier 2019).
5.2.5.2 Élaboration et adoption de l’ordonnance relative à la loi sur la surveillance des marchés financiers en réponse aux critiques adressées à la FINMA (2017–2019)
Contexte
Le rôle de la FINMA a fait l’objet de toute une série d’interventions parlementaires qui ont été déposées entre 2016 et 2018 (s’agissant des critiques adressées à la FINMA, cf. chap. 5.6.2):
Encadré 6: nterventions parlementaires portant sur le rôle de la FINMA déposées entre 2016 et 2018
|
Si plusieurs d’entre elles ont été classées sans suite, les deux chambres du Parlement ont adopté la motion 17.3317 «Marchés financiers. Répartir clairement les responsabilités entre pilotage politique et surveillance», suivant ainsi la recommandation du Conseil fédéral; le Conseil national, le 13 décembre 2017, et le Conseil des Etats, le 13 décembre 2018. Avec l’adoption de cette motion, le DFF espérait aussi faire baisser la pression politique qui pesait sur la FINMA362. En application de la motion 17.3317, le Conseil fédéral a arrêté l’ordonnance du 13 décembre 2019 relative à la loi sur la surveillance des marchés financiers363, qui est entrée en vigueur le 1er février 2020 (voir plus bas).
Positionnement des acteurs concernés avant l’adoption de l’ordonnance relative à la loi sur la surveillance des marchés financiers – Question de la légalité
Lors de la consultation, le projet a suscité l’adhésion, en particulier, du secteur financier et des partis bourgeois, qui ont tout de même souhaité des prescriptions encore plus strictes pour clarifier les compétences de la FINMA. De l’autre côté de l’échiquier politique, un petit groupe de participantes et participants à la consultation a rejeté le projet, craignant qu’il ne menace l’indépendance de la FINMA et qu’il ne génère une charge administrative excessive364.
Le Conseil fédéral n’a pas retenu les propositions faites pour durcir ou préciser les prescriptions, mais il a tenu compte d’une partie des demandes qui ressortaient des avis négatifs. Il a par exemple supprimé le lien entre la réglementation de la FINMA et la politique des marchés financiers et allégé les obligations de reporting de la FINMA dans le processus de réglementation365.
Lors de la consultation des offices, la FINMA s’est inquiétée de la bureaucratisation de ses processus et a émis des doutes quant à la nécessité de réglementer les choses. Eu égard aux possibles risques de réputation pour les autorités de surveillance et la place financière suisse, la FINMA souhaitait que l’élaboration de l’ordonnance se termine rapidement, afin que la motion 17.3317 puisse être classée366.
Dans son avis rendu dans le cadre de la consultation des offices, l’OFJ a considéré qu’il fallait renoncer à adopter une nouvelle ordonnance. Il estimait que le Conseil fédéral n’avait pas de base légale suffisante pour adopter les règles proposées, car il ne disposait pas d’une compétence de surveillance complète sur la FINMA367. L’OFJ a demandé à la direction du DFJP de présenter un corapport au Conseil fédéral, mais, après avoir parlé avec le SG-DFJP, il a renoncé à faire368. Le Conseil fédéral ne partageait pas l’avis de l’OFJ et a adopté l’ordonnance comme prévu369.
Portée de l’ordonnance relative à la loi sur la surveillance des marchés financiers
L’ordonnance relative à la loi sur la surveillance des marchés financiers concrétise différents aspects des activités de la FINMA.
– L’ordonnance précise les compétences de la FINMA en matière de tâches internationales et de réglementation, et définit la manière dont elles s’articulent par rapport aux compétences du Conseil fédéral ou du DFF. L’objectif était de mieux dissocier les responsabilités qui incombent, d’une part, au Conseil fédéral en matière de politique et de stratégie des marchés financiers ainsi que de réglementation et, d’autre part, à la FINMA, à savoir la surveillance opérationnelle.
– Elle établit les conditions applicables à l’activité de réglementation de la FINMA (art.7 LFINMA) et indique la manière dont doivent être prises en compte la proportionnalité, la différenciation et les standards internationaux dans ce cadre. Elle précise que la FINMA doit vérifier périodiquement la nécessité, le caractère approprié et l’efficacité des réglementations existantes. S’agissant du processus de réglementation, l’ordonnance établit la manière dont doivent y être associés les milieux concernés, le public et les unités administratives intéressées.
– Elle définit certaines exigences concernant la formulation des objectifs stratégiques de la FINMA et le processus d’approbation de ceux-ci par le Conseil fédéral. Elle trace en outre les grandes lignes de la collaboration et de l’échange d’informations entre la FINMA et le DFF. Elle prévoit que la FINMA et le DFF règlent les modalités de leur collaboration dans un accord bilatéral.
Autres mesures adoptées par le Conseil fédéral sur la base d’interventions parlementaires portant sur le rôle de la FINMA déposées entre 2016 et 2018
En plus de l’adoption de l’ordonnance relative à la loi sur la surveillance des marchés financiers, le Conseil fédéral a publié, le 20 mars 2020, un rapport relatif aux conséquences financières des circulaires de la FINMA afin de répondre aux postulats 17.3566 et 17.3620, qu’il avait tous deux proposé de rejeter370. Il a également rendu compte chaque année à partir de 2021 de l’état de la mise en œuvre de la nouvelle ordonnance. C’est ce que demandaient la CER-N dans le cadre du traitement de l’initiative parlementaire 17.454 et la CER-E dans le cadre du traitement de la motion 17.3976.
Requête déposée auprès des CdG
À cette époque, l’Union suisse des arts et métiers et diverses banques suisses avaient par ailleurs déposé une requête relative aux activités de la FINMA auprès des CdG. La CdG-E a donc entrepris de clarifier l’activité de réglementation de la FINMA entre juillet 2017 et juillet 2018. Elle s’est principalement intéressée à l’accusation selon laquelle la FINMA aurait enfreint le principe de la légalité. La CdG-E n’ayant trouvé aucun indice de manquements permettant de remettre en question le bon fonctionnement de la FINMA, les prétendues atteintes systématiques au principe de la légalité par la FINMA n’ont pas pu être confirmées. La CdG-E a donc décidé de ne pas prendre d’autres mesures, comme l’ouverture d’une inspection. Elle a renvoyé explicitement aux interventions en suspens, en précisant qu’il revenait au législateur de décider jusqu’où devait s’étendre l’activité de réglementation de la FINMA à l’avenir371.
5.2.5.3 Institution d’un groupe de travail sur le PLB par le CG
Raisons de l’introduction tardive d’un PLB en Suisse
La recommandation du CSF de 2016 invitant à créer un PLB explicite est d’abord restée sans effet en Suisse, alors que toutes les autres grandes places financières – États-Unis (2010)372, Union européenne (décision de principe en 2013)373 et Royaume-Uni (2017)374 – avaient immédiatement réagi en créant un tel instrument375.
En Suisse, les premières discussions sur l’introduction d’un PLB remontent à 2018. Selon les informations portées à la connaissance de la CEP, c’est en raison du scepticisme initial du DFF que la Suisse ne s’était pas dotée d’un PLB plus tôt et que son introduction allait prendre encore quelques années. C’est en premier lieu lee SFI qui s’opposait à une discussion publique concernant l’introduction d’un PLB376. Quant à l’AFF, elle voyait dans la discussion publique un risque: un possible échec de l’introduction du PLB au Parlement aurait fait peser un grand risque sur la place financière suisse, et plus précisément sur les grandes banques suisses actives à l’international377. Le président de la BNS, qui demandait l’introduction du PLB depuis 2018, se souvient lui aussi que le PLB ne bénéficiait à l’époque pas d’une bonne adhésion politique378. La FINMA avait également plusieurs fois alerté sur la nécessité d’introduire un PLB379 – la première trace date du 30 octobre 2018 au sein du Comité de gestion des crises financières (CG)380. Le directeur de la FINMA de l’époque a attribué le problème avant tout à l’absence de volonté politique, ajoutant qu’il était même intervenu auprès du chef du DFF de l’époque381.
Discussions sur le PLB au sein du CG et du DFF entre 2018 et 2020
La première trace écrite d’une discussion approfondie sur l’éventuelle introduction d’un PLB date de la séance du CG du 30 octobre 2018, où il était question de l’approvisionnement en liquidités lors d’un assainissement et d’une résolution (financement en cas de résolution). La FINMA et la BNS étaient favorables à l’introduction d’un PLB comme étape supplémentaire du développement de la réglementation TBTF en Suisse, tandis que l’AFF et le SFI étaient plutôt réservés sur le sujet382. En février 2019 se sont tenus différents séminaires au cours desquels la FINMA et la BNS ont expliqué aux représentantes et représentants du SFI et de l’AFF en quoi consistait le PLB.
Il a finalement fallu attendre fin 2019 pour que le chef du DFF de l’époque donne son accord à la réalisation d’une analyse portant sur le PLB, à la condition que cette analyse ne préjuge pas des résultats et qu’elle ne soit pas rendue publique. Les membres du CG en ont été informés le 16 mars 2020383.
Un groupe de travail réunissant des représentantes et représentants du SFI, de l’AFF, de la FINMA et de la BNS a vu le jour dans ce contexte. Sous la conduite de l’AFF, ce groupe de travail avait pour mission d’étudier les formes que pourrait prendre un PLB afin de mettre en évidence les avantages et les inconvénients d’un PLB explicite inscrit dans une base légale publiée, donc publique, par rapport à une solution ad hoc déployée en cas de crise au moyen du droit de nécessité (PLB implicite), et de préparer les travaux nécessaires384.
Conclusions du groupe de travail
En mars 2021, le groupe de travail a rédigé à l’intention du CG un rapport proposant plusieurs options385. Selon ce rapport, en fonction du scénario, le PLB nécessaire se montait à 216 milliards de francs pour Credit Suisse et 211 milliards de francs pour UBS. Dans son rapport, le groupe de travail est parvenu à la conclusion que, dans l’idéal, un PLB devrait être explicite. Cela présenterait l’avantage de mettre en confiance dès le départ et, idéalement, il se pourrait même qu’il ne soit pas nécessaire d’y recourir en cas de crise. Le PLB, explicite ou implicite, pourrait toutefois créer des incitations inopportunes en favorisant la prise de risque chez les banques d’importance systémique, car celles-ci auraient conscience d’être soutenues en cas de crise386.
Concrètement, le groupe de travail a envisagé trois options de PLB: aide de la BNS sous forme de liquidités avec garantie étatique (option A), aide de la BNS sous forme de liquidités sans garantie étatique (option B) ou PLB implicite (option C). Il a évalué chacune de ces options à l’aide de différents critères (efficacité et crédibilité, adhésion internationale, risque financier, adhésion politique, gouvernance, flux monétaires rapides et applicabilité juridique).
– A) Aide de la BNS sous forme de liquidités avec garantie étatique: cette option produirait l’effet préventif souhaité en instaurant la confiance, serait acceptée à l’international et apporterait un flux monétaire rapide. Elle s’accompagnerait toutefois d’un risque élevé pour la Confédération et ne susciterait pas forcément l’adhésion politique.
– B) Aide de la BNS sous forme de liquidités sans garantie étatique: cette solution serait une première à l’international et pourrait gravement nuire à la réputation de la BNS. Un PLB revêtant cette forme a été jugé moins crédible et moins efficace que l’option A, mais politiquement mieux accepté.
– C) PLB implicite: le groupe de travail est parvenu à la conclusion que cette option n’était pas idéale, car elle ne satisfaisait pas aux conditions du CSF et ne permettait pas d’instaurer la confiance en amont, ce qui pourrait aussi entraîner un risque de perte plus élevé. L’adhésion politique était secondaire à cet égard, puisque ni le public ni le Parlement ne seraient informés.
En conclusion, le groupe de travail a constaté qu’il ne s’agissait que d’un résultat intermédiaire et que d’autres éclaircissements s’imposaient pour pouvoir résoudre définitivement les questions encore en suspens. Concernant la suite des travaux relatifs à l’introduction d’un PLB, voir le chapitre 5.2.6.2.
5.2.5.4 Message du Conseil fédéral relatif à des modifications en matière de garantie des dépôts
Contexte
Début 2017, le Conseil fédéral a chargé le DFF de préparer un projet de modification des règles en matière de garantie des dépôts afin de pouvoir les mettre en consultation (cf. chap. 5.2.3.2). Avant que le Conseil fédéral présente son message, au milieu de l’année 2020, le FMI a procédé à une évaluation du secteur financier (PESF) de la Suisse en juin 2019. À cette occasion, le FMI a relevé plusieurs lacunes dans le système suisse de garantie des dépôts par rapport aux standards internationaux des Core Principles de l’International Association of Deposit Insurers (IADI), et aux bonnes pratiques internationales (cf. chap. 5.2.6.5)387.
Positionnement des acteurs concernés avant l’adoption du message du Conseil fédéral
Lors de consultation, qui s’est déroulée au premier semestre 2019, certaines grandes banques se sont félicitées de ce que l’on n’ait pas opté pour un fonds entièrement financé ex ante, estimant que ce type de solution générerait un surcroît de travail et des frais disproportionnés pour les banques388. De nombreux participantes et participants à la consultation ont souligné la nécessité de régler la question des effets de la protection des déposantes et déposants sur la réglementation TBTF et vice versa. Ils ont également réclamé que les règles relatives à la couverture en fonds propres et à l’obligation pour les banques de détenir des liquidités soient assouplies de manière à respecter le principe de la neutralité des coûts389. Lors de la consultation, les participantes et participants du secteur bancaire se sont en outre prononcés contre le double fardeau que représentent pour les banques d’importance systémique la garantie des dépôts, d’une part, et l’obligation de maintenir les fonctions d’importance systémique, d’autre part, et ont exigé une exception pour les SIB390.
Lors de la consultation des offices réalisée sur ce projet, la FINMA a défendu l’instauration d’un véritable financement ex ante de la garantie des dépôts391. De plus, dans le cadre de la consultation des offices sur le message relatif aux modifications de la LB392, tout comme lors des consultations ultérieures sur la modification de l’OB, la FINMA a affirmé qu’elle était opposée aux exceptions accordées aux SIB et aux petites banques pour les préparatifs en vertu de l’article 42h OB. Les allègements concédés aux SIB se justifiaient certes par l’obligation d’établir un plan d’urgence, mais la FINMA était d’avis que la simple existence d’une telle obligation ne suffisait pas et qu’il faudrait au moins qu’elle ait jugé applicable le plan d’urgence d’une SIB393. Le Conseil fédéral a alors légèrement modifié les commentaires relatifs à la modification de l’ordonnance, sans pour autant toucher à la disposition elle-même394.
Message du Conseil fédéral relatif à la révision de la LB
Dans la proposition qu’il a présentée au Conseil fédéral concernant le traitement du message, le DFF a à nouveau considéré qu’un fonds financé ex ante n’obtiendrait pas de majorité politique et qu’il valait mieux renforcer le système existant par un élément ex ante, à savoir le dépôt de titres395.
Le Conseil fédéral a transmis son message le 19 juin 2020. Il y relevait la nécessité de prendre des mesures, car la garantie des dépôts en Suisse était et demeure financée ex post, alors que sur la scène internationale la tendance était clairement à la création de fonds ex ante396. Selon le rapport d’expertise Hungerbühler, qui quantifie cette tendance sur la base du rapport de l’IADI sur les tendances mondiales en 2022, 84 % des systèmes de garantie des dépôts reposent sur un financement ex ante397.
Afin de remédier aux besoins identifiés, le Conseil fédéral a repris la proposition du DFF dans son message398. L’examen de cette révision de la LB par les Chambres fédérales est abordé au chapitre 5.2.6.1.
5.2.5.5 Introduction d’un ratio structurel de liquidités à long terme (NSFR; modification de l’OLiq du 11.9.2020)
Introduction d’un NSFR reportée à deux reprises
En plus du LCR, qui vise à renforcer la résilience des banques en cas de crise de liquidités à court terme, les standards internationaux du CBCB (Bâle III) prévoyaient à partir d’octobre 2014 l’introduction d’un NSFR, qui devait assurer la stabilité du financement à long terme. Conformément au calendrier initial du CBCB, les dispositions nationales relatives au NSFR auraient dû entrer en vigueur le 1er janvier 2018. L’Union européenne et les États-Unis ayant tardé à instaurer ce ratio dans leur législation respective, le Conseil fédéral a décidé, le 22 novembre 2017, d’en repousser l’inscription dans l’OLiq.
Le 30 novembre 2018, le Conseil fédéral a une nouvelle fois reporté l’instauration d’un NSFR initialement prévue au 1er janvier 2018399. Alors que, dans un courrier adressé au DFF le 16 août 2018, l’Association suisse des banquier (ASB) s’est une nouvelle fois félicitée du report de l’instauration du NSFR en Suisse compte tenu des incertitudes de l’époque concernant la mise en œuvre du ratio dans l’Union européenne et aux États-Unis400, la FINMA, dans le cadre de la consultation des offices menée dans la perspective de l’examen de l’objet par le Conseil fédéral, a affirmé qu’elle soutiendrait une introduction aussi rapide que possible d’un NSFR, malgré le retard accusé par certaines juridictions étrangères (Union européenne, États-Unis) dans ce domaine401. D’autres pays comme l’Australie, Singapour, Hong Kong, la Chine et l’Argentine avaient en effet déjà complètement instauré le NSFR à ce moment-là.
Introduction d’un NSFR au milieu de l’année 2021
Après avoir reporté à deux reprises l’introduction d’un NSFR depuis 2017, le Conseil fédéral a donc mis en œuvre les exigences minimales du CBCB en vue d’un financement à long terme des banques (ratio de financement) dans le cadre de la modification de l’OLiq du 11 septembre 2020402. Le Conseil fédéral a mis en vigueur cette modification au milieu de l’année 2021, en concomitance avec l’introduction du NSFR dans l’Union européenne, alors que la FINMA et la BNS avaient plaidé pour une entrée en vigueur plus rapide, au 1er janvier 2021403.
5.2.5.6 Institution d’un groupe de travail relatif à la Temporary Public Ownership par le Comité de gestion des crises financières
Raison de l’institution d’un groupe de travail TPO
À l’instar du PLB, la TPO est un instrument dont la Suisse n’était pas dotée lorsque la crise de Credit Suisse a éclaté, alors qu’il faisait déjà l’objet de discussions au niveau international depuis 2011 et que plusieurs pays l’avaient déjà introduit dans leur législation dès 2016404.
Le 16 septembre 2020, le CG a chargé un groupe de travail composé de représentantes et représentants du SFI, de l’AFF et de la FINMA de procéder à une analyse conceptuelle d’une TPO (groupe de travail TPO)405. Cette mesure a été prise à l’initiative de la FINMA, qui considérait l’instauration d’une TPO comme une réponse possible au vu des enseignements tirés de l’expérience vécue au printemps 2020, dans le cadre des tensions provoquées sur les marchés financiers par la pandémie de COVID-19406. La FINMA a plaidé pour que la TPO soit introduite dans le cadre de la procédure législative ordinaire comme un instrument ultima ratio des mesures de stabilisation. Elle tablait toutefois sur un scénario de faillite de la maison mère dans lequel la TPO de la filiale suisse constituerait une solution transitoire en attendant la séparation de l’unité suisse (variante 2 dans l’encadré 7 ci-dessous)407.
Encadré 7: Options de TPO examinées Au fil du temps, les autorités suisses ont envisagé trois possibilités de TPO408. Elles sont présentées ci-dessous dans l’ordre croissant de l’engagement potentiel de la Confédération.
|
Introduction d’une TPO dans le droit ordinaire ou préparation à une introduction par la voie du droit de nécessité?
Les autorités considéraient toutes que, contrairement au PLB, la TPO n’était pas fondamentale pour instaurer un climat de confiance vis-à-vis du public409. Leurs avis divergeaient quant à l’introduction d’une TPO au moyen de la procédure législative ordinaire. Tandis que la FINMA et la BNS étaient favorables à une introduction rapide d’une TPO par cette voie, l’AFF et le SFI se montraient sceptiques410.
Auditionnée par la CEP, la secrétaire d’État aux questions financières internationales a mentionné le fait que, contrairement à un PLB, une TPO ne renforce pas la confiance du public dans la capacité d’assainissement et de résolution. Selon elle, la décision prise à l’encontre d’une procédure législative ordinaire était toutefois surtout motivée par la priorisation des ressources: les autorités, considérant l’introduction d’un PLB comme prioritaire, ont «dépriorisé» les travaux relatifs à la TPO411. Des documents de mars 2021 indiquent cependant que l’élaboration de variantes évoluait en parallèle dans les deux dossiers (TPO et PLB)412. Sans les suspendre officiellement, le groupe de travail TPO, conduit par le SFI, a alors cessé d’accorder la priorité à ses travaux à partir du second semestre 2021.
Lors de son audition, la directrice de l’AFF a, pour sa part, souligné qu’introduire une TPO comme un instrument de crise ordinaire des autorités aurait pu créer des effets pervers. De plus, les autorités de l’administration fédérale centrale doutaient du fait qu’une TPO soit vraiment appropriée et nécessaire dans le cadre d’une résolution; jusqu’alors ni la BNS ni la FINMA n’étaient parvenues à convaincre le DFF des avantages d’une TPO. Les risques liés aux incitations inopportunes, à la responsabilité étatique et à la prise en charge des risques commerciaux d’une banque par l’État étaient énormes413.
En fin de compte, le CG a d’emblée renoncé à introduire une TPO dans le dispositif de crise des autorités au moyen de la procédure législative ordinaire. Pour lui, la TPO devait reposer exclusivement sur l’application au cas par cas du droit de nécessité414.
Portée des clarifications du groupe de travail TPO
Comme indiqué, les options de TPO examinées au sein du groupe de travail depuis septembre 2020 visaient une TPO portant sur les unités suisses ayant atteint le PONV, tout à la fin d’un assainissement ou d’une liquidation (option 2 de l’encadré 7 ci-dessus). Il s’agit du même type de TPO que celle privilégiée dans les réflexions des autorités en janvier et février 2023415, mais pas de l’option prévoyant une TPO de l’intégralité du groupe bancaire avant que la banque atteigne le PONV, comme cela a été discuté durant le week-end de crise des 18 et 19 mars 2023 (option 3 de l’encadré 7 ci-dessus).
Ainsi que cela ressort des projets de rapport du groupe de travail, celui-ci s’est dans un premier temps (jusqu’à mi-2021) penché sur les questions suivantes:
– conditions requises pour la mise en œuvre d’une TPO au moyen du droit de nécessité;
– cas de figure dans lesquels une TPO pourrait être appliquée;
– risques susceptibles d’en découler pour les pouvoirs publics;
– place accordée à la législation en matière de TPO dans les juridictions étrangères; et
– déroulement d’une résolution et d’une TPO.
Dans un deuxième temps (jusqu’en mars 2022), les autorités prévoyaient de demander au groupe de travail de préciser leurs responsabilités et compétences respectives dans la préparation et la réalisation d’une TPO et de clarifier des questions pratiques concernant la mise en œuvre (pour les autres travaux menés par le groupe de travail TPO, cf. chap. 6.4 et 7.2.5).
5.2.5.7 Quatrième rapport d’évaluation du Conseil fédéral sur les banques d’importance systémique (2021)
Dans son rapport de 2021, le Conseil fédéral est parvenu à la conclusion que le calibrage des exigences TBTF garantissait une résilience appropriée des banques suisses d’importance systémique. Mais il a aussi souligné qu’il était important que ces banques aient une capacité de résistance plus élevée. Il a à nouveau relevé que le système suisse était fondamentalement adéquat – dans les rapports précédents, il l’avait toujours qualifié de positif – et qu’une réorientation fondamentale ne s’imposait pas.
Exigences en matière de fonds propres
S’agissant des exigences en matière de fonds propres, le Conseil fédéral a conclu, pratiquement dans les mêmes termes que dans les précédents rapports d’évaluation des banques d’importance systémique, que, s’agissant des exigences en matière de fonds propres, la Suisse répond aux standards internationaux416. La comparaison avec les juridictions pertinentes pour la Suisse (Union européenne, Royaume-Uni, États-Unis) dans ce domaine est globalement aussi détaillée que celle de 2019, ce qui constitue une amélioration par rapport aux rapports antérieurs. À l’instar des rapports d’évaluation de 2017 et 2019, celui de 2021 reprend l’argument du poids que représentent en comparaison internationale les G-SIB suisses dans le PIB de la Suisse pour justifier les exigences élevées imposées aux grandes banques suisses417.
Dans son quatrième rapport d’évaluation, le Conseil fédéral s’est penché sur la capacité de résistance des SIB suisses face à la pandémie de COVID-19. De l’avis du Conseil fédéral, les modifications et le durcissement des exigences imposées aux G-SIB en matière de capitaux depuis la crise financière de 2007/08 ont porté leurs fruits lors de la pandémie de COVID-19. Se référant notamment au rapport sur la stabilité financière 2020 de la BNS et sur le monitorage des risques 2020 de la FINMA, le gouvernement explique que, grâce au relèvement des exigences en matière de fonds propres, les G‑SIB suisses ont constitué des réserves de capitaux qui se sont révélées utiles pour surmonter les turbulences auxquelles les marchés financiers ont été confrontés en février et en mars 2020, dans le sillage de la pandémie de COVID-19418.
Exigences en matière de liquidités et PLB
S’agissant des exigences en matière de liquidités définies dans la législation TBTF suisse, le rapport d’évaluation du Conseil fédéral de 2021 retient trois éléments fondamentaux:
Le Conseil fédéral a tiré les leçons de la pandémie de COVID-19 dans ce domaine. La pandémie a provoqué une crise de liquidités sur les marchés financiers qui n’a pas épargné les établissements helvétiques, alors qu’ils avaient amélioré leur capacité de résistance grâce au développement du régime TBTF de l’année précédente. Le Conseil fédéral a souligné que les réformes TBTF avaient porté leurs fruits419.
Le Conseil fédéral s’est penché sur les résultats de l’évaluation du régime TBTF de la Suisse réalisée en 2019 par le FMI420. Celui-ci constatait notamment que les modalités d’assainissement et de liquidation des banques devaient encore être améliorées. Selon lui, il fallait en priorité s’attaquer à la question de la dotation en liquidités, qui devrait permettre un assainissement ou une liquidation.
Dans ce contexte, le Conseil fédéral a expliqué que les exigences particulières en matière de liquidités applicables aux SIB inscrites dans l’OLiq depuis 2013 ne permettaient pas de garantir que ces banques disposent d’une dotation en liquidités supérieure aux autres établissements bancaires, alors que la loi prévoit que les SIB doivent satisfaire à des exigences plus élevées en matière de liquidités que les banques n’ayant pas d’importance systémique. La capacité de résistance accrue qu’exige la LB de la part des SIB pour absorber les chocs de liquidités n’était par conséquent pas assurée et la couverture des besoins en liquidités nécessaires en cas d’assainissement ou de liquidation n’était pas appropriée. C’est la raison pour laquelle le Conseil fédéral a annoncé une révision de l’OLiq (cf. chap. 5.6.2.3)421.
Après la publication de son rapport de 2019, le Conseil fédéral a répété que d’autres juridictions, dont désormais l’Union européenne, avaient déjà mis en œuvre un PLB422. Le Conseil fédéral s’est gardé d’en déduire ouvertement dans son rapport de 2021 qu’il y avait lieu d’intervenir – alors même que des clarifications en vue de l’introduction d’un PLB étaient en cours au sein de l’administration depuis 2018 (cf. chap. 5.2.5.3).
Autres instruments TBTF
Comme dans les précédents rapports, le Conseil fédéral n’évoque ni l’aspect de la garantie des dépôts ni l’instrument de la TPO dans son rapport d’évaluation de 2021.
5.2.6 De 2021 à la fin de l’année 2022: remplacement du système de remises, modifications apportées à la garantie des dépôts, grandes lignes d’un Public Liquidity Backstops et nouveau régime de liquidités pour les banques d’importance systémique
5.2.6.1 Garantie des dépôts: les Chambres fédérales adoptent la révision de la loi sur les banques
En 2017, le Conseil fédéral a chargé le DFF d’élaborer un projet destiné à la consultation visant à modifier la garantie des dépôts (cf. chap. 5.2.3.2). Ce projet a débouché sur la révision de la loi sur les banques du 17 décembre 2022423, qui comblait plusieurs lacunes du système de garantie des dépôts suisse constatées par le FMI. Cette révision introduisait par exemple un dépôt de titres en tant qu’élément ex ante de la garantie des dépôts (art. 37h, al. 3, let. c, ch. 1 LB) et fixait désormais le délai de remboursement imparti à Esisuisse à sept jours (la durée maximale de ce délai étant toutefois de 14 jours)424. D’autres problèmes relevés dans le PESF du FMI de 2019 sont cependant restés entiers (cf. chap. 5.2.6.5)425.
Le législateur a pris en considération le souhait exprimé par les participantes et participants à la consultation s’agissant d’une compensation entre la protection des dépôts et la réglementation TBTF: en 2021, il a prescrit la neutralité des coûts en adoptant l’article 37h, alinéa 7, LB.
L’entrée en vigueur des modifications a été fixée pour le début de l’année 2023 (cf. chap. 5.2.6.5).
5.2.6.2 Le Conseil fédéral fixe les grandes lignes d’un Public Liquidity Backstop
Note de discussion du DFF sur les grandes lignes d’un PLB
Après que le groupe de travail PLB a rédigé à l’intention du CG un rapport proposant plusieurs options en mars 2021(cf. chap. 5.2.5.3), la FINMA a relevé, lors d’une rencontre avec le SFI tenue le 2 septembre 2021, la nécessité et l’importance de progresser encore sur la voie de l’introduction d’un PLB. Début novembre 2021, le chef du DFF de l’époque a finalement chargé le SFI d’élaborer une note de discussion à l’intention du Conseil fédéral426. Il y était précisé que, si un projet était soumis au Parlement, il devrait s’appuyer sur des arguments solides et faire l’objet d’un suivi, notamment parce qu’aucun montant fixe ne pouvait être indiqué à l’avance427. Le SFI comme la FINMA ont souligné lors de leur rencontre du 24 novembre 2021 combien il était important d’introduire un PLB428.
La note de discussion en question porte la date du 9 mars 2022: elle indique que le PLB implicite a été écarté, et que le PLB doit au contraire être inscrit dans la loi. L’idée d’un PLB implicite a été abandonnée faute de base légale claire et en l’absence d’effet préventif générateur de confiance, mais aussi en raison des désavantages concurrentiels importants pour les banques actives au plan international. Pour les autorités suisses (DFF, FINMA et BNS) et les grandes banques actives au plan international, un PLB était crucial pour assurer suffisamment de liquidités en cas d’assainissement429. Pour contrer les effets pervers potentiels d’un tel mécanisme, il était prévu de ne pas actionner de PLB sans compensation. La note de discussion énumérait en outre les conditions posées à un PLB (SIB en procédure d’assainissement, recapitalisation, solvabilité, subsidiarité, intérêt public, proportionnalité et soutien des autorités).
Grandes lignes d’un PLB selon la décision de principe du Conseil fédéral du 11 mars 2022
S’appuyant sur cette note, le Conseil fédéral a décidé, le 11 mars 2022, de charger le DFF d’élaborer un projet destiné à la consultation qui prévoirait l’introduction d’un PLB en Suisse430. Les grandes lignes étaient les suivantes:
– les structures de base du PLB sont inscrites dans la loi;
– la Confédération accorde à la BNS une garantie jusqu’à concurrence des liquidités mises à disposition;
– le PLB est assorti d’un privilège des créances; et
– le PLB n’est introduit et actionné qu’accompagné d’un mécanisme de compensation et de sanction.
Les développements intervenus à la suite de cette décision sont décrits au chap. 6.3.4.2, car ils concernent la deuxième phase.
5.2.6.3 Nouveau régime de liquidités pour les banques d’importance systémique (modification de l’OLiq du 3.6.2022)
Contexte
Dans son quatrième rapport d’évaluation, daté de 2021, le Conseil fédéral a reconnu que la capacité de résistance accrue qu’exige la LB de la part des SIB par rapport aux autres banques pour absorber les chocs de liquidités n’était pas assurée et a annoncé une révision de l’OLiq (cf. chap. 5.2.5.7). Avec la modification de l’OLiq du 3 juin 2022431, qui est entrée en vigueur le 1er juillet 2022, le Conseil fédéral a introduit une nouvelle réglementation sur les liquidités applicable aux SIB, proposant une solution à ce problème.
Contenu du nouveau régime de liquidités
Tandis que les exigences en matière de liquidités prévoyaient jusqu’alors que les SIB devaient être capables de surmonter une crise de liquidités durant 30 jours, le nouveau régime a étendu cet horizon à 90 jours. La partie des exigences s’étendant au-delà du scénario de crise initial de 30 jours s’appuie d’une part sur les exigences de base applicables à toutes les SIB (art. 21 à 24 OLiq) et d’autre part sur les exigences supplémentaires spécifiques à l’établissement que la FINMA peut fixer (art. 25 et 25a OLiq). Les exigences de base devaient prendre en considération, à travers des paramètres minimums prescrits, les risques qui n’étaient pas couverts par le LCR. Les majorations spécifiques à l’établissement fixées par la FINMA visaient quant à elles à permettre de surmonter de manière appropriée d’autres risques matériels non couverts par les exigences de base.
Le délai transitoire relatif aux exigences de base révisées a été fixé à fin 2023, celui relatif aux exigences supplémentaires spécifiques à l’établissement à fin 2024. Les SIB sont tenues de présenter tous les mois leur situation en matière de liquidités (art. 28 OLiq) et la FINMA peut imposer à toute banque ne satisfaisant pas aux exigences du LCR de lui annoncer de manière rapide ce qu’il en est plusieurs fois par mois (art. 17b, al. 5, OLiq). Les nouvelles dispositions applicables aux SIB seront examinées jusqu’à fin 2026 afin d’en vérifier l’efficacité (art. 31c, al. 3, OLiq).
Conséquences de la procédure de consultation sur le projet de révision
Les cinq SIB concernées et les groupes d’intérêt bien disposés à leur égard ont critiqué le manque de neutralité concurrentielle et, en particulier, les répercussions quantitatives du projet en comparaison internationale432. Selon les autorités, les SIB ont émis cette critique alors même que, du fait des exigences temporaires de la FINMA, de facteurs particuliers liés à la pandémie et des liquidités détenues volontairement, elles disposaient d’une forte masse de liquidités au moment de la révision de l’ordonnance, de sorte que le projet ne les contraignait pas à constituer beaucoup de nouvelles liquidités433.
Selon l’AFF, qui répondait à cette critique, il était particulièrement important, dans la perspective du PLB, que les SIB commencent en cas de situation difficile par couvrir leur besoin en liquidités par leurs propres liquidités (premier pilier) avant de recevoir l’aide extraordinaire sous forme de liquidités de la BNS (deuxième pilier), puis des liquidités supplémentaires via un PLB (troisième pilier). La révision partielle de l’OLiq devait donc également renforcer le premier pilier en vue de l’introduction d’un PLB. Étant donné que les SIB disposaient toutefois déjà des actifs pouvant être pris en considération dans les exigences particulières en matière de liquidités, l’AFF considérait qu’il ne s’agissait pas réellement de développer le premier pilier434.
L’avis exprimé par la FINMA dans le cadre de la consultation des offices était plus réservé que celui de l’AFF, tout en allant dans le même sens. Selon la FINMA, le projet mis en consultation auprès des offices répondait déjà dans une large mesure aux souhaits des banques; il ne restait donc plus aucune marge de manœuvre pour l’affaiblir encore435.
Dans son projet, le Conseil fédéral a partiellement tenu compte de la critique formulée par les banques concernées. Il a notamment prolongé les délais transitoires impartis aux SIB, supprimé la publication des exigences supplémentaires spécifiques à l’établissement et étendu la liste des actifs pouvant être pris en compte dans les exigences en matière de liquidités436.
La révision en comparaison internationale
Il ressort de l’évaluation de l’approche suisse effectuée par les autorités en comparaison internationale que les SIB étaient également tenues, tant dans l’Union européenne qu’au Royaume-Uni et aux États-Unis, de disposer de liquidités supplémentaires pour répondre à des risques non couverts par le LCR, bien que l’application de cette exigence varie d’une juridiction à l’autre. Le Conseil fédéral a estimé que le modèle suisse, dont les exigences de base prévoyaient un scénario de crise avec un horizon de plus de 30 jours, était strict par rapport aux autres pays437. Il convient toutefois de noter que, au moment de l’adoption de la modification de l’OLiq du 3 juin 2022, l’Union européenne, le Royaume-Uni et les États-Unis comptaient tous, contrairement à la Suisse, un PLB destiné à couvrir les besoins supplémentaires en cas de scénario de crise dans l’hypothèse où les liquidités disponibles des banques seraient insuffisantes. Le DFF a lui aussi relevé cet élément dans sa proposition au Conseil fédéral du 22 mai 2022438.
Le rapport d’expertise Hungerbühler relève que le cadre juridique suisse va certes plus loin que le dispositif de Bâle III dans la définition des HQLA, mais que, dans d’autres domaines, les écarts par rapport aux standards internationaux sont mineurs439. En 2023, le CBCB a examiné le cadre juridique suisse afin de déterminer s’il était conforme aux prescriptions internationales en matière de NSFR. Il l’a jugé largely compliant, ce qui correspond au deuxième niveau de conformité le plus élevé440.
5.2.6.4 Remplacement du système de remises par un nouveau système d’incitations (modification de l’OB du 23 novembre 2022)
Contexte
Dès 2019, le Conseil fédéral a affirmé son intention d’abroger le système de remises récompensant l’amélioration de la capacité d’assainissement et de liquidation des G‑SIB (cf. chap. 5.2.4.3), tandis que, de son côté, la FINMA s’opposait depuis le début à la suppression pure et simple de ce système. La FINMA estimait qu’une telle suppression ne permettrait pas de simplifier le régime TBTF mais que, au contraire, les grandes banques auraient alors davantage de difficultés à atteindre la capacité de résolution nécessaire pour qu’un éventuel assainissement soit réussi. Elle a rappelé qu’il ne serait plus possible de sanctionner d’éventuels manquements concernant cette capacité par une réduction des remises, vu que celles-ci auraient été supprimées; en outre, elle craignait de devoir désormais démontrer elle-même les éventuelles détériorations des capacités, alors que la législation en vigueur chargeait les banques de justifier et démontrer leur droit de conserver des remises441. Le SFI estime quant à lui que le maintien du système de remises n’aurait pas permis d’établir plus clairement l’utilité des incitations faites aux grandes banques d’épuiser le potentiel maximal de remises442. La FINMA a proposé au Conseil fédéral de ne pas supprimer purement et simplement le système de remises dans le cadre de la modification de l’OB (et de l’OFR) du 23 novembre 2022, qui est entrée en vigueur le 1er janvier 2023443. Comme il était prévisible que les grandes banques épuisent le potentiel maximal de remises dans un futur proche, le Conseil fédéral a suivi cette proposition et remplacé le système de remises par un nouveau système d’incitations.
Contenu de la révision: nouveau système d’incitation
Avant la révision, le montant des exigences gone concern pour les G-SIB correspondaient à 100 % du montant des exigences going concern moins la remise individuelle pour l’amélioration de la capacité d’assainissement et de liquidation. Cette règle devait inciter les G-SIB à améliorer leur capacité globale de résolution (resolvability). Étant donné que les deux G‑SIB ont atteint la remise maximale pouvant leur être accordée, le système de remises a perdu son effet incitatif. C’est la raison pour laquelle le nouveau système impose aux G-SIB des exigences gone concern fixes correspondant à 75 % des exigences going concern444. Dans le même temps, la FINMA peut désormais prendre des mesures pour contraindre les banques auprès desquelles elle constate des obstacles à la capacité d’assainissement et de liquidation à détenir, tant au niveau du groupe financier que de la maison mère, des fonds supplémentaires destinés à absorber les pertes (gone concern) [art. 65b OB]. Le nouveau système devait garantir que la suppression des incitations de l’ancien système de remises ne détériore pas la capacité globale de résolution des G‑SIB.
Les G‑SIB ont eu la possibilité d’appliquer les nouveaux critères de resolvability jusqu’à fin juin 2024 (art. 69a OB). Le nouveau projet a en outre introduit une nouvelle base légale habilitant explicitement la FINMA à informer régulièrement le public de son évaluation du plan de stabilisation et du plan d’urgence ainsi que de l’état du plan de résolution de toutes les banques d’importance systémique.
Conséquences de la procédure de consultation
Lors de la procédure de consultation, UBS et l’ASB ont émis des critiques sur le principe même de remplacer le système de remises par un nouveau système d’incitations. Elles doutaient en outre de la nécessité et de la proportionnalité des dispositions proposées. Contrairement aux majorations définies dans l’ancien système, celles-ci n’étaient en effet pas plafonnées. De plus, aux yeux d’UBS et de l’ASB, elles étaient inutiles pour atteindre l’objectif visé. Les acteurs du secteur ayant répondu à la consultation (CS, UBS; ASB, ZKB, PostFinance et Economiesuisse) ont tous refusé que les fonds propres supplémentaires exigés soient pris en considération dans le calcul des fonds propres supplémentaires destinés à absorber les pertes, une extension de la base de calcul qui concernait non seulement les G-SIB mais tous les établissements bancaires445.
Vu les résultats de la consultation, le Conseil fédéral a renoncé à publier le montant des majorations gone concern. Il a en outre fixé la hauteur des exigences gone concern à un maximum de 25 % des exigences going concern (le projet mis en consultation ne prévoyait pas de plafond) et abandonné l’idée d’inclure les fonds propres supplémentaires dans le calcul des moyens supplémentaires destinés à absorber les pertes visés à l’article 131b OFR446.
Le remplacement du système de remises dans le contexte des standards internationaux
Lors de ces modifications d’ordonnance, les autorités fédérales ont procédé à une analyse de droit comparé approfondie des juridictions pertinentes (Union européenne, Royaume-Uni, États-Unis). Il est alors apparu que, contrairement à la Suisse, les autorités étrangères disposent de compétences leur permettant dans certaines circonstances d’intervenir largement dans la structure juridique et commerciale des banques si les établissements ne font pas de progrès en matière de resolvability. L’approche de la Suisse repose sur des incitations: celles-ci découlent, d’une part, de la menace de voir les exigences gone concern relevées et, d’autre part, de la publication de l’état de cette capacité des banques447.
5.2.6.5 Garantie des dépôts: entrée en vigueur des révisions de la LB et de l’OB
Modification de l’ordonnance en raison de la révision de la LB du 17 décembre 2021
Comme indiqué au chap. 5.2.6.1, les Chambres fédérales ont modifié le système suisse applicable à la garantie des dépôts le 17 décembre 2021 au moyen d’une révision de la LB, qui a elle-même nécessité une révision de l’OB (modification du 23.11.2022448). Le Conseil fédéral a fixé l’entrée en vigueur des modifications de ces deux actes au 1er janvier 2023.
Lors de la révision de l’OB, le Conseil fédéral a accordé une exception aux SIB concernant les préparatifs à effectuer en lien avec la garantie des dépôts, comme l’avaient demandé les participantes et participants à la consultation et malgré l’avis contraire exprimé par la FINMA449.
Écarts latents entre la garantie des dépôts en Suisse et les standards internationaux
Selon le rapport d’expertise Hungerbühler, le cadre juridique suisse était, et reste, non conforme (non-compliant) aux dispositions internationales pour les raisons suivantes:
– absence d’un mécanisme de financement ex ante;
– absence d’un organisme de droit public chargé de la garantie des dépôts;
– impossibilité de financer des mesures d’assainissement et de liquidation;
– montant total des obligations de contribution insuffisant;
– durée totale du délai de remboursement en cas de crise excessive;
– absence de stratégie de financement de la garantie des dépôts en cas de ressources insuffisantes450.
5.2.7 Synthèse du suivi et du développement de la réglementation TBTF en Suisse de 2015 à 2022
Exigences en matière de fonds propres
Les principales étapes du développement de la législation TBTF suisse concernant les exigences en matière de fonds propres, de 2015 à 2022, ont été: l’introduction du principe de continuité de l’exploitation (exigences going concern) et de l’obligation de détenir des fonds supplémentaires (exigences gone concern; 2016); l’amélioration de la qualité des fonds propres (2016); le passage du système des déductions pour participation et des assouplissements au sens de l’article 125 OFR à la pondération des risques (2017/2019); et le remplacement des remises au sens de l’article 133 OFR par un nouveau système incitatif (2023).
Pendant cette période, les exigences en matière de fonds propres suivaient une dynamique selon laquelle la FINMA et la BNS étaient souvent favorables à des exigences plus strictes, mais ne réussissaient pas à convaincre le Conseil fédéral et les milieux politiques eu égard aux intérêts opposés des grandes banques et des groupes d’intérêts ayant des affinités avec elles. En outre, la FINMA s’est montrée à plusieurs reprises conciliante avec les grandes banques, et spécialement avec Credit Suisse, en raison de leur situation financière (par ex. longs délais transitoires, filtres réglementaires).
Exigences en matière de liquidités
Les principales étapes de développement de la législation TBTF suisse en ce qui concerne les exigences en matière de liquidités entre 2015 et 2023 ont été l’instauration d’un NSFR (ratio de financement), en 2021, la mise en conformité de la disposition légale relative au renforcement de la capacité de résistance des SIB avec les banques d’importance non systémique, en 2022, et les développements dans le domaine du PLB.
Il est intéressant de relever qu’il s’est écoulé, durant la période sous revue, respectivement six ans, pour l’introduction d’un NSFR, et huit ans, pour le durcissement du régime de liquidités imposé aux SIB, entre la promulgation de l’OLiq, en 2014, et l’introduction de modifications ou d’améliorations substantielles des exigences en matière de liquidités dans la législation TBTF suisse.
PLB
En 2016, le CSF a recommandé aux États d’introduire le mécanisme du PLB dans leurs législations nationales. À partir de 2018 au plus tard, la BNS et la FINMA ont fait la même recommandation lors d’entretiens avec les autorités. En raison de la résistance opposée par l’administration fédérale centrale, il a fallu attendre mars 2022 pour que le Conseil fédéral fixe les grandes lignes d’un PLB et charge le DFF d’élaborer un projet destiné à la consultation.
S’agissant du PLB, le rapport d’expertise Hungerbühler constate que le cadre juridique suisse s’écarte sensiblement des standards internationaux451.
TPO
Dans les quatre rapports qu’il a publiés entre 2015 et 2021, soit avant la crise de Credit Suisse, sur les banques d’importance systémique, le Conseil fédéral ne s’est jamais penché sur la possibilité de la TPO, bien que cette question ait fait l’objet de discussions au niveau international depuis 2016. Il faut noter que la TPO n’est pas un instrument TBTF classique, car une étatisation temporaire va à l’encontre, du moins temporairement, de l’objectif TBTF visant à éviter que l’État apporte son aide.
En septembre 2020, le CG a institué le groupe de travail TPO, dont les travaux n’ont toutefois pas été menés à un rythme soutenu en raison des travaux menés en parallèle concernant le PLB. Dès le début, le CG a décidé de ne pas introduire explicitement de norme TPO dans la législation suisse, mais d’en clarifier les questions de base au sein du groupe de travail afin d’être prêt autant que possible en cas de nécessité; il était alors prévu que, le cas échéant, la base légale relative à la TPO soit créée au moyen du droit de nécessité. Les autorités n’avaient pas toutes le même avis concernant cette procédure: si la FINMA et la BNS soutenaient l’introduction d’une base légale par la voie ordinaire, l’AFF et le SFI préféraient la procédure qui a finalement été choisie.
Les clarifications menées par les autorités se sont concentrées majoritairement sur l’option d’une TPO qui ne toucherait que l’entité suisse d’importance systémique des grandes banques et serait un élément nécessaire de la liquidation ou de l’assainissement du groupe bancaire concerné. Ce n’est qu’en automne 2022 et en mars 2023, au plus fort de la crise, qu’ont été évoquées les options d’une participation minoritaire temporaire de l’État, voire d’une TPO de l’ensemble du groupe bancaire avant l’atteinte du point de non viabilité.
Ordonnance relative à la loi sur la surveillance des marchés financiers
Entre 2016 et 2018, un certain mécontentement s’est fait sentir au sein des milieux politiques concernant le rôle de la FINMA, dont l’activité dans le domaine de la surveillance bancaire et de la réglementation bancaire ainsi que de la définition de standards internationaux était jugée parfois trop expansive. Plusieurs interventions parlementaires ont alors été déposées à ce sujet. En 2019, en application de la motion 17.3317 «Marchés financiers. Répartir clairement les responsabilités entre pilotage politique et surveillance», le Conseil fédéral a finalement édicté l’ordonnance relative à la loi sur la surveillance des marchés financiers, qui règle l’accomplissement des tâches de la FINMA relevant du domaine international et en matière de réglementation, fixe les principes de réglementation et régit la collaboration et l’échange d’informations entre la FINMA et le DFF. Son objectif était de concilier les revendications des milieux politiques, qui souhaitaient clarifier les structures de l’activité de la FINMA, et l’indépendance de la FINMA, qui est essentielle à la surveillance des marchés financiers. À partir de 2021, le Conseil fédéral fait chaque année rapport sur l’état de la mise en œuvre de la nouvelle ordonnance.
Garantie des dépôts
Bien que le système suisse de protection des déposantes et déposants ait fait l’objet de critiques au niveau international à plusieurs reprises depuis 2014 et que, dans son rapport final du 1er décembre 2014, le groupe d’experts chargé du développement de la stratégie en matière de marchés financiers ait formulé des recommandations claires visant l’amélioration de la garantie des dépôts, le Conseil fédéral ne s’est pas penché sur la question dans les rapports d’évaluation qu’il a publiés entre 2015 et 2021 sur les banques d’importance systémique; il a fallu attendre le début de l’année 2023 pour que le système soit adapté.
Selon le rapport d’expertise Hungerbühler, la garantie des dépôts en Suisse continue de s’écarter des standards internationaux sur des aspects essentiels.
Rapport d’évaluation du Conseil fédéral
Avant la crise de Credit Suisse, le Conseil fédéral a publié quatre rapports d’évaluation sur les banques d’importance systémique, soit tous les deux ans à partir de 2015. À la lecture de ces rapports, on constate en particulier que le Conseil fédéral donne presque toujours la même appréciation – positive – de la réglementation TBTF suisse en comparaison internationale et qu’il omet de se référer aux recommandations et aux mesures qu’il avait formulées ou proposées dans ses rapports précédents. Un suivi explicite de l’état de la mise en œuvre des différentes mesures et des développements dans chacun des champs d’action fait défaut. L’OFJ a expressément regretté cette lacune à deux reprises au moins, lors des consultations des offices sur les rapports 2017 et 2019, sans que le Conseil fédéral adapte en conséquence la structure (et le contenu) de ses rapports.
Tendances de la réglementation TBTF en Suisse de 2015 à 2022
Comme indiqué aux chap. 4.1.1 et 5.1.3, le cadre TBTF international s’est progressivement développé depuis la crise financière de 2007/08, pour aboutir aux standards Bâle III édictés en 2017 par le CBCB452. Lors de la première phase de ce développement, jusqu’à 2015 environ, la Suisse faisait partie des pays dotés de la réglementation TBTF la plus avancée (ou la plus rapidement mise en œuvre) et, partant, la plus stricte (cf. chap. 4.2.2)453.
Les chapitres 5.2.3 à 5.2.6 montrent que les choses ont un peu changé à partir de 2015, après la mise en œuvre du premier projet TBTF. Les autorités ont certes poursuivi le développement du régime TBTF en application des standards internationaux. Cependant, les autorités de l’administration fédérale centrale notamment, c’est-à-dire le DFF et le SFI, tenaient à créer des conditions de concurrence équitables (level playing field) pour les grandes banques helvétiques, conformément aux signaux envoyés par la politique et le législateur. Il s’agissait ainsi de ne pas fixer d’exigences réglementaires beaucoup plus élevées que les normes applicables dans les marchés étrangers454. Dans son message sur le programme de la législature 2019 à 2023, le Conseil fédéral a lui aussi indiqué qu’il ne mettrait pas en œuvre les standards Bâle III plus rapidement qu’à l’étranger, pour permettre à la place financière suisse de lutter à armes égales contre ses principales concurrentes455.
Un deuxième élément a également contribué à cette tendance: vers 2015, une certaine lassitude vis-à-vis des réglementations s’est installée au niveau international, et la Suisse n’y a pas échappé. L’administration et les milieux politiques ont clairement commencé à s’opposer à tout durcissement de la réglementation bancaire, voire au régime TBTF existant et à la surveillance bancaire, et le lobbyisme pratiqué par les grandes banques n’y est pas étranger456.
5.2.8 Monitorage et développement du droit de la surveillance de la révision
La CEP s’est également intéressée au développement du droit de la révision. Le développement du droit de la révision au cours de la période sous revue et la gestion par le DFJP dans ce contexte sont présentés ci-après.
D’après les informations fournies par le SG-DFJP457 à la CEP, le seul développement notable de ces dix dernières années a été le projet de concentration, entré en vigueur le 1er janvier 2015. Depuis lors, ni le DFJP, compétent en la matière, ni la FINMA n’ont manifestement jugé nécessaire d’adapter les bases légales. Dans le retour donné à la CEP, le DFJP a également expliqué que la LSR avait été conçue comme une loi-cadre et qu’il n’était donc pas nécessaire de légiférer.
Sur mandat de la CEP, la société gw&p financial services advisory AG a analysé dans quelle mesure la réglementation en Suisse correspond aux standards et aux usages internationaux. Dans leur expertise, les deux experts, MM. Geissbühler et Jovanovic, sont parvenus à la conclusion que le cadre réglementaire qui définit les droits et les obligations fondamentaux ainsi que le périmètre de certification de l’ASR s’appuie étroitement sur les standards et les recommandations ainsi que les bonnes pratiques des institutions internationales d’importance pour la Suisse458. Seul le principe 14 de l’International Forum of Independent Audit Regulators (IFIAR), selon lequel les autorités de régulation de l’audit devraient être habilitées à communiquer publiquement les mesures disciplinaires et les sanctions en Suisse, n’est que partiellement respecté, car la communication se fait principalement à travers des rapports de gestion, sans nommer les entreprises ou les personnes concernées459.
La mise en œuvre d’une recommandation du FMI concernant le mandat direct, formulée dans le FSAP Country Report 19/184 Switzerland, Technical Note – Selected Issues on Banking Supervision de juin 2019, reste également en suspens. La recommandation no 6 préconisait ceci: «Ensure that FINMA – rather than banks – contracts and pays directly for supervisory audits».460 Cette recommandation, selon laquelle les sociétés de révision effectuant des audits prudentiels devraient être mandatées et rémunérées directement par la FINMA (et non plus par les banques), a été considérée par le FMI comme une recommandation hautement prioritaire, avec un horizon de mise en œuvre de trois à cinq ans.
Cette réglementation a également fait l’objet d’un débat de politique intérieure. Le 6 mai 2015, le conseiller national Corrado Pardini (PS, Berne) avait déjà souligné dans une motion le conflit d’intérêts existant pour les sociétés de révision entre le mandat légal et le mandant effectif. Il demandait par conséquent que la FINMA mandate directement les sociétés de révision et définisse la portée du mandat461.Le Conseil fédéral avait répondu, entre autres, que la concentration de la surveillance au sein de l’ASR avait permis de désamorcer le conflit d’intérêts et que la FINMA avait désormais la compétence d’exiger le changement de société de révision dans les cas justifiés. Le Conseil fédéral n’a toutefois pas abordé un point essentiel de la motion, à savoir l’existence d’un possible conflit d’intérêts entre le mandat légal (et non la surveillance) et son attribution effective. Dans sa réponse, le Conseil fédéral annonçait par ailleurs que la FINMA proposerait éventuellement des options d’action après la clôture de la période de référence prudentielle de 2016, dont le mandat direct et la prise en charge des coûts par la FINMA pourraient faire partie462.
Proposition de réforme de la surveillance des instituts financiers
En janvier 2016, la FINMA a lancé un projet d’optimisation visant à renforcer la surveillance des sociétés de révision, qui a identifié des besoins cruciaux pour améliorer la surveillance des instituts financiers. Dans son analyse, elle a cité diverses faiblesses du système, telles que le manque d’indépendance des sociétés de révision et la qualité insuffisante des rapports d’audit. La problématique majeure réside selon cette analyse dans l’indépendance des sociétés de révision, compromise par le cumul des mandats de surveillance, d’audit comptable et de conseil auprès de la même entité surveillée. Ce cumul crée une dépendance économique susceptible de nuire à l’objectivité de la surveillance. En outre, elle a également identifié un risque de réputation et critiqué le rapport coût-efficacité. Les rapports d’audit manquent souvent de rigueur critique et de différenciation, ce qui ne permet pas une détection exhausitve et proactive des risques463.
Pour remédier à cette situation, la FINMA a étudié un ensemble de mesures visant à renforcer l’indépendance des sociétés de révision. L’élément central de ces mesures était l’attribution directe des mandats aux sociétés d’audit par la FINMA elle-même, accompagnée d’autres mesures telles que la stricte séparation des mandats de surveillance et de conseil, ainsi que des solutions pour atténuer la situation de marché fermé pour les sociétés d’audit464.
La FINMA a par la suite proposé ce paquet de mesures, mettant en avant l’attribution directe des mandats comme élément central de la réforme. Cependant, elle était consciente de l’opposition que cette proposition susciterait parmi les autres parties prenantes du secteur financier. La FINMA a consulté plusieurs groupes et représentantes et représentants clés, à savoir: les représentantes et représentants des plus grandes sociétés de révision, les représentantes et représentants d’EXPERTsuisse, une délégation de l’Association suisse des banquiers (ASB). Les réactions des parties consultées étaient majoritairement critiques vis-à-vis des propositions de la FINMA. Cette opposition provenait notamment des préoccupations relatives à l’impact potentiel sur la dynamique du marché et sur les relations établies entre les instituts financiers et les sociétés de révision465.
Malgré l’identification d’un potentiel d’amélioration du système de surveillance significatif, la FINMA a pris acte du manque de soutien politique envers cette mesure. En raison de cette absence de consensus, la proposition d’attribution directe des mandats par la FINMA a été abandonnée. Cependant, la FINMA a adopté plusieurs autres mesures pour renforcer le système de contrôle, telles que l’ajustement de l’audit de base, l’implication des associations professionnelles et l’assouplissement des exigences professionnelles légales pour les auditeurs principaux afin d’élargir le choix des experts466.
La dernière révision de la circulaire de la FINMA sur l’audit date de 2019 (audition en 2017; entrée en vigueur en 2019)467. Les propositions étudiées à l’époque n’ont pas été intégrées à cette nouvelle mouture. De même, le rapport sur l’évaluation ex post de la circulaire révisée ne fait mention ni du mandat direct ni de l’absence de rotation468.
5.3 Surveillance microprudentielle de la FINMA sur Credit Suisse
Le présent chapitre est consacré aux mesures de surveillance visant Credit Suisse qui ont été mises en place par la FINMA dans la phase ayant précédé la crise (plus concrètement entre 2015 et l’été 2022).
Le chapitre 5.3.1 présente les principaux champs d’action de la FINMA. En qualité de banque d’importance systémique, Credit Suisse était soumis à des exigences prudentielles particulières concernant notamment les fonds propres et les liquidités, l’élaboration de plans d’urgence, de stabilisation et de liquidation, ainsi que la gestion des risques et les contrôles de conformité (compliance) de la banque. Dans ce contexte, les principaux champs d’action de la FINMA seront examinés, en commençant par ses interventions concernant la gestion, la stratégie et la culture d’entreprise de Credit Suisse (chap. 5.3.1.1), la gestion des risques, le système de contrôle interne, la gouvernance d’entreprise et contrôles de conformité (compliance) (chap. 5.3.1.2), la situation en matière de fonds propres et de liquidités (chap. 5.3.1.3) et enfin, l’élaboration des plans de stabilisation, d’urgence et de liquidation (chap. 5.3.1.4). La collaboration de la FINMA avec les autorités étrangères sera également examinée (chap. 5.3.1.5).
Dans un deuxième temps, les procédures d’enforcement engagées par la FINMA entre 2015 et l’été 2022 seront présentées (chap. 5.3.2) et, enfin, le filtre réglementaire fera l’objet d’un examen détaillé (chap. 5.3.3).
5.3.1 Généralités sur la surveillance: principaux champs d’action de la FINMA à l’égard de Credit Suisse
5.3.1.1 Interventions auprès des organes, de la stratégie et de la culture d’entreprise de Credit Suisse
Ce chapitre présente de manière chronologique les mesures prises par la FINMA entre 2015 et 2022 pour influer indirectement sur la stratégie, la culture et les membres des organes de Credit Suisse. Les éléments évoqués dans les pages qui suivent concernent la composition du conseil d’administration et de la direction de Credit Suisse, la rémunération des membres de ces derniers, la capacité bénéficiaire et l’orientation stratégique de la banque, sa culture d’entreprise et sa communication avec la FINMA.
Afin de contextualiser les appréciations de la FINMA, l’évolution de l’organisation de la banque et celle des marchés seront aussi évoquées si cela s’avère utile au propos (cf. chap. 5.1)469.
Les procédures d’enforcement ouvertes contre Credit Suisse seront examinées ultérieurement. Ces procédures, qui peuvent avoir des effets sur la conduite de la banque, seront présentées en détail au chap. 5.3.2.
Remarque liminaire sur les compétences légales de la FINMA
La loi ne donne pas à la FINMA, dans le cadre de la surveillance permanente, la compétence d’influencer directement ou d’approuver la stratégie d’une banque assujettie. Elle peut certes, dans le cadre d’un dialogue avec la banque assujettie, poser des questions, formuler des recommandations ou, sur une base volontaire, demander que des lacunes soient comblées dans un certain délai. Or, l’influence indirecte qu’elle exerce sur l’orientation stratégique de l’établissement ne lui permet pas d’intervenir directement dans les décisions de l’organe responsable de la haute direction de la banque470. La définition de la stratégie incombe à ce dernier471. La FINMA peut nommer ou destituer les membres des organes d’une banque uniquement en cas de risque d’insolvabilité, sur la base de l’article 25 en relation avec l’article 26 LB472. Grâce à l’évaluation des garanties d’une activité irréprochable473, à l’interdiction d’exercer et à l’interdiction de pratiquer, elle peut cependant faire en sorte qu’une personne doive quitter l’organe d’une banque. Après la clôture d’une procédure d’enforcement visant à rétablir l’ordre légal, elle peut aussi ordonner qu’un organe intègre des personnes avec des compétences spécifiques474.
Les explications ci-après se fondent principalement sur les lettres d’évaluation (assessment letters) de la FINMA. Dans ces documents, l’autorité de surveillance résume ses appréciations concernant l’établissement assujetti, les champs d’action qu’elle a cernés, ainsi que les attentes que l’établissement a comblées depuis la dernière lettre d’évaluation et elle présente ses nouvelles attentes, assorties d’un délai. Ces documents sont transmis annuellement, au printemps, et traitent de l’année écoulée. Ainsi, au cours des années 2015 à 2022, la FINMA a fait état de la situation de Credit Suisse dans les assessment letters relatives aux exercices 2014 à 2021475.
Interventions de la FINMA auprès des organes, de la stratégie et de la culture d’entreprise de Credit Suisse
Dans sa lettre d’évaluation à Credit Suisse concernant l’exercice 2014, la FINMA aborde notamment la question de la répartition des actifs pondérés des risques entre les divisions Investment Banking, d’une part, et Private Banking & Wealth Management, d’autre part. Elle demande à Credit Suisse de lui soumettre ses plans d’affaires mis à jour pour ces deux divisions. La constitution prévue de la nouvelle entité suisse, Credit Suisse (Suisse) SA, ainsi que son autorisation sont aussi mentionnées. Au sujet de la rémunération du personnel, la FINMA indique à Credit Suisse que les comportements fautifs ne sauraient être tolérés et qu’ils doivent avoir des conséquences fortes sur l’évaluation des prestations et sur la rémunération. La FINMA qualifie les échanges de professionnels et constructifs. Néanmoins, elle demande à Credit Suisse de partager avec elle les informations concernant les développements importants de manière plus proactive et régulière476.
En mars 2015, Tidjane Thiam a succédé à Brady Dougan au poste du directeur général de Credit Suisse (cf. chap. 5.1.2). Le premier voulait mettre en place une nouvelle stratégie axée entre autres sur la réduction et la réorientation de l’activité de banque d’investissement (investment bank). Cette nouvelle stratégie nécessitait une restructuration de Credit Suisse qui a été annoncée le 21 octobre 2015477.
Dans la lettre d’évaluation de 2015, la FINMA annonce vouloir intensifier ses contacts avec le conseil d’administration de Credit Suisse, celui-ci étant amené à jouer un rôle clé dans la mise en œuvre de la nouvelle stratégie et dans l’établissement d’une bonne culture d’entreprise. La FINMA se dit aussi préoccupée par les nombreux changements au sein de la direction et parmi les cadres supérieurs de la banque, craignant que le départ d’un nombre significatif d’entre eux n’entraîne une perte de savoir-faire au sein de l’établissement. De ce fait, compte tenu également de la forte pression exercée sur les grands projets en cours et de nouveaux objectifs de croissance, la FINMA met le doigt sur de très importants risques opérationnels. Elle formule donc l’attente que les responsables de Credit Suisse surveillent les domaines qui sont de leur ressort de manière proactive, en mettant l’accent sur le respect des prescriptions prudentielles et sur l’efficacité des fonctions de contrôle, dans le but de renforcer la résilience de la banque et du groupe478.
Dans la lettre d’évaluation de 2016, la FINMA se félicite du nouveau programme «Conduct & Ethics», qui définit six normes de comportement et d’éthique pour le groupe Credit Suisse. Elle relève toutefois que les initiatives lancées par les plus hauts dirigeants n’ont pas encore été suffisamment assimilées par les cadres moyens, notamment au sein des unités en contact direct avec la clientèle (front office). La FINMA porte également un jugement positif sur la mise à jour du plan d’affaires publiée le 7 décembre 2016 par Credit Suisse479.
Dans la lettre d’évaluation de 2017, la FINMA relève que l’organisation de Credit Suisse présente des carences en raison de faiblesses relevées dans des contrôles de conformité (compliance). Selon elle, cette situation a contribué à ce que des collaboratrices et collaborateurs ainsi que des cadres aient eu ou encouragé des comportements inappropriés ou qu’ils ne les aient pas signalés. Elle estime que le discours de la hiérarchie n’est pas assez crédible pour favoriser un comportement approprié (appropriate behaviour) au sein de Credit Suisse. Enfin, la FINMA prend acte de la décision de Credit Suisse de renoncer à l’entrée en bourse de Credit Suisse (Suisse) SA480.
La FINMA reconnaît dans la lettre d’évaluation de 2018 que Credit Suisse a réalisé des progrès sur les points signalés l’année précédente. Elle exige néanmoins la preuve que les structures et les règles de gouvernance de l’établissement sont solides et efficientes et qu’elles contribuent à l’efficacité de la surveillance et des activités de la banque. Elle note que les relations avec l’autorité de surveillance sont globalement constructives et professionnelles. Elle constate aussi que l’implication des plus hauts dirigeants de la banque s’est améliorée481. Il n’en demeure pas moins que, dans quelques cas, Credit Suisse a omis d’informer la FINMA à temps, de manière exhaustive et avec la qualité requise sur des développements importants. La FINMA exige dès lors que Credit Suisse améliore sa communication à cet égard.
En 2019, la FINMA a bouclé la procédure d’enforcement concernant le cas «US Crossborder» (cf. chap. 5.3.2). Elle a constaté une violation des obligations en matière d’organisation et de garantie d’une activité irréprochable dans le cadre des activités transfrontalières avec la clientèle états-unienne482. Dans la lettre d’évaluation de 2019, la FINMA souligne que les interactions avec l’autorité de surveillance doivent s’améliorer. Elle constate que la direction a largement décentralisé l’organisation, conférant à certains secteurs d’affaires une marge de décision considérable. Dans ce contexte, la FINMA exige que Credit Suisse renforce la surveillance et établissent des rapports de manière centralisée483.
Les critiques de la FINMA se font plus vives dans la lettre d’évaluation de 2020, que l’autorité de surveillance a décidé de scinder en deux.
Dans sa première lettre, la FINMA constate qu’au cours de son histoire, elle n’a jamais été confrontée à autant de problèmes simultanés ayant nécessité des procédures d’enforcement et des mesures prudentielles urgentes qu’avec Credit Suisse. De tous les grands établissements financiers de Suisse, il est celui qui affiche le plus mauvais bilan sur le plan prudentiel, et de loin. La FINMA relève que le dénominateur commun de tous les déficits constatés est la culture d’entreprise qui règne chez Credit Suisse484.
Dans sa seconde lettre, la FINMA se félicite des mesures prises à la suite de sa lettre d’évaluation du début de l’année, qui abordait les aspects les plus urgents signalés par l’autorité de surveillance, c’est-à-dire la culture du risque et la gestion du changement au sein de Credit Suisse. La FINMA exige cependant que Credit Suisse se concentre sur les modifications du cadre de rémunération et sur l’encouragement du personnel à affronter les problèmes de manière plus proactive et à les signaler à la hiérarchie. Elle écrit aussi que Credit Suisse a obtenu des résultats financiers respectables en 2020 et que la banque est parvenue à garantir sa stabilité opérationnelle en dépit de la pandémie de COVID‑19. Toutefois, cette évolution positive a été éclipsée par plusieurs affaires très médiatisées ayant eu des conséquences non négligeables pour les finances et la réputation de Credit Suissela banque, mais aussi par l’absence de progrès dans de nombreux domaines que la FINMA avait signalés de manière répétée au cours des années précédentes485. Compte tenu des nombreuses faiblesses constatées dans le dispositif de contrôle de l’établissement, de la persistance des problèmes de gouvernance, de l’augmentation du nombre de cas nécessitant des éclaircissements et de l’accumulation des procédures d’enforcement, en 2020 la FINMA a attribué à Credit Suisse le niveau de surveillance le plus strict (surveillance intense et constante) sur quatre échelons, alors qu’il avait toujours été un niveau au-dessous jusque-là. Cette décision s’est traduite par une nouvelle intensification de la surveillance et le recours à d’autres instruments de surveillance486.
La FINMA a rédigé sa lettre d’évaluation2021 en mai 2022. Elle y aborde l’analyse approfondie des risques à laquelle Credit Suisse s’est livrée depuis la dernière lettre d’évaluation. Elle y parle aussi de la nomination d’une nouvelle personne à la présidence du conseil d’administration et des lacunes qui en découlent pour les fonctions de contrôle de Credit Suisse. La FINMA relève que la moitié de la direction a changé en l’espace d’une année. Selon elle, ces changements indiquent que Credit Suisse est sur la bonne voie s’agissant de la culture du risque au sein de la banque; elle précise toutefois qu’ils devraient s’accompagner d’un positionnement clair de la part de la direction de Credit Suisse. La FINMA critique le fait que la mise en œuvre de la stratégie, l’évolution du contexte macroéconomique, quelques litiges importants et une réputation mise à mal aient considérablement réduit la capacité bénéficiaire de Credit Suisse. Elle se dit aussi préoccupée par la faiblesse des résultats du premier trimestre 2022 dans les cœurs de métier de l’établissement. Enfin, elle constate que le dispositif de contrôle de Credit Suisse demeure faible. Néanmoins, la FINMA dit avoir apprécié les échanges constructifs et professionnels avec le conseil d’administration, les cadres supérieurs et le département chargé des relations avec les autorités de surveillance487.
À partir de juillet 2022, la FINMA a suivi de près le changement de stratégie de Credit Suisse (cf. chap. 6.2.1)488.
5.3.1.2 Interventions relatives à la gestion des risques, à la gouvernance d’entreprise, au système de contrôle interne et à la compliance de Credit Suisse
Le présent chapitre est consacré aux mesures prises par la FINMA sur la gestion des risques, la gouvernance d’entreprise, le système de contrôle interne et les contrôles de conformité (compliance) de Credit Suisse entre 2015 et l’été 2022489. Les procédures d’enforcement de la FINMA ont aussi soulevé de nombreuses questions sur la gestion des risques et les contrôles de conformité au sein de Credit Suisse. Ce volet est traité au chap. 5.3.2.
Note liminaire: définitions et circulaire de la FINMA 2017/1
Conformément à la pratique de la FINMA, le conseil d’administration de Credit Suisse était responsable, en tant qu’organe responsable de la haute direction, de la banque, de la stratégie commerciale et de la politique de risque, d’une organisation appropriée de l’entreprise, de la situation et de l’évolution des finances, de la dotation suffisante en ressources humaines et autres (par ex. infrastructures, informatique), de la politique en matière de personnel et de rémunération, de la surveillance et du contrôle, ainsi que des changements structurels importants de l’entreprise.
Selon la circulaire 2017/1 de la FINMA, Credit Suisse devait instituer deux comités au sein du conseil d’administration, en particulier un comité d’audit et des risques et un comité des rémunérations et des nominations. Les comités doivent assurer de manière appropriée la transmission des informations à l’organe responsable de la haute direction dans son ensemble490. La direction de Credit Suisse était quant à elle responsable, toujours conformément à la pratique de surveillance de la FINMA, de mener les activités opérationnelles en conformité avec la stratégie commerciale, les prescriptions et les décisions de l’organe responsable de la haute direction491.
Le système de contrôle interne devait comporter au moins deux instances de contrôle: les entités génératrices de revenus et les instances de contrôle indépendantes à l’égard de celles-ci. Ces dernières devaient surveiller les risques ainsi que le respect des prescriptions légales, réglementaires et internes492.
Interventions de la FINMA relatives à la gestion des risques, à la gouvernance d’entreprise, au système de contrôle interne et à la compliance de Credit Suisse
Dans la lettre d’évaluation de 2014, la FINMA aborde l’accord fiscal conclu avec les autorités états-uniennes et la reconnaissance de culpabilité, estimant que les risques de réputation et ceux liés aux contrôles de conformité (compliance) étaient trop élevés493.
En 2015, la FINMA a mandaté KPMG pour effectuer des audits dans le domaine de la gestion des risques de Credit Suisse, plus précisément dans ceux des cyberrisques et de la protection des données de la clientèle. En substance, elle a constaté des carences systémiques dans la gestion des risques de Credit Suisse494. Au printemps 2016, la FINMA relève de nouveau que les risques liés aux contrôles de conformité sont tout simplement trop élevés et que cela pourrait nuire à la rentabilité et à la réputation de l’entreprise. Elle menace d’envisager des restrictions pour certaines activités commerciales ou un supplément de fonds propres si la banque ne réalise pas des progrès tangibles dans la lutte contre le blanchiment d’argent au cours de l’exercice 2016. Elle souligne également que la gestion des risques de Credit Suisse doit être compatible avec les objectifs stratégiques de l’entreprise et qu’il faut définir les risques essentiels. Elle ajoute que les risques juridiques et de réputation en lien avec la clientèle internationale de la banque doivent être surveillés de près. La FINMA indique enfin qu’elle prendra d’autres mesures en l’absence de progrès fondamentaux, allant dans le sens de la norme 239 du CBCB «Principes aux fins de l’agrégation des données sur les risques et de la notification des risques» (ci-après «norme CBCB 239») (cf. chap. 4.1.1)495.
Dans le cadre de sa lettre d’évaluation de 2016, la FINMA estime que les risques en lien avec la lutte contre le blanchiment d’argent sont élevés, ce qu’elle qualifie d’inacceptable pour une banque telle que Credit Suisse. Elle relève que le dispositif de lutte contre le blanchiment d’argent est trop faible au regard des activités de gestion de fortune de Credit Suisse dans les pays émergents. Dans le même document, la FINMA signale des carences dans la gouvernance d’entreprise et dans le système de contrôle interne de Credit Suisse SA (la parent bank, ou maison mère), qui effectuerait de plus en plus d’opérations sans liens avec ses activités principales. Elle impute cette situation à la nouvelle organisation du groupe Credit Suisse. De plus, elle estime que le membre de la direction responsable de la gestion des risques, le Chief Risk Officer (CRO) n’a pas été en mesure d’accompagner correctement la réorganisation du groupe. Ces éléments ressortent entre autres des audits prudentiels de KPMG, qui avaient relevé plusieurs faiblesses. La FINMA demande aussi à Credit Suisse de définir plus clairement les liens hiérarchiques496.
La lettre d’évaluation de 2016 de la FINMA aborde également la nécessité de mettre en œuvre la norme CBCB 239 dans les délais. La FINMA affirme qu’elle ne tolérera aucun retard et exige que le CRO de Credit Suisse mette la priorité sur cet aspect. Elle demande en particulier que la banque veille à rendre compte des risques de crédit (notamment de chaque relation client dans le détail [single client view], cf. chap. 5.3.2) et des risques de liquidités avant fin 2017497.
Selon la FINMA, en 2017, Credit Suisse a amélioré l’efficacité de ses fonctions de gestion des risques et de contrôle de conformité. Dans sa lettre d’évaluation, l’autorité de surveillance encourage Credit Suisse à continuer de mettre l’accent sur l’élimination des modèles de comportement et des pratiques commerciales qui sont illégaux ou qui sont en contradiction avec les valeurs déclarées, les directives et les processus internes de la banque. À cet égard, elle prie Credit Suisse de démontrer concrètement l’efficacité des mesures adoptées à l’échelle du groupe498. Néanmoins, la FINMA qualifie de nouveau le risque inhérent au dispositif de lutte contre le blanchiment d’argent d’élevé. La FINMA critique le fait que Credit Suisse n’ait pas encore mis en œuvre la norme CBCB 239. Elle estime que cette situation est principalement due à l’infrastructure fragmentée de Credit Suisse, qui nécessite souvent un report manuel des corrections ainsi que des travaux de rapprochement complexes. Tant les audits internes qu’externes auraient en outre débouché sur la nécessité d’améliorer la gestion des données au sein de Credit Suisse499. La FINMA exige alors des comptes rendus trimestriels sur la mise en œuvre de la norme CBCB 239. Elle veut que les rapports en question soient signés par le directeur général du groupe et attestés par l’organe de révision, KPMG, que tout nouveau report soit motivé par Credit Suisse et que des mesures soient prises pour y remédier500.
La FINMA signale aussi des lacunes, constatées par cette dernière et par plusieurs autorités de surveillance étrangères, dans la surveillance explicite et directe des filiales et des représentations de Credit Suisse.
En 2018, Credit Suisse a pris des mesures pour appliquer la norme CBCB 239. Dans sa lettre d’évaluation, la FINMA annonce qu’elle vérifiera la mise en œuvre intégrale du programme CBCB 239 au second semestre 2019 sur la base du rapport d’un tiers indépendant et qu’elle imposerait des suppléments de fonds propres si la mise en œuvre s’avérait insuffisante. Credit Suisse a également introduit un dispositif de contrôle des risques opérationnels à l’échelle du groupe et la FINMA l’a prié de lui démontrer que celui-ci créait un cadre propice à un contrôle solide. Dans le contexte de la suspension imminente du LIBOR, la FINMA ordonne à Credit Suisse de lui remettre une appréciation des risques. Tout en se référant dans sa lettre d’évaluation, aux nombreuses procédures d’enforcement qu’elle a clôturées en 2018, la FINMA déplore le fait que plusieurs incidents, résultats d’audits et commentaires de différentes autorités de surveillance tendent à montrer que les carences relevées par le passé n’ont pas toutes été éliminées. Elle impose donc à Credit Suisse l’élaboration d’un dispositif valable à l’échelle du groupe qui lui permette d’analyser les constatations essentielles des audits et des régulateurs et demande au Chief Compliance Officer (CCO) et au CRO de lui faire rapport deux fois par an sur la mise en œuvre de ce dispositif 501.
En 2019, Credit Suisse a tenu compte de la plupart des demandes de la FINMA, à la satisfaction de cette dernière. L’autorité de surveillance souligne en particulier l’amélioration par Credit Suisse de sa politique en matière de prévention du blanchiment d’argent, en adaptant les règles et les mesures de mise en conformité et en les appliquant. En parallèle, la banque a intensifié ses activités de gestion de fortune en Afrique subsaharienne et sur d’autres marchés présentant des risques de blanchiment accrus. Dans sa lettre d’évaluation de 2019, la FINMA exige par ailleurs que Credit Suisse intensifie les contrôles dans les plus petites sociétés du groupe. Elle pointe également des améliorations nécessaires à prendre dans les échanges avec les autorités de surveillance. En outre, la FINMA prend acte que, selon un audit indépendant, Credit Suisse a largement mis en œuvre son programme CBCB 239. Néanmoins, elle maintient l’obligation, pour le CCO et le CRO, de lui faire rapport semestriellement502.
Dans les deux lettres d’évaluation 2020 (cf. chap. 5.3.1.1), la FINMA critique entre autres sévèrement la gestion des risques de Credit Suisse. Elle invite la banque à soumettre son appétence au risque à une analyse approfondie et rigoureuse. Elle doute que Credit Suisse dispose des fonds propres nécessaires pour continuer à effectuer des transactions du même ordre de grandeur et avec le même profil de risque que par le passé. Selon la FINMA, la banque doit impérativement améliorer sa culture du risque, être tenue de rendre des comptes sur ses propres décisions et rendre ses fonctions de contrôle plus efficaces. Elle indique que plusieurs autorités de surveillance lui ont déjà signalé que la croissance du nombre de cadres dirigeants ayant la responsabilité de plusieurs secteurs contribuait à accroître les risques opérationnels et pouvait engendrer des conflits d’intérêts. Dès lors, la FINMA exige que Credit Suisse procède à une analyse de l’ancienneté et de l’expérience des personnes ayant travaillé au sein de ses services de gestion des risques et de contrôle de la conformité au cours des trois dernières années.
Dans la lettre d’évaluation de 2021, la FINMA se réjouit de l’analyse approfondie des risques effectuée par Credit Suisse et salue le réexamen de son appétence au risque, précisant qu’il s’agit d’étapes fondamentales dans la bonne direction. Elle demande toutefois à Credit Suisse de poursuivre les travaux afin d’atteindre les objectifs fixés par la FINMA503.
5.3.1.3 Interventions sur la situation en matière de fonds propres et de liquidités de Credit Suisse
Comme présenté dans le chapitre 5.2.2.1, selon la réglementation TBTF, les banques d’importance systémique doivent disposer de fonds propres répondant à certaines exigences qualitatives et quantitatives, ainsi que de liquidités suffisantes. Ce chapitre présente les mesures prises par la FINMA entre 2015 et l’été 2022 pour s’assurer que la situation de Credit Suisse en matière de fonds propres et de liquidités soit conforme aux exigences prudentielles504.
Remarques liminaires sur l’évolution du cadre réglementaire
Entre 2015 et 2022, les exigences réglementaires en matière de fonds propres et de liquidités se sont durcies en raison de l’entrée en vigueur et de la mise en pratique des normes de Bâle III, de la modification du droit comptable et de la révision de l’OFR en Suisse (cf. chap. 4.2.2 et chap. 5.2). Les exigences auxquelles devaient répondre les filiales du groupe Credit Suisse à l’étranger ont aussi été renforcées. En parallèle, Credit Suisse SA (la maison mère) a bénéficié d’allègements réglementaires qui étaient en partie prévus par la loi, donc obligatoires, et en partie accordés par la FINMA dans le cadre de sa marge discrétionnaire (cf. chap. 5.3.3).
L’évolution des marchés en Suisse et à l’étranger a également eu une influence sur les mesures prudentielles prises par la FINMA à l’égard de Credit Suisse. À ce propos, il convient notamment de mentionner les turbulences survenues en 2020 en raison de l’éclatement de la pandémie de COVID-19 (cf. chap. 5.1).
Interventions de la FINMA sur la situation en matière de fonds propres et de liquidités de Credit Suisse
La FINMA a abordé la question des fonds propres et des liquidités de Credit Suisse dans chacune de ses lettres d’évaluation concernant les exercices 2014 à 2021.
En 2015, la FINMA juge que la situation de Credit Suisse en matière de fonds propres en 2014 est tendue. Elle l’impute à l’accord conclu avec les autorités états-uniennes cette année-là, selon lequel Credit Suisse doit s’acquitter d’une amende de 2,5 milliards de dollars américains. Elle affirme toutefois que les exigences en matière de fonds propres sont remplies. Considérant que ces exigences se durciront avec le régime de Bâle III, la FINMA annonce différentes mesures prudentielles visant la capitalisation du groupe et de Credit Suisse SA (en qualité de maison mère). La FINMA juge la situation des liquidités préoccupante («area of major concern»). En effet, la société d’audit KPMG a de nouveau fait plusieurs constatations à la suite de son audit des liquidités et différentes données ont dû être corrigées en raison d’erreurs dans les rapports. La FINMA prie donc Credit Suisse, entre autres, d’améliorer la qualité de ses données et la fiabilité de ses rapports sur les liquidités505.
En 2016, la FINMA constate que la maison mère de Credit Suisse a eu de la difficulté à atteindre ses objectifs en matière de fonds propres en 2015, et y étant parvenu uniquement grâce à une augmentation de capital et à des apports de la société mère. S’agissant de la situation en matière de liquidités, elle souligne que, en dépit des doutes exprimés à maintes reprises par elle-même et par d’autres autorités de surveillance ainsi que des mesures spécifiques déjà prises par Credit Suisse au cours de l’année, elle a dû adopter de nouvelles mesures prudentielles afin de compenser les faiblesses (persistantes et fâcheuses) dans la gestion des liquidités. La FINMA indique qu’elle continuera à travailler en étroite collaboration avec KPMG, société chargée des audits prudentiels de Credit Suisse. Elle exige que Credit Suisse améliore la mise en œuvre des mesures prudentielles en matière de fonds propres et de liquidités et annonce qu’elle vérifiera les progrès réalisés trimestriellement506.
En 2016, la FINMA estime que la situation du groupe Credit Suisse en matière de fonds propres s’est améliorée et dit s’attendre à de nouvelles améliorations à la suite de l’entrée en bourse planifiée de Credit Suisse (Suisse) SA. Elle constate cependant que Credit Suisse n’a pas encore été en mesure d’améliorer sa situation en matière de fonds propres au moyen de bénéfices non distribués ou en renforçant son ratio de fonds propres par la réduction de la taille de certaines entités. Au contraire, en raison de risques juridiques existants, elle table sur une détérioration de la situation en matière de fonds propres. Dans ce contexte, la FINMA invite Credit Suisse à développer différents scénarios d’évolution négative pour la planification des fonds propres, en y incluant les réactions possibles par la banque mème. Ces scénarios devaient notamment tenir compte du renforcement des exigences en matière de fonds propres et du régime de Bâle III. Enfin, la FINMA constate que la situation de Credit Suisse en matière de liquidités s’est améliorée. Elle relève en particulier que la banque a amélioré la surveillance des liquidités et les comptes rendus à ce sujet, ce qui lui permet de disposer de données plus fiables et plus actuelles sur ses liquidités507.
En relation avec l’état des fonds propres de Credit Suisse, la FINMA s’est aussi penchée sur la performance économique de la banque. En 2017, elle a constaté que les charges de restructuration du groupe et les charges de dissolution de la «Strategic Resolution Unit» (une entité du groupe Credit Suisse au sein de laquelle étaient regroupés tous les actifs non désirés) se répercutaient encore négativement sur les revenus. Dans ce contexte, la FINMA a critiqué la conduite par Credit Suisse de programmes lui permettant de distribuer des dividendes à ses actionnaires. Elle a invité Credit Suisse à faire dépendre les distributions aux actionnaires de la constance des bénéfices. Elle a indiqué que, à cette fin, Credit Suisse devait se fonder sur des hypothèses correctes concernant l’évolution du contexte et ses répercussions sur les bénéfices. Par conséquent, elle s’attendait à ce que la politique de distribution et le système de rémunération variable de la banque soient prudents et contribuent à atteindre les objectifs de capital communiqués.
Dans sa lettre d’évaluation de 2017, la FINMA confirme que Credit Suisse a rempli ses attentes concernant l’amélioration de l’état des fonds propres, tant au sein du groupe que de Credit Suisse SA (la maison mère). Elle affirme aussi que la mise en œuvre de la décision TBTF révisée de la FINMA en 2017 contribuera à améliorer l’état des fonds propres de Credit Suisse508 (cf. chap. 5.3.3).
Néanmoins, la FINMA demande à Credit Suisse de réduire son appétence au risque. De plus, elle constate que, passé un seuil donné, les participations de Credit Suisse SA dans ses filiales ne devront dorénavant plus être retranchées des fonds propres, mais être prises en compte dans la pondération des risques, ce qui se traduira par une plus forte concentration des risques auprès de Credit Suisse SA. La FINMA annonce aussi son intention de vérifier régulièrement la pondération des risques et le ratio de levier (leverage ratio) de Credit Suisse et elle exige des comptes rendus en ce sens de la part de la banque. La FINMA exige également que Credit Suisse continue de développer sa capacité à générer des données fiables et régulières sur sa planification des fonds propres, surtout en prévision des tests de résistance (stress tests). Enfin, l’autorité de surveillance exprime sa satisfaction concernant les améliorations dans la gestion des risques de liquidité, mais elle exige la poursuite des efforts509.
Dans sa lettre d’évaluation de 2018, la FINMA a constaté que Credit Suisse a rempli ses attentes et que les résultats du test de résistance qu’elle a effectué en 2017 ont été intégrés dans la planification des fonds propres de la banque. La FINMA demande néanmoins à Credit Suisse d’optimiser la répartition des fonds propres entre les différentes sociétés du groupe et d’améliorer sa situation en matière de fonds propres, notamment au moyen de rétentions de bénéfices et de distributions de dividendes par les filiales. La FINMA critique en outre, dans la planification des fonds propres de Credit Suisse, le financement des distributions de dividendes aux actionnaires par l’endettement de Credit Suisse Group SA. En revanche, elle félicite la banque pour les progrès fondamentaux réalisés dans la planification, les comptes rendus et la gestion de ses liquidités510.La FINMA relève dans la lettre d’évaluation de 2019 que Credit Suisse a fourni des efforts pour développer ses processus internes visant à garantir une dotation en fonds propres adéquate. S’agissant des liquidités, elle constate que les turbulences des marchés consécutives à la pandémie de COVID‑19 ont conduit à un repli notable du ratio de liquidité à court terme (LCR) du groupe et de ses sociétés, ce qui a causé des dépassements transitoires des seuils prudentiels dans plusieurs d’entre elles. Elle exige que la direction de Credit Suisse se penche sur la structure de financement du groupe, de Credit Suisse SA et des principales sociétés du groupe et qu’elle ait un échange avec le conseil d’administration sur la propension à accepter certains risques dans le cadre du financement. La FINMA donne à Credit Suisse jusqu’au 31 décembre 2020 pour tirer les enseignements des turbulences des marchés consécutives à la pandémie et pour adapter sa gestion des liquidités en conséquence511.
Dans sa première lettre d’évaluation de 2020, la FINMA note que la mauvaise application de ses prescriptions a notamment conduit à une grave crise de liquidités en avril 2020. Elle constate que les faits examinés dans le cadre de la procédure d’enforcement en cours contre Credit Suisse mettent en évidence des problèmes de liquidités et de solvabilité et révèlent l’existence de graves problèmes dans les domaines de la culture des risques, de la gouvernance d’entreprise, de la lutte contre le blanchiment d’argent et les fraudes, ainsi que de la gestion des risques transfrontaliers512.
Dans sa seconde lettre d’évaluation de 2020, la FINMA relève que la situation de Credit Suisse en matière de fonds propres s’est améliorée du fait que plusieurs autorités lui ont demandé de faire preuve de prudence dans l’allocation des capitaux, en raison des incertitudes liées à la pandémie de COVID‑19. Le test de résistance (stress test) effectué par la FINMA ayant tout de même mis en évidence des faiblesses, l’autorité de surveillance a renforcé ses exigences en matière de fonds propres envers Credit Suisse. Concernant l’état des liquidités, la FINMA relève que la première lettre d’évaluation de 2020 a produit ses effets513. En outre, dans le contexte de la crise du COVID-19, la FINMA avait imposé à Credit Suisse des volants de liquidités supplémentaires élevés. Selon l’autorité de surveillance, ces volants ont eu une influence décisive sur le déroulement de la crise en 2022–2023. Sans eux, Credit Suisse n’aurait pas pu survivre à la première ruée bancaire, en octobre 2022514.
La FINMA constate dans sa lettre d’évaluation de 2021 que Credit Suisse est parvenu à augmenter ses fonds propres grâce à la réduction de la distribution de dividendes à ses actionnaires, à la réduction des actifs pondérés des risques et à l’émission de nouveaux instruments de fonds propres. Il n’a toutefois pas atteint le ratio de fonds propres qu’il a communiqué aux actionnaires. La FINMA estime, en se fondant sur les prévisions du conseil d’administration de Credit Suisse, que la banque ne sera vraisemblablement pas en mesure d’atteindre ce seuil en 2022. Comme l’année précédente, la FINMA a mené un test de résistance, qui a de nouveau mis au jour certaines faiblesses. Elle recommande donc à Credit Suisse de mettre le cap sur des exigences de fonds propres plus élevées. De plus elle l’invite à développer des plans d’urgence afin de pouvoir réagir à d’autres situations imprévues et de garantir une dotation en capital adéquate pour le groupe et pour toutes les sociétés du groupe. La FINMA relève que Credit Suisse, après avoir tiré les leçons des turbulences du marché de 2020, a mis en œuvre les mesures correspondantes. Elle regrette toutefois que la banque lui ait parfois transmis des informations erronées sur ses liquidités ou avec du retard et elle l’invite à rechercher les causes de cette situation et à agir en conséquence515.
Tant dans sa lettre d’avril 2022 que dans sa lettre d’évaluation de 2021, la FINMA a abordé la question de la faible capitalisation et de la faible rentabilité de la maison mère et demandé au conseil d’administration et à la direction de prendre des mesures pour renforcer la résilience financière de la banque. Dans sa lettre d’évaluation de 2021, elle a étendu ses préoccupations au groupe et demandé à Credit Suisse de prendre des mesures pour se préparer à des situations imprévues et pour garantir une capitalisation adéquate du groupe et de toutes ses entités juridiques516.
5.3.1.4 Élaboration des plans de stabilisation, d’urgence et de résolution de Credit Suisse
Note liminaire
Conformément aux standards internationaux établis par le CSF pour la planification de la liquidation, la Suisse a adopté ses propres exigences pour les plans d’urgence, de stabilisation et de liquidation (cf. chap. 5.2)517.
Dans leur plan de stabilisation (recovery plan), les banques expliquent les mesures grâce auxquelles elles peuvent se stabiliser en cas de crise. Cette planification est du ressort des banques. Chaque année, les banques d’importance systémique doivent remettre un plan de stabilisation à la FINMA518, qui vérifie si le plan est conforme aux exigences légales. Elle doit l’approuver si tel est le cas.
Comme mentionné au chapitre 2.1, les banques d’importance systémique doivent apporter chaque année519 la preuve que leurs fonctions d’importance systémique en Suisse (opérations de dépôt, de crédit et de paiement) pourront être maintenues sans interruption si elles sont menacées d’insolvabilité (plan d’urgence)520. La FINMA évalue la faisabilité du plan d’urgence sur la base des critères énoncés dans l’OB521.
Dans le plan de résolution (resolution plan), la FINMA montre comment l’assainissement ou la liquidation d’une banque d’importance systémique qu’elle ordonnerait pourrait être réalisé en Suisse et à l’étranger. La FINMA élabore ce plan sur la base des informations remises par la banque concernée522. De leur côté, les banques doivent créer les conditions de leur résolvabilité (resolvability)523. Une banque d’importance systémique est considérée comme resolvable lorsque les conditions ont été réunies afin que, en cas de crise, elle puisse être assainie ou liquidée sans mettre en péril la stabilité financière. Lorsqu’elles améliorent leur capacité à être assainie ou liquidée, les banques d’importance systémique peuvent bénéficier d’allègements en matière de fonds propres (cf. chap. 5.2.3.1 et 5.2.6.4)524.
Les explications qui suivent se réfèrent à l’élaboration de ces plans, principalement sur la période allant de 2015 à l’été 2022. Les développements essentiels intervenus juste avant ou juste après cette période ont également été pris en compte.
Plan de stabilisation
Une première version du plan de stabilisation de Credit Suisse existait en 2014525. À fin 2019, le plan de stabilisation de Credit Suisse était réputé approuvé526.
Le plan de stabilisation révisé de Credit Suisse fait l’objet d’un nouvel examen en 2021, afin de déterminer s’il peut être appliqué. La FINMA l’approuve en 2022527. Du fait de la situation déficitaire structurelle de Credit Suisse, la FINMA a, dès le début du deuxième trimestre 2022, invité la banque à élaborer des mesures d’urgence concrètes sur la base du plan de stabilisation afin de pouvoir réagir à des évènements imprévisibles. D’autres interactions, écrites et orales, ont suivi durant l’été 2022; la banque a notamment été invitée à se préparer à un scénario défavorable pour le cas où le marché jugerait la réorientation stratégique non crédible, en cas d’échec de l’augmentation de capital ou si un autre incident majeur devait se produire. Ce n’est qu’après plusieurs demandes de la FINMA que Credit Suisse a finalement engagé la préparation et la mise en œuvre de différentes mesures de son plan de stabilisation (cf. chap. 6.2.1)528.
Plan d’urgence
La FINMA vérifie systématiquement que les mesures décrites dans le plan d’urgence sont efficaces à l’aune de l’expérience générale et du niveau actuel des connaissances. Elle examine si la banque a déjà mis en œuvre à titre préparatoire les mesures nécessaires au maintien ininterrompu des fonctions d’importance systémique. Le plan d’urgence ne doit pas couvrir tous les risques imaginables, mais s’assurer que la banque est dûment préparée à «un scénario de crise sévère, mais réaliste»529. Les critères de contrôle uniformes inscrits dans l’OB pour l’évaluation du plan d’urgence par la FINMA couvrent notamment les aspects financiers, opérationnels, juridiques et personnels530.
Selon l’OB, les plans d’urgence devaient être opérationnels à fin 2019531. La préparation à la poursuite sans interruption des fonctions d’importance systémique en Suisse devait être achevée et plausible à ce moment-là.
Dans le contexte de la création de Credit Suisse SA, qui devait garantir les fonctions d’importance systémique en Suisse, Credit Suisse a transmis un plan d’urgence révisé à la FINMA en 2016. Selon la FINMA, ce plan n’était cependant pas conforme aux exigences légales en vigueur. D’après ce document, certaines prestations inhérentes aux fonctions d’importance systémique de Credit Suisse n’auraient pas pu être garanties en cas de résolution. La FINMA a dès lors exigé que Credit Suisse intensifie ses efforts à cet égard532.
L’année suivante, la FINMA a reconnu que Credit Suisse avait réalisé des progrès. Dans la perspective de l’échéance fixée à fin décembre 2019, elle a cependant exigé en 2017, puis à nouveau en 2018 que la banque améliore encore son plan d’urgence533.
En 2019, Credit Suisse a répondu aux autres attentes de la FINMA concernant sa planification d’urgence, en particulier par le renforcement de la société de services et la modélisation de scénarios potentiellement négatifs. La même année, Credit Suisse a franchi d’autres étapes concernant la planification du financement en cas de résolution534. Le 25 février 2020, la FINMA a communiqué que les plans d’urgence suisses de Credit Suisse pouvaient être considérés comme réalisables à fin 2019. Toutefois, elle a signalé à Credit Suisse que des progrès fondamentaux étaient encore nécessaires dans différents domaines, entre autres dans la gestion des sûretés, la garantie des activités opérationnelles en cas de résolution et la ViR (cf. encadré 12 au chap. 6.3.4.2)535.
En 2020 et 2021, Credit Suisse a encore amélioré sa planification d’urgence, ce qui a permis à la FINMA de continuer de considérer que le plan d’urgence de Credit Suisse pouvait être mis en œuvre536. L’autorité de surveillance a invité la banque à tenir compte correctement des effets de signal négatifs susceptibles de conduire à des réactions systémiques du marché537.
Plan de liquidation
Après la crise financière de 2007/08 et conformément aux critères pour un régime d’assainissement et de liquidation efficace des instituts financiers (Key Attributes of Effective Resolution Regimes for Financial Institutions) élaborés sous la conduite du CSF et publiés en octobre 2011, la FINMA a élaboré une stratégie d’assainissement et de liquidation pour les banques d’importance systémique mondiale en Suisse. L’objectif était de créer un environnement favorable à l’assainissement ou à la liquidation de ces établissements en cas de crise. Cet assainissement ou cette liquidation doivent garantir le maintien des fonctions d’importance systémique et une liquidation ordonnée du reste de la banque et prévenir les effets négatifs sur les systèmes financiers mondiaux et nationaux ainsi que sur les économies concernées538.
En 2013, la FINMA a déclaré privilégier l’assainissement des banques d’importance systémique selon le principe single point of entry avec renflouement interne (bail-in, voir plus bas). En sa qualité d’autorité nationale de surveillance et de liquidation, elle coordonnerait l’assainissement des groupes Credit Suisse et UBS de manière centralisée, en se concentrant sur la société faîtière ultime du groupe. De cette manière, les créancières et créanciers de la maison mère ou de la société holding suprême prendraient en charge les pertes, tandis que les sociétés opérationnelles du groupe pourraient poursuivre leurs activités539.
Une première version des plans d’assainissement et de liquidation de Credit Suisse a été présentée en 2014. Il était prévu de constituer une entité juridique distincte qui serait chargée de reprendre les fonctions d’importance systémique (les opérations de dépôt, de crédit et de paiement en Suisse). Cette entité a été créée en 2016 sous la raison Credit Suisse (Suisse) SA et a reçu son autorisation la même année. Il s’agissait d’une étape importante dans la mise en œuvre des exigences posées aux banques d’importance systémique dans le cadre de la législation TBTF et dans les préparatifs relatifs à la capacité de Credit Suisse à être assaini ou liquidé, soit sa résolvabilité540.
Des échanges intenses ont eu lieu entre la FINMA et Credit Suisse l’année de la fondation de Credit Suisse (Suisse) SA541. La stratégie primaire du plan de résolution de Credit Suisse prévoyait une recapitalisation du groupe Credit Suisse par la conversion de capitaux étrangers en fonds propres dans la société faîtière du groupe (Credit Suisse Group AG) (single point of entry bail-in), suivie d’une restructuration des entités opérationnelles du groupe. Ce plan comportait aussi une stratégie secondaire, pour le cas où le renflouement interne (bail-in) aurait échoué ou n’aurait pu être réalisé. La solution alternative consistait en une scission du groupe, avec une résolution ordonnée des différentes sociétés du groupe, tout en activant le plan d’urgence afin de protéger les fonctions d’importance systémique pour la Suisse542.
La FINMA a poursuivi le développement de ces plans en continu. À partir de 2015, elle a évalué annuellement la résolvabilité de Credit Suisse dans un contexte national et international543.
Credit Suisse devait appliquer certaines mesures à titre préparatoire, afin de garantir le succès de la stratégie de résolution internationale. La FINMA a défini quatre domaines thématiques importants pour une exécution réussie du plan de liquidation. Les trois premières thématiques sont consacrées à la décentralisation des dépendances internes au groupe et à la réduction des dépendances externes, par exemple vis-à-vis des infrastructures des marchés financiers: le groupe dans sa globalité ainsi que les entités individuelles du groupe ne devraient si possible pas être mis en danger par la défaillance d’une des sociétés du groupe ou d’un tiers. La quatrième thématique se concentre sur les capacités opérationnelles que les banques doivent développer pour pouvoir suffisamment soutenir le plan de liquidation de la FINMA544.
En 2019, la FINMA constate que Credit Suisse a amélioré sa résolvabilité grâce à l’augmentation de sa capacité à assumer des pertes, satisfaisant ainsi déjà aux exigences internationales dans ce domaine. Elle relève aussi que Credit Suisse a constitué une société de service chargée de fournir des prestations essentielles aux entités opérationnelles du groupe, ce qui permet de garantir que ces prestations, en partie nécessaires à l’ensemble du groupe, restent à disposition même en cas de défaillance d’une entité opérationnelle du groupe. Enfin, elle atteste que de grands progrès ont été accomplis dans le domaine des activités transfrontières, Credit Suisse ayant mis en œuvre les prescriptions nationales et internationales concernant la reconnaissance contractuelle d’une suspension des droits de résiliation dans les contrats financiers545.
En février 2020, la FINMA constate que, en 2019, Credit Suisse a mis en place des mesures préparatoires essentielles et qu’il a ainsi fait de grands progrès dans la perspective de sa résolvabilité internationale. Elle relève en particulier que la décentralisation structurelle est suffisante. Elle juge toutefois que les mesures concernant les liquidités ne sont pas encore mises en œuvre. Dans ce domaine, elle estime que les mesures préparatoires de Credit Suisse ne sont pas assez avancées pour qu’il soit possible de considérer une résolution internationale comme crédible. La FINMA conclut que des mesures sont encore nécessaires dans les domaines de la décentralisation opérationnelle, de la décentralisation financière, ainsi que de la mise en œuvre et des ressources546.
Selon la FINMA, en 2020, Credit Suisse a réalisé de nouveaux progrès sur le plan de sa résolvabilité internationale. Elle note aussi qu’avec la décentralisation opérationnelle, la banque a amélioré la continuité de l’accès aux infrastructures des marchés financiers durant une crise. La FINMA constate que Credit Suisse a développé ses capacités à mettre en œuvre une recapitalisation à l’échelle du groupe, ses capacités à procéder aux évaluations nécessaires, à calculer en permanence le besoin de liquidités et de capital et à le communiquer à la FINMA pendant une crise. Néanmoins, elle estime que les travaux préparatoires de Credit Suisse ne sont pas encore suffisants, en pointant du doigt les améliorations nécessaires dans les domaines de la décentralisation financière et de la restructuration après renflouement interne (bail-in)547.
Credit Suisse a réalisé de nouveaux progrès dans sa planification de résolution durant l’année 2021. Dans le domaine de la décentralisation opérationnelle, il a amélioré la garantie de l’accès aux infrastructures des marchés financiers durant une crise. Il a également pris des mesures afin de pouvoir informer en permanence la FINMA de ses besoins en liquidités et en capitaux en cas de crise. Par ailleurs, il continue à développer ses capacités à conduire une restructuration après un renflouement interne (bail-in). La FINMA estime que Credit Suisse pourra mener à terme les travaux qui restent à faire, notamment dans les domaines de l’évaluation et de la restructuration, d’ici la fin de 2022 dans le meilleur des cas. L’autorité de surveillance annonce en outre que, à l’avenir, l’applicabilité pratique et effective des mesures de résolution sera testée de manière ciblée et revue de manière approfondie548.
La FINMA n’a jugé les préparatifs de Credit Suisse suffisants qu’à fin 2022549.
5.3.1.5 Collaboration de la FINMA avec les régulateurs étrangers
Un grand nombre de sociétés du groupe Credit Suisse avaient leur siège à l’étranger. Ces sociétés étaient soumises à la surveillance de la FINMA, mais aussi à celle des autorités de surveillance compétentes dans le pays où se trouve leur siège. Dans ce contexte, la FINMA collaborait étroitement avec de nombreuses autorités étrangères. Cette collaboration s’est déployée en particulier dans le cadre du Core College of Supervisors, dont font également partie la US Federal Reserve Board, la Federal Reserve Bank of New York et la UK Prudential Regulation Authority (PRA). Entre 2015 et l’été 2022, des échanges avaient lieu en principe tous les mois. Le Core College of Supervisors se réunissait deux fois par an. Ces échanges portaient sur la coordination des activités de surveillance communes et sur la formulation des attentes à l’égard de la banque550.
La FINMA siégeait au sein du CMG, qui se réunissait deux fois par an551 et au sein duquel siégeaient des responsables de sa division Recovery et Resolution. Le CMG se composait aussi de représentantes et de représentants des principales autorités états-uniennes et britanniques susceptibles de jouer un rôle central dans le cadre de la résolution internationale d’une grande banque suisse (US Federal Reserve Board, US Federal Deposit Insurance Corporation, US Securities and Exchange Commission, PRA et Bank of England). La compétence du CMG s’étend à la prévention et à la gestion de crises à l’échelle internationale552.
Le CMG s’est concentré sur la faiblesse de plus en plus marquée en matière de rentabilité et de fonds propres de Credit Suisse ainsi que sur sa gestion des risques. À cause du comportement en partie insouciant de Credit Suisse, la réputation de cette institution s’est progressivement ternie au sein du CMG, selon l’ancien chef du domaine Affaires internationales et policy 553.
Durant l’été 2022, les échanges avec le CMG se sont intensifiés, en particulier parce que la situation de Credit Suisse préoccupait les autorités états-uniennes et britanniques compétentes. Les échanges n’ont pas seulement porté sur la situation de Credit Suisse en matière de liquidités, mais également de ses fonds propres et, dans ce contexte, la possibilité d’un cantonnement (ring-fencing) des fonds propres a aussi été évoquée (cf. encadré 16 au chap. 7.2.2.2)554. L’introduction d’un PLB en Suisse était aussi un thème récurrent lors des discussions du CMG555.
En outre, entre 2015 et l’été 2022, des réunions dites Crisis Management Colleges (CMC) ont eu lieu annuellement avec les autorités états-uniennes et britanniques sous la présidence du directeur de la FINMA. Les cadres supérieurs de Credit Suisse participaient parfois à ces séances, qui duraient généralement deux ou trois jours. À quelques exceptions près, elles ont toujours eu lieu en Suisse ou par visioconférence. Le programme consistait à informer les autorités étrangères sur l’état des préparatifs de Credit Suisse en matière de préparation et de gestion de crise, avec des exercices pratiques à la clé (appelés table top exercises).
La collaboration entre les autorités a été qualifiée d’intensive, stimulante et constructive. Les ressources mises à disposition, notamment pour la préparation des CMC, étaient considérables pour toutes les autorités impliquées et pour les banques. Les relations interpersonnelles, si importantes en cas de crises étaient empreintes de confiance et aussi de reconnaissance pour les prestations fournies par la FINMA en sa qualité d’autorité compétente, selon le chef du domaine Affaires internationales et policy de l’époque556.
Enfin, la FINMA dirigeait annuellement la réunion de l’Asia-Pacific College (APAC) où siégeaient les autorités de surveillance de Hong Kong, de Singapour, du Japon et de la Chine. L’un des principaux objectifs des réunions de l’APAC était d’informer les autorités asiatiques de surveillance et de résolution sur les grands développements constatés en Suisse et au sein des autres CMC. Il était nécessaire d’impliquer les autorités de surveillance d’Asie dans les travaux relatifs à la préparation et à la gestion de crise en raison de l’importance des marchés asiatiques pour Credit Suisse557.
Dans ses lettres d’évaluation adressées à Credit Suisse, la FINMA faisait référence aux exigences et aux préoccupations des autorités de surveillance étrangères, leur accordant ainsi un poids supplémentaire558. De fait, la Fed et la PRA recevaient toujours une copie des lettres d’évaluation adressées à Credit Suisse. En outre, le Core College of Supervisors rédigeait une feedback letter deux fois par an559.
5.3.2 Procédures d’enforcement
La CEP a attribué un mandat d’enquête au sens de l’article 166, alinéa 3, LParl afin d’évaluer la légalité, l’opportunité et l’efficacité des procédures d’enforcement menées à l’encontre de Credit Suisse de 2012 à fin 2022 (cf. chap. 1.4.3.2). Le présent chapitre repose sur le rapport d’enquête établi par les chargés d’enquête de la CEP, Albrecht Langhart et Matthias Hirschle. La CEP y expose, sous une forme concise, les aspects dudit rapport qui lui ont paru essentiels. Pour avoir une vue complète des procédures d’enforcement, on se référera au rapport d’enquête, publié en même temps que le rapport de la commission560.
Le présent chapitre débute par un récapitulatif des procédures d’enforcement et des enquêtes préliminaires informelles n’ayant pas débouché sur une procédure à l’encontre de Credit Suisse, sous la forme d’un tableau chronologique de clôture de ces démarches (chap. 5.3.2.1). Il décrit ensuite l’ouverture d’une procédure d’enforcement, les compétences opérationnelles de la FINMA et les critères applicables (chap. 5.3.2.2). Le chap. 5.3.2.3 expose le résultat des procédures d’enforcement et les mesures éventuellement prises pour faire appliquer les décisions rendues dans ce cadre. Vient ensuite une présentation de la communication publique de la FINMA au sujet des procédures d’enforcement à l’encontre de Credit Suisse (chap. 5.3.2.4), suivie d’une comparaison avec les procédures d’enforcement menées à l’encontre d’autres banques d’importance systémique (chap. 5.3.2.5). Le chapitre s’achève sur la présentation de deux procédures d’enforcement visant Credit Suisse (cf. chap. 5.3.2.6) dont les constatations revêtent une importance particulière (cf. chap 11.1.1).
5.3.2.1 Récapitulatif des procédures d’enforcement de la FINMA à l’encontre de Credit Suisse de 2012 à 2022
Le tableau ci-dessous récapitule les procédures d’enforcement menées par la FINMA à l’encontre de Credit Suisse de 2012 à 2022. Un tableau détaillé est proposé en annexe 6: il précise les faits ayant mené à la procédure concernée, les instruments de surveillance actionnés par la FINMA par voie de décision et, le cas échéant, les mesures prises pour faire exécuter ces décisions. Ce tableau reste néanmoins très schématique. Pour des informations approfondies concernant notamment les bases légales applicables, les réflexions menées lors des procédures préliminaires, les procédures de transmission à l’échelon supérieur de la FINMA et les mesures prononcées par voie de décision, la CEP recommande de se référer au rapport d’enquête Langhart et Hirschle.
Les lignes marquées en gris correspondent aux procédures d’enforcement contre Credit Suisse. Les autres lignes désignent des enquêtes préliminaires. Pour des raisons d’intérêts privés (protection du secret bancaire) ou publics (protection du secret de fonction) prépondérants, certaines procédures d’enforcement ont été anonymisées. Elles sont mentionnées comme «procédures anonymisées» dans le rapport et dans le tableau en annexe 6.
Tableau 6: Liste des procédures d’enquête préliminaire et d’enforcement menées par la FINMA à l’encontre de Credit Suisse de 2012 à 2022
Titre court561 | Ouverture | Clôture562 | Renvoi au rapport d’enquête Langhart/Hirschle |
|---|---|---|---|
Procédure anonymisée | 28.7.2010 | 23.1.2012 | Ch. 81 |
«FutureGeneration» | 7.9.2011 | 27.2.2012 | Ch. 80 |
«Services financiers US» | 26.10.2011 | 21.9.2012 | Ch. 129 ss |
Procédure anonymisée | 4.10.2012 | 7.3.2013 | Ch. 82 |
«Arab Spring / procédure anonymisée» | 30.9.2011 | 24.5.2013 | Ch. 148 ss |
«GPF» | 27.5.2013 | 14.8.2013 | Ch. 84 |
Procédure anonymisée | 7.5.2013 | 22.8.2013 | Ch. 85 |
«Ouzbékistan» | 10.3.2013 | 23.10.2013 | Ch. 83 |
Procédure anonymisée | 27.2.2012 | 12.5.2014 | Ch. 86 |
Procédure anonymisée | 6.5.2013 | 3.11.2014 | Ch. 87 |
«Négoce de devises» | 6.6.2014 | 11.11.2014 | Ch. 88 ss |
Procédure anonymisée | 8.5.2015 | 28.8.2015 | Ch. 91 |
Procédure anonymisée | 22.1.2015 | 21.12.2015 | Ch. 92 |
«Services financiers transfrontaliers en Italie» | 21.7.2015 | 29.4.2016 | Ch. 93 ss |
«1MDB» | 5.6.2016 | 17.2.2017 | Ch. 97 ss |
«Fuites de données en Italie» | 19.5.2016 | 12.12.2017 | Ch. 99 |
«Soupçon de délit d’initié, procédure anonymisée» | Date inconnue | 13.8.2018 | Ch. 101 |
«Petrobras/FIFA/PDVSA» | 25.9.2018 | 3.9.2018 | Ch. 168 ss |
Procédure anonymisée | 6.4.2018 | 6.9.2018 | Ch. 100 |
«Dino» | 5.2.2016 | 3.9.2018 | Ch. 219 ss |
«Distressed Debt» | Date inconnue | 2.11.2018 | Ch. 102 |
Procédure anonymisée | 5.2.2016 | 23.11.2018 | Ch. 243 ss |
Procédure anonymisée | Date inconnue | 23.11.2018 | Ch. 103 ss |
Procédure anonymisée | Date inconnue | 8.4.2019 | Ch. 109 |
«SSA Bonds» | Date inconnue | 25.4.2019 | Ch. 110 |
Procédure anonymisée | 17.3.2017 | 27.9.2019 | Ch. 260 ss |
Procédure anonymisée | Date inconnue | 11.11.2019 | Ch. 111 |
«Abandon Libor» | Date inconnue | 25.6.2021 | Ch. 112 |
«Vatican» | Date inconnue | 3.9.2021 | Ch. 113 s. |
«Mozambique» | 25.9.2020 | 17.9.2021 | Ch. 278 ss |
«Filatures» | 21.8.2020 | 1.10.2021 | Ch. 300 ss |
«António Horta-Osório» | Date inconnue | 28.1.2022 | Ch. 115 |
«Obligation de notifier des opérations» | 23.3.2021 | 17.3.2022 | Ch. 116 |
«Exécution Single Client View» | 4.6.2021 | 1.4.2022 | Ch. 326 ss |
«Greensill» | 5.3.2021 | 9.12.2022 | Ch. 381 ss |
«Archegos» | 16.4.2021 | 14.7.2023 | Ch. 397 ss |
Nombre total d’enquêtes préliminaires menées à l’encontre de Credit Suisse entre le 1er janvier 2012 et le 31 décembre 2022: 42563 | |||
Nombre total de procédures d’enforcement menées à l’encontre de Credit Suisse: 11564 |
5.3.2.2 Critères d’ouverture et déroulement des procédures d’enforcement
Du 1er janvier 2012 au 31 décembre 2022, la FINMA a mené des enquêtes préliminaires visant Credit Suisse dans 42 cas. Treize d’entre elles ont débouché sur l’ouverture d’une procédure d’enforcement, mais comme trois cas ont été rassemblés, la FINMA a rendu onze décisions de clôture (cf. tableau 6 ci-dessus)565.
Premier examen des faits dans le cadre de la procédure d’enquête préliminaire
Avant d’ouvrir des procédures d’enforcement, la FINMA a mené des procédures d’enquête préliminaire informelles pour analyser des éléments donnant à penser que Credit Suisse avait enfreint le droit de la surveillance. Ces indices provenaient en partie de constatations faites par la FINMA durant son activité de surveillance permanente de la banque, en partie d’informations fournies par d’autres autorités et en partie d’articles de presse566.
Compétence pour ouvrir une procédure d’enforcement
Les procédures d’enforcement étaient du ressort de la direction de la FINMA, c’est-à-dire du niveau opérationnel de l’autorité567. Les décisions d’ouvrir et de clore les procédures d’enforcement à l’encontre de Credit Suisse, de ses organes et de membres de son personnel ont été prises par le Comité d’enforcement de la FINMA (ENA)568. Sont membres permanents de l’ENA le directeur ou la directrice de la FINMA, qui dirige le comité, le chef ou la cheffe de la division Supervisory policy et legal expertise et le chef ou la cheffe de la division Enforcement. Le chef ou la cheffe de la division concernée est membre occasionnel de l’ENA avec droit de vote.
La direction a été informée à chaque fois des décisions de l’ENA et elle a informé à son tour le conseil d’administration au sujet des procédures d’enforcement. Selon ce qu’en sait la CEP, ces informations étaient sommaires. Toutefois, le conseil d’administration posait parfois des questions à la direction et le compte rendu d’enforcement donnait lieu à des discussions générales. Par exemple, dans le cadre d’une information concernant le cas «Archegos», le conseil d’administration de la FINMA a discuté de la culture du risque au sein de Credit Suisse et de la nécessité d’introduire un régime de responsabilité des dirigeants (senior management regime)569.
Critères applicables à l’ouverture d’une procédure d’enforcement
Pour statuer sur l’ouverture des procédures d’enforcement, l’ENA a appliqué les deux critères suivants570:
– gravité de l’infraction (présumée) au droit de la surveillance en vigueur: conscience de la banque d’avoir enfreint la loi; caractère systématique de l’infraction; mise en danger de créancières et créanciers ou de déposantes et déposants; niveau hiérarchique de la banque impliqué dans les faits; durée de l’infraction;
– intérêt à faire appliquer loi, c’est-à-dire effet de prévention générale et de prévention spéciale; existence d’un danger pour la place financière; importance pour le rétablissement de l’ordre légal.
En application de ces critères, la FINMA s’est abstenue d’ouvrir une procédure d’enforcement en particulier lorsqu’une ou plusieurs procédures étaient déjà en cours ou venaient d’être closes dans le même contexte571.
Pour faciliter l’évaluation et la documentation des critères énoncés ci-dessus, la FINMA a élaboré une matrice d’enforcement que l’ENA a utilisée pour la première fois dans le contexte du dossier «Petrobras/FIFA/PDVSA» (cf. chap. 5.3.2.6)572.
Selon l’appréciation des chargés d’enquête Langhart et Hirschle, la FINMA a utilisé des critères appropriés pour statuer sur l’ouverture ou non de procédures d’enforcement à l’encontre de Credit Suisse573. L’application de ces critères et la réalisation des examens préliminaires en découlant ont été appropriées, à une exception près: dans le cas «Enforcement Petrobras/FIFA/PDVSA – Exécution Single Client View», la question de l’ouverture d’une procédure n’a pas du tout été abordée en interne par la FINMA (cf. chap. 5.3.2.6)574.
Les chargés d’enquête estiment que la FINMA a ensuite exploité totalement ses compétences pour prendre des mesures avant l’ouverture de toutes les procédures d’enforcement, hormis dans le dossier «Filatures»: selon eux, il aurait été indiqué dans ce cas d’ouvrir plus tôt la procédure d’enforcement575. La FINMA n’est pas d’accord avec l’appréciation des chargés d’enquête576.
Critères particuliers applicables aux procédures d’enforcement à l’encontre de personnes physiques
Encadré 8: Procédures d’enforcement à l’encontre de personnes physiques Les destinataires des procédures d’enforcement sont en premier lieu les établissements assujettis577. La FINMA peut toutefois aussi prendre des mesures à l’encontre d’individus, notamment l’interdiction d’exercer une activité, s’ils ne présentent pas toutes les garanties nécessaires au sens de l’article 3, alinéa 2, lettre c, LB ou l’interdiction d’exercer au sens de l’article 33 LFINMA. Les personnes présentant les garanties d’une activité irréprochable (membres du conseil d’administration ou de la direction, personnes assumant des fonctions centrales et certains actionnaires) doivent remplir des conditions morales («propriety») et disposer des qualifications techniques nécessaires («fitness»). Ces garanties constituent une condition d’autorisation qui doit être respectée durablement. Si la FINMA constate qu’une personne travaillant pour un établissement assujetti ne présente plus les garanties nécessaires, elle ordonne à l’établissement concerné, par voie de décision et en se fondant sur l’article 31 LFINMA en relation avec l’article 3, alinéa 2, lettre c, LB, de relever cette personne de sa fonction. Souvent, les personnes responsables d’un grave manquement quittent d’elles-mêmes l’établissement ou ce dernier les encourage vivement à démissionner pendant la procédure d’enforcement, voire plus tôt. Étant donné que la FINMA examine les garanties pour une fonction précise, elle classe les procédures d’enforcement à l’encontre de personnes ayant quitté leurs fonctions, car elle considère que ces procédures sont caduques578. Se fondant sur l’article 33 LFINMA, la FINMA peut donc interdire à une personne responsable d’une violation grave du droit de la surveillance d’exercer une fonction dirigeante. Elle peut également prononcer une interdiction d’exercer lorsque la personne concernée n’exerce plus ou ne souhaite plus exercer dans le secteur financier; aux termes du message à l’origine de la LFINMA, elle peut toutefois renoncer à prononcer une telle interdiction si la personne en question n’est plus active dans le secteur financier579. La FINMA dispose donc d’une certaine marge d’appréciation dans l’application de cette disposition580. Selon ses lignes directrices applicables à l’enforcement de 2014, la FINMA agit de manière ciblée à l’encontre des personnes physiques responsables de violations graves du droit de la surveillance581. |
Dans le cadre des procédures d’enforcement relatives à Credit Suisse, la FINMA a ouvert huit procédures à l’encontre de personnes physiques. À ce jour, trois procédures de ce type ont été clôturées582.
Un aperçu des procédures d’enquête préliminaires et d’enforcement contre des individus est présenté dans le tableau 7. Pour des raisons d’intérêts privés (protection du secret bancaire) ou publics (protection du secret de fonction) prépondérants, certaines procédures d’enforcement ont été anonymisées. Elles sont mentionnées comme «procédures anonymisées» dans le rapport et dans le tableau en annexe.
Tableau 7: Liste des procédures d’enquête préliminaire et d’enforcement menées par la FINMA à l’encontre d’individus employés par Credit Suisse de 2012 à 2022
Titre court | Nombre de personnes | Nombre de | Motif de la |
|---|---|---|---|
«Services financiers US» | 1 | – | n/a |
«Arab Spring / procédure anonymisée» | – | – | n/a |
«Petrobras/FIFA/ | 19583 | – | n/a |
Procédure anonymisée | 5 | – | n/a |
Procédure anonymisée | 20 | – | n/a |
«Mozambique» | 5584 | – | n/a |
«Filatures» | 9 | 3585 | Procédure classée car caduque |
«Exécution Single Client View» | – | – | n/a |
«Greensill» | 11586 | 4 | Procédure en cours |
«Archegos» | 3587 | 1 | Procédure en cours |
TOTAL | 73 | 8 | |
Total des interdictions d’exercer et des retraits de garantie: 0 |
Ce tableau montre que, dans la plupart des cas, la FINMA n’a pas mené de procédure d’enforcement à l’encontre d’individus employés par Credit Suisse. Les motifs invoqués par l’ENA peuvent être catégorisés comme suit, selon qu’il s’agit d’une interdiction d’exercer ou d’une procédure relative à la garantie d’une activité irréprochable588:
Tableau 8: Catégorisation des motifs pour lesquels l’ENA n’a pas lancé de procédure d’enforcement à l’encontre d’individus assujettis
Interdiction d’exercer | Les soupçons sont insuffisants. |
Les risques juridiques ou de réputation sont trop élevés. | |
L’objectif préventif est déjà rempli sans procédure d’enforcement (par ex. en cas de condamnation pénale ou si la personne concernée a quitté la Suisse). | |
L’interdiction d’exercer n’est pas applicable à la personne concernée. | |
La personne concernée a déjà été licenciée ou a démissionné. | |
Les manquements ne sont pas pertinents ou sont secondaires. | |
Garantie | La personne concernée n’occupe pas ou plus de fonction requérant une garantie. |
Les preuves sont insuffisantes. | |
L’ouverture de la procédure est suspendue, car des faits sont en cours de clarification dans un autre cas. | |
Les soupçons sont insuffisants589. |
Les chargés d’enquête Langhart et Hirschle estiment que, dans une procédure d’enforcement (procédure anonymisée), la FINMA aurait dû, après réception du rapport de son chargé d’enquête, user de son influence pour conduire celui-ci à clarifier de manière solide les responsabilités des personnes impliquées590. Selon eux, la FINMA n’a pas non plus exploité toute sa compétence pour prendre des mesures dans le dossier «Petrobras/FIFA/PDVSA». Elle aurait dû ouvrir une procédure d’enforcement supplémentaire en faisant appel à un chargé d’enquête pour déterminer qui était responsable de la non-exécution de sa décision de 2018 et étudier la question de la garantie d’une activité irréprochable présentée par les organes responsables, ce qu’elle n’a pas fait (cf. chap. 5.3.2.6)591.
5.3.2.3 Réalisation, clôture et exécution des mesures de la procédure d’enforcement
Pendant la période sous revue, c’est-à-dire entre le 1er janvier 2012 et le 31 décembre 2022, la FINMA a conduit au total onze procédures d’enforcement contre Credit Suisse592.
Chaque procédure d’enforcement a été clôturée par une décision de la FINMA dans laquelle elle actionnait ses différents instruments. Dans toutes les procédures, la FINMA a d’abord établi qu’une infraction au droit de la surveillance avait été commise593. Credit Suisse a contrevenu en particulier à l’obligation de disposer d’une organisation appropriée, ce qui inclut un dispositif adéquat de gestion des risques. Dans deux dossiers, la FINMA a limité l’activité de Credit Suisse594. Dans un troisième, elle a menacé de limiter l’activité de l’institut595.
En outre, elle a imposé à la banque dans trois cas de présenter et de mettre en œuvre un plan de mesures en vue de rétablir l’ordre légal, en lui impartissant des délais pour ce faire596. Dans un cas, enfin, la FINMA a confisqué un gain que Credit Suisse avait acquis en enfreignant gravement des dispositions du droit de la surveillance597.
Les résultats des procédures d’enquête préliminaire et d’enforcement ont alimenté l’activité de surveillance permanente de la FINMA. Plusieurs de ses lettres d’évaluation mentionnent par exemple l’exécution ou la non-exécution de certaines mesures et l’autorité de surveillance a rédigé des lettres de blâme598. Elle a déclaré en outre avoir déposé seize dénonciations pénales599.
La FINMA a la possibilité de publier des décisions en matière de surveillance et de retirer des autorisations, mais elle n’a jamais fait usage de ces instruments600. Elle n’a jamais non plus menacé Credit Suisse de lui retirer son autorisation durant la période sous revue601. S’agissant de ces deux instruments, les chargés d’enquête sont parvenus à la conclusion qu’il n’y avait pas lieu de critiquer la procédure suivie par la FINMA. Enfin, elle n’a prononcé aucun retrait de la garantie d’activité irréprochable (cf. chap. 5.3.2.2). Une personne a quitté sa fonction pendant la procédure et d’autres procédures contre des personnes qui devaient auparavant présenter des garanties sont en cours.
La banque avait l’obligation d’exécuter les décisions de la FINMA entrées en force. Dans quelques cas, la FINMA a demandé à un chargé d’audit de vérifier si Credit Suisse avait bien exécuté les mesures ordonnées en totalité et dans les délais602.
Les chargés d’enquête Langhart et Hirschle ont acquis la conviction que la FINMA n’avait pas utilisé toute la compétence dont elle disposait pour prononcer des mesures de rétablissement de l’ordre légal dans les dossiers «Petrobras/FIFA/PDVSA», «DINO» et dans un autre cas anonymisé, dans la mesure où elle n’a pas fait exécuter sa décision de renforcement du conseil d’administration de Credit Suisse et où elle s’est abstenue de menacer l’institut de limitations concrètes de son activité au cas où il ne mettrait pas en œuvre dans les délais la vue globale de chaque relation client (single client view). En outre, la FINMA aurait dû mandater un chargé d’enquête dans le dossier «Filatures»603.
La FINMA estime au contraire qu’elle a exploité sa marge de compétence pour prendre des mesures dans ces dossiers également. Selon elle, il n’y a pas lieu de critiquer le réexamen en question, car, ce faisant, elle a pris une mesure équivalente, voire plus forte, et a envoyé un signal plus fort (institution d’un comité indépendant du conseil d’administration chargé de mettre en place une culture et une organisation de contrôle de la conformité appropriées) que le simple fait de remplacer des membres du conseil d’administration ou de renforcer ce dernier en y faisant siéger un ou une spécialiste de la conformité.
5.3.2.4 Communication publique
Pour la communication publique concernant l’ouverture, la réalisation, la clôture et l’exécution des procédures d’enforcement à l’encontre de Credit Suisse, la FINMA a suivi les lignes directrices mises en place par son conseil d’administration en 2014604. Elles reposent notamment sur l’article 22 LFINMA, selon lequel la FINMA informe le public au moins une fois par an sur son activité et sa pratique en matière de surveillance (al. 1) et ne donne qu’exceptionnellement des informations sur des procédures particulières (al. 2)605.
Se fondant sur ces prescriptions, la FINMA n’a publié jusqu’au 31 décembre 2017 aucun communiqué de presse sur les ouvertures et les clôtures de procédures d’enforcement à l’encontre de Credit Suisse606. À partir du 1er janvier 2018, elle a publié trois communiqués de presse concernant l’ouverture d’une procédure d’enforcement à l’encontre de Credit Suisse et elle a communiqué sur la clôture d’une procédure d’enforcement dans cinq cas607. Son premier communiqué de presse portait sur les dossiers «Petrobras/FIFA/PDVSA» et «DINO», mais il ne mentionnait pas sa décision demandant le renforcement du conseil d’administration de Credit Suisse.
La décision de publier un communiqué de presse a été prise à chaque fois par l’ENA. Les propositions de publication ou de non-publication d’un communiqué de presse soumises à l’ENA étaient accompagnées d’un exposé des motifs plus ou moins dense selon les cas608. Les raisons avancées pour ne pas publier un communiqué de presse entre 2012 et 2022 allaient du caractère politiquement sensible des faits visés par une enquête à l’assurance donnée oralement à la banque concernée de ne pas communiquer publiquement à ce sujet609.
Selon les chargés d’enquête mandatés par la CEP, la communication publique de la FINMA a été légale, opportune et efficace, à deux exceptions près. Premièrement, il aurait été approprié de communiquer publiquement sur le renforcement du conseil d’administration de Credit Suisse ordonné dans les dossiers «Petrobras /FIFA/PDVSA» et «DINO». Deuxièmement, la FINMA aurait dû informer le public début 2020 du fait que la décision entrée en force dans le cas «Petrobras/FIFA/PDVSA» n’avait pas été intégralement exécutée dans le délai imparti. Cette information aurait été indiquée, car la FINMA avait publié un communiqué de presse sur la clôture de la procédure concernée.
5.3.2.5 Comparaison avec les procédures d’enforcement à l’encontre d’autres banques d’importance systémique
Du 1er janvier 2012 au 31 décembre 2022, la FINMA a mené un total de onze procédures d’enforcement à l’encontre de Credit Suisse, dont la plupart ont été clôturées entre 2018 et 2022. Ce chiffre est nettement supérieur à celui concernant d’autres banques.
Selon les chargés d’enquête, la FINMA a dû enquêter pendant des années sur des manquements graves systématiques et surtout organisationnels de Credit Suisse et faire exécuter des mesures pour les corriger, tandis que les procédures d’enforcement menées contre les autres banques d’importance systémique, même si elles étaient parfois très lourdes, portaient sur des cas isolés en partie moins graves610.
Il est important enfin de relever que la FINMA a immédiatement ordonné des mesures concernant la composition du conseil d’administration d’une autre banque d’importance systémique lorsque celui-ci a été pris en défaut, alors qu’elle y a finalement renoncé s’agissant de Credit Suisse611. Un tel comportement n’a été observé vis-à-vis d’aucune autre banque d’importance systémique pendant la période sous revue. Par conséquent, l’activité d’enforcement auprès de Credit Suisse se distingue de celle menée auprès des autres banques d’importance systémique, en particulier par le fait que la FINMA n’a pas fait exécuter de décisions concernant la composition du conseil d’administration de Credit Suisse.
5.3.2.6 Observations concernant les dossiers «Petrobras/FIFA/PDVSA» et «Exécution Single Client View»
Dans le dossier «Petrobras/FIFA/PDVSA», il s’agissait de déterminer si Credit Suisse, en lien avec trois importants cas de fraude et de corruption, avait enfreint les dispositions de la LBA ainsi que l’exigence d’avoir une organisation appropriée et un dispositif adéquat de gestion des risques612.
Le 3 septembre 2018, à la fin de la procédure d’enforcement, la FINMA a rendu une décision dans laquelle elle exigeait notamment de Credit Suisse que son conseil d’administration compte au moins une personne pouvant faire état d’une longue expérience sur les marchés financiers ainsi que de connaissances et d’une expérience suffisantes des exigences réglementaires et des contrôles de conformité (compliance) dans le segment de la clientèle privée auprès d’autres établissements financiers comparables. Elle imposait en outre à la banque de mettre en place une vue globale de chaque relation client (single client view). Credit Suisse avait jusqu’au 30 novembre 2018 pour soumettre à la FINMA un plan de mesures et un calendrier de mise en œuvre613.
Dans sa réponse du 22 novembre 2018, Credit Suisse communiquait à la FINMA que, selon lui, il n’était pas nécessaire de compléter son conseil d’administration d’une personne disposant de connaissances supplémentaires dans les domaines de la surveillance et des contrôles de conformité, comme exigé dans la décision du 3 septembre 2018 prononcée dans l’affaire «Petrobras/FIFA/PDVSA». Credit Suisse renvoyait notamment au fait que plusieurs membres du conseil d’administration disposaient déjà des connaissances et de l’expérience exigées. Il annonçait en outre la création d’un nouveau comité au sein du conseil d’administration censé prendre ses fonctions le 1er janvier 2019614.
La FINMA a considéré ce courrier comme une demande de reéxamen et elle a renoncé par la suite aux mesures prononcées initialement. Dans le cadre du réexamen du 25 janvier 2019, la FINMA a exigé que le conseil d’administration accorde l’importance requise aux exigences garantes d’une activité irréprochable ainsi qu’à ses attentes concernant la mise en place d’une culture et d’une organisation de contrôle de la conformité appropriées, en confiant cette tâche de manière permanente à un comité indépendant du conseil d’administration615.
Par la suite, Credit Suisse a pris du retard dans la mise en œuvre de la vue globale de chaque relation client. La FINMA a soulevé ce point à plusieurs reprises dans ses lettres d’évaluation, sans pour autant prendre de mesures pour faire exécuter sa décision dans un premier temps. Finalement, le 18 juin 2021, elle a signalé à Credit Suisse l’ouverture d’une nouvelle procédure d’enforcement dans le cadre de laquelle seraient examinées l’exécution des mesures ordonnées en 2018 et, le cas échéant, l’éventualité de prendre des mesures d’exécution forcée. Le 1er avril 2022, plus de deux ans après l’expiration du délai imparti pour mettre en œuvre la vue globale de chaque relation client, selon la décision de 2018, la FINMA a adressé un avertissement à Credit Suisse en lui donnant comme dernier délai le 31 décembre 2024 pour mettre en place la vue globale de chaque relation client dans son intégralité616.
Dans la prise de position qu’elle a remise à la CEP dans le cadre de la consultation de l’administration, la FINMA estime que la procédure qu’elle a suivie dans le dossier «Enforcement Petrobras/FIFA/PDVSA – Exécution Single Client View» était opportune, légale et efficace617.
5.3.3 Origines et développement du filtre réglementaire
Un filtre réglementaire est une règle qui permet d’assouplir ou de durcir les directives des normes de présentation des comptes pour le calcul réglementaire des fonds propres, c’est-à-dire que les fonds propres sont, d’un point de vue réglementaire, évalués différemment que dans la comptabilité générale618. Les filtres réglementaires sont utilisés dans différents cas. Un tel filtre a été appliqué pour Credit Suisse. Il a permis d’imputer à nouveau aux fonds propres de base durs (CET1), à des fins réglementaires, certaines sous-évaluations résultant du passage de l’approche de portefeuille à l’évaluation individuelle619. En conséquence, les fonds propres réglementaires de Credit Suisse SA indiqués dans les rapports annuels étaient augmentés à hauteur du filtre réglementaire.
Ce chapitre revient sur les origines du filtre, à travers les exigences introduites par l’OFR en 2013 (chap. 5.3.3.1) puis l’adaptation de ce dispositif et l’introduction du filtre réglementaire (chap. 5.3.3.2). Le chap. 5.3.3.3 présente les conséquences de ce filtre sur les chiffres de Credit Suisse.
5.3.3.1 Allègements accordés par l’ordonnance sur les fonds propres et déduction des participations
Nouvelles exigences de l’OFR
L’OFR révisée dans le cadre de la législation TBTF entre en vigueur le 1er janvier 2013 (cf. chap. 4.2.2.3). L’article 32 OFR exige alors de toutes les banques, considérées individuellement, qu’elles déduisent de leurs fonds propres de base durs les participations détenues dans des sociétés à consolider au niveau du groupe opérant dans le secteur financier. Or, la mise en œuvre de cette règle soulève des défis pour Credit Suisse et UBS, qui détiennent des participations très élevées, de respectivement 75 milliards et 45 milliards de francs620.
D’un autre côté, l’article 125 OFR oblige la FINMA, à partir de 2013, à octroyer des allègements aux deux grandes banques dans le cadre des exigences en matière de fonds propres, en particulier pour les maisons mères (Credit Suisse SA et UBS SA), dans le cas où les exigences à l’échelon de l’établissement individuel conduisent à un niveau d’exigences plus élevé pour le groupe financier (c’est-à-dire Credit Suisse Group SA ou UBS Group SA)621.
Selon l’explication de la FINMA, l’article 125 OFR aurait été introduit dans l’ordonnance à la demande du secteur bancaire, qui craignait que la fixation d’exigences trop élevées pour les établissements individuels reviendrait à imposer des exigences de capital disproportionnées à l’ensemble du groupe622. Le commentaire de la révision totale de l’OFR décrit également cet effet non souhaité par le secteur bancaire623.
L’article 125 OFR ne fixe en outre aucune prescription quantitative concernant les assouplissements devant être octroyés à l’établissement concerné. Comme indiqué ci-dessus, le but de cet article est de corriger les exigences en matière de fonds propres trop élevées à l’échelon du groupe financier.
La réglementation fixe une limite supérieure pour les assouplissements octroyés aux établissements individuels: pour les allègements sous forme d’exigences réduites en matière de fonds propres, ils doivent remplir au moins les standards minimaux de Bâle applicables sur le plan international, quelles que soient les combinaisons d’allègements considérées624.
En résumé, le régime de 2013 est le suivant: les participations de la maison mère dans ses filiales doivent être déduites du capital de base durs, sachant que des assouplissements au sens de l’article 125 OFR doivent être octroyés si, dans les faits, le cumul des exigences à l’échelon de l’établissement individuel conduit à un dépassement des exigences réglementaires à l’échelon du groupe financier.
Décision de la FINMA en 2013
Les assouplissements prévus par l’article 125 OFR sont concrétisés, pour Credit Suisse, dans une décision de la FINMA en 2013 («décision TBTF»). Celle-ci stipule notamment que les exigences en matière de fonds propres posées à l’échelle de l’établissement Credit Suisse SA sont abaissées au minimum réglementaire de 14 %625. Comme cette mesure ne suffit pas à empêcher la banque de dépasser sensiblement le seuil des exigences globales qui lui ont été posées au niveau consolidé, c’est-à-dire du groupe Credit Suisse Group SA, la FINMA doit également accorder, par le biais de cette décision, des assouplissements supplémentaires à la banque dans le cadre du traitement des participations au sein des filiales dans le secteur financier (selon l’ancien article 125, alinéa 4, lettre b, OFR alors en vigueur). Ces assouplissements concernent les participations directes des établissements; alors que ces participations devaient jusqu’à présent être intégralement déduites des fonds propres selon l’article 32 OFR, elles peuvent désormais être prises en compte, jusqu’à une certaine valeur seuil, avec une pondération-risque de 200 %. Au-delà de cette valeur seuil, les participations doivent être déduites pour moitié des fonds propres de base durs et pour moitié du capital total626.
Une décision TBTF est également donnée en même temps par la FINMA concernant UBS. Les exigences inviduelles à l’échelon du groupe varient, car elles sont déterminées selon la taille et la part de marché nationale des deux banques627.
Selon les explications données à la CEP, les décisions de la FINMA en 2013 avaient pour objectif de corriger les effets de l’article 125 OFR en définissant des seuils, car ces allègements représentent un assouplissement inacceptable du capital des grandes banques628.
5.3.3.2 Changement de régime pour les participations et introduction du filtre réglementaire
Identification de la nécessité d’agir
À la suite du rapport du Conseil fédéral de 2015 sur la stabilité des banques629 et de la nouvelle révision de l’ordonnance sur les fonds propres qui est entrée en vigueur le 1er juillet 2016 (cf. chap. 5.2.3.1), plusieurs acteurs considèrent qu’il y a lieu d’agir. Dans une lettre adressée au SFI, la FINMA estime que le régime d’allègements actuel ne reflète pas de manière adéquate la situation réelle des banques en matière de fonds propres ni le risque lié aux investissements dans les différentes participations et qu’il est difficilement défendable en raison de sa complexité630. Dans sa réponse, le SFI indique qu’il a également été contacté par les grandes banques à ce sujet631.
Décision de la FINMA en 2017
La FINMA fait pression pour abolir cette règle. Selon ses déclarations, elle a néanmoins dû se mettre d’accord avec les établissements financiers concernés, UBS et Credit Suisse, sur une autre solution pour la couverture en fonds propres des participations avant que le Conseil fédéral ne soit disposé à intégrer cette nouvelle règle dans l’OFR et à abroger l’article 125 OFR632. La CEP n’a pas pu confirmer ces déclarations, pas même avec les documents relatifs à la révision de l’OFR.
La solution trouvée entre la FINMA et Credit Suisse est mise en œuvre grâce à la décision TBTF révisée de la FINMA de 2017633, qui complète, respectivement remplace, la décision de 2013. La décision de 2017, considérée par la FINMA comme un paquet réglementaire global, comporte deux aspects: A) une pondération des risques des participations et B) un filtre réglementaire.
A) Changement de régime: remplacement de la déduction par une pondération des risques des participations
La décision TBTF révisée prévoit un nouveau régime de fonds propres pour le traitement des participations dans des filiales dans le cadre de la couverture en fonds propres. Au lieu d’être déduites des fonds propres de base durs, ces participations sont désormais comptabilisées en fonction d’une pondération des risques.
Cette décision de la FINMA de 2017 a notamment pour conséquence que Credit Suisse SA (la maison mère) doit passer, dans l’intervalle d’une période transitoire de dix ans, à ce nouveau régime prévoyant une pondération des risques des participations. À la fin de la période transitoire, la pondération en fonction des risques doit s’élever à 250 % pour les participations en Suisse ou 400 % pour les participations à l’étranger634.
Ce changement de régime nécessiterait toutefois une augmentation substantielle de capital, afin de pouvoir afficher une capitalisation constante635, raison pour laquelle des discussions préalables ont eu lieu entre Credit Suisse et la FINMA. Dans une lettre adressée à l’autorité de surveillance (avant que l’accord sur l’ordonnance ne soit trouvé ultérieurement), la banque souligne que, tout en reconnaissant la nécessité d’un changement de régime, elle ne peut pas accepter de proposition qui abrogerait l’article 125 OFR tant que les défauts de la législation subsistent. En outre, elle estime que toute approche de ce type se situerait en dehors du consensus politique et législatif atteint en 2012636.
La FINMA estime donc que, pour obtenir l’adhésion de Credit Suisse à la suppression de l’article 125 OFR et au changement de régime, la décision de 2017 doit intégrer un élément supplémentaire. Sur la base des informations et des documents dont elle dispose, la CEP n’a pas pu déterminer dans quelle mesure la FINMA était tenue, dans le contexte politique de l’époque, de faire des concessions à Credit Suisse sur ce point. Les décisions portant sur la réglementation (de la part du Parlement, du Conseil fédéral ou de la FINMA) ne nécessitent pas l’aval des établissements concernés. Selon le SFI, l’avis exprimé par les banques concernées lors des consultations peut cependant avoir une influence sur les décisions réglementaires du Parlement et des autorités, en particulier lorsqu’il s’agit de grandes banques637.
B) Filtre réglementaire: évaluation individuelle assortie d’une règle spéciale pour Credit Suisse
Une modification des prescriptions relatives à la présentation des comptes prenant effet dès l’exercice comptable 2019 impose d’évaluer les participations dans des filiales non selon une approche de portefeuille (aussi appelée «approche globale»), mais de manière individuelle638. La principale raison de cette révision des prescriptions comptables réside dans l’entrée en vigueur du nouveau droit comptable du code des obligations au 1er janvier 2013639. Selon la FINMA, la révision s’inspire en partie des standards reconnus internationalement (IFRS, US GAAP)640. Alors que l’introduction de l’évaluation individuelle a été controversée au moment de la révision du code des obligations641, la littérature consacrée aux règles de présentation des comptes considère aujourd’hui que l’approche globale respecte moins le principe de précaution applicable en droit comptable que l’évaluation individuelle642.
Dans le cas de Credit Suisse SA, cette modification des règles de présentation des comptes aurait entraîné une diminution du capital propre, sans que la situation patrimoniale de la banque ne change sur le plan économique643.
Pour cette raison, selon la FINMA, Credit Suisse a soumis son approbation644 du changement de régime (relèvement de la pondération des risques des participations au-dessus de la valeur seuil, cf. ci-dessus), et donc de l’abrogation de l’article 125 OFR, à une condition: un filtre réglementaire devait neutraliser les conséquences d’une modification de la présentation des comptes (passage d’une approche de portefeuille à une évaluation individuelle)645. Ainsi, pour obtenir le filtre, Credit Suisse a réuni deux éléments: d’une part le changement de régime dans l’OFR (art. 32 et 125) et de l’autre la modification des règles de présentation des comptes dans le code des obligations. Bien que ces deux modifications concernent le même objectif, à savoir le capital de la maison mère, elles ne sont pas liées. UBS utilisait déjà l’évaluation individuelle. Elle n’a donc pas eu besoin d’un tel filtre réglementaire et ne l’a pas demandé646.
La décision TBTF révisée de 2017 prévoit par conséquent d’introduire comme élément supplémentaire le filtre réglementaire. Cela permet à Credit Suisse SA de pouvoir à nouveau imputer aux fonds propres de base durs (CET1), à des fins réglementaires, certaines diminutions des valeurs affichées résultant du passage de l’évaluation globale à l’évaluation individuelle647 (concernant le fonctionnement du filtre, cf. chap. 5.3.3.3). De l’avis de la FINMA, une telle exception se fonde sur l’article 4, alinéa 3, LB selon lequel, dans des cas particuliers, la FINMA peut décider d’assouplir ou, au contraire, de renforcer les exigences minimales648. En définitive, la maison mère a ainsi été en mesure de différer les dépréciations des participations, pour autant que la valeur de marché des autres participations était supérieure à leurs valeurs comptables649. Selon la FINMA, cela a permis non seulement de tenir compte de la structure juridique spéciale de Credit Suisse (valeur des participations beaucoup plus élevée que celle d’UBS), mais a aussi soutenu la restructuration de la banque d’investissement qui était alors en cours650.
La FINMA a subordonné l’octroi du filtre réglementaire à la condition qu’un tiers vérifie régulièrement l’évaluation des participations dans les filiales concernées651. Selon l’ancien directeur de la FINMA, cette vérification a fourni à la FINMA, pour la première fois, un aperçu de la pratique d’évaluation de la banque, ce que la FINMA considérait comme un progrès significatif. L’examen par une tierce partie a finalement conduit à une révision à la baisse de l’évaluation des participations (cf. chap. 5.3.3.3)652. La banque était en outre tenue de publier trimestriellement l’étendue du filtre réglementaire, qui était donc connu des investisseuses et investisseurs (concernant la manière dont le filtre était publié par Credit Suisse, cf. chap. 5.3.3.3)653.
En résumé, la décision prise par la FINMA en 2017 a entériné le passage au nouveau régime de fonds propres, avec un système de pondération des risques des participations qui, contrairement au précédent, n’impliquait plus forcément des allègements significatifs654. Credit Suisse a cependant continué à bénéficier d’un certain assouplissement par l’intermédiaire du filtre réglementaire.
Changement de régime pour toutes les banques et abrogation de l’article 125 OFR en 2018
Selon le communiqué de presse publié en 2017 par la FINMA concernant la décision TBTF, la pondération des risques devait en principe aussi s’appliquer à toutes les autres banques à partir 1er janvier 2019 et la modification requise de l’OFR en ce sens a été initiée655.
Le Conseil fédéral a effectivement constaté la nécessité d’adapter le traitement des participations (en remplaçant la déduction des fonds propres par la pondération des risques, cf. ci-dessus). Il a réitéré ses critiques à l’encontre du régime de la déduction des fonds propres dans son rapport TBTF de 2017, dans lequel il jugeait que ce système mixte alliant réduction pour participations et pondération des risques était complexe et opaque. Il lui reprochait également d’être difficile à comparer dans le contexte international656 (cf. chap. 5.2.3.3).
Le changement de régime a été inscrit dans la révision de l’OFR propres en 2018, entrée en vigueur le 1er janvier 2019 (cf. chap. 5.2.4.1)657. Dans ce cadre est également abrogé l’article 125 OFR, qui a obligé la FINMA à accorder des allègements aux banques d’importance systémique. La FINMA et le SFI considèrent que cette modification, qui s’applique à toutes les banques, a durci le régime: on est passé d’un régime strict avec d’importants allègements opaques à un régime plus transparent, moins strict, mais sans allègements obligatoires658.
De fait, la révision de l’OFR a concrétisé un changement de régime, dont la FINMA avait déjà pris acte par voie de décision pour Credit Suisse et UBS en 2017. Cette situation a entraîné une certaine incompréhension au sein du SFI: une note interne de novembre 2017 indique que la FINMA a rendu le changement de régime obligatoire en édictant des décisions qui ont mis les parties concernées devant le fait accompli et exercé une certaine pression pour l’adaptation de l’OFR659.
Les explications concernant la modification de l’OFR soulignent également que les deux grandes banques ont «participé à l’évaluation de la nécessité de garder [l’article 125 OFR]», et partagent l’avis du DFF selon lequel le changement de régime permet de remédier aux niveaux d’exigences excessifs à l’échelon du groupe financier, et que l’article en question peut donc être supprimé660.
La décision de la FINMA en 2017 et la révision de l’OFR en 2018, exception faite du filtre, sont donc étroitement liées, bien qu’ayant lieu chronologiquement successivement661.
Consultation de la BNS et d’autres acteurs
Il est également important de signaler que le SFI et la BNS ont été consultés sur les changements apportés par la FINMA dans le cadre de sa nouvelle décision et sur la recherche de solution dans le cadre de l’abrogation de l’article 125 OFR. Le DFF et le SFI ont ainsi été informés rapidement, à savoir en mars 2017, de la solution retenue et des négociations avec les banques. À cette même période, la FINMA a évoqué avec le SFI la possibilité de reprendre dans le rapport TBTF 2017 les explications concernant le passage aux pondérations-risque et l’abrogation de l’article 125 OFR662. La CEP ne dispose pas d’informations détaillées sur les avis des différents acteurs.
Par ailleurs, la BNS a été consultée à un stade préalable, lors de l’élaboration du projet de décision de la FINMA en 2017. À cette occasion, la BNS a critiqué ces allègements dans une lettre adressée à la FINMA en date du 10 octobre 2017: la BNS ne voyait pas pourquoi un tel allègement avait été octroyé, en particulier parce que les conséquences quantitatives étaient considérables. Selon elle, l’effet du filtre réglementaire allait à l’encontre de l’objectif d’obtenir une meilleure capitalisation de la maison mère663. La FINMA n’a pas donné suite à cette prise de position de la BNS et la BNS ne s’est pas penchée davantage sur cette question: une fois que la FINMA a pris une décision, son rôle n’est pas de la remettre en question, selon les représentants de la BNS664. D’après la FINMA, les conditions-cadres en vigueur n’auraient cependant pas permis de mettre en œuvre les exigences supplémentaires de la BNS. Un nouveau durcissement des exigences en matière de capital pour la maison mère aurait conduit à l’échec des négociations concernant l’article 125 OFR, étant donné que l’accord de Credit Suisse était subordonné au filtre réglementaire665.
5.3.3.3 Conséquences du filtre réglementaire sur Credit Suisse
Fonctionnement du filtre réglementaire
Une participation peut être appréhendée de différentes manières: dans une perspective historique selon la valeur comptable ou dans une perspective actuelle selon la valeur de marché (fair value)666. La valeur comptable est en principe statique et rarement ajustée; la valeur de marché est plus actuelle, mais volatile667. Économiquement parlant, lorsque la valeur de marché d’une participation est plus élevée que sa valeur comptable, la participation est «sous-évaluée»; lorsque la valeur de marché est plus basse que la valeur comptable, la participation est «surévaluée». Lors du passage à une évaluation individuelle selon le principe de la valeur minimale668, les participations sous-évaluées auraient dû être toujours comptabilisées selon la valeur comptable et les participations jusqu’alors surévaluées auraient dû désormais être comptabilisées selon la valeur de marché, inférieure à la valeur comptable (fair value). Pour la maison mère de Credit Suisse, cela aurait réduit la valeur des participations et, partant, les fonds propres réglementaires, de plusieurs milliards de francs669. En conséquence, Credit Suisse aurait dû trouver des capitaux de cette ampleur dans un bref délai pour pouvoir afficher une capitalisation constante670. Cela aurait été nécessaire si Credit Suisse avait déjà procédé à de substantielles augmentations de capital pour sa restructuration générale et sa réorientation (4,7 milliards de francs en 2015 et 4,0 milliards de francs en 2017). Or, la FINMA a introduit le filtre réglementaire en 2017 afin d’éviter un recul des fonds propres de Credit Suisse lors du passage à l’évaluation individuelle (pour les raisons qui ont conduit à cette décision, cf. chap. 5.3.3.1 et 5.3.3.2). Le filtre a été octroyé en 2017671, mais Credit Suisse ne l’a effectivement utilisé qu’à partir du quatrième trimestre 2019, car la banque était passée à l’évaluation individuelle à la date de clôture du bilan (31.12.2019)672; dans les faits, Credit Suisse n’avait donc pas besoin du filtre avant cette date673.
Du point de vue de la CEP, l’effet du filtre est particulièrement intéressant. Lors de la crise, l’une des sources de vulnérabilité du groupe a été la faible dotation en fonds propres de Credit Suisse SA, la maison mère, qui s’explique par la forte dévalorisation des participations dans les filiales due à la mauvaise marche des affaires674. Grâce au filtre réglementaire, le passage aux évaluations individuelles n’a changé ni les exigences en matière de fonds propres, ni les fonds propres affichés par la maison mère (Credit Suisse SA). Le filtre a en revanche eu des conséquences sur le ratio de fonds propres réglementaire, puisqu’il a partiellement neutralisé la réduction mécanique des fonds propres pris en compte du fait des prescriptions comptables modifiées. Selon la FINMA, ce filtre réglementaire était justifié d’un point de vue économique, puisque l’évaluation individuelle dans le cadre de la présentation des comptes n’a pas détruit d’actifs et que l’actualité de la valeur des fonds propres a ainsi également été préservée675.
La CEP a chargé un expert d’analyser et de chiffrer les conséquences du filtre réglementaire sur Credit Suisse SA. Les résultats sont présentés dans le rapport d’expert676. Les principales conclusions que la CEP en a tirées sont présentées ci-après.
Le filtre réglementaire décidé en 2017 a permis d’éviter que le passage à l’évaluation individuelle ne durcisse les exigences en matière de fonds propres677. Il n’a eu qu’un impact réglementaire et n’a pas eu d’incidence sur la comptabilité678. Le filtre a permis de continuer à inclure la différence entre les valeurs comptables et les valeurs de marché (inférieures) des filiales surévaluées dans les fonds propres réglementaires lors du calcul du ratio CET1 (cf. illustration 5 ci-dessous). Ainsi, au lieu de la valeur la plus basse, la plus haute des deux valeurs est prise en compte. Le filtre réglementaire n’autorise cette pratique que si d’autres participations sont simultanément sous-évaluées d’au moins le même montant. Il protège ainsi les fonds propres déclarés contre les pertes de valeur de marché679.
Illustration 5: Le filtre réglementaire
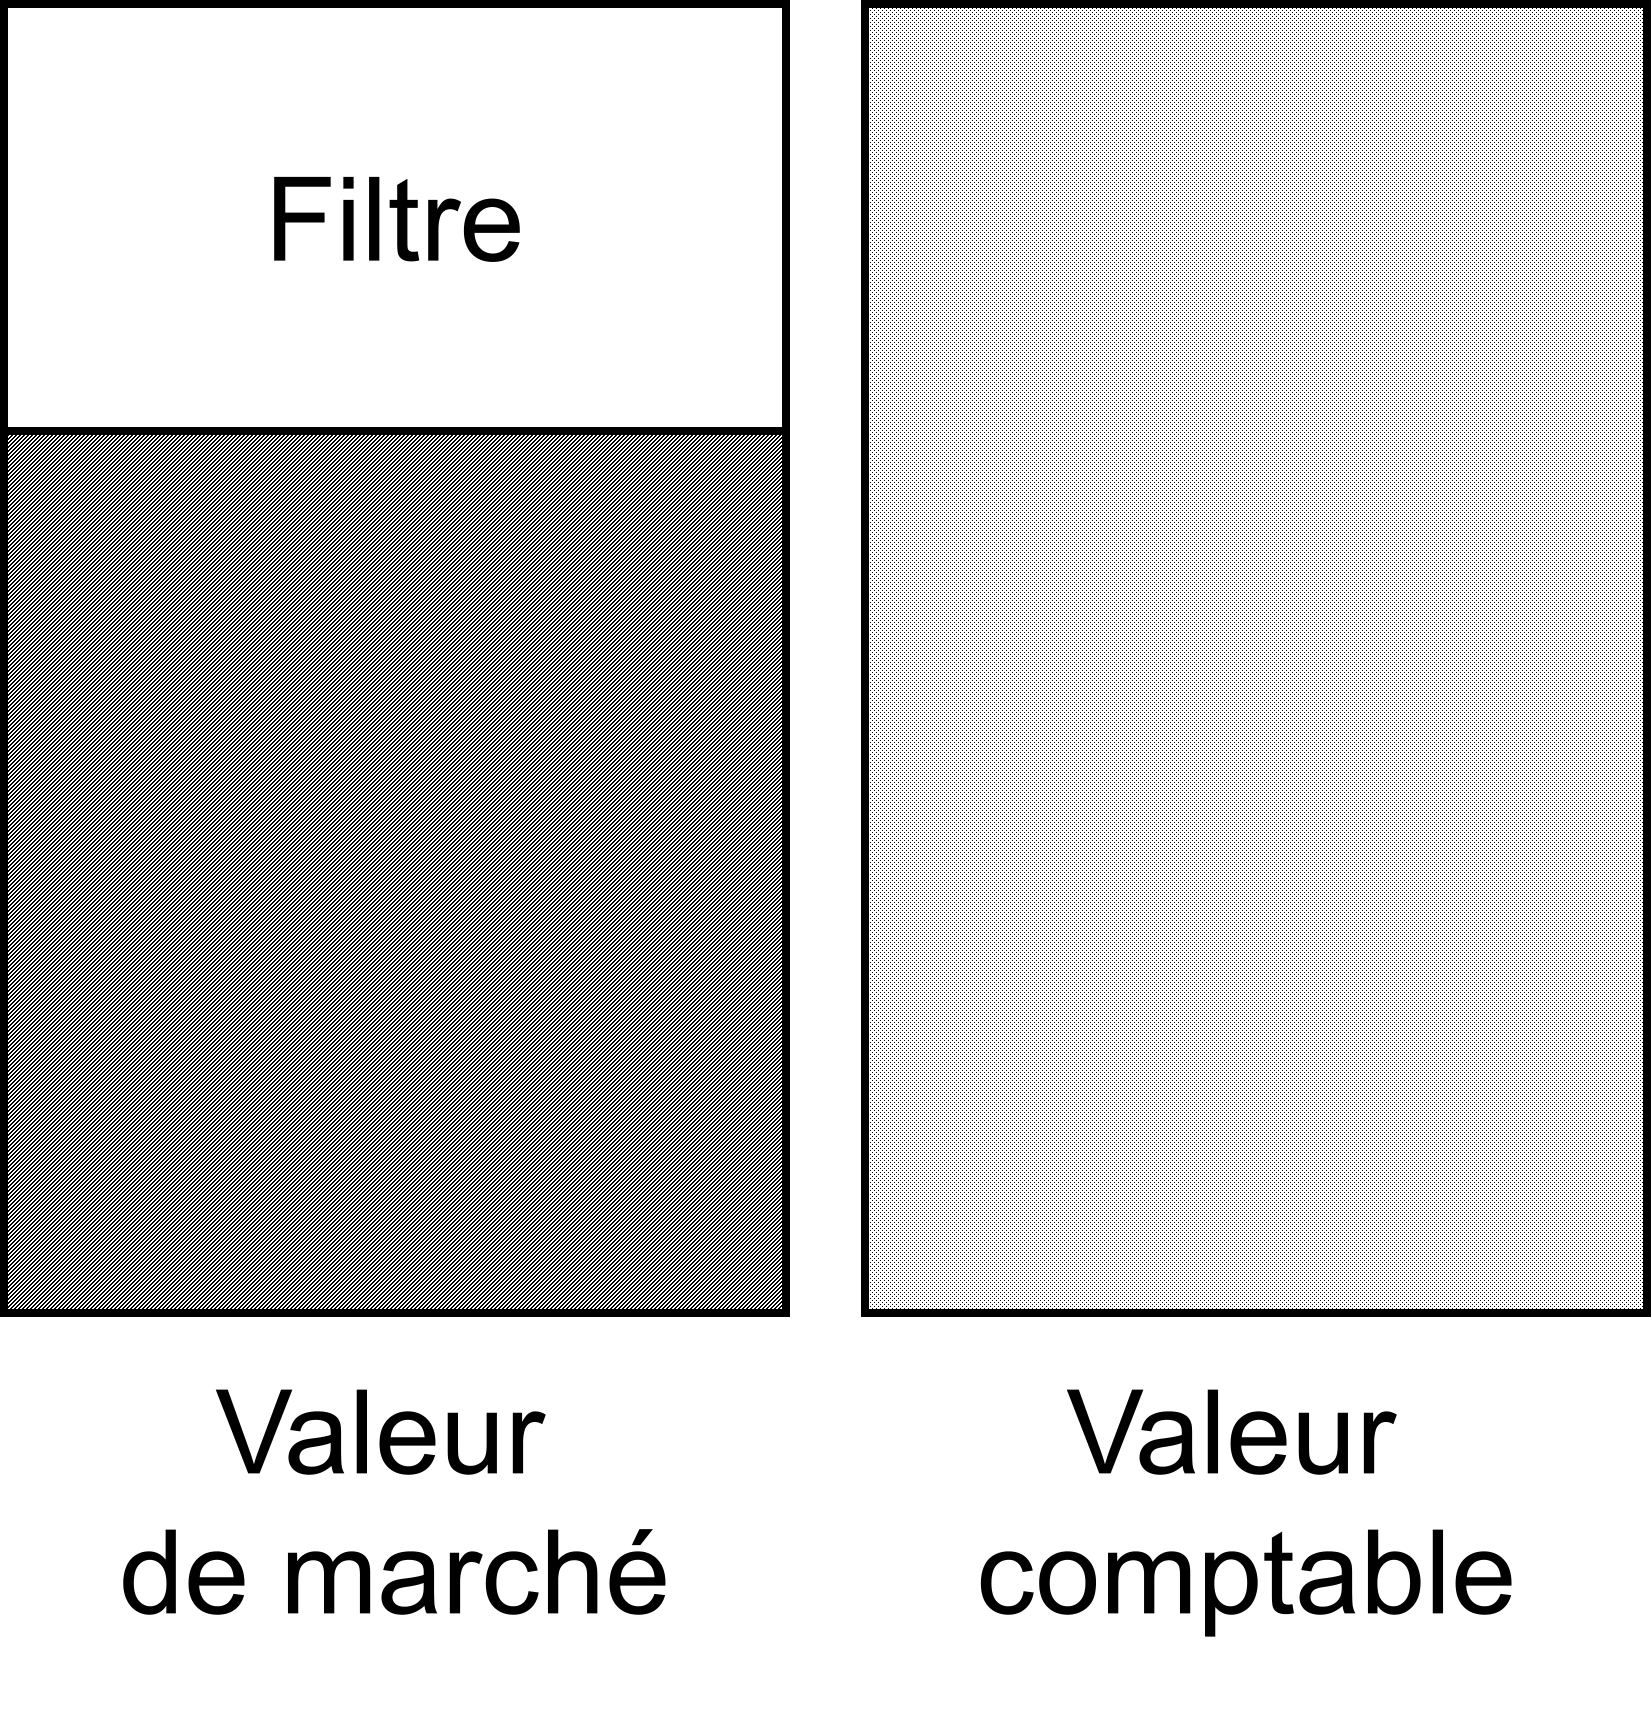
Source: adapté du rapport d’expertise Birchler (2024), p. 5.
Lors de la conception du filtre en 2017, la FINMA a estimé que l’effet de ce filtre serait d’environ 8 milliards de francs. Lors de sa première application, fin 2019, Credit Suisse SA a indiqué que le filtre avait un effet de 15,3 milliards de francs680.
On ne constate aucune différence notable concernant les fonds propres (CET1) et le ratio de fonds propres de Credit Suisse SA avant et après la première application du filtre au quatrième trimestre 2019 (cf. tableau 9 ci-dessous). Le ratio de fonds propres a même légèrement augmenté, passant de 12,4 % à 13,5 % entre le troisième et le quatrième trimestre 2019. Cette augmentation est toutefois due à l’activité ordinaire de la banque et n’est pas liée au filtre réglementaire681. L’expert parvient à la conclusion que, au moment de son introduction (2019), le filtre a atteint son objectif de neutralisation de la présentation des comptes. L’évaluation individuelle n’a, grâce au filtre réglementaire, que peu modifié le taux de fonds propres de Credit Suisse SA.
Tableau 9: Effet de l’introduction du filtre réglementaire
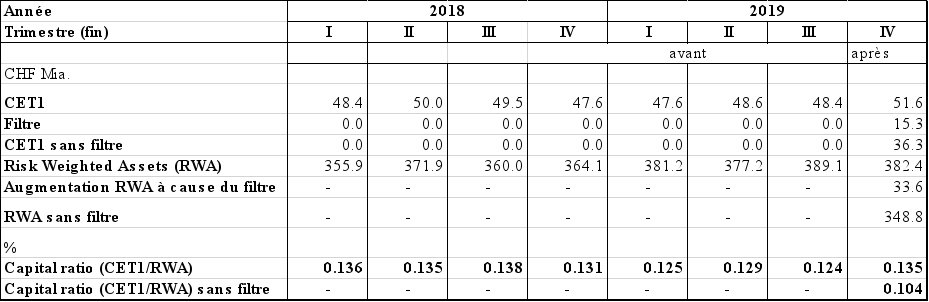
Source: CS subsidiaries, Regulatory Disclosures: CS AG (parent), Key prudential metrics; CS Pillar III Disclosures. Tableau tiré du rapport d’expert Birchler (2024), p. 11.
Effet du filtre sur les fonds propres de Credit Suisse SA
Chaque trimestre, Credit Suisse a publié des chiffres sur l’impact du filtre réglementaire dans ses rapports «Regulatory Disclosures». Ces chiffres ne sont pas publiés avec les autres chiffres importants, c’est-à-dire dans le tableau dédié aux exigences en matière de capital et aux indicateurs de capital en Suisse, mais sous forme de texte682. Par exemple, on peut lire dans le rapport «Regulatory disclosures» du quatrième trimestre 2022 que l’impact sur le capital CET1 se montait à 14,5 milliards de francs. Il s’agit du montant qui peut être comptabilisé sur le capital CET1 de Credit Suisse SA en raison du filtre; toutefois, ce dernier a une autre conséquence: il augmente le volume des actifs pondérés en fonction des risques (RWA). Pour évaluer l’ampleur du filtre réglementaire, il faut donc considérer ces deux aspects: le filtre a pour effet d’augmenter les actifs pondérés en fonction des risques (+35,7 milliards de francs au 31.12.2022) et le capital CET1 (+14,5 milliards de francs au 31.12.2022)683.
Selon l’expert, le filtre est finalement resté relativement stable pendant la période de 2019 à 2022 (cf. tableau 10 ci-dessous). En revanche, les fonds propres déclarés de Credit Suisse SA sous la forme de fonds propres de base durs (CET1) ont considérablement baissé, sans appliquer le filtre, en raison de la mauvaise marche des affaires à partir du troisième trimestre 2021684. Le filtre a permis de compenser en partie cette baisse grâce aux réserves de valeur encore disponibles. Avec le filtre, le ratio CET1 est resté supérieur à 10 %, donc au-dessus des exigences totales prévues par l’OFR. Sans le filtre, le ratio CET1 serait descendu à environ 5 % jusqu’à l’automne 2022, soit clairement sous les exigences totales prévues par l’OFR685. Grâce au filtre, Credit Suisse a toutefois pu afficher des fonds propres suffisants jusqu’à la fin686.
Par ailleurs, du fait du recul du capital de fonds propres de base durs, le filtre a représenté une part croissante dans l’ensemble des fonds propres. Au troisième trimestre 2022, cette part s’élevait même à plus de 50 %687.
Tableau 10: Évolution des fonds propres de Credit Suisse SA avec et sans filtre réglementaire
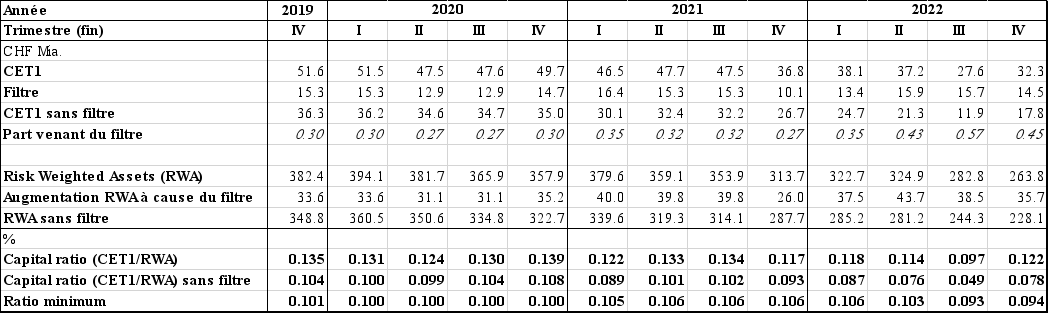
Source: CS subsidiaries, Regulatory Disclosures: CS AG (parent), Key prudential metrics; CS Pillar III Disclosures. Tableau tiré du rapport d’expert Birchler (2024), p. 12.
L’expert conclut que, sans le filtre, Credit Suisse SA aurait été légèrement sous-capitalisé à partir de 2021 et clairement sous-capitalisé à partir de 2022. Dans son rapport sur les enseignements tirés de la crise de Credit Suisse, la FINMA indique que les prescriptions de l’ordonnance sur les fonds propres ont toujours été respectées en raison des assouplissements et du régime transitoire688. La FINMA ne précise pas que, sans le filtre, Credit Suisse SA n’aurait plus respecté les exigences minimales à partir de 2021689.
Examen par une société tierce et réaction de la FINMA
La FINMA a subordonné l’application du filtre, lors de son introduction, à un deuxième avis sur la valeur des participations de la maison mère de Credit Suisse (cf. chap. 5.3.3.2 pour de plus amples informations). Elle a donc demandé deux fois à la société d’audit BDO, fin 2019 et au milieu de l’année 2021, de vérifier l’évaluation par Credit Suisse des participations. Les deux fois, la société constate que Credit Suisse SA a largement surévalué les valeurs de marché. La FINMA a soutenu les analyses de la société d’audit et plafonné à chaque fois les valeurs de marché que Credit Suisse SA pouvait prendre en compte dans le portefeuille de participations global pour utiliser le filtre. Sur la base du premier audit de BDO, la FINMA a chiffré le filtre autorisé pour Credit Suisse à 6,1 milliards de francs, soit 9,2 milliards de moins que le montant revendiqué par Credit Suisse pour le filtre réglementaire de 15,3 milliards à fin 2019. En conséquence, elle a limité les valeurs de marché à 70,4 milliards de francs suisses (au lieu de 79,6 milliards) au deuxième trimestre 2020. Comme Credit Suisse SA avait déjà procédé en parallèle à des ajustements des valeurs de marché et des valeurs comptables au cours du premier semestre 2020 et que ces ajustements ont un impact sur la valeur du filtre, le filtre réglementaire s’est finalement élevé à 12,9 milliards de francs suisses au deuxième trimestre 2020690. Selon la FINMA, les effets sur le montant de filtre après le deuxième rapport de BDO à la mi-2021 peuvent également être expliqués par le même mécanisme (décalage temporel entre la date de référence de la base de contrôle et le rapport de BDO et corrections de valeur déjà effectuées par la banque)691.
Information du conseil d’administration de la FINMA
Selon l’avis exprimé par le directeur de la FINMA de l’époque lors de la consultation de l’administration, le conseil d’administration a été informé en détail de l’évolution de la situation des deux grandes banques lors de rencontres trimestrielles avec la direction des banques. La capitalisation de la maison mère de Credit Suisse a régulièrement fait l’objet de tels comptes rendus. Le ou la présidente du conseil d’administration avait un accès total aux affaires de la direction692. Selon la présidente du conseil d’administration de la FINMA, ce dernier n’a pourtant pas été suffisamment informé de l’existence de ce filtre réglementaire et de ses conséquences693: aucun objet en lien avec le filtre réglementaire ne lui a été soumis pour information ou pour décision. La direction a abordé le thème de la quantification et des effets du filtre avec le conseil d’administration pour la première fois en 2022 dans le cadre des «thèmes prioritaires» introduits par le conseil d’administration en 2021694. Le filtre n’est certes pas à l’origine du problème, mais lorsqu’une banque se retrouve en difficulté alors qu’elle bénéficie d’un tel filtre, cela aggrave ses problèmes: une restructuration l’entraîne encore plus vers le fond695. En d’autres termes, en raison de ses coûts, une restructuration d’envergure aggraverait les éventuels problèmes financiers. La FINMA a également déclaré à la CEP que l’octroi du filtre réglementaire n’avait aucun lien avec la fusion d’urgence qui a été nécessaire plus tard696.
5.3.4 Analyse des structures, des ressources et des compétences de la FINMA en comparaison internationale
En lien avec l’évaluation de la surveillance microprudentielle de la FINMA, la CEP a commandé une expertise externe visant à comparer les structures, les ressources et les compétences de l’autorité de surveillance suisse et de ses homologues étrangères. Le rapport d’expertise Hungerbühler se fonde sur des rapports publiés entre autres par le FMI, le CBCB et le FSB (cf. chap 4.1.1). Ses conclusions peuvent être résumées comme suit:
– dans les rapports analysés, la FINMA est décrite comme une autorité qui promeut un système financier stable et compétitif grâce à du personnel compétent et à une certaine autonomie opérationnelle697;
– les ressources en personnel de la FINMA698 sont en général estimées suffisantes. Dans deux domaines (G-SIB et recovery planning), les sources analysées font état de ressources insuffisantes en la matière699;
– le recours à des sociétés d’audit mandatées et rémunérées par les banques est vu d’un œil critique par les sources analysées (cf. chap. 5.4). À cet égard, le rapport formule diverses propositions, comme le fait que la FINMA mandate elle-même les sociétés d’audit et la multiplication des contrôles sur place700.
S’agissant des compétences de la FINMA, l’autrice du rapport identifie des divergences par rapport aux standards internationaux, aux bonnes pratiques internationales et aux réglementations étrangères:
– l’ordre juridique suisse régissant le système d’indemnisation est considéré comme compatible avec les prescriptions internationales, mais comporte certaines lacunes701;
– le FMI recommande que la FINMA dispose de compétences supplémentaires en ce qui concerne les membres des organes de direction et la gestion des banques, par exemple en introduisant un senior managers regime (c’est-à-dire un document applicable à l’échelle de la banque qui définit, au cas par cas, les responsabilités)702;
– selon les sources analysées, le droit en vigueur manque de clarté quant aux possibilités d’intervention précoce de la FINMA, comme sa compétence de restreindre les distributions de bénéfices. Définir des éléments déclencheurs concrets donnant lieu à des interventions spécifiques de la FINMA permettrait de préciser la marge d’appréciation de celle-ci703.
– Contrairement aux autres juridictions analysées, la FINMA n’est pas habilitée à prononcer des amendes à l’encontre d’établissements ni de particuliers704.
En plus des conclusions de ce rapport, la CEP s’est renseignée, dans le cadre d’une audition de représentantes et représentants de Credit Suisse et d’UBS, sur l’image que renvoie la FINMA comparée à celle des autorités de surveillance étrangères. Les réponses montrent clairement que la position de la FINMA auprès des banques est moins forte que celle des autorités étrangères705. En outre, la BNS jouit d’une meilleure acceptation sur la scène internationale que la FINMA706. Enfin, les réponses pointent des améliorations nécessaires au niveau du personnel: tout d’abord parce que la FINMA est compétente, mais dotée de ressources insuffisantes707, ensuite parce que les collaboratrices et les collaborateurs de la FINMA manquent parfois d’expérience708. Cette situation s’explique notamment par le fait que les conditions d’emploi de la FINMA sont bien moins attrayantes que celles de la BNS709. Il a également été dit que la FINMA n’appliquerait pas les règles de manière méthodique710.
5.4 Surveillance de l’ASR et de la FINMA sur les sociétés de révision
L’ASR et la FINMA jouent des rôles distincts, mais complémentaires dans la supervision du secteur financier en Suisse. La première supervise les sociétés d’audit (chap. 3.5.3), tandis que la seconde est chargée de la surveillance des banques (chap. 3.5.2).
Une particularité du système dualiste de surveillance en Suisse est que les instituts à examiner choisissent eux-mêmes leur société de révision, qui est ensuite rémunérée par ces mêmes instituts. Ce système présente des avantages en matière d’efficacité et d’accès à une expertise spécialisée, mais comporte également des risques de conflits d’intérêts. Les sociétés de révision peuvent théoriquement être incitées à ménager les instituts qu’elles contrôlent pour conserver leur mandat de révision, surtout en l’absence de rotation obligatoire des sociétés de révision, contrairement à ce que prévoit la réglementation en vigueur dans l’UE (chap. 5.2.8)711.
Ce chapitre présente l’activité de contrôle de l’ASR et de la FINMA sur les entreprises et sociétés de révision de Credit Suisse entre 2015 et 2022. Il détaille la gestion par l’ASR de la qualité des prestations des sociétés de révision et la gestion par la FINMA de la définition de la stratégie de contrôle. Le chapitre est structuré en trois parties: tout d’abord, la surveillance par l’ASR (chap. 5.4.1), suivie par la définition de la stratégie de contrôle par la FINMA (chap. 5.4.2) et, enfin, l’interaction entre l’ASR et la FINMA (chap. 5.4.3).
Les pages qui suivent s’appuient principalement sur les deux mandats externes attribués par la CEP, à savoir le rapport d’expertise «Droit comparé au niveau international de la réglementation de la surveillance en matière de révision» du 24 mai 2024 et le rapport d’enquête «Aufsicht der RAB über die Revisionsstelle der Credit Suisse» du 18 juillet 2024 et présentent les principales conclusions de ces études. Celles-ci sont présentées ici de manière succincte; référence est faite aux deux rapports, qui ont été publiés en même temps que le rapport de la CEP, afin d’accéder aux résultats détaillés.
5.4.1 Surveillance par l’ASR
La révision est essentielle pour garantir la transparence des banques et le respect des règles du marché financier. L’ASR, en vertu de son mandat (art. 1 LSR), est responsable de l’agrément et de la surveillance des services de révisions, contribuant ainsi à la protection des investisseuses et investisseurs et à la fiabilité des rapports financiers712.
L’ASR veille en particulier à ce que soient respectés dans les audits les standards applicables en matière de révision et d’assurance-qualité, les exigences de la FINMA et les législations financières. Elle est chargée de s’assurer que les audits sont de haute qualité, indépendants et professionnels, renforçant ainsi la confiance dans le système financier713 (chap. 3.4). Ce qui suit explique comment l’ASR a exercé sa fonction de contrôle entre 2015 et 2022.
Le contrôle des entreprises de révision constitue la mesure principale de l’ASR pour les surveiller. Tous les trois ans au moins, l’ASR procède à un contrôle approfondi des entreprises de révision soumises à la surveillance de l’État. À cette occasion, elle contrôle l’exactitude des données contenues dans les documents joints à la demande d’agrément, le respect par l’entreprise de ses obligations légales et des standards de révision et d’assurance-qualité reconnus par l’ASR ainsi que la conformité de ses prestations à l’éthique professionnelle, la déontologie et, le cas échéant, au règlement de cotation, la qualité des prestations fournies en matière de révision par échantillonnage et le respect par l’entreprise des directives qu’elle lui a données et leur application. En cas de suspicion de violation des obligations légales, l’ASR se réserve le droit de procéder à des vérifications supplémentaires en dehors des cycles de contrôle prévus. Les résultats des contrôles sont consignés dans un rapport écrit destiné à l’organe supérieur de direction ou d’administration de l’entreprise de révision (art. 16 LSR)714.
L’ASR joue donc un rôle essentiel dans la surveillance des entreprises de révision. Elle est responsable de l’élaboration des procédures internes qui régissent cette surveillance, notamment en déterminant la fréquence des inspections. Ces inspections peuvent prendre la forme d’audits financiers (FA) ou d’audits réglementaires (RA)715.
Procédures internes établies
L’ASR a mis en place deux concepts de surveillance distincts pour encadrer ses activités de contrôle: le Regulatory Audit (RA), établi le 1er janvier 2015, et le Financial Audit (FA), introduit le 1er janvier 2020. Le RA se concentre sur les audits réglementaires selon les lois sur les marchés financiers, et le FA sur les audits financiers, incluant deux niveaux d’audits: le Firm Review et le File Review716.
Le Firm Review concerne les évaluations des systèmes de contrôle qualité des sociétés de révision dans leur ensemble, vérifiant si elles respectent les conditions d’agrément et possèdent un système de contrôle qualité fonctionnel. Il se concentre sur l’examen détaillé de mandats spécifiques, comme celui de Credit Suisse, par échantillonnage, pour s’assurer que les normes professionnelles et les prescriptions de qualités sont respectées. L’ASR décide, après avoir procédé à une évaluation et à une appréciation des risques, quels mandats (files) de révision ou de contrôle choisir pour une inspection717.
L’ASR, conformément à ses compétences légales et réglementaires, a élaboré et publié des circulaires internes pour encadrer ses activités de surveillance. Outre ces dernières, il existe le Dispositif de surveillance Financial Audit et le Dispositif de surveillance Regulatory Audit. Ces documents précisent que l’ampleur et les priorités des inspections dépendent de plusieurs facteurs tels que la taille de la société de révision et des sociétés auditées, ainsi que des expériences antérieures de l’ASR avec ces sociétés718.
Le responsable FA et le responsable RA ont compétence pour décider de la portée des inspections (FA ou RA), qu’elles soient complètes ou alternées719.
Enfin, l’ASR intègre des standards dans son activité de supervision. Les standards pertinents pour le FA et le RA incluent notamment ceux de la FINMA, les normes de l’IAASB, et les recommandations du Committee of European Auditing Oversight Bodies (CEAOB) (chap. 4.1.2). L’ASR a également mentionné dans ses objectifs stratégiques pour 2020–2023 la mise en œuvre en Suisse de manière continue et immédiate, sans délai, des standards internationaux. Cela assure, selon le rapport d’experts mandatés par la CEP, que la Suisse respecte les meilleures pratiques globales dans le domaine de la surveillance des audits720.
Répartition des compétences et documentation des inspections au sein de l’ASR
Selon une des directives de l’ASR721, les inspections de Credit Suisse doivent être menées chaque année. Comme indiqué plus haut, la décision concernant la portée des inspections, qu’elles soient complètes ou alternées, relève de la compétence du responsable FA et du responsable RA de l’ASR. Les chargés d’enquête ont constaté que cette décision n’a pas toujours été documentée de manière formelle. De plus, bien que les mandats de révision de Credit Suisse soient inspectés chaque année, cette approche non documentée a conduit à des critiques quant à la rigueur de processus décisionnel dans le rapport d’enquête mandaté par la CEP, en particulier en ce qui concerne la justification et la documentation des choix faits. En d’autres termes, bien que l’ASR dispose de la flexibilité organisationnelle interne pour décider de la portée et des modalités des inspections, l’absence de documentation formelle et de décisions conduit à des préoccupations sur la transparence et la rigueur du processus722.
Fréquence et portée du contrôle des entreprises de révision
Entre 2015 et 2022, l’ASR a inspecté annuellement les mandats d’audits relatifs à Credit Suisse723. L’ASR a généralement suivi une procédure où seul l’un des deux audits, financier (FA) ou réglementaire (RA), était conduit chaque année. L’inspection annuelle n’a ainsi porté sur les deux aspects (FA et RA) qu’à deux reprises, en 2015 et 2016. Les années suivantes ont vu une alternance régulière: audits financiers en 2017, 2020 et 2021, et audits réglementaires en 2018, 2019 et 2022. En 2023, des documents indiquent que le mandat d’audit de Credit Suisse a fait l’objet d’un contrôle FA et d’un contrôle RA724. La fréquence des inspections et le choix des File Reviews n’a pas évolué en fonction de la situation spécifique de Credit Suisse ou des constats faits par KPMG et PwC.
Qualité des révisions et procédures de vérification de l’ASR
L’ASR a évalué la qualité des services de révision de KPMG et PwC sur deux niveaux pendant la période 2015–2023: celui de l’entreprise et celui des mandats spécifiques liés à Credit Suisse725. Depuis 2012, l’ASR a imposé à KPMG et à PwC 61 mesures spécifiquement destinées à améliorer la qualité de leurs révisions: 38 concernaient la révision de banques de manière générale, ce qui se répercutait indirectement sur le mandat confié par Credit Suisse, et 23 mesures concernaient directement le mandat confié à Credit Suisse. La PCAOB a pour sa part ordonné 15 autres mesures. Au fil des ans, le nombre de constats n’a cessé de reculer, ce qui indique une meilleure qualité des révisions726.
Au niveau de l’entreprise, les inspections se sont concentrées sur les systèmes de contrôle-qualité, conformément aux standards internationaux. Lors des inspections FA des années 2015, 2016 et 2017, il a été procédé à chaque fois à un contrôle par échantillonnage des thématiques prévues par la Norme internationale de contrôle qualité (ISQC) 1, à savoir les responsabilités d’encadrement pour la qualité au sein du cabinet, les règles de déontologie pertinentes, l’acceptation et le maintien de relations clients et de missions spécifiques, les ressources humaines, la réalisation des missions et le suivi727. Les inspections RA des années 2015, 2016 et 2019 s’appuyaient sur les conclusions des contrôles FA, et ont également porté sur les principes de contrôle-qualité selon les lois sur les marchés financiers et leur respect au niveau de l’entreprise728.
Les inspections des mandats de Credit Suisse incluent des File Reviews annuelles, évaluant l’indépendance, la planification des audits et la conformité des documents de travail. Les stratégies de vérification RA suivent les directives de la FINMA, tandis que l’ASR bénéficie d’une grande autonomie pour la définition de la stratégie de vérification dans le domaine des FA729.
Résultats des inspections: constats liés à Credit Suisse
Entre 2015 et 2022, l’ASR a mené dix inspections des mandats de KPMG et PwC relatifs à Credit Suisse, dont cinq ont révélé la nécessité de prendre des mesures correctives. Les actions se sont principalement concentrées sur la formation et l’information des équipes de révision730. Les principaux points de critiques sont présentés ci-après:
– 2015 (RA): KPMG n’a pas correctement évalué le risque lié à 30 000 vérifications inachevées de la Convention relative à l’obligation des diligences des banques (CDB) chez Credit Suisse. Mesure: identification et évaluation du problème chez KPMG.
– 2018 (RA): violations de la direction des fonds et erreurs d’évaluation pas suffisamment critiquées par KPMG. Mesures: vérification interne précise des mandats et formation des spécialistes immobiliers de KPMG.
– 2019 (RA): échantillons insuffisants pour la lutte contre les infractions LBA. Mesure: ajustement des méthodes de KPMG.
– 2022 (RA): surveillance consolidée inadéquate des risques LBA chez PwC. Mesures: meilleure définition des procédures de vérification et formation spécifique à la LBA pour les audits de Credit Suisse.
Les mesures correctives de l’ASR à l’égard de KPMG et PwC étaient centrées sur l’attitude critique des sociétés de révision, essentielle pour identifier les non-conformités.
Comme mentionné ci-dessus, l’ASR a conclu que les performances d’audit ne permettaient pas d’affirmer que les exigences légales étaient respectées, justifiant potentiellement des mesures plus strictes. À la suite de ce constat, elle n’a pas pris de mesures, car elle estimait que les prescriptions de la FINMA n’étaient pas claires. Bien que cette décision soit compréhensible, il y a lieu de se demander pourquoi ces conclusions n’ont pas au moins provoqué une discussion au sein de la direction, afin d’examiner l’opportunité de prendre des mesures complémentaires731.
KPMG et PwC ont accepté les conclusions et les mesures définies par l’ASR. Les sociétés d’audit ont toutefois émis une réserve standard, où il était précisé que, compte tenu des conclusions et des mesures prises par l’ASR, elles n’avaient pas lieu de douter de leur procédure et de la qualité de leurs travaux. L’ASR a indiqué lors des échanges avec les enquêteurs qu’elle interprétait ces réserves non pas comme une façon de relativiser l’attitude des sociétés de révision, mais comme à un moyen de se protéger contre des poursuites civiles. Cette réponse n’a pas complètement convaincu les personnes chargées de l’enquête, d’autant plus que KPMG et PwC n’ont pas formulé de telles réserves dans leur rapport d’inspection à l’intention de l’autorité de surveillance états-unienne PCAOB.
Vérification de la mise en œuvre des mesures et contrôles subséquents
Le contrôle systématique de la mise en œuvre des mesures correctives recommandées est un aspect essentiel d’une inspection efficace. L’ASR utilise la directive «Richtlinie 1 – Dokumentation» pour vérifier l’application des mesures correctives. Selon ce document, la sélection des mesures à vérifier est laissée à la discrétion des chefs d’équipe et du chef FA/RA. Le logiciel VISION aide à planifier et documenter ces inspections, incluant une section «Implementation of Measures» avec des évaluations et un suivi des détails.
L’examen des sections de l’outil VISION montre une couverture adéquate des mesures pour les RA, tandis que, comme l’ASR l’a expliqué aux personnes chargées de l’enquête, rien n’indique pour le domaine FA que la mise en œuvre a été vérifiée par échantillonnage. Ces vérifications n’ont donc pas toujours été effectuées de manière rigoureuse. Bien que toutes les mesures n’aient pas la même importance, il serait préférable de vérifier systématiquement leur mise en œuvre ou, si la vérification se fait par échantillonnage, de la justifier selon les chargés d’enquête de la CEP732.
En outre, l’ASR pourrait aussi recourir aux contrôles subséquents. Pendant la période sous revue, elle n’en a cependant pas mené auprès des sociétés d’audit de Credit Suisse733.
Aucun contrôle ad hoc jusqu’en 2022
L’ASR utilise la «Richtlinie 9 – Adhoc Überprüfungen» pour encadrer les vérifications ad hoc, dont les responsables des domaines FA et RA décident le lancement. De 2015 à 2022, aucun contrôle ad hoc n’a été mené concernant KPMG ou PwC pour Credit Suisse. La «Richtlinie 9» prévoit que les indices de mauvaise qualité de la révision doivent être examinés lors des inspections régulières734. L’ASR a estimé qu’aucun indice ne justifiait un contrôle ad hoc, se fondant sur les interactions avec la FINMA et l’absence de soupçons de manquements graves735. Malgré les critiques de la FINMA sur la qualité de l’audit de KPMG en 2015, 2016 et 2019, l’ASR a jugé que KPMG avait correctement fait son travail, en dépit de la situation de plus en plus critique dans laquelle se trouvait Credit Suisse736.
Ce n’est qu’après la fusion entre Credit Suisse et UBS, qu’un contrôle ad hoc concernant PwC a été engagé737. Ce contrôle, qui s’est conclu après 18 mois par un rapport de dix pages738, n’a révélé aucun indice permettant de mettre en question des résultats des révisions de PwC. Il n’a pas non plus permis de découvrir que le contrôle ou la révision aurait échoué eu égard à la chute de Credit Suisse739. Il faut toutefois souligner que les déclarations ci-après reflètent l’avis de l’ASR, qui a constaté deux écarts par rapport aux standards:
Contrôle du compte des flux de fonds consolidé (exercice 2020): le contrôle mené par PwC présentait des lacunes dans la prise en compte de certaines transactions, en particulier les rémunérations en actions et les conversions de monnaies étrangères. Ces opérations, courantes dans les activités opérationnelles de Credit Suisse, n’avaient pas été traitées correctement dans les conventions de présentation des comptes utilisées pour le contrôle des flux de fonds. En réaction, PwC s’est engagé à organiser, pour ses équipes du secteur des prestations financières, des formations spécifiques sur les particularités du compte des flux de fonds qui intègrent les normes internationales de présentation des comptes740.
Stratégie d’audit pluriannuelle (2020–2022): PwC a présenté à la FINMA une stratégie d’audit pour Credit Suisse qui n’expliquait pas clairement pourquoi certains champs d’audit avaient été retenus ni pourquoi une certaine étendue d’audit s’appliquait. L’évaluation des risques et le choix des champs d’audit reposaient sur des appréciations subjectives insuffisamment documentées, ce qui compliquait le contrôle de la FINMA. C’est pourquoi PwC s’est montré disposé à fixer des directives spécifiques aux banques des catégories de surveillance 1 et 2, afin de garantir l’existence de la documentation nécessaire à la stratégie d’audit pluriannuelle et du rapport entre risque net et étendue d’audit741.
L’ASR a conclu que les écarts étaient limités et n’avaient pas affecté les résultats globaux des révisions effectués par PwC. Selon l’ASR, les mesures prises contribueront cependant à améliorer la qualité et la rigueur des futurs audits prudentiels dans le secteur bancaire.742
Aucune procédure d’enforcement jusqu’en 2023
L’enforcement est une procédure de l’ASR, visant à assurer le respect des règles et pouvant aboutir à des mesures allant d’un avertissement jusqu’au retrait de l’autorisation. L’ASR dispose d’une «Richtlinie – Grundsätze des Enforcements» (versions de 2016 et de 2024), qui différencie les sanctions en fonction de la gravité des violations.
Entre 2015 et 2023, aucune procédure d’enforcement n’a été lancée contre KPMG ou PwC concernant le mandat de Credit Suisse. Les inspections des dossiers de Credit Suisse ont toujours reçu une note de 1 ou 2, la note 3 étant nécessaire pour lancer une procédure d’enforcement.
L’ASR a mené pendant la période de l’enquête au total 19 procédures d’enforcement contre KPMG et PwC concernant d’autres mandants que celui de Credit Suisse. La procédure et les critères de l’ASR pour l’ouverture des procédures d’enforcement semblent d’après les chargés d’enquête de la CEP logiques et structurés, bien que la pertinence des évaluations de risque puisse être discutée743.
Collaboration avec les autorités de surveillance étrangères en lien avec Credit Suisse en 2016 et 2019
En 2016, la PCAOB, en collaboration l’ASR, a conduit une inspection de KPMG Suisse. La PCAOB, créée par le Sarbanes-Oxley Act de 2002, supervise les sociétés de révision des entreprises publiques aux États-Unis et mène des inspections régulières pour détecter les violations des standards et règles en vigueur. Lors de cette inspection, la PCAOB a identifié une «serious matter», où un réviseur avait rendu une opinion fondée sur un échantillon sans obtenir une assurance raisonnable de l’absence d’erreurs significatives dans les rapports financiers. Cette constatation critique a mis en évidence un manquement dans les procédures d’audit de KPMG, soulignant l’importance de suivre rigoureusement les obligations de vérification.
En 2019, la PCAOB, en coopération avec l’ASR, a de nouveau inspecté KPMG Suisse, cette fois-ci sans trouver de «findings». L’absence de nouvelles constatations critiques dans cette inspection indique que les mesures correctives prises par KPMG ont été efficaces. En 2023, la PCAOB a par ailleurs inspecté PwC concernant le mandat confié par Credit Suisse. Là encore, PCAOB n’a eu à faire aucune constatation744.
La PCAOB a en outre réalisé des inspections des audits financiers de Credit Suisse en 2013, 2019 et 2023, dont il n’est ressorti aucune objectionimportante. Ces inspections internationales montrent combien il est important que la qualité des contrôles bénéficie d’une surveillance et d’un soutien externes dans les mandats transfrontaliers745. La collaboration entre la PCAOB et l’ASR souligne leur coordination étroite et leur engagement à maintenir des standards élevés de vérification. L’ASR a accueilli favorablement les résultats des inspections de la PCAOB, reconnaissant les efforts et les améliorations apportées par KPMG pour remédier aux problèmes précédemment identifiés746.
Sur la base des investigations qu’ils ont menées, les chargés d’enquête nommés par la CEP sont parvenus à la conclusion que, compte tenu des circonstances légales, l’activité de surveillance de l’ASR concernant le mandat que Credit Suisse avait confié à KPMG et PwC était fondamentalement adéquate et appropriée747.
5.4.2 Définition de la stratégie d’audit par la FINMA en collaboration avec les sociétés d’audit
La surveillance des banques par la FINMA repose sur une stratégie d’audit élaborée en collaboration avec les sociétés d’audit748. La révision joue un rôle central dans le champ d’action de la FINMA. Ci-après, il sera exposé comment la FINMA définit et met en œuvre sa stratégie de contrôle de banques.
Développement des stratégies d’audit pour les G-SIB
L’examen des G-SIB est essentiel pour la supervision bancaire, car il permet d’évaluer leur stabilité et leur conformité aux standards financiers à travers un ensemble d’indicateurs soumis aux autorités nationales749. Les sociétés d’audit, par leurs contrôles indépendants, fournissent des informations clés pour l’évaluation des risques et la conformité, renforçant ainsi l’efficacité de la supervision bancaire750.
La FINMA définit la stratégie de contrôle en fonction des risques identifiés. Cette stratégie est ajustée régulièrement pour s’adapter aux évolutions du secteur financier et aux nouvelles menaces potentielles. La FINMA vise plusieurs objectifs clés: identifier et atténuer les risques, assurer la stabilité du système financier, protéger les clientes et clients et les investisseuses et investisseurs et maintenir la compétitivité et l’intégrité du marché financier suisse751. Dans le cas de Credit Suisse, les interactions entre la FINMA, le conseil d’administration et la direction de la banque se sont intensifiées dès 2020. Cela inclut des réunions régulières au plus haut niveau, auxquelles la société d’audit a également participé752. Un échange régulier a également eu lieu entre la FINMA et la société de révision, incluant des rencontres mensuelles avec le responsable de l’audit et des échanges trimestriels avec l’équipe de supervision de Credit Suisse. Ces interactions visaient à assurer une coordination efficace et à garantir la prise en compte dans les audits des résultats de la surveillance et des procédures d’exécution753.
Stratégie d’audit pour Credit Suisse
La FINMA a élaboré une stratégie d’audit pour la maison mère (Credit Suisse SA) en collaboration avec la holding du groupe (Credit Suisse Group SA). Dès 2017, elle a défini une stratégie d’audit distincte pour Credit Suisse (Suisse) SA. Dans les paragraphes suivants, la CEP s’appuie sur les stratégies d’audit annuelles que la FINMA lui a transmises pour les années 2015 à 2022.
Les stratégies d’audit recouvraient des thèmes variés754: le contrôle des fonds propres et de la solvabilité se référait par exemple aux exigences en matière de fonds propres, au volant de fonds propres, à la planification des fonds propres et à la couverture des dépôts privilégiés; le contrôle des liquidités se référait aux exigences qualitatives et quantitatives en la matière. Les risques liés à diverses opérations bancaires (hypothèque, crédit commercial, crédit lombard) sont examinés dans le cadre de la gestion des risques commerciaux. En outre, la stratégie d’audit incluait l’examen des risques juridiques et des risques de contentieux, du respect de règles de comportement au niveau réglementaire, des concentrations de risques ainsi que du respect des dispositions antiblanchiment d’argent. L’audit portait tant sur l’établissement financier que sur l’ensemble du groupe.
Pour autant que la CEP puisse en juger, les thèmes d’audit pour la maison mère de Credit Suisse recouvraient largement les thèmes de la stratégie d’audit standard de la FINMA755. Toutefois, les stratégies annuelles pour Credit Suisse s’écartaient de la stratégie standard d’audit pour de nombreux thèmes, voire pour la plupart d’entre eux, s’agissant de la fréquence et de l’étendue de l’audit756.
Il ressort des stratégies d’audit de la maison mère de Credit Suisse que, au fil des ans, de nombreux risques757 ont été qualifiés d’«élevés» ou de «très élevés»758. Parmi les thèmes d’audit qui présentaient un risque élevé ou très élevé figuraient entre autres les exigences en matière de fonds propres de la maison mère759, certains risques de crédit dans le cadre des risques commerciaux et de la gestion des risques760, les exigences qualitatives en matière de liquidités761, les exigences quantitatives en matière de liquidités762 et le respect des dispositions antiblanchiment763. À cela s’ajoutent les thèmes d’audit dans le cadre de la surveillance exercée sur l’ensemble du groupe, dont font partie les mesures à l’échelle du groupe relatives à la lutte contre le blanchiment d’argent764, au respect des prescriptions qualitatives en matière de liquidités765 et au respect des prescriptions concernant les fonds propres et la répartition des risques766.
L’étendue767 et la fréquence des audits ont été définies en fonction de l’estimation des risques768.
Les raisons qui fondent l’évaluation des risques ne ressortent pas clairement des stratégies d’audit de Credit Suisse. Ces stratégies ne décrivent pas non plus concrètement comment l’audit est réalisé ou comment la FINMA et les sociétés d’audit ont interagi lors de l’élaboration de la stratégie d’audit.
Outre l’audit de base annuel qui a lieu dans chaque établissement autorisé et couvre les exigences de base du droit de la surveillance, la FINMA peut ordonner des audits supplémentaires769. Les cinq stratégies d’audit réalisées entre 2015 et 2022 (2015–2018, 2022) prévoient des audits supplémentaires sur différents thèmes770.
Influence des risques identifiés chez Credit Suisse entre 2015 et 2022
La FINMA a adopté, selon elle, une approche de surveillance axée sur les risques, intensifiant son intervention dans les domaines où les risques étaient jugés élevés, en particulier chez Credit Suisse. En raison de son profil de risque élevé, la FINMA confirme avoir renforcé l’utilisation de ses instruments de surveillance, notamment par des contrôles sur place, le recours à des mandataires externes et la mise en œuvre de procédures d’enforcement771.
Dans le cadre de cette approche, la stratégie d’audit de Credit Suisse était définie en étroite collaboration avec les sociétés d’audit, d’abord KPMG, puis PwC à partir de 2020. Cette stratégie reposait sur une analyse annuelle des risques, prenant en compte les risques identifiés par la FINMA ainsi que les conclusions de procédures d’enforcement. Les zones à risques élevés faisaient l’objet d’une surveillance renforcée. Par exemple, le risque lié au blanchiment d’argent a été identifié comme un risque majeur, justifiant des interventions de contrôle chaque année depuis 2015772.
Définition des champs d’audit et stratégie de surveillance
D’après les documents que la CEP a reçus, la FINMA réalise une analyse des risques, en collaboration avec les sociétés d’audit, afin de déterminer les zones spécifiques à auditer. Cette analyse prend en compte les risques identifiés ainsi que les conclusions des procédures d’enforcement. Les champs d’audit couvrent des domaines variés, mais ils sont principalement concentrés sur les secteurs à haut risque, tels que la gestion de la lutte contre le blanchiment d’argent773.
Pendant la période qui intéresse la CEP, les stratégies d’audit étaient, selon l’information reçue, ajustées régulièrement pour refléter les nouveaux risques émergents. Ces ajustements étaient effectués par le biais de plusieurs discussions entre la FINMA, les sociétés d’audit et les experts de la FINMA en gestion des risques, afin de garantir une cohérence entre les analyses de risque et les champs d’audit définis774.
Utilisation des mandataires et autres instruments de surveillance
La FINMA peut également confier des audits ponctuels à des chargés d’audit lorsque l’engagement de spécialistes est nécessaire ou lorsqu’un évènement extraordinaire doit être clarifié ou surveillé chez un titulaire d’autorisation775.
La FINMA a eu recours à plusieurs instruments de surveillance chez Credit Suisse, y compris à des auditeurs externes. Entre 2013 et 2022, plus de 160 contrôles sur place ont été réalisés et des mandats ont été confiés à des mandataires pour traiter des questions liées à la conformité et à la gestion des risques. Au total, seize missions de mandataires ont été menées entre 2012 et 2022. Ces interventions, en complément des audits menés par les sociétés d’audit mandatées, ont permis, selon la FINMA, de couvrir les domaines à risque sans qu’il soit jugé nécessaire de désigner des auditeurs externes supplémentaires776.
Dans certains cas, ces audits ponctuels étaient en lien avec des faits faisant l’objet d’une procédure d’enforcement contre Credit Suisse. Dans d’autres cas, des audits ponctuels ont été ordonnés par exemple pour vérifier la mise en œuvre de la norme CBCB 239 (cf. chap. 5.3.1) ou l’évaluation des participations dans le cadre du filtre réglementaire (cf. chap. 5.3.3).
5.4.3 Interactions entre l’ASR et la FINMA: collaboration et échange d’informations
Répartition des tâches et collaboration
La collaboration entre l’ASR et la FINMA est régie par les art. 22 LSR et 28 LFINMA, qui prévoient que les deux autorités s’échangent toutes les informations nécessaires à l’application de la législation et coordonnent leurs activités pour éviter les redondances. Depuis les 1er janvier 2015, l’ASR est responsable de l’agrément et de la supervision des sociétés de révision, tant pour les audits financiers que réglementaires, tandis que la FINMA définit les contenus et les principes des audits réglementaires. Dans les lettres qu’elles ont échangées les 30 janvier 2015 et 20 février 2015, la FINMA et l’ASR ont précisé leurs attentes réciproques en matière de collaboration, notamment sur les sujets de l’agrément des sociétés de révision, les inspections de l’ASR, les enquêtes préliminaires, l’enforcement et les sanctions, ainsi que les mandataires de la révision777.
Peu d’interactions aux différents échelons
À l’échelon stratégique, l’ASR et la FINMA ont eu divers échanges directs entre 2015 et 2023, notamment dans le cadre de procédures de consultation et par le biais de projets de régulation concernant l’ASR. Cependant, aucune documentation ou information n’indique que des échanges spécifiques sur la situation de Credit Suisse aient eu lieu à ce niveau778.
À l’échelon opérationnel, il convient de distinguer les deux types d’audit, le RA et le FA:
En ce qui concerne les RA, il est à noter que, selon les indications de l’ASR, le responsable RA de l’ASR échangeait mensuellement avec un représentant de la FINMA. Bien que ces séances n’aient donné lieu à aucun procès-verbal signé par les deux parties, l’ASR les a documentées.
En outre, avant les inspections annuelles des sociétés de révision, des interactions régulières ont lieu entre la FINMA et l’ASR pour intégrer aux inspections en question les retours de la FINMA sur la qualité du travail des sociétés de révision. La FINMA a transmis à l’ASR les indications qu’elle estimait importantes sur Credit Suisse et les sociétés de révision et a mis à sa disposition divers documents, comme des rapports de chargés d’audit779 concernant par exemple l’évaluation indépendante des filiales de Credit Suisse SA780. Ainsi, en 2015, la FINMA a signalé un risque résidant dans le fait que KPMG ne condamnait pas les manquements aux obligations en matière de droit de la surveillance, mais émettait seulement des recommandations. En 2018, la FINMA a exprimé sa bonne impression quant aux travaux de KPMG, mais elle a annoncé l’année suivante que l’attitude critique de KPMG devait être évaluée. En 2022, elle a entre autres signalé que Credit Suisse présentait toujours de grandes faiblesses dans le domaine de la LBA. L’ASR a intégré les informations de la FINMA qui lui semblaient pertinentes dans ses domaines et thèmes d’inspection. À la fin des inspections RA, les rapports d’inspection ont été transmis à la FINMA, ce qui a donné lieu à des discussions entre les deux autorités781.
Pour les FA, les chargés d’enquête ont constaté que les stratégies d’audit de l’ASR faisaient à chaque fois référence aux indications de la FINMA. Par exemple, la FINMA a communiqué à l’ASR en 2016 que la situation financière de Credit Suisse était critique, mais que la stratégie mise en place était digne de confiance. Par ailleurs, elle a indiqué en 2017 que les provisions de Credit Suisse pourraient se révéler insuffisantes dans la perspective des plaintes déposées aux États-Unis. En revanche, à partir de cette date, les stratégies d’audit n’ont plus fait référence aux indications de la FINMA; selon l’explication de l’ASR, cela provient du fait que la FINMA ne lui a pas communiqué d’autres éléments qui auraient concerné le FA782.
Selon les informations fournies par l’ASR à la CEP, le responsable RA agissait comme intermédiaire entre la FINMA et le département FA de l’ASR, participant aux réunions de l’équipe FA pour transmettre les informations pertinentes783.
5.5 Surveillance macroprudentielle de la BNS sur la stabilité du système financier
La surveillance macroprudentielle de la BNS s’exerce sur des établissements d’envergure systémique (cf. chap. 3.3). Celle-ci contribue à la stabilité du système financier de plusieurs manières; le chapitre qui suit décrit les mesures prises, notamment en lien avec Credit Suisse, dans le cadre de cette surveillance jusqu’à 2022. Le chapitre 5.5.1 présente les compétences de la BNS pour définir les groupes financiers d’importance systémique, le chapitre 5.5.2 se penche sur les rapports de stabilité financière de la BNS, le chapitre 5.5.3 retrace les développements en lien avec l’ELA, tandis que le chapitre 5.5.4 revient sur différentes mesures prises par la BNS en réponse à la conjoncture.
5.5.1 Définition des groupes financiers d’importance systémique
À la suite de la révision de la LB dans le cadre de la législation TBTF (cf. chap. 4.2.2.1 et chap. 5.2.3), certaines banques sont considérées comme étant d’importance systémique (systemically important bank, SIB). Ce terme désigne les établissements qui assument des fonctions indispensables pour l’économie suisse et dont la défaillance porterait gravement atteinte à l’économie et au système financier suisses (cf. également chap. 2.1)784.
En Suisse, il revient à la BNS de déterminer quelles sont les banques d’importance systémique (cf. chap. 2.2)785. L’appréciation de la BNS se fonde sur les critères suivants: la part de marché dans les fonctions ayant une importance systémique, le montant à hauteur duquel les dépôts garantis dépassent la limite maximale prévue par la loi786, le rapport entre le total du bilan de la banque et le PIB annuel de la Suisse et le profil de risque de la banque, qui résulte du modèle d’affaires, de la structure du bilan, de la qualité des actifs, des liquidités et du taux d’endettement787.
La décision de la BNS concernant l’importance systémique de Credit Suisse date du 16 novembre 2012788. Cette qualification impose à la banque de remplir des exigences particulières en lien avec la législation TBTF qui vont au-delà des exigences de Bâle III (cf. chap. 4.2.2.1 et chap. 5.2.3). L’exécution de ces mesures relève en priorité de la compétence des banques concernées et, à titre subsidiaire, de celle de la FINMA.
5.5.2 Suivi continu de la BNS dans le cadre du rapport annuel sur la stabilité financière
La BNS analyse continuellement les développements observés sur les marchés financiers et ceux touchant particulièrement au secteur bancaire suisse et aux infrastructures des marchés financiers. Elle synthétise ses analyses dans un rapport sur la stabilité financière, publié chaque année dans le courant de l’été789. L’objectif central de ce rapport est de permettre à la BNS de signaler des tensions ou des vulnérabilités pouvant constituer à court ou à moyen terme un risque pour la stabilité du système bancaire suisse. Ainsi, ces rapports dressent un tableau de l’évolution de l’environnement économique et financier durant l’année écoulée et présentent des analyses globales liées à la situation des grandes banques en Suisse, ainsi que des banques aux activités axées sur le marché intérieur.
Évolution de l’appréciation de la BNS entre 2015 et 2022
De 2015, qui marque le début du champ d’enquête de la CEP, à 2020, les différents rapports sur la stabilité financière décrivent un environnement macroéconomique qui oscille entre améliorations et pressions sur la rentabilité des établissements financiers. Ils mettent en avant les mesures prises par les grandes banques en lien avec la réglementation TBTF.
Ainsi, le rapport annuel 2015 souligne que l’environnement économique et financier en Suisse est devenu plus difficile en raison de la forte appréciation du franc. Cette situation souligne la nécessité pour les grandes banques de continuer leurs efforts pour renforcer leur résilience, notamment en matière de ratio d’endettement (LR). Le rapport souligne cependant qu’elles satisfont d’ores et déjà à la plupart des exigences entièrement mises en œuvre de la réglementation suisse TBTF et du dispositif international de Bâle III, qui s’appliqueront à partir de 2019790.
Le rapport annuel sur la stabilité financière 2016 présente les principaux changements intervenus avec la réglementation TBTF et les réformes des exigences minimales de Bâle III. Selon ce rapport, les deux grandes banques suisses, Credit Suisse et UBS, devront prendre des dispositions supplémentaires afin de satisfaire aux nouvelles exigences applicables à compter de début 2020, notamment les exigences en matière de ratio d’endettement et les exigences gone concern791. L’analyse des primes CDS (Credit-Default-Swap) révèle que le marché estime que la résilience de Credit Suisse est inférieure à celle d’UBS et à la médiane des grandes banques internationales792.
Pour l’année 2017, le rapport souligne que les deux banques sont en voie de satisfaire aux exigences de la réglementation TBTF révisée, cela même après expiration des dispositions transitoires. Cependant, des progrès supplémentaires sont jugés indispensables, afin de définir des plans solides d’assainissement et de liquidation793.
Cette conclusion est répétée dans le rapport sur la stabilité financière 2018, qui relève que les grandes banques doivent, d’ici à fin 2019, apporter la preuve à la FINMA qu’elles disposent de plans d’urgence crédibles et réalisables794. Le marché estime que la résilience de Credit Suisse est légèrement inférieure à celle d’UBS et à la médiane des grandes banques internationales795.
L’année 2019 ne marque pas de grand changement: selon le rapport de la BNS, des progrès ont été accomplis dans les deux domaines de la réglementation TBTF révisée, à savoir la résilience, d’une part, et l’assainissement et la liquidation ordonnée, d’autre part. Par ailleurs, l’appréciation de la résilience des deux banques par le marché est restée identique796.
Bien que l’environnement économique et financier ait connu quelques difficultés, l’appréciation de la BNS est globalement positive jusqu’en 2019. L’année 2020 marque un tournant, avec la crise du COVID-19 et les difficultés engendrées pour les banques, mais le rapport stipule que la solide dotation en fonds propres de Credit Suisse et UBS les place en bonne position pour surmonter ces défis. Selon la BNS, cela résulte du fait que ces deux banques ont non seulement réduit les risques auxquels elles sont exposées, et surtout du fait qu’elles ont poursuivi leurs efforts pour constituer leurs volants de fonds propres en application de la réglementation TBTF797.
En 2021, le rapport sur la stabilité financière souligne que Credit Suisse a subi des pertes majeures en lien avec le scandale «Archegos», mais que les bons résultats dans d’autres activités de la banque ont contribué à absorber ces pertes798.
Jusqu’à ce moment, les rapports de la BNS faisaient peu de différence dans l’appréciation de la situation des deux grandes banques, ce qui change dans le rapport sur la stabilité financière 2022. La BNS opère une nette différenciation dans l’évaluation des deux grandes banques en Suisse, dont la rentabilité a évolué «de façon contrastée»: tandis qu’UBS a enregistré une forte hausse de ses bénéfices, le rendement des actifs de Credit Suisse a été négatif et le marché «continue d’évaluer de manière plus positive UBS que le Credit Suisse»799. Il met aussi en exergue la grande importance des risques commerciaux pour les deux grandes banques800. Ce rapport 2022 évoque également pour la première fois le PLB, soulignant que le Conseil fédéral a l’intention de mettre en place ce mécanisme qui permettrait à la BNS d’allouer des liquidités à une banque d’importance systémique sous la forme d’un prêt garanti par la Confédération801.
Selon quelques personnes auditionnées par la CEP, le rapport sur la stabilité financière n’a pas pour but de prévenir des problèmes spécifiques à une banque, tels que ceux qui ont mené à la crise de Credit Suisse, car il concerne des éléments qui relèvent plutôt de l’échelon macroéconomique802. Il met néanmoins en évidence les principales évolutions et sert ainsi de base pour évaluer la stabilité financière et décider de l’opportunité de prendre ou non d’autres mesures.
Discussions des rapports sur la stabilité financière entre la BNS et la FINMA
Ces rapports sur la stabilité financière font partie des thèmes abordés lors des séances régulières entre la FINMA et la BNS en lien avec la stabilité financière (cf. chap. 3.6.2). En lien avec les évènements qui ont mené à la crise de Credit Suisse, il est intéressant de noter que le rapport 2022, qui évoque pour la première fois explicitement la situation délicate de Credit Suisse, est ainsi thématisé lors de la séance entre le conseil d’administration de la FINMA et la Direction générale de la BNS, le 29 juin 2022, et également lors de la séance du comité directeur BNS-FINMA du 31 mai 2022. Lors de cette séance en mai, la perte de confiance à laquelle la banque fait face est évoquée dans les documents préparés à l’occasion803. La BNS fait référence à la perte de confiance, à la situation en matière de capital de la maison mère de Credit Suisse, au potentiel de pertes accru et à la détérioration de la rentabilité globale. En ce qui concerne la maison mère de Credit Suisse, la BNS estime qu’il est nécessaire d’agir pour renforcer son capital, notamment en rapatriant des capitaux des filiales. Les personnes présentes mentionnent le changement de stratégie annoncé par Credit Suisse et le fait que les réserves de capital sont faibles, de sorte que le prochain incident pourrait être critique804. Durant cette séance déjà, le président de la BNS demande comment faire pour casser cette spirale négative, sans qu’une mesure concrète ne soit décidée à ce moment805.
5.5.3 Aide extraordinaire sous forme de liquidités (ELA)
L’instrument principal de la BNS en cas d’instabilité financière est la possibilité d’accorder à une banque une aide extraordinaire sous forme de liquidités (ELA) en tant que prêteuse ultime (LoLR) (cf. chap. 2.2). Si cet instrument n’est effectivement utilisé qu’en cas de crise (cf. chap. 7.2.2.5), la BNS a cependant mené ces dernières années des réflexions sur celui-ci, qui sont présentées ci-dessous.
Par le biais de l’ELA, la BNS peut fournir des liquidités à une banque qui ne serait plus en mesure de se refinancer sur le marché. Comme présenté plus haut (cf. chap. 2.2), les directives internes de la BNS précisent les conditions d’octroi d’une telle aide: la banque qui la demande est une SIB, elle est solvable et l’aide sous forme de liquidités doit être couverte en tout temps et intégralement par des garanties suffisantes806. La BNS définit elle-même les garanties qu’elle juge suffisantes pour répondre aux exigences légales et tient compte de l’avis de la FINMA pour déterminer la solvabilité de la banque807.
Le fait que l’aide sous forme de liquidités doive être garantie808 repose sur des réflexions d’ordre juridique. Le message concernant la révision de la LB est clair: «Le texte de la loi exclut cependant déjà l’octroi de prêts non assortis de garanties (crédit en blanc) ou contre des garanties qui ne couvrent pas suffisamment les risques (avant tout les risques de marché et les risques de crédit)»809. Bien que la BNS dispose d’une marge de manœuvre pour définir les garanties qui sont «suffisantes»810, l’octroi d’ une aide non couverte ne fait pas partie des compétences de la BNS , comme la décision de soutenir une banque de droit privé à l’aide de fonds publics au risque de faire subir des pertes aux collectivités publiques811.
L’expression«garanties suffisantes» se réfère à la quantité, la qualité ainsi que les modalités de la garantie812. Lorsque l’on parle d’aide extraordinaire sous forme de liquidités, ces exigences sont revues à la baisse par rapport aux opérations ordinaires de politique monétaire813. La BNS accepte un large éventail de garanties, définies en accord avec les banques et donc connues par celles-ci, et le fait évoluer en concertation avec les banques814. L’identification des garanties suffisantes se fait de manière particulière pour chaque banque, en fonction de ses spécificités, et une revue du dispositif d’aide sous forme de liquidités a lieu annuellement avec chaque banque systémique815.
Au sein de la BNS, l’unité Gestion des risques du 2e département est responsable de ces analyses816. Le but des garanties est de s’assurer que la BNS en dispose en cas de faillite de la banque concernée afin de couvrir ses créances. Cela implique que les garanties puissent être transférées rapidement à la BNS817. En outre, les actifs entrant en ligne de compte doivent pouvoir s’appuyer sur un droit de gage valable et être réalisés effectivement en faveur de la BNS en cas de non-remboursement. De plus, ils ne doivent pas déjà servir de garanties pour d’autres créancières et créanciers et les droits de compensation des créancières et créanciers doivent être pris en compte. Enfin, la banque concernée doit être en mesure, sur le plan opérationnel, de reproduire les processus correspondants dans ses propres systèmes818. La banque est tenue de remettre chaque trimestre un formulaire donnant un aperçu des garanties disponibles819.
Au fil des années, la BNS a élargi la palette de garanties pouvant être prises en compte. Le tableau ci-dessous indique les principales modifications apportées depuis 2015.
Tableau 11: Chronologie des principales adaptations concernant les garanties admises pour l’octroi d’une ELA
Date | Adaptation |
|---|---|
Avant 2015 | Avant 2015, les garanties acceptées pour l’ELA englobaient des prêts hypothécaires servant au financement d’objets résidentiels, avec les cédules hypothécaires associées, ainsi que des titres admis par la BNS dans ses pensions820. |
Septembre 2015 | Création de la facilité de refinancement contre titres. La facilité de refinancement contre titres comportait deux nouveautés: 1) le volume de l’aide sous forme de liquidités n’était plus restreint par une limite, mais par le volume des garanties pouvant être prises en compte; 2) les banques pouvaient dorénavant demander des liquidités en dollars des États-Unis ou en euros et non plus seulement en francs. |
Juin 2016 | Intégration de prestataires de services post-marché (triparty agents, TPA) étrangers. Depuis juin 2016, les banques d’importance systémique peuvent aussi passer par des TPA établis à l’étranger pour fournir des garanties dans le cadre de la facilité de refinancement contre titres. Les TPA sont des prestataires spécialisés dans le règlement et la gestion des titres. Auparavant, les banques devaient impérativement passer par le dépositaire de SIX pour transférer les titres à la BNS. Cette nouveauté signifiait une simplification pour les titres détenus à l’étranger. |
Mars 2020 | Mise en place de la facilité de refinancement BNS-COVID-19. La facilité de refinancement BNS-COVID-19 (FRC) permet aux banques d’obtenir, auprès de la Banque nationale, des liquidités au taux directeur de la BNS contre des titres de crédits COVID-19 garantis par la Confédération. Cf. aussi chap. 5.5.4 |
Mars 2020 | Élargissement de la FRC à d’autres garanties. Dans le cadre de la FRC, la BNS a permis aux banques d’importance systémique de se procurer des liquidités également contre des créances hypothécaires en comptes suisses et contre des titres suisses. Les banques d’importance systémique ont ainsi pu recourir à la FRC pour couvrir leur besoin de refinancement ne découlant pas des crédits COVID-19. |
Avril 2020 | Élargissement d’ELA aux créances hypothécaires portant sur des immeubles commerciaux. Au printemps 2020, la BNS a demandé aux deux grandes banques de lui soumettre des propositions en vue d’un accroissement du volume de l’aide ELA. Après quoi, la BNS a élargi l’éventail des garanties pouvant être prises en compte en incluant les créances hypothécaires portant sur des immeubles commerciaux. La facilité de refinancement contre titres ne présentait pas de potentiel notable pour des élargissements. |
Novembre 2021 | Réduction des décotes appliquées aux créances hypothécaires et aux titres. À l’instar des autres banques centrales, la BNS applique des décotes (haircuts) sur les garanties qui sont déposées auprès d’elle pour l’obtention de liquidités. Les banques centrales tiennent ainsi compte du fait que la réalisation des créances déposées en garantie ne permet pas forcément de récupérer toute la valeur initiale de ces créances. Fin 2021, la BNS a réduit les décotes appliquées aux créances hypothécaires et aux titres. |
2019–2024 | Élargissement à l’ensemble du secteur bancaire: liquidités contre garanties hypothécaires. Avec l’initiative LCGH lancée en 2019, la BNS peut octroyer à toutes les banques résidentes qui en auraient besoin (et non pas uniquement à celles d’importance systémique) des liquidités contre des garanties hypothécaires. Pour pouvoir obtenir des liquidités, les banques doivent avoir préparé les créances hypothécaires correspondantes. |
Source: Annexe 1 «Chronologie des principales adaptations concernant les garanties admises pour l’aide ELA (depuis 2015)», BNS, 17.6.2024.
Afin que les instituts financiers puissent utiliser cette palette élargie de garanties, il est cependant nécessaire qu’ils prennent les dispositions correspondantes. Lorsque la BNS l’élargit, le montant effectif qu’une banque recevrait en cas de recours à une ELA n’augmente donc pas de manière automatique. Selon plusieurs personnes auditionnées par la CEP, Credit Suisse ne s’est pas assez bien préparé et n’a donc pas pu exploiter pleinement ce potentiel le moment venu (cf. chap. 7.2.2)821. Par ailleurs, la BNS n’a pas la possibilité d’obliger une banque à accroître ses garanties822.
Credit Suisse n’a pas déposé de demande d’ELA avant mars 2023, bien qu’il en ait eu la possibilité (cf. chap. 5.1.2).
5.5.4 Mesures de la BNS en réaction à la conjoncture
Durant la période sous revue, la BNS a, avec la participation des autres acteurs compétents concernés, utilisé ou créé des instruments pour réagir à certaines évolutions conjoncturelles. Ces mesures sont décrites ci-dessous.
Volant anticyclique de fonds propres
Depuis juillet 2012, la Suisse dispose d’un volant anticyclique de fonds propres (cf. chap. 2.2) dans le cadre de la mise en œuvre de la réglementation TBTF. Depuis son entrée en vigueur, le Conseil fédéral a, sur demande de la BNS, utilisé cet instrument à quatre reprises, dans des situations diverses. En février 2013, le volant anticyclique de fonds propres a été activé pour les prêts hypothécaires finançant les objets d’habitation situés en Suisse. La BNS a motivé cette proposition par le fait que la forte croissance des crédits et des prix immobiliers a entraîné des déséquilibres sur les marchés hypothécaires et de l’immobilier résidentiel. Les exigences du volant anticyclique ont été fixées à de 1 % des positions correspondantes pondérées en fonction des risques823. En janvier 2014, ce pourcentage a été relevé à 2 %, car la BNS a estimé que les déséquilibres s’étaient encore accentués824. En mars 2020, dans le sillage de la crise du COVID-19, la BNS a proposé de désactiver le volant anticyclique de fonds propres, afin de donner aux banques la plus grande marge de manœuvre possible en matière d’octroi de prêts825. Enfin, en janvier 2022, le Conseil fédéral a réactivé le volant anticyclique sectoriel de fonds propres sur demande de la BNS. Elle a estimé que les incertitudes concernant l’accès des entreprises au crédit en raison de la pandémie avaient nettement diminué, alors que la vulnérabilité sur les marchés hypothécaires et de l’immobilier résidentiel s’était à nouveau accrue826. Le taux a été relevé à 2,5 %, soit plus haut que le taux en vigueur en 2020.
Facilités de refinancement COVID-19
La crise du coronavirus en 2020 a entraîné une dégradation de la situation économique et financière globale, avec une forte baisse de l’activité économique. Les autorités du monde entier ont pris des mesures pour soutenir leurs économies et assurer l’approvisionnement en liquidités du système bancaire. En Suisse, en complément au programme de cautionnement solidaire du Conseil fédéral qui a permis aux entreprises d’obtenir des crédits, la BNS a mis en place la facilité de refinancement BNS-COVID‑19 pour permettre aux banques de refinancer la part garantie de ces prêts au taux directeur de la BNS. Cette facilité a fourni une base de financement stable pour l’octroi de crédits bancaires et a permis aux banques de prêter des sommes plus grandes sans incidence sur leurs ratios de liquidité réglementaires, par exemple le ratio de liquidité à court terme827. Grâce à ces mesures, les banques ont accordé 137 870 crédits COVID-19, pour un montant total d’environ 17 milliards de francs, crédits qui ont concerné 23 % des entreprises en Suisse828.
La situation de Credit Suisse au début de la crise a inquiété les autorités, en raison du faible niveau de liquidités disponibles (chap. 5.1.2). Pour la BNS, Credit Suisse semblait pouvoir avoir besoin de liquidités non seulement à des fins de refinancement, mais aussi à d’autres fins829. Compte tenu des problèmes de Credit Suisse, la BNS a donc conçu la facilité de refinancement COVID-19 de manière à ce que, en cas d’urgence, elle puisse être utilisée aussi par les banques d’importance systémique, et donc par Credit Suisse. La BNS était donc prête à fournir des liquidités à Credit Suisse en échange de garanties sans passer par le processus ordinaire d’ELA. Cette flexibilité s’explique par le fait que la BNS souhaitait éviter toute stigmatisation d’une banque d’importance systémique qui aurait recouru à ces liquidités830. Cette réglementation ne valait pas seulement pour Credit Suisse, mais pour toutes les banques d’importance systémique de Suisse et leur a été communiquée par courrier831.
Fin mars 2020, les facilités de la BNS semblaient être l’unique solution durable pour Credit Suisse. Une semaine plus tard, la situation de la banque en matière de liquidités s’est toutefois stabilisée sans intervention de l’État832.
5.6 Exercice concret de la surveillance des autorités fédérales sur la FINMA, de la BNS et de l’ASR durant la première phase étudiée
Même si la FINMA et l’ASR sont considérées comme des entités juridiquement autonomes, elles sont soumises à la surveillance du Conseil fédéral dans une certaine mesure et restent administrativement liées au DFF pour la première et au DFJP pour la seconde. (cf. chap. 3.5.2 et chap. 3.5.3)833. Le Conseil fédéral exerce aussi des tâches de surveillance sur la BNS dans différents domaines, mais ces tâches sont définies de manière restrictive (cf. chap. 3.5.1). Les chapitres suivants permettront de faire la lumière sur la manière dont le Conseil fédéral, le DFJP et le DFF ont exercé leur surveillance sur la gestion de la FINMA, de l’ASR et de la BNS durant la période de 2015 à 2022.
5.6.1 Surveillance exercée sur la BNS
Instruments de surveillance des autorités fédérales
S’agissant du travail de la BNS, la CEP n’a pas connaissance d’interactions concrètes entre la Confédération et la BNS en rapport avec les banques d’importance systémique et leur influence sur la stabilité financière. Durant la période couverte par l’enquête, il n’y a pas eu d’évènements pertinents entrant dans le cadre des compétences de nomination ou d’approbation du Conseil fédéral. Les entretiens mentionnés entre le président de la BNS et le Conseil fédéral ne font du reste pas l’objet d’un procès-verbal. Une exception a été faite dans le cas de l’entretien du Conseil fédéral avec le président de la BNS concernant l’introduction du PLB le 2 novembre 2022 (cf. chap. 6.3.4.1).
Instruments de surveillance de l’Assemblée fédérale
En réponse à son obligation de rendre compte de ses activités à l’Assemblée fédérale, la BNS présente chaque année son compte rendu d’activité aux Commissions de gestion. En règle générale, Credit Suisse était mentionné en même temps qu’UBS lorsqu’il s’agissait de la mise en œuvre de différentes exigences TBTF et n’a pas été l’objet de commentaires négatifs jusqu’en 2021. En 2021, la BNS a mentionné que Credit Suisse avait pris conscience de l’importance de la dotation en fonds propres après les scandales Archegos et Greensill et avait pris différentes mesures de capitalisation. Malgré cette augmentation de capital, la BNS a continué à suivre de près les évolutions chez Credit Suisse834. Une année après, la BNS a rapporté, lors de la présentation de son compte rendu d’activité 2021, que si Credit Suisse et UBS disposaient toutes deux de bonnes réserves de fonds propres, elles n’évoluaient pas dans le même sens: alors qu’UBS avait pu alimenter ses réserves grâce à ses bénéfices, Credit Suisse, dont les actions se sont effondrées dans le sillage des pertes essuyées avec Archegos, a dû se mettre en quête de capitaux frais et réduire les risques835. Les choix stratégiques de Credit Suisse, sa capitalisation et sa liquidité n’ont pas explicitement été discutés plus avant.
5.6.2 Surveillance du Conseil fédéral et du DFF sur la FINMA entre 2015 et 2022
Le tableau ci-dessous donne une vue d’ensemble des différentes formes que prennent les échanges entre, d’un côté, le Conseil fédéral ou le DFF, et, de l’autre, la FINMA. Les modalités de ces échanges sont détaillées ci-après.
Tableau 12: Vue d’ensemble des instruments de surveillance et des canaux d’échange entre le Conseil fédéral, le DFF et la FINMA836
Désignation | Participant-es | Teneur | Fréquence |
|---|---|---|---|
Dialogues institutionnalisés entre le Conseil fédéral et la FINMA | Collège gouvernemental, PCA FINMA, directeur FINMA | Objectifs et activités stratégiques, problèmes dans le cadre de l’activité de surveillance, questions d’ordre général sur la politique financière | Une fois par an, ou plus si nécessaire |
Entretien avec le propriétaire | Chef-fe DFF, SG‑DFF, PCA FINMA, secrétaire du CA FINMA | Collaboration et gouvernance DFF-FINMA, nouveautés réglementaires, mise en œuvre de l’ordonnance relative à la loi sur la surveillance des marchés financiers, thèmes prioritaire du dialogue stratégique, ressources humaines | Une à deux fois par an |
Dialogue stratégique | Chef-fe DFF, secrétaire d’État aux questions financières internationales, PCA et directeur FINMA | Situation actuelle des marchés financiers, rapport d’activité et réalisation des objectifs de la FINMA, développement de l’entité, ressources humaines | Une fois par semestre |
Dialogue en matière de politique | Secrétaire d’État aux questions financières internationales, directeur FINMA | Thèmes relatifs à la régulation (projets en cours, mesures réglementaires à prendre), activités internationales du SFI et de la FINMA | Une fois par trimestre |
Instruments de surveillance du Conseil fédéral sur la FINMA
Comme cela a été précisé au chap. 3.5.2, la FINMA est une entité administrative qui s’organise de manière autonome. Elle ne fait donc l’objet que d’une surveillance restreinte. Durant la période couverte par l’enquête, la collaboration entre le DFF et la FINMA, et donc la surveillance exercée sur celle-ci, s’inscrivait aussi bien dans le cadre des discussions institutionnalisées décrites avec le Conseil fédéral au chapitre 3.5.2 que dans celui des entretiens avec le propriétaire837.
Selon ces entretiens avec le propriétaire, qui sont menés à l’issue des dialogues stratégiques (cf. ci-dessous)838, les sujets discutés durant la période couverte par l’enquête étaient généraux: atteinte des objectifs stratégiques de la FINMA, budget, ressources humaines, cryptomonnaies, travail à distance ou encore la guerre en Ukraine et ses conséquences. La collaboration entre le DFF ou le SFI et la FINMA était aussi un point figurant régulièrement à l’ordre du jour. C’est sous ce point qu’a notamment été discuté le projet d’ordonnance relative à la loi sur la surveillance des marchés financiers839 et qu’il a été précisé que le DFF et la FINMA avaient trouvé un accord consensuel sur différents points sensibles840. La situation de Credit Suisse, en particulier, ainsi que le risque d’une insolvabilité ou d’un manque de liquidité n’ont en revanche pas été discutés avant 2023, car ces dossiers sont du ressort du CD et du CG. En mars 2023, dans le contexte des discussions au sein de ces deux organes, les conséquences d’un éventuel assainissement de Credit Suisse sur les ressources de la FINMA ont été évoquées841.
Évolution de la collaboration avec le DFF sous l’égide de la cheffe du DFF entre 2010 et 2015
Le début de la période de fonction de l’ancienne conseillère à la tête du DFF entre 2010 et 2015 a été marqué par une forte volonté de développer et de mettre en œuvre des réglementations durables. Cette volonté s’est manifestée par la création des normes TBTF et par la révision de la loi sur les banques, au moyen de laquelle des dispositions spécifiquement destinées à réglementer les banques d’importance systémique ont été mises en place (cf. chap. 5.2.1). Selon les responsables au DFF et à la FINMA, cette volonté s’est rapidement estompée avec l’influence grandissante du secteur financier842. Les protagonistes de l’époque ont qualifié les échanges entre le DFF et la FINMA ainsi que le travail sur la problématique TBTF d’intenses durant cette période843. Selon l’ancienne cheffe du DFF, la situation des banques d’importance systémique, leurs activités, mais aussi, plus particulièrement, leur surveillance, ont toujours occupé une place de choix dans les entretiens qu’elle a eus avec la présidence et la direction de la FINMA durant toute sa période de fonction au DFF844. L’ancien directeur de la FINMA qualifie l’ancienne cheffe du DFF d’intéressée, engagée et présente dans la discussion de cette thématique. Selon lui, la collaboration avec le DFF durant cette période était très bonne et l’impression qui prévalait alors à la FINMA était qu’elle pouvait compter sur l’appui de la cheffe du DFF face aux pressions exercées par le lobby du secteur bancaire et que l’activité de surveillance de la FINMA était perçue comme positive par la conseillère fédérale845.
Évolution de la collaboration avec le DFF sous l’égide du chef du DFF entre 2016 et 2022
Après l’arrivée du nouveau chef à la tête du DFF, le contexte politique et réglementaire a changé, affirment différents responsables de la FINMA. Les efforts de réglementation de la FINMA ont été l’objet de critiques de plus en plus fréquentes et l’indépendance de l’autorité s’est retrouvée dans le collimateur de différentes interventions politiques846. De l’avis de plusieurs responsables de la FINMA, cette évolution était étroitement liée à une montée en puissance du lobby bancaire et de ses activités visant à contrer le renforcement de la réglementation TBTF. Selon eux, l’argumentation du lobby bancaire a aussi fini par faire son chemin au DFF et les travaux de réglementation en cours ont parfois été retardés par les discussions politiques dont ils étaient l’objet847.
Dans l’optique de la FINMA, la collaboration entre l’autorité de surveillance et le DFF durant cette période a eu tendance à être jugée moins bonne qu’auparavant. Le chef du DFF a été perçu comme étant moins intéressé aux questions de réglementation et de surveillance que l’ancienne cheffe du département. Cela s’est manifesté par une baisse de la fréquence des contacts entre le chef du DFF et la FINMA848. Les responsables de la FINMA disent avoir ressenti chez le chef du DFF un scepticisme de principe à l’égard des activités de réglementation de la FINMA849. Selon eux, cette méfiance s’est aussi manifestée dans le contact direct avec les collaboratrices et collaborateurs du DFF850. Il y a unanimité au sein de la FINMA sur le fait que les pressions politiques exercées sur cette autorité se sont notablement accentuées durant cette période et que la FINMA a dû défendre son indépendance avec plus de force, ce qui a absorbé des ressources internes851. D’après l’ancien directeur et l’ancien président du conseil d’administration de la FINMA, cette multiplication des interventions politiques se rapportant aux activités de la FINMA a aussi suscité l’inquiétude des autorités de surveillance à l’étranger852. Devant les Commissions de l’économie et des redevances (CER), le chef du DFF a émis des points de vue contrastés concernant la FINMA. Lors du traitement de la motion 17.3317 «Marchés financiers. Répartir clairement les responsabilités entre pilotage politique et surveillance», il a, au nom du Conseil fédéral, souligné l’importance de l’indépendance de la FINMA et du maintien de cette indépendance. Parallèlement, il était clairement en faveur de l’élaboration de l’ordonnance relative à la LFINMA (cf. ci-dessous)853. Quelques années plus tard, devant les mêmes commissions, il s’est montré critique vis-à-vis de l’activité réglementaire de la FINMA et a invité les parlementaires à montrer à cette dernière que son indépendance avait des limites854.
Du point de vue de l’ancien conseiller fédéral, la collaboration de son département avec la FINMA s’est améliorée peu à peu et il estime que, dès 2020 au plus tard, les deux autorités ont collaboré intensément et dialogué ouvertement. Au niveau opérationnel, l’ancien chef du DFF considère que la coopération était étroite, avec des contacts hebdomadaires855. Lors de la séance commune des Commissions de gestion d’avril 2022, la présidente du conseil d’administration de la FINMA et la secrétaire d’État aux questions financières internationales, confirment cette impression positive dans leur appréciation de la collaboration entre les autorités durant la pandémie et la phase initiale de l’application des sanctions contre la Russie. Elles ont aussi, dans ce contexte, émis un avis positif sur les nouvelles procédures d’échanges entre le SFI et la FINMA introduites dans le cadre de l’ordonnance relative à la LFINMA856 en 2020857. Les avis sur les effets de cette ordonnance sont cependant mitigés: pour différents représentants et représentantes de la FINMA, ces nouvelles normes ont été à l’origine d’une foule de tâches administratives internes858 et, donc, l’une des raisons de la détérioration générale des rapports avec le DFF859.
Changement à la tête du conseil d’administration en 2021
Comme cela a déjà été précisé au chap. 3.5.2, les membres du conseil d’administration de la FINMA sont nommés par le Conseil fédéral. Le 1er janvier 2021, un changement est opéré à la tête du conseil d’administration avec la nomination d’une nouvelle présidente. Selon l’ancien président du conseil d’administration, ses rapports avec le chef du DFF n’étaient pas empreints de la confiance nécessaire860. Le conseil d’administration a estimé que cette situation n’était pas optimale, car il était difficile pour la FINMA, dans ces conditions, de porter efficacement ses revendications devant le Conseil fédéral861. De l’avis de l’ancien chef du DFF, l’ancien président du conseil d’administration de la FINMA était peu présent, n’avait pas assez d’autorité envers l’ancien directeur de la FINMA, ne faisait généralement pas l’unanimité au sein du conseil d’administration et était trop vieux pour un nouveau mandat862.
En 2018, lors de l’examen de la motion 17.3317 devant la CER-E, le chef du DFF avait déjà évoqué la nécessité de renforcer le conseil d’administration de la FINMA afin de faire le contre-poids avec le directeur, un homme de poigne863. Selon une personne auditionnée par la CEP, il est arrivé un moment où les échanges entre le président du conseil d’administration et le directeur avaient lieu exclusivement par écrit; plusieurs personnes ont déclaré à la CEP que, en raison de ces tensions, le chef du DFF avait décidé d’inviter le président du conseil d’administration à démissionner ou à ne pas renouveler son mandat864. La vice-présidente du conseil d’administration était un choix logique pour sa succession865. Ce choix correspondait par ailleurs à la pratique du DFF, qui est de considérer tous les membres du conseil d’administration pour la nomination à la présidence866.
Le président du conseil d’administration a quitté ses fonctions au 31 décembre 2020, huit mois après le renouvellement de son mandat867. Selon l’intéressé, ce départ était prévu d’avance et a eu lieu d’entente avec le Conseil fédéral868. L’ancien directeur de la FINMA ne s’attendait pas à ce que cette démission soit annoncée si tôt: selon lui, au sein de la FINMA, on s’attendait à ce que l’annonce de ce départ ne soit faite qu’à l’automne 2020869. Début juillet 2019, après sa réélection, le président du conseil d’administration a reçu une lettre de confirmation du président de la Confédération, qui lui rappelait qu’il devait quitter ses fonctions comme prévu d’ici la fin de l’année suivante et que le Conseil fédéral commencerait en temps voulu à chercher la personne qui lui succéderait870. Selon ses propres dires, le président du conseil d’administration a interprété cette lettre comme une information selon laquelle il n’a été élu que pour la période se terminant fin 2020 et, partant, il a estimé qu’il ne devait pas présenter de lettre de démission formelle. Selon lui, on ne lui a pas non plus demandé de présenter une telle lettre871.
Instruments de surveillance du DFF – glissement des compétences en faveur du DFF à la suite de l’édiction de l’ordonnance relative à la LFINMA
L’éventail des compétences du DFF a été élargi avec la mise en œuvre de la motion 17.3317 du 4 mai 2017872. L’ordonnance relative à la LFINMA873, déjà mentionnée plus haut (cf. chap. 5.2.5.2), dans laquelle les responsabilités et les rapports de la FINMA et du DFF en matière de réglementation et de normalisation internationale ont été adaptés et précisés, constituait une réponse concrète aux demandes formulées dans la motion874. Elle a donné au DFF des compétences de surveillance additionnelles dans le domaine de la réglementation en venant restreindre l’autonomie de la FINMA en ce qui concerne l’annonce ou le lancement de projets appelant la modification de lois ou d’ordonnances. Depuis l’entrée en vigueur de l’ordonnance, la FINMA devait ainsi obtenir l’accord explicite du DFF avant d’annoncer ou de lancer un tel projet875.
L’ordonnance en question est aussi venue renforcer l’implication du DFF dans les procédures de normalisation internationale, notamment en créant la possibilité pour le DFF ou pour la FINMA de siéger au sein d’organisations et organismes internationaux dans lesquels siège l’autre autorité. Avant que cette possibilité existe, l’échange d’informations entre le SFI et la FINMA a été qualifié de difficile par l’ancien secrétaire d’État aux questions financières internationales, ce qui, selon lui, a compliqué le travail du SFI876. Depuis 2020, les modalités concrètes de la collaboration et de l’échange d’informations entre le DFF et la FINMA sont en outre régies par une convention bilatérale non publiée877.
Échanges entre le DFF et la FINMA
Par analogie avec les discussions entre le Conseil fédéral et la FINMA, le DFF a conduit des entretiens en cours d’année avec les organes de la FINMA, par exemple sur des questions d’actualité et sur les enjeux liés à la réglementation et au contexte international878. Ils prennent la forme de dialogues stratégiques semestriels (depuis 2019), mais aussi d’un dialogue de politique trimestriel, entre le SFI et la FINMA. Bien que ce dernier existe depuis 2018, il n’a été institutionnalisé dans un memorandum of understanding (MoU) bilatéral qu’en février 2020879.
Avec l’entrée en vigueur de l’ordonnance relative à la loi sur la surveillance des marchés financiers880 en 2020, les dialogues stratégiques entre le DFF et la FINMA ont également été institutionnalisés dans le MoU mentionné. Depuis lors, ces dialogues ont lieu au moins deux fois par année, à l’invitation du DFF881. Y ont participé non seulement le chef ou la cheffe du DFF, mais aussi le président ou la présidente du conseil d’administration de la FINMA, le directeur de la FINMA et la secrétaire d’État aux questions financières internationales. Selon la présidente du conseil d’administration de la FINMA, ces échanges ne donnent lieu à aucun procès-verbal commun: chaque partie établit sa propre note de discussion interne882. Durant la période couverte par l’enquête, les dialogues stratégiques ont servi de forum d’échange sur une foule de sujets, dont la stratégie numérique de la FINMA ou la cybersécurité dans la surveillance bancaire. Au début de chaque séance, la FINMA a pris l’habitude de donner une appréciation de la situation du moment sur les marchés financiers883. Durant la phase 1 (2015 jusqu’à l’été 2022), la situation de Credit Suisse n’a pas été discutée dans le cadre des dialogues stratégiques884.
Les dialogues en matière de politique (policy dialogues) entre le SFI et la FINMA ont été introduits en 2018. Depuis leur introduction, ils ont toujours eu lieu sur invitation du SFI. Les principaux sujets récurrents de ces dialogues incluent des questions de réglementation et les activités du SFI et de la FINMA au sein d’organismes multilatéraux ou dans le cadre de procédures de négociation internationales. La surveillance que la FINMA exerce sur les banques d’importance systémique n’en a jamais fait systématiquement partie, jusqu’à ce jour. L’organisme dans le cadre duquel ce sujet a été et est discuté en cas de besoin est le CG885. Il y a malgré tout eu des échanges réguliers entre les autorités au sujet de la réglementation TBTF (cf. chap. 5.2) et des exigences des deux grandes banques UBS et Credit Suisse dans ce contexte. La révision de l’ordonnance sur les fonds propres, mais aussi la question de la nécessité d’augmenter les exigences auxquelles les banques d’importance systémique doivent répondre en matière de liquidité sont des questions qui ont été discutées de manière répétée.
Certaines rencontres ont aussi fait ressortir des différences de vue sur la gestion de la FINMA ou encore certaines tensions dans la collaboration entre les deux autorités. À l’occasion du dialogue en matière de politique du 1er avril 2019, le SFI a ainsi, par exemple, fait part de ses inquiétudes face au rythme toujours soutenu, depuis plusieurs années, des changements apportés au cadre juridique dans lequel évoluent les marchés financiers et demandé à la FINMA de donner un aperçu général des projets normatifs en attente. La FINMA, qui s’attendait à avoir des différends avec les grandes banques intéressées au sujet de la réglementation TBTF, a déclaré que la fréquence des révisions était destinée à faciliter la mise en œuvre tant pour la FINMA que pour les intéressés et qu’elle ne faisait pas partie d’une stratégie plus générale de «saucissonnage»886. La FINMA a souligné combien elle jugeait important de prévoir des liquidités ainsi qu’un plan d’urgence suffisants en prévision d’une crise. Elle a aussi, dans ce contexte, renvoyé à un séminaire de la FINMA et de la BNS ayant eu lieu en mars 2019 sur les questions de liquidité et de mécanisme public de garantie des liquidités (PLB) (cf. chap. 5.2.5.3). Le SFI, pour sa part, a rejeté l’idée d’un débat public au sujet d’un PLB explicite. Sa position face à un tel mécanisme de garantie des liquidités était généralement critique887. Cette position critique s’est apparemment atténuée quelque peu au fil des mois, car, en janvier 2020, le SFI a annoncé que le conseiller fédéral Ueli Maurer avait donné son aval à la constitution d’un groupe de travail chargé d’étudier les différentes formes de PLB (cf. chap. 5.2.5.3)888.
En novembre 2021, le SFI a annoncé qu’il devait, en sa qualité de propriétaire d’activités à risque, présenter une évaluation des risques TBTF au Conseil fédéral. Comme les informations publiées par la FINMA étaient insuffisantes à cet effet, le SFI a demandé à la FINMA d’approfondir l’échange des données utilisées. La FINMA a cependant rejeté l’idée d’un tel échange et renvoyé le SFI au CG, car elle estimait que la BNS devait elle aussi être de la partie. Elle a en outre relevé:
– que des discussions approfondies sur les lacunes pouvant exister au niveau de la capacité d’assainissement et de liquidation ainsi que des plans d’urgence pouvaient rapidement devenir très techniques,
– que l’évaluation de probabilités d’occurrence et de dommages potentiels dépendait toujours du scénario spécifique et ne pouvait donc refléter la réalité que de manière limitée et que
– le transfert d’informations au niveau de l’organisme ne pouvait avoir lieu que dans un cercle adéquat.
Par la suite, la FINMA et le SFI sont tombés d’accord sur les modalités suivantes: le SFI peut préparer des questions concrètes et obtenir les réponses à ces questions, soit dans le cadre du CG, soit au niveau technique889. Le SFI n’a cependant pas pu avoir accès aux documents spécifiques890.
Discussion de la situation de Credit Suisse dans les dialogues en matière de politique
Entre 2018 et 2023, la situation de Credit Suisse n’a guère figuré à l’ordre du jour des dialogues en matière de politique comme sujet à part entière, sauf dans le contexte des efforts produits pour faire la lumière sur les dossiers Archegos et Greensill. En septembre 2021, on s’est demandé dans ce contexte si la FINMA jugeait nécessaire d’adapter son concept de surveillance en réponse à l’analyse des évènements. La FINMA a estimé que les problèmes étaient essentiellement le résultat de la culture d’entreprise et qu’il appartenait à la banque elle-même de revoir les compétences de décision, les systèmes d’incitation ainsi que la gouvernance au sein de son organisation et de procéder aux ajustements requis le cas échéant891. La FINMA avait revu ses propres procédures de surveillance à la lumière de ces deux affaires, mais n’avait pas jugé nécessaire d’y apporter des changements fondamentaux892. Entre septembre 2022 et l’été 2023, toutes les questions concernant Credit Suisse ou la réglementation TBTF qui devaient être mises à l’ordre du jour ont été confiées au CG.
Échange entre la FINMA et la haute surveillance parlementaire concernant Credit Suisse de 2015 à 2022
Comme mentionné au chap. 3.5.2, les sous-commissions DFF/DEFR des CdG, compétentes en la matière, examinent une fois par an le rapport du Conseil fédéral sur la réalisation des objectifs stratégiques, le rapport de la FINMA sur la mise en œuvre de la stratégie et le rapport annuel de la FINMA. Credit Suisse y a été mentionné à plusieurs reprises entre 2018 et 2022; souvent, il l’a été non pas dans le contexte de ses activités, mais en lien avec les conséquences de la législation TBTF sur les deux G-SIB suisses.
Lors de l’examen des rapports susmentionnés d’avril 2021, le directeur de la FINMA de l’époque a mentionné l’environnement de marché risqué dans lequel évoluaient les grandes banques et a rappelé les procédures d’enforcement lancées par la FINMA à la suite des énormes pertes subies par Credit Suisse dans les affaires Archegos et Greensill. Dans ces deux cas, il a parlé d’échec de la gestion des risques, tout en y voyant les limites de la surveillance, vu que les organes de contrôle tels que les conseils d’administration et les cabinets d’audit n’avaient identifié aucun danger pour ces positions. Il a salué les volants de fonds propres TBTF des banques et a indiqué que la FINMA avait demandé à Credit Suisse de réexaminer en profondeur son appétit pour les risques dans la banque d’investissement893.
Un an plus tard, son successeur a lui aussi informé les sous-commissions des deux procédures d’enforcement, précisant qu’aucun établissement financier ne demandait autant d’attention et de ressources de la part de la FINMA que Credit Suisse, contre lequel huit procédures d’enforcement ont été ouvertes en quatre ans894.
Les sous-commissions 1 des CdF, compétentes en ce qui concerne le DFF, se penchent elles aussi, depuis 2017, sur le rapport annuel du Conseil fédéral. La situation de Credit Suisse n’y a jamais été explicitement examinée, au contraire de l’état de la mise en œuvre de la réglementation TBTF895.
5.6.3 Surveillance exercée sur l’ASR
Le tableau ci-dessous donne une vue d’ensemble des différentes formes que prennent les échanges entre le DFJP et l’ASR. Les modalités de ces échanges sont détaillées ci‑après.
Tableau 13: Vue d’ensemble des instruments de surveillance et des canaux d’échange entre le DFJP et l’ASR
Désignation | Participant-es | Teneur | Fréquence |
|---|---|---|---|
Dialogues institutionnalisés avec le DFJP | Chef-fe DFJP, | Objectifs stratégiques et réalisation des missions de l’ASR | Une à deux fois par an |
Réunions de la direction | Directeur ASR, responsables de la gestion des risques, de la sécurité informatique, de la protection des données ASR et SG-DFJP | Gestion des risques, sécurité informatique, protection des données | Périodiquement (3 réunions depuis 2015) |
L’ASR est un établissement de droit public doté d’une personnalité juridique propre et elle exerce la surveillance du secteur de la révision de manière indépendante896. Comme la FINMA et d’autres établissements de droit public, et comme cela a été précisé au chap. 3.5.3, elle aussi est assujettie à la surveillance administrative du Conseil fédéral897, qui, en l’occurrence, agit par l’intermédiaire du DFJP.
Surveillance dans le cadre des entretiens avec le propriétaire
La documentation des entretiens avec le propriétaire qui ont eu lieu dans ce contexte entre 2017 et décembre 2023 est très sommaire: elle ne comprend ni ordre du jour ni notes d’information établies en prévision des séances, mais uniquement les procès-verbaux. Il en ressort que Credit Suisse est un sujet qui n’a pas été discuté avant mai 2023, date à laquelle la fusion d’urgence avait déjà été décidée. Il en ressort aussi qu’il n’y a pas eu de référence à des problèmes touchant d’autres banques d’importance systémique avant mai 2023. Seule exception: en août 2021 et en décembre 2022, l’ASR a informé le DFJP au sujet de l’affaire «Wirecard» en Allemagne898. Dans le cadre de l’entretien annuel avec le propriétaire, l’ASR émet en outre, du point de vue de la gestion des risques, une déclaration sur l’existence d’un scandale de révision majeur qui a, ou pourrait avoir, une importance politique et qui est donc pertinent pour le DFJP. L’ASR n’avait jusqu’à présent jamais évoqué l’existence d’un scandale, car il n’y avait objectivement aucune raison de le faire899.
Contrôle de la réalisation des objectifs stratégiques
En plus des entretiens avec le propriétaire, le Conseil fédéral contrôle chaque année la réalisation des objectifs stratégiques de l’ASR sous la forme d’un rapport succinct qui est publié. Selon ces rapports succincts du Conseil fédéral, les objectifs stratégiques ont été réalisés comme prévu durant la période couverte par l’enquête. Il ressort en outre du rapport succinct pour l’exercice 2022 que l’ASR avait aussi une approche satisfaisante des tendances à long terme, comme la numérisation de la branche, ainsi que des questions de surveillance à court terme, comme la guerre en Ukraine, la possibilité d’une scission d’Ernst & Young ou encore l’examen de rapports sur la durabilité ou sur les crypto-entreprises900. Les objectifs stratégiques pour la période 2024–2027, génériques par nature, ne laissent transparaître aucune référence spécifique à l’affaire Credit Suisse.
Échanges dans le cadre des entretiens avec la direction
Les trois entretiens avec la direction qui ont eu lieu entre le SG-DFJP et l’ASR entre 2015 et 2023 n’ont pas plus porté sur Credit Suisse qu’ils n’ont laissé transparaître des réserves d’ordre général à l’égard de certaines entreprises de révision901. Selon les informations fournies par l’ASR et le DFJP, ce dernier a été informé des modalités de fonctionnement de l’approche de surveillance fondée sur le risque appliquée par l’ASR, de la fréquence de ses contrôles ainsi que du fait que l’ASR avait contrôlé annuellement le mandat de révision de Credit Suisse depuis 2012902.
Instruments de surveillance de l’Assemblée fédérale
Chaque année, le Conseil fédéral fait rapport à l’Assemblée fédérale de la réalisation des objectifs stratégiques assignés aux entités de la Confédération devenues autonomes (cf. chap. 3.5.2). Tous les rapports du Conseil fédéral sont remis aux CdG. Certains d’entre eux sont examinés une fois par an au sein de l’organe compétent en la matière, alors que d’autres ne sont traités que sur la proposition d’un membre d’une des CdG903. Pendant la période sous revue, les CdG n’ont jamais mis à l’ordre du jour la réalisation des objectifs stratégiques assignés à l’ASR904.
5.7 Gestion des risques et structures de détection précoce des crises
La gestion des risques et la détection précoce des crises par la Confédération sont des éléments cruciaux de gestion de crise. La détection précoce permet d’identifier, d’analyser et de surveiller les risques, ce qui explique l’interdépendance entre gestion des risques et détection précoce des crises.
Dans le contexte de l’enquête qui est l’objet du présent rapport, des questions importantes se posent en matière de gestion des risques et de détection précoce des crises.
5.7.1 Risque d’insolvabilité d’un établissement financier: gestion par la Confédération
5.7.1.1 Principes de la gestion des risques par la Confédération
La gestion des risques actuellement en vigueur a été mise en place progressivement entre 2002 et 2009. Elle est un instrument de conduite au niveau du Conseil fédéral, des départements et des unités administratives permettant d’identifier les risques et de les maîtriser. Selon le manuel de l’AFF, à laquelle incombe cette responsabilité, les enseignements de la gestion des risques doivent être intégrés dans les processus de gestion et de pilotage905. Grâce à leur gestion des risques, les autorités doivent en particulier être en mesure d’intervenir à temps en prenant des mesures destinées à prévenir les risques ou au moins à les atténuer.
La gestion des risques de la Confédération est organisée de manière décentralisée: chaque unité administrative identifie ses propres risques. Outre les différentes unités, le Service de coordination Gestion des risques de l’AFF et la Conférence des secrétaires généraux (CSG) assument en premier lieu la responsabilité de la gestion des risques. Alors que le Service de coordination veille à une mise en œuvre uniforme de la gestion des risques dans l’administration fédérale (sans pouvoir donner des instructions), la CSG consolide les risques au niveau du Conseil fédéral. Une fois par an, au printemps, le Conseil fédéral prend connaissance du reporting sur les risques. Les principaux risques lui sont présentés une seconde fois, en automne, dans le cadre d’une mise à jour.La haute surveillance du Parlement est assumée par le groupe de travail des CdG sur la gestion des risques, qui se charge chaque année de l’évaluation des risques à l’intention du Conseil fédéral906.
Pour être aménagée de manière optimale, et donc pour produire l’effet escompté, la gestion des risques doit reposer sur la collaboration entre les responsables de la conduite et les personnes chargées de la gestion des risques dans les unités administratives; des échanges réguliers sont donc un élément capital. La perméabilité de l’information est aussi essentielle dans le sens vertical, entre les échelons hiérarchiques.
Les risques de la Confédération sont déterminés par les objectifs et les tâches de la Confédération prévus dans la législation ou la Constitution907. Les principaux risques identifiés par l’administration fédérale sont communiqués au Conseil fédéral et qualifiés de «risques du Conseil fédéral». Les critères déterminants sont les conséquences908 et la probabilité909. Dès qu’un risque dépasse le seuil prédéterminé, il devient automatiquement un risque du Conseil fédéral.
5.7.1.2 L’insolvabilité d’établissements financiers d’importance systémique considérée comme un risque
Dans le sillage de la crise financière en 2007/08 et du sauvetage d’UBS par l’État, un nouveau risque a été ajouté au rapport sur les risques de la Confédération: le «risque d’insolvabilité d’établissements financiers d’importance systémique». Depuis lors, celui-ci a toujours été classé au niveau des risques du Conseil fédéral. Au fil des années, sa désignation a été légèrement adaptée à plusieurs reprises.
Les considérations qui suivent permettent de suivre l’évolution du risque durant les années 2014 à 2023. Pendant cette période, la CSG s’est explicitement intéressée à ce risque une fois, en 2016 (cf. ci-après).
Dès le début, ce risque relève de la responsabilité du SFI. Dans le rapport sur les risques, pourtant, le chef ou la cheffe du département a figuré comme propriétaire du risque jusqu’en 2018, ce qui n’était pas forcément le cas pour d’autres risques. Depuis ce moment, la propriété du risque est attribuée à la secrétaire d’État aux questions financières internationales. Le SFI a pour tâche de renforcer la stabilité du secteur financier suisse (art. 7, al. 1, let. b, ordonnance sur l’organisation du DFF).
Rapport sur les risques 2014: le point de départ
Dans la description du risque figurant dans le rapport des risques 2014, il est spécifié que l’insolvabilité d’un établissement d’importance systémique aurait des conséquences majeures sur l’ensemble de l’économie (avec des répercussions sur les ménages, les entreprises et les caisses de pension). Pour parer à ces effets graves, la Confédération serait contrainte de puiser dans ses caisses pour venir à la rescousse de la banque en difficulté. Le scénario catastrophe alors décrit comme crédible était fondé d’une part sur l’exemple de l’aide publique de 60 milliards de francs accordée à UBS en 2008 et d’autre part sur l’hypothèse d’une diminution massive des recettes fiscales. Les principales causes potentielles indiquées en 2014 étaient, outre une crise bancaire et financière internationale, des comportements pénalement répréhensibles ou contraires au droit de la surveillance ou des prises de risques excessives de la part d’établissements financiers suisses. Cette description des causes envisagées était complétée par une énumération de facteurs augmentant le risque d’une part, et de facteurs réduisant le risque d’autre part.
Parmi les mesures destinées à faire diminuer le risque figuraient un étoffement du capital propre, le renforcement de la réglementation des marchés financiers suisses et internationaux afin de les rendre plus résistants aux crises, des ajustements de l’organisation de la séparation ex ante des opérations suisses d’importance systémique dans le cadre du plan d’urgence, des accords internationaux relatifs à l’imposition à la source, l’adoption du régime d’échange automatique de renseignements, la recherche d’un accord sur le différend fiscal avec les États-Unis et la résolution du différend opposant Credit Suisse à la justice de ce pays.
La liste des facteurs augmentant le risque comprenait, elle, le différend fiscal avec certains membres de l’Union européenne, les actions en justice ouvertes contre certains établissements suisses à l’étranger et l’aggravation de la crise de la dette au sein de l’Union européenne. Selon le rapport, le risque s’était légèrement atténué durant la période sous revue, notamment parce que les grandes banques avaient pu trouver un terrain d’entente avec les autorités états-uniennes et régler certains vieux différends. À l’époque, les banques d’importance systémique étaient au nombre de quatre: UBS, Credit Suisse, la Banque cantonale de Zurich et le Groupe Raiffeisen.
Le rapport sur les risques 2014 fait état de nombreuses mesures destinées à réduire ou à prévenir le risque d’occurrence. Certaines figuraient déjà dans les rapports des années précédentes. Les mesures proposées se rapportent en premier lieu au développement de la réglementation TBTF (adoption de Bâle III, Memorandum of Understanding entre le DFF, la FINMA et la BNS, application de réglementations plus strictes, adaptation de la LB et des dispositions correspondantes dans les ordonnances d’exécution). Parmi toutes ces mesures, une figurait sur la liste pour la première fois: l’adaptation de la réglementation TBTF faisant suite au rapport du Conseil fédéral au sens de l’article 52 LB. En définitive, la réglementation TBTF est l’une des principales mesures permettant de prévenir l’occurrence du risque ou du moins d’atténuer ses effets.
Rapport sur les risques 2015: évaluation inchangée
En 2015, l’évaluation et la description du risque ainsi que les mesures y relatives sont restées inchangées. Dans l’intervalle, le Conseil fédéral a publié son rapport d’examen relatif à la réglementation TBTF et les actions requises selon lui ont été reprises dans le rapport sur les risques 2015 sous la forme d’une nouvelle mesure. L’échange automatique de renseignements et la conclusion d’accords de régularisation du passé ont également été intégrés à la gamme de mesures.
Durant la préparation du rapport sur les risques à l’intention du Conseil fédéral, la CSG s’est demandé pourquoi la probabilité du risque n’avait pas pu être réduite, malgré le nombre de mesures prises. Le directeur de l’AFF avait alors argumenté que toutes les mesures n’avaient pas encore été mises en œuvre et que la situation économique mondiale était très incertaine. Il avait assuré que si ces deux facteurs avaient été plus favorables, l’AFF aurait pu revoir à la baisse son évaluation du risque910.
Évaluation constante dans le rapport sur les risques 2016
La situation est la même l’année suivante: en 2016 encore, tant l’évaluation que la description du risque sont restées inchangées. La CSG n’a pas non plus formulé de nouvelles mesures, mais a signalé de récents changements apportés au cadre légal du régime TBTF. Ces modifications, qui touchaient l’OFR et l’OB, avaient été adoptées en mai 2016 (cf. chap. 5.2.3).
Lors de l’entretien que le groupe de travail «Gestion des risques de la Confédération» des CdG a conduit avec la secrétaire générale du DFF, celle-ci a annoncé que le risque pourrait être revu à la baisse si la stabilisation des marchés financiers internationaux se poursuivait et si les mesures prises dans le cadre du régime TBTF se révélaient efficaces911.
Rapport sur les risques 2017: le risque est revu à la baisse
Sur proposition du DFF, le Conseil fédéral a effectivement baissé d’un échelon la probabilité du risque dans le rapport sur les risques pour l’année 2017. Le risque est ainsi passé de «possible» (une fois tous les 3 à 10 ans) à «rare» (une fois tous les 10 à 50 ans). L’évaluation des conséquences, en revanche, est restée inchangée (toujours jugée «très élevée»). Le DFF a motivé sa révision à la baisse par le fait que les mesures prises avaient en partie été mises en œuvre par les établissements visés ou que la mise en œuvre était très avancée chez certains. Selon le rapport, le contexte tant politique qu’économique s’était en outre stabilisé. La description du risque n’a pas été adaptée et contenait toujours les mêmes éléments que les années précédentes. Une nouvelle mesure a en revanche été ajoutée au catalogue avec l’introduction de plans d’urgence, tant pour les établissements ayant une importance systémique internationale que pour ceux dont l’importance systémique est limitée à la Suisse. Selon l’annonce faite à l’époque, les plans d’urgence pour les établissements ayant une importance systémique internationale devaient être prêts au 21 décembre 2019.
Nouvelles mesures dans les rapports sur les risques 2018 et 2019
En 2018, l’évaluation et la description du risque étaient les mêmes qu’en 2017, mais le DFF a introduit de nouvelles mesures. Après la finalisation du train de mesures Bâle III, des ajustements ont été nécessaires en Suisse aussi (cf. chap. 5.2). Dans le sillage du deuxième rapport d’examen du Conseil fédéral, des mesures additionnelles avaient en outre été prises dans le contexte de la réglementation TBTF (nouvelles exigences en matière de capitalisation), appelant notamment une révision de l’OFR. Par la même occasion, le chef du DFF a informé les CdG que les travaux dans le domaine de la réglementation TBTF étaient terminés et que les nouvelles normes devaient maintenant être mises en œuvre. Selon lui, le but était de garantir la liquidité des établissements bancaires afin de leur permettre de payer les déposantes et déposants en cas de crise. Il a estimé que la situation de la Suisse était globalement «confortable», étant donné que les banques suisses étaient parmi les mieux capitalisées en comparaison avec les établissements étrangers912.
Dans le rapport sur les risques 2019, il n’y a encore une fois pas eu de modification significative ni de l’évaluation ni de la description du risque. En comparaison avec l’année précédente, une nouvelle mesure figure dans le rapport, pour laquelle une adaptation du régime TBTF est identifiée: une révision de l’OFR devait assurer que les capitaux à disposition en Suisse seraient suffisants en cas de crise. Par ailleurs, les remises que la FINMA pouvait accorder sur les exigences gone concern lorsqu’une banque améliorait sa capacité de liquidation devaient être supprimées d’ici l’année 2022 (cf. chap. 5.2).
Dans le cadre de sa rencontre annuelle avec le groupe de travail «Gestion des risques de la Confédération», la secrétaire générale du DFF avait déclaré qu’avec la mise en œuvre des standards Bâle III, le risque pourrait être encore revu à la baisse, voire carrément radié de la liste des risques majeurs dans les années à venir913.
Ni radiation ni révision à la baisse dans le rapport sur les risques 2020
En dépit de cette déclaration, le DFF a maintenu le risque aussi durant les années qui ont suivi: dans le rapport sur les risques 2020, il n’y eu ni radiation ni révision à la baisse; seule la description du scénario de risque a été l’objet de petits ajustements. Le nouveau libellé contient ainsi une distinction entre les banques et les autres infrastructures des marchés financiers914.
Dans ses explications consacrées aux conséquences et à la probabilité du risque, le DFF a relevé qu’il ne voyait pas de signes indiquant que la crise du COVID-19 aurait représenté une menace pour la stabilité des banques d’importance systémique ou des infrastructures des marchés financiers ayant une importance systémique en Suisse. Selon le DFF, la situation des établissements suisses TBTF qui évoluent dans un contexte international était plus difficile à évaluer. Il a malgré tout renoncé à modifier l’évaluation du risque.
Le rapport signale en outre la prise de trois nouvelles mesures: s’agissant des plans d’urgence mis en place par Credit Suisse et UBS, le SFI a relevé qu’ils avaient tous deux été jugés applicables par la FINMA. Le DFF a cependant émis une réserve dans le cas d’UBS, estimant que la banque devait encore poursuivre ses efforts de désimbrication financière au sein du groupe. La deuxième mesure se rapportait à la révision de la réglementation des infrastructures des marchés financiers, à leur contrôle et à leur surveillance. Le DFF espérait un examen critique du régime en vigueur. La troisième mesure portait sur une révision de l’OLiq, qui devait accroître la résilience des banques d’importance systémique durant leur assainissement ou leur liquidation.
Confirmation de l’évaluation dans le rapport sur les risques 2021
Le rapport 2021 est venu confirmer la constatation de l’année précédente selon laquelle il n’y avait pas d’indices d’une déstabilisation causée par la crise du COVID-19 des banques d’importance systémique ou des infrastructures des marchés financiers ayant une importance systémique en Suisse. Pour le reste, le rapport ne contient pas d’éléments nouveaux notables. Ce qui est en revanche intéressant, ce sont les explications relatives aux mesures prises: s’agissant de la révision de l’OLiq déjà mentionnée, il est spécifié dans le commentaire de la mesure que la Suisse ne disposait pas d’un mécanisme public de garantie des liquidités. Selon ce commentaire, la révision de l’ordonnance devait permettre d’assurer que les banques d’importance systémique aient accès à la liquidité dont elles ont besoin pour absorber les chocs de liquidité et puissent répondre à leurs obligations de paiement même dans ce genre de situation. Lors de sa rencontre annuelle avec le groupe de travail des CdG, le secrétaire général du DFF a indiqué qu’il ne voyait pas de potentiel particulier de réalisation du risque dans l’immédiat915.
Rapport sur les risques 2022: la probabilité de réalisation du risque est revue à la hausse
Dans le rapport sur les risques 2022, rédigé par l’AFF le 15 février 2023 et présenté au Conseil fédéral sans modification, le risque a été reconsidéré et revu à la hausse. De «rare», le SFI l’a fait passer dans la catégorie supérieure, qualifiée de «possible». La principale raison de ce changement est la crise de liquidité de Credit Suisse. Dans son commentaire sur ce changement, le SFI a relevé que la menace pesant sur un établissement financier à la suite d’opérations risquées ou de comportements répréhensibles en Suisse ou à l’étranger ne devait pas être sous-estimée. Pour la toute première fois, il est explicitement fait mention de la perte de confiance massive subie par Credit Suisse. Or, celle-ci durait alors déjà depuis des mois. S’agissant des causes du risque, il a été spécifié qu’une stratégie à haut risque pouvait provoquer une perte de confiance des acteurs du marché, ce qui pouvait être à l’origine de sorties de capitaux considérables. Toujours selon ce commentaire, il serait possible de pallier les conséquences d’une perte de confiance de manière préventive grâce à l’introduction d’un PLB.
Dans le rapport sur les risques 2022, les mesures ont en outre été soumises à une évaluation pour la toute première fois. Ce nouvel instrument permet de déterminer si la mise en œuvre d’une mesure se déroule comme prévu et comment est jugée son efficacité. L’efficacité des rapports d’évaluation de la réglementation TBTF n’a ainsi obtenu qu’un 3 sur une échelle de 1 à 4 (1 équivalant à la meilleure évaluation). Pour ce qui est des plans d’urgence de Credit Suisse et d’UBS, la FINMA était toujours d’avis qu’ils étaient applicables. Elle a estimé que les deux banques avaient continué de faire des progrès. Après les commentaires de l’année précédente spécifiant avec insistance que la Suisse ne disposait pas de PLB, cette mesure a été explicitement introduite dans le rapport de 2022. Le but était de mettre en place une garantie de la Confédération pour le cas où les prêts de liquidité accordés par la BNS ne pourraient pas être remboursés. L’espoir était aussi que cette mesure parviendrait à prévenir une perte de confiance. La mise en place du PLB passe par une révision de la LB, qui devait être discutée par les organes parlementaires en 2023.
L’entretien annuel du groupe de travail des CdG pour l’année 2023 a eu lieu en avril 2023, donc après la fusion d’urgence entre Credit Suisse et UBS. La secrétaire générale du DFF a estimé que les mesures prises par le Conseil fédéral, la DélFin, la FINMA et la BNS avaient permis d’éviter que le scénario catastrophe devienne réalité. Selon elle, un apport de liquidités n’aurait rien changé, raison pour laquelle la législation TBTF n’a pas pu être appliquée916. Le président de la Confédération de l’époque a affirmé que des problèmes avaient commencé à se dessiner en 2022 déjà. Il était cependant d’avis que ce n’était pas le moment d’adapter le rapport sur les risques, étant donné que le risque avait déjà commencé à se réaliser917.
5.7.1.3 Besoin d’optimisation du point de vue des CdG concernant la gestion des risques de la Confédération (rapport CdG 2018)
Les CdG s’occupent du rapport sur les risques à l’intention du Conseil fédéral depuis 2009. Le 30 janvier 2018, elles ont publié un rapport relatif au rapport sur les risques à l’intention du Conseil fédéral918. Dans ce document, elles lui ont adressé sept recommandations, qui ne se rapportaient pas directement au risque d’insolvabilité d’un établissement financier d’importance systémique, mais à la nécessité d’agir identifiée à l’époque par la haute surveillance et concernant les domaines suivants: actualisation des risques, indicateurs de la probabilité de réalisation et critères déterminants pour faire passer un risque au niveau du Conseil fédéral. La conclusion centrale exprimée par les CdG dans ce rapport visait l’absence d’approche descendante («top-down») dans la gestion des risques, qui permet au Conseil fédéral de se servir activement du rapport sur les risques et de la gestion des risques comme d’un instrument de pilotage.
Le Conseil fédéral a donné son avis sur les recommandations des CdG le 21 mars 2018919. Il a répondu au reproche d’un manque d’approche descendante au niveau du Conseil fédéral par des arguments fondés sur l’organisation décentralisée de la gestion des risques, par le principe de collégialité et par la division entre départements, ainsi que par l’importance du Service de coordination de l’AFF.
S’agissant de la recommandation portant sur la définition de critères déterminant quand et comment un risque départemental doit passer au niveau du Conseil fédéral, celui-ci a relevé que des critères adéquats existaient déjà. Il affirme que les départements ont déjà pour tâche d’informer sans délai le Conseil fédéral sur toute situation de risque exceptionnelle920. Pour le Conseil fédéral, les termes «exceptionnel» et «sans délai» sont suffisamment clairs. Il estime qu’ils doivent être interprétés avant tout à la lumière de la probabilité de réalisation et des conséquences attendues.
5.7.2 Détection précoce des crises
Au niveau du Conseil fédéral, la détection précoce des crises est une tâche qui est confiée à la ChF et qui, à la différence de la gestion des crises, est d’ordre stratégique. En vertu de l’article 32, lettre g, LOGA, le chancelier de la Confédération conseille et soutient le Conseil fédéral en vue de détecter à temps les situations susceptibles d’aboutir à une crise et de gérer les crises effectives. Il veille en outre à ce qu’une analyse continue et à long terme de la situation et du contexte soit établie (art. 32, let. cter, LOGA). Cette analyse est faite en amont de la détection précoce des crises. Au sein de la ChF, la Section aide à la conduite stratégique est chargée de ces tâches En complément de la gestion des risques, celle-ci apporte une vision extérieure et une appréciation du potentiel en matière de crise qui ne vient pas de l’administration fédérale.
5.7.2.1 Rôle de la ChF
L’horizon temporel de la ChF en matière de détection précoce des crises se situe entre douze et dix-huit mois. L’objectif est d’identifier, d’analyser et de surveiller les risques susceptibles d’entraîner des crises pertinentes pour le Conseil fédéral. Le chancelier de la Confédération assume des tâches de coordination interdépartementales en vue de détecter et de gérer les crises (art. 33, al. 1bis, LOGA). La ChF annonce au département compétent les nouvelles conclusions et les divergences d’appréciation dans le cadre de la détection précoce des crises par l’intermédiaire du Service de coordination Gestion des risques de la Confédération.
5.7.2.2 Fonctionnement de la détection précoce des crises
Lors de son audition par le groupe de travail Gestion des risques de la Confédération des CdG en 2017, le vice-chancelier responsable du dossier avait précisé que la détection précoce des crises consistait entre autres à revoir systématiquement tous les risques énumérés dans le rapport sur les risques et à se demander s’il n’y avait pas lieu de les compléter. L’objectif est d’analyser si tous les risques sont couverts. Il s’agit en particulier d’apporter une vision extérieure. Selon lui, les conclusions de la ChF reposent sur des sources externes à l’administration. La détection précoce des crises repose en premier lieu sur l’analyse de publications de différents médias, de think tanks et d’universités. Pour le vice-chancelier, cet aspect spécifique représente un véritable plus en matière de gestion des risques car ces conclusions sont ensuite transmises aux unités administratives compétentes, qui doivent s’y confronter. Ce processus a permis de compléter différents risques. Il fait partie du processus d’établissement du rapport sur les risques921.
5.7.2.3 Collaboration entre la ChF et le DFF dans le contexte du risque d’insolvabilité d’un établissement financier d’importance systémique
La CEP a cherché à déterminer comment le risque d’insolvabilité d’un établissement financier d’importance systémique avait été pris en compte dans le système de détection précoce des crises et quels ont été les effets de la détection précoce des crises sur la gestion des risques. Pour cela, les différents acteurs de la gestion des risques ainsi que le vice-chancelier responsable ont été priés de donner leur avis.
Selon les informations fournies par sa directrice, l’AFF, qui fonctionne comme service de coordination de la gestion des risques, collabore étroitement avec la ChF. Cette dernière commence par rédiger un rapport, qui peut inclure des recommandations, et le transmet à l’AFF. Après un échange avec l’unité administrative responsable, l’AFF revient vers la ChF pour l’informer, le cas échéant, de l’adjonction de nouveaux risques922.
Le vice-chancelier chargé de la détection précoce des crises a une nouvelle fois indiqué, comme il l’avait déjà fait devant le groupe de travail des CdG en 2017, que la détection précoce des crises était complémentaire à la gestion des risques. Comme le risque d’«insolvabilité d’un établissement financier d’importance systémique» avait déjà été identifié, la ChF n’avait, selon lui, pas d’autre rôle à jouer dans ce contexte en matière de détection précoce des crises923. Selon les indications du vice-chancelier, le risque a été suivi et surveillé par le DFF, en même temps que toutes les mesures prises. Dès le moment où le risque a commencé à se réaliser, la ChF et le Conseil fédéral n’en étaient de toute manière plus au stade de la détection précoce, mais, selon lui, en mode de gestion de la crise924. En matière de détection précoce des crises, la CEP n’a obtenu aucun document.
6 Phase 2: début de la crise, Automne 2022 à mars 2023
À partir de l’été 2022, la situation de Credit Suisse s’aggrave de plus en plus. Le présent chapitre décrit, en préambule, l’évolution des marchés financiers en général et celle de Credit Suisse en particulier (cf. chap. 6.1). Les trois chapitres qui suivent (chap. 6.2 à 6.4) présentent ensuite la gestion par les autorités d’une situation qui se détériore lentement dans un premier temps (à partir de l’été 2022), puis très rapidement (à partir d’octobre).
Ces chapitres opèrent une distinction entre trois phases. Le chap. 6.2 traite de la première phase, entre l’été et septembre (premiers signes de la crise). Le chap. 6.3 porte sur la deuxième phase, d’octobre à décembre (sorties de capitaux en octobre, intensification de la préparation à la crise et préparatifs du changement à la tête du DFF). Le chap. 6.4 correspond à la troisième phase, de janvier à début mars 2023 (poursuite de la préparation à une éventuelle crise aiguë sous l’égide de la nouvelle cheffe du département).
La première partie de chacun des trois chapitres précités contient une description de l’activité de surveillance microprudentielle que la FINMA exerce à ce moment-là sur Credit Suisse (chap. 6.2.1, 6.3.1 et 6.4.1), car il s’agit du contact le plus direct que les autorités fédérales ont avec Credit Suisse.Dans l’exercice de sa surveillance, la FINMA est la première autorité qui est informée de l’évolution de Credit Suisse et qui est chargée de prendre des mesures dans le cadre de son mandat légal. Dans l’exercice de ses tâches macroprudentielles, la BNS prend elle aussi différentes mesures (chap. 6.2.2 et 6.3.2). La description des activités de surveillance de ces deux autorités introduit ainsi de manière appropriée les explications qui suivent sur la gestion effective de la crise par le Conseil fédéral, le DFF et les organes de coordination que sont le CD et le CG (chap. 6.2.3, 6.3.3 et 6.4.2). À noter que les chap. 6.2, 6.3 et 6.4 s’ouvrent sur une illustration du ratio de liquidités à court terme de Credit Suisse durant différentes périodes.
6.1 Contexte pertinent
Ce chapitre présente tout d’abord les évènements qui ont influencé l’économie mondiale et les marchés financiers entre le début de l’année 2022 et le printemps 2023. Il résume ensuite les principales évolutions qu’a connues Credit Suisse à partir du second semestre 2022 jusqu’à début mars 2023. Les développements que connaît Credit Suisse à partir de la mi-mars 2023 ont un rapport étroit avec la crise aiguë de mars 2023, raison pour laquelle elles sont exposées au chap. 7.1.
6.1.1 Évolution des marchés financiers, de 2022 à mars 2023
En 2022, l’économie se redresse à la suite de la levée d’une grande partie des restrictions liées à la pandémie. L’augmentation de la demande qui en résulte entraîne une hausse des prix. Toutefois, de nouvelles vagues de contaminations voient le jour dans différentes régions du monde, en particulier en Chine et dans les grands pays de la zone euro. Des mesures sont alors prises pour les endiguer, lesquelles mettent à mal les chaînes d’approvisionnement mondiales. Les perturbations de ces dernières sont considérablement exacerbées par l’invasion russe de l’Ukraine le 24 février 2022, ce qui entraîne une nouvelle hausse des prix, plus forte et plus durable qu’escomptée925. Pour contrer ces poussées inflationnistes inattendues, les banques centrales relèvent rapidement leurs taux directeurs. Entre juin et décembre 2022, la BNS relève trois fois son taux, le faisant passer de –0,75 % à 1 %926. Les taux d’intérêt nominaux pour les crédits augmentent donc eux aussi, ce qui provoque un fléchissement de la demande927. Ces évolutions entraînent, d’une part, un ralentissement de la croissance économique mondiale en 2022928 et, d’autre part, une dégringolade généralisée des actions bancaires, qui affecte le plus les banques de la zone euro929.
Le taux d’inflation élevé baisse certes lentement au début de l’année 2023, mais le niveau d’inflation malgré tout plus élevé que la moyenne affaiblit encore le pouvoir d’achat et péjore les conditions sur les marchés financiers930. Les notations de crédit aux entreprises se détériorent partiellement également et les primes de risque sur les crédits aux entreprises restent élevées931.
6.1.2 Credit Suisse: évolutions à partir de l’été 2022
Après avoir annoncé, en juillet 2022, son intention de procéder à un réexamen complet de sa stratégie jusqu’à fin octobre 2022 (cf. chap. 5.1.2), Credit Suisse jouit de quelques mois de répit. La donne change toutefois le 1er octobre 2022, lorsqu’un journaliste australien écrit sur Twitter (aujourd’hui «X») qu’il a appris d’une source fiable qu’une banque d’investissement internationale était au bord de la faillite. Ce tweet engendre des spéculations selon lesquelles il pourrait s’agir de Credit Suisse, en raison des incertitudes qui planent déjà sur la banque et de la concrétisation attendue du réexamen de sa stratégie932. Le lundi suivant, soit le 3 octobre 2022, le cours de l’action de Credit Suisse chute de 11 %; peu après, la clientèle retire des dépôts à hauteur de plus de 100 milliards de francs suisses933. Il s’agit d’une panique bancaire d’une ampleur historique. Malgré ces sorties de capitaux d’un montant considérable, la FINMA estime que Credit Suisse remplit toujours les exigences réglementaires en matière de liquidités934.
Le 27 octobre 2022, Credit Suisse présente sa nouvelle stratégie, ainsi qu’il l’avait prévu et communiqué en été 2022 (cf. chap. 5.1.2). Ainsi , il prévoit d’accélérer au cours des trois années à venir la réduction de ses coûts et, en particulier, de restructurer sa banque d’investissement935. La banque envisage de financer sa restructuration par une augmentation de capital de 4 milliards de francs suisses, moyennant l’émission de nouvelles actions à des investisseurs «qualifiés»936. Parmi ces ceux-ci figure la Saudi National Bank qui, avec une part de 9,9 %, devient le plus grand actionnaire de Credit Suisse937. Par ailleurs, dans son communiqué de presse, Credit Suisse annonce que des progrès ont été réalisés dans la vente partielle du segment des produits titrisés à Apollo Global Management (cf. encadré 9 au chap. 6.3.1.1).
Les marchés accueillent avec retenue la stratégie d’assainissement présentée par Credit Suisse. Des doutes surgissent au sujet de la mise en œuvre de cette stratégie et de la rentabilité future de la banque. C’est pourquoi les agences de notation S&P938 et Moody’s939 abaissent de nouveau la note de Credit Suisse Group SA en novembre 2022, quelques mois seulement après la dernière révision à la baisse (cf. chap. 5.1.2). Ces corrections augmentent encore les coûts d’emprunt de Credit Suisse et entravent fortement l’accès aux marchés financiers à court terme pour la banque, affectant du même coup sa faculté à réaliser des opérations commerciales et à conserver sa clientèle940.
Début janvier 2023, Credit Suisse réussit néanmoins à placer sur le marché des emprunts à long terme d’un montant de plus de 4 milliards de francs et, ainsi, à stabiliser ses liquidités941. L’ampleur des pertes enregistrées par Credit Suisse en 2022 apparaît au grand jour le 9 février 2023, lorsque la banque publie ses résultats pour le quatrième trimestre 2022: rien que les actifs sous gestion ont diminué de 107 milliards de francs. Les sorties nettes de capitaux de Credit Suisse Group SA s’élèvent à 110,5 milliards de francs au quatrième trimestre 2022, contre un afflux net de nouveaux capitaux de 1,6 milliard de francs au quatrième trimestre 2021942. Selon l’analyse de la FINMA, dans un premier temps, aucune réaction négative notable de la clientèle n’est recensée943. La situation change lorsque Credit Suisse annonce, le 9 mars 2023, qu’il doit reporter la publication de son rapport de gestion 2022 à la suite d’une intervention de la SEC (cf. chap. 7.1.2).
L’illustration 6 ci-dessous présente l’évolution du ratio CET1. Ce chiffre permet d’évaluer la capacité d’une banque à absorber des pertes et, partant, à respecter ses engagements944. Depuis 2015, la FINMA a demandé à Credit Suisse de parvenir à un ratio de 10 %, voire de presque 11 % en 2021945. Entre juillet 2022 et mars 2023, Credit Suisse Group SA a toujours respecté cette exigence946.
Illustration 6: Ratio CET1 mensuel des trois principales entités de Credit Suisse de juillet 2022 à mars 2023
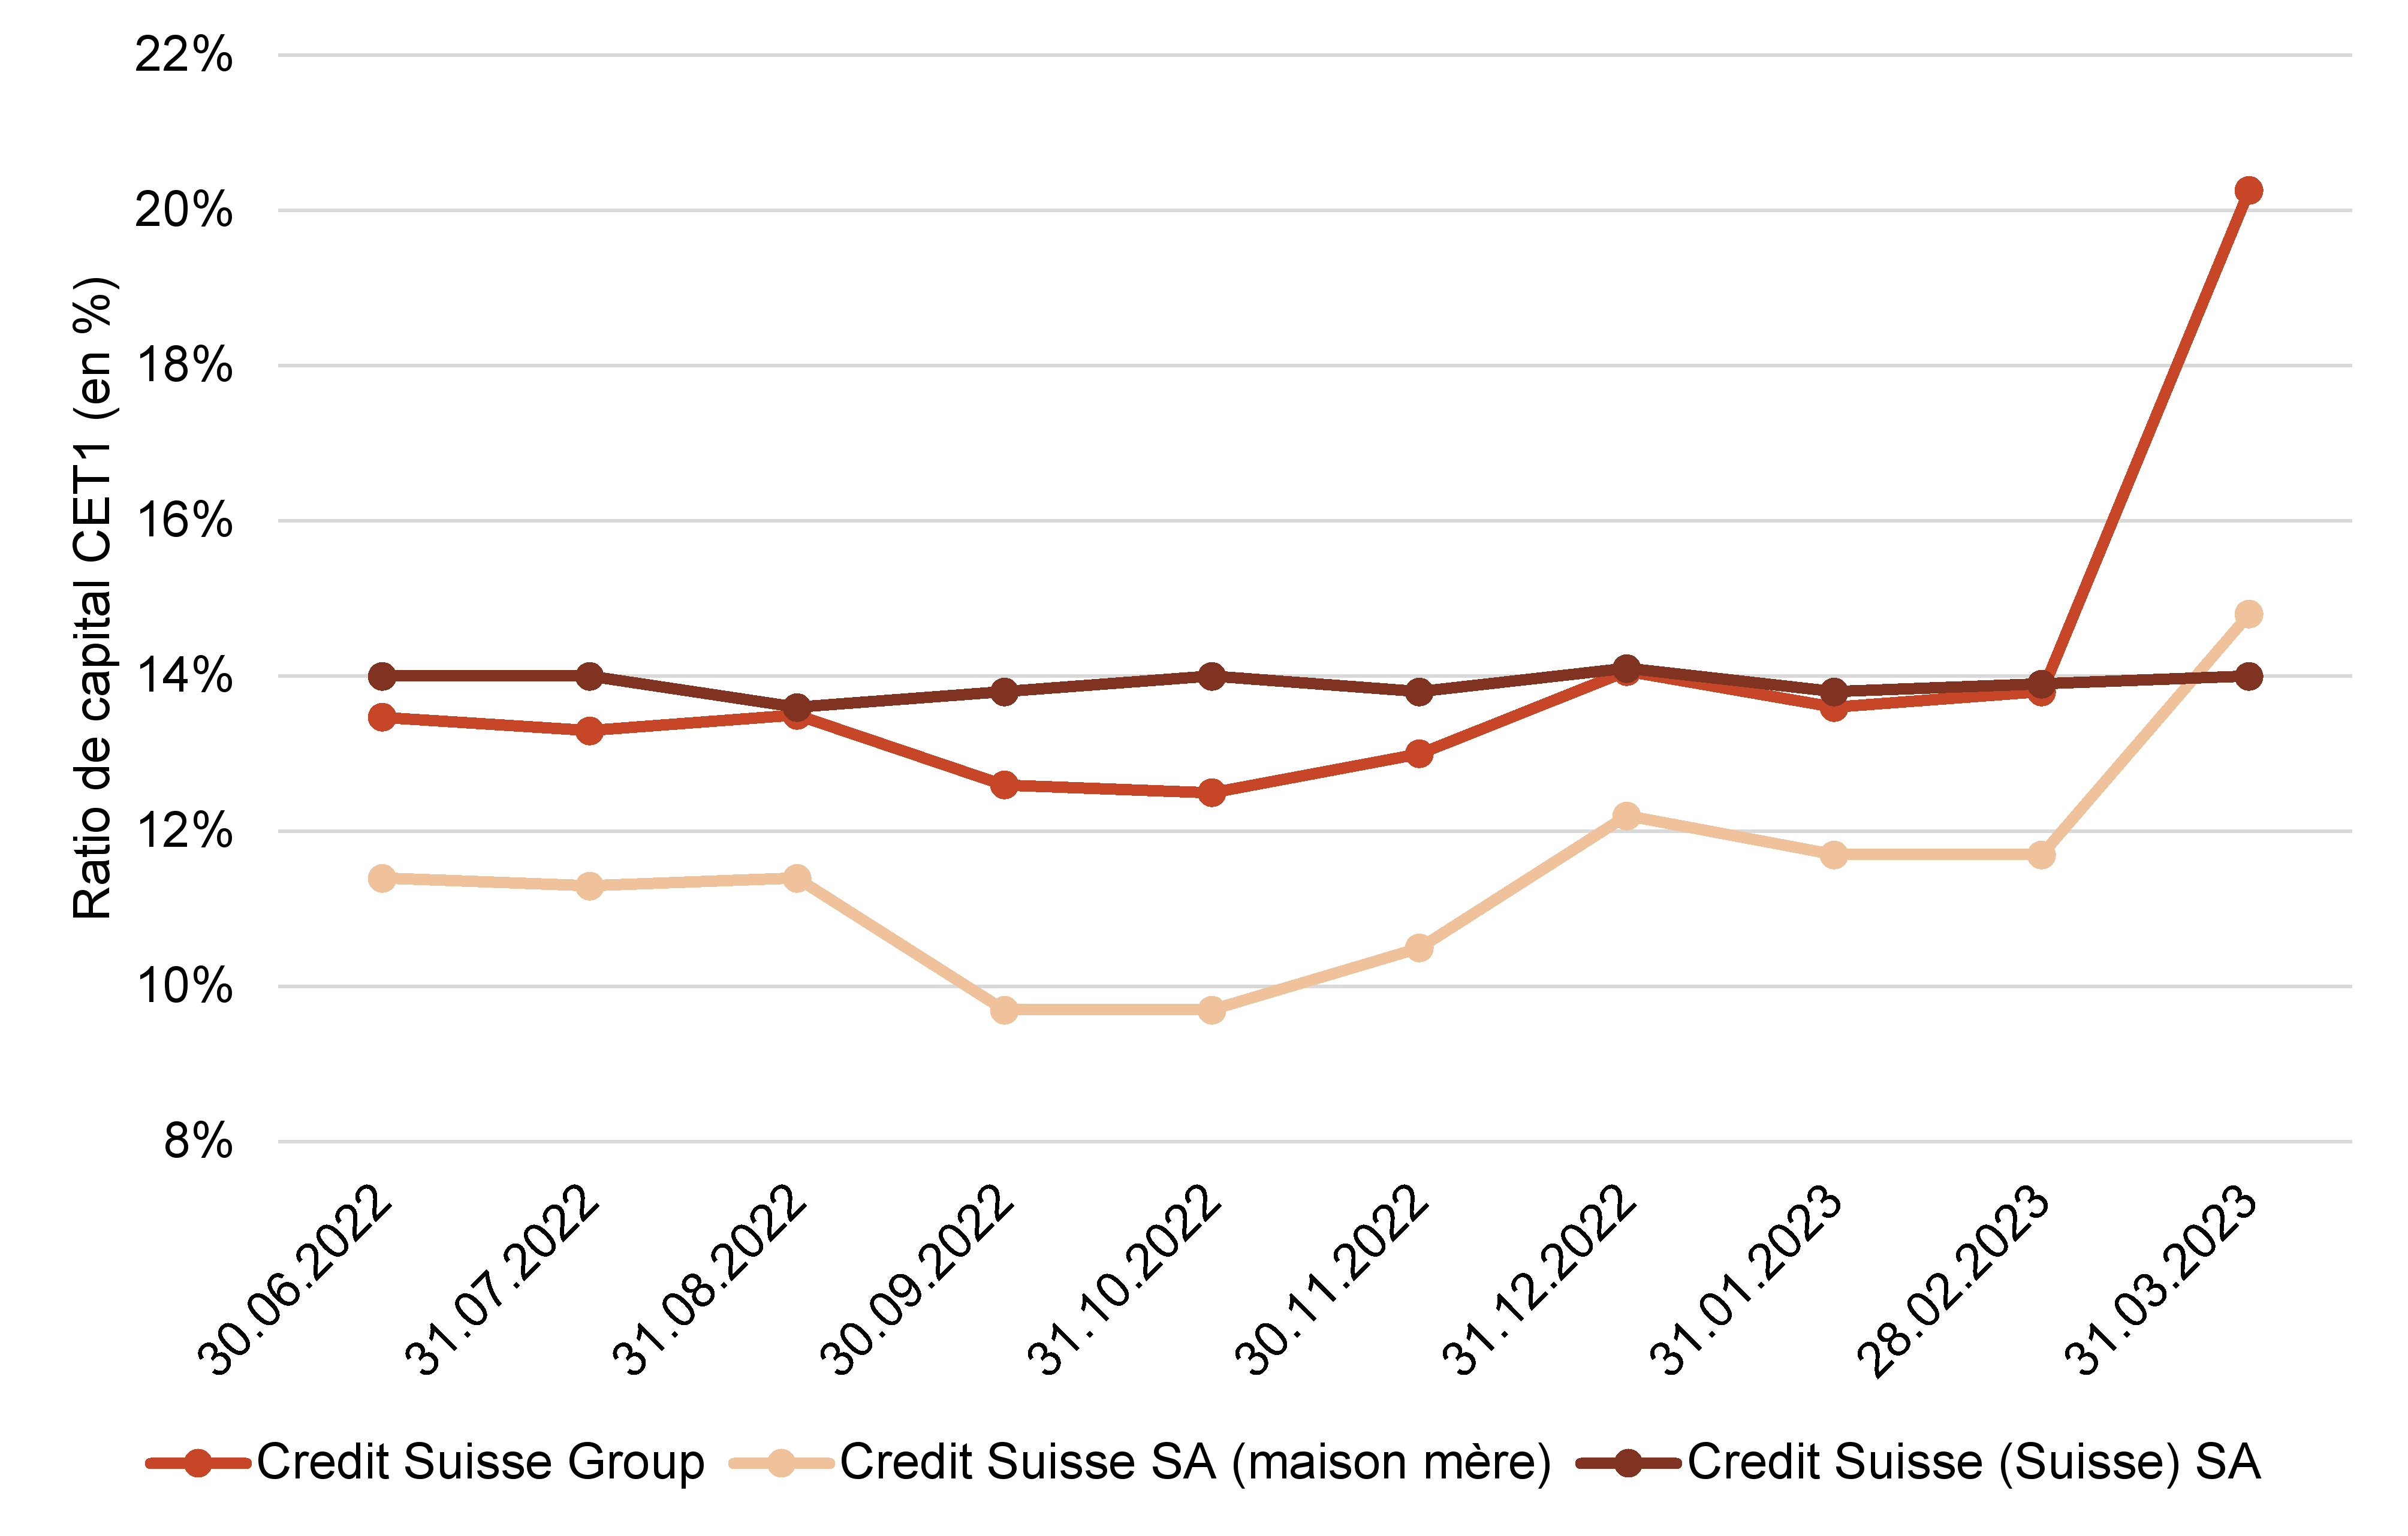
Source: la présente illustration a été établie sur la base des chiffres fournis mensuellement par Credit Suisse à la FINMA947.
6.2 Gestion des autorités dans le contexte de la détérioration de la situation de Credit Suisse (juillet à septembre 2022)
Jusqu’à la décision prise par le CG et la FINMA de passer en mode crise, les autorités fédérales suivent l’activité de Credit Suisse en premier lieu dans le cadre des structures ordinaires existantes. C’est pourquoi les organes de coordination tels que le CG ne se réunissent pas encore à une fréquence accrue. Entre juillet et septembre 2022, le ratio de liquidités de Credit Suisse est encore largement stable, comme on peut le constater dans l’illustration 7 ci-dessous.
Comme les sorties massives de capitaux sont le déclencheur de la phase rouge des différents organismes et que celles-ci n’ont lieu «que» en octobre 2022, ce chapitre est structuré en premier lieu en fonction de l’organe compétent. Il porte tout d’abord sur la surveillance microprudentielle de la FINMA (chap. 6.2.1), puis sur les mesures macroprudentielles prises par la BNS, qui ne coordonne pas encore expressément ses travaux avec ceux des autres organes (chap. 6.2.2). Il montre enfin comment le CG et le CD traitent la situation de plus en plus grave dans laquelle se trouve Credit Suisse (chap. 6.2.3).
Illustration 7: Ratio de liquidités à court terme (LCR, en %) des trois principales entités de Credit Suisse de juillet à septembre 2022
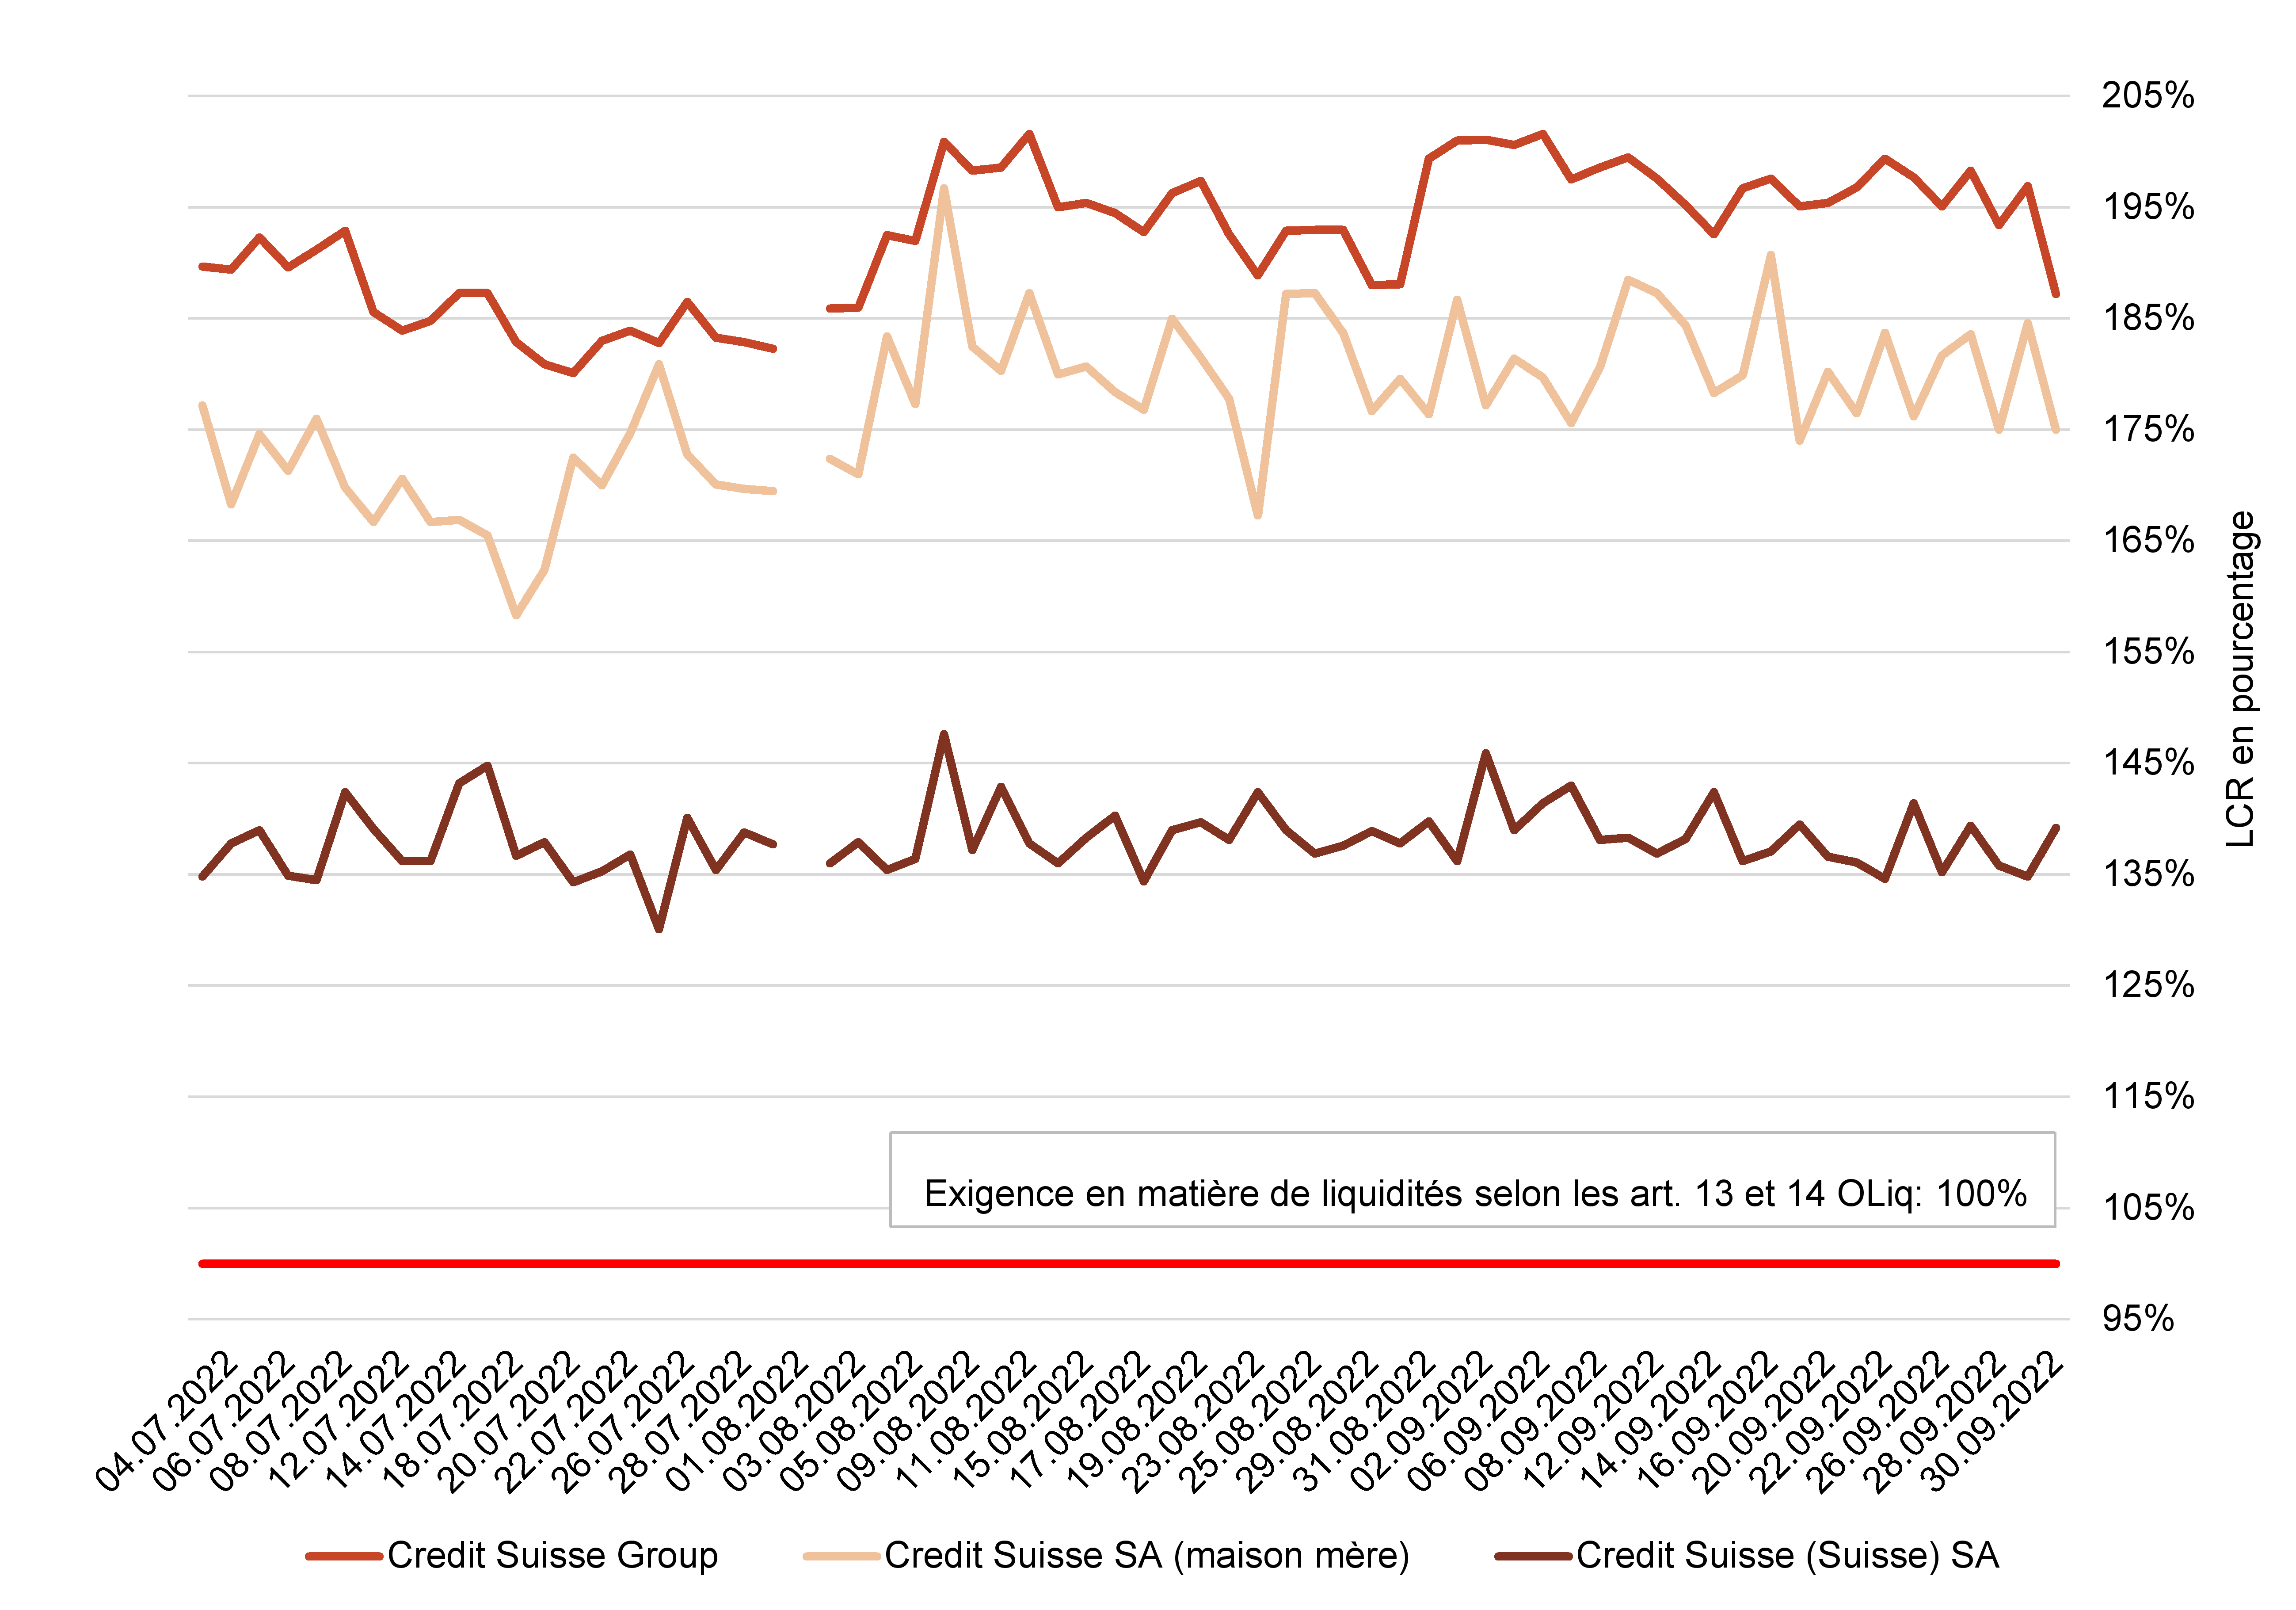
Source: la présente illustration a été établie sur la base des chiffres fournis par Credit Suisse à la FINMA chaque vendredi, pour la période allant du jeudi au mercredi. L’exigence en matière de liquidités de 100 % que Credit Suisse devait respecter (en rouge) découle de la communication officielle de la FINMA et s’applique à tous les établissements bancaires de Suisse948.
6.2.1 FINMA: mesures de surveillance dans le cadre de la surveillance microprudentielle exercée sur Credit Suisse dans le contexte de la crise grandissante
Durant cette phase, la FINMA suit d’une part la situation en matière de fonds propres de Credit Suisse et les mesures d’urgence prises par la banque. D’autre part, elle lance le 5 juillet 2022 un projet d’accompagnement du changement de stratégie et se penche donc en détail sur les plans de restructuration de la banque (nom de code «Project Africa»).
Surveillance par la FINMA de la situation en matière de capital et des mesures d’urgence
Le 14 juillet 2022, la FINMA adresse à la direction et au conseil d’administration de la banque une lettre au sujet de la «situation déficitaire structurelle» de cette dernière. La lettre en question contient deux exigences. La FINMA y critique les mesures d’urgence soumises jusqu’alors par la banque pour respecter les exigences réglementaires en matière de ratios de fonds propres en cas d’évènements imprévus. Elle exige une nouvelle fois que la banque lui soumette, avant la fin du mois, un plan concret avec des options qui soient immédiatement réalisables et efficaces à court terme. En outre, la FINMA annonce à la banque qu’elle suivra de près la mise en œuvre des instruments de capital et de financement prévus. À cet égard également, la FINMA invite la banque à lui indiquer un échéancier pour reconstituer ou remplacer les instruments AT1 afin de respecter les exigences du pilier 2 relatives au ratio de fonds propres de base (Tier 1). En outre, la FINMA fait part à Credit Suisse de ses attentes concernant l’émission d’obligations de renflouement interne (bail-in bonds) pour garantir la résolvabilité globale de la banque. Par ailleurs, la FINMA exige de Credit Suisse, en plus des exigences accrues en matière de liquidités qu’elle lui a déjà imposées, qu’il augmente son ratio de liquidités, et notamment qu’il se constitue un volant de liquidités suffisant. Elle justifie ces exigences accrues par l’environnement de marché difficile et la situation déficitaire structurelle de la banque949.
Dans sa réponse du 25 juillet 2022, Credit Suisse expose divers scénarios de capital pour Credit Suisse Group SA et Credit Suisse SA. La banque présente en outre quatre options visant à renforcer les capitaux des deux unités. Elle y aborde également la vue d’ensemble demandée par la FINMA sur l’émission prévue d’obligations AT1 et informe l’autorité de surveillance que, eu égard à la situation macroéconomique tendue et aux craintes spécifiques concernant sa rentabilité du moment, elle a pris différentes mesures pour préserver ses liquidités950.
En août 2022, la FINMA réaffirme ses attentes envers Credit Suisse en ce qui concerne les travaux à venir et intensifie son accompagnement des processus de préparation. Ainsi, le 5 août 2022, elle exige des points de situation hebdomadaires avec le CEO et le président du conseil d’administration de la banque sur l’état d’avancement des divers trains de mesures. Les raisons de ce suivi plus étroit tiennent, entre autres, à la brièveté du délai jusqu’à l’annonce de la stratégie, à l’attente de la FINMA selon laquelle Credit Suisse doit procéder à une augmentation de capital pour financer sa stratégie ainsi qu’à l’attente clairement formulée selon laquelle Credit Suisse doit se préparer à un scénario défavorable en prévoyant des mesures ad hoc et en raccourcissant le délai de leur mise en œuvre951.
L’augmentation de capital est également jugée nécessaire par la FINMA, parce qu’elle estime, sur la base des premiers chiffres relatifs à la marche des affaires au troisième trimestre 2022, que la situation de déficit structurel de la banque va perdurer et que les plans financiers ne pourront pas être respectés. C’est pourquoi, dans la même lettre, la FINMA exige l’établissement, jusqu’au 9 août 2022, d’un calendrier relatif à l’élaboration d’un plan financier solide et, jusqu’au 9 septembre 2022, d’une planification révisée des fonds propres de Credit Suisse Group SA et de Credit Suisse SA952.
En ce qui concerne les mesures d’urgence prises par la banque, que cette dernière avait transmises le 25 juillet 2022, après le délai fixé, la FINMA exige également début août la préparation de certaines mesures, comme la réduction des actifs pondérés en fonction des risques et l’examen de leur extension. La FINMA donne également à Credit Suisse l’instruction de se préparer à un scénario dans lequel la réorientation stratégique de fin octobre ne serait pas jugée crédible par le marché, l’augmentation de capital prévue échouerait ou un autre incident majeur se produirait. Comme travaux de préparation possibles, elle propose des mesures qui auraient permis à la banque de procéder, sous sa propre responsabilité, à un assainissement ou à une stabilisation (recovery), par exemple l’introduction partielle en bourse de Credit Suisse Suisse SA. Elle fixe à Credit Suisse un délai au 30 septembre 2022 pour lui présenter un compte rendu953.
Le 5 août 2022, la FINMA estime que Credit Suisse n’a pas encore entièrement mis en œuvre les mesures engagées en matière de détention de liquidités. Pour cette raison, la FINMA exige de la banque qu’elle accroisse son volant de liquidités, mette en œuvre les mesures engagées et lui fournisse des informations détaillées sur les transferts de liquidités effectués et sur sa situation en matière de liquidités. La FINMA qualifie l’augmentation de capital au moyen d’émissions AT1 communiquée par Credit Suisse d’«extrêmement ambitieuse» et relève que la banque présente un risque accru de ne pas remplir les exigences de capital du pilier 2. Elle exige pour cette raison que Credit Suisse entreprenne d’autres efforts pour respecter les exigences de capital et annonce qu’elle se réserve le droit d’ordonner des mesures954.
Selon les documents de la séance du CD du 23 août 2022, la FINMA informe le chef du DFF, le président de la BNS ainsi que les représentantes et représentants du DFF (SFI inclus) de la situation critique dans laquelle se trouve Credit Suisse. Elle fait part des premiers signes témoignant d’un accès plus difficile au marché en matière de liquidités et des risques que les exigences en matière de capital ne soient pas respectées au niveau de Credit Suisse SA. Dans ce contexte, la FINMA annonce qu’elle raccourcit le délai accordé à la banque pour la préparation de mesures d’assainissement et de stabilisation955.
Travaux de la FINMA relatifs au «Project Africa»
Le projet susmentionné visant à accompagner le changement de stratégie de Credit Suisse, intitulé «Project Africa», se concrétise le 16 juillet 2022, lorsque la FINMA fait parvenir à Credit Suisse ses premières réflexions concernant la restructuration prévue de la banque. La FINMA salue certes la restructuration prévue au moyen d’une réduction de la taille de la banque d’investissement, mais estime toutefois que des éclaircissements sont nécessaires sur différents points concernant la faisabilité opérationnelle et le financement de ces plans956.
Par ailleurs, la FINMA se montre très sceptique face à une demande de la banque de changer de méthode d’évaluation pour définir le filtre réglementaire. La méthode de la valeur d’actif net (net asset value)957 proposée par Credit Suisse pour évaluer les participations nécessite d’importants travaux de clarification de la part de la FINMA, notamment parce qu’elle augmente la valeur du portefeuille de participations sur lequel se fonde l’évaluation958.
Le 29 août 2022, la FINMA adresse une lettre au président du conseil d’administration et au directeur général de Credit Suisse, dans laquelle elle leur expose sa position quant au besoin d’assouplissements réglementaires en ce qui concerne la situation en matière de capital. Elle relève que la nouvelle stratégie de Credit Suisse doit pouvoir être mise en œuvre sans qu’elle prenne des mesures au niveau réglementaire. En effet, commeCredit Suisse SA a déjà bénéficié à ce moment-là d’assouplissements importants du traitement des participations dans le domaine réglementaire, la FINMA estime que sa marge de manœuvre est très limitée (cf. chap. 5.3.3.3). L’autorité de surveillance explique en outre que des allègements réglementaires supplémentaires au niveau de la maison mère ne pourraient être envisagés que si Credit Suisse parvenait à procéder à une augmentation de capital suffisante en octobre 2022. Elle indique également que de tels assouplissements seraient liés à de nouvelles conditions. La FINMA se montre une nouvelle fois critique à l’égard du changement de méthode d’évaluation en faveur de la méthode de la valeur d’actif net (net asset value) et qualifie le calendrier général prévu par Credit Suisse d’ambitieux, notamment car il prévoit trop peu de temps pour les interactions avec elle959.
Le 15 septembre 2022, la FINMA communique à Credit Suisse sa décision définitive de rejet de la demande de la banque visant un changement de la méthode d’évaluation. Elle parvient à la conclusion que la méthode de la valeur d’actif net (net asset value) n’aurait pas été appropriée pour évaluer la participation. Elle craint entre autres que la valeur d’actif net ne reflète pas correctement la valeur économique de la participation960.
Excursus: le conseil d’administration de la FINMA se penche sur la crise qui s’annonce
Dès le mois de juin 2022, le conseil d’administration de la FINMA a fait de Credit Suisse un thème prioritaire lors de chacune de ses séances961. À sa séance des 17 et 18 août 2022, il prend ainsi acte du résultat trimestriel de la banque ainsi que du changement de CEO. Le directeur de la FINMA souligne en outre alors que la définition du futur profil de la banque d’investissement ainsi que la capitalisation de Credit Suisse sont prioritaires et qu’une augmentation de capital est inévitable962.
Le conseil d’administration discute ensuite de différentes possibilités quant à la forme et à la mise sur le marché d’une telle augmentation. Du point de vue du conseil d’administration de la FINMA, il est envisageable que la banque ne respecte temporairement pas les exigences en matière de capital, pour autant qu’elle puisse démontrer clairement sa capacité de recapitalisation. Toutefois, s’agissant des actifs pondérés en fonction des risques (risk weighted assets, RWA) ou des évaluations de la FINMA, le conseil d’administration de la FINMA refuse d’entrer en matière sur les demandes de Credit Suisse. Enfin, le conseil d’administration juge la collaboration entre la Fed et la PRA en ce qui concerne le Credit Suisse College de «très bonne»963.
Lors d’une autre séance, les 21 et 22 septembre 2022, le conseil d’administration met l’accent sur la stratégie et la situation financière de Credit Suisse. Le directeur de la FINMA informe le conseil d’administration que la banque doit démontrer, encore en octobre 2022, comment elle peut améliorer la situation. Il explique également que la banque est alors occupée à définir plus précisément le périmètre de la banque d’investissement réduite, y compris d’une vente (partielle) du secteur d’activité Securitized Products. Le directeur de la FINMA assure en outre que la FINMA est prête à attester de la solvabilité de Credit Suisse vis-à-vis de la BNS en vue d’une demande de recours à l’ELA964.
6.2.2 BNS: premières activités dans le cadre de ses tâches macroprudentielles
Face à la détérioration de la situation de Credit Suisse, la BNS prend différentes mesures de surveillance macroprudentielle durant cette période (juillet à septembre 2022), même si la nouvelle stratégie de la banque, annoncée pour octobre 2022, laisse entrevoir une éventuelle détente de la situation.
Ainsi, la BNS renforce notamment les préparatifs nécessaires à une éventuelle ELA en demandant à Credit Suisse d’identifier d’autres actifs qui pourraient servir de garanties à la BNS en cas de recours à un tel instrument965. En automne 2022, Credit Suisse soumet à la BNS une proposition visant à utiliser les crédits lombards en tant que garanties dans une structure d’obligations sécurisées (covered bonds)966. Ces crédits ne satisfont toutefois pas aux critères définis par la BNS (incertitudes sur le plan légal, doutes sur la qualité des garanties, absence de notation); la banque ne peut donc pas identifier de positions matérielles supplémentaires967. La principale raison est que la banque n’a pas intégré de clauses de transfert à ses crédits lombards, contrairement aux exigences de la BNS, que cette dernière lui avait communiquées avant la crise. Sans transfert de propriété à titre de sûreté ou de mise en gage juridiquement valable, ces actifs tomberaient en effet dans la masse en faillite de la banque et ne pourraient pas être réalisés par la BNS comme garanties968.
Des contacts ont également eu lieu au niveau opérationnel de manière intensifiée entre la BNS et Credit Suisse, notamment sous la forme d’un monitoring quotidien des liquidités à partir de juin 2022969.
Par ailleurs, le président de la BNS s’est entretenu par téléphone avec le président du conseil d’administration de Credit Suisse le 26 septembre et une rencontre a eu lieu entre le président et le vice-président de la BNS, le président du conseil d’administration de Credit Suisse et son directeur général le 29 septembre. Il s’agissait avant tout de séances d’information: les responsables de la banque ont présenté leur situation actuelle et ont fait le point sur les chances de succès de la nouvelle stratégie annoncée. Les représentants de la BNS ont également été informés par la banque des options à court et moyen terme comme discuté avec la FINMA970.
6.2.3 Premières discussions au sein des organismes et information du Conseil fédéral (entre juillet et septembre)
À l’invitation de la FINMA et à la demande du DFF971, une séance ad hoc a lieu le 3 août 2022, lors de laquelle les autres autorités sont informées pour la première fois de l’évolution de la situation de Credit Suisse. Alors que la FINMA et la BNS avaient déjà discuté de la situation de Credit Suisse en mai 2022 (cf. chap. 5.5.2), le SFI et l’AFF ne se sont pas encore penchés activement sur la situation de la banque. En juillet 2022, la secrétaire d’État aux questions financières internationales a été informée uniquement par le président du conseil d’administration de Credit Suisse, peu avant leur publication, des nombreux changements au sein de la direction ainsi que de l’annonce des plans de restructuration que la banque prévoit de présenter à la fin octobre972.
Lors de la séance susmentionnée du CG, la FINMA souligne alors la situation préoccupante de la banque. Compte tenu des pertes structurelles de la banque et du constat que cette dernière ne s’en sortira pas sans mettre en œuvre des changements majeurs, l’AFF demande si les autorités ne devraient pas prendre des mesures préparatoires en matière de droit de nécessité ou d’une autre nature. Toutefois, étant donné que la FINMA mène déjà des échanges avec la BNS au niveau opérationnel, que Credit Suisse Group SA affiche apparemment une capitalisation CET1 respectable de 13,5 % et que les instruments existants, tels que l’ELA, sont à disposition, les organismes concernés décident, dans un premier temps, de renoncer à préparer des mesures en vue d’une potentielle intervention de l’État973.
Comme, selon le Memorandum of Unterstanding, le CD ne se réunit qu’en cas de besoin et que le CG n’a pas déclaré la phase de crise entre juillet et septembre, une seule séance du CD a lieu jusqu’à fin septembre. Ainsi, le CD se réunit pour la première fois au sujet de Credit Suisse le 23 août 2022. La séance a pour but d’informer les membres du CD de la situation de Credit Suisse. Il est également communiqué aux personnes présentes que, selon l’évaluation du CG, la phase verte est toujours en vigueur. La FINMA explique qu’elle se concentre sur le capital (Credit Suisse Group et maison mère) et sur les liquidités de Credit Suisse ainsi que sur le projet de restructuration de la banque (cf. chap. 6.2 Le CD décide de laisser le soin au CG de déterminer les éventuelles prochaines étapes, notamment la fréquence des séances du CD ainsi que la nécessité éventuelle de changer de phase974.
Lors de la réunion du Conseil fédéral qui se tient le lendemain, le chef du DFF informe pour la première fois le Conseil fédéral in corpore, oralement, de la situation de la banque. Les documents que la CEP s’est procurés ne précisent pas quelles informations le chef du DFF a communiquées. Elles sont présentées à la fin de la séance, sous le point «Umfragen»975, une forme très succincte976. Comme les liquidités sont encore garanties à ce moment-là, le Conseil fédéral considère la situation comme stable et renonce à prendre des mesures977. Selon plusieurs membres du Conseil fédéral, les informations communiquées sont d’ordre général et ne suscitent aucune discussion au sein du collège978.
Le 12 septembre 2022, le CG se réunit en séance ordinaire pour recevoir les dernières informations de la part de la FINMA au sujet de la capitalisation de Credit Suisse. La FINMA informe notamment les membres du CG de la réorientation prévue de la division de banque d’investissement et de la communication publique au sujet des autres plans stratégiques et des augmentations de capital, dont la publication est La situation en matière de liquidités de Credit Suisse est également abordée lors de cette séance, car, d’après les prévisions de la banque, des sorties de capitaux importantes sont attendues d’ici la fin de l’année 2022. Le SFI souligne à cet égard que les travaux relatifs à la mise en place d’un PLB, qui ont été lancés au moment où le Conseil fédéral en a approuvé les grandes lignes en mars 2022 (cf. chap. 5.2.6.2), ne sont pas encore terminés et que le projet de TPO en cours (cf. chap. 5.2.5.6) a été reporté.
Le CG décide d’entreprendre certains travaux préparatoires concernant les canaux de communication internes. En outre, il charge le SFI d’élaborer une feuille de route et un projet d’ordonnance en vue d’introduire un PLB en dehors du processus législatif ordinaire. La BNS et la FINMA doivent pour leur part tester les processus relatifs à l’octroi de l’ELA979.
Sur la base des informations dont dispose la CEP les autorités envisagent alors pour la première fois l’introduction anticipée d’un PLB dans le contexte des difficultés économiques rencontrées par Credit Suisse.
6.3 Début de la préparation à une crise aiguë à la suite de l’aggravation des problèmes de Credit Suisse à partir d’octobre 2022
En raison de la détérioration sensible de la situation de Credit Suisse à partir de l’automne 2022, les autorités s’activent au-delà de leurs structures ordinaires. Les raisons principales en sont les sorties massives de capitaux à partir du début du mois d’octobre 2022, comme le montre l’illustration 8 ci-dessous (concernant les raisons de ces sorties de capitaux, cf. chap. 6.1). Le chapitre 6.3.1 présente la surveillance renforcée de la FINMA sur Credit Suisse après les sorties de capitaux qui ont commencé début octobre 2022. Les mesures macroprudentielles de la BNS sont présentées au chapitre 6.3.2. La suite du texte contient un aperçu des préparatifs des autorités, des organes de coordination et du Conseil fédéral en prévision d’une crise, à savoir le passage au mode de crise en octobre 2022 (chap. 6.3.3), la préparation intensifiée à la crise à partir de novembre (chap. 6.3.4) ainsi que les préparatifs en vue du changement de chef de département et du passage à la nouvelle année (chap. 6.3.5). La communication publique des différents acteurs durant cette phase est abordée au chapitre 6.4.4, qui couvre toute la période d’octobre 2022 à février 2023.
Illustration 8: Ratio de liquidités à court terme (LCR, en %) des trois principales entités de Credit Suisse d’octobre à décembre 2022
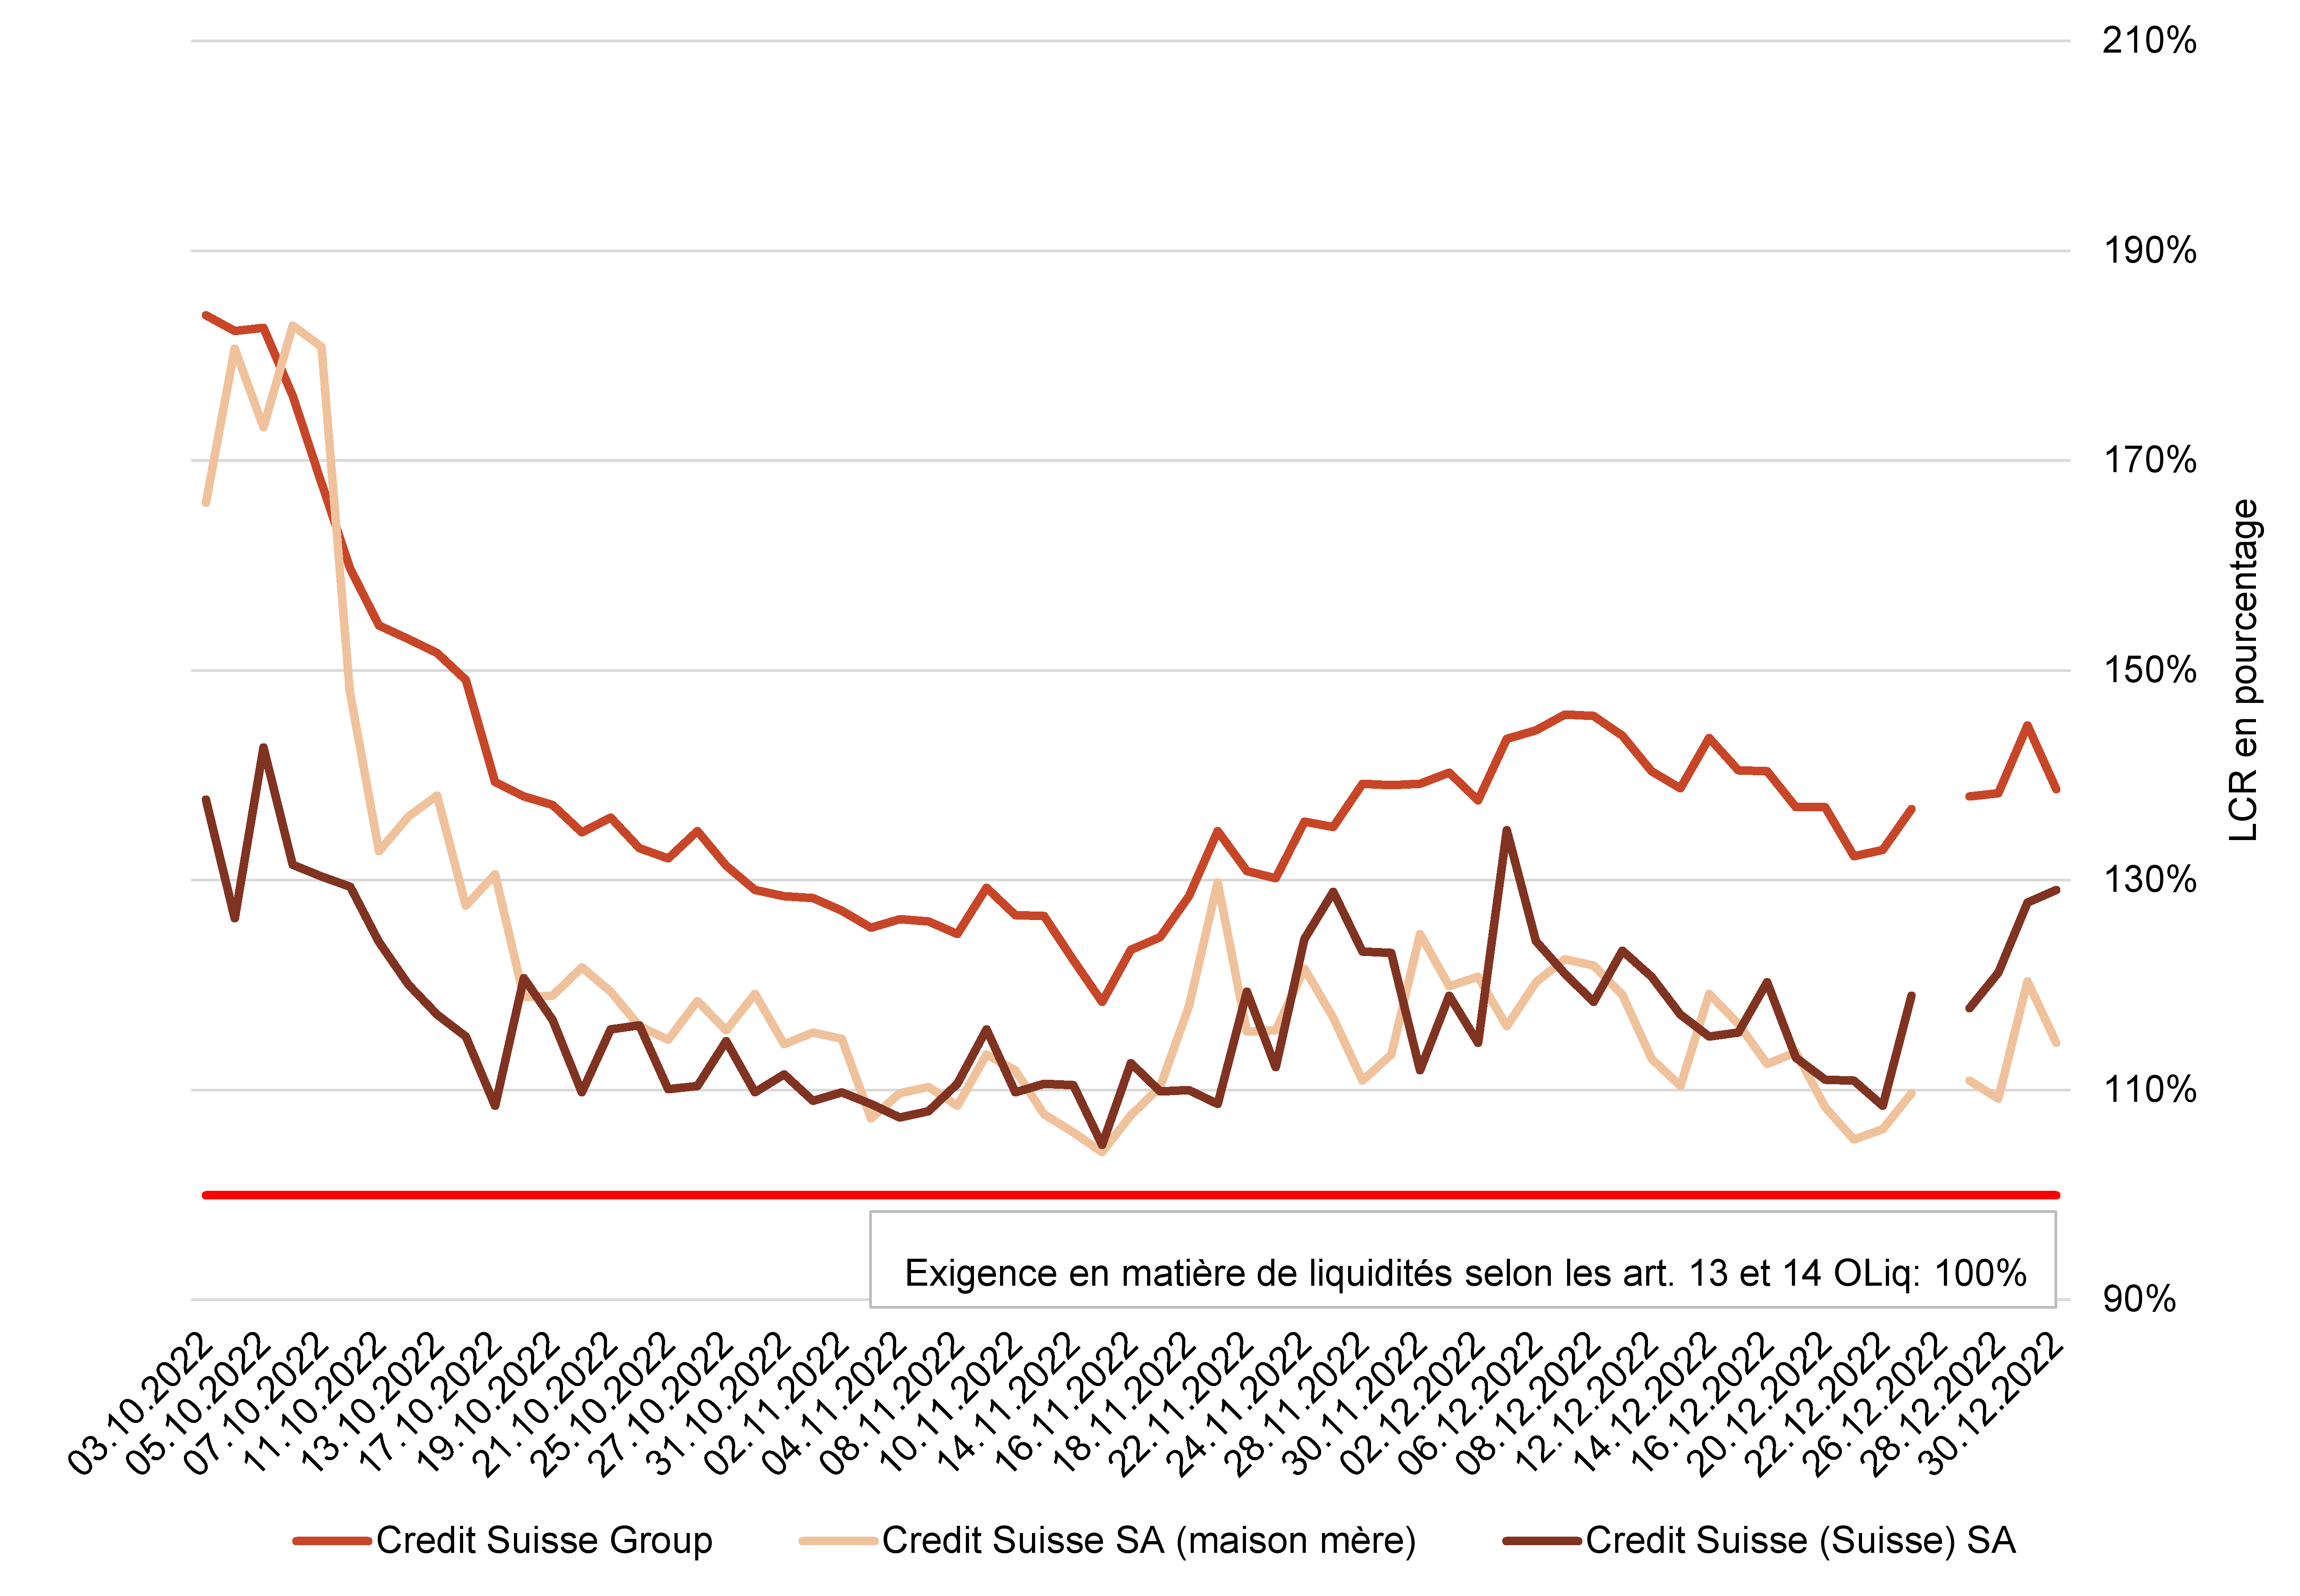
Source: la présente illustration a été établie sur la base des chiffres fournis par Credit Suisse à la FINMA chaque vendredi, pour la période allant du jeudi au mercredi. L’exigence en matière de liquidités de 100 % que Credit Suisse devait respecter (en rouge) découle de la communication officielle de la FINMA et s’applique à tous les établissements bancaires de Suisse980.
6.3.1 Surveillance opérationnelle et stratégique renforcée de la FINMA sur Credit Suisse en conséquence des sorties de capitaux à partir d’octobre
Face aux sorties massives de capitaux, la FINMA intensifie ses contacts avec Credit Suisse sur le plan technique, mais aussi stratégique, à partir de début octobre. Des séances hebdomadaires se tiennent au niveau de la direction opérationnelle de la FINMA et à l’échelon stratégique de Credit Suisse, tandis qu’au niveau opérationnel, des rencontres ont par moments lieu quotidiennement (par ex. les entretiens de surveillance avec la division Treasury de Credit Suisse981).
Le chapitre suivant décrit d’une part les principaux effets de l’influence de la FINMA sur Credit Suisse en ce qui concerne l’état des liquidités et du capital de la banque et, d’autre part, donne un aperçu d’autres sujets de discussion importants abordés dans les rencontres de haut niveau entre les deux parties (chap. 6.3.1.1). Enfin, il montre dans quelle mesure le conseil d’administration de la FINMA avait été informé de la situation de la banque (chap. 6.3.1.2) et comment la FINMA était en contact avec les autorités américaines et britanniques (chap. 6.3.1.3).
6.3.1.1 Surveillance opérationnelle et stratégique sur l’état des liquidités et du capital de Credit Suisse et sur ses mesures d’urgence à partir d’octobre 2022
Jusqu’à début septembre, la FINMA rencontre la direction de Credit Suisse pour parler des évolutions stratégiques et opérationnelles de la banque, d’abord chaque mois, puis chaque semaine. Au début, seule une sélection de membres de la direction de la FINMA prend part à ces rencontres de haut niveau avec le président du conseil d’administration, le directeur général et d’autres cadres supérieurs982 de Credit Suisse. Comme Credit Suisse ne réagit pas de manière satisfaisante aux invitations répétées de la FINMA à préparer d’autres mesures d’urgence, la FINMA décide, à partir de novembre 2022, d’organiser des séances supplémentaires avec d’autres représentants du conseil d’administration, notamment le vice-président, le président du comité des risques et le président du comité d’audit. Parallèlement, la situation de Credit Suisse et les mesures d’urgence sont évoquées directement avec d’autres membres du conseil d’administration de Credit Suisse. En outre, la FINMA rencontre tous les membres du comité d’audit et du comité des risques de Credit Suisse afin de discuter de la situation critique de la banque983.
L’état des liquidités et la capitalisation de la banque dans le cadre de la mise en œuvre de sa stratégie ainsi que la vente prévue des activités liées aux produits titrisés sont des thèmes récurrents. À intervalles réguliers, la FINMA formule aussi, au sujet des mesures d’urgence et des mesures d’injection de liquidités, les critiques et les exigences qu’elle présentera ensuite de manière formelle, par lettre, au président du conseil d’administration et au directeur général de Credit Suisse.
Début octobre, dans le cadre des rencontres de haut niveau, la FINMA pousse Credit Suisse à se préparer à solliciter une ELA. L’autorité de surveillance estime en effet que la banque risque d’atteindre à brève échéance un point de non-viabilité par manque de liquidités. Les représentants de la banque font preuve de discernement et acceptent de lancer les préparatifs nécessaires984. Ils entendent toutefois utiliser ces mesures en dernier recours, car Credit Suisse ne veut pas envoyer de signaux négatifs au marché avant l’annonce de sa nouvelle stratégie, le 27 octobre. La direction de Credit Suisse craint de déclencher une ruée bancaire en sollicitant une ELA avant le 27 octobre, ce à quoi la FINMA lui répond que cette aide stabilisera la situation, le temps que la banque ait un meilleur accès aux marchés de capitaux985.
Bien que le conseil d’administration de Credit Suisse ait fait préparer le recours à l’ELA à la mi-octobre986 et que les autorités aient dû se pencher sur une éventuelle demande de la banque dans le cadre du CD (cf. chap. 6.3.3.1), Credit Suisse renonce finalement à la solliciter, estimant qu’elle n’est pas nécessaire à ce moment-là.
Réaction de la FINMA face à l’insuffisance de certains volants de liquidités
Le 12 octobre 2022, la FINMA constate que le 7 octobre, certains volants de liquidités de Credit Suisse SA au titre du pilier 2 sont passés sous la barre des 30 milliards de francs. Selon les prescriptions de la FINMA, l’autorité de surveillance aurait dû en être informée. Au 10 octobre, ces volants sont même passés sous la barre des 25 milliards de francs, ce qui aurait dû être immédiatement communiqué à la FINMA avec un plan d’action pour les augmenter sous les cinq jours. La FINMA critique âprement Credit Suisse pour ce manquement et exige, outre le respect du devoir d’information, la participation à partir de là des cadres supérieurs de Credit Suisse aux conférences téléphoniques quotidiennes sur la situation en matière de liquidités et de refinancement987.
Dans une lettre datée du 14 octobre 2022 adressée à la FINMA, Credit Suisse présente alors diverses mesures destinées à restaurer les volants de liquidités. Globalement, la banque se montre optimiste quant aux possibilités de refinancement qu’elle espère trouver sur le marché après la présentation de la nouvelle stratégie, le 27 octobre 2022. Elle demande néanmoins l’autorisation d’utiliser les volants de liquidités du pilier 2, le temps que les mesures proposées déploient leurs effets988. À la suite de cela, la FINMA autorise plusieurs fois Credit Suisse en octobre, avant que la banque annonce sa nouvelle stratégie, à utiliser provisoirement les volants de liquidités pour respecter les prescriptions relatives aux liquidités, de sorte que la banque puisse garantir suffisamment de liquidités aux différentes sociétés du groupe. Parallèlement, la FINMA demande à Credit Suisse de prendre d’autres mesures pour augmenter ses liquidités989.
Selon les informations dont dispose la CEP, la FINMA commence à élaborer la décision et le plan d’assainissement de Credit Suisse à la mi-octobre 2022990. Les premiers projets de ces deux documents sont prêts début novembre. Le chef de la division Recovery et Resolution de la FINMA estime à ce moment-là que la FINMA aurait besoin d’une dizaine de jours pour préparer la résolution (runway period; cf. encadré 12 au chap. 6.3.4.2)991.
Le 31 octobre 2022, la FINMA conclut un contrat avec un cabinet d’affaires suisse afin de pouvoir faire appel à ses services en cas d’assainissement ou de faillite. Durant la crise et jusqu’au 19 mars 2023, le plan et la décision d’assainissement sont mis à jour et retravaillés au fur et à mesure992.
Tolérance concernant le non-respect des exigences réglementaires en matière de liquidités
Comme l’état de ses liquidités continue de se dégrader la semaine précédant l’annonce de sa stratégie, le 27 octobre 2022, Credit Suisse informe la FINMA de cette évolution négative le 20 octobre 2022. Il lui demande de lui accorder de nouveaux assouplissements temporaires des exigences du pilier 2 et du ratio structurel de liquidités à long terme (net stable funding ratio) et l’autorisation temporaire d’utiliser même partiellement les volants du pilier 1. Alors que les sorties de capitaux ne faiblissent pas, ce qui ne fait qu’aggraver dramatiquement la situation, les responsables de Credit Suisse se disent convaincus de pouvoir reconstituer les volants de liquidités au titre du pilier 2 à un niveau conforme aux exigences réglementaires avant la fin 2022 grâce à la réaction positive des marchés à l’annonce de la nouvelle stratégie993.
Aux yeux de la FINMA, cette tolérance était nécessaire afin de garantir que Credit Suisse dispose en tout temps d’une marge de manœuvre suffisante pour mettre des liquidités à la disposition des différentes entités légales afin que ces dernières puissent en tout temps satisfaire à leurs obligations de paiement. Cette manière de procéder correspond aux prescriptions de l’OLiq. Les volants de liquidités sont constitués en temps normal afin d’être utilisés en cas de pénurie. L’idée était de répartir les liquidités disponibles entre les unités du groupe afin que les exigences du pilier 2 soient remplies au mieux. Le 24 octobre 2022, la FINMA abaisse une nouvelle fois le seuil de tolérance. La FINMA déplore cependant que les mesures de lutte contre les sorties de capitaux prises jusqu’alors par la banque soient insuffisantes et largement inférieures aux attentes de la FINMA. Ainsi, l’ensemble des mesures regroupées par Credit Suisse dans le Contingency funding plan aurait théoriquement pu apporter une amélioration de quelque 100 milliards de francs. Il apparaît toutefois rapidement que les mesures prévues par la banque ne seraient pas exécutables en temps de crise, soit pour des raisons de calendrier, soit à cause de la stigmatisation escomptée. La FINMA se dit étonnée que Credit Suisse n’ait décidé jusqu’alors de ne mettre en œuvre des mesures qu’à hauteur de quelque 18,1 milliards de francs994.
Comme Credit Suisse devra aussi aborder les sorties de capitaux lors de sa présentation trimestrielle du 27 octobre 2022, la FINMA le met en garde contre une nouvelle perte de confiance et des sorties de capitaux subséquentes. La FINMA demande donc une nouvelle fois au conseil d’administration et à la direction de Credit Suisse de discuter avec elle, avant le 27 octobre 2022, d’un plan clair et réalisable qui permettra à la banque d’assurer sa solvabilité et de stabiliser elle-même l’état de ses liquidités. En outre, la FINMA précise qu’elle attend de Credit Suisse qu’il l’informe immédiatement s’il ne respecte pas les nouveaux niveaux de tolérance ou s’il apparaît qu’il ne pourra pas les respecter995.
À peine deux jours plus tard, le 26 octobre 2022, Credit Suisse informe la FINMA que la banque risque de ne plus respecter les exigences en matière de volants de liquidités, dont la FINMA a déjà abaissé les seuils, avant la fin de la semaine, et que si les sorties de capitaux se poursuivent, elle pourrait ne plus satisfaire les exigences du pilier 1 et, à la fin octobre, ne plus se conformer au ratio structurel de liquidités à long terme (net stable funding ratio). Credit Suisse expose à la FINMA les mesures d’injection de liquidités qu’elle a déjà prises, les mesures à moyen terme prévues jusqu’à la fin de l’année ainsi que les mesures qui ne sont pas réalisables en raison de la crise idiosyncratique qui la secoue. La banque compte encore beaucoup sur l’effet positif de la présentation de la nouvelle stratégie commerciale le 27 octobre, dont elle pense qu’il lui permettra de s’approvisionner en liquidités. Par la suite, Credit Suisse ne violera jamais les exigences du pilier 1 en matière de ratio de liquidités à court terme (liquidity coverage ratio) ou de ratio structurel de liquidité à long terme (net stable funding ratio)996.
Discussion sur l’abaissement de la note de Credit Suisse après l’annonce de la stratégie
Après l’annonce de la nouvelle stratégie de Credit Suisse le 27 octobre 2022, l’agence de notation Moody’s informe la banque qu’elle dégradera sa note dans toutes les catégories en raison des incertitudes quant au succès de la mise en œuvre de la stratégie et à propos de la rentabilité future de la banque ainsi qu’en raison des sorties de capitaux persistantes997.
Le 30 octobre 2022, Credit Suisse fait remarquer à la FINMA que, pour prendre sa décision, Moody’s n’a pas tenu compte de toutes les informations fournies par la banque et que l’agence a mal interprété l’utilisation par la banque des volants de liquidités. C’est pourquoi Credit Suisse demande à la FINMA si elle envisage aussi de chercher le dialogue avec Moody’s afin de lever tout malentendu. La banque s’attend en effet à de nouvelles sorties de capitaux à la suite de l’abaissement de la note, qu’elle estime injustifié. La FINMA indique qu’en cas de besoin, elle peut expliquer à Moody’s, sous une forme générale, les conditions réglementaires qu’elle impose et leurs effets. Credit Suisse ne revient toutefois pas à la charge avec une demande concrète. Lors de la même rencontre, le 30 octobre 2022, Credit Suisse signifie à l’autorité de surveillance qu’il devra probablement recourir à une ELA la semaine suivante si des sorties de capitaux similaires à celles du début du mois d’octobre devaient se produire.
Le 31 octobre 2022, la discussion sur la dégradation imminente de la note de Credit Suisse se poursuit et la FINMA demande à la banque de lui fournir des informations supplémentaires sur les sorties de capitaux attendues en cas de rétrogradation998. La réaction aux changements de notation s’avère finalement beaucoup moins négative qu’initialement redouté, ce que Credit Suisse attribue à ses efforts auprès des agences de notation – il a par exemple fait parvenir à Moody’s de plus amples informations sur sa nouvelle stratégie999.
Lors de la même séance du 31 octobre 2022, le président du conseil d’administration de Credit Suisse présente en outre pour la première fois à la FINMA une analyse de la compatibilité de contreparties potentielles si la vente de la banque s’avérait nécessaire. Credit Suisse privilégie une solution suisse; cependant, désireuse d’examiner toutes les options, la banque déclare que BNP, Morgan Stanley et HSBC conviendraient1000.
Surveillance opérationnelle sur l’état des fonds propres de Credit Suisse
Dans le cadre de la réorientation stratégique de la banque, Credit Suisse dépose auprès de la FINMA une demande d’allègement réglementaire des exigences en matière de fonds propres. Fin octobre, la FINMA annonce à Credit Suisse qu’elle lui accordera différents allègements pendant la restructuration et acceptera temporairement que Credit Suisse SA passe légèrement en dessous du seuil requis pour les volants en CET11001. La FINMA subordonne néanmoins cette garantie à toute une série de conditions et de restrictions, demandant en particulier à la banque de réduire substantiellement les risques en vendant le secteur d’activité «Securitized Products», de mettre en œuvre le programme de réduction des coûts annoncé, y compris la suppression des rémunérations variables, d’augmenter le capital-actions d’au moins 3 milliards de francs et de respecter les objectifs de capital existants du groupe1002.
Dans ce contexte, la FINMA autorise la maison mère (Credit Suisse SA) à pondérer à l’avenir une certaine partie du filtre réglementaire avec le taux de pondération des risques applicable aux participations dans des entreprises ayant leur siège en Suisse, plutôt qu’avec celui applicable aux participations étrangères1003. Selon la décision TBTF de la FINMA et conformément à l’OFR, les pondérations de risque pour les participations suisses sont inférieures à celles pour les participations étrangères1004. Au troisième trimestre 2022, Credit Suisse a utilisé une partie du filtre, à hauteur de 7,9 milliards de francs, en Suisse plutôt qu’à l’étranger. Cette mesure n’augmente pas les fonds propres de la banque, mais réduit les actifs pondérés en fonction des risques de la banque, augmentant ainsi son ratio de fonds propres de 0,19 point de pourcentage1005. Cette mesure est octroyée par la FINMA uniquement à la condition que Credit Suisse procède à l’augmentation de capital prévue de 4 milliards de francs1006. En outre, la FINMA demande que la plausibilité des évaluations des participations concernées soit vérifiée par une entreprise tierce1007. Les adaptations apportées par Credit Suisse aux valeurs de marché des participations sont testées par PwC. Elles ne sont pas soumises au contrôle ni à l’approbation de la FINMA1008.
Critique de la FINMA sur la mise à disposition des informations par Credit Suisse
Selon le chef de la division Surveillance de Credit Suisse Group de la FINMA, Credit Suisse a du mal à évaluer l’efficience de ses propres mesures et à produire des analyses de scénarios et des prévisions fiables concernant les sorties de capitaux, alors qu’il doit surveiller l’état de ses liquidités au début de l’automne 20221009. Le 5 novembre, en raison de l’état toujours aussi critique des liquidités de Credit Suisse, la FINMA rappelle à l’ordre le conseil d’administration et la direction. L’autorité de surveillance relève des lacunes flagrantes dans l’accès à l’information, reprochant à Credit Suisse son manque de diligence (documentation incomplète, souvent remise tardivement, après plusieurs relances, voire pas du tout)1010.
Selon la FINMA, cela complique la tâche des autorités de surveillance suisse et étrangères, puisque la banque ne peut notamment pas faire de pronostics pour les ratios de liquidités de ses différentes unités. Estimant par ailleurs que les attentes qu’elle avait formulées le 24 octobre en ce qui concerne les mesures de restauration des volants de liquidités ne sont pas remplies non plus, la FINMA doute que la gestion de crise et la gestion des risques de la banque soient adéquates. Pour ces raisons, elle insiste auprès de Credit Suisse pour qu’à l’avenir, la banque prenne rapidement des mesures et veille à en rendre compte et à les présenter aux autorités de surveillance1011.
Dans leur réponse datée du 16 novembre 2022, le président du conseil d’administration et le directeur général de Credit Suisse se montrent compréhensifs, promettant de réagir rapidement aux demandes d’information de la FINMA et de fournir des données de meilleure qualité. La banque mentionne toutefois les nombreux canaux d’échanges avec la FINMA à différents niveaux et les rencontres régulières de la direction et du président du conseil d’administration avec l’autorité de surveillance1012.
Dans l’intervalle, les problèmes de la banque ne faiblissent pas et, le 10 novembre 2022, Credit Suisse fait de nouveau savoir à la FINMA qu’il ne remplit pas les exigences en matière de liquidités1013. Le 16 novembre 2022, la FINMA met en doute la capacité de la banque à remplir ses exigences en matière de liquidités au titre du pilier 2 à la fin 2022. La FINMA signale une fois de plus à la banque que toutes les mesures prises jusqu’alors pour éviter toute entorse aux exigences du pilier 1 sont insuffisantes. En conséquence, elle ordonne à la banque de prendre immédiatement les mesures à disposition pour stabiliser durablement ses liquidités et sa trésorerie1014.
Priorisation des préparatifs en cas de vente de la banque
Au cours du mois de novembre, la FINMA insiste lors des rencontres de haut niveau pour que Credit Suisse accélère les préparatifs du scénario d’une vente et se renseigne auprès de lui sur les acheteurs potentiels1015. Credit Suisse n’est alors pas en mesure d’identifier des banques intéressées par un rachat. Renvoyant cependant à la réaction positive du secteur, confiant en la réussite de la nouvelle stratégie, il estime toutefois qu’il n’est pas nécessaire d’envisager une vente comme «plan B». Credit Suisse considère que la fusion avec UBS serait un scénario d’urgence possible (si l’état des liquidités atteignait un point de non-viabilité), car elle serait probablement préférable à une résolution. Pour un scénario à moyen terme, qui peut également prévoir des ventes partielles, Credit Suisse propose des contreparties étrangères, car une acquisition totale par un établissement étranger lui semble plus simple. Selon Credit Suisse, une fusion avec UBS causerait des problèmes en matière de capital et pourrait comporter des risques en matière de droit de la concurrence et de politique sociale.
La FINMA se montre sceptique face à une acquisition par un établissement étranger, en raison des obstacles juridiques et des problèmes en matière de capital; en revanche, en ce qui concerne les risques juridiques en cas de fusion avec UBS, elle renvoie à ses compétences spéciales en matière de droit de la concurrence dans le cas d’un scénario de stress/d’une fusion d’urgence. Elle demande à Credit Suisse de réaliser des progrès significatifs dans la définition du scénario d’urgence et de réduire le temps de préparation, étant donné qu’en pareil cas, une ELA ne suffirait pas pendant une longue période1016.
Durcissement des critiques à l’encontre de Credit Suisse début décembre 2022
Comme elle ne constate aucune amélioration dans la gestion de crise de Credit Suisse début décembre 2022, la FINMA écrit une nouvelle fois à la direction et au président du conseil d’administration de la banque le 6 décembre 2022 pour le leur faire remarquer. Les sorties de capitaux se poursuivant, la FINMA estime qu’il n’est plus possible, même en mettant intégralement en œuvre toutes les mesures prévues par Credit Suisse jusqu’à fin 2022, d’augmenter les réserves du pilier 1 et sûrement pas le volant de liquidités au titre du pilier 2. Jugeant la situation de Credit Suisse en matière de liquidités toujours très fragile, la FINMA doute que les autres mesures prévues seront mises en œuvre, étant donné que, selon elle, la banque ne fait pas suffisamment d’efforts pour vendre des secteurs d’activité ou des participations financières1017.
Par lettre du 6 décembre 2022, la FINMA menace alors la banque de conséquences si le conseil d’administration et la direction n’assument pas leur obligation de prendre des décisions pour améliorer efficacement et durablement les liquidités et la trésorerie et de les faire exécuter. L’autorité de surveillance donne à la banque jusqu’au 13 décembre 2022 pour revoir son catalogue de mesures et définir un calendrier de mise en œuvre1018. Le jour suivant, la FINMA prend connaissance des plans de contingence actualisés de la banque. En cas de détérioration rapide de la situation, ceux-ci prévoient une fusion avec un autre établissement financier d’envergure mondiale. La FINMA demande à Credit Suisse de poursuivre les préparatifs en vue d’une fusion à court comme à moyen terme et, dans le cadre des mesures de stabilisation à moyen terme, d’envisager la vente partielle d’autres secteurs d’activité, l’entrée en bourse partielle de Credit Suisse (Suisse) SA, des partenariats stratégiques et la mise en œuvre d’autres mesures de capitalisation1019.
La lettre critique rédigée par la FINMA le 6 décembre 2022 provoque l’irritation de la direction de Credit Suisse. Le 12 décembre, elle critique le ton du courrier et les reproches de la FINMA, qu’elle juge durs et injustifiés, et rejette toutes les accusations1020. Dans le même temps, le directeur général et le président du conseil d’administration de la banque assurent à l’autorité de surveillance donner la priorité absolue à la lutte contre la crise de liquidités. Ils insistent sur les mesures prises depuis octobre et le bon état des liquidités de la banque avant les sorties du mois d’octobre, deux éléments sans lesquels la banque n’aurait pas survécu aux sorties massives de capitaux. Dans la même lettre, la direction présente les réflexions qui l’ont conduite à mettre en œuvre ou à rejeter certaines mesures, les raisons des écarts répétés entre les pronostics sur l’état des liquidités de Credit Suisse et les données effectivement fournies et une vue d’ensemble des mesures et des plans à venir sur le front des liquidités. Credit Suisse demande une discussion au plus haut niveau pour parler des conséquences dont la FINMA le menace1021.
Une telle rencontre de haut niveau a lieu le 13 décembre 2022, en présence de la présidente du conseil d’administration de la FINMA. L’autorité de surveillance met Credit Suisse face à trois exigences concrètes assorties de délais de mise en œuvre des mesures exigées. Avant la fin 2022, Credit Suisse doit disposer d’un plan pour reconstituer les réserves de liquidités du pilier 2; la FINMA attend par ailleurs, en ce qui concerne les mesures d’urgence, que la banque prépare un «plan B» à court terme avant le 23 décembre 2022 et un plan de stabilisation à une échéance de trois à six mois avant le 6 janvier 2023. La délégation de la FINMA rappelle aux représentants de Credit Suisse que le président du conseil d’administration et le directeur général sont tenus d’examiner des solutions de substitution à l’assainissement. La FINMA assure qu’elle prend elle-même toutes les dispositions nécessaires à l’assainissement ou à la faillite de la banque en cas d’atteinte du point de non-viabilité (PoNV)1022.
Mi-décembre, Credit Suisse indique à la FINMA pouvoir procéder à une vente dans l’intervalle de deux à trois semaines, pour autant que la banque gagne le temps nécessaire grâce à la facilité ordinaire pour resserrements de liquidités ou à l’ELA. Elle doit cependant admettre ne pas encore avoir préparé la salle de données virtuelle demandée par la FINMA; celle-ci lui demande alors d’en achever la préparation1023.
Lors d’une rencontre, le 21 décembre 2022, les membres du comité d’audit de Credit Suisse assurent à l’autorité de surveillance accorder la priorité à la préparation de la vente. Bien que, d’après les membres du comité d’audit, le président du conseil d’administration n’ait pas formellement parlé de cette option – à laquelle il accordait peu d’importance (un membre du comité d’audit a affirmé que le président du conseil d’administration considérait une vente comme un «plan Z») – avec le conseil d’administration, ce dernier fait pression sur lui à ce sujet. La FINMA informe le comité d’audit que si la situation continue à se dégrader sans que la banque n’ait élaboré de plan, elle devra constater que le point de non-viabilité au sens de l’article 25 LB est atteint. À cet égard, le conseil d’administration a des obligations envers les actionnaires et les détentrices et détenteurs d’obligations de renflouement interne (bail-in bonds). La FINMA fait savoir aux personnes présentes que, pendant longtemps, elle n’a pas eu le sentiment que le conseil d’administration partageait ses préoccupations1024. Face à l’état de plus en plus critique des liquidités, le 28 décembre 2022, la FINMA pose de nouvelles exigences aux mesures d’urgence de Credit Suisse (chap. 6.3.5.4).
Encadré 9: Vente du segment des produits titrisés (securitized products) Les opérations sur produits titrisés sont des activités dans le cadre desquelles des actifs financiers – par exemple des crédits – sont titrisés (regroupés en portefeuilles) et vendus à des investisseurs sous forme de titres1025. Credit Suisse a annoncé en octobre 2021 déjà, puis de nouveau le 27 juillet 2022, dans le cadre de son annonce relative au réexamen de sa stratégie et à sa restructuration, qu’il examinait différentes options stratégiques concernant ses produits titrisés. Il s’agissait notamment de lever des fonds propres auprès de tiers (fonds de tiers) afin de soutenir la croissance de ce secteur1026. Lors des discussions entre la FINMA et Credit Suisse sur la situation en matière de liquidités et sur le réexamen de la stratégie, la vente du segment des produits titrisés a été abordée à plusieurs reprises sous le nom de code «Project Egypt». De ce qu’en sait la CEP, Credit Suisse a parlé de différentes options en interne, notamment d’une vente de 49 % des actions ou d’une vente de tout le segment1027. Le 6 octobre 2022, Credit Suisse a communiqué à la FINMA qu’il préférait une vente de la totalité du segment1028. Il incombait à la FINMA non pas d’autoriser ou non cette transaction, mais de garantir que Credit Suisse ne viole pas les prescriptions de la FINMA en matière de fonds propres en procédant à une telle vente1029. La vente aurait amélioré la situation en matière de capital de Credit Suisse Group, mais aurait eu l’effet inverse sur la base de capital de la maison mère (Credit Suisse SA)1030. Dans ce contexte également, Credit Suisse a demandé à la FINMA d’appliquer la méthode de la valeur d’actif net, qui aurait toutefois eu pour effet d’augmenter les fonds propres et d’absorber les pertes qui suivraient1031. Comme autre option, la FINMA avait déjà indiqué à Credit Suisse lors des différentes rencontres de haut niveau tenues en septembre 2022 dans le contexte des plans de restructuration qu’une diminution sous les 10 % du ratio CET1 de la maison mère (le minimum réglementaire était de 10,3 % à la fin du deuxième trimestre, y compris le supplément du pilier 2 pour Greensill) était acceptable selon l’OFR, tant que Credit Suisse pouvait démontrer comment il pourrait remédier à cette situation.1032. Credit Suisse n’a toutefois pas voulu accepter la possibilité d’un non-respect temporaire du ratio CET1, car il ne voulait pas donner un signal négatif au marché en faisant baisser ce ratio1033. Credit Suisse a préféré demander d’autres allègements, notamment le remplacement de la méthode d’évaluation des participations alors en vigueur par l’approche de la valeur d’actif net (net asset value). Cette dernière aurait toutefois fait gonfler les fonds propres de Credit Suisse SA sans apporter aucune modification à la substance économique, ce qui n’était pas envisageable pour la FINMA1034. Par la suite, la FINMA a permis à Credit Suisse d’accroître sa capacité d’action stratégique lors de la restructuration. Premièrement, elle a réduit le minimum réglementaire d’environ 0,3 % en adaptant de manière légèrement anticipée la composante progressive de l’engagement total. Deuxièmement, elle a permis à Credit Suisse de descendre temporairement en dessous de l’exigence du pilier 2 au niveau de la maison mère, ce qui a donné à la banque une marge de manœuvre supplémentaire de 0,7 %. Le minimum réglementaire était donc de 9,3 % à la fin du troisième trimestre 20221035. Une vente complète du segment des produits titrisés (securitized products) aurait fait tomber le ratio CET1 de la maison mère en dessous de ce seuil. La FINMA a indiqué qu’elle tolérerait également une nouvelle baisse temporaire (conformément à l’OFR) à 9 %1036. Le 17 octobre 2022, la FINMA a fait comprendre à Credit Suisse qu’elle lui avait déjà accordé une grande marge de manœuvre. À la suite des mesures susmentionnées prises par la FINMA, les attentes concernant le ratio CET1 de la maison mère ont baissé de 10,3 % à 9 %, ce qui correspondait à 2,7 milliards de francs à la fin du troisième trimestre 2022. Elle a souligné qu’il appartenait désormais à Credit Suisse d’agir au lieu de demander des allègements supplémentaires1037. La FINMA a justifié le seuil de tolérance de 9 % en soulignant que les autorités de surveillance étrangères membres du Crisis Management College auraient réagi négativement à un éventuel passage au-dessous du seuil requis, ce qui lui faisait craindre une mesure de cantonnement1038. Lors de l’échange du 17 octobre 2022, Credit Suisse a présenté les travaux en cours concernant la vente du segment des produits titrisés: en plus de la vente totale et de la vente partielle, une troisième option consistait à réduire les actifs titrisés dans le respect du seuil de 9 %1039. Dans sa lettre du 18 octobre 2022, la FINMA a indiqué par écrit à Credit Suisse les conditions qu’il devait respecter pour que les allègements concernés puissent s’appliquer1040. Le 24 octobre 2022, une vente de la totalité du segment a été à nouveau discutée avec la FINMA, mais elle ne semblait pas réaliste en raison de la forte probabilité du passage du ratio CET1 au-dessous du seuil de 9 %. Credit Suisse s’est donc concentré sur l’élaboration d’une convention-cadre en vue de la vente partielle d’ici au mercredi 26 octobre1041. Lors de la présentation du réexamen de la stratégie, le 27 octobre (cf. chap. 6.1.2), Credit Suisse a évoqué la vente partielle du segment des produits titrisés à un groupe d’investisseurs mené par Apollo Global Management. La banque a précisé avoir déjà signé une convention d’exclusivité avec ce groupe d’investisseurs1042. Le 9 novembre 2022, la FINMA et Credit Suisse ont à nouveau parlé du processus de vente. Credit Suisse estimait que les transactions seraient achevées au premier trimestre 2023 et que 2 milliards de liquidités seraient ainsi disponibles au quatrième trimestre 2022 et environ 10 milliards au premier trimestre 20231043. À la mi-novembre, Credit Suisse a informé le public que les conventions définitives relatives à la vente à Apollo d’une grande partie1044 du segment des produits titrisés étaient prêtes et que les transactions seraient terminées pour le premier semestre 20231045. La réaction des marchés a été moins positive que ce que Credit Suisse espérait et la banque a constaté une méfiance générale à l’égard de Credit Suisse Group, qu’elle a souhaité contrer dans le cadre de la mise en œuvre concrète de sa stratégie dans les mois suivants1046. Le 9 février 2023, Credit Suisse a informé le public de l’exécution, la veille, de la première partie de la vente à Apollo Global Management1047. La deuxième partie a eu lieu quelques semaines plus tard, le 23 février. La vente devait être achevée au premier semestre 2023 et une amélioration des ratios de liquidités et CET1 était attendue grâce aux mesures prises1048. Après la fusion avec UBS, cette dernière a renégocié la vente, qui s’est conclue début 20241049. Appréciation de la vente par la FINMA En automne 2022, la direction de la FINMA a régulièrement informé le conseil d’administration des progrès réalisés par Credit Suisse dans la vente de ses produits titrisés. Cette vente a été jugée positive, car elle a réduit les risques de la banque1050, et importante, car Credit Suisse a ainsi montré au public qu’il mettait effectivement en œuvre la stratégie qu’il avait annoncée. Néanmoins, aucune amélioration sensible de la situation de la banque en matière de liquidités n’était attendue, même si Credit Suisse, de l’avis de la FINMA, avait mis beaucoup d’espoir dans cette transaction pour reconstituer le volant de liquidités au titre du pilier 2, comme on le lui avait demandé1051. La FINMA aurait également préféré une vente complète plutôt qu’une vente partielle, la vente complète n’ayant finalement pas eu lieu pour des raisons réglementaires1052. |
Finalisation des plans de stabilisation, d’urgence et de résolution de Credit Suisse fin 2022
En complément des discussions sur la situation de Credit Suisse en matière de fonds propres et de liquidités ainsi que des travaux concrets de préparation à un assainissement ou à une liquidation menés par la FINMA, l’élaboration des plans ordinaires de stabilisation, d’urgence et d’assainissement ou de liquidation ainsi qu’à la capacité d’assainissement et de liquidation de Credit Suisse se poursuivent. Les évaluations que la FINMA transmet à Credit Suisse fin 2022 tiennent compte des données fournies par la banque à la date de référence située à fin 2021. À cette date, la situation est inchangée par rapport à celle d’un an auparavant, fin 2020: Credit Suisse est resolvable et la planification de la banque remplit les exigences légales. La FINMA évalue donc les plans soumis comme un an auparavant, étant donné qu’aucune modification de la loi ou de la pratique n’est intervenue entre ces deux périodes d’évaluation1053.
6.3.1.2 Excursus: implication du conseil d’administration de la FINMA
Durant la phase d’échanges intenses avec Credit Suisse, entre octobre et décembre, la direction de la FINMA informe régulièrement son conseil d’administration des évolutions que connaît la banque et de ses propres opérations. À l’occasion de différentes séances extraordinaires du conseil d’administration, la direction prépare l’examen, par le conseil d’administration, d’affaires de grande portée au sens de la LFINMA1054. En vertu de cette loi, il incombe en effet au conseil d’administration de statuer sur ces affaires1055. Le règlement d’organisation de la FINMA définit les affaires de grande portée comme des affaires particulières pouvant avoir des conséquences considérables pour l’ensemble des créancières et créanciers, investisseuses et investisseurs ou assurées et assurés, ou des affaires de grande importance pour le bon fonctionnement des marchés financiers. En font partie cinq types d’affaires concernant des établissements d’importance systémique: les mesures protectrices, l’assainissement, la liquidation (de faillite), le retrait de l’autorisation, la première approbation de plans d’urgence prévus par la loi et des suppléments ou limitations concernant les fonds propres et les liquidités. En outre, le conseil d’administration peut à tout moment classer une affaire comme affaire de grande portée et s’en attribuer le suivi1056. Selon la FINMA, le cas ne s’est jamais présenté jusqu’alors. En outre, en 2019, à la suite d’un arrêt rendu par le TF1057, le conseil d’administration de la FINMA a affiné et considérablement restreint la définition des affaires de grande portée1058.
Ainsi, le 10 octobre, le conseil d’administration parle d’une demande d’ELA qui pourrait émaner de Credit Suisse et se renseigne sur son rôle dans cette procédure. Il décide de ne recourir à une décision présidentielle que si le temps presse, comme le prévoit le règlement d’organisation, et de délivrer l’attestation de solvabilité à la majorité. En cas de demande d’ELA, la BNS transmettrait à la FINMA un tableau (capital spreadsheet) dans lequel figurent des informations sur la solvabilité de la banque. Le comité de crise de la FINMA serait alors responsable d’évaluer la plausibilité des données et soumettrait une proposition au conseil d’administration afin que celui-ci délivre (ou non) une attestation de solvabilité. Il est rappelé que la décision d’accorder une ELA est du ressort unique de la BNS et que l’avis de la FINMA est donné à titre consultatif1059.
Deux jours plus tard, à l’occasion d’une séance extraordinaire, l’organe discute des documents et des procédures qui seraient nécessaires pour délivrer l’attestation de solvabilité si Credit Suisse demandait une ELA. Sur la base des documents disponibles à ce moment-là, les membres du conseil d’administration donnent leur accord à la délivrance d’une telle attestation. Ils discutent ensuite du secret qui doit entourer une demande d’ELA et du risque de fuite dans les médias. La présidente attire l’attention du conseil d’administration sur le fait qu’il doit se tenir prêt à traiter une demande à tout moment. Enfin, le conseil d’administration s’entretient avec le directeur sur l’état de capitalisation de la banque et la vente prévue du segment des produits titrisés1060.
Les semaines suivantes, lors de plusieurs séances ordinaires et extraordinaires, la direction informe régulièrement le conseil d’administration des mesures de capitalisation de Credit Suisse, de l’état des liquidités qui continue de se détériorer et des scénarios d’évolution de la crise discutés par le CG. La direction propose uniquement de prendre acte de certains points de l’ordre du jour et ne soumet aucun objet pour décision1061. Le 24 octobre, le conseil d’administration aborde aussi le rôle de la FINMA dans le cas d’un PLB et parvient à la conclusion que ce mécanisme solliciterait surtout la BNS, puisqu’il concerne les liquidités. Le chef de la division Recovery et Resolution explique que l’activation du PLB pourrait avoir comme conséquence la dépréciation des obligations AT1. Il précise que cela est prévu ainsi par le législateur dans l’esprit de la réglementation TBTF. Le conseil d’administration discute ensuite de la difficulté d’identifier les investisseurs concernés et des conséquences de la dépréciation sur la dotation en capital de la maison mère1062. Début novembre, le conseil d’administration se penche longuement sur les conditions qui doivent être réunies pour un assainissement et sur la manière de procéder ainsi que sur les tests prévus concernant le déroulement d’un week-end de résolution1063.
Le 3 novembre, la présidente du conseil d’administration informe l’organe que le chef du DFF, le président de la BNS et l’ensemble du Conseil fédéral discutent de l’introduction d’un PLB et de son mécanisme d’action. Le responsable de la division Banques souligne en outre que la FINMA n’est pas satisfaite des données fournies par la banque. Le rapport hebdomadaire sur les principaux chiffres clés de Credit Suisse est à ses yeux incomplet, en partie obsolète et pas suffisamment détaillé pour permettre à la FINMA de prendre une quelconque décision sur la base de données solides1064. Il introduit également la planification concrète d’une résolution de Credit Suisse et explique différents aspects, notamment comment la FINMA procède pour déterminer si l’insolvabilité menace (point de non-viabilité) et juger des chances de succès d’un assainissement1065.
Le 7 novembre, le conseil d’administration se penche sur l’ordonnance sur les prêts d’aide supplémentaires sous forme de liquidités élaborée par le SFI et discute de différentes propositions de modification, qui sont portées à la connaissance du DFF (cf. chap. 6.3.4.2)1066. Lors des autres séances de novembre, le conseil d’administration est régulièrement mis au courant de l’état des liquidités et du capital de Credit Suisse, des préparatifs toujours en cours en vue de l’éventuel recours à l’ELA et des travaux sur l’ordonnance. Il approfondit par ailleurs ses discussions sur la réalisation d’un assainissement: il réfléchit aux exigences en matière de capital et de liquidités, à la structure de gouvernance et aux retombées économiques négatives d’un assainissement ou d’une faillite1067.
À partir du 10 octobre 2022, le conseil d’administration est préparé par la direction au traitement d’une demande d’ELA ou à l’établissement d’une attestation de solvabilité. Le 12 octobre 2022, le conseil d’administration s’exerce au traitement d’une telle demande sur la base de données réelles fournies par Credit Suisse; il refait un tel exercice le 14 novembre 2022 sur la base de données actualisées. Par ailleurs, un vote consultatif a lieu. Le conseil d’administration charge ensuite la direction de l’informer immédiatement s’il apparaît que la situation évolue dans une direction très différente à ce qui est attendu1068. Début décembre, le conseil d’administration est informé du fait que les plans de contingence de Credit Suisse ne sont pas satisfaisants et que la banque pourrait recourir à l’ELA pendant les fêtes de fin d’année. Il décide de préparer au mieux la décision – assainissement ou faillite – lors d’une des prochaines séances. Il demande par conséquent l’élaboration de documents et de bases de données qui lui permettront d’évaluer les chances de succès d’un assainissement et fait établir la liste des différentes unités impliquées dans un assainissement, avec le rôle qui leur incombe1069. Bien que la situation de Credit Suisse se détériore pendant les jours fériés et que le recours à l’ELA soit dans l’air (cf. chap. 6.3.6), le conseil d’administration juge que la tenue de séances supplémentaires n’est pas nécessaire, même si le conseil d’administration reste sur le qui-vive, comme il l’est depuis octobre 2022.
6.3.1.3 Contacts entre la FINMA et des autorités étrangères
Dans le cadre de la surveillance de grandes banques actives au niveau international, la FINMA collabore au sein de colleges1070 avec des autorités de surveillance étrangères1071. En font partie le general college, qui comprend globalement toutes les autorités de surveillance internationales pertinentes pour Credit Suisse, et l’APAC college, qui regroupe différentes autorités de la région Asie et Pacifique1072. La collaboration a surtout lieu dans le cadre du Core College of Supervisors, auquel appartiennent aussi la Fed, la Federal Reserve Bank of New York et la PRA. Hors période de crise, les contacts ont lieu au moins une fois par mois. Lors de la crise, la fréquence des séances augmente à partir d’octobre 2022 et les membres du Core College of Supervisors sont en contact presque quotidiennement1073.
On compte aussi le Crisis Management Group (CMG), qui regroupe les principales autorités de surveillance et de faillite de la banque concernée, dont la BNS dans le cas de Credit Suisse1074. Cet organe évalue la capacité de résolution d’une banque, élabore une compréhension commune sur le plan de liquidation de la G-SIB et précise les plans et de résolution1075. Enfin, depuis 2011, des crisis management colleges sont organisés chaque année, sur deux à trois jours, pour informer les autorités étrangères de l’état de préparation des deux grandes banques suisses face aux crises et à la gestion de crise1076.
À partir du début du mois d’octobre 2022, la FINMA intensifie ses échanges avec les autorités de résolution des États-Unis et du Royaume-Uni dans le cadre du Core College of Supervisors. Selon la FINMA, les contacts sont désormais quotidiens avec ses homologues étrangères, la BNS et les services de Credit Suisse responsables des liquidités. Ainsi, les autorités exigent de Credit Suisse qu’il complète le liquidity crisis template afin de mener une surveillance prudentielle approfondie de la situation quotidienne de la banque en matière de liquidités1077. Début octobre, à peu près en même temps que le CG a décidé le passage à la phase rouge, le crisis management college1078 est formellement institué1079. Selon les informations fournies par la FINMA, plusieurs entretiens téléphoniques de haut niveau ont lieu entre octobre 2022 et février 2023 dans le cadre du CMG, du crisis management college et, bilatéralement, entre la FINMA et ses homologues étrangères1080. Il s’agit surtout de s’informer mutuellement de la situation de Credit Suisse, de faire le point sur des aspects réglementaires et de répondre à des questions techniques. Selon la FINMA, les autorités mènent d’autres discussions pour se tenir à jour sur la situation de Credit Suisse, lesquelles ne font l’objet d’aucune note de discussion ou procès-verbal1081.
Le 11 octobre 2022, la FINMA informe ses homologues étrangères du crisis management college qu’elle a intensifié sa surveillance de la situation de Credit Suisse en matière de liquidités, que des allègements temporaires devraient être octroyés à la banque et qu’il fallait se préparer à une nouvelle détérioration de la situation1082. Dans le contexte de l’utilisation du volant de liquidités au titre du pilier 2 et du probable non-respect des exigences du pilier 1, la FINMA évoque avec la PRA (le 20 octobre) et la Fed (le 23 octobre) les possibilités d’upstreaming de Credit Suisse en Suisse et à l’étranger. Les autorités discutent également du projet toujours d’actualité de Credit Suisse consistant à vendre (en partie) son segment des produits titrisés (cf. encadré 9 au chap. 6.3.1.1) et des travaux préparatoires menés par les autorités suisses dans le cadre du scénario d’une résolution (y compris du PLB). Une vente complète étant difficile en raison des capacités de financement insuffisantes de Credit Suisse, une vente partielle semble plus probable. À ce moment-là, la Fed semble peu disposée à permettre à Credit Suisse d’utiliser son volant de liquidités au titre du pilier 11083. Le 24 octobre 2022, les discussions trilatérales portent sur la diminution – confirmée par les trois autorités – du volant de liquidités au titre du pilier 1. Lors de cet entretien, la FINMA informe ses interlocutrices que Credit Suisse hésite entre demander une ELA et ne pas respecter les exigences du pilier 11084.
À partir de la fin octobre et dans le courant du mois de novembre, la FINMA informe régulièrement les autorités britanniques et états-uniennes, aussi bien dans le cadre du crisis management college que de manière bilatérale, de l’évolution des liquidités de Credit Suisse , des mesures d’urgence prises par la banque, de la vente du segment des produits titrisés, des travaux de la FINMA en vue d’une résolution et des préparatifs en cours concernant le PLB1085. Le 16 novembre, la FINMA s’entretient également avec le président de la SEC ainsi que d’autres hauts responsables de l’agence américaine à propos des conséquences, du point de vue de la SEC, d’une dépréciation des instruments de renflouement interne (bail-in) dont dispose Credit Suisse aux États-Unis1086.
Le 16 décembre, la FINMA informe la Fed et la PRA, dans le cadre d’un entretien téléphonique entre membres du CMG, que l’augmentation de capital de Credit Suisse s’est bien déroulée et qu’il n’y a aucun problème imminent en raison du ratio CET1 supérieur à 13 %. La situation en matière de liquidités est décrite comme stable, mais fragile, la FINMA ajoute que la conclusion de la vente du segment des produit titrisés devrait avoir un effet positif dans les mois qui suivent. Elle déclare être d’avis qu’elle ne se trouve pas dans une runway period et qu’elle n’a donc pas besoin de faire usage de mesures de résolution; elle relève qu’une disponibilité opérationnelle de sept à dix jours demeure centrale. Elle salue par ailleurs l’échange constructif qu’elle a eu avec ses homologues étrangères concernant le plan de résolution1087. Le 19 décembre, le faible niveau du volant de liquidités de Credit Suisse et l’éventuel non-respect des prescriptions en matière de liquidités aux États-Unis sont également au cœur de l’échange bilatéral avec la Fed. Selon les autorités états-uniennes, Credit Suisse risquait, à ce moment-là, d’atteindre la limite inférieure de réserves de trésorerie de 18 milliards de dollars fixée par la Fed (dans l’hypothèse où cette limite serait atteinte, la Fed attendait de Credit Suisse qu’il l’en informe; cf. encadré 16 au chap. 7.2.2.2)1088.
Début février ont lieu deux autres échanges avec la Fed; ensuite, selon les informations dont dispose la CEP, les entretiens téléphoniques de haut niveau avec les autorités britanniques et états-uniennes ne reprennent que dans les journées de crise aiguë, en mars 2023 (cf. chap. 7.2).
6.3.2 Mesures de la BNS dès octobre 2022
Dès octobre 2022, la BNS a avant tout été active dans les différents organes de crise qui ont été mis en place (cf. chap. 6.3.3 et suivants). Les mesures prises par la BNS dans le cadre de ses tâches habituelles macroprudentielles vis-à-vis de Credit Suisse et en lien avec ses instruments de politique monétaire sont présentées ci-dessous.
En octobre 2022, la BNS et Credit Suisse discutent d’une réduction de la limite dont dispose Credit Suisse concernant la facilité pour resserrements de liquidités (cf. chap. 3.3). Une réduction de cette limite permettrait à Credit Suisse de générer jusqu’à 10 milliards de francs de liquidités sans devoir mentionner de recours à la facilité dans ses résultats du troisième trimestre 2022. La BNS soutient l’idée de Credit Suisse, car un recours à cette facilité aurait pu susciter des doutes parmi les acteurs du marché dans le contexte du moment (annonce de la réorientation stratégique le 27 octobre 2022). Fin octobre, Credit Suisse retire toutefois, de sa propre initiative, sa demande de réduction de la limite1089.
En octobre puis fin décembre 2022, la BNS envisage avec Credit Suisse des possibilités que la première octroie des liquidités au second sans utiliser les notions d’«ELA» et d’«aide extraordinaire sous forme de liquidités», pour éviter la stigmatisation qu’entraînerait la publicité d’un tel recours pour Credit Suisse. Cette approche est abandonnée, car la désignation formelle du recours à des liquidités auprès de la BNS n’a aucune influence sur les obligations de transparence de Credit Suisse en Suisse et aux États-Unis1090.
Encadré 10: les différentes facilités de la BNS en matière de liquidités Lors de la crise de Credit Suisse, il a été question de plusieurs facilités de la BNS en matière de liquidités: FRL, ELA, ELA+ et PLB. Ces instruments n’étaient pas tous disponibles en parallèle et les aides n’ont pas non plus toutes été demandées par Credit Suisse en même temps. Cet encadré présente les particularités de chacune de ces facilités et le moment où elles ont été octroyées. Facilité pour resserrements de liquidités Grâce à cet instrument, la BNS peut mettre des liquidités à disposition de ses contreparties afin de leur permettre de faire face à court terme à un manque inattendu de liquidités (cf. chap. 3.3). Le 16 mars 2023, Credit Suisse a eu recours à 10 milliards de francs à titre de FRL (cf. chap. 7.2.2.5). Aide sous forme de liquidités ELA En tant que prêteuse ultime, la BNS peut octroyer une aide extraordinaire sous forme de liquidités (ELA) à une banque qui n’est plus capable de se financer sur le marché. Selon la loi, la banque doit présenter des garanties suffisantes pour les prêts1091. Le montant de l’ELA auquel la banque peut recourir (potentiel de l’ELA) dépend de plusieurs facteurs, notamment la condition que la banque ait effectué les préparatifs nécessaires concernant les garanties ou que les garanties n’aient pas déjà été utilisées à d’autres fins (cf. chap. 5.5.3). Le 16 mars 2023, Credit Suisse a eu recours à environ 38 milliards de francs à titre d’ELA (cf. chap. 7.2.2.5). Aide sous forme de liquidités ELA+ Lorsque la BNS octroie une aide sous forme de liquidités sans que celle-ci soit directement assortie de garanties de la banque ou d’une garantie de la Confédération (laquelle requerrait l’approbation de la DélFin), on parle d’une ELA+. Le 16 mars 2023, le Conseil fédéral a édicté une ordonnance de nécessité qui a créé la base légale de ce nouveau type d’aide sous forme de liquidités de la BNS. Aux termes de cette ordonnance, la BNS obtient un privilège des créances en contrepartie de l’octroi d’une ELA+. Le même jour, sur la base d’une estimation des autorités concernant la valorisation de ce privilège des créances à ce moment-là, le Conseil fédéral a dans un premier temps fixé – au moyen d’un arrêté fédéral et après avoir consulté la BNS – le montant maximal pouvant être octroyé à titre d’ELA+ à 50 milliards de francs (uniquement pour Credit Suisse). Le 19 mars, ce montant maximal a été augmenté à 100 milliards de francs (50 milliards pour Credit Suisse et 50 milliards pour UBS). Chronologiquement, l’octroi d’un premier prêt ELA+ par la BNS à Credit Suisse a eu lieu peu après l’édiction de l’ordonnance de nécessité du 16 mars, précisément le 17 mars, soit avant l’octroi du PLB. À ce moment-là, le potentiel de l’ELA était déjà épuisé. Un deuxième prêt ELA+ a été octroyé le 19 mars. Au total, la BNS a octroyé 50 milliards de francs de liquidités à titre d’ELA+ aux deux sociétés suisses de Credit Suisse (Credit Suisse SA et Credit Suisse [Suisse] SA), à leur demande (cf. chap. 7.2.3.5 et 7.2.5.5). Aide sous forme de liquidités PLB Lorsqu’une banque ne dispose plus d’actifs pouvant servir de garanties pour un prêt ELA, un tiers – à savoir la Confédération – peut présenter une garantie pour la banque. En mars 2023, la Confédération ne disposait pas de la base légale lui permettant d’offrir une telle garantie: la loi en la matière n’en était qu’au stade de projet (cf. chap. 6.3.4.2). Le 16 mars 2023, le Conseil fédéral a créé la base légale d’une telle garantie, donc de prêts PLB, au moyen d’une ordonnance de nécessité. La DélFin a ensuite approuvé un crédit d’engagement urgent nécessaire à cet effet, d’un montant de 100 milliards de francs (cf. chap. 7.2.5.5). Sur cette base, la BNS pouvait octroyer à Credit Suisse, à partir du 19 mars, des liquidités sous forme de prêts PLB d’un montant maximal de 100 milliards de francs. Au total, la BNS a octroyé à Credit Suisse, à la demande de cette dernière, 70 milliards de francs à titre de PLB. |
6.3.3 Suivi étroit de la situation par les autorités à partir d’octobre 2022
Comme cela a été indiqué plus haut (cf. chap. 6.1.2), Credit Suisse fait face à des sorties de capitaux massives début octobre 2022. Cela entraîne un suivi plus rapproché de la part des autorités.
6.3.3.1 Passage en mode de crise et premières discussions des organes de coordination sur les scénarios
Activation du mode de crise
Lors de la séance du CG du 5 octobre, le chef de la division Banques de la FINMA passe les chiffres sur les liquidités de Credit Suisse en revue et informe les membres du CG que la FINMA est passée dès ce jour en mode de crise, conformément à ses directives internes1092. Le mode de crise se répercute sur la structure de projets au sein de la FINMA essentiellement par la création d’un comité1093 qui peut s’adresser directement au conseil d’administration de la FINMA sans avoir à impliquer l’ensemble de la direction.
Une discussion a lieu au sein du CG afin de savoir si cet organe doit également passer en mode de crise, ou «phase rouge», en application de son règlement d’organisation. Celui-ci stipule que ce mode doit être déclenché lorsque la situation des marchés financiers ou de certains établissements suisses présente un danger immédiat pour l’économie suisse ou le fonctionnement du système financier suisse ou international1094. En raison de la situation et afin de rendre crédibles des mesures potentielles, le vice-président de la BNS, la secrétaire d’État aux questions financières internationales, la directrice de l’AFF et le directeur de la FINMA décident d’activer la phase rouge et d’en informer les membres du CD comme prévu par le règlement1095. Cela implique une augmentation de la fréquence des séances du CG, qui passe d’une à deux fois par an en temps normal à plusieurs fois par mois, voire par semaine. Le CD, qui se réunit selon les besoins et notamment sur demande du CG, augmente également la fréquence de ses séances en réaction à l’activation de la phase rouge1096. Par ailleurs, comme cela est prévu par le règlement d’organisation du CG1097, les membres de cet organe définissent un bref concept de communication de crise centré autour de deux éléments: Credit Suisse est en train de revoir sa stratégie et il est étroitement suivi par la FINMA dans cette phase1098. Cette communication reste passive, c’est-à-dire au cas où des demandes de médias parviendraient aux autorités.
Premières discussions sur les différents scénarios de sortie de crise
Lors de cette séance du 5 octobre, un groupe de travail est créé, regroupant des personnes de la BNS, de la FINMA, de l’AFF et du SFI, afin d’approfondir les différentes options qui se présentent aux autorités, et quels en sont les avantages et les inconvénients. Ce groupe de travail est placé sous la responsabilité du chef de la division Recovery et Resolution de la FINMA1099. Les premières analyses de ce groupe de travail sont discutées au sein du CG le 11 octobre. Les autorités parlent alors de séquences1100: tout d’abord, des mesures peuvent être prises pour faire face au manque de liquidités de Credit Suisse, notamment grâce à une ELA, mesure qui est déjà disponible1101. Dans un deuxième temps, si le recours à une ELA n’a pas les effets escomptés, il y a lieu de procéder à un assainissement et d’utiliser le PLB, moyennant des travaux préparatoires encore à réaliser. La troisième séquence mentionnée est celle d’une liquidation avec une activation du plan d’urgence pour l’unité suisse (break-up)1102. Cependant, selon le responsable du groupe de travail, il est prématuré de discuter de cette possibilité, car la préférence est donnée à un assainissement selon le principe single point of entry avec renflouement interne (solution de repli)1103. Les membres du CG s’accordent à dire qu’il est nécessaire de suivre la situation de près et de ne pas se fier uniquement aux appréciations de la banque1104. Lors de cette séance, l’ordre de déprécier les obligations AT1 est évoqué pour la première fois1105.
Encadré 11: Élaboration des scénarios de sortie de crise Dès l’automne 2022, les autorités analysent différents scénarios (hypothétiques) de sortie de crise. Cet encadré dresse un aperçu des scénarios discutés, et renvoie aux chapitres concernés pour suivre l’évolution des discussions entre les autorités. Gestion de la crise par Credit Suisse par ses propres moyens Dans ce scénario, Credit Suisse réussit à se sortir seul de la crise, en utilisant éventuellement les aides existantes à sa disposition comme l’ELA (instrument standard prévu dans la législation existante, cf. chap. 5.5.3), voire éventuellement l’ELA+1106 (celle-ci devrait être introduite par droit de nécessité)1107. Ce scénario est longtemps favorisé par les autorités, qui craignent d’intervenir trop vite. Ce n’est que le 15 mars 2023 qu’elles estiment que cette solution n’est définitivement plus réaliste. Le rôle des différents acteurs dans ce scénario est celui qui leur revient habituellement: il s’agit pour la FINMA d’accomplir ses tâches de surveillance et d’accompagner la banque, éventuellement en accordant des allègements réglementaires temporaires. La BNS, en tant que prêteuse ultime, met à disposition l’ELA, éventuellement l’ELA+. Le DFF et le Conseil fédéral sont responsables du suivi politique. Acquisition de Credit Suisse par une autre banque Ce scénario prévoit deux possibilités: la reprise de Credit Suisse par une banque suisse ou par une banque étrangère1108. Cette éventualité est prise en considération par les autorités dès fin octobre 2022. Elle s’accompagne de mesures telles que l’ELA, l’ELA+ ou le PLB, et implique donc également un recours au droit de nécessité (pour les deux dernières options) ainsi que la dépréciation des obligations AT1. La reprise par une banque étrangère est discutée. Extrêmement complexe en raison de son caractère transfrontalier, une telle transaction nécessite un temps de préparation considérable et sa mise en œuvre prendrait également beaucoup de temps. Durant le week-end de crise, une variante de ce scénario (fusion avec UBS) sera suivie par les autorités. Cependant, il est important de souligner que la garantie de perte accordée à UBS et la réduction des droits des actionnaires, fondée sur le droit de nécessité, ne faisaient pas partie des préparatifs et ils n’ont été discutés qu’entre le 17 et le 19 mars 2023 (cf. chap. 7.2.3 à 7.2.5). Assainissement de la banque et mesures de capitalisation Dans ce scénario, Credit Suisse est liquidé conformément au plan d’assainissement de la FINMA (cet instrument est prévu par la législation TBTF; cf. chap. 5.2.2.1)1109. Les actions et le capital AT1 sont dépréciés (perte totale) et un bail-in de capitaux est effectué pour la recapitalisation. Le rôle de la FINMA dans ce scénario est de mettre en œuvre le plan d’assainissement et le bail-in, tandis que la BNS est appelée à mettre en œuvre l’ELA, éventuellement l’ELA+ et le PLB au moyen du droit de nécessité, avec le soutien du DFF et du Conseil fédéral en cas de recours au droit de nécessité. Cette mesure est évoquée dès le début des réflexions. Faillite de la banque et activation du plan d’urgence Ce scénario prévoit la mise en faillite de Credit Suisse (Credit Suisse Group et Credit Suisse AG), ainsi que le maintien des fonctions d’importance systémique en Suisse grâce à l’activation du plan d’urgence, comme cela est prévu par la législation (cf. chap. 5.2.2.1)1110. Ce scénario est discuté uniquement à partir de novembre 2022. Une variante évoquée est celle d’une TPO pour l’unité suisse de la banque, c’est-à-dire son étatisation le temps de trouver une solution privée. Bien que cela ne soit pas un instrument classique de la réglementation TBTF, les autorités avaient mené en 2020 déjà de premières réflexions à ce sujet (cf. chap. 5.2.2.1 et chap. 5.2.5.6). Cette variante ne doit pas être confondue avec une étatisation de l’entier du groupe Credit Suisse (voir scénario suivant). Étatisation (temporaire) de Credit Suisse Dans ce cas de figure, la Confédération reprend temporairement l’ensemble du groupe Credit Suisse par le biais d’une TPO1111. Ce scénario nécessite d’avoir recours au droit de nécessité pour plusieurs aspects: ELA+, PLB, création d’une base juridique pour l’acquisition par la Confédération et l’expropriation des actionnaires. Ce scénario aurait également entraîné une dépréciation des obligations AT1. Autres mesures discutées, mais pas approfondies Renforcement du capital propre par la Confédération (participation au capital): participation de la Confédération à Credit Suisse par un apport de capital en vue d’une augmentation et d’une stabilisation du capital. Cela entraîne une dépréciation des obligations AT1. Cette mesure peut être vue comme une sorte de TPO (cf. chap. 5.2.5.6). Elle est discutée par le CG le 15 octobre 2022, mais rejetée après la première analyse, puis brièvement envisagée une nouvelle fois en mars 20231112. Recours au PLB en tant que mesure de renforcement des liquidités: introduction du PLB par le Conseil fédéral par droit de nécessité et en dehors d’un assainissement ou d’une fusion, afin de garantir la liquidité de Credit Suisse. Cet instrument fait partie des mesures TBTF et a déjà été introduit dans d’autres pays, alors qu’il n’est pas encore disponible en Suisse (cf. chap. 5.2.6.2). Cette mesure aurait dû être discutée lors de la séance du Conseil fédéral du 4 novembre 2022, afin d’adopter par droit de nécessité la simple base juridique pour un PLB (mais sans «activation» du PLB). Cette réunion a été annulée à court terme en raison de l’évaluation de la situation des liquidités et de l’effet de l’instrument (cf. chap. 6.3.4.1). Chronologie des discussions des scénarios entre les autorités
|
Les mesures envisageables sont à nouveau discutées lors de la séance du CG du 15 octobre. À cette occasion, la discussion relative à l’ordre de déprécier les obligations AT1 s’intensifie au sein du CG, en lien avec différentes mesures de capitalisation ou de soutien de la Confédération (par ex. éventuelle participation de la Confédération, PLB). Un tel ordre aurait lieu dans le cadre d’un assainissement ou en cas d’évènement déclencheur (viability event)1113.
Selon les informations dont dispose la CEP, le premier non-meeting entre les autorités et Credit Suisse a lieu le même jour, le 15 octobre (cf. chap. 6.3.3.2). Lors de cette rencontre, le président du conseil d’administration de Credit Suisse fait un état des lieux des mesures prévues par la banque en vue de la présentation de la nouvelle stratégie, fin octobre. Credit Suisse compte sur une réaction positive des marchés, espérant ainsi trouver de nouvelles sources de financement1114. La rencontre du 16 octobre (puis celle du 23 octobre) se limite à un échange d’informations que, selon la présidente du conseil d’administration de la FINMA, il était déjà possible de se procurer par l’intermédiaire du CD et du CG1115.
Lors de la séance du CD qui suit, le 17 octobre 2022, tant la FINMA que la BNS affirment être prêtes à intervenir dans le cadre de leur mandat légal respectif (assainissement, respectivement ELA), mais qu’il est nécessaire d’effectuer une pesée des intérêts politiques d’une éventuelle intervention de l’État1116. Les membres du CD discutent aussi des scénarios préparés par le CG, qui vont d’une stabilisation durable de la banque après le 27 octobre 2022 à une crise de confiance persistante avec des mesures correspondantes de la part de la banque et des autorités1117. Selon les informations dont dispose la CEP, la dépréciation des obligations AT1 est apparemment discutée lors de cette séance en tant que mesure de capitalisation, en lien avec une éventuelle participation de la Confédération à Credit Suisse1118. Selon le DFF, l’éventuelle participation de la Confédération est finalement rejetée par le département1119. À la fin, une séance est fixée la semaine suivante pour se tenir au courant des évolutions.
La préparation des scénarios continue à un niveau technique au sein du CG: lors de la séance du 19 octobre, un assainissement est discuté de manière approfondie. Les membres du CG sont également informés par la BNS que le directeur de Credit Suisse a appelé le président de la BNS la veille en fin d’après-midi (c’est-à-dire le 18 octobre) pour lui dire que la banque prévoyait de soumettre une demande d’ELA, alors que les autorités estiment qu’il serait dangereux d’avoir recours à ELA avant la révélation de la nouvelle stratégie de Credit Suisse, prévue le 27 octobre1120. Cette demande n’est finalement pas déposée, car la banque est réticente à l’obligation de rendre cette information publique (cf. chap. 6.3.4.1). En outre, le CG examine à partir de quelle date et dans quelles circonstances les obligations AT1 pourraient être dépréciées. Les participantes et participants à la séance se demandent, entre autres, si la dépréciation des obligations AT1 pourrait être ordonnée sans renflouement interne (bail-in) et si le PLB constituerait un évènement déclencheur (viability event) de l’ordre de dépréciation1121.
Dès le lendemain, le 20 octobre, le CG se réunit à nouveau et quatre variantes sont discutées1122: uniquement le PLB; PLB avec ordre de déprécier les AT1 et mesures de protection concernant la stratégie ou le management de la banque; PLB et bail-in partiel; bail-in sans PLB1123.
Première évocation au CG d’une vente de Credit Suisse (octobre 2022)
Ces quatre variantes sont également discutées lors du CD du 21 octobre 2022. Par ailleurs, d’autres options, qui n’étaient pas encore sur la table, sont thématisées, et notamment le scénario d’une vente, alors évoqué très sommairement pour la première fois dans le cadre du CD1124. Selon le président de la BNS, la mention de ce scénario ferait suite aux discussions menées au préalable notamment avec le président d’UBS lors des Assemblées annuelles du FMI du 10 au 16 octobre 2022.
Lors de cette même séance, la présidente du conseil d’administration de la FINMA constate en outre que le risque d’une crise de liquidités est toujours présent, notamment si des autorités étrangères ordonnent des mesures de cantonnement (cf. encadré 16 au chap. 7.2.2.2)1125.
Il semble que le chef du DFF et le président de la BNS ont étudié plusieurs options à Washington, dans l’hypothèse où la situation de Credit Suisse se dégraderait1126. Au dire du président de la BNS, l’idée d’une fusion entre UBS et Credit Suisse a également été évoquée lors de cet entretien, les banques ayant déjà mené des discussions préalables à ce sujet plusieurs années auparavant1127; à la suite de cet échange, le président de la BNS prend contact pour la première fois avec le président d’UBS, qui lui indique qu’UBS est ouverte à une éventuelle fusion avec Credit Suisse si cela se révèle nécessaire pour garantir la stabilité financière de la Suisse et préserver la place financière suisse1128.
Au contraire, le président d’UBS a affirmé à la CEP que la possibilité d’une fusion n’est mentionnée que le 23 octobre 2022, à l’occasion de la deuxième rencontre de haut niveau informelle avec le président de la BNS en présence du chef du DFF (cf. chap. 6.3.3.2). Selon les indications des participantes et participants, une réunion a bien lieu avec le président du conseil d’administration d’UBS le 23 octobre, mais sans la FINMA1129. Durant cette rencontre, l’option d’une fusion ou d’une acquisition est envisagée comme une solution de repli au cas où Credit Suisse ne parviendrait pas à surmonter la crise par ses propres moyens. Le président d’UBS aurait alors confirmé qu’UBS était prête à participer à l’élaboration d’une solution si nécessaire. Les détails ne sont cependant pas étudiés, notamment parce que tant les autorités qu’UBS privilégient une solution garantissant la subsistance des deux grandes banques suisses1130. D’après le chef du DFF de l’époque, l’impression qui se dégage est que le conseil d’administration d’UBS s’est penché sur la reprise de Credit Suisse de manière plus approfondie que Credit Suisse lui-même1131.
Cette prise de contact avec le président d’UBS semble donc avoir eu lieu sans information préalable du CD ni mandat en ce sens donné par le CD.1132. Les membres du CD décident à la fin de leur séance du 21 octobre d’attendre la nouvelle stratégie de Credit Suisse, dont l’annonce est prévue quelques jours plus tard, afin d’observer le développement de la situation1133.
Le 26 octobre, la veille de l’annonce de la nouvelle stratégie de Credit Suisse, le CG tient une nouvelle réunion au cours de laquelle les membres discutent de la situation actuelle. Ils constatent que les flux ont ralenti et qu’il s’agit du premier jour où la trésorerie nette est positive. Les personnes présentes soulignent néanmoins que la fin de l’alerte n’a pas sonné. Le CG discute également des montants disponibles avec le recours à une ELA1134.
Réactions à la suite du dévoilement de la nouvelle stratégie de Credit Suisse
Le dévoilement de la nouvelle stratégie de Credit Suisse est au cœur des discussions du CD le 28 octobre: comme le résume le chef du DFF, la réaction des marchés peut être qualifiée de plutôt attentiste à négative et les autorités continuent de travailler sur les scénarios de sortie de crise avec la même pression qu’avant1135. La suite des travaux des autorités dans ces différents organes est décrite dans le chapitre 6.3.4. Par ailleurs, le CD se penche à nouveau sur d’éventuelles mesures de cantonnement à l’étranger (cf. encadré 16 au chap. 7.2.2.2). La présidente du conseil d’administration et le directeur de la FINMA indiquent que l’institution a reçu des signaux clairs de la part d’autorités étrangères concernant l’imminence de mesures de cantonnement1136.
6.3.3.2 Intensification des échanges informels entre les autorités et les banques à partir d’octobre
À partir d’octobre 2022, les difficultés croissantes de Credit Suisse conduisent les représentantes et représentants des autorités, d’une part, et des banques, d’autre part, à se rencontrer à plusieurs reprises. Les entretiens n’étant pas organisés dans le cadre de structures réglementaires ou de canaux d’échange institutionnalisés, mais sous forme de réunions informelles, ils ne sont pas consignés dans des procès-verbaux.
Selon les informations dont dispose la CEP, les premières discussions informelles entre les autorités et les banques se tiennent en marge des Assemblées annuelles du FMI et de la Banque mondiale, du 10 au 16 octobre 2022, à Washington (cf. chap. 6.3.3.1). Durant cette même période, un échange téléphonique a également lieu entre le président de la BNS et le président du conseil d’administration de Credit Suisse, qui promet de préparer à l’intention des autorités un document sur une éventuelle vente ou une fusion de Credit Suisse en cas d’urgence1137. Ce document est présenté début novembre1138.
Non-meetings entre le DFF, la BNS, la FINMA et les banques
Dans la suite du mois d’octobre 2022, le président de la BNS et le chef du DFF estiment qu’il est nécessaire de s’entretenir régulièrement avec le président du conseil d’administration de Credit Suisse dans le cadre de rencontres informelles. Selon le président de la BNS, ces discussions ont pour but d’établir avec Credit Suisse un dialogue au plus haut niveau et d’être régulièrement mis au courant de la situation par le président du conseil d’administration de la banque. Les autorités veulent en outre pouvoir exercer la pression nécessaire pour que Credit Suisse mène les travaux préparatoires requis en cas de crise1139. La présidente du conseil d’administration de la FINMA est également invitée à trois de ces réunions. Selon ses dires, le président de la BNS l’informe à la mi-octobre que, conjointement avec le chef du DFF, il entend tenir des non-meetings avec le président du conseil d’administration de Credit Suisse1140. Ils lui sont présentés comme des rencontres qui ne sont inscrites à aucun agenda, qui ne sont connues que des membres du CD, qui ne sont pas consignées et qui, en quelque sorte, n’ont pas lieu1141. La présidente du conseil d’administration de la FINMA n’est toutefois pas favorable à ce format, car elle lui préfère les canaux d’échange ordinaires et juge en particulier l’absence de trace écrite problématique. Étant donné que, sur sa proposition, il est convenu d’informer une personne de plus par institution1142 et qu’elle souhaite répondre autant que possible aux besoins des autres autorités en matière d’information, la présidente du conseil d’administration de la FINMA finit néanmoins par participer à trois1143 non-meetings avec Credit Suisse1144. Lors de son audition, l’ancien chef du DFF a aussi expliqué l’absence de la FINMA aux autres rencontres par la volonté de faciliter les contacts avec le président du conseil d’administration de Credit Suisse: en effet, la relation entre Credit Suisse et la FINMA est compromise par les fonctions de surveillance exercées par la FINMA, et Credit Suisse ne semble pas réceptif aux demandes de celle-ci1145. Au contraire, la présidente du conseil d’administration de la FINMA a déclaré que, à ses yeux, le caractère non contraignant des non meetings des 16 et 23 octobre 2022 a mené à ce que le président du conseil d’administration de Credit Suisse se soit senti conforté dans son appréciation irréaliste de la situation. Pour elle, les rencontres purement informatives doivent être tenues dans le cadre ordinaire du CD ou du CG1146.
Le rythme de ces rencontres n’a pas pu être établi clairement, parce que les déclarations à ce sujet ne sont pas unanimes et en raison de la quasi-inexistence de traces écrites liée au caractère informel des réunions1147. Sur la base des informations dont dispose la CEP, les rencontres entre le chef du DFF, le président de la BNS et le président du conseil d’administration de Credit Suisse ont lieu à plusieurs semaines d’intervalle. La CEP présente ci-après un tableau synoptique des rencontres dont elle a connaissance et de leur contenu, dans la mesure où elle a pu le déterminer. Les différentes rencontres sont reprises en détail dans les différents chapitres consacrés à la gestion des autorités indiqués ci-dessous et présentés dans l’ordre chronologique dans la suite du rapport1148.
Tableau 14: Liste des non-meetings selon les informations de la CEP
Date | Personnes présentes | Sujet | Chapitre à consulter pour les détails |
|---|---|---|---|
16.10.2022 | Chef du DFF, président de la BNS, présidente du CA de la FINMA, président du CA de CS | État des lieux des mesures prévues par CS | chap. 6.3.3.1 |
23.10.2022 | Chef du DFF, président de la BNS, présidente du CA de la FINMA, président du CA de CS | Vision de CS, augmentation du capital, restructuration de la banque | chap. 6.3.3.1 |
23.10.2022 | Chef du DFF, président de la BNS, président du CA d’UBS | Disposition à fusionner avec Credit Suisse comme solution de repli | chap. 6.3.3.1 |
13.11.2022 | Chef du DFF, président de la BNS, président du CA de CS | Avenir de Credit Suisse et introduction du PLB prévue en décembre 2022 | chap. 6.3.4.2 |
04.12.2022 | Chef du DFF, président de la BNS, président du CA de CS | Difficultés du travail avec la FINMA, rôle des autorités, communication avec CS | chap. 6.3.5.1 |
29.12.2022 | Chef du DFF, président de la BNS, présidente du CA de la FINMA, président du CA de CS | Dégradation inattendue de la situation de Credit Suisse en matière de liquidités: demandes de la FINMA à Credit Suisse concernant la préparation de la salle de données virtuelle et de la vente | chap. 6.3.5.4 |
Transmission des informations au sein des autorités concernées
La manière dont les participantes et les participants transmettent les informations issues des rencontres à leurs autorités respectives varie considérablement selon les institutions. Certes, chaque participante ou participant semble consentir à informer une personne de plus au sein de son organisation du contenu des séances1149, mais toutes ne le font pas dans la même mesure. Ainsi, la BNS et la FINMA1150 organisent des débriefings et informent les unités compétentes1151, tandis qu’au DFF de tels comptes rendus oraux sont sommaires, voire inexistants1152. En interne, la FINMA prépare soigneusement la rencontre du 29 décembre, puis en fait un débriefing détaillé1153.
Selon le président de la BNS et le chef du DFF, les positions défendues à l’égard de Credit Suisse par les autorités représentées aux rencontres sont toujours définies dans le cadre du CD et d’autres séances, d’entente avec la présidente du conseil d’administration de la FINMA1154. La communication des informations au sein du CD n’a cependant pas lieu sous une forme institutionnalisée et est généralement succincte1155. Au contraire, la présidente du conseil d’administration de la FINMA a déclaré que les rencontres des 16 et 23 octobre 2022 étaient des séances purement informatives et que, avant le 29 décembre 2022, il n’y avait aucune position commune des autorités concernant les demandes à formuler et les mesures à prendre à l’égard de Credit Suisse dont elle aurait eu connaissance au préalable1156. Ainsi, les procès-verbaux du CD ne mentionnent des rencontres entre l’ancien chef du DFF, le président de la BNS et le président du conseil d’administration de Credit Suisse qu’à partir de fin novembre1157. Il faut attendre la séance du CD du 9 décembre pour trouver des informations concrètes sur le contenu d’une discussion avec le président du conseil d’administration de Credit Suisse1158. La FINMA a indiqué à la CEP ne pas avoir su que des difficultés dans la collaboration entre la FINMA et Credit Suisse avaient été abordées dans ce cadre1159. Ainsi, indépendamment des informations transmises par le membre du CD concerné, les membres du CG et les autres membres présents du CD sont informés, lors des rencontres du CD, de la tenue de deux rencontres, mais pas de leur raison d’être concrète ni du format des non-meetings1160.
S’agissant des rencontres auxquelles la présidente du conseil d’administration de la FINMA n’a pas participé, le président de la BNS et l’ancien chef du DFF ont indiqué l’avoir informée du contenu des discussions1161. La présidente du conseil d’administration de la FINMA a quant à elle déclaré à la CEP avoir eu connaissance uniquement de la réunion avec le président du conseil d’administration d’UBS et d’une autre rencontre mentionnée dans le procès-verbal1162 de la séance du CD1163. La CEP en déduit que la seule rencontre dont elle n’ait pas eu connaissance est celle du 13 novembre 2022.
Avis des autorités participantes concernant les non-meetings
De manière générale, toutes les personnes présentes lors des rencontres sont d’avis que le président du conseil d’administration de Credit Suisse s’y montre optimiste, et parfois même trop optimiste. Dans les réponses qu’il donne aux questions posées par les autorités, il relève surtout des aspects positifs1164. Pour elles, il est devenu clair que le président du conseil d’administration de Credit Suisse sous-estime et embellit la situation, notamment pour dégager une impression de sécurité1165.
Les avis concernant l’utilité des non-meetings sont plus mitigés. À l’exception de la rencontre du 29 décembre 2022, les responsables de la FINMA ont estimé que ces non-meetings étaient d’une utilité limitée, eu égard à leur caractère non contraignant. Selon la FINMA, elle n’avait connaissance d’aucune demande ou délai posé à Credit Suisse ni d’aucune solution qui aurait été trouvée avec la banque lors des autres non-meetings. Elle n’a pas non plus reçu d’informations et résultats nouveaux et exploitables dans le cadre des non-meetings. À ses yeux, il était délicat d’organiser des non-meetings avec UBS, pour diverses raisons1166. Le directeur de la FINMA critique la trop grande importance accordée aux positions du président du conseil d’administration de Credit Suisse à l’issue de certaines rencontres1167. En décembre 2022, il se félicite toutefois de ce que les rencontres ont permis au DFF et à la BNS de faire valoir les objectifs de la FINMA concernant les mesures d’urgence de la banque (cf. chap. 6.3.5.1)1168.
Au terme de la première rencontre avec le président du conseil d’administration de Credit Suisse, le 16 octobre 2022, la présidente du conseil d’administration de la FINMA critique, selon ses dires, la forme des échanges au motif que le contenu des entretiens n’est absolument pas en adéquation avec le niveau hiérarchique des personnes participant aux réunions. C’est la raison pour laquelle elle subordonne la suite de sa participation à la définition d’exigences concrètes, assorties de délais contraignants, à l’égard de Credit Suisse1169. Lors du dernier non-meeting, fin décembre 2022, la FINMA met en œuvre cette condition et formule des exigences concrètes à l’intention du président du conseil d’administration de Credit Suisse (cf. chap. 6.3.5.4).
Le président de la BNS juge quant à lui l’utilité des non-meetings d’un œil particulièrement positif. Selon les indications qu’il a fournies à la CEP, ils ont grandement aidé les autorités à trouver une solution avec Credit Suisse. À ses yeux, la rencontre avec UBS a permis de clarifier le fait qu’UBS était globalement disposée à reprendre Credit Suisse en cas de crise et de considérer une telle reprise comme une option réaliste1170. Pour lui, la FINMA ne pouvait pas imposer certaines actions à Credit Suisse à l’automne 2022, car la banque remplissait encore les exigences requises en matière de liquidités et de capital. Les autorités ont donc utilisé les non-meetings pour inciter malgré tout la banque à entreprendre certains travaux préparatoires (selon lui déterminants pour la suite de la gestion de la crise) dans l’optique d’une vente, travaux qu’elles n’auraient pu exiger par la voie officielle qu’à une date ultérieure1171. Le chef du DFF voit lui aussi ces rencontres comme une chance de faire pression sur Credit Suisse, indépendamment des relations tendues entre la FINMA et la banque1172.
L’avis du président du conseil d’administration de Credit Suisse concernant l’effet des rencontres informelles est tout aussi positif, puisqu’il les considère comme un complément utile et approprié aux réunions formelles organisées avec la FINMA. Le cadre des non-meetings a permis aux deux parties de discuter des mesures à prendre plus ouvertement et dans une plus grande transparence que ce qui aurait été possible de faire autrement1173.
Aucun autre non-meeting de ce type n’a lieu après l’entrée en fonction de la conseillère fédérale Karin Keller-Sutter au DFF1174. Le président de la BNS tente certes de relancer ces réunions informelles en janvier 20231175, mais la nouvelle cheffe du DFF ne le suit pas, en raison des structures réglementaires prévues dans le MoU1176.
6.3.4 Aggravation des difficultés de Credit Suisse à partir de la fin octobre 2022: le Conseil fédéral et les différents organes de coordination se préparent à la crise
Le 26 octobre 2022, un jour avant que Credit Suisse ne présente sa nouvelle stratégie, le chef du DFF informe une seconde fois le Conseil fédéral de la situation dans laquelle se trouve la banque. Il mentionne le projet de restructuration et explique que la banque devrait être en mesure de régler elle-même ses problèmes1177.
La situation de Credit Suisse est également évoquée lors du dialogue stratégique entre le DFF et la FINMA du 31 octobre 2022. Selon la FINMA, l’environnement macroéconomique est difficile, ce qui a des répercussions négatives sur les risques sur les marchés financiers1178. Comme il est attendu que Moody’s et S&P abaissent la notation de Credit Suisse, la FINMA craint une nouvelle sortie massive de capitaux; pour cette raison, le chef du DFF décide d’informer l’ensemble du Conseil fédéral le mercredi 2 novembre 2022, lors de l’entretien annuel entre le Conseil fédéral et la BNS1179.
Rencontre entre le DFF, la BNS, la FINMA et le CG
Le matin du 1er novembre 2022 a lieu une séance du CD1180. Il y est question de l’abaissement imminent de la notation de Credit Suisse1181. La délégation de la FINMA signale que la situation de Credit Suisse en matière de liquidités est alarmante; elle indique que la banque manque de liquidités, qu’il y a un risque que les paiements soient interrompus, que les États-Unis procèdent à un cantonnement (ring-fencing) et que Credit Suisse s’apprête à soumettre à la BNS une demande de recours à l’ELA1182. Lors de cette rencontre, il est manifestement pour la première fois clair qu’il y a lieu d’introduire le PLB au moyen du droit de nécessité. À ce moment-là, le SFI a dans une large mesure préparé les documents nécessaires à la rédaction d’une proposition au Conseil fédéral concernant l’introduction du droit de nécessité1183.
À l’issue de cette rencontre, lors d’un entretien téléphonique, le chef du DFF et le président de la BNS invitent le président du conseil d’administration de Credit Suisse à se préparer immédiatement à une vente ou à une fusion, en particulier avec UBS. Selon le président de la BNS, le président du conseil d’administration de Credit Suisse assure qu’il s’attellera rapidement à cette tâche1184.
Le CG se réunit dans l’après-midi; ses membres discutent de la préparation des documents relatifs au PLB. Le scénario de la vente de Credit Suisse est exploré. Dans ce contexte, des représentants de la FINMA laissent entendre que la Fed aurait donné des signaux négatifs quant à la possibilité de reprise de Credit Suisse par une banque américaine1185. Les personnes présentes évoquent également l’horizon temporel: une solution à court terme ne laisse pas beaucoup de choix, mais d’autres options, y compris étrangères, pourraient être envisagées à long terme. Elles discutent d’une possible reprise de Credit Suisse par UBS, un représentant de la BNS déclarant qu’UBS est la seule banque qui entrerait en considération dans un tel cas. Dans ce contexte, on évoque aussi l’éventuelle nécessité de créer les conditions ou exceptions réglementaires permettant à UBS de porter cette reprise sur les mois et années à venir; les personnes présentes parlent d’une «Lex UBS». Le SFI est ici concerné en première ligne. À la lecture du procès-verbal de la séance, il apparaît qu’aucun mandat concret n’est encore donné à l’administration.
La secrétaire d’État aux questions financières internationales informe en outre les membres du CG que le chef du DFF a annulé un voyage à Singapour (qui n’a pas encore été annoncé officiellement) et, le même jour, s’est entretenu avec le président du conseil d’administration de Credit Suisse, qui se serait montré soulagé par l’annonce que, en coulisse, un PLB était en préparation pour un cas d’urgence. Selon la secrétaire d’État aux questions financières internationales, Credit Suisse a été chargé de se pencher sur le scénario d’une vente de la banque, de sorte que cette question puisse être traitée lors de la rencontre du 4 novembre entre le chef du DFF, le président de la BNS et le président du conseil d’administration de Credit Suisse; on lui a assuré que la FINMA participerait à cette rencontre, ce qui n’a toutefois pas été le cas1186.
Lors de cette réunion, le CG a également discuté de l’opportunité de faire appel à la COMCO. Il a été décidé de ne pas le faire, car il y avait encore trop d’incertitudes quant à l’impact des différents scénarios sur le marché suisse1187.
Début novembre 2022, un exercice de Valuation-in-Resolution (ViR) a lieu (cf. encadré 16 au chap. 6.3.4.2).
6.3.4.1 Début novembre 2022: le Conseil fédéral mène une première discussion approfondie sur la crise de Credit Suisse
Le 2 novembre 2022, lors de l’entretien annuel entre le Conseil fédéral et la BNS1188, le chef du DFF et le président de la BNS évoquent oralement la situation de Credit Suisse et expliquent que celle-ci s’est rapidement détériorée. Parmi les mesures présentées, ils proposent d’introduire le PLB au moyen du droit de nécessité, plus précisément dans les deux jours qui suivent. Le président de la BNS et le chef du DFF soulignent les risques que l’introduction du PLB revêt pour la Suisse et le marché financier mondial: une telle décision pourrait laisser entendre que la banque se trouve dans une situation désespérée et déclencher une interruption des paiements aux États-Unis, ce qui augmenterait encore le risque de faillite de Credit Suisse1189.
À la séance ordinaire du Conseil fédéral qui suit la rencontre annuelle entre le Conseil fédéral et la BNS, les membres du Conseil fédéral se montrent surpris par les informations qu’ils ont reçues au préalable à propos de la situation extrêmement critique de Credit Suisse, qui ne correspond pas du tout aux informations fournies jusqu’ici par le chef du DFF1190. Une discussion approfondie a lieu ensuite concernant la possible introduction d’un mécanisme d’urgence visant à garantir les liquidités. Le scénario d’une reprise par une autre banque, concrètement UBS, est abordé lors de cette séance ordinaire du 2 novembre 20221191.
Le 2 novembre 2022, selon l’ancien chancelier de la Confédération, la crise de Credit Suisse est clairement considérée par le DFF, la BNS et la FINMA, mais aussi par le Conseil fédéral, ce qui est surprenant selon lui, comme un problème de la Confédération, et plus particulièrement du Conseil fédéral. Selon ses déclarations, à partir de ce moment-là, les autres membres du Conseil fédéral ont posé des questions sur des points sensibles au DFF, à la BNS et à la FINMA. La nécessité que la délégation «questions financières» du Conseil fédéral organise des séances est mentionnée et le DFF est chargé de fournir régulièrement la documentation utile au Conseil fédéral1192. Aux dires d’un membre du gouvernement, le Conseil fédéral demande que lui soit présenté un inventaire des compétences de la BNS et de la FINMA, un aperçu des mécanismes d’intervention en cas de crise et des informations sur la situation réelle de Credit Suisse (y compris une appréciation de la FINMA)1193. Selon les informations de la CEP, les documents correspondants n’ont été ni commandés ni fournis par le DFF.
En réaction aux explications du président de la BNS et du chef du DFF, le Conseil fédéral charge le DFF de rédiger, avant la fin de la journée, une proposition ainsi que les documents nécessaires en vue d’une séance extraordinaire fixée au 4 novembre1194. La proposition doit contenir des informations sur la situation de Credit Suisse, les possibilités d’action, les projets d’ordonnance nécessaire à l’introduction d’un PLB et les explications en la matière. En outre, la ChF est chargée de concevoir une stratégie de communication en collaboration avec le DFF (cf. chap. 6.4.4)1195.
La décision du Conseil fédéral du 2 novembre 2022 surprend la secrétaire d’État aux questions financières internationales. Selon elle, le CD et le SFI souhaitaient, conformément au MoU relatif la collaboration tripartite, informer le Conseil fédéral qu’il était désormais probable que les autorités doivent prendre des mesures extraordinaires et que la mise en vigueur d’un PLB était probable dans un avenir proche. Elle a ajouté que, le 1er novembre 2022, le CD n’a pas discuté d’une introduction en urgence dans le courant de la semaine, et que cela n’était pas prévu en raison de la situation dans laquelle se trouvait alors Credit Suisse1196.
À l’issue de la séance du 2 novembre 2022, le vice-chancelier responsable des objets du Conseil fédéral prend contact avec le secrétaire général du DFF afin de lui demander les documents pour la procédure de corapport en vue de la séance prévue le 4 novembre. Selon ses propres dires, le vice-chancelier réalise que, à ce moment-là, le secrétaire général du DFF n’est pas au courant des tenants et aboutissants du dossier Credit Suisse1197. Lors de son audition, l’ancien secrétaire général du DFF explique que le dossier Credit Suisse relevait effectivement de la responsabilité du SFI et qu’il n’avait donc été que marginalement impliqué1198.
Consultation de Credit Suisse par le SFI à l’issue des séances du Conseil fédéral et du CD du 2 novembre 2022
À l’issue de la séance du Conseil fédéral du 2 novembre, le CD se réunit lui aussi dans l’après-midi, dans le cadre d’une conférence téléphonique. Le chef du DFF y évoque la séance du Conseil fédéral. La FINMA fait savoir que, en raison du faible niveau de liquidités, une demande d’ELA a été annoncée la veille par Credit Suisse, pour ensuite être retirée1199. La cause de ce retrait est que la banque aurait dû communiquer publiquement sur cette demande d’ELA, ce qui aurait représenté un risque: elle voulait toujours donner l’image d’une banque solide1200. Les membres du CD se penchent sur la suite de la procédure et sur le processus décisionnel applicable à l’introduction d’un PLB. S’agissant de la proposition qui doit être soumise au Conseil fédéral, ils discutent des avantages et inconvénients de trois options1201.
Les membres présents du CD arrivent à la conclusion que le Conseil fédéral peut en principe prendre la décision, le 4 novembre, d’introduire le PLB, sans toutefois l’activer (c’est-à-dire sans octroyer de crédits à Credit Suisse)1202. Le CD estime également qu’il serait trop dangereux de mettre à la disposition de la BNS, en recourant au droit de nécessité, une garantie contre les risques de la Confédération d’un certain montant: une telle activation du PLB ne doit avoir lieu qu’après un recours à l’ELA par Credit Suisse, car on disposerait alors de cinq à sept jours pour introduire le PLB sur la base du droit de nécessité1203. Il est décidé que le DFF analysera une nouvelle fois la procédure en la matière et informera le CD des résultats de cette analyse. Une conférence téléphonique est fixée au 3 novembre 20221204. Le DFF a déjà préparé une proposition à l’intention du Conseil fédéral en vue de la création d’une base légale visant à introduire un PLB sans toutefois l’activer, a déjà commencé les travaux de traduction et s’occupe de l’ouverture de la procédure de consultation lorsque le chef du DFF charge la secrétaire d’État aux questions financières internationales de prendre contact avec le président du conseil d’administration de Credit Suisse. Celui-ci se prononce contre une décision de principe que le Conseil fédéral doit prendre lors de la séance extraordinaire prévue le 4 novembre, car il craint que l’on fasse un lien direct entre une telle décision et la situation de Credit Suisse. La secrétaire d’État aux questions financières internationales transmet cette information à son supérieur1205.
Annulation de la séance extraordinaire du Conseil fédéral du 4 novembre 2022
La séance extraordinaire du Conseil fédéral planifiée pour le 4 novembre 2022 est finalement annulée dans la soirée du 2 novembre, sur la base d’une décision prise en ce sens par le chef du DFF, compétent en la matière. La secrétaire d’État aux questions financières internationales en informe les représentantes et les représentants concernés de la BNS et de la FINMA1206 dans un courriel daté du 2 novembre à 18 h 41. Elle explique que le président du conseil d’administration a expressément décrit comme contreproductif et prématuré le fait que le Conseil fédéral prenne une décision de principe le vendredi à titre prudentiel concernant l’introduction du PLB. Cette décision a été prise après que la secrétaire d’État aux questions financières internationales en a parlé avec le chef du DFF, la directrice de l’AFF et le directeur de la FINMA1207.
Selon ses propres dires, le président de la Confédération mène un entretien téléphonique avec le chancelier de la Confédération le 2 novembre, lors de laquelle le chancelier lui aurait dit que les documents demandés pour la séance du 4 novembre ne pouvaient pas être préparés, car le DFF ne souhaitait pas les distribuer en raison du risque de fuite. Vers 21 h 30, le président de la Confédération téléphone au chef du DFF, qui lui indique qu’une séance n’est plus nécessaire, parce que la situation de Credit Suisse s’est quelque peu calmée et qu’il faut éviter de créer des remous1208. Le chef du DFF annonce qu’il donnera des informations complètes à la séance ordinaire du 9 novembre. Le président de la Confédération fait alors état de l’annulation de la séance du 4 novembre au chancelier de la Confédération, qui en informe les membres du Conseil fédéral1209.
Le 2 novembre à 21 h 51, le vice-chancelier responsable informe le Conseil fédéral, au moyen d’un message envoyé sur la messagerie Threema, que la séance du 4 novembre est annulée, parce que la situation s’est calmée1210. Selon le conseiller fédéral Ueli Maurer, c’est lui qui est à l’origine de l’annulation de la séance du 4 novembre parce que le CD ne souhaite pas proposer l’introduction d’un PLB et que Credit Suisse, en particulier, s’y oppose; la séance du 4 novembre n’a ainsi plus lieu d’être1211.
Malgré l’annulation de la séance du 4 novembre, la ChF décide de poursuivre les travaux préparatoires entamés pour élaborer une communication de crise autour de l’introduction du PLB, afin d’anticiper une nouvelle détérioration de la situation. Une séance de coordination entre la ChF et les responsables de la communication de la FINMA, de la BNS, du SFI et du DFF a déjà lieu le 3 novembre à 9 heures1212.
6.3.4.2 Novembre 2022: autres discussions au sein du Conseil fédéral et des différents organes de coordination
Après la première information plus détaillée du Conseil fédéral, les responsables du DFF, de la FINMA et de la BNS, en particulier, se réunissent à plusieurs reprises au sein des organes institutionnels concernés (notamment le CD, le CG et la délégation «questions financières» du Conseil fédéral) pour parler de la situation de Credit Suisse et de la préparation d’éventuelles mesures. La situation est qualifiée de stable à un bas niveau et de tendue. La question se pose de savoir si Credit Suisse pourra redresser la situation après le changement de stratégie annoncé1213.
Poursuite des préparatifs pour l’introduction du PLB
Après l’annulation de la séance du Conseil fédéral, la séance du CD a lieu comme prévu le 3 novembre. Durant cette conférence téléphonique, le chef du DFF déclare qu’une préférence se dégage pour soumettre la proposition de PLB au Conseil fédéral, en combinaison avec une activation par Credit Suisse, dans le cas où un risque de déstabilisation de la banque apparaîtrait. Pour ce faire, il faut une décision non seulement du Conseil fédéral, mais aussi de la DélFin. Comme un certain flou règne s’agissant des rôles et des responsabilités des différentes autorités, décision est prise de clarifier la question rapidement au sein du CG et de tout préparer (documents, scénario et stratégie de communication)1214.
Le 4 novembre 2022, le CG se penche à nouveau sur la situation de la banque. Les personnes présentes à la séance regrettent que celle-ci n’ait pas fourni les chiffres nécessaires; la FINMA prévoit alors de faire parvenir une lettre de blâme à Credit Suisse. Toutefois, le CG discute principalement de la préparation de la séance du CD du 7 novembre. Dans ce contexte, il clarifie surtout les points en suspens concernant les rôles et les responsabilités en vue de la préparation d’un PLB1215.
Le 7 novembre 2022, en raison de la situation qui reste tendue, mais qui ne s’est pas aggravée, le CD est d’avis qu’il n’est pas indiqué de proposer au Conseil fédéral d’introduire et d’activer immédiatement le PLB au moyen du droit de nécessité. En effet, on estime alors que la situation n’est pas suffisamment urgente et que les conditions d’une introduction du PLB au moyen du droit de nécessité ne sont donc pas remplies. Les personnes présentes évoquent également les rôles et les responsabilités des différentes autorités. Le traitement des dernières questions à ce sujet est délégué au CG1216.
9 novembre 2022: information de l’ensemble du Conseil fédéral et du CG
À la séance du Conseil fédéral du 9 novembre 2022, le chef du DFF rend à nouveau compte oralement de la situation de Credit Suisse. Il informe le Conseil fédéral qu’une introduction du PLB en recourant au droit de nécessité ne devrait intervenir que si la banque a effectivement besoin très rapidement de liquidités, afin d’éviter tout effet contreproductif. Il indique qu’en cas de besoin, les documents sont prêts1217. Selon lui, le collège gouvernemental se rallie à l’avis du chef du DFF concernant l’introduction du PLB1218.
À cette séance, les membres du Conseil fédéral regrettent de devoir, pour la deuxième fois, mener une discussion sans disposer de documentation écrite sur le sujet et demandent à ce que des pièces écrites leur soient fournies (cf. fin du présent chapitre). Ils ont besoin d’informations écrites sur les compétences des acteurs concernés et sur la procédure à suivre en cas d’intervention de crise ainsi que d’une évaluation de la situation de Credit Suisse. Le DFF est chargé de se pencher sur la procédure à suivre en cas d’intervention urgente de la Confédération1219.
Juste après la séance du Conseil fédéral, dans le contexte de l’abaissement de la notation par les agences, la délégation «questions financières» du Conseil fédéral s’entretient avec le président de la BNS, la présidente du conseil d’administration et le directeur de la FINMA. Ceux-ci informent les membres de la délégation de l’évolution de la situation, expliquent les bases légales applicables aux possibilités d’action des autorités et présentent les relations avec les autorités de surveillance étrangères et les banques centrales ainsi que le rôle et la position de ces dernières. Ils leur expliquent également le fonctionnement du CD et du CG1220.
La délégation discute également de l’éventuelle introduction du PLB. Un document intitulé «Ablaufschema PLB, solange keine gesetzliche Grundlage besteht», qui porte sur l’introduction du PLB dans les trois jours, est distribué. Ce schéma présente la préparation des bases décisionnelles, les responsabilités des travaux à mener, l’implication des autorités concernées (DFF, FINMA, BNS, ChF et DélFin) et leurs compétences décisionnelles en cas d’introduction du PLB au moyen du droit de nécessité.1221
Considérant que le droit de nécessité ne devrait être appliqué qu’en situation d’urgence, la question se pose de savoir si le PLB peut être introduit par voie de droit d’urgence alors que le Conseil fédéral savait depuis novembre 2022 qu’il serait nécessaire d’introduire le PLB si la situation de Credit Suisse continuait de s’aggraver. Les membres de la délégation posent des questions concernant les différents scénarios. L’un d’eux souligne à nouveau que l’ensemble du Conseil fédéral doit disposer d’informations fondées, établies sur la base de documents écrits. Selon le chef du DFF, il existe un risque élevé que le Conseil fédéral soit le vecteur d’indiscrétions sur la situation de Credit Suisse. En outre, Credit Suisse est manifestement très réticent à fournir des documents au Conseil fédéral1222. Les collaboratrices et les collaborateurs de la cheffe du DETEC et du chef du DEFR ne sont pas autorisés à participer à cette séance de la délégation «questions financières», alors que plusieurs personnes y représentent la FINMA, la BNS et le DFF1223. À cette séance, le chef du DFF souligne l’importance de garder un secret absolu sur la teneur des propos qui ont été échangés.
Selon le procès-verbal, les membres de la délégation décident que la présidente du conseil d’administration et le directeur de la FINMA fourniront des informations sur le PLB au Conseil fédéral à sa prochaine séance, prévue le 16 novembre 2022, et que, dans l’intervalle, aucune information écrite supplémentaire ne sera donnée au Conseil fédéral (à l’exception du document précité concernant l’introduction du PLB dans les trois jours)1224. La séance de la délégation initialement prévue le 16 novembre n’aura lieu que le 22 novembre.
Tous les membres du Conseil fédéral reçoivent le procès-verbal de la séance de la délégation «questions financières» et le document précité concernant l’introduction du PLB.
Autres séances tenues en novembre 2022
Les personnes participant à la séance du CD du 11 novembre 2022 jugent positive la séance tenue avec la délégation «questions financières» du Conseil fédéral le mercredi précédent, estimant que celle-ci a été utile à la compréhension commune de la situation et de l’éventuelle suite de la procédure. La FINMA explique que la situation de Credit Suisse est stable à un bas niveau, mais qu’elle reste tendue1225.
Peu après, le 13 novembre 2022, le chef du DFF et le président de la BNS discutent avec le président du conseil d’administration de Credit Suisse, dans le cadre d’un non-meeting, des doutes concernant la rentabilité de la banque, de l’introduction d’un PLB prévue en décembre 2022 et de l’éventuelle vente de Credit Suisse à une autre banque1226. Sur la base des informations dont elle disposait, la CEP n’a pas été en mesure de reconstruire le contenu précis de ce non-meeting et les positions exactes des personnes ayant participé à la discussion.
Se posant des questions sur la collaboration entre la BNS et la FINMA et sur leur action, le président de la Confédération rencontre la présidente du conseil d’administration de la FINMA le 14 novembre 20221227. Celle-ci lui expose l’appréciation de la FINMA, qui estime qu’il ne s’agit pas d’une crise TBTF classique, mais d’une crise de confiance dans laquelle les liquidités sont au premier plan. Elle lui présente les mécanismes et instruments dont la FINMA dispose ainsi que les causes de la crise de confiance que traverse Credit Suisse, précisant que la raison principale en est la mauvaise gestion de la banque. Le président de la Confédération rencontre ensuite le président de la BNS, qui lui présente les instruments et les montants financiers en jeu. À ce moment-là, tous deux s’accordent à dire au président de la Confédération qu’il est difficile de prédire un éventuel effondrement de la banque1228.
Le 16 novembre 2022, la présidente du conseil d’administration et le directeur de la FINMA rencontrent le Conseil fédéral dans le cadre de l’échange annuel avec le gouvernement. C’est l’occasion de discussions approfondies sur la situation de Credit Suisse et la procédure à suivre en cas de besoin. À l’instar de la rencontre avec la BNS, cette réunion est consignée dans le procès-verbal de la séance suivante du Conseil fédéral1229.
Lors de la séance du Conseil fédéral qui suit cette rencontre, le chef du DFF informe à nouveau les autres membres du gouvernement, par oral, de la situation de Credit Suisse. Selon lui, la rencontre avec la FINMA montre que l’application du PLB au moyen du droit de nécessité ne peut être exclue. On constate à quel point la communication est délicate et doit donc être préparée avec soin. À cette séance, le Conseil fédéral examine et adopte la décision que le vice-chancelier avait rédigée après la séance annulée du 4 novembre 2022. Cette décision formalise le fait que le Conseil fédéral a pris acte de cette annulation. En outre, le DFF est chargé d’élaborer, en temps utile, des documents à l’intention du Conseil fédéral au cas où la crise viendrait à s’aggraver. La décision prévoit d’intégrer la délégation «questions financières» du Conseil fédéral dans les travaux. La ChF est en outre chargée de préparer une stratégie de communication en collaboration avec le DFF1230.
Dans la soirée, le CD tient une conférence téléphonique. Les personnes y représentant le DFF et la FINMA jugent positive la séance tenue avec le Conseil fédéral. Selon elles, les questions restantes ont pu être réglées et la compréhension commune renforcée. S’agissant de la situation de Credit Suisse, le directeur de la FINMA informe les participantes et participants à la séance que celle-ci est tendue, mais assez stable. Il explique que la FINMA a écrit à Credit Suisse que les mesures prises par la banque étaient insuffisantes à ses yeux. Les discussions portent également sur l’état des préparatifs concernant le PLB, en particulier sur l’éventualité d’accélérer la procédure législative ordinaire. Une telle accélération est critiquée, notamment parce qu’elle pourrait envoyer des signaux indésirables1231.
Selon un échange électronique daté du 17 novembre 2022 entre un collaborateur du SFI et le directeur de l’OFJ, deux chantiers se déroulent en parallèle: d’un côté, la préparation des documents nécessaires à une introduction du PLB dans le droit ordinaire (c’est-à-dire création du cadre légal, sans activation du PLB) avec consultation entre mars et mai 2023; de l’autre côté, la préparation d’un paquet «droit de nécessité» avec la création de l’instrument PLB et son activation immédiate au profit de Credit Suisse, qui pourrait, seulement en cas de besoin, être réalisée en quelques jours1232.
La délégation «questions financières» du Conseil fédéral siège à son tour le 22 novembre 2022, en présence du directeur de l’OFJ et de la ChF (cf. chap. 6.3.4.3). Sur la demande expresse du chef du DFF, la situation de Credit Suisse n’est que brièvement mentionnée1233. La séance est principalement consacrée à l’éventualité que le Conseil fédéral introduise un PLB au moyen du droit de nécessité. Lors de la séance, le directeur de l’OFJ donne certaines informations à ce sujet; à l’issue de la séance, il rédige une note classifiée secret et destinée au procès-verbal.
Le 25 novembre 2022, le CD tient une conférence téléphonique planifiée lors de laquelle il est à nouveau question de Credit Suisse: la situation en matière de liquidités est toujours critique, mais stable à un bas niveau et la situation générale de Credit Suisse reste extrêmement tendue. La BNS exprime des doutes quant à la capacité de la banque à mettre en œuvre la stratégie annoncée et à redresser la situation. La FINMA partage ces doutes. Il est décidé qu’outre la FINMA, qui est déjà en contact avec Credit Suisse à ce sujet, la BNS et le DFF devraient discuter de solutions de rechange avec la banque. La FINMA déclare qu’il faut maintenir la pression sur Credit Suisse et ne pas libérer la banque de sa responsabilité de préparer des mesures d’urgence. Le chef du DFF rend compte de la séance de la délégation «questions financières»: en principe, il est possible de recourir au droit de nécessité pour introduire le PLB et aucune consultation ne sera menée en 2022 concernant l’introduction du PLB dans le cadre du processus législatif ordinaire1234. Il précise qu’une nouvelle séance de la délégation «questions financières» est prévue début décembre; cette dernière n’aura toutefois pas lieu1235.
Critiques concernant l’absence de documents écrits
Au plus tard à compter de la séance du Conseil fédéral du 2 novembre 2022, les membres du Conseil fédéral regrettent à plusieurs reprises que le chef du DFF ne leur fournisse aucun document écrit sur différentes questions extrêmement complexes en lien avec cette affaire1236. À la séance du 9 novembre, les autres membres du Conseil fédéral répètent que le gouvernement a besoin de documentation pour traiter un sujet aussi important, soit des informations sur les compétences des acteurs concernés et sur la procédure à suivre en cas d’intervention de crise ainsi qu’une évaluation de la situation de Credit Suisse1237. Selon leurs propres dires, le chancelier et le président de la Confédération font eux aussi part au chef du DFF, à partir de la fin novembre 2022, de l’importance que le Conseil fédéral dispose d’informations écrites1238. L’ancien chancelier de la Confédération a déclaré que, en novembre 2022, il avait également informé le chef du DFF par oral que, selon les CdG, le risque de fuite ne constitue aucune raison de ne pas informer le Conseil fédéral1239.
Encadré 12: Exercice de Valuation-in-Resolution en novembre 2022 La FINMA est responsable d’organiser régulièrement des rencontres des CMG pour évaluer, avec les autres autorités de crise, les plans de stabilisation et de résolution des banques d’importance systémique globale ainsi que les capacités techniques nécessaires à cet effet. En mai 2022, des exercices de Valuation-in-Resolution (ViR) destinés à Credit Suisse et UBS ont été préparés en vue de l’atelier ordinaire de novembre organisé avec les CMG des deux grandes banques1240. Début novembre 2022, les agences de notation abaissent la notation de Credit Suisse (cf. chap. 6.1.2). Cette nouvelle rétrogradation risque d’entraîner de nouvelles sorties de fonds. Pour garantir que les données financières nécessaires soient disponibles en temps voulu si ce risque devait se concrétiser, la FINMA décide de mener un exercice de ViR avec des données en temps réel. Ainsi, le ViR prévu avec Credit Suisse est modifié en conséquence: il ne s’agit plus d’un exercice régulier, mais d’une simulation avec des valeurs réelles. Le but de cet exercice est de fournir aux autorités responsables de l’assainissement des chiffres concrets et actuels sur les conséquences d’un plan d’assainissement sur le bilan et le compte de résultat de la banque. Il permet ainsi de déterminer si et dans quelle mesure un assainissement du groupe est possible et si la recapitalisation au moyen du bail-in dégage suffisamment de capacités pour absorber également les pertes futures1241. Déroulement de l’exercice de Valuation-in-Resolution Selon le chef de la division Banques de la FINMA, les avantages et les inconvénients d’un tel exercice ont été évalués, car le risque d’une fuite était grand, ce qui aurait pu encore plus déstabiliser la situation de la banque sur les marchés. Cependant, les autorités sont arrivées à la conclusion qu’une telle simulation était absolument nécessaire afin de préparer une éventuelle mise en œuvre du plan d’assainissement et de garantir qu’elles puissent accéder aux données nécessaires en temps utile1242. Cet exercice avec des données en temps réel, le premier du genre pour une G‑SIB1243, a donc lieu début novembre 2022, et a rassemblé de nombreuses autorités réunies au sein du CMG, notamment la FINMA, la BNS, la BoE, la PRA, la FDIC, la Fed, ainsi que, en tant que membres temporaires du CMG, la SEC et le New York State Department of Financial Services1244. En tout, plus de 70 personnes ont été impliquées1245. La banque est également partie prenante. Dans ce cadre, elle fournit notamment un bilan ad hoc pour le groupe et les principales sociétés du groupe, simulant un assainissement1246. Concrètement, Credit Suisse Group doit être en mesure de procéder aux évaluations nécessaires en cas de crise, de calculer en permanence ses besoins en liquidités et en fonds propres et de communiquer les résultats à la FINMA. Pour décider d’un éventuel risque d’insolvabilité et de la marche à suivre en cas de liquidation (partielle), et pour en connaître les coûts, la banque doit, dans un délai très court, dresser un bilan intermédiaire et procéder à une évaluation1247. Les résultats sont discutés lors d’un atelier réunissant la banque et les autorités durant le week-end du 5 novembre 2022, et cet exercice a lieu une seconde fois, à une semaine d’intervalle, le 11 novembre 20221248. Les dirigeants de Credit Suisse n’auraient pas apprécié que la FINMA mène cet exercice et le président du conseil d’administration se serait plaint, lors du non-meeting du 4 décembre 2022, du fait que l’exercice de ViR ait créé de la confusion auprès des autorités étrangères1249. S’agissant d’UBS, un exercice de ViR ordinaire a eu lieu comme prévu. L’atelier mené avec les membres du CMG et la présentation des résultats (sans données en temps réel) ont eu lieu le 29 novembre 2022. Résultats de l’exercice de Valuation-in-Resolution Les résultats de l’exercice de ViR ont permis de tirer des conclusions sur la capacité de renflouement interne de Credit Suisse; ils ont montré que la banque répondait aux exigences de la FINMA concernant la ViR1250 et qu’elle avait fourni les chiffres nécessaires en temps voulu et sans problème majeur de qualité1251. Les résultats de cet exercice sont par la suite discutés lors des séances du CG du 14 et du 21 novembre 2022, notamment en ce qui concerne les délais pour une mise en œuvre du scénario incluant un assainissement de la banque1252. Le chef de la division Recovery et Resolution de la FINMA informe le CG qu’il faut entre sept et dix jours pour établir de manière définitive que l’établissement est prêt à lancer un assainissement. Appelée runway period, ce laps de temps est nécessaire pour préparer la résolution de manière concrète et ciblée. La runway period est lancée lorsque les autorités parviennent à la conclusion qu’il n’est très probablement plus possible d’éviter le point de non-viabilité. Elle porte sur les travaux préparatifs qui ne peuvent être effectués que lorsqu’une intervention est imminente (par ex. une résolution)1253, au moment où est atteint le point de non-viabilité. Selon la FINMA, cet exercice a par ailleurs été un facteur clé dans les procédures de reconnaissance internationales1254 et a montré que la coordination entre les différentes autorités fonctionne bien1255. Cet exercice est également thématisé au sein du conseil d’administration de la FINMA. Après une première information relativement brève le 10 novembre 20221256, des explications plus exhaustives sont données les 12 et 18 janvier 2023, dans le but de préparer une potentielle décision de grande portée, à savoir une décision d’assainissement de Credit Suisse ou, si un assainissement semble voué à l’échec, une décision de faillite (cf. chap. 6.4.1)1257. En résumé, le fait que cet exercice ait été mené en novembre 2022 a été, selon plusieurs personnes auditionnées par la CEP, une étape nécessaire dans les travaux préparatoires du scénario d’assainissement de la banque1258. |
6.3.4.3 Excursus: clarifications sur l’introduction d’un PLB en recourant au droit de nécessité, avec la participation de l’Office fédéral de la justice
Contexte
Comme indiqué au chapitre 5.2.6.2, le Conseil fédéral a fixé le 11 mars 2022 les valeurs de référence d’un PLB et chargé le DFF d’élaborer un projet de consultation d’ici à mi-2023. Le PLB que le Conseil fédéral prévoyait de mettre en œuvre au printemps 2022 avait pour objectif de renflouer rapidement et à titre subsidiaire une banque d’importance systémique domiciliée en Suisse en cas d’assainissement.
En raison de la situation critique à laquelle Credit Suisse a été confronté à partir de l’automne 2022, les autorités ont toutefois été contraintes de discuter de l’introduction à court terme d’un PLB (ou de la base juridique nécessaire à l’introduction d’un PLB) en recourant au droit de nécessité. Deux options étaient en discussion (cf. chap. 6.3.3.1): créer la base légale d’un PLB en recourant au droit de nécessité sans octroi immédiat de crédits à Credit Suisse ou, si la situation venait à l’exiger, avec mise à disposition simultanée de liquidités. Suivent ci-après les clarifications effectuées par les autorités en novembre 2022, avec la participation de l’OFJ, pour introduire un PLB par l’intermédiaire du droit de nécessité.
Travaux en lien avec le PLB à la suite de l’arrêté du Conseil fédéral sur les valeurs de référence au printemps 2022
L’OFJ a été impliqué au niveau technique (Unité Législation II) depuis le 10 octobre 2022 dans les travaux relatifs à un projet d’ordonnance fondé sur le droit de nécessité visant à introduire un PLB. Dans ce contexte, l’OFJ a notamment traité la question de l’admissibilité du privilège des créances en faveur de la BNS dans le cas d’un prêt ELA+1259, celle de l’admissibilité d’une disposition pénale pour d’éventuelles violations des obligations découlant du droit de nécessité et celle de l’exclusion de l’accès à l’information prévu par la loi sur la transparence1260.
Les principales autorités responsables, à savoir le DFF (AFF et SFI), la BNS et la FINMA, ont fait avancer leurs travaux en vue de l’introduction d’un PLB en recourant au droit de nécessité à l’automne 2022 (cf. chap. 6.3.3 et 6.3.4.1). En collaboration avec l’AFF, la BNS a rédigé les contrats nécessaires à l’octroi de liquidités dans le cadre d’un PLB1261 et le DFF a élaboré, conjointement avec les autres autorités (FINMA, BNS), un scénario d’activation d’un PLB ainsi que des catalogues de questions et réponses en vue de la communication au public1262. Se référant à une recommandation des CdG dans leur rapport du 30 mai 2010 sur le sauvetage d’UBS1263, le Conseil fédéral a discuté à plusieurs reprises de la nécessité d’impliquer la DélFin dans l’introduction d’un PLB et de l’opportunité de le faire encore à l’automne 20221264.
Dès le début du mois de novembre, au sein du DFF, les bases juridiques et les documents nécessaires à l’introduction d’un PLB en recourant au droit de nécessité étaient en grande partie prêts et rapidement exécutables (cf. chap. 6.3.3 et 6.3.4.1). Tout était donc prêt pour introduire un PLB par l’intermédiaire du droit de nécessité1265.
Implication du directeur de l’OFJ sur la question du recours au droit de nécessité
Le directeur de l’OFJ a été convié à la séance extraordinaire de la délégation «questions financières» du Conseil fédéral du 22 novembre 2022 afin d’exposer les conditions du recours au droit de nécessité et d’indiquer si, de son point de vue, celles-ci étaient remplies.
Encadré 13: Conditions de recours au droit de nécessité Pour que le Conseil fédéral puisse édicter une ordonnance dite «de nécessité» en vertu de l’article 184, alinéa 3 ou de l’article 185, alinéa 3, Cst., quatre conditions cumulatives doivent être remplies:
Si le droit du Conseil fédéral d’édicter des ordonnances de nécessité restreint des droits fondamentaux, les conditions prévues à l’article 36, alinéa 2 à 4, Cst. doivent être respectées. Une telle mesure doit donc notamment être justifiée par un intérêt public supérieur et respecter le principe de proportionnalité. |
Lors de la préparation de la séance, le directeur de l’OFJ a constaté que l’objectif visé par l’introduction du PLB s’était étendu depuis la décision du Conseil fédéral du 11 mars 2022 visant à élaborer un projet destiné à la consultation portant création d’un PLB: alors que les valeurs de référence adoptées par le Conseil fédéral le 11 mars 2022 prévoyaient l’introduction d’un PLB en cas d’assainissement, il était question à l’automne 2022 d’introduire un PLB dans le but plus général de permettre à une banque d’importance systémique de poursuivre ses activités1267. Selon l’OFJ, une telle extension de l’objectif du PLB aurait nécessité, compte tenu de la réglementation TBTF en vigueur qui visait à écarter autant que possible toute garantie factuelle et implicite de l’État en faveur d’une banque d’importance systémique (cf. art. 7, al. 2, LB), de concentrer le soutien accordé par le PLB sur le secteur d’activité d’importance systémique ou suisse de la banque concernée. Le directeur de l’OFJ avait déjà fait part de ces réflexions au SFI avant la séance de la délégation «questions financières» du Conseil fédéral du 22 novembre 20221268. Estimant qu’il était dans l’intérêt public d’agir de la sorte, il a suggéré au SFI d’intégrer dans la proposition au Conseil fédéral visant à introduire un PLB par l’intermédiaire du droit de nécessité a minima une estimation grossière des coûts et de l’utilité1269. Selon lui, il fallait notamment montrer que, en cas de crise, ne rien faire coûterait probablement plus cher à l’économie suisse que d’activer un PLB, étant entendu qu’il incombe aux offices spécialisés de définir de manière judicieuse les éléments de comparaison d’une telle estimation (faillite désordonnée, liquidation ou assainissement selon la réglementation TBTF)1270.
Délibérations sur l’introduction d’un PLB par l’intermédiaire du droit de nécessité lors de la séance de la délégation «questions financières» du Conseil fédéral du 22 novembre 2022
Lors de la séance de la délégation «questions financières» du Conseil fédéral du 22 novembre, le SFI a brièvement présenté la situation de Credit Suisse et les développements intervenus depuis l’annonce publique de la restructuration du 27 octobre 2022. Le directeur de l’OFJ a ensuite abordé la question de savoir si la législation pertinente permettait au Conseil fédéral d’introduire un PLB en recourant au droit de nécessité. À l’issue de cette séance, le directeur de l’OFJ a été chargé par le chef du DFF de mettre ses déclarations par écrit, sous la forme d’une note adressée au Conseil fédéral reprenant les questions que les trois membres de la délégation «questions financières» ont posées lors de la séance. Cette note du 28 novembre 2022 a été mise à la disposition du Conseil fédéral en tant qu’annexe au procès-verbal de la séance de la délégation «questions financières» du Conseil fédéral du 22 novembre 2022 (cf. chap. 6.3.4.2).
Les membres de la délégation ont notamment demandé à l’OFJ de clarifier la question de savoir si la prévisibilité de la menace n’avait pas pour conséquence que la condition de l’urgence temporelle pour l’application du droit de nécessité n’était plus remplie, empêchant le Conseil fédéral d’agir en recourant au droit de nécessité, et si, en lieu et place, il ne devait pas plutôt adopter un message relatif à l’adoption d’une loi fédérale urgente1271. L’OFJ a répondu par la négative à cette question lors de la séance du 22 novembre 2022 ainsi que dans sa note, en expliquant qu’il y a urgence temporelle lorsque le danger imminent ne peut pas être combattu par la voie de la législation ordinaire. L’OFJ a en outre précisé que l’exigence de l’urgence temporelle ne se référait pas à l’imminence du danger, mais à la nécessité de prendre des mesures de défense en raison de la proximité temporelle avec la survenance de l’évènement dommageable. Par ailleurs, selon lui, la prévisibilité du danger n’est pas un critère autonome pour l’application du droit de nécessité: ce critère intervient tout au plus dans la pesée des intérêts et doit protéger contre un exécutif trop enclin à agir. L’OFJ a en outre souligné que, la situation étant particulière, le Conseil fédéral n’avait aucune obligation de soumettre sans délai au Parlement un message relatif à l’introduction urgente du PLB, car il était clairement à craindre, selon les spécialistes des marchés financiers, qu’une telle mesure aurait accéléré la perte de confiance des marchés et causé le dommage qu’un PLB était justement censé compenser1272. Pour les autorités, il était clair, sur la base des explications de l’office, que les instruments ne pouvaient pas être créés en vertu du droit de nécessité à titre préventif, mais seulement si la nécessité était avérée1273.
Dans ses explications devant la délégation du Conseil fédéral ainsi que dans la note du 28 novembre 2022, le directeur de l’OFJ a mis l’accent sur l’exigence de subsidiarité dans le cadre de l’introduction prévue d’un PLB par l’intermédiaire du droit de nécessité à l’automne 2022. En effet, l’élargissement du champ d’application d’un PLB introduit en recourant au droit de nécessité, déjà constaté par le directeur de l’OFJ avant la séance du 22 novembre 2022, a mis le critère de subsidiarité au premier plan. Dès lors, l’OFJ a indiqué dans la note du 28 novembre 2022 qu’il fallait montrer que l’ordre juridique en vigueur ne disposait d’aucune autre mesure moins incisive pour maîtriser la situation1274. Le directeur de l’OFJ a déclaré lors de son audition que la subsidiarité était discutable en automne 2022, notamment eu égard au travail effectué depuis des années par le législateur pour adopter une réglementation TBTF prévoyant des mesures en cas de faillite d’importants acteurs du marché1275. Dans sa note, l’OFJ demandait d’examiner la possibilité de restreindre le PLB de différentes manières:
– limitation à la banque directement concernée (au lieu d’une introduction générale et abstraite du PLB);
– limitation à une banque d’importance systémique en cours d’assainissement;
– limitation aux pans d’importance systémique ou aux activités suisses de la banque d’importance systémique1276.
L’OFJ n’a ensuite reçu aucun retour quant à savoir si les offices compétents avaient informé le Conseil fédéral de manière approfondie sur les points soulevés par l’OFJ; il n’a pas non plus été informé si les offices s’étaient attelés à des travaux découlant du contenu de la note de l’OFJ. Ce n’est que le 15 mars 2023 que le DFF fera à nouveau appel à l’OFJ pour les travaux relatifs à Credit Suisse et pour la question de l’application du droit de nécessité (cf. chap. 6.4.3.2)1277.
Approfondissements sur le PLB à la suite de la séance de la délégation «questions financières» du Conseil fédéral du 22 novembre 2022
Les autorités compétentes ont approfondi leurs réflexions sur l’introduction d’un PLB au sein des organes compétents (CD, CG et groupe de travail PLB) encore en automne et en hiver 2022, puis à partir de janvier 2023 (cf. chap. 6.3.4 et 6.4). Le scénario d’un PLB en tant que simple mesure de liquidités sans autres mesures avait déjà reçu un accueil sceptique peu après la séance de la délégation «questions financières» du 22 novembre 2022, avant d’être finalement rejeté1278. Les autorités ont toutefois continué à étudier le PLB en lien avec d’autres scénarios et dans le cadre de la préparation de l’introduction ordinaire d’un PLB. Pour ce faire, elles ont pu s’appuyer sur les travaux préparatoires menés depuis l’automne 2022. En décembre 2022, le DFF et la FINMA ont mené des discussions sur le rôle et les compétences des différentes autorités en cas d’introduction d’un PLB par la voie du droit de nécessité ou la voie du droit ordinaire. La FINMA a attiré l’attention sur le fait que les compétences des autorités impliquées devaient refléter leurs mandats légaux. Elle ne peut, selon elle, ni juger ni confirmer l’adéquation et la disponibilité des instruments d’autres autorités, comme le prévoit l’ordonnance de nécessité s’agissant de l’utilisation de l’ELA par la BNS ainsi que du PLB. Par ailleurs, conformément à son mandat légal, il incombe à la FINMA de permettre à la Confédération de décider si elle opte ou non pour un PLB. En revanche, il ne lui appartient pas de juger de la proportionnalité ou de la nécessité des mesures de la Confédération1279. Le DFF a intégré ces réactions dans les différentes versions d’une ordonnance de nécessité rédigées à partir de janvier 2023 ainsi que dans les dispositions du projet de consultation relatif à l’introduction ordinaire d’un PLB1280.
Les points soulevés par l’OFJ lors de la séance du 22 novembre 2022 et dans sa note du 28 novembre 2022 ont été intégrés dans les réflexions ultérieures des autorités sur le PLB, que ce soit dans le cadre de la préparation du projet de consultation relatif à l’introduction ordinaire d’un PLB à partir de début 2023 (cf. chap. 6.4.2) ou dans le cadre des mesures de crise en raison de la situation de Credit Suisse (cf. chap. 6.4 et 7.2).
Pas d’introduction d’un PLB en recourant au droit de nécessité à l’automne 2022
Après avoir pesé le pour et le contre de l’adoption par l’intermédiaire du droit de nécessité d’une base légale pour un PLB soit sans octroi immédiat de crédit à Credit Suisse, soit avec mise à disposition simultanée de liquidités, les autorités ont privilégié la seconde option en novembre 2022 (cf. chap. 6.3.4.1 et 6.3.4.2). Leur décision était motivée par la crainte que l’introduction d’un PLB par l’intermédiaire du droit de nécessité sans activation immédiate de liquidités n’envoie un signal négatif sur la situation de Credit Suisse et ne fasse qu’attiser les sorties de capitaux de la banque.
Les autorités ont également discuté à l’automne 2022 de la possibilité d’avancer l’introduction ordinaire du PLB et d’engager la procédure de consultation ordinaire le 16 décembre 2022 au lieu du délai de mi-2023 prévu initialement le 11 mars 2022. De fait, le chef du DFF a informé l’ensemble du Conseil fédéral, lors de la séance du 9 novembre 2022, qu’il lui soumettrait le projet de consultation en décembre 20221281. Toutefois, faute de nécessité et en raison des craintes exprimées, les autorités ont finalement renoncé, à l’automne et à l’hiver 2022, à introduire un PLB par la voie ordinaire en mode accéléré ou en recourant au droit de nécessité avec activation simultanée d’un PLB1282.
6.3.5 Poursuite des travaux en décembre; préparation des changements à la tête du DFF et au sein du Conseil fédéral avec la nouvelle année
En décembre 2022, les autorités et organes compétents continuent de suivre la situation de Credit Suisse et poursuivent leurs discussions sur les possibilités d’action. Durant une grande partie du mois de décembre, la situation est toujours critique, mais relativement stable. Le présent chapitre se concentre sur fin décembre 2022, une période durant laquelle la situation redevient très critique.
Pendant les phases plus calmes du mois de décembre 2022, les autorités poursuivent leurs discussions sur les scénarios possibles. Le Conseil fédéral se prépare en outre à certains changements: la conseillère fédérale Karin Keller-Sutter passe du DFJP au DFF, alors qu’Elisabeth Baume-Schneider et Albert Rösti rejoignent le gouvernement. Ces deux nouveaux membres sont élus le 7 décembre 2022 par l’Assemblée fédérale (Chambres réunies), à la suite des départs de la conseillère fédérale Simonetta Sommaruga et du conseiller fédéral Ueli Maurer. Le changement de département de la conseillère fédérale Karin Keller-Sutter est annoncé le 8 décembre, après la répartition des départements au sein du Conseil fédéral1283.
6.3.5.1 Suivi de la situation par les autorités en décembre 2022
Travaux des autorités début décembre 2022
À sa séance du 2 décembre 2022, le Conseil fédéral reçoit le procès-verbal de la séance de sa délégation «questions financières» du 22 novembre 2022, qui contient également la note de l’OFJ du 28 novembre 2022. Le chef du DFF informe les autres membres du gouvernement, par oral, de la situation de Credit Suisse. Il explique que le cours de l’action est bas, mais que les sorties de capitaux n’ont pas augmenté. Selon lui, la situation reste volatile. Le Conseil fédéral discute du temps qu’il aura pour réagir à partir du moment où Credit Suisse demandera un ELA à la BNS. Le chef du DFF estime que le Conseil fédéral disposera de plus d’une semaine.
Le gouvernement se penche également sur d’autres scénarios, comme une reprise de Credit Suisse par un autre institut financier. En outre, les membres du Conseil fédéral décident de garder leur téléphone crypté sur eux en tout temps, afin d’être joignables. Par ailleurs, la ChF est chargée de tester les téléphones de tous les membres du gouvernement afin de s’assurer de leur bon fonctionnement1284.
Non-meeting du 4 décembre: mécontentement de Credit Suisse et discussions sur la communication publique des autorités
Lors d’un nouveau non-meeting tenu le 4 décembre entre le chef du DFF, le président de la BNS et Credit Suisse, le président du conseil d’administration de Credit Suisse se plaint de la FINMA, si l’on en croit les notes de débriefing de la BNS. Credit Suisse estime que l’exercice de ViR de novembre 2022 (cf. encadré 12 au chap. 6.3.4.2) a créé la confusion auprès des autorités étrangères1285. Il pense en outre que les exigences de la FINMA ont compliqué la vente du segment des produits titrisés (cf. encadré 9 au chap. 6.3.1.1), qui n’a donc pas pu être menée comme prévu.
Le chef du DFF et le président de la BNS évoquent une nouvelle fois la possibilité d’une vente de Credit Suisse auprès du président du conseil d’administration de Credit Suisse; celui-ci souligne toutefois que le risque de fuite restreint les préparatifs de Credit Suisse en la matière. D’après le président de la BNS, le président du conseil d’administration de Credit Suisse se montre très optimiste et, en lieu et place d’une vente de la banque, propose d’examiner d’autres mesures d’urgence, telles que la vente de certains secteurs d’activité ou des réductions supplémentaires des risques1286. Les personnes participant à ce non-meeting réfléchissent également à l’effet apaisant que pourraient avoir des signaux positifs envoyés par les autorités. Le chef du DFF annonce qu’il dira quelques mots à propos de la situation de la banque1287.
En effet, le chef du DFF et le président de la BNS s’expriment sur le sujet en décembre 2022 (cf. chap. 6.4.4): avant de quitter ses fonctions, le chef du DFF salue la nouvelle stratégie de Credit Suisse dans différents médias et se montre optimiste quant à l’avenir de la banque1288; le président de la BNS fait lui aussi état de son optimisme concernant cette stratégie, qui permet selon lui de réduire les risques1289.
Séances des autorités des 5 et 6 décembre: informations sur les sorties de capitaux et discussions sur les scénarios d’action possibles
Le 5 décembre 2022, la FINMA informe le CG que les sorties de capitaux de Credit Suisse ne tarissent pas et qu’on ne peut s’attendre à une amélioration substantielle de la situation en la matière d’ici la fin de l’année, même en cas de mesures de limitation1290. Plusieurs scénarios visant à stabiliser, voire à sauver Credit Suisse sont discutés dans la foulée: entre autres, le recours à l’ELA, la vente de la banque, l’introduction d’un PLB en tant qu’aide en matière de liquidités sans assainissement et l’introduction d’un PLB dans le cadre d’un assainissement. L’éventualité d’une faillite est également évoquée. La FINMA estime qu’un assainissement peut être mis en œuvre, mais elle préfère une autre solution permettant d’atteindre également les objectifs en matière de protection des créancières et créanciers. Selon elle, un scénario de vente crédible remplit cette exigence1291.
Les membres du CG pensent unanimement que Credit Suisse doit accélérer le scénario d’une vente et que la FINMA devrait pousser la banque à accepter cette option, vu que Credit Suisse a jusqu’ici toujours considéré une vente comme un plan B contrariant1292. UBS est évoquée en tant qu’acheteuse potentielle. Sur la base des entretiens bilatéraux qu’elle mène avec Credit Suisse, la FINMA informe le CG que Credit Suisse n’a toujours aucun contact avec des acheteurs potentiels. Parallèlement, elle précise que son rôle institutionnel lui interdit d’approcher un établissement bancaire pour lui proposer de reprendre Credit Suisse. Les autorités représentées au sein du CG ne savent donc même pas si UBS est intéressée par un rachat de Credit Suisse. Selon la FINMA, la prise de contact avec un acheteur potentiel, sur lequel le choix se serait donc porté, est problématique et n’est pas du ressort des autorités. En lieu et place, la procédure doit consister à ordonner à Credit Suisse de préparer concrètement une vente en tant qu’éventuelle mesure d’urgence1293. L’instrument du PLB continue également d’être évoqué. Toutefois, après les critiques formulées par la délégation «questions financières» du Conseil fédéral et par l’OFJ dans son appréciation (cf. chap. 6.3.4), le SFI et le DFF sont d’avis qu’il ne faut plus prévoir de PLB que dans le contexte d’un assainissement.
Une autre solution consiste à ce que l’État accorde une facilité de trésorerie avant un éventuel assainissement, en ayant recours au droit de nécessité: cela correspondrait à un PLB avant assainissement, en ce sens que la BNS mettrait les liquidités à disposition et la Confédération assumerait le risque de défaillance, de sorte qu’il serait possible de s’appuyer sur les ordonnances de nécessité existantes relatives au PLB. Dans ce contexte, le DFF tente depuis l’automne 2022 d’évaluer le risque encouru par la Confédération si celle-ci garantit le prêt de la BNS. À la demande du département, la FINMA effectue à cet effet une analyse statique simplifiée et charge le cabinet de conseil Oliver Wyman de lui présenter un rapport d’expertise visant à rendre plausibles les estimations de la FINMA. Oliver Wyman présente son analyse le 16 novembre 20221294. Les autorités décident ensuite de lui soumettre des questions complémentaires. À la séance du CG du 5 décembre, la question se pose de savoir qui doit être chargé de piloter et de financer les travaux subséquents d’Oliver Wyman concernant les risques d’un PLB pour la Confédération. La FINMA estime qu’elle ne porte pas la responsabilité principale dans le domaine du PLB. La BNS se réfère à ses autres estimations, dont elle présente les résultats. Elle précise toutefois avoir besoin d’informations supplémentaires de la part de la FINMA pour affiner l’analyse, notamment à propos des mesures de cantonnement ordonnées par des autorités de surveillance étrangères. Finalement, les autorités s’accordent à penser que le SFI doit diriger les travaux, que la FINMA et la BNS doivent y participer en apportant leur expertise et que Credit Suisse doit prendre en charge les coûts1295.
Le lendemain, le 6 décembre, le comité directeur BNS-FINMA se demande si la mise à disposition de liquidités supplémentaires, voire d’autres mesures, sont à même d’améliorer la situation précaire de Credit Suisse, eu égard au manque de confiance dont souffre la banque à ce moment-là. La FINMA estime qu’un approvisionnement suffisant en liquidités calmerait les marchés, ce dont doute la BNS. Cette dernière estime que les instruments de l’ELA et du PLB sont judicieux pour remédier à une crise de confiance soudaine, mais pas à une méfiance chronique, comme c’est le cas en l’occurrence; elle pense donc qu’il faut aussi s’attaquer aux causes de cette perte de confiance. En raison de sa capitalisation précaire, du manque de confiance des marchés et de sa rentabilité négative, Credit Suisse est dans un cercle vicieux, selon la BNS1296. Dans la documentation préparée en vue de la séance du comité directeur BNS-FINMA du 6 décembre 2022, la BNS écrit que la capitalisation précaire de la maison mère empêche l’élimination des risques. Pour la CEP, cette affirmation est d’autant plus remarquable que fin 2022, la maison mère Credit Suisse SA bénéficiait du filtre réglementaire à hauteur de 14,5 milliards de francs. Cette somme représentait près de la moitié de ses fonds propres réglementaires. Les discussions portent également sur la question de savoir si le volume de l’ELA (50 milliards de francs) est suffisant. Eu égard à l’option d’une reprise ou d’une fusion, la FINMA informe la BNS que, après avoir longuement résisté, Credit Suisse a finalement répondu à l’invitation de la FINMA et dressé une liste de banques suisses et étrangères entrant en ligne de compte pour une reprise ou une fusion. Les personnes participant à la séance concluent que seule UBS constitue une option crédible parmi les cinq banques mentionnées. La FINMA et la BNS décident de continuer la préparation des différentes options (sortie de crise autonome de Credit Suisse; assainissement avec aide éventuelle en matière de liquidités; élimination expéditive des risques; reprise par un autre établissement financier)1297.
Séance du CD du 9 décembre: aucune amélioration en vue concernant les problèmes de fonds propres et de liquidités de Credit Suisse
À la séance du CD du 9 décembre 2022, la FINMA et la BNS expriment craindre que le résultat trimestriel de Credit Suisse soit plus médiocre que prévu, en dépit de l’augmentation de capital de fin novembre, vu que la rentabilité de la banque reste mauvaise. Elles estiment cependant que le problème le plus urgent reste la situation précaire en matière de liquidités, raison pour laquelle la FINMA a demandé à la banque de prendre des mesures d’urgence supplémentaires (cf. chap. 6.3.1.1). Selon le directeur de la FINMA, il ne faut pas s’attendre à ce que la situation s’apaise durablement et encore moins à ce qu’elle se redresse. La FINMA décide donc de maintenir la pression et d’exhorter Credit Suisse à examiner et à préparer d’autres mesures qu’un assainissement. Dans ce contexte, la présidente du conseil d’administration de la FINMA appelle les autres autorités à encourager elles aussi Credit Suisse à préparer des mesures1298.
Informations données à l’ensemble du Conseil fédéral en décembre 2022
Aux séances du Conseil fédéral des 9 et 16 décembre 2022, le chef du DFF informe les autres membres du gouvernement, par oral, que la situation de Credit Suisse est stable à un bas niveau1299. Selon les procès-verbaux dont dispose la CEP, la question du PLB n’est pas abordée. Plusieurs membres du Conseil fédéral regrettent que le chef du DFF continue de ne leur fournir que peu d’informations, et uniquement par oral. Selon eux, les informations communiquées et l’absence de documentation écrite n’ont pas permis au collège gouvernemental d’évaluer l’ampleur des difficultés rencontrées par Credit Suisse1300. L’ancien chef du DFF a déclaré à la CEP qu’il estimait que le risque d’indiscrétions était très élevé, en particulier dans l’entourage des membres du Conseil fédéral, et que ses craintes étaient notamment dues aux expériences négatives réalisées pendant la pandémie de COVID-19. Il a aussi justifié sa retenue par les graves conséquences boursières qu’auraient pu avoir des indiscrétions1301.
Sensibilité accrue des autorités avant les fêtes: état des lieux lors de la séance du CG du 22 décembre
Le 22 décembre 2022, le CG se réunit une nouvelle fois afin d’évaluer la situation juste avant les fêtes de Noël et de définir la suite des opérations. Les chiffres fournis par la FINMA montrent que, à ce moment-là, 130 milliards de francs ont déjà été retirés de Credit Suisse depuis début octobre et que la situation de la banque reste si critique qu’une nouvelle sortie massive de capitaux entraînerait des problèmes de liquidités. La FINMA déclare que, pour cette raison, assurance a été prise que Credit Suisse remplit les conditions permettant de recourir aux FRL et aux ELA.
De manière générale, il règne un certain scepticisme au sein du CG concernant les informations et les prévisions fournies par Credit Suisse sur certains chiffres. En particulier, la BNS s’inquiète de la situation dans laquelle se trouvera la banque début 2023 s’agissant des liquidités, estimant que Credit Suisse a formulé des hypothèses erronées pour établir ses pronostics de la fin de l’année sur ce point. La BNS considère en outre que les pronostics de Credit Suisse du premier trimestre 2023 sont eux aussi trop optimistes et que les autorités ne peuvent donc pas se fonder sur ces chiffres1302. Cet avis est partagé par la FINMA, qui s’adresse à plusieurs reprises à Credit Suisse en novembre et en décembre en raison de la situation délicate en matière de liquidités1303. Credit Suisse lui répond certes que la situation restera préoccupante jusqu’à la fin du premier trimestre 20231304, mais la FINMA estime que ce pronostic se fonde essentiellement sur l’espoir de Credit Suisse de pouvoir vendre avec succès son segment des produits titrisés1305.
Le 19 décembre 2022, la FINMA écrit au président du conseil d’administration et au directeur général de Credit Suisse que les mesures prises jusqu’alors pour reconstituer les volants de liquidités ne sont pas suffisantes et que la banque doit désormais prendre des dispositions contraignantes, en interne, pour remplir les objectifs en matière de liquidités1306. En dépit de ces préoccupations, la FINMA estime, le 22 décembre 2022, que le point de non-viabilité, qui justifierait le lancement d’un assainissement, n’est atteint ni en ce qui concerne la solvabilité (au niveau du capital) ni en ce qui concerne les liquidités1307.
Sensibilité accrue des autorités avant les fêtes: réflexions concernant le scénario de la vente
Le 22 décembre 2022, le CG est conscient que les chances que Credit Suisse parvienne à se sauver tout seul se sont réduites et estime qu’il faut se préparer avec soin à d’autres scénarios, la solution la plus probable semblant être une vente ou une vente en urgence dans un scénario de crise et des délais serrés. Il juge la vente de manière plutôt positive, car elle réduit les risques pour les contribuables et est dans l’intérêt de la stabilité financière1308. Selon les informations fournies par la FINMA lors de la séance du CG, Credit Suisse a établi une longue liste1309 de repreneurs potentiels, la plupart étrangers, qui repose toutefois sur l’hypothèse selon laquelle une vente aurait lieu à moyen terme et, partant, qu’il reste encore plusieurs mois pour prendre les contacts nécessaires. La FINMA, qui, en décembre 2022, a insisté à plusieurs reprises pour que Credit Suisse se prépare à une éventuelle vente et réduise le temps nécessaire à la mise en œuvre1310, parvient à la conclusion que seul un repreneur suisse entre en ligne de compte en cas de vente en urgence, à savoir UBS1311. Le 19 décembre 2022, Credit Suisse est donc chargé par la FINMA d’élaborer, avant fin janvier 2023, des solutions pour les scénarios à court et à moyen termes et de s’y préparer autant que possible, notamment en créant une salle de données virtuelle1312. À cette séance, le CG dispose de premiers documents de la BNS sur les conséquences économiques d’une défaillance désordonnée de Credit Suisse1313; toutefois, faute de temps, il ne les examine pas.
Les membres du CG s’entendent finalement sur différents travaux subséquents concernant les scénarios possibles qu’il faudra mener avant la prochaine séance, prévue lors de la première semaine de janvier 2023. En plus de développer le scénario d’une vente avec Credit Suisse, il s’agit de continuer à préparer l’ELA et, pour la FINMA et le DFF, de procéder à des échanges au niveau technique concernant une TPO pour l’entité suisse en cas de break-up. Disponible depuis novembre 2022, l’analyse du cabinet de conseil Oliver Wyman sur les risques d’un PLB pour la Confédération est jugée insuffisante par le CG pour servir de base de décision au Conseil fédéral et à la DélFin, raison pour laquelle des travaux subséquents sont aussi prévus sur ce point. Les autorités renoncent pour l’heure à prendre contact avec UBS, car une telle intervention est considérée comme trop dangereuse dans les circonstances du moment1314.
Sensibilité accrue des autorités avant les fêtes: mesures prises par le CD pour se préparer à une situation de crise inattendue
Lors de la séance qu’il tient dans la soirée du même jour (le 22 décembre 2022), le CD prend lui aussi clairement davantage conscience des problèmes de Credit Suisse. Après un briefing sur les principaux points de discussion de la séance du CG, le CD estime qu’il est désormais peu probable que la banque s’extirpe toute seule de cette situation. Pour cette raison, il est décidé d’examiner plus avant l’option d’une vente de Credit Suisse et, pour autant que cela soit possible et judicieux, de s’y préparer. La FINMA est chargée de prendre contact avec Credit Suisse afin de déterminer le degré d’avancement de la banque dans ses préparatifs à des mesures d’urgence, en particulier en cas de reprise immédiate, et d’analyser ces différences sans tarder. De son côté, la BNS doit mener une réflexion sur les différences entre une reprise par une banque suisse et une reprise par une banque étrangère. Si l’accent est mis sur le scénario d’une vente, il faut toutefois être en mesure, si la vente échoue, de se replier sur l’option déjà largement préparée de l’introduction du PLB au moyen du droit de nécessité (cf. chap. 6.3.4.2). S’agissant des analyses supplémentaires relatives au PLB, le DFF doit prendre contact avec Credit Suisse pour que le cabinet de conseil Oliver Wyman ait accès aux données de la banque pour ses travaux subséquents. Le CD se penche aussi sur une éventuelle extension de l’ELA (ELA+), sans prendre de décision en la matière1315.
6.3.5.2 Préparation du passage à la nouvelle année au sein du Conseil fédéral
Dans les jours qui suivent leur élection au Conseil fédéral, le chancelier de la Confédération informe les deux nouveaux membres du Conseil fédéral, Elisabeth Baume-Schneider (cheffe du DFJP à partir du 1.1.2023) et Albert Rösti (chef du DETEC à partir du 1.1.2023), de l’état des discussions au sein du Conseil fédéral concernant la situation de Credit Suisse1316. Le chancelier leur remet plusieurs documents concernant la crise de Credit Suisse, dont les décisions du Conseil fédéral et les procès-verbaux des séances de novembre et de décembre 2022. En outre, il les informe de la possibilité que des séances extraordinaires soient organisées au début de l’année 2023 si la situation de la banque vient à se détériorer1317. Selon le directeur de l’OFJ, les personnes clés impliquées dans le changement à la tête du DFJP, c’est-à-dire la secrétaire générale sortante et le nouveau secrétaire général, disposent tous deux de la note de l’OFJ du 22 novembre 20221318.
Le 1er janvier 2023, le conseiller fédéral Alain Berset succède à Ignazio Cassis à la fonction de président de la Confédération. Une brève conversation téléphonique a lieu entre les deux hommes le 31 décembre 2022, sans que Credit Suisse soit mentionné1319. À l’instar des autres membres du Conseil fédéral, à l’exception de la conseillère fédérale Keller-Sutter (cf. chap. 6.3.5.3), l’un comme l’autre n’ont pas été informés par le chef du DFF de l’aggravation de la situation de Credit Suisse dans les derniers jours de décembre 2022 (cf. chap. 6.3.5.4).
6.3.5.3 Passation de pouvoir entre le chef sortant et la future cheffe du DFF
Un changement a lieu à la tête du DFF en raison du départ du chef du DFF pour la fin de l’année 2022. Comme indiqué ci-dessus, le Conseil fédéral a décidé de la répartition des départements le 8 décembre 2022. À partir de ce jour-là, il était clair que la conseillère fédérale Keller-Sutter, alors cheffe du DFJP, reprendrait les rênes du DFF le 1er janvier 2023. Le présent chapitre porte sur ce changement et sur les préparatifs qui en découlent.
Contacts entre le conseil fédéral Ueli Maurer et la conseillère fédérale Karin Keller-Sutter
La seule rencontre entre l’ancien chef du DFF et Karin Keller-Sutter consacrée aux préparatifs du passage de témoin à la tête du DFF a lieu le 19 décembre 2022, en présence de la secrétaire générale du DFJP et du secrétaire général du DFF1320. Ce jour-là, le chef sortant du DFF transmet les dossiers à la nouvelle cheffe. D’après cette dernière et sa secrétaire générale, aucun document écrit concernant Credit Suisse ne lui est remis et le chef sortant du DFF décrit la situation de Credit Suisse comme stable1321.
En plus de cette rencontre, le chef du DFF et Karin Keller-Sutter se parlent à deux reprises au téléphone. Le premier entretien téléphonique a lieu le 23 décembre 2022, mais porte surtout sur un voyage du chef du DFF au Royaume-Uni. Selon la conseillère fédérale Keller-Sutter, le chef du DFF répète, lors de cette conversation, que Credit Suisse est stable1322. Le second entretien a lieu le 29 décembre 2022; à cette occasion, le chef du DFF informe Keller-Sutter que Credit Suisse a annoncé s’être retrouvé en difficulté pendant les fêtes, mais que la situation est stable (cf. chap. 6.3.5.4), et qu’il s’est entretenu avec la BNS et la FINMA avant la fin de l’année1323.
Contacts entre différentes unités administratives et la conseillère fédérale Keller‑Sutter
FINMA
Selon les déclarations de la conseillère fédérale Keller-Sutter, la présidente du conseil d’administration de la FINMA prend contact avec elle immédiatement après la répartition des départements du 8 décembre 2022, afin de lui proposer un rendez-vous. Selon la conseillère fédérale Keller-Sutter, le conseil fédéral Maurer a toutefois refusé qu’elle rencontre la présidente du conseil d’administration de la FINMA. La première rencontre entre les deux femmes n’a donc lieu que le 10 janvier 2023. Selon ses dires, la présidente du conseil d’administration de la FINMA prend contact avec la conseillère fédérale Keller-Sutter car la transmission des informations revêt une grande importance à ses yeux. Toutefois, cette proposition est mal perçue par l’ancien chef du DFF1324.
Ces déclarations contredisent celles que l’ancien chef du DFF a faites à la CEP: selon lui, la présidente du conseil d’administration de la FINMA le prie d’intervenir pour que la conseillère fédérale Keller-Sutter prenne contact avec elle si possible encore en 2022; c’est toutefois la conseillère fédérale Keller-Sutter qui souhaite ne pas précipiter les choses1325.
AFF et SFI
On sait que deux rencontres ont lieu en décembre entre la directrice de l’AFF et la future cheffe du DFF (les 14 et 20 décembre 2022). L’accent est mis sur la planification budgétaire de l’année suivante. Lors de la rencontre du 20 décembre 2022, la directrice de l’AFF informe la conseillère fédérale Keller-Sutter de la situation de Credit Suisse, par oral, pendant une demi-heure1326. Les deux collaborateurs personnels de la conseillère fédérale Keller-Sutter (seule la collaboratrice personnelle participera à la seconde rencontre), la secrétaire générale du DFJP et d’autres collaboratrices et collaboratrices et collaborateurs de l’AFF participent à cette rencontre1327.
La conseillère fédérale Keller-Sutter a déclaré devant la CEP n’avoir jamais reçu la note d’information du 21 décembre 2022 rédigée par l’AFF concernant l’éventuelle introduction d’un PLB1328. Selon la directrice de l’AFF, le conseil fédéral Maurer a demandé de ne pas transmettre de documents écrits, estimant que le dossier de Credit Suisse relevait de la responsabilité du SFI, qui devait encore le consolider1329.
Selon les déclarations qu’Ueli Maurer a faites lors de son audition, le DFF propose que la secrétaire d’État aux questions financières internationales et la directrice de l’AFF informent la conseillère fédérale Keller-Sutter de la situation déjà en décembre; selon lui, un seul contact a lieu entre ces personnes. À ses yeux, la transmission des informations par les spécialistes ne se passe pas de manière optimale et le DFF n’en est pas seul responsable1330.
En revanche, aucune rencontre n’a lieu en 2022 entre la conseillère fédérale Keller-Sutter et la secrétaire d’État aux questions financières internationales. Selon les échanges de courriels mis à la disposition de la CEP par le DFF, la secrétaire d’État aux questions financières internationales prend déjà contact avec le secrétaire général du DFF le 14 décembre 2022, estimant qu’il est urgent d’organiser, conjointement avec le chef du DFF, un briefing pour la conseillère fédérale Keller-Sutter au sujet du dossier secret de la banque («geheime Thematik der Bank»). D’entente avec la conseillère fédérale Karin Keller-Sutter, sa collaboratrice personnelle propose alors une date au secrétaire général du DFF1331. Le chef du DFF ne considère toutefois pas qu’un tel briefing est absolument indispensable1332.
Aucune rencontre n’a finalement lieu et la secrétaire d’État aux questions financières internationales compte évoquer le sujet avec la future cheffe du DFF en marge d’un voyage de service au Royaume-Uni; toutefois, la conseillère fédérale Keller-Sutter ne participe finalement pas à ce voyage1333. La situation de Credit Suisse s’étant détériorée pendant les fêtes, la secrétaire d’État aux questions financières internationales a déclaré à la CEP avoir demandé et obtenu le numéro de téléphone de la conseillère fédérale Keller-Sutter de la part du chef du DFF, mais ne pas avoir pris contact avec elle1334.
Lors de son audition, le chef du DFF a indiqué que la conseillère fédérale Keller-Sutter était alors en vacances et n’était donc disposée à tenir une rencontre que lors de la deuxième semaine de janvier1335. La conseillère fédérale Keller-Sutter a au contraire déclaré à la CEP qu’elle était pleinement disposée à des rencontres, comme en témoignent selon elle les deux rencontres qu’elle a tenues avec la directrice de l’AFF (cf. ci-dessus). En outre, elle a précisé qu’elle n’avait pas pris de vacances, mais que ses collaboratrices et collaborateurs et elle avaient préparé les discussions sur le budget et étudié les documents qui lui avaient été remis concernant les affaires du DFF1336.
Le premier contact entre Karin Keller-Sutter et la secrétaire d’État aux questions financières internationales n’a finalement lieu que le 5 janvier 2023, soit la première semaine de janvier (cf. chap. 6.4.2).
Contacts entre les secrétariats généraux
En décembre 2022, plusieurs contacts ont lieu entre la secrétaire générale du DFJP (actuellement secrétaire générale du DFF) et le secrétaire général du DFF. Ce dernier n’est toutefois pas impliqué dans les travaux du dossier Credit Suisse1337, raison pour laquelle la future secrétaire générale du DFF ne reçoit aucune information sur le dossier relatif à Credit Suisse de la part de son prédécesseur1338.
6.3.5.4 Gestion des autorités à la suite de l’aggravation de la situation fin décembre 2022
Aggravation de la situation entre Noël 2022 et Nouvel An 2023
Le 28 décembre 2022, le chef de l’état-major de crise de la FINMA prévient la présidente du conseil d’administration de la FINMA que Credit Suisse se trouve dans une situation alarmante: la banque ne disposerait plus que de quelques milliards en liquidités, raison pour laquelle un défaut de paiement pourrait avoir un effet domino1339. La présidente du conseil d’administration ne fait pas partie de l’état-major de crise; toutefois, c’est elle qui est informée, car le directeur est indisponible en raison d’un accident. Le SFI et la BNS savent également que Credit Suisse est tout près de recourir à l’ELA et que la FINMA a permis à la banque de faire une entorse aux exigences du pilier 11340.
La présidente du conseil d’administration de la FINMA prend alors contact avec le président de la BNS et le chef du DFF pour œuvrer à l’organisation d’une rencontre entre les autorités et le président du conseil d’administration de Credit Suisse avant la fin de l’année. Le jour suivant, une rencontre de haut niveau a lieu entre les autorités (le chef du DFF, le président de la BNS et la présidente du conseil d’administration de la FINMA) et Credit Suisse (le président du conseil d’administration de la banque). Il s’agit d’un nouveau non-meeting (cf. chap. 6.3.3.2), pour lequel aucun procès-verbal commun n’est établi1341. La présidente du conseil d’administration de la FINMA soumet des exigences à Credit Suisse et annonce des mesures. Afin de garantir autant que possible une traçabilité écrite, elle ordonne que ces exigences soient remises à Credit Suisse, au DFF et à la BNS la veille du non-meeting1342.
Lors de ce non-meeting, la FINMA somme Credit Suisse de prendre les mesures suivantes:
– fournir aux autorités, avant le 4 janvier 2023, une liste crédible de cinq établissements susceptibles de reprendre Credit Suisse;
– créer une salle de données virtuelle (data room) rassemblant toutes les informations permettant à un acheteur potentiel de se faire très rapidement une vue d’ensemble de la situation de Credit Suisse, afin d’accélérer une éventuelle reprise;
– préparer une reprise par UBS, de sorte qu’une conférence de presse puisse être tenue le 27 janvier 2023.
Comme, en dépit des travaux réalisés jusqu’alors en vue de la création de la salle de données virtuelle, il aurait encore été nécessaire de prévoir une période de due diligence de quatre semaines pour les acheteurs potentiels, la FINMA couple la deuxième exigence à une menace d’assainissement au sens de l’article 25 LB, estimant qu’une déstabilisation aurait inévitablement pour conséquence un assainissement1343.
L’entretien avec le président du conseil d’administration de Credit Suisse est tendu. Dans les faits, les autorités sont sur la même longueur d’onde, même si, en l’état des connaissances de la CEP, la FINMA demande d’agir avec plus de fermeté et de clarté à l’égard de Credit Suisse1344. Quoi qu’il en soit, aucune des autorités ne remet en question les exigences de la FINMA, qui souhaite que Credit Suisse accélère l’élaboration du scénario de vente afin qu’il soit rapidement possible de prendre contact avec UBS. Le président du conseil d’administration de Credit Suisse répond qu’il ne prendra contact avec UBS qu’après avoir recouru à l’ELA. Jusqu’à ce moment-là, le conseil d’administration de Credit Suisse n’est pas associé, par son président, aux réflexions sur une vente de Credit Suisse à UBS. Pour y remédier, il est prévu de tenir une séance avec une délégation du conseil d’administration début janvier, puis d’informer l’ensemble du conseil d’administration début février1345.
À la suite de l’entretien du 29 décembre 2022, le chef du DFF informe sommairement sa successeuse de la phase critique, lors d’une conversation téléphonique consacrée à sa rencontre avec le vice-premier ministre chinois (cf. chap. 6.3.5.3)1346. Il n’informe toutefois pas les autres membres du Conseil fédéral du fait que Credit Suisse a de nouveau subi d’importantes sorties de capitaux lors de la dernière semaine de l’année 20221347. Ce n’est qu’au plus profond de la crise, en mars 2023, que l’ensemble du Conseil fédéral et le chancelier de la Confédération apprennent les évènements de fin 2022. L’AFF n’est pas non plus informée des différentes séances qui ont lieu, dont elle n’aura connaissance qu’en janvier1348.
Selon ses déclarations, le président du conseil d’administration de Credit Suisse prend les mesures nécessaires en interne, dans le courant du mois de janvier, pour mettre en place la salle de données virtuelle visant à réduire le temps de préparation d’une reprise de Credit Suisse, conformément aux instructions de la FINMA1349. Le 12 janvier 2023, selon Credit Suisse, la salle de données virtuelle contient les données nécessaires et peut être opérationnelle dans les 48 heures (cf. chap. 6.4.1)1350.
6.4 Poursuite de la préparation à la crise et développement des scénarios sous la houlette de la nouvelle direction du DFF (janvier à février 2023)
Avec la reprise du département par la conseillère fédérale Karin Keller-Sutter début janvier 2013, cette dernière siège désormais au CD en tant que nouvelle chefe du DFF. La situation de la banque semble se stabiliser, à l’exemple de l’augmentation du ratio de liquidités (cf. illustration 9 ci-dessous); elle reste néanmoins tendue.
Le chapitre 6.4.1 traite de l’activité de surveillance de la FINMA dans le contexte de la préparation à la crise pendant cette période. Le chapitre 6.4.2 se penche sur les premières rencontres et séances sous la direction de la nouvelle cheffe du DFF, tandis que le chapitre 6.4.3 retrace les développements des scénarios suite aux premières informations écrites du Conseil fédéral. Enfin, la communication publique des autorités depuis l’automne 2022 fait l’objet du chapitre 6.4.4.
Illustration 9: Ratio de liquidités à court terme (LCR, en %) des trois principales entités de Credit Suisse de janvier à février 2023
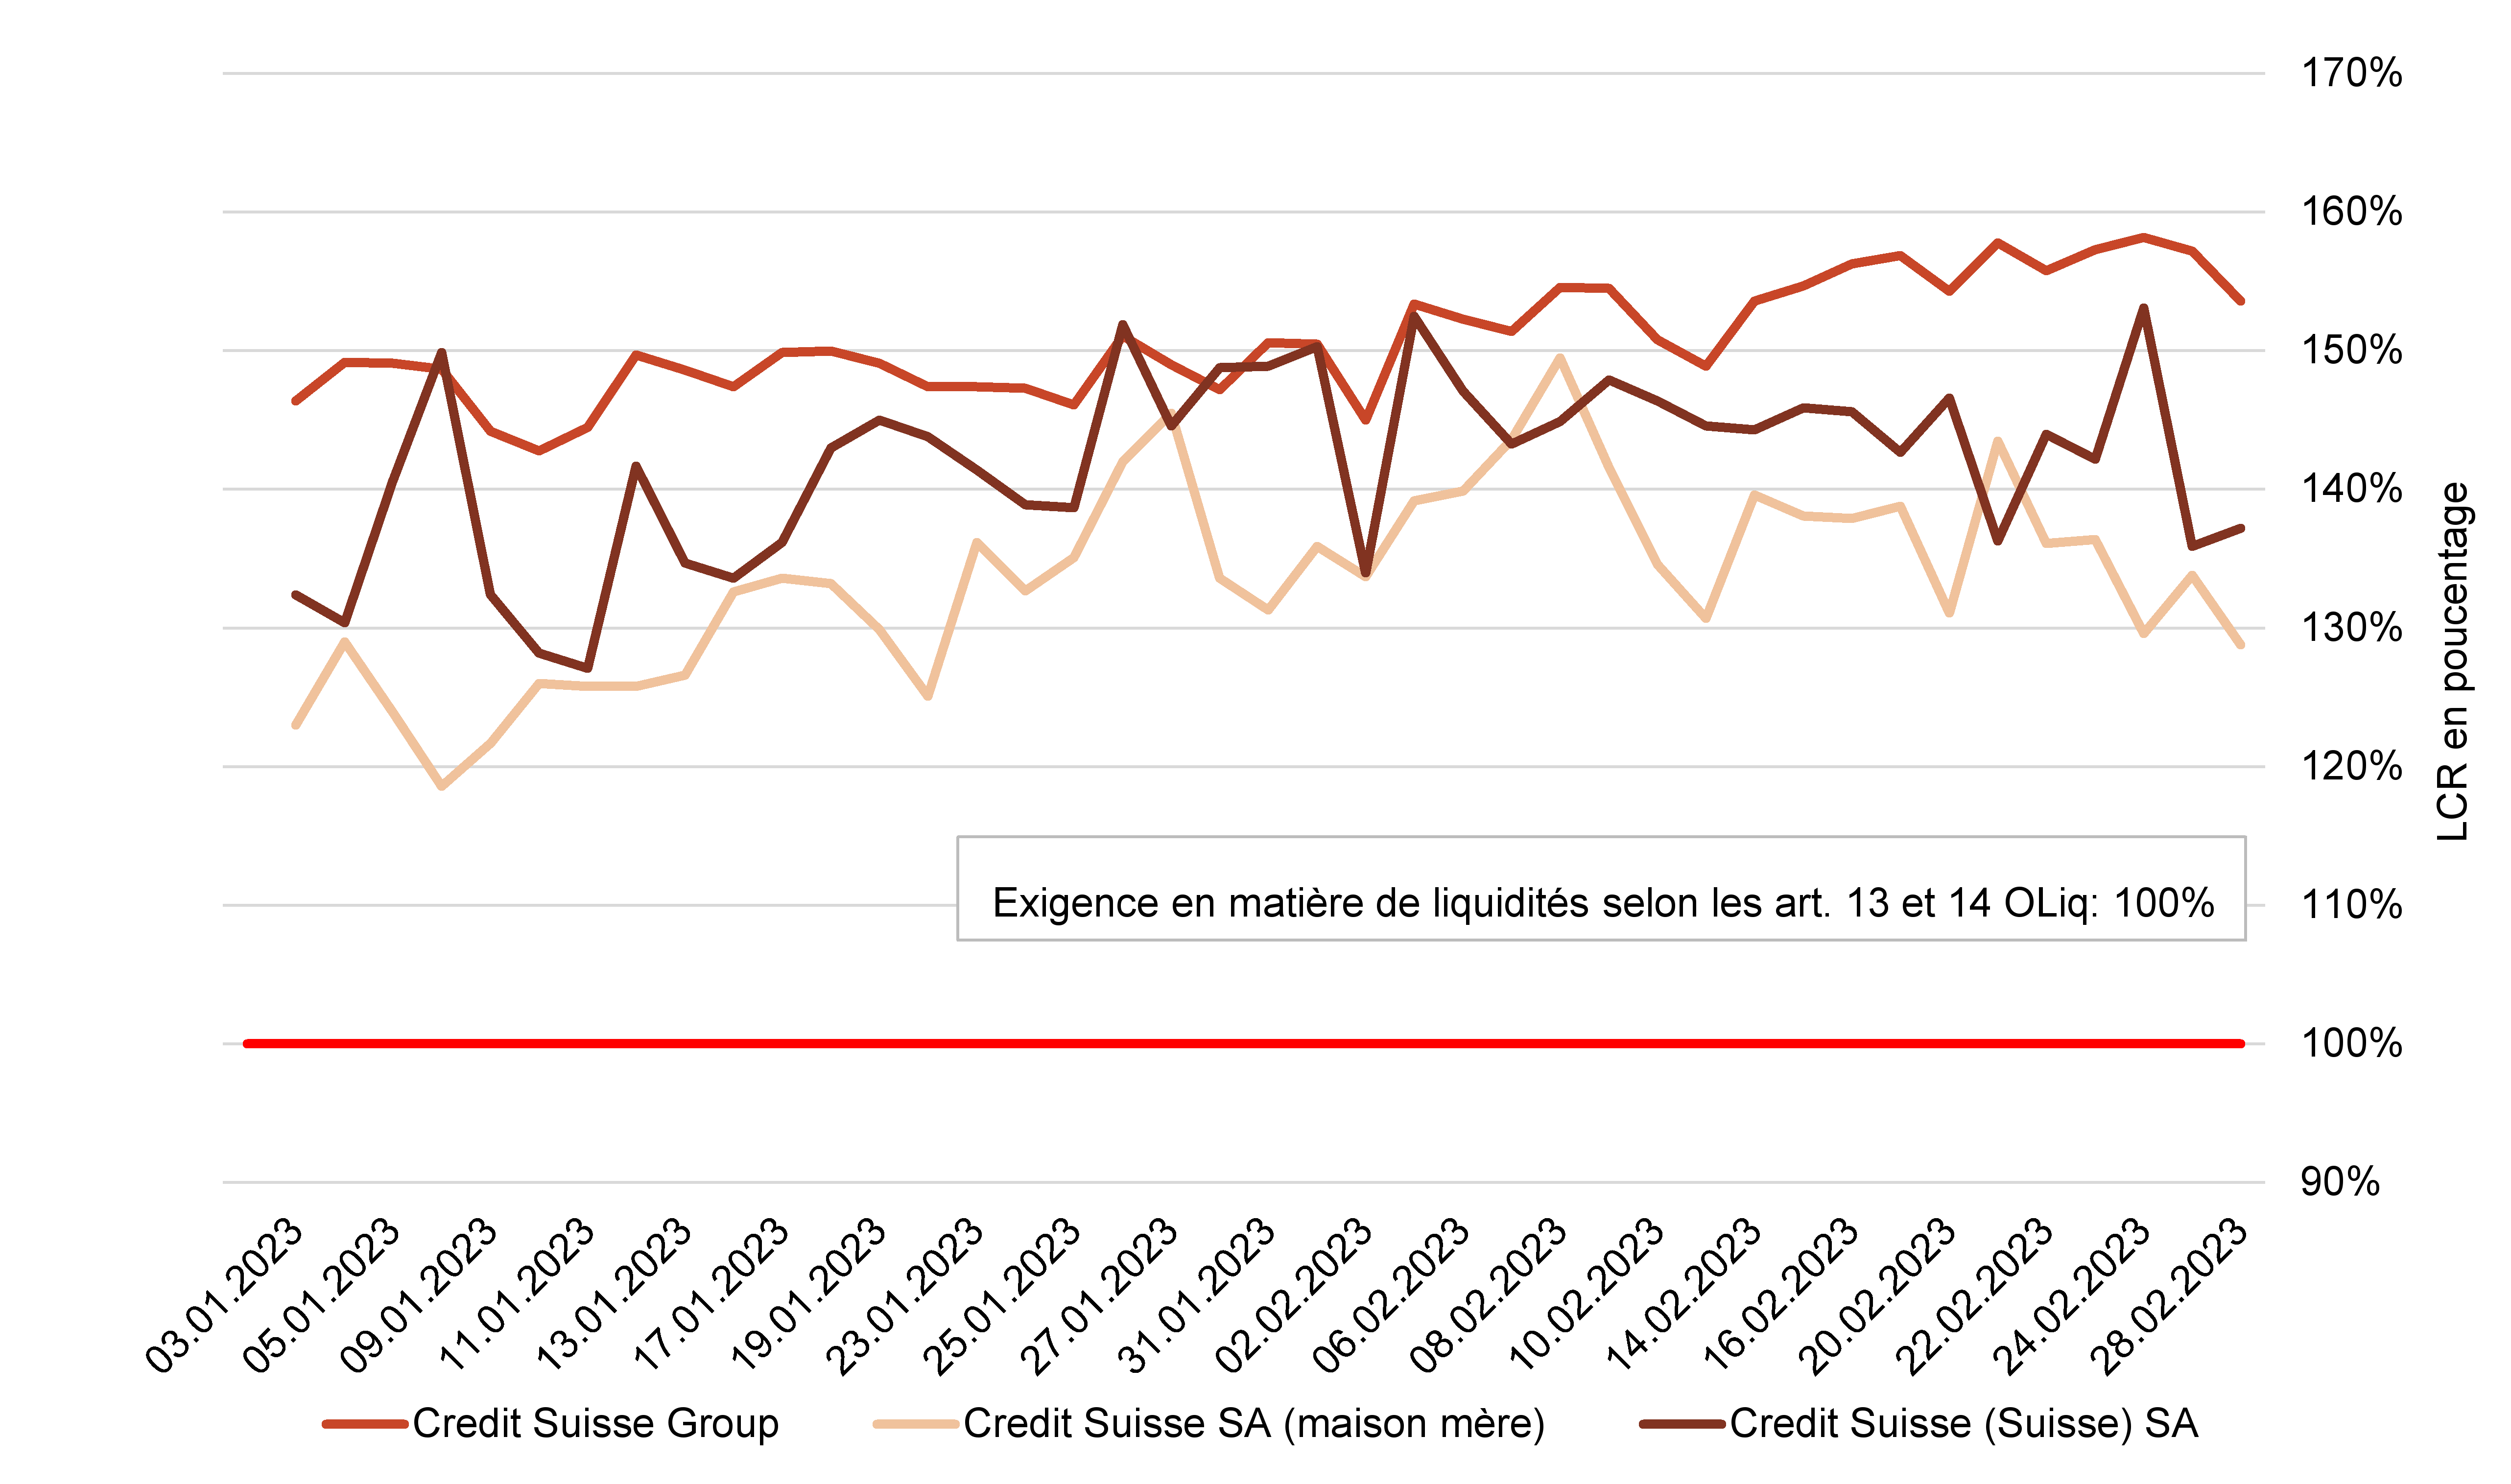
Source: la présente illustration a été établie sur la base des chiffres fournis par Credit Suisse à la FINMA chaque vendredi, pour la période allant du jeudi au mercredi. L’exigence en matière de liquidités de 100 % que Credit Suisse devait respecter (en rouge) découle de la communication officielle de la FINMA et s’applique à tous les établissements bancaires de Suisse1351.
6.4.1 Poursuite de la surveillance exercée par la FINMA sur Credit Suisse dans le contexte de la préparation à la crise
Non-respect des exigences en matière de liquidités (3 janvier)
Comme la FINMA le craignait déjà en décembre (cf. chap. 6.3.1.1), elle constate le 3 janvier que Credit Suisse ne sera temporairement, soit jusqu’à fin janvier 2023, plus en mesure de respecter les exigences en matière de liquidités. Elle demande alors une justification écrite de la sous-performance ainsi qu’un un plan de mesures (funding plan) avant le 12 janvier 20231352, plan que Credit Suisse remet alors1353.
Autres travaux préparatoires concernant les différentes solutions (4 au 10 janvier)
Parallèlement, les travaux visant à présenter des solutions se poursuivent en janvier. Dans une lettre du 4 janvier sur l’état des travaux préparatoires relatifs aux solutions, Credit Suisse présente une structure de transaction possible comme partie du scénario prévoyant une vente (cf. encadré 9 au chap. 6.3.1.1 ci-dessus). À ce moment-là, Credit Suisse envisage une offre publique d’achat conforme aux droits des OPA, une fusion aux termes de la loi sur la fusion, ou un asset deal, lors duquel Credit Suisse Group SA vendrait ses filiales et serait ensuite liquidé1354. Parallèlement, Credit Suisse transmet à la FINMA une liste de quatre candidats dont UBS, une banque des États-Unis, une banque de l’UE et un actionnaire de CSG.
Dans la même lettre, Credit Suisse dresse la liste des risques clés et des défis d’une telle transaction, comme demandé par la FINMA dans son courriel du 28 décembre 2022. Il y a un risque de fuites. De plus, il est difficile, selon Credit Suisse, aussi bien de trouver un partenaire qui ait la volonté et la capacité de mener une telle transaction, que de garantir l’accord des régulateurs étrangers, des investisseuses et investisseurs et de la clientèle. En outre, les exigences en matière de réglementation posées à une telle transaction doivent être spécifiées. Par ailleurs, Credit Suisse et l’autre partie au contrat s’exposeraient à d’importants risques entre l’annonce et la conclusion de la transaction1355. À cela s’ajouteraient les risques spécifiques à UBS: parmi la clientèle de Credit Suisse et d’UBS, de nombreuses personnes souhaitent être clientes de deux grandes banques et, dans le cas d’une transaction, partiraient pour une banque tierce. Il faut également s’attendre à des suppressions d’emplois. La transaction présenterait donc un risque pour l’économie et la place financière suisses. À ce moment-là, Credit Suisse n’a pas encore pris contact avec UBS, mais il cite les entretiens de 2020 (cf. illustration 2 au chap. 5.1.2). Les défis mentionnés compliqueraient considérablement la prise de contact avec les parties potentielles et la concrétisation de la transaction1356.
Dans un entretien téléphonique du 5 janvier 2023, Credit Suisse communique en outre à la division Banques de la FINMA qu’il souhaite éviter le recours à l’ELA. À l’issue de cet appel, des représentants de la FINMA et de la BNS organisent un atelier avec des représentants de Credit Suisse. À cette occasion, les autorités abordent la lettre de Credit Suisse du 4 janvier et la situation actuelle de la banque; elles évoquent également les différentes solutions possibles et, notamment, les risques potentiels en cas de fusion avec UBS. Credit Suisse considère entre autres les différences de culture entre les deux banques, le maintien de la clientèle de Credit Suisse et l’absence de synergie dans le domaine de la gestion de fortune comme des risques potentiels. UBS présenterait malgré tout le plus grand nombre de synergies avec Credit Suisse. Credit Suisse confirme que la salle de données virtuelle peut être utilisée. La FINMA ne partage pas cet avis; selon ses estimations, environ quatre semaines supplémentaires sont nécessaires pour préparer la salle de données virtuelle. La FINMA et la BNS demandent à Credit Suisse de faire avancer les travaux préparatoires relatifs aux différentes solutions1357.
Le 10 janvier 2023, la FINMA rencontre le responsable du comité d’audit (Audit Committee) et le responsable du comité des risques (Risk Committee) de Credit Suisse. Ils abordent la situation de Credit Suisse sur le plan des liquidités, qui s’améliore légèrement, et les travaux préparatoires relatifs aux différentes solutions. La FINMA et Credit Suisse s’accordent sur le fait qu’à ce moment-là, seuls trois scénarios entrent en ligne de compte: soit Credit Suisse s’en sort seul, soit il fusionne avec un autre établissement financier, soit il est assaini. La FINMA exprime sa déception à l’égard des travaux préparatoires de Credit Suisse, qui réplique que les exigences de la FINMA sont quelque peu naïves, s’agissant notamment de la prise de contact avec d’éventuels partenaires de fusion1358. Le même jour, selon la présidente du conseil d’administration de la FINMA, celle-ci et la cheffe du DFF auraient abordé pour la première fois ensemble la situation de Credit Suisse, (cf. chap. 6.4.2)1359.
Le jour suivant a lieu une nouvelle rencontre entre la FINMA et Credit Suisse, avec pour thème le point hebdomadaire de la situation de Credit Suisse et le futur communiqué de presse de la FINMA concernant la clôture de la procédure d’enforcement «Greensill»1360.
Confirmation de Credit Suisse concernant la salle de données virtuelle (dès la mi‑janvier 2023)
Selon les informations dont dispose la CEP, les travaux concernant la préparation de la salle de données virtuelle se seraient intensifiés en janvier et en février1361. Au début de l’année, la FINMA critique les travaux préparatoires de Credit Suisse et exige que ce dernier mette plus rapidement à disposition la salle de données virtuelle et y verse des données actualisées1362.
Dans la lettre du 12 janvier, Credit Suisse confirme à la FINMA que la majeure partie des données nécessaires à la salle de données virtuelle sont désormais prêtes et que cette dernière peut être opérationnelle dans un délai de 48 heures. Credit Suisse fournit par ailleurs une vue d’ensemble des documents déjà déposés dans la salle de données virtuelle1363. La FINMA prend acte de cette information dans sa lettre du 23 janvier 2023 et demande à la banque de verser dans la salle de données des documents complémentaires essentiels; manquaient par ex. les documents de planification financière et de planification en matière de capitaux1364.
La FINMA fait en outre observer qu’il est de la responsabilité du conseil d’administration de la banque de surveiller la situation et les options encore envisageables et de prendre des mesures suffisamment tôt afin de préserver les intérêts des investisseuses et investisseurs et des clientes et clients1365.
Séances extraordinaires du conseil d’administration de la FINMA concernant la crise de Credit Suisse (12 et 18 janvier)
Après avoir été informé, à partir d’octobre 2022, de diverses décisions de grande portée (cf. chap. 6.3.1.2), le conseil d’administration de la FINMA s’est réuni à nouveau les 12 et 18 janvier 2023 afin d’approfondir davantage les décisions envisageables. Il se concentre sur les critères qui pourraient permettre de décider de l’assainissement ou de la faillite de la banque1366. Le 12 janvier, la présidente du conseil d’administration, le directeur et les cheffes et chefs de division de la FINMA informent le conseil d’administration de la situation de Credit Suisse en matière de fonds propres et de liquidités. Ils expliquent que, pendant la période des fêtes, la situation de Credit Suisse en matière de liquidités est devenue très difficile, mais qu’elle s’est entre-temps améliorée. Ils évoquent également l’exercice de ViR (cf. encadré 12 au chap. 6.3.4.2)1367.
Le 18 janvier, le conseil d’administration de la FINMA discute des valeurs critiques résultant de la ViR susceptibles de menacer un éventuel assainissement de Credit Suisse. Ce faisant, il constate que, dans les chiffres disponibles, le capital ne pose guère de problème. Les valeurs critiques concernent surtout les liquidités. La FINMA ne dispose pas d’instruments visant à créer des liquidités supplémentaires, mais seulement d’instruments permettant d’améliorer la solvabilité (obligations AT1, obligations de renflouement interne [bail-in-bonds]). C’est la raison pour laquelle l’accès aux liquidités par le biais des facilités de la BNS ou d’un PLB de la Confédération est extrêmement important pour la base de décision en cas d’assainissement ou de faillite. À cet égard, le conseil d’administration de la FINMA se demande s’il faut envisager une attestation de liquidités de la BNS à la FINMA similaire à l’attestation de solvabilité que la FINMA fournit à la BNS1368.
Autres travaux sur les plans de stabilisation, d’urgence et de liquidation de Credit Suisse
Après que la FINMA lui avait demandé, le 13 décembre, d’élaborer d’autres mesures concrètes pour stabiliser la banque (cf. chap. 6.3.1.1), le 6 janvier 2023, Credit Suisse fournit une liste de toutes les mesures mises en œuvre ou prévues1369. Dans sa lettre du 23 janvier 2023, la FINMA écrit à Credit Suisse que seules quelques mesures de stabilisation sont encore en préparation et qu’elles font déjà partie de la planification financière et des besoins en capitaux ordinaires. Dans ce contexte, la FINMA demande à Credit Suisse de présenter d’autres mesures d’urgence auxquelles la banque pourrait recourir si la situation devait empirer1370.
Autres échanges entre la FINMA et Credit Suisse pour préparer le scénario de la vente (fin janvier à fin février 2023)
Le 24 janvier 2023, un entretien hebdomadaire sur la situation de Credit Suisse réunit, du côté de la FINMA, le directeur de la FINMA, le chef de la surveillance exercée sur Credit Suisse, et, exceptionnellement, la présidente du conseil d’administration de la FINMA, et, du côté de Credit Suisse, le président du conseil d’administration, le directeur général et le head of regulatory affairs. L’entretien porte entre autres sur la situation de Credit Suisse en matière de fonds propres et de liquidités ainsi que sur le communiqué de presse prévu concernant Greensill. Lors de cet entretien, la FINMA critique l’appréciation par Credit Suisse des obligations en matière de surveillance. Elle indique avoir épuisé les possibilités du droit de la surveillance et, depuis le changement de stratégie de Credit Suisse, concédé de nombreux assouplissements, dont les limites sont atteintes. Elle estime s’être montrée très conciliante, en particulier avec le filtre réglementaire. Elle souligne que les autorités de surveillance étrangères ont elles aussi fait des concessions. Credit Suisse répond que l’évaluation des participations de la maison mère au moyen des modèles de valeur de marché a déclenché un effet procyclique et qu’elle est de ce fait problématique1371.
Lors de l’entretien hebdomadaire du 30 janvier entre le directeur de la FINMA, le chef de la surveillance exercée sur Credit Suisse, le président du conseil d’administration de Credit Suisse et d’autres membres de la direction de la banque, la FINMA et Credit Suisse abordent les obligations AT1 de Credit Suisse. Il n’est alors pas question d’une éventuelle dépréciation de celles-ci, mais du rachat pour juillet 2023 de la série d’obligations AT1 la plus ancienne, sans émettre d’obligations de remplacement, comme souhaité par Credit Suisse1372.
Le thème du rachat des obligations AT1 est à nouveau abordé lors de l’entretetien hebdomadaire du 6 février 2023. Le directeur de la FINMA et le chef de la division Banques informent le directeur général, le CFO et le président du conseil d’administration de Credit Suisse que la FINMA ne peut pas encore approuver l’annonce souhaitée par Credit Suisse du rachat d’une série d’obligations AT1 pour juillet 2023 sans émission d’une nouvelle série d’obligations, car la banque n’a pas encore livré les analyses nécessaires à la conduite de la Loss Potential Analyse (LPA) de la FINMA et que sa rentabilité est encore trop faible. Les représentants de Credit Suisse répondent que cela envoie un mauvais signal au marché et qu’ils espéraient que la FINMA aurait fait une exception1373.
Peu de temps après, le 24 février, la FINMA aborde les différents scénarios avec Credit Suisse. L’échange porte sur la possible vente de certaines entités de Credit Suisse et sur la réduction de la «CRU» (Capital Release Unit), autrement dit des biens qui ne sont plus compatibles avec la stratégie de Credit Suisse. La banque souhaite mettre l’accent sur le renforcement de la confiance des marchés, alors que la FINMA lui demande d’examiner également d’autres solutions1374.
Clôture de la procédure d’enforcement «Greensill» (fin février)
Le 28 février, la FINMA publie un communiqué de presse sur la clôture de la procédure d’enforcement «Greensill», dans lequel elle indique que Credit Suisse a gravement manqué à ses obligations prudentielles en matière de gestion des risques et d’organisation adéquate et qu’elle ordonne des mesures correctrices. À l’avenir, la banque devra ainsi examiner périodiquement, à l’échelon de la direction, les relations d’affaires les plus importantes notamment en ce qui concerne les risques de contrepartie. Elle devra par ailleurs définir les responsabilités de ses quelque 600 collaboratrices et collaborateurs les plus haut placés dans un document sur les responsabilités. Enfin, la FINMA annonce avoir ouvert quatre procédures d’enforcement à l’encontre d’anciens managers de Credit Suisse. Elle nomme également un chargé d’audit qui contrôlera la mise en œuvre des mesures1375.
Lors la rencontre hebdomadaire avec la FINMA du 1er mars 2023, Credit Suisse critique ce communiqué de presse, arguant que ce dernier aurait dû mettre davantage l’accent sur les mesures prises par la banque et les progrès réalisés, étant donné que l’établissement fait face à une crise de confiance. La FINMA fait valoir qu’elle a discuté du communiqué de presse en amont avec Credit Suisse et qu’elle a intégré ses remarques1376.
6.4.2 Premières rencontres et séances après l’arrivée de la nouvelle cheffe du DFF (janvier 2023)
Échanges entre la nouvelle cheffe du DFF d’une part et les autorités et Credit Suisse d’autre part
Dès son entrée en fonction en janvier 2023, la nouvelle cheffe du DFF rencontre les représentantes et les représentants des différentes autorités pour s’informer de la situation dans le dossier Credit Suisse dans la perspective de la première séance du CD, le 11 janvier 2023. Parmi ces entretiens figure une introduction au dossier Credit Suisse, le 5 janvier 2023, par la secrétaire d’État aux questions financières internationales, qui informe également la cheffe du DFF des discussions ayant eu lieu jusqu’à présent au sein du CG, dans le cadre de la préparation à la séance du CD1377. La présidente du conseil d’administration de la FINMA rencontre elle aussi début janvier la nouvelle cheffe du DFF. Elle lui donne des renseignements sur la situation de Credit Suisse et discute notamment avec elle des mesures prises jusqu’alors et de la procédure d’enforcement ouverte par la FINMA1378.
La nouvelle cheffe du DFF s’entretient pour la première fois de manière informelle avec le président du conseil d’administration de Credit Suisse le 11 janvier, en marge d’une rencontre avec les principaux acteurs de la place financière. La direction de Credit Suisse lui donne l’impression que la situation, certes difficile, est maîtrisée et que la banque n’a pas besoin d’aide de l’État1379. Aucune première rencontre n’est organisée avec le président du conseil d’administration ou avec le directeur général de Credit Suisse, la cheffe du DFF ne parvenant pas à obtenir de rendez-vous avec eux, selon ses propos. À l’inverse, elle rencontre rapidement la direction d’UBS pour un premier entretien à la même période1380.
Formalisation des quatre scénarios au sein du CG
Le CG se réunit dans la nouvelle année pour la première fois le 6 janvier 2023. Les membres du CG ne sont pas touchés personnellement par le changement à la tête du DFF, si ce n’est que le SFI et l’AFF doivent désormais mettre en œuvre les mandats de leur nouvelle cheffe. Lors de cette séance, les membres du CG discutent de la prise en main du dossier Credit Suisse par la cheffe du DFF. La réunion sert avant tout à préparer les points de discussion qui seront abordés lors de la première séance du CD sous sa responsabilité, fixée à la semaine suivante. Ainsi, le chef de la division Banques de la FINMA informe les membres présents des développements du «projet Como», qui est le nom donné au scénario de reprise de Credit Suisse par UBS. Le CG arrive à la conclusion que quatre scénarios ressortent des discussions: A) sortie autonome de crise par Credit Suisse, B) vente, C) assainissement, et D) faillite avec déclenchement du plan d’urgence. Une discussion s’ensuit sur les besoins de liquidités en cas de fusion avec UBS. L’AFF demande si le potentiel de l’ELA peut être utilisé, ce que la BNS confirme. Cela nécessite toutefois qu’UBS recoure elle-même à l’ELA et prête ensuite les liquidités à Credit Suisse. L’AFF évoque les réserves de la FINMA à cet égard1381. Les discussions lors de cette séance sont assez controversées, sur des thèmes comme le montant potentiel d’une ELA et l’utilité de cet instrument. En effet, le directeur de la FINMA relève que Credit Suisse lui a signalé préférer descendre en dessous de certaines exigences en matière de liquidités plutôt que de demander une ELA1382. Ainsi, le ton monte entre certains représentants et représentantes de la FINMA et de la BNS, les premiers reprochant aux seconds de ne pas en faire assez pour augmenter la capacité de l’ELA, sans toutefois étayer cet argument1383. Les personnes concernées s’excuseront par la suite1384.
La secrétaire d’État aux questions financières internationales insiste par ailleurs sur le souhait de la nouvelle cheffe du DFF d’avoir une analyse des conséquences économiques des différents scénarios, afin de pouvoir justifier l’intervention de l’État et l’engagement de fonds publics, mais aussi le recours au droit de nécessité1385. Le CG souligne qu’il est nécessaire de clarifier la question de savoir si la FINMA peut agir à la place de la COMCO et s’il faut obtenir une approbation de principe (In-Principle-Approval) des autorités de régulation étrangères (Fed, PRA, autorités asiatiques) afin de préparer la voie à une éventuelle fusion de Credit Suisse avec UBS1386. Le CG acquiert par ailleurs la certitude qu’il est devenu nécessaire de préparer plus rapidement et plus en détail le scénario d’une TPO pour l’entité suisse d’importance systémique de Credit Suisse, au cas où la banque ferait faillite. Un groupe de travail spécifique à la TPO dirigé par le SFI est alors formé, à la suite d’une suggestion de la directrice de l’AFF1387.
Information orale du Conseil fédéral et discussion sur les scénarios (11 janvier 2023)
Avec le changement à la tête du DFF et l’intensification de la préparation à la crise, la fréquence à laquelle le dossier Credit Suisse est abordé au sein du Conseil fédéral s’accélère à partir de janvier 2023. Dès la première séance de l’année 2023, le 11 janvier, la nouvelle cheffe du DFF informe le Conseil fédéral de la situation et annonce son intention de le tenir régulièrement au courant de la situation de la banque1388. Ainsi, selon le procès-verbal de cette séance, le Conseil fédéral fait rapidement le point sur la situation. Il est informé de l’achèvement par la ChF des travaux de préparation pour une communication en cas de besoin1389.
Poursuite des discussions au sein du CG et du CD
À la suite de la séance du Conseil fédéral le 11 janvier, le CD se réunit en fin de journée pour la première fois dans sa nouvelle composition, avec la nouvelle cheffe du DFF. Les différents scénarios sont présentés et discutés. Ils sont désignés par des lettres: A) la banque s’en sort seule; B) rachat de la banque; C) assainissement avec bail-in et PLB; D) break-up et plan d’urgence (cf. encadré 11 au chap. 6.3.3.1 pour une description plus complète de ces scénarios). Dans la continuité de la discussion qui a eu lieu au sein du CD, la cheffe du DFF rappelle l’importance de bénéficier d’une base de décision solide en cas d’intervention des autorités, c’est-à-dire d’une analyse des raisons qui font qu’une intervention est indispensable et d’un aperçu des dommages (économiques ou de réputation) que cela permet d’éviter. Plusieurs mandats spécifiques à chacun des scénarios sont donnés aux différentes autorités (FINMA, BNS, SFI, AFF): il est décidé, entre autres, d’élaborer un concept visant à déterminer comment et dans quelle mesure augmenter significativement le volume existant d’ELA dans un scénario de vente à une banque suisse, y compris les éventuelles modifications légales à apporter au moyen du droit de nécessité1390.
La BNS propose au CG (24 janvier) et au CD (26 janvier) de combiner droit de gage légal et privilège des créances. Elle explique que le cadre de droit privé qui prévaut ne lui permet pas de prendre d’autres mesures pour augmenter les prêts ELA, mais qu’une augmentation au moyen du droit de nécessité méritait d’être examinée. Elle ajoute que, pour maximiser son efficacité, il faudrait toutefois aussi augmenter le potentiel d’upstreaming au moyen d’opérations financières entre la filiale suisse et la maison mère1391. Lors de la séance du CG du 24 janvier, la BNS souligne avoir pris différentes mesures, par le passé, pour augmenter le potentiel de l’ELA de Credit Suisse et avoir signalé à la banque les travaux à accomplir, ajoutant toutefois que Credit Suisse ne s’y est pas préparé1392. La BNS conclut que l’ELA qui est prête ne suffirait pas si la confiance en la banque n’était pas rétablie. Des mesures d’accompagnement devraient cibler les causes: sans mesures d’accompagnement, une ELA élevée pourrait même mener à un déclassement de la banque par les agences de notation, parce qu’une part essentielle des actifs serait liée pour la BNS et ne serait plus disponible pour couvrir les créances non garanties1393. Pour la première fois, des propositions concrètes concernant l’ELA+ sont formulées. Il est prévu de faire une mise à jour des différents scénarios lors de la prochaine séance du CD, car la cheffe du DFF souhaite tenir le Conseil fédéral informé des différentes options envisagées.
Lors de la séance du 24 janvier, le CG se penche plus intensivement sur la question des possibilités de transférer des liquidités de la filiale suisse du groupe (Credit Suisse [Suisse] SA) à la maison mère (Credit Suisse SA) dans le contexte d’un éventuel recours à l’ELA (cf. encadré 16 au chap. 7.2.2.2). Une représentante de la BNS explique que la filiale suisse pourrait recevoir une grande partie de l’ELA, car elle pourrait offrir les garanties nécessaires. Cependant, d’autres entités du groupe Credit Suisse auraient également besoin de liquidités. Dans ce contexte, le CG constate que, en raison des limites en vigueur des prêts entre les sociétés du groupe, la filiale suisse ne serait pas en mesure de transmettre sans restriction les liquidités obtenues aux autres entités. Ces limites résultent du plan d’urgence1394. Le chef de la division Banques de la FINMA fait valoir que la pesée des intérêts entre la protection des fonctions d’importance systémique d’une part et la répartition des liquidités au sein du groupe Credit Suisse d’autre part est une opération délicate1395. La FINMA et la BNS dressent à ce sujet un état des lieux interne qu’elles veulent présenter au CG1396.
La BNS présente donc une vue d’ensemble des quatre scénarios envisagés lors de la séance du CD du 26 janvier 2023, avec des indications de leurs avantages et leurs inconvénients (cf. tableau 15 ci-dessous). Différents objectifs sont énoncés afin d’évaluer les possibilités à disposition des autorités suisses: maintenir les fonctions d’importance systémique de la banque, minimiser les risques financiers pour la Confédération, préserver la concurrence et la diversité de l’offre dans le système bancaire suisse, éviter l’augmentation de la problématique TBTF, préserver la réputation et l’importance de la place financière suisse, préserver les emplois et les recettes fiscales, éviter les problèmes dans le système financier international dus à une banque suisse.
Le CD arrive donc à la conclusion que la sortie de crise autonome de la banque serait la meilleure solution, mais qu’il est nécessaire de continuer à développer les autres scénarios1397. Selon les informations dont dispose la CEP, aucune discussion au sujet de l’état des lieux interne dressé par la FINMA concernant l’upstreaming n’a eu lieu, ni au sein du CG ni au sein du CD.
Tableau 15: Avantages et inconvénients des différents scénarios (état au 26.1.2023)
Scénario | Avantages | Inconvénients |
|---|---|---|
A: ELA ou ELA+ assortie de mesures propres à la banque pour renforcer sa capacité financière | Possible restauration de la confiance dans Credit Suisse Aide de l’État se limitant à des liquidités (correspond aux règles TBTF) Faible discrédit et faible atteinte à la réputation de la place financière suisse Pas de conséquences négatives sur la concurrence et sur l’économie suisse | En cas d’échec ou si ce scénario est maintenu longtemps, détérioration des conditions pour les autres mesures (par ex. reprise ou assainissement) Obligation de recourir au droit de nécessité et risques financiers pour la BNS liés à la mise en œuvre de l’ELA+ |
B: Reprise par UBS ou par une grande banque étrangère | Restauration de la confiance dans Credit Suisse sans aide de l’État pour assurer la solvabilité Opération intéressante pour la banque partenaire étant donné la très faible valeur de Credit Suisse sur le marché | Risque de propagation à la banque partenaire En cas de reprise par UBS: aggravation de la problématique TBTF, détérioration de la concurrence, réduction de l’offre pour l’économie Suppressions d’emplois en Suisse Longue phase d’incertitude entre l’annonce de la mesure et la conclusion de la transaction, ne constitue pas une mesure d’urgence appropriée en cas de forte déstabilisation de Credit Suisse Négociations complexes avec des autorités étrangères, notamment en cas de reprise par une banque étrangère Position de faiblesse des autorités dans les négociations du fait de l’impossibilité d’imposer une vente Risque de devoir mettre en œuvre l’ELA+ sur la base du droit de nécessité |
C: Assainissement par renflouement interne (bail-in) avec PLB | Solution conforme au dispositif TBTF et permettant d’éviter une aide de l’État pour assurer la solvabilité Restauration de la confiance dans Credit Suisse Nouveau capital créant la condition nécessaire aux réformes Renforcement de la crédibilité de la réglementation TBTF Faible risque pour les fonctions d’importance systémique | Premier renflouement interne (bail-in) dans une grande banque jamais opéré dans le monde et solution représentant une intervention radicale Impossibilité d’exclure des retombées négatives sur les marchés financiers ou UBS Réduction de la taille de Credit Suisse: moins d’emplois et de recettes fiscales, moins de concurrence, offre réduite Stigmatisation vraisemblable de Credit Suisse Incertitude concernant la décision de la DélFin |
D: Déclenchement du plan d’urgence avec PLB et TPO de l’entité suisse | Applicable en cas d’urgence, poursuite des fonctions d’importance systémique en Suisse TPO, solution de repli efficace pour instaurer la confiance | Évènement dramatique pour la place financière suisse Risques liés à la mise en œuvre du plan d’urgence en dépit de la préparation Risque concernant la défaillance des fonctions d’importance systémique Reprise par l’État au moyen d’une TPO en vertu du droit de nécessité contraire aux principes de la réglementation TBTF et exposant la Confédération à des risques financiers et opérationnels Possibles plaintes contre l’entité suisse à la suite de la liquidation de la maison mère Atteinte à la collaboration future avec les autorités étrangères Détérioration de la concurrence et offre réduite pour l’économie (domaine Investment Banking) Forte réduction des emplois et des recettes fiscales |
Source: Présentation PowerPoint «B2-Krise: Übersicht zu den Vor- und Nachteilen möglicher Massnahmen. LG 26.1.2023».
Lors de cette séance, le CD discute également des travaux préparatoires de la BNS pour élargir le montant de l’ELA à l’aide du droit de nécessité (ELA+). La FINMA se penche sur les allègements réglementaires nécessaires au projet «Como», c’est-à-dire au rachat de Credit Suisse par UBS. Des mandats sont donnés aux autorités présentes pour continuer à préparer ces deux aspects (ELA+ et projet «Como»)1398.
En parallèle de ces développements au sein du CG et du CD a lieu, le 24 janvier 2023, une discussion entre le directeur de la FINMA et le président de la Confédération, le conseiller fédéral Alain Berset1399. Selon les déclarations de ce dernier, la question de Credit Suisse est abordée à cette occasion, mais aucun élément indiquant que des problèmes particuliers existent ne lui est communiqué; il a l’impression que le pire est passé1400.
6.4.3 Approfondissement des scénarios possibles par les autorités (février 2023)
Les autorités continuent à mener les travaux préparatoires sur les différents scénarios en février 2023. Au début du mois, le Conseil fédéral est informé pour la première fois des réflexions à ce sujet avec des documents écrits.
6.4.3.1 Premières informations écrites au Conseil fédéral sur les scénarios possibles
En accord avec le CD et en dépit des craintes relatives au risque de fuite, la cheffe du DFF décide en janvier de présenter au Conseil fédéral les projets de scénarios en lien avec Credit Suisse1401. La discussion sur les scénarios, annoncée oralement lors de la séance du Conseil fédéral du 25 janvier, se tient la semaine suivante1402. Les documents de séance à l’intention du Conseil fédéral ont été discutés au sein du CD et complétés à l’aide des avis de la BNS et de la FINMA1403.
Le 1er février, la cheffe du DFF informe le Conseil fédéral, d’abord par oral, de l’état des liquidités et de la dotation en capital de Credit Suisse. Le Conseil fédéral discute ensuite des quatre scénarios entrant en ligne de compte1404. Pour la première fois, il dispose d’un document écrit, d’une page, qui est distribué en début de séance et récupéré à l’issue de cette dernière. Les scénarios suivants lui sont présentés:
Sortie de crise autonome de la banque, en exploitant la marge de manœuvre que les autorités peuvent accorder. Ce scénario est considéré comme le seul n’entraînant pas de grave problème. L’octroi de l’ELA serait une mesure étatique possible, déjà préparée par la BNS. Un éventuel élargissement de l’ELA par le Conseil fédéral au moyen du droit de nécessité est examiné.
Vente de Credit Suisse à une banque suisse ou étrangère. Pour ce scénario, il a été noté qu’une reprise intervenant assez tôt pourrait empêcher un assainissement ou une faillite, mais aurait des conséquences négatives comme des suppressions d’emplois en Suisse ou la cession de fonctions d’importance systémique à une banque étrangère. Pour ce scénario, les questions relatives au droit de la concurrence doivent encore être clarifiées; la cheffe du DFF rappelle la compétence spéciale de la FINMA en la matière. Ce scénario table également sur l’octroi de l’ELA ou sur un élargissement de l’ELA au moyen du droit de nécessité. La cheffe du DFF explique qu’aucune banque susceptible d’acheter Credit Suisse n’est identifiée, étant donné que des recherches ne seront possibles qu’une fois que ce scénario aura été définitivement choisi.
Assainissement avec instruments de renflouement interne (bail-in) et PLB. Le scénario de l’assainissement correspond au dispositif TBTF, mais il n’a jamais été testé à l’échelle mondiale pour un groupe bancaire d’importance systémique globale, raison pour laquelle il suscite des craintes relatives à l’atteinte à la réputation de la place financière. Il est prévu que l’assainissement mené par la FINMA serait complété par un PLB déjà largement préparé en vertu du droit de nécessité, au cas où l’ELA ne suffirait pas.
Faillite de Credit Suisse Group SA et de Credit Suisse (Suisse) SA (maintien de l’entité suisse). Dans ce scénario, il était prévu que Credit Suisse (Suisse) SA devrait être dissocié du groupe au moyen d’un plan d’urgence, de manière à poursuivre les fonctions d’importance systémique. Ce scénario, qui fait aussi partie du dispositif TBTF, est cependant considéré comme le scénario catastrophe entraînant de graves dommages pour la place financière. Il n’est cependant pas possible d’exclure une TPO lors de la mise en œuvre de la faillite et du plan d’urgence par la FINMA, si la recherche d’un acheteur pour l’entité suisse devait durer trop longtemps. Cette option n’ayant pas été prévue, elle n’a pas encore été préparée. Le DFF étudie néanmoins une solution dans ce sens avec un recours au droit de nécessité1405.
Illustration 10: Descriptif des scénarios présenté au Conseil fédéral
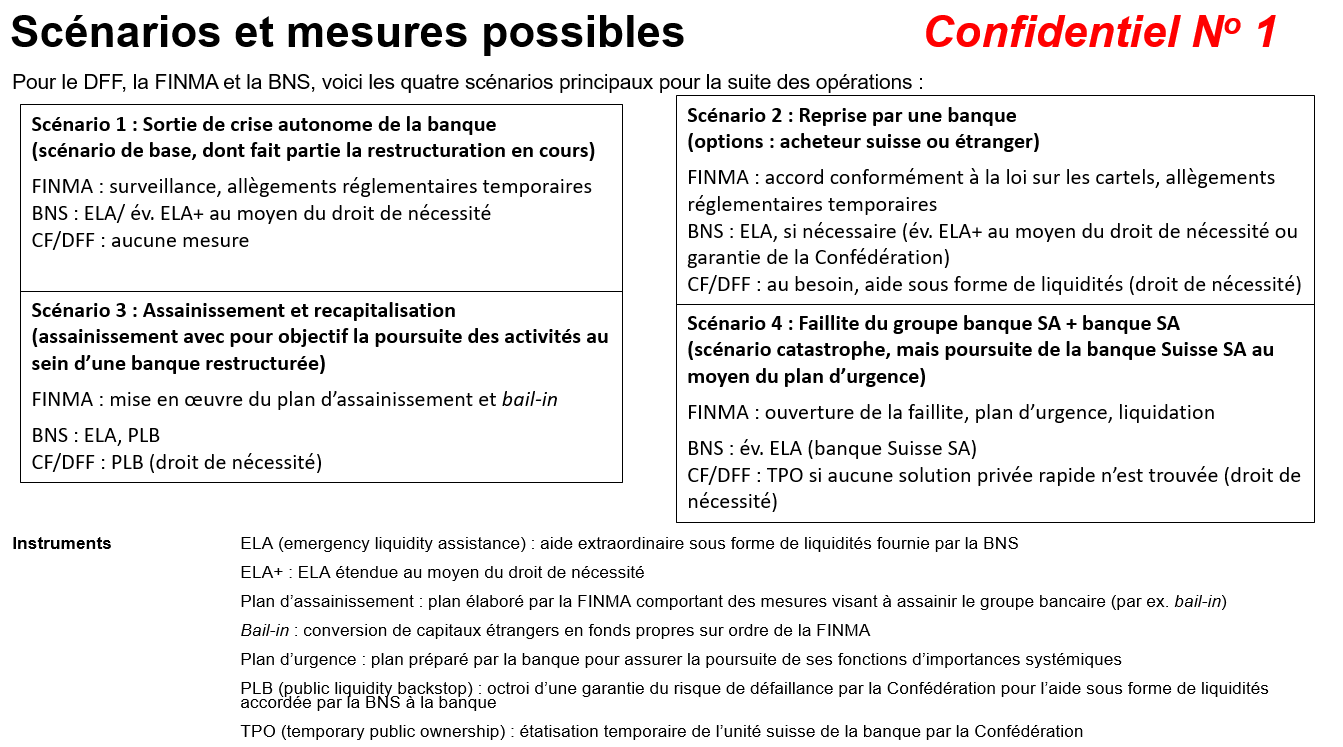
Source: présentation PowerPoint «Folie Credit Suisse BR vom 1.2.2023», DFF.
Cette présentation indique au Conseil fédéral que le droit de nécessité pourrait être requis dans les quatre scénarios1406. Après en avoir discuté, le Conseil fédéral n’approuve pas de mandat visant à approfondir une des options présentées; le document distribué est récupéré à la fin de la séance.
Lors de la même séance, la Chancellerie fédérale informe le Conseil fédéral que les travaux préparatoires relatifs à une communication de crise, entamés à la suite de la séance du 2 novembre, sont terminés1407. Les projets de communication pour les scénarios «Introduction d’un PLB» et «Liquidation de la banque» ainsi que les documents correspondants sont disponibles au besoin; les travaux préparatoires pour les autres scénarios doivent être poursuivis1408.
À la séance en question, la cheffe du DFF fait savoir au Conseil fédéral que, si des décisions doivent être prises dans un délai court, il faudra renoncer aux réunions de la délégation «questions financières». Selon les déclarations de plusieurs d’entre eux, les membres du Conseil fédéral partagent l’idée que, en cas de crise, cette délégation ne pourrait pas servir d’organe de pilotage à court terme, étant donné que les travaux en cours relèvent, selon l’appréciation des parties prenantes, de la compétence du CD et que, en cas de crise, une information directe au Conseil fédéral serait préférable1409.
Mise à jour du rapport sur les risques et information au Conseil fédéral
Lors de sa séance du 15 février 2023, le Conseil fédéral aborde concrètement le thème de l’éventuelle insolvabilité d’un établissement financier d’importance systémique au niveau global dans le cadre de la mise à jour annuelle du rapport sur les risques. À cette occasion, la CSG propose au Conseil fédéral de faire passer la probabilité d’une insolvabilité d’un établissement d’importance systémique de la catégorie «rare» à la catégorie «possible» (cf. chap. 5.7.1.2). Le Conseil fédéral prend acte de cette modification. Toutefois, d’après les connaissances actuelles de la CEP, il y a lieu de penser que cette adaptation n’a pas fait l’objet de délibérations explicites au sein du Conseil fédéral.
Une semaine plus tard, soit à la séance du 22 février, la cheffe du DFF donne de nouveau oralement des renseignements au Conseil fédéral sur la situation de Credit Suisse1410. Il n’apparaît alors toujours pas urgent de prendre des mesures immédiates1411. Une nouvelle information aux membres du Conseil fédéral est prévue le 29 mars ou le 5 avril 20231412, afin d’expliquer son propre rôle au Conseil fédéral à l’aide de descriptions des différents processus des scénarios1413. Cependant, en raison de l’enchaînement rapide des évènements en mars (cf. chap. 7), le Conseil fédéral se réunit ensuite presque quotidiennement à partir du 15 mars.
Information du Conseil fédéral: évolution
Les informations concernant Credit Suisse continuent à être transmises oralement au Conseil fédéral et les rares documents écrits sont récupérés à la fin de la séance1414. Aux yeux de plusieurs membres du collège auditionnés, dont la cheffe du DFF, il est prioritaire d’éviter toute fuite1415. La première utilisation de documents écrits, le 1er février 2023, est néanmoins jugée positive. Ces documents offrent une base de discussion et permettent de se familiariser avec le cadre des discussions futures sur les scénarios1416. En outre, la communication ne porte plus seulement sur les situations de crise, mais aussi régulièrement sur l’état des lieux1417. Les procès-verbaux des séances du Conseil fédéral ne font plus état de réclamations demandant davantage d’informations écrites de la part du DFF, comme cela était le cas en novembre 2022.
6.4.3.2 Développement des scénarios au sein du Comité de gestion et du Comité directeur
Analyses chiffrées des conséquences d’une faillite de Credit Suisse
À la suite de la discussion des scénarios au sein du Conseil fédéral, les autorités continuent de les préparer. Le 2 février, la BNS présente au CG les analyses réalisées concernant les conséquences économiques d’une faillite de Credit Suisse sans intervention de l’État. Il s’agit des premières évaluations chiffrées sur les effets d’une interruption des fonctions d’importance systémique de la banque. Le dommage économique est estimé à plus de 100 % du PIB suisse1418. Cette présentation arrive à la conclusion que le scénario «assainissement et bail-in» est la meilleure option1419.
Cependant, le CG estime que cette conclusion n’est pas assez étayée et demande au groupe de travail de peaufiner cette analyse et d’inclure non pas uniquement les coûts d’une faillite désordonnée de Credit Suisse, mais aussi ceux des scénarios qui sont envisagés, afin de pouvoir faire une comparaison1420. Lors de la séance qui suit, le 7 février, la BNS présente à nouveau le concept d’une ELA+ (parfois nommé «ELA NR» pour «ELA Notrecht»). Selon ses estimations, cela pourrait représenter 30 milliards de francs supplémentaires1421. La discussion s’engage autour des liens entre ELA+ et PLB. Le SFI et l’AFF demandent à être intégrés aux réflexions de la BNS sur cet instrument1422.
Une semaine plus tard, le 14 février, le CG se réunit à nouveau. Après un point habituel sur la situation de Credit Suisse, le SFI présente l’avancement des travaux préparatoires du PLB et du script préparé, qui définit les étapes et les tâches des acteurs en cas de PLB1423. Les autorités discutent notamment de la responsabilité d’une demande de PLB. Elles sont d’avis que celle-ci ne doit pas être laissée à la banque seule, mais que les autorités ont un rôle à jouer lors d’un recours effectif à cet instrument1424.
Une nouvelle réunion du CD a lieu le 16 février, lors de laquelle la cheffe du DFF informe les membres de la discussion des scénarios qui a eu lieu au sein du Conseil fédéral. Les étapes suivantes sont définies, à savoir le peaufinage des scripts pour les différents scénarios et la prise de contact avec Credit Suisse concernant l’ELA+, afin que la banque puisse se préparer en conséquence si elle doit avoir recours à cet instrument1425. La prochaine séance du CD est prévue pour fin mars ou début avril.
Analyses macroéconomiques des coûts et bénéfices des différents scénarios
Le 22 février a lieu la prochaine séance du CG1426. À cette occasion, les personnes présentes discutent des scripts «Activation du PLB» et «Reprise par une banque», qui ont été préparés par le SFI et qui mettent en avant les étapes, délais et responsabilités de ces scénarios1427. À ce stade, la reprise par une banque est un scénario qui se fonde avant tout sur des démarches de Credit Suisse sans pression de temps, car plusieurs mois sont nécessaires pour la mise en œuvre d’un tel rachat, élément critiqué par les membres du CG. Le mandat est alors donné au SFI de retravailler ce script en se focalisant sur une situation d’urgence1428. L’avancement des travaux préparatoires relatifs à l’ELA+ est également abordé. Le premier axe de travail consiste à clarifier la situation relative aux actifs avec la banque, tandis que le second s’intéresse aux bases légales; en d’autres termes: est-il permis d’accorder un droit de gage légal à la BNS? Est-il permis d’introduire l’ELA+ au moyen du droit de nécessité, et cela est-il adéquat? Jugée insuffisante, la coordination entre le DFF et la BNS est critiquée. Il est décidé que les travaux se dérouleront en parallèle et que la BNS et le DFF échangeront régulièrement1429.
Lors de cette séance du CG, le vice-président de la BNS annonce que le président de la BNS et lui-même ont eu le président du conseil d’administration et le directeur général de Credit Suisse au téléphone le 17 février. À cette occasion, ils ont informé Credit Suisse que l’ELA+ pourrait être introduite en vertu du droit de nécessité et fonctionnerait sur la base d’un droit de gage légal. Ils n’ont pas mentionné à dessein la nécessité d’un privilège des créances. Selon le vice-président de la BNS, la réaction de la banque à cette annonce est positive1430. Le vice-président de la BNS explique au CG que la FINMA et la BNS ont ensuite fait parvenir à Credit Suisse un questionnaire détaillé concernant les garanties disponibles qui entreraient en ligne de compte dans le droit de gage légal dans le cadre de l’ELA+1431.
Le même jour que cette séance du CG, le 22 février, le Conseil fédéral est à nouveau informé oralement par la cheffe du DFF des derniers développements concernant Credit Suisse1432, mais sans qu’une discussion n’ait lieu, selon le procès-verbal.
L’analyse des coûts macroéconomiques des différents scénarios est rediscutée au sein du CG, comme prévu, le 28 février1433. Les analyses réalisées par le groupe de travail, composé de collaboratrices et collaborateurs de la BNS, de la FINMA, du SFI et de l’AFF, différencient deux situations1434:
1. Augmentation du niveau de stress, mais pas de signes clairs de besoin d’assainissement
Dans cette situation, les scénarios à disposition sont la restructuration de la banque (avec ELA et ELA+), la fusion/le rachat par une autre banque ou l’assainissement avec bail-in et PLB. Le groupe de travail estime que le risque que l’inaction des autorités ait des conséquences graves est ici modéré. Selon les analyses du groupe de travail, le classement des scénarios, en fonction du bénéfice engendré par ceux-ci, est le suivant: reprise par une banque étrangère, restructuration avec ELA et ELA+, assainissement avec bail-in et PLB, reprise par une banque domestique1435.
2. Escalade de la situation, signes clairs d’un besoin d’assainissement
Dans une situation de crise aiguë, les scénarios à disposition étaient la fusion/rachat, l’assainissement avec bail-in et PLB ou le déclenchement du plan d’urgence. Dans ce cas, les risques de l’inaction des autorités changent: il est jugé très probable que si rien n’est fait, le scénario du pire se produise, à savoir une faillite désordonnée de Credit Suisse, dont les coûts sont désormais estimés à 150 % du PIB. Le classement des scénarios était le suivant: assainissement avec bail-in et PLB, plan d’urgence pour la partie suisse et TPO, reprise par UBS1436.
Sur la base de ces analyses, qui sont très appréciées par les membres du CG, cet organe discute de la pertinence des principaux messages qui ressortent de ces analyses et questionne notamment sa stratégie actuelle, qui consiste pour l’instant de ne pas prendre de mesure et de préparer plutôt une reprise par UBS que par une banque étrangère, car elle n’est pas en phase avec ces estimations1437. Selon les personnes présentes, le but de ces analyses est de donner une direction et non de limiter les options des autorités en établissant un classement strict. Par ailleurs, les membres du CG ne sont pas tous du même avis quant au fait de savoir si l’on se trouve déjà dans la situation 1 ou pas: les représentantes et représentants du SFI estiment notamment que cette situation est atteinte, alors que les membres de la BNS sont d’avis qu’il est nécessaire de développer une compréhension commune de ce que signifie cette situation 1, en se fondant sur des indicateurs concrets (Key Performance Indicators, KPI, cf. chap. 7.2.1) et de définir des valeurs concrètes qui, lorsqu’elles sont atteintes, conduiraient à une nouvelle appréciation de la situation. C’est cette solution qui est finalement choisie1438. Par ailleurs, la secrétaire d’État aux questions financières internationales relève que le mandat a été interprété quelque peu différemment par la BNS: la cheffe du DFF et le Conseil fédéral dans son ensemble souhaitent pouvoir rationaliser la décision grâce à l’analyse macroéconomique, l’objectif ultime étant de chiffrer concrètement les coûts des différentes mesures1439.
Le CG décide finalement de simplifier cette présentation afin de pouvoir la soumettre au CD lors d’une prochaine séance, en conservant un classement des scénarios, mais sans que celui-ci soit trop strict1440. La version retravaillée doit être discutée au sein du CG le 14 mars.
A la suite de cette séance du CG, la FINMA, en coordination avec le SFI, demande à Credit Suisse de lui remettre toutes les deux semaines un update avec des indicateurs de performance clés (Key Performance Indicators) sur l’état de la banque, ce qui est mis en place dès début mars 2023. Ce document doit permettre aux autorités d’avoir une appréciation continue de la viabilité de la banque et ainsi servir de base de décision importante pour répondre à une question cruciale, à savoir à partir de quel moment une éventuelle action des autorités est nécessaire1441.
Lors de la séance du CD du 1er mars 2023, la discussion tourne également autour de la définition du moment opportun pour une intervention des autorités. Selon le CD, il n’y a cependant pas de réponse claire à cette question; ses membres conviennent de suivre la situation de près afin de pouvoir intervenir si nécessaire1442. Le même sujet est abordé lors du CD du 9 mars et les autorités arrivent à la même conclusion1443.
Encadré 14: Analyses macroéconomiques des scénarios Solutions possibles pour sortir de la crise selon les autorités Les autorités ont décrit deux situations théoriques concernant l’évolution de la crise de Credit Suisse. La situation 1 se distingue par un niveau de stress accru, mais ne présente pas de signes manifestes indiquant qu’un assainissement s’impose, contrairement à la situation 2, dans laquelle une dégradation annonce clairement la nécessité d’un assainissement. Pour chacune de ces deux situations, les autorités ont comparé quatre scénarios (ou options) visant à stabiliser la situation de Credit Suisse.
Le scénario catastrophe (parfois appelé option E) est une insolvabilité désordonnée dans laquelle les fonctions systémiques de la banque sont interrompues. Calcul des coûts totaux sur la base de deux modèles Les autorités ont appliqué deux modèles pour calculer les coûts et les chances de succès de chacune des options. Le modèle 1 a été discuté à la séance du CG du 28 février 2023, le modèle 2 à la séance du CG du 14 mars 2023. Tous deux ont été mis sur pied par des groupes de travail du CG. Les hypothèses sur lesquelles les deux modèles reposent sont présentées ci-après, suivies des hypothèses sur les catégories de coûts; ensuite, l’appréciation des experts est explicitée. Modèle 1: calcul de l’utilité nette d’une mesure Le modèle 1 consistait pour l’essentiel en un calcul du rapport coûts-utilité, la meilleure option étant donc celle qui avait l’utilité nette (l’utilité moins les coûts) la plus élevée. Les coûts d’une option correspondaient aux conséquences économiques estimées de la mesure. Quant à l’utilité, elle a grosso modo été mise en regard avec la probabilité de survenance du scénario catastrophe1445. Ce modèle a été discuté lors de la séance du CG du 28 février. Modèle 2: calcul de la probabilité de succès des enchaînements de mesures Dans le modèle 2, l’analyse portait sur les mesures qui pouvaient encore être prises dans l’hypothèse où la première option échouerait1446. Par exemple, en cas d’échec de l’option A, il était encore possible d’activer les options B, C et D avant l’éventuelle survenance du scénario catastrophe. Les coûts totaux correspondaient au cumul des coûts de toutes les mesures d’une série, pondérées en fonction de leur probabilité de succès ou d’échec1447. Ce modèle a été préparé en vue de la séance du CG du 14 mars (cf. chap. 7.1.2). Cinq catégories de coûts par scénario Chacun des quatre scénarios ainsi que le scénario catastrophe prévoyaient des coûts pour l’économie suisse. Ces coûts ont été présentés en pourcentage du PIB suisse de 20221448. Les autorités ont pris en considération cinq catégories de coûts: emplois/recettes fiscales, atteinte à la réputation de la place financière suisse, aggravation de la problématique TBTF, pertes monétaires pour la Confédération/la BNS, détérioration de la concurrence. Ordre des options par situation Les lignes qui suivent contiennent une brève description de l’option ayant l’utilité nette la plus élevée (modèle 1) et les coûts les moins élevés (modèle 2) selon les calculs des autorités, c’est-à-dire de la meilleure option pour gérer la crise de Credit Suisse. Dans la situation 1 (augmentation du niveau de stress, mais pas de signes clairs de besoin d’assainissement), les quatre options du modèle 1 ont une utilité nette positive. Du point de vue économique, cela signifie qu’il vaut déjà la peine de prendre des mesures étatiques visant à stabiliser Credit Suisse même lorsqu’un assainissement n’est pas forcément nécessaire. L’utilité nette respective est toutefois faible: entre 1 et 3 % du PIB. L’option B_Ausland (fusion avec une banque étrangère) affiche l’utilité nette la plus élevée (3 %) et est donc l’option à privilégier. Cette option est également la meilleure dans le modèle 2, car les coûts totaux attendus sont les plus bas. L’option B_Inland (fusion avec une banque suisse) est la moins bonne option dans le modèle 1 et la deuxième meilleure option dans le modèle 21449. La situation 2 (escalade, avec signes clairs d’un besoin d’assainissement) ne prévoit plus les options A et B_Ausland et ne comprend plus que les options B_Inland, C et D. Dans cette situation, l’option C (assainissement de Credit Suisse) est la meilleure selon le modèle 1 et l’option B_Inland est la meilleure selon le modèle 2. |
Discussions sur la TPO lors du CD du 7 mars 2023
Le groupe de travail TPO, institué le 6 janvier 2023, élabore un rapport succinct pour le 24 février 2023, qu’il présente au CG le 7 mars 2023. Une TPO des fonctions d’importance systémique de l’entité suisse est un élément central de ce rapport1450. Diverses options sont présentées et les autorités s’efforcent d’analyser de la manière la plus objective possible les possibilités d’appliquer et de combiner les divers instruments de crise en lien avec une TPO. Parallèlement, les participantes et les participants au CG indiquent que le scénario d’une TPO de l’entité suisse après la faillite de la maison mère, respectivement du groupe, est entre-temps devenu peu probable1451.
À la séance du CG du 7 mars 2023, lors de la discussion sur les conclusions intermédiaires du groupe de travail TPO, la BNS évoque la possibilité d’une TPO de l’ensemble du groupe. Eu égard aux débats parlementaires relatifs à la révision partielle de la loi sur l’organisation de la Poste (21.048 «Loi sur l’organisation de la Poste [LOP]. Révision partielle), l’AFF doute de la faisabilité politique de cette mesure, mais donne tout de même son aval à des clarifications plus approfondies. Le CG décide que le groupe de travail TPO doit continuer à se concentrer sur la solution prévoyant une TPO de l’entité suisse en cas de faillite de la maison mère, respectivement du groupe. Il estime que la possibilité d’une TPO de l’ensemble du groupe doit être étudiée séparément. Avant d’élaborer la mise en œuvre sur le plan de la réglementation, il y a lieu, selon lui, de procéder à une analyse des coûts et des bénéfices pour l’économie, comme celle que le groupe de travail effectue pour les différents scénarios, afin de compléter ce scénario1452.
Il semble que ces clarifications n’aient pas été menées avant que la crise de Credit Suisse ne s’aggrave. Au plus fort de la crise, à partir du 15 mars 2023 et en particulier pendant le week-end des 18 et 19 mars 2023, le scénario d’une TPO de l’ensemble du groupe avant la résolution, plus précisément dans le but de rendre toute résolution inutile, est devenu l’option principale (cf. chap. 7.2.5).
Lors de la même séance du CG, les autorités rediscutent également de l’option prévoyant que la Confédération participe à hauteur de quelques milliards de francs au capital de Credit Suisse afin de restaurer la confiance des marchés, dans le cadre d’une réflexion approfondie sur le thème de la TPO. Cette option avait déjà été brièvement abordée à l’automne 2022 (cf. encadré 7 au chap. 5.2.5.6); le CG décide de procéder à des clarifications la concernant1453. Il semble qu’elles n’aient pas été menées avant que la crise de Credit Suisse ne s’aggrave.
À sa séance du 7 mars 2023, le CG décide de soumettre à l’OFJ diverses questions concernant l’application du droit de nécessité pour mettre en œuvre l’ELA+, un PLB ou une TPO. Cependant, l’OFJ est impliqué seulement le 15 mars 2023 (cf. chap. 7.2.1). De fait, le mandat de clarification n’a finalement pas été adressé à l’OFJ, car les évènements se sont précipités avant que les questions concrètes n’aient pu être consolidées au sein du CG. Néanmoins, le 17 mars 2023 dans la soirée, l’AFF transmet pour information à l’OFJ le projet de mandat concernant une TPO qu’elle a établi et qui n’a pas été consolidé au sein du CG, y compris les pistes de réflexion suivies jusque-là1454.
Poursuite des travaux concernant le PLB à partir de début 2023
Parallèlement, des clarifications relatives à l’introduction d’un PLB ont lieu début 2023. Le groupe de travail PLB continue d’œuvrer à la préparation du projet destiné à la consultation que le DFF doit achever d’ici à l’été 2023, selon le mandat du Conseil fédéral du 11 mars 2022. Les indications que l’OFJ a données à la fin de novembre 2022 concernant l’éventuelle introduction d’un PLB en vertu du droit de nécessité sont intégrées à ces travaux. Ainsi, le SFI demande, dans le cadre d’une consultation informelle des SIB le 18 janvier 2023, dans quelle mesure il serait possible de restreindre l’octroi d’un PLB aux fonctions d’importance systémique des entités suisses1455. Par ailleurs, le groupe de travail PLB se demande, à sa séance du 23 février 2023, à quelle entité d’une G-SIB il faudrait accorder un prêt d’aide sous forme de liquidités (PLB) pour limiter les risques de pertes lors de l’octroi par la Confédération de la garantie du risque de défaillance1456.
6.4.4 Communication des acteurs principaux durant la deuxième phase
Pendant toute la deuxième phase, de l’automne 2022 à la mi-mars 2023, les autorités ne font aucune déclaration officielle concernant la situation de Credit Suisse. Les premiers communiqués de presse sont publiés pendant la crise aiguë1457. En automne 2022, la ChF prépare en coulisse une stratégie de communication et plusieurs personnalités de haut rang s’expriment ponctuellement sur le sujet pendant cette phase. Le présent chapitre porte sur les préparatifs de la ChF et la communication de certaines personnalités de haut rang, sur la base d’une analyse des médias que la Bibliothèque du Parlement a réalisée à la demande de la CEP.
Déclarations publiques de représentantes et représentants des autorités
Les déclarations publiques de représentantes et représentants des autorités se concentrent sur le dernier trimestre de l’année 2022 et sur le printemps 2023 (cf. chap. 7.2.6 pour la communication pendant la crise aiguë).
Selon l’analyse de la Bibliothèque du Parlement portant sur l’automne 2022, c’est le 1er octobre 2022 que, pour la première fois, les médias se font l’écho de l’appréciation d’un représentant d’une autorité sur la situation de Credit Suisse. Le journal Schweiz am Wochenende reprend des propos tenus par le directeur de la FINMA devant l’Europa Institut de l’Université de Zurich, qui fait état du rythme inquiétant des mauvaises nouvelles économiques, lesquelles, selon lui, sont susceptibles d’augmenter l’insécurité, et donc les risques, pour les banques. Même si le directeur de la FINMA ne cite aucun nom, il ne fait presque aucun doute, selon Schweiz am Wochenende, qu’il pense notamment à Credit Suisse1458.
Au début du mois d’octobre, des représentants de la BNS ont été invités à parler de Credit Suisse à deux reprises: le 6 octobre 2022, on peut lire dans Finews que la BNS suit avec attention la situation de Credit Suisse. Cet article repose sur une déclaration faite la veille à l’agence de presse Reuters par Andréa Maechler, membre de la Direction générale de la BNS1459. Le lendemain, une interview du président de la BNS paraît dans la rubrique «Business Talk» du journal Bilanz, dans laquelle le président indique que la BNS n’est pas un régulateur et que Credit Suisse publiera sa nouvelle stratégie fin octobre1460.
Fin octobre, dans la foulée de l’annonce de sa nouvelle stratégie par Credit Suisse, le vice-président de la BNS déclare dans la revue Finanz und Wirtschaft que la BNS salue les mesures récemment annoncées concernant la transformation stratégique de Credit Suisse, que la nouvelle orientation du modèle d’affaires réduira les risques et que Credit Suisse renforce parallèlement sa base de fonds propres1461.
En décembre 2022, le chef du DFF et le président de la BNS soulignent que Credit Suisse a besoin de temps. Selon les déclarations faites par Ueli Maurer devant la CEP, lui-même et le président de la BNS s’entendent pour faire en sorte de calmer les esprits dans l’opinion publique. L’objectif est d’instaurer un sentiment de sécurité pour permettre à Credit Suisse de mener sa transformation dans la sérénité nécessaire1462.
Dans un article paru dans la NZZ à la mi-décembre et consacré à la hausse du taux directeur, le président de la BNS salue la réorientation adoptée par Credit Suisse du point de vue de la stabilité financière, notamment la réduction massive des activités de banque d’investissement. Il souligne que la BNS constate les efforts entrepris par Credit Suisse pour aller de l’avant et a déjà pris d’importantes mesures. Le même article cite le vice-président de la BNS, qui ajoute que des facilités de liquidité peuvent être accordées en cas d’urgence, mais que la banque qui en fait la demande doit être solvable, présenter des garanties et accepter un taux d’intérêt plus élevé1463. De son côté, le chef du DFF estime le 13 décembre 2022, lors d’une interview donnée à SRF, que désormais de bonnes nouvelles concernant Credit Suisse circulent et qu’il faut laisser la banque en paix pour un an ou deux1464. Cette déclaration est reprise par d’autres médias. Fin décembre, Ueli Maurer souligne que Credit Suisse a procédé à une analyse transparente et honnête et a pris certaines mesures qui diminueront les risques, réduiront les coûts et augmenteront le capital; il précise que la banque mérite la confiance et qu’il faudra du temps pour leur mise en œuvre1465.
Au début de 2023, il ne paraît pas d’autres articles contenant des déclarations de personnalités de haut rang sur la situation de Credit Suisse, selon les recherches de la Bibliothèque du Parlement.
Stratégie de communication de la ChF et du DFF
Comme indiqué ci-dessus, lors de la séance ordinaire du Conseil fédéral du 2 novembre 2022, la ChF est chargée d’élaborer une stratégie de communication avec le DFF en vue de la séance extraordinaire du 4 novembre. Le responsable de la communication du Conseil fédéral s’attèle immédiatement à la tâche et fait parvenir un premier projet au DFF, en le chargeant de préparer la communication1466.
Malgré l’annulation de la séance extraordinaire, la ChF décide de poursuivre les travaux préparatoires entamés pour élaborer une communication de crise autour de l’introduction du PLB, afin d’anticiper une nouvelle détérioration de la situation. Une séance de coordination a lieu le 3 novembre 2022 à laquelle participent la ChF, les responsables de la communication de la FINMA, de la BNS, du SFI et du DFF1467. Credit Suisse est lui aussi informé de la communication prévue et est chargé de préparer une communication de son côté. Tous les services impliqués sont invités à soumettre les projets de communiqués de presse et de notes de discussion à la Confédération (ChF/DFF) afin de les harmoniser et de garantir une communication cohérente1468.
Le plan de communication envoyé au porte-parole du Conseil fédéral fixe les mesures et les objectifs, les messages principaux, les directives et le calendrier. L’objectif est d’expliquer les décisions, de calmer les marchés et de montrer en quoi le PLB se distingue d’un bail-in. Les messages principaux étaient les suivants: Credit Suisse affiche une dotation en capital suffisante et entame une restructuration, mais l’évolution internationale des marchés pourrait entraîner des problèmes de liquidités. Il existe un instrument standard reconnu à l’échelon international permettant de garantir des liquidités, le PLB, qui doit être immédiatement introduit en Suisse afin d’offrir une certaine sécurité à Credit Suisse et à la place financière suisse. Comme la garantie est nécessaire maintenant, elle sera introduite au moyen du droit de nécessité1469.
Le 8 novembre, le DFF présente un nouveau plan de communication au porte-parole du Conseil fédéral, qui définit la communication active en cas d’introduction et d’activation du PLB au moyen du droit de nécessité. Les messages principaux correspondent en grande partie à la stratégie de communication du 3 novembre: il s’agit aussi d’expliquer les décisions, de calmer les marchés, de stabiliser la situation et de rassurer les autorités étrangères. Il convient également de parler ouvertement des risques pour les contribuables et de présenter des mesures de protection. Selon le plan de communication, les autorités doivent se préparer à la question de savoir si, en cas d’activation du PLB, l’ordre de déprécier les obligations AT1 se justifierait. Les défis que cela impliquerait en matière de communication doivent être abordés1470.
Selon le vice-chancelier responsable de la communication, la collaboration est difficile au début, notamment parce qu’on ne sait pas clairement qui est responsable de la stratégie de communication au sein du DFF, donc qui dispose des informations nécessaires. La collaboration s’améliore toutefois au fil du temps. Plusieurs séances ont lieu ensuite entre le vice-chancelier et le chargé de la communication du DFF1471.
Le 1er décembre 2022, le vice-chancelier informe le chef du DFF que tous les mandats nécessaires à la préparation de la communication d’une éventuelle décision du Conseil fédéral le lendemain ont été attribués et seront donc prêts à temps1472.
Comme le Conseil fédéral ne prend aucune décision concernant l’activation du PLB le 2 décembre, il n’est plus nécessaire de prévoir une communication de la part de la Confédération. La stratégie de communication est toutefois utilisée pour la suite des travaux. Elle prend en considération les risques de fuite et inclut une position officielle le cas échéant.
7 Phase 3: crise aiguë en mars 2023
Le présent chapitre approfondit les évènements qui se sont précipités à partir de mi‑mars et s’arrête sur la gestion de la crise aiguë par les autorités. Après avoir esquissé le cadre général, et notamment la crise bancaire régionale aux États-Unis (cf. chap. 7.1), il détaille la gestion du dossier par les différentes autorités fédérales dans le contexte des journées des 15 au 19 mars 2023 (cf. chap. 7.2.2 à 7.2.6).
7.1 Conséquences de la crise bancaire régionale et exacerbation de la crise de Credit Suisse après le report de la publication du rapport de gestion, début mars 2023
Les facteurs qui ont concouru à aggraver la situation de Credit Suisse en mars 2023 sont présentés ci-après. Le chapitre 7.1.1 décrit tout d’abord la crise des banques régionales aux États-Unis, la publication retardée du rapport annuel de Credit Suisse ainsi que la communication très médiatisée de la Saudi National Bank. Le chapitre 7.1.2 porte quant à lui sur la réaction aux premiers signaux de crise, durant les deux premières semaines de mars, et en particulier au rapport de gestion 2022, dont la publication a été reportée.
7.1.1 Crise bancaire régionale aux États-Unis et développements au sein de Credit Suisse
Début mars 2023, une crise bancaire régionale éclate aux États-Unis. L’établissement financier californien Silicon Valley Bank (SVB), dont la clientèle se compose surtout de start-up technologiques, est le premier à connaître de graves difficultés économiques. Le 8 mars 2023, SVB annonce vouloir restructurer son bilan: elle prévoit de vendre certaines garanties afin d’augmenter son capital1473. En raison du climat d’incertitude qui règne alors dans le domaine des technologies (risque de ralentissement de la rentabilité et de la croissance du secteur), les clientes et clients, en particulier ceux qui ont fait des dépôts non assurés, voient dans l’annonce de SVB un signe que la banque se trouve dans une situation délicate. Résultat: le 9 mars, des déposantes et déposants retirent un total de 40 milliards de dollars américains de la banque. Afin d’éviter les autres retraits attendus le lendemain, pour lesquels la banque n’a ni les liquidités ni les garanties nécessaires, le California Department of Financial Protection and Innovation décide, le 10 mars 2023 dans la matinée, de fermer SVB1474.
La fermeture de SVB a pour corollaire d’accroître le sentiment d’insécurité des déposantes et déposants de la Signature Bank of New York (SBNY) qui, elle aussi, compte une bonne partie de fonds non assurés et est active dans un domaine empreint d’incertitude, à savoir les cryptomonnaies1475. Entre le vendredi 10 mars et l’après-midi du dimanche 12 mars, 7,9 millards de dollars américains sont ainsi transférés à la suite des ordres de retraits. SBNY ne disposant pas des liquidités nécessaires pour les couvrir, la banque est fermée le 13 mars 2023, trois jours après SVB1476.
La banque californienne First Republic Bank (FRP) est le troisième établissement financier à subir d’importantes sorties de capitaux à partir de mars 2023. Contrairement aux deux établissements susmentionnés, la banque parvient cependant encore à les couvrir jusqu’à fin avril 2023, avant de devoir à son tour être fermée faute de liquidités. En raison des montants concernés, estimés à 13 milliards de dollars américains, il s’agit du deuxième plus important effondrement bancaire de l’histoire des États-Unis1477. Les développements observés aux États-Unis attisent l’inquiétude des marchés financiers et les soubresauts du secteur bancaire régional états-unien font plonger les cours de nombreux établissements financiers.
Les commentaires de la SEC et d’autres évènements accroissent encore la perte de confiance en Credit Suisse
Pratiquement en même temps que les évènements liés à SVB, la crise de confiance en Credit Suisse est aggravée par plusieurs facteurs. D’abord, le 9 mars 2023, la banque suisse annonce qu’elle ne publiera pas son rapport de gestion 2022 dans les délais. Pour justifier ce retard, elle invoque un appel lancé par la Securities and Exchange Commission (SEC) états-unienne le soir du 8 mars concernant les faiblesses matérielles («material weaknesses») mises au jour lors de la révision et du contrôle des comptes consolidés des flux de trésorerie en 2019 et 20201478. Credit Suisse décide de brièvement repousser la publication du rapport de gestion 2022 pour pouvoir mieux tenir compte des commentaires de la SEC (cf. chap. 7.1.2)1479. Ensuite, le 13 mars 2023, le cours de l’action de Credit Suisse chute momentanément de 15 %, dans le sillage de la crise bancaire régionale aux États-Unis, pour atteindre le niveau historiquement bas de 2,21 francs1480. La baisse des actions de Credit Suisse est beaucoup plus forte que celle d’autres banques, malgré le fait que la crise bancaire régionale n’a pas de conséquences financières directes sur Credit Suisse, celle-ci n’ayant pas d’exposition directe, autrement dit de risques de pertes1481. Enfin, le 15 mars 2023, la crise de confiance en Credit Suisse se poursuit lorsque le président de la Saudi National Bank déclare exclure tout investissement supplémentaire dans Credit Suisse, au motif qu’en augmentant sa participation dans Credit Suisse, la banque détiendrait plus de 10 % des parts et serait alors soumise à d’autres dispositions réglementaires1482. Le jour même, le cours de l’action de Credit Suisse plonge de 30 % et les retraits se multiplient à nouveau: alors qu’ils ne représentent «que» 2,7 milliards de francs le 14 mars, ils s’élèvent déjà à 13,2 milliards de francs1483 le 15 mars. Le ratio de liquidités à court terme de la maison mère reflète également ces importantes sorties de capitaux: le 14 mars, il s’élève encore à 131 %, le 15 mars il n’est plus que de 108 % (cf. illustration 11 ci-dessous). Autrement dit, la capacité de Credit Suisse à couvrir les sorties de capitaux à court terme baisse de vingt points de pourcentage en une nuit.
Dans la nuit du mercredi au jeudi 16 mars, Credit Suisse informe avoir demandé à la BNS une aide sous forme de liquidités1484, qui lui est accordée le 16 mars. Le ratio de liquidité à court terme remonte alors en flèche (des informations plus détaillées sur le 16 mars se trouvent au chap. 7.2.2).
Illustration 11: Ratio de liquidité à court terme (LCR, en %) des trois principales entités de Credit Suisse du 1er au 17 mars 2023
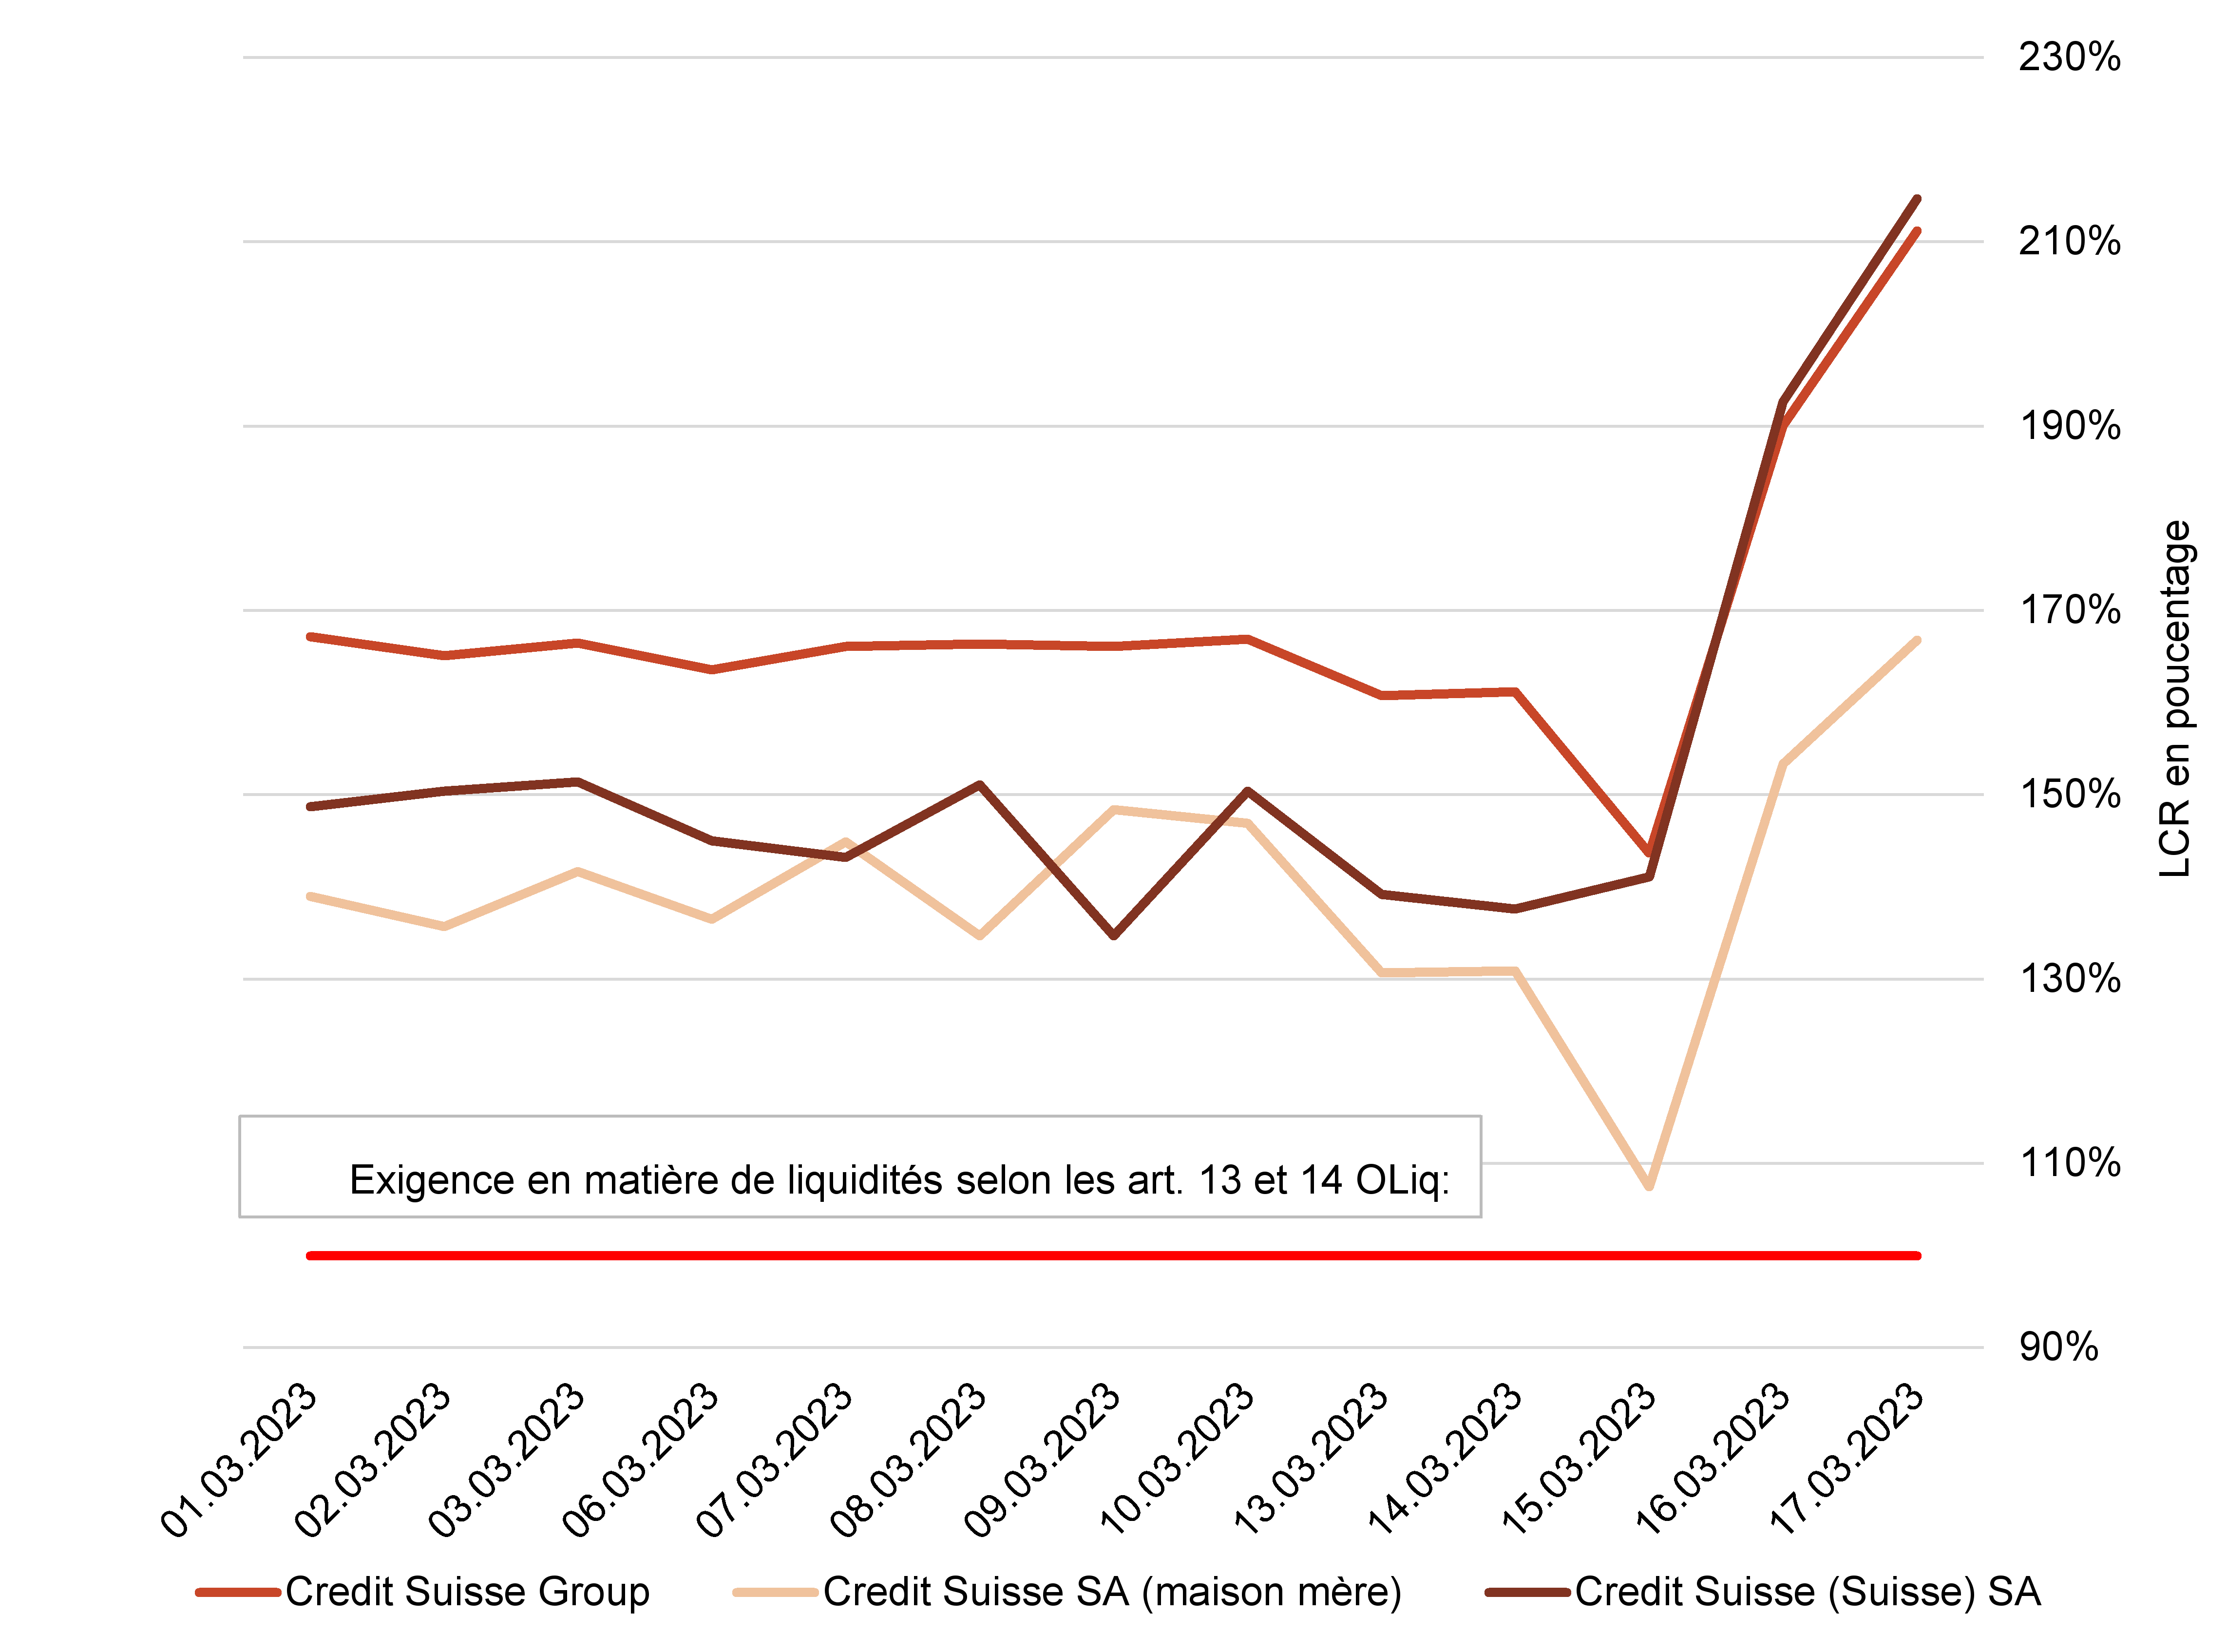
Source: la présente illustration a été établie sur la base des chiffres fournis par Credit Suisse à la FINMA chaque vendredi, pour la période allant du jeudi au mercredi. L’exigence en matière de liquidités de 100 % que Credit Suisse devait respecter (en rouge) découle de la communication officielle de la FINMA et s’applique à tous les établissements bancaires de Suisse1485.
7.1.2 Réaction des autorités au report de la publication du rapport de gestion de Credit Suisse
Le 9 mars 2023, jour où Credit Suisse annonce le report de la publication de son rapport annuel (cf. chap. 7.1.1), le CD tient une réunion qui avait déjà été planifiée. Les membres du CD sont informés de ce report par la FINMA, qui souligne également que les commentaires de la SEC ne remettent pas directement en question les chiffres publiés par Credit Suisse, mais que c’est l’environnement de contrôle qui est jugé lacunaire, et que la situation est très fragile1486.
Changement de priorité de dernière minute lors de la séance du CG du 14 mars 2023: la gestion de la crise prend le pas sur l’examen des scénarios
La crise de Credit Suisse domine également la séance du CG du 14 mars. Cette séance aurait dû être consacrée à une discussion approfondie des scénarios, qui n’a cependant pas lieu au vu des récents développements qui sont jugés prioritaires. Ainsi, ce sont ces thèmes qui sont principalement discutés lors de la séance du CG. Le fait que la SEC ait identifié des faiblesses matérielles dans le rapport annuel de Credit Suisse et que cela ait entraîné le report de sa publication est notamment considéré par les autorités comme une restriction large et significative de la part de la SEC, ce qui ne s’est plus produit depuis très longtemps, ou ne s’est même jamais produit1487.
Les personnes présentes discutent également des mesures prises par Credit Suisse pour éviter que cela ne se reproduise, et sont d’avis que celles-ci sont décrites de manière très sommaire par la banque. En effet, le rapport annuel de Credit Suisse stipule que les responsables du groupe sont en train d’élaborer un plan de remédiation («remediation plan») afin de résoudre ces faiblesses matérielles1488. Les représentants de la FINMA informent qu’ils vont suivre cette situation de près, étant donné que cela vient s’ajouter à une longue liste de manquements de la part de la banque1489.
Lors de cette séance du CG du 14 mars, les autorités s’étonnent également que Credit Suisse a impliqué la FINMA et PwC, l’organe de révision de Credit Suisse, bien trop tard, seulement en janvier 2023, alors que ces questions avec la SEC sont discutées au sein de Credit Suisse depuis le mois de juillet 2022, et elles s’étonnent aussi de ne pas avoir été informées plus tôt de la part de la SEC1490. Du point de vue des autorités, le report de la publication du rapport annuel de Credit Suisse a déstabilisé encore davantage les marchés et elles soulignent qu’il faut s’attendre à des sorties de capitaux dans les prochains jours, et que la situation doit être surveillée de près1491.
Encadré 15: Dernières estimations des coûts macroéconomiques des scénarios – état au 14 mars 2023 En prévision de la séance du 14 mars 2023, les autorités ont effectué des analyses sur les coûts macroéconomiques des différents scénarios, qui ont été retravaillées depuis la dernière discussion du 28 février (cf. chap. 6.4.3.2)1492. Ces documents comprennaient un tableau qui permet de calculer les coûts des scénarios suivant différents paramètres, notamment dans quelle situation l’on se trouvait actuellement (1) situation tendue, mais sans signes clairs de besoin d’assainissement; 2) situation très tendue et besoin clair d’assainissement (cf. chap. 6.4.3.2), et quels sont les scénarios de repli qui étaient disponibles si le premier scénario mis en œuvre ne suffisait pas. Si l’on suit les estimations telles qu’elles sont présentées dans les documents à disposition de la CEP, le scénario le moins onéreux en matière de coûts pondérés par la probabilité de succès et le scénario de repli disponible est différent selon la situation:
L’objectif de ces estimations n’est cependant pas de servir d’outil mécanique afin de sélectionner les mesures à mettre en œuvre, au vu de l’incertitude présente trop élevée, et ce n’est pas non plus un document qui a vocation à être adopté en commun par les autorités afin de fixer leurs préférences. Ces analyses ont plutôt pour but de servir 1) de base de discussion et de prise de décision sur les scénarios disponibles dans les différentes situations, 2) de base de discussion pour examiner les interdépendances et les conséquences des différents scénarios (lesquels sont encore envisageables ou non) et 3) de justifier les décisions prises en créant de la transparence sur les coûts supposés1494. |
Nécessité de sonder l’intérêt d’UBS
Lors de cette séance du 14 mars, le CG se positionne également en faveur d’une prise de contact officielle avec les dirigeants d’UBS, afin de sonder son intérêt, car les membres du CG ne savent pas quelle est la position de cette banque1495. Il est décidé de convoquer le plus vite possible une séance du CD afin d’obtenir une décision en la matière1496. Cette séance est fixée pour le lendemain, 15 mars.
Enfin, les membres du CG discutent également d’une nouvelle mesure de crise alternative pour rétablir la confiance des marchés en Credit Suisse, à savoir une garantie des dépôts auprès de Credit Suisse par la Confédération1497. Des approfondissements sont prévus, mais ces travaux n’ont pas le temps d’être menés à terme au vu des évènements qui se succèdent le lendemain.
7.2 Gestion de la situation au plus fort de la crise – préparation de la fusion d’urgence du 19 mars 2023
Les développements présentés ci-dessus marquent un tournant dans la crise de Credit Suisse, qui entre dans une phase aiguë, entre le 15 et le 19 mars 2023. Les sous-chapitres suivants (chap. 7.2.1 à 7.2.5) retracent, jour par jour, les évènements qui se sont déroulés durant ces cinq jours, jusqu’à l’annonce de la fusion de Credit Suisse avec UBS. Le chapitre 7.2.6 est consacré à la communication publique des autorités pendant cette période.
7.2.1 Mercredi 15 mars 2023: début de la phase de crise aiguë et réaction initiale des autorités
Afin de faciliter la vue d’ensemble des divers développements, chacun des chapitres consacrés aux cinq jours de la phase de crise aiguë commence par un tableau récapitulatif des principaux évènements; les plus importants d’entre eux sont indiqués en gras. Une chronologie détaillée est en annexe 4 du rapport.
Tableau 16: Chronologie des évènements du mercredi 15 mars 2023
Heure | Évènement | Acteurs impliqués |
|---|---|---|
11 h 30 | Appel téléphonique entre le président de la BNS et des représentantes et représentants de Credit Suisse, informations de la banque concernant la situation | BNS, Credit Suisse |
12 heures | Réunion du CD, décision de prendre contact avec UBS et Credit Suisse pour préparer la fusion | DFF, SFI, AFF, FINMA, BNS |
13 h – 13 h 30 | Appels téléphoniques à un niveau technique entre la FINMA et Credit Suisse concernant le plan d’assainissement | FINMA, CS |
14 h – 14 h 30 | Conférence téléphonique entre les membres du Core College: point sur la situation en matière de liquidités et de financement; réactions du marché et de la clientèle aux déclarations du président de la Saudi National Bank | CS, FINMA, Fed, PRA, FDIC, BNS, |
16 heures | Rencontre des autorités avec UBS à Zurich, dans les locaux de la FINMA. UBS remet aux autorités une première liste de conditions. | DFF, SFI, FINMA, BNS, UBS |
17 h 30 | Visioconférence entre les autorités et Credit Suisse | DFF, FINMA, BNS, CS |
17 h 30 – 18 h 45 | Conférence téléphonique entre les membres du Core College: point sur la situation en matière de liquidités et de financement; réactions du marché et de la clientèle aux déclarations du président de la Saudi National Bank | CS, FINMA, FED, PRA, FDIC, SNB, BNS |
18 heures | Réunion du conseil d’administration | UBS |
Après 19 heures | Conversations téléphoniques du SFI avec le secrétaire adjoint au Trésor des États-Unis, le directeur général du Trésor de France et le secrétaire d’État de la Chancellerie fédérale allemande | SFI |
Dès 20 heures | Diverses conversations téléphoniques d’ordre professionnel portant sur une nouvelle panique bancaire subie par Credit Suisse, la dangereuse diminution des liquidités, la demande attendue de Credit Suisse à la BNS concernant le recours à l’ELA, le plan d’assainissement ou de liquidation | FINMA, CS |
20 h 30 | Publication d’un communiqué de presse commun de la BNS et de la FINMA | BNS, FINMA |
21 heures | Demande formelle à la BNS concernant le recours à l’ELA de 38,440 milliards | BNS, CS |
Perte totale de liquidités de Credit Suisse le 15 mars 2023: 13,2 milliards de francs |
Réunion du CD et mesures immédiates des autorités
Les propos du président de la Banque nationale saoudienne (cf. chap. 7.1.1) déclenchent rapidement des actions de la part des autorités. Dès la fin de matinée de ce mercredi 15 mars, plusieurs contacts ont lieu à un niveau technique entre des représentantes ou représentants de la FINMA et de la BNS avec Credit Suisse afin de discuter des répercussions des affirmations du président de la Banque nationale saoudienne et, en début d’après-midi, du plan d’assainissement de Credit Suisse1498. La FINMA demande à Credit Suisse de finaliser ce plan d’assainissement pour le lendemain (cf. chap. 7.2.2.6).
Le CD se réunit de son côté à 12 heures. Lors de cette séance, qui avait déjà été fixée la veille suite à la dégradation de la situation, le ton change considérablement: les autorités parlent d’une détérioration drastique de la situation et craignent que Credit Suisse ne déclenche une crise financière internationale. Il apparaît alors urgent de prendre des mesures. Parmi celles-ci, les quatre scénarios évoqués sont la vente à UBS (projet «Como»), un élargissement des aides sous forme de liquidités par la BNS, une étatisation de Credit Suisse (TPO) ou un assainissement.
Les membres du CD ne prennent pas encore de décision concernant l’un ou l’autre de ces scénarios, qui continuent tous d’être préparés, de sorte que la mesure qui sera finalement prise puisse être mise en place le dimanche soir au plus tard, afin de rassurer les marchés le lundi1499. Selon le procès-verbal de cette séance, l’option de l’assainissement est cependant jugée très risquée par l’ensemble du CD1500.
Le CD décide par la suite de prendre contact avec UBS et Credit Suisse, afin de préparer une éventuelle fusion, et que la BNS et la FINMA publieront le même jour un communiqué de presse commun concernant les incertitudes du marché et la situation de Credit Suisse1501.
Dès ce mercredi 15 mars, un espace de crise est ouvert dans le bâtiment du Bernerhof, là où le DFF a ses locaux principaux. Les différents acteurs s’y retrouvent, notamment le DFF, l’AFF, le SFI, la FINMA, la BNS, la ChF, l’OFJ en partie (cf. ci-dessous), la ChF et, par moments, des représentantes ou représentants de Credit Suisse et d’UBS. Ainsi, cette proximité entre les différents acteurs a permis une coordination plus étroite et a contribué à accélérer les décisions, notamment en réduisant les délais de consultation.1502.
Contact avec les banques: rencontre avec UBS à Zurich
À la suite de la séance du CD et des décisions prises, des rencontres à haut niveau sont organisées le jour même entre les autorités et les deux banques.
Ainsi, une réunion en présentiel a lieu à 16 heures à Zurich entre la cheffe du DFF, la secrétaire d’État aux questions financières internationales, la présidente du conseil d’administration, le directeur et le chef de la surveillance des banques de la FINMA, le président de la BNS et des représentantes et représentants d’UBS.
La cheffe du département, qui dirige cette rencontre, informe UBS que, selon son appréciation actuelle, Credit Suisse ne sera plus viable dès le lundi suivant1503 et que les autorités doivent donc intervenir d’urgence. La solution privilégiée est celle de la fusion, c’est-à-dire de la reprise. Dans ce contexte, UBS est priée d’indiquer si elle pourrait envisager de reprendre Credit Suisse. Sur la base des discussions préalablement menées au sein du conseil d’administration d’UBS, le président de ce dernier répond qu’UBS est prête à envisager cette option à condition de pouvoir s’acquitter de ses obligations fiduciaires envers ses actionnaires et ses parties prenantes, et de ne pas être elle-même entraînée dans une crise.
Lors de cette rencontre, le président du conseil d’administration d’UBS remet aux autorités le document d’une page énumérant les principales conditions fixées par UBS pour reprendre Credit Suisse (cf. tableau 17 ci-dessous). Les autorités informent UBS que l’on attend d’elle qu’elle prenne rapidement contact avec Credit Suisse, qui a préparé une salle de données virtuelle1504. Selon le président d’UBS, la banque n’a cependant pu avoir effectivement accès à cette base de données que le jeudi 16 mars1505.
Le conseil d’administration d’UBS est informé de cette séance et de son déroulement un peu plus tard dans la journée, à 18 heures, par le président du conseil d’administration. Il souligne à cette occasion que les négociations n’ont pas encore commencé, mais que la banque est bien préparée grâce aux travaux menés ces derniers mois1506. Ce sentiment est partagé par certaines personnes auditionnées par la CEP1507.
Tableau 17: Catalogue de conditions d’UBS (projet), état au 15.3.2023
Transaction/ | Pas de prime ni de rapport d’échange calculé sur la base d’une décote sur le cours de clôture de la Bourse (ou, selon le calendrier / la structure de la transaction, possibilité d’ajustement en fonction des informations négatives/des constatations issues de la procédure de due diligence) |
Restructuration/ | Pas d’obligations liées au plan d’intégration, pas de restrictions en ce qui concerne l’avenir de l’entité suisse, le réseau de filiales, l’optimisation du personnel, la présence sur le marché Pas d’obligations liées à la structure de gouvernance ni à la nomination de personnel Structure juridique: pas de structure de holding horizontale (avec WMI rattaché à la SA suisse) |
Exigences en matière de capitaux | Renonciation au Swiss Finish pendant 10 ans (tant au niveau du groupe que de celui de l’entité juridique suisse), autrement dit, maintien des exigences posées à UBS sans majoration fondée sur la taille ou sur les exigences de volants supplémentaires posées à Credit Suisse Reconnaissance pleine et entière de l’écart d’acquisition négatif (badwill) sans restriction d’utilisation Autorisation à poursuivre le rachat d’actions aussi longtemps que la règle CET1 est respectée Obligation de réduire les RWA liés au risque opérationnel en parallèle avec la réduction des actifs (y c. cessions/cessation d’activités, départs naturels); calcul des RWA liés au risque opérationnel sur la base du cadre et de l’historique d’UBS, aucun transfert de pertes opérationnelles idiosyncratiques non pertinentes de Credit Suisse vers UBS Flexibilité dans le calendrier de mise en œuvre de la nouvelle réglementation (c.-à-d. ordonnance sur les liquidités TBTF, Bâle III final/ Fundamental Review of the Trading Book FRTB) pour la banque issue de la fusion Pas d’exigences en capital supplémentaires au niveau des entités juridiques (p. ex. Suisse, États-Unis, Royaume-Uni); appui des autorités de régulation à la planification des fonds propres incluant l’autorisation de rapatrier l’excédent de capital résultant d’opérations locales lorsque cela est approprié Maintien des droits acquis par Credit Suisse Group en ce qui concerne les règles existantes relatives aux fonds propres/libération de capitaux (y c. filtres prudentiels sur les participations) Accès illimité aux instruments de liquidités non garantis de la Banque centrale à partir du moment de l’annonce jusqu’à la fin de la période d’intégration, y compris l’accès aux instruments de liquidités aux États-Unis |
Transparence / Due diligence | Communication par la BNS, la FINMA et le DFF de toutes les informations pertinentes et de leurs évaluations détaillées de la situation, c’est-à-dire transparence sur tout problème ou sujet de préoccupation dont ils auraient connaissance Accès à la direction et aux réviseurs (externes/internes) de Credit Suisse Accord relatif à la procédure de due diligence avant et après l’annonce, y compris en ce qui concerne les conséquences liées à la découverte de passifs cachés |
Autorités de régulation internationales | Accord préalable entre la FINMA, la BNS et le DFF ainsi que d’autres autorités de régulation, en particulier la Fed, la PRA/Financial Conduct Authority FCA et la Banque centrale européenne (BCE), concernant l’approbation de la transaction en temps utile et sans conditions importantes (p. ex. pas de durcissement des exigences en capital au niveau national, soutien au rapatriement d’excédent de capital, pas de majorations importantes ni de restrictions de l’activité commerciale) Structure juridique: pas de modification du statut juridique au Royaume-Uni (maintien du statut défini par UBS, à savoir une succursale d’UBS SA) |
Communication | Communiqué de presse conjoint ou communiqués séparés de la FINMA, de la BNS et du DFF: clarification du fait qu’UBS a été sollicitée et qu’il n’existe aucune autre solution crédible en dehors d’une résolution Possibilité pour UBS de communiquer les mesures de réduction des risques en détail Engagement de la FINMA, de la BNS et du DFF à participer à la conférence de presse le jour de la communication |
Agences de notation | Autorisation à prendre contact avec des agences de notation |
Autorité de la concurrence (COMCO) et autres décisions relatives à la licence | Engagement à veiller à ce que les contrôles et décisions en matière de droit des cartels aient lieu dans le cadre de procédures rapides; si nécessaire en faisant intervenir la FINMA Accord visant à limiter les décisions de portée stratégique au sein de Credit Suisse avant les assemblées générales extraordinaires et avant la conclusion de la transaction |
Garanties/ opérations de détourage (carve-outs)/ conséquences sur l’évaluation de la valeur nette des actifs (net asset value, NAV) | Protection contre les conséquences de la reprise, qui risque d’entraîner des corrections de valeurs comptables, prise en considération des dépréciations des AT1 Garantie étatique sous la forme d’un fonds commun de créances (special purpose vehicle, SPV) afin de limiter les problèmes de bilan de certains portefeuilles (en particulier des portefeuilles ne concernant pas les activités non clés et les portefeuilles d’investment banking); quantum à définir dans le cadre de la procédure de due diligence avant l’annonce Garantie de couverture des valeurs selon la méthode «mark‑to‑model» |
Source: «DRAFT conditions for initial discussion», UBS, 15.3.2023.
Contact avec les banques: visioconférence avec Credit Suisse
À la suite de la séance avec UBS et toujours selon la décision du CD, une visioconférence1508 avec les représentants de Credit Suisse a lieu à 17 h 30, à laquelle participent la conseillère fédérale Karin Keller-Sutter, la présidente du conseil d’administration et le directeur de la FINMA ainsi que le président et le vice-président de la BNS. Lors de cette séance, Credit Suisse aurait demandé aux autorités de prendre des mesures dès le jour même, comme la mise à disposition de l’ELA, afin d’éviter un downgrade de la notation de la banque, et souligné qu’un bail-in serait désastreux pour les marchés financiers.
Les autorités ont trouvé Credit Suisse encore très optimiste, et les représentants de la banque auraient fait preuve ce jour-là d’un grand manque de discernement. Les autorités auraient de leur côté clairement communiqué à la banque que la vente à UBS est la solution visée et que Credit Suisse doit se préparer en conséquence1509. Selon les responsables de Credit Suisse, le focus était clairement sur un accord avec UBS et non avec une autre tierce partie, et la banque a reçu un mandat en ce sens de la part du DFF1510. Or, d’autres partenaires potentiels auraient été évoqués lors de cette séance, notamment Morgan Stanley et la Saudi National Bank1511.
Contacts internationaux en parallèle dès l’après-midi
En raison de la situation extrêmement critique, la FINMA et la BNS intensifient leurs contacts internationaux. Des discussions ont lieu dès le début de l’après-midi, notamment avec la Fed, la PRA et la FDIC, à des niveaux opérationnels ou stratégiques. Un appel a également lieu à 18 h 30 entre le directeur de la FINMA, le chef de la division Banques de la FINMA et des représentantes et représentants de la Fed et de la PRA. Ces deux organisations sont informées de la mauvaise situation de Credit Suisse et du fait que la banque a annoncé vouloir recourir à l’ELA. Le directeur de la FINMA souligne que toute les options sont encore ouvertes et que les autorités sont prêtes à fournir plus de liquidités dans le cadre de ces mesures. La communication à venir de la BNS et de la FINMA est également évoquée1512.
Après 19 heures, le SFI a également des contacts téléphoniques avec le secrétaire adjoint au Trésor des États-Unis, le directeur général du Trésor (France) et le secrétaire d’État à la Chancellerie fédérale (Allemagne)1513.
Décision d’organiser une réunion urgente du Conseil fédéral
Le 15 mars, la cheffe du DFF contacte également le chancelier fédéral, afin de lui demander d’organiser une séance extraordinaire du Conseil fédéral le lendemain, jeudi 16 mars1514. Ensuite de quoi, le chancelier appelle le président de la Confédération pour l’informer de la situation, et la cheffe du DFF contacte également le président de la Confédération par téléphone, plus tard, en rentrant de Zurich1515. À 18 h 37, le vice-chancelier de la Confédération informe le collège gouvernemental, au moyen de la messagerie Threema, que la situation de Credit Suisse a évolué en raison de plusieurs articles parus dans la presse dans le courant de l’après-midi et que la FINMA et UBS prévoient de publier un communiqué de presse. Il indique également que le DFF est compétent en la matière et tiendra le Conseil fédéral informé1516. Peu après 19 heures, il informe les membres du Conseil fédéral que ces derniers ont désormais reçu le courriel contenant les communiqués de presse. Vers 21 heures, le vice-chancelier de la Confédération responsable des affaires du Conseil fédéral informe les membres du gouvernement, également par message Threema, que le Conseil fédéral se réunira en séance extraordinaire le lendemain, à 13 h 15, pour parler de Credit Suisse, qu’une proposition au Conseil fédéral classifiée secret leur sera distribuée à 8 h 30 et que la procédure de corapport durera jusqu’à 11 heures. Il n’y a pas d’autres informations qui sont données aux membres du Conseil fédéral le 15 mars.
Communiqué commun de la FINMA et de la BNS
Comme convenu au sein du CD, la BNS et la FINMA publient le soir même à 20 h 30 un communiqué de presse commun (chap. 7.2.6). Dans ce communiqué, elles assurent que les problèmes auxquels sont confrontés certains établissements bancaires aux États-Unis ne risquent pas de contaminer directement le marché financier suisse, que Credit Suisse satisfait aux exigences requises en matière de capital et de liquidités et que, en cas de besoin, la BNS mettra des liquidités à disposition de Credit Suisse1517.
Implication de l’OFJ dans les questions relatives au droit de nécessité à partir du 15 mars
Le 15 mars, l’OFJ est sollicité pour la première fois depuis la séance de la délégation «questions financières» du Conseil fédéral du 22 novembre 2022. À partir de 21 heures, deux collaborateurs de l’office sont présents au Bernerhof pour apporter leur soutien à l’élaboration de l’ordonnance de nécessité.
Selon les explications fournies par le directeur de l’OFJ à la CEP, dépêcher ainsi des collaborateurs sur place n’est pas dans les usages de l’OFJ, qui essaie en principe d’éviter toute intervention directe de spécialistes de l’OFJ dans des projets en cours afin de maintenir la distance nécessaire et d’être en mesure de porter un regard extérieur sur les projets de réglementation proposés par les offices concernés. Comme son directeur l’a indiqué lors de son audition, l’OFJ a toutefois considéré qu’il était plus judicieux, dans cette situation exceptionnelle et compte tenu de l’urgence, d’être sur place pour apporter une contribution1518: tandis que le délai habituel pour une consultation des offices est de trois semaines1519, l’OFJ ne disposait souvent, durant la phase du 15 au 19 mars 2023, que de 60 à 90 minutes pour donner son avis1520.
Selon le directeur de l’OFJ, il n’est question le 15 mars 2023 que de la fourniture de liquidités à Credit Suisse dans le cadre de l’ELA+ et d’un PLB; il n’est alors pas (encore) question d’un assainissement ou d’une liquidation de Credit Suisse ou d’une reprise par UBS1521.
Au moment où l’OFJ est sollicité dans la soirée du 15 mars 2023, personne ne conteste, selon l’office, que la menace pesant sur le bien à protéger qu’est la stabilité économique et financière ainsi que la gravité et l’imminence de cette menace rendent nécessaire le recours au droit de nécessité.
En revanche, la question de savoir si, pour écarter le danger, il n’est pas préférable d’attendre et d’assainir la banque selon la réglementation TBTF plutôt que d’injecter des liquidités dans le cadre de l’ELA+ et du PLB donne matière à discussion (exigence de subsidiarité). À cet égard, l’OFJ s’attache principalement à répondre aux questions suivantes: est-il possible, en vertu du droit de nécessité, d’octroyer à la BNS un privilège des créances qui péjorerait la situation des créancières et créanciers de troisième rang en cas de faillite? Que se passerait-il si le Parlement venait à rejeter ultérieurement ce privilège dans le cadre d’un acte visant à transposer le droit de nécessité dans le droit ordinaire conformément à l’article 7d LOGA? L’OFJ répond par l’affirmative à la question relative au privilège des créances, au motif que si des liquidités ne sont pas injectées et que Credit Suisse fait faillite, les créancières et créanciers de troisième rang n’obtiendront peut-être rien du tout. S’agissant de la force juridique des contrats conclus sur la base du droit de nécessité, l’avis que ceux-ci conserveraient leur validité prévalait déjà le 15 mars, selon les déclarations du directeur de l’OFJ1522.
Concernant l’implication de l’OFJ les 17 et 18 mars 2023, cf. chapitre 7.2.3.9 respectivement chapitre 7.2.4.7.
Demande de l’ELA dans la nuit du 15 au 16 mars
En raison de l’aggravation constante de la situation des liquidités, Credit Suisse Group fait dans la nuit du mercredi au jeudi, vers 21 heures, une demande formelle d’aide d’urgence sous forme de liquidités (ELA) pour Credit Suisse (Suisse) SA auprès de la BNS. Les montants des besoins en liquidités ont été estimés à 29 milliards de francs suisses, 8 milliards de dollars américains et 2 milliards d’euros, soit un total de 38,440 milliards de francs suisses.1523 Credit Suise demande également 10 milliards de francs à titre de facilité pour resserrements de liquidités. Les autorités traitent cette demande le lendemain (cf. chap. 7.2.2.5).
Selon plusieurs personnes auditionnées par la CEP, il était déjà clair à ce moment-là que cette aide sous forme de liquidités ne suffirait pas, Credit Suisse ne s’étant pas assez bien préparé et ne pouvant ainsi pas exploiter pleinement le potentiel de l’ELA (cf. chap. 5.5.3)1524.
Travaux préparatoires concernant la communication des autorités
Dès le 15 mars 2023, les autorités préparent une communication de crise, bien qu’aucune solution n’ait encore été établie. Cet aspect est abordé dans le chapitre 7.2.6.
7.2.2 Jeudi 16 mars 2023: première séance extraordinaire du Conseil fédéral et premiers pas vers l’octroi par la Confédération de prêts d’aide supplémentaires sous forme de liquidités et de garanties du risque de défaillance
Le tableau suivant offre un aperçu des différents évènements survenus le deuxième jour de la crise aiguë, qui sont présentés en détail plus avant dans le document. Les principaux jalons sont indiqués en gras.
Tableau 18: Chronologie des évènements du jeudi 16 mars 2023
Heure | Évènement | Acteurs impliqués |
|---|---|---|
À partir de minuit | Début des rencontres de haut niveau entre la FINMA et UBS consacrées à la concentration | FINMA, UBS |
1 h 45 | Communiqué de presse de Credit Suisse à propos de la demande de recours à l’ELA | CS |
7 h 45 | Séance extraordinaire du conseil d’administration de la FINMA | FINMA |
9 heures | Séance du CG | DFF, BNS, FINMA |
10 heures | Mise au courant de la présidente de la DélFin | DFF, DélFin |
11 h 30 | Réunion du CD | DFF, BNS, FINMA |
13 h 15 | Première partie de la séance extraordinaire du Conseil fédéral consacrée à l’ordonnance de nécessité et aux différentes options | Conseil fédéral |
14 heures | La BNS accorde à Credit Suisse 38 milliards de francs en tant qu’ELA et 10 milliards de francs environ à titre de facilité pour resserrements de liquidités | BNS |
14 h 45 – 15 h 30 ainsi que 20 h – 20 h 30 | Conférence téléphonique du Core College | FINMA, BNS, Fed, PRA |
17 h 15 | Deuxième partie de la séance extraordinaire du Conseil fédéral, qui adopte l’ordonnance de nécessité visant à introduire l’ELA+ et le PLB | Conseil fédéral |
20 heures | Entrée en vigueur de l’ordonnance de nécessité du Conseil fédéral | Conseil fédéral |
20 h 30 – 21h | Conférence téléphonique entre la FINMA et CS | FINMA, CS |
Toute la journée | Entretiens téléphoniques entre les autorités fédérales et des autorités étrangères | DFF, DFI, BNS, FINMA |
Tard le soir | Transmission de la version révisée du catalogue de conditions d’UBS | DFF, BNS, FINMA |
Pertes de liquidités pour Credit Suisse le 16 mars 2023: entre 14 et 17 milliards de francs |
Les différents développements sont présentés ci-après dans l’ordre chronologique; lorsque cela s’avère pertinent, les évènements connexes sont traités dans le même chapitre, notamment les contacts internationaux et les négociations des autorités avec les banques.
7.2.2.1 Première demande d’aide sous forme de liquidités de Credit Suisse et nouvelles conditions d’UBS
Communiqué de presse de Credit Suisse concernant sa demande de recours à l’ELA (la veille au soir)
Dans un communiqué de presse publié à 1 h 45, Credit Suisse informe le public qu’il a adressé à la BNS une demande de recours à l’ELA de quelque 38 milliards de francs et une facilité pour resserrements de liquidités de plus de 10 milliards de francs (chap. 7.2.1). Il fait également part de son intention d’opérer des rachats de dette à hauteur de 3 milliards de francs1525.
Conférence téléphonique entre les autorités et Credit Suisse au petit matin
Le 16 mars au petit matin, dans le contexte de la dégradation continue de la situation de Credit Suisse, la conseillère fédérale Karin Keller-Sutter, en présence de la secrétaire d’État aux questions financières internationales, du président de la BNS, de la présidente du conseil d’administration et du directeur de la FINMA, annonce par téléphone au président du conseil d’administration et au directeur général de Credit Suisse qu’il faut trouver une solution avec UBS avant dimanche et que Credit Suisse doit fournir toutes les informations nécessaires à cet effet. Les représentants de Credit Suisse assurent aux autorités que cela sera fait1526.
Version révisée du catalogue de conditions d’UBS
À un moment indéterminé, mais en tous les cas jeudi tard dans la soirée, UBS remet aux autorités une version révisée de ses conditions.
Celles-ci sont présentées dans le tableau ci-dessous, et les modifications par rapport aux conditions du 15 mars 2023 sont en italique.
Tableau 19: Catalogue de conditions d’UBS (projet), état au 16.3.2023
Transaction/ | Pas de prime ni de rapport d’échange calculé sur la base d’une décote sur le cours de clôture de la Bourse (ou, selon le calendrier/la structure de la transaction, possibilité d’ajustement en fonction des informations négatives/des constatations issues de la procédure de due diligence). La faisabilité d’une structure de bons d’option est en cours d’évaluation: dans notre scénario de fusion de base, nous continuerions à protéger nos actionnaires de développements négatifs, de passifs non divulgués ou inconnus jusque-là et de toutes autres pertes au moyen d’une structure dans le cadre de laquelle une partie de la rémunération au titre de la fusion ne serait payée qu’en l’absence de mauvaises surprises. Pour ce faire, nous avons envisagé une structure de bons d’option (warrants) qui sont, en substance, des «bons de récupération» [«Besserungsschein» dans le texte original] sous la forme d’options d’achat à un prix d’exercice qui augmente en cas de découverte de développements négatifs (ce qui signifie que l’entité issue de la fusion accumule à nouveau des fonds propres, ce qui devrait s’avérer très favorable dans l’ensemble). Concrètement, les actionnaires de Cedar [Credit Suisse] recevraient des actions Ulmus [UBS] assorties d’un bon de récupération qui serait versé en actions Ulmus [UBS] s’il n’y a pas de mauvaises surprises. Des mesures de protection s’imposent afin de ne pas nuire à l’opération entre l’annonce et l’AG extraordinaire. |
Restructuration/ | Pas d’obligations liées au plan d’intégration, pas de restrictions en ce qui concerne l’avenir de l’entité suisse, le réseau de filiales, l’optimisation du personnel, la présence sur le marché. Pas d’obligations liées à la structure de gouvernance ni à la nomination de personnel. Structure juridique: confirmation que la structure de la personne morale comprenant une société mère servant d’intermédiaire est juridiquement valable (le WMI reste rattaché à la SA suisse). |
Exigences en matière de capitaux | Renonciation au Swiss Finish pendant 10 ans (au niveau tant du groupe que de l’entité juridique suisse), autrement dit, maintien des exigences posées à UBS sans majoration fondée sur la taille ou sur les exigences de volants supplémentaires posées à Credit Suisse. Reconnaissance pleine et entière de l’écart d’acquisition négatif (badwill) imputé sur les CET1, sans restriction concernant le recours aux rachats d’actions. Autorisation à poursuivre le rachat d’actions aussi longtemps que la règle CET1 est respectée durant la phase intermédiaire et la période de réalisation. Obligation de réduire les RWA liés au risque opérationnel en parallèle avec la réduction des actifs (y c. cessions/cessation d’activités, départs naturels); calcul des RWA liés au risque opérationnel sur la base du cadre et de l’historique d’UBS, aucun transfert de pertes opérationnelles idiosyncratiques non pertinentes de Credit Suisse vers UBS. Flexibilité dans le calendrier de mise en œuvre de la nouvelle réglementation (c.-à-d. ordonnance sur les liquidités TBTF, Bâle III final/FRTB) pour la banque issue de la fusion, y compris renoncement à prendre de l’avance sur d’autres juridictions et soutien dans des questions essentielles en lien avec Bâle III final (p. ex. contreparties non cotées). Pas d’exigences en capital supplémentaires au niveau des entités juridiques (p. ex. Suisse, États-Unis, Royaume-Uni); appui des autorités de régulation à la planification des fonds propres incluant l’autorisation de rapatrier l’excédent de capital résultant d’opérations locales lorsque cela est approprié. Maintien des droits acquis par Credit Suisse Group en ce qui concerne les règles existantes relatives aux fonds propres/libération de capitaux (y c. filtres prudentiels sur les participations) à long terme. Accès aux instruments de liquidités non couverts de la Banque centrale à partir du moment de l’annonce jusqu’à la fin de la période d’intégration; en cas de besoin supplémentaire en liquidités au niveau de la SA, possibilité d’utiliser durant une période limitée l’ELA également en cas d’un renforcement des TLAC au sein du groupe. |
Transparence/ | Communication par la BNS, la FINMA et le DFF de toutes les informations pertinentes et de leurs évaluations détaillées de la situation, c’est-à-dire transparence sur tout problème ou sujet de préoccupation dont ils auraient connaissance. Accès à la direction et aux réviseurs (externes/internes) de Credit Suisse. Accord relatif à la procédure de due diligence avant et après l’annonce, y compris en ce qui concerne les conséquences liées à la découverte de passifs cachés. |
Régulateurs internationaux | Accord préalable entre la FINMA, la BNS et le DFF ainsi que d’autres autorités de régulation, en particulier la Fed, la PRA/FCA et la BCE, concernant l’approbation de la transaction en temps utile et sans conditions importantes (p. ex. pas de durcissement des exigences en capital au niveau national, soutien au rapatriement d’excédent de capital, pas de majorations importantes ni de restrictions de l’activité commerciale). Structure juridique: pas de modification du statut juridique au Royaume-Uni (maintien du statut défini par UBS, à savoir une succursale d’UBS SA). |
Communication | Communiqué de presse conjoint ou communiqués séparés de la FINMA, de la BNS et du DFF: clarification du fait qu’UBS a été priée par les régulateurs d’aider à stabiliser le marché financier – texte définitif à établir d’entente avec les autorités. Possibilité pour UBS de communiquer les mesures de réduction des risques en détail. Engagement de la FINMA, de la BNS et du DFF à participer à la conférence de presse le jour de la communication. |
Autorité de la concurrence (COMCO) et autres décisions relatives à la licence | Engagement à veiller à ce que les contrôles et décisions en matière de droit des cartels aient lieu dans le cadre de procédures rapides; si nécessaire en faisant intervenir la FINMA. Accord visant à limiter les décisions de portée stratégique au sein de Credit Suisse avant les assemblées générales extraordinaires et avant la conclusion de la transaction. |
Garanties/ opérations de détourage (carve-outs)/ conséquences sur l’évaluation de la valeur nette des actifs (net asset value, NAV) | Protection contre l’impact de la reprise, qui risque d’entraîner des corrections de valeurs comptables, prise en considération des dépréciations des AT1. Soutien par le régulateur de la création d’un fonds commun de créances (special purpose vehicle, SPV) assortie d’une dépréciation des AT1 afin de limiter les risques de dévalorisation des bilans de certains portefeuilles (en particulier les portefeuilles ne concernant pas les activités non clés et les portefeuilles d’investment banking); quantum à définir dans le cadre de la procédure de due diligence avant l’annonce. À préciser une fois que la procédure de due diligence aura progressé. Garantie de couverture des valeurs selon la méthode «mark‑to-model». |
Source: «DRAFT conditions for initial discussion», UBS, 16.3.2023.
Il ressort des auditions de la CEP et de l’analyse des documents de l’administration que les principaux changements apportés par rapport aux conditions fixées la veille sont les suivants: la nouvelle liste d’UBS mentionne pour la première fois la dépréciation des obligations AT1 («protection against impact of purchase accounting which might lead to potential valuation write-downs, considering a AT1 write-down; support from the regulator for SPV structure involving an AT1 write-down to limit downside balance sheet risks for defined portfolios»; cf. encadré 19 ci-dessous)1527. UBS craint de devoir procéder à d’importantes corrections de valeurs (par ex. concernant des logiciels ou infrastrutures informatiques qui ne seraient plus utilisés à la suite de la fusion ou s’agissant de certaines actions) et de devoir constituer des provisions (par ex. pour d’éventuels litiges)1528.
Réagissant à ces nouvelles conditions, le président de la BNS prend alors contact avec le président d’UBS et lui fait comprendre que les exigences d’UBS vont à son avis trop loin. Le président du conseil d’administration d’UBS lui répond que cette liste a été établie sans sa connaissance et qu’UBS présentera une meilleure solution («eine bessere Lösung in Aussicht stellen») (cf. encadré 21 au chap. 7.2.4.6)1529.
7.2.2.2 Séance extraordinaire du conseil d’administration de la FINMA consacrée à la situation critique de Credit Suisse
Dès 7 h 45, le conseil d’administration de la FINMA se retrouve pour une séance extraordinaire à laquelle participent aussi, comme d’habitude, certains membres de l’état-major de crise de la FINMA1530. Il y apprend que Credit Suisse a demandé à la BNS de lui octroyer environ 39 milliards de francs sous la forme d’ELA. Au vu des chiffres clés que Credit Suisse a soumis à la BNS en annexe à sa demande de recours à l’ELA, la direction propose de délivrer l’attestation de solvabilité requise. La proposition est approuvée à l’unanimité par le conseil d’administration1531.
Le conseil d’administration discute également des possibilités de transférer des liquidités de la filiale suisse (Credit Suisse [Suisse] SA) à la maison mère (Credit Suisse SA): selon le plan d’urgence, la dette nette de la maison mère envers Credit Suisse (Suisse) SA ne devrait pas dépasser 10 milliards de francs. Le conseil d’administration constate que ce plafond doit impérativement être respecté dans le cadre du plan d’urgence et n’est donc pas négociable1532.
Encadré 16: Problèmes liés au cantonnement (ring fencing) et à l’upstreaming Les discussions entre les autorités et Credit Suisse (Suisse) SA mettent en exergue un problème dans la répartition des liquidités au sein de Credit Suisse Group dont les autorités avaient déjà discuté en octobre 2022 (cf. chap. 6.3.3.1). En effet, les entités d’un groupe bancaire international sont domiciliées dans plusieurs États différents. Or, les prescriptions du cadre réglementaire, du droit des sociétés et de la fiscalité applicables aux restrictions en matière de transfert diffèrent d’un État à l’autre1533. Ces restrictions portent surtout sur le volume des liquidités versées par des filiales à la maison mère («upstreaming») ou à d’autres filiales via la maison mère («cross-streaming»). Même si le volume des liquidités à disposition de l’ensemble du groupe est approprié, il se peut que les fonds ne puissent pas être apportés aux entités du groupe qui en ont besoin. Dans le cas de Credit Suisse, la maison mère (Credit Suisse SA) a été immédiatement touchée de plein fouet par la crise en octobre 2022 et en mars 20231534. Les entités étrangères de Credit Suisse Group avaient en outre besoin de liquidités (cf. chap. 7.2.3.5). En raison de restrictions réglementaires (notamment liées au plan d’urgence), la maison mère n’a pas pu transférer des liquidités de manière illimitée en provenance de ses filiales (en particulier de l’entité suisse) (cf. chap. 7.2.3.6). Cantonnement (ring fencing) Les mesures de cantonnement (ring fencing) désignent des exigences réglementaires ou des restrictions relatives aux sorties de fonds plus sévères que les autorités étrangères imposent à une filiale ou à une succursale d’une banque suisse1535. Dans le cas de Credit Suisse, les autorités suisses craignaient, depuis l’automne 2022, que les autorités de surveillance étrangères – en particulier celles du Royaume-Uni et des États-Unis – imposent de telles exigences ou restrictions relatives aux sorties de fonds plus sévères (cf. chap. 6.3.3.1). D’après les déclarations de la FINMA, de telles mesures de cantonnement ont effectivement été appliquées. Après l’émergence de rumeurs sur les médias sociaux, au début d’octobre 2022 (cf. chap. 6.1.2.), la Fed et la PRA ont fixé fin 2022 à Credit Suisse des exigences en matière de liquidités plus élevées sous la forme de notifications ou d’autorisations obligatoires, pour la période allant jusqu’en mars 20231536. Puis, le week-end des 18 et 19 mars, la Fed a augmenté de 8 milliards de dollars ses exigences en matière de liquidités, qui étaient alors de 18 milliards de dollars (cf. chap. 7.2.2.8). D’importantes parties de l’ELA ont d’ailleurs été placées auprès de la Fed (cf. chap. 7.2.2.8)1537. Upstreaming Les restrictions en matière de transfert applicables à une filiale d’importance systémique et à sa maison mère diffèrent même lorsque les deux entités ont leur siège en Suisse. Ainsi, la filiale suisse d’un groupe exerce les fonctions d’importance systémique pour la Suisse, de sorte que ces fonctions puissent en cas d’urgence être maintenues indépendamment de la résolution de l’ensemble du groupe (cf. chap. 5.3.1.4). Dans le cadre des prescriptions définies dans le plan d’urgence suisse, la filiale suisse ne peut donc pas transférer librement des liquidités vers la maison mère, mais doit elle-même disposer de suffisamment de capitaux et de liquidités destinés à absorber les pertes. Le volume maximal des transactions upstream est donc limité1538. Dans ce contexte, le conseil d’administration de la filiale suisse (Credit Suisse [Suisse] SA) a édicté une directive interne pour limiter les transactions upstream vers la maison mère. Celle-ci prévoyait, d’une part, la garantie que les transactions upstream et downstream soient comptabilisées et, d’autre part, une exposition nette maximale, afin de ne pas mettre en péril une éventuelle activation du plan d’urgence suisse1539. Dans le cas de Credit Suisse, l’aide sous forme de liquidités octroyée par la BNS a permis de régler les deux problèmes, puisque la BNS a accordé l’aide extraordinaire sous forme de liquidités (ELA) à l’entité apte à fournir des garanties, à savoir la filiale suisse (Credit Suisse [Suisse] SA) (cf. chap. 7.2.3.5). Du fait des restrictions applicables à l’upstreaming, celle-ci a toutefois dû limiter ses transferts de liquidités à la maison mère, qui ne pouvait pas déposer elle-même de demande d’ELA faute de garanties suffisantes. Ce problème a finalement pu être résolu grâce à l’aide supplémentaire sous forme de liquidités (ELA+). Introduite le 16 mars en vertu du droit de nécessité, l’ELA+ n’était pas assortie de garanties et pouvait être directement octroyée à la maison mère, et uniquement par l’intermédiaire de l’entité suisse, comme c’était le cas de l’ELA (cf. chap. 7.2.4)1540. Pour plus de détails sur les problèmes liés au cantonnement (ring fencing) et à l’upstreaming, voir le rapport du groupe d’experts du 1er septembre 2023. |
7.2.2.3 Premier contact direct entre UBS et Credit Suisse, sans résultat
Conformément aux informations dont dispose la CEP, les présidents des conseils d’administration de Credit Suisse et d’UBS ont une première conversation téléphonique le jeudi 16 mars 2023, à 8 h 151541. Lors de cette conversation, le président du conseil d’administration d’UBS informe simplement son homologue de Credit Suisse que les autorités ont demandé à UBS d’intervenir («asked […] to step in»)1542.
À l’issue de cette conversation, le président du conseil d’administration de Credit Suisse fait parvenir au président du conseil d’administration d’UBS, par courriel, une lettre dans laquelle il lui demande de clarifier plusieurs questions. Il souhaite notamment savoir si le président du conseil d’administration d’UBS est déjà en contact avec la FINMA concernant la vente de Credit Suisse et si un accord n’a pas déjà été conclu avec elle. Il demande également si le conseil d’administration d’UBS a été informé du projet de transaction. Il pose aussi des questions sur la forme que prendrait la concentration des deux établissements (fusion ou offre publique d’achat/reprise; obstacles relevant du droit de la concurrence), sur le prix pour les actionnaires de Credit Suisse et sur le soutien nécessaire des autorités suisses et étrangères. Il précise que la FINMA et le Conseil fédéral souhaitent annoncer la concentration des deux banques le dimanche soir. Il annonce ensuite que Credit Suisse permettra à UBS d’accéder à sa salle de données virtuelle (data room) dès qu’UBS aura signé un accord de confidentialité1543.
Comme il l’a déclaré à la CEP lors de son audition, le président du conseil d’administration d’UBS considère cette lettre inappropriée. Après en avoir pris connaissance, il téléphone au président de la BNS et lui explique qu’UBS ne peut pas travailler sur une telle base. Il s’agace de ce qu’UBS n’ait pas encore accès aux données de Credit Suisse et suppose que cette dernière retarde intentionnellement les travaux1544.
Selon les personnes auditionnées, aucune autre interaction notable n’a lieu ce jour-là entre Credit Suisse et UBS, raison pour laquelle la secrétaire d’État aux questions financières internationales convoque une réunion conjointe le jour suivant (chap. 7.2.3.3)1545.
7.2.2.4 Premier tournant: le CG discute d’éventuelles mesures coercitives à l’égard de Credit Suisse ainsi que des demandes d’UBS
À leur séance du matin du 16 mars 2023, qui commence à 9 heures, les membres du CG se penchent sur l’état des préparatifs de l’ordonnance de nécessité, en prévision de la séance du CD qui doit avoir lieu le même jour. Les documents relatifs à l’objet du Conseil fédéral correspondant auraient été signés par la cheffe du DFF et seraient désormais prêts à être discutés par le Conseil fédéral à la séance prévue plus tard.1546
La directrice de l’AFF informe les personnes présentes de l’imminence d’une séance d’information destinée à la présidente de la DélFin, séance qui prévoit de parler, entre autres, de la réunion de la DélFin et d’une audition de Credit Suisse. Cela suscite une inquiétude parmi les personnes présentes: Credit Suisse pourrait enjoliver la situation et expliquer de manière crédible qu’il n’a besoin ni de l’aide des autorités fédérales ni de celle d’UBS. Elles craignent même que Credit Suisse dise à la DélFin avoir été mis sous pression par les autorités1547.
Lors de cette séance du CG, le chef du domaine Système financier et marchés financiers du SFI demande aux personnes représentant la FINMA si cette dernière peut, sur la base de l’article 25 LB, ordonner des mesures protectrices à l’égard de Credit Suisse et lui enjoindre de s’unir à UBS. Le chef de la division Recovery et Resolution de la FINMA répond qu’il y a lieu d’assainir Credit Suisse dès lors qu’on estime que le point de non-viabilité est atteint, ce qui n’est toutefois pas encore le cas, selon lui.1548
Examen des demandes initiales d’UBS
Le CG se penche sur les demandes initiales transmises la veille par UBS et analyse en détail les quatre conditions ci-après.
Structure de la transaction: UBS demande aux autorités de lui garantir qu’elle ne devra pas payer de prime sur le cours de clôture des marchés boursiers. Le directeur de la FINMA et le chef de la division Banques de la FINMA font remarquer que les autorités ne doivent en aucun cas exercer une quelconque influence sur le prix: la fixation du prix est soumise à des restrictions légales (notamment en cas d’offre d’achat), sur lesquelles les autorités ne peuvent accorder aucune exception1549.
Exigences en matière de fonds propres: le chef de la division Banques de la FINMA commente les demandes d’UBS en lien avec les exigences en matière de fonds propres. En ce qui concerne la demande d’UBS de suspendre les exigences réglementaires, qui deviendraient automatiquement plus strictes à la suite d’une concentration avec Credit Suisse, puis de les remettre en place progressivement, le CG conclut qu’on peut raisonnablement proposer une suspension de deux ans1550.
Poursuite des allègements réglementaires: les personnes présentes à la séance du CG estiment qu’on peut, en cas de concentration avec UBS, maintenir les allègements réglementaires que la FINMA a octroyés à Credit Suisse au cours des années, mais que ceux-ci doivent être supprimés après un certain temps1551.
Garanties d’État sous la forme d’un fonds commun de créances: les personnes présentes à la séance du CG constatent que la demande d’UBS d’obtenir une garantie de l’État sous la forme d’un fonds commun de créances (special purpose vehicle) afin de limiter les risques de certains portefeuilles va trop loin et n’est pas réalisable sans recours au droit de nécessité1552.
En conclusion, les représentantes et représentants de l’administration décident de clarifier les questions en suspens avec UBS d’ici la fin de la journée et de demander à la banque dans quel délai ils peuvent compter sur son accord de principe pour une concentration avec Credit Suisse. La FINMA est chargée de mener ces discussions techniques avec UBS, en présence de la BNS et du SFI1553.
La FINMA précise en outre que la Fed et la PRA n’ont pas encore été informées de la possible concentration de Credit Suisse et d’UBS. Elle estime qu’il faudrait le faire rapidement, car UBS conditionne une concentration à l’accord des régulateurs étrangers1554. Le CG décide des autorités étrangères avec lesquelles il y a lieu d’entrer en contact pour les mettre au courant d’une éventuelle concentration de Credit Suisse et d’UBS1555.
Réflexion sur la communication appropriée
Le CG consacre une grande partie de sa séance à la communication officielle relatives aux différents éléments. La secrétaire d’État aux questions financières internationales évoque les réactions internationales au communiqué de presse de la BNS et de la FINMA, qui a selon elle eu un effet apaisant auprès des autorités allemandes, françaises et états-uniennes.
Le CG se penche en outre sur le moment où les autorités suisses devraient émettre une communication officielle. Ses membres s’accordent à penser qu’il faut disposer des décisions du Conseil fédéral et de la DélFin en la matière avant de pouvoir communiquer à propos de la création de l’ELA+. Néanmoins, ils se demandent, sur le principe, si l’octroi de l’ELA+ doit faire l’objet d’une communication spécifique, car les marchés pourraient se demander pourquoi l’ELA qui venait d’être octroyée n’était pas suffisante et risqueraient de réagir négativement à cette nouvelle annonce. Ils concluent qu’il vaut mieux communiquer à la fois sur la concentration et sur l’ensemble des mesures des autorités, plutôt que de publier un communiqué spécifique sur l’ELA+1556.
Dans ce contexte, le CG se penche aussi sur l’entrée en force de l’ordonnance de nécessité visant à introduire l’instrument de l’ELA+. La directrice de l’AFF et le chef du domaine Système financier et marchés financiers du SFI confirment que la BNS peut accorder l’ELA+ à Credit Suisse alors même que l’ordonnance de nécessité n’a pas encore été publiée1557.
Le CG discute également du communiqué de presse publié par Credit Suisse dans les premières heures de la matinée à propos de la demande d’ELA. Le vice-président de la BNS et le directeur de la FINMA expliquent que Credit Suisse avait prévu un communiqué très détaillé, qu’ils ont demandé de corriger au dernier moment. Ils ajoutent que la communication d’un montant précis dans le communiqué de presse était une initiative de Credit Suisse, qui souhaitait calmer le marché, car la banque avait reçu diverses questions à ce sujet. Ils déclarent avoir été étonnés de la communication du montant, vu que Credit Suisse n’avait jusqu’alors pas été très proactif s’agissant de l’ELA et que le marché aurait pu estimer que ce montant était insuffisant. En outre, les personnes participant à la séance du CG critiquent le fait que Credit Suisse doive utiliser une partie de l’ELA pour rembourser certaines obligations prioritaires1558. Credit Suisse souhaitait également annoncer le rachat postérieur d’une partie des obligations AT1 à hauteur de 2 milliards de dollars, ce que la FINMA n’a pas autorisé1559. Cela montre que Credit Suisse n’avait pas compris la gravité de la situation. Le directeur de la FINMA a expliqué à Credit Suisse que cette utilisation des liquidités n’était pas optimale. Lors de la séance du CG, il constate qu’il n’y a toutefois aucun moyen légal d’empêcher Credit Suisse d’utiliser l’aide financière à cette fin et que le comportement de la banque est très problématique1560.
Enfin, le CG discute du fait que les médias ont fait état de la séance extraordinaire du Conseil fédéral prévue plus tard dans la journée. Les personnes présentes prennent acte avec regret de cette fuite1561.
7.2.2.5 Octroi d’ELA à Credit Suisse
À 10 heures, la Direction générale de la BNS décide de donner suite à la demande d’ELA de Credit Suisse (Suisse) SA1562. En plus des 38 milliards de francs qu’elle lui accorde en tant qu’ELA, elle lui octroie environ 10 milliards de francs à titre de facilité pour resserrements de liquidités (soit au total près de 50 milliards de francs)1563. Une partie de ces montants est versée en dollars américains et en euros1564.
Encadré 17: Montant de l’ELA et nécessité de l’ELA+ En temps de crise, la BNS joue le rôle de prêteuse ultime. Cela signifie qu’elle octroie des prêts (sous forme d’ELA; cf. chap. 3.3 et 5.5.3) aux banques d’importance systémique qui n’ont plus assez de liquidités et ne parviennent plus à se refinancer sur le marché. Généralement, la banque concernée détermine de combien de liquidités elle a besoin et décide du montant de la demande qu’elle fera auprès de la BNS. Conformément à la LBN, la banque concernée ne doit pas être surendettée et, en contrepartie du prêt, doit fournir suffisamment de garanties à la BNS. Il appartient à la BNS de définir quelles garanties une banque doit fournir pour avoir droit à l’ELA (cf. chap. 5.5.3). Les crédits hypothécaires accordés aux ménages et aux entreprises en Suisse constituent la majorité des garanties potentielles pour l’ELA1565. Selon la banque d’importance systémique, ils représentent entre 85 et 95 % du volume de crédit en Suisse. En outre, la BNS accepte les obligations et les actions. Les banques peuvent notamment transférer à la BNS des crédits lombards étrangers sous forme titrisée1566. Les titres et les crédits lombards constituent la majorité des actifs des maisons mères de Credit Suisse et d’UBS1567. La BNS évalue avec soin les garanties que la banque lui présente et applique une décote (haircut)1568. Par ailleurs, UBS et Credit Suisse ont accès aux aides des banques centrales étrangères1569. Cette possibilité a été mentionnée dans les plans de financement en cas de résolution de la FINMA et de Credit Suisse, mais n’a pas été quantifiée, même si la FINMA avait attesté d’une meilleure préparation de Credit Suisse à cet égard1570. Pour engager des garanties auprès d’une banque centrale, une banque doit procéder à certains aménagements. N’exerçant aucune surveillance bancaire (cf. chap. 3.3), la BNS ne peut pas obliger une banque à augmenter ses garanties (cf. chap. 5.5.3). Dans la perspective d’une résolution visant à la continuité de l’exploitation (going concern), soit un assainissement, l’ELA est une aide extraordinaire qui s’applique avant un éventuel assainissement. Ce dernier est ensuite mis en œuvre si la situation continue de se détériorer après le recours à l’ELA. Cette dernière aide la banque à tenir jusqu’au prochain week-end afin qu’un train de mesures cohérent et coordonné au niveau international puisse être édicté en dehors des jours ouvrables. Pour une banque active au nivau mondial comme Credit Suisse, il est nécessaire de tenir jusqu’à un week-end. C’est en effet le seul moment où des mesures de capitalisation peuvent être prises de manière sûre et coordonnée (reconnaissance par d’autres autorités, marchés fermés dans le monde entier). Il s’agit d’éviter que des banques solvables ne deviennent insolvables juste parce que l’évaluation de leurs actifs illiquides n’a pas pu être effectuée à temps ou aurait entraîné des coûts élevés1571. En l’occurrence, différentes entités de Credit Suisse Group étaient concernées par la crise de liquidités et dépendaient donc de l’ELA. Parallèlement, c’est surtout la filiale suisse qui était en mesure d’offrir les garanties nécessaires, car la maison mère de Credit Suisse n’avait pas préparé la titrisation des crédits lombards de manière à ce que ceux-ci remplissent les conditions légales pour pouvoir servir de garanties (cf. chap. 6.2.2) et avait déjà utilisé dans d’autres opérations financières ses titres pouvant être engagés dans le cadre de l’ELA1572. La maison mère de Credit Suisse n’a pas pu non plus apporter de garanties suffisantes auprès des banques centrales étrangères, même si la plupart de ses crédits étaient comptabilisés dans ses filiales étrangères1573. Bien que le bilan de Credit Suisse se montait à 800 milliards de francs en octobre 2022 et à 600 milliards de francs en mars 20231574, la banque a demandé le 16 mars une aide sous forme de liquidités à hauteur d’environ 50 milliards de francs suisses (dont environ 40 milliards de francs suisses au titre de l’ELA). Ce montant a principalement été versé à la filiale suisse, qui avait fourni les garanties1575. En raison des limitations posées à l’upstreaming (cf. encadré 16 ci‑dessus), ces liquidités ne pouvaient pas être réparties à volonté au sein du groupe en fonction des besoins des différentes entités1576. Pour fournir suffisamment de liquidités aux autres entités concernées de Credit Suisse Group avant le week-end, l’instrument de l’ELA+ a été introduit au moyen de droit de nécessité (cf. chap. 7.2.3.5). Contrairement à l’ELA, l’octroi de l’ELA+ n’était pas lié à la présentation de garanties suffisantes. Ainsi, la BNS a pu fournir des liquidités à la maison mère, qui pouvait ensuite les transmettre aux filiales étrangères. Aux dires d’un représentant de la BNS, personne ne s’attendait réellement à ce que Credit Suisse puisse sortir de la crise uniquement grâce à l’ELA1577, car cet instrument ne réglait pas le problème de fond, à savoir la crise de confiance. Il a été dit devant la CEP que, sans l’ELA octroyée le jeudi et l’ELA+ octroyée le lendemain, Credit Suisse serait peut-être devenu insolvable dès le vendredi 17 mars1578. Comme Credit Suisse n’a pas effectué les préparatifs matériels nécessaires pour demander une aide sous forme de liquidités auprès des banques centrales étrangères, la BNS a dû verser la totalité de l’ELA+ en devises. À titre préventif, elle avait changé une partie de ses réserves de devises en liquidités et s’était réservé un accès à la facilité de prise en pension (FIMA repo facility) mise en place par la Réserve fédérale américaine (cf. chap. 7.2.3.5)1579. Indépendamment de ces réflexions, certaines personnes auditionnées par la CEP ont critiqué le montant de l’ELA octroyé le 16 mars. Alors que des représentantes et des représentants de la BNS ont souligné la souplesse dont la BNS a fait preuve lors de l’octroi de l’ELA puis, plus tard, de l’ELA+, les avis étaient plus négatifs du côté du SFI, de l’AFF et de la FINMA, y compris pendant la crise (cf. chap. 6.4.2)1580. Le SFI, l’AFF et la FINMA estiment que le rôle de la BNS est d’accepter le plus possible de garanties et, ainsi, d’assumer son rôle de prêteuse ultime. Pour sa part, la BNS a fait valoir que l’éventail des garanties admissibles n’était pas contraignant. Elle a souligné qu’il était attesté que, dans le cadre de ses préparations, Credit Suisse n’avait pas épuisé le potentiel auprès de la BNS (cf. chap. 5.5.3). Selon ses dires, la BNS avait elle-même prié Credit Suisse, à l’automne 2022, de transmettre des garanties supplémentaires pour l’ELA. Toujours selon elle, mis à part les crédits lombards pour lesquels la maison mère de Credit Suisse avait permis d’élaborer des clauses de transfert, la banque n’avait pas pu présenter d’autres actifs ayant de la valeur en guise de garanties légalement transmissibles (cf.chap. 6.2.2). La BNS a ajouté qu’elle ne pouvait pas obliger une banque à augmenter ses garanties pour l’ELA ou à préparer une constitution de garanties (cf. chap. 5.5.3)1581. S’agissant des tâches de surveillance de la FINMA dans le domaine des liquidités, elle a renvoyé à l’ordonnance sur les banques. Cette dernière dispose que chaque banque d’importance systémique est tenue d’élaborer un plan de stabilisation prévoyant des mesures permettant de garantir des liquidités en cas de crise. La BNS a rappelé que le plan de Credit Suisse avait été approuvé par la FINMA. Et d’ajouter qu’il incombe à la FINMA de préparer un plan de financement en cas de résolution, qui, selon les directives du CSF, doit comporter une estimation des aides de la banque centrale. Enfin, il appartient à la FINMA d’évaluer chaque année comment une banque couvrirait ses besoins en liquidités en cas d’assainissement et si celle-ci gère les garanties disponibles1582. L’introduction de l’ELA+ a, elle aussi, suscité la controverse au sein des représentantes et des représentants des autorités (cf. chap. 7.2.3). La directrice de l’AFF a ainsi déclaré devant la CEP qu’il y avait lieu d’examiner si le rôle de la BNS en tant que prêteuse ultime (lender of last resort) allait assez loin et si la BNS interprétait de manière assez large le critère des garanties suffisantes. Selon elle, le montant de l’aide extraordinaire sous forme de liquidités de la BNS était trop faible. Et d’ajouter que cette aide ne pouvait pas être utilisée là où elle aurait été le plus utile1583. La présidente du conseil d’administration et le directeur de la FINMA jugeaient que la BNS aurait pu considérer que Credit Suisse disposait de davantage de garanties, eu égard à son bilan1584; en outre, ils estimaient que les décotes appliquées par la BNS étaient trop élevées1585. Au contraire, le président de la BNS a estimé que la BNS avait défini les garanties nécessaires de manière large1586. S’agissant de l’ELA+, la BNS a indiqué qu’elle avait abordé le 11 janvier 2022 au sein du CD la question d’une extension du potentiel d’ELA dans le cadre du droit de nécessité et qu’elle avait même soumis une proposition pour l’ELA+ au CG le 24 janvier 2023 (cf. chap. 6.4.2)1587. |
Mise au courant de la présidente de la DélFin
Également à 10 heures, la conseillère fédérale Karin Keller-Sutter et la directrice de l’AFF rencontrent la présidente de la DélFin. L’objectif est de l’informer, pour la première fois, de la situation et de préparer une séance de la DélFin, dont la tenue est prévue le dimanche 19 mars1588. La présidente de la DélFin en 2023 a déclaré qu’elle avait été informée à l’oral de la situation de Credit Suisse, de ce que les autorités avaient entrepris et des interventions envisagées de la part du Conseil fédéral. Elle a également été informée des réactions à l’étranger et des divers entretiens menés par la cheffe du DFF. Elle estime que les renseignements reçus à cette occasion étaient complets1589.
7.2.2.6 Autres séances de crise du comité directeur tenues au Bernerhof
Comme prévu la veille, les autorités siègent le 16 mars 2023 à 11 h 30, une nouvelle fois dans le cadre du CD. Lors de cette séance, le président de la BNS informe les autres participantes et participants que la FINMA a confirmé la solvabilité de Credit Suisse et que la BNS a donc approuvé la demande d’ELA déposée par Credit Suisse la nuit précédente1590.
Le directeur de la FINMA souligne de son côté que la communication de la BNS et de la FINMA du 15 mars a eu un effet positif sur le cours de l’action de Credit Suisse. Il précise toutefois que la volatilité est importante, en raison des incertitudes régnantes. Les sorties de capitaux subies la veille par Credit Suisse sont également abordées: 4,5 milliards de francs dans la division Wealth Management et 6,5 milliards de francs pour Credit Suisse (Suisse) SA1591.
S’ensuit une discussion sur la préparation des négociations sur la base de la liste des demandes formulées par UBS. Le directeur de la FINMA mentionne trois demandes problématiques:
– l’octroi de liquidités à UBS sans garanties correspondantes;
– l’octroi par la Confédération d’une garantie à UBS;
– l’octroi par la FINMA d’allègements à long terme concernant les exigences en matière de fonds propres et de liquidités.
Le président de la BNS ajoute que la BNS ne peut octroyer d’aide en matière de liquidités à UBS sans garanties correspondantes. Les personnes participant à la séance s’accordent à penser qu’UBS ne peut avoir d’intérêt à soumettre des demandes irréalistes et à ce qu’on la considère comme étant à l’origine de l’échec des négociations. Réagissant à une remarque du président de la BNS, qui estime que les négociations auraient davantage de chances d’aboutir si UBS n’était pas le seul établissement pris en considération, le directeur de la FINMA souligne que le temps presse1592.
Enfin, le directeur de la FINMA informe les personnes présentes que l’option d’un assainissement au sens de la loi sur les banques suit son cours. Il précise que, la veille, la banque a reçu le mandat de proposer avant la fin de la journée du 16 mars un plan d’assainissement susceptible d’être approuvé, et que la FINMA prépare de toute urgence une décision d’assainissement1593.
La cheffe du DFF indique qu’il est exclu de commencer la semaine suivante sans solution et que, par conséquent, l’AFF doit préparer une autre possibilité que celle de la concentration de Credit Suisse et d’UBS: l’étatisation de l’ensemble de Credit Suisse Group1594. Selon l’une des personnes auditionnées par la CEP, c’est la première fois que les autorités évoquent la reprise par l’État de l’ensemble de Credit Suisse. Cette personne compare cette proposition à un véritable séisme, car il est discutable, d’un point de vue réglementaire, de protéger l’établissement dans son ensemble et non seulement les activités systémiques, raison pour laquelle il n’a pas été facile de franchir cette ligne1595. Le CD décide alors de préparer un projet concernant l’option d’une étatisation du groupe (TPO), de prévoir une permanence du Conseil fédéral et une séance du Conseil fédéral le dimanche et de ne faire aucune concession allant au-delà du droit de nécessité lors des négociations avec UBS1596.
7.2.2.7 Adoption par le Conseil fédéral de l’ordonnance de nécessité visant à introduire l’ELA+ et le PLB
À la suite de la séance du CD, la séance extraordinaire du Conseil fédéral prévue la veille a lieu à 13 h 15. La session de printemps du Parlement étant en cours, cette séance extraordinaire est interrompue pour que la cheffe du DFJP puisse participer à un débat. La séance reprend à 17 h 151597.
La session parlementaire complique l’organisation de la séance extraordinaire du Conseil fédéral. En raison de la participation de plusieurs de ses membres à des débats des conseils, il est difficile de faire parvenir à ces derniers les informations nécessaires pour qu’ils puissent se préparer à cette séance1598. Lors de la séance, la cheffe du DDPS fait remarquer que, étant au Parlement, elle n’a pas pu prendre connaissance du contenu des documents qu’on lui avait remis1599.
Cette séance est, pour le Conseil fédéral, l’occasion de disposer pour la première fois d’une proposition écrite dans le contexte de la crise de Credit Suisse1600. Cette proposition porte sur l’extension de l’ELA existante et sur l’entrée en vigueur immédiate d’un instrument de prêt d’aide sous forme de liquidités en vertu des art. 184, al. 3, et 185, al. 3, Cst. Le Conseil fédéral «activerait» immédiatement l’instrument de prêt d’aide sous forme de liquidités,à savoir le PLB, afin de pouvoir fournir à Credit Suisse des prêts d’aide sous forme de liquidités couverts par une garantie du risque de défaillance fournie par la Confédération. La proposition prévoit également que le Conseil fédéral demande à la DélFin, dans le cadre de la procédure d’urgence, le crédit d’engagement de 100 milliards de francs nécessaire pour garantir le risque de défaillance, afin que la Confédération puisse fournir à la BNS la garantie nécessaire pour les prêts d’aide sous forme de liquidités octroyés à Credit Suisse.1601
Explications de la cheffe du DFF concernant le développement de la situation de Credit Suisse
En présence du président de la BNS, de la présidente du conseil d’administration de la FINMA et du directeur de la FINMA1602, la cheffe du DFF informe le Conseil fédéral de la situation de Credit Suisse. Elle annonce que, de l’avis du DFF, de la FINMA et de la BNS, la banque ne survivra pas au lundi suivant1603. Elle explique en outre que les agences de notation sont sur le point de dégrader Credit Suisse au niveau de non-investissement («non-investment grade»1604). Selon elle, même si le communiqué de presse publié conjointement la veille par la FINMA et la BNS a provisoirement calmé la situation1605, les autorités doivent trouver une solution et la communiquer avant dimanche soir1606. Le Conseil fédéral découvre que Credit Suisse et UBS mènent des discussions à propos d’une éventuelle concentration. Lors de la séance du Conseil fédéral, il est déclaré que la décision à prendre vise à garantir la survie de Credit Suisse jusqu’au weekend ou jusqu’à ce qu’une solution soit trouvée1607. Dans ce contexte, le Conseil fédéral discute entre autres des risques pour la Confédération, des conséquences d’une faillite de Credit Suisse et des effets d’une éventuelle concentration de Credit Suisse et d’UBS. Selon les personnes représentant la BNS et la FINMA, deux scénarios autres que l’assainissement doivent être étudiés pour parvenir à une solution: d’une part, la concentration de Credit Suisse et d’UBS; d’autre part, l’étatisation provisoire de Credit Suisse1608.
Tout d’abord, le chef du DETEC demande s’il est judicieux que le Conseil fédéral introduise les instruments de l’ELA+ et du PLB alors qu’aucune solution concrète n’a encore été trouvée. Une fois convaincu que ces instruments sont utiles dans chacun des scénarios, c’est-à-dire même en cas d’étatisation de Credit Suisse, il demande cependant qu’un bilan de Credit Suisse soit présenté au Conseil fédéral pour déterminer dans quels domaines la banque a des actifs éventuellement réalisables, ce qui permettra au Conseil fédéral de calculer les risques1609.
Corapport du DFI
Le DFI est le seul département à déposer un corapport demandant des précisions concernant la proposition du DFF. Dans ce corapport, le DFI déclare qu’il aurait souhaité, eu égard à la situation difficile dans laquelle se trouve Credit Suisse depuis plusieurs mois, que le DFF ait déjà l’année précédente soumis au Conseil fédéral, par écrit, différentes options en vue d’une discussion. Il souhaite notamment savoir quelles sont les solutions de substitution à l’octroi de garanties à Credit Suisse jusqu’à une éventuelle reprise par UBS. Le DFI demande également à quelles conséquences on peut s’attendre en Suisse et sur la scène internationale si le Conseil fédéral n’accorde pas ces garanties. En raison du délai serré, le département ne s’attendait pas à ce qu’une réponse écrite lui soit donnée avant la séance1610.
Lors de son audition, l’ancien vice-chancelier a notamment expliqué l’absence d’autres corapports par le délai très serré, car la procédure de corapport pour des documents classifiés secret demande plus de temps. C’est pourquoi, selon lui, le fait que les autres départements n’ont présenté aucun corapport ne signifie pas qu’ils ont donné leur approbation1611.
Décision relative à l’adoption de l’ordonnance de nécessité
Le Conseil fédéral adopte ensuite l’ordonnance de nécessité visant à introduire l’ELA+ et le PLB et approuve les éléments préparés par la ChF en vue d’une communication de crise passive, lesquels sont transmis aux départements1612. L’ELA+ ne prévoit plus que le privilège des créances, et non le droit de gage légal envisagé dans un premier temps. Un droit de gage, qui aurait potentiellement déployé des effets au-delà des frontières suisses, aurait dans tous les cas nécessité d’importants travaux préliminaires. Il aurait par conséquent entravé l’adoption rapide de l’ordonnance au moyen du droit de nécessité1613. La BNS vérifie si la créance qu’elle possède en lien avec l’ELA+ en raison du privilège de créances qui lui a été octroyé est suffisamment couverte par la substance de Credit Suisse1614. Cette condition était remplie même dans l’hypothèse d’un cantonnement des autorités étrangères. La BNS fondait cette estimation sur ses propres calculs et sur l’analyse du cabinet de conseil Oliver Wyman1615.
L’ordonnance de nécessité entre en vigueur à 20 heures, mais n’est publiée que le 19 mars1616.
Encadré 18: Caractère contraignant d’une ordonnance de nécessité avant sa publication Le recueil officiel du droit fédéral (RO) est une collection chronologique des actes fédéraux, des traités internationaux et des résolutions de droit international, ainsi que des conventions entre la Confédération et les cantons et des cantons entre eux. La fiction juridique de la connaissance des lois par tout un chacun est activée par la publication dans le RO. Il en résulte que les destinataires du droit qui y est publié ne peuvent se soustraire à ses effets. Le caractère juridiquement contraignant fait référence à la force obligatoire qui fait qu’une norme juridique crée une obligation ou un droit pour le sujet du droit. Le caractère contraignant s’établit au moment de la publication, qui constitue, avec l’entrée en vigueur, le préalable au caractère juridiquement contraignant. Le caractère juridiquement contraignant représente ainsi l’effet ou la conséquence essentiels de la publication1617. En règle générale, les actes concernés sont publiés dans le RO au moins cinq jours avant leur entrée en vigueur (art. 7, al. 1, LPubl). En cas d’urgence, un acte peut être publié le jour de son entrée en vigueur s’il y a lieu d’empêcher que des tiers ne le contournent au dernier moment (art. 7, al. 3, LPubl, publication urgente)1618. En l’espèce, le Conseil fédéral a édicté l’ordonnance de nécessité ayant introduit l’ELA+ et le PLB le 16 mars 2023 et l’ordonnance n’a été publiée dans le RO que le 19 mars 2023, en accord avec la ChF1619. L’OFJ n’a appris que le 19 mars que le Conseil fédéral avait décidé, le 16 mars, de ne pas publier immédiatement l’ordonnance. Même si la publication d’une règle de droit est essentielle aux yeux de l’OFJ, son directeur a pu comprendre qu’une publication prématurée aurait pu affaiblir, voire anéantir les efforts visant à trouver une solution ordonnée au problème (cf. également chap. 6.3.4.3)1620. |
Exclusion de l’accès prévu par la LTrans aux travaux des autorités dans le dossier Credit Suisse
À l’article 6, alinéa 3, de l’ordonnance de nécessité du 16 mars 2023, le Conseil fédéral prévoit que l’accès aux travaux des autorités dans le dossier Credit Suisse en vertu de la LTrans1621 est exclu. Cette exclusion constitue une disposition spéciale réservée au sens de l’article 4, letttre a, LTrans. Dans le commentaire concernant l’ordonnance, cette restriction extraordinaire au droit à l’information du public s’explique par la sensibilité des données découlant du secret d’affaires de Credit Suisse: «[si] cette dernière [la SIB concernée] doit craindre en permanence que les unités administratives doivent autoriser l’accès aux informations et documents mis à disposition, il peut arriver que les informations requises ne soient pas fournies ou ne soient fournies qu’en partie ou avec beaucoup de retard»1622.
Selon les déclarations du directeur de l’OFJ, le DFF avance des arguments supplémentaires pendant la crise et mentionne le risque qu’une multitude de demandes fondées sur la LTrans soient déposées, ce qui mobiliserait des ressources colossales qui ne pourraient plus être affectées à la gestion de la crise1623. La directrice de l’AFF a confirmé qu’on s’inquiétait de ce que le traitement des demandes fondées sur la LTrans pendant la crise aurait pu entraîner une pénurie de ressources pour les aspects opérationnels de la gestion de la crise. L’AFF était aussi favorable à l’exclusion afin de garantir la stabilité financière, en dépit des exigences institutionnelles en matière de transparence. Cette dérogation temporaire aux règles de la LTrans visait à garantir la sécurité du droit et à clarifier la situation. Selon elle, puisque le droit de nécessité est limité dans le temps, on a simplement reporté, et non négligé, le respect des droits en matière de transparence. Le but était d’éviter que le principe de la transparence nuise à la communication entre les banques et les autorités. Sans restriction de la transparence, il y aurait eu une insécurité juridique, étant donné que la FINMA et la BNS ne sont pas soumises à la LTrans et qu’il aurait été difficile de déterminer si les documents bancaires transmis à la Confédération par la FINMA et la BNS étaient soumis ou non à la LTrans. En cas de désaccord entre l’administration et les personnes déposant des demandes fondées sur la LTrans, le Préposé fédéral à la protection des données et à la transparence aurait dû émettre une recommandation, ce qui aurait pu déclencher une procédure judiciaire. Selon la directrice de l’AFF, ces éléments constituaient également une menace pour les échanges d’information entre les banques et les autorités1624.
7.2.2.8 Entretiens techniques des autorités avec Credit Suisse et UBS
À l’issue des discussions entre le DFF, la FINMA et UBS, lors desquelles la banque a informé, sur le principe, qu’elle était disposée à reprendre Credit Suisse, différents entretiens ont lieu le 16 mars sur des aspects techniques.
Dans la nuit du 15 au 16 mars, la FINMA prend déjà contact par téléphone avec UBS afin de lancer les discussions concernant une fusion avec Credit Suisse. Il s’agit d’un échange technique sur les aspects réglementaires des conditions posées par UBS, auquel participent également le SFI et la BNS1625.
Donnant suite à la critique formulée par le président du conseil d’administration d’UBS, le directeur de la FINMA se plaint auprès du directeur général de Credit Suisse, vers 11 heures, qu’UBS n’a pas encore accès à la salle de données virtuelle (data room). La FINMA souligne l’urgence de cette revendication. Le directeur général de Credit Suisse promet de s’en occuper immédiatement1626.
Entre 12 h 30 et 13 heures a lieu un échange technique entre la FINMA, la BNS, le SFI et UBS concernant les aspects réglementaires des conditions posées par UBS. Aucune décision n’est prise1627.
À 18 heures, la FINMA et Credit Suisse discutent d’éléments opérationnels au téléphone: ils évoquent l’état des entretiens entre UBS et Credit Suisse, la situation de Credit Suisse en matière de liquidités et l’état des préparatifs d’une éventuelle résolution1628.
À 20 h 30, le président du conseil d’administration de Credit Suisse (Suisse) SA, la filiale suisse de la banque, s’adresse au chef de la division Banques et au chef de la division Recovery et Resolution de la FINMA pour leur faire part de ses réserves quant à l’opportunité de mettre davantage de liquidités à disposition de Credit Suisse SA, la maison mère. Il explique que la filiale suisse est elle-même concernée par les sorties de capitaux et a donc besoin des liquidités1629.
Vers 22 heures, la division Treasury de Credit Suisse informe le chef de la surveillance exercée sur Credit Suisse à la FINMA que la Fed et la Bank of New York exigent toujours des liquidités à hauteur de 18 milliards de dollars américains et que Credit Suisse subit désormais davantage de sorties de capitaux en francs également. Credit Suisse déclare à la FINMA qu’il pense pouvoir répondre à cette condition des autorités américaines1630.
Une heure plus tard a lieu un nouvel entretien téléphonique entre la FINMA et Credit Suisse. Le délai imparti à Credit Suisse pour finaliser son plan d’assainissement est prolongé jusqu’au vendredi à 5 heures du matin1631.
7.2.2.9 Contacts des autorités fédérales avec des autorités étrangères
Le 16 mars, les différents représentantes et représentants des autorités fédérales mènent des discussions avec leurs homologues étrangers. Ces discussions sont résumées ci-après.
À 8 h 40, la cheffe du DFF a une conversation téléphonique avec le ministre allemand des finances, puis avec le ministre français des finances de l’époque à 9 h 301632. Selon la cheffe du DFF, ces entretiens sont constructifs. Ses deux interlocuteurs saluent la communication de la veille par la BNS et la FINMA. Le ministre français qualifie la situation en lien avec Credit Suisse d’évènement grave1633. La cheffe du DFF s’entretient ensuite par téléphone avec le chancelier de l’Échiquier britannique (à 16 h 15), et la secrétaire au Trésor des États-Unis (à 19 heures). La conseillère fédérale informe ses homologues de l’octroi de liquidités sous forme d’ELA à la banque, leur assure que les autorités suivent la situation de près et propose de rester en contact étroit. Les notes de discussion en vue de cet appel soulignent que le soutien des autorités britanniques et américaines est essentiel à une fusion et qu’il est donc nécessaire d’avoir un contact étroit avec avec le chancelier de l’Échiquier britannique et la secrétaire au Trésor des États-Unis1634. La secrétaire d’État aux questions financières internationales a une conversation téléphonique avec la directrice générale des services financiers du Trésor britannique1635.
Le 16 mars, le président de la Confédération est contacté par le premier ministre britannique de l’époque ainsi que par le président français qui se montrent préoccupés par la situation. Le président de la Confédération ne partage aucune information concrète avec eux. Le premier ministre britannique et le président français lui assurent qu’il a leur soutien plein et entier1636.
De son côté, le président de la BNS s’entretient avec la présidente de la Banque centrale européenne de l’époque. Le président de la BNS est également en contact téléphonique avec le gouverneur de la Banque d’Angleterre1637. Le même jour, le président et le vice-président de la BNS s’entretiennent par téléphone avec deux représentants de la Fed. Les discussions ne portent toutefois pas sur les mesures elles-mêmes1638.
La FINMA est également en contact avec des autorités de surveillance étrangères. À 14 h 45, elle a une conversation téléphonique avec la Fed, qui s’alarme de la situation de Credit Suisse. Selon elle, il n’est pas exclu que, sans apport de liquidités, la filiale états-unienne se retrouve en défaut de paiement. Elle demande que la banque détienne davantage de volants de liquidités1639. Entre-temps, la PRA confirme au directeur de la FINMA que la situation devrait tenir jusqu’au week-end1640. Vers 17 heures, les membres du Crisis Management Group s’entretiennent1641. Le directeur et le chef de la division Recovery et Resolution de la FINMA informent les personnes présentes que les autorités doivent prendre des mesures dans les prochains jours. La FINMA travaille à la finalisation de sa décision de résolution même si aucune décision n’a été prise quant au scénario applicable1642. À 20 heures, le Core College évoque la situation de Credit Suisse1643. À cette occasion, le directeur de la FINMA informe la Fed et la PRA que l’objectif est de trouver une solution avec UBS1644.
7.2.2.10 Préparatifs internes de Credit Suisse et d’UBS pour la gestion de crise
Le présent chapitre présente une synthèse des préparatifs menés le 16 mars en interne par Credit Suisse et par UBS.
Séance extraordinaire conjointe des conseils d’administration de Credit Suisse Group SA et Credit Suisse SA
Le 16 mars à midi, les conseils d’administration de Credit Suisse Group SA et de Credit Suisse SA se réunissent en séance extraordinaire. Le président du conseil d’administration informe le conseil d’administration de Credit Suisse de la détérioration rapide de la situation et des contacts qui ont été pris avec les autorités. Il annonce que, sur la base des préparatifs réalisés l’année précédente, un «plan B» est envisagé: la vente de Credit Suisse à UBS1645.
Le directeur général et d’autres membres de la direction de Credit Suisse évoquent ensuite le communiqué de presse publié conjointement la veille par la FINMA et la BNS. Ils estiment que ce communiqué a produit des effets, tout en regrettant que la FINMA n’ait informé le public que la veille, alors que cela faisait des mois que Credit Suisse la priait de prendre position publiquement. Il a été dit devant la CEP que Credit Suisse aurait souhaité que les autorités lui apportent leur soutien s’agissant de la communication au public. Concrètement, après l’annonce de sa nouvelle stratégie en octobre 2022, la banque aurait souhaité que les autorités prennent position pour assurer aux marchés qu’elles la soutenaient par tous les moyens («Whatever it takes»). La FINMA aurait répondu que cela n’était pas opportun (cf. chap. 6.4.4)1646. Ils rapportent également que la BNS a octroyé un PLB à Credit Suisse, ce qui a permis à la banque d’éviter un manque de liquidités immédiat. Enfin, ils disent craindre une évaluation plus mauvaise de la part des agences de notation, qui ont annoncé une note «non-investment» pour lundi1647.
Un avocat externe informe ensuite le conseil d’administration de ses obligations légales, en particulier de ses obligations de diligence. Il explique que la concentration en tant que partie de la stratégie de la banque est du ressort exclusif du conseil d’administration et que la FINMA ne peut l’ordonner qu’en cas d’insolvabilité de Credit Suisse, en se fondant sur l’article 30, alinéa 2, LB. En réponse à une question du conseil d’administration, l’avocat confirme que cela s’applique aussi dans le cas où UBS approuverait une transaction à un prix très bas1648.
La direction et l’avocat externe présentent en outre les structures de transaction possibles: offre publique d’achat, fusion ou accord de cession d’actifs (asset deal). Elle estime que l’option de l’asset deal est particulièrement douloureuse pour Credit Suisse, car elle s’apparente à une liquidation forcée; au contraire, elle est très intéressante pour l’acheteur. Pour la direction, il est donc probable que la transaction avec UBS prenne la forme d’une cession d’actifs, sauf si les autorités insistent pour choisir une autre option1649.
La direction informe ensuite le conseil d’administration que la Banque d’Angleterre est d’avis qu’une solution doit être trouvée avant le dimanche dans la nuit. Le conseil d’administration indique qu’il partage cet avis et discute des mesures qu’il doit prendre avant le dimanche dans la nuit, y compris en ce qui concerne les interactions avec UBS. Même si des contacts ont déjà été pris avec UBS, le directeur général de Credit Suisse estime important de considérer d’autres options. Cette recherche d’autres possibilités, qui est du devoir du conseil d’administration, peut même, selon lui, donner une meilleure position à Credit Suisse dans les négociations. Le conseil d’administration se penche sur les établissements que la direction a sélectionnés pour une transaction.
Après avoir écarté ceux dont il est probable qu’ils n’ont aucun intérêt pour Credit Suisse ou pas suffisamment de ressources pour mener une telle transaction de dernière minute, il lui reste trois noms à disposition. La direction donne son accord à ce que ces options soient étudiées plus avant1650. La CEP n’a reçu aucune information quant à ces trois établissements1651.
Le conseil d’administration évoque aussi le fait qu’une transaction avec UBS requiert l’approbation des actionnaires, en particulier des trois principaux1652.
Dans l’hypothèse où aucun projet de transaction solide ne pourrait être présenté avant le dimanche soir, la direction prépare un communiqué de presse visant à calmer les marchés.
Lors des auditions, la CEP apprend que Credit Suisse a mené, dans la journée du 16 mars, des discussions avec le gestionnaire d’actifs BlackRock, à la demande de ce dernier. On lui précise que le conseil d’administration de Credit Suisse est entré en matière surtout pour répondre à ses devoirs de diligence envers Credit Suisse. En dépit du court laps de temps à disposition pour préparer un accord, BlackRock a insisté pour rencontrer Credit Suisse (cf. chap. 7.2.4.1)1653. Il s’est finalement rétracté en raison d’une fuite (cf. chap. 7.2.4.3)1654.
Pour la seule journée du jeudi 16 mars 2023, les sorties de capitaux de Credit Suisse se situent entre 14 et 17 milliards de francs au total, selon les sources, dont la moitié environ pour la filiale suisse, Credit Suisse (Suisse) SA1655. À partir de ce moment-là, il devient clair, pour le président du conseil d’administration de Credit Suisse, que la banque ne s’en sortira pas toute seule. Il est très surpris d’apprendre que la partie suisse de Credit Suisse est bien plus touchée par la panique bancaire que l’automne précédent. Pour lui, cela signifie clairement que même le marché suisse n’a plus d’espoir que la banque se relève un jour1656.
Préparatifs internes d’UBS
UBS entame son processus d’examen concernant Credit Suisse (due diligence) le jeudi 16 mars. Elle tente d’accéder à la salle de données virtuelle de Credit Suisse, sans succès dans un premier temps1657; c’est seulement au cours de la journée de jeudi qu’elle a en partie accès à cette salle et vendredi après-midi qu’elle dispose d’un accès total1658. Selon UBS, la salle de données de Credit Suisse a joué un rôle important dans l’évaluation d’une offre potentielle1659. Au contraire, Credit Suisse estime que l’utilité de cet espace est marginale, car UBS a certainement fait des suppositions sur Credit Suisse dans la tourmente du mois de mars, indépendamment des données contenues dans cette salle de données virtuelle1660.
7.2.3 Vendredi 17 mars 2023: travaux de mise en œuvre relatifs aux décisions du Conseil fédéral du 16 mars − aggravation de la situation de Credit Suisse
Le tableau suivant offre un aperçu des évènements les plus importants survenus le troisième jour de la crise aiguë, qui sont présentés ci-après dans la mesure où ils sont pertinents pour la gestion de la crise par les autorités. Les principales étapes clés sont marquées en gras.
Tableau 20: Chronologie des évènements du vendredi 17 mars 2023
Date | Évènement | Acteurs impliqués |
|---|---|---|
4 h 56 | Répondant à la demande de la FINMA, Credit Suisse présente un plan d’assainissement susceptible d’être approuvé | FINMA, CS |
Les autorités étrangères sont informées d’une éventuelle concentration de Credit Suisse et d’UBS. | FINMA, DFF, BNS | |
7 heures | Rencontre de haut niveau entre les autorités et UBS | DFF, BNS, FINMA |
7 h 30 | Rencontre de haut niveau entre les autorités et Credit Suisse | DFF, BNS, FINMA |
9 heures | Délibérations du Conseil fédéral lors de la séance ordinaire | Conseil fédéral |
10 h 30 | Rencontre entre la secrétaire d’État aux questions financières internationales et les présidents des conseils d’administration et les directeurs généraux des deux banques afin d’ouvrir les négociations | SFI, CS, UBS |
12 h 45 | Credit Suisse demande l’ELA+ à hauteur de 20 milliards de francs à la BNS. | BNS, CS |
13 heures | Rencontre entre les autorités et des représentants d’UBS | DFF, BNS, FINMA, UBS |
14 h 30–17 heures | Séance du CD | DFF, BNS, FINMA |
17 h 30 | Entretien de la FINMA avec Credit Suisse. | FINMA, CS |
Au cours | Différents entretiens téléphoniques entre le DFF, la BNS, la FINMA et des autorités étrangères | DFF, BNS, FINMA |
19 heures | Conférence téléphonique réunissant le SFI, la FINMA et UBS | SFI, FINMA, UBS |
20 h 45 | Échange de haut niveau avec le Core College et le Crisis Management Group (CMG) | FINMA |
Pertes de liquidités pour Credit Suisse le 17 mars 2023: 10,1 milliards de francs |
Les différents développements sont en principe présentés ci-après dans l’ordre chronologique. Les développements qui ont un lien direct entre eux sont traités dans le même paragraphe: il s’agit concrètement des contacts avec les autorités étrangères et de l’implication des services fédéraux.
7.2.3.1 Poursuite des préparatifs de la concentration par les autorités et les banques
Le vendredi 17 mars 2023, à 4 h 56, Credit Suisse présente à la FINMA, à la demande de cette dernière, un projet de plan d’assainissement révisé dont les chiffres ont été corrigés et qui est susceptible d’être approuvé.
Tôt le matin, la FINMA interrompt les préparatifs opérationnels de mise en œuvre du plan d’urgence jusqu’au dimanche 19 mars 2023, en raison de la décision prise la veille par le Conseil fédéral concernant l’activitation d’une aide extraordinaire sous forme de liquidités (dans le cadre d’un PLB) au moyen du droit de nécessité. Il n’y a donc plus d’obstacle majeur au respect du critère de l’article 28 LB selon lequel il doit paraître vraisemblable qu’un assainissement aboutira. Corollairement, on peut raisonnablement douter qu’un assainissement sans mesures suffisantes en matière de liquidités aurait eu des chances d’aboutir1661 .
Comme le jour précédent, à 7 heures, la cheffe du DFF, la secrétaire d’État aux questions financières internationales, la directrice de l’AFF, la présidente du conseil d’administration et le directeur de la FINMA ainsi que le président et le vice-président de la BNS s’entretiennent une nouvelle fois par téléphone avec le président du conseil d’administration et le directeur général d’UBS1662. UBS fait part de sa mauvaise première impression lors des négociations: il y a des problèmes d’accès à la salle de données virtuelle; Credit Suisse bloque les négociations et envisage d’autres solutions que la fusion avec UBS.
UBS indique en outre que ses propres actionnaires ont formulé certaines objections à la transaction. Dans ce contexte, elle mentionne la possibilité de conclure un asset deal ou asset purchase avec Credit Suisse plutôt qu’une fusion. Par ailleurs, elle souligne qu’il est important que les autorités prennent contact avec les autorités de surveillance des États-Unis et de Grande-Bretagne, car elle n’approuvera la transaction avec Credit Suisse qu’à condition que sa croissance dans ces pays ne soit pas entravée1663.
Les autorités informent UBS des instruments nouvellement introduits concernant les liquidités (ELA+ et PLB). Elles soulignent que, compte tenu de l’incertitude régnant sur les marchés et de la situation de Credit Suisse qui ne cesse de se détériorer, il est impératif de communiquer dimanche soir1664. Elles indiquent que, si la transaction avec Credit Suisse n’aboutit pas, elles devraient passer à l’assainissement de Credit Suisse1665. Selon le procès-verbal de la séance suivante des conseils d’administration d’UBS, la BNS et la FINMA ont indiqué à UBS à cette occasion que, selon elles, Credit Suisse ne serait plus viable lundi1666. La conseillère fédérale a indiqué que tous attendaient de la Suisse qu’elle agisse1667.
À l’issue de cette séance, une visioconférence se tient entre les mêmes représentantes et représentants des autorités, le président du conseil d’administration de Credit Suisse et le directeur général de Credit Suisse. Les autorités soulignent que, compte tenu de la crise aiguë, la FINMA voit comme seule issue possible soit une résolution, soit une fusion avec UBS1668. Elles réaffirment leur préférence pour la transaction avec UBS et soulignent la forte pression du temps. Elles indiquent à Credit Suisse que sa disparition est possible dès lors qu’il atteindra le point de non-viabilité et que les autorités étrangères estiment elles aussi que la situation est critique1669.
Credit Suisse fait le point sur l’avancement des négociations: selon Credit Suisse, ces dernières n’ont pas vraiment commencé et UBS n’a pas encore accès à la salle de données virtuelle1670. Credit Suisse se plaint du fait qu’UBS ne réagisse pas à sa prise de contact, n’ait pas signé son accord de confidentialité et ne se montre pas très coopérative de manière générale. Il demande le soutien des autorités à cet égard et indique qu’il envisage d’autres solutions qu’une transaction avec UBS. Il propose également d’informer les agences de notation de l’éventuelle transaction, pour éviter un nouveau downgrade1671.
7.2.3.2 Nouvelle séance du Conseil fédéral concernant la situation de Credit Suisse – examen des options
Le vendredi 17 mars 2023 à 9 heures, le Conseil fédéral aborde à nouveau le sujet de Credit Suisse lors de sa séance ordinaire. À titre de documentation, il peut se fonder sur l’ordonnance de nécessité approuvée la veille au soir. Selon les informations que la CEP a pu obtenir, le Conseil fédéral ne dispose d’aucun document relatif aux différentes options qui doivent être discutées lors de cette séance.
Le DFF informe le Conseil fédéral que, la veille, 10 milliards de francs ont été retirés et que Credit Suisse est conscient de la situation1672. Selon le procès-verbal, des discussions sont menées sur la TPO et sur le fait que cette solution ne semble pas réaliste, car elle demanderait trop de temps de préparation et serait liée à des défis juridiques immenses. Il est cependant impossible de déterminer sur la base du procès-verbal si les déclarations concernant la TPO émanaient principalement de la cheffe du DFF ou si le scepticisme à l’égard de cette option était partagé. Des membres du Conseil fédéral s’inquiètent du fait que ce scénario, qui était le deuxième scénario envisagé la veille, ne semble déjà plus réaliste1673.
Le Conseil fédéral décide de faire élaborer une solution autre que la concentration avec UBS. Le procès-verbal ne permet pas de savoir de quelle solution il s’agit. Il a été dit devant la CEP que, lors d’autres discussions, le président et le vice-président de la BNS avaient donné l’impression à partir de ce vendredi-là que, en cas d’échec de la concentration avec UBS, Credit Suisse devrait être temporairement étatisé afin de garantir la stabilité financière1674. La FINMA, quant à elle, estimait alors que Credit Suisse devrait être assaini en cas d’échec de la concentration1675. Finalement, le Conseil fédéral décide d’auditionner les représentantes et représentants des autorités dimanche matin au sujet de la situation de Credit Suisse et de la solution possible1676.
7.2.3.3 Discussion entre les grandes banques dans les locaux d’UBS à Zurich, en présence de la secrétaire d’État aux questions financières internationales
Puisque les négociations avançant au ralenti entre UBS et Credit Suisse, la secrétaire d’État aux questions financières internationales organise une rencontre à 10 h 30 entre les présidents de conseil d’administration et les directeurs généraux des deux grandes banques dans les locaux d’UBS à Zurich. Le vice-président d’UBS est également présent. Selon les informations dont dispose la CEP, il s’agit de la seule rencontre physique entre les plus hauts représentants des deux grandes banques dans les jours critiques qui précèdent la conférence de presse de dimanche1677.
La secrétaire d’État a pour objectif d’instaurer une collaboration professionnelle en faisant en sorte que Credit Suisse donne à UBS l’accès à la salle de données virtuelle le plus rapidement1678 possible et que les deux banques intensifient leurs contacts directs1679. Selon les représentatnts des banques, la secrétaire d’État indique clairement que, pour les autorités, une transaction entre Credit Suisse et UBS est préférable à une résolution1680. Rappelant les circonstances extraordinaires, elle fait explicitement valoir que la marge de manœuvre est limitée, car l’objectif est de trouver une solution d’ici dimanche1681.
Les deux grandes banques ont chacune leur propre vision s’agissant de l’objectif de cette rencontre: tandis que les représentants d’UBS ont déclaré à la CEP que cette rencontre avait été organisée à cause des manœuvres dilatoires de Credit Suisse1682, les représentants de Credit Suisse ont quant à eux affirmé que cette rencontre visait à inciter UBS à renforcer le dialogue avec Credit Suisse1683. Selon leurs déclarations à la CEP, le président du conseil d’administration et le directeur général de Credit Suisse ont l’impression de ne pas avoir eu leur mot à dire lors de l’élaboration de la transaction et de la structure1684. Selon les déclarations de divers représentants et représentantes des autorités à la CEP, le dialogue entre les deux grandes banques est presque impossible à ce moment-là1685. L’entretien est parfois qualifié de surréel et l’attitude des banques semble peu sérieuse1686.
À la fin de cette séance, les directeurs généraux des deux grandes banques discutent de la transaction éventuelle. Ils abordent principalement les grandes lignes d’une éventuelle concentration, les priorités et le déroulement des deux prochains jours1687. Cet entretien est efficace, selon les directeurs généraux, qui conviennent d’un calendrier sommaire pour les prochaines étapes1688.
7.2.3.4 Délibérations internes de Credit Suisse et d’UBS à la suite de la séance avec la secrétaire d’État aux questions financières internationales
Séance extraordinaire conjointe des conseils d’administration de Credit Suisse Group SA et de Credit Suisse SA
Lors de cette séance extraordinaire, le président du conseil d’administration et le directeur général de Credit Suisse résument les évènements qui se sont déroulés depuis la séance de la veille. Le président du conseil d’administration rend compte notamment de la rencontre avec la secrétaire d’État aux questions financières internationales, le président du conseil d’administration et le directeur général d’UBS. Selon lui, depuis la rencontre, UBS se montre plus ouverte dans les négociations, même si les contacts directs entre les banques restent très limités. Il souligne que la transaction avec UBS est l’option prioritaire, mais n’est pas la seule solution. Il rappelle qu’il reste environ 72 heures pour trouver une solution, faute de quoi la FINMA annoncera dimanche soir la résolution de Credit Suisse Group SA. Il indique que les autorités considèrent la vente de Credit Suisse à UBS comme la seule solution permettant d’éviter la résolution et sont prêtes à offrir le soutien nécessaire à la transaction. Il estime que la secrétaire d’État aux questions financières internationales et la BNS ont compris à quel point une résolution de Credit Suisse pourrait avoir des conséquences délétères sur la Suisse et sur UBS, mais que la FINMA ne mesure pas complètement l’ampleur du problème1689.
Le conseil d’administration craint d’être confronté à une offre inacceptable d’UBS et que le seul autre choix soit la résolution de la banque. Il se penche ensuite sur la probabilité que les actionnaires de Credit Suisse approuvent la vente à UBS. Sans leur accord, une transaction ne peut pas avoir lieu, même si elle a déjà été annoncée1690. Enfin, le conseil d’administration aborde l’état des discussions avec les autres partenaires potentiels, qui n’ont que peu de chances de succès1691.
Le directeur général de Credit Suisse indique au conseil d’administration qu’il s’attend à recevoir les conditions finales d’UBS par écrit samedi après-midi1692.
Séance extraordinaire conjointe des conseils d’administration d’UBS Group SA et d’UBS SA
Lors de la séance extraordinaire des conseils d’administration, le président du conseil d’administration et la direction d’UBS Group SA informent les conseils d’administration des développements concernant Credit Suisse depuis la rencontre de mercredi avec les autorités: dans le cadre des premières clarifications, UBS a identifié les risques clés que présente Credit Suisse; ces risques concernent le portefeuille NCU («Non Core Unit»)1693 et il est complexe de les réduire. La direction explique que certains secteurs d’activité de Credit Suisse ne présentent vraisemblablement aucun intérêt pour UBS et que ces secteurs devraient également être réduits. Elle indique que, dans certains secteurs, Credit Suisse s’est montré beaucoup plus enclin à prendre des risques qu’UBS. Elle fait part de la disposition des autorités fédérales à soutenir la transaction avec Credit Suisse1694.
Le conseil d’administration se penche ensuite sur les conséquences qui découleraient de l’éventuelle décision d’UBS de ne pas approuver la transaction avec Credit Suisse. Il considère que le système financier suisse perdrait énormément en crédibilité et qu’UBS pâtirait d’une importante atteinte à la réputation et perdrait beaucoup de clientes et clients. Il conclut que la transaction avec Credit Suisse est clairement la solution à privilégier1695.
Le conseil d’administration se penche ensuite sur la structure d’une éventuelle transaction. Il confirme qu’un asset deal serait plus intéressant qu’une fusion, car il ne nécessiterait pas d’assemblée générale extraordinaire des actionnaires d’UBS. Il suppose que les actionnaires de Credit Suisse, qui devraient décider entre la perte totale de la valeur de leurs actions et l’offre d’UBS, seraient face à un choix plus simple que ceux d’UBS. Il précise que les autorités sont en train de clarifier si les obligations AT1 de Credit Suisse peuvent être dépréciées1696.
S’agissant des conditions posées par UBS, la direction estime que les autorités fédérales les prendront en considération, mais qu’il y a encore du travail. Elle explique que les autorités fédérales ont pris contact avec des autorités de surveillance étrangères, notamment les régulateurs des États-Unis et du Royaume-Uni. Elles aborderont les souhaits d’UBS de ne pas devoir transformer sa succursale au Royaume-Uni en filiale et de ne pas devoir se soumettre à des exigences supplémentaires de la Fed. Le conseil d’administration arrive à la conclusion que le contrat avec Credit Suisse doit contenir une clause MAC (Material Adverse Change)1697.
Des représentants d’UBS ont déclaré devant la CEP que, le 16 ou le 17 mars, Credit Suisse n’avait aucune valeur pour UBS, car celle-ci n’était pas intéressée par la banque d’investissement; au contraire, selon eux, se défaire des opérations d’investment banking de Credit Suisse aurait coûté trop cher à UBS1698.
7.2.3.5 Demande d’ELA+ à hauteur de 20 milliards de francs suisses par Credit Suisse
Vendredi matin, l’agitation se propage en raison du risque que certaines filiales de Credit Suisse à l’étranger ne soient plus solvables1699. Le 17 mars 2023, à 12 h 45, la maison mère (Credit Suisse SA) requiert donc l’octroi d’une aide supplémentaire sous forme de liquidités à concurrence de 20 milliards de francs. Elle justifie sa demande entre autres en invoquant le fait qu’elle subit des pertes de liquidités dans les divisions Wealth Management et Swiss Universal Bank et qu’elle a du mal à conserver des liquidités dans les devises nécessaires. Elle indique qu’elle n’est plus en mesure de remplir l’exigence de la Fed de détenir 18 milliards de dollars (cf. chap. 7.2.2.8)1700.
Contrairement aux liquidités octroyées la veille (ELA), l’ordonnance de nécessité du 16 mars 2023 permet à Credit Suisse d’avoir recours à des liquidités sous la forme d’ELA+, sans devoir présenter de garanties correspondantes.
La condition préalable à l’octroi de l’ELA+ est la délivrance d’une attestation de solvabilité par la FINMA, que cette dernière transmet immédiatement à la BNS. La BNS accède ensuite à la demande d’ELA+1701. Cette aide doit permettre à Credit Suisse de tenir jusqu’au week-end (cf. encadré 17 au chap. 7.2.2.5)1702.
Selon les estimations d’une personne auditionnée, Credit Suisse aurait été en faillite vendredi si les autorités suisses n’avaient pas trouvé une solution d’ici le vendredi soir. Étant donné que l’ELA+ n’était pas liée à des garanties (cf. ci-dessus), son octroi a permis d’apporter des liquidités aux filiales à l’étranger et d’éviter la faillite de Credit Suisse1703.
Le même jour, la BNS met à disposition de Credit Suisse des liquidités en dollars et en euros.
7.2.3.6 Examen des scénarios alternatifs dans le Comité directeur
La séance du CD du 17 mars qui a débuté à 14 h 30 a été reconstituée à partir d’une ébauche de procès-verbal (cf. chap. 13.1.1 concernant le problème de la tenue des procès-verbaux). Le président de la BNS informe les participantes et les participants de l’octroi de liquidités à Credit Suisse le jour même et la veille. Quelques problèmes, réglés entre-temps, sont apparus dans la répartition entre les différentes monnaies. Selon le président de la BNS, la solution la plus simple pour résoudre le problème de l’approvisionnement en liquidités de la maison mère serait la levée de l’interdiction du financement de bas en haut (upstreaming funding). La FINMA n’est toutefois pas disposée à lever cette interdiction1704, car le plan d’urgence n’aurait plus été applicable à partir de ce moment-là. C’est ce qu’il fallait justement éviter pendant la crise aiguë1705. Credit Suisse (Suisse) SA, qui, en raison du plan d’urgence, compte des membres indépendants de Credit Suisse Group au sein de son conseil d’administration, notamment le président, s’oppose également à un transfert excessif de liquidité à la maison mère, afin de pouvoir garantir la bonne marche des fonctions d’importance systémique1706. Par conséquent, 20 milliards de francs ont été mis à disposition en vertu du droit de nécessité (ELA+). Le président de la BNS précise que, étant donné que le crédit-cadre et le privilège des créances présentent encore des imprécisions dans leur application, cette aide sous forme de liquidités a été conçue au mieux. Selon lui, elle est certes suffisante pour le moment, mais les besoins de Credit Suisse pourraient croître de manière exponentielle1707.
Les participantes et les participants évoquent ensuite le risque d’un abaissement de la notation de Credit Suisse, qui empirerait encore la situation1708.
Selon l’ébauche de procès-verbal et les déclarations d’une personne auditionnée par la CEP, il a également été question de la TPO. Les représentants de la BNS expriment une préférence pour une TPO de l’ensemble du groupe par rapport à un assainissement ou une liquidation de Credit Suisse si la reprise de la banque par UBS échoue1709. La directrice de l’AFF admet qu’une TPO de l’ensemble du groupe comporte certains avantages, mais elle estime que cette solution serait délicate sur les plans politique, juridique et économique. La cheffe du DFF, comme l’ensemble du Conseil fédéral, se prononcent alors contre une TPO. En raison des incertitudes sur la conclusion de l’accord entre UBS et Credit Suisse, le CD décide de continuer d’étudier la solution de la TPO parallèlement à celle de l’assainissement1710.
Selon le vice-président de la BNS, on assiste à une implosion dramatique qui pourrait influencer le scénario de la vente et menacer la stabilité financière. Il estime que le point de non-viabilité est atteint.
La cheffe du DFF considère que les mesures qui seront prises lors du week-end seront décisives.
Autres travaux de finalisation de la FINMA concernant le projet de décision d’assainissement
Parallèlement à la préparation de la fusion entre Credit Suisse et UBS, la FINMA finalise pendant ces jours de mars le projet de décision d’assainissement qu’elle prépare depuis octobre 2022 (cf. chap. 7.2.2.6). Le vendredi 17 mars, un projet traduit en anglais est disponible. Il décrit entre autres les épisodes précédents la crise de Credit Suisse, la structure du groupe Credit Suisse et les prescriptions applicables en matière de fonds propres et de liquidités, analyse les conditions préalables à l’assainissement de Credit Suisse1711, approuve le plan d’assainissement élaboré par Credit Suisse et détaille les mesures d’assainissement exigées par la FINMA1712. Il en ressort également que la FINMA considère l’assainissement comme réalisable1713.
7.2.3.7 Autres préparatifs de la concentration des grandes banques
À peu près au même moment que la séance du Conseil fédéral a lieu un entretien téléphonique au niveau technique entre les autorités (FINMA, BNS, SFI) et UBS. Il a pour sujet les conditions posées par UBS du point de vue de la réglementation1714.
À 16 heures, la FINMA, le SFI, la BNS et UBS échangent à nouveau par téléphone au niveau technique et discutent des conditions d’UBS du point de vue de la réglementation. Aucune décision n’est prise1715.
À 17 h30, Credit Suisse indique à la FINMA, dans le cadre d’un entretien téléphonique consacré à l’assainissement, qu’il estime qu’un renflouement interne (bail-in) n’est ni nécessaire ni légalement possible1716. Le chef de la division Recovery et Resolution de la FINMA rappelle à Credit Suisse son obligation légale de participer à la préparation de la résolution même si d’autres solutions sont élaborées1717.
Environ une heure plus tard a lieu un nouvel entretien téléphonique entre les autorités et UBS. Du côté des autorités, la secrétaire d’État aux questions financières internationales, le président de la BNS, le directeur de la FINMA et d’autres représentants des autorités participent à cet entretien. UBS est représentée par différentes personnes ainsi que par ses conseillères et conseillers externes et ses avocates et avocats, qui exposent la structure de la transaction avec Credit Suisse proposée par UBS1718. Les représentants d’UBS passent ensuite en revue le catalogue de conditions révisé1719. Devant la CEP, les conditions ont été décrites comme étant très strictes et comme ayant même quelque peu irrité les autorités1720. UBS a notamment qualifié la solution envisagée par les autorités, la fusion, de risquée, lui préférant une transaction au cours de laquelle UBS achèterait toutes les filiales de Credit Suisse (asset deal)1721. Avec une telle transaction, il n’y aurait pas eu besoin d’organiser une assemblée générale des deux sociétés, laquelle semblait encore nécessaire à ce moment-là en cas de fusion 1722, ce qui lui permettrait de laisser ce qu’il reste de Credit Suisse assumer les risques juridiques. Aucune décision n’est prise1723.
Encadré 19: Ordre de déprécier les obligations AT1 lors de la crise aiguë de mars 2023 Les obligations AT1 font partie des fonds propres de base supplémentaires d’une banque d’importance systémique. Elles ont pour fonction, lors d’une situation de crise, d’absorber les pertes et de permettre la poursuite de l’activité commerciale. En contrepartie du risque pris par les investisseuses et investisseurs de perdre la totalité de leur investissement, ceux-ci obtiennent un intérêt attrayant. Le remboursement des obligations AT1 n’est possible qu’avec l’accord de la FINMA1724. Conformément à l’article 29 OFR, la dépréciation complète des obligations AT1 s’effectue lorsqu’il y a risque d’insolvabilité (point de non-viabilité, cf. chap. 7.2.4.4), au moyen de la réduction complète de créance ou d’une conversion, afin d’assainir la banque. Cette procédure est prévue dans les conditions d’émission des obligations AT1 ou dans les statuts1725. La conversion ou la réduction de créance doit avoir lieu au plus tard avant le recours à une aide des pouvoirs publics ou lorsque la FINMA l’ordonne dans le but d’éviter une insolvabilité1726. En cas d’aide des pouvoirs publics, la conversion produit donc son effet pour les investisseuses et investisseurs avant le recours à l’aide, de manière à ne pas diluer le capital injecté par les pouvoirs publics. Cela correspond à la norme de Bâle1727. La dépréciation des obligations AT1 de Credit Suisse a entraîné la perte de créance des créancières et créanciers titulaires d’obligations AT1, ce qui a permis de renforcer le capital CET1 de la banque1728. Les conditions d’émission définissaient les cas dans lesquels obligations AT1 pouvaient être dépréciées. Selon le document pertinent, une dépréciation des obligations AT1 était autorisée dans deux scénarios: en cas de contingency event ou d’évènement déclencheur (viability event)1729. Après avoir demandé à Credit Suisse, dans l’après-midi du 19 mars 2023, de déprécier les instruments AT1, la FINMA lui a formellement ordonné par voie de décision et en se fondant sur la LB et sur l’ordonnance de nécessité du Conseil fédéral, à 22 h 01, de procéder à la dépréciation. La LB autorise en effet la FINMA à donner des instructions aux organes d’une banque en cas de risque d’insolvabilité (art. 26, al. 1, let. a). La base légale complémentaire que constitue l’ordonnance de nécessité du Conseil fédéral précise que la FINMA peut ordonner spécifiquement la dépréciation d’instruments AT1 (art. 5a). Après l’instruction formelle donnée par la FINMA, Credit Suisse a procédé à la dépréciation en se fondant sur les conditions contractuelles des instruments AT1, lesquelles prévoient que les obligations AT1 sont dépréciées en cas de sauvetage de la banque moyennant l’aide des pouvoirs publics1730. Comme décrit au chap. 6.3.3.1, les autorités s’étaient déjà penchées en octobre 2022 sur des questions relatives à un éventuel ordre de déprécier les obligations AT1, dans le cadre de différents scénarios. La dépréciation des obligations AT1 a déjà fait l’objet de discussions au sein du CD le 19 octobre 2022 et au sein du CF le 21 octobre 2022. UBS a également repris la dépréciation des obligations AT1 dans son catalogue de conditions du 16 mars, tard dans la soirée. La FINMA et le DFF ont donné l’instruction de déprécier les obligations AT1 vendredi 17 mars et ont échangé à ce propos avec UBS, d’une part, et le CD, d’autre part. Selon les déclarations de ses représentants devant la CEP, Credit Suisse n’a appris que dimanche matin, 19 mars, qu’il était prévu d’ordonner la dépréciation des obligations AT11731. Par décision du 19 mars, la FINMA enjoint à Credit Suisse (précisément Credit Suisse Group SA) de procéder à la dépréciation de tous les obligations AT1 et d’en informer sans délai les créancières et créanciers concernés. À la suite de la demande de réexamen de Credit Suisse concernant les obligations AT1 selon les plans d’actionnariat salarié, la FINMA confirme sa première décision du 19 mars 2023 dans sa décision du 22 mars 20231732 en s’appuyant tant sur l’ordonnance de nécessité consacrée au PLB (dans sa version du 19.3.2023) et la loi sur les banques que sur les conditions applicables aux obligations concernées1733. L’article 5a, ajouté le 19 mars 2023 et abrogé le 15 septembre 2023, prévoit que, au moment de l’approbation du prêt d’aide sous forme de liquidités et de l’octroi par la Confédération de garanties du risque de défaillance, la FINMA peut ordonner à Credit Suisse de déprécier des fonds propres de base supplémentaires. Le fait que l’ordonnance de nécessité prévoit spécifiquement la dépréciation des obligations AT1 s’explique par la volonté des autorités de créer une base légale claire supplémentaire permettant à la FINMA d’ordonner une dépréciation. La dépréciation de fonds propres de base supplémentaires a en outre été mise en avant à l’article 5a de l’ordonnance de nécessité pour des raisons de transparence1734. Au moment de la publication du présent rapport, la légalité de la dépréciation des obligations AT1 est examinée par le Tribunal administratif fédéral (cf. chap. 8). |
7.2.3.8 Contacts des autorités avec leurs homologues étrangères
Au cours de la journée du 17 mars, divers contacts ont lieu entre le DFF, la BNS et la FINMA, d’une part, et des représentantes et représentants d’autorités étrangères, d’autre part.
La cheffe du DFF s’entretient une nouvelle fois par téléphone avec le chancelier de l’Échiquier britannique (à 15 heures) et la secrétaire au Trésor des États-Unis (à 15 h 30)1735. Selon la note d’information en vue de cet appel, la conseillère fédérale annonce à ses homologues que le Conseil fédéral a décidé d’agir et prendra une décision ce week-end-là. Elle les informe également qu’UBS s’est engagée à examiner un rachat de Credit Suisse soutenu par les autorités. En outre, elle précise que le soutien des autorités américaines et britanniques est nécessaire1736.
La FINMA et la Fed s’entretiennent à 14 h 15. Le chef de la division Banques informe les autorités américaines de l’état des préparatifs de la solution avec UBS. De son côté, la Fed informe la FINMA des difficultés financières grandissantes de Credit Suisse aux États-Unis: des contreparties de Credit Suisse se retirent de certaines affaires ou exigent plus de garanties1737. Elle précise que la situation est très critique dans le domaine des devises. Ainsi, les paiements en couronnes suédoises doivent impérativement être effectués d’ici à lundi matin; Credit Suisse doit absolument disposer de ces devises, sous peine de missed payment. La Fed indique que, de manière générale, la nervosité est très élevée sur les marchés1738.
Aux alentours de 20 heures, la FINMA contacte le Crisis Management Group et le Core College1739. Les participantes et participants à ces organes (collaboratrices et collaborateurs de la FINMA, de la BNS, de la Fed, de la PRA, de la FDIC et de Credit Suisse) discutent entre autres du recours à l’ELA et à l’ELA+ et du fait que l’entité suisse (Credit Suisse [Suisse] SA) soutient la maison mère (Credit Suisse SA) dans la mesure du possible, jusqu’à épuisement de ses possibilités d’upstreaming1740. En outre, l’ELA+ peut directement être prêtée à la maison mère, ce qui permet de calmer la situation (cf. encadré 16 au chap. 7.2.2.2).
Au sein du CMG, on explique que les autorités suisses prévoient une concentration d’UBS et de Credit Suisse dans le going concern, en tant que plan A et préparent un assainissement assorti d’un renflouement interne et d’un PLB en tant que plan B, afin de stabiliser la situation de Credit Suisse. L’envoi du plan d’assainissement, en anglais, est annoncé pour les heures qui suivent et est effectué tôt le 18 mars 20231741.
Peu avant 21 heures, la FINMA et la PRA s’entretiennent à nouveau par téléphone. La PRA assure la FINMA de son soutien en cas de concentration de Credit Suisse et UBS et indique qu’UBS devrait rapidement prendre contact avec elle pour discuter du processus. Elle confirme en outre que, en cas de concentration de Credit Suisse et d’UBS, elle n’exigera pas la transformation de la succursale d’UBS au Royaume-Uni en filiale1742.
7.2.3.9 Implication d’autres services fédéraux dans la gestion de la crise le 17 mars
Du point de vue de la CEP, il y a également lieu de soulever la question de l’implication de services fédéraux, qui, sans être directement touchés, sont également concernés par la problématique. Mis à part l’OFJ, dont l’implication est également abordée aux chap. 7.2.1 et 7.2.2.7, la CEP s’intéresse à l’implication du SECO en tant que centre de compétences pour les questions économiques de la Confédération.
Office fédéral de la justice
Le 7 mars, le CG prend la décision de confier à l’OFJ le mandat de procéder à une analyse du droit de nécessité en lien, entre autres, avec la TPO (cf. chap. 6.4.3.2). Le 17 mars à 18 heures, le directeur de l’OFJ apprend pour la première fois qu’il est question d’une éventuelle TPO par le vice-directeur de l’AFF. Lors de cet entretien, le vice-directeur de l’AFF aurait laissé entendre que le vice-président de la BNS préférerait une étatisation de Credit Suisse à une concentration avec une autre banque ou à une résolution1743. Le vice-directeur de l’AFF informe le directeur de l’OFJ des travaux en cours relatifs à une ordonnance pour la TPO. Tous deux discutent en outre de la taille qu’aurait la banque à l’issue d’une concentration, des conditions d’UBS et de la compétence de la FINMA en tant qu’autorité responsable dans le cadre de cette concentration1744. Concernant l’implication de l’OFJ le 15 mars 2023, cf. chap. 7.2.1; concernant l’implication de l’OFJ le 18 mars 2023, cf. chap. 7.2.4.7.
SECO
Lorsque les grandes difficultés de Credit Suisse sont devenues publiques les 15 et 16 mars, le chef de la Direction de la politique économique du SECO demande, le 16 mars, l’élaboration d’une analyse des turbulences des marchés financiers, qui aborde entre autres l’évolution des marchés des actions, des titres bancaires, des rendements des obligations d’État à 10 ans et de la différence des taux d’intérêt des obligations d’État à 10 ans entre le début de l’année 2023 et le 17 mars 20231745. À ce moment-là, le SECO ne dispose pas d’informations directes sur la gravité de la situation de Credit Suisse ni sur les mesures étudiées par les autorités1746, raison pour laquelle le directeur suppléant du SECO prend contact avec le vice-président de la BNS. Lors de cet entretien, ils évoquent les aspects macroéconomiques de la crise de Credit Suisse1747. À l’issue de cet entretien, la BNS envoie au directeur suppléant du SECO une présentation PowerPoint qui contient une évaluation des conséquences des différents scénarios par la BNS et des coûts macroéconomiques. Le directeur suppléant du SECO promet au vice-président de la BNS de ne pas transmettre ce document, y compris à d’autres personnes au sein du SECO1748.
Le directeur suppléant du SECO communique ensuite à la directrice du SECO et au chef du DEFR l’existence d’informations sur lesquelles le SECO pourrait se baser. Il leur transmet également l’analyse interne du SECO1749.
Le vendredi matin, la directrice de l’AFF, qui n’a pas réussi à joindre la directrice du SECO, informe quant à elle le directeur suppléant du SECO des différents scénarios1750. La Direction de la politique économique élabore alors d’autres analyses sur la situation de crise et procède également à une évaluation des conséquences macroéconomiques; en raison du peu d’informations dont dispose le SECO, son évaluation se limite à des données et informations macroéconomiques connues et reste sommaire1751. Tant l’intitulé des scénarios que l’évaluation des conséquences macroéconomiques se distinguent des analyses de la BNS1752.
COMCO
Enfin, le directeur de la FINMA prend contact par téléphone, vers 20 h 30, avec le directeur du Secrétariat de la COMCO, pour l’informer qu’une reprise de Credit Suisse est en cours de négociation et que la compétence d’autoriser une telle reprise incombe à la FINMA1753. Si l’on en croit un courriel envoyé par la FINMA au SFI, la COMCO refuse, faute de temps, de donner un avis d’ici à dimanche sur la concentration entre Credit Suisse et UBS en vertu de l’article 10, alinéa 3, LCart, estimant qu’une consultation prendrait plusieurs semaines1754.
7.2.4 Samedi 18 mars 2023: poursuite intense des négociations et préparation de variantes possibles
Le tableau ci-après présente les évènements un par un au troisième jour de la crise aiguë. Ces évènements sont décrits dans les sous-chapitres qui suivent. Les étapes clés sont marquées en gras.
Tableau 21: Chronologie des évènements du samedi 18 mars
Heure | Évènement | Acteurs impliqués |
|---|---|---|
8 heures | Conférence téléphonique entre le CD et UBS | DFF, FINMA, BNS, SFI, AFF, UBS |
9 h 00 – 9 h 30, 10 h 15 – 10 h 45, à partir de 11 h 00 | Séance interne du CD (deux interruptions) | DFF, FINMA, BNS, SFI, AFF |
9 h 30 – 10 h 15, 10 h 45 – 11 h 00 | Conférence téléphonique entre le CD et CS, CS évoque BlackRock comme partenaire de reprise possible | DFF, FINMA, BNS, SFI, AFF, CS |
11 h | Appels téléphoniques distincts de la cheffe du DFF et du président de la BNS avec des membres de la direction de BlackRock | DFF, BNS |
12 h 15 | Lettre de la FINMA à CS à propos de la remise d’un plan d’assainissement acceptable | FINMA |
Samedi après‑midi | Prise de contact de la présidente du conseil d’administration de la FINMA avec Sergio Ermotti en vue d’un potentiel assainissement | FINMA |
12 h 30 –14 h 15 | Séance extraordinaire du conseil d’administration de Credit Suisse Group SA | CS |
14 h 00 – 15 h 30 | Séance extraordinaire du conseil d’administration d’UBS Group SA et d’UBS SA | UBS |
14 h 40 – 15 h 30 | Séance extraordinaire du conseil d’administration de la FINMA. Sur proposition de la direction, le conseil d’administration de la FINMA approuve la position de la FINMA sur les points clés de la reprise, y compris l’ordre de déprécier les obligations AT1. | FINMA |
15 heures | Échanges de haut niveau du Core College | FINMA, Fed |
15 h 30 | Échanges de haut niveau des autorités avec le directeur général/prés. CA d’UBS | DFF, BNS, FINMA, UBS |
17 h 00 – 18 h 40 | Séance extraordinaire du CF, note d’information DFF | Conseil fédéral, DFF |
17 h 15 – 18 h 00 | Séance extraordinaire du conseil d’administration de UBS Group SA et de UBS SA | UBS |
18 h 00 – 19 h 45 | Séance extraordinaire du conseil d’administration de Credit Suisse Group SA | CS |
18 h 15 | Lettre de CS à la FINMA avec un plan d’assainissement adapté et d’une qualité acceptable | CS |
18 h 45 | Échanges de haut niveau des autorités avec le directeur général et le président du conseil d’administration d’UBS | BNS, FINMA, SFI, AFF, UBS |
19 heures | Appel téléphonique de la cheffe du DFF avec le ministre saoudien des finances Mohammed Al‑Jadaan | DFF |
Entre 8 heures et 20 h 30 | Négociations avec UBS sur le prix d’achat et la garantie de pertes. Accord provisoire entre les autorités et UBS dans la soirée sur un prix d’achat de 1 milliard de francs et une protection contre les pertes secondaires à hauteur de 5 milliards de francs. | DFF, BNS, FINMA |
20 h 10 | Accord entre le DFF et UBS | DFF, UBS |
20 h 30 – 21 h 15 | Séance extraordinaire du conseil d’administration d’UBS Group et d’UBS SA. Le conseil d’administration d’UBS se déclare favorable au principe d’une fusion avec Credit Suisse. | UBS |
Après 21 heures | Appel téléphonique du président CA UBS avec président CA Credit Suisse. UBS communique le prix d’achat d’1 milliard de francs à Credit Suisse. | CS, UBS |
21 h 15 | Information de la présidente de la DélFin par la directrice de l’AFF | DFF |
Entre 9 heures et 21 heures | Travaux sur l’ordonnance de nécessité et la TPO | OFJ, AFF, SFI avec participation BNS et FINMA |
Dans le courant de la journée | Appels téléphoniques distincts du président de la BNS avec A. Bailey (BoE), C. Lagarde (BCE), F. Villeroy de Galhau (BdF), J. Powell (Fed) | BNS |
Les différents développements sont présentés ci-après dans l’ordre chronologique; lorsque cela s’avère pertinent, les évènements connexes ont été traités dans le même chapitre, notamment les contacts au plan international et les négociations des autorités avec les banques.
7.2.4.1 Discussions du comité directeur avec les banques et clarifications sur la possibilité d’une vente à BlackRock
Le matin du 18 mars 2023, le CD se réunit pour une séance, entrecoupée de plusieurs vidéoconférences avec les deux banques, sur l’état des négociations relatives à une fusion entre Credit Suisse et UBS.
Une première séance du CD a lieu à 8 heures avec le directeur général, le président du conseil d’administration et d’autres membres du conseil d’administration d’UBS. UBS aborde les positions de Credit Suisse qui ne correspondent pas à sa stratégie et dont elle s’attend à ce qu’elles génèrent des coûts opérationnels pendant de nombreuses années1755. La banque évoque en outre l’opposition de ses investisseuses et investisseurs à la fusion, justifiant ainsi la nécessité d’une garantie. Les représentants d’UBS exigent une garantie de la Confédération pour le portefeuille Non Core Unit, sans toutefois être sûrs de la forme qu’elle prendra. La dépréciation des obligations AT1 est combinée avec la garantie de la Confédération dans le cadre de ces réflexions. Il en résulterait une augmentation de la capacité d’absorption des pertes d’UBS à plusieurs dizaines de milliards de francs, ce que les autorités refusent catégoriquement1756.
En outre, UBS discute avec les autorités de l’état de la procédure de due diligence, qui n’a jusqu’alors identifié aucun obstacle majeur, mais des risques significatifs et un besoin important de procéder à des dépréciations. UBS souligne toutefois les risques importants entre l’annonce de la fusion et sa réalisation, et fait remarquer qu’elle pourrait également avoir besoin d’une aide sous forme de liquidités, le cas échéant1757. Par la suite, la FINMA s’entretient également avec UBS à propos des contacts avec les régulateurs américains et britanniques, qui n’ont souffert d’aucun retard, selon UBS1758.
À la suite de l’échange avec UBS, le CD s’accorde à penser que la reprise de Credit Suisse par UBS reste l’option privilégiée, car elle présente le moins de risques de déstabilisation du système financier national et international. De l’avis des autorités, l’introduction du PLB en recourant au droit de nécessité est un élément nécessaire également dans ce scénario1759.
Échanges entre le CD et Credit Suisse à propos de BlackRock comme nouvelle option
Peu après, de 9 h 30 à 10 h 15, et à nouveau à 10 h 45, le CD mène des entretiens similaires avec le directeur général et le président du conseil d’administration de Credit Suisse. À cette occasion, le président du conseil d’administration de Credit Suisse évoque pour la première fois et de manière inattendue pour les autorités1760 l’option d’une prise de participation de la société d’investissement américaine BlackRock comme alternative à la fusion1761. BlackRock prend contact avec Credit Suisse et manifeste un intérêt sérieux en dépit des objections formulées par Credit Suisse, selon lesquelles seule une reprise totale avant dimanche est envisageable. Credit Suisse veut prendre en compte cette option, car il lui incombe, envers ses actionnaires, de trouver la solution offrant les meilleures conditions pour eux1762.
Selon la cheffe du DFF, les représentants de Credit Suisse informent les autorités qu’au vu des discussions en cours avec BlackRock, ils n’ont pas besoin de l’aide de l’État1763. Les membres du CD constatent en outre que le président du conseil d’administration de Credit Suisse n’a pas répondu à la question réitérée de la présidente du conseil d’administration de la FINMA, à savoir à quel moment il a informé le conseil d’administration de la banque de l’option impliquant BlackRock1764. La présidente du conseil d’administration de la FINMA déclare à la CEP qu’elle et le directeur de la FINMA ont voulu, par cette question, établir un état de fait pour, en particulier, prononcer un éventuel retrait de l’attestation d’activité irréprochable, car lors de tels entretiens, le conseil d’administration de Credit Suisse et la FINMA auraient dû être informés simultanément1765.
Comme Credit Suisse n’a préparé aucune documentation, un délai lui est fixé jusqu’à 12 heures pour préparer une documentation suffisante sur cette option. En l’absence de documentation écrite, les autorités ne sont pas en mesure d’évaluer la faisabilité de la proposition. Le CD est d’avis que la proposition, pour autant qu’elle soit jugée réaliste, doit être immédiatement approfondie, car elle apporte des avantages de taille par rapport à la fusion avec UBS. Credit Suisse éviterait notamment de se voir imposer une exigence de gone concern et la problématique TBTF ne s’aggraverait pas1766. Blackrock organise une réunion de due diligence portant sur des points juridiques les 17 et 18 mars, à laquelle une équipe de haut niveau prend part sur place, signalant ainsi un intérêt matériel de sa part1767. Credit Suisse donne également à BlackRock l’accès à la salle de données virtuelle et l’équipe discute avec différents représentantes et représentants de différents secteurs d’activité1768.
Lors de la discussion qui suit à 11 heures, le CD arrive rapidement à la conclusion qu’une prise de participation de BlackRock n’est pas une option valable1769. Les contacts de la cheffe du DFF et du président de la BNS avec deux membres de la direction de BlackRock contribuent à cette conclusion. Alors que l’un d’eux indique qu’il n’est pas au courant des négociations avec Credit Suisse, l’autre précise aux autorités que BlackRock n’entrera pas dans le capital de Credit Suisse1770. Le représentant de BlackRock dit au président de la BNS que BlackRock ne peut et ne veut pas mener de négociations si celles-ci sont connues du public (cf. chap. 7.2.4.3 concernant les fuites). En outre, BlackRock ne veut pas reprendre la licence bancaire de Credit Suisse, car une telle démarche impliquerait que l’entreprise soit surveillée en tant que banque1771. Cette décision de BlackRock est confirmée peu de temps après à la cheffe du DFF, au président de la BNS et à la présidente du conseil d’administration de la FINMA par le président du conseil d’administration de Credit Suisse lors de la séance du conseil d’administration de la banque (cf. plus loin dans le rapport)1772.
Cette option étant laissée de côté, le CD s’accorde sur le fait qu’il faut trouver et communiquer une solution au cours du week-end afin d’éviter que Credit Suisse ne devienne insolvable le lundi. Les autorités décident donc de se concentrer sur la finalisation des trois1773 options réalisables restantes1774.
Prise de contact avec Sergio Ermotti dans l’éventualité d’un assainissement
Comme il ne semble toujours pas possible que les deux parties se mettent d’accord sur une reprise dans le courant de la matinée de samedi, les solutions de repli que constituent une étatisation temporaire ou un assainissement sont toujours sur la table1775. Comme la veille, les différentes autorités sont toujours en désaccord sur l’ordre de priorité des variantes (cf. chap. 7.2.3.6). Alors que la BNS juge une étatisation temporaire préférable à un assainissement, la FINMA prend fait et cause pour l’assainissement1776. Au sein du DFF, une étatisation temporaire suscite de grandes réserves et la cheffe du DFF s’y oppose à plusieurs reprises1777, raison pour laquelle les travaux préparatoires pour les deux variantes possibles sont menés en parallèle.
Dans le cadre de ces travaux préparatoires, la présidente du conseil d’administration de la FINMA informe le président de la BNS et la cheffe du DFF, samedi dans le courant de la journée, qu’on cherche un président du conseil d’administration pour la banque assainie. Elle explique que la procédure de recherche a été lancée le jeudi, avec l’appui d’une entreprise chasseuse de têtes, et que, au terme de cette procédure, l’un des candidats à privilégier est Sergio Ermotti, avec lequel la FINMA prend contact le samedi1778. Le président de la BNS déclare avoir pensé que cette prise de contact était faite en lien avec le scénario d’une étatisation temporaire1779, un avis partagé par la secrétaire d’État aux questions financières internationales1780. La présidente du conseil d’administration de la FINMA déclare à la CEP qu’elle cherchait un directeur général et un président du conseil d’administration pour l’éventualité d’un assainissement, mais pas pour une TPO. Cette recherche s’inscrit dans le cadre d’un assainissement potentiel, afin d’assurer la gouvernance. Il est décidé, en accord avec le directeur de la FINMA, qu’elle et son vice-président seraient chargés de trouver un président du conseil d’administration de la banque assainie1781. Directement en contact avec Sergio Ermotti, elle met l’accent sur l’assainissement, mais précise en toute transparence que toutes les options sont encore ouvertes. En fin de compte, Sergio Ermotti se tient à disposition pour toutes les options1782.
Sergio Ermotti déclare à la CEP qu’il est contacté et informé de l’état de délabrement de Credit Suisse pour la première fois le samedi après-midi par la présidente du conseil d’administration de la FINMA. Elle évoque trois options possibles envisagées par les autorités: la vente de Credit Suisse, une résolution par liquidation ou assainissement ou une intervention de l’État. On lui demande s’il serait d’accord d’officier comme président du conseil d’administration dans le cas d’un tel sauvetage de Credit Suisse. Sergio Ermotti se montre fondamentalement disposé à discuter, mais s’accorde quelques heures de réflexion. Il confirme samedi soir à la présidente du conseil d’administration et au directeur de la FINMA qu’il se tient à disposition. Le dimanche matin, deux autres brefs échanges ont lieu avant qu’on l’informe vers 15 heures de l’accord conclu avec UBS et qu’il s’estime par conséquent libéré de tout engagement1783.
7.2.4.2 Poursuite des négociations entre les banques avec la participation des autorités
Samedi vers midi, Credit Suisse reçoit d’UBS le premier projet de contrat de fusion, selon les dires du directeur juridique de Credit Suisse Group (group general counsel)1784. Ce projet est également envoyé aux autorités, selon la Secrétaire d’État aux questions financières internationales, mais celles-ci ne se prononcent pas sur son contenu1785. Ce projet comporte des références à une éventuelle dépréciation des obligations AT1, mais sans aucune précision quant au contexte. Cependant, les deux banques ne négocient apparemment pas ces dépréciations AT1, car selon le directeur juridique du groupe (group general counsel) de Credit Suisse, les équipes chargées de négociations ne dialoguent pas réellement1786.
Selon le président du conseil d’administration de Credit Suisse, celui-ci ne reçoit aucune information en ce qui concerne la forme de la fusion et du contrat de fusion et, jusqu’au samedi soir, ne sait pas s’il s’agira d’une fusion ou d’une reprise1787. Selon les déclarations du directeur juridique du groupe Credit Suisse à la CEP, il n’y a pas de négociations contractuelles «typiques» entre les banques. Elles ont lieu, dans une large mesure, par le biais d’échanges de lettres, de quelques appels téléphoniques avec les autorités, ainsi que par l’échange d’annotations sur le contrat de fusion qui ne sont pas discutées en détail1788. Credit Suisse n’est informé que très tardivement de divers aspects fondamentaux de la transaction, par exemple de la limitation des droits des actionnaires ou encore du prix d’achat. Ainsi, ce n’est que dimanche que la banque est effectivement informée que les obligations AT1 doivent être dépréciées1789.
Selon le directeur juridique de Credit Suisse, Credit Suisse soulève certains points matériels en suspens dans une lettre adressée à UBS et aux autorités, en précisant qu’UBS se montre globalement peu disposée à négocier, car le temps presse. Vu que certains points clés du contrat de fusion (par ex. concernant le prix d’achat ou la dépréciation des AT1) n’ont pas été entièrement clarifiés, le conseil d’administration de Credit Suisse manque de bases objectives pour exercer son devoir de diligence1790.
UBS procède à des clarifications complètes au niveau technique auprès de Credit Suisse. Entre autres, les 17 et 18 mars, UBS et les conseillères et conseillers externes qu’elle a mandatés mènent diverses discussions d’experts avec des managers de Credit Suisse provenant de différents secteurs d’activité, afin de pouvoir identifier les cas problématiques au sein de la banque1791. Samedi à midi, le directeur général d’UBS informe la secrétaire d’État aux questions financières internationales de l’état intermédiaire de la procédure de due diligence. À ce stade, UBS n’identifie aucun obstacle majeur chez Credit Suisse qui ne puisse être surmonté avec le soutien ou les garanties partielles de la BNS ou de la Confédération1792.
Un échange technique a ensuite lieu à 13 h 45 entre la FINMA, le SFI, la BNS et UBS. Selon les représentantes et représentants des autorités, il y a des discussions sur les aspects réglementaires de la liste de conditions soumise par UBS, sans pour autant qu’une décision soit prise1793.
7.2.4.3 Consultations internes aux banques sur la marche à suivre et l’intervention des autorités
Séance extraordinaire du conseil d’administration de Credit Suisse Group SA sur le projet de contrat d’UBS
Lors de sa réunion, qui débute à 12 h 30, le conseil d’administration de Credit Suisse et la direction, également présente, se penchent sur le projet de contrat d’UBS. Le président du conseil d’administration indique que le projet sera analysé après la réunion et discutée en détail lors de la deuxième réunion du conseil d’administration de Credit Suisse. La première réaction des membres du conseil d’administration est de critiquer la clause MAC contenue dans ce projet, de même que le fait que celui-ci prévoit un vote des actionnaires1794.
En ce qui concerne les autres variantes, le président du conseil d’administration fait savoir que BlackRock s’est distancié d’une prise de participation au cours de la dernière heure après des discussions intenses et constructives1795. Le conseil d’administration regrette cette évolution et suppose qu’une fuite d’informations1796 a contribué à cette décision1797.
La cheffe du DFF, le président de la BNS ainsi que la présidente du conseil d’administration de la FINMA participent à la deuxième partie de la réunion. La cheffe du DFF insiste sur la fusion avec UBS au vu de l’échec de la prise de participation de BlackRock. Elle fournit un aperçu des contacts qu’elle a eus avec les représentantes et représentants des autorités étrangères et explique qu’il existe des accords avec la Fed et d’autres régulateurs importants visant à simplifier la fusion. Le président de la BNS et la présidente du conseil d’administration de la FINMA invitent également Credit Suisse à trouver une solution, vu l’imminence du point de non-viabilité, qui nécessiterait une liquidation ou un assainissement. Les autorités informent également Credit Suisse que l’ordonnance de nécessité de la Confédération prévoit une décision du conseil d’administration sur la fusion et qu’il n’est pas nécessaire d’impliquer les actionnaires1798.
Le conseil d’administration discute de cette exception en l’absence des autorités et interprète la situation de la manière suivante: la FINMA souhaite transférer la responsabilité à la banque. Le président du conseil d’administration demande alors à pouvoir obtenir des informations supplémentaires sur l’ordonnance de nécessité et le traitement réservé aux droits des actionnaires1799.
Par la suite, les conseillères et conseillers juridiques externes qui participent à la réunion expliquent au conseil d’administration de Credit Suisse ses obligations envers la banque, les créancières et créanciers et les actionnaires, ainsi que les éventuelles questions de responsabilité. Ils conseillent au conseil d’administration de décider si Credit Suisse peut rester indépendant ou s’il est préférable qu’il fusionne avec UBS. Le président du conseil d’administration de Credit Suisse demande si le conseil d’administration peut se soustraire à un vote et si la FINMA peut ensuite ordonner une fusion dans le cadre d’un plan d’assainissement. Selon les expertes et experts juridiques, si le conseil d’administration s’abstient de prendre une décision, cela équivaut à se prononcer contre une fusion. Il décide alors de poursuivre les discussions avec UBS et de discuter du projet de contrat de fusion en fin d’après-midi avec l’ensemble du conseil d’administration1800.
Séance extraordinaire des conseils d’administration d’UBS Group SA et d’UBS SA sur les conditions-cadres de la fusion
Lors de la première séance extraordinaire de la journée, le président du conseil d’administration d’UBS informe le conseil d’administration et la direction qu’UBS doit s’engager dans les prochaines heures sur le principe d’une fusion avec Credit Suisse, faute de quoi une solution de rechange sera mise en œuvre. UBS doit communiquer cette décision de principe aux autorités lors d’un appel téléphonique à l’issue de la réunion du conseil d’administration1801.
Les membres de la direction informent les participantes et participants des résultats de la procédure de due diligence, qui se révèle globalement positive et ne met au jour aucun obstacle majeur. Selon les participantes et participants, ces estimations reposent toutefois sur le fait que la Confédération participera aux risques des actifs du portefeuille Non Core Unit (NCU) de Credit Suisse. Dans plusieurs domaines d’activité, il s’avère que le goût du risque de Credit Suisse est trop aiguisé comparé aux pratiques d’UBS en la matière et qu’il faudra le revoir à la baisse après la reprise1802.
Le conseil d’administration cherche également à établir si la reprise par UBS, conjuguée à l’aide en liquidités apportée par la BNS, peut stopper les sorties de capitaux de Credit Suisse ou s’il existe un risque de contagion pour UBS, et si, en conséquence, il faut étendre la clause MAC. Le président du conseil d’administration d’UBS s’attend toutefois à ce que la BNS fasse tout son possible pour stabiliser UBS, pour autant qu’elle se montre préalablement d’accord avec les conditions de reprise1803. Le directeur général précise que les risques financiers identifiés pour UBS sont largement compensés par la dépréciation attendue des actifs AT1. Le coût du démantèlement du portefeuille NCU reste toutefois un point en suspens, qu’UBS souhaite résoudre en obtenant des garanties supplémentaires de la Confédération lors des cycles de négociations suivants1804. Du point de vue d’UBS, la future gestion des affaires aux États-Unis et en Grande-Bretagne constitue une autre condition essentielle à la fusion. Les régulateurs britanniques ont déjà confirmé à UBS que la succursale locale pourrait être maintenue. Pour les États-Unis, le conseil d’administration ne s’attend pas à ce que les autorités américaines entravent la croissance de la banque en raison de la fusion1805.
Après la réunion du conseil d’administration d’UBS, les autorités (dont la cheffe du DFF, la présidente du conseil d’administration et le directeur de la FINMA ainsi que le président de la BNS) organisent une nouvelle vidéoconférence avec le président du conseil d’administration et le directeur général d’UBS à 15 h 30. Lors de cette séance, la banque tire un bilan positif de la procédure de due diligence effectué jusqu’alors. Elle mentionne des synergies dans le domaine de la gestion de fortune et au sein de l’unité suisse de Credit Suisse. Le portefeuille NCU a toutefois été identifié comme étant le principal problème, car il laisse présager des coûts opérationnels élevés en raison des systèmes informatiques et des échéances à long terme1806. C’est pourquoi UBS parvient au constat que Credit Suisse a peu de valeur pour elle, notamment en raison des problèmes de coûts attendus dans la banque d’investissement. UBS a donc besoin d’un mécanisme de soutien des autorités en ce qui concerne les pertes potentielles1807.
La CEP dispose de différentes informations sur les exigences posées par UBS en ce qui concerne le portefeuille NCU. La banque propose notamment que la Confédération prenne en charge pendant 10 à 15 ans les coûts opérationnels du portefeuille NCU, qu’elle a chiffrés à environ 2,5 milliards de francs par an1808. Une autre proposition consiste à ce que la BNS l’achète, mais qu’elle prenne en charge elle-même les 5 premiers milliards de francs de pertes1809. Le président de la BNS déclare que cela est contraire à tous les principes de l’ordre économique1810. Selon UBS, les options relatives à la garantie du portefeuille NCU ne sont pas discutées à l’échelon du président du conseil d’administration, mais sont examinées au niveau opérationnel1811. D’après les informations dont la CEP dispose, aucune décision n’est prise concernant la structure de garantie.
7.2.4.4 Adoption du mandat de négociation de la FINMA
À 14 h 40, lors de la séance extraordinaire du conseil d’administration de la FINMA, la présidente informe les autres membres que la BNS a demandé à la FINMA de prendre position sur la demande d’octroi d’ELA+ déposée par Credit Suisse Group le 17 mars 2023. La solvabilité de Credit Suisse n’ayant pas changé depuis l’attestation de solvabilité délivrée par le conseil d’administration le 16 mars 2023, et en raison de l’urgence, la présidente émet la nouvelle attestation par décision présidentielle, conjointement avec le directeur de la FINMA1812. La FINMA s’attend à ce que l’état des liquidités de la maison mère atteigne le point de non-viabilité au début de la semaine suivante si aucune solution n’est trouvée durant le week-end; elle n’exclut pas non plus que Credit Suisse (Suisse) SA atteigne ce point, eu égard à l’augmentation des sorties de capitaux.
Encadré 20: Point de non-viabilité Le point de non-viabilité désigne le risque d’insolvabilité ou d’incapacité de paiement d’une banque ou d’un groupe financier. Ce moment déclenche entre autres des mesures de capitalisation, telles que la dépréciation de certains instruments de capital, afin de contribuer à l’assainissement1813 (cf. encadré 19 au chap. 7.2.3.7)1814. Le point de non-viabilité est atteint lorsqu’il y a risque d’insolvabilité au sens de l’article 25 LB. La FINMA peut ordonner des mesures protectrices, une procédure d’assainissement ou la faillite de la banque s’il existe des raisons sérieuses de craindre que la banque ne soit surendettée ou qu’elle ne souffre de problèmes de liquidités importants, ou si la banque n’a pas rétabli une situation conforme aux prescriptions en matière de fonds propres dans le délai imparti par la FINMA1815. Cette disposition potestative offre une marge de manœuvre à la FINMA1816. La notion juridique de «problèmes de liquidité importants» visée à l’article 25, alinéa 1, LB désigne par exemple une situation dans laquelle une banque «n’est pas en mesure de se procurer des liquidités aux conditions du marché et qu’il faut dès lors présumer que les liquidités existantes ne couvrent plus les engagements échus ou qui viendront prochainement à échéance»1817.La banque concernée ne doit pas encore être en incapacité de paiement, il se peut même qu’elle continue à satisfaire aux exigences réglementaires en matière de liquidités, dans certaines circonstances, lors de l’atteinte du point de non-viabilité en matière de liquidités1818. En mars 2023, il était primordial d’identifier le point de non-viabilité, notamment parce que ce dernier a considérablement influencé les mesures subséquentes prises par les autorités. Il incombait à la FINMA de constater le point de non-viabilité: dans son appréciation, cette dernière s’est fondée aussi bien sur les liquidités de Credit Suisse que sur les liquidités d’urgence que la BNS pouvait mettre à disposition de la banque. Outre les chiffres clés réglementaires fournis par la banque, la FINMA prend en considération dans son appréciation d’autres indicateurs comme la situation de la banque sur les marchés financiers et les marchés de capitaux, la fongibilité des liquidités dans les sociétés étrangères du groupe, la possibilité de réaliser les valeurs patrimoniales liquides de haute qualité qui ne sont pas détenues en espèces ou encore les conclusions des entretiens quotidiens avec la direction et les représentants de la division Treasury de Credit Suisse. Selon les déclarations faites par le chef de la division Recovery et Resolution au cours de la séance du conseil d’administration de la FINMA de novembre 2022, le droit suisse de la surveillance ne décrit pas clairement le moment déclencheur du point de non-viabilité: la FINMA doit appliquer des critères qualitatifs et quantitatifs (niveau des liquidités, tendances et rapidité des sorties de capitaux) pour décider du déclenchement; tout au moins dans le cas d’un assainissement, l’état-major de crise de la FINMA dépose alors auprès du conseil d’administration une proposition de point de non-viabilité. La présidente du conseil d’administration de la FINMA a déclaré devant la CEP que le point de non-viabilité était un critère technique fixé par la direction et que sa définition est du ressort de la direction. C’est la raison pour laquelle aucune proposition n’a été soumise au conseil d’administration à ce sujet. L’imminence du point de non-viabilité et le moment où il a été atteint ont fait l’objet de différentes discussions entre les autorités pendant la crise aiguë de mars 20231819. Le 14 mars 2023, le vice-président de la BNS remettait en question la capacité de Credit Suisse à retrouver la stabilité par ses propres moyens et demandait que des réflexions plus approfondies aient lieu. Dans la demande d’ELA du 15 mars 2023 et dans les demandes d’ELA+ des 17 et 19 mars 2023, Credit Suisse a expliqué à la BNS et à la FINMA qu’il n’était pas en mesure de générer assez de liquidités sur le marché monétaire, le marché des capitaux ou ailleurs pour couvrir son besoin en la matière1820. À la séance du CG du 16 mars 2023, les autorités se sont demandé si la FINMA pouvait, à titre de mesure protectrice au sens de l’article 25, alinéa 1, lettre a, LB, ordonner à Credit Suisse de fusionner avec UBS (cf. chap. 7.2.2.4). Le directeur de la FINMA s’est opposé à cette hypothèse, estimant que le point de non-viabilité n’avait pas encore été atteint grâce à l’ELA octroyé et eu égard au contexte1821. La cheffe du DFF, le président de la BNS et la présidente du conseil d’administration de la FINMA ont participé à la séance du conseil d’administration de Credit Suisse du 18 mars 2023. La présidente du conseil d’administration de la FINMA y a informé le conseil d’administration de Credit Suisse que la FINMA partait du principe que le point de non-viabilité approchait à grands pas et que l’autorité de surveillance n’aurait plus d’autre choix que de lancer la résolution par assainissement ou par liquidation1822. Le 18 mars, la direction de la FINMA a informé le conseil d’administration de la FINMA que, selon la situation actuelle, le point de non-viabilité devrait être déclaré au début de la semaine suivante si aucune solution ne se dessinait pendant le week-end. Cette situation était également due à l’accélération des sorties de capitaux affectant la filiale suisse de Credit Suisse, qui augmentait la probabilité que la filiale atteigne le point de non-viabilité1823. Le 19 mars, dans la matinée, la FINMA a finalement informé le président du conseil d’administration de Credit Suisse lors d’une conférence téléphonique à laquelle participent des responsables du SFI que Credit Suisse avait atteint le point de non-viabilité (cf. chap. 7.2.5.1). Cette déclaration du directeur de la FINMA n’a été contredite par aucune des autres personnes participant à l’entretien. Au contraire, le directeur de la FINMA a indiqué que l’ordre de déprécier les obligations AT1 serait donné, ce qui, par définition, n’est possible qu’au moment où le point de non-viabilité est atteint. La présidente du conseil d’administration de la FINMA a déclaré à la CEP que la direction avait constaté le point de non-viabilité de Credit Suisse le dimanche 19 mars 2023 en raison de la forte probabilité d’insolvabilité immédiate. La FINMA a confirmé à la CEP qu’il était à ce moment-là clair que l’existence de Credit Suisse était menacée et qu’il existait un risque d’insolvabilité immédiate. Les raisons justifiant l’atteinte du point de non-viabilité étaient entre autres:
Avant le week-end déjà, la FINMA craignait que le point de non-viabilité en matière de liquidités puisse être atteint. C’est pourquoi elle s’est assurée, en se coordonnant avec les autorités internationales, que l’application des mesures de résolution préparées était bien possible le dimanche (cf. chap. 7.2.3.8)1824. |
Le directeur et la présidente du conseil d’administration de la FINMA informent le conseil d’administration des travaux menés par les autorités concernant le scénario de vente, à l’aide du document de base1825. Les autorités jugent que ce scénario est le plus approprié pour gérer la crise de confiance et, selon la FINMA, il est fortement soutenu par d’importantes juridictions étrangères telles que les États-Unis, le Royaume-Uni et les pays de la zone euro1826.
Cependant, la FINMA a l’intention de laisser toutes les options ouvertes tant que la fusion n’est pas garantie1827: simultanément aux travaux en vue d’une reprise, elle prépare l’assainissement. Selon son rapport sur les enseignements tirés de la crise de Credit Suisse, la FINMA envoie aux autorités constituant le CMG, dans la matinée du 18 mars 2023, les traductions anglaises du plan d’assainissement et de la décision d’assainissement dont elles auraient eu besoin pour leurs procédures de reconnaissance. Ce faisant, elle indique que l’option privélégiée (la reprise) demeure possible, qu’aucune décision concernant l’assainissement n’a été prise ni ne sera prise dans les heures qui viennent1828. Le samedi soir, les autorités concernées confirment oralement à la FINMA qu’elles ne voient pas d’obstacle à la mise en œuvre d’un éventuel assainissement dans leurs juridictions1829.
Parallèlement, la FINMA demande à Credit Suisse, le samedi midi, de lui remettre un plan d’assainissement susceptible d’être approuvé. Le même jour, à 18 h 15, la FINMA reçoit le plan d’assainissement adapté par Credit Suisse1830. Selon la FINMA, la décision d’assainissement, y compris le plan d’assainissement et la décision de nomination d’un délégué à l’assainissement, est coordonnée au plan international et prête à être signée le dimanche 19 mars 2023. La CEP dispose de projets de ces documents en allemand et en anglais1831.
Discussion sur le document de base de la direction
Le conseil d’administration et les membres de la direction de la FINMA présents à la séance se penchent ensuite sur le scénario de vente. Vu qu’il s’agit d’une affaire de grande portée, le conseil d’administration doit statuer1832. Pour cette raison, la direction de la FINMA a rassemblé toutes les informations concernant la transaction, les conditions d’UBS et les principaux problèmes dans un document de base1833, qui est présenté au conseil d’administration en tant que proposition et doit servir de mandat de négociation au directeur de la FINMA1834.
Dans sa proposition, la direction présente les huit types de conditions posées par UBS (cf. chap. 7.2.1)1835. Pour information, elle soumet au conseil d’administration le document consacré aux différentes options de la transaction qu’UBS avait remis au DFF, à la FINMA et à la BNS et qui n’avait aucun lien avec une décision que devait prendre la FINMA. La proposition de la FINMA inclut une estimation de l’applicabilité de chaque condition, si tant est qu’elle relève de sa compétence (cf. tableau 22 ci-dessous). Selon la présentation de la direction de la FINMA, la dépréciation des obligations AT1 était une compensation pour la sous-capitalisation que serait produit autrement. La dépréciation des obligations AT1 ne figure certes pas dans le catalogue de conditions joint, mais elle est mentionnée dans le document d’UBS consacré aux options de transaction.
Sur la base de son analyse, la FINMA identifie les risques de problèmes suivants:
– le niveau des futures exigences en matière de capital;
– la dépréciation des instruments AT1 en vigueur en tant que volant de sécurité/atténuation des pertes attendues;
– l’approbation des autorités étrangères, en particulier celles des États-Unis et du Royaume-Uni, la structure juridique pouvant être considérée comme un élément critique dans ces deux juridictions;
– la question de l’imputabilité/de l’utilisation de la bail-in debt et des interdépendances dans le cas d’une transaction prévoyant le rachat des filiales.
Tableau 22: Conditions posées par UBS et appréciation de la FINMA – extrait du document de base du 18 mars 2023 à l’intention du conseil d’administration de la FINMA
Condition | Teneur | Position de la FINMA |
|---|---|---|
| [Renvoi au catalogue de conditions d’UBS, cf. tableau 17] | Ok, il s’agit surtout de thèmes liés au droit de la SA / au droit des sociétés, sur lesquels la FINMA n’a aucune influence. La seule condition fondamentale est qu’UBS reprenne la totalité des risques de l’ensemble du groupe Credit Suisse. |
| Maintien de la structure de groupe actuelle, avec la maison mère. Demande d’une garantie que la fusion ne soit pas utilisée pour mettre en œuvre une structure de holding horizontale | |
| Renonciation pendant 10 ans, à mettre en œuvre des exigences en matière de capitaux nettement plus élevées Flexibilité dans le calendrier de mise en œuvre des nouvelles prescriptions Dans le cas d’un besoin supplémentaire en liquidités au niveau de la maison mère: possibilité de relever provisoirement la limite pour un engagement interne au groupe | De manière générale, pas question pour la FINMA et la BNS de déroger aux exigences Gel des exigences de deux ans (stand-still) suivi de 5 années d’intoduction progressive au lieu de la levée de 10 ans demandée Pas question d’affaiblir le plan d’urgence Possibilité d’accéder à la demande seulement dans les proportions usuelles |
| Souhait d’UBS d’avoir un accès total aux dossiers et au personnel de Credit Suisse | Ok, déjà accordé |
| Approbation de principe de la Fed, la PRA et de la BCE, engagement à mettre en œuvre le plus rapidement possible l’approbation réglementaire, aval de la PRA pour conserver la structure juridique en vigueur | Ok, décision appartenant majoritairement aux autorités étrangères Accord de principe de la Fed et de la PRA déjà obtenu |
| Communication définie par les autorités, dont conférence de presse commune, clarification du fait qu’UBS a été sollicitée et qu’il n’existe pas d’autre solution crédible en dehors d’une résolution | Ok. Mentionner toutefois clairement que les autorités n’ont pas ordonné la transaction |
| Souhait que la Commission de la concurrence (COMCO) suisse traite rapidement ce cas | Impossibilité pour la COMCO de prendre position rapidement Décision devant être prise par la FINMA sans l’avis de la COMCO En raison des importants risques juridiques, efforts de la FINMA pour que la fusion soit approuvée dans le cadre de l’ordonnance de nécessité1836 |
Sous l’appellation «Garanties / opérations de détourage (carve out)», les conditions posées par UBS traitent des aspects de potentielles garanties visant à atténuer les éventuelles pertes (liquidités, garanties du risque de défaillance) et de l’éventuel ordre de déprécier les instruments AT1.
Lors de l’examen de la proposition de la direction, le conseil d’administration se voit confirmer que la fusion de Credit Suisse et d’UBS n’entraînera aucune sous-capitalisation de la banque. Il n’y a pas non plus lieu d’octroyer des assouplissements à UBS, sauf pendant une phase transitoire1837 permettant à UBS de satisfaire complètement aux nouvelles exigences1838.
La dépréciation des obligations AT1 est décrite comme une base nécessaire et non négociable de l’accord avec UBS. Dans son document, la direction explique en outre qu’une vente nécessite de mettre des liquidités à disposition au moyen d’un PLB, ce qui correspond à une aide étatique et entraîne la dépréciation des AT1. Elle précise que les obligations AT1 devront être dépréciées non seulement en cas de vente, mais également en cas d’assainissement, de TPO ou de déclenchement du plan d’urgence. Le conseil d’administration discute des possibles effets sur les marchés des obligations AT1, le directeur de la FINMA faisant remarquer que la dépréciation les rendront probablement plus volatiles, même si les investisseuses et investisseurs sont conscients du risque de dépréciation1839.
De l’avis de la FINMA, la problématique TBTF reste vive, même si UBS est incitée par les exigences progressives en matière de fonds propres à réduire sa taille et annonce elle-même qu’elle réduira son bilan et ses actifs pondérés en fonction des risques plus rapidement que ce que prévoyait Credit Suisse dans sa stratégie d’octobre 2022. UBS précise que les activités de banque d’investissement ne doivent pas dépasser un tiers des activités globales de la banque, en fonction du risque1840.
En ce qui concerne le rôle que doit jouer la COMCO en amont de la fusion, le conseil d’administration apprend que celle-ci ne donnera aucune appréciation vu le peu de temps dont elle dispose. C’est la FINMA qui donnera une appréciation une fois que la fusion aura été autorisée. Il y a lieu de noter que la FINMA considère que le risque juridique de cette procédure est faible1841. Selon les dires du directeur de la FINMA, le conseil d’administration a donc décidé d’appliquer l’article 10 de la loi sur les cartels1842, selon lequel la FINMA se substitue à la COMCO pour approuver la fusion1843.
Le conseil d’administration prend acte du fait que les autorités ont pu préserver leurs intérêts face à une grande partie des demandes d’UBS et que l’application du droit de nécessité permet d’éviter l’approbation par l’assemblée générale d’UBS. De plus, la direction informe le conseil d’administration que les autorités comptent informer le public le dimanche soir. Le directeur de la FINMA explique qu’il faut éviter un renflouement interne (bail-in), eu égard aux imbrications internationales de Credit Suisse et à la crise bancaire aux États-Unis, et qu’un bail-in de Credit Suisse n’est pas non plus dans l’intérêt d’UBS, car il pourrait avoir des effets négatifs sur l’ensemble de la place financière suisse. À l’issue d’une discussion nourrie, le conseil d’administration décide d’approuver les grandes lignes de la reprise et, partant, la dépréciation des obligations AT11844.
7.2.4.5 Séance extraordinaire du Conseil fédéral consacrée principalement à la fusion et aux autres options
Une nouvelle séance extraordinaire du Conseil fédéral a lieu le 18 mars, dans la soirée, sur proposition de la cheffe du DFF. Les membres du Conseil fédéral sont informés de la tenue d’une séance le matin du 18 mars, à 9 h 17, par le vice-chancelier de l’époque1845. Même si, selon la cheffe du DFF, le Conseil fédéral n’a aucune décision à prendre dans l’immédiat, elle estime important que le Conseil fédéral suive de près l’évolution de la situation1846.
Lors de cette séance, la cheffe du DFF informe le Conseil fédéral de la situation et de l’état des travaux de Credit Suisse, en se fondant sur une note d’informatio. Au début de la séance, le Conseil fédéral s’entretient également avec le président et le vice-président de la BNS, la présidente du conseil d’administration et le directeur de la FINMA, la secrétaire d’État aux questions financières internationales et la directrice de l’AFF. Le Conseil fédéral est informé qu’aucun accord n’a encore été trouvé entre UBS et Credit Suisse et que les autorités ont perdu plusieurs heures en raison de la pseudo-solution d’une participation de BlackRock. On parle alors d’un coup de poker de la part des deux parties1847.
La note d’information du DFF explique que la communication faite par la BNS et la FINMA le 15 mars (cf. chap. 7.2.1) a certes permis de gagner un peu de temps, mais que Credit Suisse sera probablement déclaré insolvable le lundi suivant si rien n’est entrepris. Vu qu’une reprise par UBS a déjà fuité dans les médias, il est d’autant plus important de présenter une solution avant lundi pour éviter que la situation s’aggrave une nouvelle fois1848.
Dans le contexte des négociations en cours, le Conseil fédéral est informé des demandes de garantie d’UBS, dont certaines ne reposent sur aucune base légale et sont donc inacceptables1849. Il discute de la valeur effective de Credit Suisse et constate qu’il y a probablement un fossé entre l’évaluation de Credit Suisse, la valeur du marché du moment et la valeur à laquelle il faut s’attendre lundi1850.
En vue d’une éventuelle fusion, le DFF informe le Conseil fédéral, dans cette même note, que l’ordonnance adoptée le 16 mars doit être modifiée le jour suivant sur les points ci-après1851:
– la création d’une base légale plus claire pour la dépréciation des instruments AT11852;
– la possibilité d’une fusion d’UBS et de Credit Suisse avec l’approbation de la FINMA, mais sans décision des assemblées générales des banques;
– l’extension à UBS des prêts d’aide supplémentaires sous forme de liquidités octroyés par la BNS (c’est-à-dire 50 milliards de francs à Credit Suisse et la même somme à UBS);
– la levée des restrictions imposées à Credit Suisse concernant les distributions (de dividendes, par ex.) une fois la fusion exécutée.
De l’avis du DFF, une décision sur le scénario de vente ne sera probablement pas prise avant la nuit du 18 au 19 mars. Pour cette raison, le Conseil fédéral se penche sur les autres options: pour chacune d’elles, il dispose d’un bref aperçu, d’une part, des conséquences sur la confiance des marchés et sur les risques financiers pour l’économie et pour la Confédération et, d’autre part, des dispositions légales qu’il faudra adapter. En revanche, les coûts économiques des différents scénarios ne sont pas quantifiés1853. Dans ce contexte, on se demande apparemment s’il n’est pas possible de trouver une solution analogue à celle de 2008, lorsqu’il avait fallu venir en aide à UBS. La réponse est non, car la situation en l’espèce est très différente de celle de 20081854.
Le procès-verbal de la séance du Conseil fédéral révèle également que le scénario d’une TPO de l’ensemble du groupe est encore en préparation, dans l’hypothèse où les deux banques ne parviendraient pas à un accord. Dans ce cas, la FINMA devrait notamment nommer un nouveau directeur général et doter Credit Suisse d’un nouveau conseil d’administration: pour cette raison, le Conseil fédéral est informé que différentes personnes, dont Sergio Ermotti, ont été approchées par la présidente du conseil d’administration de la FINMA pour endosser le rôle de directeur général1855. La présidente du conseil d’administration de la FINMA a toutefois déclaré à la CEP qu’elle n’avait jamais reçu le mandat de chercher un président du conseil d’administration ou un directeur général en vue d’une TPO1856.
7.2.4.6 Séances extraordinaires des conseils d’administration d’UBS et de Credit Suisse, premier accord avec les autorités
Intensification des négociations et deuxième séance extraordinaire du conseil d’administration d’UBS
Après avoir eu la possibilité de consulter l’ordonnance de nécessité le samedi, UBS envoie un courriel au chef du Service juridique et gestion des risques de l’AFF, peu avant 17 heures, pour demander d’ignorer certaines dispositions de la loi sur la fusion1857. Le sous-directeur constate que ces propositions vont, au moyen du droit de nécessité, plus loin que la dérogation à l’approbation par les assemblées générales qui avait été discutée. Il s’engage toutefois à examiner les demandes d’UBS et à en tenir compte dans la mesure du possible1858. Lors de son audition, il a confirmé que l’objectif des autorités était d’éviter de susciter chez UBS des envies de modifications supplémentaires1859. Dans les faits, seules quelques demandes d’UBS sont mises en œuvre dans l’ordonnance: la renonciation à l’approbation des assemblées générales, à un bilan intermédiaire, à un rapport de fusion, à un examen de la fusion et au droit de consultation des associés des sociétés participant à la fusion1860.
La deuxième séance extraordinaire du conseil d’administration d’UBS a lieu en deux parties. Lors de la première partie, le président informe le conseil d’administration, à partir de 17 h 15, des résultats des négociations menées entre-temps avec les autorités. Il explique que ces dernières ne se montrent pas disposées à couvrir les coûts d’exploitation du portefeuille NCU au moyen de la garantie contre les pertes octroyée par la Confédération. À l’unanimité, le conseil d’administration décide de poursuivre les négociations avec les autorités et de tenter d’obtenir des garanties supplémentaires contre les pertes pour le portefeuille NCU allant au-delà des cinq premiers milliards de francs de perte que la banque doit elle-même assumer1861.
À 18 heures, la FINMA et la BNS s’entretiennent avec la direction d’UBS concernant le portefeuille NCU. UBS donne son appréciation des risques financiers de cette unité. La FINMA estime que plusieurs demandes formulées par UBS sont exagérées1862. À nouveau, aucune décision n’est prise1863.
À 18 h 45, les représentants des autorités et d’UBS s’entretiennent à nouveau. Leurs discussions portent sur la garantie contre les pertes demandée par UBS. La proposition d’UBS est la suivante: la banque prend en charge les cinq premiers milliards de francs et la Confédération prend en charge les dix milliards suivants. S’agissant du prix d’achat, UBS indique qu’elle peut payer quatre milliards de francs uniquement si la Confédération met en œuvre les mesures d’accompagnement promises et que, dans le cas contraire, le prix sera plus bas1864.
À 20 heures, avant que le conseil d’administration d’UBS ne se réunisse à nouveau, le président du conseil d’administration d’UBS tient une autre séance en ligne avec les membres du CG. UBS y informe les autorités des négociations menées avec Credit Suisse concernant le prix d’achat. Selon le président de la BNS, les autorités expliquent à UBS que la garantie contre les pertes qu’elle demande est trop élevée et doit être plus basse1865. Par message Threema envoyé à 20 h 10, la cheffe du DFF informe les autres membres du Conseil fédéral qu’un accord a été trouvé avec UBS («Wir haben einen Deal mit der UBS! Jetzt braucht es noch die CS»)1866.
La deuxième partie de la séance du conseil d’administration d’UBS, bien plus courte que la première, commence à 20 h 30. Le président du conseil d’administration résume les deux cycles de négociation menés avec les autorités depuis l’interruption de la séance. Il déclare que la dernière offre d’UBS prévoit une diminution du prix d’achat de quatre à un milliard de francs ainsi qu’une garantie de l’État contre les pertes de cinq milliards de francs pour le portefeuille NCU, considérant qu’UBS assumerait alors elle-même les sept premiers milliards de francs de perte. Il explique que lui-même et le directeur général ont globalement engagé UBS dans la transaction, sous réserve de l’approbation du Conseil fédéral, de la DélFin et de Credit Suisse1867.
Deuxième séance extraordinaire du conseil d’administration de Credit Suisse Group SA
À 18 heures, le conseil d’administration et la direction de Credit Suisse se réunissent en séance extraordinaire avec plusieurs conseillères et conseillers juridiques externes pour examiner en détail le projet de contrat de fusion établi par UBS. Les membres du conseil d’administration s’inquiètent de ce que l’offre d’UBS pourrait être trop basse et du fait que le projet d’UBS ne permet aucune offre de tiers. Credit Suisse estime en outre que la sécurité des transactions n’est pas assez élevée. Cette insécurité découle notamment de la clause MAC prévue, que Credit Suisse juge inacceptable. On craint en outre le scénario selon lequel un accord de vente serait trouvé, mais ne se concrétiserait pas; ce scénario déboucherait alors aussi sur une résolution, mais celle-ci serait moins favorable à Credit Suisse que si la décision de procéder à une résolution était prise immédiatement. C’est pour cette raison qu’une grande importance est apportée à la sécurité des transactions, qui doit donc être renforcée autant que possible. Les responsables de Credit Suisse discutent enfin de la stratégie de communication interne et externe de la banque et de la nécessité d’une coordination avec UBS en la matière1868.
Vers 20 h 40, la cheffe du DFF informe les autres membres du Conseil fédéral qu’elle vient d’avoir une conversation téléphonique avec le président du conseil d’administration de Credit Suisse, qu’elle a prié instamment, au nom du Conseil fédéral, d’accepter l’offre d’UBS. Elle précise lui avoir également dit qu’il n’y avait aucun plan B viable et qu’il fallait désormais penser aux intérêts de la Suisse1869.
Information de la présidente de la DélFin et du Conseil fédéral
Vers 21 heures, la cheffe du DFF informe la présidente de la DélFin de l’état de la situation1870. À 22 h 18, le vice-chancelier informe les membres du Conseil fédéral qu’une proposition classifiée secret leur sera distribuée le lendemain matin, à 7 h 30, au Bernerhof; il confirme également que la séance commencera à 8 h 301871.
Contacts avec des autorités étrangères pour accompagner les préparatifs à la fusion
Durant la journée, la FINMA, la cheffe du DFF et le président de la BNS sont en contact avec des autorités étrangères pour des questions techniques et stratégiques. Par exemple, la FINMA discute de l’état des préparatifs avec la Fed à 15 heures, dans le cadre du Core College. La Fed exprime certaines craintes concernant un éventuel défaut de paiement sans apport massif de liquidités à Credit Suisse1872.
Entre-temps, le président de la BNS mène différents entretiens avec des banques centrales étrangères sur l’état des travaux des autorités suisses. La CEP a connaissance d’appels téléphoniques avec le gouverneur de la Banque d’Angleterre, la présidente de la Banque centrale européenne, le président de la Fed et le gouverneur de la Banque de France. Ces entretiens n’ont pas fait l’objet de procès verbaux1873.
Vers 19 heures a lieu un entretien téléphonique entre la conseillère fédérale Karin Keller-Sutter et le ministre saoudien des finances, Mohammed Al-Jadaan1874. Celui-ci indique que Credit Suisse ne l’a pas informé du fait d’avoir eu recours à des aides de l’État et d’être proche du point de non-viabilité, et ce, alors qu’il représente le plus important actionnaire de Credit Suisse, la Saudi National Bank1875.
Encadré 211876: Négociations des banques et des autorités concernant le prix d’achat À plusieurs reprises, les médias ont fait état de la façon dont le prix d’achat de trois milliards de francs a été fixé, et des suppositions ont été formulées au sein de l’opinion. La CEP a analysé en détail les documents qu’elle avait à sa disposition et a posé de nombreuses questions à ce sujet. Elle a constaté que les sources écrites étaient lacunaires et n’a pas pu déterminer avec certitude, au vu des déclarations faites lors des auditions, qui a fait quelle offre. Néanmoins, elle a pu établir un lien direct entre l’offre d’UBS et les garanties proposées par la Confédération: plus celles-ci étaient élevées, plus l’offre d’UBS l’était elle aussi. Lors de son audition devant la CEP, le président du conseil d’administration d’UBS a expliqué que, à l’origine, UBS était prête à payer trois milliards de francs pour Credit Suisse. Toutefois, vu que les autorités n’étaient pas disposées à mettre en œuvre une garantie contre les pertes de l’ampleur demandée par la banque, le président de la BNS a proposé un prix d’achat d’un milliard de francs. Ce prix a été communiqué le samedi soir au président du conseil d’administration de Credit Suisse, qui a toutefois fait part de son désaccord. Au contraire, selon les informations fournies par la BNS, UBS a mentionné un prix d’achat maximal de quatre milliards de francs lors d’une discussion le samedi soir, à 18 h 45. Lors de cette rencontre, la banque a indiqué que le prix d’achat serait proportionnel aux mesures d’accompagnement proposées par la Confédération. Finalement, les autorités et UBS se sont mises d’accord sur une garantie de la Confédération contre les pertes de cinq milliards de francs et un prix d’achat de l’ordre d’un milliard de francs. De l’avis des autorités, telle était la situation le samedi soir et c’est sur cette base qu’UBS devait parvenir à un accord avec Credit Suisse. À 20 h 30, à la séance du conseil d’administration d’UBS, le président a résumé les derniers cycles de négociations avec les autorités. Il a déclaré que la dernière offre d’UBS prévoyait une diminution du prix d’achat de quatre à un milliard de francs ainsi qu’une garantie de l’État contre les pertes de cinq milliards de francs pour le portefeuille NCU, considérant qu’UBS devrait alors prendre en charge elle-même les sept premiers milliards de francs de perte. Selon les informations dont dispose la CEP, le samedi soir, à l’issue de la séance du conseil d’administration d’UBS, le président téléphone à son homologue de Credit Suisse et lui communique l’offre d’un milliard de francs. L’appel a été très court, car le président du conseil d’administration de Credit Suisse n’était pas du tout d’accord avec cette offre. Ce dernier a déclaré à la CEP qu’aucun document ne lui avait été présenté à ce sujet au préalable et qu’il ne savait pas clairement s’il s’agissait d’une offre de reprise ou d’une offre de fusion. Selon lui, ce qu’on lui a communiqué, c’est que le prix de la reprise se montait à un milliard de francs. Le président du conseil d’administration de Credit Suisse a déclaré que Credit Suisse n’était pas impliqué dans les négociations sur le prix d’achat et n’avait pu exprimer son désaccord concernant l’offre qu’après que celle-ci lui eut été communiquée par UBS. UBS a confirmé que Credit Suisse n’avait pas directement participé aux négociations sur le prix avant l’appel téléphonique susmentionné. Lors de son audition devant la CEP, la secrétaire d’État aux questions financières internationales a déclaré avoir reçu un appel du président du conseil d’administration de Credit Suisse dans la nuit du samedi 18 au dimanche 19 mars, lors duquel ce dernier a refusé le prix d’achat d’un milliard de francs. Elle lui a alors rappelé que son interlocutrice, dans les négociations, était UBS, mais a reçu peu après une lettre formelle de Credit Suisse dans laquelle la banque a critiqué le prix d’achat trop bas. Credit Suisse estimait qu’un tel prix d’achat reviendrait ni plus ni moins à se faire exproprier par UBS, qui réaliserait ainsi un bénéfice extraordinaire de 30 milliards. Dans sa lettre, Credit Suisse mentionnait notamment un risque pour la réputation des autorités et de la place financière, d’autant plus que les actionnaires suisses et étrangers seraient lésés et iraient à coup sûr devant les tribunaux. Credit Suisse a ajouté qu’une telle démarche serait impensable dans le cadre du droit en vigueur, car les actionnaires n’auraient pas donné leur accord. Credit Suisse a conclu sa lettre en constatant qu’une ordonnance du Conseil fédéral empêcherait toute discussion ordinaire sur le transfert de valeur telle qu’elle est prévue par la loi sur la fusion et, partant, contournerait d’importantes dispositions relatives à la protection des actionnaires. Le 19 mars 2023, tôt dans la matinée, le prix d’achat a de nouveau été abordé lors d’un entretien téléphonique entre les autorités et le président du conseil d’administration de Credit Suisse. Après que celui-ci eut une nouvelle fois critiqué le prix d’achat d’un milliard de francs, qu’il jugeait trop bas, la secrétaire d’État a d’abord défendu ce prix en mentionnant les garanties de la Confédération, puis a soumis une offre de deux milliards de francs. Elle a ensuite demandé au président du conseil d’administration de donner une réponse dans l’heure qui suivait (cf. chap. 7.2.5.1). Selon les déclarations qu’il a faites devant la CEP, le président du conseil d’administration d’UBS a négocié le prix non pas avec Credit Suisse, mais avec les autorités; le dimanche, celles-ci ont demandé à UBS si elle était aussi disposée à payer 3 milliards. UBS a ensuite augmenté son offre d’achat à 3 milliards de francs dans le courant du dimanche après-midi, après que la Confédération eut augmenté sa garantie de cinq à neuf milliards de francs. C’est sur cette base qu’un accord a finalement pu être trouvé. Interrogés par la CEP à ce sujet, la cheffe du DFF et différents représentants et représentantes des autorités ont indiqué que ces dernières n’avaient pas mené les négociations ni fixé le prix d’achat. Néanmoins, aussi bien les procès-verbaux des séances du Conseil fédéral que les échanges de correspondance montrent que les autorités ont joué un rôle de pilotage, notamment en négociant avec UBS d’éventuelles garanties contre les risques, lesquelles ont eu, conjointement avec d’autres conditions-cadres, des conséquences directes sur le prix d’achat proposé par UBS. |
7.2.4.7 Participation de l’OFJ dans l’élaboration de la fusion d’urgence, de la TPO et de l’ordre de déprécier les obligations AT1
Le 18 mars 2023, l’OFJ s’attèle lui aussi à des travaux, plus précisément sur l’option d’une TPO de l’ensemble de Credit Suisse Group1877. Selon le directeur de l’OFJ, ces travaux représentent un important défi non seulement en raison de l’urgence, mais également parce que l’instrument de la TPO, à ce moment-là, ne fait pas partie du dispositif de gestion des crises en Suisse. Il indique que les réflexions sur la TPO partent donc de zéro dans l’ordre juridique suisse1878.
Le SFI et l’AFF ont examiné l’option d’une TPO dans le cadre de l’élaboration du scénario break-up et plan d’urgence en janvier 2023. Ce scénario fait partie des quatre scénarios que le DFF a porté à la connaissance du Conseil fédéral par écrit le 1er février 2023. L’OFJ n’a pas été invité à prendre part à ces travaux1879. Il faut cependant noter que la TPO discutée pendant la crise, en mars 2023, ne correspond pas complètement à la version discutée en début d’année 2023 (cf. chap. 5.2.5.6 pour les différentes versions). Le 7 mars 2023, le CG a en outre décidé d’impliquer l’OFJ dans les travaux relatifs à la TPO en lui confiant un mandat d’expertise (cf. chap. 6.4.3.2).
Trois consultations des offices ont lieu dans la soirée du 18 mars 2023 sur le projet d’ordonnance de nécessité relative à une TPO. La première est menée de 12 h 47 à 15 heures, la deuxième, de 18 h 54 à 21 heures, et la troisième, de 22 h 08 à 23 h 30. L’AFF invite la BNS, la FINMA et l’OFJ à prendre position, le SFI et le SG-DFF étant en copie. Lors de ces consultations, la BNS propose de maintenir explicitement l’option d’une décote de 100 % lors du transfert des titres de participation de Credit Suisse Group à la Confédération1880. L’OFJ fait part de son expertise concernant la possibilité de contester une décision du Conseil fédéral fondée sur une éventuelle ordonnance de nécessité relative à une TPO (décision de transfert). Il n’est toutefois pas en mesure de donner des réponses définitives tard dans la soirée du 18 mars, eu égard à la nouveauté et à la complexité1881 des questions juridiques et aux courts délais1882. Dans le projet de décision, il est finalement décidé que d’éventuels recours n’auraient aucun effet suspensif1883.
Le 18 mars 2023, l’OFJ participe non seulement à l’élaboration de l’option d’une TPO, mais se penche également sur d’autres aspects de la fusion d’urgence. Premièrement, il examine la question d’une dérogation à la LTrans (cf. chap. 7.2.2.7). Deuxièmement, il est en contact étroit avec l’AFF concernant les dérogations au droit de la fusion. Troisièmement, le 18 mars, il s’engage en faveur de l’octroi de la garantie de l’accès au juge aux actionnaires concernés de Credit Suisse en cas de fusion: ce jour-là, les autorités envisagent, en cas de reprise de Credit Suisse par UBS, non seulement de restreindre le droit de l’assemblée générale d’approuver ou non la fusion (art. 12, al. 2, LFus)1884, mais aussi d’exclure en vertu du droit de nécessité les possibilités de recours des actionnaires prévues à l’article 105 LFus. Avec le service juridique de l’AFF, l’OFJ préconise de maintenir la garantie de l’accès au juge au sens de l’article 29a Cst., de sorte que le Conseil fédéral renonce finalement à déroger à l’article 105 LFus au moyen du droit de nécessité1885. De plus, la dépréciation des obligations AT1 est mentionnée devant l’OFJ le 18 mars 2023. L’implication de l’office sur ce point est restée superficielle. En particulier, les conditions exactes d’une dépréciation prévues dans les conditions d’émission ne sont pas connues1886.
7.2.5 Dimanche 19 mars 2023: accord entre les banques et fin de la phase aiguë de la crise – train de mesures du Conseil fédéral
Le déroulement du dernier jour de la phase aiguë de la crise est récapitulé dans le tableau ci-dessous.
Tableau 23: Chronologie des évènements du dimanche 19 mars 2023
Heure | Évènement | Acteurs impliqués |
|---|---|---|
6 h 45 | Conférence téléphonique entre le SFI, la FINMA et Credit Suisse concernant le contrat | SFI, FINMA, CS |
7 heures | Séance du CD | DFF, FINMA, BNS, SFI, AFF |
8 h 30 – | Séance extraordinaire du Conseil fédéral avec la BNS et la FINMA, ainsi que d’abord les PCA et CEO de Credit Suisse puis les PCA et CEO d’UBS | Conseil fédéral, BNS, FINMA, Credit Suisse/UBS |
10 h 45 | Séance extraordinaire de la DélFin (discussions) | DélFin, AFF, Credit Suisse, UBS |
14 h 30 | Séance extraordinaire du conseil d’administration de la FINMA | FINMA |
14 h 30 | Réunion du conseil d’administration et de la direction du groupe UBS | UBS |
15 h 00 – | Séance extraordinaire du Conseil fédéral avec la BNS et la FINMA | Conseil fédéral BNS, FINMA |
15 h 30–16 h 40 | Séance de la DélFin et discussion avec la directrice de l’AFF | DélFin, DFF |
17 heures | Entretien téléphonique de la secrétaire d’État aux questions financières internationales avec le secrétaire adjoint au Trésor américain Adeyemo (suivi de plusieurs autres les jours d’après) | SFI |
17 h 47 | Approbation de l’arrêté de crédit par la DélFin | DélFin |
18 h 10 | Deuxième demande d’ELA+ de Credit Suisse à la BNS à hauteur de 30 milliards de francs | Credit Suisse, BNS |
19 heures | Décision d’approbation de la fusion par la FINMA | FINMA |
19 h 30 | Conférence de presse des autorités fédérales avec la direction de Credit Suisse et celle d’UBS (annonce de la reprise de Credit Suisse par UBS) | DFF, BNS, FINMA, Credit Suisse, UBS |
20 h 30 | Demande de PLB déposée par Credit Suisse à la BNS et d’attestation de solvabilité déposée à la FINMA | Credit Suisse, BNS, FINMA |
22 heures | Décision de la FINMA concernant la dépréciation des obligations AT1 de Credit Suisse | FINMA |
Mise à disposition par la BNS des aides sous forme de liquidités pour la reprise de Credit Suisse par UBS | BNS | |
22 h 30 | Échange à haut niveau au sein du CMG | FINMA, BNS, Fed, PRA |
Les principaux jalons de cette journée sont décrits ci-après par ordre chronologique, sauf exception requise par la logique.
7.2.5.1 Poursuite des négociations entre les banques et les autorités
Les négociations entre les autorités et les banques se poursuivent tôt le matin du 19 mars 2023.
À 6 h 45, un entretien téléphonique a lieu entre le président du conseil d’administration de Credit Suisse et les responsables du SFI et de la FINMA1887. Selon le compte rendu, le directeur de la FINMA informe clairement le président du conseil d’administration de Credit Suisse que le point de non-viabilité (PoNV) est atteint en ce qui concerne les liquidités et que, par conséquent, la valeur des actions est tombée à zéro [«Axel, Klartext: Wir sind at Liq-PONV der Bank.» et «Wert von der Aktie der CS ist Null.»]. Cette annonce n’étonne pas le président du conseil d’administration [réponse consignée dans le compte rendu: «Ja, klar.»]. Le directeur de la FINMA précise que les obligations AT1 seront dépréciées et que, à un milliard de francs, l’indemnité destinée aux actionnaires sera supérieure à zéro. Face à la réticence du président du conseil d’administration de Credit Suisse, le responsable de la division Banques de la FINMA explique que l’autre solution est la liquidation ou l’assainissement, avec les risques que cela présente pour les marchés financiers nationaux et internationaux. La secrétaire d’État aux questions financières internationales ajoute que la Confédération prend une part du risque à hauteur de 5 milliards de francs, ce qui n’est pas négligeable.
Puis elle fait au président du conseil d’administration de Credit Suisse une offre qu’elle qualifie de dernière proposition pour l’indemnisation des actionnaires: 2 milliards au lieu de 1 milliard [«Letzter Vorschlag für die Entschädigung der Aktionäre, 2 Milliarde, statt 1 Milliarde.»]. Par ailleurs, elle donne selon la note de discussion une heure à Credit Suisse pour lui faire part de sa réponse1888. Cette information est en contradiction avec les déclarations que la secrétaire d’État aux questions financières internationales a faites devant la CEP, selon lesquelles elle n’était pas impliquée dans les négociations du prix (cf. encadré 21 au chap. 7.2.4.6)1889.
À l’issue de cet entretien téléphonique, le CD se réunit à 7 heures pour faire le point de la situation. En l’absence de procès-verbal, les informations au sujet de cette réunion reposent sur des auditions: parmi les sujets abordés figurent les clauses de material adverse change (clauses MAC)1890.
Un peu plus tard, à 8 h 45, des représentantes et représentants de la FINMA, de la BNS et du SFI échangent avec le président du conseil d’administration et le CEO d’UBS sur les points restant à régler, en particulier la clause MAC. Le DFF dit avoir voulu aider UBS en l’informant des points cruciaux pour Credit Suisse. UBS fait valoir qu’une de telle clause est standard dans les contrats de cette nature et, en lien avec le prix, soulève la question de la garantie1891: selon le mécanisme de garantie qui sera convenu, le prix pourra être supérieur1892. UBS exige en outre que la FINMA limoge certains cadres et oblige d’autres à rester1893.
Proposition de bons de récupération et de structure alternative par Credit Suisse
Le contact suivant de Credit Suisse avec les autorités ayant été documenté est un courriel envoyé à 9 h 45 par le Legal Counsel, dans lequel celui-ci déplore qu’UBS n’ait pas tenu compte dans son nouveau projet de contrat des points critiqués antérieurement et, de surcroît, qu’elle maintienne un prix trop bas et ait encore étendu la clause de retrait par rapport à la première version1894.
Pour compenser le bénéfice qu’UBS réaliserait grâce à ce prix bas, Credit Suisse propose que tous ses actionnaires reçoivent un bon de récupération en plus des actions UBS. À la place de la clause d’exclusion, Credit Suisse propose une structure alternative [«Alternativstruktur»], dans laquelle la Confédération lui apporte des fonds propres et met des liquidités à sa disposition. Dans l’idée de Credit Suisse, cette participation de la Confédération permettrait de restaurer la confiance. Cette solution pourrait en outre éventuellement comporter la dépréciation des obligations AT1 et Credit Suisse s’engagerait à vendre ou à redimensionner fortement certains secteurs (par ex. les activités d’investissement)1895. Cette proposition ne convainc pas les autorités, qui la rejettent en bloc1896.
7.2.5.2 Nouvelle séance extraordinaire du Conseil fédéral dans l’attente d’un accord entre les banques, examen d’une fusion forcée
À 8 h 30, le Conseil fédéral débute une nouvelle séance extraordinaire, à laquelle les hauts responsables de Credit Suisse, d’UBS, de la BNS et de la FINMA participent dans un deuxième temps. La documentation rassemblée en vue de cette séance comprend le projet de révision de l’ordonnance de nécessité, les annexes techniques1897 et une lettre de Credit Suisse (cf. ci-dessous).
La séance a pour but de présenter les dernières évolutions et d’envisager la suite de la démarche. La proposition au Conseil fédéral présente notamment les adaptations de l’ordonnance de nécessité requises pour permettre une reprise de Credit Suisse par UBS afin d’éviter une défaillance de Credit Suisse1898. Outre l’octroi d’une aide supplémentaire sous forme de liquidités en vertu du droit de nécessité, il s’agit notamment de la création d’une base légale claire permettant à la FINMA d’accorder des prêts d’aide sous forme de liquidités au titre d’aide d’État lors de la dépréciation des fonds propres supplémentaires (additional tier 1, AT1) de Credit Suisse1899.
Selon le procès-verbal, le Conseil fédéral est informé que les autorités ont abouti à un accord avec UBS et, en particulier, que l’exigence d’une garantie de plus de 20 milliards de francs présentée par UBS est abandonnée. À ce stade, il est néanmoins clair pour le Conseil fédéral qu’UBS n’est pas disposée à une fusion sans couverture du risque par la Confédération1900.
Credit Suisse n’ayant toujours pas accepté le contrat d’achat, la discussion porte sur une hausse du prix d’achat, resté à 1 milliard de francs, combinée à une augmentation de la garantie de la Confédération, dont le montant prévu à ce stade est de 5 milliards de francs1901. Le Conseil fédéral a en sa possession un courrier adressé à la secrétaire d’État aux questions financières internationales par Credit Suisse, dans lequel la banque critique très sévèrement l’offre de 1 milliard de francs d’UBS (cf. encadré 21 au chap. 7.2.4.6).
Lors de cette séance, le Conseil fédéral se penche également sur la possibilité de contraindre Credit Suisse à accepter la fusion avec UBS en ajoutant un article à l’ordonnance de nécessité (art. 14b). Le Conseil fédéral suppute qu’une vente imposée par les autorités est peut-être la variante privilégiée par Credit Suisse pour exonérer sa responsabilité1902. Mais il relève également qu’une vente forcée de Credit Suisse à UBS ne peut être qu’une solution de dernier recours.
Audition des représentants de Credit Suisse
Le Conseil fédéral auditionne ensuite, à partir de 9 h 30, le président du conseil d’administration et le CEO de Credit Suisse, qui réitèrent leurs critiques concernant la clause de retrait et le prix d’achat, trop bas à leurs yeux. Selon eux, le montant de 1 milliard de francs est problématique entre autres vis-à-vis des actionnaires, qui engageront à coup sûr des actions en justice. Ils estiment qu’une étatisation temporaire (TPO) offre une solution de rechange réalisable1903. Un représentant de la FINMA présent lors de cet entretien a eu l’impression que Credit Suisse s’efforçait de se dégager des risques encourus sur le plan juridique en les transférant à la Confédération. Pour sa part, la Confédération indique clairement que la solution de rechange est l’assainissement1904.
Manifestement, les arguments exposés par les dirigeants de Credit Suisse irritent le Conseil fédéral: selon le procès-verbal de la discussion qui suit, le gouvernement observe que les représentants de Credit Suisse sont déconnectés de la réalité et déplore une certaine arrogance dans leur argumentation [«gewisse Arroganz in ihrer Argumentation»]1905.
Vu que l’incertitude demeure quant à un accord entre UBS et Credit Suisse, la FINMA finalise les documents relatifs à un assainissement, en quatre exemplaires, prêts pour signature. Ces documents contiennent un plan d’assainissement, une décision d’assainissement, une décision concernant l’engagement d’un délégué à l’assainissement, une proposition au conseil d’administration et un communiqué de presse1906.
Audition des représentants d’UBS
Le Conseil fédéral a ensuite un entretien avec UBS. Il déclare s’attendre à ce qu’une solution soit trouvée dans les heures suivantes. UBS présente les résultats de la procédure de due diligence réalisée à la hâte. La banque indique que la reprise est porteuse de risques jugés problématiques. La question de la clause de retrait est abordée1907.
Enfin, l’importance d’une communication commune dans le cas où une solution serait trouvée est soulignée. La séance s’achève peu avant midi, le président de la Confédération et la cheffe du DFF étant attendus à la séance de la DélFin.
À l’issue de la séance du Conseil fédéral, la secrétaire d’État aux questions financières internationales négocie un possible retrait de la clause MAC avec un représentant d’UBS, qui se trouve encore au Bernerhof. Selon la secrétaire d’État, les négociations se concluent rapidement: UBS consent à adapter cette clause à la condition que la garantie de la Confédération soit majorée de deux milliards1908.
Poursuite de la préparation d’une TPO
Les procès-verbaux du Conseil fédéral ne permettent pas de déterminer dans quelle mesure celui-ci a examiné la solution d’une TPO de l’ensemble de Credit Suisse Group lors de ladite séance. La CEP est en possession d’un projet de proposition du Conseil fédéral qui aurait réglé l’étatisation temporaire de Credit Suisse. Dans ce projet, l’étatisation est justifiée par le fait que les deux grandes banques ne sont pas parvenues à un accord au moment considéré si bien que les seules autres solutions possibles sont une reprise étatique, un assainissement ou la faillite de Credit Suisse, toutes trois estimées par le DFF globalement plus mauvaises que le rachat par UBS. Le projet de proposition précise que la variante d’une reprise étatique est celle qui aurait sans doute le moins de conséquences négatives pour l’économie suisse et même pour le système financier mondial. On peut y lire qu’une reprise par la Confédération requerrait les mêmes mesures visant à assurer des liquidités qu’une reprise par UBS afin que Credit Suisse soit en mesure de poursuivre son activité1909. La proposition contient les trois conditions suivantes:
échec des solutions relevant de l’économie de marché ou impossibilité de mettre en œuvre des solutions de cette nature en raison de l’urgence;
pas d’autre solution valable pour éviter que l’économie et le système financier suisses ne subissent des dommages importants;
adéquation et nécessité d’une TPO pour assurer la poursuite de l’activité du groupe financier d’importance systémique actif à l’international.
La proposition est élaborée et actualisée au fil de la journée, mais on ne sait pas exactement quand, et la CEP n’a pas pu le déterminer. Quoi qu’il en soit, les explications sont elles aussi prêtes. Les préparatifs sont donc bien avancés.
7.2.5.3 Séance de la DélFin du dimanche 19 mars 2023, 10 h 45
L’octroi de crédits d’engagement extraordinaires est soumis à l’approbation de la Délégation des finances des Chambres fédérales (DélFin; cf. encadré 22 ci-dessous). Le Conseil fédéral est donc tenu d’impliquer la DélFin dans la décision d’accorder des garanties pour soutenir la fusion.
Encadré 22: La DélFin, organe responsable d’autoriser les crédits urgents La délégation des finances (DélFin) est une délégation commune aux Commissions des finances. Créée en 1902, elle dispose de sa propre base légale, à savoir l’article 51 LParl. Sa tâche principale est d’exercer la surveillance financière concomitante. Une autre tâche essentielle consiste à approuver des dépenses urgentes au nom du Parlement, conformément aux articles 28 et 34 LFC. Cette procédure extraordinaire d’approbation de crédits par le Parlement est prévue par la loi1910. Des crédits d’engagement urgents ont été alloués dans le cadre de la fusion d’urgence d’UBS et Credit Suisse. Un crédit d’engagement «fixe le montant jusqu’à concurrence duquel le Conseil fédéral peut contracter des engagements financiers pour un but déterminé»1911. Lorsque les conseils adoptent un crédit d’engagement, l’administration peut, par exemple, conclure des contrats avec des tiers ou octroyer des garanties. Souveraineté budgétaire et procédures ordinaire et urgente d’approbation de crédits Le Parlement dispose de la souveraineté budgétaire1912. Cela signifie que chaque dépense effectuée par le Conseil fédéral et l’administration doit être approuvée par le Parlement. Ce dernier approuve les dépenses dans le cadre de l’examen du budget de l’année suivante et des deux suppléments1913. Le droit budgétaire de la Confédération prévoit une procédure ordinaire et – contrairement à de nombreux cantons – une procédure urgente d’approbation des crédits (cf. ci-dessous pour plus de détails). Dans la procédure ordinaire, le Conseil fédéral soumet une proposition au Parlement dans le message concernant le budget ou un supplément. La procédure prévoit une discussion par article, deux rondes d’élimination des divergences ainsi que la décision des conseils sur les propositions d’une éventuelle conférence de conciliation. La procédure urgente intervient dans les cas où il n’est pas possible d’attendre l’approbation ordinaire dans le cadre de l’examen du budget ou d’un supplément. Selon l’article 28, alinéa 1, LFC, si un projet doit être exécuté sans délai, le Conseil fédéral peut autoriser sa mise en chantier ou sa poursuite avant que le crédit d’engagement nécessaire ne soit ouvert. Il requiert au préalable l’assentiment de la DélFin1914. Pour qu’une procédure soit urgente, il faut que l’attente d’une approbation par la procédure ordinaire entraîne un préjudice financier1915. L’administration doit déjà démontrer le caractère urgent dans la proposition qu’elle soumet au Conseil fédéral. L’urgence doit être temporelle: l’importance matérielle ou le caractère politiquement souhaitable ne suffisent pas1916. Si le Conseil fédéral parvient lui aussi à la conclusion que le crédit est urgent, il décide d’octroyer le crédit et soumet une proposition à la DélFin. Examen d’un crédit urgent par la DélFin Pour la DélFin, l’urgence est une condition d’entrée en matière qu’elle examine toujours en premier lieu et de manière approfondie. Si elle considère que le critère de l’urgence est rempli, elle examine la légalité, la nécessité, la non-prévisibilité, le montant du crédit, les possibilités de compensation, les conséquences en cas de rejet de la proposition et l’effet préjudiciable de sa décision. La DélFin approuve le crédit au nom du Parlement. Dès qu’elle a transmis sa décision positive au Conseil fédéral, ce dernier peut contracter l’engagement financier. L’article 28, alinéa 2, LFC prévoit que le Conseil fédéral soumet à l’approbation ultérieure de l’Assemblée fédérale les engagements urgents qu’il a décidés. Si l’engagement urgent est supérieur à 500 millions de francs et que, en vue de son approbation ultérieure, la convocation de l’Assemblée fédérale en session extraordinaire est demandée dans un délai d’une semaine après l’assentiment de la DélFin, cette session a lieu pendant la troisième semaine qui suit le dépôt de la demande de convocation1917. En l’espèce, l’Assemblée fédérale a été convoquée en session extraordinaire, laquelle a eu lieu les 11 et 12 avril 2023 (cf. chap. 8.5). |
Information préalablede la DélFin
C’est dans la soirée du mercredi 15 mars 2023 que la présidente de la DélFin est informée, pour la première fois, que le Conseil fédéral prépare une affaire ayant une incidence budgétaire. Le matin du jeudi 16 mars, la cheffe du DFF la met au courant de la situation. D’entente avec la cheffe du DFF, la présidente de la DélFin fixe la date de la séance de la DélFin au dimanche 19 mars, à 10 h 45. Cet horaire est choisi pour deux raisons. Premièrement, la DélFin doit absolument prendre une décision avant l’ouverture des marchés en Asie. Deuxièmement, elle ne peut pas siéger plus tôt, car les négociations sont encore en cours1918; de plus, le Conseil fédéral se réunit juste avant (cf. chap. 7.2.5.2).
Préparation de la séance de la DélFin du 19 mars
Les préparatifs de la séance du dimanche 19 mars commencent dès qu’on sait que la DélFin doit approuver un crédit urgent. La ChF est en contact avec le secrétariat de la DélFin pour la transmission des documents classifiés secret et la communication. La coordination est également étroite avec le SG-DFF. Il est prévu que les documents et la proposition du Conseil fédéral soient transmis à la DélFin le plus rapidement possible, une fois la séance du Conseil fédéral terminée. La transmission des documents fixée au jeudi prend du retard, car le Conseil fédéral siège plus longtemps que prévu1919: la ChF transmet les documents concernés – pour chacun des membres de la DélFin: un exemplaire de l’arrêté du Conseil fédéral (classifié secret) ainsi que les décisions du Conseil fédéral du 16 mars 20231920 – au secrétariat de la DélFin le vendredi matin. Les membres de la DélFin se rencontrent immédiatement après avoir reçu les documents, dans le plus grand secret, afin d’examiner l’arrêté du Conseil fédéral.
Séance du dimanche 19 mars
La séance commence le dimanche, à 10 h 45, par l’examen d’autres documents1921. À 11 h 15, la DélFin mène une brève discussion en interne, suivie, de 11 h 45 à 12 h 30, d’un entretien avec le président de la Confédération et la cheffe du DFF, qui expliquent les tenants et aboutissants des décisions que le Conseil fédéral a prises dans son arrêté classifié secret du jeudi 16 mars 2023. La DélFin s’entretient ensuite avec le président et le vice-président de la BNS, avec la présidente du conseil d’administration et le directeur de la FINMA, avec le président du conseil d’administration, le directeur général et le Global Head of Public Policy and Regulatory Foresight de Credit Suisse et, enfin, avec le vice-président du conseil d’administration et le Chief Compliance and Governance Officer d’UBS. Dans le cadre de ces entretiens et des séances de questions détaillées, la DélFin s’est procuré une vue d’ensemble de la situation initiale et des conditions requises pour les crédits d’engagement. Ses membres se sont penchés en particulier sur la question du caractère inévitable de la solution retenue, sur les différents niveaux d’aide (FRL, ELA, ELA+, PLB) ainsi que sur leur nécessité et la marge de manœuvre de la BNS, sur la garantie de la Confédération et les risques juridiques généraux pour la Confédération, sur la question des autres solutions en cas d’échec de la reprise, sur la dérogation de la solution retenue par rapport à la législation TBTF et sur les droits des actionnaires.1922
Lors de cette séance, la directrice de l’AFF affirme notamment à la DélFin que la pression internationale exercée sur les autorités suisses pour qu’elles évitent que Credit Suisse soit assainie ou liquidée conformément à la réglementation TBTF est très forte1923. La cheffe du DFF a fait remarquer à la DélFin que les autorités américaines étaient également d’avis qu’une reprise représentait la meilleure solution. Ces dernières n’auraient pas seulement accepté une reprise, mais auraient même fait pression en ce sens.1924
Lors de son audition par la CEP, la cheffe du DFF indique également que les autorités états-uniennes et britanniques souhaitent éviter un assainissement ou une liquidation par crainte d’un effet de contagion sur d’autres établissements financiers. Cependant, la cheffe du DFF ne considère pas que ces réactions visent à exercer de la pression sur les autorités suisses. Le président et le vice-président de la BNS confirment également qu’ils n’ont pas eu connaissance de pressions directes exercées par des autorités étrangers1925.
7.2.5.4 Préparation de l’ordre éventuel d’une fusion forcée par la FINMA
À partir de midi le 19 mars, le conseil d’administration de la FINMA s’interroge lui aussi sur la possibilité de contraindre Credit Suisse à se faire reprendre par UBS. Il se réunit à deux reprises pour en parler (de 12 h 50 à 13 h 25 et de 14 h 30 à 17 heures). Ces séances sont dirigées par le vice-président du conseil d’administration de la FINMA, car la présidente et le directeur sont mobilisés par les négociations à Berne.
Première séance: information sur le projet de contraindre Credit Suisse à fusionner
Lors de la première séance (12 h 50), le responsable de la division Recovery et Resolution explique que, comme les deux grandes banques ne sont toujours pas parvenues à un accord, le projet du Conseil fédéral prévoit l’option d’un art. 14b habilitant la FINMA à contraindre Credit Suisse à fusionner avec UBS. Le conseil d’administration porte sur cette option un regard d’autant plus critique que, selon lui, le véritable rôle de la FINMA consiste à organiser la mise en œuvre des autres options (assainissement ou faillite). Il ne voit en outre pas sur quelles bases factuelles la FINMA serait en mesure, en sa qualité d’autorité indépendante, d’ordonner une reprise. Il estime que l’article 14b est la condition minimale pour que la FINMA puisse ordonner à Credit Suisse d’accepter la fusion. L’inscription de cette compétence dans l’ordonnance de nécessité lui conférerait un ancrage plus clair et plus adéquat que si elle s’appuyait uniquement sur les mesures protectrices prévues dans la loi sur les banques. Le conseil d’administration discute en outre des risques que cela implique sur le plan de la responsabilité de la FINMA et des membres de son conseil d’administration (art. 19 LFINMA).
À la fin de la séance, le responsable de la division Recovery et Resolution ajoute que si aucun accord n’est trouvé, la FINMA procèdera très probablement à un assainissement dans un délai très court1926, précisant que celle-ci y est préparée. Mais selon lui, il est impossible au moment considéré de déterminer si la confiance pourra être restaurée en totalité ni quelles répercussions ce premier assainissement d’une G-SIB aurait sur le secteur financier en Suisse et dans le monde1927.
Deuxième séance: examen du projet de décision ordonnant la fusion
Lors de sa deuxième séance, qui débute à 14 h 30, le conseil d’administration examine le projet de décision élaboré par la division compétente de la FINMA sur la base de l’article 14b de l’ordonnance de nécessité1928. Il est au courant que les négociations entre Credit Suisse et UBS sont encore en cours et qu’une fusion forcée ne sera que la solution de dernier recours. Le projet de décision prévoit que la FINMA ordonne la fusion et prive un éventuel recours de son effet suspensif.
Une autre possibilité consisterait à démettre les organes actuels de Credit Suisse et à les remplacer par des organes soutenant la fusion. Mais, étant donné l’urgence, cette solution n’est pas jugée réaliste. C’est donc le scénario de dernier recours consistant à ordonner la fusion par voie de décision qui est privilégié1929. Le conseil d’administration souligne qu’il ne pourra approuver une telle décision que si le prix de vente est connu et équitable. Le responsable de la division relève que la proposition de décision donne à la FINMA le pouvoir de contraindre Credit Suisse à accepter le résultat des négociations obtenu par les autorités, mais sans porter d’appréciation sur l’équité de ce résultat. La décision habilite seulement à imposer le résultat de la négociation.
Le conseil d’administration détaille alors les conditions auxquelles il pourra approuver la décision imposant la vente: le prix devra être connu et jugé convenable par les deux parties. Au final, le conseil d’administration s’entend pour soumettre la formulation suivante à sa présidente: «[…] dem Bundesrat das Angebot der UBS Group AG vorliegt, er diesem zustimmt und Bundesrat, SNB und FINMA das Angebot unter der gegebenen kritischen Situation als angemessen erachten.» [le Conseil fédéral est en possession de l’offre d’UBS Group SA, il approuve cette offre et le Conseil fédéral, la BNS et la FINMA jugent cette offre convenable étant donné le caractère critique de la situation].
À 16 h 45, le conseil d’administration apprend qu’un accord a été trouvé (cf. chap. 7.2.5.5) et met fin à sa séance1930.
7.2.5.5 Accord entre les banques et mise en œuvre de la solution retenue par le Conseil fédéral et la DélFin
À 15 heures, le Conseil fédéral se réunit pour la deuxième partie de sa séance. Il observe que le président du conseil d’administration de Credit Suisse se montre beaucoup plus ouvert vis-à-vis de la DélFin. Il faut désormais s’en tenir au but de conclure aussi vite que possible un accord avec UBS1931.
Une nouvelle proposition de compromis est discutée. Elle prévoit un relèvement de la garantie de la Confédération de 5 à 9 milliards de francs, permettant à UBS de porter le prix d’achat à 3 milliards de francs. Cela a l’avantage de mieux indemniser les actionnaires, dont les droits sont déjà restreints par l’accord. Le procès-verbal de la séance permet de déduire que, à ce moment, le Conseil fédéral discute d’une autre solution, au cas où les banques ne parviendraient pas à se mettre d’accord, qui consisterait à contraindre Credit Suisse à accepter la proposition de compromis mentionnée, en se fondant sur l’article 14b de l’ordonnance de nécessité1932. Aux yeux du Conseil fédéral, la vente forcée n’est qu’une solution de dernier recours, qu’il convient d’éviter pour différentes raisons, notamment les risques juridiques importants qu’elle comporte1933.
Alors que le Conseil fédéral est encore en train d’examiner ces questions, il apprend vers 16 h 45 que Credit Suisse et UBS sont parvenus à s’entendre sur les nouvelles conditions1934.
Une fois l’accord trouvé, Credit Suisse demande à nouveau une ELA+, à hauteur de 30 milliards de francs1935, à la BNS, qui accède également à cette demande1936.
Les grandes lignes de la solution trouvée
En vue de la reprise, le Conseil fédéral arrête le train de mesures suivant en se fondant sur le droit de nécessité (art. 184, al. 3, et art. 185, al. 3, Cst.):
– L’article 14a, alinéa 1, de l’ordonnance de nécessité rédigé en termes généraux, habilite la Confédération à accorder à la banque repreneuse (concrètement UBS) une garantie contre les pertes liées aux actifs à liquider de la banque reprise (concrètement Credit Suisse).
– L’alinéa 2 plafonne la garantie contre les pertes à 9 milliards de francs1937.
– L’alinéa 3 règle les modalités de versement de la garantie: tous les actifs à liquider doivent être réalisés définitivement (let. a) et UBS doit assumer les premières pertes définitives à hauteur de 5 milliards de francs (let. b).
– L’alinéa 3, lettre c, prévoit que la FINMA surveille le respect des conditions fixées aux lettres a et b et confirme à la Confédération la perte de 5 milliards de francs subie définitivement et la perte définitive qui doit être couverte par la garantie.
– L’alinéa 4, enfin, dispose que les détails de la garantie contre les pertes sont réglés dans le contrat de garantie conclu par la Confédération et la banque repreneuse (UBS).
L’article 14b discuté lors des deux séances du Conseil fédéral du 19 mars 2023 visant à imposer à Credit Suisse d’approuver l’achat n’est finalement pas intégré dans l’ordonnance de nécessité. Les procès-verbaux du Conseil fédéral ne permettent pas de déterminer quand cette décision a été prise.
À la suite de cela, la FINMA arrête, à 22 heures, la dépréciation des obligations AT11938.
Tableau 24: Récapitulatif des montants mis à disposition par la BNS et la Confédération à Credit Suisse et UBS
Mesures | Acteurs impliqués | Date de la décision | Bases légales | Montant |
|---|---|---|---|---|
ELA et facilité pour resserrements de liquidités | BNS, CS | 16.3.2023 | LBN | Env. 50 milliards de francs (effectivement versés) |
ELA+ | BNS, CS/UBS | 17.3.2023 et 19.3.2023 (fixation du montant le 19.3.2023) | Droit de nécessité | 100 milliards de francs (50 milliards de francs effectivement versés1939) |
PLB | DFF, DélFin, BNS, CS | 19.3.2023 | Droit de nécessité | 100 milliards de francs (70 milliards de francs effectivement versés1940) |
Garantie de compensation des pertes | DFF, DélFin, UBS | 19.3.2023 | Droit de nécessité | 9 milliards de francs |
259 milliards de francs mis à disposition; environ 170 milliards de francs effectivement versés |
Approbation des crédits par la DélFin
Pour pouvoir mettre en œuvre la solution trouvée, il faut que la DélFin approuve le crédit d’engagement de 100 milliards de francs pour les aides sous forme de liquidités (PLB). Au moment où les deux banques parviennent à un accord, la DélFin est toujours en séance; entre 15 h 30 et 16 h 40, la directrice de l’AFF lui présente en détail la proposition du Conseil fédéral et la DélFin discute notamment des risques financiers pour la Confédération.
Le Conseil fédéral adresse à la DélFin une demande d’approbation d’un crédit d’engagement urgent de 9 milliards de francs pour une garantie de la Confédération contre les pertes que pourrait subir UBS. Le Conseil fédéral motive sa demande en expliquant que la Confédération facilite la reprise de Credit Suisse en assumant les pertes pouvant résulter de la vente de portefeuilles (en particulier de titres) ne correspondant pas à l’activité d’UBS. En raison de l’urgence, le Conseil fédéral prie la DélFin de statuer aussi rapidement que possible et de lui communiquer sa décision à 18 heures au plus tard1941. À 17 h 20, la DélFin poursuit sa séance en présence du président de la Confédération, de la cheffe du DFF et de la directrice et du directeur adjoint de l’AFF. Elle se penche sur la proposition du Conseil fédéral concernant la garantie de 9 milliards de francs (cf. ci-dessus): elle avait déjà été informée, lors de la discussion précédente, que cette garantie était en négociation, mais ne connaissait pas encore la solution arrêtée.
La DélFin approuve les crédits urgents et, à 17 h 47, transmet au DFF et à la ChF son approbation des deux crédits d’engagement1942. Le Conseil fédéral en est informé immédiatement. Le même soir, la DélFin fait parvenir au DFF la lettre officielle portant approbation des propositions. Après la conférence de presse du Conseil fédéral, elle publie un communiqué de presse1943.
Information des membres du Parlement
Pour que les membres du Parlement aient la possibilité de demander la convocation des Chambres fédérales en session extraordinaire, comme le prévoit l’article 28, alinéa 3, LFC, la DélFin fait parvenir une lettre faisant état de ses décisions1944 au président du Conseil national et à la présidente du Conseil des États, qui la joignent à la lettre qu’ils font eux-mêmes parvenir . Les Chambres fédérales peuvent donc être convoquées en session extraordinaire1945.
7.2.6 Communication pendant la phase aiguë de la crise (du 15 au 19 mars 2023)
Le 15 mars 2023, le premier jour de la phase aiguë de la crise, le CD décide, que la BNS et la FINMA publieront un communiqué de presse commun le même jour à 20 h 301946. Ce communiqué relève que les problèmes de certains établissements bancaires aux États-Unis ne constituent pas un risque pour les établissements suisses et que Credit Suisse satisfait aux exigences réglementaires en matière de capital et de liquidités1947.
Le DFF, qui est au courant de l’intention de la BNS et de la FINMA de publier un communiqué de presse commun, en informe le porte-parole du Conseil fédéral1948. D’entente avec la cheffe du DFF, celui-ci transmet le communiqué de presse aux membres du Conseil fédéral avant publication1949. Cette communication de la BNS et de la FINMA n’est ni discutée au sein du Conseil fédéral ni approuvée par lui avant publication et elle n’est pas abordée lors de la séance du gouvernement agendée au lendemain (16.3.2023)1950. Sa publication apporte un bref répit à l’action de Credit Suisse. À l’ouverture des marchés financiers, le 16 mars, le cours de l’action est nettement supérieur au cours de clôture de la veille. Mais cet effet est de courte durée: l’action recommence à céder du terrain le jour même (16 mars)1951.
Préparation de la communication des autorités pendant la crise
Du 15 au 19 mars 2023, quelque huit séances de coordination réunissent les responsables de la communication du DFF, du SFI, de la BNS et de la FINMA, sous la direction du porte-parole du Conseil fédéral. La collaboratrice personnelle de la cheffe du DFF est également impliquée. Les responsables de la communication d’UBS et de Credit Suisse participent à deux de ces séances. Les travaux menés dans ce cadre s’appuient sur la stratégie de communication de la ChF et du DFF (chap. 6.4.4) qui avait été mise au point le 1er décembre au cas où le Conseil fédéral aurait à prendre une décision. Par conséquent, le schéma d’information en cascade est défini et il est possible d’entrer rapidement en contact avec les partenaires. Des contenus sur les instruments financiers ELA, ELA+ et PLB sont, dans les grandes lignes, également prêts. En mars, le défi est de préparer une communication commune relative à la décision qui sera prise, alors que les négociations sont encore en cours et que leur résultat reste ouvert. Durant cette phase, le Conseil fédéral doit prendre des décisions sur la stratégie de communication et le contenu de la communication alors que différents éléments ne sont pas encore figés1952. Les questions de communication sont discutées au sein du CG et du CD lors de séances préparatoires1953.
De la ligne de communication passive du 16 mars 2023 jusqu’à la conférence de presse du 19 mars 2023 à 19 h 30
Après la parution en ligne de plusieurs articles sur Credit Suisse, le 15 mars 2023, les responsables de la communication de la ChF et du DFF se coordonnent avec les responsables de la communication de tous les départements. Le lead pour les questions des médias à ce sujet est attribué au DFF1954.
En vue de la séance extraordinaire du Conseil fédéral du jeudi 16 mars 2023 après-midi, le porte-parole du Conseil fédéral et le porte-parole du DFF compétent en la matière se réunissent le matin pour élaborer une ligne de communication passive au cas où il faudrait communiquer à l’extérieur1955. Plusieurs échanges sur la ligne de communication passive préparée par le DFF ont lieu au cours de la journée. La proposition à l’intention du Conseil fédéral explique qu’il sera indiqué de communiquer sur cette affaire seulement lorsque tous les éléments auront été définis et adoptés et qu’il n’y a ainsi pas lieu de communiquer sur les décisions du Conseil fédéral. De même, l’ordonnance ne sera publiée qu’après la communication de l’éventuelle reprise. En outre, la stratégie de communication devra être adaptée en permanence1956. Lors de sa séance du 16 mars, le Conseil fédéral approuve finalement une brève position officielle ne contenant pas d’informations sur le fond: elle se borne à déclarer que le Conseil fédéral a demandé à la FINMA et à la BNS des informations sur la situation de Credit Suisse, qu’aucune information ne sera communiquée sur le contenu de la séance et qu’il convient de se référer au communiqué de presse commun de la FINMA et de la BNS du 15 mars1957.
Toujours lors de cette séance, le Conseil fédéral demande au DFF de se concerter avec la ChF pour présenter, au plus tard le dimanche 19 mars 2023, une stratégie de communication détaillant le déroulement et le contenu de la communication (communiqués de presse, feuilles d’information, notes de discussion, etc.)1958. Une séance de coordination dirigée par le porte-parole du Conseil fédéral a lieu en fin de journée1959 pour distribuer les mandats d’élaboration des documents nécessaires1960. Le soir même, un premier projet non consolidé de communiqué de presse élaboré par le SFI est sur la table. Il s’articule autour du scénario principal de reprise de Credit Suisse par UBS, précisant notamment que le Conseil fédéral salue le projet de reprise de Credit Suisse par UBS et que la Confédération fournira une garantie de 100 milliards de francs permettant à la BNS d’accorder à Credit Suisse une aide sous forme de liquidités1961.
Le jour suivant, le porte-parole du Conseil fédéral demande au DFF d’affiner la stratégie de communication et de lui ajouter différents éléments (traductions, coordination de la communication avec la DélFin, invitation à la conférence de presse, modalités de la conférence de presse, etc.) à prendre en compte dans la suite de la planification. L’information préalable des présidents et présidentes des conseils et des partis est également intégrée dans la planification. À 16 heures, une discussion a lieu entre les responsables de la communication au sujet de la stratégie de communication complétée1962, que le porte-parole du Conseil fédéral transmet au chancelier de la Confédération et au vice-chancelier chargé du secteur Conseil fédéral à 19 h 451963.
Les travaux sur la stratégie de communication se poursuivent le samedi 18 mars 2023: tous les documents (notes de discussion pour les personnes participant à la conférence de presse, communiqués de presse, FAQ et feuilles d’information) et les messages (au cas où les négociations aboutiraient) sont finalisés. La stratégie de communication et un projet de communiqué de presse sont distribués en vue de la séance du Conseil fédéral de 17 heures. La note d’information du DFF du 18 mars rappelle l’importance d’une coordination de la communication par le Conseil fédéral si le scénario de la vente se réalise, mais aussi dans d’autres scénarios. En raison de la situation de Credit Suisse, le DFF estime que le Conseil fédéral doit en tout état de cause communiquer dimanche1964.
L’après-midi du 18 mars, les responsables de la communication des autorités commencent à se concerter avec leurs homologues d’UBS et de Credit Suisse1965. Depuis le début, UBS souhaitait une communication officielle des autorités qui soit concertée, incluant une conférence de presse commune avec les banques, ainsi qu’elle l’a formulé dans sa liste de conditions (cf. chap. 7.2.1)1966. Les responsables de la communication des banques participent pour la première fois à la séance de coordination le soir-même à 20 heures. Toutes les personnes présentes souscrivent à la stratégie de communication. Elles s’accordent à dire que les communiqués de presse et les notes de discussion concernant le scénario d’aboutissement des négociations (accord) doivent être prêts le lendemain, quel que soit l’avancement des négociations entre les banques1967. À l’issue de cette séance, le porte-parole du Conseil fédéral informe les membres du gouvernement que tous les travaux relatifs à la communication sont coordonnés avec les services d’information des deux banques, qu’ils continueront de l’être le lendemain et que le déroulement est discuté conjointement1968.
La stratégie de communication finalisée accompagnée des projets de communiqué de presse et de notes de discussion destinées au président de la Confédération et à la cheffe du DFF sont distribués aux membres du Conseil fédéral pour sa séance du 19 mars1969.
Le dimanche 19 mars 2023, les responsables de la communication se réunissent à trois reprises au total pour des séances de coordination. La ChF informe les journalistes accrédités à 15 heures par courriel qu’une importante conférence de presse aura lieu le soir, sans en préciser le sujet1970. Ce procédé a été choisi parce que les journalistes ne sont généralement pas à Berne le dimanche soir et que la SSR devait préparer la retransmission. La reprise étant actée peu avant 17 heures, les documents sont adaptés et les notes de discussion actualisées sont distribuées aux membres du Conseil fédéral en vue de la conférence de presse de 19 h 30. Une demi-heure après la décision positive de la DélFin, la ChF adresse aux journalistes les invitations à la conférence de presse fixée à 19 h 301971.
Conférence de presse du 19 mars 2023
Le communiqué de presse1972 en quatre langues, plusieurs FAQ ainsi que l’ordonnance sur les prêts d’aide supplémentaires sous forme de liquidités et l’octroi par la Confédération de garanties du risque de défaillance pour les prêts d’aide sous forme de liquidités de la Banque nationale suisse à des banques d’importance systémique adoptée par le Conseil fédéral le 16 mars 2023, ses modifications du 19 mars1973 et son rapport explicatif sont publiés parallèlement à la conférence de presse.
Selon le porte-parole du Conseil fédéral de l’époque, il était important de communiquer le plus vite possible, avant l’ouverture des bourses asiatiques. La conférence de presse avait en effet pour but principal de transmettre des informations crédibles sur la solution présentée, de tranquilliser les marchés financiers et d’éviter une crise financière internationale1974. Dans le dispositif de communication de novembre, le porte-parole du Conseil fédéral avertissait déjà que, dans un tel dossier, les déclarations faites en conférence de presse étaient scrutées à la virgule près [«die Aussagen an der Medienkonferenz [werden] aufs Komma beurteilt»] et qu’il fallait donc formuler et coordonner les notes de discussion avec grand soin1975.
Le président de la Confédération, la cheffe du DFF, la présidente du conseil d’administration de la FINMA, le président de la BNS et les présidents des conseils d’administration d’UBS et de Credit Suisse sont présents à la conférence de presse1976. Le président de la Confédération ouvre la conférence en communiquant des informations générales. Il rappelle que la situation de Credit Suisse est source d’inquiétude depuis plusieurs mois. Les turbulences subies par les marchés financiers ont aggravé la déstabilisation de Credit Suisse. Assurer l’apport en liquidités d’une banque d’importance systémique fait partie des mesures à prendre en toute première priorité. Pour garantir ces liquidités, le Conseil fédéral a pris des décisions jeudi soir déjà. Vendredi, il a constaté que les sorties de capitaux étaient trop importantes et que la confiance nécessaire ne pourrait plus être restaurée. C’est pourquoi le Conseil fédéral soutient la reprise de Credit Suisse par UBS. Il est convaincu en effet que c’est la meilleure solution pour rétablir la confiance, qui a manqué ces derniers temps sur les marchés financiers, et pour contrôler au mieux le risque pour la Suisse.
Prenant la suite du président de la Confédération, la cheffe du DFF explique que le but premier du Conseil fédéral est de préserver les intérêts de la Suisse, de contribuer à stabiliser les marchés financiers internationaux ainsi que de protéger la place financière et l’économie de la Suisse. Elle présente les décisions concrètes prises par le Conseil fédéral et précise que ces décisions relèvent du droit de nécessité, qui sera abrogé par le droit ordinaire. La DélFin a approuvé le crédit d’engagement demandé (aides sous forme de liquidités et garantie contre les pertes limitée dans le temps). Le Conseil fédéral déplore que Credit Suisse n’ait pas été en mesure de faire face aux difficultés par ses propres moyens. La reprise de Credit Suisse par UBS doit permettre de restaurer la confiance. La cheffe du DFF souligne que les risques liés cette solution sont nettement plus limités que ceux des autres scénarios étudiés.
Le président de la BNS présente ensuite le point de vue et le rôle de son institution dans cette avancée, la nécessité de l’aide sous forme de liquidités et les instruments mis en place (PLB). Pour la présidente du conseil d’administration de la FINMA, une solution bonne, stable et viable [«gute, stabile und tragfähige Lösung»] a été trouvée pour résoudre un problème aigu. Elle assure qu’il n’y aura pas d’interruption dans l’activité bancaire de Credit Suisse. La solution présentée, associée aux mesures de stabilisation de la Confédération et de la BNS pour assurer les liquidités et à la conversion des obligations AT1 en capital propre ordonnée par la FINMA, apportera de la stabilité sur les marchés financiers. La cheffe du DFF juge cette solution conforme aux usages institutionnels: il ne s’agit pas d’un sauvetage externe (bail-out), mais d’une solution commerciale, à savoir la reprise de Credit Suisse par UBS. C’est ensuite au tour des présidents des conseils d’administration d’UBS et de Credit Suisse de s’exprimer.
Le président de la Confédération comme la cheffe du DFF délivrent des messages importants en anglais. Le but est de rassurer les autorités étrangères et les acteurs internationaux1977.
Les médias suisses et étrangers reprennent largement cette communication, qui permet de calmer la situation sur les marchés financiers (cf. chap. 8.1 ss).
Deux jours après la décision de reprise, le 21 mars 2023, le Conseil fédéral fait savoir, par voie de communiqué de presse, que le DFF a décidé de suspendre temporairement le versement de certaines rémunérations variables aux collaborateurs et collaboratrices de Credit Suisse. Cette mesure est prévue à l’article 10a de la loi sur les banques, lorsqu’une banque d’importance systémique se voit accorder une aide financière directe ou indirecte puisée dans les moyens de la Confédération1978.
8 Phase 4: mise en œuvre de la fusion d’urgence
Après le chap. 7 consacré aux évènements survenus jusqu’à la fusion d’urgence de Credit Suisse avec UBS le 19 mars 2023, le présent chapitre présente les mesures qui ont été prises pour mettre en œuvre ladite fusion. Cette quatrième et dernière phase n’est cependant pas au cœur de l’enquête de la CEP, car la DélFin s’est déjà intéressée au contrat de garantie conclu entre UBS et la Confédération1979.
Le chap. 8.1 décrit la réaction des marchés à la fusion. Le chap. 8.2 présente les travaux menés par les deux banques ainsi que les discussions entre UBS et la Confédération pour mettre au point les différents contrats. Le chap. 8.3 est consacré aux travaux effectués par les autorités afin d’accompagner les mesures décidées, tandis que le chap. 8.4 donne un aperçu des rapports publiés par les autorités et des rapports d’experts commandés à la suite de la fusion d’urgence de Credit Suisse. Le chap. 8.5 est consacré à l’examen par les CdF et les Chambres fédérales des crédits avancés par la DélFin. Enfin, le chap. 8.6 fait le point sur les procédures judiciaires pendantes.
8.1 Conséquences à court terme des mesures décidées
L’ouverture de la Bourse, le 20 mars 2023, ne voit pas de krach boursier se produire; la stabilité du système financier peut être assurée. Les chapitres suivants présentent brièvement l’évolution du cours des actions UBS et Credit Suisse ainsi que la réaction du marché des AT1.
Évolution du cours des actions UBS et Credit Suisse
Le cours des actions se stabilise dès le 20 mars 2023, avant de remonter progressivement. L’action UBS évolue de manière positive: le cours, qui s’inscrivait à 18 fr. 36 à la clôture de la bourse le 17 mars 2023, passe à 19 fr. 11 le 20 mars 20231980, puis il grimpe lentement pour atteindre 31 fr. 82 le 3 juin 20241981. L’action Credit Suisse, qui était à 1 fr. 90 le 17 mars 2023, chute à 69 centimes le 20 mars 2023, puis son cours se stabilise à 84 centimes à partir du 21 mars 2023. Les contrats dérivés sur défaut (credit default swaps) s’effondrent1982.
Réactions à la dépréciation des obligations AT1 et évolution des marchés
Les autorités européennes de surveillance des banques saluent la manière dont la Suisse s’y est prise pour stabiliser les marchés financiers. Parallèlement, afin de prévenir une déstabilisation des banques européennes, elles soulignent que le marché bancaire européen est stable. Les autorités de surveillance craignent aussi une déstabilisation des instruments de capital courants (tels que les obligations de renflouement interne [bail-in bonds] et les obligations AT1) à la suite de la dépréciation des obligations AT1 de Credit Suisse. Cette situation les conduit à communiquer aux marchés que, selon elles, le cadre européen établi en matière de résolution demeure valable. Ce faisant, les autorités bancaires européennes veulent éviter que le marché des obligations AT1 ne subisse des préjudices trop importants1983. Par rapport à la même période de 2022, les émissions d’instruments AT1 (volume et nombre d’émissions) reculent de 50 %. Apparemment, les investisseuses et investisseurs ne s’attendaient pas à ce que les possibilités de dépréciation prévues dans le contrat soient effectivement mises en œuvre (cf. chap. 8.6).
Le marché des obligations AT1 se reprend au cours des mois suivants. UBS lève ainsi plusieurs milliards en plaçant quatre obligations AT1 le 28 novembre 20231984. En réaction au fait que l’instruction donnée par la FINMA à Credit Suisse SA de déprécier les obligations AT1 a été très mal perçu par les investisseuses et investisseurs, UBS modifie ses conditions d’émission: en cas d’évènement déclencheur (viability event), ces quatre obligations AT1 seront converties en fonds propres et ne seront pas intégralement dépréciées1985. D’autres banques réussissent elles aussi à placer avec succès leurs obligations AT1 sur le marché. Le 3 juin 2024, la Deutsche Bank annonce par exemple avoir émis des obligations AT1 à hauteur de 1,5 milliard d’euros. Ces titres offrent un coupon fixe de 8,125 % jusqu’au 30 avril 2030, payable annuellement1986.
8.2 Formalisation de la fusion à partir du 19 mars 2023
Les deux sous-chapitres suivants présentent les activités déployées à partir du 20 mars 2023 pour formaliser le contrat de fusion. Le chap. .2.1 se penche sur les négociations contractuelles entre les deux banques et le chap. 8.2.2, sur le processus qui a mené à la conclusion du contrat de garantie entre UBS et la Confédération.
8.2.1 Préparation de l’exécution du contrat (closing) par UBS
Au soir du 19 mars 2023, UBS annonce qu’elle est prête à reprendre Credit Suisse dans le cadre d’une fusion (cf. chap. 7.2.5.5). Les deux banques signent un contrat de fusion complet1987 selon lequel les actionnaires de Credit Suisse reçoivent 1 action UBS pour 22,48 actions Credit Suisse1988.
Les semaines suivantes sont consacrées aux préparatifs de l’exécution du contrat (closing). Les travaux qui ont nécessité le plus de temps sont l’obtention de l’autorisation des autorités étrangères et l’établissement du prospectus (F4). Ce document est nécessaire en vertu des règles relatives aux titres en vigueur aux États-Unis, car les titres de Credit Suisse revêtent la forme d’ADR (American Depository Receipts). La fusion effective entre les holdings UBS Group SA et Credit Suisse Group SA intervient le 12 juin 2023. L’exécution formelle de la reprise écarte le risque d’un échec de la fusion1989. Le 7 décembre 2023, le conseil d’administration d’UBS Group SA approuve la fusion d’UBS SA avec Credit Suisse SA1990. Le 31 mai 2024, UBS informe par voie de communiqué que la fusion entre UBS SA et Credit Suisse SA est terminée1991. Le 1er juillet 2024, UBS annonce finalement la conclusion de la fusion entre UBS Switzerland SA et Credit Suisse (Suisse) SA. Cette dernière a été radiée du registre du commerce du canton de Zurich et n’existe plus en tant qu’entité juridique distincte. Tous les droits et obligations ont été transférés à UBS Switzerland SA1992.
Questions relevant du droit des cartels en lien avec la fusion d’urgence
La fusion soulève notamment des questions en lien avec le droit des cartels. Le 19 mars 2023, la FINMA a approuvé la fusion d’urgence en se substituant à la COMCO, en application de l’article 10, alinéa 3, de la loi sur les cartels (LCart, RS 251251; cf. chap. 7.2.3.9). Dans ce cas de figure, la FINMA est tenue d’inviter la COMCO à se positionner après coup, étant précisé qu’elle peut toutefois déterminer elle-même la manière de traiter les éventuelles réserves exprimées1993.
La COMCO rend son avis à l’intention de la FINMA le 25 septembre 2023. Elle examine d’abord la question de savoir si la concurrence se serait détériorée au moins autant en cas de retrait de Credit Suisse du marché qu’en cas de fusion entre UBS et Credit Suisse, auquel cas une fusion serait jugée sans risque1994. La COMCO parvient à la conclusion que les exigences nécessaires ne sont pas remplies et que la fusion doit être examinée à la lumière de l’article 10, alinéa 1, LCart et des critères définis à l’article 10, alinéas 2 et 4, LCart1995. Il s’agit notamment d’examiner si la fusion entraîne la création d’une position dominante susceptible de supprimer une concurrence efficace et si tel est le cas, si les inconvénients l’emportent sur les avantages sur un autre marché1996. Dans six marchés, la COMCO trouve des indices selon lesquels UBS a acquis ou renforcé une position dominante à la suite de la fusion avec Credit Suisse. C’est pourquoi elle recommande de ne pas se contenter d’un examen provisoire de la phase 1, mais de procéder à un examen approfondi de la phase 2, au cours duquel les indices déjà retenus ainsi que d’autres domaines peuvent être examinés plus en détail1997. Aucune mesure, condition ou exigence spécifique n’est formulée à l’égard de la banque.
Dans sa décision du 21 mai 2024, la FINMA développe les prises de position de la COMCO ainsi que d’UBS et explique son propre point de vue. Elle parvient à la conclusion que la fusion n’a supprimé la concurrence sur aucun marché et qu’il reste d’autres alternatives valables à l’offre de la banque1998. Les études de marché réalisées sont comparables aux précédents examens des phases 1 et 2, même s’il subsiste un «flou résiduel» quant à l’évaluation des marchés1999. La FINMA oppose cette incertitude résiduelle à la protection des créancières et créanciers et estime que les risques sont plus élevés que les avantages: «Une remise en question ultérieure de la fusion du fait de contrôles supplémentaires pourrait saper la confiance retrouvée des marchés dans la mise en œuvre réussie de la fusion, déstabiliser de nombreuses parties prenantes et mettre involontairement en péril le succès de la transaction et donc la stabilité financière aux niveaux national et international.»2000 C’est pourquoi la FINMA décide de clore la procédure d’examen relevant du droit des cartels, au sens de l’article 10, alinéa 3, LCart, relative au regroupement d’UBS Group SA et de Credit Suisse Group SA sans procéder à d’autres examens et sans conditions ni charges (cf. chap. 7.2.4.4 ci-dessus et chap. 14.2.3 ci-après)2001.
Encadré 23: Vue d’ensemble des phases d’examen de la COMCO2002 Dans une procédure de concentration relevant du droit des cartels, il existe deux, voire trois, phases au maximum pour examiner les conséquences de la concentration sur la concurrence. On appelle phase 0 la phase préliminaire informelle avant la procédure proprement dite, étant précisé qu’aucun délai légal ne court encore. Les entreprises notifiantes soumettent à la COMCO un projet de notification tel qu’envisagé, dont l’exhaustivité est vérifiée. La phase 1 correspond à l’examen préalable selon l’article 32, alinéa 1, LCart. La COMCO doit examiner dans un délai d’un mois si le projet de concentration notifié ne pose pas de problème ou s’il nécessite un examen approfondi. Si l’examen préalable de la phase 1 révèle des indices selon lesquels la concentration crée ou renforce une position dominante sur le marché, l’article 33 LCart prévoit une phase 2 avec un examen approfondi. La phase 2 dure au maximum quatre mois. Pour de plus amples informations, voir la note explicative de la COMCO2003, la LCart ainsi que la prise de position de la COMCO sur la fusion entre UBS et Credit Suisse2004. |
8.2.2 Dénonciation du contrat de garantie et du prêt d’aide sous forme de liquidités en août 2023
La solution globale définie le 19 mars 2023 prévoyait entre autres un contrat de garantie2005 entre la Confédération et UBS, afin de régler la prise en charge d’éventuelles pertes subies par UBS sur la vente de certains actifs de Credit Suisse ne correspondant pas au cœur de métier d’UBS et n’entrant pas dans son profil d’affaires et de risque (cf. chap. 7.2.4.1 et 7.2.5).
Base légale et négociations entre la Confédération et UBS
La base légale de cette garantie est l’article 14a de l’ordonnance de nécessité complétée par le Conseil fédéral le 19 mars 2023 (RS 952.3; cf. chap. 7.2.5.5). En raison de l’urgence, les détails n’ont pas pu être négociés entre UBS Group SA et la Confédération et réglés le 19 mars 2023 (date de la conclusion du contrat [signing])2006, mais ils ont dû l’être après cette date. Le lancement de ces négociations a lieu le 19 avril 2023 lors d’une réunion à haut niveau avec UBS, à laquelle participent également des représentantes et des représentants de l’AFF et de la FINMA, ainsi que des conseillères et des conseillers engagés par la Confédération pour les questions juridiques et économiques2007.
Du côté de la Confédération, les négociations sont menées sous la direction de l’AFF, qui bénéficie d’un soutien externe, afin de clarifier différents aspects. Les discussions portent notamment sur le périmètre de la garantie. Selon les deux parties, les négociations ont été menées de manière professionnelle, parfois strictement, mais également de façon juste, transparente et constructive.2008 Les négociations remontent jusqu’au président du conseil d’administration d’UBS et à la cheffe du DFF2009. La divergence de vues peut finalement être aplanie et le contrat de garantie est signé par le DFF et UBS SA le 9 juin 2023.
Périmètre de la garantie
Le contrat de garantie couvrait un portefeuille d’actifs spécifiques de Credit Suisse, qui représentait environ 3 % du total des actifs de la banque fusionnée. Il s’agissait principalement de crédits, de produits dérivés, de produit non stratégiques et structurés issus des activités non-clés (non-core units) de Credit Suisse. Seules les pertes réalisées étaient couvertes, sur une base nette, et la garantie tenait donc compte des pertes, mais aussi des gains réalisés sur la vente des actifs. Le contrat devait courir jusqu’à la réalisation de l’ensemble du portefeuille garanti. Ce n’est que si UBS avait réalisé tous les actifs qu’elle aurait pu faire valoir à l’égard de la Confédération une perte éventuelle dépassant les 5 milliards de francs.
Le contrat ne parlait pas d’une participation de la Confédération aux pertes si celles-ci devaient dépasser 14 milliards de francs. Pour que la Confédération puisse prendre en charge d’autres pertes, il aurait fallu créer une base légale et le Parlement aurait dû approuver un crédit d’engagement. Le contrat prévoyait la gestion des actifs visés par une unité organisationnelle distincte d’UBS2010. UBS a en outre dû s’engager à maintenir son siège en Suisse pendant toute la durée du contrat. En cas de transfert à l’étranger, la Confédération aurait pu révoquer la garantie unilatéralement2011.
Résiliation du contrat de garantie et prime de garantie perçue par la Confédération
Le 11 août 2023, UBS Group SA résilie unilatéralement le contrat de garantie conclu avec la Confédération. Après avoir soumis le portefeuille concerné à un examen approfondi et à plusieurs tests de résistance sévères, la banque juge que cette garantie n’est plus nécessaire2012. Cette résiliation met aussi un terme aux risques financiers y afférents pour la Confédération.
En vertu du contrat, UBS était tenue au versement d’une prime de garantie à la Confédération. Celle-ci se composait d’un émolument perçu à la conclusion du contrat (initial set-up fee) de 40 millions de francs et d’un émolument annuel (annual maintenance fee) de 0,4 % prélevé sur les 9 milliards (soit 36 millions par année) dans le but notamment de couvrir les frais de conseil de la Confédération, ainsi que d’une prime de risque (annual drawn portion fee) variant entre 0 et 4 % en fonction des pertes déjà réalisées et des pertes encore attendues et qui était également perçue sur les 9 milliards2013. La prime de risque a donc été différée et n’aurait dû être payée par UBS qu’en cas de recours effectif à la garantie. Plus les pertes auraient été importantes, plus elle aurait été élevée2014. Finalement, UBS a versé 40 millions de francs au total à la Confédération pour la mise à disposition de la garantie2015. Les travaux du Conseil fédéral ont été suivis de près par le Parlement, à travers la DélFin, qui a été informée des négociations en cours tout au long de l’année 20232016.
Résiliation du prêt d’aide sous forme de liquidités
Le 11 août 2023, UBS dénonce unilatéralement également le prêt d’aide sous forme de liquidités conclu avec la BNS (soit le PLB), ce qui met aussi un terme aux risques financiers y afférents pour la Confédération. Jusqu’au 31 juillet 2023, Credit Suisse comptabilise des primes de mise à disposition et de risque à hauteur de 214 millions de francs, soit environ 61 millions en faveur de la BNS et 153 millions en faveur de la Confédération2017.
8.3 Suivi des mesures par le DFF et le Conseil fédéral
Après le 19 mars 2023, les autorités compétentes (DFF, BNS, FINMA) observent en permanence l’évolution de la situation et suivent de près la mise en place des mesures adoptées. Le DFF tient régulièrement le Conseil fédéral informé au moyen de notes d’information2018. Les chapitres suivants présentent les principales activités décrites dans ces notes d’information.
Observation des négociations sur la fusion et de l’évolution des liquidités
Les autorités se préparent à un éventuel échec de la fusion. Dans sa note du 25 avril 2023 adressée au Conseil fédéral, le DFF se veut confiant et considère cette possibilité comme improbable. Il précise qu’un échec ne se profile en aucun cas2019. Le DFF, la FINMA et la BNS mettent en place un suivi intégral des liquidités de Credit Suisse et d’UBS et constatent que la situation de Credit Suisse en matière de liquidité se stabilise à partir du 19 mars 20232020.
Le 8 juin 2023, le DFF informe le Conseil fédéral que la reprise de Credit Suisse par UBS est prévue pour le 12 juin 2023 (cf. chap. 8.2.1), date à laquelle les actions de Credit Suisse Group seront également retirées de la cote à la Bourse suisse SIX et à la Bourse de New York (New York Stock Exchange, NYX). Il indique aussi que la FINMA maintiendra les exigences en matière de fonds propres de la banque fusionnée inchangées jusqu’en 2025 et qu’elle les augmentera ensuite progressivement d’ici à 2030 pour qu’ils atteignent le niveau conforme à la taille de la nouvelle entité2021.
Préparation à d’éventuelles actions en dommages-intérêts contre la Confédération
Le DFF informe régulièrement le Conseil fédéral de l’évolution des procédures de recours contre la dépréciation des obligations AT1 et des éventuelles actions en dommages-intérêts à l’encontre de la Suisse dans le cadre des procédures d’arbitrage entre investisseurs et États2022. Se fondant sur une décision de principe datant de 2021, le Conseil fédéral charge le SECO de coordonner les travaux en rapport avec les éventuelles procédures d’arbitrage. Pour assurer la coordination des différentes procédures en cours, les autorités créent un groupe de pilotage composé de représentantes et de représentants de l’AFF, du SECO, du SG-DFF et de la FINMA. Ce groupe de pilotage mène des échanges réguliers en vue de définir une stratégie globale concertée. Il est coordonné par le service juridique du DFF2023. Le Conseil fédéral est également informé régulièrement de l’état des procédures de recours contre la dépréciation des obligations AT1 pendantes devant le TAF2024.
Contacts réguliers avec des autorités étrangères et couverture du dossier par les médias étrangers
Dans les semaines qui suivent la décision du 19 mars 2023, les autorités suisses (DFF, BNS, FINMA) expliquent les raisons qui ont abouti à la solution choisie à leurs partenaires étrangers (autorités de surveillance, ministres des finances et autres représentantes et représentants gouvernementaux) dans le cadre de diverses rencontres bilatérales ou multilatérales. Elles les informent aussi de l’état de mise en œuvre des mesures prises. Lorsque cela est nécessaire, elles interviennent auprès des autorités étrangères par l’intermédiaire des représentations diplomatiques suisses, afin qu’UBS obtienne rapidement les autorisations nécessaires pour réaliser la fusion2025. Après la reprise formelle de Credit Suisse par UBS, le 12 juin 2023, la nécessité de telles interventions et de tels contacts diminue2026. Le Conseil fédéral est régulièrement informé par le DFF, et en partie également par le DFAE, des réactions des autorités et des médias étrangers2027, qui se multiplient après le 19 mars 2023, avant de diminuer et de revenir à leur niveau antérieur à cette date après quelques semaines.
Révision de la LB en vue de l’introduction d’un PLB
L’introduction dans la législation d’un mécanisme public de garantie des liquidités (PLB), pour les banques d’importance systémique est un projet d’envergure. Le Conseil fédéral ouvre la procédure de consultation le 24 mai 2023 et adopte son message à l’intention du Parlement le 9 septembre 20232028. Avec ce projet, le Conseil fédéral propose de transposer dans le droit ordinaire quelques-unes des dispositions introduites en mars 2023 au moyen de l’ordonnance de nécessité. Une grande différence par rapport à l’avant-projet mis en consultation est l’introduction d’un mécanisme de compensation au moyen d’un forfait. L’examen préalable du projet est attribué à la Commission de l’économie et des redevances (CER) et le conseil prioritaire est le Conseil des États. La CER-E est entrée en matière sur le projet2029, mais elle n’a pas encore terminé la discussion par article. La CEP a tenu compte des propositions du Conseil fédéral au moment de formuler ses recommandations. Le 27 août 2024, la CER-E a décidé de suspendre l’examen du projet jusqu’à la publication du rapport de la CEP.2030
Mesures concernant les rémunérations
Le DFF et le Conseil fédéral adoptent plusieurs mesures touchant aux rémunérations. Le 21 mars 2023, le Conseil fédéral prend acte du fait que le DFF a signifié par voie de décision à Credit Suisse que l’établissement devait suspendre le versement de certaines rémunérations variables à ses collaboratrices et collaborateurs. Cette décision concerne les rémunérations déjà approuvées pour les exercices antérieurs à 2022, mais dont le versement est différé et exécuté, par exemple, sous forme de droits à des actions. Le Conseil fédéral charge en outre le DFF de lui soumettre d’autres mesures concernant les rémunérations variables pour les exercices antérieurs à 2022 et les exercices suivants2031. Le 18 avril 2023, le DFF remplace cette mesure superprovisionnelle par une mesure provisionnelle2032.
8.4 Tour d’horizon des rapports publiés à la suite des évènements
Le chap. 8 propose un bref tour d’horizon des principaux rapports ayant abordé les causes de la crise de Credit Suisse et les enseignements à en tirer. Ils se divisent en deux catégories: les rapports que les autorités publient régulièrement et les rapports établis sur mandat du DFF. Les uns et les autres sont présentés par ordre chronologique de publication, car les rapports demandés au début de la crise ont fourni des éléments importants pour la suite. Le présent chapitre expose les principales conclusions de ces rapports, non sans s’attarder un peu plus longuement sur le rapport du Conseil fédéral rédigé en vertu de l’article 52 LB, car il contient l’appréciation du gouvernement et ses propositions pour l’avenir. Toutefois, plusieurs propositions relatives à l’adaptation de la réglementation TBTF ont été intégrées dans les recommandations de la CEP et sont traitées dans ce cadre (cf. chap. 9.1.2).
Rapport de l’Institut suisse de banque et de la finance de l’Université de Saint-Gall du 19 mai 2023
Le DFF, représenté par le SFI, a chargé l’Institut suisse des banques et de la finance de l’Université de Saint-Gall d’analyser la reprise de Credit Suisse par UBS à la lumière de la législation TBTF. Le rapport analyse les orientations choisies en vue du développement de la réglementation TBTF et s’exprime sur les aspects suivants: système de la séparation des métiers bancaires; mesures visant le management et mesures relevant du droit de la surveillance; solutions de garantie (par ex. garantie des dépôts); dotations en liquidités et en capital propre; option d’une étatisation. Dans ses conclusions, le rapport propose trois axes pour développer la réglementation TBTF: premièrement, améliorer l’accès aux liquidités à travers le prêteur ultime (LoLR); deuxièmement, accroître les exigences en matière de fonds propres pour les banques assujetties à la réglementation TBTF; troisièmement, mettre en place une option d’étatisation comme solution de rechange à un assainissement ou une liquidation (resolution).2033
Rapports de la BNS sur la stabilité financière de juin 2023 et juin 2024
La BNS a analysé les évènements entourant Credit Suisse dans ses rapports sur la stabilité financière du 23 juin 2023 et du 20 juin 2024. Dans son rapport 20232034, elle détaille la chronologie des évènements et s’exprime sur les raisons qui, à son avis, ont joué un rôle déterminant dans la crise de Credit Suisse. Elle publie également les premiers enseignements qu’elle en a tirés, concernant par exemple les exigences en matière de capital et de liquidités2035. Dans son rapport de 2024, la BNS revient plus longuement sur les mesures à prendre dans ce contexte. Elle constate que la crise de Credit Suisse a mis en lumière des lacunes dans la réglementation et partage l’avis exprimé par le Conseil fédéral dans son rapport en vertu de l’article 52 LB, selon lequel il est nécessaire d’agir sur le plan des exigences en matière de fonds propres, des exigences en matière de liquidités, de l’intervention précoce ainsi que de la planification de la stabilisation, de la liquidation ou de l’assainissement. Dans le domaine des fonds propres, il s’agit avant tout, pour la BNS, de combler les lacunes de l’architecture réglementaire afin de garantir que les ratios de fonds propres publiés reflètent effectivement la capacité d’absorption des pertes des banques. En ce qui concerne les liquidités, la BNS soutient une révision du LCR par le CBCB2036.
Rapport du groupe d’experts «Stabilité des banques» du 1er septembre 2023
Le DFF a mis sur pied le 17 mai 2023 le groupe d’experts «Stabilité des banques» et l’a chargé de lui présenter jusqu’à la mi-août 2023 des réflexions stratégiques sur le maintien de la stabilité de la place financière suisse, indépendamment des autorités. Le groupe d’experts a pris en considération le rapport de l’Institut des banques et de la finance de l’Université de Saint-Gall2037. Il livre aussi son appréciation du régime TBTF. Il parvient à la conclusion que ce régime a permis d’accomplir d’importants progrès par rapport à la situation qui prévalait avant la crise financière mondiale de 2007/08 et que les exigences plus strictes en matière de fonds propres et de liquidités ont montré leur utilité. Dans ses recommandations, il estime premièrement que la Suisse doit améliorer la préparation et la gestion de crise, deuxièmement qu’elle doit renforcer l’approvisionnement en liquidités lors d’une crise, troisièmement qu’elle doit compléter les instruments relatifs à la surveillance bancaire et quatrièmement qu’elle doit renforcer la qualité et l’obtention de fonds propres.
Rapport de la FINMA du 19 décembre 2023 sur les enseignements tirés de la crise de Credit Suisse
La FINMA a publié le 19 décembre 2023 le rapport «Enseignements tirés de la crise de Credit Suisse»2038, dans lequel elle analyse l’évolution de Credit Suisse de 2008 à 2023 en ce qui concerne la stratégie, la marche des affaires, les décisions prises par la direction, la gestion des risques et la préparation en cas de crise, non sans exposer les mesures prises par ses soins au fil des ans. Dans ce rapport, la FINMA tire plusieurs enseignements et recommande des adaptations des bases légales ainsi que d’autres mesures. Elle réclame, par exemple, un régime de responsabilité des dirigeants (senior managers regime), la compétence de prononcer des amendes ainsi que des règles plus strictes en matière de gouvernance d’entreprise. Par ailleurs, elle déclare qu’elle entend adapter ponctuellement son approche de la surveillance et qu’elle examinera de manière approfondie l’applicabilité des mesures de stabilisation.
Rapport du Conseil fédéral du 10 avril 2024 en vertu de l’article 52 LB
Comme expliqué au chapitre 5, l’article 52 LB demande que le Conseil fédéral examine régulièrement les dispositions de la loi en comparant leur mise en œuvre avec celle des normes internationales correspondantes à l’étranger et qu’il en fasse rapport à l’Assemblée fédérale. Le 10 avril 2024, le Conseil fédéral a publié son rapport sur la stabilité des banques comprenant cet examen2039. L’analyse de la crise de Credit Suisse en forme un volet essentiel. Le Conseil fédéral aboutit à la conclusion que le dispositif TBTF doit être développé et renforcé. Il propose à cet effet 22 mesures, qui devront être mises en œuvre en tenant compte des conclusions de la CEP. Les paragraphes qui suivent s’attardent sur les propositions concernant les fonds propres, les liquidités, l’instauration d’une TPO et la garantie des dépôts.
Fonds propres. Le Conseil fédéral propose un ensemble de mesures: renforcer la couverture en fonds propres des participations étrangères au sein d’un groupe financier, à la fois pour les SIB et pour les banques mères; intégrer des composantes prospectives dans les suppléments de fonds propres du pilier 2 exigés des SIB (en particulier sur la base de tests de résistance; il conviendra d’ailleurs d’examiner la forme qui se prête le mieux à la publication des résultats de ces tests); durcir les exigences réglementaires relatives à l’évaluation prudente et au maintien de la valeur de certaines positions du bilan. Le Conseil fédéral précise que, d’un point de vue formel, la modification proposée pour les banques mères concernera toutes les SIB de Suisse. Elle n’aura toutefois d’effet que sur les SIB actives sur le plan international qui ont une structure complexe et des filiales de grande taille à l’étranger. Elle s’appliquera donc à UBS. Le Conseil fédéral a décidé de ne pas proposer un relèvement général des fonds propres fondés sur une augmentation du ratio de levier ou de la part RWA2040.
Liquidités. De l’avis du Conseil fédéral, il faut accroître la quantité de liquidités propres détenues par les banques, étendre fortement les possibilités d’approvisionnement en liquidités de la banque centrale et instaurer un mécanisme public de garantie de ces liquidités (PLB) afin d’éviter des dommages pour le pays dans le scénario du pire.
TPO. Le Conseil fédéral a abandonné l’idée d’inscrire une TPO dans la législation suisse pour les raisons suivantes:
– ce mécanisme est contraire à l’un des objectifs de la réglementation TBTF suisse, à savoir éviter le recours à une aide de l’État (art. 7, al. 2, LB);
– il présente des risques considérables pour l’État et les contribuables;
– la taille de la dernière G-SIB suisse rend quasi impossible une étatisation de l’ensemble du groupe UBS; et
– il serait difficile de limiter une TPO aux entités suisses d’UBS car les autorités étrangères s’attendraient à un assainissement de l’ensemble du groupe2041.
Garantie des dépôts. Le rapport du Conseil fédéral du 10 avril 2024 sur la stabilité des banques est le premier à aborder la question de la garantie des dépôts (chap. 5.2.7). En raison de la réticence dont le législateur a fait montre par le passé, le Conseil fédéral s’abstient de proposer des mesures portant sur la garantie des dépôts, bien qu’il porte lui-même un regard critique sur divers aspects de la législation en vigueur.
8.5 Examen des crédits urgents par les CdF et les Chambres
Le présent chapitre décrit la suite du traitement parlementaire des crédits urgents. Il revient d’abord brièvement sur le message du Conseil fédéral concernant le supplément Ia au budget 2023 et son examen par les deux CdF, avant de s’arrêter sur la session extraordinaire des 11 et 12 avril 2023 et la discussion déclenchée par la non-approbation des crédits urgents décidés par la DélFin.
Le Conseil fédéral est tenu de soumettre les crédits d’engagement urgents à l’approbation ultérieure de l’Assemblée fédérale (cf. chap. 7.2.5.3)2042. C’est ce qu’il a fait avec son «Message concernant le supplément Ia au budget 2023 du 29 mars 2023 (23.007)», où il exposait la situation initiale, décrivait le train de mesures, justifiait les deux crédits d’engagement et, comme le veut la procédure pour un supplément, soumettait deux projets d’arrêté fédéral au Parlement2043. Dans l’arrêté fédéral Ia, le Conseil fédéral demandait l’approbation de l’octroi d’une garantie du risque de défaillance par la Confédération pour les prêts d’aide sous forme de liquidités octroyés par la BNS à Credit Suisse d’un montant de 100 milliards de francs (art. 1) et l’approbation de l’octroi d’une garantie de la Confédération contre les pertes pour les prêts d’aide sous forme de liquidités de la BNS à des banques d’importance systémique d’un montant de 9 milliards de francs (art. 2). Conformément à la procédure, le projet d’arrêté Ib proposait qu’aucune modification ne soit apportée au cadre financier, aux objectifs, aux indicateurs et aux valeurs cibles et qu’aucune condition-cadre ne soit fixée pour l’utilisation des crédits (art. 1)2044.
Compte rendu de la DélFin aux CdF et examen préalable par les CdF
Il appartenait au Conseil des États d’être le conseil prioritaire pour délibérer des suppléments au budget 2023. Le premier examen préalable a donc été confié à la CdF-E. Elle s’est réunie le 23 mars 2023, conformément au calendrier des séances. Elle a immédiatement modifié son ordre du jour, puis elle a demandé à ses représentantes et représentants au sein de la DélFin de l’informer au sujet de la séance de la délégation du 19 mars 2023. Elle a ensuite mené une discussion préliminaire sur le message du Conseil fédéral concernant le supplément Ia, qui n’était pas encore adopté (23.007), et elle s’est entretenue avec la cheffe du DFF, la directrice de l’AFF, le responsable de la division Recovery et Resolution de la FINMA, le directeur de la COMCO et le professeur Aymo Brunetti2045. La CdF-E a procédé à l’examen préalable à proprement parler lors d’une séance extraordinaire le 30 mars 2023, de 8 h 20 à 11 h 30. Elle a examiné neuf propositions2046 et proposé au Conseil des États, par 11 voix contre 0 (et 1 abstention), d’approuver l’arrêté fédéral Ia puis, à l’unanimité, d’approuver l’arrêté fédéral Ib2047.
La CdF-N s’est elle aussi réunie le 30 mars 2023, mais après les délibérations de la CdF-E2048. Elle a demandé à la présidente de la DélFin de l’informer sur la séance de la délégation du 19 mars 2023 avant de mener une discussion générale approfondie, à laquelle ont participé la cheffe du DFF, le président de la BNS et la présidente du conseil d’administration de la FINMA. La commission a ensuite procédé à la discussion par article des crédits d’engagement. Les arrêtés fédéraux Ia et Ib ont donné lieu au dépôt de quatorze propositions et de diverses propositions relatives à des interventions de commission2049. La CdF-N a finalement proposé au Conseil national, par 17 voix contre 1 (et 4 abstentions), d’approuver les deux arrêtés fédéraux.
Session extraordinaire des 11 et 12 avril 2023
Par 29 voix contre 6 (et 7 abstentions), le Conseil des États a suivi les propositions de sa CdF et approuvé les crédits d’engagement urgents auxquels la DélFin avait donné son assentiment. Il a approuvé à l’unanimité (par 36 voix et 6 abstentions) l’arrêté fédéral Ib relatif aux conditions-cadres de l’utilisation des crédits, suivant la proposition des CdF. Lorsque le dossier lui a été transmis, le Conseil national a rejeté l’arrêté fédéral Ia par 102 voix contre 71 (et 8 abstentions)2050. La CdF-E s’est alors réunie pour ouvrir la procédure d’élimination des divergences et elle a proposé au Conseil des États de maintenir l’approbation des crédits. Le plénum l’a suivie en approuvant chacun des deux arrêtés fédéraux par 29 voix contre 5 (et 7 abstentions). La CdF-N a alors tenu une première séance d’élimination des divergences et proposé au Conseil national d’approuver les deux crédits. Lors de sa deuxième lecture, celui-ci a de nouveau refusé d’approuver les crédits a posteriori par 103 voix contre 73 (et 8 abstentions). C’était la première fois dans l’histoire de la DélFin que le Conseil national refusait une approbation ultérieure. Ce double refus du Conseil national a aussi fait échec à l’arrêté fédéral Ib relatif au cadre financier, si bien que les Chambres n’ont pas arrêté de cadre financier pour l’utilisation des crédits. En revanche, elles ont adopté un grand nombre d’interventions présentées par différentes commissions2051.
Discussion sur les conséquences d’une non-approbation et examen des bases légales en vigueur
Jusqu’à l’affaire Credit Suisse, tous les crédits décidés par la DélFin avaient obtenu l’approbation ultérieure des Chambres. C’est pourquoi le Parlement et le public étaient peu au fait des conséquences potentielles d’un refus de l’approbation ultérieure2052. Avant la fusion d’urgence de Credit Suisse, les conséquences d’une non-approbation des crédits urgents décidés par la DélFin avaient été évaluées sur la base de documents de travail antérieurs et des maigres publications spécialisées sur le sujet: si le Conseil fédéral peut annuler l’engagement (ou le paiement s’agissant d’un crédit budgétaire), il doit le faire; si cela est impossible dans les faits, par exemple parce que le paiement a déjà été fait ou que le contrat avec un tiers a déjà été conclu, le crédit est consenti et son refus par les Chambres n’a pas d’effet juridique à l’égard des tiers. En revanche, ce refus doit être compris dans les rapports internes entre le Parlement et le Conseil fédéral comme un mandat du Parlement au Conseil fédéral de mettre si possible un terme aux éventuels rapports juridiques engageant l’avenir. Dans un document sur les conséquences d’un refus dans le cas de Credit Suisse, le secrétariat des CdF estimait que la non-approbation des crédits serait sans effet à l’égard des tiers en raison de l’engagement pris contractuellement2053. Après la session extraordinaire des 11 et 12 avril 2023, cet avis juridique a été contesté par une partie de la doctrine, ce qui a suscité des incertitudes considérables dans l’interprétation des conséquences du refus du Conseil national2054. Le Conseil fédéral a continué de considérer que l’octroi des deux crédits avait force obligatoire, en précisant qu’il tiendrait compte du refus du Conseil national dans la suite des négociations2055.
La Commission des institutions politiques du Conseil national (CIP-N) étudie actuellement la nécessité de procéder à des modifications législatives en ce qui concerne la procédure régissant les crédits urgents ou la composition de la DélFin2056. Elle a décidé à l’unanimité de déposer l’initiative parlementaire 24.400 «Crédits urgents: effet des décisions de l’Assemblée fédérale». Lors de son examen préalable, la CIP-E a donné suite à cette initiative, à l’unanimité également2057. La CIP-N peut ainsi se lancer dans l’élaboration d’un projet.
8.6 Procédures judiciaires pendantes en rapport avec la dépréciation des obligations AT1
Après le 19 mars 2023, les autorités suisses (Confédération et FINMA) prennent rapidement conscience qu’elles devront faire face à des actions en responsabilité et en dommages-intérêts en raison de la décision de la FINMA d’ordonner la dépréciation des obligations AT1. Alors qu’en Suisse des recours sont déposés contre cette décision de l’autorité de surveillance, à l’étranger, l’ouverture d’actions fondées sur les accords de règlement des différends entre investisseurs et États est annoncée. Des plaintes sont également déposées contre UBS en raison du prix de rachat de Credit Suisse, les parties plaignantes estimant que le rapport d’échange de 22,48 actions Credit Suisse pour 1 action UBS est illicite.
Les principaux aspects de ces quatre types de procédure sont brièvement développés dans les chapitres suivants.
Recours contre la dépréciation des obligations AT1 auprès du TAF – Action civile intentée contre la Confédération à New York
Le 19 mars 2023, dans le cadre du train de mesures d’accompagnement de la fusion entre Credit Suisse et UBS, la FINMA ordonne la dépréciation d’obligations AT1 d’une valeur nominale de 16 milliards de francs, étant entendu que leur valeur vénale était inférieure. En raison de cette dépréciation opérée ensuite par Credit Suisse, les propriétaires des obligations AT1 perdent leur investissement. Peu après, divers recours sont déposés auprès du TAF contre l’ordre donné par la FINMA de déprécier les obligations AT1. Dans un communiqué de presse publié en mai 2023, le TAF déclare avoir été saisi de 250 recours impliquant environ 2500 parties recourantes2058. Ce nombre augmente au fil du temps. Au moment de la publication de ce rapport, le chiffre exact n’est pas connu. Les recours portent sur la liceité de la dépréciation. Les recourantes et recourants allèguent en particulier que cette mesure n’était pas proportionnée. Un autre argument invoqué est que cette dépréciation revient de fait à une expropriation indirecte2059. Le TAF n’a encore prononcé aucune décision et ne fournit aucune indication sur la date éventuelle du prononcé d’un arrêt2060.
Certains instruments AT1 étaient enregistrés aux États –Unis et ont été traités via le système de compensation local. En juin 2024, une action civile a été intentée contre la Confédération suisse auprès du Unitad States District Court for the Southern District of New York. Un groupe de créanciers réclame à la Suisse une indemnisation d’environ 80 millions de francs. Selon des articles de presse, le groupe de créanciers argue que la décision de la FINMA d’annuler les obligations AT1 lors de l’effondrement de Credit Suisse au printemps 2023 était illégale et que la Suisse aurait ainsi violé leurs droits de propriété. Il s’agit d’une action distincte des procédures en cours en Suisse2061.
Actions contre la Confédération suisse fondées sur des accords de protection des investissements (API)
La Suisse a conclu des accords de protection des investissements (API) avec 111 pays. De plus, les accords de libre-échange avec le Japon, Singapour et la Corée du Sud comportent un chapitre sur la protection des investissements qui, sur le fond, correspondent largement à un API. Le Conseil fédéral part du principe que la dépréciation des obligations AT1 pourrait être couverte par un API. Le cas échéant et si une procédure d’arbitrage selon les mécanismes de règlement des différends entre un investisseur et un État était ouverte, les parties en cause devraient tout d’abord instituer un tribunal arbitral composé de trois membres. Si un tel tribunal se saisissait de la plainte, il devrait examiner la compatibilité de la dépréciation avec l’API. L’appréciation d’une violation éventuelle de l’API relèverait de la compétence exclusive du tribunal arbitral. Si ce dernier constatait une violation de l’API, il pourrait allouer des dommages-intérêts aux investisseurs. Ces procédures sont très complexes et durent généralement plusieurs années. Plusieurs cabinets d’avocats internationaux ont déjà annoncé le dépôt de plaintes2062.
Plaintes contre UBS en raison du rapport d’échange des actions
Des actionnaires de Credit Suisse ont déposé plainte contre UBS auprès du Tribunal de commerce de Zurich pour contester le rapport d’échange des actions fixé dans le cadre de la fusion. De nombreux actionnaires se sont aussi regroupés afin d’obtenir un prix de rachat plus élevé de la part d’UBS. Cela représente plus de 30 plaintes que le Tribunal de commerce a regroupées au sein d’une procédure unique. Ces actions sont dirigées contre UBS, qui a réfuté les conclusions des parties plaignantes dans son mémoire de défense2063. Le 28 août 2024, une demande de nouvelle expertise neutre a été déposée auprès du Tribunal de commerce concernant la méthode de calcul de la valeur d’échange des actions. Le nombre de plaignants est passé à 3000 en novembre 2024.2064 La décision du tribunal n’est pas encore connue.
Partie III: Constatations
Remarques liminaires concernant la partie III
Causes de la chute de Credit Suisse: son comportement sur les marchés et la perte de confiance
Dans cette troisième partie de son rapport d’enquête, la CEP constate que la crise de Credit Suisse, qui a conduit à la fusion avec UBS, est due au comportement de Credit Suisse sur les marchés, à une culture du risque discutable, marquée par une gestion des risques lacunaire, surtout dans le domaine de la banque d’investissement, et à la gouvernance de la direction. En automne 2022, la conjonction de ces facteurs a causé une perte de confiance inexorable sur les marchés, qui a débouché sur la crise aiguë de mars 2023.
Comme mentionné dans les chapitres consacrés au contexte pertinent (5.1 et 6.1) de la deuxième partie, l’image publique de Credit Suisse s’est détériorée ces dernières années à la suite de scandales à répétition (rémunérations des cadres dirigeants, complicité de fraude fiscale, affaire des filatures, crédits accordés à des sociétés étatiques mozambicaines, pertes considérables dans les affaires Greensill et Archegos; cf. chap. 5.1.2). Bien qu’elle ait plusieurs fois changé sa stratégie et remplacé ses cadres dirigeants (cf. chap. 5.1.2), la banque a progressivement perdu la confiance des marchés2065. À partir de 2011, les chiffres de performance de Credit Suisse étaient souvent négatifs (un bénéfice net bas, par exemple). Cette évolution économique défavorable se constatait également dans la baisse du cours des actions et dans les notations financières de plus en plus mauvaises; malgré cela, les rémunérations variables des cadres dirigeants de la banque sont restées de l’ordre du milliard de francs (cf. chap. 5.1.2). La commission ne peut comprendre ce décalage manifeste entre les rémunérations versées et la marche des affaires réelle de la banque. Pour elle, la persistance de cette situation pendant plus d’une décennie sans que les actionnaires ou le conseil d’administration n’interviennent dénote un problème majeur de mauvaises incitations dans le système de rémunération de Credit Suisse. Dans ce contexte, la question de la responsabilité des actionnaires dans la débâcle de la banque se pose; elle est traitée en détail au chap. 14.3.1.
La commission précise une nouvelle fois que son enquête se limite à la gestion des autorités fédérales (cf. chap. 1.3): le comportement des banques sur les marchés ne pouvait faire l’objet de cette enquête et n’a été pris en considération que lorsque cela était nécessaire pour évaluer la gestion des autorités suisses.
Remarques liminaires concernant l’évaluation de la gestion des autorités fédérales dans le contexte de la fusion d’urgence
Dans les chapitres qui suivent, la CEP donne une appréciation de la gestion de la fusion d’urgence par les autorités, sous l’angle de la légalité, de l’opportunité et de l’efficacité.
Au préalable, il y a lieu d’apporter les précisions suivantes. Premièrement, selon la doctrine relative au droit de la haute surveillance, l’appréciation de la légalité de la gestion des autorités fédérales consiste surtout à examiner les processus, les procédures, les compétences générales et les mesures organisationnelles en lien avec les principes régissant l’activité administrative2066. En conséquence, la CEP n’a pas compétence pour examiner chacune des mesures prises par les autorités fédérales: elle se prononce donc de manière globale sur la gestion des autorités fédérales.
Deuxièmement, la période sous revue est relativement longue (plus de sept ans), ce qui a permis de classer de manière appropriée les différents éléments constitutifs de la crise et d’identifier les aspects de la gestion éventuellement pertinents pour l’enquête (cf. chap. 1.4.2). La CEP précise à cet égard que, en raison de la formulation ouverte du mandat d’enquête visé dans l’arrêté fédéral du 8 juin 2023 relatif à son institution, elle a dû fixer des priorités et ne peut donc pas prétendre avoir été exhaustive. Globalement, la CEP s’est penchée plus en détail sur des thèmes étroitement liés à la fusion que sur des thèmes ayant joué un rôle secondaire dans la gestion de la crise, même s’ils semblaient pertinents pour évaluer l’activité des autorités fédérales.
Troisièmement, il est important de souligner que, de l’avis unanime des spécialistes, le quasi-effondrement de Credit Suisse a été déclenché par une crise de confiance ayant mené à une crise de liquidités. Celle-ci a finalement, selon les avis majoritaires des experts, conduit à une crise de liquidités à partir d’octobre 2022. Selon l’expert mandaté par la CEP, il s’agissait en outre également d’une crise de capital (cf. chap. 1.1.1.3).
Quatrièmement, il convient de prendre en compte que la CEP, dans son évaluation de la légalité et de l’opportunité, effectue une analyse ex ante: son appréciation se base sur les effets identifiables à l’époque et sur les connaissances dont disposaient les autorités à ce moment-là.
Cinquièmement, la FINMA, l’ASR et la BNS sont des unités administratives décentralisées qui disposent d’une autonomie définie dans des lois spéciales. Sur la base de l’expertise du professeur Felix Uhlmann et de la présentation du professeur Andreas Stöckli (cf. chap. 1.4.5), la CEP a conclu qu’elle ne devait pas adresser ses recommandations directement à ces trois autorités, mais qu’elle devait les formuler à l’intention du Conseil fédéral.
Structure des conclusions
La CEP expose ci-après ses conclusions dans six chapitres thématiques. Elle commence par la façon dont les autorités fédérales se sont penchées sur la législation TBTF et sur la réglementation relative à la surveillance de la révision entre 2015 et 2022 et par les adaptations qu’elles ont engagées (chap. 9). Suivent des constatations sur la gestion des risques et sur la détection précoce des crises par la Confédération (chap. 10). La CEP évalue ensuite la façon dont la FINMA, l’ASR et la BNS ont exercé leurs activités de surveillance dans leurs domaines de compétences respectifs (chap. 11); elle s’est particulièrement intéressée à la surveillance microprudentielle de la FINMA (chap. 11.1). La commission traite ensuite de la surveillance exercée par les autorités fédérales sur la FINMA, l’ASR et la BNS (chap. 12), puis de la gestion des crises des autorités fédérales, en particulier des interactions entre les différents organes concernés (chap. 13). Enfin, la CEP expose des constatations d’ordre général (chap. 14), notamment à propos de l’implication de certains offices fédéraux et de la COMCO, des droits des actionnaires et de la conception actuelle des bases légales relatives aux commissions d’enquête parlementaires.
La CEP formule les conclusions aux chapitres 9 à 14 non pas sous l’angle des causes de la chute de Credit Suisse, mais (conformément au mandat que lui a confié l’Assemblée fédérale par l’arrêté fédéral du 8 juin 2023) en particulier dans la perspective de crises futures, qui pourraient être d’une autre nature.
Enfin, la CEP formule, dans ses observations finales, une appréciation globale au chapitre 15.
9 Suivi de la législation TBTF et de la réglementation relative à la surveillance de la révision (phase 1)
9.1 Suivi et développement de la législation TBTF en Suisse de 2015 à 2022
La commission a traité le suivi et le développement de la législation TBTF en Suisse de 2015 à 2022 au chap. 5.2. Dans les chapitres qui suivent, elle présente ses constats concernant la gestion des autorités fédérales dans le contexte mentionné (cf. chap. 9.1.1) et la législation TBTF actuelle (cf. chap. 9.1.2).
9.1.1 Évaluation du suivi et du développement de la réglementation TBTF de 2015 à 2022
Suivi de la réglementation TBTF de 2015 à 2022
En vertu de l’article 52 LB, le Conseil fédéral est tenu depuis 2015 de faire rapport tous les deux ans à l’Assemblée fédérale des dispositions TBTF de la LB entrées en vigueur en mars 2012, en comparant leur mise en œuvre avec celle des normes internationales correspondantes à l’étranger. Le Conseil fédéral a rempli cette obligation (cf. chap. 5.2). Le rapport de 2023 a toutefois été publié avec un an de retard à cause de la crise de Credit Suisse.
De manière générale, la commission estime que le suivi de la réglementation TBTF était trop sommaire dans les rapports d’évaluation publiés par le Conseil fédéral de 2015 à 2021. Ses critiques portent en particulier sur les points suivants:
i. Absence de réflexion stratégique sur le développement de la réglementation TBTF: les rapports publiés par le Conseil fédéral de 2015 à 2021 ne donnent pas de vue d’ensemble stratégique du développement de la législation TBTF en Suisse et ne dressent pas de véritable état des lieux.
ii. La conclusion générale du Conseil fédéral se limite à constater chaque fois, dans des termes largement similaires, que la réglementation TBTF suisse est globalement positive et qu’une réorientation fondamentale n’est pas indiquée. Le Conseil fédéral met l’accent sur les travaux législatifs imminents, sans saisir l’occasion des rapports pour s’interroger sur l’adéquation de la réglementation TBTF suisse et recenser systématiquement les mesures à prendre.
iii. Absence de référence aux recommandations formulées dans les rapports précédents: les rapports d’évaluation du Conseil fédéral ne se réfèrent pas aux rapports précédents et ne renseignent donc pas sur les progrès de la mise en œuvre des recommandations antérieures. La commission regrette que le Conseil fédéral n’ait pas procédé à un véritable suivi des mesures décidées et des évolutions dans les différents domaines d’activité, alors que l’OFJ le lui avait suggéré à deux reprises (cf. chap. 5.2.3.3 et 5.2.4.3).
iv. Absence de regard extérieur: le premier rapport d’évaluation du Conseil fédéral de 2015, se fondait sur le rapport final du groupe d’experts de 2014. Jusqu’à la fusion du Credit Suisse avec UBS en 2023, le Conseil fédéral n’a pas sollicité de points de vue externes. L’analyse du développement de la législation TBTF suisse de 2015 à 2022 au chap. 5.2 montre combien la réglementation des marchés financiers et la conception de la surveillance des marchés financiers étaient des thèmes controversés sur le plan politique durant la période sous revue. La commission juge dès lors absolument indispensable que le Conseil fédéral sollicite régulièrement des spécialistes externes à l’administration et intègre leurs appréciations à ses réflexions stratégiques et à son rapport.
v. Comparaison lacunaire avec les normes internationales: il manquait dans les rapports une présentation systématique et actuelle des normes internationales et de leur évolution. En outre, les normes et recommandations internationales étaient reproduites de manière incomplète. Ainsi, le PLB, dont le CSF avait recommandé l’introduction dès 2016, n’a fait son apparition dans le rapport qu’en 2019, qui plus est dans une parenthèse, sans qu’il soit donné plus de détails sur cet instrument.
La commission parvient ainsi à la conclusion que, de 2015 à 2021, le rapport sur la réglementation TBTF que le Conseil fédéral devait présenter à l’Assemblée fédérale en vertu de l’article 52 LB a pris la forme d’un compte rendu, toutefois dépourvu d’une vision stratégique globale. Cette situation n’a changé qu’avec la crise de Credit Suisse: dans son rapport du 10 avril 2024 sur la stabilité des banques, qui contenait entre autres le cinquième rapport d’évaluation selon l’article 52 LB (le premier après la fusion d’urgence de Credit Suisse), le Conseil fédéral a procédé pour la première fois à une analyse stratégique des mesures à prendre s’agissant de la réglementation bancaire et proposé un vaste train de mesures. Il a par ailleurs sollicité un avis extérieur: dans son rapport, il évoque sept expertises externes et le rapport du groupe d’experts «Stabilité des banques» du 1er septembre 2023. La commission se félicite de cette nouvelle orientation et invite le Conseil fédéral à procéder à une évaluation comparable dans ses prochains rapports aussi (cf. recommandation no 1 à la fin du chap. 9.1.2).
Développement de la réglementation TBTF en Suisse de 2015 à 2022
En ce qui concerne le développement de la réglementation TBTF en Suisse entre 2015 et 2022, la commission parvient aux trois constats suivants:
Premièrement, la commission a constaté que, jusqu’en 2015 environ, la Suisse faisait partie des pays dotés de la réglementation TBTF la plus avancée (respectivement la plus rapidement mise en œuvre). Ensuite, une autre tendance s’est développée (cf. chap 4.2.2 et 5.2): afin de préserver la compétitivité des grandes banques suisses, les normes internationales ne devaient pas être déployées plus rapidement que sur d’autres places financières.
Les efforts consentis par le Conseil fédéral pour ne pas devancer la réglementation internationale, afin de favoriser la compétitivité des grandes banques suisses, se sont fait jour par exemple dans les domaines suivants: introduction d’exigences going concern et d’exigences gone concern pour les G-SIB (cf. chap. 5.2.3.1), du NSRF (cf. chap. 5.2.5.5), message du Conseil fédéral sur le programme de la législature 2019 à 2023 (cf. chap 5.2.7).
Cette orientation a été suivie alors que les grandes banques suisses étaient nettement plus grandes, par rapport au PIB, que d’autres établissements financiers, ce dont les autorités avaient conscience. Cette situation s’est encore accentuée après la fusion de Credit Suisse avec UBS: après l’intégration de Credit Suisse, les actifs d’UBS représentaient près de 180 % du PIB de la Suisse fin 20232067. Ce point sera traité dans le contexte des constats de la CEP concernant la réglementation TBTF existante (cf. chap. 9.1.2).
Deuxièmement, la CEP parvient à la conclusion que le Conseil fédéral s’est montré trop réticent à l’égard de l’introduction d’un PLB. Le CSF avait recommandé l’introduction d’un PLB en 2016 et les juridictions de places financières étrangères importantes l’avaient déjà fait de leur côté (cf. chap. 5.2.5.3), avant que le DFF ne procède à une première analyse de cet instrument. La BNS et en particulier la FINMA ont réclamé l’introduction d’un PLB en tout cas à partir de 2018. À l’époque, l’AFF, le SFI et le DFF se sont montrés sceptiques, estimant que le PLB n’aurait pas réuni de majorité au Parlement2068. Le chef du DFF a donné son accord à la réalisation d’une première analyse interne sur le sujet fin 2019, raison pour laquelle un groupe de travail n’a été institué qu’en mars 2020 (cf. chap. 5.2.5.3). Le groupe de travail a présenté son rapport intermédiaire au CG en mars 2021 et il a fallu attendre encore un an avant que le chef du DFF n’esquisse les contours d’un projet de PLB au Conseil fédéral (cf. chap. 5.2.6.2).
Si le PLB a dû être introduit au moyen du droit de nécessité dans le contexte de la crise de Credit Suisse, c’est notamment à cause des réticences du DFF concernant l’introduction de cet instrument. Si une majorité avait pu être trouvée au Parlement, un PLB, comme l’avaient demandé la BNS et la FINMA en 2018, aurait pu, grâce à son effet préventif (confiance ex ante des investisseuses et investisseurs et des clientes et clients), contribuer à ce que la panique bancaire de 2022 et 2023 ne se produise pas dans la même ampleur (cf. chap. 13.1.4). En outre, les autorités auraient disposé d’une bien plus grande latitude si un PLB avait déjà figuré dans la loi, en particulier à partir de l’automne 2022, et la dynamique aurait été meilleure (cf. les constatations au chap. 13.1.4), même s’il n’est pas possible d’évaluer les conséquences d’une introduction plus précoce du PLB sur le comportement de Credit Suisse.
Troisièmement, la commission constate qu’à plusieurs occasions, le Conseil fédéral s’est montré prévenant à l’égard des grandes banques dans le développement de la réglementation TBTF de 2015 à 2022, alors que la FINMA et la BNS en particulier défendaient souvent ensemble la position opposée au nom de la stabilité des marchés financiers (cf. chap. 5.2.4.2, 5.2.5.5 et 5.2.6.3)2069.
i. Lors de l’introduction d’exigences going concern et d’exigences gone concern applicables aux G-SIB par la révision partielle de l’OFR en 2016, le Conseil fédéral a prolongé les délais transitoires après une discussion bilatérale entre le SG-DFF et Credit Suisse. Par ailleurs, il a finalement prévu dans la révision partielle de l’OFR les suppléments plus modestes préconisés par les banques, prenant ainsi le contre-pied de la FINMA et de la BNS. Il a par ailleurs renoncé à une obligation étendue de publier des informations quantitatives, pourtant demandée par le DFJP (cf. chap. 5.2.3.1).
ii. La loi fédérale sur le calcul de la réduction pour participation pour les banques d’importance systémique a été adoptée en dépit des doutes émis par l’OFJ sur la constitutionnalité du projet (cf. chap. 5.2.4.2).
iii. L’introduction des exigences going concern pour les maisons mères des groupes Credit Suisse et UBS a été repoussée d’un an en raison de l’opposition des grandes banques (cf. chap. 5.2.5.1).
iv. Lors de l’adoption de l’O-LFINMA, le Conseil fédéral n’a pas suivi la position de l’OFJ, qui estimait que le Conseil fédéral n’avait pas de base légale suffisante pour adopter les règles proposées (cf. chap. 5.2.5.2).
v. L’instauration d’un ratio structurel de liquidité à long terme (NSFR) n’a pas eu lieu en 2018, mais seulement à l’été 2021, sous la pression des banques et en dépit de la position de la BNS et en particulier de la FINMA (cf. chap 5.2.5.5).
vi. Lorsqu’il a introduit le nouveau régime de liquidités en 2022, le Conseil fédéral a accordé aux banques de longs délais transitoires malgré le scepticisme de la FINMA et leur a donné satisfaction en ce qui concerne les obligations en matière de publication (cf. chap. 5.2.6.3).
vii. Lorsqu’il a remplacé le système de remises par un nouveau système incitatif, le Conseil fédéral a renoncé, en raison des critiques exprimées par les banques lors de la consultation, à introduire une obligation de publier le montant de certains suppléments de fonds. En outre, dans le nouveau système, la FINMA peut imposer des exigences supérieures à la normale si elle constate des obstacles à l’éventuelle capacité d’assainissement ou de liquidation des banques. Dans l’ancien système, les banques devaient démontrer qu’elles pouvaient prétendre au maintien de la remise ou à son octroi, et donc au non-respect des exigences (cf. chap. 5.2.6.4).
Sur la base de ces constats, la CEP adresse une recommandation ad hoc au Conseil fédéral à la fin du chap. 9.1.2 (recommandation 1).
9.1.2 Évaluation de la réglementation TBTF existante
Contexte
La réglementation TBTF actuellement en vigueur est en grande partie, le résultat des évolutions intervenues entre 2015 et 2022, qui sont décrites au chap. 5.2. Après la crise de Credit Suisse, les autorités et la sphère politique ont tiré de premières leçons et identifié plusieurs points de réglementation à revoir (cf. chap. 8.4 pour une vue d’ensemble des publications les plus importantes qui ont fait suite à la crise de Credit Suisse). Du point de vue de la haute surveillance parlementaire, le bilan que les autorités concernées, à savoir le Conseil fédéral, la FINMA et la BNS, ont tiré de ces évènements et du cadre juridique en vigueur est tout à fait louable. Conformément à son mandat, la commission a de son côté limité son enquête et les constats qui en découlent aux aspects de la réglementation TBTF actuelle pertinents pour la crise de Credit Suisse et à des réflexions de base sur l’orientation de la réglementation TBTF suisse.
Instruments spécifiques de la réglementation TBTF suisse
La CEP a confié en externe un mandat visant à évaluer la législation suisse sur les marchés financiers en comparaison internationale (cf. chap. 1.4.3.2). Le rapport d’expertise Hungerbühler a mis en évidence deux différences significatives de la réglementation TBTF par rapport aux normes internationales: l’absence de PLB et la conception de la garantie des dépôts (cf. chap. 5.2.7). À cela s’ajoute l’étatisation temporaire (TPO), un instrument que la législation suisse ne prévoit pas (cf. chap. 8.4). Sur ces trois points, la CEP dresse les constats suivants:
Premièrement, lors de la rédaction finale du présent rapport, la Suisse ne disposait toujours pas d’un PLB dans sa législation (cf. chap. 8.3). Après l’adoption par le Conseil fédéral, le 6 septembre 2023, d’un message relatif à la mise en place d’un PLB, le projet est pendant devant les Chambres fédérales au moment de la publication du rapport de la CEP2070. Par rapport au PLB tel qu’il a été introduit au moyen d’une ordonnance de nécessité pendant la crise de Credit Suisse, le PLB prévu dans le message du Conseil fédéral est complété par un forfait que les banques d’importance systémique devront verser à l’avance à la Confédération. Ce forfait doit permettre de compenser le risque encouru par la Confédération et d’atténuer les distorsions de concurrence que l’existence d’un PLB peut créer en faveur des banques d’importance systémique. En outre, les banques d’importance systémique qui auront recours à ces prêts devront s’acquitter de primes et d’intérêts en échange des prestations de la Confédération et de la BNS. Pendant la durée du recours au PLB, elles doivent continuer à être soumises à une interdiction de verser des dividendes, d’octroyer et de rembourser des prêts aux propriétaires de la société mère du groupe et de rembourser des apports en capital.
Si, à l’automne 2022, la Suisse avait déjà légalement eu la possibilité de recourir à un PLB, les autorités auraient eu une plus grande marge de manœuvre. Car le risque d’envoyer un signal négatif aux marchés (cf. chap. 6.3.4) en introduisant subitement un PLB au moyen du droit de nécessité ou en procédure ordinaire accélérée à l’automne/hiver 2022 aurait pu être exclu d’emblée (cf. à ce sujet les constatations du chap. 13.1.4). Cela ne veut pas dire que Credit Suisse aurait alors effectivement recouru au PLB à l’automne 2022 et que cela aurait durablement stoppé les sorties de capitaux et ainsi changé le cours des évènements en mars 2023, ou que la crise concernée aurait connu une autre issue. Cependant, l’existence d’un PLB aurait sans aucun doute inspiré confiance. De plus, dans le cadre de la gestion de la crise, le Conseil fédéral n’aurait pas eu besoin de recourir au droit de nécessité afin d’instaurer le PLB (cf. chap. 9.1.2). Convaincue de l’utilité de cet instrument pour cette raison également, la CEP préconise d’introduire rapidement un PLB.
Deuxièmement, la CEP retient que le rapport d’expertise Hungerbühler a mis en évidence des écarts par rapport aux normes internationales sur des aspects essentiels de la garantie des dépôts (cf. chap. 5.2.6.5). Le train de mesures post-crise que le Conseil fédéral a présenté dans son rapport du 10 avril 2024 sur la stabilité des banques ne prévoit pas de changement dans le domaine de la garantie des dépôts. Le Conseil fédéral a justifié ce choix par la réticence dont le législateur a fait montre par le passé.
Une garantie des dépôts différente n’aurait probablement pas eu d’incidence décisive sur la gestion des autorités durant la crise de Credit Suisse. Étant donné que les futures crises ne ressembleront pas forcément aux crises passées, la CEP est favorable à ce que le Conseil fédéral examine l’éventualité d’adapter la garantie des dépôts et à ce qu’il soumette un projet en ce sens au législateur.
Troisièmement, la législation suisse ne comprend pas explicitement de TPO et il n’est pas prévu que cela soit bientôt le cas, bien que cet instrument fasse déjà l’objet de discussions sur le plan international depuis 2011 et que plusieurs pays l’aient déjà introduit en 2016 (cf. chap. 5.2.2.1). Le Conseil fédéral en est conscient. Dans son rapport du 10 avril 2024 sur la stabilité des banques, il a rejeté l’introduction d’une TPO notamment au motif que cet instrument n’est, de son point de vue, pas compatible avec le système suisse. La commission constate que certaines autorités ont envisagé jusqu’au bout l’option de l’introduction d’une TPO au moyen du droit de nécessité et qu’elles ont en conséquence préparé une telle introduction. Celle-ci a montré que l’application d’un tel instrument pourrait à l’avenir être nécessaire en cas de crise similaire. Si la TPO faisait partie de l’arsenal législatif ordinaire, son application jouirait d’une meilleure légitimité démocratique. Par conséquent, la CEP estime qu’il est judicieux de se pencher de manière approfondie sur l’introduction d’une TPO dans la législation ordinaire, en pondérant tous les avantages et inconvénients. Un projet en ce sens pourrait par exemple prendre en considération différentes options (TPO pour certaines parties ou pour l’intégralité de la [G-]SIB).
Conclusions sur l’orientation de la réglementation TBTF suisse
Indépendamment des exigences en matière de capital et de liquidités concrètement applicables, le traitement de la crise de Credit Suisse a permis à la CEP de dresser quelques constats concernant l’orientation générale de la réglementation TBTF.
Premièrement, la crise de Credit Suisse a mis en évidence un conflit d’objectifs entre certaines mesures et la législation TBTF. La réglementation TBTF vise en effet à éviter le recours à une aide de l’État (cf. art. 7, al. 2, LB, qui énonce l’objectif). Or, un PLB et, en particulier, une TPO peuvent être contraires à cet objectif inscrit dans la loi. L’exemple de la TPO illustre particulièrement bien ce conflit d’objectifs: d’un côté, l’État de droit commanderait un règlement explicite de la TPO dans la loi. Il contraindrait les parties prenantes (autorités, Parlement et milieux économiques) à se pencher sur les défis, la mise en œuvre pratique et les conséquences d’une TPO dans le cadre de la procédure législative ordinaire. De l’autre, la réglementation TBTF a fondamentalement vocation à éviter le recours à une aide de l’État. Ainsi, une TPO risquerait de créer une incitation non souhaitée.
Pendant la crise de Credit Suisse, les autorités ont plusieurs fois rencontré des difficultés s’agissant du PLB et de la TPO en raison de ces objectifs contradictoires. Ce conflit d’objectifs pose une question centrale pour la Suisse, en raison de l’importance capitale de son secteur bancaire pour sa stabilité financière et son économie. Cette question est la suivante: peut-on envisager de gérer une crise bancaire majeure sans aide de l’État ou une aide de l’État est-elle inévitable, du moins dans certains scénarios, pour éviter des dommages importants? Dans ce dernier cas, une question réglementaire se pose: dans quelle mesure et comment les acteurs concernés devront-ils compenser les distorsions de la concurrence qui en résultent?
Deuxièmement, la commission constate que la réglementation TBTF est trop focalisée sur la Suisse, en particulier en ce qui concerne la planification d’urgence. Une G-SIB opérant depuis la Suisse présente de fortes interdépendances internationales. La législation TBTF a en partie négligé cet état de fait s’agissant de la planification d’urgence. En cas de recours à l’ELA, la focalisation du plan d’urgence sur les parties suisses d’importance systémique aurait pu poser problème pour la répartition des liquidités à l’intérieur du groupe (cf. chap. 6.4.2). De plus, en cas d’application de la solution de repli (plan d’urgence), l’assainissement d’une G-SIB opérant depuis la Suisse au cours de laquelle seule la partie d’importance systémique pour la place financière et l’économie suisse aurait été sauvée aurait probablement causé de grandes perturbations sur les marchés financiers étrangers et eu de lourdes conséquences sur la stabilité financière internationale. C’est pourquoi la commission estime que la planification relative à l’assainissement ou la liquidation d’une G-SIB opérant au niveau international depuis la Suisse doit prendre en compte ces interdépendances. Si la Suisse veut se permettre d’avoir une G-SIB sur son territoire, elle doit prendre ses responsabilités en conséquence. Comme la crise de Credit Suisse l’a montré, il s’agit d’une exigence du terrain: la gestion d’une crise telle que celle qu’a traversée Credit Suisse nécessite une coordination avec les autorités de surveillance étrangères. Et c’est encore plus vrai s’il faut assainir ou liquider une G-SIB. Sans cela, les autorités étrangères risquent d’imposer des restrictions de sortie de fonds à la filiale étrangère ou à l’établissement étranger d’une G-SIB suisse (mesures de cantonnement ou ringfencing) susceptibles de réduire à néant tous les efforts des autorités suisses. Lors de la crise de Credit Suisse aussi, les mesures de cantonnement ont compliqué les choses (cf. chap. 7.2.2.2).
Sur la base de ces deux constatations concernant l’orientation générale de la législation suisse TBTF, la CEP dépose la motion suivante:
Motion no 1: Modifier les objectifs visés par la législation TBTF Le Conseil fédéral est chargé de soumettre à l’Assemblée fédérale un projet de modification de l’article énonçant le but de la réglementation TBTF (art. 7, al. 2, LB) sur la base des enseignements tirés de la crise de Credit Suisse. Outre la protection du système financier suisse, les objectifs de la législation TBTF doivent également mentionner son applicabilité dans le contexte international et la prévention du déclenchement d’une crise financière internationale. |
Troisièmement, la crise de Credit Suisse a fait réaliser à la commission que la réglementation TBTF n’est pas conçue pour affronter une crise de confiance. Le problème concret auquel était confronté Credit Suisse était certes d’énormes sorties de capitaux, qui, dans le contexte numérique actuel, pouvaient aller très vite, ce qui a effectivement été le cas. Celles-ci étaient toutefois dues à la crise de confiance grandissante dans la banque, causée par un certain nombre d’incidents et une mauvaise gestion persistante au fil des ans. Comme indiqué précédemment, la commission est favorable à l’introduction d’un PLB à même de renforcer la confiance des investisseuses et investisseurs et des clientes et clients. La commission est en outre d’avis que la législation était trop focalisée sur différents indicateurs qui ne permettaient pas de discerner la crise de confiance, alors que d’autres indicateurs de marché (cours des actions, notations financières, spreads des CDS par ex.) ont été négligés et le sont toujours. La commission se félicite par conséquent que le Conseil fédéral prévoie notamment d’examiner, à la mesure 22 de son rapport sur la stabilité des banques, dans quelle mesure la prise en compte d’indicateurs de marché globaux et d’indicateurs qualitatifs dans l’exercice de la surveillance bancaire doit être prescrite par la loi.
Quatrièmement, pour la CEP, la réglementation doit absolument tenir compte de manière appropriée le fait que la G-SIB restante est bien plus grande par rapport au PIB suisse que d’autres établissements financiers par rapport au PIB du pays concerné. La CEP estime qu’il ne suffit pas de satisfaire aux normes internationales pour maîtriser convenablement les risques pour les contribuables suisses, de crises que pourrait traverser la G-SIB restante. Si la G-SIB restante doit remplir des exigences plus élevées que la concurrence internationale, elle devra peut-être faire face, au moins à court terme, à des coûts plus élevés, par exemple pour constituer les fonds propres nécessaires. On peut néanmoins se demander si cela ne coûterait pas plus cher à la place financière, à l’économie et à la société si la G-SIB restante devait recourir à une aide de l’État en cas de réalisation d’un scénario de risque. La CEP reconnaît qu’il ne suffit pas d’étendre la réglementation ou de la durcir pour éviter toute crise ou tout recours à l’aide de l’État (cf. plus haut). Toutefois selon elle, il faut se demander si une réglementation plus stricte ne permettrait pas de réduire le volume de l’aide de l’État en cas de crise.
La CEP estime qu’il y a lieu de développer la législation TBTF afin de l’adapter à la taille comparativement grande de la G-SIB suisse restante, en tenant compte des interdépendances internationales des G-SIB. Il convient d’examiner des mesures permettant d’assainir ou liquider la G-SIB suisse après une conversion de fonds étrangers en fonds propres (bail-in) ordonnée par la FINMA dans le cadre d’une procédure d’assainissement. En outre, il faut prévoir des tests transfrontaliers en temps réel, afin de contrôler la fonctionnalité des préparatifs TBTF dans des conditions réalistes et avec la participation des plus hauts responsables.
Sur la base de ces réflexions et des autres constatations faites dans l’ensemble du chap. 9.1, la CEP formule la recommandation suivante à l’intention du Conseil fédéral concernant le développement et le suivi de la réglementation TBTF:
Recommandation no 1 Le Conseil fédéral est invité à tenir compte de manière appropriée, lors de la future conception de la réglementation TBTF, des dépendances internationales des SIB ainsi que de la taille comparativement importante de la G-SIB suisse restante. Il convient d’accorder davantage de poids aux intérêts de la stabilité financière et de l’économie dans son ensemble, ainsi qu’aux prises de position communes des organes responsables de la stabilité financière. La commission demande également au Conseil fédéral d’inclure dans ses rapports d’évaluation visés à l’article 52 LB une réflexion stratégique complète au sujet du développement de la réglementation TBTF. |
9.2 Réglementation légale de la surveillance de la révision de banques d’importance systémique
Depuis 2015, la Suisse applique un système de surveillance dualiste pour les institutions financières, dans lequel les banques sélectionnent et rémunèrent elles-mêmes les sociétés de révision. Ce système présente des risques inhérents de conflits d’intérêts, car les sociétés de révision peuvent être influencées par les intérêts de leurs clientes et clients, ce qui pourrait affecter l’objectivité et la rigueur des audits. Ce point a été critiqué par le FMI dans ses évaluations, mettant en lumière des faiblesses structurelles dans le système de surveillance actuel, identifiant plusieurs domaines nécessitant des améliorations, y compris la question de l’attribution directe des mandats aux sociétés de révision et celle de la rotation obligatoire de ces dernières.
La FINMA a entamé une révision fondamentale à la suite des critiques formulées par le FMI concernant la question du mandat direct et identifié divers potentiels d’optimisation (cf. chap. 5.2.8). Elle a finalement opté pour un paquet d’optimisations tout en renonçant à la mise en œuvre du mandat direct, considérant que cette solution n’était pas réalisable sur le plan politique en raison des résistances rencontrées. À titre d’alternative, elle a choisi une réduction des coûts d’environ 30 %, afin d’améliorer un rapport coût-bénéfice qu’elle jugeait défavorable. L’ASR s’est opposée à cette réduction, estimant qu’elle pourrait compromettre la qualité des audits. La commission estime que l’évaluation du rapport coût-bénéfice de ces réformes est importante, bien que la diminution des coûts en elle-même ne soit pas l’élément central à considérer.
Aux yeux de la commission, il serait opportun de réexaminer la réglementation actuelle relative au système de surveillance, y compris la question du mandat direct et la rotation obligatoire des sociétés de révision, afin de garantir l’efficacité de la surveillance.
Postulat no 1: Réduire le risque de conflits d’intérêts liés aux mandats de révision des banques La commission charge le Conseil fédéral de réexaminer la réglementation actuelle applicable aux SIB en se concentrant sur l’atténuation du risque de conflits d’intérêts et d’évaluer des mesures appropriées, notamment l’attribution directe des mandats aux sociétés de révision ou la rotation obligatoire de celles-ci. |
La commission constate que la coordination entre l’ASR et la FINMA en situation de crise est insuffisante (cf. chap. 5.4.3), en partie à cause de l’absence d’un cadre réglementaire clair pour un «mode de crise» formel. Elle parvient à cette conclusion pour plusieurs raisons. Premièrement, même si l’ASR et la FINMA ont régulièrement procédé à des échanges sur le plan opérationnel s’agissant des audits prudentiels (regulatory audits [RA]) et de la vérification des comptes (financial audits [FA]) avant 2017 et si certaines de ces séances ont été documentées, aucune documentation formelle, spécifique et structurée relative à de telles interactions n’a été retrouvée après 2017, en particulier en ce qui concerne la situation de Credit Suisse. Deuxièmement, malgré les quelques rencontres stratégiques consacrées à des questions générales relatives à la réglementation entre 2015 et 2023, aucun échange spécifiquement dédié à la situation critique de Credit Suisse ne s’est tenu, ce qui semble indiquer un manque de coordination dans cette affaire de la plus haute importance. Enfin, l’absence d’une procédure formelle et documentée après 2017 concernant les FA et les échanges sur la situation de Credit Suisse montre que le suivi et le partage d’informations sont lacunaires en période de crise. Cette lacune a conduit à une supervision fragmentée lors des difficultés de Credit Suisse, nuisant à l’efficacité de la surveillance (cf. recommandation 8, chap. 11.2.2).
10 Gestion des risques et détection précoce des crises – avant le début de la crise
10.1 Évaluation de la gestion des risques par la commission
Depuis le sauvetage d’UBS par la Confédération en 2008, le risque d’insolvabilité des établissements financiers d’importance systémique a été reconnu et intégré au reporting sur les risques.
Gestion du risque au DFF
La commission parvient à la conclusion que pendant la période sous rapport, la gestion de ce risque a été adéquate et opportune. Elle considère en particulier qu’il était correct de transférer la responsabilité du risque du chef du département à la secrétaire d’État aux questions financières internationales en 2018, car cela a permis une meilleure surveillance et une meilleure gestion, d’autant plus que le développement de la réglementation TBTF était placé sous l’égide du SFI.
La description du risque comprend depuis le début un scénario catastrophe que la CEP juge approprié et compréhensible. Le sauvetage d’UBS par l’État a servi de base au DFF pour chiffrer les coûts d’un scénario catastrophe qui pourrait se produire. L’analyse d’impact a été revue et corrigée régulièrement au fil des années par l’entité administrative compétente dans le cas concerné. Le DFF est parti du principe que si le pire devait advenir, la Confédération serait contrainte d’injecter des fonds publics dans la banque concernée.
Classification du risque
Les conséquences du risque ont été jugées très importantes par le DFF, ce qui correspond au niveau le plus élevé. C’est pourquoi il s’agissait d’un risque du Conseil fédéral (cf. chap. 5.7). Le scénario catastrophe illustre l’ampleur des conséquences.
Vu l’importance des conséquences économiques, et donc avant tout financières, qu’aurait la réalisation du risque, la classification des conséquences et la classification comme risque du Conseil fédéral étaient justes. La classification des conséquences est restée inchangée au cours de la période sous rapport, ce que la commission juge également approprié.
L’évaluation de la probabilité d’occurrence a en revanche changé au cours de la période considérée. Dans le rapport sur les risques de 2017, la probabilité a été revue à la baisse, passant de possible (tous les 3 à 10 ans) à rare (tous les 10 à 50 ans) au motif que la mise en œuvre de différentes mesures avait alors déjà bien progressé et que la situation économique comme politique s’était stabilisée. Rétrospectivement, cette évaluation était trop optimiste. Dans le rapport sur les risques 2022, rédigé en février 2023, le SFI a revu le risque à la hausse, le qualifiant à nouveau de possible. Il a explicitement justifié ce changement par la perte de confiance massive à l’égard de Credit Suisse tout en affirmant que, sur une longue période, la probabilité qu’une crise de solvabilité ou de liquidité se produise était toujours considérée comme rare2071. Le SFI a expliqué que ce changement s’inscrivait dans le contexte d’alors et qu’il était au moins temporaire2072. Il est probable qu’il ait ainsi fait comprendre au Conseil fédéral que cette révision à la hausse du risque ne devait être que de nature temporaire.
A posteriori, le relèvement tardif du risque de rare à possible est certes révélateur de la situation qui prévalait à l’époque. Cela témoigne de la dynamique qui régnait au cours des premiers mois de l’année 2023. Il faut toutefois rappeler que le reporting sur les risques n’est pas le bon instrument pour rendre compte d’une telle crise. La gestion des risques doit notamment garantir que la gestion de crise puisse être activée en temps utile. Il convient de tenir compte de cet aspect précisément lors de la classification des risques et de leur représentation graphique. À partir du moment où un risque de cette envergure commence à se réaliser, on quitte la gestion des risques pour la gestion des crises.
Évaluation des mesures prises
Une grande partie des mesures prises pour abaisser la probabilité ou les conséquences du risque consistaient à développer la législation TBTF et à ce que les banques d’importance systémique mettent en œuvre les exigences (cf. explications données au chap. 9.1). Sur la période considérée, la commission constate qu’une succession de nouvelles mesures de réduction du risque ont été prises.
La commission salue le fait que les mesures actives ont été soumises à une évaluation à partir du rapport sur les risques 2022. Au plus tard au moment de l’éclatement de la crise aiguë mi-mars, il était clair que les différentes mesures ne suffisaient pas, que Credit Suisse n’était pas suffisamment solide pour s’en sortir seul et qu’un assainissement ou une liquidation conformément à la législation TBTF étaient assortis de risques considérables (cf. chap. 9.1.2 et 13.2.5). Étant donné que les mesures du reporting sur les risques reprennent en grande partie l’évolution de la réglementation TBTF, une évaluation détaillée de ces mesures est exposée au chap. 9.1. La CEP constate toutefois que l’évaluation des mesures présentée initialement dans le reporting des risques était sans doute trop positive en raison de la fusion d’urgence de Credit Suisse.
Traitement du risque par la CSG
Les investigations de la CEP ont montré que la CSG, qui examine le reporting sur les risques avant que le Conseil fédéral n’en prenne connaissance, ne s’est explicitement penchée sur le risque d’insolvabilité d’un établissement financier d’importance systémique qu’une seule fois pendant la période considérée. La CEP estime que cela n’est pas adéquat, étant donné qu’il s’agit de l’un des risques les plus importants pour la Confédération.
Traitement du risque par le Conseil fédéral et le chef du DFF
Enfin, il convient également d’examiner la manière dont le Conseil fédéral et le chef de département ont traité le risque. Le chef du DFF occupe une fonction centrale pour répondre à la demande répétée des CdG d’intégrer la gestion des risques aux instruments de pilotage tant à l’échelon du département qu’à celui du Conseil fédéral. En raison des informations laconiques fournies au Conseil fédéral sur la situation de Credit Suisse (cf. chap. 13.1.3), il ne pouvait absolument pas se servir de la gestion des risques comme d’un instrument de pilotage à la fin de l’été et à l’automne 2022, raison pour laquelle cet élément ne lui sera pas reproché. Les informations nécessaires lui faisaient défaut. Il n’est pas possible de dire avec certitude si le chef du DFF s’est servi de la gestion des risques comme instrument de pilotage au sein de son département.
De l’avis de la CEP, il est essentiel de prévoir la possibilité, dans des cas spécifiques, que le propriétaire d’un risque fasse passer celui-ci au niveau du Conseil fédéral, comme les CdG l’avaient demandé dans leur rapport de 20182073 à l’intention du Conseil fédéral. La CEP est consciente que cela vide quelque peu de sa substance le principe de la division en départements, mais juge nécessaire d’instaurer la possibilité évoquée pour les risques du Conseil fédéral, qui représentent les plus gros risques pour la Confédération (cf. recommandation no 2 ci-dessous).
Passage de la gestion des risques à la gestion de crise
La fusion d’urgence de Credit Suisse avec UBS a mis au jour plusieurs défauts dans la gestion de crise de la Confédération. Il manque par exemple un mécanisme assurant la transition entre la gestion des risques et la gestion des crises. Dès qu’un risque commence à se réaliser, les instances dirigeantes ne sont plus dans la gestion des risques, mais dans la gestion de crise. La présentation graphique du reporting sur les risques (classification des conséquences et de la probabilité) ne permet pas de montrer de manière adéquate un risque qui est en train de se réaliser, raison pour laquelle elle n’est pas opportune. En outre, la CEP ne saisit pas très bien quel rôle incombe à la CSG à ce sujet, précisément lors du passage de la gestion des risques à la gestion de crise. Il y a lieu de clarifier ce rôle et, le cas échéant, de le renforcer.
Recommandation no 2 Le Conseil fédéral est invité à examiner dans quelles situations, dans le cadre de la gestion des risques, il serait approprié d’introduire un droit de lui faire remonter un problème et de prendre les mesures nécessaires en vue de l’introduction d’un tel droit. Il s’agira de prendre spécialement en compte les risques du Conseil fédéral. Il est en outre invité à garantir la transition entre la gestion des risques et la gestion de crise et de créer un cadre institutionnalisé à cet effet. Il examinera en particulier les possibilités de renforcer le rôle joué par la CSG dans ce contexte. |
En conclusion, la CEP constate que, en l’espèce, la gestion des risques par le SFI a été adéquate et opportune. Elle précise toutefois que la gestion d’un risque, y compris des différentes mesures prises, ne sert à rien si, dans la gestion des risques, on ne considère pas la gestion de crise selon une approche holistique.
La CEP juge par ailleurs essentiel d’apporter des changements à la détection précoce des crises. Le chapitre suivant s’intéressera à la charnière entre la gestion des risques et la détection précoce des crises.
10.2 Évaluation par la commission de la détection précoce de crises
À l’échelon du Conseil fédéral, la détection précoce des crises incombe à la ChF, raison pour laquelle la CEP a également analysé le rôle de cette dernière. S’agissant de la détection précoce de la crise, la CEP constate avec stupéfaction qu’il n’en existe pas au sens propre du terme. Elle relève par ailleurs n’avoir reçu aucun document à ce sujet de la part de la ChF, compétente en la matière.
Selon la ChF, la détection précoce des crises se limite à procéder à une analyse continue des risques du reporting des risques et à vérifier que le reporting est complet. La détection précoce des crises fait partie de la gestion des risques. En d’autres termes, une fois qu’un risque a été recensé, la ChF ne joue plus aucun rôle actif dans la détection précoce des crises pour ce risque particulier. C’était également le cas en l’espèce pour le risque d’insolvabilité d’un établissement financier d’importance systémique. Le chancelier de la Confédération a pour mandat légal de conseiller et de soutenir le Conseil fédéral en vue de détecter à temps les situations susceptibles d’aboutir à une crise et de gérer les crises effectives (art. 32, lit. g, LOGA). Pour autant que la CEP puisse en juger, il n’existe aucun autre service à l’échelon du Conseil fédéral qui s’occupe de la détection précoce des crises, raison pour laquelle l’article cité de la LOGA mérite une attention encore plus grande.
Selon la ChF, la détection précoce des crises n’a pas de rôle spécifique à jouer, en particulier lorsqu’un risque recensé dans le reporting des risques commence à se réaliser. Il faut s’interroger sur cette situation, qui est insatisfaisante. D’après le Manuel de gestion des risques de la Confédération de l’AFF, la détection précoce consiste en l’examen des évènements et des tendances qui sont déjà visibles et qui sont généralement susceptibles de se transformer en crise dans un laps de temps allant de quelques mois à un an et demi au plus2074. Si pour la ChF la détection précoce se réduit à analyser le reporting sur les risques et à le compléter le cas échéant, cette approche ne répond pas à la définition du manuel de l’AFF.
La CEP ne juge la détection précoce des crises opportune que si elle permet aussi d’identifier des crises qui s’amorcent et qui figurent parfois déjà dans le reporting des risques depuis des années. Un risque qui se réalise peut conduire à une crise pour la Confédération, que le Conseil fédéral devra gérer. La situation dont il est question ici en est le parfait exemple. En d’autres termes, selon la CEP, il manque une dimension importante au plan de détection précoce des crises du Conseil fédéral: un mécanisme à même de reconnaître la réalisation d’un risque déjà identifié et recensé.
Il conviendra de se demander si le droit d’escalade hiérarchique réclamé au chap. 10.1 doit être intégré à la détection précoce des crises, de sorte qu’en cas de besoin, la ChF puisse entrer en jeu. Son rôle et ses compétences doivent dans tous les cas être renforcés. La CEP estime que la ChF est l’instance adéquate, puisque c’est l’état-major du Conseil fédéral et qu’elle dirige la CSG, qui est un organe important. L’instrument de la détection précoce des crises ne peut être utilisé de manière appropriée et opportune que s’il est possible de détecter les crises le plus tôt possible et d’en tirer les bonnes conclusions.
Postulat no 2: Contrôler la détection précoce des crises et renforcer le rôle de la Chancellerie fédérale Le Conseil fédéral est chargé d’examiner la détection précoce des crises à laquelle procède la ChF et d’en rendre compte. La détection précoce des crises et, partant, le rôle de la ChF doivent être renforcés. Le Conseil fédéral doit examiner en particulier l’introduction d’une possibilité pour les unités administratives inférieures de faire remonter un risque à la ChF. Le Conseil fédéral doit pour ce faire élaborer une stratégie en la matière dans son rapport. |
11 Surveillance des marchés financiers
Le présent chapitre consiste en une analyse de la mise en œuvre opérationnelle de la surveillance des marchés financiers. Cette évaluation porte essentiellement sur la FINMA, la BNS et l’ASR.
11.1 Surveillance microprudentielle exercée par la FINMA
Le travail de la FINMA, en sa qualité d’autorité de surveillance microprudentielle, revêt une importance fondamentale pour l’enquête.
Le chapitre 11.1.1 commence par un examen de l’activité globale de surveillance (surveillance courante et activité d’enforcement) de la FINMA avant la crise (phase 1). L’accent est mis sur la mise en œuvre et l’application des exigences de la FINMA à l’égard de Credit Suisse, sur les procédures d’enforcement menées contre la banque et sur le filtre réglementaire que la FINMA lui a octroyé. L’analyse s’arrête ensuite sur l’impact et la portée générale de certaines décisions rendues par la FINMA pendant la crise (phase 3; chap. 11.1.2). Sont particulièrement visées à cet égard les décisions concernant la dépréciation des obligations AT1 et l’atteinte du point de non-viabilité, le 19 mars 2023. Enfin, le chapitre 11.1.3 porte sur d’autres conclusions de la CEP.
11.1.1 Surveillance microprudentielle de Credit Suisse avant la crise
11.1.1.1 Surveillance courante de la FINMA
La CEP constate en introduction que la FINMA a fait un usage intensif de ses instruments de surveillance (cf. chap. 5.3.1). Ils comprenaient en particulier les lettres d’évaluation (assessment letters) annuelles, les contrôles sur place, les procédures d’enforcement ainsi que différents tests de résistance. La FINMA s’est régulièrement entretenue avec Credit Suisse afin de garantir la mise en œuvre des règles prudentielles et en particulier du régime TBTF: conformément à ses directives internes en matière de surveillance des grandes banques, elle menait des entretiens consacrés à des sujets de surveillance à différents échelons: annuellement avec le conseil d’administration et avec les présidentes et présidents du comité des risques et du comité d’audit, semestriellement avec le président du conseil d’administration de la banque et trimestriellement avec le directeur général. Compte tenu de la dégradation constante de la situation de Credit Suisse, la FINMA a décidé en 2021 d’accélérer le rythme des entretiens avec le conseil d’administration de Credit Suisse pour en faire des discussions mensuelles. À partir de mi-août 2022, ces entretiens ont eu lieu hebdomadairement.
Selon l’analyse de la CEP, la FINMA a identifié des faiblesses dans les domaines de l’organisation, de la situation en matière de fonds propres et de liquidités ainsi que dans celui de la planification d’urgence de Credit Suisse et utilisé les instruments dont elle disposait pour y remédier:
i. Intervention sur la stratégie, l’organisation et la direction: la FINMA a abordé les questions liées à la stratégie, à l’organisation et à la direction de la banque dans chacune de ses lettres d’évaluation à Credit Suisse. Ainsi, en 2015 déjà, elle signalait que Credit Suisse devait lui communiquer de manière proactive et plus transparente les développements fondamentaux dans l’optique prudentielle.
ii. La FINMA a en outre exprimé des doutes quant à la politique de rémunération de Credit Suisse. Elle a également constaté des faiblesses dans l’exercice des fonctions de contrôle et exigé des améliorations. Par ailleurs, la FINMA a réitéré chaque année sa demande concernant la mise en place d’un contrôle des risques plus solide et d’un contrôle de conformité (compliance) au sein de Credit Suisse, estimant que les risques n’étaient pas contrôlés de manière systématique à tous les niveaux et dans toutes les entités de la banque. La FINMA a mis l’accent, entre autres, sur les carences du dispositif de lutte contre le blanchiment d’argent et sur la décentralisation du contrôle des risques de la banque.
iii. Intervention sur la situation en matière de fonds propres et de liquidités de Credit Suisse: la CEP constate que la FINMA a imposé durant plusieurs années à Credit Suisse des exigences supplémentaires en matière de fonds propres, notamment lorsque cela paraissait opportun pour certaines valeurs patrimoniales ou activités commerciales. La FINMA a également exigé presque tous les ans des améliorations dans les comptes rendus sur l’état des fonds propres et des liquidités.
iv. En parallèle, elle a fait usage de la possibilité qui lui était donnée d’octroyer des allègements. Jusqu’à l’abrogation, activement soutenue par la FINMA, de l’article 125 OFR, fin 2018, l’autorité de surveillance était tenue d’accorder des allègements lorsque certaines conditions étaient réunies. En 2017, elle a notamment imposé un filtre réglementaire qui entrera en vigueur en 2019. Les conditions d’octroi et l’impact du filtre sont traités à part, au chap. 11.1.1.3.
v. Plan de stabilisation: la FINMA a approuvé le plan de stabilisation de Credit Suisse et qualifié les plans d’urgence suisses présentés par la banque fin 2019 de réalisables et les préparatifs concernant la résolvabilité de Credit Suisse à fin 2022 de suffisants.
Absence d’application des prescriptions de la FINMA
La FINMA a dû réitérer certaines exigences des années durant, sans obtenir aucun progrès notable de la banque. La FINMA a notamment régulièrement demandé à Credit Suisse de définir clairement les domaines de responsabilité des cadres supérieurs, d’améliorer la gestion d’entreprise (tone at the top) et la situation de la maison mère en matière de capitaux et de fournir des données de qualité. La FINMA s’est également montrée préoccupée de ce que la banque ne constituait pas ses fonds propres avec les revenus de ses activités commerciales, mais notamment par le biais d’augmentations de capital. Dans ce contexte, l’autorité de surveillance a réprouvé les distributions de dividendes aux actionnaires.
La FINMA a également critiqué la politique de rémunération variable à l’endroit des cadres supérieurs de Credit Suisse (chap. 5.3.1.3)2075. Selon une expertise commandée par la FINMA, il ne peut être reproché à cette dernière, compte tenu du droit en vigueur, de ne pas avoir exploité toute la marge de manœuvre dont elle disposait dans le cadre de sa pratique récente en matière de surveillance, s’agissant des systèmes de rémunération2076. La CEP se rallie aux conclusions de l’expertise. Pour la commission se pose la question de l’efficacité des instruments mis à la disposition de la FINMA. Actuellement, aucune base légale explicite ne définit les exigences applicables aux systèmes de rémunération des établissements financiers2077.
La CEP estime important qu’à l’avenir les banques d’importance systémique s’appuient sur un système de rémunération qui n’induise pas de mauvaises incitations. Ainsi, les rémunérations dites variables (prime de résultat) ne devraient pas être versées en l’absence de succès commercial. La CEP soutient les mesures arrêtées par le Conseil fédéral telles qu’il les expose dans son rapport sur la stabilité des banques2078.
Postulat no 3: Éviter les fausses incitations liées aux rémunérations et aux dividendes versés par les SIB Le Conseil fédéral est chargé d’examiner quelles mesures sont nécessaires pour que les systèmes de rémunération des SIB et les dividendes qu’elles versent n’induisent pas d’incitations délétères. Les rémunérations dites variables (prime de résultat) en particulier ne devraient pas être versées en l’absence de succès commercial. |
Format des prescriptions de la FINMA
La commission constate en outre que si la FINMA a régulièrement communiqué ses attentes envers Credit Suisse par écrit (dans des lettres d’évaluation), elle a rarement pris des décisions formelles. Afin d’améliorer l’applicabilité des mesures et la protection juridique des G-SIB surveillées, la CEP juge opportun que la FINMA communique les mesures demandées dans des décisions formelles, en particulier lorsqu’elle se rend compte que l’établissement surveillé ne met pas en œuvre les mesures de manière satisfaisante (cf. motion no 3 à la fin du chap. 11.1.2).
Dotation en personnel de la FINMA
D’après l’enquête de la CEP, la dotation en personnel de la FINMA est à revoir. Premièrement, dans son rapport sur la réglementation et la surveillance des marchés financiers et la réglementation TBTF, Lea Hungerbühler estime que les effectifs consacrés à la surveillance des G-SIB sont trop faibles. Deuxièmement, la dotation actuelle en personnel altère la perception que les établissements surveillés par la FINMA ont de l’autorité de surveillance (cf. chap. 5.3.4). Ainsi, certaines des personnes auditionnées par la CEP ont mis en doute l’assertivité de la FINMA. Le fait que la FINMA est moins établie que la BNS mais aussi que d’autres autorités de surveillance à l’étranger a notamment été évoqué. Dans ce contexte, les conditions d’engagement offertes par la FINMA ont été jugées comparativement peu attrayantes (chap. 5.3.4).
11.1.1.2 Procédures d’enforcement à l’endroit de Credit Suisse et de ses organes
Comme indiqué au chapitre 5.3.2, la CEP a confié à des experts externes un mandat d’enquête visant à examiner et à évaluer les procédures d’enforcement engagées par la FINMA à l’endroit de Credit Suisse.
La CEP précise d’emblée que, dérogeant au principe selon lequel son évaluation porte sur la gestion de la FINMA en général, elle s’exprime ici spécifiquement sur les dossiers «Petrobras/FIFA/PDVSA» et «Exécution Petrobras/FIFA/PDVSA», pour deux raisons:
Premièrement, parce que les conclusions auxquelles ont abouti les critiques exprimées ont une portée générale. Elles concernent en effet la capacité de la FINMA à faire appliquer ses décisions par les établissements financiers soumis à sa surveillance, la mise en œuvre de procédures d’enforcement visant des personnes physiques et les possibilités dont dispose la FINMA pour porter les procédures à la connaissance du public.
Deuxièmement, parce que les critiques formulées par les chargés d’enquête désignés par la CEP pour analyser les procédures d’enforcement de la FINMA se concentraient sur ces deux dossiers et revêtaient une grande importance. Il a donc paru indiqué à la CEP d’étudier ces dossiers de manière approfondie.
Sauf mention contraire, les explications ci-après se réfèrent aux procédures d’enforcement menées à l’endroit de la banque. Les constatations de la CEP relatives à des procédures d’enforcement visant des personnes physiques qui travaillaient pour Credit Suisse font l’objet d’un paragraphe distinct.
Ouverture et déroulement des procédures d’enforcement
Entre 2015 et 2022, la FINMA a mené onze procédures d’enforcement contre Credit Suisse, soit nettement plus que le nombre de procédures d’enforcement conduites à l’endroit d’autres banques d’importance systémique durant la même période. La CEP en conclut d’emblée que, dans le cadre de la surveillance qu’elle exerçait sur Credit Suisse, la FINMA accordait une très haute priorité à ces procédures.
La FINMA dispose d’un processus bien établi, dans le cadre duquel son activité d’enforcement est clairement structurée et documentée. Elle a mandaté des chargés d’audit et d’enquête dans neuf des onze procédures ouvertes. Comme ses chargés d’enquête, la CEP parvient à la conclusion que, dans la plupart des cas analysés, la FINMA a rapidement engagé une procédure d’enforcement contre Credit Suisse, même si, dans quelques dossiers, elle a tardé à en introduire2079 ou décidé de ne pas mandater de chargé d’enquête2080. Dans 25 autres procédures d’enquête préliminaire, la FINMA a renoncé, pour différentes raisons, à ouvrir une procédure d’enforcement (chap. 5.3.2.2). À l’instar de ses chargés d’enquête, la CEP est d’avis que la décision de ne pas ouvrir de procédure d’enforcement dans ces cas-là était adéquate. La commission constate que les procédures d’enforcement contre Credit Suisse concernaient principalement des manquements à des obligations prudentielles ayant trait à l’organisation administrative, à la gestion des risques, aux obligations de diligence prévues par la LBA et à la garantie d’une activité irréprochable.
Clôture des procédures d’enforcement, mise en œuvre des décisions finales et vérification de leur application
Les procédures d’enforcement menées par la FINMA se sont soldées par différentes mesures à l’encontre de Credit Suisse (cf. ch. 5.3.2.3). Comme ses chargés d’enquête, la CEP estime que, dans la majorité des cas, la FINMA a utilisé toute la compétence dont elle disposait pour prononcer des mesures, sous réserve des remarques formulées ci-après. Elle est en outre d’avis que la FINMA a suivi la mise en œuvre de ses décisions à l’encontre de Credit Suisse, s’assurant de leur exécution si nécessaire2081. La CEP déplore en revanche le fait que, dans le dossier «Petrobras/FIFA/PDVSA», la FINMA soit revenue sur sa décision de renforcer le conseil d’administration. Au vu des nombreuses procédures d’enforcement menées contre Credit Suisse et de la critique récurrente de la FINMA concernant les irrégularités dans l’organisation de la banque, la CEP considère non seulement que le renforcement du conseil d’administration de Credit Suisse aurait été souhaitable dans la perspective actuelle, mais aussi que la FINMA aurait déjà dû reconnaître le besoin en la matière au moment où elle a réexaminé sa décision2082.
La CEP ne voit en outre pas pourquoi la FINMA a attendu avril 2022 pour exiger l’application de sa décision entrée en force le 3 septembre 2018 dans le dossier «Petrobras/FIFA/PDVSA», alors qu’elle avait appris le 11 février 2020 déjà que Credit Suisse n’avait pas encore entièrement corrigé les défauts constatés. Elle n’a pas mis à exécution la menace, formulée dans la lettre d’évaluation de 2019, de lui infliger des mesures prudentielles supplémentaires2083. La CEP considère qu’en observant ce temps d’attente l’exécution de sa décision dans l’affaire «Petrobras/FIFA/PDVSA» et l’ouverture d’une nouvelle procédure d’enforcement afin de déterminer les responsabilités chez Credit Suisse, la FINMA a omis de faire clairement comprendre à la direction de la banque que des infractions aussi graves au droit de la surveillance ne pouvaient être tolérées2084. En raison de la vive critique exprimée dans la lettre d’évaluation de 2020, selon laquelle il s’agissait du pire bilan en matière de surveillance (chap. 5.3.1.1), il aurait été opportun de saisir cette chance2085.
Contrairement aux chargés d’enquête, la FINMA estime que Credit Suisse a dans une certaine mesure mis en place la vue globale de chaque relation client (SCV) dans les délais et, ainsi, satisfait aux exigences réglementaires. Elle s’est rendu compte a posteriori que les exigences relatives à cette SCV étaient trop élevées. En réexaminant la décision en question le 1er avril 2022, la FINMA s’est davantage attachée à s’assurer que les exigences relatives à la SCV étaient remplies qu’à vérifier si sa décision était appliquée dans tous les domaines.
La CEP prend acte de cette prise de position. Elle estime néanmoins que les exigences posées à la SCV auraient dû être claires pour Credit Suisse. Par conséquent, la CEP peine à comprendre sa non mise en œuvre par la banque et la réaction de la FINMA qui en a découlé2086.
Procédures d’enforcement à l’encontre de personnes physiques
Pendant la période qui intéresse la CEP, la FINMA a mené huit procédures d’enforcement visant des personnes physiques travaillant pour Credit Suisse, qu’elles soient membres de la direction ou non. Dans aucune des trois affaires clôturées jusqu’à présent la FINMA n’a prononcé de retrait de la garantie d’activité irréprochable ou d’interdiction d’exercer, alors même qu’elle avait constaté à plusieurs reprises des infractions graves au droit de la surveillance au sein de la banque (chap. 5.3.2.2).
La FINMA a clôturé ces trois affaires pour les raisons suivantes: dans deux cas, les personnes concernées s’étaient déjà déclarées disposées, après l’ouverture des procédures d’enforcement, à renoncer à toute fonction dirigeante future dans un institut assujetti; dans le troisième cas, la personne concernée a quitté la position nécessitant une garantie d’activité irréprochable qu’elle occupait au sein de Credit Suisse après que la FINMA a ouvert une procédure d’enforcement pour examiner cette garantie. Tandis que la CEP ne se prononce pas sur la collecte et l’évaluation des preuves dans les différentes affaires, elle s’interroge sur le fait que la FINMA a renoncé à prendre des mesures qui auraient pu avoir un effet dissuasif. En cas de doute sur les responsabilités d’une personne physique, la CEP estime que la FINMA devrait ouvrir une procédure formelle à titre préventif, même si les perspectives de succès semblent maigres. En tant qu’autorité de surveillance indépendante, la FINMA ne doit reculer ni devant les éclaircissements complexes ni devant des procédures judiciaires, lorsqu’il est raisonnablement probable que le tribunal tranchera en sa faveur.
En outre, la FINMA s’est également abstenue d’ouvrir ou de poursuivre une procédure lorsque son objectif préventif était déjà rempli pour d’autres raisons. Cela a notamment été le cas lorsque la personne concernée était trop âgée pour reprendre une fonction dirigeante, avait quitté le pays sans indiquer qu’elle allait revenir ou avait remis une déclaration de renonciation à sa fonction. Compte tenu de l’incapacité et de la mauvaise volonté manifestes de Credit Suisse en tant qu’établissement bancaire à adopter une culture du risque appropriée, la FINMA aurait dû s’efforcer encore plus systématiquement de sanctionner les comportements individuels fautifs. La CEP estime que cette attitude aurait envoyé un signal fort aux cadres et aux collaboratrices et collaborateurs de Credit Suisse.
La CEP constate par ailleurs que, dans divers cas, la FINMA a renoncé à ouvrir une procédure d’enforcement à l’encontre d’une personne physique parce qu’elle considérait que les fautes constatées ne pouvaient pas être attribuées à une personne en particulier. La culture du risque de la banque, qui a régulièrement conduit à des violations du droit de la surveillance, relève en fin de compte de la responsabilité de la direction et du conseil d’administration. Les chargés d’enquête nommés par la FINMA ont eux aussi émis des réserves. Dans un cas, ils ont dénoncé un manque de fermeté de la FINMA, qui n’a pas fait suffisamment pression sur ses propres chargés d’enquête pour qu’ils établissent l’imputabilité personnelle de certaines personnes travaillant pour Credit Suisse2087. Ils ont par ailleurs estimé qu’il aurait été pertinent, en ce qui concerne l’application de la décision entrée en force dans le dossier «Petrobras/FIFA/PDVSA», d’ouvrir une procédure d’enforcement supplémentaire pour déterminer les responsabilités dans la mise en œuvre lacunaire de la décision exécutoire rendue par la FINMA2088. Dans l’ensemble, la CEP a l’impression que la FINMA n’a pas épuisé toutes les possibilités qu’elle avait à sa disposition pour clarifier la responsabilité personnelle des cadres dirigeants de Credit Suisse.
Communication publique
D’après l’analyse de la CEP, la FINMA a communiqué publiquement à sept reprises sur le lancement ou la clôture d’une procédure d’enforcement spécifique à l’encontre de Credit Suisse2089. Elle a en outre fourni des informations plus générales au public dans le cadre de son rapport sur son activité d’enforcement (chap. 5.3.2.4).
À la différence de la législation en vigueur dans d’autres États2090, l’article 22, alinéa 2, LFINMA prévoit que la FINMA ne peut communiquer au public sur des procédures particulières que dans des cas exceptionnels. Elle doit alors prouver que cela répond à une nécessité dictée par le droit de la surveillance2091. La FINMA dispose ainsi d’un certain pouvoir d’appréciation pour déterminer ce qui constitue une exception2092.
À ce sujet, les chargés d’enquête de la CEP déplorent dans leur rapport le fait qu’à la suite de sa communication publiée à juste titre sur la clôture de la procédure relative au dossier «Petrobras/FIFA/PDVSA», la FINMA n’ait pas informé le public que Credit Suisse n’avait pas mis en œuvre la décision entrée en force qui en avait résulté. Selon eux, le communiqué de presse sur la clôture de la procédure a laissé croire, à tort, aux acteurs du marché que l’ordre légal avait été rétabli. La CEP partage cet avis. Cette information lacunaire sur la procédure d’enforcement ne répondait pas aux buts visés par la LFINMA à son article 4: protéger les créancières et créanciers, les investisseuses et investisseurs et les personnes assurées, assurer le bon fonctionnement des marchés financiers et améliorer la réputation, la compétitivité et la viabilité de la place financière suisse.
En ce qui concerne le régime légal en vigueur, la CEP relève que le principe selon lequel la communication publique sur des procédures d’enforcement particulières doit être exceptionnelle est propre à la Suisse et constitue une exception au regard de la pratique en cours dans de nombreux États étrangers. L’enquête de la CEP ayant révélé que l’information des acteurs du marché est un thème récurrent (p. ex. en lien avec le filtre réglementaire et les instruments AT1), il convient de se demander de manière plus générale s’il n’y aurait pas lieu de modifier l’article 22, alinéa 2, LFINMA pour que la FINMA puisse communiquer plus fréquemment sur certaines procédures (cf. recommandation no 3 ci-dessous).
Constatations conclusives concernant les procédures d’enforcement à l’encontre de Credit Suisse
De manière générale, la CEP constate que, malgré les nombreuses procédures d’enforcement qu’elle a ouvertes, la FINMA n’est pas parvenue à contraindre la banque à mettre en place des pratiques commerciales durables et conformes au droit de la surveillance. En vertu de l’article 31 LFINMA, une procédure d’enforcement a pour but de rétablir l’ordre légal. Comme indiqué ci-dessus, la CEP est d’avis que les procédures visant Credit Suisse étaient largement appropriées. Face à des défauts d’organisation aussi graves et à l’absence de volonté de l’organe responsable de la banque (le conseil d’administration) de les corriger, l’instrument que représente la procédure d’enforcement touche néanmoins à ses limites.
Globalement, la CEP peine à comprendre que, malgré les nombreux manquements de l’établissement bancaire et les rappels émis à cet égard par la FINMA dans le cadre de la surveillance courante ou des procédures d’enforcement, aucune responsabilité causale concernant les irrégularités concernées n’ait pu être établie. Elle partage l’avis du Conseil fédéral et de la FINMA selon lequel les cadres supérieurs influent particulièrement sur la culture d’une entreprise2093. Pour la CEP, il est essentiel de focaliser les procédures d’enforcement également sur la question de la responsabilité individuelle. La CEP soutient l’instauration d’un senior manager regime2094, en particulier pour les G-SIB et se félicite de ce que le Conseil fédéral envisage de mettre en œuvre le régime de responsabilité2095. Par ailleurs, la CEP constate que le conseil d’administration de la FINMA a simplement été informé de la clôture des procédures. Eu égard à l’importance essentielle des procédures d’enforcement menées à l’encontre de Credit Suisse (cf. ci-dessus) et aux constatations répétées de la FINMA selon lesquelles la banque ne respectait pas l’exigence en matière de surveillance concernant l’organisation adéquate, la commission estime qu’il faut sérieusement se demander dans quelle mesure certaines procédures d’enforcement ne devraient pas être considérées comme des affaires de grande portée au sens de l’article 9, alinéa 1, lettre b, LFINMA.
En vertu du droit en vigueur, la FINMA dispose d’un pouvoir d’appréciation étendu pour définir ce qui constitue une affaire de grande portée selon l’article 9, alinéa 1, lettre b, LFINMA. Le Conseil fédéral doit donc examiner dans quelle mesure cet article doit être adapté voire supprimé. Le postulat de la CEP sur le sujet se trouve au chap. 11.1.3.
Recommandation no 3 Le Conseil fédéral est prié de créer les conditions nécessaires pour que la FINMA fasse et puisse faire efficacement appliquer ses procédures d’enforcement. En particulier, il déterminera s’il y a lieu de modifier l’article 22, alinéa 2, LFINMA, de sorte que la FINMA puisse communiquer par principe sur chaque procédure d’enforcement à l’encontre de banques d’importance systémique. Son examen tiendra notamment compte de la situation juridique internationale en matière de communication publique de la part des autorités de surveillance. |
11.1.1.3 Filtre réglementaire
Au cours de son enquête, la CEP a été amenée à se pencher sur la capitalisation de Credit Suisse et donc, en particulier, sur les répercussions du filtre réglementaire. Le filtre réglementaire est un allègement octroyé en 2017 qui a permis à la maison mère de Credit Suisse de comptabiliser dans ses fonds propres la différence entre l’évaluation globale et l’évaluation individuelle des participations (cf. chap. 5.3.3.1). Une analyse externe commandée par la CEP est parvenue à la conclusion que, en 2022, le filtre réglementaire a représenté jusqu’à la moitié des fonds propres de Credit Suisse SA et que, sans le filtre réglementaire, la maison mère de Credit Suisse aurait été légèrement sous-capitalisée à partir de 2021 et clairement sous-capitalisée à partir de 2022 (cf. chap. 5.3.3.3)2096. Pour la CEP, cela signifie que le filtre a eu une influence considérable sur la situation réglementaire en matière de fonds propres de la maison mère de Credit Suisse.
L’octroi du filtre en 2017 et son suivi soulèvent donc plusieurs questions, qui sont traitées dans la suite du présent chapitre. Premièrement, la CEP s’est demandé si la décision était conforme au droit, autrement dit si elle s’appuyait sur une base légale suffisante. Deuxièmement, des questions générales liées aux circonstances dans lesquelles ce filtre a été accordé se sont posées. Troisièmement, la commission s’est demandé si le filtre était opportun, c’est-à-dire s’il présentait des avantages pour la stabilité financière par rapport au système précédemment en vigueur.
C’est pourquoi la CEP a demandé de nombreux documents relatifs à l’octroi du filtre réglementaire et, eu égard à la complexité de la thématique, chargé un expert externe d’en réaliser l’analyse économique.2097 Elle a en outre commandé un avis de droit visant à clarifier la légalité de l’octroi du filtre ainsi que d’autres questions qui y sont liées2098.
Introduction du filtre réglementaire en 2017: question de la légalité
La FINMA a introduit le filtre réglementaire par voie de décision en 2017. Credit Suisse avait déjà bénéficié d’allègements accordés à l’époque par la FINMA en vertu d’une obligation juridique. De 2013 à 2018, année où l’article 125 OFR a été abrogé, la FINMA était tenue d’accorder certains allègements à la maison mère de Credit Suisse, dans la mesure où les conditions prescrites étaient respectées (cf. chap. 5.3.3.1). Lorsqu’elle a octroyé le filtre réglementaire, la FINMA s’est fondée sur l’article 4, alinéa 3, LB. L’article en question prévoit que, dans des cas particuliers, la FINMA peut décider d’assouplir les exigences minimales en matière de fonds propres et de liquidités.
Pour la CEP, cette mesure posait néanmoins certaines questions en rapport avec la légalité de la décision TBTF de 2017. Ainsi, celle-ci a entraîné le remplacement définitif de la déduction intégrale des participations, qui était une condition préalable selon le droit en vigueur à l’époque, par la pondération des risques des participations2099. Ce régime n’a été introduit que deux ans plus tard pour toutes les banques, au moyen d’une adaptation de l’ordonnance concernée2100.
Selon l’avis de droit commandé par la CEP, l’article 4, alinéa 3, LB constituait une base légale suffisante pour passer de la déduction des participations assortie d’allègements obligatoires à une pondération des risques (changement de régime)2101, mais la décision de 2017 aurait dû se fonder sur l’article 4, alinéa 2 (troisième phrase), LB en relation avec l’article 125 OFR. L’avis de droit précise que cela n’affecte toutefois en rien la légalité de la mesure, car la FINMA n’a pas outrepassé son pouvoir d’appréciation. Les durcissements que représentaient l’introduction d’une obligation de publication et la limitation de la durée du filtre se fondent directement sur l’article 4, alinéa 3, LB et sont donc aussi conformes à la loi2102. Néanmoins, la CEP reconnaît une interprétation globalement très extensive de l’article 4, alinéa 3, LB. Elle repose avant tout sur la pratique et les usages dans le cadre posé par le Conseil fédéral et le Parlement, la littérature et la jurisprudence étant presque inexistantes en la matière2103.
En lien avec l’introduction du filtre réglementaire et en dépit de la conformité au droit constatée, la CEP s’est demandé en outre dans quelle mesure le changement de régime était vraiment opportun en vue de la réalisation de l’objectif poursuivi par la FINMA, à savoir accroître la transparence (grâce à la publication de chiffres probants sur les fonds propres)2104. La maison mère de Credit Suisse a publié le montant du filtre dans un rapport séparé du rapport annuel (Regulatory Disclosures), mais cette information était à peine repérable pour des personnes externes (sans graphique ni titre)2105. La commission n’a pas analysé la question de savoir si la FINMA n’aurait pas eu la possibilité, sous le régime de la déduction des participations, d’octroyer des allègements moins conséquents, ce qui aurait permis d’éviter l’abrogation de l’article 125 OFR et, partant, l’introduction du filtre réglementaire.
Circonstances de l’octroi du filtre réglementaire
S’agissant des motifs qui l’ont conduite à introduire un filtre réglementaire, la FINMA a indiqué à la CEP que l’article 125 OFR entré en vigueur en 2013 représentait un assouplissement inacceptable et opaque des exigences imposées aux grandes banques en matière de fonds propres, raison pour laquelle elle s’était engagée en faveur de son abrogation2106. Elle a fait valoir que le Conseil fédéral n’avait modifié cet article qu’avec l’accord des grandes banques et qu’elle s’était donc vue contrainte d’octroyer le filtre concerné. Dans les faits, selon la FINMA, Credit Suisse a subordonné son acceptation de l’abrogation de l’article 125 OFR à la condition qu’un filtre réglementaire fondé sur l’article 4, alinéa 3, LB soit mis en place pour atténuer les conséquences de la modification des règles de présentation des comptes (passage de l’évaluation globale à l’évaluation individuelle, cf. chap. 5.3.3.2). À cet égard, l’avis de droit constate qu’il ne semblait a priori pas réaliste, compte tenu de la pratique et de la culture réglementaires alors en vigueur, d’imposer des mesures contre la volonté de la banque, du moins en ce qui concerne l’article 125 OFR2107.
La commission relève tout d’abord qu’elle ne comprend pas pourquoi la FINMA ait d’un côté insisté pour abolir les allègements obligatoires (art. 125 OFR), mais qu’en même temps, elle ait de fait réintroduit de nouveaux allègements avec le filtre réglementaire2108.
Selon l’avis de droit, les mesures choisies à l’époque pouvaient paraître adéquates et pas manifestement inappropriées pour atteindre l’objectif2109. La CEP arrive cependant à la conclusion que l’octroi du filtre n’était pas approprié, ce qui ne change toutefois rien à la légalité de la mesure2110.
Il ressort de la présentation ci-après des effets du filtre que ce dernier a représenté un assouplissement considérable. La commission doute en outre de la transparence de ce dernier.
Par ailleurs, la CEP n’a pas pu déterminer les raisons et circonstances qui ont conduit à l’octroi du filtre réglementaire en 2017. Il n’existe pas de documents qui étayeraient les explications de la FINMA (cf. chap. 5.3.3.2). Ainsi, même une demande auprès de l’ancien chef du DFF, du SFI et de l’ancien secrétaire d’État aux questions financières internationales n’a pas permis de clarifier la situation. Le SFI a indiqué qu’il n’avait pas connaissance de l’existence du filtre réglementaire au moment de son octroi2111. Il a également indiqué dans un document interne que la FINMA avait, par sa décision prise en 2017, préjugé de la situation2112. Le SFI s’était ainsi senti mis sous pression pour créer les mêmes conditions pour toutes les banques au moyen de l’abrogation de l’article 125 OFR.
Du point de vue de la CEP, il n’est en soi pas compréhensible que la FINMA, en sa qualité d’autorité indépendante, se soit sentie contrainte d’octroyer ce filtre. Comme indiqué aux chapitres 5.2 et 5.3.3 et dans l’avis de droit, les grandes banques, et en particulier Credit Suisse, ont influencé à plusieurs reprises certaines adaptations de la réglementation2113. La CEP juge discutable le principe d’exercer une telle influence sur la politique. Les acteurs concernés doivent certes être consultés, mais l’acceptation par les groupes d’intérêts ou les institutions concernés ne devrait pas être déterminante pour les autorités publiques.
La commission constate par ailleurs que la BNS s’était exprimée, en 2017, contre l’introduction de ce filtre. À ses yeux, les raisons qui motivaient ces assouplissements n’étaient pas claires et elle estimait que les répercussions de l’introduction d’un tel filtre seraient considérables sur le plan quantitatif. En outre, elle était d’avis que ce filtre allait à l’encontre de l’objectif visant à améliorer la capitalisation de la maison mère (cf. chap. 5.3.3).
Le fait que la FINMA a lié l’octroi du filtre réglementaire à l’obligation de faire vérifier, par une société d’audit indépendante, la plausibilité de l’évaluation des participations de la maison mère était une bonne chose. Néanmoins, la commission ne comprend pas très bien pourquoi Credit Suisse SA, malgré la limitation des valeurs de marché (fair value) imputables par la FINMA, a pu continuer à bénéficier d’un filtre nettement plus élevé que celui que la FINMA avait jugé admissible (chap. 5.3.3.3). La commission se serait attendue à ce que la FINMA, qui a soutenu le principe des corrections de valeur proposées, les fasse rigoureusement appliquer lors de l’établissement des rapports de Credit Suisse SA.
Enfin, la commission voit également d’un œil critique, dans le contexte de l’octroi du filtre réglementaire, l’introduction de la pondération des risques des participations de la maison mère en lieu et place de leur déduction intégrale au moyen de la même décision: elle est d’avis que le régime de déduction des participations avait l’avantage d’éviter l’aggravation d’une crise de capital de la maison mère par la crise de la filiale à cause des fluctuations de valeur sur les participations. La FINMA a pour sa part affirmé que la pondération des risques des participations avait un effet procyclique. La CEP estime que le Conseil fédéral devrait pouvoir envisager la possibilité de créer une «clean holding», comme cela se fait aux États-Unis pour les G-SIB. Dans son rapport 2023 sur la stabilité financière, la BNS attire également l’attention sur le problème de la capitalisation de la maison mère en cas de correction de valeur des participations étrangères: selon les règles applicables en Suisse, ces participations seraient pondérées en fonction du risque et non déduites du capital; en revanche, la méthode des déductions aurait mieux protégé le capital CET1 de la maison mère contre les corrections de valeur2114.
Conséquences du filtre réglementaire de sa première application jusqu’à l’été 2022
Selon le rapport d’expertise, le filtre a été presque deux fois plus élevé en 2019 que ce qui était prévu lors de l’édiction de la décision en 2017. En 2022, année record en matière de pertes, il a représenté par moments la moitié des fonds propres de Credit Suisse SA. Sans le filtre, Credit Suisse SA aurait été légèrement (en 2021) puis clairement (à partir de 2022) en dessous de la valeur cible en matière de capitalisation réglementaire (chap. 5.3.3.3). Aux yeux de la commission, les conséquences du filtre réglementaire sur la situation en matière de fonds propres de Credit Suisse SA ont été substantielles. De l’avis de la FINMA, Credit Suisse SA n’était pas sous-capitalisé, car le filtre se fondait sur le droit en vigueur et correspondait à un actif réglementaire ayant de la valeur2115.
La commission relève que le filtre réglementaire n’a certes pas eu de répercussions sur la substance économique des participations de la maison mère. Or, indépendamment de cela, le développement de Credit Suisse SA a été considérablement influencé par le filtre. Avec le passage à l’évaluation individuelle dès 2019, Credit Suisse SA aurait dû détenir sensiblement plus de fonds propres pour faire état de la même capitalisation qu’auparavant (ratio CET1)2116. Comme ce changement dans l’article 27 OB a été mis en œuvre en janvier 2017, avec un délai transitoire jusqu’à l’exercice 2019, Credit Suisse n’aurait pas dû procéder à cette augmentation de capital en une seule fois. Il n’est à l’heure actuelle pas possible de déterminer si, dans ce cas, la banque aurait réussi à atteindre cette somme et si elle aurait gagné en solidité, ou si la FINMA aurait dû procéder à son assainissement.
L’augmentation de capital aurait été un défi de taille aussi bien pour Credit Suisse SA que pour la FINMA. Credit Suisse SA aurait dû lever des capitaux supplémentaires en l’espace de deux ans2117 et la FINMA aurait dû déterminer comment mettre en œuvre un besoin élevé en capitaux déclenché par une modification des règles de présentation des comptes, tâche qui aurait été compliquée à réaliser.
La CEP a l’impression que la FINMA voulait accorder du temps à Credit Suisse SA pour lui permettre d’augmenter ses fonds propres afin de mettre en œuvre le changement de régime. Cependant, la situation a évolué autrement que prévu. La valeur de marché de certaines participations de la maison mère n’a cessé de diminuer en raison de la mauvaise marche des affaires. En raison de cette perte de valeur, le filtre a gagné en importance par rapport aux fonds propres de base durs. Sans le filtre, la part de fonds propres pondérée aurait baissé largement en dessous du minimum réglementaire en 2022 (cf. chap. 5.3.3.3).
La commission est d’avis que le filtre réglementaire s’est fondé sur une décision inopportune de la FINMA.
En outre, en s’appuyant sur le rapport d’expertise, la commission est parvenue à la conclusion que, à plusieurs égards, la FINMA a mal conçu le filtre réglementaire et en a mal évalué les conséquences.
i. Le filtre était deux fois plus grand en 2019 (CHF 15,3 milliards) que ce qui avait été estimé lors de son introduction en 2017 (CHF 8 milliards).
ii. La commission estime que le passage de l’évaluation globale à l’évaluation individuelle s’agissant des prescriptions relatives à la présentation des comptes aurait eu deux effets sur la situation de Credit Suisse SA: premièrement, le besoin en fonds propres de la banque aurait nettement augmenté et, deuxièmement, le changement de régime aurait été conforme, selon la doctrine en vigueur concernant l’évaluation individuelle, au principe de prudence en vigueur dans le droit relatif à la présentation des comptes (cf. chap. 5.3.3.2). Dans ce contexte, la commission s’interroge sur la pertinence de l’un des objectifs principaux du filtre réglementaire, à savoir la neutralisation de la modification des règles relatives à la présentation des comptes (passage de l’évaluation globale à l’évaluation individuelle).
iii. La décision de la FINMA ne prévoyait pas d’abandon progressif obligatoire du filtre réglementaire.
iv. La décision ne prévoyait pas de plafond quantitatif pour le filtre réglementaire (ni en valeurs absolues ni par rapport au bilan ou aux autres fonds propres). Cela a permis au filtre de constituer par moments en 2022 près de la moitié des fonds propres durs de Credit Suisse SA.
v. Le filtre a lié la valorisation des participations de Credit Suisse SA à des fins réglementaires à certains risques, car il a caché certaines pertes de valeur de marché dans les fonds propres déclarés.
vi. Rien n’incitait Credit Suisse SA à réduire les réserves latentes sur ses participations.
Dans cette situation où, sans prise en compte du filtre, la banque est descendue nettement au-dessous des exigences réglementaires minimales à partir de 2022 et pendant une si longue période2118, la commission se demande si la décision d’accorder ces allègements substantiels satisfaisait aux objectifs de stabilité des marchés financiers (protection des créancières et créanciers, des investisseuses et investisseurs, des personnes assurées ainsi que du bon fonctionnement des marchés financiers). La commission estime que le filtre réglementaire a occulté la situation réelle de Credit Suisse SA. Ainsi, la banque n’a pas été contrainte de renforcer sa situation en matière de fonds propres en temps utile en procédant à une augmentation de capital, alors que cela aurait été éventuellement encore possible plus simplement. Si le ratio de fonds propres de Credit Suisse SA sans prise en compte du filtre avait été rendu public, les marchés des capitaux, les analystes et les médias auraient disposé d’une base d’information plus transparente pour asseoir leurs décisions.
Dans ce contexte, la commission rappelle que la résolution (assainissement ou liquidation) fait partie intégrante de la régulation TBTF. Elle se demande toutefois si une résolution aurait vraiment été possible. La FINMA avait déjà élaboré en 2019 le plan de résolution pour Credit Suisse. Elle n’a toutefois jugé les travaux préparatoires menés par Credit Suisse en vue de mettre en œuvre ce plan comme suffisants qu’à la fin de l’année 2022 (cf. chap. 5.3.1.4).
Cependant, aux yeux de la commission, il aurait été indispensable de réévaluer la situation et de prendre des mesures en 2022 au plus tard.
Conséquences du filtre règlementaire à partir de l’automne 2022
Du point de vue de la commission, il convient d’apprécier l’effet du filtre réglementaire durant la crise également. Il ressort du rapport d’expertise que le filtre réglementaire avait été conçu comme un instrument visant à neutraliser les conséquences de la modification des règles relatives à la présentation des comptes. À partir de 2022, le filtre n’a toutefois plus permis, en raison de sa conception2119, de compenser les pertes de valeur de marché qui se sont accumulées depuis son introduction, car il n’y avait plus assez, en contrepartie, de réserves de valeur dans des participations sous-évaluées. Le recul des fonds propres (CET1) de quelque 37 milliards de francs à 27 milliards de francs qui en a résulté entre le deuxième et le troisième trimestre 2022 a également été visible pour les marchés (au plus tard avec la publication des résultats trimestriels le 27.10.2022). Toutefois, dans le même temps (soit en octobre 2022), la FINMA a autorisé Credit Suisse SA à appliquer des taux de pondération des risques plus bas à certaines participations (250 % au lieu de 400 %). Selon l’expert mandaté par la CEP, cette mesure devait permettre à Credit Suisse SA d’atteindre son objectif de présenter un ratio de fonds propres plus élevé. La FINMA a cependant fixé comme condition préalable à Credit Suisse SA qu’il procède, à une augmentation de capital de 4 milliards de francs.
En plus de ce transfert de participations, la FINMA a permis à Credit Suisse SA, à la mi-octobre, de descendre temporairement en dessous des exigences minimales en matière de ratio de fonds propres (cf. chap. 6.3.1.1).
Par ailleurs, la commission relève que la maison mère de Credit Suisse ne pouvait pas vendre son segment des produits titrisés, car elle aurait risqué, ce faisant, de descendre en dessous des exigences en matière de ratio de fonds propres (cf. chap. 6.3.1). Là encore, la question se pose de savoir si Credit Suisse SA, sans le filtre réglementaire, aurait été mieux capitalisé à ce moment-là, aurait déjà été assaini ou aurait déjà perdu son autonomie. Dans le contexte de la vente du segment des produits titrisés, la FINMA a elle-même déclaré à Credit Suisse SA que le filtre réglementaire avait été très généreux (cf. chap. 6.4.1). La commission partage cet avis. Elle comprend donc que la FINMA ait refusé d’accorder des allègements supplémentaires afin de permettre la vente de la banque d’investissement.
La commission en déduit que le filtre réglementaire et son importance en ce qui concerne la situation de Credit Suisse en matière de fonds propres ont joué un rôle central durant la crise. De plus, le rapport d’expertise Birchler soulève une question de fond. L’expert estime qu’il faut remettre en question l’explication selon laquelle la dotation insuffisante en fonds propres de Credit Suisse n’est pas la raison de sa chute. Selon ses calculs, sans le filtre réglementaire et a fortiori avec une évaluation plus stricte des participations, Credit Suisse SA était sous-capitalisé depuis 2022 au plus tard. La commission estime qu’il est important que le Conseil fédéral, lors de son examen de la crise, porte un regard critique sur la thèse selon laquelle la crise de Credit Suisse était une crise de confiance et de liquidités et non une crise de capital.
Selon la CEP, durant des années, la FINMA a fait un usage trop large et ainsi parfois en partie inopportun de la possibilité dont elle disposait d’accorder des allègements.
La FINMA faisait-elle face à un dilemme? Recapitalisation vs risque de perte de confiance envers la banque
Dans la postface de son rapport, l’expert de la CEP explique que la FINMA se trouvait devant un dilemme face à une banque faiblement capitalisée. D’un côté, elle devait exiger une recapitalisation de la banque, alors que de l’autre, la publication de l’information concernée risquait de saper la confiance des bailleresses et bailleurs de fonds de la banque2120.
C’est pourquoi, de manière générale, la commission se demande si la FINMA aurait pu prendre des mesures plus radicales contre Credit Suisse sans pour autant favoriser une crise de confiance avant mars 2023. Selon l’avis de droit, le risque d’une nouvelle perte de confiance dans la banque a joué un rôle déterminant dans l’impossibilité d’ouvrir une procédure d’assainissement formelle2121.
Il conclut que la FINMA a dû choisir entre la stabilité à court terme et le respect des règles à long terme2122 et qu’elle pouvait considérer le filtre réglementaire comme l’option la moins nuisible et assortie d’opportunités2123. La CEP est toutefois d’avis qu’il était possible d’éviter ce dilemme et de prendre des mesures correctives (par ex. phase-out, plafond) par la suite. Elle est également convaincue qu’une réglementation TBTF crédible implique que l’autorité de surveillance puisse faire usage de toutes les mesures sans craindre une crise de confiance et, le cas échéant, l’assainissement ou la liquidation d’une banque.
Information et implication du conseil d’administration de la FINMA
Dans le contexte du filtre réglementaire, des questions relatives à l’organisation interne de la FINMA se posent également, notamment celle de la répartition des tâches entre la direction et le conseil d’administration. Les décisions de la FINMA sont édictées par la direction, sauf lorsqu’il s’agit d’une affaire de grande portée selon l’article 9, alinéa 1, lettre. b, LFINMA2124. Or, c’est la direction de la FINMA qui a édicté la décision par laquelle le filtre réglementaire a été introduit (cf. chap. 5.3.3.2).
Compte tenu de la portée de l’assouplissement accordé, la commission s’interroge donc sur l’organe compétent au sein de la FINMA pour l’édiction de la décision de 2017. L’avis de droit ne précise pas s’il s’agissait d’une affaire de grande portée et s’il incombait donc au conseil d’administration de prendre cette décision2125. Aucune réponse définitive à cette question n’est fournie puisque, selon l’avis de droit, elle n’a plus aucune conséquence juridique2126.
Selon l’ancien directeur de la FINMA, le conseil d’administration a été régulièrement informé des développements concernant les deux grandes banques, mais aucune affaire concernant le filtre réglementaire ne lui a été soumise pour information ou décision. Aucune mention se trouve dans les procès-verbaux des séances que le conseil d’administration a tenues pendant la période concernée. De l’avis de sa présidente, le conseil d’administration de la FINMA n’a pas été suffisamment informé de l’existence et des conséquences de ce filtre réglementaire (cf. chap. 5.3.3.3).
Par souci d’exhaustivité, il convient de préciser que jusqu’en 2018 et une décision du TF, le concept d’affaire de grande portée n’était pas clair. Jusqu’à cette décision, selon le directeur de la FINMA alors en
poste, la pratique voulait que les décisions dans des cas particuliers concernant les exigences en matière de capital dans une grande banque relèvent de la compétence de la direction2127. Sur la base de la décision du TF, la FINMA a tiré les leçons qui s’imposaient et adapté son règlement d’organisation en 20192128. En outre, la CEP prend acte du fait que, en 2021, le conseil d’administration de la FINMA nouvellement constitué a introduit le concept des «thèmes prioritaires» et que, en 2022, la direction a pour la première fois fait état du filtre réglementaire, en particulier de son volume et de son impact, au conseil d’administration2129.
Conclusion
Se fondant sur le mandat qu’elle avait commandé, la CEP conclut que la FINMA était légalement compétente pour accorder des assouplissements et que l’application du filtre réglementaire était légale.
La CEP salue les efforts déployés par la FINMA pour rendre les assouplissements accordés plus transparents que sous le régime de l’article 125 OFR. Cependant, la commission estime que, du fait de sa conception, le filtre réglementaire n’était pas approprié pour atteindre cet objectif. Elle est en outre d’avis que la neutralisation des conséquences des nouvelles règles relatives à la présentation des comptes induite par le filtre n’était pas totalement opportune, étant donné que ces nouvelles règles étaient censées avoir des effets positifs (cf. explications ci-dessus). En ce sens, elle considère que la gestion du filtre réglementaire par la FINMA peut être qualifiée d’inopportune.
La commission constate que le maintien du filtre faisait partie de la liste des conditions d’UBS (cf. chap. 7.2.1, 7.2.2.1 et 7.2.2.4). La réglementation relative au filtre a toutefois été supprimée lors de la fusion légale des deux grandes banques, ce dont la commission se félicite.
En ce qui concerne le filtre réglementaire, la CEP souligne une fois de plus l’importance d’une capitalisation suffisante des banques d’importance systémique. La stabilité en cas de crise dépend dans une large mesure de la capacité de la banque à s’appuyer sur une base de fonds propres solide et à absorber les pertes ainsi que les sorties de capitaux. Il est également décisif de disposer de fonds propres en suffisance (fonds gone concern) pour réussir à assainir ou à liquider l’établissement. Bien que Credit Suisse ait tout juste rempli les exigences en matière de fonds propres, la maison mère était sous-capitalisée en raison des participations étrangères qui n’étaient pas entièrement couvertes par des fonds propres.
À la suite de ces considérations, la CEP suggère de restreindre à l’avenir, au niveau de la loi ou de l’ordonnance, la possibilité d’accorder aux SIB des allègements par rapport aux dispositions applicables en matière de fonds propres et de liquidités. La CEP estime par exemple opportun de prévoir dans la loi que certains allègements ne puissent être accordés que pour une durée déterminée. De plus, les banques d’importance systémique doivent faire état de la manière la plus transparente et intelligible possible des allègements qui leur sont accordés. La CEP invite le Conseil fédéral à prévoir, au niveau de la loi ou de l’ordonnance, la possibilité d’imposer des restrictions en ce sens dans le cadre du train de mesures proposé au ch. 7.5.9 de son rapport du 10 avril 2024. Dans le cadre de cette analyse, le Conseil fédéral devra tenir compte, en bonne et due forme, des résultats de l’examen de la portée de l’article 4, alinéa 3, LB mentionné ci-dessus.
La CEP suggère en outre de revoir les prescriptions actuelles en matière de fonds propres, en renforçant notamment la couverture en fonds propres des participations étrangères.
Motion no 2: Limiter l’octroi aux SIB d’allègements par rapport aux prescriptions applicables en matière de fonds propres et de liquidités Le Conseil fédéral est chargé de soumettre à l’Assemblée fédérale un projet d’acte qui limite l’octroi aux SIB d’allègements par rapport aux prescriptions applicables en matière de fonds propres et de liquidités visées à l’article 4, alinéa 3, LB. L’octroi d’allègements doit être transparent et doit obligatoirement être limité dans le temps et assorti d’un plan clair d’abandon progressif des allègements concernés. |
Recommandation no 4 Le Conseil fédéral est prié d’examiner si la qualité et la quantité des fonds propres des SIB sont, conformément aux exigences actuelles, suffisamment protégées pour garantir la solidité des SIB. |
11.1.1.4 Bilan intermédiaire concernant l’activité de surveillance de la FINMA
Le bilan intermédiaire de la commission concernant la gestion de la FINMA entre 2015 et le début de la crise n’est pas le même selon les domaines. La surveillance courante et les procédures d’enforcement sont évaluées ci-après. Le filtre réglementaire est traité à part.
Dans le cadre de la surveillance permanente et des procédures d’enforcement, la CEP est d’avis que la FINMA a utilisé les instruments à sa disposition en général de manière conforme au droit. La commission parvient cependant à la conclusion que la FINMA ne s’est pas suffisamment imposée face à Credit Suisse. Lors de certaines procédures d’enforcement, elle n’a pas agi de manière assez conséquente. Aux yeux de la commission, la gestion par la FINMA n’est donc pas entièrement opportune.
La CEP voit d’un œil particulièrement critique l’octroi du filtre réglementaire, même si elle a constaté sa légalité. Les conséquences de ce filtre se sont finalement révélées bien plus importantes que ce à quoi s’attendait la FINMA; la CEP ne s’explique pas pourquoi la FINMA n’a pas pris de mesures correctives plus catégoriques.
Enfin, la CEP s’interroge sur l’efficacité des mesures de la FINMA, considérant qu’une partie de ces dernières n’étaient pas efficaces, étant donné que Credit Suisse n’a répondu que partiellement ou tardivement aux exigences posées par l’autorité de surveillance. La CEP identifie un potentiel d’amélioration tant des instruments que de l’assertivité de la FINMA. Elle estime qu’il est fondamental que la FINMA donne plus de poids à ses exigences dans le cadre de la surveillance courante. Le Conseil fédéral devrait examiner les mesures suivantes: premièrement, aux yeux de la CEP, il serait indiqué de prendre des mesures visant à étoffer le personnel de la FINMA; deuxièmement, il y aurait lieu d’examiner l’opportunité d’élargir l’éventail des instruments à disposition de la FINMA, notamment en lui accordant la compétence pour prononcer des sanctions administratives pécuniaires (amendes) à l’encontre des banques d’importance systémique en tant qu’établissement financier, et des particuliers. La CEP prend acte du fait que l’introduction de la compétence d’infliger des amendes à un établissement financier est possible, selon l’évaluation du Conseil fédéral (cf. motion no 3 à la fin du chap. 11.1.2)2130.
11.1.2 Surveillance microprudentielle dans l’optique de la crise
Intervention concernant la planification des fonds propres de Credit Suisse
L’enquête de la CEP a révélé que la FINMA avait critiqué à plusieurs reprises la planification des fonds propres de Credit Suisse au fil des années. Elle a notamment regretté que Credit Suisse distribue des dividendes à ses actionnaires indépendamment de la constance des bénéfices (cf. chap. 5.3.1.3). En situation de crise, la mesure consistant à suspendre temporairement les distributions de dividendes ou les rachats d’actions pour renforcer les fonds propres a fait ses preuves dans d’autres ordres juridiques. La commission estime qu’il y a donc lieu d’examiner l’opportunité d’ajouter à l’éventail d’instruments de la FINMA la limitation des dividendes et des rachats d’actions pour faciliter la planification des fonds propres (cf. motion no 3 à la fin du chap. 11.1.2).
Travaux préparatoires concernant la résolvabilité de Credit Suisse
Comme exposé précédemment, la FINMA a rapidement approuvé le plan de stabilisation de Credit Suisse, qualifiant les plans d’urgence suisses présentés par la banque fin 2019 de réalisables et la résolvabilité de Credit Suisse à fin 2022 de suffisante (chap. 5.3.1.4). Mi-octobre 2022, elle s’est ainsi attelée à l’élaboration de la décision et du plan d’assainissement concernant Credit Suisse. Les premiers projets de ces deux documents étaient prêts début novembre (chap. 6.3.1.1).
Selon les informations dont dispose la CEP, un éventuel assainissement était suffisamment préparé en mars 2023. L’enquête de la CEP a révélé que les raisons pour lesquelles la solution de l’assainissement n’a pas été choisie malgré la réussite des travaux étaient multiples. Premièrement, Credit Suisse faisait face à une crise de confiance. Les perspectives de succès de son assainissement dépendaient donc étroitement de sa capacité à rétablir la confiance. Il a été affirmé devant la CEP que la fusion avec UBS était mieux adaptée qu’un assainissement conforme à la législation TBTF en vigueur. Deuxièmement, et malgré les travaux préparatoires intensifs (exercice de ViR), les risques juridiques et de mise en œuvre, tant sur le plan international que suisse, ont conduit les autorités à privilégier la fusion de droit privé avec UBS, au détriment de l’assainissement de Credit Suisse (cf. aussi chap. 13.2.6). Dans ce contexte, les autorités craignaient qu’en cas d’échec, la tentative d’assainissement déclenche une crise économique nationale et internationale.
Par ailleurs, la CEP constate que son enquête n’a révélé aucun élément indiquant que la non-réalisation des plans de résolution pourrait être attribuée à un manque de préparation opérationnelle des autorités et en particulier de la FINMA (cf. chap. 13.1.5 et 13.2.4). À cet égard, elle ignore si une résolution aurait été soutenue par les autorités étrangères (cf. chap. 7.2.5.3). Enfin, les autorités ne pouvaient pas anticiper avec certitude les conséquences d’un assainissement de Credit Suisse, car cela aurait été la première opération de ce genre pour une G-SIB.
La CEP retient également, que malgré des explications approfondies, il n’a pas été possible d’établir clairement si, dans l’hypothèse où Credit Suisse et UBS ne seraient pas parvenus à s’entendre, les autorités seraient allées de l’avant avec l’assainissement, l’étatisation temporaire (TPO) voire la fusion forcée avec UBS (cf. chap. 13.2.4).
Conformément aux déclarations faites devant elle et aux avis de spécialistes, la CEP est néanmoins parvenue à la conclusion que l’assainissement est et doit demeurer un instrument efficace du dispositif TBTF. Elle souhaite cependant que la faisabilité d’un assainissement sur le plan international soit examinée et que le Conseil fédéral s’engage au sein des organisations internationales correspondantes pour qu’il soit possible.
Rôle des obligations AT1 dans la gestion du dossier par la FINMA
Comme indiqué dans le chapitre 8.6, la dépréciation des obligations AT1 fait actuellement l’objet de procédures judiciaires. En vertu de l’article 154a, alinéa 4, LParl, en relation avec l’article 163 LParl, l’enquête de la CEP n’empêche pas l’engagement ou la poursuite d’une procédure judiciaire civile ou administrative, d’une enquête pénale préliminaire ou d’une procédure pénale. Conformément à la pratique adoptée depuis des années par d’autres organes de haute surveillance2131 et au principe de la séparation des pouvoirs, la CEP fait preuve de retenue dans l’examen de questions soumises à des procédures judiciaires en cours. Aussi le rôle des obligations AT1 dans la gestion de la situation par la FINMA est-il mentionné uniquement dans la mesure où il concerne les travaux préparatoires de la FINMA. Le recours au droit de nécessité est traité au chap. 13.2.5.
La CEP relève d’emblée que le rôle des obligations AT1 dans l’évaluation de la gestion de la FINMA s’est révélé important à deux égards: d’abord, durant l’été 2022 (chap. 6.2.1) puis, plus tard, en janvier et février 2023 (chap. 6.4.1), en ce qui concernait la possibilité de Credit Suisse de racheter ses obligations AT1 pour envoyer un signal apte à renforcer la confiance des marchés; ensuite, en octobre 2022 (chap. 6.3.3) et en mars 2023 (chap. 7.2), au moment de déterminer si et quand il convenait de déprécier les obligations AT1 pour améliorer la situation de Credit Suisse en matière de fonds propres.
En janvier et en février 2023, la FINMA s’est penchée à plusieurs reprises sur la question du rachat des obligations AT1 par Credit Suisse, par exemple à l’occasion des entretiens hebdomadaires entre la FINMA et Credit Suisse du 30 janvier et du 6 février 2023 (chap. 6.4.1).
Comme pour l’octroi de l’ELA (cf. chap. 11.3.2), la CEP constate avec étonnement que des instruments qui devraient contribuer à stabiliser une banque d’importance systémique dans un cas d’urgence peuvent en réalité produire l’effet inverse. Credit Suisse voulait ainsi racheter des obligations AT1 pour envoyer au marché des signaux à même de renforcer la confiance (chap. 6.4.1).
Les obligations AT1 font en outre partie du capital going concern2132, dans le cadre duquel elles servent à réduire la probabilité d’une résolution (chap. 5.2.2). La FINMA n’a toutefois ordonné la dépréciation des obligations AT1 en application des bases juridiques en vigueur qu’en mars 2023, juste avant que Credit Suisse ne devienne insolvable. Pour la CEP, il semble donc indispensable de soumettre les obligations AT1 à un examen critique et d’adapter la législation pertinente si nécessaire.
S’agissant des préparatifs de la FINMA à une éventuelle dépréciation des obligations AT1, la CEP retient ce qui suit.
La FINMA avait déjà examiné la possibilité de déprécier les obligations AT1 et les conditions y afférentes avant le week-end des 18 et 19 mars. Au début d’octobre 2022, ses analyses se sont concentrées sur les conséquences d’une dépréciation, susceptible d’intervenir dans le cas d’une résolution. Plus tard, à la mi-octobre 2022, la FINMA s’est cependant également préparée à la possible dépréciation des obligations AT1 après un recours à l’ELA sans qu’il y ait d’assainissement ni de renflouement interne (bail-in). L’analyse de la FINMA portait notamment sur les risques d’une dépréciation pour la confiance des acteurs du marché ainsi que les risques résiduels par rapport à la proportionnalité de la mesure. Le 19 octobre, le CG s’est penché sur la hiérarchie des créanciers et les conditions contractuelles de la dépréciation (chap. 6.3.3.1).
Selon la CEP, la FINMA a étudié l’essentiel des questions relatives à la dépréciation des obligations AT1 et reconnu les risques qui en découlaient en amont de la phase aiguë de mars 2023. Ses préparatifs ont eu lieu tant à l’interne qu’au niveau opérationnel ainsi qu’en collaboration avec le DFF et la BNS dans le cadre du CG. Le conseil d’administration de la FINMA a également été informé des raisons motivant la dépréciation des obligations AT1 et des difficultés rencontrées à cet égard (chap. 6.3.1.2).
En outre, de l’avis de la CEP, il convient de saluer les efforts d’anticipation de la FINMA, indépendamment de ses propres mesures préparatoires, de tous les risques juridiques au plus fort de la crise. Il convient de ne pas oublier que le DFF, la BNS et la FINMA œuvraient ensemble à la recherche d’une solution et que, parallèlement, chaque autorité avait à cœur de minimiser les risques non seulement pour la Suisse, mais aussi pour soi. La CEP estime en outre crédible qu’UBS n’aurait consenti à fusionner avec Credit Suisse en l’absence d’une dépréciation des obligations AT1 qu’à condition que la Confédération s’engage à lui fournir des garanties nettement plus élevées. En raison de la situation en vigueur du 15 au 19 mars 2023, les préparatifs entrepris en vue d’ordonner la dépréciation des obligations AT1 semblent opportuns à la CEP.
Accompagnement de la réorientation stratégique
Dès juillet 2022, la FINMA a suivi de près tant la réorientation stratégique de Credit Suisse que les travaux d’élaboration des mesures d’urgence relatives aux liquidités et la préparation de différents scénarios pour la banque (chap. 6.2.1). Dans ce contexte, elle a formulé plusieurs exigences concrètes et intensifié sa surveillance au cours du second semestre 2022 (chap. 6.3.1).
La FINMA a en outre fixé à Credit Suisse des délais précis pour atteindre certaines étapes intermédiaires de la mise en œuvre de ces mesures. Elle a également rapidement insisté pour que la banque prépare le scénario de la vente. La CEP constate que la FINMA s’est heurtée au manque de coopération de la direction de Credit Suisse (chap. 6.3.5.4).
Selon la CEP, l’accompagnement de la FINMA et des autres autorités a contribué à ce que Credit Suisse parvienne à surmonter la crise à l’automne 2022 et à ce que la confiance des marchés reste quelque peu stable durant quelques mois. En parallèle, elles ont continué à chercher des solutions au cas où la situation de la banque se dégraderait.
De l’avis de la CEP, la FINMA s’attendait à juste titre à ce que Credit Suisse puisse mettre en œuvre la nouvelle stratégie sans requérir de nouveaux assouplissements du cadre réglementaire. À ce moment-là, la banque avait déjà bénéficié de nombreuses concessions de la part de la FINMA (filtre réglementaire, abaissement du plafond des volants de fonds propres et de liquidités, etc.; chap. 6.2.1 et 6.3.1.1). La CEP souligne à cet égard d’une part que, loin d’exclure la réduction massive de la banque d’investissement, la FINMA a assorti cette hypothèse de conditions (chap. 6.2.1 et 6.3.1.1). D’autre part, le problème de la vente du segment international des produits titrisés (securitized products), qui fait partie de la banque d’investissement, résidait dans le manque de capitalisation de la maison mère. Or, la FINMA demandait depuis des années à Credit Suisse d’améliorer la capitalisation de sa maison mère (chap. 5.3.1.3). Enfin, la réduction massive de la banque d’investissement était prévue depuis des années, sans jamais avoir été mise en œuvre.
Constatation de l’atteinte du point de non-viabilité
L’enquête de la CEP a révélé qu’au début du mois d’octobre 2022, la FINMA avait cherché à déterminer si Credit Suisse avait atteint le point de non-viabilité (chap. 6.3.1.1). Cette question s’est à nouveau posée à partir du 15 mars 2023, durant la phase de crise aiguë (cf. chap. 7.2.4.3). L’atteinte du point de non-viabilité a effectivement été constatée le 19 mars (chap. 7.2.5.1).
La FINMA dispose d’une marge d’appréciation juridique considérable pour définir si le point de non-viabilité a été atteint. Son évaluation s’est essentiellement fondée sur l’incapacité de la banque à se procurer des liquidités aux conditions du marché, les importantes sorties de capitaux subies par la maison mère et sa filiale suisse entre le 15 et le 19 mars 2023, l’inquiétude des autorités de surveillance et la menace brandie par celles-ci de durcir leurs exigences en matière de liquidités (chap. 7.2.4.4). La CEP n’a relevé aucun élément indiquant que la FINMA avait constaté trop tard l’atteinte du point de non-viabilité.
La CEP déplore toutefois que la FINMA n’ait pas pu intervenir avant l’atteinte du point de non-viabilité. Les mesures protectrices sont moins radicales que l’assainissement et la faillite, procédures également prévues à l’article 25 LB. La CEP porte un regard critique sur le fait que la FINMA n’a pas exploité toute sa marge d’appréciation et pris des mesures protectrices plus tôt. Ne pas y recourir plus tôt était certes légal, mais, aux yeux de la commission, cela n’était pas vraiment opportun. Étant donné que leurs conséquences pour l’activité commerciale de la banque, pour les actionnaires et pour l’économie sont très différentes, la CEP estime qu’il serait souhaitable de pouvoir déclencher les mesures protectrices avant les mesures d’assainissement ou de liquidation.
La FINMA devrait déjà avoir la possibilité d’introduire des mesures contraignantes en amont (par ex. sur la base des résultats de contrôles menés sur place ou sur la base d’indicateurs du marché), de manière à pouvoir exercer une pression sur la banque dans le cadre d’une intervention précoce. La FINMA pourrait ainsi notamment interdire la vente de certains instruments ou donner des instructions aux organes de la banque. La CEP prend note de ce que le Conseil fédéral planifie l’introduction de telles mesures et salue ses propositions pour renforcer l’intervention précoce des autorités de surveillance2133.
Motion no 3: Renforcer l’assertivité de la FINMA à l’égard des SIB Le Conseil fédéral est chargé d’examiner et de proposer à l’Assemblée fédérale des mesures appropriées pour renforcer l’assertivité de la FINMA à l’égard des SIB. Il examinera entre autres les mesures suivantes:
|
11.1.3 Autres constatations concernant la gestion de la FINMA
Remarques concernant le contexte politique de l’action de la FINMA
Dans le présent chapitre, la CEP décrit d’autres constatations auxquelles elle est parvenue concernant la gestion de la FINMA. Ces remarques portent plus particulièrement sur le contexte dans lequel elle a agi entre 2015 et 2022:
Premièrement, la FINMA a été soumise à partir de 2015 environ à une certaine pression politique, en particulier en lien avec son rôle dans le domaine de la réglementation bancaire et de la définition de normes internationales (chap. 5.2.5.2 et 5.2.7);
Deuxièmement, durant cette phase de «pushback», les grandes banques se sont impliquées dans la réglementation TBTF: le Conseil fédéral a ainsi accordé à Credit Suisse une prolongation des délais transitoires fixés pour mettre en œuvre les exigences en matière de fonds propres à la suite de la révision partielle de l’OFR de 2016. De même, faisant fi des réserves émises par la FINMA, le Conseil fédéral a octroyé aux banques des délais transitoires plus longs au moment de l’introduction d’un nouveau concept de liquidités. La pression exercée par les grandes banques s’est par ailleurs traduite par l’introduction du ratio structurel de liquidité à long terme (net stable funding ratio; pour plus de détails, cf. chap. 9.1.1). Enfin, les grandes banques ont été consultées sur la question de l’abrogation de l’article 125 OFR, qui était liée à l’octroi du filtre réglementaire (chap. 5.3.3).
Malgré ce contexte, la CEP ne comprend pas que la FINMA n’ait pas toujours utilisé le plein potentiel de ses moyens d’action. Il est attendu que la FINMA, en sa qualité d’autorité indépendante, accomplisse l’intégralité de ses tâches en dépit de la pression politique, qu’elle soit en mesure d’édicter d’éventuelles mesures devenues nécessaires, qu’elle signale suffisamment tôt aux autorités politiques responsables les difficultés qui se présentent et qu’elle introduise, le cas échéant, les instruments nécessaires2134.
Il convient néanmoins de reconnaître que, malgré la résistance rencontrée, la FINMA s’est engagée en faveur d’un durcissement des exigences légales imposées aux banques d’importance systémique et de l’introduction dans la loi de mesures de soutien en cas de crise. Elle a ainsi plaidé pour l’abrogation de l’article 125 OFR, qui prévoyait l’octroi obligatoire d’assouplissements (chap. 5.3.3), pour l’introduction du PLB (chap. 5.2.5.3) et pour l’examen de l’institution d’une TPO (chap. 5.2.5.6).
L’affaire «PostFinance» illustre bien les difficultés procédurales auxquelles la FINMA s’est trouvée confrontée dans le cadre de son activité de surveillance. Ce dossier portait pour l’essentiel sur un durcissement des dispositions relatives aux fonds propres que la FINMA avait décidé en 2016 à l’encontre de PostFinance, mais qui n’était pas encore entré en force en raison de différentes décisions judiciaires2135.
Difficultés procédurales
L’affaire «PostFinance» n’a pas été sans conséquences pour la FINMA2136. Elle a été critiquée à plusieurs égards dans la doctrine: un auteur qui travaillait autrefois pour la FINMA et était directement concerné par l’affaire a notamment proposé d’introduire une procédure spéciale de droit administratif pour les décisions relevant de la surveillance prudentielle et de conférer à la BNS les compétences en matière de surveillance prudentielle exercée sur les banques d’importance systémique (cf. chap. 14.1.1)2137.
La CEP peut comprendre que la FINMA ait à cœur d’utiliser ses ressources à bon escient. Elle constate néanmoins qu’avant la fusion d’urgence, mais aussi dans le cadre de l’analyse qui a suivi, elle qualifiait Credit Suisse d’exception2138. Compte tenu de l’importance de Credit Suisse en sa qualité de banque d’importance systémique mondiale, des efforts déployés par la Suisse depuis l’introduction du régime TBTF pour imposer à ses établissements financiers les exigences les plus élevées possibles, avec des critères plus stricts encore que les normes internationales (principe du best in class) et des faiblesses constatées durant des années chez Credit Suisse, la CEP aurait jugé préférable que la FINMA prenne le risque de s’engager dans un procès de longue haleine et ose recourir aux mesures les plus strictes (p. ex. un retrait de la garantie).
La CEP reconnaît cependant qu’une procédure judiciaire contre une décision mobiliserait des ressources considérables au sein de la FINMA. Elle salue ainsi la volonté du Conseil fédéral d’examiner différentes mesures pour raccourcir la durée des procédures2139.
La CEP estime que la gestion par la FINMA des aspects mentionnés ci-dessus est conforme au droit, mais pas toujours opportune. Premièrement, la FINMA aurait dû utiliser les instruments à sa disposition de manière plus conséquente en dépit de la pression politique (cf. l’évaluation du caractère opportun dans les chapitres précédents). Deuxièmement, il est attendu que la FINMA fasse entendre sa voix au niveau politique pour réclamer l’introduction de nouveaux instruments qu’elle estime nécessaires. Enfin, pour améliorer l’efficacité, la CEP propose au Conseil fédéral d’examiner l’opportunité d’élaborer un projet de loi visant à limiter les voies de droit et à raccourcir de manière substantielle la procédure de recours contre les décisions prudentielles de la FINMA.
Recommandation no 5 La CEP prie le Conseil fédéral d’examiner l’opportunité d’élaborer un projet de loi pour les SIB visant à limiter les voies de droit et à raccourcir de manière substantielle la procédure de recours contre les décisions prudentielles de la FINMA. |
Affaires de grande portée
La question de l’interprétation de l’article 9, alinéa 1, lettre b, LFINMA (affaires de grande portée) s’est répercutée non seulement sur l’organisation interne de la FINMA, en raison des difficultés procédurales rencontrées, mais aussi, selon la CEP, sur la collaboration entre le conseil d’administration et la direction de la FINMA2140. Les rapports entre les deux organes ont en effet été compliqués par le manque de clarté dans la séparation alors en vigueur entre les affaires stratégiques, qui sont du ressort du conseil d’administration, et les affaires opérationnelles, qui incombent à la direction. Ainsi:
i. Le manque de confiance de l’ancien chef du DFF à l’égard du président du conseil d’administration de la FINMA en poste à ce moment-là serait notamment attribuable à la présence particulièrement forte du directeur de la FINMA (cf. chap. 5.6.2);
ii. Le conseil d’administration de la FINMA n’a été informé ni de l’existence ni des conséquences du filtre réglementaire (cf. chap. 5.3.3.3 et 11.1.1.3).
La question de savoir quels sont les cas devant être qualifiés d’affaires de grande portée au sens de l’article 9, alinéa 1, lettre b, LFINMA est laissée à l’appréciation de la FINMA. Bien que la CEP ne considère pas que la FINMA ait exercé ce pouvoir de manière inopportune, elle préconise, dans l’intérêt de la sécurité du droit, de réexaminer l’article précité, qui a déjà fait l’objet d’une révision en 2019. La commission prend acte du fait qu’une certaine marge de manœuvre organisationnelle entre le conseil d’administration et la direction est inhérente au système, indépendamment de l’institution qu’est la FINMA.
Postulat no 4: Faciliter la gouvernance de la FINMA Le Conseil fédéral est chargé d’examiner comment adapter ou, le cas échéant, abroger la disposition de l’article 9, alinéa 1, lettre b, LFINMA pour faciliter la gouvernance de la FINMA en améliorant la relation de travail entre la direction et le conseil d’administration. Dans ce contexte, il est prié de déterminer si, ou dans quelles circonstances, les procédures d’enforcement visant des banques d’importance systémique constituent des affaires de grande portée conformément à l’article 9, alinéa 1, lettre b, LFINMA. |
11.2 Surveillance en matière de révision exercée par l’ASR et la FINMA
11.2.1 Évaluation de la surveillance exercée par l’ASR et la FINMA sur les sociétés de révision
La supervision des sociétés de révision par l’ASR durant les années 2015 à 2022 révèle que l’ASR a procédé à des contrôles chaque année. Pour ce faire, elle a établi des processus fixes fondés sur deux types distincts d’audits: l’audit prudentiel (Regulatory Audit, RA) et l’audit financier (Financial Audit, FA) (5.4.1). Comme détaillée au chap. 5.4, l’ASR a alterné, sans suivre un rythme strict, les deux types d’audit. Des audits complets, couvrant à la fois les domaines FA et RA, n’ont été réalisés qu’en 2015 et 2016.
La commission constate que, bien que cette approche alternée permette une certaine flexibilité et une gestion des risques adaptée, la documentation reste incomplète. L’absence de formalisme à ce propos, notamment l’absence de justification documentée des choix entre FA ou RA, peut compromettre la transparence et la rigueur des audits effectués. Du point de vue de la CEP, cela est d’autant plus grave dans les cas où un mandat important, tel que celui de Credit Suisse, a été contrôlé sans qu’un audit complet ait été jugé nécessaire à un moment crucial, comme lors du changement de société de révision en 2021.
En outre, dans ses activités de surveillance, l’ASR s’est fondée sur la documentation des sociétés de révision, sans contrôler directement les dossiers de Credit Suisse. Les chargés d’enquête de la CEP n’ont trouvé aucune preuve d’utilisation directe de la sélection d’échantillons par l’ASR dans les File Reviews, ce qui peut soulever des questions quant à l’efficacité et à la rigueur du processus d’audit. Bien que cette méthode respecte les normes établies, l’absence de vérification directe et de preuve d’échantillonnage peut être perçue comme une faiblesse dans le processus de contrôle, nécessitant potentiellement une réévaluation de ce processus2141.
Comme mentionné ci-dessus et dans le chapitre 5.4, l’ASR effectue régulièrement des audits des sociétés de révision. Cependant, la commission constate que la fréquence et la portée de ces audits ne s’adaptent pas toujours aux spécificités des entreprises, dans le cas d’espèce, de Credit Suisse, ou aux constats antérieurs. Par exemple, au cours de la période sous revue, l’ASR n’a réalisé aucun suivi et n’a pas non plus engagé de contrôle ad hoc, estimant qu’il n’y avait aucun soupçon de manquement de la part des deux sociétés d’audit dans le cadre de leur travail et rappelant que le mandat de Credit Suisse faisait de toute façon l’objet d’inspections annuelles. Le rythme des cycles d’inspection a donc été appliqué de manière rigide en dépit des difficultés qui s’annonçaient pour Credit Suisse, sans prendre suffisamment en compte les risques émergents ou les faiblesses persistantes, ce qui a limité l’efficacité des mesures de surveillance. La CEP se rallie aux conclusions de ses chargés d’enquêtes, selon lesquelles une vérification ad hoc qui ne soit pas annuelle serait pertinente notamment pour les entreprises auditées et les Files Reviews.
La surveillance efficace des sociétés de révision comprend non seulement une fréquence appropriée des inspections, mais aussi de la flexibilité pour intensifier les contrôles lorsque cela est justifié par les circonstances. La CEP a donc du mal à comprendre que l’ASR soit resté en mode normal, y compris pendant les années qui ont précédé la fusion d’urgence entre Credit Suisse et UBS. L’ASR souligne toutefois que le droit en vigueur ne prévoit aucune disposition explicite sur le passage en mode de crise et qu’une telle décision incombe à la FINMA. L’ASR a mené son premier contrôle ad hoc après la fusion d’urgence, à l’été 2023, et l’a achevé seulement en octobre 2024. La commission peine à comprendre que la vérification ait pris autant de temps.
Recommandation no 6 La commission invite le Conseil fédéral à renforcer la transparence et la compréhension des inspections menées par l’ASR auprès des SIB, notamment en formalisant et en documentant systématiquement les décisions concernant la portée des inspections. En outre, il y a lieu d’adapter en fonction des risques la fréquence et la portée des inspections menées auprès des SIB et de mettre en place une approche de surveillance plus dynamique. |
De plus, la commission a constaté que l’ASR n’avait pas vérifié de manière exhaustive la mise en œuvre des mesures qu’elle avait préconisées: ces vérifications ont été effectuées par échantillonnage. Cette approche ne permet pas toujours de détecter des dysfonctionnements potentiellement graves, ce qui pourrait affaiblir l’efficacité des mesures correctives et compromettre la qualité des audits réalisés par les sociétés de révision.
Ce manque de rigueur dans les vérifications peut entrainer un risque accru que des problèmes identifiés ne soient pas correctement corrigés, ce qui pourrait nuire à la fiabilité des audits et, par extension, à la confiance dans le système de surveillance lui-même. L’ASR est tenue de mener ses vérifications en se fondant sur les risques, tout en ménageant ses ressources. Par conséquent, il serait judicieux d’opérer une distinction entre les mesures qu’il faut obligatoirement vérifier et celles qu’il faut vérifier aléatoirement, les motifs ayant abouti à cette distinction devant être documentés en interne.
Recommandation no 7 La commission recommande au Conseil fédéral de s’assurer que l’ASR vérifie rigoureusement la mise en œuvre des mesures correctives. Pour ce faire, il y a lieu qu’elle privilégie les contrôles systématiques par rapport aux contrôles aléatoires, afin de garantir leur conformité totale aux normes de qualité. |
Stratégies d’audit et priorités
Enfin, la CEP s’est intéressée, d’une part, à la définition par la FINMA de priorités en matière d’audit en collaboration avec les sociétés d’audit, et, d’autre part, à la définition par l’ASR de priorités en matière d’audit. Elle les a examinées sans pour autant analyser en détail les stratégies d’audit de chaque société, ce qui aurait dépassé le cadre de son enquête. Les stratégies d’audit élaborées par la FINMA avec les sociétés d’audit se distinguent des stratégies d’audit standard pour les autres banques par leur fréquence et leur étendue, ce qui indique qu’elles ont été définies en fonction des risques.
En ce qui concerne les priorités de l’ASR en matière d’audit, la CEP constate que diverses informations ont été transmises entre la FINMA et l’ASR, mais qu’il n’y a pas eu d’échange systématique (à ce sujet et sur les besoins d’optimisation existants, cf. chap. 11.2.2).
11.2.2 Évaluation de la collaboration entre l’ASR et la FINMA
La commission a examiné les interactions entre la FINMA et l’ASR lors de la surveillance des sociétés de révision. Elle constate à cet égard que les sociétés de révision jouent un rôle central en tant que bras prolongé de la FINMA dans la supervision microprudentielle. Compte tenu de cette importance, la répartition actuelle des compétences de surveillance entre la FINMA et l’ASR soulève des questions quant à son efficacité. Cette répartition des responsabilités peut entraîner des chevauchements ou des lacunes dans la supervision, ce qui n’est pas optimal pour garantir une surveillance rigoureuse et cohérente des établissements financiers de grande envergure comme Credit Suisse.
Entre 2015 et 2022, la commission note que des contacts réguliers ont été maintenus entre l’ASR et la FINMA, conformément aux exigences légales, dans le cadre de la supervision des sociétés de révision et des institutions financières. Ces interactions sont essentielles pour garantir une surveillance coordonnée et efficace. Cependant, la commission constate que, bien que ces contacts existent, la collaboration tant stratégique qu’opérationnelle entre l’ASR et la FINMA n’est pas toujours organisée de manière opportune (5.4.3). Cette lacune se ressent particulièrement dans la gestion des situations critiques, comme celle de Credit Suisse, où une coordination stratégique est cruciale pour une réponse adéquate et concertée des deux autorités de surveillance.
Ainsi, à la connaissance de la CEP, il n’y a pas eu, à l’échelon stratégique, d’échanges d’information distincts sur la situation de Credit Suisse, même si les deux acteurs devaient être conscients de la situation de crise dont la gravité ne cessait de croître. Les interactions opérationnelles de l’ASR et de la FINMA étaient différentes selon les domaines. Dans celui des RA, les échanges étaient apparemment plus intenses et les indications de la FINMA étaient intégrées aux stratégies d’audit de l’ASR. Dans celui des FA, la situation est moins claire: à partir de 2017, plus aucune référence aux indications de la FINMA ne figure dans les stratégies d’audit, ce qui suscite l’incompréhension de la CEP. Dans sa prise de position, l’ASR a déclaré ne plus avoir reçu d’indications de la part de la FINMA à partir de ce moment-là (cf. chap. 5.4.3). Cet état de fait aussi montre que la collaboration doit être améliorée.
Dans le cadre du mandat d’enquête, il est également apparu que, pour certains domaines, la FINMA et l’ASR pensaient que l’autre entité était responsable. Aux yeux de la commission, cela montre qu’il est nécessaire de clarifier les compétences et les responsabilités de chaque autorité. À ce propos, la CEP constate également que la FINMA et l’ASR ont défini leur collaboration de manière très sommaire dans une correspondance datant de 2015.
Recommandation no 8 La commission invite le Conseil fédéral à s’assurer que la FINMA et l’ASR intensifient et améliorent leur collaboration et leurs échanges d’informations. Il convient d’envisager ici une convention de coopération plus contraignante, par exemple dans le cadre d’un MoU. Il s’agit de promouvoir les échanges intensifs concernant les établissements financiers à risque, tant au niveau stratégique qu’au niveau opérationnel, avec les FA et les RA, afin d’assurer une surveillance continue, harmonisée et fondée sur les risques. Il faut par ailleurs garantir que l’ASR obtienne de la FINMA toutes les indications pertinentes et qu’elle les intègre systématiquement dans sa stratégie de surveillance. Enfin, il convient de se demander si, de manière générale, il ne faudrait pas définir un «mode de crise» de manière formelle, afin de renforcer la collaboration entre l’ASR et la FINMA en temps de crise. |
11.3 Tâches macroprudentielles de la BNS
La BNS joue un rôle central en raison de ses tâches macroprudentielles concernant la stabilité financière en Suisse. En se fondant sur l’exposé des faits (chap. 5 à 8), la commission formule son appréciation sur différents aspects en lien avec cette thématique. Le chapitre 11.3.1 présente les conclusions générales de la commission concernant les tâches macroprudentielles de la BNS, tandis que le chapitre 11.3.2 se penche plus particulièrement sur son rôle de Lender of Last Resort.
11.3.1 Appréciation des tâches macroprudentielles générales de la BNS
Les tâches macroprudentielles de la BNS durant les années 2015 à 2023 sont décrites au chapitre 5.5. La commission constate à ce sujet que la BNS a fait preuve de réactivité lorsque la situation l’exigeait, notamment en lien avec la crise du coronavirus en 2020. En effet, les facilités de refinancement COVID-19 ont été créées, en accord avec les autorités, afin de permettre aux banques de prêter des sommes plus grandes aux entreprises sans incidence sur leurs ratios de liquidité réglementaires (cf. chap. 5.5.4). Cet exemple montre que la BNS a utilisé les possibilités des instruments de politique monétaire dont elle dispose de manière réactive lorsque Credit Suisse, notamment, a fait face à des difficultés financières.
Le rôle de la BNS en matière de maintien de la stabilité financière passe également par son suivi continu des marchés financiers et la publication des rapports annuels sur la stabilité financière. Elle s’est ainsi régulièrement prononcée sur la mise en œuvre de la réglementation TBTF en Suisse. Elle a identifié les domaines dans lesquels des efforts étaient encore à fournir afin de satisfaire aux exigences pertinentes, notamment en matière de capital ou d’établissement de plans d’assainissement et de liquidation (cf. chap. 5.5.2). Elle ne possède cependant pas de compétence pour faire des recommandations aux banques sur la base de ces rapports, qui restent donc un instrument d’information. Au fil des années, la BNS s’est engagée de manière conséquente pour le renforcement des exigences en matière de liquidités et de capital dans le cadre du développement de la législation TBTF (cf. chap. 5.2.7). À titre d’exemple, elle plaide en 2016 pour une accélération de la progression des exigences en matière de fonds propres pour les grandes banques (cf. chap. 5.2.3.1), pour un assujettissement plus rapide des maisons mères des groupes Credit Suisse et UBS aux exigences de capital going concern dans le cadre de la révision de l’OFR en 2018 (cf. chap. 5.2.5.1), pour une introduction du PLB (chap. 5.2.5.3), pour une introduction plus rapide d’un NSFR en 2021 (cf. chap. 5.2.5.5), ou encore pour l’introduction d’une TPO au moyen de la procédure législative ordinaire (cf. chap. 5.2.5.6).
Les rapports annuels de la BNS sur la stabilité financière ont pour but de donner un aperçu des évolutions dans le secteur bancaire, notamment celles qui pourraient avoir un impact sur la stabilité financière en Suisse. La commission est consciente qu’ils n’ont pas pour objectif de prévenir des problèmes spécifiques à une banque, car une telle prévention relève en premier lieu de la surveillance microprudentielle (soit celle exercée par la FINMA). Ces rapports annuels de la BNS donnent tout de même une tendance relative à l’état de santé des banques d’importance systémique, notamment en suivant les indicateurs de marché, ce qui permet de contextualiser la situation individuelle des banques. Par ailleurs, ils sont discutés avec la FINMA dans le cadre de séances régulières entre la direction de la BNS et le conseil d’administration de la FINMA, ou au sein du comité directeur BNS-FINMA (cf. chap. 5.5.2). Il en a été ainsi au printemps 2022: à cette occasion, la BNS et la FINMA ont abordé la situation critique de Credit Suisse, à savoir la nécessité d’améliorer la capitalisation de la maison mère (cf. chap. 5.5.2), sans toutefois prendre de mesures communes. La commission estime que si les deux acteurs sont d’accord sur un point, des mesures concrètes et coordonnées devraient s’ensuivre, notamment une convocation du CG afin de discuter de la situation avec toutes les autorités impliquées, y compris le SFI et l’AFF. Selon le règlement d’organisation du CG (art. 2.5), chaque membre peut demander la convocation de cet organe si la situation en matière de risque le requiert. En l’occurrence, le CG ne s’est réuni qu’au mois d’août 2022 (cf. chap. 13.1.1).
Une recommandation visant à ce que les rapports annuels sur la stabilité financière garantissent un échange d’informations approprié entre les autorités a été formulée au chapitre 13.1.1 (cf. recommandation no 12 au chap. 13.1.1).
En Suisse, il revient en outre à la BNS de définir quelles sont les banques d’importance systémique (cf. chap. 5.5.1)2142. Selon la LB, ce terme désigne les établissements qui assument des fonctions indispensables pour l’économie suisse et dont la défaillance porterait gravement atteinte à l’économie et au système financier suisses2143. L’appréciation de la BNS se fonde sur différents critères, notamment la part de marché dans les fonctions ayant une importance systémique, le rapport entre le total du bilan de la banque et le PIB annuel de la Suisse et le profil de risque de la banque2144.
Or, la CEP constate que la stabilité financière peut également être menacée lorsque des banques qui ne sont pas qualifiées d’importance systémique font face à des problèmes, comme cela a été le cas aux États-Unis avec la faillite de la Silicon Valley Bank et de la Signature Bank of New York (cf. chap. 7.1.1). C’est pourquoi, la commission se féliciterait que la BNS, en collaboration avec les autorités concernées, examine régulièrement si la définition de l’importance systémique est encore actuelle et pertinente.
11.3.2 Appréciation du rôle de la BNS en tant que Lender of Last Resort
Lorsqu’une banque fait face à des difficultés d’approvisionnement en liquidités et qu’elle ne peut plus se refinancer sur le marché, la BNS a la possibilité de mettre des liquidités à sa disposition sous forme d’ELA, au titre de deuxième ligne de défense2145 (cf. chap. 5.5.3). Grâce à cet instrument, la BNS contribue à la stabilité du système financier en permettant à une banque de faire face, par exemple, à une panique bancaire (bank run).
Selon les constats de la CEP, l’utilisation de l’ELA, ainsi que de l’ELA+, a été cruciale pour permettre aux autorités de préparer la solution de fusion d’urgence de Credit Suisse avec UBS. Ainsi, l’utilité de l’ELA a fait l’unanimité parmi les personnes auditionnées par la CEP, tant pendant la crise qu’après. Ainsi, sans ces mesures, la banque aurait déjà été insolvable dès le vendredi 17 mars 2023 (cf. encadré 17 au chap. 7.2.2.5, chap. 7.2.3.5).
La CEP salue le fait que la BNS ait pris depuis plusieurs années des mesures préparatoires pour l’octroi d’une ELA. Ainsi, les processus mis en place par la Banque nationale, notamment au travers du MoU signé avec Credit Suisse ainsi que les revues annuelles du dispositif d’aide sous forme de liquidités, se sont avérés efficaces et ont permis une mise à disposition rapide de liquidités importantes (cf. chap. 5.5.3). En tout, la BNS a accordé à Credit Suisse 88,44 milliards de francs sous forme de liquidités dans le cadre d’une ELA ou d’une ELA+. Par ailleurs, une partie importante de ces montants a pu être versée en devises étrangères, afin de répondre aux besoins de Credit Suisse (Suisse) SA et Credit Suisse SA (cf. tableau 25 ci-dessous). À ce montant s’ajoutent encore les liquidités mises à disposition par la BNS dans le cadre de la FRL (10 milliards de francs) et du PLB (70 milliards de francs) (cf. chap. 7.2.2 et 7.2.5).
Tableau 25: Montants et devises octroyées dans le cadre de l’ELA et de l’ELA+ à Credit Suisse
Date de la décision | Montant accordé par la BNS et devise | Bénéficiaire |
|---|---|---|
Jeudi 16 mars (ELA) | CHF 29 milliards USD 8 milliards EUR 2 milliards Total (en CHF): 38,44 milliards | Credit Suisse (Suisse) SA |
Vendredi 17 mars (ELA+) | Total (en CHF): 20 milliards2146 | Credit Suisse SA |
Dimanche 19 mars (ELA+) | CHF 5 milliards USD 20 milliards EUR 5 milliards Total (en CHF): 30 milliards | Credit Suisse SA |
Source: «Formal Request to SNB for a covered loan in accordance with the MoU», Credit Suisse, 15.3.2023; «Formal Request to SNB for ELA according to a special emergency ordinance of the Swiss Federal Counsel», Credit Suisse, 17.3.2023; «Formal Request to SNB for ELA according to a special emergency ordinance of the Swiss Federal Counsel», Credit Suisse, 19.3.2023. Voir aussi chap. 7.2.2.5, 7.2.3.5 et 7.2.5.5.
L’ELA est utilisé pour la première fois lorsque Credit Suisse recourt à cet instrument. À cet effet, et selon le droit en vigueur, des contreparties doivent être présentées par la banque. Ainsi, ces dernières années, la BNS a régulièrement examiné l’opportunité d’élargir la palette des garanties acceptées et a procédé à des élargissements (cf. chap. 5.5.3 et tableau 11 au chap. 5.5.3). Or, la commission constate que malgré cela, les liquidités apportées par ce biais n’ont pas suffi à ce que la banque se sorte seule de la crise. De l’avis de la commission, cela est dû en partie au fait que la BNS ne peut actuellement pas imposer à une banque de prendre des mesures préparatoires en vue d’une ELA. Ainsi, elle n’a pas la compétence pour ordonner qu’un montant minimal de garanties soit prévu par les banques, ou que d’autres mesures opérationnelles favorisant le transfert de ces garanties soient prises, et est donc dépendante de la coopération de la banque concernée. En l’occurrence, plusieurs personnes auditionnées par la CEP sont d’avis que Credit Suisse ne s’était pas assez bien préparé (cf. chap. 5.5.3). La commission estime nécessaire qu’une autorité dispose de la compétence d’imposer des mesures préparatoires aux SIB afin que les préparatifs d’une ELA soient efficaces. Ce constat est également partagé par le Conseil fédéral dans son rapport sur la stabilité financière2147. Selon la commission, cette compétence pourrait être assumée directement par la BNS ou par la FINMA dans le cadre de sa surveillance microprudentielle et en collaboration étroite avec la première. Le cas échéant, de telles mesures pourraient être définies de manière contraignante dans le cadre des MoU ELA que la BNS passe avec les banques concernées (cf. motion no 4 ci-dessous).
Bien que l’utilité de l’ELA accordée par la BNS à Credit Suisse ne soit pas contestée, des critiques ont été émises vis-à-vis de la Banque nationale, qui aurait été trop prudente dans l’exercice de sa fonction de prêteuse ultime (cf. chap. 6.4.2, encadré 17 au chap. 7.2.2.5)2148.
La commission constate que le principe qui exige que la BNS puisse octroyer des aides sous forme de liquidités uniquement en échange de garanties suffisantes est ancré dans la loi2149 et correspond aux pratiques internationales en la matière2150. Le Conseil fédéral s’est également penché sur cette question et a constaté qu’il est impossible de faire une comparaison internationale des garanties acceptées par les différentes banques nationales dans le cas d’une ELA2151. Pour la CEP, la question de savoir si la pratique de la BNS est trop restrictive ou non reste donc ouverte.
La commission note également que la BNS bénéficie d’une large marge de manœuvre pour déterminer ce qu’elle considère comme des garanties suffisantes et quelles sont les décotes (haircuts) appliquées (cf. chap. 5.5.3)2152.
Le recours à une ELA et l’intervention de la BNS doivent rester une mesure subsidiaire, lorsque le refinancement d’une banque sur le marché n’est plus possible. Cet instrument est cependant utile uniquement lorsque les banques qui en ont besoin y ont effectivement recours. La commission constate que Credit Suisse a à plusieurs reprises évoqué une demande d’ELA auprès de la BNS et de la FINMA, mais que la banque s’inquiétait des conséquences indirectes de cette mesure (cf. chap. 6.3.2)2153. Ainsi, à trois reprises en octobre 2022, début novembre 2022 puis fin décembre 2022, Credit Suisse a envisagé de recourir à une ELA mais n’a finalement pas déposé de demande formelle auprès de la BNS, car la banque était réticente à l’obligation de rendre cette information publique (cf. chap. 6.3.3.1, 6.3.4.1, 6.3.5.4)2154. Credit Suisse aurait même signalé préférer descendre en dessous de certaines exigences en matière de liquidités plutôt que de demander une ELA (cf. chap. 6.4.2). Cela montre que Credit Suisse craignait d’être stigmatisé. La CEP estime donc que cet instrument, tel qu’il est conçu actuellement, ne peut pas remplir son objectif dans tous les cas.
Motion no 4: Étendre les compétences de la BNS à l’égard des SIB en ce qui concerne l’ELA Le Conseil fédéral est chargé d’adapter les bases légales de manière à ce que la BNS dispose de la compétence d’imposer des mesures préparatoires aux SIB pour un éventuel recours à une aide extraordinaire sous forme de liquidités (ELA). Il prendra également des mesures pour réduire la stigmatisation négative associée à l’octroi d’une ELA2155. |
Par ailleurs, la commission constate que la crise de Credit Suisse a montré la dangerosité et la rapidité des paniques bancaires, notamment du fait de la numérisation toujours plus poussée du secteur bancaire. La CEP estime par conséquent qu’il faut prendre des mesures pour améliorer l’approvisionnement des banques en liquidités2156. Dans son rapport, le Conseil fédéral envisage notamment de renforcer les trois lignes de défense de la garantie des liquidités, 1) en contrôlant et éventuellement en adaptant les ratios et les exigences de la législation en matière de liquidités (LCR et NFSR), 2) en accroissant les possibilités dont dispose le prêteur ultime pour octroyer des liquidités, y compris en obligeant les banques à préparer des garanties, et 3) en instaurant le PLB par le droit ordinaire2157. La CEP souligne l’importance de ces efforts.
Recommandation no 9 Le Conseil fédéral est invité à examiner quelles mesures appropriées et coordonnées au niveau international peuvent être prises en cas de panique bancaire numérique. |
12 Surveillance par la Confédération de la FINMA, l’ASR et la BNS
12.1 Surveillance par le DFF et le Conseil fédéral de la FINMA – Évaluation de la commission
Évolution des relations à partir de 2016
Les relations entre le DFF et la FINMA n’ont cessé d’évoluer ces dix dernières années, au gré de la conjoncture politique et des changements de personnel. Dans ce contexte, la commission prend acte du fait que la FINMA rapporte une dégradation de ses relations avec le DFF après le changement à la tête du DFF intervenu en 2016 et que la pression politique sur la FINMA s’est accrue (cf. chap. 5.6.2). Dans ce contexte, la FINMA a parlé de scepticisme à l’égard de l’activité de surveillance et de réglementation de la FINMA, un scepticisme en partie observable au DFF et qui a entaché les relations avec le Département des finances; elle en veut pour preuve les différentes interventions politiques et les débats sur le sujet. Le Parlement a transmis au Conseil fédéral quelques interventions visant à limiter les compétences de la FINMA, bien que ce dernier ait proposé de les rejeter. Cette évolution a absorbé des ressources internes, que la FINMA a dû mobiliser pour traiter les interventions politiques. Le fait que, selon la FINMA, ces évolutions ne soient pas passées inaperçues à l’étranger et qu’elles aient influencé l’attitude des autorités étrangères à son égard a une incidence négative (cf. chap. 5.6.2)2158.
En 2019, dans le contexte de la pression politique croissante exercée sur la FINMA, le Conseil fédéral a édicté l’ordonnance relative à la LFINMA, destinée à mettre en œuvre la motion 17.3317 («Marchés financiers. Répartir clairement les responsabilités entre pilotage politique et surveillance»). Dans le cadre de la consultation, cette pression est notamment apparue dans la hausse des exigences demandée afin de limiter les compétences de la FINMA – une demande à laquelle le Conseil fédéral n’a pas accédé (cf. chap. 5.2.5.2). La commission porte un regard critique sur le fait que le DFF n’a pas tenu compte de l’évaluation donnée par l’OFJ lors de la consultation des offices, à savoir que le Conseil fédéral ne disposait pas d’une base légale suffisante pour adopter les règles prévues dans la nouvelle ordonnance. Le DFJP a en outre renoncé à remettre un corapport (cf. chap. 5.2.5.2).
Le DFF, à qui incombaient l’élaboration et la mise en œuvre de l’ordonnance, et la FINMA, en tant que principale intéressée, n’ont pas évalué les effets de la même manière, ce qui est compréhensible. Tandis que la FINMA s’est sentie parfois limitée dans ses compétences, le DFF a vu ses compétences précisées dans le domaine des tâches internationales et de la réglementation (cf. chap. 5.2.5.2 et 5.6.2). La commission prend acte du fait que différents responsables de la FINMA ont perçu l’ordonnance comme une surcharge administrative et un affaiblissement de l’activité de surveillance à proprement parler (cf. chap. 5.2.5.2, chap. 5.6.2).
Changement à la tête du conseil d’administration
Durant cette phase, la FINMA a également connu des fluctuations de personnel, en particulier avec le changement intervenu à la tête du conseil d’administration en cours de mandat (cf. chap. 5.6.2).
Selon les déclarations de différentes personnes impliquées, la relation entre le chef du DFF et le président du conseil d’administration de la FINMA était très tendue, ce qui a compliqué la collaboration. La commission a du mal à comprendre comment cette relation de travail a pu se détériorer au point que cela ait finalement contribué à la démission du président du conseil d’administration. On peut se demander s’il n’aurait pas été plus judicieux que le DFF réagisse plus tôt.
La commission retient par ailleurs qu’un certain flou et des accords informels ont entouré le départ du président du conseil d’administration. La commission ne comprend pas très bien pourquoi le président du conseil d’administration de la FINMA de l’époque a été réélu pour un nouveau mandat de quatre ans en juillet 2019, qu’il n’a toutefois pas pu finir (cf. chap. 5.6.2). Une démission en fin de mandat aurait probablement apporté plus de stabilité, tant à l’extérieur qu’à l’interne. La commission critique également l’aspect non formel de la démission, sans lettre de démission ou de congé. L’unique document écrit en possession de la CEP à ce sujet est une lettre du chef du DFF de l’époque au président du conseil d’administration, dans laquelle il le félicite pour sa réélection et l’invite à démissionner à la fin de l’année 2020 (cf. chap. 5.6.2) 2159.
La commission constate également que la présidence du conseil d’administration a été repourvue très rapidement, eu égard à la démission précoce du président précédent. D’une part, cela s’explique en partie par le fait qu’une solution interne a été trouvée; d’autre part, la commission se demande dans quelle mesure les procédures de sélection actuellement en place pour un poste d’une telle importance sont suffisamment définies.
Échanges entre le DFF et la FINMA
La commission constate que l’échange d’informations entre le DFF et la FINMA s’est globalement intensifié durant la période considérée, et qu’il a été institutionnalisé au moyen de divers canaux d’échange (cf. chap. 5.6.2). Ces différents canaux mettent l’accent sur des aspects différents et se distinguent par leurs thématiques.
Certains de ces canaux ont vu le jour dans le cadre de la mise en œuvre de l’ordonnance relative à la LFINMA et ont contribué à améliorer les échanges entre les autorités, ce qui s’est révélé précieux durant les crises passées (pandémie de COVID-19, guerre d’agression contre l’Ukraine). La commission ne comprend toutefois pas pourquoi ces échanges ne font pas l’objet d’un procès-verbal établi conjointement par les deux parties. Selon les informations dont dispose la CEP, les dialogues stratégiques ne sont pas consignés dans des procès-verbaux validés par les deux parties, comme c’est le cas des entretiens avec le propriétaire et des dialogues en matière de politique. Le chapitre 13.2.1 contient une recommandation pour la tenue de procès-verbaux sous une forme cohérente (cf. recommandation no 15 au chap. 13.2.1).
Lorsque les problèmes de Credit Suisse se sont aggravés et que les organes concernés sont passés en mode crise, les deux autorités ont cessé leurs discussions parallèles bilatérales sous ce format. L’échange d’informations et la coordination se sont poursuivis au bon niveau et, conformément au MoU, au sein du CG et du CD, ce que la commission juge opportun.
12.2 Surveillance par le DFJP de l’ASR – Évaluation de la commission
L’ASR, bien qu’indépendante, est placée sous la surveillance administrative de DFJP (cf. chap. 5.6.3). Cependant, la commission constate que cette surveillance administrative se limite au minimum. Les interactions entre le DFJP et l’ASR se limitent souvent à des échanges succincts, sans véritable engagement sur les questions stratégiques et les défis auxquels l’ASR est confrontée. Cette situation semble refléter une approche passive de la part du DFJP, qui pourrait être insuffisamment informé des complexités et des enjeux critiques touchant l’ASR.
En conséquence, cette surveillance limitée peut compromettre la qualité du suivi des activités de l’ASR exercé par le DFJP. De plus, les mécanismes actuels ne semblent pas suffire pour traiter les conflits d’intérêts potentiels ou pour répondre adéquatement aux recommandations internationales, telles que celles émises par le FMI. Ce manque de proactivité et d’adaptation aux normes internationales pourrait affaiblir la capacité de l’ASR à remplir pleinement son rôle de régulateur, qui est crucial pour le système financier.
12.3 Rôles du DFF et du Conseil fédéral à l’égard de la BNS – Évaluation de la commission
Échange de la BNS avec le DFF
L’indépendance de la BNS a une acception bien plus large que celle des deux entités devenues autonomes que sont la FINMA et l’ASR. Les canaux d’échange entre la BNS et les autorités fédérales sont par conséquent moins strictement définis (cf. chap. 3.5.1 et chap. 5.6.1).
Tandis que les échanges bilatéraux entre la BNS et la FINMA sont réglés dans le MoU pour le domaine de la stabilité financière (cf. chap. 3.6.2), un tel canal de communication n’existe pas entre la BNS et le DFF, que ce soit au niveau stratégique ou au niveau opérationnel. En dehors des deux organes parties au MoU tripartite, le CG et le CD, il n’existe donc pas de canaux d’échange institutionnalisés comparables entre la BNS et les entités du DFF compétentes en matière de marchés financiers, à savoir le SFI et l’AFF. La commission estime que, de manière générale, la Confédération et la FINMA, mais aussi la Confédération et la BNS, n’abordent pas suffisamment le sujet des banques d’importance systémique et de leur influence sur la stabilité financière dans leurs discussions respectives. Le comité directeur BNS-FINMA a par exemple discuté le 31 mai 2022 du manque de confiance à l’égard de Credit Suisse et du risque d’un nouvel incident potentiel. Le SFI et l’AFF n’ont toutefois été informés en détail de la situation qu’au moins d’août, dans le cadre d’une séance du CG (cf. chap. 13.1.1). La CEP critique le fait que ni la BNS ni la FINMA n’ont estimé opportun, à l’issue de l’échange de mai 2022, d’informer les autorités politiques (c’est-à-dire le SFI et le chef du DFF et, par leur intermédiaire, l’ensemble du Conseil fédéral). Eu égard à la portée inhérente d’une crise frappant une G-SIB, cela montre un manque de sensibilité. Mais la CEP constate également que la convocation du CG relève de la compétence de la FINMA et que les autorités qui siégeaient au sein du CG le 3 août 2022 n’ont pas identifié de besoin d’action de la part de la Confédération2160.
La commission est consciente que l’instauration d’un canal d’échange bilatéral supplémentaire n’est pas forcément profitable. Elle soutient cependant que les deux parties devraient davantage prendre les devants en s’informant mutuellement des évolutions relatives à la stabilité financière. Cette information peut aussi avoir lieu dans les organes du MoU tripartite.
Recommandation no 10 La commission invite le Conseil fédéral à veiller à ce que le DFF et la BNS s’informent mutuellement, de manière proactive, des évolutions importantes relatives aux banques d’importance systémique et de leurs répercussions sur la stabilité financière. Ces informations peuvent être échangées dans les structures réglementaires déjà en place ou dans le cadre d’un MoU conclu à cet effet entre le DFF et la BNS. |
Échange de la BNS avec le Conseil fédéral
L’échange annuel entre le président de la BNS et le Conseil fédéral in corpore ne donne généralement pas lieu à un procès-verbal. La rencontre du 2 novembre 2022 constitue une exception à cet égard. En raison de sa portée, elle a été sommairement résumée dans le procès-verbal de la séance du Conseil fédéral (cf. chap. 5.6.1 et chap. 6.3.4.1). Il en va de même des entretiens institutionnalisés entre le Conseil fédéral et la FINMA. Depuis novembre 2022, le DFF établit avant chacun de ces entretiens une note d’information assortie d’annexes, à l’intention du Conseil fédéral.
Recommandation no 11 La commission invite le Conseil fédéral à documenter sous une forme appropriée les contenus discutés dans le cadre de l’examen régulier de la situation économique et la politique monétaire mené avec la BNS (selon l’art. 6 LBN) et de l’examen de la stratégie en matière de surveillance et des questions d’actualité relevant de la politique applicable à la place financière (selon l’art. 21, al. 2, LFINMA). |
13 Gestion de la crise par le Conseil fédéral, l’administration fédérale, la FINMA et la BNS
13.1 Gestion lors de l’aggravation de la crise (de l’été 2022 à début mars 2023)
13.1.1 Coopération entre les différents organes
La coopération entre les différentes autorités est cruciale en temps de crise. Il est important de clarifier les compétences et les responsabilités, de réglementer les flux d’informations, d’assurer une plus grande agilité dans le temps et de définir des processus clairs. Ce chapitre rassemble les conclusions de la commission sur la coopération entre le DFF (y compris le SFI et l’AFF), la FINMA et la BNS entre les premiers signes de la crise (été 2022) et le début du mois de mars 2023. Les aspects généraux liés à la répartition des compétences entre les différents acteurs sont abordés au chapitre 14.1.
Activation du mode crise adéquate au sein du CG
S’il est difficile de donner une date exacte à laquelle la crise de Credit Suisse semble se dessiner, force est de constater que différents indicateurs se détériorent significativement dans le courant de l’année 2022. Ainsi, plusieurs agences de notation ont abaissé la note de Credit Suisse en mai 2022, puis à nouveau en août de la même année (cf. chap. 5.1.2). Par ailleurs, le rapport sur la stabilité financière 2022 de la BNS évoque pour la première fois une différenciation nette dans l’évaluation des deux grandes banques en Suisse et souligne que le marché évalue Credit Suisse de manière plus négative qu’UBS2161.
Une première réunion ad hoc du CG est convoquée par la FINMA le 3 août 2022, à la demande du DFF. La commission constate qu’il s’agit de la première fois que le SFI et l’AFF sont informés des développements en lien avec Credit Suisse, alors que la BNS et la FINMA avaient déjà évoqué une crise potentielle au printemps (cf. chap. 6.2.3). Le CD, dans lequel siège le chef du DFF, tient sa première séance en lien avec Credit Suisse à l’instigation du CG le 23 août 2022 (cf. chap. 6.2.3).
Les autorités activent le mode crise début octobre 2022, en raison des sorties de capitaux massives auxquelles est confronté Credit Suisse (cf. chap. 6.1.2). Concrètement, la FINMA met sur pied une organisation de crise le 5 octobre 2022, qui implique la création d’un comité de la direction qui peut s’adresser directement au conseil d’administration de la FINMA sans avoir à impliquer l’ensemble de la direction. Le même jour, et après avoir été informé de cela par le directeur de la FINMA, le CG passe également en «phase rouge» (cf. chap. 6.3.3.1). Le passage en mode de crise autorisant une certaine marge d’appréciation, on peut se demander s’il n’aurait pas été judicieux de passer à l’organisation de crise plus tôt. La commission constate à cet égard que la période de début octobre constitue tout de même un moment adéquat pour activer le mode crise. À la suite de cela, la fréquence des séances du CG, mais également du CD, a été fortement augmentée. Ainsi, entre octobre 2022 et mi-mars 2023, le CG a tenu 22 séances, tandis que le CD s’est réuni à 16 reprises (voir la chronologie en annexe 4). La commission salue cette intensification des échanges, indispensable pour garantir une bonne circulation des informations entre les différentes autorités. Elle souligne également que l’organisation de crise du CG et le passage de la «phase verte» à la «phase rouge» sont définis de manière adéquate dans le règlement d’organisation de cet organe (cf. chap. 6.3.3.1).
Coordination et transmission des informations au sein du CD et du CG
Les séances du CD et du CG réunissent des titulaires de fonctions issus des différentes autorités compétentes en matière de stabilité financière en Suisse. Ainsi, outre les membres permanents du CG, composé du directeur de la FINMA, du vice-président de la BNS, de la secrétaire d’État aux questions financières internationales et de la directrice de l’AFF, les séances de cet organe se tiennent régulièrement en présence d’autres responsables des secteurs concernés2162. La commission considère que cette large représentation est bénéfique pour une bonne gestion de crise. Le suivi de la situation se faisant avant tout à travers ces séances du CG, les personnes qui y participent ont ainsi un rôle-clé dans la préparation des décisions du CD. Ainsi, la FINMA a informé les membres de ces organes de manière régulière et exhaustive sur la situation de Credit Suisse (cf. chap. 6.3.3.1, 6.3.4.2, 6.3.5.1, 6.4.2, 6.4.3.2).
La commission constate également que, à plusieurs reprises, les membres du CG n’ont pas immédiatement communiqué certaines informations au CD. Au sein de la hiérarchie, la circulation des informations a donc été laissée aux bons soins des autorités concernées. Ainsi, selon les informations dont dispose la CEP, les résultats de l’exercice de Valuation-in-Resolution, qui a eu lieu en novembre 2022, sont discutés au sein du CG, mais pas du CD (cf. encadré 12 au chap. 6.3.4.2). Par ailleurs, les résultats des analyses macroéconomiques des coûts et bénéfices des différents scénarios de sortie de crise, discutés de manière approfondie au sein du CG le 28 février 2023, ne sont pas jugés assez mûrs pour être discutés au sein du CD, et ne lui sont donc pas encore communiqués à ce moment-là (cf. chap. 6.4.3.2). Bien que la CEP reconnaisse le besoin de disposer et de transmettre des bases d’information solides à cet organe stratégique, elle souligne que la frontière entre rétention d’information et délai nécessaire pour une préparation adéquate des décisions est fine. Ce d’autant plus que la discussion de ces analyses entre les membres du CG a montré que toutes les personnes impliquées ne partageaient pas le même avis sur le but de ces analyses et les conclusions à en tirer: certaines y ont vu une nécessité d’agir, tandis que d’autres non (cf. chap. 6.4.3.2). Face à une telle situation, il y a lieu d’impliquer l’organe supérieur, de sorte que ce dernier puisse se faire une idée de la situation et prendre les décisions qui s’imposent.
La CEP constate que, pendant l’intégralité du processus ayant débuté au plus tard en octobre 2022, les autorités n’étaient pas toutes au même niveau de connaissances, en raison de la transmission (ou de la rétention) d’informations et des points de vue différents; cela peut expliquer pourquoi il a été compliqué d’agir rapidement et de manière décidée.
Enfin, selon une personne auditionnée par la CEP2163, la compatibilité des systèmes informatiques entre les principaux acteurs n’était pas garantie. Ainsi, le système de gestion des documents utilisé par l’administration fédérale ne serait pas adapté à une situation de crise, car il ne permet par exemple pas de travailler de manière collaborative sur un document. Par ailleurs, il n’existe pas de canaux de communication sécurisés entre le DFF, la BNS et la FINMA. Le personnel du DFF a ainsi été obligé d’utiliser les systèmes de la BNS et de la FINMA afin de leur envoyer des courriels chiffrés.
La coopération des autorités en situation de crise ne doit pas être entravée par des obstacles techniques. De l’avis de la CEP, il y a donc lieu de corriger ce genre de désagréments (cf. recommandation no 12 au chap. 13.1.1).
Manque de traçabilité des séances du CG
Parmi les documents essentiels pour la CEP se trouvent les transcriptions des séances du CG, organe qui, comme cela a été mentionné ci-dessus, a eu un rôle important dans la gestion de la crise. La CEP constate que ces transcriptions ne sont pas des procès-verbaux, mais plutôt des verbatim, qui reproduisent donc en intégralité les propos des personnes qui s’expriment. Bien que cela permette de suivre exactement le déroulement des discussions au sein de cet organe de crise, la compréhension et la traçabilité de la prise de décision par les autorités est rendue plus compliquée. La transcription mot pour mot des propos tenus implique en effet que certaines phrases ne sont pas terminées, les décisions ne sont pas toujours rapportées en tant que telles, et il n’y a pas de structure de la discussion qui soit clairement reconnaissable dans le document. Par ailleurs, ces transcriptions n’ont pas été validées par les participantes et participants aux réunions, qui ne sont par ailleurs pas toujours tous répertoriés dans la liste des personnes présentes2164.
Dans les documents transmis à la CEP, les séances du CG ne font l’objet d’un véritable procès-verbal de décision qu’à partir du 17 avril 2023. La commission salue cette amélioration et attend de la part des autorités qu’elles continuent à établir de tels procès-verbaux pour les séances du CG2165.
Les séances du CD ont de leur côté toujours fait l’objet de procès-verbaux (à l’exception des séances entre le 17 et le 19 mars 2023, cf. chap. 13.2.1), mais ces derniers sont très succincts.
Non-Meetings
Les non-meetings informels organisés à l’initiative du chef du DFF et du président de la BNS ont constitué une plateforme de discussion parallèle à l’organisation de crise des autorités. Au total, entre le 16 octobre et le 29 décembre 2022, au moins cinq rencontres de ce type ont eu lieu avec le président du conseil d’administration de Credit Suisse et une avec le président du conseil d’administration d’UBS (cf. chap. 6.3.3.2). Elles avaient pour but d’établir un contact direct et moins formel avec la direction de Credit Suisse, d’insister sur certaines demandes des autorités et d’examiner la faisabilité des différentes options en cas d’escalade, notamment la vente de Credit Suisse. L’absence partielle de la FINMA a été justifiée par la possibilité de mener ainsi des entretiens qui ne seraient pas affectés par la relation de surveillance entre la FINMA et Credit Suisse2166.
La commission ne remet pas en cause la légalité de ces rencontres, même si le Memorandum of Understanding2167 conclu entre le DFF, la BNS et la FINMA avait déjà institué deux organes – le CG et le CD – au sein desquels des discussions pouvaient être menées avec les établissements bancaires aussi bien sur le plan technique que sur le plan stratégique. Vu que ce mémorandum est une déclaration d’intention des parties concernées et n’est donc pas juridiquement contraignant, ces rencontres informelles étaient possibles, en particulier parce qu’aucune décision contraignante n’a été prise dans le cadre de ces non-meetings.
De l’avis de la commission, des questions se posent toutefois sous l’angle de l’opportunité. Les non-meetings organisés avec le président du conseil d’administration de Credit Suisse n’ont globalement fait l’objet d’aucune planification ni suivi dans le cadre des organes de crise (CG et CD), et la CEP en conclut que la planification et le suivi étaient insuffisants. Concrètement, ni la teneur des discussions ni la stratégie suivie par les représentantes et représentants des autorités n’ont été abordées au préalable avec les autres membres du CG et du CD. En outre, les informations récoltées lors de ces non-meetings n’étaient pas transmises de façon systématique aux organes de crise ordinaires. Il n’existait donc aucune forme institutionnalisée de transmission des informations lors des séances du CG et du CD: en fin de compte, leurs membres n’étaient pas au courant de tous les non-meetings et du contenu de ceux-ci. La présidente du conseil d’administration de la FINMA, qui avait décidé de ne pas participer à certains des non-meetings, n’était, elle non plus, pas au courant de toutes les rencontres organisées avec le président du conseil d’administration de Credit Suisse.
La CEP comprend les efforts des autorités pour maintenir le plus grand secret sur ces rencontres, par crainte d’indiscrétions – en témoignent le lieu choisi (siège de la BNS à Zurich), l’horaire (les dimanches soirs) et le cercle restreint des personnes informées. Toutefois, en raison de ces mesures de précaution et pour que ces rencontres conservent leur caractère informel, les autorités n’ont pas établi d’ordres du jour ni de notes de discussion ou de procès-verbaux solides (c’est-à-dire ayant été contrôlés sur le fond)2168. L’absence de traces écrites, inhérente aux rencontres informelles, a contribué à ce que les organes de crise soient insuffisamment informés et à ce qu’il y ait peu de synergies dans la collaboration ordinaire des autorités. Dans ce contexte, la commission critique également la désharmonie dans la transmission des informations au sein du DFF, de la BNS et de la FINMA après les non-meetings2169. Elle constate que la FINMA a préparé le dernier non-meeting du 29 décembre 2022, établissant ainsi la documentation écrite et, en particulier, le caractère contraignant de certaines mesures. Comme l’ont déclaré à la CEP les personnes ayant représenté le DFF lors de ces rencontres, c’est surtout la quantité et la qualité des informations partagées exclusivement par oral au sein du DFF qui ne reflétaient pas l’importance qu’elles accordaient à ces rencontres.
Cette transmission des informations globalement rudimentaire et cette coordination lacunaire sont à remettre dans le contexte du MoU, lequel, s’agissant de la collaboration des autorités lors de crises financières, prévoit que les autorités tiennent compte des effets des mesures qu’elles prennent sur les domaines de responsabilité des autres parties et coordonnent leurs activités (ch. 3 du MoU). En l’occurrence, la CEP estime que ces exigences ont surtout fait défaut en ce qui concerne la FINMA, qui n’était pas représentée à tous les non-meetings et n’a pas été informée de la tenue d’une de ces rencontres.
La commission reconnaît toutefois que les rencontres informelles ont offert la possibilité de développer plus facilement de nouvelles approches, en dehors des structures ordinaires. Elles ont notamment permis de réfléchir précocement, avec UBS, à la solution d’une reprise, solution qui a finalement été choisie lors de la crise aiguë. La commission comprend également que les rencontres organisées en dehors des canaux institutionnalisés peuvent offrir certains avantages aux autorités. En raison de leur caractère informel, les réglementer outre mesure leur ferait perdre leurs atouts. Malgré tout, la CEP pense que les rencontres informelles, surtout si elles sont organisées au plus haut niveau, comme c’était le cas en l’occurrence, sont très délicates pour les trois autorités et qu’elles doivent elles aussi s’insérer convenablement dans les structures réglementaires existantes, afin de ne pas affaiblir le fonctionnement et le travail des autorités. En outre, il y a lieu de garantir un minimum de transparence sur les sujets traités lors de tels non-meetings. Une meilleure intégration des rencontres informelles dans la gestion de crise globale des autorités permettrait également d’éviter de donner l’impression d’une trop grande proximité avec les banques.
Recommandation no 12 La commission invite le Conseil fédéral à veiller à ce que les autorités signataires du Memorandum of Understanding tripartite dans le domaine de la stabilité financière et de la réglementation des marchés financiers transmettent les informations en temps opportun aux différentes personnes siégeant dans les organes de crise, et entre les différents niveaux (stratégique et opérationnel). En particulier, les informations tirées des rapports annuels de la BNS sur la stabilité financière doivent faire l’objet d’une discussion entre toutes les autorités concernées. En outre, le Conseil fédéral veillera à ce que les autorités signataires du MoU prennent des mesures visant à ce que les rencontres de nature informelle s’insèrent mieux dans les structures réglementaires du MoU. Les éventuelles décisions doivent être prises par les organes compétents. Enfin, le Conseil fédéral veillera à ce que les systèmes informatiques et les systèmes permettant la communication entre ces autorités soient adaptés à une coopération étroite en temps de crise. |
13.1.2 Collaboration de la FINMA avec des autorités étrangères
Collaboration dans le cadre du Crisis Management Group et du Core College
Pendant la période sous revue, la FINMA a étroitement collaboré avec les autorités de juridictions étrangères dans le cadre de la surveillance qu’elle a exercée sur Credit Suisse (cf. chap. 5.3.1.5 et 6.3.1.3). À partir de l’été 2022, c’est en particulier avec les autorités de résolution états-uniennes et britanniques, en raison de la structure de Credit Suisse Group, que les échanges se sont intensifiés pour surveiller la situation de la banque. Ces échanges avaient lieu dans le cadre des structures réglementaires et de crise des colleges, en l’occurrence du Core College et du Crisis Management Group (CMG), qui avaient déjà été sollicités les années précédant la crise de Credit Suisse pour des échanges réguliers et des exercices pratiques de gestion de crise (cf. chap. 5.3.1.5). La commission reconnaît que la FINMA collabore étroitement et depuis de nombreuses années avec les autorités étrangères, mentionnant spécialement les exercices pratiques de gestion de crise organisés par le Crisis Management Group. Elle estime que ces canaux d’échange, qui peuvent être gourmands en ressources, ont montré leur utilité et ont facilité le travail en situation réelle de crise, notamment grâce aux relations personnelles qui se sont établies avec le temps. La commission considère en outre comme un avantage la présence de la BNS au sein de ces importants organes, car cela facilite les échanges d’informations entre les niveaux internationaux et nationaux.
La commission juge de manière particulièrement positive l’exercice d’évaluation en cours de liquidation ou d’assainissement (Valuation in Resolution) mené au mois de novembre 2022 avec des données en temps réel et visant à évaluer l’applicabilité du plan d’assainissement (cf. encadré 12 au chap. 6.3.4.2), dans le contexte de la crise aiguë qui devait se produire en mars 2023. La FINMA s’est attelée à la mise en œuvre de l’assainissement en temps voulu et de concert avec les autorités étrangères du CMG. La commission estime que ce sont surtout l’analyse des résultats et le fait que l’exercice a ensuite été répété qui ont été particulièrement judicieux, car l’assainissement avait alors toujours été envisagé comme solution et l’exercice avait permis de livrer des informations capitales pour la suite de la planification.
Il est arrivé que certaines circonstances du fait de Credit Suisse lui-même compliquent la collaboration avec les autorités étrangères. Credit Suisse avait notamment des difficultés à établir des prévisions fiables concernant les ratios de liquidités de toutes ses entités (cf. chap. 6.3.1.1). En l’occurrence, ni la FINMA ni les autorités étrangères ne disposaient des instruments permettant d’améliorer cette situation, car seule la banque était en mesure de fournir les chiffres concernés.
Problématique du cantonnement et des facilités de liquidités à l’étranger
Dans ses échanges avec Credit Suisse, la FINMA a bien anticipé les réactions possibles des autorités étrangères face à l’évolution de la situation de la banque en matière de liquidités et de capital et, à ce sujet, a communiqué de manière transparente avec Credit Suisse et les autorités membres du CG et du CD (cf. chap. 6.3.3.1 et 6.3.4). À partir d’octobre 2022, aussi bien la Fed que la PRA ont pris de premières mesures de cantonnement à l’égard des filiales étrangères de Credit Suisse. En mars 2023, face aux sorties de capitaux persistantes, la Fed a en outre augmenté les liquidités que Credit Suisse devait détenir aux États-Unis. Ces mesures ont finalement conduit à ce qu’une partie de l’ELA à laquelle Credit Suisse avait eu recours a été placée auprès de la Fed (cf. encadré 16 au chap. 7.2.2.2).
Sur ce point, la commission a pris acte du fait que la problématique générale du cantonnement est toujours présente sous la réglementation TBTF actuelle et que cette situation restreint la marge de manœuvre de la FINMA (cf. chap. 9.1.2). Par conséquent, elle salue le fait que le Conseil fédéral prévoit, dans son rapport sur la stabilité des banques, un renforcement de la couverture en fonds propres des participations étrangères, afin de contrer les effets d’un cantonnement2170.
La CEP critique le fait que, dans les plans de financement en cas de résolution, la FINMA et Credit Suisse ont mentionné l’accès aux facilités des banques centrales étrangères sans toutefois en donner le montant2171. La commission est consciente que le vrai problème résidait dans le fait que la maison mère de Credit Suisse n’avait pas préparé suffisamment de garanties auprès de la BNS et des banques centrales étrangères et que cela a créé un conflit d’objectifs entre la répartition des liquidités et les efforts d’upstreaming (cf. chap. 14.1.1). On peut néanmoins se demander pourquoi ces volumes de facilités hypothétiquement disponibles n’ont pas été précisément quantifiés par la FINMA et Credit Suisse dans les plans de financement en cas de résolution ou pourquoi la FINMA et la BNS ne disposaient pas de ces informations, alors qu’elles étaient en contact avec les autorités de régulation états-uniennes et britanniques.
13.1.3 Information du Conseil fédéral
Moment où le Conseil fédéral est informé pour la première fois
Le MoU relatif à la collaboration tripartite dans le domaine de la stabilité financière et de la réglementation des marchés financiers laisse une certaine marge de manœuvre au chef ou à la cheffe du DFF s’agissant de l’information du Conseil fédéral (art. 3, al. 6, du MoU). Toutefois, au plus tard lorsque l’évaluation des risques fait apparaître que les autorités devront vraisemblablement prendre des mesures exceptionnelles, il ou elle doit informer immédiatement le Conseil fédéral de l’appréciation de la situation et de la nécessité de prendre des mesures (cf. chap. 3.6.1).
À partir du 5 octobre 2022, la FINMA est passée en mode de crise et le CG en phase rouge2172 (cf. chap. 6.3.3.1). De l’avis de la CEP, le chef du DFF aurait dû porter ces éléments à la connaissance du Conseil fédéral in corpore. La commission constate à cet égard que le chef du DFF a informé le Conseil fédéral in corpore des problèmes de liquidités de Credit Suisse à deux reprises avant novembre 2022 (aux séances des 24 août et 26 octobre, dans le cadre des points divers de l’ordre du jour) et que, dans les deux cas, les informations transmises sont restées générales et succinctes. La première discussion que les autorités ont menée de façon détaillée sur d’éventuelles mesures, en l’occurrence l’introduction du PLB au moyen du droit de nécessité, n’a eu lieu que le 2 novembre 2022, en présence du président de la BNS; il s’agit toutefois davantage d’une coïncidence, car c’était le jour de la rencontre annuelle entre le Conseil fédéral et le président de la BNS, et aucune information préalable utile n’avait été transmise. La commission juge opportun que cette rencontre ait été l’occasion de discuter de cette thématique cruciale. Elle se demande toutefois si le chef du DFF a informé le Conseil fédéral suffisamment tôt et bien au sens du MoU2173. S’agissant de la séance du 2 novembre 2022, la commission prend acte du fait que les membres du Conseil fédéral ont réagi avec étonnement à l’annonce de la situation extrêmement difficile de Credit Suisse, vu que les informations que le chef du DFF leur avait transmises jusqu’alors ne rendaient manifestement pas convenablement compte de la situation critique de Credit Suisse (cf. chap. 6.3.4.1 et 6.3.4.2). Il est donc logique que le Conseil fédéral ait prévu de se réunir en séance extraordinaire le 4 novembre et que le DFF ait été chargé de procéder à une analyse approfondie de la situation de Credit Suisse et de présenter au gouvernement un projet concret visant à préparer l’introduction du PLB.
Annulation de la séance extraordinaire du Conseil fédéral du 4 novembre 2022
La CEP ne comprend pas pourquoi le chef du DFF a proposé au président de la Confédération d’annuler la séance extraordinaire du 4 novembre le soir du 2 novembre, soit le jour même où elle a été fixée. Le chef du DFF a justifié cette annulation de dernière minute en expliquant que le CG n’avait déposé aucune proposition visant à introduire un PLB, Credit Suisse s’étant opposé à une aide de l’État en matière de liquidités, raison pour laquelle la séance n’était plus nécessaire.
Selon la CEP, l’absence de proposition ne constitue toutefois aucune justification suffisante pour renoncer à une séance qui venait d’être fixée, d’autant moins que le DFF avait également reçu pour mandat de présenter une note sur la situation de la banque, un catalogue des compétences de la BNS et de la FINMA et une liste des différentes possibilités dont le Conseil fédéral disposait. La séance ayant été annulée, le Conseil fédéral n’a pas reçu les documents en question, bien que ceux-ci aient été à nouveau demandés à la séance du 9 novembre (cf. chap. 6.3.4.1 et 6.3.4.2). Le 9 novembre, c’est exclusivement dans le cadre de la délégation «questions financières» du Conseil fédéral qu’une discussion a été menée à ce sujet avec des représentantes et des représentants de la BNS et de la FINMA (cf. chap. 6.3.4.2). La CEP constate à cet égard que le Conseil fédéral in corpore, auquel les procès-verbaux de la délégation ont été présentés, n’a par la suite pas demandé que ces questions soient remises à l’ordre du jour. Le président de la Confédération a pris l’initiative de s’informer à ce sujet (cf. chap. 6.3.4.2) afin de mieux comprendre les interactions entre la BNS et la FINMA; toutefois, selon les renseignements dont dispose la CEP, il n’a pas fait en sorte que les informations soient transmises au Conseil fédéral in corpore.
En ce qui concerne la séance prévue le 4 novembre, la commission constate en outre que le secrétariat général du DFF était très peu impliqué dans les travaux relatifs au dossier Credit Suisse en automne 2022 (cf. chap. 6.3.4.1), alors même que les secrétariats généraux sont de fait les états-majors des départements et assurent la coordination des affaires de ces derniers au niveau du Conseil fédéral. La commission constate que le fait que le secrétaire général n’ait pas été suffisamment impliqué dans les travaux a retardé les préparatifs de la séance du 4 novembre, ce qui n’a finalement eu aucune conséquence, vu que ladite séance n’a pas eu lieu. Toutefois, la CEP juge ce manque d’implication de manière plutôt négative, d’autant plus que les CdG avaient explicitement demandé, dans le rapport qu’elles avaient présenté à la suite de la crise financière de 2007/082174, que les secrétariats généraux participent de manière appropriée aux flux d’information pour le suivi de dossiers importants2175.
Information du Conseil fédéral en 2022 – absence de documentation écrite
S’agissant de la manière dont le chef du DFF a informé le Conseil fédéral, la commission critique en particulier le fait que les informations ont été transmises exclusivement par oral et que le chef du DFF a systématiquement renoncé à toute documentation écrite. Lors de ses auditions, l’ancien chef du DFF a justifié cette approche par son manque de confiance vis-à-vis de l’administration fédérale s’agissant des indiscrétions, lesquelles auraient pu avoir des répercussions sur les marchés financiers mondiaux; il a également rappelé les nombreuses indiscrétions qui avaient eu lieu lors de la crise du COVID-19. La commission rappelle que des indiscrétions sont possibles quelle que soit la façon dont une information est communiquée (oralement ou par écrit) et souligne qu’aucune indiscrétion n’a eu lieu durant tout l’automne 2022. D’autres informations très sensibles portées à la connaissance du Conseil fédéral pendant cette période n’ont pas été divulguées.
Lors de leurs auditions devant la CEP, une grande partie des membres (anciens ou actuels) du Conseil fédéral ont critiqué le fait que le collège gouvernemental n’a reçu aucune documentation écrite. À la séance du 2 novembre 2022, puis lors des séances qui ont suivi, des membres du Conseil fédéral ont évoqué avec le chef du DFF l’absence de documents écrits, critiquant cette situation (cf. chap. 6.3.4.2). Cette façon de transmettre les informations est restée inchangée, en dépit des critiques formulées par les membres du Conseil fédéral et le chancelier de la Confédération en novembre 2022. Un membre du Conseil fédéral a dit à ce sujet que, lors de cette période, il ne pouvait que difficilement jouer son rôle et assumer ses responsabilités sans documentation ni base de décision2176.
Aux deux séances de décembre 2022 lors desquelles le Conseil fédéral a discuté de la situation de Credit Suisse, le chef du DFF a transmis des informations au Conseil fédéral par oral, ce que plusieurs membres du gouvernement ont à nouveau critiqué. La CEP prend acte du fait que, selon les déclarations faites par différents membres du Conseil fédéral, le collège gouvernemental n’était pas en mesure d’évaluer concrètement la gravité de la situation de la banque, vu les informations dont il disposait.
Fin décembre 2022, lorsque la situation de la banque en matière de liquidités s’est à nouveau aggravée et que la probabilité d’une intervention des autorités avait augmenté, le chef du DFF n’en a pas informé le Conseil fédéral in corpore (cf. chap. 6.3.5.1).
La commission peine à comprendre pourquoi le chef du DFF n’a transmis aucune information écrite au Conseil fédéral, si l’on excepte les procès-verbaux de la délégation «questions financières». La CEP estime que le chef du DFF aurait, par exemple, au moins pu fournir aux autres membres du gouvernement des notes qu’il aurait ensuite pu récupérer, ce qui aurait restreint le cercle des destinataires au Conseil fédéral.
Le DFF n’a partagé que peu d’informations avec le Conseil fédéral, ce qui a rendu la gestion du dossier difficile en tant que collège. Selon la CEP, le chef du DFF n’a pas complètement respecté le devoir d’information visé à l’article 12a, alinéa 1, LOGA, qui lui enjoignait d’informer régulièrement le Conseil fédéral des risques et des difficultés que présentait ce dossier. Cet article avait été introduit pour renforcer la conduite collégiale2177 et, selon la doctrine, pour garantir que les membres du Conseil fédéral aient tous plus ou moins la même connaissance de la situation leur permettant de participer activement à la prise de décision2178.
La commission se demande également pourquoi le Conseil fédéral in corpore et le président de la Confédération n’ont pas fait usage de toutes leurs possibilités pour se procurer de plus amples informations. Le Conseil fédéral et le chancelier de la Confédération ont exigé des documents écrits à plusieurs reprises2179. Eu égard aux critiques répétées du Conseil fédéral concernant l’absence de documentation écrite, ce dernier aurait très bien pu faire un usage bien plus résolu de son droit à l’information. L’article 12a, alinéa 2, LOGA permet en effet au Conseil fédéral d’exiger de ses membres qu’ils lui fournissent des informations dans un délai donné; en l’espèce, une décision du Conseil fédéral aurait été nécessaire2180. En vertu de l’article 25, alinéa 2, lettre d, LOGA, le président de la Confédération aurait lui aussi eu la compétence de demander des éclaircissements sur certaines affaires et d’exercer ainsi le droit que lui confère la loi de se renseigner auprès du chef du DFF2181. Étant donné que ni les membres du Conseil fédéral ni les présidents successifs de la Confédération n’ont épuisé tous les instruments qui étaient à leur disposition pour exiger une documentation écrite, ils portent également une certaine part de responsabilité dans le fait que le Conseil fédéral a longtemps été insuffisamment informé.
Vu que les CdG avaient déjà constaté certaines lacunes dans la responsabilité collective du Conseil fédéral lors d’enquêtes antérieures2182, la CEP estime qu’il est essentiel d’améliorer durablement la situation dans ce domaine.
Information du Conseil fédéral en 2023
En janvier et février 2023, le rythme des informations s’est accéléré: la nouvelle cheffe du DFF a évoqué la crise de Credit Suisse lors de quatre séances (cf. chap. 6.4.2). Début février 2023, sous l’égide de la nouvelle cheffe du DFF, le Conseil fédéral a discuté pour la première fois des quatre scénarios sur la base de documents écrits (cf. chap. 6.4.3). Le document distribué à cet effet présentait très sommairement les quatre scénarios, ne contenait aucune évaluation économique ni appréciation juridique plus approfondie et a été récupéré à l’issue de la séance. Les membres du Conseil fédéral étaient cependant plutôt satisfaits d’avoir pu se fonder sur ce document écrit, qu’ils ont estimé constituer une base de discussion importante. Aux yeux de la commission, la situation reste toutefois préoccupante et peu compréhensible: à la lecture des procès-verbaux des séances tenues à partir de 2023, la commission constate que les membres du Conseil fédéral n’ont plus émis de critiques concernant la façon dont les informations leur étaient transmises, alors que c’était encore le cas en novembre 2022 en raison de l’absence de documentation écrite.
La commission constate globalement que les informations partagées avec le Conseil fédéral en 2023 restaient d’une utilité limitée, même si le Conseil fédéral disposait pour la première fois de documents écrits concernant les scénarios. Les informations contenues dans la seule documentation écrite remise jusqu’à la crise aiguë étaient succinctes et servaient plutôt à contextualiser les informations qui continuaient d’être données principalement par oral. De l’avis de la CEP, il semble douteux que cette présentation sommaire ait permis aux membres du Conseil fédéral de se forger une opinion solide sur les avantages et inconvénients de chacun des scénarios et sur leurs implications.
Recommandation no 13 Le Conseil fédéral doit s’assurer d’être informé sur les affaires importantes dans une mesure appropriée et au moyen de documents écrits, lorsque cela est indiqué. Il s’agira de choisir une procédure permettant d’exclure toute violation du secret de fonction. En outre, dans des situations comparables à celle qui fait l’objet du présent rapport, la CEP invite le Conseil fédéral ainsi que le président ou la présidente de la Confédération à faire usage des compétences qui incombent au gouvernement en vertu de l’article 12a, alinéa 2, et article 25, alinéa 2, lettre. d, LOGA et à faire en sorte que le collège gouvernemental soit informé par écrit. |
Aucune indiscrétion émanant de l’administration fédérale et du Conseil fédéral entre l’automne 2022 et début mars 2023
La commission juge positif le fait que, entre l’automne 2022 et le mois de mars 2023, aucune information confidentielle ou secrète émanant de séances du Conseil fédéral ou de délégations du Conseil fédéral n’a été divulguée au public. Dans le cadre de leur enquête sur les indiscrétions pendant la pandémie de COVID-19, les CdG avaient déjà constaté que le Conseil fédéral était parvenu à préserver la confidentialité sur différents autres dossiers dont la confidentialité était dans l’intérêt du pays2183.
Délégation «questions financières» du Conseil fédéral
Les délégations du Conseil fédéral visent à renforcer la conduite interdépartementale en permettant de préparer les questions et décisions importantes et interdépartementales du gouvernement. De l’automne 2022 à la mi-mars 2023, la délégation «questions financières» du Conseil fédéral, compétente en la matière, a siégé deux fois en novembre 2022; pour des motifs inconnus de la CEP, une troisième séance prévue en décembre n’a pas eu lieu (cf. chap. 6.3.4.2).
La commission est résolument d’avis que les délégations du Conseil fédéral ne peuvent être des organes de crise. Le Conseil fédéral partage ce point de vue: il estime que les discussions et les décisions sur des questions politiques importantes doivent demeurer l’apanage du Conseil fédéral in corpore2184. Cependant, la commission conclut que la délégation du Conseil fédéral n’a pas été suffisamment impliquée après que le Conseil fédéral a été pour la première fois informé de la situation, par oral, fin août 2022. En effet, ce n’est qu’en novembre que la délégation a commencé à tenir des séances pour se pencher sur l’introduction du PLB (cf. chap. 6.3.4.2), alors que le CG et le CD discutaient de cette question depuis la mi-septembre. La CEP se félicite du fait que l’implication de la délégation ait manifestement été très constructive: la participation des deux autres membres du Conseil fédéral a permis d’approfondir les clarifications sur les conditions d’application du droit de nécessité (cf. chap. 13.1.4).
Pour des raisons liées au maintien du secret, les collaboratrices et les collaborateurs du DETEC et du DEFR n’ont pas pu participer à la séance de la délégation du 9 novembre 2022 (cf. chap. 6.3.4.2). Globalement, la commission comprend que les autorités souhaitaient prendre toutes les précautions nécessaires; rétrospectivement, elle remet toutefois en question l’opportunité d’exclure les personnes concernées, d’autant plus que plusieurs représentantes et représentants de la FINMA, de la BNS et du DFF étaient présents sur place2185. Premièrement, peu d’informations sur la situation concrète de Credit Suisse ont été partagées, qui plus est uniquement par oral, et les discussions se sont concentrées sur l’introduction du PLB au moyen du droit de nécessité. Deuxièmement, cette exclusion a encore plus restreint les échanges entre les membres de la délégation, qui se caractérisaient déjà par une asymétrie en matière d’informations.
De l’avis de la CEP, la transmission des informations entre les séances de la délégation et celles du Conseil fédéral a bien fonctionné. Le Conseil fédéral s’est vu remettre aussi bien les procès-verbaux des séances de la délégation que les annexes pertinentes (cf. chap. 6.3.4.2, 6.3.4.3 et 6.3.5.1).
Au vu des circonstances, la commission estime judicieuse la décision de la cheffe du DFF de ne plus convoquer la délégation «questions financières» pour se pencher sur la crise de Credit Suisse et, en lieu et place, d’informer le Conseil fédéral in corpore (cf. chap. 6.3.4.1). Cette décision a été communiquée au Conseil fédéral de manière transparente et a été bien accueillie par les membres du gouvernement2186.
Information des nouveaux membres du Conseil fédéral
En décembre 2022, le chancelier de la Confédération a activement fourni des informations détaillées aux deux nouveaux membres du Conseil fédéral concernant le dossier Credit Suisse. Cette mise à niveau comprenait la transmission de toutes les décisions du Conseil fédéral relatives au PLB que la ChF avait à sa disposition et des procès-verbaux des séances concernées que le Conseil fédéral avait tenues en novembre et décembre (cf. chap. 6.3.5.2).
Confiance au sein du Conseil fédéral
Dans le cadre de son enquête, la CEP s’est également penchée sur la question de la confiance au sein du Conseil fédéral. Les déclarations des membres du Conseil fédéral à ce sujet sont contrastées. Outre l’ancien chef du DFF, un autre membre du Conseil fédéral a estimé que le climat général au sein du gouvernement était encore tendu à l’automne 2022. Selon lui, il fallait considérer que le risque d’indiscrétion était élevé et, partant, la réticence du chef du DFF de l’époque à fournir des informations écrites était compréhensible2187. Le vice-chancelier de la Confédération de l’époque a quant à lui dit à la commission qu’il avait déduit des déclarations du chef du DFF que ce dernier n’avait pas confiance dans la capacité du Conseil fédéral à faire en sorte que les informations confidentielles ne soient pas divulguées hors du collège gouvernemental. Il a précisé que lui-même estimait que la relation de confiance entre les membres du Conseil fédéral était globalement positive, voire très positive, aussi bien fin 2022 que début 20232188. Un autre membre du Conseil fédéral a déclaré qu’il n’avait décelé aucun problème de confiance au sein du collège à partir de 2023 et que, au contraire, il avait l’impression que le Conseil fédéral était conscient de la lourde responsabilité qui lui incombait dans ce dossier2189. Le chancelier de la Confédération de l’époque a lui aussi estimé que le Conseil fédéral était conscient de la gravité de la situation. Selon lui, la peur des indiscrétions que le chef du DFF de l’époque éprouvait en raison des expériences qu’il avait réalisées lors de crises antérieures était compréhensible; néanmoins, il était d’avis qu’il fallait informer le Conseil fédéral même lorsqu’il y avait des risques de fuites2190. Un troisième membre du Conseil fédéral a considéré que l’argument des indiscrétions survenues dans d’autres dossiers n’était pas à même de justifier la rétention d’information: selon lui, il n’y a généralement pas d’indiscrétion sur des affaires hautement sensibles ou ayant des implications boursières2191.
Dans ce contexte, la CEP a également pris connaissance de l’inspection menée par les CdG concernant les indiscrétions liées aux affaires du Conseil fédéral relatives au COVID-19. Il ressort du rapport des CdG que c’est surtout pendant la pandémie que les relations de confiance ont été mises à mal, du moins temporairement. Eu égard aux avis très contrastés exprimés par les membres du Conseil fédéral à ce sujet, la CEP ne peut dire de manière définitive dans quelle mesure cette perte de confiance mutuelle a compliqué la collaboration au sein du collège gouvernemental dans sa gestion de la crise de Credit Suisse à partir de l’automne 2022 et, surtout, pendant la phase aiguë. Les avis divergents sur les relations de confiance montrent que, aux yeux de certains membres, la collaboration était encore empreinte des indiscrétions commises pendant la pandémie de COVID-19, alors que, pour d’autres membres, les indiscrétions sont un problème qui ne concerne que certaines affaires du Conseil fédéral.
La commission estime que la question des indiscrétions et de la confiance a suffisamment été traitée dans le cadre de l’enquête des CdG et qu’il faut attendre que les recommandations concernées aient été mises en œuvre avant de proposer d’autres mesures.
13.1.4 Préparatifs de l’introduction d’un PLB en automne et en hiver 2022
Préparatifs de l’introduction d’un PLB au moyen du droit de nécessité en novembre 2022
Le 12 septembre 2022, voyant la situation de Credit Suisse se détériorer, le CG s’est penché une première fois sur l’introduction anticipée d’un PLB à titre de mesure de gestion de la crise (cf. chap. 6.2.3). Les autorités ont pu s’appuyer sur les travaux déjà menés à ce sujet par le DFF, qui s’était attelé à l’élaboration d’un projet idoine à la suite de la décision du Conseil fédéral de mars 2022 concernant l’introduction d’un PLB (cf. chap. 5.2.6.2). À partir de fin octobre 2022, le CG et le CD ont discuté de différents scénarios pour trouver une solution à la crise, dans lesquels il aurait été indispensable d’introduire un PLB au moyen du droit de nécessité (cf. chap. 6.3.3.1). À partir du 2 novembre 2022, le Conseil fédéral a lui aussi examiné le scénario de l’introduction d’un PLB par voie de nécessité et le DFF a préparé une proposition idoine à l’intention du gouvernement (cf. chap. 6.3.4.1).
La commission constate que les autorités ont rapidement préparé l’introduction d’un PLB au moyen du droit de nécessité en automne 2022 et que les documents concernés (projets d’ordonnance et d’explications) étaient prêts en novembre (cf. chap. 6.3.4.3). Elle salue le fait que, dans le cadre de ses discussions sur l’introduction d’un PLB à la dernière minute, le Conseil fédéral avait discuté de la nécessité d’impliquer la Dél
Fin et du moment opportun pour le faire, respectant ainsi une demande que les CdG avaient formulée en 2010 déjà (cf. chap. 6.3.4.3).
Implication de l’OFJ en automne et hiver 2022
Après l’annulation de la séance extraordinaire du Conseil fédéral du 4 novembre, les autorités compétentes (DFF, FINMA et BNS) ont poursuivi leurs préparatifs concernant l’introduction d’un PLB au moyen du droit de nécessité et ont approfondi certains points (cf. chap. 6.3.4.2). Ainsi, dans le courant du mois de novembre, la délégation questions financières du Conseil fédéral s’est elle aussi penchée sur cette question, exigeant que certaines questions de principe sur le recours au droit de nécessité soient clarifiées. Durant cette phase, les autorités concernées ont donc intensifié leur collaboration avec l’OFJ, qui était déjà impliqué sur le plan technique depuis début octobre 2022 (cf. chap. 6.3.4.3): en novembre 2022, le directeur de l’OFJ a été invité à une séance de la délégation questions financières du Conseil fédéral et entendu sur différents aspects d’une introduction d’un PLB, notamment sur l’éventualité d’introduire cet instrument non par voie de nécessité, mais au moyen d’une loi fédérale urgente. En outre, l’OFJ a été chargé de présenter ses réflexions dans une note à l’intention du Conseil fédéral. La CEP estime que l’OFJ a été associé de manière globalement adéquate durant cette phase.
Elle regrette cependant que l’office n’ait plus été impliqué entre la remise de sa note, fin novembre, et le 15 mars 2023, et qu’il n’y ait donc plus eu aucun échange entre les autorités compétentes et l’OFJ en ce qui concerne la mise en œuvre des suggestions de l’OFJ. La recommandation que la CEP a émise à ce sujet à l’intention du Conseil fédéral se trouve au chap. 14.2.1, dans lequel la commission formule des constatations supplémentaires sur l’implication de l’OFJ lors de la crise de Credit Suisse.
De l’avis de la commission, il était indispensable, donc judicieux, d’impliquer l’OFJ dans la clarification des questions de principe liées au recours au droit de nécessité. La CEP constate également que, fin 2022 et à partir de début 2023, les autorités compétentes (AFF, SFI) ont effectivement mis en œuvre les indications de l’OFJ sur la nécessité de procéder à des clarifications approfondies concernant l’introduction d’un PLB au moyen du droit de nécessité (cf. chap. 6.3.4.3).
Non-introduction du PLB en automne 2022
S’agissant de savoir si la décision de ne pas introduire de PLB au moyen du droit de nécessité ou d’une loi fédérale urgente en automne et hiver 2022 était opportune, la CEP parvient aux conclusions ci-après. A posteriori, il est impossible de juger avec certitude si l’introduction d’un PLB au moyen du droit de nécessité en automne 2022 aurait été utile ou, au contraire, aurait aggravé la situation. En outre, il y a lieu de se demander si, à l’automne 2022, l’introduction d’un PLB au moyen du droit de nécessité aurait été admise, autrement dit, si, du point de vue de l’époque, la situation aurait déjà été considérée comme suffisamment grave à ce moment-là. Dans tous les cas, une telle introduction au dernier moment – pour autant qu’elle ait été admise – aurait dû faire l’objet d’une communication soignée afin de ne pas ébranler davantage la confiance des marchés en Credit Suisse. On peut raisonnablement se demander si cela aurait été possible, vu que le recours au droit de nécessité en tant que tel est déjà un signal de crise et que Credit Suisse évoluait dans un environnement volatil et instable. La commission comprend que, à ce moment-là, les autorités aient douté de l’utilité d’une telle mesure et craint les effets négatifs de cette dernière, d’autant plus que Credit Suisse n’était pas favorable à cette mesure et enjolivait la situation en automne 2022.
De l’avis de la CEP, il aurait clairement fallu s’atteler sans ménagement à l’introduction d’un PLB en 2016, conformément à la recommandation des organes internationaux compétents (cf. chap. 9.1.1). Par exemple, le Conseil fédéral aurait dû aborder la question en temps voulu dans ses rapports d’évaluation relatifs aux banques d’importance systémique (cf. chap. 9.1.1), afin d’ouvrir la voie à une discussion politique. Selon les circonstances, la dynamique de l’automne 2022 aurait pu être différente si un PLB avait figuré dans la législation suisse à ce moment-là. Les autorités fédérales auraient probablement pu communiquer de manière plus proactive sur la situation de Credit Suisse. De même, les marchés auraient peut-être eu davantage confiance en une banque sise dans un ordre juridique prévoyant un PLB: il se peut qu’investisseuses et investisseurs ainsi que clientes et clients aient été plus patients s’agissant de la réorientation stratégique de la banque.
Étant donné que l’Assemblée fédérale doit déjà se pencher sur un projet visant à introduire un PLB, il n’est pas nécessaire que la CEP formule une recommandation à ce sujet (cf. chap. 9.1.2 pour la prise de position de la CEP concernant ce projet).
13.1.5 Préparation des différents scénarios au sein des organes
Une partie importante des activités des organes de crise, et notamment du CG, entre l’été 2022 et le mois de mars 2023 a été consacrée à la réflexion sur des scénarios de sortie de crise. Ce chapitre rassemble les conclusions de la commission sur la manière dont ces scénarios alternatifs ont été développés et préparés par les autorités. De manière générale, la CEP estime que cette préparation au sein des organes de crise a été adéquate, mais pointe quelques potentiels d’amélioration.
Discussions ouvertes sur de nombreuses possibilités
Les autorités ont préparé les options prévues (résolution, ELA) et en ont envisagé de nouvelles (TPO, ELA+, reprise). Il y a lieu de noter que plusieurs des mesures et instruments examinés ne faisaient pas partie du dispositif TBTF. D’une part, cela montre qu’aucune crise n’est semblable à une autre et que le régulateur ne pouvait et ne peut anticiper toutes les situations. D’autre part, on peut en conclure qu’il y a lieu de réviser le régime TBTF sur la base des expériences réalisées lors de la crise de Credit Suisse (cf. chap. 9.1.2).
Premièrement, les autorités ont mené une réflexion continue et ouverte depuis les premiers signes de la crise en automne 2022 sur les mesures éventuelles d’intervention. Deuxièmement, elles ont évoqué et analysé plusieurs possibilités, avec différents degrés d’approfondissement, en les combinant les unes avec les autres (cf. chap. 6.3 et 6.4, notamment encadré 11 au chap. 6.3.3.1):
i. sortie de crise autonome de Credit Suisse: scénario longtemps favorisé par les autorités, définitivement rejeté le 15 mars 2023;
ii. recours à l’ELA: mesure présente dans les instruments de la BNS, qui intervient dans tous les scénarios;
iii. recours à l’ELA+: élargissement de la possibilité d’un recours à l’ELA, qui nécessite une introduction par droit de nécessité, et discutée dès décembre 2022 au sein du CD et du CG;
iv. acquisition par une autre banque (suisse ou étrangère): scénario discuté dès fin octobre 2022;
v. assainissement de Credit Suisse: procédure qui fait partie des compétences de la FINMA, discutée comme scénario de sortie de crise dès le début des réflexions, début octobre;
vi. faillite de Credit Suisse Group SA et de Credit Suisse SA, et activation du plan d’urgence pour Credit Suisse (Suisse) SA, scénario évoqué à partir de novembre 2022;
vii. étatisation temporaire (TPO) de Credit Suisse (Suisse) SA, variante évoquée dans le cadre d’une mise en faillite de Credit Suisse (voir ci-dessus) et qui implique un recours au droit de nécessité;
viii. TPO de l’ensemble du groupe, scénario qui nécessite un recours au droit de nécessité, discuté uniquement en mars 2023;
ix. participation de la Confédération au capital de Credit Suisse, mesure discutée en octobre 2022, mais rejetée après la première analyse;
x. introduction accélérée du PLB mais sans activation, mesure qui aurait dû être discutée début novembre 2022 lors d’une séance extraordinaire du Conseil fédéral, qui a été annulée aussitôt après avoir été convoquée;
xi. introduction et activation du PLB pour Credit Suisse, par le biais du droit de nécessité, discuté dans le cadre des différents scénarios évoqués.
Les expertes et experts externes mandatés par la CEP relèvent que d’autres mesures auraient été envisageables, notamment une garantie des dépôts ou un bank holiday2192. Les documents analysés par la CEP ne font pas mention de ces alternatives. La commission est cependant d’avis que les préparatifs des autorités ont couvert les principales mesures possibles. Les différentes options ont été analysées avec précaution, et les mesures ou options plus réalistes ont été approfondies de manière adéquate, sans que les autorités ne fixent trop vite leur choix sur l’un ou l’autre des scénarios. Cela a pour corollaire que certaines mesures, rejetées dans un premier temps, sont revenues dans les propositions par la suite, ce qui est notamment le cas de la participation de la Confédération au capital de Credit Suisse (cf. encadré 11 au chap. 6.3.3.1).
Création de groupes de travail spécialisés au sein des organes parties au MoU tripartite
À partir de l’automne 2022, le CG a constitué différents groupes de travail sur différents sujets et rassemblant des représentantes et représentants des différentes autorités. À titre d’exemple, il a institué un groupe de travail le 5 octobre 2022 afin d’approfondir les différentes options qui se présentent aux autorités ainsi que leurs avantages et inconvénients (cf. chap. 6.3.3.1), et en particulier les coûts macroéconomiques (cf. chap. 6.4.3.2). Un groupe de travail PLB (cf. chap. 5.2.5.3) ainsi qu’un groupe de travail TPO (cf. chap. 5.2.5.6, 6.4.2) ont également été constitués à l’initiative des autorités. La CEP estime que la création de ces groupes de travail a permis aux organes de mettre à profit les domaines d’expertise des spécialistes concernés afin de préparer adéquatement les scénarios au niveau opérationnel, avant de les faire remonter dans les organes de crise2193. Dans les transcriptions du CG, il n’est pas toujours possible de savoir explicitement si la responsabilité au sein de ces groupes de travail a été définie de manière claire.
Clarifications relatives au droit de nécessité
Parmi les principales mesures envisagées, certaines exigeaient le recours au droit de nécessité. C’est notamment le cas de la TPO, car le droit suisse ne prévoit pas de telle possibilité (cf. chap. 9.1.2). La commission parvient aux conclusions suivantes concernant la possibilité d’introduire une TPO au moyen du droit de nécessité en mars 2023:
i. Concernant différentes options de TPO envisagées (cf. encadré 7 au chap. 5.2.5.6), les autorités ont mené des éclaircissements à partir de septembre 2020, soit bien avant l’aggravation de la crise de Credit Suisse, dans le cadre d’un groupe de travail institué par le CG (cf. chap. 5.2.5.6). Il y a lieu de noter que la TPO faisait l’objet de discussions au niveau international depuis 2011 et que plusieurs pays l’avaient déjà introduite dans leurs législations respectives en 2016 (cf. chap. 5.2.2.1);
ii. Les autorités ont lancé des éclaircissements de grande ampleur qui ne préjugeaient pas du résultat final juste avant la crise aiguë, en mars 2023, et ont même pris en considération des options qui n’étaient plus d’actualité depuis longtemps ou qui n’avaient jamais été vraiment discutées (cf. chap. 6.4.3.2). Les préparatifs relatifs à l’option de TPO finalement envisagée, à savoir une TPO de l’ensemble du groupe, ont toutefois dû être effectués au tout dernier moment, à partir du 15 mars 2023, pendant la crise aiguë (cf. chap. 13.2.4).
La commission est donc d’avis que les clarifications en lien avec la TPO pendant la phase d’aggravation de la crise (entre l’été 2022 et la mi-mars 2023) n’ont été que partiellement adéquates (cf. chap. 13.2.4 et 14.2.1 concernant l’implication de l’OFJ).
La question du droit d’urgence s’est aussi posée en lien avec le PLB, car bien qu’il ait été prévu de l’introduire dans le droit ordinaire en 2023, la crise de Credit Suisse a précipité les évènements. Ainsi, la commission souligne que les autorités ont pris les devants pour clarifier de quelle manière le PLB pourrait être introduit par le biais du droit de nécessité en novembre 2022 et en intégrant l’OFJ de manière adéquate (cf. chap. 6.3.4.3). Par ailleurs, dès fin décembre 2022, les autorités ont discuté de l’introduction de l’ELA+, pour laquelle le droit de nécessité est également requis (cf. chap. 6.3.5.1).
Préparatifs en lien avec un éventuel assainissement de Credit Suisse
L’un des scénarios envisagés était l’assainissement de Credit Suisse. La responsabilité des préparatifs est du ressort de la FINMA, puisque c’est elle qui, en cas de risque d’insolvabilité d’une banque, peut ordonner un assainissement (cf. chap. 3.2). À ce sujet, la CEP constate que ce scénario a été préparé et testé de manière intensive dès l’automne 2022, avec notamment l’exercice de Valuation-in-Resolution mené au mois de novembre (cf. encadré 12 au chap. 6.3.4.2 et chap. 13.1.2). La commission partage l’avis de plusieurs personnes auditionnées par la CEP selon lequel cet exercice a été une étape nécessaire dans les travaux préparatoires du scénario d’assainissement de la banque. Ainsi, la FINMA avait déjà rédigé presque entièrement le projet de décision d’assainissement en novembre, ce qui a permis de le finaliser dans les quelques jours de crise aiguë en mars 2023 (cf. chap. 6.3.1.1, 7.2.2.6, 7.2.3.6). Le projet était prêt, traduit en anglais et convenu avec les autres autorités étrangères (cf. chap. 7.2.4.4), ce qui montre que la préparation a été adéquate. La commission note que, malgré cela, plusieurs personnes extérieures à la FINMA ont exprimé durant les auditions un certain scepticisme vis-à-vis de la faisabilité et de l’effet stabilisateur d’un assainissement2194.
Préparatifs en lien avec la reprise de Credit Suisse par une autre banque
Le scénario d’un rachat de Credit Suisse par une autre banque a été discuté dès le mois d’octobre 2022 (cf. chap. 6.3.3.1). Le principal défi identifié par les autorités dans le scénario d’une reprise de Credit Suisse était le temps nécessaire pour mettre sur pied une telle transaction avec une autre banque. Selon leur appréciation, dans un délai court, seule une solution nationale semblait être une option réaliste, alors qu’une solution avec une banque étrangère aurai été uniquement envisageable à plus long terme (cf. chap. 6.3.4).
La commission constate qu’il a été assez vite clair qu’UBS représentait une option réaliste, puisque c’était la banque que le chef du DFF et le président de la BNS ont contacté pour sonder son intérêt potentiel lors des Assemblées annuelles du FMI à Washington en octobre 2022 et peu de temps après à Zurich.
Les autorités, et notamment la FINMA, ont également demandé à Credit Suisse d’identifier des partenaires potentiels en novembre et décembre 2022: la conclusion a cependant été la même, à savoir que seule UBS représentait à court terme une solution crédible pour une reprise de la banque (cf. chap. 6.3.1.1, 6.3.5.1).
Le scénario d’un rachat par un institut étranger a toutefois continué d’être examiné; il a encore été discuté en janvier 2023 et présenté au Conseil fédéral (cf. chap. 6.4.1, 6.4.2, 6.4.3.1) et les coûts macroéconomiques de cette option ont été estimés (cf. chap. 6.4.3.2). Cependant, la commission constate que cette option n’a pas été préparée de la même manière qu’une éventuelle reprise par UBS, puisque cette dernière est la seule banque qui a été contactée par le DFF et la BNS afin de sonder son intérêt.
La cheffe du DFF a indiqué au Conseil fédéral lors de la discussion des différents scénarios le 1er février 2023 qu’aucune banque susceptible d’acheter Credit Suisse n’avait encore été identifiée, étant donné que des recherches ne seraient possibles qu’une fois que ce scénario aurait été définitivement choisi (cf. chap. 6.4.3.1). Cette retenue n’a donc pas été respectée en ce qui concerne UBS, qui a été contactée informellement en octobre 2022 déjà. Selon la BNS, cette discussion a conduit les autorités à considérer une vente de Credit Suisse comme une option réaliste à laquelle elles donneraient leur préférence en cas d’aggravation de la crise. Il était alors absolument nécessaire qu’UBS se prépare à un tel scénario sur la base de la rencontre du 23 octobre 20222195. Les contacts suivants entre les autorités et la banque ont eu lieu, selon les informations de la CEP, en mars 2023.
En lien avec les préparatifs du scénario de rachat par une autre banque, la commission note également que la FINMA a anticipé la nécessité de mettre sur pied une salle de données virtuelle (data room) et a maintenu la pression sur Credit Suisse pour que cela soit fait (cf. chap. 6.4.1). La nécessité de mettre urgemment sur pied une salle de données virtuelle a fait l’objet de divers échanges entre la FINMA et Credit Suisse et même d’un non-meeting (cf. chap. 6.3.3.2). La CEP partage l’avis exprimé par plusieurs personnes auditionnées selon lequel cette salle de données a fortement contribué à ce que la transaction entre Credit Suisse et UBS soit réalisée dans les délais impartis en mars 2023.
Les conclusions de la CEP sur l’implication de la COMCO en mars 2023 sont présentées au chapitre 14.2.3.
Analyses macroéconomiques des coûts et bénéfices des différents scénarios
Début 2023, malgré une situation financière de Credit Suisse qui restait tendue, la période semblait relativement calme, vu de l’extérieur, par rapport aux alertes qui avaient eu lieu entre octobre et décembre 2022. C’est à ce moment que les autorités ont approfondi la question des coûts et des bénéfices potentiellement engendrés par les différents scénarios de sortie de crise (chap. 6.4.2, 6.4.3), ce que salue la commission2196. Ainsi, des analyses chiffrées ont été discutées pour la première fois au sein du CG le 28 février 2023 (cf. chap. 6.4.3.2).
Les experts mandatés par la CEP estiment que ces analyses ont été globalement opportunes: les estimations des coûts réalisées par les autorités étaient plausibles et compréhensibles. Certains blocs de coûts ont cependant été surestimés: les coûts du scénario le plus défavorable (worst case scenario), c’est-à-dire l’interruption des fonctions d’importance systémique, étaient à la limite supérieure, donc estimés de manière plutôt pessimiste. De même, les coûts estimés engendrés par la perte de réputation et d’importance de la place financière suisse dans les différents scénarios étaient plutôt surestimés (cf. encadré 24 ci-dessous). La CEP partage cet avis.
Entre février et mars 2023, deux modèles ont été utilisés par les autorités pour calculer les conséquences économiques des différents scénarios: le modèle 1, discuté par le CG le 28 février, est une analyse coûts-bénéfices indépendante pour chaque scénario, tandis que le modèle 2, développé par un groupe de travail du CG en vue de la séance du 14 mars, prend également en considération les scénarios de repli qui restent à disposition des autorités si les mesures prises échouent. Les implications de ce changement de paradigme ne sont pas tout à fait claires et ne sont pas thématisées dans les documents consultés par la CEP. Or, selon le rapport d’expertise mandaté par la commission, cette manière de faire était pertinente et la commission estime qu’il y a lieu de la reproduire lorsque cela est pertinent.
Ces analyses coûts-bénéfices ont été réalisées par des représentantes et représentants de la BNS, de la FINMA, de l’AFF et du SFI, au sein du CG; en revanche, le SECO n’était pas impliqué. Il a seulement sommairement été informé le 17 mars (cf. chap. 7.2.3.9). Cela semble étonnant, puisque le SECO dispose de compétences phares dans le domaine des analyses macroéconomiques, en tant que centre de compétence de la Confédération pour toutes les questions centrales liées à la politique économique (cf. chap. 3.7). Les conclusions générales de la CEP concernant l’implication du SECO sont présentées au chapitre 14.2.2.
But des analyses macroéconomiques et information du Conseil fédéral
Les analyses macroéconomiques des scénarios réalisées par le groupe de travail formé de représentantes et représentants de la BNS, de la FINMA, de l’AFF et du SFI ont été discutées le 28 février 2023 au sein du CG (cf. chap. 6.4.3.2). Il s’agissait de la première fois que des estimations chiffrées sur les coûts et les bénéfices des différents scénarios étaient disponibles. Comme cela a été souligné plus haut, la commission salue le fait que de telles analyses aient été réalisées par les autorités. Ces travaux ont permis une comparaison raisonnée des mesures qui se présentaient à la Confédération. Cependant, la CEP constate que le but de ces analyses n’était pas clair pour toutes les personnes concernées, ou du moins n’a pas été compris de la même manière par toutes les personnes qui ont participé à la séance du CG. La BNS avait en principe une approche ex ante: les calculs des coûts et des bénéfices de chaque scénario devaient pouvoir servir de base de décision pour l’intervention des autorités. De leur côté, le SFI et l’AFF défendaient plutôt une approche ex post: la cheffe du DFF souhaitait, grâce à cette analyse, pouvoir rationaliser la décision et chiffrer les coûts des différentes mesures (cf. chap. 6.4.3.2).
Par ailleurs, ces analyses macroéconomiques distinguaient deux situations dans lesquelles les autorités pouvaient intervenir: la situation 1 (augmentation du niveau de stress, mais pas de signes clairs de besoin d’assainissement) et la situation 2 (escalade de la situation, avec signes clairs d’un besoin d’assainissement) [cf. chap. 6.4.3.2]. Dans ces deux situations, différentes mesures se distinguaient comme celles avec le meilleur rapport coûts-bénéfices. Or, les autorités n’ont pas défini ces situations de manière plus précise, de sorte qu’il a manqué des critères pour déterminer quand (et si) l’on se trouvait déjà dans la situation 1, et donc déterminer quand une intervention des autorités était nécessaire. En effet, dans la situation 1, le scénario le plus favorable, selon les analyses, était une reprise par une banque étrangère (cf. chap. 6.4.3.2, 7.1.2)2197.
Ces analyses macroéconomiques n’ont pas été discutées au sein du CD, car la crise aiguë a éclaté avant la séance prévue à cet effet (cf. chap. 6.4.3.2). On peut partir du principe que la cheffe du DFF était au courant de ces analyses, vu que ces dernières ont été effectuées sur son mandat (cf. ci-dessus). La CEP constate toutefois que ces analyses n’ont pas été portées à la connaissance du Conseil fédéral par écrit, une tâche qui était de la responsabilité de la cheffe du DFF. En effet, seul un document sommaire sur les différents scénarios, qui ne contenait aucune indication concernant les coûts macroéconomiques, a été remis au Conseil fédéral in corpore en février 2023. À la connaissance de la CEP, les calculs des coûts macroéconomiques n’ont pas été remis aux membres du Conseil fédéral avant la mi-mars 2023, ce que la commission peine à comprendre (cf. chap. 13.2.3). Lors de la crise aiguë, diverses informations ont été communiquées; en raison de l’absence de documentation et du caractère sommaire du procès-verbal du Conseil fédéral, il n’est pas possible de les retracer.
Encadré 24: Résultats principaux des expertises réalisées sur mandat de la CEP sur les analyses macroéconomiques des scénarios La CEP a mandaté le centre de recherches conjoncturelles KOF et le bureau BSS Volkswirtschaftliche Beratung AG afin d’examiner les analyses réalisées par les autorités pour les différents scénarios de sortie de crise. Le but de ce mandat était de savoir si les analyses coûts-bénéfices, réalisées avant la prise de décision, des différents scénarios reposaient sur des hypothèses plausibles et de vérifier la compréhensibilité et l’exactitude des résultats ainsi que de la méthodologie utilisée. Deux mandats ont été attribués. Les résultats complets sont disponibles dans les rapports d’expertise2198. Le présent encadré résume les principaux résultats de ces deux études. Les analyses macroéconomiques des autorités sont exposées en détail au chapitre 6.4.3.2. Synthèse des deux rapports d’expertise Dans la littérature spécialisée, la façon d’évaluer les coûts des crises bancaires n’est pas uniforme. Il était donc inévitable que la plus grande incertitude règne au moment où les autorités ont effectué leurs analyses, sans oublier qu’elles ont dû travailler dans l’urgence et que les préférences politiques ont peut-être aussi joué un rôle. Les rapports d’expertise constatent que l’ordre des options établi par les autorités semble globalement plausible et ne change pas, même après des corrections ou des adaptations. Les deux rapports font état d’autres facteurs (concernant les catégories de coûts) et méthodes (concernant les modélisations) qui auraient pu être pris en considération dans la discussion. Critique du modèle 1 dans les rapports d’expertise S’agissant du modèle 1, BSS critique la façon dont les autorités ont calculé les coûts et applique une autre logique, même si cette dernière n’a aucune conséquence sur l’ordre des scénarios2199. Les méthodes de calcul des autorités et de BSS affichent toutes deux des utilités nettes clairement plus élevées dans la situation 2 (définie selon les autorités comme «escalade, avec signes clairs d’un besoin d’assainissement») que dans la situation 1 («augmentation du niveau de stress, mais pas de signes clairs de besoin d’assainissement»). Autrement dit, d’un point de vue économique, l’utilité nette est la meilleure lorsqu’on laisse Credit Suisse atteindre la situation 2. Selon ces deux méthodes de calcul, l’option C (assainissement) constituerait alors le meilleur scénario sur le plan économique2200. Ce résultat peut surprendre. Le KOF explique ce résultat par le fait que le risque de survenance du scénario catastrophe est nettement plus élevé dans la situation 2 que dans la situation 1, ce qui a pour conséquence de tirer vers le haut les calculs de l’utilité d’une option. Les coûts du scénario catastrophe sont évalués dans une fourchette haute, au niveau discuté dans la littérature spécialisée2201. Le KOF en conclut qu’attendre sans rien faire était très risqué et n’était donc pas vraiment une option, même si l’utilité nette semblait être la plus élevée. Critique du modèle 2 dans les rapports d’expertise En ce qui concerne le modèle 2, BSS remet partiellement en question l’enchaînement des scénarios. Par exemple, selon le calcul des autorités, un échec de l’option A mène directement à l’option B de la situation 2 (fusion avec une banque suisse). D’autres mesures telles que la fusion avec une banque étrangère ne sont plus considérées comme des mesures subséquentes2202. Les documents à disposition ne permettent pas de comprendre complètement ce parti pris. Dans ce modèle, les chances de succès des options restent en outre les mêmes: le fait qu’une option est appliquée en tant que première ou en tant que quatrième mesure d’une série n’y change rien2203. Le KOF reconnaît que le modèle 2 reflète davantage la complexité de la situation; il souligne toutefois que plus la situation est complexe, plus les exigences concernant les hypothèses retenues sont élevées. À son avis, il aurait donc été judicieux d’utiliser plusieurs modèles afin de tester la solidité des hypothèses2204. Critique des rapports d’expertise concernant les catégories de coûts Chacun des quatre scénarios ainsi que le scénario catastrophe prévoyaient des coûts pour l’économie suisse. Ces coûts ont été présentés en pourcentage du PIB suisse de 20222205. Les autorités ont pris en considération cinq catégories de coûts, qui sont présentées ci-après, assorties des principales explications tirées des rapports d’expertise.
Les deux rapports d’expertise estiment que la procédure suivie est acceptable, mais en critiquent certains points. Dans les calculs des coûts, peu de poids a été donné à cette catégorie2206.
Les deux rapports concluent que les autorités ont surestimé les éventuelles atteintes à la réputation de la place financière. Pour le KOF, l’ordre des coûts des options aurait été différent dans la situation 2 si on n’avait pas tenu compte du facteur de la réputation. En revanche, étant donné que les coûts ont été pondérés en fonction de la probabilité de succès ou d’échec des options dans le calcul de l’utilité nette, l’ordre des options serait resté le même; seuls les écarts auraient été plus petits. Le KOF reconnaît qu’il n’aurait pas été réaliste d’ignorer complètement les éventuelles atteintes à la réputation2207.
S’agissant de l’aggravation de la problématique TBTF, les rapports d’expertise auraient été plus circonspects que les autorités; toutefois, ils reconnaissent qu’il était difficile d’évaluer les coûts. Par exemple, tous deux font état du problème connu dans le vocabulaire économique sous le nom de l’aléa moral (moral hazard): vu que le traitement que les autorités ont réservé à Credit Suisse ne correspondait pas au scénario de la réglementation TBTF, d’autres banques sises en Suisse pourraient penser qu’elles seraient de toute façon sauvées en cas de crise. Le KOF précise toutefois que cette incitation inopportune a été de facto réduite, étant donné qu’il n’y a désormais plus aucune grande banque suisse privée capable de sauver UBS2208.
Les autorités ont peu tenu compte de cette catégorie de coûts, voire l’ont ignorée. BSS estime que les coûts étaient un peu plus élevés que l’estimation des autorités (2,5 % du PIB au maximum)2209. L’ordre des options reste toutefois inchangé.
Les conséquences sur la concurrence et la diversité des offres n’ont été prises en considération que dans le modèle 1. On ne sait pas pourquoi elles ont été ignorées dans le modèle 2. BSS estime qu’il aurait fallu tenir compte en particulier des coûts de l’affaiblissement de la concurrence en Suisse2210. Le KOF y voit aussi un manquement; toutefois, comme les coûts ont été estimés dans une fourchette basse (ce qui est compréhensible) dans le modèle 1 et que les montants varient peu selon les options, il ne faut pas s’attendre à d’importants changements dans l’évaluation globale2211. Appréciation globale Comme le reconnaissent les deux rapports d’expertise, les autorités ont dû travailler dans une grande incertitude et dans l’urgence; leurs hypothèses semblent néanmoins plausibles, même après une analyse critique ex post. |
13.1.6 Changement à la tête du DFF
Le 1er janvier 2023, la conseillère fédérale Keller-Sutter a pris les rênes du DFF. L’ancien chef du département a déclaré à la CEP que le passage de témoin n’a pas été optimal, notamment au niveau des offices. La CEP partage cet avis.
Contacts entre le conseil fédéral Maurer et la conseillère fédérale Keller-Sutter, transmission du dossier
Avant la passation de pouvoirs à la tête du DFF, le chef du DFF et sa successeure se sont rencontrés une fois et ont mené deux entretiens téléphoniques. La CEP ne se prononce pas sur le nombre de rencontres ou d’entretiens: ce qui lui importe, ce sont les sujets abordés, les informations échangées et la façon dont les principaux dossiers ont été transmis. Elle estime qu’au moment de la transmission du dossier Credit Suisse, le 19 décembre 2022, il était clair qu’il s’agissait d’un sujet important, voire central, d’autant plus que le chef du DFF a décrit la situation de la banque à ce moment-là comme stable, mais à un bas niveau2212. Malgré cela, le chef du département n’a remis à sa successeure aucune information écrite concernant Credit Suisse.
La CEP estime que les exigences relatives à la transmission des dossiers, en particulier des dossiers importants, n’ont pas été respectées en l’espèce. Dans une telle situation, il n’est pas bon que la nouvelle cheffe ait dû attendre le début de l’année suivante pour disposer des documents.
Contacts entre différentes unités administratives et la conseillère fédérale Keller‑Sutter
En décembre 2022, les seuls contacts de la conseillère fédérale Keller-Sutter au niveau des unités administratives ont eu lieu avec la directrice de l’AFF, principalement pour préparer la planification budgétaire. Ce n’est qu’en janvier 2023 que la nouvelle cheffe du DFF a rencontré pour la première fois la présidente du conseil d’administration de la FINMA et la secrétaire d’État aux questions financières internationales. Selon les informations dont dispose la CEP, le chef sortant du DFF s’était opposé à une rencontre en décembre 2022 dans les deux cas, considérant que cela n’était pas indiqué.2213
De l’avis de la CEP, l’ancien chef du DFF a manifestement sous-estimé l’importance de préparer à temps sa successeure dans un dossier à risque.
Dans l’Aide-mémoire à l’intention des membres du Conseil fédéral et du chancelier de la Confédération2214, il est prévu que «en cas de changement à la tête d’un département […], l’ancien chef du département […] s’assure que les connaissances sont transmises au nouveau titulaire du poste». La Chancellerie fédérale met à la disposition des personnes concernées une liste de contrôle.
La CEP estime clairement que la passation de pouvoirs à la tête du département n’a pas fonctionné concernant ce dossier et qu’il y a lieu de prendre des mesures en la matière, de manière à ce que de tels manquements ne se reproduisent plus.
Recommandation no 14 Le Conseil fédéral est invité à se pencher sur les règles applicables à la passation de pouvoirs à la tête des départements. Il élaborera à cet effet un processus institutionnalisé allant au-delà d’une liste de contrôle. |
13.1.7 Communication publique
Durant la phase allant de l’été 2022 au mois de mars 2023, les principaux acteurs du dossier n’ont communiqué que dans quelques cas isolés. Une première communication officielle était prévue après la séance du Conseil fédéral du 2 novembre, dans l’hypothèse où le Conseil fédéral aurait pris des mesures concrètes. Même si cela n’a finalement pas été le cas, les préparatifs entamés se sont poursuivis pour que les autorités puissent informer le public ou réagir dans l’hypothèse où des informations auraient été portées à la connaissance du public (cf. chap. 6.4.4). On peut se demander si cette communication publique était opportune et a produit l’effet escompté.
Déclarations publiques
Pendant cette période, la communication des autorités s’est résumée à des déclarations individuelles, par exemple dans le cadre d’interviews. Jusqu’en décembre, les personnes concernées sont plutôt restées sur la retenue et leurs déclarations ont porté sur le climat d’incertitude générale dans lequel évoluait la banque, sur les risques auxquels elle s’exposait et sur le fait que les autorités suivaient la situation. En décembre 2022, le chef du DFF et le président de la BNS ont toutefois communiqué de manière proactive au sujet de la situation de Credit Suisse: la CEP s’est donc penchée sur leurs déclarations. Tous deux avaient jugé positive la réorientation de Credit Suisse, le chef du DFF soulignant en outre que les nouvelles étaient bonnes du côté de la banque, qu’il fallait faire confiance dans les travaux de mise en œuvre de la nouvelle stratégie et que ces derniers allaient prendre du temps (cf. chap. 6.4.4)2215. Cette communication du chef du DFF a été choisie, selon lui, d’entente avec le président de la BNS et Credit Suisse, qui avait souhaité qu’un signal positif soit donné au public2216, et en tenant compte du fait que la banque se trouvait toujours dans une situation extrêmement tendue et que les perspectives étaient incertaines (cf. discussions au sein du CD et du CG).
On peut se demander si ces déclarations étaient appropriées, vu qu’elles ont été prononcées alors que Credit Suisse se trouvait en réalité dans une situation difficile. Selon les informations dont dispose la CEP, leur objectif était de calmer les esprits dans l’opinion publique pour donner à Credit Suisse le temps nécessaire pour mener à bien sa transformation. La CEP ne peut juger si ces déclarations ont effectivement produit un apaisement dans le public et étaient donc justifiées.
Préparation de la communication par la ChF et le DFF
Les préparatifs de la communication des autorités sur une éventuelle décision concernant Credit Suisse ont commencé en novembre 2022. Le 2 novembre, le Conseil fédéral a chargé la ChF et le DFF de préparer une stratégie de communication en vue de la séance du 4 novembre2217. La ChF et le DFF se sont rapidement attelés à cette tâche. Dès le début, la ChF a émis des mandats clairs. De son point de vue, au départ la collaboration était difficile (cf. chap. 6.4.4), car les compétences et les responsabilités n’étaient pas clairement définies au sein du DFF. La collaboration s’est ensuite sensiblement améliorée et, selon les déclarations de représentants de la ChF, elle s’est finalement bien déroulée2218. La CEP constate que la ChF et, plus tard, le DFF ont soigneusement préparé tous les travaux de communication et les ont poursuivis en coulisse, alors que le Conseil fédéral n’avait toujours pris aucune décision concernant l’introduction d’un PLB. Les personnes responsables ont anticipé une éventuelle nécessité de communiquer à ce sujet et se sont aussi préparées à de possibles indiscrétions. Elles ont également impliqué les services concernés (FINMA et BNS) suffisamment tôt dans les travaux de communication. La CEP juge ces travaux opportuns.
13.2 Gestion pendant la crise aiguë du 15 au 19 mars 2023
13.2.1 Coordination entre les autorités et les organes
Intensification des échanges au sein des organes de crise
Durant les cinq jours de crise aiguë, c’est-à-dire du 15 au 19 mars 2023, les autorités collaborent de manière extrêmement intensive. La chronologie des évènements (cf. annexe 4, mais aussi chap. 7.2.1, 7.2.3, 7.2.4, 7.2.5, 7.2.6) témoigne du rythme soutenu auquel les différentes séances et interactions se sont déroulées, notamment entre les autorités suisses, les banques et les autorités étrangères. La commission salue la disponibilité et la flexibilité des acteurs concernés. En ce sens, la CEP estime qu’il était tout à fait opportun d’établir un espace de crise dans le bâtiment du Bernerhof, là où le DFF a ses locaux principaux. Cela a permis une coordination rapprochée entre les autorités, et a raccourci les délais de consultation et de prise de décision (chap. 7.2.1, mais aussi 7.2.2 à 7.2.5).
La commission constate que l’intensité de la crise a eu pour conséquence que certains processus n’ont plus été suivis. Ainsi, les séances du CD entre le 17 et le 19 mars 2023 n’ont pas fait l’objet de procès-verbaux. De son côté, le CG ne s’est pas réuni de manière formelle, bien que ses membres aient été fortement mobilisés. La commission comprend le sens d’urgence dans lequel ces séances se sont déroulées; elle n’attend pas que des procès-verbaux détaillés soient établis. Cependant, elle constate que le manque de traces écrites de ces séances complique la compréhension a posteriori des évènements et des responsabilités de chacune et chacun. Or, en temps de crise, la commission estime qu’il est d’autant plus important de pouvoir retracer les décisions prises. Les procès-verbaux qui ne peuvent pas être rédigés immédiatement de manière détaillée en raison de la pression du temps devraient être complétés rapidement afin que les réflexions qui ont conduit aux décision et les décisions elles-mêmes soient bien compréhensibles.
Recommandation no 15 La CEP invite le Conseil fédéral à veiller à ce que les autorités concernées prennent les dispositions nécessaires pour tenir les procès-verbaux de leurs séances de manière adéquate afin que la transparence soit assurée. Les canaux d’échanges institutionnalisés entre le SFI et la FINMA ainsi que les séances se déroulant en temps de crise (par ex. les séances du comité de gestion des crises financières ou du comité directeur) en particulier devront faire l’objet de procès-verbaux uniformes, même si ceux-ci ne sont que très succincts. |
Une partie de la recommandation (échanges entre le SFI et la FINMA) se réfère aux explications données au chapitre 12.1.1.
Intervention conjointe des autorités
La CEP constate également que de nombreuses personnes ont été impliquées en première ligne des négociations avec les banques (sur le rôle des autorités durant les négociations, cf. chap. 7.2.4). Selon la reconstitution du déroulement des évènements par la commission, plusieurs personnes ont conduit les opérations à différents moments. Lors des séances avec les banques le 15 mars, la cheffe du DFF a mené les discussions, étant précisé que les autorités ont qualifié la vente à UBS de solution souhaitée (cf. chap. 7.2.1). Le lendemain, jeudi 16 mars, c’est le président de la BNS qui a pris contact avec le président du conseil d’administration d’UBS par rapport au catalogue de conditions qui avait été remis par la banque (cf. chap. 7.2.2.1), et c’est vers le président de la BNS et le directeur de la FINMA que se tourne également le président du conseil d’administration d’UBS à la suite de l’échange entre les deux banques qui a lieu le 16 mars pour se plaindre de la mauvaise collaboration de Credit Suisse (cf. chap. 7.2.2.3). C’est par la suite la secrétaire d’État aux questions financières internationales qui organise une séance entre les représentants de Credit Suisse et d’UBS le vendredi 17 mars afin de parvenir rapidement à un accord entre les banques (cf. chap. 7.2.3.3). Le samedi 18 mars, le directeur général d’UBS informe la secrétaire d’État aux questions financières internationales des résultats intermédiaires de leur due diligence (cf. chap. 7.2.4.2), puis la banque se tourne vers le chef du Service juridique et gestion des risques de l’AFF pour demander la suspension de certaines dispositions de la loi sur la fusion (cf. chap. 7.2.4.6). Les discussions concernant l’aspect problématique des NCU sont menées par la BNS et la FINMA avec UBS (cf. chap. 7.2.4.6), puis la cheffe du DFF a un contact téléphonique avec le président du conseil d’administration de Credit Suisse le samedi 18 mars pour lui demander d’accepter l’offre d’UBS dans l’intérêt de la Suisse, étant donné qu’il n’y a pas d’autre solution (cf. chap. 7.2.4.6). Enfin, lors des discussions relatives au prix de vente, le président de la BNS transmet tout d’abord une offre s’élevant à 1 milliard de francs, puis Credit Suisse critique ce montant auprès de la secrétaire d’État aux questions financières internationales, et cette dernière soumet alors un prix de 2 milliards de francs (cf. encadré 21 au chap. 7.2.4.6). Les négociations relatives à un éventuel abandon de la clause MAC et à la contrepartie que fournirait alors la Confédération sont également modérées par la secrétaire d’État aux questions financières internationales, selon ses propres déclarations.
Du point de vue de la commission, l’intervention conjointe des autorités est jugée adéquate, car cela renforce leur position. Cependant, cela peut également avoir pour conséquence que la responsabilité finale ne soit pas claire. Du point de vue de la commission, les compétences des différents acteurs n’ont ainsi pas toujours été clairement réparties. Les séances régulières du CD ont toutefois permis de maintenir un flux d’information adéquat entre les acteurs impliqués.
Recommandation no 16 La commission recommande au Conseil fédéral de s’assurer que, dans une situation de crise et pour les affaires qui concernent plusieurs autorités de la même manière, les responsabilités soient désignées assez tôt. En outre, lors d’une crise, les responsabilités des différents acteurs doivent être clairement définies et un interlocuteur principal doit être désigné pour les contacts avec des acteurs externes. |
La collaboration et l’implication d’autres unités administratives (OFJ, SECO, COMCO) est thématisée au chapitre 14.2.
13.2.2 Collaboration entre les autorités suisses et les autorités étrangères
La coordination avec les autorités étrangères a elle aussi revêtu une importance majeure dans la gestion de la crise. Les contacts se sont intensifiés à partir du 15 mars, alors que la crise s’exacerbait (cf. chap. 7.2.1 ss.), chaque autorité se chargeant des échanges à son niveau: la cheffe du DFF avec ses homologues des ministères des finances, la FINMA avec les autorités de surveillance étrangères et la BNS avec les banques centrales à l’étranger.
Ces échanges internationaux portaient, d’une part, sur l’évolution de Credit Suisse (surtout à l’égard du Core College) en Suisse et sur les marchés étrangers et, d’autre part, sur les mesures prises et prévues tant en Suisse (ELA) qu’à l’étranger (notamment le renforcement des exigences de la Fed en matière de liquidités). La coordination opérationnelle des mesures qui se préparaient (notamment la décision d’assainissement et l’éventuelle fusion entre Credit Suisse et UBS) représentait aussi un aspect central de ces échanges. Selon l’état des connaissances de la CEP, les principaux organes internationaux ont été étroitement associés et tenus régulièrement informés à partir du 15 mars 2023 – la Fed et la PRA ont par exemple été mises au courant de la publication imminente du communiqué de presse de la FINMA et de la BNS du 15 mars 2023.
Compte tenu de la situation, un grand nombre de ces contacts internationaux ont eu lieu sur une base ad hoc et dans un cadre informel, raison pour laquelle il n’existe pas de trace écrite à leur sujet, ce que la CEP comprend bien, par exemple pour les contacts bilatéraux entre ministres des finances dans le contexte d’une crise aiguë. Par conséquent, le contenu exact de chacun de ces échanges reste parfois incertain (cf. chap. 7.2.2.9). Pour la CEP, il est toutefois clair que les autorités suisses ont eu l’impression, lors des contacts qu’elles ont eus avec leurs homologues étrangères, que celles-ci étaient très inquiètes à l’idée d’un assainissement de Credit Suisse, en particulier à cause du renflouement interne (bail-in). Lors des entretiens, les autorités étrangères ont indiqué qu’elles s’attendaient à une crise financière majeure en cas d’assainissement.
La CEP estime que les contacts internationaux ont été opportuns et efficaces, pour autant qu’elle puisse en juger sur la base des informations dont elle dispose. Pour elle, il est important que les partenaires internationaux aient été informés rapidement et de manière proactive et que les autorités suisses aient ainsi jeté les bases d’un accord de principe des autorités de régulation étrangères à la fusion entre UBS et Credit Suisse. Cet aspect faisait d’ailleurs partie des conditions importantes posées par UBS à une «reprise» de Credit Suisse. La CEP tient également à souligner que la décision d’assainissement de la FINMA avait été prise en concertation avec les partenaires étrangers.
13.2.3 Information du Conseil fédéral par le DFF, la FINMA et la BNS
Durant la phase aiguë de la crise, en mars 2023, le rythme des séances du Conseil fédéral s’est considérablement accéléré à partir du moment où les évènements se sont précipités.
La CEP se félicite de ce que l’ensemble du collège gouvernemental ait été intégré au processus dans le cadre de séances extraordinaires organisées à intervalles réguliers. Elle estime aussi que le recours à Threema comme canal d’information supplémentaire a contribué positivement à assurer une communication de crise rapide, complète et active sur le plan interne. Cet outil a principalement permis de planifier des rendez-vous, mais il a parfois aussi été utilisé pour transmettre les toutes dernières informations et les mettre à jour au fur et à mesure, comme lorsque la situation s’est aggravée, le 15 mars 2023 (cf. chap. 7.2.1). L’utilisation active d’un groupe de discussion sur Threema a aussi facilité la tâche de la Chancellerie fédérale pour organiser les séances extraordinaires qui se sont succédées au cours de ces journées.
Pour la commission, la participation de représentantes et de représentants de la FINMA, du SFI, de la BNS et des deux banques à différentes séances du Conseil fédéral était un moyen avantageux et opportun d’informer le gouvernement de l’avancement des travaux et des négociations entre les banques. Elle déplore par contre le fait que la cheffe du DDPS n’ait pas pu prendre connaissance de la documentation qui lui avait été remise pour la séance du Conseil fédéral du 16 mars 2023 en raison de ses engagements à la session de printemps, qui avait lieu au même moment (cf. chap. 7.2.2.7).
D’une manière générale, la commission constate que, faute de temps et en raison de la complexité du sujet, il s’est avéré pratiquement impossible de respecter les procédures ordinaires applicables aux objets du Conseil fédéral pendant la crise aiguë. Pendant ces journées de mars, un seul département (le DFI) a déposé un corapport, le 16 mars 2023, demandant des précisions au sujet de la proposition du DFF relative à l’adoption de l’ordonnance de nécessité sur les prêts d’aide supplémentaires sous forme de liquidités. Les autres départements y ont renoncé. En raison du délai serré, le DFI ne s’attendait pas à ce qu’une réponse écrite lui soit donnée avant la séance suivante du Conseil fédéral. La commission relève cependant que, dans son corapport, le DFI posait des questions critiques eu égard à la préparation, aux risques de mise en œuvre et aux options envisagées en cas d’échec du rachat (cf. chap. 7.2.2.7).
S’agissant de la qualité de la documentation transmise au Conseil fédéral par la cheffe du DFF, la commission constate qu’elle contenait certes les documents nécessaires (propositions au Conseil fédéral, ordonnance de nécessité, explications) pour la mise en œuvre des mesures (cf. chap. 7.2.4.5), mais qu’il y manquait une présentation détaillée des scénarios ainsi que les projections des coûts économiques réalisées par un groupe de travail du CG. Quant à la note d’information du DFF préparée en vue de la séance du Conseil fédéral du 18 mars 2023 annonçant des explications orales sur les conséquences et les coûts de toutes les variantes et proposant un aperçu des scénarios et des mesures de communication des autorités, la commission considère que les membres du gouvernement l’ont reçue extrêmement tard (cf. chap. 7.2.4.5). En cas d’échec de la fusion, le Conseil fédéral aurait dû opter pour une autre variante le dimanche 19 mars 2023. La commission doute que le Conseil fédéral ait pu se faire une idée définitive et pondérée de tous les scénarios et de leurs conséquences sur la base des documents distribués, mais également en raison de la forte pression temporelle.
De plus, la commission estime que, durant les jours de la phase aiguë de la crise, le Conseil fédéral n’a pas été informé de manière optimale sur les scénarios, et notamment sur la TPO. Ainsi, le 16 mars 2023, la TPO a été présentée au collège comme une solution possible, alors que le lendemain déjà, elle était qualifiée d’irréaliste en raison du peu de temps à disposition et des risques juridiques. Le Conseil fédéral a alors tout de même insisté pour que l’on prépare une deuxième option, au cas où la fusion échouerait, mais le procès-verbal n’indique pas clairement s’il se référait à l’assainissement ou à la TPO (cf. chap. 7.2.3.2). Le 18 mars 2023, la cheffe du DFF a informé le Conseil fédéral que les préparatifs en vue d’une TPO se poursuivaient et que Sergio Ermotti, entre autres, avait été approché pour endosser le cas échéant le rôle de directeur général de l’entité nationalisée (cf. chap. 7.2.4.5). La commission se demande donc si, durant cette phase de la crise, le Conseil fédéral disposait d’une base d’informations suffisante pour bien comprendre l’évolution des travaux préparatoires concernant les différents scénarios. Il est particulièrement regrettable que, en février et au début du mois de mars 2023, la cheffe du DFF n’ait pas immédiatement informé les autres membres du Conseil fédéral des résultats des travaux menés sur les scénarios. En effet, eu égard à la complexité du dossier et aux décisions qu’il fallait prendre, il aurait été judicieux que l’ensemble du Conseil fédéral – ainsi que d’autres acteurs étatiques – ait eu accès à ces résultats, ce qui lui aurait permis d’en soupeser les tenants et aboutissants pendant quelques semaines.
13.2.4 Finalisation des scénarios et mesures
Comme cela a été décrit ci-dessus (cf. chap. 13.1.5), différents scénarios ont été préparés par les autorités depuis l’automne 2022. Au moment où la crise est devenue inévitable, à la mi-mars 2023, un travail intense de finalisation des mesures envisageables a été fourni par les autorités afin de pouvoir mettre en œuvre une solution. La CEP constate que la pression du temps a joué un facteur-clé dans cette phase finale: comme cela a été souligné à plusieurs reprises par les personnes impliquées durant ces quelques jours de crise aiguë, du 15 au 19 mars, une solution devait à tout prix être trouvée d’ici au dimanche soir, avant la réouverture des marchés (cf. chap. 7.2.1, 7.2.2.6, 7.2.3.6, 7.2.3.8, 7.2.4.1, 7.2.4.5).
Ainsi, le 19 mars, les autorités disposaient de trois options prêtes: une reprise de Credit Suisse par UBS (y compris une éventualité de reprise forcée), un assainissement de Credit Suisse et une nationalisation temporaire (TPO) du groupe. La CEP estime que cela est globalement positif: même durant ces jours très intenses au mois de mars, les autorités ont été en mesure de travailler sur plusieurs scénarios en parallèle. Les appréciations de la commission concernant ces différentes alternatives sont présentées ci-après.
Préparatifs finaux en lien avec la reprise de Credit Suisse par UBS
Il apparaît clairement dans les documents analysés et les auditions menées par la CEP que le scénario d’une reprise de Credit Suisse par UBS était le scénario numéro 1 des autorités (cf. chap. 7.2.1 à 7.2.5). En effet, la cheffe du DFF a communiqué dès le 15 mars aux deux banques que ces dernières devaient prendre les mesures nécessaires pour faire aboutir cette solution (cf. chap. 7.2.1). Les autres scénarios ont été préparés à la demande du Conseil fédéral, en cas d’échec des négociations entre les banques (cf. chap. 7.2.3.2).
Les autorités, et notamment le DFF et la BNS, ont joué un rôle d’intermédiaire actif dans les négociations avec les banques, remplaçant dans une certaine mesure le contact direct entre ces deux banques. Ainsi, le catalogue de conditions d’UBS a été discuté avec les autorités, et non pas avec Credit Suisse (cf. chap. 7.2.1, 7.2.2.1), et à la suite d’une première prise de contact infructueuse entre les deux banques, le 16 mars (cf. chap. 7.2.2.3), ce sont les autorités qui ont pris un rôle de médiateur. Le SFI a organisé ainsi une rencontre entre les représentants de Credit Suisse et d’UBS le vendredi 17 mars afin de relancer les négociations (cf. chap. 7.2.3.3), puis les autorités sont parvenues à un accord avec UBS le samedi soir, 18 mars (cf. chap. 7.2.4.6). Le dimanche, les autorités ont également tenté de convaincre Credit Suisse, d’abord en augmentant le prix d’achat à 2 milliards, puis, par exemple, en adaptant la clause MAC, et en augmentant encore le prix de vente – tout en poursuivant les négociations avec UBS en parallèle (cf. chap. 7.2.5.5). Durant cette recherche de solution, les autorités ont veillé à un équilibre des intérêts entre Credit Suisse et UBS d’un côté, et aux implications financières pour la Confédération de l’autre côté. Ainsi, l’augmentation des garanties données à UBS (de 5 à 9 milliards de francs) allait de pair avec l’augmentation du prix d’achat proposé par UBS pour acquérir Credit Suisse (de 1 à 3 milliards de francs, cf. encadré 21 au chap. 7.2.4.6). L’AFF a également fixé des limites claires à UBS, qui avait posé des exigences trop importantes, aux yeux de l’administration, en ce qui concerne les exceptions à la loi sur la fusion (cf. chap. 7.2.4.6). Enfin, la possibilité d’un rachat forcé de Credit Suisse par UBS a été envisagée par les autorités, à travers l’introduction d’un article 14b dans l’ordonnance de nécessité. Pour les autorités, il s’agissait toutefois d’une solution de dernier recours (cf. chap. 7.2.5.2).
De l’avis de la CEP, ce rôle d’intermédiaire actif de la part des autorités a permis d’aboutir en peu de temps à un résultat de négociation qui répondait de manière appropriée aux principales préoccupations des acteurs concernés (cf. chap. 13.2.6). Parallèlement, il convient de noter que le rôle des autorités dans la solution trouvée a été nettement plus actif que ce à quoi l’on aurait pu s’attendre au vu des déclarations publiques qui ont été faites: la cheffe du DFF a parlé de solution commerciale, en soulignant qu’il ne s’agissait pas d’un sauvetage étatique de Credit Suisse2219. La CEP estime néanmoins que les autorités ont eu un rôle déterminant dans la solution trouvée, notamment à travers le lien clair entre la hauteur des garanties étatiques et celle du prix proposé par UBS.
Préparatifs finaux en lien avec un assainissement de Credit Suisse
Le scénario d’un assainissement de Credit Suisse avait été préparé par la FINMA dès l’automne 2022. Ainsi, les travaux nécessaires pour finaliser ce scénario en mars 2023 ont été restreints; c’est un scénario qui faisait encore partie des options retenues, même s’il était considéré comme une alternative risquée (cf. chap. 7.2.1). Le 15 mars, la banque a été sommée par la FINMA d’élaborer un plan d’assainissement approuvable jusqu’au lendemain soir, jeudi 16 mars (cf. chap. 7.2.2.6), délai par la suite prolongé jusqu’au matin du vendredi 17 mars (cf. chap. 7.2.2.8). Ainsi, le 17 mars, un projet de décision d’assainissement par la FINMA était prêt et traduit en anglais (cf. chap. 7.2.3.6). Ce document montrait que l’assainissement de Credit Suisse était prêt, et la commission a alors estimé que les préparatifs avaient été adéquats.
En parallèle, la FINMA a été impliquée dans les recherches d’une ou un directeur général pour Credit Suisse, À cet effet, la présidente du conseil d’administration de la FINMA a pris contact avec Sergio Ermotti (cf. chap. 7.2.4.1). La commission constate cependant que la finalité de cette prise de contact n’était pas comprise de la même manière par tous les acteurs impliqués: en effet, alors que, pour la FINMA, ce contact avait lieu en lien avec le scénario d’un assainissement de la banque, des représentants de la BNS ont indiqué que la recherche d’une ou un directeur général se faisait dans le cadre d’une TPO (cf. chap. 7.2.4.1, 7.2.4.5). Les lacunes dans les procès-verbaux de ces quelques jours ne permettent pas à la CEP de tirer cela au clair2220. Sergio Ermotti, de son côté, a affirmé à la CEP qu’il s’était mis à disposition pour toutes les options (cf. chap. 7.2.4.1)
Préparatifs finaux en lien avec une TPO de Credit Suisse Group SA
Le troisième scénario préparé par les autorités durant ces derniers jours était celui d’une nationalisation temporaire (TPO) du groupe Credit Suisse. Le CD a décidé l’après-midi du 17 mars 2023 qu’il fallait poursuivre les préparatifs concernant cette variante, même si le Conseil fédéral avait exprimé un relatif scepticisme à ce sujet le matin même (cf. chap. 7.2.3.2 et 7.2.3.6). En parallèle, le Conseil fédéral avait par ailleurs demandé que l’on travaille à l’élaboration d’une autre variante que la fusion avec UBS (chap. 7.2.3.2). Finalement, les projets d’une ordonnance de nécessité «TPO» ainsi que du rapport explicatif correspondant et de la proposition idoine à l’intention du Conseil fédéral ont été présentés le 19 mars (cf. chap. 7.2.5.2). La commission constate que cette proposition et ces explications en vue d’une ordonnance relative à une TPO du groupe Credit Suisse auraient été prêtes le 19 mars 2023, et estime donc que les travaux préparatoires ont été menés de manière globalement adéquate durant la crise de Credit Suisse.
L’implication tardive de l’OFJ est un point à améliorer (sur l’implication de l’OFJ en général, cf. chap. 14.2.1). De fait, ce dernier n’a été associé aux travaux concernant la TPO que le 18 mars 2023, après en avoir été informé la veille au soir (cf. chap. 7.2.3.9 et 7.2.4.7). Pour cette mise à contribution l’OFJ a été soumis à une forte pression, puisqu’il n’avait encore jamais eu la possibilité de se pencher sur une TPO de Credit Suisse par le passé. Dans ces réflexions sur l’introduction d’une TPO dans le droit suisse, l’OFJ considérait que l’on avançait en terre inconnue2221. Comme cela a été exposé au chapitre 7.2.4.7, les autorités auraient pu solliciter l’office bien plus tôt. Il convient toutefois de mentionner à leur décharge qu’elles avaient prévu de le faire, mais ont été prises de court par l’éclatement de la crise aiguë de Credit Suisse: lors de sa séance du 7 mars 2023, le CG avait décidé de préparer un mandat avec des questions sur la TPO à l’attention de l’OFJ (cf. chap. 6.4.3.2), mais cette décision est devenue caduque quelques jours plus tard, lorsque les évènements se sont précipités.
13.2.5 Recours au droit de nécessité
Ordonnance de nécessité du Conseil fédéral du 16 mars 2023 et modification du 19 mars 2023
Dans le présent chapitre, la CEP expose ses constatations concernant la conformité du recours au droit de nécessité, en mars 2023, au plus fort de la crise. Le 16 mars 2023, le Conseil fédéral a adopté une ordonnance dite de nécessité (ordonnance fondée sur les art. 184, al. 3, et art. 185, al. 3, Cst.) visant à introduire un PLB et une ELA+ (chap. 7.2.2.7). Le 19 mars, il a édicté une modification de cette ordonnance de nécessité dans le but de créer une base juridique permettant à la Confédération de conclure un contrat de garantie avec UBS (chap. 7.2.5.5). Sont examinés ci-après les cinq aspects suivants du recours au droit de nécessité prévu dans ce contexte:
i. le recours au droit de nécessité pour introduire le PLB;
ii. le recours au droit de nécessité pour introduire l’ELA+;
iii. l’ordre de la FINMA à Credit Suisse de déprécier les obligations AT1;
iv. l’exclusion de l’accès aux informations en vertu de la loi sur la transparence;
v. le recours au droit de nécessité pour créer une compétence de conclure un contrat de garantie.
L’opportunité de la solution choisie joue aussi un rôle dans l’appréciation de la conformité du recours au droit de nécessité. En effet, l’une des conditions qui permettent de s’appuyer sur le droit de nécessité est la subsidiarité de la mesure visée; autrement dit, il ne doit exister aucune possibilité d’adopter une mesure plus appropriée (cf. encadré 13 au chap. 6.3.4.3). C’est la raison pour laquelle la question de la subsidiarité de la solution choisie sera brièvement abordée à la fin de ce chapitre.
1. Recours au droit de nécessité pour introduire le PLB
Les préparatifs de l’introduction du PLB par le biais du droit de nécessité le 16 mars 2023 étaient déjà bien avancés, à la suite de l’aggravation de la crise de Credit Suisse durant l’automne 2022 et des travaux préparatoires menés par les autorités depuis lors (chap. 13.1.4).
Au moment d’adopter l’ordonnance de nécessité, les autorités partaient du principe que Credit Suisse serait déclaré insolvable avant le week-end des 18 et 19 mars 2023 (chap. 7.2.2.5) s’il ne pouvait pas bénéficier du mécanisme public de garantie des liquidités du PLB et de l’ELA+ (à propos de l’ELA+, voir la section suivante). La liquidation de Credit Suisse était donc un scénario réaliste. Il en aurait résulté des risques considérables pour la stabilité du système financier national et international, pour les fonctions d’importance systémique de la banque et, partant, pour la place financière de la Suisse et l’économie du pays en général (cf. tableau 15 au chap. 6.4.2).
Par conséquent, le recours au droit de nécessité pour introduire le PLB le 16 mars 2023 était conforme au droit, les conditions prévues par la Constitution étant remplies (cf. encadré 13 au chap. 6.3.4.3), sous réserve des réflexions sur l’exigence de subsidiarité à la fin du présent chapitre.
2. Recours au droit de nécessité pour introduire l’ELA+
Les autorités compétentes ont évoqué la possibilité d’élargir le mécanisme de l’ELA dès l’automne / hiver 2022 (chap. 6.3.3 à 6.3.5). Les premières propositions concrètes concernant l’ELA+ ont été formulées au sein du CG à fin janvier 2023 (chap. 6.4.2). À ce moment-là, la BNS était parvenue à la conclusion que, dans l’hypothèse où il ne serait pas possible de restaurer la confiance dans la banque, l’ELA serait insuffisante. Les autorités ont alors poursuivi les préparatifs au sein du CG et du CD en vue d’introduire l’ELA+ par la voie du droit de nécessité (chap. 6.4.3.2). À sa séance du 7 mars, le CG a décidé de poser quelques questions sur l’ELA+ à l’OFJ. En raison de l’éclatement de la crise aiguë, cette décision est toutefois devenue caduque quelques jours plus tard et l’OFJ a été impliqué dans la gestion de la crise au soir du 15 mars, notamment pour examiner la constitutionnalité du privilège des créances accordé à la BNS en contrepartie des liquidités mises à disposition sous la forme de l’ELA+ (chap. 7.2.1).
L’octroi de l’ELA, qui se fonde sur la loi sur la Banque nationale2222, est lié à la fourniture de garanties suffisantes de la part de la banque. Dans le cadre du PLB, c’est la Confédération, et non la banque bénéficiaire du crédit, qui fournit principalement les garanties au moyen de la garantie de la Confédération. Dans le cadre de l’ELA+, aucune garantie n’est formellement prévue par la loi; toutefois, la garantie économique prend la forme d’un privilège des créances accordé à la BNS en sa qualité de créancière, tant pour l’ELA+ que pour le PLB. En fin de compte, les autorités ont recouru au droit de nécessité pour introduire l’ELA+ afin d’éviter que l’aide extraordinaire sous forme de liquidités soit accordée à la banque uniquement par le biais du PLB, dont les risques doivent être assumés par la Confédération et donc, en dernière analyse, par les contribuables (chap. 7.2.2.5). Avec l’ELA+, la BNS assumait une partie des risques en sa qualité de créancière, le privilège des créances permettant toutefois d’atténuer ces risques. Sans l’ELA+, il aurait aussi fallu élargir le périmètre du PLB (chap. 7.2.3.5).
S’agissant de la conformité du recours au droit de nécessité pour introduire l’ELA+, il convient donc de renvoyer par analogie aux réflexions sur le PLB (cf. ci-dessus). Par ailleurs, la commission est parvenue à la conclusion que l’introduction de l’ELA+ par l’intermédiaire du droit de nécessité était opportune, non seulement parce qu’elle a permis la poursuite des activités de Credit Suisse et le maintien de la stabilité du système financier (cf. chap. 13.2.6), mais aussi parce qu’elle a contribué à minimiser les risques pour les contribuables.
3. Ordre de la FINMA à Credit Suisse de déprécier les obligations AT1
Afin d’évaluer judicieusement la gestion des autorités dans le cadre de la fusion d’urgence de Credit Suisse avec UBS, la commission – comme elle l’a expliqué au début de la partie III du présent rapport – s’est également penchée sur la décision d’ordonner la dépréciation des obligations AT1, dans la perspective de la haute surveillance parlementaire. Elle fait toutefois preuve d’une certaine retenue dans ses appréciations à cet égard, car la décision du 19 mars 2023 par laquelle la FINMA a ordonné cette dépréciation fait encore l’objet de procédures devant les tribunaux. Cette retenue se justifie par le principe de la séparation des pouvoirs et correspond à la pratique constante des organes de haute surveillance du Parlement. Pour cette raison, la commission se limite à quelques observations sur l’octroi, en vertu du droit de nécessité, de la compétence d’ordonner la dépréciation des obligations AT1 qui est prévue à l’article 5a de l’ordonnance de nécessité modifiée du 19 mars 2023.
Premièrement, il convient de rappeler (cf. chap. 11.1.2) que la dépréciation des obligations AT1 était prévue dans toutes les variantes examinées et pas uniquement dans celle choisie le 19 mars 2023.
Deuxièmement, concernant les réflexions des autorités relatives à la dépréciation des instruments AT1, la commission constate que, même si au plus fort de la crise de mars 2023 la pression du temps était énorme et a contraint l’OFJ à n’examiner la question de l’ordre de déprécier les obligations AT1 que de manière superficielle (chap. 7.2.4.7), les autorités s’étaient déjà penchées sur ce point par le passé. Cela est vrai non seulement pour la FINMA, mais aussi, à partir du mois d’octobre 2022, pour le CG et le CD (chap. 6.3.3.1).
Troisièmement, s’agissant de l’octroi de la compétence d’ordonner la dépréciation des obligations AT1 par le biais du droit de nécessité, la question de savoir s’il était indispensable de conférer (en plus) cette compétence à la FINMA par le biais du droit de nécessité se pose. De fait, les obligations AT1 émises par Credit Suisse contenaient une clause contractuelle, par ailleurs exigée par la loi (art. 29 OFR), prévoyant qu’elles devaient être intégralement dépréciées si certains évènements se réalisaient (cf. encadré 19 au chap. 7.2.3.7) et que cette dépréciation pouvait aussi survenir avant la dépréciation des instruments de fonds propres. L’un de ces évènements déclencheurs était l’octroi d’une aide étatique extraordinaire au moment de l’identification d’un risque d’insolvabilité imminent (point de non-viabilité), que les autorités ont constaté (cf. encadré 20 au chap. 7.2.2.4). Compte tenu des procédures pendantes devant les tribunaux, il n’appartient pas à la commission de déterminer si les clauses contractuelles du prospectus d’émission des instruments AT1 concernés couvraient la situation en question. Le marché avait en outre identifié le risque de dépréciation, vu que les obligations AT1 avaient déjà perdu de leur valeur sur le marché avant la mi-mars 2023.
La commission constate que la dépréciation des obligations AT1 est conforme au but et aux modalités de ces instruments (dépréciation dans le but de réduire le passif, ce qui a pour effet simultané d’augmenter le capital disponible et de permettre la poursuite de l’exploitation en dépit de lourdes pertes). La dépréciation des obligations AT1 figurait donc dans tous les scénarios envisagés pour régler la situation de Credit Suisse, et ce, non seulement en mars 2023, mais déjà dans le cadre de la réglementation TBTF et lors de la planification de résolution que la FINMA avait lancée au plus tard à partir de l’été 2022, en concertation avec les autres autorités. Dans ce contexte, la CEP rappelle que le train de mesures adopté par l’État pour prévenir l’insolvabilité de Credit Suisse était très ample et qu’il a été édicté en se fondant sur le droit de nécessité. Elle constate ainsi que l’État a largement participé à la solution trouvée.
4. Exclusion de l’accès aux informations en vertu de la loi sur la transparence
Dans l’ordonnance de nécessité du 16 mars 2023, le Conseil fédéral a exclu l’accès aux informations et aux données concernant les travaux relatifs au dossier de Credit Suisse en vertu de la LTrans. Les motifs invoqués par les autorités pour justifier cette dérogation sont:
i. la protection du secret des affaires de Credit Suisse;
ii. la sauvegarde de la libre circulation des informations entre les banques et les autorités; et
iii. la crainte des autorités que le traitement des éventuelles demandes d’accès déposées en vertu de la LTrans ne mobilisent des ressources importantes dans des moments décisifs.
Dans la mesure où ni la FINMA ni la BNS ne sont soumises à la LTrans, il subsistait en outre des incertitudes quant à l’application de cette loi aux documents des banques remis par ces deux institutions à la Confédération (chap. 7.2.2.7).
Dans la situation prévalant à ce moment-là, la commission comprend la nécessité, pour les autorités, d’éliminer cette insécurité juridique de manière proactive. Elle peut également admettre leur aspiration légitime, dans la phase critique de la mise en place de la fusion d’urgence à mi-mars 2023, à garantir le libre flux des informations avec les banques et à préserver les ressources durant cette période intense, de même que l’intérêt légitime des banques à sauvegarder le secret de leurs affaires. Dans le même temps, elle accorde une grande importance à l’intérêt public, surtout lorsqu’il s’agit de pouvoir légitimer le recours au droit de nécessité par les autorités. Dans cette perspective, la commission estime que l’approche choisie soulève des questions sous l’angle de la proportionnalité.
Premièrement, l’argument de la préservation des ressources n’est que partiellement admissible, dans la mesure où l’ordonnance de nécessité, même dans la version entrée en vigueur le 16 mars 2023, n’a été publiée que le 19 mars à 20 heures, soit après l’annonce publique de la fusion d’urgence. Les éventuelles demandes d’accès fondées sur la LTrans n’auraient donc pu être déposées qu’après le 19 mars. Par conséquent, et pour cette seule raison, aucune ressource n’aurait pu être mobilisée pour répondre à ce type de demandes entre le 15 et le 19 mars 2023. De plus, les autorités disposent de 20 jours pour prendre position au sujet des demandes d’accès. Dans certaines circonstances, ce délai peut même être prolongé de 20 jours (art. 12, al. 2, LTrans). Mais surtout, l’économie des ressources n’est pas un motif prévu par la LTrans pour exclure l’accès à des documents officiels. Les articles 7 à 9 LTrans prévoient des exceptions et des restrictions au droit d’accès qui auraient en principe permis un traitement nuancé des demandes d’accès aux informations, sans interdire a priori l’accès à l’ensemble des documents du dossier Credit Suisse par le biais du droit de nécessité.
Deuxièmement, l’exclusion de l’accès aux informations avait déjà été inscrite dans les projets d’une ordonnance de nécessité visant à introduire le PLB que l’administration avait élaborées à l’automne 2022 et que la délégation du Conseil fédéral aux questions financières avait examinées en novembre 20222223. L’OFJ s’était déjà opposé à cette mesure en octobre 20222224. Or, en octobre 2022, la situation était moins tendue qu’elle ne l’était en mars 2023 et, à ce moment-là, les ressources n’étaient vraisemblablement pas encore un sujet de préoccupation – du moins pas au point de peser plus lourd que l’intérêt à l’information du public.
Pour la commission, les arguments prédominants sont donc la sauvegarde de la circulation des informations entre les banques et les autorités ainsi que la protection du secret des affaires des banques. Mais sous cet angle également, elle doute de la proportionnalité de la mesure. Par exemple, le contrat de fusion entre UBS et Credit Suisse a de toute manière dû être publié le 26 avril 2023 dans le cadre du processus d’approbation des autorités de surveillance américaines2225, ce qui était prévisible.
Une dérogation au principe de transparence dans l’administration telle que celle décidée par le Conseil fédéral à l’article 6, alinéa 3, de l’ordonnance de nécessité ne paraît pas opportune aux yeux de la commission. Comme il avait déjà envisagé de limiter le principe de transparence par le biais du droit de nécessité à l’automne 2022, il a en outre disposé de suffisamment de temps, malgré l’urgence de la situation en mars 2023, pour trouver une réponse équilibrée et proportionnelle à cette question.
Vu l’intérêt public légitime à pouvoir analyser les activités déployées par l’administration dans le cadre du droit de nécessité, le fait que la durée de validité de l’ordonnance de nécessité soit limitée à six mois à compter de son entrée en vigueur (art. 15, al. 2), délai qui a par ailleurs été respecté en ce qui concerne la disposition en question malgré la prolongation du 6 septembre 2023, n’est pas de nature à infléchir la position de la commission.
La commission constate que le Conseil fédéral a renoncé à une future restriction du principe de transparence dans son message sur le PLB du 6 septembre 20232226. Par ailleurs, il a reconnu l’importance du contrôle de l’administration par les citoyennes et les citoyens que permet la LTrans, en particulier en temps de crise, dans son rapport du 19 juin 2024 intitulé «Recours au droit de nécessité» et donnant suite au postulat de la Commission des affaires juridiques du Conseil national du 24 mars 2023 (23.3438 «Recours au droit de nécessité») et au postulat Schwander du 6 mai 2020 (20.3440 «Article 185 alinéa 1 de la Constitution. Préciser la sphère de protection»)2227. Il y déclare que, à l’avenir, il ne recourra que dans des cas exceptionnels à l’exclusion, par la voie du droit de nécessité, du droit d’accès aux documents officiels prévu à l’article 6 LTrans2228. La commission considère qu’il est de la plus haute importance de créer la transparence, en particulier en temps de crise, et elle formule donc la recommandation suivante:
Recommandation no 17 La commission invite le Conseil fédéral à toujours veiller au principe de la transparence dans l’administration et à appliquer la loi sur la transparence (LTrans) du 17 décembre 2004, même lorsqu’il édicte des actes en vertu du droit de nécessité. Elle prie en outre le Conseil fédéral, en concertation avec le PFPDT, la FINMA et la BNS, de supprimer de manière proactive les éventuelles insécurités juridiques concernant le droit d’accès aux informations en vertu de la LTrans dans des configurations comme celles que l’on a connues en mars 2023. |
5. Recours au droit de nécessité pour créer une compétence de conclure un contrat de garantie en faveur de la banque repreneuse
Après l’introduction par le Conseil fédéral du PBL et de l’ELA+ par la voie du droit de nécessité, le 16 mars 2023, les autorités ont continué à travailler à la résolution de la crise de Credit Suisse. La possibilité d’une fusion avec UBS a alors rapidement été privilégiée. Comme elle ne disposait que de peu de temps pour évaluer les conséquences de cette option, UBS a exigé, dans sa liste de conditions révisée du 16 mars 2023, de pouvoir bénéficier d’une garantie de l’État contre les pertes (chap. 7.2.2.1). En fin de compte, l’article 14a, alinéa 1, de l’ordonnance de nécessité modifiée du 19 mars 2023 a donné à la Confédération la compétence d’accorder à UBS une garantie contre les pertes liées aux actifs à liquider de Credit Suisse. L’alinéa 2 de ce même article fixe le montant maximal de la garantie à 9 milliards de francs.
En dépit de l’aide sous forme de liquidités octroyée le 16 mars 2023, les autorités ont dû admettre le 19 mars, en l’absence d’une solution revêtant la forme d’une fusion, d’une résolution ou d’une TPO, que la faillite de Credit Suisse n’était plus qu’une question d’heures, jusqu’à l’ouverture des bourses asiatiques, avec des conséquences dévastatrices pour la stabilité du système financier national et international. La commission parvient donc à la conclusion que, comme pour le PLB et l’ELA+, un intérêt majeur digne de protection était en péril et que l’urgence justifiant la mesure adoptée était effective, tant sur le plan matériel que temporel. S’agissant de la subsidiarité, la commission renvoie aux commentaires généraux fournis à la fin du présent chapitre et au chapitre 13.2.6. La CEP conclut donc que le recours au droit de nécessité pour créer une compétence de la Confédération l’autorisant à conclure un contrat de garantie en faveur de la banque repreneuse (UBS) était conforme au droit.
Exigence de subsidiarité de la solution choisie
Comme indiqué dans l’introduction, le recours au droit de nécessité est conforme au droit s’il n’existe aucune possibilité d’adopter une mesure plus appropriée (exigence de subsidiarité). Si, comme cela a été exposé précédemment, la commission est d’avis que cette exigence n’était pas remplie en ce qui concerne l’exclusion de l’accès aux informations en vertu de la loi sur la transparence, elle constate, pour ce qui constitue finalement le cœur des ordonnances de nécessité de mars 2023 (PLB, ELA+ et contrat de garantie) que:
i. les clarifications et les préparatifs relatifs à la solution choisie et aux solutions alternatives étaient globalement opportuns (chap. 13.1.4, 13.1.5 et 13.2.4);
ii. dans l’optique des autorités au moment de leur décision, il n’existait pas de mesure moins lourde ou plus appropriée. La solution choisie était globalement opportune et efficace (chap. 13.2.6).
La commission en conclut que, dans le cadre du recours au droit de nécessité en mars 2023, l’exigence de subsidiarité était remplie en ce qui concerne les aspects principaux de la solution choisie.
13.2.6 Appréciation de la solution choisie
Le 19 mars 2023, les autorités ont annoncé qu’elles approuvaient la reprise de Credit Suisse par UBS, et que différentes mesures avaient été prises pour soutenir cette transaction2229. Afin d’apprécier l’opportunité de ce choix, la CEP a essayé de comprendre l’action des autorités au moment de la décision et sur la base des informations dont elles disposaient à l’époque, afin de ne pas appliquer rétrospectivement un critère trop strict. En effet, la situation en mars 2023 était marquée par une grande incertitude sur les conséquences potentielles des interventions de la part des autorités. Aux yeux de la commission, la solution choisie est, dans l’ensemble, jugée appropriée. La CEP fonde son appréciation sur les constats suivants, en opérant une distinction entre les conséquences immédiates et les conséquences à moyen et long termes:
Conséquences immédiates
i. La reprise de Credit Suisse par UBS a atteint son objectif le plus urgent: elle a rassuré les acteurs du marché et empêché une éventuelle crise financière et économique au niveau international. Le cours des actions des deux banques se sont stabilisés dès le 20 mars 2023, avant de remonter la pente progressivement (cf. chap. 8.1). Ainsi, les marchés nationaux et internationaux ont ouvert le lundi matin sans panique.
ii. Credit Suisse a été racheté par une banque crédible pour proposer une solution solide, ce qui a également permis de résoudre le problème de confiance à l’origine des sorties de capitaux. L’un des avantages principaux d’UBS était sa capacité de gestion globale. Il s’agissait largement d’une solution privée, bien que soutenue par l’État, et celui-ci n’a pas eu besoin de s’engager de manière permanente, ce qui aurait été contraire aux règles TBTF.
iii. Par ailleurs, le 11 août 2023, UBS Group SA a unilatéralement résilié le contrat de garantie conclu avec la Confédération, ce qui a aussi mis un terme aux risques financiers y afférents pour celle-ci. La commission salue ce dénouement. Pour autant, le fait que les marchés aient bien réagi et que les contribuables n’aient pas eu à supporter les coûts de la transaction ne pouvait pas être garanti au soir du 19 mars.
iv. Selon les vérifications effectuées par les mandataires externes pour le compte de la CEP2230, les analyses des conséquences macroéconomiques des scénarios de sortie de crise, effectuées par les autorités, étaient de manière générale plausibles et robustes (cf. chap. 13.1.5). La commission constate que le scénario d’une reprise de Credit Suisse par une banque suisse était celui qui présentait le meilleur rapport coûts-bénéfices, dans une situation de crise aiguë comme celle de la mi-mars 2023 (cf. chap. 6.4.3.2 et 7.1.2). Il est donc compréhensible que le choix premier des autorités se soit porté sur cette solution. Le calcul des conséquences macroéconomiques d’une reprise de Credit Suisse par UBS ne comprenait cependant pas les coûts liés aux garanties accordées par la Confédération, puisque celles-ci ont été réclamées seulement par la suite par UBS.
Conséquences à moyen et long termes
i. Droit des cartels: la reprise de Credit Suisse par UBS soulève notamment des questions en lien avec le droit des cartels. Ainsi, dans sa prise de position du 25 septembre 2023, la COMCO souligne qu’elle a trouvé dans six marchés des indices selon lesquels la fusion avec Credit Suisse a conféré à UBS une position dominante ou l’a renforcée. Or, la FINMA a décidé de clore la procédure d’examen relevant du droit des cartels afin de ne pas déstabiliser les marchés (cf. chap. 8.2.1).
ii. Comparaison avec les conséquences de l’option TPO: la solution choisie doit être considérée en regard des conséquences à moyen et long termes des autres solutions envisagées. On sait que la décision concernant la fusion d’urgence a été motivée par le fait qu’une TPO ou un assainissement auraient comporté des risques importants. Concernant la TPO, la question demeure de savoir si les marchés auraient accordé à la Confédération la confiance nécessaire, qu’ils n’avaient plus en la direction de Credit Suisse. La difficulté aurait été pour les autorités de trouver des personnes prêtes à assumer ces responsabilités en l’espace de quelques heures (cf. chap. 7.2.4.1). Les autorités n’auraient pas pu se contenter de remplacer le président du conseil d’administration, alors que la confiance dans la direction de la banque faisait défaut. La commission estime à cet égard qu’il y avait au sein de Credit Suisse un problème de culture d’entreprise, comme le montrent les nombreux scandales (cf. chap. 5.1.2).
Par ailleurs, en cas de TPO, l’État suisse, en tant que propriétaire, aurait été le défendeur dans de nombreux cas, ce qui aurait été politiquement très délicat pour le Conseil fédéral. Ainsi, l’acceptation politique au Parlement et dans l’opinion publique n’aurait probablement pas été acquise. Enfin, la commission constate également que le scénario d’une TPO de l’entier du groupe Credit Suisse ne faisait pas partie des possibilités analysées d’un point de vue macroéconomique, puisque cette alternative n’est revenue dans les discussions qu’en mars 2023 (cf. chap. 7.2.1). La CEP estime donc que les risques financiers et juridiques d’une TPO étaient difficilement prévisibles, et cette solution aurait également été en contradiction avec la législation TBTF. Cependant, l’avantage d’une TPO de l’ensemble du groupe aurait été que la Suisse aurait pu continuer d’avoir deux G-SIB. Actuellement, seule UBS est considérée comme une banque d’importance systémique active sur le plan international. Les conséquences d’une défaillance de cette banque seraient graves pour la place financière suisse et internationale, ce d’autant plus qu’il n’y a plus de banque en Suisse capable de reprendre une telle structure, comme UBS l’a fait avec Credit Suisse.
iii. Comparaison avec les conséquences de l’option Assainissement: en ce qui concerne l’assainissement, le plan d’assainissement ainsi que la décision de la FINMA correspondante étaient prêts à être signés le 19 mars et avaient été coordonnées avec les autorités étrangères (cf. chap. 7.2.4.4). Le FSB a estimé qu’un assainissement aurait été crédible et possible2231, même si différents représentantes et représentants d’autorités suisses et étrangères ont émis des doutes sur cette solution (cf. chap. 13.1.5). Cependant, la question demeure ici aussi de savoir si cela aurait suffi à rétablir la confiance des marchés dans la banque: cela aurait été la première fois qu’une G-SIB aurait été assainie, et, de ce fait, les conséquences financières et juridiques pour la Suisse, mais également au niveau international, étaient ici aussi incertaines. De plus, le risque demeurait que le pire scénario possible se produise: dans le cas d’un échec de l’assainissement, il y aurait eu une faillite de la banque, ce que toutes les parties concernées voulaient éviter.
Au vu de tous ces aspects, la commission est d’avis que la fusion de Credit Suisse avec une autre banque devait être privilégiée par rapport à toutes les autres solutions étudiées et que, du point de vue des autorités, elle était compréhensible au moment où la décision a été prise et eu égard à l’urgence de la situation. La commission reconnaît aussi que, grâce aux différents travaux préparatoires qui ont été menés, les autorités ont pu prendre des mesures plutôt rapidement pour maîtriser la crise aiguë et mettre en place l’un des scénarios développés au cours des mois précédents. À partir du 15 mars, les autorités ont tout mis en œuvre pour que Credit Suisse reste solvable jusqu’à la fin de la semaine en vue d’une éventuelle reprise et pour disposer d’une solution solide à l’ouverture des bourses, le lundi suivant. En dépit de l’énorme pression du temps, elles ont continué à travailler jusqu’à la fin sur différentes options, tout en sachant qu’un rachat par UBS était la variante préférée, et ce, au moins à partir du 15 mars 2023. Compte tenu de la situation de crise et de la pression qui en découlait, la commission comprend que l’on n’ait plus eu le temps, à ce moment-là, d’étudier une variante prévoyant l’implication d’une banque étrangère et de trouver ainsi une solution qui aurait été plus avantageuse dans l’optique de la concurrence et du régime TBTF sur le long terme. La CEP estime toutefois que la solution choisie a clairement mis en évidence certaines faiblesses du dispositif TBTF actuel. Du point de vue de la CEP, il n’est pas exclu que le fait que l’État ait empêché à deux reprises la résolution d’une banque d’importance systémique crée des incitations négatives pour l’avenir. Cela pourrait conduire certains acteurs à prendre des risques excessifs en comptant sur l’État pour les sauver en cas de problème. Afin de contrer cet effet, la commission renvoie à sa recommandation no 1 sur la future conception de la réglementation TBTF (cf. chap. 9.1.2)
13.2.7 Communication publique
Dans le présent chapitre, la CEP donne son appréciation de la communication publique des autorités dans la phase qui s’est déroulée entre le 15 et le 19 mars 2023.
Communiqué de presse de la BNS et de la FINMA du 15 mars 2023
La BNS et la FINMA ont publié un communiqué de presse le 15 mars 2023 (chap. 7.2.1 et 7.2.6). Elles ont indiqué que les problèmes auxquels étaient confrontées certaines banques aux États-Unis ne présentaient aucun risque pour le marché financier suisse. La FINMA a confirmé que Credit Suisse satisfaisait aux exigences réglementaires en matière de fonds propres et de liquidités. La BNS a indiqué que, en cas de besoin, elle mettrait des liquidités à la disposition de la banque active à l’échelle mondiale2232.
La CEP constate que cette communication a été décidée entre les acteurs impliqués au sein du CD, que le communiqué de presse a été préparé par la BNS et la FINMA et que le Conseil fédéral l’a reçu pour en prendre connaissance avant sa publication. Cet apaisement de la situation a effectivement contribué à calmer le jeu, comme en atteste l’évolution du cours de l’action Credit Suisse. Mais l’accalmie n’a été que de courte durée2233.
La commission s’est interrogée sur le contenu de cette communication, se demandant en particulier s’il correspondait réellement aux faits établis à ce moment-là. Parmi les actionnaires, des voix se sont élevées pour émettre le reproche que cette information était de nature à les tromper, car elle aurait pu laisser penser que, grâce à cette injection de liquidités, Credit Suisse était sauvé et que l’on pouvait espérer une embellie du cours. Tant la FINMA que la BNS ont confirmé à la CEP que les indications factuelles qu’elles ont fournies dans le communiqué étaient correctes. Selon la FINMA, à ce moment précis, Credit Suisse remplissait réellement les exigences en matière de liquidités et de fonds propres. Les autorités savaient pertinemment qu’il fallait s’attendre au pire et que des mesures drastiques devraient être prises dans les jours suivants.
La commission est consciente du fait que les autorités ont soigneusement pondéré les intérêts en jeu avant de se décider à communiquer ces informations, communication qui a été critiquée a posteriori.
Travaux de communication dans la perspective de la conférence de presse
Comme cela a été indiqué aux chapitres 6.4.4 et 13.1.7, les responsables de la communication de la ChF, du DFF, de la BNS et de la FINMA avaient déjà préparé les bases d’une communication coordonnée en novembre 2022. Ces travaux, qui se sont ensuite poursuivis en arrière-plan, ont servi de point de départ en mars 2023, lorsqu’une décision concernant Credit Suisse est devenue inéluctable. Les contenus relatifs aux instruments financiers étaient en principe prêts, les contacts pouvaient être établis rapidement et l’on savait qui devait être informé sur quel sujet à quel moment.
Plusieurs séances de coordination ont eu lieu entre le 15 et le 19 mars 2023 afin de préparer et d’adapter des documents, qui ont été soumis à plusieurs reprises au Conseil fédéral. Il est apparu relativement tôt que la communication devrait avoir lieu le dimanche 19 mars. La plus grande difficulté était l’absence de contenu précis, les négociations se poursuivant alors à plein régime. Dans cette phase, le Conseil fédéral a donc dû décider de la stratégie de communication et de son contenu, alors que plusieurs éléments étaient encore en suspens2234.
Lorsque les négociations se sont achevées, tout était prêt et il a été possible de communiquer au public selon les modalités prévues et dans un délai très bref. Les médias ont été informés en temps opportun et la conférence de presse s’est déroulée sans encombre, en présence des délégations du Conseil fédéral, de l’administration, de la BNS, de la FINMA et des banques.
La CEP estime que les travaux de communication ont été planifiés soigneusement avec les différents acteurs – y compris externes – et ont été préparés, coordonnés et organisés de manière exemplaire. Pour la commission, la solution adoptée a été présentée de manière crédible et la communication a permis d’obtenir l’effet escompté. Cette communication a été largement reprise dans les médias nationaux et internationaux et a également contribué à calmer la situation sur les marchés financiers (chap. 8.1 ss.).
La CEP attribue une très bonne note aux travaux de communication menés sous la houlette de la ChF et du DFF, en collaboration les services concernés de la BNS, de la FINMA et des banques.
14 Constatations d’ordre général
Dans ce chapitre, la CEP présente les conclusions générales de son enquête. Premièrement, il est question de la répartition des compétences au niveau fédéral. L’accent est mis sur la répartition des compétences en matière de stabilité financière, dans le domaine de la surveillance sur les sociétés de révision ainsi que sur la répartition générale des compétences entre les autorités et les départements. Ensuite, la CEP aborde la question de l’implication d’autres unités administratives et acteurs concernés (OFJ, SECO et COMCO). Enfin, la commission se penche sur le droit des sociétés anonymes et la position de l’actionnariat. La quatrième et dernière partie est consacrée aux conclusions de la CEP sur l’application de la loi sur le Parlement et la nécessité d’agir sur le plan législatif qui en découle.
14.1 Répartition des compétences au niveau fédéral
14.1.1 Répartition des compétences dans le domaine de la stabilité financière
Selon le droit en vigueur dans notre pays, c’est la FINMA qui surveille les banques en Suisse, y compris celles qui revêtent une importance systémique (cf. chap. 2.1 et 3.2). Mais les banques d’importance systémique sont des piliers de l’environnement macroéconomique: leur faillite désordonnée est une source de risques élevés pour la stabilité financière du pays (cf. chap. 4.2). Pour sa part, la BNS assure la tâche macroprudentielle et, par rapport à la FINMA, elle n’a que des contacts ponctuels avec les banques d’importance systémique.
Dans d’autres pays, une seule autorité assure la surveillance des banques d’importance systémique. De ce fait, la coordination y est une nécessité moins importante. Si la CEP voit les avantages de tels modèles, elle estime néanmoins que la répartition des compétences en vigueur en Suisse dans le domaine de la stabilité financière a fait ses preuves. Selon l’appréciation de la commission, la FINMA, la BNS et le DFF ont assumé leurs compétences et ont globalement communiqué aux autres autorités les informations dont elles avaient besoin.
Néanmoins, la CEP estime qu’il est possible et nécessaire de procéder à des améliorations dans les domaines suivants pour renforcer la stabilité financière:
i. Il appartient à la BNS de définir et d’évaluer les garanties requises pour recourir à une ELA, tandis que la FINMA a la charge d’examiner et d’approuver le plan de stabilisation de la banque d’importance systémique. La banque y présente les mesures qu’elle entend prendre pour se stabiliser durablement en cas de crise, de manière à pouvoir poursuivre son activité sans intervention de l’État (art. 64, al. 1, OB; cf. chap. 5.3.1.4). Comme expliqué au chapitre 11.3.2, la CEP estime qu’il serait bon que la BNS ou la FINMA ait la compétence d’imposer à la banque la préparation de garanties suffisantes. En outre, il faudrait que la définition et l’évaluation des garanties requises pour recourir à une ELA soient prises en compte dans l’examen du plan de stabilisation.
ii. L’entité d’un groupe bancaire qui exerce les fonctions d’importance systémique doit disposer elle-même des fonds propres et des liquidités suffisantes pour pouvoir garantir le maintien de ces fonctions en cas de crise. Cela signifie que cette entité ne peut pas se reposer sans limite sur des fonds provenant d’autres sociétés du groupe (cf. encadré 16 au chap. 7.2.2.2). Les restrictions applicables à ces transferts doivent figurer dans le plan d’urgence de la banque. La FINMA approuvant le plan d’urgence selon le droit en vigueur, elle approuvera ainsi également les restrictions applicables aux transferts. Parallèlement, la BNS ne peut octroyer des liquidités qu’aux entités d’un groupe ayant la capacité d’offrir des garanties suffisantes. Dans le cas de Credit Suisse, les restrictions applicables aux transferts étaient toutefois en conflit avec l’attribution des liquidités au sein du groupe.
Ce conflit d’objectifs, qui s’était clairement manifesté lors de la crise de Credit Suisse, ne peut pas être totalement résolu, mais il peut être atténué par des mesures visant à accroître les possibilités de transfert de liquidités au sein d’un groupe bancaire. C’est pourquoi la CEP salue le projet du Conseil fédéral d’étudier des mesures de cet ordre2235.
iii. L’enquête de la CEP a montré que la collaboration entre la BNS, la FINMA et le DFF concernant la stabilité financière avant et pendant la crise aiguë avait donné lieu à quelques tensions. En accordant à la BNS une garantie dans le cadre du PLB, la Confédération a protégé la banque nationale, mais elle s’est exposée à des risques. La CEP relève en outre que la FINMA a accordé à Credit Suisse le filtre réglementaire contre l’avis exprimé à l’époque par la BNS (cf. chap. 11.1.1.3). Celle-ci n’a cependant pas défendu systématiquement ni fait remonter cet avis par la suite. La CEP constate également que, en mars 2023, la BNS n’a pas remis en question l’évaluation de la FINMA sur la solvabilité de la banque – solvabilité nécessaire à l’octroi de liquidités. Cela implique que, à ce moment-là, la BNS partageait l’avis de la FINMA selon lequel la banque avait de la valeur et était solvable. Enfin, au sein du CG, les trois autorités n’étaient pas d’accord sur la répartition des compétences concernant l’analyse d’impact et la prise en charge des coûts liés à l’expertise sur le PLB (cf. chap. 6.3.5.1).
Selon la CEP, il est dans l’intérêt de la stabilité financière de réduire les tensions ainsi que les conflits d’objectifs et de compétences en cas de crise et de procéder suffisamment tôt à des ajustements. À cet effet, il y aurait lieu de désigner un organe qui puisse assurer la direction des opérations et coordonner les décisions de rang supérieur. Pour ce faire, il faudrait garantir un accès direct au Conseil fédéral.
Par ailleurs, la CEP constate que la collaboration entre le DFF, la BNS et la FINMA est définie dans un simple MoU. Or, la forme du MoU constitue aux yeux de la CEP une base juridique insuffisamment contraignante et en partie aussi trop peu détaillée pour régler de manière efficace la collaboration et la répartition des compétences. En l’occurrence, le MoU ne définit pas assez clairement quand le Conseil fédéral in corpore doit être informé des mesures extraordinaires prises par les autorités.
La commission salue la proposition du Conseil fédéral d’examiner les mesures à prendre pour optimiser les responsabilités, les compétences et la collaboration entre les autorités en temps de crise.
La CEP invite le Conseil fédéral à examiner la possibilité de régler la répartition des compétences et la collaboration entre les trois autorités au niveau de la loi plutôt que dans un MoU.
14.1.2 Répartition des compétences dans le domaine de la surveillance des activités de révision (FINMA/ASR)
La CEP a procédé à une analyse approfondie de la répartition des compétences entre l’ASR et la FINMA, concernant la surveillance des activités de révision (chap. 5.4). Plusieurs constats peuvent être tirés de cette analyse.
Les bases légales qui régissent la collaboration entre ces deux autorités sont claires. L’article 22 LSR et l’article 28 LFINMA imposent non seulement une communication réciproque, mais aussi une coordination étroite des informations et des activités de la surveillance, afin d’éviter les doubles contrôles et d’assurer une efficacité accrue dans la supervision2236.
Depuis 2015, la répartition des tâches a évolué, avec une concentration accrue des responsabilités de surveillance des sociétés d’audit, qui réalisent des contrôles conformément aux lois sur les marchés financiers, au sein de l’ASR. Cette réorganisation confère à l’ASR la responsabilité exclusive de l’agrément et de la surveillance des sociétés d’audit, que ce soit pour les audits financiers ou les audits prudentiels. L’ASR est également chargée de définir les normes applicables en matière de révision et d’assurance-qualité dans le cadre des audits financiers. De son côté, la FINMA conserve la compétence exclusive en matière de définition des principes et du contenu des audits prudentiels, ce qui lui permet de rester un acteur clé dans la supervision des risques du secteur financier2237.
Cette répartition des rôles permet une meilleure spécialisation des tâches de chaque autorité, en renforçant leur efficacité respective. Toutefois, cette spécialisation repose sur une collaboration continue et structurée entre les deux entités. Cette collaboration est d’autant plus nécessaire pour que la FINMA puisse se fier aux travaux des sociétés d’audit surveillées par l’ASR et pour que l’ASR remplisse pleinement ses obligations de surveillance2238.
Cependant, la CEP a relevé que cette collaboration ne fonctionne pas de manière optimale et qu’elle est insuffisamment formalisée (chap. 5.4). L’ASR ne consigne pas systématiquement dans des procès-verbaux les interactions qu’elle a avec la FINMA, en particulier sur le plan opérationnel. Cette absence systématique de procès-verbaux soulève des questions quant à la traçabilité des actions des deux autorités2239.
Par ailleurs, dans le cadre de la fusion d’urgence de Credit Suisse, la commission n’a constaté aucune interaction stratégique dédiée à ce dossier entre l’ASR et la FINMA. Ce manque de coordination, face à une situation aussi critique, constitue une lacune dans la gestion des crises. La répartition actuelle des compétences présente des avantages et des inconvénients. Au vu des expériences recueillies jusqu’ici et des défis spécifiques posés par la surveillance de la révision des SIB et G-SIB, la CEP se demande s’il ne serait pas judicieux de confier la surveillance de ces établissements à un seul organe, à savoir la FINMA. La CEP demande au Conseil fédéral d’examiner une réglementation spécifique pour les banques d’importance systémique.
Recommandation no 18 La CEP recommande au Conseil fédéral d’examiner la possibilité de centraliser la surveillance de la révision des SIB sous l’autorité unique de la FINMA. |
14.1.3 Répartition générale des compétences entre les autorités et les départements
Le présent chapitre analyse les conséquences que l’action des autorités durant la crise de la fusion d’urgence entre Credit Suisse et UBS a eues pour la répartition générale des compétences entre les autorités et les départements. La CEP se penche d’abord sur le principe départemental, puis s’intéresse à la traçabilité des décisions du Conseil fédéral en mettant l’accent sur les procès-verbaux des séances de l’exécutif.
Le principe départemental
Le strict respect du principe départemental est problématique en temps de crise, comme le montre en particulier la question de la gestion des risques.
Inscrit à l’article 177 Cst., le principe départemental veut que, pour la préparation et l’exécution des décisions, les affaires du Conseil fédéral soient réparties entre ses membres par département (al. 2) et que le règlement des affaires puisse être confié aux départements ou aux unités administratives qui leur sont subordonnées (al. 3). Le principe départemental est précisé à l’article 35 LOGA: chacun des membres du Conseil fédéral dirige un département (al. 2).
Le principe de collégialité est étroitement lié au principe départemental; il est d’ailleurs ancré dans la même disposition constitutionnelle. Ce deuxième principe est précisé à l’article 12 LOGA: d’une part, le Conseil fédéral prend ses décisions en tant qu’autorité collégiale; d’autre part, les membres du Conseil fédéral défendent les décisions prises par le collège.
Le Conseil fédéral ne peut pas prendre une décision en tant qu’autorité collégiale s’il n’est pas informé de manière adéquate. Or, le chef du DFF de l’époque n’a pas transmis au Conseil fédéral suffisamment d’informations sur la situation de Credit Suisse, alors même que le risque d’insolvabilité d’un établissement financier d’importance systémique commençait à se matérialiser. La CEP estime que le principe départemental ne doit pas conduire à ce que le Conseil fédéral se retrouve de facto démuni face à une crise parce qu’un département ne lui a pas communiqué des informations importantes (cf. aussi le chap. 13.1.3).
Les postulats 22.3508 et 22.35092240 n’ayant pas encore été réalisés, la CEP renonce pour l’instant à formuler une recommandation ou à déposer une intervention. Ses constatations montrent une fois encore que le principe départemental, en particulier, agit comme un frein à la gestion de crise. C’est cet aspect qui fait l’objet des postulats déposés.
Traçabilité des décisions du Conseil fédéral
Aux termes de l’article 13, alinéa 3, LOGA, les éléments essentiels des délibérations et les décisions du Conseil fédéral sont intégralement consignés; le procès-verbal des séances, instrument de direction du Conseil fédéral, en assure la traçabilité.
La CEP constate que les procès-verbaux des séances du Conseil fédéral sont très sommaires et qu’ils ne permettent généralement pas de retracer les délibérations et les décisions du collège. C’est un constat que les CdG ont déjà fait elles aussi à plusieurs reprises dans divers rapports, le dernier en date concernant les indiscrétions liées aux affaires du Conseil fédéral relatives au COVID-19 (recommandation 4)2241. Les commissions observent à ce sujet que «la façon actuelle de consigner les séances ne satisfait pas aux exigences légales de l’article 13, alinéa 3, LOGA» et que cela constitue «un obstacle à une gestion efficace». Selon les CdG, cette façon d’élaborer les procès-verbaux des séances du Conseil fédéral n’est pas opportune. La CEP se rallie très clairement à cette appréciation.
Dans sa prise de position au sujet du rapport des CdG, le Conseil fédéral estime «que ses procès-verbaux garantissent déjà la traçabilité de ses délibérations et de ses décisions»2242. Il s’oppose à l’établissement de procès-verbaux intégraux, car «les membres du gouvernement doivent pouvoir exprimer le fond de leur pensée, échanger leurs réflexions […] et changer d’avis […], sans pression externe et aussi librement que possible». Le Conseil fédéral craint que des procès-verbaux trop détaillés n’aient une influence négative sur la qualité des délibérations et des décisions du gouvernement.
Compte tenu des expériences qu’elle a réalisées et de la position adoptée jusqu’ici par le Conseil fédéral sur cette question, la CEP tient à renforcer la traçabilité des délibérations et des décisions du gouvernement. Vu la recommandation des CdG mentionnée ci-dessus, la CEP renonce à formuler sa propre recommandation. Elle souligne néanmoins qu’il convient de mettre en œuvre celle des CdG.
14.2 Implication d’autres unités administratives et acteurs concernés dans l’organisation de crise
14.2.1 Implication de l’Office fédéral de la justice
Dans le cadre du dossier Credit Suisse, l’OFJ a été sollicité à quatre reprises:
i. premièrement, au niveau technique concernant les projets d’ordonnance de nécessité relative au PLB en octobre et novembre 2022 (chap. 6.3.4.3);
ii. deuxièmement, en la personne du directeur de l’OFJ lors de la séance extraordinaire de la délégation «Questions financières» du Conseil fédéral du 22 novembre 2022 (le directeur de l’OFJ a résumé ses explications dans sa note du 28 novembre 2022 à l’attention du Conseil fédéral; chap. 6.3.4.3);
iii. troisièmement, durant la phase aiguë de la crise, le soir du 15 mars 2023 (chap. 7.2.1);
iv. quatrièmement, toujours durant la phase aiguë de la crise, le week-end des 18 et 19 mars 2023 (chap. 7.2.4.7), après la communication d’une première série d’informations au directeur de l’OFJ le vendredi soir (17 mars2023; chap. 7.2.3.9).
L’implication de l’OFJ à l’automne 2022 a permis, en automne et hiver 2022, de fournir au Conseil fédéral des informations plus détaillées sur les avantages et les inconvénients des différentes possibilités d’intervention et des solutions de rechange à l’introduction d’un PLB par la voie d’une ordonnance de nécessité. À l’automne 2022, l’OFJ a présenté au Conseil fédéral les diverses restrictions qu’il fallait apporter aux dispositions du projet d’ordonnance de nécessité pour remplir la condition de la subsidiarité du droit de nécessité. Les autorités compétentes ont examiné les points soulevés par l’OFJ à l’automne puis à l’hiver 2022, avant d’approfondir cet examen à partir de janvier 2023. Toutefois, pour autant que la CEP le sache, elles n’ont pas informé l’OFJ des résultats de leur analyse. Lors de sa séance du 7 mars 2023, le CG a décidé de consulter l’OFJ sur des questions qui venaient de se poser, mais comme les évènements se sont précipités quelques jours plus tard, ce mandat n’a pas été transmis à l’OFJ, jusqu’à ce que ce dernier soit de nouveau sollicité durant la phase aiguë de la crise, à 21 heures le soir du 15 mars 2023.
La CEP ne comprend pas pourquoi les analyses réalisées par le DFF et le SFI concernant l’aspect de la subsidiarité n’ont pas été discutées avec l’OFJ avant que celui-ci soit de nouveau consulté le 15 mars 2023. Elle estime que l’OFJ aurait pu apporter un éclairage extérieur utile dans ce contexte. D’ailleurs, l’impliquer en permanence et plus étroitement aurait pu susciter une réflexion sur des aspects importants au regard de l’état de droit. Et même si l’OFJ intervient habituellement à un stade déjà assez avancé de la procédure législative, il est disposé à apporter son concours plus tôt si cela est indiqué. Encore faut-il qu’il soit sollicité par les offices spécialisés: ce sont eux qui doivent requérir sa participation.
Une participation permanente de l’OFJ aurait pu atténuer la pression à laquelle l’office a été soumis en raison du délai extrêmement court dans lequel il a dû remettre ses appréciations lors de la crise aiguë de mars 2023, lui donnant ainsi une meilleure possibilité de faire valoir son regard extérieur. L’OFJ aurait pu être consulté sur la question d’une TPO avant ce week-end de crise, même si les analyses réalisées par les autorités antérieurement à mars 2023 portaient sur une variante un peu différente de celle privilégiée le week-end des 18 et 19 mars 2023 (TPO de la totalité du groupe Credit Suisse). L’OFJ aurait pu, par exemple, participer aux analyses approfondies du groupe de travail TPO à partir de janvier 2023, voire dès l’institution de ce groupe de travail par le CG le 16 septembre 2020. Cela d’autant plus que le CG souhaitait dès le départ l’introduction implicite d’un TPO, si bien qu’il était prévisible d’emblée qu’il faudrait élaborer un acte législatif de nécessité (chap. 5.2.5.6).
La CEP souhaite également aborder un autre aspect de l’implication de l’OFJ: les évènements de novembre 2022 ont montré que l’office n’était pas en mesure de se prononcer lui-même sur certains éléments cruciaux, mais qu’il devait pour cela s’appuyer sur l’expertise d’autorités spécialisées. En 2010 déjà, les CdG avaient constaté que l’OFJ, tel qu’il se présente actuellement, «n’est pas en mesure d’être le centre de compétences pour tous les domaines du droit»2243. C’est pourquoi, dans sa note du 28 novembre 2022, l’OFJ s’est finalement référé, entre autres, aux appréciations et aux pronostics des autorités spécialisées compétentes pour donner son avis sur le critère de l’urgence matérielle2244.
Forte de ces deux constats, la CEP se demande si le travail de l’OFJ, qui est si important pour l’État de droit, alimente de manière appropriée les délibérations au niveau du Conseil fédéral. Si l’OFJ, dans le cadre du contrôle préventif de la conformité au droit qu’il effectue lors de la consultation des offices, exprime des réserves au sujet d’un acte normatif et que le service ou le département compétent n’en tient pas compte, l’office peut faire en sorte que la divergence soit mentionnée dans la proposition au Conseil fédéral et suggérer au chef ou à la cheffe du DFJP de remettre un corapport, ce qu’il fait d’ailleurs au besoin2245. Les autres départements sont également libres de reprendre la proposition de l’OFJ. La décision de la direction du DFJP ou d’un autre département de remettre ou non un corapport est de nature politique; elle échappe donc à l’OFJ. C’est ainsi que ce dernier, malgré les réserves qu’il nourrit sur l’ordonnance, a renoncé à élaborer une proposition de corapport prête pour signature après concertation avec le secrétariat général du DFJP lorsque le Conseil fédéral a édicté en avril 2019 une nouvelle ordonnance relative à la loi sur la surveillance des marchés financiers (chap. 5.2.5.2).
La CEP observe donc que la consultation de l’OFJ durant la crise de Credit Suisse, pourtant si importante au regard de la démocratie et de l’état de droit, a eu lieu exclusivement au niveau technique et non au niveau politique suprême, si l’on omet la séance de novembre 2022 de la délégation «Questions financières» du Conseil fédéral. Les CdG avaient déjà déploré ce problème dans leur rapport du 30 mai 2010 intitulé «Les autorités fédérales sous la pression de la crise financière et de la transmission de données clients d’UBS aux États-Unis» (cf. recommandation 14)2246. Dans le cadre de leur analyse de la crise financière de 2007/08, les CdG avaient ainsi invité le Conseil fédéral à procéder à des améliorations afin que l’OFJ soit consulté au niveau approprié en temps de crise. Elles ont réitéré cette demande dans leur rapport du 30 juin 2023 consacré au respect des droits fondamentaux par les autorités fédérales dans la lutte contre la pandémie de COVID-19 (cf. recommandation 1)2247. La Suisse ne connaissant qu’une juridiction constitutionnelle limitée, la CEP estime que l’OFJ n’a pas été mis à contribution de manière appropriée durant la crise de Credit Suisse. À l’instar des CdG dans leur analyse de 2010, elle considère que ce défaut n’est pas imputable à l’OFJ, mais qu’il relève de la responsabilité du Conseil fédéral2248. L’expérience de la crise de Credit Suisse conforte la CEP dans sa conviction que le gouvernement doit avancer de toute urgence dans sa réflexion sur le renforcement du rôle de l’OFJ en temps de crise.
La CEP note que le Conseil fédéral s’était déjà penché sur certaines de ces questions dans son rapport du 5 mars 2010 en réponse au postulat «Renforcement du contrôle préventif de la conformité au droit»2249. Après la crise de Credit Suisse, il a en outre prévu dans son rapport du 19 juin 2023, en exécution du postulat «Recours au droit de nécessité», une autre mesure pour renforcer la sécurité du droit lorsqu’il fait usage du droit de nécessité. Concrètement, il entend intégrer dans le Guide de la législation de l’OFJ, qui s’adresse aux offices spécialisés, un schéma de contrôle et une liste de critères pour mettre en œuvre l’obligation qui lui est faite d’indiquer les raisons pour lesquelles il choisit de recourir au droit de nécessité. Ces mesures visent surtout les départements et les offices spécialisés, appelés à mener de manière autonome les réflexions juridiques requises en vue de l’édiction d’actes législatifs de nécessité. Mais après l’expérience de la crise de Credit Suisse et au vu des constatations faites par le passé sur le rôle de l’OFJ dans le cadre de l’exercice de la haute surveillance, la CEP relève que la participation active de l’OFJ à l’élaboration du droit de nécessité est tout aussi importante. Contrairement aux offices spécialisés, l’OFJ a la capacité d’apporter un regard extérieur indépendant reflétant la perspective de l’Etat de droit et de la Constitution.
Compte tenu des constatations exposées ci-dessus concernant le potentiel d’amélioration de l’implication de l’OFJ, la CEP adresse au Conseil fédéral la recommandation suivante:
Recommandation no 19 La CEP invite instamment le Conseil fédéral, en cas de recours au droit de nécessité, à s’assurer que l’Office fédéral de la justice est sollicité suffisamment tôt et durant tout le processus, et à garantir que les positions de l’office sont communiquées au collège gouvernemental sous une forme appropriée. |
14.2.2 Implication du SECO
Le SECO est le centre de compétences de la Confédération pour toutes les questions clés de la politique économique. Sa Direction de la politique économique est notamment chargée de fournir des analyses concernant l’évolution économique de la Suisse et élabore des bases de décision dans le domaine de la politique économique (cf. chap. 3.7). Le SECO dispose ainsi de données pertinentes pour maintenir et développer la place économique suisse.
Le SECO a des tâches bien distinctes de celles des autres autorités chargées de surveiller ou de piloter l’économie suisse. Ainsi, il n’a pas de tâche de surveillance des marchés financiers, comme la FINMA, et ne dispose pas d’instruments de politique monétaire, comme la BNS. En raison de cette répartition des compétences, il ne siège ni au CG ni au CD. Néanmoins, la CEP ne comprend pas pourquoi il n’a pas été fait appel à son expertise pour alimenter, sous une forme appropriée, la discussion au sujet des scénarios possibles (chap. 13.1.5). Même si le SECO n’est pas en soi en charge de la stabilité des marchés financiers selon le MoU, la CEP est d’avis qu’une question aussi grave requiert la participation de tous les acteurs ayant une expertise dans le domaine concerné. Ce n’est qu’après la fusion, le 22 mars 2023, que le SECO a rédigé une appréciation de la concentration sous l’angle du droit de la concurrence. Cette note interne portait par ailleurs uniquement sur les compétences relatives à l’examen de projets de concentration en vertu de l’article 10, alinéa 3, LCart2250.
Avant que la nouvelle de la fusion ne soit diffusée, le 19 mars 2023, le SECO a pris l’initiative d’élaborer, le 17 mars 2023, une note d’information présentant des scénarios possibles pour sortir de la crise de Credit Suisse. Cette note diverge des résultats des analyses de la BNS à la fois en ce qui concerne la dénomination des scénarios et l’appréciation des conséquences économiques. Cela s’explique principalement par le fait que le SECO ne disposait que de très peu d’informations (chap. 7.2.3.9).
Le SECO a ensuite participé régulièrement à la consultation ordinaire des offices menée après le 19 mars 2023 concernant la transposition dans le droit ordinaire de l’ordonnance de nécessité édictée en mars. Le pilotage stratégique de la consultation des offices incombait au comité de pilotage, qui réunissait le secrétariat général du DFF et l’AFF sous la direction du SFI. Le CG, dont sont membres le SFI, l’AFF, la FINMA et la BNS, collaborait avec le comité de pilotage en échangeant des informations mais aussi en participant au copilotage2251. Le SECO, la FINMA et la BNS ne faisaient pas partie du comité de pilotage. Le SECO avait demandé à y siéger, mais a essuyé un refus. L’un de ses représentants a expliqué à la CEP que, sans ce siège, il était difficile de comprendre comment les groupes de travail techniques devaient orienter leurs travaux. En outre, le SECO ne pouvait pas avoir une vision claire des constatations matérielles et techniques faites durant la crise2252. Selon les informations en possession de la CEP, ce projet avait pour objet d’étudier des instruments du droit de la surveillance, des instruments de capitaux propres et de liquidités ainsi que le plan d’urgence, ce qui ne relève pas de la compétence clé du SECO. Aux dires de l’AFF, le SECO a été consulté ponctuellement, lorsque des sujets relevant de son domaine de compétences étaient abordés. Cela s’est produit à deux reprises2253.
La commission comprend que l’on ne veuille pas alourdir une organisation de projet. Néanmoins, il semble que le SECO avait des connaissances techniques pertinentes qu’il n’a pas pu suffisamment faire valoir, également lors du suivi de la crise. La CEP estime que le point de vue du SECO aurait pu enrichir la discussion. En pareil cas, il est important que toutes les autorités possédant des compétences techniques pertinentes puissent se faire entendre et suivre les travaux du comité de pilotage.
14.2.3 Implication de la COMCO
En règle générale, c’est à la COMCO qu’il incombe d’examiner les concentrations d’entreprises soumises à l’obligation de notifier pour déterminer quelles seront leurs répercussions sur la concurrence, d’évaluer si elles respectent la loi sur les cartels et de les autoriser ou de les interdire (cf. cadre 1 et chap. 8.2.1). Toutefois, la FINMA peut assumer ce rôle lorsqu’une fusion lui paraît nécessaire pour protéger les créancières et créanciers. Dans ce cas, elle doit inviter la COMCO à donner son avis, mais celui-ci est dépourvu de caractère contraignant à son endroit2254.
Selon les informations en possession de la CEP, le premier contact entre la FINMA et la COMCO au sujet de la fusion de Credit Suisse avec UBS a eu lieu le 17 mars 2023 (cf. aussi chap. 7.2.3.9). Le directeur de la FINMA a informé le directeur du secrétariat de la COMCO qu’une concentration était en négociation et qu’une décision serait vraisemblablement prise d’ici au dimanche 19 mars au soir. La COMCO a répondu que ce délai était trop court pour pouvoir élaborer une position du point de vue du droit de la concurrence. La FINMA a alors fait savoir qu’elle se substituait à la commission dans ce dossier de fusion2255.
La question de savoir quand et comment la COMCO devrait être impliquée avait été discutée plusieurs mois auparavant. Début novembre 2022, par exemple, le CG s’y était opposé, arguant que beaucoup de questions restaient ouvertes concernant les scénarios pouvant conduire à une sortie de la crise de Credit Suisse. À ce moment, l’option d’une vente de Credit Suisse à une autre banque était elle aussi encore très vague (cf. chap. 6.3.4)2256. Les démarches à entreprendre auprès de la COMCO ont été rediscutées à plusieurs reprises au cours des mois suivants. Cependant, les questions identifiées en lien avec la COMCO paraissant solubles, non urgentes ou insuffisamment dégrossies, il n’a pas été jugé nécessaire ou utile de faire appel à elle (concernant la discussion au sujet des scénarios, cf. les chap. 6.3.3.1 et 6.4.3)2257.
La CEP reconnaît certes que les autorités et les organes, tels le CG, se sont questionnés tout au long du processus. La grande incertitude et la nature sensible du dossier peuvent fondamentalement conduire à temporiser avant d’élargir le cercle des personnes impliquées. En outre, une base légale prévoyait que la FINMA puisse se substituer à la COMCO dans des cas justifiés. Il y a toutefois lieu de critiquer le fait que la COMCO n’ait pas été sollicitée plus tôt. La reprise de Credit Suisse par UBS était dès le départ la solution privilégiée. La probabilité d’en arriver à cette solution si Credit Suisse ne parvenait pas à se stabiliser lui-même était donc élevée. Il devait être clair pour les autorités que cette solution serait préjudiciable à une concurrence efficace entre les banques. Impliquer la COMCO aurait permis de mettre son expertise à profit dans les préparatifs et les négociations, et peut-être d’obtenir un premier avis de sa part. Cela aurait pu conduire à ce que l’on examine et élabore de manière encore plus approfondie les autres options, compte tenu des inconvénients liés à une fusion. Cela aurait également permis de présenter des bases de décision mieux étayées au Conseil fédéral. Quand aurait-il été judicieux de faire appel à la COMCO? Cela reste difficile à dire rétrospectivement, car la situation de Credit Suisse donnait lieu à des appréciations très différentes qui, de surcroît, changeaient régulièrement. Il aurait toutefois été possible d’inclure la COMCO à partir de l’automne 2022. L’argument selon lequel il fallait limiter le nombre d’autorités informées est compréhensible, mais il n’est pas pertinent dans le cas de la COMCO, qui a l’habitude de traiter des documents très confidentiels et des secrets d’affaires.
Dans son avis rédigé a posteriori le 25 septembre 2023, la COMCO identifiait six marchés sur lesquels la fusion avec Credit Suisse pourrait conférer à UBS une position dominante ou renforcer une position dominante existante (chap. 8.2.1). Elle recommandait donc de soumettre la concentration des deux banques à un examen approfondi, sans toutefois énoncer de mesures, de conditions ou d’obligations. Dans sa décision, la FINMA a affirmé que les investigations qu’elle avait menées étaient comparables à un examen approfondi de la COMCO et que les incertitudes qui subsistaient concernant les répercussions du regroupement sur certains marchés étaient moins importantes que l’incertitude concernant la stabilité bancaire et financière, laquelle pourrait être ravivée par une poursuite des examens2258. La FINMA a ainsi fait passer la protection des créancières et créanciers avant les intérêts du droit de la concurrence. La notion de «protection des créanciers» figure bien dans la loi sur les cartels (à l’art. 10, al. 3), mais sans autre définition. Comme la protection des créancières et créanciers justifie que la FINMA se substitue à la COMCO et que l’avis qu’elle doit demander à la COMCO dans ce cas n’est pas contraignant, il paraît à la CEP judicieux que la notion de protection des créancières et créanciers soit définie plus précisément.
Recommandation no 20 La commission invite le Conseil fédéral à réexaminer la disposition légale qui permet à la FINMA de se substituer à la COMCO dans certains cas. La commission estime qu’il faut clarifier en particulier la notion de «protection des créanciers» et le moment où la FINMA doit solliciter la COMCO. |
14.3 Autres champs d’action juridiques concernant les banques d’importance systémique
Dans le cadre de son enquête, la CEP a identifié d’autres domaines d’action juridique qui ne concernent pas directement le cadre d’action TBTF, mais qui, de son point de vue, sont tout de même pertinents dans le contexte des banques d’importance systémique.
14.3.1 Droit de la société anonyme et position des actionnaires
Comme cela a déjà été mentionné en introduction à la troisième partie du rapport, la CEP s’est également interrogée sur le rôle et la position des actionnaires par rapport à la perte de confiance en Credit Suisse, dont la banque s’est elle-même rendue responsable.
De manière générale, les actionnaires institutionnels, qui détiennent la majorité des droits de vote, manifestent leur mécontentement à l’égard de la politique d’entreprise d’une banque en vendant leurs actions plutôt qu’en exprimant publiquement des reproches2259. Dans le cas d’espèce, plusieurs représentants de petits actionnaires indépendants ont en revanche fait entendre leurs voix. À la suite de la baisse volontaire de 40 % des rémunérations variables liées à la performance opérée par Credit Suisse en 20172260, la fondation Ethos a demandé, en sa qualité de représentante de caisses de pension suisses, que le système de rémunération soit soumis à de nouvelles restrictions. Sa requête n’a pas été entendue2261. Pendant des années, ses critiques à l’encontre de la politique de rémunération de Credit Suisse n’ont pratiquement pas eu d’effet sur les votes consultatifs concernant le rapport de rémunération de la banque, qui sont néanmoins devenus moins positifs au fil du temps: en 2022, ce rapport a été adopté de justesse, par 50,6 % des voix2262.
Malgré les scandales évoqués plus haut et la communication partielle des procédures d’enforcement menées par la FINMA à l’encontre de Credit Suisse (cf. chap. 5.3.2), les actionnaires ont chaque année donné décharge au conseil d’administration de la banque, renonçant ainsi à faire valoir leurs prétentions en matière de responsabilité envers ce dernier. Ce n’est que dans le cadre du scandale Greensill, en 2020, qu’il y a eu pour la première fois des conséquences à cet égard. Lors de l’assemblée générale 2021, la décharge pour l’exercice 2020 a été ajournée du fait de la récente publication des problèmes liés aux sociétés Greensill et Archegos. À l’assemblée générale 2022, qui s’est tenue par visioconférence et lors de laquelle les interventions des actionnaires ont été lues, le conseil d’administration s’est vu refuser la décharge pour l’exercice 2020. Il a certes obtenu la décharge pour 2021, mais cela s’explique par le fait que les sujets en lien avec l’affaire Greensill en avaient provisoirement été exclus2263.
Dans ce contexte, la CEP se demande s’il ne faudrait pas revoir la réglementation actuelle applicable aux droits des actionnaires en lien avec les entreprises d’importance systémique afin de renforcer la position des petits actionnaires. Cette réflexion est motivée par le fait que, en cas de défaillance d’une telle entreprise, les pouvoirs publics sont tenus d’apporter leur aide en fournissant des garanties ou des contributions financières et d’assumer les risques qui en découlent.
Postulat no 5: Renforcer le pouvoir des actionnaires des grandes entreprises d’importance systémique La commission prie le Conseil fédéral d’examiner en détail comment renforcer l’actionnariat, y compris les petits actionnaires, de grandes entreprises d’importance systémique. Cela s’applique en particulier aux décisions significatives pour la stabilité du système. |
14.3.2 Critères de garanties d’une activité irréprochable pour la direction et le conseil d’administration
Comme souligné à plusieurs reprises, la CEP estime que la crise de confiance de Credit Suisse est due à un mélange entre une culture du risque problématique, une gestion des risques inadéquate et une gouvernance insuffisante du conseil d’administration et de la direction de la banque. Cette affirmation est renforcée par le fait que, pendant la période d’enquête de la CEP, la FINMA a mené huit procédures d’enforcement contre des employées et employés de Credit Suisse, y compris des membres de la direction. En tant que G-SIB, Credit Suisse a joué un rôle central non seulement dans la place financière suisse, mais aussi dans tout le système économique de la Suisse. La CEP est d’avis que la conduite erronée dont il est question se fonde également sur un manque de sens des responsabilités vis-à-vis de l’économie suisse. Ainsi, du point de vue de la CEP, des questions se posent quant aux critères de garanties d’une activité irréprochable actuellement en vigueur, tant au niveau individuel qu’au niveau de la direction et du conseil d’administration en tant qu’organes principaux d’une banque. Ces critères devraient davantage prendre en compte les intérêts généraux de la place économique suisse. La commission considère ainsi que, dans l’intérêt d’une gestion irréprochable et durable, les critères de garanties actuellement en vigueur (conditions morales «propriety» et qualifications techniques «fitness») devraient être réexaminés et complétés en conséquence, par exemple en s’assurant qu’une majorité du conseil d’administration possède un lien approfondi avec la Suisse.
Postulat no 6: Envisager des critères de garantie qui tiennent mieux compte de la responsabilité des SIB à l’égard de l’économie suisse et des contribuables Le Conseil fédéral est chargé d’examiner l’opportunité d’élaborer des bases légales visant à mieux tenir compte de la responsabilité des établissements financiers d’importance systémique à l’égard de l’économie suisse et des contribuables. Il s’agirait d’examiner si les critères de garanties d’une activité irréprochable actuellement en vigueur (exigences générales et en matière d’intégrité ainsi que qualifications techniques) devraient être complétées, tant au niveau des personnes candidates qu’au niveau de l’organe de l’établissement dans son ensemble (entre autres, obligation de résidence en Suisse pendant au moins 10 ans pour la majorité du conseil d’administration). En outre, d’autres mesures pertinentes devraient être étudiées. |
14.4 Constatations sur l’application de la loi sur le Parlement
L’enquête menée par la CEP a montré qu’il fallait clarifier ou préciser plusieurs bases légales définies dans la loi sur le Parlement concernant la CEP. Le présent chapitre a pour but de présenter les dispositions qui, de l’avis de la CEP, nécessitent d’être adaptées, d’exposer en quoi elles posent problème et de proposer des solutions concrètes.
Les dispositions applicables à la CEP figurent dans le titre 9 de la loi sur le Parlement (art. 163 ss. LParl), avec quelques renvois à d’autres dispositions de la LParl. Ainsi, en ce qui concerne le droit à l’information de la CEP, la LParl se réfère à celui dont disposent les délégations des commissions de surveillance (art. 150, 153 ss. LParl)2264.
14.4.1 Droits du Conseil fédéral au sens de l’article 167 LParl
Les droits du Conseil fédéral lors d’une procédure de la CEP sont réglés à l’article 167 LParl. Le premier alinéa de cette disposition prévoit que le Conseil fédéral a le droit d’être présent aux auditions menées par la CEP et de poser des questions complémentaires, ainsi que de consulter les documents remis à la CEP, de même que les rapports d’expertise et les procès-verbaux qu’elle a établis. La CEP souhaite abroger cette disposition pour plusieurs raisons2265:
i. Le fait que le Conseil fédéral puisse assister aux auditions de la CEP et consulter les documents, y compris les procès-verbaux et les rapports d’expertise, constitue une entorse au principe de la séparation des pouvoirs. La CEP est d’avis que cette entorse est incompatible avec l’indépendance de la haute surveillance parlementaire ancrée dans la Constitution et qu’elle ne se justifie dès lors pas. En outre, le Conseil fédéral peut prendre position à l’intention de la commission avant la publication du rapport (cf. ci-après).
ii. La manière dont la représentation du Conseil fédéral par un de ses membres auprès de la CEP est réglée (art. 167, al. 3, LParl) a pour conséquence, en relation avec l’article 167, alinéa 1, LParl, que ce membre sait qui, parmi ses collègues, s’exprime et connaît les propos qu’il ou elle a tenus. Cette situation est problématique à plusieurs égards: premièrement, le membre concerné a une longueur d’avance injustifiée sur ses collègues en matière d’information, sans compter qu’il décide des informations qui seront transmises au collège. Deuxièmement, ce mode de fonctionnement peut prétériter la collaboration au sein du collège et la confiance mutuelle. Troisièmement, cette situation n’est pas propice à la recherche de la vérité par la CEP, car les autres membres du Conseil fédéral ne peuvent ou ne veulent pas s’exprimer librement.
iii. La CEP tire les mêmes conclusions en ce qui concerne l’audition d’autres personnes travaillant au service de la Confédération. Le fait que le chef ou la cheffe d’un département soit informé des déclarations d’une personne qui lui est subordonnée ne sert pas la recherche indépendante de la vérité par la commission. L’abolition des droits spécifiques du Conseil fédéral favorise non seulement la recherche de la vérité, mais aussi la protection des personnes auditionnées.
iv. La réglementation actuelle ne tient pas compte de la situation des anciens membres du Conseil fédéral, qui ne bénéficient d’aucun droit. Ils ignorent, par exemple, quelles informations émanant de leurs propres auditions sont transmises au Conseil fédéral. La CEP juge cela inapproprié. Si les droits du Conseil fédéral en vertu de l’article 167, alinéa 1, devaient être maintenus, il conviendrait d’examiner comment renforcer les droits des anciens membres du Conseil fédéral.
Par souci d’exhaustivité, il convient de préciser ici qu’un membre du Conseil fédéral dont les intérêts sont directement concernés par l’enquête doit bénéficier des droits prévus à l’article 168 LParl.
Droit du Conseil fédéral de s’exprimer
Contrairement aux droits énoncés à l’article 167, alinéa 1, LParl, le droit de s’exprimer et de donner son avis garanti au Conseil fédéral ne doit pas être supprimé, mais concrétisé. L’article 167, alinéa 2, LParl prévoit en effet que le Conseil fédéral peut commenter les conclusions de l’enquête devant la CEP et adresser un rapport à l’Assemblée fédérale. Il y a impérativement lieu de préserver ce droit, notamment en raison de son importance pour la politique nationale, tout en y apportant une précision. La CEP estime que la première partie de cette disposition (droit de commenter devant la commission) comporte plusieurs imprécisions. Il ressort certes de la disposition que le Conseil fédéral doit pouvoir commenter les conclusions de l’enquête devant la CEP, mais cela soulève trois questions:
i. Qu’est-ce que le Conseil fédéral peut commenter (question de l’objet)?
ii. Quand le Conseil fédéral peut-il exprimer ses commentaires (question de la temporalité)?
iii. Le Conseil fédéral peut-il formuler ses commentaires oralement ou par écrit (question de la forme)?
La CEP est d’avis qu’il faut préciser cette disposition de manière à faire ressortir clairement que le Conseil fédéral doit prendre position devant la commission sur le rapport final avant la publication de ce dernier. Simultanément à la publication du rapport final, l’avis du Conseil fédéral sera rendu public et constituera le rapport adressé à l’Assemblée fédérale au sens de l’article 167, alinéa 2, deuxième partie de la phrase.
Le Conseil fédéral devrait bénéficier d’un délai raisonnable à cet effet. Pour la CEP, la question de savoir ce qui constitue un délai raisonnable doit demeurer ouverte dans le cas d’espèce et être définie au cas par cas, puisque cela dépend notamment de l’ampleur et de la complexité du rapport en question.
Statut particulier du représentant ou de la représentante du Conseil fédéral
L’article 167, alinéa 3, LParl, traite de la représentation du Conseil fédéral devant la CEP. Dans le cas présent, il convient de se référer en partie à la problématique décrite précédemment. Cette représentation peut par ailleurs conduire à des tensions pouvant difficilement être résolues, en particulier lorsque le représentant ou la représentante du Conseil fédéral est le chef ou la cheffe de département directement ou majoritairement concerné par l’enquête de la CEP. La CEP est d’avis qu’il faut résoudre cette problématique en nommant le chancelier ou la chancelière de la Confédération comme interlocuteur du Conseil fédéral auprès de la CEP, pour autant que l’enquête ne porte pas sur lui ou elle. Si, comme demandé précédemment, les droits du Conseil fédéral au sens de l’article 167, alinéa 1, LParl, sont abolis, il n’y aura plus besoin d’une personne de liaison entre le Conseil fédéral et la CEP.
14.4.2 Droits des personnes concernées au sens de l’article 168 LParl
L’article 168 LParl porte sur les droits des personnes concernées. Conformément à l’alinéa 1, la CEP identifie les personnes dont les intérêts sont directement concernés par l’enquête. Toujours au sens de l’alinéa 1, elles doivent en être informées sans délai et jouissent des droits visés à l’article 167, alinéa 1. La loi ne précise pas ce qu’il faut entendre par personnes dont les intérêts sont directement concernés. Les travaux préparatoires se contentent d’indiquer qu’il doit s’agir d’une personne à qui pourrait être reproché une faute2266. Cela ne veut pas encore dire qu’une personne dont les intérêts sont particulièrement concernés est une personne qui est particulièrement impliquée. Selon le droit actuel, la personne doit avoir commis une faute, ce qui signifie que le statut est actuellement lié à un reproche qui, dans certaines circonstances, n’est pas corroboré par la suite. Si ce changement de statut devait être rendu public, cela équivaudrait à condamner la personne concernée au préalable. L’article 168 LParl devrait stipuler explicitement qu’il ne faut pas mentionner une personne dans le rapport si les faits qui lui sont reprochés ne sont pas avérés.
La CEP a interprété cette disposition en conséquence. Avec le concours de son expert en procédure, la CEP «Gestion par les autorités – fusion d’urgence de Credit Suisse» a procédé à diverses clarifications à ce sujet et a précisé cette notion comme suit: les intérêts d’une personne sont directement concernés lorsque les conditions ci-après sont remplies de manière cumulative:
i. La personne est ou a été membre du Conseil fédéral, de l’administration fédérale ou d’autres entités responsables de tâches de la Confédération.
ii. Il s’agit d’une personne qui a exercé une fonction de haut niveau dans le contexte étudié, comme un membre du Conseil fédéral, un directeur ou une directrice d’office ou des cadres dirigeants d’unités décentralisées, comme une autorité de surveillance.
iii. Sur la base des informations recueillies au cours de l’enquête, la CEP dispose d’éléments concrets et fondés qui laissent supposer que la personne concernée a commis des erreurs qui peuvent lui être reprochées. Pour expliciter ce qu’il faut entendre par «erreur», la CEP a établi les trois cas de figure ci-après: il s’agit a) d’une erreur de grande portée présentant un lien de causalité direct avec l’objet de l’enquête, b) d’un acte illicite clairement démontrable, et c) d’une omission répétée d’actes indispensables à une gestion légale, adéquate et efficace.
L’enquête de la CEP «Gestion par les autorités – fusion d’urgence de Credit Suisse» se distingue des CEP précédentes en ce sens qu’elle a impliqué un très grand nombre d’acteurs, dont des autorités indépendantes et des particuliers.
Une prochaine CEP pourrait s’inscrire dans un tout autre contexte, raison pour laquelle il faut s’abstenir de reproduire dans la loi la pratique de la CEP «Gestion par les autorités – fusion d’urgence de Credit Suisse».
Concernant cette disposition, il y a lieu de noter qu’elle s’applique également lorsque les intérêts d’un membre du Conseil fédéral sont particulièrement concernés, étant précisé que cette règle ne s’applique pas lorsqu’il s’agit du membre du Conseil fédéral qui, en vertu de l’article 167, alinéa 3, LParl, représente le Conseil fédéral devant la CEP. Dans ce cas, ce membre peut de toute façon exercer les droits prévus à l’article 167, alinéa 1, LParl.
Si l’article 167, alinéas 1 et 3, LParl venait à être adapté comme indiqué précédemment, ce qui précède perdrait toute substance. Dans le même temps, cela signifie qu’il faudrait explicitement intégrer les droits découlant de l’article 167, alinéa 1, LParl dans l’article 168, alinéa 1, LParl.
En parallèle, il convient de clarifier si la personne visée à l’article 168, alinéa 1, LParl, dont les intérêts sont directement concernés par l’enquête, et la personne visée à l’article 155, alinéa 3, LParl, contre qui l’enquête est dirigée, sont une seule et même personne. Pour interpréter la notion de «personne dont les intérêts sont directement concernés», la CEP «Gestion par les autorités – fusion d’urgence de Credit Suisse» s’est notamment appuyée sur l’article 155, alinéa 3, LParl. Ainsi, une personne voit ses intérêts directement concernés lorsque l’enquête est dirigée uniquement ou essentiellement contre elle.
En outre, diverses questions se posent quant au traitement d’une personne dont on considère qu’elle n’est pas concernée dès le début, mais seulement en cours de procédure. Faut-il impérativement l’auditionner à nouveau? Ce point devrait être précisé dans l’article 168.
14.4.3 Autres défis et besoin d’adaptation ponctuelle de diverses dispositions
Utilisation des travaux d’autres commissions, notamment des CdG
Instituer une CEP prend souvent plusieurs mois. Comme le montrent les expériences passées et l’exemple concret de la CEP «Gestion par les autorités – fusion d’urgence de Credit Suisse», les CdG procèdent souvent très rapidement aux premières investigations dans le domaine de la gestion des affaires (cf. aussi à ce sujet le chap. 1.4.5). En vertu de l’article 171, alinéa 1, LParl, les CdG, de même que d’autres commissions, ne peuvent plus procéder à des investigations sur les évènements qui font l’objet du mandat à partir du moment où l’Assemblée fédérale a décidé d’instituer une CEP.
Or, il est à la fois utile et approprié que la CEP puisse s’appuyer sur les travaux préparatoires des CdG ou d’autres commissions, mais il manque une base légale pour l’y autoriser. C’est pourquoi la CEP «Gestion par les autorités – fusion d’urgence de Credit Suisse» appelle à compléter l’article 171 LParl par une disposition allant en ce sens, en tenant compte du fait que les droits de participation spécifiques des personnes dont les intérêts sont concernés ne s’appliquent pas aux procédures des CdG et des autres commissions.
Obligation de garder le secret au sens de l’article 169 LParl
L’article 169 LParl porte sur l’obligation de garder le secret. Cette disposition précise que tant que le rapport adressé à l’Assemblée fédérale n’a pas été publié, toutes les personnes qui prennent part aux séances ou aux auditions de la commission d’enquête parlementaire sont soumises à l’obligation de garder le secret.
À teneur de cet article, le champ d’application matériel ne s’étend donc qu’aux réunions et aux délibérations. La CEP «Gestion par les autorités – fusion d’urgence de Credit Suisse» est d’avis que celui-ci devrait être étendu à l’ensemble des activités de la CEP, afin de prendre en compte toutes les activités en dehors des séances et des délibérations (par ex. étude de dossiers, travaux d’experts consultés, etc.).
Droit à l’information de la CEP par rapport à d’autres unités indépendantes ou autonomes
En vertu de l’article 166, alinéa 1, LParl, la CEP dispose du même droit à l’information que les délégations des commissions de surveillance (art. 150 et 153 ss. LParl). D’une part, cela signifie qu’aucune information ne doit être cachée à la CEP. D’autre part, cela pose des questions quant à l’application concrète de cette disposition, puisque le périmètre d’investigation d’une CEP peut être beaucoup plus large que celui de la DélCdG ou de la DélFin, par exemple. Dans le cas présent, c’est le droit à l’information de la CEP à l’égard de la FINMA et de la BNS qui nous intéresse en premier lieu.
La CEP a dû aborder les questions pratiques suivantes:
i. La CEP peut-elle inviter à une audition des collaboratrices et collaborateurs de la BNS qui ne font pas partie du directoire, et quelles sont les modalités qui s’appliquent dans ce cas?
ii. Quelles questions la CEP peut-elle poser aux représentantes et représentants de la BNS et de la FINMA? Quels documents peut-elle demander à consulter?
iii. Quelles informations la CEP peut-elle obtenir de la FINMA concernant les procédures d’enforcement en cours ou bouclées? Peut-elle en rendre compte?
iv. Est-il nécessaire d’informer le Conseil fédéral avant d’auditionner des représentantes et représentants de la FINMA et de la BNS?
Pour répondre à ces questions, la CEP a demandé à un expert externe de procéder à des clarifications. Celui-ci est parvenu aux conclusions suivantes:
En ce qui concerne la FINMA, l’objet de la haute surveillance est limité aux compétences de surveillance du Conseil fédéral. Le droit à l’information envers la FINMA et son personnel est régi par les articles 150, 153 à 156 et 166 à 170 LParl, qui ne s’appliquent toutefois qu’au périmètre de surveillance du Conseil fédéral. La FINMA s’est vu adresser une fois une recommandation par les CdG par le passé, ce qui est toutefois controversé dans la doctrine.
En ce qui concerne la BNS, une plus grande retenue s’impose. Dans le domaine de la politique monétaire, l’objet de la haute surveillance et, partant, la portée du droit à l’information sont limités aux compétences visées à l’article 7, alinéa 2, de la loi sur la Banque nationale suisse. Dans ce domaine, il est interdit aux organes de haute surveillance d’adresser des recommandations directement à la BNS. Sur ce point, la BNS se distingue des autres unités administratives autonomes ou indépendantes. En dehors du domaine de la politique monétaire, le droit à l’information prévu aux articles 150, 153 à 156 et 166 à 170 LParl s’applique.
Procès-verbaux des séances de la CEP
L’article 165 LParl prévoit diverses dispositions procédurales. L’alinéa 3 précise que les principaux actes de procédure font l’objet d’un procès-verbal. D’une part, les travaux préparatoires et les dispositions de l’ordonnance ne définissent pas concrètement ce qu’il faut entendre par «principaux actes de procédure». D’autre part, la pratique des commissions de surveillance et de la CEP «Gestion par les autorités – fusion d’urgence du Credit Suisse» ne correspond pas à cette disposition, en ce sens qu’elles font établir des procès-verbaux de toutes les séances. Appliquée lors des travaux de la CEP «Gestion par les autorités – fusion d’urgence de Credit Suisse», cette pratique est jugée utile et appropriée. Il y a lieu de remplacer la disposition de l’article 165, alinéa 3, LParl par le texte suivant:
«Les séances sont enregistrées dans leur intégralité sur un support sonore, lequel sert à établir des procès-verbaux. Les extraits de procès-verbaux sont soumis pour signature aux personnes auditionnées.»
La dernière phrase correspond à la disposition relative à la DélCdG et est donc appliquée en conséquence par la CEP «Gestion par les autorités – fusion d’urgence de Credit Suisse». La disposition relative à la rédaction de procès-verbaux doit également s’appliquer lorsque des personnes sont auditionnées par les chargés d’enquête.
Consultation
La CEP a soumis pour consultation le projet de rapport ou des extraits de celui-ci à toutes les personnes auditionnées, en les priant de lui indiquer si le rapport contenait des erreurs matérielles ou formelles et si d’éventuelles réserves de confidentialité s’opposaient à sa publication. Reprenant la pratique des CdG, cette manière de faire poursuit un double objectif: il s’agit d’une part de garantir la qualité du rapport et, d’autre part, d’informer les personnes auditionnées sur les déclarations et autres informations qui ont été intégrées dans le projet de rapport. Ainsi, toutes les personnes auditionnées se voient accorder au moins une partie du droit d’être entendu, ce qui va au-delà du droit en vigueur.
La pratique a montré que si cette consultation peut être très laborieuse dans certains cas, elle est bénéfique. Partant, la CEP est d’avis qu’il faut l’inscrire dans la loi. Les personnes auditionnées ont été consultées en s’inspirant de la pratique des CdG.
14.4.4 Prochaine étape
La CEP a décidé de déposer une initiative parlementaire afin de mettre en œuvre les éléments susmentionnés dans la loi sur le Parlement. Dans l’idéal, cette initiative parlementaire devrait être attribuée pour examen à l’une des deux CdG.
15 Observations finales
Dans le sillage de la fusion d’urgence de Credit Suisse avec UBS, la CEP a été chargée de conduire des investigations sur la gestion de cette affaire, durant ces dernières années, par le Conseil fédéral, l’administration fédérale et d’autres organes chargés de tâches de la Confédération. Elle avait pour mandat de porter un regard critique sur la légalité, l’opportunité et l’efficacité des activités de ces autorités et organes ainsi que d’analyser leur interaction. Si l’arrêté fédéral sur lequel est fondé le travail de la CEP ne contient pas de date butoir pour la conclusion de l’enquête approfondie, la commission a néanmoins jugé important de conclure ses travaux exhaustifs dans les meilleurs délais, afin de permettre aux Chambres fédérales et au Conseil fédéral de mener à bien les projets en attente ou suspendus et de mettre en œuvre le plus rapidement possible les mesures jugées nécessaires par la CEP, dans l’intérêt de la stabilité de la place financière, qui doit être garantie durablement.
Dans le présent rapport, la CEP fait part des résultats de ses investigations en conformité avec son mandat, clarifie les responsabilités dans la mesure de ses possibilités et désigne les domaines dans lesquels elle a identifié un potentiel d’optimisation. Au cœur du rapport figurent donc les propositions de la commission visant à remédier aux points faibles détectés, qu’elle a formulées sous la forme de recommandations et d’interventions parlementaires adressées au Conseil fédéral. Sauf indication contraire, ces recommandations et interventions parlementaires visent la réglementation et la surveillance des banques d’importance systémique. Cette précision est primordiale aux yeux de la CEP.
Compte tenu de l’étendue de l’objet de l’enquête, la commission s’est vue contrainte de se fixer des priorités. Elle ne prétend donc pas à l’exhaustivité de son examen des évènements et évolutions depuis 2015. La CEP s’est concentrée sur des questions étroitement liées à la fusion d’urgence, les traitant plus à fond que d’autres qui, bien que paraissant pertinentes pour l’examen de la gestion par les autorités fédérales, n’ont eu que peu d’importance pour la gestion de la crise.
1. Contexte: les dirigeants de Credit Suisse responsables de la crise de Credit Suisse et le rôle des autorités
En conclusion de ses investigations, la CEP tient à souligner avant toute chose que le conseil d’administration et la direction de Credit Suisse de ces dernières années sont responsables des difficultés rencontrées par l’entreprise, dont l’ampleur s’est accrue jusqu’à mettre en péril l’existence même de la banque en mars 2023. Des années de mauvaise gestion par la direction de Credit Suisse, les scandales à répétition (assistance à la soustraction d’impôt, blanchiment d’argent, affaires des filatures, entre autres), les mauvais résultats de la banque néanmoins accompagnés d’importantes rémunérations variables versées aux cadres supérieurs: tous ces éléments ont concouru à la perte de confiance des marchés. Entre 2010 et 2022, les primes de performance versées aux cadres supérieurs se sont élevées au total à 39,8 milliards de francs, alors que durant la même période la banque enregistrait une perte totale de 33,7 milliards de francs. À ces problèmes s’ajoute la réticence de Credit Suisse à l’égard de l’activité de surveillance de la FINMA. Malgré les nombreuses interventions de la FINMA, et notamment les différentes procédures d’enforcement, Credit Suisse n’a pas réalisé de progrès durables en ce qui concerne le respect des dispositions applicables. Même à la fin de l’automne 2022, lorsque plus personne ne pouvait ignorer les problèmes rencontrés par la banque, celle-ci s’est opposée – parfois avec véhémence – aux instructions de la FINMA. Elle l’a par exemple fait lorsque l’autorité de surveillance l’a priée de mettre en place la salle de données indispensable à une fusion ultérieure ou lors de la recherche de potentiels repreneurs ou partenaires de fusion.
Rôle des autorités fédérales dans le contexte de la mauvaise gestion et lors de la crise
À partir de l’automne 2022 au plus tard, c’est avec une grande inquiétude que les autorités responsables de la stabilité financière ont suivi l’évolution de la situation. Sans leurs préparatifs de 2022, leur coordination et leur engagement dans les jours cruciaux de mars 2023, Credit Suisse aurait dû être liquidé, ce qui aurait eu des répercussions négatives sur les marchés financiers, tant au niveau national qu’à l’échelle internationale, ainsi que sur le développement économique. En d’autres termes: la gestion de la crise par les autorités a permis d’éviter une crise financière à l’échelle mondiale. Il importe de lire l’évaluation qui suit à la lumière de cet accomplissement. Cet accomplissement mérite d’être salué. Ce qui doit aussi être pris en compte dans l’évaluation de la gestion de la crise par les autorités, c’est que les informations dont elles disposaient au moment décisif n’étaient pas comparables à ce que l’on sait aujourd’hui. Sans compter qu’il est difficile, a posteriori, de déterminer de manière fiable les conséquences que des décisions différentes auraient pu avoir. La CEP reconnaît néanmoins que des améliorations sont nécessaires à différents niveaux.
2. Gestion de la situation avant la crise: éléments au centre de la critique
La CEP tient en premier lieu à souligner que la gestion des autorités durant les années qui ont précédé la crise n’a, à son avis, ni provoqué ni accéléré la mauvaise gestion de la direction de Credit Suisse et les problèmes qui en ont découlé.
La CEP a néanmoins identifié différentes évolutions dans les interactions entre la gestion de Credit Suisse et celle des autorités (voir les explications ci-dessous) qui ont peut-être contribué à ce qu’il n’ait plus été possible de corriger durablement la situation catastrophique de Credit Suisse et à ce que la marge de manœuvre des autorités ait été partiellement limitée dans la gestion de la crise.
Effet limité de la surveillance de la FINMA et inopportunité du filtre réglementaire
Premièrement, la CEP constate que l’autorité de surveillance compétente en la matière, à savoir la FINMA, avait identifié des problèmes primordiaux concernant Credit Suisse lors des années antérieures à la crise (cf. points 1 et 5). Aucun autre établissement n’avait été soumis à autant de procédures d’enforcement. La surveillance de la FINMA a toutefois eu des effets limités, car Credit Suisse a refusé pendant des années de mettre en œuvre durablement ses prescriptions. Eu égard à ces considérations, la CEP regrette que la FINMA n’ait pas pris de mesures plus énergiques, par exemple un retrait de l’attestation d’activité irréprochable. Deuxièmement, la CEP voit les facilités accordées à Credit Suisse en 2017 d’un œil extrêmement critique. Credit Suisse avait déjà bénéficié auparavant d’allègements octroyés à l’époque par la FINMA en vertu d’une obligation légale. Le filtre réglementaire accordé en 2017 a permis à la maison mère de Credit Suisse de comptabiliser dans ses fonds propres la différence entre l’évaluation globale et l’évaluation individuelle des participations. Même si le filtre réglementaire était légal, la CEP remet en question son opportunité: les effets du filtre ont nettement dépassé les attentes, puisque près de la moitié des fonds propres réglementaires de Credit Suisse SA étaient dus à cette mesure en 2022, alors que l’entreprise accumulait les pertes. Sans le filtre, Credit Suisse aurait déjà eu de la peine à satisfaire aux exigences légales en matière de fonds propres en 2021 et en aurait été absolument incapable dès 2022. Ce taux de capitalisation insuffisant a commencé à paralyser l’entreprise en automne 2022. Quant à savoir si Credit Suisse serait parvenu à renforcer sa base de capital dès 2017 si le filtre réglementaire ne lui avait pas été accordé, nul ne le sait. La CEP estime que des mesures relatives à l’octroi d’allègements s’imposent d’urgence.
Adaptation de la législation – absence de PLB
S’agissant de la législation, la commission constate que le Conseil fédéral et le Parlement se sont employés, dès 2015, à tirer parti de la mise en œuvre des normes internationales (Bâle III, principes du CBCB et du CSF) pour créer des conditions de concurrence favorisant au maximum les établissements bancaires suisses, notamment en veillant à ne pas mettre en œuvre les normes internationales avant les autres pays ayant des places financières internationales d’envergure. Dans le cadre des projets législatifs, ils ont accordé une grande importance aux revendications du secteur financier, malgré les avis contradictoires émis à plusieurs reprises par la FINMA et la BNS dans l’optique de la stabilité financière. En outre, dans le cadre du développement de la réglementation TBTF, le Conseil fédéral a parfois prolongé les délais transitoires accordés aux G-SIB pour mettre en œuvre, par exemple, les exigences going concern et gone concern et le nouveau régime de liquidités de 2022, ou a retardé l’introduction de nouvelles réglementations, comme les exigences going concern applicables aux maisons mères. En conséquence, la Suisse a, dès 2015, perdu sa place dans le peloton de tête des pays les plus diligents en matière de mise en œuvre des normes internationales. Cette politique a été poursuivie en dépit du fait que la taille des grandes banques suisses par rapport à l’économie suisse était nettement supérieure à celle d’établissements financiers étrangers, ce dont les autorités responsables avaient conscience. S’agissant de la gestion de la crise de Credit Suisse, l’un des éléments qui a été déterminant, selon la CEP, a été l’impossibilité d’avoir recours à un PLB. La CEP estime que le Conseil fédéral a tardé à introduire un tel instrument. Si la Suisse avait pu disposer d’un PLB en automne 2022 déjà, les autorités auraient bénéficié d’une marge de manœuvre supplémentaire, ce qui leur aurait permis d’éviter d’avoir recours au droit de nécessité et d’inquiéter les marchés en introduisant subitement un PLB au moyen du droit de nécessité ou en procédure ordinaire accélérée. S’il avait déjà existé, le PLB aurait sans aucun doute eu pour effet de renforcer la confiance, même s’il est difficile de déterminer après-coup l’incidence concrète qu’il aurait pu avoir. Si les autorités ont donc satisfait au critère de la légalité, leur action n’a pas toujours été opportune, ni efficace.
3. Appréciation de la gestion de la crise par les autorités dès l’automne 2022
Il est difficile de déterminer le moment précis à partir duquel la crise de Credit Suisse a commencé à se dessiner. Ce qui est sûr, c’est que différents indicateurs reflétant la situation économique de Credit Suisse se sont détériorés nettement durant l’année 2022. Dans le courant de l’été, Credit Suisse a été contraint d’annoncer une réorientation majeure de sa stratégie. En sa qualité d’organisme de crise et de coordination entre le DFF, la FINMA et la BNS, le CG s’est penché pour la première fois sur la situation de Credit Suisse début août 2022. Les autorités ont activé le mode de crise au début du mois d’octobre 2022, alors que la banque enregistrait des sorties massives de capitaux. La CEP considère que début octobre était le bon moment pour passer en mode de crise.
À partir de là, le CD et le CG, qui regroupent toutes les personnes ayant une fonction importante pour la stabilité financière, ont siégé à une fréquence soutenue. La CEP est d’avis qu’une assise aussi large n’a pu que favoriser une bonne gestion de la crise. Ce qui est moins réjouissant, selon elle, c’est que les membres du CG ont, à plusieurs reprises, manqué de transmettre immédiatement certaines informations au CD. Pendant toute la durée du processus, les autorités n’ont, d’une manière générale, pas toujours eu le même niveau de connaissances, ce qui a peut-être eu pour effet de retarder une intervention résolue de leur part.
Rencontres informelles organisées à partir de l’automne 2022
Les non-meetings informels organisés à partir de fin octobre 2022 à l’initiative du chef du DFF et du président de la BNS ont constitué une plateforme de discussion parallèle à l’organisation de crise des autorités. Si la commission reconnaît que ces rencontres informelles n’ont pas été sans importance dans la perspective de la fusion de Credit Suisse avec UBS, elle n’en déplore pas moins le manque de coordination et les échanges d’informations lacunaires avec les structures officielles. Cette situation était en contradiction avec les dispositions du Memorandum of Understanding tripartite, lequel, s’agissant de la collaboration des autorités lors de crises financières, prévoit que les autorités tiennent compte des effets des mesures qu’elles prennent sur les domaines de responsabilité des autres parties et coordonnent leurs activités.
Examen des scénarios et application du droit de nécessité
Une partie importante des activités des organes de crise, et notamment du CG, entre l’été 2022 et le mois de mars 2023 a été consacrée à la réflexion sur des scénarios de sortie de crise. Dès l’automne 2022, les autorités n’ont cessé de réfléchir ouvertement à différentes interventions potentielles. Elles se sont d’une part préparées aux options prévues dans le cadre du régime TBTF (liquidation ou assainissement; ELA) et ont d’autre part envisagé des mesures inédites (TPO; ELA+; reprise). La CEP considère que les autorités ont inclus les principales mesures envisageables dans leurs préparatifs.
Un des scénarios envisagés était l’assainissement de Credit Suisse. La FINMA avait là aussi tout préparé par anticipation. Le scénario de la reprise de Credit Suisse par une autre banque a été discuté à partir d’octobre 2022. Les autorités suisses ont estimé que la seule option réalisable à court terme était une reprise par un établissement suisse. Celle d’une reprise par une banque étrangère ne leur paraissait réalisable qu’à plus long terme et n’a pas été l’objet d’études concrètes. Pour étayer les scénarios envisagés, les autorités ont procédé à des analyses macroéconomiques, mais n’en ont pas partagé rapidement avec le CD et le Conseil fédéral les informations retirées.
4. Appréciation de la gestion durant la phase aiguë de la crise
À partir du 15 mars 2023, les autorités ont tout mis en œuvre pour que Credit Suisse reste solvable jusqu’à la fin de la semaine et pour disposer d’une solution solide à l’ouverture des bourses, le lundi suivant. En dépit de l’énorme pression du temps, elles ont continué à travailler jusqu’à la fin sur différentes options, tout en sachant qu’un rachat par UBS était la variante préférée, et ce, au moins à partir du 15 mars 2023. Le dimanche 19 mars, les autorités avaient le choix entre trois options prêtes à être mises en œuvre: reprise de Credit Suisse par UBS (y compris, le cas échéant, une reprise forcée), assainissement de Credit Suisse et étatisation temporaire (TPO) du groupe. L’avis de la CEP sur cette manière de procéder est globalement positif: même durant la période très intense qui a suivi la mi-mars, les autorités ont réussi à poursuivre leurs travaux sur plusieurs scénarios parallèles.
Durant leur recherche d’une solution, les autorités ont veillé à équilibrer les intérêts respectifs de Credit Suisse et d’UBS ainsi qu’à ne pas perdre de vue les conséquences sur les finances de la Confédération. La CEP estime que les autorités ont joué un rôle clé dans la mise en place de la solution retenue, notamment en ce qui concerne le rapport entre les garanties de la Confédération et le prix d’achat proposé par UBS. Compte tenu de la situation de crise et de la pression qui en découlait, la commission comprend que l’on n’ait alors pas pris le temps d’étudier une variante prévoyant l’implication d’une banque étrangère et de trouver ainsi une solution qui aurait été plus avantageuse dans l’optique de la concurrence et du régime TBTF sur le long terme. La CEP est cependant d’avis que la solution mise en œuvre a mis en évidence certaines faiblesses du régime TBTF actuellement en vigueur (cf. point 6).
Recours au droit de nécessité
La CEP a aussi examiné le recours au droit de nécessité à l’apogée de la crise. La commission est parvenue à la conclusion que, compte tenu de la menace de liquidation qui planait sur la banque et des risques considérables qu’une liquidation aurait représenté pour la stabilité financière, en Suisse, mais aussi au niveau international, la décision d’introduire un PLB en vertu du droit de nécessité le 16 mars 2023 répondait au critère de la légalité. Selon la CEP, le recours au droit de nécessité pour l’introduction d’ELA+ était également légal et opportun: cette mesure a permis d’éviter une interruption des activités de Credit Suisse, de préserver la stabilité financière à court terme et de contribuer à réduire les risques pour les contribuables.
À l’article 5a de l’ordonnance de nécessité, le Conseil fédéral confère à la FINMA la compétence d’ordonner la dépréciation des obligations AT1. Consciente que des procédures judiciaires sont encore en cours à ce sujet, la CEP se concentre sur des considérations générales relatives à la décision de déprécier les obligations AT1. Elle relève que les obligations AT1 émises par Credit Suisse contenaient, conformément aux dispositions légales (art. 29 OFR), une clause contractuelle prévoyant que les obligations pouvaient, dans certaines circonstances, être entièrement dépréciées. Ce risque de dépréciation a d’ailleurs été reconnu par le marché, puisque la valeur des obligations AT1 a commencé à baisser avant mi-mars 2023. La commission constate que la dépréciation des obligations AT1 est conforme au but et aux modalités de ces instruments. La dépréciation des obligations AT1 figurait donc dans tous les scénarios envisagés pour régler la situation de Credit Suisse, et ce, pas seulement en mars 2023. Dans ce contexte, la CEP rappelle que le train de mesures adopté par l’État pour prévenir l’insolvabilité de Credit Suisse était très ample et qu’il a été édicté en se fondant sur le droit de nécessité. Elle constate ainsi que l’État a largement participé à la solution trouvée.
5. Évaluation de la gestion des différentes autorités pendant toute la période couverte par l’enquête
Les investigations de la CEP ont porté principalement sur le Conseil fédéral ainsi que sur les trois autorités parties au MoU trilatéral, concrètement: le DFF avec les offices compétents, la FINMA et la BNS. Dans une moindre mesure, elles se sont aussi étendues à l’ASR. Dans ses remarques suivantes, la CEP se concentre donc sur les autorités et organismes précités.
Globalement, le DFF a joué un rôle clé: c’est au DFF qu’il appartenait de reconnaître la nécessité de légiférer, de se charger de coordonner la gestion de la crise, d’informer le Conseil fédéral et de proposer des mesures appropriées. De plus, le département était au moins coresponsable de la gestion du risque représenté par Credit Suisse dans le cadre de la gestion des risques de la Confédération. Si le suivi en vertu de la réglementation TBTF a bien eu lieu régulièrement, il n’y a pas eu d’appréciation stratégique de la situation. Pendant longtemps, le PLB, en particulier, n’a pas été proposé activement, car les autorités estimaient qu’il n’était pas susceptible de réunir une majorité au Parlement. Durant l’automne 2023, par peur des indiscrétions, le chef du DFF a manqué d’informer le gouvernement en continu et de manière détaillée. Même les critiques de ses collègues du Conseil fédéral n’ont rien pu y changer. En conséquence, le Conseil fédéral n’était informé des problèmes et des approches envisagées que dans une mesure que la CEP qualifierait de faible. S’agissant du dossier Credit Suisse, la CEP estime que la passation de pouvoirs entre le précédent et la nouvelle cheffe du département n’a pas fonctionné de manière satisfaisante. Si la nouvelle cheffe du département a informé le Conseil fédéral de la situation de Credit Suisse peu après avoir pris ses fonctions, elle a, de l’avis de la CEP, elle aussi manqué de donner à ses collègues une vision approfondie de certains aspects du problème, notamment des différentes options envisagées. À l’apogée de la crise, elle a cependant travaillé d’arrache-pied à la recherche d’une solution entre Credit Suisse et UBS et a assuré une coordination efficace impliquant non seulement les partenaires en Suisse, mais aussi les autorités à l’étranger. Sous sa direction, les autorités ont réussi à empêcher une crise financière internationale.
Si le Conseil fédéral a bien fait le bilan des réglementations TBTF tous les deux ans, il n’a cependant pas réellement fait le point de la situation. Dès 2015, il a pris différentes décisions abondant dans le sens des banques, ignorant de manière répétée les inquiétudes de la FINMA et de la BNS au sujet de la stabilité financière et ralentissant la mise en œuvre des normes internationales (cf. point 2). Dès le mois de novembre 2022, les problèmes de Credit Suisse ont figuré à l’ordre du jour de ses séances à plusieurs reprises. Selon la CEP, l’insuffisance des informations dont le Conseil fédéral disposait a compliqué sa gestion du dossier. Des critiques répétées ont été émises à ce sujet au sein du Conseil fédéral en novembre 2022, mais plus en 2023. Avant que la crise éclate ouvertement en mars 2023, les informations fournies au Conseil fédéral au sujet des différents scénarios envisagés étaient rudimentaires, et, même au milieu de la crise, il n’a eu droit qu’à des briefings oraux, qui n’ont pas pu être reconstitués. Ce qui est positif du point de vue de la commission, c’est que le Conseil fédéral a insisté pour que les travaux sur les autres scénarios soient poursuivis en attendant que Credit Suisse et UBS parviennent à un accord. La CEP n’a cependant pas réussi à déterminer quel plan B le Conseil fédéral aurait choisi le cas échéant.
La BNS a mis en place des mesures préparatoires pour l’octroi d’une ELA bien des années avant le début de la crise. Ces préparatifs, notamment le MoU avec Credit Suisse et les revues annuelles du dispositif d’aide sous forme de liquidités, ont été très précieux lorsque la crise s’est déclarée. En complément de l’aide sous forme de liquidités accordée dans le cadre de la FRL et du PLB introduit en vertu du droit de nécessité, la BNS a octroyé des liquidités au moyen d’un instrument créé à titre exceptionnel, appelé ELA+. C’était aussi la première fois qu’une banque demandait à bénéficier d’une ELA – la version de base de l’ELA+. Bien que la BNS avait contrôlé à plusieurs reprises les garanties pouvant être apportées par les banques au cours des dernières années, l’ELA mise à disposition dans le contexte de la crise de Credit Suisse n’a pas suffi. Pour la CEP, il reste encore à déterminer si la pratique de la BNS est trop restrictive s’agissant de l’octroi d’aides et de la prise en compte des garanties éligibles. La commission estime qu’il est nécessaire de procéder à des clarifications et d’adapter les bases légales pour conférer à la BNS la compétence d’imposer des mesures préparatoires aux SIB pour un éventuel recours à une aide extraordinaire sous forme de liquidités. Elle recommande en outre aux autorités à prendre des mesures pour réduire la stigmatisation associée à l’ELA.
Durant les années qui ont précédé la crise, la FINMA a critiqué à plusieurs reprises le manque de conscience de la prise de risque, les problèmes de capitalisation de la maison mère et la politique de rémunération variable. Elle s’est efforcée d’exploiter pleinement les instruments à disposition. Son activité de surveillance était conforme au droit, mais elle n’était pas toujours opportune ou efficace. La commission ne comprend donc pas qu’il n’ait pas été possible, au vu des nombreux manquements de la banque, de constater un lien de causalité établissant la responsabilité de la banque pour les manquements en question. Le plus incompréhensible, aux yeux de la CEP, c’est qu’un filtre réglementaire ait été octroyé (cf. point 2).
Lorsque la crise a commencé à se dessiner, la FINMA a intensifié sa surveillance et a insisté auprès de Credit Suisse pour que la banque prenne différentes précautions, notamment la recherche d’un partenaire intéressé par une reprise ou la finalisation d’un plan d’assainissement. La commission juste également positive l’organisation d’un exercice de Valuation in Resolution. Pendant les jours de mars 2023, la FINMA a en outre soigneusement clarifié les risques juridiques et a veillé à assurer la coordination internationale en cas d’assainissement.
La CEP s’est également penchée sur la collaboration entre la BNS, la FINMA et le DFF en ce qui concerne la stabilité financière avant et pendant la crise aiguë. Elle souligne à cet égard que cette collaboration n’est réglée que dans un MoU; or, elle estime que le MoU en question constitue une base légale trop peu contraignante et, en partie, trop peu détaillée. Elle en veut pour preuve, notamment, les tensions qui ont été observées pendant la gestion de la crise s’agissant des différents rôles et des conflits d’objectifs qui en découlaient et considère que ces tensions ont parfois compliqué la recherche d’une solution. Pour la commission, il y a lieu de prendre des mesures en la matière.
Entre 2015 et 2022, l’ASR a soumis les sociétés de révision de Credit Suisse à des audits annuels, mais ce n’est qu’en 2015 et en 2016 qu’elle a procédé à un audit complet, comprenant un audit réglementaire et un audit financier. De l’avis de la CEP, il importe de remédier aux vices de forme qui entachent l’exposé des motifs des décisions relatives aux audits des autres années, notamment parce que l’ASR n’a pas jugé nécessaire de procéder à une inspection exhaustive en 2021, année durant laquelle Credit Suisse a changé de société de révision. D’une manière générale, l’ASR n’a pas adapté la fréquence de ses vérifications en dépit des difficultés qui s’annonçaient pour Credit Suisse. Elle a en outre renoncé à lancer des vérifications ad hoc ou des contrôles de suivi jusqu’à ce que soit passé l’apogée de la crise, en mars 2023. S’agissant des SIB, la CEP est d’avis qu’à l’avenir, la stratégie de surveillance doit être dynamique et fondée sur les risques. Elle estime aussi que la collaboration et l’échange d’informations entre la FINMA et l’ASR doivent s’intensifier. Il faudra en outre déterminer si la surveillance dualiste prévue dans le système actuel est encore efficace et judicieuse (cf. point 6).
6. Conclusions générales relatives à la législation TBTF et actions requises
La réglementation TBTF suisse présente deux différences significatives par rapport aux normes internationales: le PLB, qui fait toujours défaut, et l’aménagement de la garantie des dépôts. La CEP constate que le train de mesures post-crise que le Conseil fédéral a présenté dans son rapport sur la stabilité des banques, daté du 10 avril 2024, ne prévoit pas de changement dans le domaine de la garantie des dépôts. Au moment de la publication du rapport de la CEP, un projet d’introduction d’un PLB est pendant aux chambres. En Suisse, la TPO n’est en outre pas explicitement prévue dans la législation. La CEP comprend le rapport antinomique existant entre les aides étatiques sous forme de TPO, qui serait introduite dans le contexte d’un assainissement ou d’une liquidation, et la réglementation TBTF, dont le but est précisément d’éviter par principe le recours à de tels instruments.
La commission est en outre parvenue à la conclusion que la législation TBTF était trop focalisée sur la Suisse, notamment en ce qui concerne les plans d’urgence. En cas de recours à l’ELA, la focalisation du plan d’urgence sur les parties suisses d’importance systémique aurait pu poser problème pour la répartition des liquidités à l’intérieur du groupe. La CEP est aussi d’avis que le plan de liquidation ou d’assainissement d’une G-SIB qui déploie ses activités internationales depuis la Suisse ne peut pas être fait sans que les imbrications internationales ne soient prises en compte: la gestion d’une crise telle que celle qu’a traversée Credit Suisse nécessite de se coordonner avec les autorités de surveillance étrangères. Outre la protection du système financier suisse, les objectifs de la législation TBTF doivent également mentionner son applicabilité dans le contexte international et la prévention du déclenchement d’une crise financière internationale.
Son travail sur la crise de Credit Suisse a permis à la commission de comprendre que la réglementation TBTF n’avait pas été conçue pour s’appliquer à une crise de confiance. Comme indiqué précédemment, la CEP est favorable à l’introduction d’un PLB. Elle estime en outre que la législation est trop focalisée sur différents chiffres clés, alors que certains indicateurs du marché importants sont négligés.
Par ailleurs, la commission estime que la réglementation actuelle de la surveillance en matière de révision doit être réexaminée, y compris la question des mandats directs ainsi que celle de l’opportunité d’introduire la rotation obligatoire des sociétés d’audit, afin de garantir l’efficacité de la surveillance. Il serait aussi utile, selon elle, de réfléchir à l’opportunité de règles plus strictes, tout particulièrement pour les SIB et les G‑SIB.
D’un point de vue général, pour la CEP, la réglementation doit absolument tenir compte de manière appropriée du fait que la G-SIB restante est bien plus grande par rapport au PIB suisse que d’autres établissements financiers par rapport au PIB du pays concerné. La commission estime qu’il y a lieu de développer la législation TBTF afin de l’adapter à la taille comparativement grande de la G-SIB suisse restante, en tenant compte des interdépendances internationales des G-SIB. Il importe de prendre davantage en compte les intérêts de la stabilité financière et 4de l’économie nationale ainsi que les prises de position communes des organes responsables de la stabilité financière.
La Commission d’enquête parlementaire vous soumet son rapport sur la gestion par les autorités fédérales dans le contexte de la crise de Credit Suisse et vous demande d’en prendre connaissance.
17 décembre 2024 | Au nom de la commission La présidente: Isabelle Chassot, conseillère aux États |
Liste des recommandations, motions, postulats et initiative parlementaire
Recommandations
Recommandation no 1 Le Conseil fédéral est invité à tenir compte de manière appropriée, lors de la future conception de la réglementation TBTF, des dépendances internationales des SIB ainsi que de la taille comparativement importante de la G-SIB suisse restante. Il convient d’accorder davantage de poids aux intérêts de la stabilité financière et de l’économie dans son ensemble, ainsi qu’aux prises de position communes des organes responsables de la stabilité financière. La commission demande également au Conseil fédéral d’inclure dans ses rapports d’évaluation visés à l’article 52 LB une réflexion stratégique complète au sujet du développement de la réglementation TBTF. |
Recommandation no 2 Le Conseil fédéral est invité à examiner dans quelles situations, dans le cadre de la gestion des risques, il serait approprié d’introduire un droit de lui faire remonter un problème et de prendre les mesures nécessaires en vue de l’introduction d’un tel droit. Il s’agira de prendre spécialement en compte les risques du Conseil fédéral. Il est en outre invité à garantir la transition entre la gestion des risques et la gestion de crise et de créer un cadre institutionnalisé à cet effet. Il examinera en particulier les possibilités de renforcer le rôle joué par la CSG dans ce contexte. |
Recommandation no 3 Le Conseil fédéral est prié de créer les conditions nécessaires pour que la FINMA fasse et puisse faire efficacement appliquer ses procédures d’enforcement. En particulier, il déterminera s’il y a lieu de modifier l’article 22, alinéa 2, LFINMA, de sorte que la FINMA puisse communiquer par principe sur chaque procédure d’enforcement à l’encontre de banques d’importance systémique. Son examen tiendra notamment compte de la situation juridique internationale en matière de communication publique de la part des autorités de surveillance. |
Recommandation no 4 Le Conseil fédéral est prié d’examiner si la qualité et la quantité des fonds propres des SIB sont, conformément aux exigences actuelles, suffisamment protégées pour garantir la solidité des SIB. |
Recommandation no 5 La CEP prie le Conseil fédéral d’examiner l’opportunité d’élaborer un projet de loi pour les SIB visant à limiter les voies de droit et à raccourcir de manière substantielle la procédure de recours contre les décisions prudentielles de la FINMA. |
Recommandation no 6 La commission invite le Conseil fédéral à renforcer la transparence et la compréhension des inspections menées par l’ASR auprès des SIB, notamment en formalisant et en documentant systématiquement les décisions concernant la portée des inspections. En outre, il y a lieu d’adapter en fonction des risques la fréquence et la portée des inspections menées auprès des SIB et de mettre en place une approche de surveillance plus dynamique. |
Recommandation no 7 La commission recommande au Conseil fédéral de s’assurer que l’ASR vérifie rigoureusement la mise en œuvre des mesures correctives. Pour ce faire, il y a lieu qu’elle privilégie les contrôles systématiques par rapport aux contrôles aléatoires, afin de garantir leur conformité totale aux normes de qualité. |
Recommandation no 8 La commission invite le Conseil fédéral à s’assurer que la FINMA et l’ASR intensifient et améliorent leur collaboration et leurs échanges d’informations. Il convient d’envisager ici une convention de coopération plus contraignante, par exemple dans le cadre d’un MoU. Il s’agit de promouvoir les échanges intensifs concernant les établissements financiers à risque, tant au niveau stratégique qu’au niveau opérationnel, avec les FA et les RA, afin d’assurer une surveillance continue, harmonisée et fondée sur les risques. Il faut par ailleurs garantir que l’ASR obtienne de la FINMA toutes les indications pertinentes et qu’elle les intègre systématiquement dans sa stratégie de surveillance. Enfin, il convient de se demander si, de manière générale, il ne faudrait pas définir un «mode de crise» de manière formelle, afin de renforcer la collaboration entre l’ASR et la FINMA en temps de crise. |
Recommandation no 9 Le Conseil fédéral est invité à examiner quelles mesures appropriées et coordonnées au niveau international peuvent être prises en cas de panique bancaire numérique. |
Recommandation no 10 La commission invite le Conseil fédéral à veiller à ce que le DFF et la BNS s’informent mutuellement, de manière proactive, des évolutions importantes relatives aux banques d’importance systémique et de leurs répercussions sur la stabilité financière. Ces informations peuvent être échangées dans les structures réglementaires déjà en place ou dans le cadre d’un MoU conclu à cet effet entre le DFF et la BNS. |
Recommandation no 11 La commission invite le Conseil fédéral à documenter sous une forme appropriée les contenus discutés dans le cadre de l’examen régulier de la situation économique et la politique monétaire mené avec la BNS (selon l’art. 6 LBN) et de l’examen de la stratégie en matière de surveillance et des questions d’actualité relevant de la politique applicable à la place financière (selon l’art. 21, al. 2, LFINMA). |
Recommandation no 12 La commission invite le Conseil fédéral à veiller à ce que les autorités signataires du Memorandum of Understanding tripartite dans le domaine de la stabilité financière et de la réglementation des marchés financiers transmettent les informations en temps opportun aux différentes personnes siégeant dans les organes de crise, et entre les différents niveaux (stratégique et opérationnel). En particulier, les informations tirées des rapports annuels de la BNS sur la stabilité financière doivent faire l’objet d’une discussion entre toutes les autorités concernées. En outre, le Conseil fédéral veillera à ce que les autorités signataires du MoU prennent des mesures visant à ce que les rencontres de nature informelle s’insèrent mieux dans les structures réglementaires du MoU. Les éventuelles décisions doivent être prises par les organes compétents. Enfin, le Conseil fédéral veillera à ce que les systèmes informatiques et les systèmes permettant la communication entre ces autorités soient adaptés à une coopération étroite en temps de crise. |
Recommandation no 13 Le Conseil fédéral doit s’assurer d’être informé sur les affaires importantes dans une mesure appropriée et au moyen de documents écrits, lorsque cela est indiqué. Il s’agira de choisir une procédure permettant d’exclure toute violation du secret de fonction. En outre, dans des situations comparables à celle qui fait l’objet du présent rapport, la CEP invite le Conseil fédéral ainsi que le président ou la présidente de la Confédération à faire usage des compétences qui incombent au gouvernement en vertu de l’article 12a, alinéa 2, et article 25, alinéa 2, lettre d, LOGA et à faire en sorte que le collège gouvernemental soit informé par écrit. |
Recommandation no 14 Le Conseil fédéral est invité à se pencher sur les règles applicables à la passation de pouvoirs à la tête des départements. Il élaborera à cet effet un processus institutionnalisé allant au-delà d’une liste de contrôle. |
Recommandation no 15 La CEP invite le Conseil fédéral à veiller à ce que les autorités concernées prennent les dispositions nécessaires pour tenir les procès-verbaux de leurs séances de manière adéquate afin que la transparence soit assurée. Les canaux d’échanges institutionnalisés entre le SFI et la FINMA ainsi que les séances se déroulant en temps de crise (par ex. les séances du comité de gestion des crises financières ou du comité directeur) en particulier devront faire l’objet de procès-verbaux uniformes, même si ceux-ci ne sont que très succincts. |
Recommandation no 16 La commission recommande au Conseil fédéral de s’assurer que, dans une situation de crise et pour les affaires qui concernent plusieurs autorités de la même manière, les responsabilités soient désignées assez tôt. En outre, lors d’une crise, les responsabilités des différents acteurs doivent être clairement définies et un interlocuteur principal doit être désigné pour les contacts avec des acteurs externes. |
Recommandation no 17 La commission invite le Conseil fédéral à toujours veiller au principe de la transparence dans l’administration et à appliquer la loi sur la transparence (LTrans) du 17 décembre 2004, même lorsqu’il édicte des actes en vertu du droit de nécessité. Elle prie en outre le Conseil fédéral, en concertation avec le PFPDT, la FINMA et la BNS, de supprimer de manière proactive les éventuelles insécurités juridiques concernant le droit d’accès aux informations en vertu de la LTrans dans des configurations comme celles que l’on a connues en mars 2023. |
Recommandation no 18 La CEP recommande au Conseil fédéral d’examiner la possibilité de centraliser la surveillance de la révision des SIB sous l’autorité unique de la FINMA. |
Recommandation no 19 La CEP invite instamment le Conseil fédéral, en cas de recours au droit de nécessité, à s’assurer que l’Office fédéral de la justice est sollicité suffisamment tôt et durant tout le processus, et à garantir que les positions de l’office sont communiquées au collège gouvernemental sous une forme appropriée. |
Recommandation no 20 La commission invite le Conseil fédéral à réexaminer la disposition légale qui permet à la FINMA de se substituer à la COMCO dans certains cas. La commission estime qu’il faut clarifier en particulier la notion de «protection des créanciers» et le moment où la FINMA doit solliciter la COMCO. |
Motions
Motion no 1: Modifier les objectifs visés par la législation TBTF Le Conseil fédéral est chargé de soumettre à l’Assemblée fédérale un projet de modification de l’article énonçant le but de la réglementation TBTF (art. 7, al. 2, LB) sur la base des enseignements tirés de la crise de Credit Suisse. Outre la protection du système financier suisse, les objectifs de la législation TBTF doivent également mentionner son applicabilité dans le contexte international et la prévention du déclenchement d’une crise financière internationale. |
Motion no 2: Limiter l’octroi aux SIB d’allègements par rapport aux prescriptions applicables en matière de fonds propres et de liquidités Le Conseil fédéral est chargé de soumettre à l’Assemblée fédérale un projet d’acte qui limite l’octroi aux SIB d’allègements par rapport aux prescriptions applicables en matière de fonds propres et de liquidités visées à l’article 4, alinéa 3, LB. L’octroi d’allègements doit être transparent et doit obligatoirement être limité dans le temps et assorti d’un plan clair d’abandon progressif des allègements concernés. |
Motion no 3: Renforcer l’assertivité de la FINMA à l’égard des SIB Le Conseil fédéral est chargé d’examiner et de proposer à l’Assemblée fédérale des mesures appropriées pour renforcer l’assertivité de la FINMA à l’égard des SIB. Il examinera entre autres les mesures suivantes:
|
Motion no 4: Étendre les compétences de la BNS à l’égard des SIB en ce qui concerne l’ELA Le Conseil fédéral est chargé d’adapter les bases légales de manière à ce que la BNS dispose de la compétence d’imposer des mesures préparatoires aux SIB pour un éventuel recours à une aide extraordinaire sous forme de liquidités (ELA). Il prendra également des mesures pour réduire la stigmatisation négative associée à l’octroi d’une ELA. |
Postulats
Postulat no 1: Réduire le risque de conflits d’intérêts liés aux mandats de révision des banques La commission charge le Conseil fédéral de réexaminer la réglementation actuelle applicable aux SIB en se concentrant sur l’atténuation du risque de conflits d’intérêts et d’évaluer des mesures appropriées, notamment l’attribution directe des mandats aux sociétés de révision ou la rotation obligatoire de celles-ci. |
Postulat no 2: Contrôler la détection précoce des crises et renforcer le rôle de la Chancellerie fédérale Le Conseil fédéral est chargé d’examiner la détection précoce des crises à laquelle procède la ChF et d’en rendre compte. La détection précoce des crises et, partant, le rôle de la ChF doivent être renforcés. Le Conseil fédéral doit examiner en particulier l’introduction d’une possibilité pour les unités administratives inférieures de faire remonter un risque à la ChF. Le Conseil fédéral doit pour ce faire élaborer une stratégie en la matière dans son rapport. |
Postulat no 3: Éviter les fausses incitations liées aux rémunérations et aux dividendes versés par les SIB Le Conseil fédéral est chargé d’examiner quelles mesures sont nécessaires pour que les systèmes de rémunération des SIB et les dividendes qu’elles versent n’induisent pas d’incitations délétères. Les rémunérations dites variables (prime de résultat) en particulier ne devraient pas être versées en l’absence de succès commercial. |
Postulat no 4: Faciliter la gouvernance de la FINMA Le Conseil fédéral est chargé d’examiner comment adapter ou, le cas échéant, abroger la disposition de l’article 9, alinéa 1, lettre b, LFINMA pour faciliter la gouvernance de la FINMA en améliorant la relation de travail entre la direction et le conseil d’administration. Dans ce contexte, il est prié de déterminer si, ou dans quelles circonstances, les procédures d’enforcement visant des banques d’importance systémique constituent des affaires de grande portée conformément à l’article 9, alinéa 1, lettre b, LFINMA. |
Postulat no 5: Renforcer le pouvoir des actionnaires des grandes entreprises d’importance systémique La commission prie le Conseil fédéral d’examiner en détail comment renforcer l’actionnariat, y compris les petits actionnaires, de grandes entreprises d’importance systémique. Cela s’applique en particulier aux décisions significatives pour la stabilité du système. |
Postulat no 6: Envisager des critères de garantie qui tiennent mieux compte de la responsabilité des SIB à l’égard de l’économie suisse et des contribuables Le Conseil fédéral est chargé d’examiner l’opportunité d’élaborer des bases légales visant à mieux tenir compte de la responsabilité des établissements financiers d’importance systémique à l’égard de l’économie suisse et des contribuables. Il s’agirait d’examiner si les critères de garanties d’une activité irréprochable actuellement en vigueur (exigences générales et en matière d’intégrité ainsi que qualifications techniques) devraient être complétées, tant au niveau des personnes candidates qu’au niveau de l’organe de l’établissement dans son ensemble (entre autres, obligation de résidence en Suisse pendant au moins 10 ans pour la majorité du conseil d’administration). En outre, d’autres mesures pertinentes devraient être étudiées. |
Initiative parlementaire
La CEP a décidé de déposer une initiative parlementaire afin d’adapter les dispositions de la loi sur le Parlement qui la concernent. L’initiative parlementaire sera déposée séparément.
Liste des abréviations
AdC LBA | Autorité de contrôle pour la lutte contre le blanchiment d’argent |
AFF | Administration fédérale des finances |
AG | Assemblée générale |
AICA | Association internationale des contrôleurs d’assurance |
APAC | Asia-Pacific College |
ASB | Association suisse des banquiers |
ASF | Financement stable disponible (EN: available stable funding) |
ASR | Autorité fédérale de surveillance en matière de révision |
AT1 | Additionnal Tier 1 |
BCBS | Voir CBCB |
BCE | Banque centrale européenne |
BdF | Banque de France |
BNS | Banque nationale suisse |
BRI | Banque des règlements internationaux |
BoE | Bank of England, Banque d’Angleterre |
CA | Conseil d’administration |
CBCB | Basel Committee on Banking Supervision |
CBLB | Central Bank Liquidity Backstop |
CD | Comité directeur |
CdF | Commission(s) des finances des Chambres fédérales |
CdF-E | Commission des finances du Conseil des États |
CdF-N | Commission des finances du Conseil national |
CdG | Commission(s) de gestion des Chambres fédérales |
CdG-E | Commission de gestion du Conseil des États |
CdG-N | Commission de gestion du Conseil national |
CEO | Chief Executive Officer |
CEP | Commission d’enquête parlementaire |
CER-E | Commission de l’économie et des redevances du Conseil des États |
CER-N | Commission de l’économie et des redevances du Conseil national |
CET1 | Common Equity Tier 1 capital |
CFB | Commission fédérale des banques |
CG | Comité de gestion des crises financières |
ChF | Chancellerie fédérale |
CIP | Commissions des institutions politiques |
Circ.‑FINMA | Circulaire de la FINMA |
CIRDI | Centre international pour le règlement des différends relatifs aux investissements |
CMC | Crisis Management College |
CMG | Crisis Management Group |
CO | Loi fédérale du 30 mars 1911 complétant le Code civil suisse (Livre cinquième: Droit des obligations, RS 220220) |
CoCo bonds | Contingent convertible bonds |
COMCO | Commission de la concurrence |
CP | Code pénal suisse du 21 décembre 1937 (RS 311.0311.0) |
CPA | Contrôle parlementaire de l’administration |
CPMI | Comité sur les paiements et les infrastructures de marché |
CPP | Code de procédure pénale du 5 octobre 2007 (RS 312.0312.0) |
CRO | Chief Risk Officer |
CS | Abréviation utilisée en allemand pour Credit Suisse |
CSF | Conseil de stabilité financière |
CSG | Conférence des secrétaires généraux |
Cst. | Constitution fédérale du 18 avril 1999 (RS 101101) |
D-SIB | Domestic systemically important bank |
DélFin | Délégation des finances des Chambres fédérales |
DélCdG | Délégation des Commissions de gestion des Chambres fédérales |
DEFR | Département fédéral de l’économie, de la formation et de la recherche |
DETEC | Département fédéral de l’environnement, des transports, de l’énergie et de la communication |
DFF | Département fédéral des finances |
DFJP | Département fédéral de justice et police |
ELA | Emergency Liquidity Assistance |
ELA+ | Emergency Liquidity Assistance Plus |
ENA | Comité d’enforcement de la FINMA |
FA | Financial Audits |
FCA | Financial Conduct Authority |
Fed | Federal Reserve System |
FDIC | Federal Deposit Insurance Corporation |
FINMA | Autorité fédérale de surveillance des marchés financiers |
FMI | Fonds monétaire international (International Monetary Fund [IMF]) |
FRL | Facilité pour resserrements de liquidités |
FSB | Voir CSF |
GAAP | Generally accepted accounting principles |
GAFI | Groupe d’action financière sur le blanchiment de capitaux |
G-SIB | Global systemically important banks |
HQLA | Actifs liquides de haute qualité (EN: high quality liquid assets) |
IAASB | International Auditing and Assurance Standards Board |
IADI | Association internationale des assureurs-dépôts (EN: International Association of Deposit Insurers) |
IB | Investment banking, banque d’investissement |
IFRS | International Financial Reporting Standards |
IOSCO | Organisation internationale des commissions de valeurs (EN: International Organization of Securities Commissions) |
ISA | Normes internationales d’audit (EN: International Standards on Auditing) |
IMF | Voir FMI |
KRG-ZH | Loi sur le grand Conseil du canton de Zurich du 25 mars 2019 (LS 171.1171.1) |
KRR-ZH | Règlement du Grand Conseil du canton de Zurich du 25 mars 2019 (LS 171.11171.11) |
LB | Loi fédérale du 8 novembre 1934 sur les banques et les caisses d’épargne (Loi sur les banques; RS 952.0952.0) |
LBA | Loi fédérale du 10 octobre 1997 concernant la lutte contre le blanchiment d’argent et le financement du terrorisme (Loi sur le blanchiment d’argent, RS 955.0955.0) |
LBN | Loi fédérale du 3 octobre2003 sur la Banque nationale suisse (Loi sur la Banque nationale, RS 951.11951.11) |
LCA | Loi fédérale du 2 avril 1908 sur le contrat d’assurance (Loi sur le contrat d’assurance, RS 221.229.1221.229.1) |
LCart | Loi fédérale du 6 octobre 1995 sur les cartels et autres restrictions à la concurrence (loi sur les cartels, RS 251251) |
LCR | Liquidity coverage ratio |
LEFin | Loi fédérale du 15 juin 2018 sur les établissements financiers (RS 954.1954.1) |
LFINMA | Loi du 22 juin 2007 sur l’Autorité fédérale de surveillance des marchés financiers (Loi sur la surveillance des marchés financiers; RS 956.1956.1) |
LIMF | Loi fédérale du 19 juin 2015 sur les infrastructures des marchés financiers et le comportement sur le marché en matière de négociation de valeurs mobilières et de dérivés (Loi sur l’infrastructure des marchés financiers, RS 958.11) |
LLG | Loi du 25 juin 1930 sur l’émission de lettres de gage (RS 211.423.4211.423.4) |
LOGA | Loi du 21 mars 1997 sur l’organisation du gouvernement et de l’administration (RS 172.010172.010) |
LoLR | Lender of Last Resort |
LParl | Loi du 13 décembre 2002 sur l’Assemblée fédérale (Loi sur le Parlement; RS 171.10) |
LPCC | Loi fédérale du 23 juin 2006 sur les placements collectifs de capitaux (Loi sur les placements collectifs, RS 951.31951.31) |
LR | Leverage ratio, ratio d’endettement |
LSA | Loi fédérale du 17 décembre 2004 sur la surveillance des entreprises d’assurance (Loi sur la surveillance des assurances, RS 961.01961.01) |
LSFin | Loi fédérale du 15 juin 2018 sur les services financiers (RS 950.1950.1) |
LSI | Loi fédérale du 18 décembre 2020 sur la sécurité de l’information au sein de la Confédération (loi sur la sécurité de l’information, RS 128128) |
LSR | Loi fédérale du 16 décembre 2005 sur l’agrément et la surveillance des réviseurs (Loir sur la surveillance de la révision, RS 221.302221.302) |
LTrans | Loi fédérale du 17 décembre 2004 sur le principe de la transparence dans l’administration (Loi sur la transparence, RS 152.3152.3) |
MAC | Material Adverse Change |
MoU | Memorandum of Understanding |
NCU | Non-Core Unit |
NSFR | Ratio structurel de liquidités à long terme (EN: net stable funding ratio) |
NZZ | Neue Zürcher Zeitung |
OA‑FINMA | Ordonnance du 5 novembre 2014 sur les audits des marchés financiers (RS 956.161956.161) |
OCDE | Organisation de coopération et de développement économiques |
OFAP | Office fédérale des assurances privées |
OFJ | Office fédéral de la justice |
OFR | Ordonnance du 29 septembre 2006 sur les fonds propres et la répartition des risques des banques et des négociants en valeurs mobilières (Ordonnance sur les fonds propres, RS 952.03952.03) |
OICV | Organisation internationale des commissions de valeur |
O‑LFINMA | Ordonnance du 13 décembre 2019 relative à la loi sur la surveillance des marchés financiers (RS 956.11956.11) |
OLiq | Ordonnance du 30 novembre 2012 sur les liquidités des banques et des maisons de titres (Ordonnance sur les liquidités, RS 952.06952.06) |
OLOGA | Ordonnance du 25 novembre 1998 sur l’organisation du gouvernement et de l’administration (RS 172.010.1172.010.1) |
Org DFJP | Ordonnance du 17 novembre 1999 sur l’organisation du Département fédéral de justice et police (RS 172.213.1172.213.1) |
OSRev | Ordonnance du 22 août 2007 sur l’agrément et la surveillance des réviseurs (Ordonnance sur la surveillance de la révision, RS 221.302.3221.302.3) |
OSur‑ASR | Ordonnance du 17 mars 2008 de l’Autorité fédérale de surveillance en matière de révision sur la surveillance des entreprises de révision (Ordonnance ASR sur la surveillance, RS 221.302.33) |
OT | Ordonnance du 3 décembre 1973 sur les droits de timbre (RS 641.101641.101) |
PCA | Président ou présidente du Conseil d’administration |
PCAOB | Public Company Accounting Oversight Board |
PCF | Loi fédérale du 4 décembre 1947 sur la procédure civile fédérale (RS 273273) |
PESF | Programme d’évaluation du secteur financier |
PIB | Produit intérieur brut |
PIOB | Public Interest Oversight Board |
PLB | Public Liquidity Backstop |
PONV | Point of Non Viability |
PRA | Prudential Regulation Authority (autorité britannique de surveillance des services financiers) |
RA | Regulatory Audits |
RO | Recueil officiel |
RS | Recueil systématique |
RSF | Required stable funding. Financement stable exigé |
RWA | Risk weighted assets |
SEC | United States Securities and Exchange Commission |
SECO | Secrétariat d’État à l’économie |
SFI | Secrétariat d’État aux questions financières internationales |
SIB | Systemically important bank, banque d’importance systémique. Voir D-SIB et G-SIB |
SMR | Senior Managers Regime |
SRF | Schweizer Radio und Fernsehen |
T1 | Tier 1, fonds propres de base |
T2 | Tier 2, fonds propres supplémentaires |
TAF | Tribunal administratif fédéral |
TBTF | Too-big-to-fail |
TF | Tribunal fédéral |
TLAC | Total Loss Absorbing Capacity |
TPO | Temporary Public Ownership, étatisation temporaire |
USAM | Union suisse des arts et métiers |
ViR | Valuation-in-Resolution |
Glossaire
Aare | Nom de code générique utilisé dès l’automne 2022 par les autorités (notamment DFF) pour désigner les préparatifs en vue d’une éventuelle intervention de crise des autorités en lien avec Credit Suisse. |
Assainissement | Processus par lequel une banque en difficulté financière est restructurée pour améliorer sa situation financière et éviter la faillite. Elle vise donc la poursuite de son activité à l’issue d’une éventuelle restructuration ou du moins la poursuite de certaines prestations bancaires. Voir aussi Liquidation. |
Assessment letter | Évaluation annuelle par la FINMA des forces et des faiblesses d’une banque. Cette évaluation comprend également la communication de la notation interne de l’établissement établie par la FINMA. Les quatre échelons de l’échelle de notation sont: surveillance standard (subject to standard supervisory procedures), surveillance accrue (subject to increased supervisory procedures), surveillance intensive (subject to intensive supervisory procedures), surveillance intensive et permanente (subject to intensive and continuous supervisory procedures). |
AT1 | Additionnal Tier 1, fonds propres de base supplémentaires. Du point de vue du bilan, il s’agit de fonds de tiers servant à couvrir les pertes après CET1. Ces obligations peuvent être converties en actions ou annulées en cas de difficultés financières de la banque émettrice. |
B1; B2; BX | Noms de code utilisés par les autorités pour désigner différentes banques. B1 représente UBS, B2 désigne Credit Suisse, BX fait référence à une banque étrangère (non définie). |
Bail-in | Transformation de fonds étrangers en fonds propres ou la réduction des créances sur ordre de la FINMA dans le cadre d’une procédure d’assainissement. |
Bail-in bonds | Obligations bail-in, instruments de dette pour la prise en charge des pertes dans les procédures d’insolvabilité. Ils représentent des fonds étrangers et peuvent être transformés en fonds propres grâce au bail‑in. |
Bail-out | Sauvetage étatique d’une entreprise, notamment dans le secteur bancaire, par le biais d’une recapitalisation ou d’une nationalisation par l’Etat, dans le cadre de laquelle le contribuable supporte les coûts. |
Bâle I | Dispositif d’adéquation des fonds propres institué par le Comités de Bâle sur le contrôle bancaire. L’accord de Bâle vise à renforcer la stabilité du système financier international et à mettre les établissements sur un pied d’égalité en matière de concurrence. La première version de ce dispositif, Bâle I (accord de Bâle sur les fonds propres de 1988), mettait l’accent principalement sur la couverture minimale des risques de crédit. En 1996, des exigences de fonds propres pour les risques de marché ont été ajoutées. |
Bâle II | Première révision de l’accord sur les fonds propres. Elle a été publiée en 2004 par le Comité de Bâle sur le contrôle bancaire et inclut, entre autres, le concept des trois piliers de Bâle. |
Bâle III | Deuxième révision de l’accord de Bâle sur les fonds propres, décidée par le Comité de Bâle sur le contrôle bancaire après la crise financière mondiale de 2008. |
Bank run | Ruée bancaire. Ruée des déposants sur une banque afin de retirer leurs dépôts, si possible en temps réel. On parle également aujourd’hui de digital bank run, puisque la numérisation a accéléré ce processus. |
Break-up | Le scénario de break-up fait partie du plan de liquidation des G-SIB suisses. Dans ce scénario, l’assainissement a échoué ou n’a aucune chance de succès. Dans ce cas, l’accent est mis sur le maintien de l’entité suisse. La partie restante du groupe est liquidée. |
CBCB | Comité de Bâle sur le contrôle bancaire (Basel Committee on Banking Supervision). Le CBCB est le principal organisme chargé d’élaborer des normes de portée mondiale aux fins de la réglementation prudentielle bancaire. Il a pour mandat de renforcer la réglementation, le contrôle et les pratiques adéquates des banques à travers le monde en vue d’améliorer la stabilité financière. |
CBLB | Central Bank Liquidity Backstop. Aide sous forme de liquidités accordée par une banque centrale à une banque systémique en cours d’assainissement. |
CD | Comité directeur. Le DFF, la FINMA et la BNS collaborent étroitement en cas de crise menaçant la stabilité du système financier. À cette fin, ils mettent en place un dispositif de crise commun et collaborent pour la préparation des instruments permettant de gérer la crise. Le CD assure la coordination stratégique du dispositif de crise et, le cas échéant, de toute intervention. Le CD se compose de la cheffe du DFF, qui dirige ce comité, du président de la Direction générale de la BNS et de la présidente de la FINMA. Il se réunit selon les besoins, généralement en présence des membres du Comité de gestion des crises financières (CG). |
CG | Comité de gestion des crises financières. Il est responsable de la coordination des mesures préparatoires et de la gestion des crises. Il fait procéder à l’élaboration des bases de décision. Le CG se compose du directeur de la FINMA, qui dirige ce comité, de la secrétaire d’État aux questions financières internationales, du vice-président de la Direction générale de la BNS et de la directrice de l’Administration fédérale des finances AFF. Dans les périodes sans crise, les membres de ce comité se réunissent en général une à deux fois par an, en période de crise, aussi souvent que nécessaire. La FINMA assume, en principe, la direction du CG, sauf si, en lieu et place de ses dispositions en matière de surveillance et d’insolvabilité, des mesures de la Confédération ou de la BNS s’imposent en vue de maîtriser la crise. Dans ce cas, le Comité directeur (CD) peut déléguer la direction de la CG au DFF ou à la BNS. |
Clause de retrait | voir clause MAC ci-dessous. |
Clause MAC | Material Adverse Change (clause de retrait). Clause contractuelle dans le cadre d’une vente d’entreprise, par laquelle l’acheteur a la possibilité de se désengager du contrat de vente et de ne pas l’exécuter si, entre la conclusion (signing) et l’exécution (closing), un évènement spécifique se produit et que cet évènement influence ou peut influencer négativement l’entreprise à acquérir ou son environnement de marché de manière significative. |
CMG | Crisis Management Group. La collaboration concernant l’assainissement ou la liquidation d’une G-SIB a lieu dans le cadre du Crisis Management Group (CMG), qui regroupe les principales autorités de surveillance et de faillite de la banque concernée. Dans le cas de Credit Suisse, le CMG est composé de représentantes et représentants de la FINMA, de la Federal Reserve System (Fed), de la Prudential Regulation Authority (PRA), de la Bank of England (BoE), de la Federal Deposit Insurance Corporation (FDIC) et de la United States Securities and Exchange Commission (SEC). Le Crisis Management Group intervient en cas de crise dans le système financier international et tente de stabiliser la coopération par une étroite collaboration entre les autorités concernées. Les objectifs d’un CMG consistent à évaluer la capacité de resolution d’une banque (resolvability assessment), à élaborer une compréhension commune sur le plan de liquidation de la G-SIB et à préciser les plans de resolution pour la G-SIB. |
CoCo bonds | Contingent convertible bonds, obligations à conversion obligatoire. Obligations convertibles qui, en cas de survenance de conditions prédéfinies – comme une baisse du ratio de fonds propres en dessous d’un seuil défini – peuvent être converties en un autre instrument financier (par exemple des actions) ou être amorties. Les modalités exactes sont définies dans les clauses contractuelles. |
Como | Nom de code utilisé par les autorités et Credit Suisse pour désigner, selon les documents, le scénario du rachat de Credit Suisse par UBS, ou Credit Suisse lui-même. |
Compliance | Conformité aux prescriptions légales, réglementaires et internes, et respect des normes et règles déontologiques en usage sur le marché concerné. |
Comité directeur BNS-FINMA | La gestion de la collaboration entre la BNS et la FINMA dans les domaines communs d’intérêts est assurée, au niveau stratégique, par le Comité directeur. Pour éviter toute confusion avec le comité directeur (CD, voir ci-dessus), il sera appelé «Comité directeur BNS-FINMA» (allemand: Leitungsausschuss SNB-FINMA). Il est constitué, du côté de la BNS, des membres de la Direction générale, et, du côté de la FINMA, de la présidente et du vice-président du conseil d’administration et du directeur. Ce Comité directeur est placé sous la direction commune du président de la Direction générale de la BNS et de la présidente du conseil d’administration de la FINMA. Au besoin, d’autres participants peuvent être invités. Le Comité directeur se réunit au moins deux fois par an et selon les besoins. Il est chargé d’examiner l’environnement macroéconomique, la situation sur les marchés financiers et dans le secteur bancaire, l’accent étant mis sur les banques d’importance systémique; de fixer les priorités stratégiques dans les domaines communs d’intérêts; et d’examine les résultats des projets communs. |
Comité | La gestion de la collaboration entre la BNS et la FINMA dans les domaines communs d’intérêts est assurée au niveau opérationnel par le Comité permanent pour la stabilité financière. Le Comité permanent est placé sous la direction commune du chef de la Stabilité financière (BNS) et du directeur de la division Banques (FINMA). Les autres membres du Comité permanent sont désignés par la direction de celui-ci. D’autres participants peuvent être invités en fonction des points inscrits à l’ordre du jour. Le Comité permanent se réunit au moins quatre fois par an et selon les besoins. Entre autres, le Comité permanent concrétise les objectifs des projets communs en se basant sur les priorités stratégiques fixées par le Comité directeur; définit les relations avec les banques lors de projets communs; coordonne et surveille les travaux communs; et prépare les bases de décisions. |
Contingency plan | Plan d’urgence qui vise à garantir qu’une organisation est capable de réagir efficacement à un incident, un évènement ou une situation future importante, qui peut ou non se produire. Le plan d’urgence est parfois aussi appelé «plan B» ou plan de remplacement, car il peut servir d’alternative si les résultats escomptés ne sont pas atteints. |
Contrepartie | Institution qui joue, sur un marché, le rôle d’intermédiaire entre les parties à une transaction, en se substituant au vendeur vis-à-vis de l’acheteur et à l’acheteur vis-à-vis du vendeur. La contrepartie centrale est responsable de la gestion des contrats et de leur exécution. Elle assume notamment le risque de contrepartie, à savoir le risque qu’une partie n’honore pas ses engagements contractuels. Si une partie fait faillite, la contrepartie centrale doit disposer de suffisamment de ressources et de liquidités pour pouvoir couvrir d’éventuelles pertes et s’acquitter des obligations de paiement ou de livraison. |
CSF | Conseil de stabilité financière (en anglais Financial Stability Board ou FSB). Le CSF a été créé par le G20 lors de son sommet de Londres en avril 2009. Il surveille le système financier mondial et émet des recommandations portant notamment sur la réglementation bancaire. |
D-SIB | Domestic systemically important bank, banque d’importance systémique active au plan national. La BNS désigne les banques d’importance systémique pour la Suisse, après consultation de la FINMA. Dans la mesure où elles ne sont pas d’importance systémique mondiale et n’ont pas été qualifiées de G-SIB, elles sont considérées comme des D-SIB. En Suisse, PostFinance, Raiffeisen et la Banque cantonale de Zurich sont considérées comme des banques d’importance systémique actives au plan national. |
Data Room | Salle de données. Une data room virtuelle permet aux utilisateurs de partager des documents en toute sécurité et fait office de plateforme de référence pour l’organisation d’une due diligence transactionnelle. |
Décote | Sur les marchés financiers, une décote (anglais: haircut) est une réduction appliquée à la valeur d’un actif, exprimée en pourcentage. Lorsqu’une banque centrale accorde un crédit à une banque commerciale, par exemple, elle exige des garanties pour ce crédit. Pour une obligation d’Etat d’une valeur de 1 million de CHF, la banque commerciale n’obtient plus qu’un crédit de 800’000 CHF avec une décote de 20 %. |
DélFin | Délégation des finances des Chambres fédérales. La Délégation des finances a pour tâche d’approuver les crédits d’engagement et les crédits budgétaires urgents (cf. art. 28 et 34 de la loi sur les finances de la Confédération; RS 611.0). |
Due dilligence | Analyse et évaluation minutieuses d’un objet dans un contexte commercial. Les audits de due diligence sont en particulier réalisés dans le cadre de transactions à venir, telles que des acquisitions d’entreprises. |
ELA | Emergency Liquidity Assistance. Aide extraordinaire sous forme de liquidités, octroyée par une banque centrale. Cette aide sous forme de liquidités doit être couverte en tout temps et intégralement par des garanties suffisantes. Selon le droit en vigueur, c’est à la BNS d’évaluer quelles garanties sont suffisantes. |
ELA+ | Emergency Liquidity Assistance Plus. Aide supplémentaire sous forme de liquidités (voir ELA) dans le cadre d’un prêt par une banque centrale. En cas de faillite de la banque, le remboursement de l’ELA+ est privilégié par rapport aux créances des autres créanciers. Dans le cas présent, le Conseil fédéral a créé un privilège en cas de faillite pour ces aides supplémentaires sous forme de liquidités. La BNS a ainsi obtenu la garantie nécessaire pour pouvoir mettre à la disposition de Credit Suisse des liquidités supplémentaires substantielles. |
ENA | Comité d’enforcement de la FINMA. L’ENA décide des mesures devant être ordonnées à l’encontre des titulaires d’autorisation ou des organes, propriétaires et collaborateurs concernés ou prononce une éventuelle suspension d’une procédure d’enforcement. |
Enforcement | Terme qui englobe toutes les enquêtes, procédures et mesures de la FINMA visant à examiner et sanctionner les violations du droit de la surveillance. |
Entreprise | Une entreprise qui exerce des fonctions indispensables à une économie et qui ne peuvent pas être assurées par d’autres entreprises. |
Esisuisse | Association fondée en 2005 sous le nom de «Garantie des dépôts des banques et négociants en valeurs mobilières suisses», afin de satisfaire aux mesures d’autorégulation définies dans la loi sur les banques. L’association est l’organisme responsable de la garantie légale des dépôts et garantit les dépôts privilégiés en cas de liquidation forcée d’un établissement financier. |
Exigences | La réglementation suisse relative aux fonds propres met en œuvre les exigences du Comité de Bâle sur le contrôle bancaire. Dans le domaine de la règlementation du secteur bancaire et de la surveillance des banques, le Comité définit des normes internationales, dont le concept dit des trois piliers portant sur les fonds propres. Le premier pilier porte sur les exigences minimales valables pour toutes les banques, indépendamment de leur taille ou de leurs risques spécifiques. Le deuxième pilier permet aux autorités de surveillance de déterminer les fonds propres supplémentaires que chaque établissement bancaire doit détenir au regard de son propre profil de risque. Enfin, le troisième pilier comprend les directives relatives à la publication et à la transparence. |
Fair Value | Juste valeur. Le prix pouvant être obtenu sur la base d’une estimation aussi objective que possible: lorsqu’il existe, il s’agit de la valeur de marché; à défaut, le produit susceptible d’être obtenu lors d’une vente; à titre subsidiaire, la valeur actuelle des revenus futurs. |
Filtre | Terme utilisé pour décrire la détermination des fonds propres réglementaires pris en compte sur la base de la présentation des comptes. |
FDIC | Federal Deposit Insurance Corporation, société fédérale d’assurance des dépôts (aux USA). La FDIC assure les dépôts des clients de ses banques membres jusqu’à 250’000 dollars US en cas de faillite d’une banque, afin d’éviter les bank runs. |
Fonctions | Fonctions assurées par les banques qui sont indispensables à l’économie suisse et ne peuvent pas être remplacées à court terme. Cela inclut notamment les activités de dépôts et de crédit domestiques ainsi que les infrastructures de paiements. La désignation des banques d’importance systémique et de leurs fonctions relève de la compétence de la Banque nationale suisse (BNS), qui consulte à cet effet la FINMA. |
G-SIB | Global systemically important banks. Banques d’importance systémique mondiale. Le CSF désigne chaque année les banques considérées comme des G-SIB dans un contexte mondial. Il s’agit de banques et de groupes financiers dont la défaillance non ordonnée est susceptible de menacer la stabilité financière mondiale. En Suisse, seule UBS l’est encore actuellement (auparavant, Credit Suisse était également une G-SIB). |
Geneva | Nom de code utilisé parfois par les autorités pour désigner UBS. Voir aussi B1. |
Gestion | Englobe les structures organisationnelles ainsi que les méthodes et les processus qui servent à la définition des stratégies de risques et des mesures de pilotage en matière de risques, mais aussi à l’identification, l’analyse, l’évaluation, la gestion, la surveillance des risques et à l’établissement de rapports sur les risques. |
Going | Pour les banques suisses d’importance systémique, le capital going concern désigne selon l’OFR les «fonds propres nécessaires pour poursuivre l’exploitation ordinaire de la banque». Il s’agit de la première des deux exigences de la norme TLAC. Ce capital doit permettre aux banques d’assurer la continuité de l’exploitation et de leurs services sans devoir, en cas de crise, ni recourir à un soutien de l’État, ni faire l’objet d’un assainissement ou d’une liquidation. Les fonds propres pris en compte sont répartis, selon leur qualité, en fonds propres de base (tier 1) et en fonds propres complémentaires (tier 2). Les fonds propres de base, élément central, sont composés des fonds propres de base durs (common equity tier 1 capital, CET1) et des fonds propres de base supplémentaires (additional tier 1 capital, AT1). |
Gone | Pour les banques suisses d’importance systémique, le capital gone concern désigne selon l’OFR les «fonds supplémentaires destinés à absorber les pertes». Il s’agit de la seconde exigence de la norme TLAC. Ce capital doit permettre aux banques de garantir leur assainissement ou de maintenir les fonctions d’importance systémique dans une unité opérationnelle et liquider les autres unités en cas de crise. Ces exigences de capital sont, dans la plupart des cas, satisfaites au moyen de bail-in bonds. Il s’agit d’instruments de dette explicitement conçus pour absorber les pertes lorsque des mesures d’insolvabilité sont prises. La conversion en fonds propres s’effectue dans le cadre d’un bail-in ordonné par les autorités. |
Gouvernance d’entreprise | Principes et structures sur la base desquels un établissement est conduit et contrôlé par ses organes. |
Haircut | Voir Décote. |
HQLA | High Quality Liquid Assets. Ce sont des actifs de première classe, hautement liquides. |
Importance | Les banques d’importance systémique sont des banques, des groupes financiers et des conglomérats financiers dominés par des banques dont la faillite pourrait gravement menacer la stabilité de l’économie et de système financier suisses. L’importance systémique d’une banque est évaluée sur la base de sa taille, de son niveau d’interconnexion avec le système financier et l’économie, ainsi que de la possibilité de substituer rapidement les services qu’elle fournit. Les critères déterminants incluent notamment sa part de marché et le montant des dépôts garantis. |
Infrastructures des marchés financiers | Les bourses et les systèmes multilatéraux de négociation, les contreparties centrales (CCP), les dépositaires centraux en tant qu’exploitants d’un organe dépositaire central ou d’un système de règlement des opérations sur valeurs mobilières, les référentiels centraux et les systèmes de paiement sont des infrastructures des marchés financiers (IMF), selon la loi sur l’infrastructure des marchés financiers (LIMF; RS 958.1). Les infrastructures des marchés financiers peuvent donc être subdivisées en infrastructures de négociation (bourses et systèmes multilatéraux de négociation), de décompte (CCP), de compensation et de conservation (dépositaires centraux), de déclaration (référentiels centraux) et de paiement (systèmes de paiement). Les CCP, dépositaires centraux, systèmes de paiement et référentiels centraux sont aussi globalement qualifiés d’infrastructures post-négociation en raison de leur activité située en aval de la négociation. |
IPO | Initial Public Offering. Il s’agit de la première offre publique de souscription d’actions d’une entreprise qui n’était pas encore cotée en bourse. Cette opération est accompagnée d’une admission à la cote et d’une inscription de l’entreprise en bourse. |
LCR | Liquidity coverage ratio, ratio de liquidités à court terme, soit la réserve minimale de liquidités du mois. Vise à garantir que les banques détiennent suffisamment d’actifs liquides de haute qualité afin de couvrir en tout temps la sortie nette de trésorerie attendue dans un scénario de crise reposant sur des hypothèses de sortie et d’entrée de trésorerie à 30 jours. |
Les trois piliers du règlement de Bâle | Concept introduit avec Bâle II. Le pilier I concerne les exigences minimales applicables à toutes les banques, indépendamment de leur taille ou de leurs risques spécifiques. Le pilier II permet aux autorités de surveillance d’imposer des fonds propres supplémentaires en fonction du profil de risque individuel d’une banque. Le pilier III contient des dispositions relatives à la divulgation et à la transparence. |
Liquidation | Voir Resolution. La liquidation à proprement parler concerne le processus par lequel une banque est fermée et ses actifs sont vendus afin de rembourser les créanciers. |
Liquidité(s) | 1. (Au singulier): capacité d’un agent économique à faire face en tout temps, et sans limite, aux engagements arrivant à échéance. 2. (Au pluriel): moyens financiers nécessaires à la liquidité au sens 1. 3. (Au singulier): état d’un marché sur lequel des opérations portant sur de gros volumes peuvent être effectuées sans entraîner de fluctuations de prix importantes. Conformément à la loi sur les banques, les banques domiciliées en Suisse sont tenues de disposer d’un volume adéquat de liquidités. |
LoLR | Lender of Last Resort, prêteur ultime. Rôle joué en Suisse pas la BNS. Si une banque suisse ne parvient plus à se refinancer sur le marché, la BNS peut, dans le cadre de cette fonction de prêteur ultime et à certaines conditions, lui fournir une aide sous forme de liquidités en échange de titres remis en nantissement. |
LR | Leverage ratio, ratio d’endettement. Compare les fonds propres de base (T1) par rapport à l’engagement total d’un établissement bancaire. |
Maison mère | Plus haute entité opérationnelle d’un groupe financier, soumise à la surveillance prudentielle globale d’une autorité de surveillance des marchés financiers. Au sein du groupe Credit Suisse, la maison mère désigne Credit Suisse SA dans la perspective de la surveillance individuelle (non consolidée). |
Modèle NAV | Modèle de valeur nette d’inventaire (Net Asset Value). Méthodologie d’évaluation rétrospective basée sur la valeur nette des fonds, utilisée à des fins réglementaires. |
MoU | Memorandum of Understanding (protocole d’entente), accord bilatéral ou multilatéral entre plusieurs parties sans force juridiquement contraignante. |
Parent Bank | Voir Maison mère. |
Pillar 2 | Exigences supplémentaires en matière de fonds propres et de liquidités que l’autorité de surveillance peut imposer individuellement à une banque sur la base de ses évaluations dans le cadre du processus de surveillance, par exemple en ce qui concerne la gestion des risques ou les risques juridiques significatifs. |
PLB | Public Liquidity Backstop, mécanisme public de garantie des liquidités. Aide de liquidité garantie par l’Etat, permettant à une banque d’importance systémique de bénéficier, en cas de restructuration, d’un approvisionnement en liquidités subsidiaire par la banque centrale au moyen d’une garantie publique. Il s’agit d’un prêt qui doit être remboursé et compensé par des primes de mise à disposition, des primes de risque ainsi que des intérêts. Cet instrument vise à renforcer la confiance des acteurs du marché dans la viabilité d’une banque systémique recapitalisée et solvable. Le PLB fait partie des instruments standards à l’échelle internationale en cas de crise bancaire. En 2016, le FSB a émis une recommandation à cet effet. |
Plan d’urgence | Le plan d’urgence oblige les banques d’importance systémique à démontrer que leurs fonctions essentielles peuvent être maintenues sans interruption en cas de crise. Sont considérées comme d’importance systémique uniquement les fonctions indispensables à l’économie suisse et non substituables à court terme, notamment les activités de dépôts et de crédit sur le marché domestique ainsi que les paiements (fonction d’importance systémique). Dans ce contexte, la planification d’urgence se concentre, à la différence de la planification globale de reprise et de résolution, sur les activités suisses de banques. La FINMA évalue l’efficacité des mesures prévues dans le plan d’urgence en cas de risque d’insolvabilité de la banque. |
PONV | Point of Non Viability, point de non-viabilité, qui désigne la survenance d’un risque d’insolvabilité ou d’incapacité de paiement. S’il existe des raisons sérieuses de craindre qu’une banque ne soit surendettée ou qu’elle ne souffre de problèmes de liquidité importants, ou si la banque n’a pas rétabli une situation conforme aux prescriptions en matière de fonds propres à l’expiration d’un délai fixé par la FINMA, cette dernière peut ordonner des mesures protectrices, selon l’art. 25 LB (RS 952.0). La banque a alors atteint le point of non-viability (PONV). Ce terme est utilisé concrètement dans les conditions d’émission d’instruments de fonds propres et désigne un des évènements déclencheurs pour l’absorption des pertes par les instruments en question. |
Project Africa | Nom de code utilisé par Credit Suisse et les autorités pour désigner l’ajustement stratégique et la restructuration de la banque annoncés en octobre 2022. |
Recovery | Stabilisation. Désigne les mesures prises par une entreprise pour se stabiliser sans interventions de l’État. |
Recovery plan | Plan de stabilisation. Dans le plan de stabilisation, l’entreprise d’importance systémique explique les mesures grâce auxquelles elle entend se stabiliser durablement en cas de crise, de manière à pouvoir poursuivre son activité sans interventions de l’État. La FINMA contrôle et approuve le plan de stabilisation. |
Resolution | Le terme resolution en anglais (Abwicklung en allemand) désigne l’assainissement ou la liquidation d’une banque. L’objectif est de garantir le maintien des fonctions d’importance systémique d’une banque et la stabilité financière et, partant, d’alléger autant que possible la charge des pouvoirs publics. |
Resolution plan | Plan de liquidation. Plan établi par la FINMA pour l’assainissement ou la liquidation d’une entreprise d’importance systémique dans son ensemble (c.-à-d. pour les banques d’importance systémique actives à l’échelle mondiale, l’ensemble du groupe, y compris les sociétés étrangères du groupe, d’où le fait que ce plan soit alors qualifié de «global»). Dans ce plan, la FINMA explique comment mener à bien l’assainissement ou la liquidation qu’elle a ordonné(e). |
Resolvability | Résolvabilité, capacité de liquidation. Désigne la capacité d’assainissement et de liquidation d’une entreprise. Une banque d’importance systémique est jugée resolvable lorsque les conditions permettant un assainissement ou une liquidation en cas de crise ont été créées sans engendrer de risque pour la stabilité financière. |
Risque | Il y a un risque d’insolvabilité des banques lorsqu’il existe des craintes fondées que la banque soit surendettée, connaisse de sérieux problèmes de liquidité ou ne respecte pas les dispositions sur les fonds propres à l’expiration d’un délai. |
Risques | Risques émanant de participants individuels du marché qui peuvent menacer la stabilité de l’ensemble de l’économie. |
RSF | Required Stable Funding, financement stable requis. Il s’agit de l’actif pondéré du bilan d’une banque. Cela correspond au financement nécessaire pour les postes de l’actif et les engagements hors bilan. Ce financement comprend la part des fonds propres et des dettes dont on s’attend à ce qu’ils constituent une source de financement fiable sur un horizon de temps d’un an. |
RWA | Risk weighted assets, actifs pondérés en fonction des risques. Cela fait référence à un système de classification des actifs utilisé pour déterminer le capital minimum que les banques doivent conserver comme réserve pour réduire le risque d’insolvabilité. |
SCV | Single Client View. Exigence imposée par la FINMA à Credit Suisse dans le domaine de la gestion des risques. |
SEC | United States Securities and Exchange Commission. La SEC est la plus haute commission des valeurs mobilières et des marchés boursiers des États-Unis, qui supervise l’ensemble du marché américain des valeurs mobilières. |
Securitized Products | Produits titrisés. Les opérations sur des produits titrisés sont des opérations par lesquelles des actifs financiers – par exemple des prêts – sont titrisés et vendus à des investisseurs sous forme de titres. |
SIB | Systemically Important Bank, banque d’importance systémique. Voir D-SIB et G-SIB. |
Single Point | La stratégie de liquidation dite du single point of entry (SPoE) désigne une approche selon laquelle l’autorité de surveillance du pays d’origine d’une banque convertit uniquement les dettes de l’entité la plus haute du groupe en nouveaux fonds propres dans le cadre d’un bail-in. Dans ce contexte, les unités opérationnelles (souvent actives dans des juridictions étrangères) ne font l’objet d’aucune intervention des pouvoirs publics. |
SMR | Senior Managers Regime, régime de responsabilité des dirigeants. Ce régime vise à relever les normes de gouvernance, à accroître la responsabilité individuelle et à contribuer à restaurer la confiance dans le secteur bancaire. Il s’applique au secteur bancaire britannique depuis mars 2016. Dans les instituts où le SMR s’applique, les cadres supérieurs, qui jouent un rôle clé, doivent être approuvés par la FCA ou la PRA avant de commencer à exercer leurs fonctions. Ils doivent également disposer d’une «déclaration de responsabilités» dans laquelle leurs responsabilités et leur obligation de rendre des comptes sont consignées. Les instituts doivent également recertifier chaque année tous les cadres supérieurs comme étant aptes à exercer leurs fonctions. |
Solvabilité | L’évaluation financière d’une banque ou d’un groupe bancaire, selon laquelle la valeur de ses actifs dépasse celle de ses engagements et où la banque ou le groupe bancaire respecte en même temps les exigences réglementaires en matières de fonds propres. |
Stress test | Test de résistance. Il sert à identifier les effets d’une éventuelle crise sur les fonds propres et la solvabilité des établissements. À cet égard, les établissements testés doivent disposer d’une marge de capital et de liquidités suffisante pour pouvoir faire face, à tout moment, à des évènements imprévus. |
Système | Le système de contrôle interne d’une banque englobe l’ensemble des structures et des processus de contrôle qui, à tous les niveaux de l’institution, constituent la base pour atteindre les objectifs commerciaux et assurer le bon fonctionnement de l’institut. Ce système de contrôle interne comprend non seulement des activités de contrôle rétroactif, mais aussi des activités de planification et de direction. |
TBTF | Too-big-to-fail, trop grand pour faire faillite. Une entreprise est jugée too big to fail, lorsque sa faillite menacerait la stabilité de l’économie dans son ensemble. L’État est alors contraint de sauver l’entreprise. Les risques systémiques émanant d’une telle entreprise sont au cœur de la discussion. Synonyme de «banque d’importance systémique». |
TLAC | Total Loss Absorbing Capacity, capacité totale d’absorption des pertes. Cela comprend la totalité des fonds propres et des fonds de tiers pouvant être mis à contribution, en cas d’assainissement ou de liquidation d’une banque d’importance systémique active au niveau international, en vue de l’absorption des pertes et d’une recapitalisation. Le capital se compose des fonds nécessaires pour poursuivre l’exploitation ordinaire de la banque (going concern) et des fonds supplémentaires destinés à son assainissement ou à sa liquidation (gone concern). Le CSF a publié en 2015 une norme internationale en la matière («norme TLAC»). |
TPA | Tripartite Agent. Les TPA sont des prestataires de services spécialisés dans le domaine du traitement et de la gestion des titres. |
TPO | Temporary Public Ownership, nationalisation temporaire. |
Valeur | Prix auquel une participation figure actuellement dans les livres de la banque. Le terme «valeur comptable» est parfois également utilisé de manière normative pour désigner la valeur à laquelle une participation devrait être comptabilisée selon les règles en vigueur (principe de prudence). Cette valeur est alors désignée de manière simplifiée par le terme «valeur la plus basse» afin de la différencier de la notion neutre de «valeur comptable». |
Valeur | Valeur attribuée à un objet économique sur le marché. Par souci de clarté et de lisibilité, le terme «valeur de marché» est utilisé dans ce rapport comme synonyme de «Fair Value». Le terme «Fair Value» inclut la meilleure estimation possible pour les actifs qui n’ont pas de marché, comme par exemple les participations. |
Valeur | La plus basse des valeurs possibles d’une participation, c’est-à-dire le montant auquel la participation devrait être évaluée selon le principe de la valeur la plus basse (art. 960c CO); pour les participations sous-évaluées, il s’agit en général du prix d’achat (ou valeur d’acquisition); pour les participations surévaluées, il s’agit de la «fair value». |
ViR | Valuation-in-Resolution (évaluation en cours de liquidation ou d’assainissement). La ViR sert à fournir aux autorités de resolution les informations nécessaires pour savoir si une banque doit être liquidée avec une certaine probabilité (likely to fail). Cela est particulièrement pertinent dans un scénario de capital. La ViR sert à déterminer si les mesures de capitalisation suffisent à compenser les pertes d’évaluation et si la banque assainie, après mesures de capitalisation, respecte à nouveau les exigences de fonds propres dans une mesure suffisante pour pouvoir absorber de nouvelles pertes potentielles. |
Liste des personnes auditionnées
Nom | Fonction |
|---|---|
Amherd, Viola | Présidente de la Confédération, vice-présidente du Conseil fédéral en 2023, cheffe du DDPS depuis le 1.1.2019 |
Amstad, Marlene | Présidente du conseil d’administration de la FINMA depuis 2021, vice-présidente depuis 2018, membre du conseil d’administration de la FINMA depuis 2016 |
Angehrn, Urban | Directeur de la FINMA du 1.11.2021 au 30.9.2023 |
Bauer, Thomas | Président du conseil d’administration de la FINMA du 1.1.2016 au 31.12.2020 |
Baume-Schneider, Elisabeth | Conseillère fédérale, cheffe du DFI depuis le 1.1.2024, cheffe du DFJP du 1.1.2023 au 31.1.2023 |
Berset, Alain | Ancien conseiller fédéral, président de la Confédération en 2023, suppléant du chef du DFF du 1.1.2019 au 31.12.2022 |
Blöchliger, Jan | Chef de la division Banques et membre de la direction de la FINMA de juillet 2018 à janvier 2022 |
Bonacker, Michael | Group Head of Transformation de Credit Suisse de septembre 2022 à septembre 2023 |
Branson, Mark | Directeur de la FINMA du 1.4.2014 au 30.4.2021, directeur suppléant de la FINMA du 1.2.2013 au 31.3.2014, responsable de la division Banques du 1.1.2010 au 31.1.2013 |
Budliger-Artieda, Helene | Secrétaire d’État à l’économie depuis le 1.8.2022 |
Cassis, Ignazio | Conseiller fédéral, chef du DFAE depuis 2017, président de la Confédération en 2022 |
D’Amelio-Favez, | Directrice de l’AFF (DFF) depuis le 1.2.2021 |
Danthine, Jean‑Pierre | Vice-président de la Direction générale de la BNS du 1.8.2012 au 30.6.2015 (chef du 2e département, notamment responsable de la stabilité financière) |
de Watteville, Jacques | Secrétaire d’État aux questions financières internationales du 1.11.2013 au 30.6.2016 |
Derendinger, Peter | Président du conseil d’administration de Credit Suisse (Suisse) SA de mars 2019 jusqu’à octobre 2023 |
Diethelm, Markus | Responsable du service juridique (Group General Counsel) de Credit Suisse à partir de juin 2022, responsable du service juridique d’UBS de 2008 à octobre 2021 |
Ermotti, Sergio | CEO d’UBS du 1.11.2011 au 30.10.2020 et depuis le 5.4.2023 |
Eymann, Patric | Responsable de la division Enforcement de la FINMA depuis août 2016 |
Gasser, Jörg | Secrétaire d’État aux questions financières internationales du 1.7.2016 au 28.2.2019, Secrétaire général du DFF du 2011 au mai 2016 |
Gerszt, Arie | Sous-directeur de l’AFF, responsable Droit et gestion des risques depuis février 2021, responsable adjoint, puis responsable de la section Marchés des capitaux & infrastructure du SFI de septembre 2015 à janvier 2021 |
Girard, Alain | Chef de la division Recovery et Resolution depuis le 1.8.2022 et membre de la direction de la FINMA, actif depuis 2015 dans la division Recovery et Resolution |
Götschmann, Rolf | Secrétaire général du DFF du 1.3.2021 au 31.1.2023 |
Gottstein, Thomas | CEO de Credit Suisse du 15.2.2020 au 30.7.2022 |
Goumaz, Nathalie | Secrétaire générale du DEFR depuis le 1.1.2019 |
Hamers, Ralph | CEO d’UBS du 1.11.2020 au 4.4.2023, conseiller de la direction depuis le 5.4.2023 jusqu’à septembre 2023 |
Hirschi, Thomas | Responsable de la division Banques depuis février 2022, membre de la direction de la FINMA depuis 2020 |
Horta-Osório, António | Président du conseil d’administration de Credit Suisse du 30.4.2021 au 17.1.2022 |
Hubacher, Michael | Responsable droit et affaires internationales à l’ASR depuis mars 2021 |
Hübscher Schmuki, Barbara | Secrétaire générale du DFF depuis le 1.2.2023, auparavant secrétaire générale du DFJP |
Hürzeler, Martin | Responsable Financial Audit depuis 2015, sous-directeur de l’ASR depuis 2021 |
Jordan, Thomas | Président de la Direction générale de la BNS du 18.4.2012 au 30.9.2024 |
Kelleher, Colm | Président du conseil d’administration d’UBS depuis le 7.4.2022 |
Keller-Sutter, Karin | Conseillère fédérale, cheffe du DFF depuis le 1.1.2023, cheffe du DFJP du 1.1.2019 au 31.12.2022 |
Körner, Ulrich | CEO de Credit Suisse de août 2022 jusqu’à juin 2024 |
Lehmann, Axel | Président du conseil d’administration de Credit Suisse du 17.1.2022 jusqu’à la reprise par UBS en juin 2023 |
Maechler, Andréa M. | Membre de la Direction générale de la BNS du 1.7.2015 au 30.6.2023 (cheffe du 3e département) |
Maurer, Ueli | Ancien conseiller fédéral, chef du DFF du 1.1.2016 au 31.12.2022 |
Meier, Heinz | Responsable Regulatory Audit au sein de l’ASR depuis 2015 |
Parmelin, Guy | Conseiller fédéral, chef du DEFR depuis le 1.1.2019, membre de la délégation «questions financières» du Conseil fédéral |
Plenio, Martin | Chef de la division Affaires juridiques de la BNS (1er département) depuis 2011 |
Rime, Bertrand | Chef de la division Stabilité financière de la BNS (2e département) depuis 2011 |
Rohner, Urs | Président du conseil d’administration de Credit Suisse du 29.4.2011 au 30.4.2021 |
Ronner, Markus | Group Chief Compliance and Governance Officer et membre de la direction du groupe depuis 2018, président du conseil d’administration d’UBS Switzerland SA de 2022 jusqu’à octobre 2023 |
Rossi, Viktor | Chancelier de la Confédération depuis le 1.1.2024, auparavant vice-chancelier et chef du secteur Conseil fédéral |
Rösti, Albert | Conseiller fédéral, chef du DETEC depuis le 1.1.2023, suppléant de la cheffe du DFF, membre de la délégation «questions financières» du Conseil fédéral depuis 2023 |
Roth, Daniel | Responsable du service juridique du DFF de septembre 2010 à avril 2016, responsable de l’unité Solvabilité & capital et membre de la direction élargie de la FINMA d’avril 2004 à septembre 2010 |
Sanwald, Reto | Directeur de l’ASR depuis le 1.1.2021, directeur suppléant de 2010 à 2022 |
Scheidegger, Eric | Chef de la Direction de la politique économique du SECO depuis 2012, directeur suppléant du SECO depuis 2007 |
Schiltknecht, Reto | Responsable adjoint «Affaires internationales et policy» d’août 2016 à août 2021, responsable de l’unité Solvabilité & capital de la division Banques de janvier 2010 à juillet 2016 au sein de la FINMA |
Schlegel, Martin | Président de la Direction générale de la BNS depuis le 1.10.2024, vice-président de la Direction générale de la BNS du 1.8.2022 au 30.9.2024 (chef du 2e département, notamment responsable de la stabilité financière), membre suppléant de la Direction générale de la BNS (suppléant du chef du 1er département) du 1.9.2018 au 1.8.2022 |
Schöll, Michael | Directeur de l’OFJ depuis le 1.9.2021 |
Simonazzi, André | Vice-chancelier, porte-parole du Conseil fédéral de janvier 2009 à mai 2024 (décédé le 10 mai 2024) |
Sommaruga, | Ancienne conseillère fédérale, cheffe du DETEC du 1.1.2019 au 31.12.2022, cheffe du DFJP du 1.11.2010 au 31.12.2018 |
Stoffel, Daniela | Secrétaire d’État aux questions financières internationales (DFF) depuis le 1.3.2019 |
Thiam, Tidjane | CEO de Credit Suisse Group SA du 1.7.2015 au 14.2.2020 |
Thurnherr, Walter | Chancelier de la Confédération du 9.12.2015 au 31.12.2023 |
von Kaenel, Rahel | Secrétaire générale du DFF du 1.7.2016 au 28.2.2021 (actuellement directrice de l’OFPER) |
Widmer-Schlumpf, Eveline | Ancienne conseillère fédérale, cheffe du DFF du 1.11.2010 au 31.12.2015 |
Zurbrügg, Fritz | Vice-président de la Direction générale de la BNS du 1.7.2015 au 31.7.2022 (chef du 3e département de 2012 à 2015, chef du 2e département, notamment responsable de la stabilité financière de 2015 à 2022) |
– | Responsable équipe Credit Suisse, FINMA |
– | Responsable de l’unité Recovery, Resolution & Resolvability FINMA |
– | Spécialiste senior audits et contrôles de qualité auprès de la FINMA |
Chronologie des événements majeurs
Pour des raisons de praticabilité et de lisibilité, nous n’avons pas listé toutes les dates de réunions des autorités concernées, mais celles qui ont eu lieu explicitement en raison des circonstances de la crise. Les autres dates se trouvent dans les documents de la FINMA et du DFF. Pour les procédures d’enforcement de la FINMA, la date d’ouverture de la procédure est toujours mentionnée.
Date | Credit Suisse et marchés financiers | Contexte international, développement du droit national | Conseil fédéral, administration et autorités (CF, DFF, FINMA, BNS) |
|---|---|---|---|
16.10.2008 | Le CF, la BNS et la Commission fédérale des banques (prédécesseure de la FINMA) présentent un plan de sauvetage d’UBS. | ||
13.10.2010 | Le CF émet un avis sur les recommandations des CdG. | ||
16.12.2010 | La Banque des règlements internationaux (BRI) publie Bâle III, des recommandations destinées à renforcer la résilience des établissements et systèmes bancaires | ||
13.1.2011 | La BRI publie les «Final Elements of the Reforms to Raise the Quality of Regulatory Capital Issued by the Basel Committee» | ||
16.2.2011 | Le CF met en œuvre certaines recommandations des CdG: meilleure information du CF par le DFF en temps de crise, nouvelle méthode de contrôle et d’établissement des procès-verbaux. | ||
30.3.2011 | Le CF se prononce en faveur de contacts informels entre la Suisse et le Comité européen du risque systémique, mais ne souhaite pas étendre la participation aux travaux de ce dernier. | ||
20.4.2011 | Le CF adopte le message relatif à la modification de la loi sur les banques [LB] (maîtrise des risques systémiques découlant des grandes banques); relèvement de la base de fonds propres; durcissement des exigences en matière de liquidités; meilleure répartition des risques | ||
29.4.2011 | Urs Rohner est élu président du conseil d’administration de Credit Suisse lors de l’assemblée générale | ||
24.8.2011 | Le CF met en vigueur les dispositions visant à renforcer la garantie des dépôts bancaires | ||
Le CF propose de modifier l’impôt anticipé pour faciliter l’émission d’emprunts CoCo en Suisse (obligations AT1) | |||
Octobre 2011 | Le Conseil de stabilité financière (CSF) publie des critères pour un régime d’assainissement et de liquidation efficace des instituts financiers («Key Attributes of Effective Resolution Regimes for Financial Institutions») | ||
26.10.2011 | La FINMA ouvre une procédure d’enforcement contre Credit Suisse en relation avec les activités financières transfrontières états-uniennes | ||
25.11.2011 | La FINMA ouvre une procédure d’enforcement «procédure anonymisée / Printemps arabe» contre Credit Suisse | ||
15.2.2012 | Le CF met en vigueur au 1er mars 2012 la modification de la LB destinée à régler le problème des établissements TBTF (maîtrise des risques systémiques découlant des grandes banques); relèvement de la base de fonds propres; durcissement des exigences en matière de liquidités; meilleure répartition des risques | ||
1.6.2012 | Révision totale de l’ordonnance sur les fonds propres, destinée à mettre en œuvre les directives dites «de Bâle III» | ||
16.11.2012 | Décision de la BNS constatant l’importance systémique de Credit Suisse SA | ||
30.11.2012 | Le CF édicte, par voie d’ordonnance, de nouvelles prescriptions en matière de liquidités des banques | ||
5.2.2013 | À partir de 2014, des assouplissements sont accordés aux filiales qui doivent être consolidées (déduction de 50 % sur les fonds propres de base durs et de 50 % sur les autres fonds propres) en vertu du l’art. 125 OFR | ||
7.6.2013 | Approbation du plan de recovery de Credit Suisse par la FINMA | ||
30.6.2013 | Établissement du plan de résolution. La FINMA explique comment mener à bien l’assainissement ou la liquidation qu’elle a ordonné | ||
20.12.2013 | La FINMA décide que Credit Suisse Group SA (en tant que groupe financier) et Credit Suisse SA (en tant que groupe financier et en tant qu’établissement individuel) sont soumis aux exigences particulières applicables aux établissements d’importance systémique. En outre, elle définit des prescriptions et des exigences notamment dans les domaines suivants: capital, fonds propres, liquidités et répartition des risques | ||
19.5.2014 | Les autorités états-uniennes accusent Credit Suisse d’aide à l’évasion fiscale. Credit Suisse plaide coupable et s’acquitte de 2,6 milliards de francs d’amende | ||
20.5.2014 | La FINMA publie un rapport succinct sur la procédure d’enforcement contre Credit Suisse concernant les affaires transfrontières de la banque avec des clients états-uniens entre 2000 et 2008; violation des obligations en matière de gestion des risques | ||
21.10.2014 | Amende de la Commission européenne pour Credit Suisse (CHF 9,2 millions) et UBS (CHF 12,7 millions) en relation avec des accords sur les prix des produits dérivés de taux d’intérêt | ||
18.2.2015 | Le CF adopte le premier rapport sur l’examen des dispositions en matière de TBTF; les exigences en matière de capital doivent être accrues | ||
10.3.2015 | Credit Suisse annonce le départ de son CEO, Brady Dougan à fin juin 2015; Tidjane Thiam lui succède | ||
25.9.2015 | La FINMA ouvre une procédure d’enforcement contre Credit Suisse pour violation des obligations de diligence en matière de lutte contre le blanchiment d’argent, d’organisation et de garantie d’une activité irréprochable en relation avec le groupe pétrolier Petrobras | ||
21.10.2015 | Credit Suisse annonce une restructuration; il réduira notamment l’utilisation du capital dans ses activités de banque d’investissement; certains secteurs bancaires doivent devenir plus indépendants; une part minoritaire de l’unité suisse doit être introduite en bourse | ||
4.11.2015 | Le CF propose un vaste paquet de modifications et de compléments à la LB dans son message concernant la loi sur les services financiers (LSFin) et la loi sur les établissements financiers (LEFin) (il est renvoyé au CF sur proposition de la CER-E) | ||
9.11.2015 | Le CSF publie une fiche technique (Term Sheet) contenant les principes concernant la capacité totale d’absorption des pertes (TLAC) des banques d’importance systémique | ||
19.11.2015 | Assemblée générale extraordinaire de Credit Suisse: augmentation de capital d’un montant de 6 milliards de CHF | ||
5.2.2016 | La FINMA ouvre deux procédures d’enforcement contre Credit Suisse concernant la violation des obligations de diligence en matière de lutte contre le blanchiment d’argent, l’exigence d’organisation et de garantie d’une activité irréprochable dans le cadre de relations d’affaires avec une personne politiquement exposée et avec un gérant de fortune externe | ||
11.5.2016 | Modification des dispositions sur les établissements TBTF au moyen d’une modification de l’ordonnance sur les fonds propres (OFR); relèvement de la base de fonds propres; capital supplémentaire pour assainissement ou liquidation | ||
Juin 2016 | L’affaire du Mozambique et l’implication de Credit Suisse sont révélées | ||
18.8.2016 | Le Conseil de stabilité financière (CSF) publie des principes directeurs relatifs à la résolution des défaillances de banques d’importance systémique (y compris mécanisme public de garantie des liquidités) | ||
21.11.2016 | Modification de l’OFR visant à mettre en œuvre le dispositif international de Bâle III; couverture en fonds propres des produits dérivés et des parts de fonds détenues dans le portefeuille des banques mieux adaptée aux risques | ||
23.12.2016 | Credit Suisse conclut un accord avec le Département états-unien de la justice dans le dossier des prêts hypothécaires à risques commercialisés en 2007; la banque s’acquitte d’une amende civile de 2,48 milliards de dollars et de 2,8 milliards de dollars de dédommagements aux clients | ||
20.1.2017 | La FINMA ouvre une procédure d’enforcement contre Credit Suisse pour violation des obligations de diligence en matière de lutte contre le blanchiment d’argent, d’organisation et de garantie d’une activité irréprochable en relation avec la FIFA et le groupe pétrolier PDVSA. | ||
17.3.2017 | La FINMA ouvre une procédure d’enforcement contre Credit Suisse pour violation d’une décision de la FINMA concernant les opérations transfrontières avec la clientèle | ||
26.4.2017 | Credit Suisse rejette l’introduction en bourse de l’entité bancaire suisse et annonce à la place une augmentation du capital-actions pour renforcer sa base de capital | ||
18.5.2017 | Assemblée générale extraordinaire de Credit Suisse: augmentation de capital d’un montant de 4,1 milliards de CHF | ||
28.6.2017 | Le CF adopte le deuxième rapport d’évaluation sur les banques d’importance systémique; il estime que des mesures sont nécessaires dans le domaine des exigences de capital gone concern (exigences en cas de cessation de l’activité) | ||
30.8.2017 | Prise de position du Conseil fédéral sur la motion 17.3317 Landolt, «Marchés financiers. Répartir clairement les responsabilités entre pilotage politique et surveillance» | ||
20.10.2017 | La FINMA adapte sa décision du 20.12.2013. En outre, elle définit des prescriptions et des exigences notamment dans les domaines suivants: fonds propres, répartition des risques concernant les participations indirectes, filtre réglementaire et publication | ||
7.12.2017 | La BRI publie une mise à jour de ses recommandations, intitulées «Bâle III: finalisation des réformes de l’après-crise», ou Bâle IV | ||
17.9.2018 | La FINMA clôt deux procédures d’enforcement à l’encontre de Credit Suisse et constate des manquements dans la lutte contre le blanchiment d’argent | ||
3.7.2019 | Le CF adopte le troisième rapport d’évaluation sur les banques d’importance systémique; des mesures sont prévues pour Credit Suisse et UBS dans le domaine des exigences de capital gone concern | ||
Septembre 2019 | L’affaire des filatures impliquant Tidjane Thiam et Iqbal Khan est révélée | ||
27.11.2019 | Le CF adopte des modifications de l’OFR; l’ordonnance garantit que les maisons mères des banques d’importance systémique disposent de fonds propres suffisants en cas de crise et se rapproche d’une norme internationale du CSF | ||
13.12.2019 | Le Conseil fédéral adopte l’ordonnance relative à la loi sur la surveillance des marchés financiers [O-LFINMA] (réponse concrète aux demandes de la motion Landolt 17.3317) | ||
En 2020 | Négociations de rachat entre Credit Suisse et UBS | ||
7.2.2020 | Credit Suisse annonce la démission de son CEO, Tidjane Thiam, au 14 février; Thomas Gottstein lui succède | ||
Février – mars 2020 | Le départ de Thiam, la propagation de la pandémie de COVID-19 et la baisse des taux d’intérêt de la FED font chuter les actions de Credit Suisse (et d’UBS), le cours passe sous la barre des 10 francs | ||
24.2.2020 | Première approbation du Swiss Emergency Plan de Credit Suisse par la FINMA | ||
3.3.2020 | La FED baisse ses taux d’intérêt d’un demi-point de pourcentage en réponse à la propagation du COVID-19; cette forte baisse constitue une surprise | ||
16.6.2020 | À la suite de la crise du COVID-19, d’importantes exigences supplémentaires sont imposées à Credit Suisse en raison de son faible niveau de liquidités: ratio de liquidité à court terme de 150 % ou de 25 milliards de francs au minimum et actifs liquides de haute qualité supérieurs à 100 % (Credit Suisse SA); ratio de liquidité à court terme de 150 % au minimum (Credit Suisse Group SA); obligation de communiquer l’éventuel non-respect de ces exigences et, si nécessaire, de présenter un plan de remédiation pour rétablir la situation dans les cinq jours ouvrables, ou confirmation que le volant de liquidités a été rétabli | ||
19.6.2020 | Message du Conseil fédéral relatif à la modification de la LB (contenu réglementaire des dispositions du message du 4.11.2015, en plus renforcement de la garantie des dépôts et modification de la loi sur les titres intermédiés) – entrera en vigueur le 1er janvier 2023. | ||
27.7.2020 | La FINMA constate que la société tierce chargée de vérifier les valeurs de marché du portefeuille des participations de Credit Suisse SA ne confirme pas l’évaluation faite par la banque. Elle informe alors Credit Suisse que les valeurs de marché prises en compte sont réduites de 9,3 milliards de francs. | ||
21.8.2020 | La FINMA ouvre une procédure d’enforcement à l’encontre de Credit Suisse dans le contexte de l’affaire dite des filatures | ||
20.9.2020 | La FINMA ouvre une procédure d’enforcement contre Credit Suisse concernant le cas du Mozambique pour violation des exigences posées en matière d’organisation ainsi que de l’obligation de communiquer posée par la législation de lutte contre le blanchiment d’argent | ||
4.3.2021 | Greensill Capital dépose le bilan, Credit Suisse doit geler des fonds d’un montant de 10 milliards de francs | ||
5.3.2021 | La FINMA ouvre une procédure d’enforcement contre Credit Suisse concernant le cas Greensill pour violation des obligations de comportement ainsi que de l’exigence d’organisation | ||
9.3.2021 | Mesures d’urgence de la FINMA en raison de Greensill: mise en place de l’organisation de crise, obligations d’information, report des rémunérations variables aux personnes concernées, supplément de capital du pilier 2 (CET1) | ||
25.3.2021 | Credit Suisse subit des pertes de 5,4 milliards de francs à la suite du défaut de paiement d’Archegos (selon ses propres dires) | ||
29.3.2021 | Mesures immédiates de la FINMA concernant Archegos: révision de la planification des fonds, interdiction des rachats d’actions sans l’accord préalable de la FINMA, examen de l’appétit pour le risque du groupe | ||
16.4.2021 | La FINMA ouvre une procédure d’enforcement à l’encontre de Credit Suisse concernant l’affaire «Archegos» et confirme la procédure en cours depuis mars 2021 dans l’affaire «Greensill» | ||
21.4.2021 | Autres mesures immédiates de la FINMA dans le contexte d’Archegos | ||
30.4.2021 | António Horta-Osório succède à Urs Rohner au poste de président du conseil d’administration de Credit Suisse; augmentation de capital de 1,7 milliard de francs par l’émission de Mandatory Convertible Notes | ||
18.5.2021 | Autres mesures immédiates de la FINMA dans le contexte d’Archegos | ||
4.6.2021 | Le CF adopte son quatrième rapport d’évaluation sur les banques d’importance systémiques; une adaptation des exigences en matière de liquidités pour les banques d’importance systémique est prévue | ||
La FINMA ouvre une procédure d’enforcement contre Credit Suisse «Exécution Single Client View» | |||
1.7.2021 | Modification de l’ordonnance sur les liquidités (OLiq) pour transposer les prescriptions du Comité de Bâle dans le droit suisse; instauration d’un ratio de financement (destiné à garantir la stabilité du financement des banques à long terme) | ||
13.7.2021 | Moody’s abaisse d’un cran, d’Aa3 à A, la notation de crédit à long terme de Credit Suisse | ||
29.7.2021 | Publication du rapport spécial Paul Weiss sur l’affaire Archegos | ||
30.9.2021 | Ouverture de la consultation concernant la modification de l’OLiq | ||
19.10.2021 | Credit Suisse conclut un accord avec la Securities and Exchange Commission (SEC) sur une amende de 475 millions de dollars dans l’affaire des prêts suspects au Mozambique | La FINMA clôt la procédure à l’encontre de Credit Suisse concernant les crédits accordés à des entreprises étatiques du Mozambique; constat de violations graves des exigences posées en matière d’organisation ainsi que de l’obligation de communiquer prévue par la législation de lutte contre le blanchiment d’argent | |
La FINMA achève sa procédure à l’encontre de Credit Suisse concernant l’affaire des filatures et constate d’importants défauts en matière d’organisation | |||
4.11.2021 | Le conseil d’administration définit une nouvelle stratégie pour le groupe Credit Suisse; réduction des activités d’investissement; transfert de capital vers la gestion de fortune | ||
13.1.2022 | À la suite de la communication du 27.7.2020 concernant la vérification de l’évaluation des valeurs de marché du portefeuille des participations de Credit Suisse, il est communiqué à ce dernier que les valeurs de marché prises en compte sont réduites de 12,9 milliards de francs supplémentaires | ||
17.1.2022 | Axel Lehmann succède à António Horta-Osório au poste de président du conseil d’administration | ||
22.1.2022 | La FINMA informe Credit Suisse par courriel que le ratio de capital Tier 1 du groupe, qui est de 18,2 %, doit être augmenté à 20 %. | ||
20.2.2022 | Fuite de données concernant plus de 18 000 comptes Credit Suisse, entre autres d’autocrates et de criminels de guerre (Suisse Secrets) | ||
11.3.2022 | Le CF décide d’inscrire dans la loi un mécanisme public de garantie des liquidités (Public Liquidity Backstop, PLB); le DFF est chargé d’élaborer d’ici à l’été 2023 un projet destiné à la consultation | ||
15.3.2022 | Première visite du président du conseil d’administration de CS (Lehmann) au chef du DFF et au SFI | ||
11.4.2022 | Lettre de la FINMA à Credit Suisse: Introduction de mesures de contingence et renforcement de la base en fonds propres de Credit Suisse SA | ||
16.5.2022 | Dégradation des notes de Credit Suisse par différentes agences de notation | ||
31.5.2022 | Rencontre du Comité directeur FINMA-BNS (président et 1er vice-président BNS, présidente du conseil d’administration (PCA) et directeur FINMA) | ||
3.6.2022 | Le CF adopte des modifications de l’OLiq au 1er juillet 2022; exigence d’une dotation plus élevée en liquidités, condition essentielle à la mise en place d’un mécanisme public de garantie des liquidités | ||
16.6.2022 | Credit Suisse a remboursé un instrument AT1 d’un montant de 1,5 milliard USD à la première date d’appel possible. La FINMA a exigé une émission de remplacement que Credit Suisse a réalisée pour un montant de 1,65 milliard USD | ||
27.6.2022 | Le Tribunal pénal fédéral condamne le CS et d’anciens collaborateurs dans une affaire de blanchiment d’argent et de trafic de drogue d’une organisation bulgare | ||
29.6.2022 | Discussion de haut niveau entre la FINMA et la BNS (conseil d’administration de la FINMA, direction générale de la BNS) | ||
5.7.2022 | Début du projet FINMA «Accompagnement du changement de stratégie Credit Suisse» | ||
14.7.2022 | Lettre de la FINMA à Credit Suisse:La FINMA constate que Credit Suisse n’a pas encore défini d’options d’action concrètes | ||
27.7.2022 | Credit Suisse annonce une restructuration: Ulrich Körner remplace Thomas Gottstein au poste de CEO | ||
3.8.2022 | Séance du CG | ||
4.8.2022 | Dégradation des notes de Credit Suisse par différentes agences de notation | ||
5.8.2022 | Lettre de la FINMA à Credit Suisse: La FINMA demande une extension des mesures, y compris des réflexions sur une introduction en bourse (IPO) partielle de Credit Suisse SA | ||
23.8.2022 | Rencontre du (CD) et du (CG) avec le chef du DFF et des représentantes et représentants de la FINMA, de la BNS, du SFI et de l’AFF | ||
24.8.2022 | Séance du CF: le chef du DFF transmet par oral les premières informations au sujet de la situation de Credit Suisse | ||
29.8.2022 | Lettre de la FINMA à Credit Suisse: Pressions quant aux attentes dans le sens d’une intégration de la situation de la maison mère dans les réflexions sur le capital dans le cadre de la révision de la stratégie. | ||
12.9.2022 | Séance du CG | ||
26.9.2022 | Réunion bilatérale (téléphonique) entre T. Jordan et A. Lehmann | ||
29.9.2022 | Discussion CS/BNS (Jordan, Schlegel, Lehmann, Körner) | ||
À partir d’octobre 2022 | Sorties massives de capitaux chez Credit Suisse (110,5 milliards de francs durant le seul quatrième trimestre 2022) | ||
3.10.2022 | Informations non confirmées concernant la crise de Credit Suisse, après la fuite d’un mémo interne du CEO de Credit Suisse sur les sorties de capitaux | ||
4.10.2022 | Lettre de la FINMA à CS: Invitation à développer d’autres options de contingence | ||
5.10.2022 | Le CG (DFF, FINMA et BNS) passe en mode de crise; début des appels de surveillance hebdomadaires au niveau opérationnel concernant la situation des liquidités avec Credit Suisse, FINMA, BNS; FED, PRA | ||
Séance du CG | |||
6.10.2022 | Début des réunions hebdomadaires de haut niveau FINMA- Credit Suisse | ||
7.10.2022 | Entretien Credit Suisse et BNS (entre autres T. Jordan, M. Schlegel, A. Maechler, A. Lehmann, U. Körner, M. Diethelm) | ||
10.10.2022 | Intervention de l’état-major de crise de la FINMA (direction); séance extraordinaire du conseil d’administration de la FINMA | ||
11.10.2022 | Réunions bilatérales du président de la BNS Jordan avec J. Powell (FED) | ||
Séance du CG | |||
12.–15.10. | Non-meeting d’UBS avec le chef du DFF et T. Jordan aux assemblées annuelles du FMI et de la Banque mondiale à Washington | ||
12.10.2022 | Séance extraordinaire du conseil d’administration de la FINMA | ||
Appel de T. Jordan avec A. Lehmann; rencontre de T. Jordan avec C. Kelleher | |||
Réunion bilatérale entre T. Jordan et A. Bailey (Bank of England) | |||
13.10.2022 | Échange de haut niveau FINMA-SFI | ||
14.10.2022 | Séance extraordinaire du conseil d’administration de la FINMA | ||
15.10.2022 | Séance du CG | ||
16.10.2022 | Non-meeting entre T. Jordan, le chef du DFF, M. Amstad et A. Lehmann | ||
17.10.2022 | Rencontre du CD et du CG, chef du DFF et représentantes et représentants de la FINMA, de la BNS, du SFI et de l’AFF | ||
19.10.2022 | Séance du CG | ||
20.10.2022 | Séance du CG | ||
21.10.2022 | Rencontre du CD et du CG, chef du DFF et représentantes et représentants de la FINMA, de la BNS, du SFI et de l’AFF | ||
Séance extraordinaire du conseil d’administration de la FINMA | |||
Appels séparés de T. Jordan avec Bailey (Bank of England) et Powell (FED) | |||
23.10.2022 | Réunion de haut niveau entre: le chef du DFF, T. Jordan et C. Kelleher et entre le chef du DFF, T. Jordan, M. Amstad et A. Lehmann | ||
25.10.2022 | Première visite du président du conseil d’administration d’UBS (Kelleher) au chef du DFF | ||
26.10.2022 | Séance du CF: le chef du DFF transmet pour la deuxième fois par oral des informations sur la situation de Credit Suisse | ||
Séance du CG | |||
27.10.2022 | Présentation de la nouvelle stratégie Credit Suisse (disponible uniquement en anglais) | La FINMA mène le premier exercice de Valuation in Resolution (ViR) | |
28.10.2022 | Rencontre du CD et du CG, chef du DFF et représentantes et représentants de la FINMA, de la BNS, du SFI et de l’AFF | ||
31.10.2022 | Dialogue stratégique entre le DFF (chef du DFF, SFI) et la FINMA (présidente du conseil d’administration et directeur). Décision est prise (sous réserve de l’information de la BNS, absente à cette séance, et de son approbation) d’informer le CF le 2.11.2022, conformément au MoU DFF, FINMA, BNS qu’une intervention de la Confédération est désormais probable. | ||
1.11.2022 | Rencontre entre DFF, SFI, FINMA, BNS, AFF | ||
Séance extraordinaire du conseil d’administration de la FINMA | |||
Non-meeting entre le chef du DFF, T. Jordan et A. Lehmann | |||
Séance du CG | |||
2.11.2022 | Séance du CF: le chef du DFF, accompagné cette fois-ci du président de la BNS, transmet pour la troisième fois par oral des informations sur la situation de Credit Suisse | ||
Rencontre du CD et CG, chef du DFF et représentantes et représentants de la FINMA, de la BNS, du SFI et de l’AFF | |||
Mandat du CF: rédaction d’une note d’information en vue d’une séance extraordinaire prévue le 4.11.2022, qui a finalement été annulée | |||
3.11.2022 | Séance extraordinaire du conseil d’administration de la FINMA | ||
Rencontre du CD et du CG | |||
La FINMA mène le deuxième exercice de ViR | |||
4.11.2022 | Dégradation des notes de Credit Suisse par différentes agences de notation | Lettre de la FINMA à Credit Suisse: Invitation à calculer les effets d’un plan d’assainissement concret sur le bilan et le compte de résultat | |
Séance du CG | |||
5.11.2022 | Lettre de la FINMA à Credit Suisse: Mise en œuvre de mesures visant à améliorer la situation des liquidités et comportement en matière de renseignements. | ||
Atelier ViR avec les autorités membres du Crisis Management Group (CMG) 2268: plus de 70 représentants et représentantes des autorités membres du CMG remettent en question les plans ViR (estimation du bilan et du compte de résultats de la banque). | |||
7.11.2022 | Séance extraordinaire du conseil d’administration de la FINMA | ||
Rencontre du CD et du CG, chef du DFF et représentantes et représentants de la FINMA, de la BNS, du SFI et de l’AFF | |||
8.11.2022 | Échange de haut niveau du CMG | ||
Échange de haut niveau FINMA – Chancellerie fédérale | |||
9.11.2022 | Séance du CF: le chef du DFF transmet pour la quatrième fois par oral des informations sur la situation de Credit Suisse | ||
Entretien de la délégation «Questions financières» du CF avec la BNS et la FINMA au sujet du PLB (en présence également de l’AFF et du SFI) | |||
10.11.2022 | Séance extraordinaire du conseil d’administration de la FINMA | ||
Séance du CG | |||
11.11.2022 | Rencontre de haut niveau entre la FINMA et Credit Suisse | ||
Rencontre du CD et du CG, chef du DFF et représentantes et représentants de la FINMA, de la BNS, du SFI et de l’AFF | |||
12.11.2022 | Non-meeting entre le chef du DFF, T. Jordan et A. Lehmann | ||
14.11.2022 | Séance extraordinaire du conseil d’administration de la FINMA | ||
Entretien du président de la Confédération avec la présidente du conseil d’administration de la FINMA | |||
Séance du CG | |||
15.11.2022 | Entretien Credit Suisse et BNS (entre autres T. Jordan, M. Schlegel, A. Maechler, A. Lehmann, U. Körner, M. Diethelm) | ||
16.11.2022 | Séance du CF: le chef du DFF transmet pour la cinquième fois par oral des informations sur la situation de Credit Suisse | ||
Entretien du CF avec la FINMA au sujet du PLB | |||
Rencontre du CD et du CG, chef du DFF et représentantes et représentants de la FINMA, de la BNS, du SFI et de l’AFF | |||
Échange de haut niveau CMG | |||
21.11.2022 | Séance du CG | ||
22.11.2022 | Séance de la délégation «Questions financières» du Conseil fédéral avec la FINMA et la BNS, en présence également du directeur de l’OFJ, de la ChF, de l’AFF et du SFI | ||
23.11.2022 | Assemblée générale de Credit Suisse et augmentation de capital de 4 milliards de francs, entrée de Saudi National Bank en tant que premier actionnaire | Entretien UBS et BNS (entre autres T. Jordan, M. Schlegel, A. Maechler, C. Kelleher, R. Hamers) | |
Première visite du CEO de Credit Suisse (Körner) au chef du DFF et au SIF | |||
25.11.2022 | Rencontre du CD et du CG, chef du DFF et représentantes et représentants de la FINMA, de la BNS, du SFI et de l’AFF | ||
30.11.2022 | Séance extraordinaire du conseil d’administration de la FINMA | ||
5.12.2022 | Séance du CG | ||
6.12.2022 | Rencontre du Comité directeur BNS-FINMA | ||
7.12.2022 | Séance du conseil d’administration de la FINMA (cellule de crise) | ||
Lettre de la FINMA à Credit Suisse: Appel à des mesures de développement ultérieur en cas de détérioration rapide de la situation et à des mesures de contingence supplémentaires en cas de détérioration lente de la situation | |||
9.12.2022 | Séance du CF: le chef du DFF transmet pour la sixième fois par oral des informations sur la situation de Credit Suisse | ||
Rencontre du CD et du CG, chef du DFF et représentantes et représentants de la FINMA, de la BNS, du SFI et de l’AFF | |||
12.12.2022 | Appel de T. Jordan avec A. Lehmann | ||
13.12.2022 | Réunion de haut niveau entre Credit Suisse et FINMA (présidente du conseil d’administration et directeur FINMA, président du conseil d’administration et CEO de Credit Suisse) | ||
16.12.2022 | Séance du CF: le chef du DFF transmet pour la septième fois par oral des informations sur la situation de Credit Suisse | ||
Échange de haut niveau CMG | |||
Non-meeting entre le chef du DFF, T. Jordan et A. Lehmann | |||
19.12.2022 | Lettre de la FINMA à Credit Suisse: La FINMA exige un plan de liquidités révisé et constate que peu de progrès ont été réalisés dans le développement du scénario «vente de la banque» | ||
Remise du dossier au DFF de l’ancien chef à la nouvelle cheffe du DFF | |||
22.12.2022 | Rencontre du CD et du CG, chef du DFF et représentantes et représentants de la FINMA, de la BNS, du SFI et de l’AFF | ||
Séance du CG | |||
23.12.2022 | Appel de T. Jordan avec A. Lehmann | ||
28.12.2022 | Échange de haut niveau FINMA-SFI | ||
Courriel au président du Credit Suisse A. Lehmann: Mise à jour sur les mesures contingence | |||
29.12.2022 | Non-meeting entre les autorités et Credit Suisse (chef du DFF, président de la BNS, présidente du conseil d’administration de al FINMA, président du conseil d’administration de Credit Suisse) | ||
1.1.2023 | Les modifications de la loi et de l’ordonnance sur les banques entrent en vigueur. Précisions concernant la garantie des dépôts ainsi que des exigences financières et organisationnelles auxquelles devront répondre les entreprises non soumises à surveillance qui font partie d’un groupe bancaire d’importance systémique | ||
5.1.2023 | Atelier sur Credit Suisse: Mesure de contingence, examen et discussion de scénarios | ||
6.1.2023 | Séance du CG | ||
10.1.2022 | Rencontre entre la cheffe du DFF et la présidente du conseil d’administration de la FINMA | ||
Réunion de haut niveau entre la FINMA et la présidence du comité d’audit et du comité des risques de Credit Suisse | |||
11.1.2023 | Séance du CF: la cheffe du DFF transmet par oral des informations sur la situation de Credit Suisse | ||
Échange de haut niveau FINMA-SFI | |||
Rencontre entre la cheffe du DFF et le président du conseil d’administration de Credit Suisse (A. Lehmann) | |||
Réunion de haut niveau entre T. Jordan, M. Schlegel, B. Rime et A. Lehmann, U. Körner | |||
Rencontre du CD et du CG, cheffe du DFF et représentantes et représentants de la FINMA, de la BNS, du SFI et de l’AFF | |||
12.1.2023 | Séance extraordinaire du conseil d’administration de la FINMA | ||
Réunion de haut niveau entre la FINMA et membre du conseil d’administration de Credit Suisse Gellerstad | |||
18.1.2023 | Séance extraordinaire du conseil d’administration de la FINMA | ||
23.1.2023 | Première rencontre entre UBS (Kelleher, Gähwiler) la cheffe du DFF et le SIF | Lettre de la FINMA à Credit Suisse: Prise de connaissance du fait qu’une data room a été mise en place en cas de processus de vente accéléré | |
24.1.2023 | Discussion entre le directeur de la FINMA et le président de la Confédération | ||
Réunion de haut niveau (conseil d’administration et directeur de la FINMA, président du conseil d’administration et CEO Credit Suisse), La vente éventuelle de l’ensemble du groupe CS a notamment été abordée. | |||
Réunion bilatérale de T. Jordan et A. Lehmann | |||
Réunion bilatérale de T. Jordan et W. Dudley (conseil d’administration d’UBS) | |||
Séance du CG | |||
25.1.2023 | Séance du CF: information orale par la cheffe du DFF, annonce de la discussion des différents scénarios de gestion de la crise de Credit Suisse | ||
Discussion de haut niveau entre la FINMA et la BNS | |||
26.1.2023 | Rencontre du CD et du CG, cheffe du DFF et représentantes et représentants de la FINMA, de la BNS, du SFI et de l’AFF | ||
1.2.2023 | Séance du CF: la cheffe du DFF distribue des documents relatifs aux quatre scénarios de gestion de la crise de Credit Suisse aux membres du CF, puis discussion. Les documents sont ensuite repris | ||
2.2.2023 | Séance du CG | ||
7.2.2023 | Appel de la BNS et Credit Suisse (T. Jordan, M. Schlegel / U. Körner, D. Joshi) | ||
Séance du CG | |||
14.2.2023 | Séance extraordinaire du conseil d’administration de la FINMA | ||
Séance du CG | |||
15.2.2023 | Échange de haut niveau CMG | ||
16.2.2023 | Rencontre entre la cheffe du DFF et la présidente du conseil d’administration de la FINMA | ||
Rencontre du CD et du CG, cheffe du DFF et représentantes et représentants de la FINMA, de la BNS, du SFI et de l’AFF | |||
17.2.2023 | Appel de la BNS et Credit Suisse (T. Jordan, M. Schlegel / A. Lehmann, U. Körner) | ||
22.2.2023 | Séance du CF: discussion sur les quatre scénarios de gestion de la crise de Credit Suisse | ||
Séance extraordinaire du conseil d’administration de la FINMA | |||
Séance du CG | |||
24.2.2023 | Réunion de la FINMA avec Credit Suisse; Analyse des options de contingence | ||
28.2.2023 | La FINMA clôt la procédure d’enforcement «Greensill» à l’encontre de Credit Suisse; Credit Suisse a gravement manqué à ses obligations prudentielles en matière de gestion des risques | ||
Séance du CG | |||
1.3.2023 | Rencontre du CD et du CG, cheffe du DFF et représentantes et représentants de la FINMA, de la BNS, du SFI et de l’AFF | ||
6.3.2023 | Entretien de propriétaire entre la cheffe du DFF et la présidente du conseil d’administration de la FINMA | ||
7.3.2023 | Séance du CG | ||
9.3.2023 | Report de la publication du rapport annuel 2022 de Credit Suisse en raison de demandes de la SEC | Rencontre du CD et du CG, cheffe du DFF et représentantes et représentants de la FINMA, de la BNS, du SFI et de l’AFF | |
10.3.2023 | Par voie de communiqué, la FINMA informe qu’elle n’ouvrira pas de procédure à l’encontre du présidente du conseil d’administration de Credit Suisse concernant les déclarations sur les sorties de fonds des clients | ||
13.3.2023 | Lettre de la FINMA à Credit Suisse: Nouvelles demandes d’options de contingence par la FINMA | ||
14.3.2023 | Le Credit Suisse publie son rapport annuel 2022 | Discussion de haut niveau du Core College (FINMA et FED) | |
Discussion de haut niveau du Core College (FINMA et PRA) | |||
Réunion bilatérale entre T. Jordan et C. Kelleher | |||
Séance du CG | |||
15.3.2023 | À 9 heures: le premier actionnaire, Saudi National Bank, annonce publiquement qu’il exclut une participation financière supplémentaire dans Credit Suisse | À 12 heures: rencontre du CD et du CG, cheffe du DFF et représentantes et représentants de la FINMA, de la BNS, du SFI et de l’AFF | |
Appel de la BNS avec Credit Suisse (T. Jordan / U. Körner, D. Joshi, D. Wildermuth) | |||
À 15 heures: la cheffe du DFF informe le chancelier et le président de la Confédération et convoque une séance extraordinaire du CF pour le lendemain. | |||
À 16 heures: rencontre entre UBS, la cheffe du DFF, la BNS, la FINMA et le SFI (auprès de la FINMA) et vidéoconférence entre la cheffe du DFF, la BNS, la FINMA et Credit Suisse | |||
À 18 heures: réunion du conseil d’administration d’UBS | |||
À 18 h 30: discussion de haut niveau du Core College (FINMA, FED et PRA) | |||
Après 19 heures: conversations du SFI avec W. Adeyemo (secrétaire adjoint au Trésor des États-Unis); E. Moulin (directeur général du Trésor, France); J. Kukies (secrétaire d’État (Chancellerie fédérale, Allemagne) | |||
Chute de la valeur de l’action Credit Suisse de 24,2 % (l’action vaut encore 1,697 francs à la clôture de la bourse suisse) | À 20 heures: plusieurs fois par jour, des conférences téléphoniques ont eu lieu entre Credit Suisse et la FINMA au cours desquelles la banque était invitée à finaliser le plan d’assainissement en vue de son approbation, c’est-à-dire à fournir les données quantitatives nécessaires aux mesures de capital. | ||
À 20 h 30: communiqué commun de la FINMA et de la BNS concernant les incertitudes du marché | À partir de 20 heures: implication de l’OFJ par le service juridique de l’AFF et du SFI | ||
À 21 heures: demande de la part de Credit Suisse d’une Emergency Liquidity Assistance(ELA) et attestation de solvabilité de la FINMA (à 21 h) | |||
16.3.2023 | À 1 h 45: communiqué de Credit Suisse informant qu’il recourt à l’aide d’urgence sous forme de liquidités (ELA) De 12 h 30 à 13 h 30: séance extraordinaire du conseil d’administration de Credit Suisse | À partir de minuit: début des réunions de haut niveau FINMA-UBS sur le rachat (plusieurs réunions subséquentes pendant le week-end) | |
À 10 heures: octroi par la BNS d’une aide d’urgence extraordinaire sous forme de liquidités (ELA) de 50 milliards de francs et annonce par Credit Suisse d’une série de rachats de titres de créance jusqu’à 3 milliards de francs | |||
À7 h 45: séance extraordinaire du conseil d’administration de la FINMA | |||
De 9 heures à 10 h 30: séance du CG | |||
Vers 10 heures: la cheffe du DFF et la directrice de l’AFF fournissent à la présidente de la DélFin de premières informations | |||
À 11 h 30: rencontre du CD et du CG, cheffe du DFF et représentantes et représentants de la FINMA, de la BNS, du SFI et de l’AFF | |||
Appel Webex entre T. Jordan et J. Powell, M. Barr (FED Board) | |||
De 13 h 15 à 15 heures et de 17 h 15 à 18 h 50: À 20 heures: entrée en vigueur de l’ordonnance | |||
Conversations téléphoniques séparées de la cheffe du DFF avec le ministre des Finances Lindner (Allemagne; 8 h 45) et le ministre des Finances Le Maire (France; 9 h 30) le ministre britannique des Finances Jeremy Hunt (16 h 15), la secrétaire d’État états-unienne au Trésor Jane Yellen (19 heures) | |||
À 17 h 10: échange de haut niveau entre la FINMA et les autorités membres du CMG | |||
Appels téléphoniques séparés du président de la Confédération avec le premier ministre britannique Rishi Sunak et le président français Emmanuel Macron | |||
Le soir: appel téléphonique entre le SFI et Gwyneth Nurse, directrice générale des services financiers du trésor de Sa Majesté (Royaume-Uni) | |||
17.3.2023 | À 12 h 45: demande de la part de Credit Suisse d’une Emergency Liquidity Assistance (ELA+) d’un montant de 20 milliards et confirmation de solvabilité de la FINMA (à 12 h 45) | À 6 h 30: briefing interne du DFF avec la cheffe du DFF, SFI et AFF | |
À 7 heures: réunion de haut niveau des autorités avec UBS; Échange de haut niveau entre la FINMA, UBS et Credit Suisse (séparément) | |||
À 9 heures: séance du CF: délibérations lors de la séance ordinaire | |||
À 13 heures: rencontre du conseil d’administration d’UBS et de la direction. Également présents: représentants de Bär&Karrer, Morgan Stanley | |||
De 14 h 30 à 17 heures: rencontre du CD et du CG, cheffe du DFF, représentantes et représentants de la FINMA, de la BNS, du SFI et de l’AFF, d’une part, et UBS et Credit Suisse, d’autre part (rencontres distinctes) | |||
À 17 h 30: conférence téléphonique entre FINMA et Credit Suisse (CEO, CFO): Credit Suisse a déclaré qu’aucun bail-in n’était nécessaire | |||
Conversations téléphoniques séparées de la cheffe du DFF avec le ministre britannique des Finances Jeremy Hunt (à 15 heures) et la secrétaire d’État états-unienne au Trésor Janet Yellen (à 15 h 30) | |||
 19 heures: conférence téléphonique avec UBS, SFI, Morgan Stanley (conseiller UBS), Bär&Karrer (avocats UBS) et FINMA | |||
À 20 heures: échange de haut niveau avec Core Colleges et CMG | |||
Appels téléphoniques séparés de T. Jordan avec A. Bailey (BoE), C. Lagarde (BCE), F. Villeroy de Galhau (Banque de France, BdF), J. Powell (FED) | |||
18.3.2023 | À 8 heures: appel du Comité directeur: la cheffe du DFF , la présidente conseil d’administration de la FINMA, le président BNS, le président du conseil d’administration et le CEO UBS | ||
De 9 heures à 10 h 30: appel du Comité directeur: la cheffe du DFF, la présidente du conseil d’administration de la FINMA, le président de la BNS, le président du conseil d’administration et le CEO d’UBS et de Credit Suisse | |||
Conversations téléphoniques séparées de la cheffe du DFF avec Philipp Hildebrand (Blackrock; à 11 heures) et Al‑Jadaan (ministre des Finances d’Arabie saoudite; vers 19 heures) | |||
Appels téléphoniques séparés du T. Jordan avec A. Bailey (BoE), C. Lagarde (BCE), F. Villeroy de Galhau (BdF), J. Powell (FED) | |||
À 12 h 15: lettre de la FINMA à Credit Suisse concernant le dépôt d’un plan d’assainissement susceptible d’être approuvé | |||
À 15 heures: échange de haut niveau Core College (FINMA, FED) | |||
 15 h 30 et à 18 h 45: échanges du Comité directeur avec le président du conseil d’administration et le CEO d’UBS | |||
De 17 h à 18 h 40: séance extraordinaire du CF, note d’information du DFF | |||
De 17 h 15 à 18 h: réunion du conseil d’administration d’UBS | |||
À 18 h 15: lettre de Credit Suisse à la FINMA avec plan d’assainissement adapté dans une qualité suffisante pour être approuvé | |||
De 20 h 30 à 21 h 15: réunion du conseil d’administration d’UBS | |||
À 21 heures: information de la présidente de la DélFin | |||
De 22 h 30 à 23 h 20: présentation et discussion du plan d’assainissement et des documents au CMG | |||
19.3.2023 | à 17 heures: Demande de la part de Credit Suisse d’une aide d’urgence supplémentaire sous forme de liquidités (ELA+) et attestation de solvabilité de la FINMA | Rencontre de la FINMA avec le président du conseil d’administration et le CEO de Credit Suisse | |
À 7 heures: rencontre du CD et du CG, cheffe du DFF et représentantes et représentants de la FINMA, de la BNS, du SFI et de l’AFF | |||
De 8 h 30 à 11 h 25: séance extraordinaire du CF avec la BNS, la FINMA ainsi que les présidents du conseil d’administration et les CEO d’UBS et de Credit Suisse | |||
À 10 h 45: séance extraordinaire de la DélFin (discussions) | |||
À 14 h 30: séance extraordinaire du conseil d’administration de la FINMA | |||
 14 h 30: rencontre du conseil d’administration d’UBS et de la direction | |||
De 15 h à 16 h 45: séance extraordinaire du CF | |||
De 15 h 30 à 16 h 40 et à partir de 17 h 05: Débat au sein de la DélFin | |||
À 20 h 30: Demande de la part de Credit Suisse de PLB et confirmation de solvabilité | À 17 h 47: l’assentiment de la DélFin est connu | ||
Appel téléphonique du SFI avec le secrétaire adjoint au Trésor états-unien Adeyemo (plusieurs dans les jours qui suivent) | |||
Information téléphonique du président de la Conférence des directrices et directeurs cantonaux des finances(18h) et information des partis (18 h 30) | |||
À 19 heures: décision de la FINMA d’approuver la réalisation anticipée de la concentration selon l’art. 32, al. 2, LCart | |||
À 19 h 30: conférence de presse des autorités fédérales, en présence des dirigeants de Credit Suisse et d’UBS (annonce de la reprise de Credit Suisse par UBS) | |||
La BNS accorde une aide sous forme de liquidités en vue de la reprise de Credit Suisse par UBS | |||
À 22 heures: décision FINMA amortissement AT1 | |||
À 22 h 30: échange de haut niveau CMG | |||
De 23 heures à minuit: General College | |||
20.3.2023 | Séance extraordinaire du conseil d’administration de la FINMA | ||
Échange de haut niveau des autorités (DFF, FINMA, BNS) | |||
Rencontre du CD et du CG, cheffe du DFF et représentantes et représentants de la FINMA, de la BNS, du SFI et de l’AFF | |||
Séance extraordinaire du CF avec la BNS, la FINMA, le SFI et l’AFF | |||
21.3.2023 | Le DFF signifie à Credit Suisse par voie de décision que l’établissement doit suspendre le versement de certaines rémunérations variables à ses collaborateurs | ||
Séance du CG | |||
23.3.2023 | La FINMA informe sur les bases de l’amortissement des instruments de capital AT1 | ||
Rencontre du CD et du CG | |||
28.3.2023 | Rencontre du CD et du CG | ||
29.3.2023 | Message spécial du CF concernant l’ouverture de crédits d’engagement urgents en faveur de la BNS et d’UBS | ||
4.4.2023 | Rencontre du CD et du CG | ||
5.4.2023 | Décision du CF: suppression ou réduction de 50 % ou de 25 % de toutes les rémunérations variables que Credit Suisse doit encore verser aux membres de ses trois échelons de conduite les plus élevés | ||
14.4.2023 | Le Federal Reserve Board de la Fed approuve la reprise de la filiale américaine de Credit Suisse par UBS | ||
17.4.2023 | Séance du CG | ||
18.4.2023 | Rencontre du CD et du CG | ||
26.4.2023 | Séance du CG | ||
1.5.2023 | Rencontre du CD et du CG, cheffe du DFF et représentantes et représentants de la FINMA, de la BNS, du SFI et de l’AFF | ||
2.5.2023 | Séance du CG | ||
10.5.2023 | Séance du CG | ||
15.5.2023 | Séance du CG | ||
16.5.2023 | Rencontre du CD et du CG | ||
17.5.2023 | Le DFF met sur pied le groupe d’experts «Stabilité des banques». | ||
19.5.2023 | Rencontre du CD et du CG | ||
23.5.2023 | Mise en œuvre par le DFF de la décision du CF du 5 avril relative aux rémunérations variables de Credit Suisse: par voie de décision, le DFF supprime ou réduit les rémunérations variables que Credit Suisse doit encore verser aux membres des échelons de conduite les plus élevés. | ||
24.5.2023 | Séance du CG | ||
25.5.2023 | Le CF ouvre la consultation relative à la mise en place d’un PLB | ||
31.5.2023 | Séance du CG | ||
7.6.2023 | Séance du CG | ||
9.6.2023 | Le DFF et UBS signent un contrat de garantie contre les pertes | ||
12.6.2023 | UBS achève le rachat du Credit Suisse, l’action Credit Suisse n’est plus cotée en bourse (clôture) | ||
13.6.2023 | Séance du CG | ||
27.6.2023 | Séance du CG | ||
11.8.2023 | UBS résilie le contrat de garantie contre les pertes à concurrence de 9 milliards de francs, conclu avec la Confédération, ainsi que le contrat de prêts sous forme de liquidités de 100 milliards au maximum garantis par l’État, conclu avec la BNS |
Chronologie de la réglementation bancaire de 2008 à 20232269
Le tableau ci-dessous contient une liste des modifications législatives (lois fédérales et ordonnances) sur la période s’étendant de 2008 à 2023 dans le domaine de la réglementation bancaire, notamment en relation avec la réglementation too big to fail.
Le tableau comprend tous les projets de réglementation qui concernent les banques ou la réglementation bancaire, à l’exception des adaptations dans le domaine de la lutte contre le blanchiment d’argent et les projets liés aux crédits Covid destinés à atténuer les conséquences de la pandémie, car ces adaptations sont probablement moins pertinentes pour la présente liste. Concernant les projets listés, la date indiquée est celle de l’adoption par le Parlement (pour les modifications de lois) ou par le Conseil fédéral (pour les modifications d’ordonnances). Par ailleurs, il a été renoncé à compléter le tableau avec d’autres étapes intermédiaires (ex: consultations, messages, etc.) et avec les modifications mineures (ex: erratum, etc.).
Nous attirons votre attention sur le fait que le contenu de ce document a été établi sur la base de la chronologie du recueil systématique officiel. En ce qui concerne les différents buts indiqués en lien avec les modifications législatives, nous relevons que ceux-ci reflètent une interprétation et ne sont pas indiqués dans lesdites modifications législatives.
Date (décision) | Concerne | But | Objet |
|---|---|---|---|
15.10.2008 | Ordonnance sur la mise en vigueur intégrale de la loi sur la surveillance des marchés financiers LFINMA, RS 956.1956.1 | Stabilité financière Surveillance | |
17.12.2010 | Modification de la loi sur les banques LB, RS 952.0952.0 | Stabilité financière | Recueil officiel |
18.3.2011 | Modification de la loi sur les banques LB, RS 952.0952.0 | Stabilité financière | Recueil officiel Communiqué de presse |
30.9.2011 | Modification de la loi sur les banques LB, RS 952.0952.0 | Stabilité financière TBTF | Recueil officiel Communiqué de presse |
1.6.2012 | Révision totale de l’ordonnance sur les fonds propres OFR, RS 952.03952.03 | Stabilité financière Assimilation Bâle III | Recueil officiel Communiqué de presse |
1.6.2012 | Révision partielle de l’ordonnance sur les banques OB, RS 952.02952.02 | Stabilité financière TBTF | Recueil officiel Communiqué de presse |
15.6.2012 | Modification de la loi sur l’impôt anticipé LIA, RS 642.21642.21 | Stabilité financière Compétitivité des instruments TBTF | |
30.11.2012 | Création de l’ordonnance sur les liquidités OLiq, RS 952.06952.06 | Stabilité financière Assimilation Bâle III, TBTF | Recueil officiel Communiqué de presse |
13.2.2013 | Application du volant anticyclique dans l’ordonnance sur les fonds propres OFR, RS 952.03952.03 | Stabilité financière | Recueil officiel Communiqué de presse |
22.3.2013 | Modification de la loi sur les banques LB, RS 952.0952.0 | Stabilité financière | Recueil officiel Communiqué de presse |
22.1.2014 | Relèvement du volant anticyclique dans l’ordonnance sur les fonds propres OFR, RS.952.03 | Stabilité financière | Recueil officiel Communiqué de presse |
30.4.2014 | Révision totale de l’ordonnance sur les banques OB, RS 952.02952.02 | TBTF Adaptations au CO | Recueil officiel Communiqué de presse |
25.6.2014 | Révision de l’ordonnance sur les liquidités OLiq, RS 952.06952.06 | Stabilité financière Assimilation Bâle III | Recueil officiel Communiqué de presse |
19.6.2015 | Création de la loi sur l’infrastructure des marchés financiers LIMF, RS 958.1958.1 | Stabilité financière | Recueil officiel Communiqué de presse |
25.11.2015 | Création de l’ordonnance sur l’infrastructure des marchés financiers OIMF, RS 958.11958.11 | Stabilité financière | Communiqué de presse |
18.3.2016 | Modification de la loi sur l’impôt anticipé LIA, RS 642.21642.21 | Stabilité financière Compétitivité des instruments TBTF | |
11.5.2016 | Modification de l’ordonnance sur les fonds propres OFR, RS 952.03952.03 | Stabilité financière TBTF | Recueil officiel Communiqué de presse |
29.6.2016 | Modification de l’ordonnance sur l’infrastructure des marchés financiers OIMF, RS 958.11958.11 | Stabilité financière | |
23.11.2016 | Modification de l’ordonnance sur les fonds propres OFR, RS 952.03952.03 | Stabilité financière Assimilation Bâle III | Recueil officiel Communiqué de presse |
5.7.2017 | Modification de l’ordonnance sur les banques OB, RS 952.02952.02 | Renforcer la compétitivité de la place financière suisse | Recueil officiel Communiqué de presse |
5.7.2017 | Modification de l’ordonnance sur l’infrastructure des marchés financiers OIMF, RS 958.11958.11 | Stabilité financière | |
22.11.2017 | Modification de l’ordonnance sur les fonds propres OFR, RS 952.03952.03 | Stabilité financière | |
22.11.2017 | Modification de l’ordonnance sur les liquidités OLiq, RS 952.06952.06 | Stabilité financière | |
15.6.2018 | Création de la loi fédérale sur les établissements financiers LEFin, RS 954.1954.1 | Stabilité financière Surveillance | |
15.6.2018 | Création de la loi fédérale sur les services financiers LSFin, RS 950.1950.1 | Protéger les clientes et clients Renforcer la compétitivité de la place financière suisse | |
14.9.2018 | Modification de l’ordonnance sur l’infrastructure des marchés financiers OIMF, RS 958.11958.11 | Stabilité financière | |
21.11.2018 | Modification de l’ordonnance sur les fonds propres OFR, RS 952.03952.03 | Stabilité financière TBTF | |
30.11.2018 | Modification de l’ordonnance sur les banques OB, RS 952.02952.02 | Renforcer la compétitivité de la place financière suisse | |
6.11.2019 | Création de l’ordonnance sur les établissements financiers OEFin, RS 954.11954.11 | Stabilité financière Surveillance | |
6.11.2019 | Création de l’ordonnance sur les services financiers OSFin, RS 950.11950.11 | Protéger les clientes et clients Renforcer la compétitivité de la place financière suisse | |
27.11.2019 | Modification de l’ordonnance sur les fonds propres OFR, RS 952.03952.03 | Stabilité financière TBTF | |
13.12.2019 | Entrée en vigueur de l’ordonnance relative à la loi sur la surveillance des marchés financiers RS 956.11956.11 | Stabilité financière Surveillance | |
11.9.2020 | Modification de l’ordonnance sur les liquidités OLiq, RS 952.06952.06 | Stabilité financière Assimilation Bâle III | |
25.9.2020 | Création de la loi sur l’adaptation du droit fédéral aux développements de la technologie des registres électroniques distribués (TRD) | Renforcer la compétitivité et protection des créanciers | |
18.6.2021 | Création de l’ordonnance sur l’adaptation du droit fédéral aux développements de la technologie des registres électroniques distribués (TRD) | Renforcer la compétitivité et protection des créanciers | |
3.12.2021 | Modification de l’ordonnance sur les services financiers OSFin, RS 950.11950.11 | Alignement sur la réglementation UE (égalité de traitement) | |
17.12.2021 | Modification de la loi sur les banques LB, RS 952.0952.0 | Stabilité financière | |
17.12.2021 | Modification de la loi sur l’impôt anticipé LIA, RS 642.21642.21 | Stabilité financière Compétitivité des instruments TBTF | |
26.1.2022 | Réactivation du volant anticyclique dans l’ordonnance sur les fonds propres OFR, RS.952.03 | Stabilité financière | |
3.6.2022 | Modification de l’ordonnance sur les liquidités OLiq, RS 952.06952.06 | Stabilité financière TBTF | |
30.9.2022 | Modification de l’ordonnance sur l’infrastructure des marchés financiers OIMF, RS 958.11958.11 | Stabilité financière | |
23.11.2022 | Modification de l’ordonnance sur les banques OB, RS 952.02952.02 | Stabilité financière | |
16.3.2023 | Création de l’ordonnance sur les prêts d’aide supplémentaires sous forme de liquidités et l’octroi par la Confédération de garanties du risque de défaillance pour les prêts d’aide sous forme de liquidités de la Banque nationale suisse à des banques d’importance systémique RS 952.3952.3 | Préserver la stabilité financière et protéger l’économie suisse | |
17.3.2023 | Modification de la loi sur l’infrastructure des marchés financiers LIMF, RS 958.1958.1 | Reconnaissance de plates-formes étrangères | |
19.3.2023 | Modification de l’ordonnance sur les prêts d’aide supplémentaires sous forme de liquidités et l’octroi par la Confédération de garanties du risque de défaillance pour les prêts d’aide sous forme de liquidités de la Banque nationale suisse à des banques d’importance systémique | Préserver la stabilité financière et protéger l’économie suisse | |
29.9.2023 | Modification de la loi sur l’infrastructure des marchés financiers LIMF, RS 958.1958.1 | Sanctions en cas d’indications fausses ou incomplètes | |
29.11.2023 | Modification de l’ordonnance sur les fonds propres OFR, RS 952.03952.03 | Stabilité financière Assimilation Bâle III |
Liste des procédures d’enquête préliminaire et d’enforcement menées par la FINMA à l’encontre de Credit Suisse de 2012 à 2022
Titre abrégé2270 | Ouverture | Clôture2271 | Faits examinés | Instruments utilisés par la FINMA | Mise en œuvre et application | Renvoi |
|---|---|---|---|---|---|---|
Procédure anonymisée2272 | 28.7.2010 | 23.1.2012 | Ch. 81 | |||
«FutureGeneration» | 7.9.2011 | 27.2.2012 | Ch. 80 | |||
«Services financiers US» | 26.10.2011 | 21.9.2012 | Indications d’un nombre limité de cas d’assistance active à la commission de délits fiscaux, ainsi qu’à l’acceptation de documents destinés au fisc américain (W8-BEN) dont les personnes agissant savaient ou auraient dû savoir qu’ils reflétaient de manière inexacte le statut fiscal américain du client selon le QIA (sham structures). La banque a‑t-elle respecté les exigences d’une organisation administrative appropriée, d’une gestion des risques adéquate et de la garantie d’une activité irréprochable dans l’exercice de ses activités transfrontalières avec des clients américains? | Constatation d’une violation grave des dispositions du droit de la surveillance (organisation administrative appropriée, gestion des risques adéquate et garantie d’une activité irréprochable); restriction des activités commerciales (interdiction de conclure des affaires avec des clients américains qui ne divulguent pas leur identité aux autorités fiscales américaines, ainsi qu’obligation de mettre fin aux relations commerciales avec ces clients); obligation de rendre régulièrement compte; obligation de procéder à une analyse des risques et de développer un concept de gestion des risques; retrait de l’effet suspensif | Contrôle de la mise en œuvre de la décision de la FINMA confié à la société d’audit de Credit Suisse (KPMG SA); trois contrôles sur place | Ch. 129 ss |
Procédure anonymisée | 4.10.2012 | 7.3.2013 | Ch. 82 | |||
«Arab Spring / procédure anonymisée» | 30.9.2011 | 24.5.2013 | La banque a-t-elle enfreint la LBA dans le cadre du conseil à des personnes politiquement exposées (dites PEP) originaires d’Égypte et de Libye? L’accent est mis sur les violations de la LBA dans le cadre de relations d’affaires présentant des risques accrus avec des clients russes. L’enquête préliminaire a révélé que Credit Suisse gérait au total 12 relations d’affaires concernées par les ordonnances du Conseil fédéral instituant des sanctions. | Classement de la procédure et lettre de blâme concernant la procédure anonymisée Constatation de la violation grave des dispositions du droit de la surveillance, requête d’examen et rapport à la FINMA concernant l’efficacité de ses propres mesures de surveillance des transactions dans le cadre d’une procédure anonymisée. | Contrôles sur place. Lettre de blâme avec recommandations | Ch. 148 ss |
Procédure anonymisée | 27.5.2013 | 14.8.2013 | Ch. 84 | |||
Procédure anonymisée | 7.5.2013 | 22.8.2013 | Ch. 85 | |||
«Ouzbékistan» | 10.3.2013 | 23.10.2013 | Ch. 83 | |||
Procédure anonymisée | 27.2.2012 | 12.5.2014 | Ch. 86 | |||
Procédure anonymisée | 6.5.2013 | 3.11.2014 | Ch. 87 | |||
«Négoce de devises» | 6.6.2014 | 11.11.2014 | Ch. 88 ss | |||
Procédure anonymisée | 8.5.2015 | 28.8.2015 | Ch. 91 | |||
Procédure anonymisée | 22.1.2015 | 21.12.2015 | Ch. 92 | |||
«Services financiers transfrontaliers en Italie» | 21.7.2015 | 29.4.2016 | Ch. 93 ss | |||
«1MDB» | 5.6.2016 | 17.2.2017 | Ch. 97 ss | |||
«Fuites de données en Italie» | 19.5.2016 | 12.12.2017 | Ch. 99 | |||
«Soupçon de délit d’initié, procédure anonymisée» | Date inconnue | 13.8.2018 | Ch. 101 | |||
«Petrobras/ | 25.9.2018 | 3.9.2018 | Credit Suisse a-t-il enfreint les dispositions de la LBA ainsi que les exigences d’une organisation administrative appropriée et d’une gestion des risques adéquate dans le cadre de trois cas importants de fraude et de corruption? | Constatation d’une violation grave des dispositions du droit de la surveillance (obligations de diligence selon la LBA, conformité, gestion des risques et organisation administrative); obligation d’introduire une vue globale de chaque relation client avant fin 2019; obligation de présenter un plan de mesures et un calendrier pour remédier aux manquements constatés; obligation de nommer un membre du conseil d’administration ayant des compétences spécifiques en matière de conformité; obligation de transférer la thématique de la culture et de l’organisation de la conformité à un comité approprié du conseil d’administration. | Désignation d’un chargé d’audit pour vérifier la mise en œuvre de la décision de la FINMA; reconsidération des décisions qui n’obligeaient plus Credit Suisse à nommer un membre du conseil d’administration ayant des compétences spécifiques en matière de conformité, mais en contrepartie obligation de transférer la thématique de la culture et de l’organisation de la conformité à un nouveau comité indépendant créé au sein du conseil d’administration | Ch. 168 ss |
Procédure anonymisée | 6.4.2018 | 6.9.2018 | Ch. 100 | |||
«Dino» | 5.2.2016 | 3.9.2018 | Indices de transferts de fonds et de titres non autorisés pour le compte d’une personne politiquement exposée | Constatation d’une violation grave des dispositions du droit de la surveillance (obligations de diligence selon la LBA, organisation et gestion des risques); obligation de remédier aux manquements constatés, en particulier mise en œuvre d’une définition suffisamment claire des responsabilités et des compétences dans les différentes lignes de défense, garantie d’un processus de surveillance indépendant et applicable; promotion et transmission d’une culture de la conformité et du risque appropriée afin de sensibiliser et de renforcer la prise de conscience en la matière, notamment dans le cadre de la stratégie de formation existante; obligation de présenter un plan de mesures et un calendrier pour remédier aux manquements constatés | Désignation d’un chargé d’audit pour vérifier la mise en œuvre de la décision de la FINMA | Ch. 219 ss |
«Distressed Debt» | Date inconnue | 2.11.2018 | Ch. 102 | |||
Procédure anonymisée | 5.2.2016 | 23.11.2018 | Vérification du respect des dispositions de la LBA ainsi que de la gestion des risques et de l’organisation de Credit Suisse, après qu’un gérant de fortune externe a reporté ou dissimulé des pertes sans que Credit Suisse n’intervienne | Constatation d’une violation grave des dispositions du droit de la surveillance (collaboration avec des gestionnaires de patrimoine externe, obligations de diligence selon la LBA, organisation et gestion des risques); obligation de présenter un plan de mesures et un calendrier pour remédier aux manquements constatés | Désignation d’un chargé d’audit pour vérifier la mise en œuvre de la décision de la FINMA | Ch. 243 ss |
Procédure anonymisée | Date inconnue | 23.11.2018 | Ch. 103 ss | |||
Procédure anonymisée | Date inconnue | 8.4.2019 | Ch. 109 | |||
«SSA Bonds» | Date inconnue | 25.4.2019 | Ch. 110 | |||
Procédure anonymisée | Anonymisé | Anonymisé | Anonymisé | Anonymisé | Anonymisé | Anonymisé |
Procédure anonymisée | Date inconnue | 11.11.2019 | Ch. 111 | |||
«Abandon du Libor» | Date inconnue | 25.6.2021 | Ch. 112 | |||
«Vatican» | Date inconnue | 3.9.2021 | Ch. 113 s. | |||
«Mozambique» | 25.9.2020 | 17.9.2021 | Gros crédits accordés par Credit Suisse à Londres au Mozambique pour la construction d’une flotte de pêche au thon | Constatation d’une violation grave des dispositions du droit de la surveillance (organisation administrative, gestion des risques et système de contrôle interne); déclaration obligatoire selon LBA. Obligation de rétablir un état conforme en ce qui concerne la gestion des risques dans le domaine du crédit, restriction des activités commerciales (imposition de conditions concernant certaines opérations de crédit jusqu’à la conclusion des travaux de vérification). | Menace de restreindre l’activité commerciale, nomination d’un chargé d’enquête pour vérifier la mise en œuvre, la pertinence et l’efficacité des mesures prises, ainsi que pour examiner certains dossiers de crédit; ouverture d’une procédure d’enforcement à l’encontre d’une personne physique | Ch. 278 ss |
«Filatures» | 21.8.2020 | 1.10.2021 | Surveillance de membres de la direction en faisant appel aux services d’une entreprise de sécurité privée; indices de fausses informations transmises par le président du conseil d’administration et du CEO de Credit Suisse à la FINMA | Constatation d’une violation grave des dispositions du droit de la surveillance (obligation de renseigner et de dire la vérité; garantie d’une activité irréprochable);obligation de rétablir l’ordre légal; obligation de mettre en place un reporting interne de la direction au conseil d’administration | Désignation d’un chargé d’audit pour vérifier la mise en œuvre de la décision de la FINMA Ouverture d’une procédure d’enforcement à l’encontre d’une personne physique | Ch. 300 ss |
«António Horta‑Osório» | Date inconnue | 28.1.2022 | Ch. 115 | |||
«Obligation de notifier des opérations» | 23.3.2021 | 17.3.2022 | Ch. 116 | |||
«Exécution de la single client view» | 4.6.2021 | 1.4.2022 | Credit Suisse n’a pas entièrement mis en œuvre les mesures ordonnées dans les délais impartis. Dans la lettre d’évaluation 2019 du 24 avril 2020, la FINMA constate que les mesures visant à améliorer une surveillance holistique des risques de blanchiment d’argent à l’échelle du groupe, notamment la vue globale de chaque relation client (SCV), présentent toujours des lacunes. La FINMA observe en particulier que la vue globale de chaque relation client n’inclut toujours pas les données des divisions GM (Global Markets) et IBCM (Investment Banking & Capital Markets), et que la collecte de données sur les risques pour les clients existants doit être accélérée afin de garantir une identification adéquate des risques. | Avertissement à Credit Suisse: la banque a jusqu’au 31 décembre 2024, dernier délai, pour mettre intégralement en place la vue globale de chaque relation client; menace de restreindre l’activité commerciale (interdiction d’établir de nouvelles relations d’affaires là où la vue globale de chaque relation client n’est pas entièrement mise en place) | Désignation d’un chargé d’audit | Ch. 327 ss |
«Greensill» | 5.3.2021 | 9.12.2022 | Indices de conflits d’intérêts pour les CS Supply Chain Finance Funds (SCF), qui existaient entre CS Asset Management AG, Greensill Capital et Softbank Group Corp; le 26.2.2021, Credit Suisse a d’abord indiqué que la couverture d’assurance des SCF-Notes était «remise en question» en cas de défaillance de la banque Greensill (cf. rapport d’enquête Langhart/Hirschle, ch. 382) | Constatation d’une violation grave des dispositions du droit de la surveillance (organisation, gestion des risques, gouvernance, obligations en matière de comportement); obligation d’introduire un document sur les responsabilités (clarification des responsabilités des membres de la direction pour une relation client, un incident ainsi que pour la responsabilité générale); obligation de confirmer périodiquement la poursuite de relations d’affaires importantes et à risque au niveau du membre de la direction ou de la direction générale; obligation de renouveler le conseil d’administration de manière appropriée; obligation de rapporter sur l’accomplissement des obligations par le conseil d’administration (jusqu’à la conclusion des travaux de vérification), obligation d’obtenir l’approbation de la FINMA pour les modifications d’un règlement interne, interdiction de l’externalisation de certaines activités (jusqu’à la conclusion des travaux de vérification) | Désignation d’un chargé d’audit Ouverture d’une procédure d’enforcement à l’encontre d’une personne physique | Ch. 382 ss |
«Archegos» | 16.4.2021 | 14.7.2023 | Credit Suisse avait publié un avertissement sur résultats parce que le hedge fund Archegos Capital Management LLC n’avait pas pu répondre à un appel de marge de plus de 2,7 milliards de dollars US, que les positions du fonds avaient dû être liquidées par d’importantes ventes d’actions des banques et que Credit Suisse avait subi de ce fait un dommage d’environ 5 milliards de dollars US. | Constatation d’une violation grave des dispositions du droit de la surveillance (organisation); obligation d’introduire des critères d’attribution de bonus au niveau du groupe qui tiennent compte de l’appétence pour le risque; obligation de limiter la taille des positions propres; obligation de reporting. | Ouverture d’une procédure d’enforcement à l’encontre d’une personne physique | Ch. 398 ss |
Nombre total d’enquêtes préliminaires menées à l’encontre de Credit Suisse entre le 1er janvier 2012 et le 31 décembre 2022: 42 | ||||||
Nombre total de procédures d’enforcementmenées à l’encontre de Credit Suisse: 11 |