Directive 3: Négoce
(DIR03)
Directive 3: Négoce
du 17 novembre 2025 Entrée en vigueur: 2 mars 2026
1 But et fondement
La présente Directive se fonde sur le ch. 11.1 Règlement relatif au négoce et contient les dispositions d’exécution relatives au négoce en bourse dans le carnet d’ordres.
I Généralités
2 Jour de négoce et périodes boursières
La Bourse détermine les jours de négoce dans le calendrier de négoce qu'elle publie de manière appropriée. Un jour de négoce se subdivise en plusieurs périodes boursières: a) la préouverture; b) l'ouverture; c) le marché permanent; d) le fixing de clôture (le cas échéant); e) le marché au cours de clôture (TAL) (le cas échéant); f) la clôture du négoce; g) le négoce post-clôture. Un jour de négoce dure de 06h00 à 22h00 (HEC). Dans des situations particulières, la Bourse peut modifier les jours de négoce.
3 Jour de compensation
Un jour de compensation dure de 08h00 à 18h15 (HEC). Dans des situations particulières, la Bourse peut modifier les jours de compensation.
4 Horaires de négoce
La Bourse détermine pour chaque segment de négoce les horaires de négoce. Les horaires de négoce se subdivisent en plusieurs périodes boursières: ‒ l'ouverture; ‒ le marché permanent; ‒ le fixing de clôture (le cas échéant); ‒ le marché au cours de clôture (TAL) (le cas échéant). Dans des situations particulières, la Bourse peut modifier les horaires de négoce. Les détails figurent dans l'Instruction «Paramètres de négoce».
II Définitions
5 Ordre et quote
5.1 Ordre
5.1.1 Définition
Selon le ch. 11.1.2 Règlement relatif au négoce, un ordre est une offre, qui peut être ferme ou non, consistant en l'achat ou la vente d'un certain nombre de valeurs mobilières à un prix illimité ou limité. Dans le modèle de marché Central Limit Order Book et Quote Driven Market, les ordres contenus dans le carnet d'ordres sont fermes. Dans le modèle de marché Price Validation Market, les ordres contenus dans le carnet d'ordres ne sont pas fermes. Des ordres peuvent être saisis dans le carnet d'ordres ou effacés dans les temps prévus pour ces opérations. Tous les ordres entrants sont horodatés automatiquement et dotés d'un numéro d'identification. Les ordres modifiés perdent la priorité que leur conférait leur datation et sont dotés d'une nouvelle indication temporelle, pour autant qu’il ne s’agissait pas de réduire uniquement le nombre de valeurs mobilières.
5.1.2 Types d'ordres
Les types d'ordres autorisés par la Bourse sont; a) l’ordre ordinaire; un ordre ordinaire peut être saisi à tout moment pendant le jour de négoce et il apparaît dans le carnet d'ordres. Toute portion non exécutée de l'ordre est placée en carnet d'ordres jusqu'à ce qu'elle soit exécutée, effacée ou arrive à expiration. D'autres validités et ordres de routage restent sous réserve. b) l’ordre iceberg; un ordre iceberg peut être saisi à tout moment pendant le jour de négoce. Seule la quantité visible de l'ordre iceberg apparaît dans le carnet d'ordres. Une fois la quantité visible de l'ordre iceberg a été exécutée, une nouvelle tranche de la quantité totale est dévoilée dans le carnet d'ordres come quantité visible, et ainsi de suite jusqu'à l'exécution, suppression ou l'expiration de la quantité totale de l'ordre. Chaque tranche est dotée d'un nouvel horodatage et d'un nouvel numéro d'identification, et perd sa priorité heure. Lors du marché permanent et du fixing, la quantité totale de l'ordre iceberg peut être exécutée selon le principe de la priorité prix/heure avec des ordres ou quotes de sens opposé du carnet d'ordres. À la demande du participant, la Bourse peut définir, de manière aléatoire et dans certaines limites, la quantité visible de l’ordre iceberg pour chaque tranche de la quantité totale. D’autres validités et ordres de routage restent sous réserve. c) l’ordre retail; un ordre retail peut être introduit à tout moment pendant le jour de négoce. Il est géré dans le système de bourse jusqu’à l’initiation de l’ordre (c.-à-d. jusqu’à une éventuelle transmission dans le carnet d’ordres correspondant de l’ordre, dans le respect de la spécification de l’ordre) et n’apparaît pas dans le carnet d’ordres. Si les conditions d’initiation de l’ordre retail dans le négoce actuel ou la phase de marché au cours de clôture sont remplies, l’ordre est transmis dans le carnet d’ordres correspondant selon les spécifications de l’ordre. Les ordres retail sont initiés dans le modèle de marché Central-Limit-Order-Book sur la base du prix de référence. Dans les modèles de marché Quote-Driven-Market et Price-Validation-Market, les ordres retail sont initiés tant sur la base de la quote d’un market maker ou d’un fournisseur de liquidités que sur la base du prix de référence. Dans
le modèle de marché Quote Driven Market, un ordre retail n’est en outre initié sur la base de la quote
d’un teneur de marché ou d’un fournisseur de liquidité en sens opposé que lorsque la quote du teneur de marché ou du fournisseur de liquidité en sens opposé est le prix d’achat le plus élevé disponible dans le carnet d’ordres ou le prix de vente le plus bas disponible dans le carnet d’ordres, et que la quote se situe dans une marge de négoce prédéfinie par la Bourse. Dès l’initiation de l’ordre retail, des dérogations relatives à la transparence pré-négociation et les dispositions d’exécution correspondant à la spécification de l’ordre, du carnet d’ordres correspondant ou de la période de négoce s’appliquent à l’ordre. La bourse déclenche les ordres retail selon le principe de la priorité prix/heure de la saisie dans le système de bourse. L’ordre retail reste saisi dans le système de bourse ou dans le carnet d’ordres correspondant jusqu’à son exécution, son effacement ou son échéance (l’exécution de l’ordre n’est pas garantie). Les ordres retail peuvent être gérés pendant toute la durée de validité dans le système de bourse ou le carnet d’ordres et perdent leur priorité horaire, pour autant qu’il ne s’agisse pas uniquement de réduire le nombre de valeurs mobilières. La bourse distingue les spécificités suivantes des ordres retail: 1. Stop Limit: après initiation, l’ordre est transmis avec une limite de prix limitée; 2. Stop Loss: après initiation, l’ordre est transmis avec une limite de prix illimitée. d) l’ordre Auction Volume Discovery: L’ordre Auction Volume Discovery peut être saisi à tout moment pendant le jour de négoce et il n’apparaît pas dans le carnet d’ordres. Les ordres Auction Volume Discovery peuvent être saisis avec une validité «At-the-Opening» pour l’ouverture et avec une validité «Atthe-Close» pour le fixing de clôture, mais cela n’est pas pris en compte pour la détermination du prix du fixing, conformément au principe de maximisation du volume de transactions. Les ordres Auction Volume Discovery peuvent être gérés pendant toute la durée de validité dans le système de bourse ou le carnet d’ordres et perdent leur priorité horaire, pour autant qu’il ne s’agissait pas de réduire uniquement le nombre de valeurs mobilières. Les ordres Auction Volume Discovery sont exécutés contre les ordres et quotes «dans la limite» du fixing de clôture restants ainsi que contre les ordres Auction
Volume Discovery «dans la limite» de la contrepartie, dans le respect du principe de priorité quantité/heure au cours de clôture du fixing de clôture. Si aucun prix ne peut être déterminé pendant le fixing, les ordres Auction Volume Discovery ne sont pas exécutés. Les éléments non exécutés de l’ordre Auction Volume Discovery arrivent à échéance après le fixing ou après la période boursière «Marché au cours de clôture». Les détails sont réglés par la Bourse dans les spécifications techniques correspondantes ainsi que dans l’instruction «Paramètres de négoce».
5.1.3 Spécification de l’ordre
Un ordre doit être saisi en utilisant les attributs suivants: a) identifiant du participant: numéro d'identification du participant (Party ID) et du négociant (Trader ID); b) désignation du type de transaction: achat ou vente; c) capacité de négoce: opération pour le compte d'un client (négoce en nom propre mais sur ordre d'un client) ou pour compte propre (négoce en nom et pour compte propre); d) identification de la valeur mobilière: ISIN, monnaie de négoce et plate-forme de négociation; e) volume de l'ordre: nombre pour les valeurs mobilières ou valeur nominale pour les instruments cotés en pourcentage. Concernant les ordres iceberg, il convient en outre de définir la quantité visible apparaissant dans le carnet d'ordres. La saisie d’un nombre minimum est uniquement autorisée pour les ordres Auction Volume Discovery à l’ouverture et lors du fixing de clôture; f) limite de prix: 1. pour les ordres ordinaires, retail et Auction Volume Discovery: limité ou illimité;
2. pour ordres iceberg: limité; 3. pour ordres avec ordre de routage «SWMB»: limité; Le prix d’initiation doit être défini pour les ordres retail. g) validité: 1. immediate-or-cancel (IOC ou Accept): ordre qui doit être immédiatement exécuté en totalité ou en partie. Les parties non exécutées de l'ordre sont annulées sans être placées dans le carnet d'ordres; 2. fill-or-kill (FOK): ordre à exécuter immédiatement en totalité ou pas du tout. Dans l'impossibilité d'exécuter immédiatement l'ordre en totalité, ce dernier est annulé sans être placé dans le carnet d'ordres; 3. at-the-opening: peut être uniquement saisi en phase de pré-ouverture et est valide jusqu'à et comprise l'ouverture. Les parties non exécutées de l'ordre sont supprimées après l'ouverture; 4. at-the-close: peut être saisi en phase de pré-ouverture, de marché permanent et de marché au cours de clôture (TAL) et est valide jusqu'au et compris le fixing de clôture ou la phase de «marché au cours de clôture». Les parties non exécutées de l'ordre sont supprimées après le fixing de clôture ou la phase de «marché au cours de clôture», sous réserve d'instructions contraires du participant. Les ordres ayant validité «at-the-close» n'apparaissent pas dans le carnet d'ordres jusqu'au début du fixing de clôture; 5. validité jour (good-for-day): ordre valide jusqu'à la clôture de négoce du jour de négoce en cours, sous réserve d'instructions contraires du participant; 6. date déterminée (good-till-date): ordre valide jusqu'à la clôture de négoce d'un jour de négoce déterminé, sous réserve d'instructions contraires du participant. La durée de validité maximale s'élève à un an; h) négoce algorithmique: identification 1. de l'ordre généré par le biais d'un système de négoce algorithmique; 2. de l'algorithme utilisé; 3. du trader qui a initié l'ordre; i) ordre de routage: 1. «SWX» pour la saisie dans le Central Limit Order Book (CLOB) ou dans le carnet d’ordres du Quote Driven Market (QDM); l’ordre de routage «SWX» est autorisé pour les ordres avec ou sans limite de prix; ou 2. «SWMX» pour la saisie dans le carnet d'ordres sans transparence pré-négociation de SwissAtMid suivie de la transmission de la quantité restante dans le Central Limit Order Book (CLOB); l'ordre de routage «SWMX» est autorisé pour les ordres avec ou sans limite de prix. Lorsque le carnet d'ordres
sans transparence pré-négociation n'est pas activé pour un segment de négoce donné, les ordres avec ordre de routage «SWMX» sont transmis directement dans le Central Limit Order Book (CLOB) ou dans le carnet d'ordres du Quote Driven Market (QDM). Les ordres existants avec ordre de routage «SWMX» sont transmis dans le Central Limit Order Book (CLOB) ou dans le carnet d’ordres du Quote-Driven-Market (QDM) lors du fixing de clôture et pendant la phase de «marché au cours de clôture». Lorsqu'un ordre est saisi avec ordre de routage «SWMX» et que le carnet d'ordres ne se trouve pas en phase de «marché permanent», l'ordre est transmis directement dans le Central Limit Order Book (CLOB) ou dans le carnet d'ordres du Quote Driven Market (QDM). Les ordres existants avec ordre de routage «SWMX» sont transmis dans le Central Limit Order Book (CLOB) lors du fixing de clôture et pendant la phase de «marché au cours de clôture». Les ordres avec ordre de routage «SWMX» sont traités conformément aux dispositions d'exécution du carnet d'ordres concerné sur le marché permanent; ou
3. «SWMB» pour la saisie dans le Central Limit Order Book (CLOB) et la saisie simultanée dans le carnet d'ordres sans transparence pré-négociation de SwissAtMid; lorsque la quantité de l'ordre avec ordre de routage «SWMB» est exécutée dans le Central Limit Order Book (CLOB) ou dans le carnet d'ordres sans transparence pré-négociation de SwissAtMid, la quantité totale de l'ordre figurant dans le carnet d'ordres concerné est réduite de la quantité exécutée jusqu'à ce que la quantité totale soit exécutée, supprimée ou arrivée à expiration. L'ordre de routage «SWMB» est autorisé pour les ordres avec limite de prix. La limite de prix indiquée s'applique aux exécutions dans SwissAtMid ainsi qu'au Central Limit Order Book (CLOB) en tant que limite maximale. La Bourse adapte de manière dynamique la limite de prix des ordres avec ordre de routage «SWMB» au meilleur cours acheteur ou vendeur pour les exécutions dans le Central Limit Order Book (CLOB). Lorsqu'aucun cours acheteur ou vendeur ne se trouve dans le Central Limit Order Book (CLOB), l'ordre est suspendu des deux carnets d'ordres et ne sera pas exécuté, ni ne figurera dans le carnet d'ordres. Les ordres suspendus seront réactivés dès qu'un cours acheteur ou vendeur correspondant sera disponible dans le Central Limit Order Book (CLOB). Ces ordres pourront alors être exécutés, auront un nouvel horodatage et pourront être lus dans le carnet d'ordres. Lorsque le carnet d'ordres sans transparence pré-négociation n'est pas activé pour un segment de négoce donné, les ordres avec ordre de routage «SWMB» sont refusés. Si le Central Limit Order Book (CLOB) ne se trouve pas dans la phase de «marché permanent» ou s'il y a une interruption du négoce, l'ordre avec ordre de routage «SWMB» est suspendu dans les deux carnets d'ordres et ne sera pas exécuté, ni ne figurera dans le carnet d'ordres. Les ordres suspendus seront réactivés, pourront alors être exécutés, auront un nouvel horodatage et pourront être lus dans le carnet d'ordres dès que le Central Limit Order Book (CLOB) est à nouveau en phase de marché permanent. Les ordres existants avec ordre de routage «SWMB» sont supprimés lors du fixing de clôture. Les ordres avec ordre de routage «SWMB» sont refusés pendant la phase de «marché au cours de clôture». La Bourse peut limiter le nombre d'ordres avec ordre de routage «SWMB» par
carnet d'ordres. Les ordres avec ordre de routage «SWMB» sont traités conformément aux dispositions d'exécution du carnet d'ordres concerné sur le marché permanent; ou 4. «SEB» pour l'exécution au meilleur cours acheteur et vendeur européen au mieux des capacités du fournisseur de liquidité (Swiss EBBO) dans le Central Limit Order Book (CLOB), dans le carnet d'ordres sans transparence pré-négociation de SwissAtMid et dans le carnet d'ordres pour le négoce hybride de Swiss EBBO; l'ordre de routage «SEB» est autorisé pour les ordres avec ou sans limite de prix. Lorsque le négoce en bourse hybride n’est pas activé pour un segment de négoce donné, les ordres avec ordre de routage «SEB» sont transmis directement dans le Central Limit Order Book (CLOB), dans le carnet d’ordres du Quote Driven Market (QDM) ou dans le carnet d’ordres sans transparence pré-négociation de SwissAtMid. Lorsqu'un ordre est saisi avec ordre de routage «SEB» et que le carnet d'ordres ne se trouve pas en phase de «marché permanent», l'ordre est transmis directement dans le Central Limit Order Book (CLOB) ou dans le carnet d'ordres du Quote Driven Market (QDM). Les ordres existants avec ordre de routage «SEB» sont transmis dans le Central Limit Order Book (CLOB) ou dans le carnet d’ordres du Quote-Driven-Market (QDM) lors du fixing de clôture et pendant la phase de «marché au cours de clôture». Les ordres avec ordre de routage «SEB» sont traités conformément aux dispositions d'exécution du carnet d'ordres concerné pendant le marché permanent. j) Restriction d’ordre: Suspension dans le négoce au cours de clôture (facultatif): Indication que la Bourse doit (le cas échéant) suspendre l’ordre non exécuté ou exécuté partiellement dans le cadre du fixing de clôture pour le marché au cours de clôture, et que cet ordre n’est dès lors plus exécutable. Un ordre suspendu est réactivé dès que le marché au cours de clôture est terminé et il conserve sa priorité prix/heure d’origine. Les modifications de l’ordre restent sous réserve (conformément au chiffre 5.1.1).
Les détails sont réglés par la Bourse dans les spécifications techniques correspondantes ainsi que dans l’instruction «Paramètres de négoce».
5.2 Quote
5.2.1 Définition
La quote désigne la saisie simultanée d'un ou de plusieurs ordres d'achat et/ou de vente limités dans une seule et même instruction. Elle reste dans le carnet d'ordres jusqu'à ce qu'elle ait été exécutée, remplacée par une nouvelle ou effacée. Dans le modèle de marché Quote Driven Market, les quotes contenues dans le carnet d'ordres sont fermes. Dans le modèle de marché Price Validation Market, les quotes contenues dans le carnet d'ordres ne sont pas fermes.
5.2.2 Spécification de la quote
Une quote doit être saisie en utilisant les attributs suivants: a) identifiant du participant: numéro d'identification du participant (Party ID) et du négociant (Trader ID); b) désignation du type de transaction: achat et/ou vente; c) capacité de négoce: opération pour le compte d'un client (négoce en nom propre mais sur ordre d'un client) ou pour compte propre (négoce en nom et pour compte propre); d) identification de la valeur mobilière: ISIN, monnaie de négoce et plate-forme de négociation; e) volume de la quote: nombre pour les valeurs mobilières ou valeur nominale pour les instruments cotés en pourcentage pour l'achat et/ou la vente; f) limite de prix: limité; g) validité: validité jour (good-for-day): ordre valable jusqu'à la fin du jour de négoce en cours; h) négoce algorithmique: identification 1. de l'ordre généré par le biais d'un système de négoce algorithmique; 2. de l'algorithme utilisé; 3. du trader qui a initié l'ordre. Les détails sont réglés par la Bourse dans les spécifications techniques correspondantes ainsi que dans l’instruction «Paramètres de négoce».
6 Priorité d'exécution
Le principe de la priorité prix/heure s'applique fondamentalement. Cela signifie que l'ordre et la quote présentant le meilleur prix (limite de prix la plus haute pour l'acheteur, limite de prix la plus basse pour le vendeur) sont exécutés en premier. Dans le cas de la fusion d'ordres et de quotes, ce sont les ordres illimités qui jouissent de la plus haute priorité. Les ordres et les quotes présentant le même prix sont exécutés dans l'ordre dans lequel ils sont arrivés. Seuls sont pris en considération, pour l’exécution des ordres Auction Volume Discovery, les ordres du carnet d’ordres qui sont «dans la limite». Les ordres «dans la limite» sont des ordres dont le prix limité est au moins égal ou supérieur au prix du fixing (la limite de prix pour les ordres d’achat est égale ou supérieure au prix du fixing, la limite de prix pour les ordres de vente est égale ou inférieure au prix du fixing). Les ordres illimités sont toujours considérés comme «dans la limite». Le principe de la priorité quantité/heure s’applique aux ordres Auction Volume Discovery lors de l’ouverture ou du fixing de clôture. Le principe de priorité quantité/heure signifie que les ordres «dans la limite» portant sur la quantité la plus
importante sont exécutés en premier. Les ordres dont la quantité est identique sont exécutés dans l’ordre dans lequel ils sont arrivés. Le principe de la priorité horaire s'applique à la phase de «marché au cours de clôture». Cela signifie que lorsque sont introduits plusieurs ordres dont la limite de prix est identique ou meilleure (limite de prix identique ou plus haute pour l'acheteur, limite de prix identique ou plus basse pour le vendeur) que le cours de clôture, les ordres sont exécutés dans l'ordre dans lequel ils sont arrivés.
7 Fixing et principe de la maximisation du volume des transactions
Avant le fixing, le participant a la possibilité de saisir de nouveaux ordres et quotes dans le carnet d'ordres ou d'effacer des ordres et quotes existants sans qu'ils ne soient exécutés. Le prix du fixing est déterminé en prenant en compte tous les ordres et quotes limités et illimités figurant dans le carnet d’ordres, mais sans égard aux ordres Auction Volume Discovery, le prix de référence pouvant quant à lui être pris en considération dans certains cas. Dans le cadre du fixing, les ordres et les quotes sont traités de manière identique. Le principe de la maximisation du volume des transactions indique que la plus grande quantité d'ordres et de quotes possible est exécutée à un prix unique déterminé dans le cadre du fixing. Les règles suivantes alors sont applicables: a) les ordres et quotes sont traités selon le principe de la priorité prix/heure; b) les ordres illimités sont exécutés avec des ordres et quotes limités ou illimités de sens opposé. Si tous les ordres illimités ne peuvent pas être exécutés, aucune exécution n'aura lieu et le carnet d'ordres reste clos (non-opening). Les ordres ou quotes valides restent dans le carnet d'ordres; c) les ordres ou quotes sont exécutés jusqu'à ce que l'un des côtés du carnet soit vide ou que le prix d'achat le plus favorable dans le carnet d'ordres soit inférieur au meilleur prix de vente; d) si deux ordres ou quotes illimités de même quantité sont exécutés en dernier, alors le prix du fixing correspond au prix de référence. Si le prix de référence est inférieur (supérieur) à l'ordre ou la quote de l'acheteur (ordre ou quote du vendeur) du carnet d'ordres le/la plus favorable, alors ce prix détermine le prix du fixing; e) si un ordre ou une quote illimités et un ordre ou une quote limités sont exécutés en dernier, alors le prix du fixing correspond à la meilleure limite restante; f) si des ordres ou quotes limités à deux niveaux de prix et de quantité différente sont exécutés en dernier, alors le prix du fixing correspond au niveau de prix de l'ordre ayant la plus grande quantité; g) si des ordres ou quotes limités à deux niveaux de prix et de même quantité sont exécutés en dernier, alors le prix du fixing correspond à la moyenne arithmétique des deux niveaux de prix, arrondie au prochain échelonnement de cours admissible.
Si la moyenne arithmétique est inférieure (supérieure) à l'ordre ou la quote de l'acheteur (ordre ou cote du vendeur) le/la plus favorable du carnet d'ordres, alors ce prix détermine le prix du fixing. Le prix pour toutes les exécutions du fixing est fixé en fonction du dernier prix déterminé selon les règles du présent chiffre. Outre les spécifications mentionnées précédemment, les règles de détermination de prix sur la base des quotes (Quote Domination) sont applicables à la phase de validation du prix du Price Validation Market.
8 Marché permanent
Sur le marché permanent, les transactions sont déclenchées par un ordre ou une quote entrant, lequel est exécuté avec les ordres et quotes de sens opposé, dans la mesure où la quantité et la limite de prix le permettent. Contrairement au fixing, le prix est déterminé individuellement pour chaque transaction. Les règles suivantes sont alors applicables: a) un ordre ou une quote entrants sont contrôlés quant à leur exécutabilité, puis exécutés immédiatement selon le principe de la priorité prix/heure avec les ordres et quotes de sens opposé dans un ou plusieurs niveaux et prix; b) si un ordre ou une quote ne sont pas exécutés ou ne sont exécutés que partiellement, ils sont datés et entrés dans le carnet d'ordres avec leur éventuelle limite. D'autres validités de l'ordre et ordres de routage contraires restent sous réserve; c) si un ordre illimité entrant est exécuté avec un ordre illimité de sens opposé, alors l'exécution s'effectue au prix de référence. Si le prix de référence est inférieur (supérieur) à l'ordre ou quote de l'acheteur (ordre ou quote du vendeur) du carnet d'ordres le/la plus favorable, alors ce prix détermine le prix de l'exécution; d) si un ordre illimité entrant est exécuté avec un ordre ou une quote limités de sens opposé, alors le prix correspond à la limite; e) si un ordre ou une quote limités entrants sont exécutés avec un ordre ou une quote illimités de sens opposé, alors le prix correspond à la limite. Si la limite exécutée est inférieure (supérieure) à l'ordre ou la quote de l'acheteur (ordre ou quote du vendeur) de sens opposé le/la plus favorable, alors ce prix détermine le prix de l'exécution; f) si un ordre ou une quote limités entrants sont exécutés avec un ordre ou une quote limités de sens opposé, alors l'exécution s'effectue au prix des limites communes. Si la limite de l'ordre ou quote de l'acheteur est supérieure à la limite de l'ordre ou quote du vendeur, alors la limite utilisée sera celle qui sera la plus favorable du point de vue de l'ordre ou de la quote entrants. Le Quote Driven Market est soumis non seulement aux dispositions figurant ci-avant, mais également aux règles de détermination du prix basées sur les quotes (Quote Domination).
La Bourse peut prévoir la fonctionnalité «Self Match Prevention» pour certains segments de négoce durant le marché permanent. Si le participant en fait la demande, ses ordres ou quotes en sens inverse saisis sous numéro d'identification du participant (Party ID) avec la capacité de négoce opération pour compte propre dans le carnet d'ordres ne sont pas exécutés. La Bourse supprime du carnet l’ordre ou la quote affichant l’horodatage le plus ancien, indépendamment du type d’ordre, de son ancienneté et de sa quantité.
9 Marché au cours de clôture (TAL)
Sur le marché au cours de clôture, les transactions sont déclenchées par un ordre entrant, lequel est exécuté avec les ordres de sens opposé, dans la mesure où la quantité et la limite de prix le permettent. Contrairement au fixing et au marché permanent, le prix n'est pas déterminé individuellement pour chaque transaction, mais toutes les transactions sont exécutées au cours de clôture du fixing de clôture. Les règles suivantes sont alors applicables: a) chaque ordre entrant est contrôlé quant à son exécutabilité, puis exécuté immédiatement selon le principe de la priorité horaire avec les ordres de sens opposé dans un ou plusieurs niveaux au cours de clôture du fixing de clôture;
b) si un ordre n'est pas exécuté ou s'il n'est exécuté que partiellement, il est daté et entré dans le carnet d'ordres avec son éventuelle limite. D'autres validités de l'ordre et ordres de routage contraires restent sous réserve; La Bourse peut prévoir la fonctionnalité «Self Match Prevention» pour certains segments de négoce durant le marché au cours de clôture. Si le participant en fait la demande, ses ordres en sens inverse saisis sous son numéro d'identification du participant (Party ID) avec la capacité de négoce opération pour compte propre dans le carnet d'ordres ne sont pas exécutés. La Bourse supprime du carnet l'ordre affichant l'horodatage le plus ancien, indépendamment du type d'ordre et de sa quantité.
10 Négoce algorithmique
Le participant est tenu de prendre les mesures nécessaires et de mettre en place des contrôles de risque efficaces dans le cadre du négoce algorithmique afin de s'assurer que ses systèmes: a) soient résilients et possèdent une capacité suffisante pour gérer les volumes les plus élevés d'ordres et de messages; b) soient soumis à des seuils et limites de négociation appropriés; c) n'engendrent aucune perturbation sur la plate-forme de la bourse ou n'y contribuent pas; d) puissent contrer efficacement les infractions aux art. 142 et 143 LIMF; et e) soient soumis à des tests appropriés des algorithmes et des mécanismes de contrôle, y compris les mesures préventives destinées à: 1. limiter le nombre d'ordres de négociation non exécutés par rapport aux opérations qu'un participant peut saisir dans le système; 2. ralentir la création des ordres lorsque les capacités du système de la bourse risquent d'être atteintes; et 3. limiter et réaliser les plus petites modifications du prix minimal admissibles sur la plate-forme de la bourse. Dans le cadre du négoce algorithmique, la Bourse peut prélever des émoluments plus élevés pour: a) la passation d'ordres qui sont annulés ultérieurement; b) les participants présentant une part importante d'ordres annulés; c) les participants ayant: 1. une infrastructure qui réduit les retards lors du transfert des ordres; 2. un système qui décide d'initier, de créer, de transmettre ou d'exécuter un ordre; et 3. un nombre élevé d'offres de cours, d'ordres ou d'annulations générés en cours de journée. Les détails sont réglés par le «Tarif relatif au Règlement relatif au négoce».
11 Dérogations relatives à la transparence pré-négociation
Les ordres Auction Volume Discovery et les ordres passés pendant la période de «marché au cours de clôture» au moyen de systèmes de cours de référence de la Bourse ne sont pas soumis à l’obligation de transparence pré-négociation, conformément à l’art. 27, al. 4, let. a OIMF. Les ordres iceberg, les ordres retail et les ordres avec validité at-the-close (à savoir également les ordres Auction Volume Discovery) exécutés au moyen d’un système de gestion des ordres de la Bourse ne sont pas soumis à l’obligation de transparence pré-négociation conformément à l’art. 27, al. 4, let. c OIMF.
La Bourse peut refuser des ordres iceberg qui restent en dessous des exigences minimales fixées à l'avance pour l'ordre sans transparence pré-négociation, notamment lorsque la valeur totale de l'ordre iceberg est inférieure à la valeur minimale définie pour un ordre iceberg. La valeur minimale d'un ordre iceberg est fixée en francs suisses et est déterminées par la Bourse pour chaque segment de négoce. Les détails sont réglés par l'Instruction «Paramètres de négoce».
12 Limites pré-négociation
La Bourse peut refuser des ordres ou quotes qui dépassent les limites de volume et de cours définies au préalable (limites pré-négociation), notamment lorsque: a) la limite de prix de l'ordre ou de la quote reçus dépasse la fourchette de prix supérieure (prix de référence multiplié par le «price collar factor») de la valeur mobilière; b) la limite de prix de l'ordre ou de la quote reçus passe en dessous de la fourchette de prix inférieure (prix de référence divisé par le «price collar factor») de la valeur mobilière; c) la valeur de l'ordre ou de la quote reçus dépasse la valeur maximale d'un ordre (volume de l'ordre multiplié par la limite de prix de l'ordre) de la valeur mobilière; ou lorsque d) le volume de l'ordre ou de la quote reçus dépasse le volume maximal d'un ordre (valeur maximale d'un ordre divisée par le prix de référence) de la valeur mobilière. Le «price collar factor» permettant de déterminer la fourchette de prix ainsi que la valeur maximale en francs suisses d'un ordre sont définis par la Bourse pour chaque segment de négoce et service de négoce. S’agissant des ordre retail, la Bourse vérifie les contrôles pré-négociation, tant lors de la saisie dans le système de Bourse que lors de l’initiation dans le carnet d’ordres concerné. Les limites pré-négociation sont déterminées sur la base du prix de référence du jour de négoce précédent. Les détails sont réglés par l'Instruction «Paramètres de négoce». La Bourse publie les exceptions pour les différentes valeurs mobilières ou certains jours de négoce de manière appropriée. Les interventions de la régulation du marché conformément à la Directive «Régulation du marché» restent sous réserve.
13 Interruption du négoce
La Bourse peut interrompre le négoce, notamment: a) lorsque, dans le modèle de marché Central Limit Order Book pendant le marché permanent, le prix le plus proche du prix de référence se trouve en dehors d’une fourchette (Stop Trading Range) définie par la Bourse (Stop Trading); b) lorsque, dans le modèle de marché Central Limit Order Book pendant le marché permanent, le prix le plus proche d'une transaction négociée dans une certaine période de temps (Avalanche Time) se trouve en dehors de la fourchette (Stop Trading Range) définie par la Bourse (Avalanche Stop Trading); c) lorsque, dans les modèles de marché Quote Driven Market et Price Validation Market pendant le marché permanent, aucune quote de sens opposé n'est disponible au moment d'une éventuelle transaction (Stop Trading no Quote). Le négoce n'est pas interrompu lorsque, dans le carnet d'ordres, un ordre limité reste avec le même prix et du même côté (achat/vente) du carnet d'ordres que la dernière
quote exécutée, à condition que l'ordre limité se trouve déjà dans le carnet d'ordres au moment de l'exécution de la quote; d) dans le modèle de marché Price Validation Market pendant le marché permanent, une éventuelle transaction est réalisée entre un ordre et une quote sur le marché permanent (phase de validation du prix); e) dans un fixing, tous les ordres illimités n’ont pas pu être exécutés (Non Opening). L’interruption du négoce est maintenue jusqu’à ce que tous les ordres illimités aient été exécutés. En cas de Non Opening dans le modèle de marché Central Limit Order Book, le négoce peut, après un Non Opening, être interrompu à nouveau à titre supplémentaire, conformément à la let. a) du présent chiffre et dans les modèles de marché Quote Driven Market et Price Validation Market, le négoce peut à nouveau être interrompu après un Non Opening, avant la transaction conformément à la let. c) du présent chiffre; ou f) lorsqu’à l’ouverture ou à la clôture du fixing, le prix suivant par rapport au prix de référence sort d’une fourchette définie par la Bourse (Delayed Range) ou qu’il n’est pas possible d’exécuter tous les ordres illimités (Delayed Auction); g) lorsque le négoce du sous-jacent est interrompu. La fourchette et la durée et phase de validation du prix de l’interruption du négoce ainsi que la période de temps (Avalanche Time) liée à l’Avalanche Stop Trading sont déterminées par la Bourse pour chaque segment de négoce et pour chaque période boursière. Pendant l'interruption du négoce, le participant peut saisir de nouveaux ordres et quotes ou en effacer. Une fois l'interruption du négoce terminée, le négoce dans le carnet d'ordres est rouvert par un fixing conformément au principe de la maximisation du volume des transactions. La Bourse peut, par segment de négoce, définir une fin aléatoire à l’ouverture du négoce après une interruption du négoce. Les détails sont réglés par l'Instruction «Paramètres de négoce». La Bourse publie les exceptions pour les différentes valeurs mobilières ou certains jours de négoce de manière appropriée. Les interventions de la régulation du marché conformément à la Directive «Régulation du marché» restent sous réserve.
14 Adaptation du prix de référence
La Bourse peut ajuster le prix de référence, notamment lorsque: a) pendant les horaires de négoce, aucune transaction boursière n'est exécutée dans le carnet d'ordres alors que celui-ci est ouvert. Le prix de référence est ajusté comme suit après la clôture du négoce:
1 Segments de négoce du marché des actions: lors de l'ajustement du prix de référence, la Bourse
tient compte des cours acheteur et vendeur à la clôture du négoce. Si le prix de référence actuel est inférieur au meilleur cours acheteur, alors le prix de référence correspond au meilleur cours acheteur. Si le prix de référence actuel est supérieur au meilleur cours vendeur, alors le prix de référence correspond au meilleur cours vendeur. Si aucun cours acheteur ni vendeur n'est disponible à la clôture du négoce, le prix de référence n'est pas ajusté.
2 Tous les autres segments de négoce: lors de l'ajustement du prix de référence, la Bourse tient
compte des cours acheteur et vendeur les plus récents de la dernière heure avant la clôture du négoce. Si le prix de référence actuel est inférieur au meilleur cours acheteur, alors le prix de référence correspond au meilleur cours acheteur. Si le prix de référence actuel est supérieur au meilleur cours vendeur, alors le prix de référence correspond au meilleur cours vendeur. Si aucun cours acheteur ni vendeur n'est disponible une heure avant la clôture du négoce, le prix de référence n'est pas ajusté.
b) la transaction ayant débouché sur le prix de référence a été annulée par la Bourse. Le prix de référence est ajusté comme suit après la clôture du négoce: Si une transaction valide a été exécutée dans le carnet d'ordres pendant les heures de négoce, alors le prix de référence correspond au dernier cours d'exécution dans le carnet d'ordres. Si aucune transaction valide n'a été exécutée dans le carnet d'ordres pendant les heures de négoce, le prix de référence est établi conformément au ch. 14 al. 1 let. a). c) des dividendes sur un titre sont versés dans la monnaie de négoce. À la date ex, la Bourse corrige alors le prix de référence du montant du dividende avant l'ouverture du négoce. d) les échelonnements de cours d'un titre subissent des modifications. La Bourse ajuste alors le prix de référence avant l'ouverture du négoce si celui-ci ne correspond pas au nouvel échelonnement de cours valide. Demeurent réservés d'autres ajustements manuels du prix de référence.
15 Restrictions de négoce
15.1 Actions étrangères
Le négoce boursier d'actions étrangères dans les segments de négoce suivants n'est permis aux participants étrangers que dans la mesure où la bourse reconnue étant à la base de la cotation secondaire ou de l'admission au négoce du titre auprès de SIX Swiss Exchange AG a son siège au sein de l'Union européenne (UE) ou de l'Espace économique européen (EEE) ou est considérée comme équivalente au sens de l'art. 23 du règlement UE n° 600/2014: a) Actions cotées à titre secondaire (Instruction «Paramètres de négoce», Annexe E – Actions jouissant d'une cotation secondaire) b) Sponsored Foreign Shares (Instruction «Paramètres de négoce», Annexe F – Sponsored Foreign Shares)
15.2 Ordres d’achat
Les fournisseurs de liquidité peuvent restreindre la saisie d’ordres d’achat de valeurs mobilières dans les segments de négoce «Produits structurés» et «Produits structurés ETH» (cf. Instruction «Paramètres de négoce», Annexe P – Produits Structurés et Annexe Q – Produits structurés ETH) au moyen d’une communication en ce sens à la Bourse via l’interface de négoce correspondante, uniquement toutefois lorsqu’au moins un des motifs suivants est présent: a) la valeur mobilière est soumise à l’impôt à la source des États-Unis d’Amérique conformément à la section 871(m) de l’IRC; b) l’émetteur ne dispose d’aucun volume (la valeur mobilière a été intégralement vendue) et il peut seulement effectuer des rachats; c) l’émetteur est soumis à des règlementations commerciales internes pertinentes (p. ex. restrictions de placement); d) l’émetteur propose une nouvelle valeur mobilière plus attrayante pour l’investisseur ou e) la valeur mobilière est dépourvue de valeur. Si le fournisseur de liquidité fait part à la Bourse d’une restriction de négoce des ordres d’achat, l’ensemble des ordres d’achats des valeurs mobilières concernées seront supprimés du carnet d’ordres. Pendant la restriction de négoce des ordres d’achat, le participant ne peut pas saisir de nouveaux ordres dans la partie achats du carnet d’ordres. Seul le fournisseur de liquidité enregistré pour la valeur mobilière peut saisir des ordres d’achat et effectuer des rachats.
La restriction du négoce d’ordres d’achat doit être communiquée immédiatement dès sa divulgation à la Bourse pendant le négoce permanent. Les transactions boursières qui ont lieu entre la survenue de la restriction de négoce selon l’al. 1 et la communication à la Bourse sont considérées comme des transactions erronées (mistrades). Ce règlement s’applique indépendamment des délais conformément au ch. 6.3 de la Directive «Régulation du marché». Par ailleurs, les ch. 6.4 et 6.5 de la Directive «Régulation du marché» s’appliquent. Si le fournisseur de liquidité communique une restriction du négoce de manière erronée à la Bourse, ou si le fondement de la restriction de négoce des ordres d’achat n’existe plus, le fournisseur de liquidité doit immédiatement demander la levée de la restriction du négoce auprès de la régulation du marché de la Bourse. La requête doit intervenir par téléphone. La confirmation par écrit de la levée de la restriction du négoce doit être envoyée par courrier électronique à la régulation du marché dans les plus brefs délais, au plus tard avant la fin du jour de négoce en cours. La Bourse publie les restrictions de négoce pour les ordres d’achat des différentes valeurs mobilières de manière appropriée. Demeurent réservées les interruptions de négoce selon le ch. 13 et les interventions de la régulation du marché selon la Directive «Régulation du marché».
16 Suspension du négoce des instruments dérivés
16.1 Suspension du négoce des instruments dérivés ayant une structure dépendant du chemin
parcouru Les émetteurs d’instruments dérivés ayant une structure dépendant du chemin parcouru sont tenus d’annoncer, conformément à l’art. 6 de la Directive concernant les droits de créance ayant une structure particulière (DDSP) et à l’art. 11 ch. 2.03 de la Directive sur les Devoirs d’annonce réguliers (DDAR), l’atteinte de valeurs seuil qui influencent le cours ou l’évaluation de l’instrument dérivé (p. ex. dans le cas des options à barrière), ce qui entraîne la suspension automatique de leur négoce en bourse dans les segments de négoce «Produits structurés» et «Produits structurés ETH» (cf. Instruction «Paramètres de négoce», Annexe P – Produits Structurés et Annexe Q – Produits Structurés ETH). Des devoirs d’annonce réguliers supplémentaires dans le cadre du maintien de la cotation selon la «Directive concernant les devoirs d’annonce réguliers des émetteurs avec droits de participation (titres de participation), emprunts, droits de conversion, instruments dérivés et placements collectifs de capitaux» et des interventions de la régulation du marché selon la Directive «Régulation du marché» demeurent réservés.
16.2 Suspension du négoce pour les produits à effet de levier résiliés avant terme et soumis à un
paquet de positions actives en cours Les émetteurs d’instruments dérivés résiliés avant terme sont tenus de déclarer la date de résiliation, conformément à l’art. 11, ch. 2.07 de la directive sur les devoirs d’annonce réguliers (DDAR). La suspension du négoce en Bourse est automatique en raison du devoir d’annonce régulier, pour autant que le dernier jour de négoce déclaré intervienne dans les deux jours de bourse (T+2) après réception de l’annonce concernée.
III Modèles de marché
17 Central Limit Order Book (CLOB)
17.1 Ordres et quotes
Le modèle de marché Central Limit Order Book traite les ordres provenant de participants et les quotes de fournisseurs de liquidité autorisés de la même manière.
17.2 Fournisseurs de liquidité
Le fournisseur de liquidité admis assure la liquidité du marché en plaçant des ordres ou des quotes dans le carnet d'ordres des différentes valeurs mobilières. La Bourse peut admettre, pour chaque valeur mobilière, un ou plusieurs fournisseurs de liquidité. Les droits et obligations du fournisseur de liquidité sont définis par la Bourse pour chaque segment de négoce et service de négoce. Les détails concernant les fournisseurs de liquidité sont réglés par le «Tarif concernant le Règlement relatif au négoce».
17.3 Préouverture
La préouverture correspond à la période allant du début du jour de négoce à l'ouverture du négoce proprement dite. Les participants ainsi que les fournisseurs de liquidité peuvent saisir de nouveaux ordres et quotes dans le carnet d’ordres ou effacer des ordres et quotes existants. La Bourse calcule le prix de fixing théorique selon le principe de la maximisation du volume de transactions et le publie en permanence. Aucune transaction n'est effectuée et, de ce fait, aucune fixation de prix n'a lieu.
17.4 Ouverture
La Bourse ouvre le marché permanent avec un fixing conformément au principe de la maximisation du volume des transactions. La Bourse prolonge une fois la durée du fixing pour une période définie lorsque le prix de fixing théorique sort de la fourchette applicable par rapport au prix de référence et qu’il n’est pas possible d’exécuter tous les ordres illimités (Delayed Auction). La Bourse n’ouvre pas le négoce tant que tous les ordres illimités n’ont pas pu être exécutés dans le fixing (Non Opening). La Bourse n'effectue aucun fixing tant que le marché permanent du sous-jacent est interrompu (Underlying Condition). Si une transaction est effectuée dans le cadre du fixing, le cours correspond au cours d’ouverture et au prix de référence.
17.5 Marché permanent
Les ordres et quotes entrants sont exécutés selon le principe de la priorité prix/temps en une ou plusieurs parties et à un ou plusieurs prix différents. Si un ordre ne peut pas être exécuté ou s'il ne peut être exécuté que partiellement, le reste demeure consigné dans le carnet d'ordres. D'autres spécifications de validité restent sous réserve. Dans certains cas particuliers, la Bourse peut interrompre le négoce. Le prix de référence est le dernier prix payé. Les adaptations du prix de référence restent sous réserve.
17.6 Fixing de clôture
Un fixing de clôture est exécuté immédiatement après la phase de «marché permanent». Pendant le fixing de clôture, les participants ainsi que les fournisseurs de liquidité peuvent saisir de nouveaux ordres et quotes dans le carnet d’ordres ou effacer des ordres existants. La Bourse calcule le prix de fixing théorique selon le principe de la maximisation du volume de transactions et le publie en permanence. Aucune transaction n’est effectuée et, de ce fait, aucune fixation de prix n’a lieu. La Bourse termine le fixing de clôture conformément au principe de maximisation du volume de transactions. La Bourse prolonge une fois la durée du fixing pour une période définie lorsque le prix de fixing théorique sort de la fourchette applicable par rapport au prix de référence (Delayed Auction). La Bourse n’ouvre pas le négoce tant que tous les ordres illimités n’ont pas pu être exécutés selon une procédure de fixing (Non Opening). La Bourse n’effectue aucun fixing tant que le marché permanent du sous-jacent est interrompu (Underlying Condition). Si une transaction est effectuée dans le cadre du fixing, le cours correspond au cours de clôture et au prix de référence. Si aucune transaction n’est effectuée dans le cadre du fixing, la dernière transaction du jour constitue le cours de clôture. Si aucune transaction n’a été effectuée au cours de la journée, il n’y a pas de cours de clôture et le prix de référence reste inchangé. La clôture du négoce dans les segments de négoce dont il est question dans le marché au cours de clôture n’intervient qu’après la phase de «marché au cours de clôture». En l’absence de marché au cours de clôture, le négoce ne ferme qu’au moment où la phase de «marché au cours de clôture» s’achève. Si aucune phase de «marché au cours de clôture» n’est prévue pour le segment de négoce correspondant, le négoce ne ferme qu’après la phase de «fixing de clôture». Dans certains cas particuliers, la Bourse peut adapter le prix de référence.
17.7 Clôture du négoce sans fixing de clôture
Si aucun fixing de clôture n'a lieu après la phase de «marché permanent» et qu'aucune phase de «marché au cours de clôture» n'est prévue, le négoce se termine une fois achevée la phase de «marché permanent». Le cours de clôture et le prix de référence correspondent au prix dernièrement fixé sur le marché permanent. Si aucune transaction n'a été effectuée au cours de la journée, il n'y a pas de cours de clôture et le prix de référence reste inchangé. Dans certains cas particuliers, la Bourse peut adapter le prix de référence.
17.8 Marché au cours de clôture (TAL)
La Bourse peut prévoir le marché au cours de clôture pour certains segments de négoce directement après le fixing de clôture. Le marché au cours de clôture est défini par la Bourse pour chaque segment de négoce. Les détails sont réglés par l'Instruction «Paramètres de négoce». Les ordres entrants sont exécutés en une ou plusieurs parties avec les ordres présents dans le carnet d'ordres selon le principe de la priorité horaire au cours de clôture qui a été défini pendant le fixing de clôture. Aucune fixation de prix n'a lieu. Si aucune transaction n'est effectuée dans le cadre du fixing de clôture, le carnet d'ordres passe directement dans le négoce post-clôture. Si un ordre ne peut pas être exécuté ou s'il ne peut être exécuté que partiellement, le reste demeure consigné dans le carnet d'ordres. D'autres instructions relatives aux ordres restent sous réserve. Dans certains cas particuliers, la Bourse peut interrompre le marché au cours de clôture.
17.9 Négoce post-clôture
Après clôture du négoce, la Bourse efface tous les ordres qui n'ont pas été exécutés et dont la validité se termine le jour de négoce actuel. Les quotes expirent à la fin du jour de négoce. Les participants ainsi que les fournisseurs de liquidité peuvent saisir de nouveaux ordres et quotes dans le carnet d'ordres ou effacer des ordres et quotes existants. Les ordres dont la validité expire au jour de négoce actuel ne sont pas acceptés. La Bourse calcule le prix de fixing théorique du jour suivant selon le principe de la maximisation du volume de transactions et le publie en permanence. Aucune transaction n'est effectuée et, de ce fait, aucune fixation de prix n'a lieu.
18 Quote Driven Market (QDM)
18.1 Ordres et quotes
Le modèle de marché Quote Driven Market (QDM) traite les ordres provenant de participants et les quotes de market makers et fournisseurs de liquidité autorisés de manière différente.
18.2 Teneurs de marché (market makers) et fournisseurs de liquidité
Le market maker et/ou fournisseur de liquidité admis assure la liquidité du marché en plaçant des ordres ou des quotes dans le carnet d'ordres des différentes valeurs mobilières. La Bourse peut admettre, pour chaque valeur mobilière, un ou plusieurs market makers et/ou fournisseur de liquidités. Les droits et obligations du market maker et des fournisseurs de liquidité sont définis par la Bourse pour chaque segment de négoce et service de négoce. Les détails concernant les market makers figurent dans l'Instruction «Paramètres de négoce»; ceux concernant les fournisseurs de liquidité sont réglés par le «Tarif concernant le Règlement relatif au négoce».
18.3 Préouverture
La préouverture correspond à la période allant du début du jour de négoce à l'ouverture du négoce proprement dite.
Les participants ainsi que les market makers et/ou fournisseurs de liquidité peuvent saisir de nouveaux ordres et quotes dans le carnet d'ordres ou effacer des ordres et quotes existants. La Bourse calcule le prix de fixing théorique selon le principe de la maximisation du volume de transactions et le publie en permanence. Aucune transaction n'est effectuée et, de ce fait, aucune fixation de prix n'a lieu.
18.4 Ouverture
La Bourse ouvre le marché permanent avec un fixing conformément au principe de la maximisation du volume des transactions. La Bourse prolonge le temps de fixing une fois si deux ordres peuvent être fusionnés en une conclusion, mais qu’aucune quote ne figure à ce moment-là dans le carnet d’ordres ou qu’il n’est pas possible d’exécuter tous les ordres illimités (Delayed Auction no Quote). La Bourse ouvre le négoce pendant la durée d'interruption dès l'introduction d'une quote, au plus tard cependant après écoulement de l'interruption du négoce. La Bourse n’ouvre pas le négoce tant que tous les ordres illimités n’ont pas pu être exécutés dans le fixing (Non Opening). La Bourse n'effectue aucun fixing tant que le marché permanent du sous-jacent est interrompu (Underlying Condition). Si une transaction est effectuée dans le cadre du fixing, le cours correspond au cours d’ouverture et au prix de référence.
18.5 Marché permanent
Les ordres et quotes entrants sont exécutés selon le principe de la priorité prix/temps et les règles de détermination du prix basée sur les quotes en une ou plusieurs parties et à un ou plusieurs prix différents. Si un ordre ou une quote ne peut pas être exécuté ou s'il ne peut être exécuté que partiellement, le reste demeure consigné dans le carnet d'ordres. D'autres spécifications de validité restent sous réserve. Une quote entrante est exécutée en même temps qu'un ordre préexistant au prix de la quote (et non au prix de l'ordre), lorsque la quantité de quotes est identique ou supérieure à la quantité d'ordres (Quote Domination). Si une limite plus favorable que le prix de quote se trouve encore en sens opposé, alors cette limite détermine le prix de la transaction permanent. La Bourse interrompt le négoce (Stop Trading no Quote), si deux ordres peuvent être fusionnés en une seule transaction, mais qu'aucune quote n'est disponible à ce moment dans le carnet d'ordres. La Bourse ouvre le négoce pendant la durée d'interruption dès l'introduction d'une quote, au plus tard cependant après écoulement de l'interruption du négoce. Le prix de référence est le dernier prix payé. Les adaptations du prix de référence restent sous réserve.
18.6 Fixing de clôture
Un fixing de clôture est exécuté immédiatement après la phase de «marché permanent». Pendant le fixing de clôture, les participants ainsi que les market makers et/ou fournisseurs de liquidité peuvent saisir de nouveaux ordres et quotes dans le carnet d’ordres ou effacer des ordres et quotes existants. La Bourse calcule le prix de fixing théorique selon le principe de la maximisation du volume de transactions
et le publie en permanence. Aucune transaction n’est effectuée et, de ce fait, aucune fixation de prix n’a lieu. La Bourse termine le fixing de clôture conformément au principe de maximisation du volume de transactions. La Bourse prolonge le temps de fixing une fois si deux ordres peuvent être joints en une conclusion, mais qu’aucune quote ne figure à ce moment-là dans le carnet d’ordres ou qu’il n’est pas possible d’exécution tous les ordres illimités (Delayed Auction no Quote). La Bourse n’ouvre pas le négoce tant que tous les ordres illimités n’ont pas pu être exécutés dans le fixing (Non Opening). La Bourse n’effectue aucun fixing tant que le marché permanent du sous-jacent est interrompu (Underlying Condition). Si une transaction est effectuée dans le cadre du fixing, le cours correspond au cours de clôture et au prix de référence. Si aucune transaction n’est effectuée dans le cadre du fixing, la dernière transaction du jour constitue le cours de clôture. Si aucune transaction n’a été effectuée au cours de la journée, il n’y a pas de cours de clôture et le prix de référence reste inchangé. La clôture du négoce dans les segments de négoce dont il est question dans le marché au cours de clôture n’intervient qu’après la phase de «marché au cours de clôture». En l’absence de marché au cours de clôture, le négoce ne ferme qu’au moment où la phase de «marché au cours de clôture» s’achève. Si aucune phase de «marché au cours de clôture» n’est prévue pour le segment de négoce correspondant, le négoce ne ferme qu’après la phase de «fixing de clôture». Dans certains cas particuliers, la Bourse peut adapter le prix de référence.
18.7 Clôture du négoce sans fixing de clôture
Si aucun fixing de clôture n'a lieu après la phase de «marché permanent» et qu'aucune phase de «marché au cours de clôture» n’est prévue, le négoce se termine une fois achevée la phase de «marché permanent». Le cours de clôture et le prix de référence correspondent au prix dernièrement fixé sur le marché permanent. Si aucune transaction n'a été effectuée au cours de la journée, il n'y a pas de cours de clôture et le prix de référence reste inchangé. Dans certains cas particuliers, la Bourse peut adapter le prix de référence.
18.8 Négoce post-clôture
Après clôture du négoce, la Bourse efface tous les ordres qui n'ont pas été exécutés et dont la validité se termine le jour de négoce actuel. Les quotes expirent à la fin du jour de négoce. Les participants ainsi que les market makers et/ou fournisseurs de liquidité peuvent saisir de nouveaux ordres ou quotes dans le carnet d'ordres ou effacer des ordres et quotes existants. Les ordres dont la validité expire au jour de négoce actuel ne sont pas acceptés. La Bourse calcule le prix de fixing théorique du jour suivant selon le principe de la maximisation du volume de transactions et le publie en permanence. Aucune transaction n'est effectuée et, de ce fait, aucune fixation de prix n'a lieu. Les quotes expirent à la fin du jour de négoce.
19 Price Validation Market (PVM)
19.1 Ordres et quotes
Le modèle de marché Price Validation Market (PVM) traite les ordres provenant de participants et les quotes de market makers et fournisseurs de liquidité autorisés de manière différente.
19.2 Teneurs de marché (market makers) et fournisseurs de liquidité
Le market maker et/ou fournisseur de liquidité admis assure la liquidité du marché en plaçant des ordres ou des quotes dans le carnet d'ordres des différentes valeurs mobilières. La Bourse peut admettre, pour chaque valeur mobilière, un ou plusieurs market makers et/ou fournisseurs de liquidités. Les droits et obligations du market maker et des fournisseurs de liquidité sont définis par la Bourse pour chaque segment de négoce et service de négoce. Les détails concernant les market makers figurent dans l'Instruction «Paramètres de négoce»; ceux concernant les fournisseurs de liquidité sont réglés par le «Tarif concernant le Règlement relatif au négoce».
19.3 Préouverture
La préouverture correspond à la période allant du début du jour de négoce à l'ouverture du négoce proprement dite. Les participants ainsi que les market makers et/ou fournisseurs de liquidité peuvent saisir de nouveaux ordres et quotes dans le carnet d'ordres ou effacer des ordres et quotes existants. La Bourse calcule le prix de fixing théorique selon le principe de la maximisation du volume de transactions et le publie en permanence. Aucune transaction n'est effectuée et, de ce fait, aucune fixation de prix n'a lieu.
19.4 Ouverture
La Bourse ouvre le marché permanent avec un fixing conformément au principe de la maximisation du volume des transactions. La Bourse prolonge le temps de fixing une fois si deux ordres peuvent être joints en une conclusion, mais qu’aucune quote ne figure à ce moment-là dans le carnet d’ordres ou qu’il n’est pas possible d’exécution tous les ordres illimités (Delayed Auction no Quote). La Bourse ouvre le négoce pendant la durée d'interruption dès l'introduction d'une quote, au plus tard cependant après écoulement de l'interruption du négoce. La Bourse n’ouvre pas le négoce tant que tous les ordres illimités n’ont pas pu être exécutés selon une procédure de fixing (Non Opening). La Bourse n'effectue aucun fixing tant que le marché permanent du sous-jacent est interrompu (Underlying Condition). Si une transaction est effectuée dans le cadre du fixing, le cours correspond au cours d’ouverture et au prix de référence.
19.5 Marché permanent
Les ordres et quotes entrants sont traités selon le principe de la priorité prix/heure.
Si un ordre ou une quote ne peuvent pas être exécutés ou s'ils ne peuvent être exécutés que partiellement, le reste demeure consigné dans le carnet d'ordres. D'autres spécifications de validité restent sous réserve. La Bourse interrompt le négoce (phase de validation du prix) si une exécution peut avoir lieu entre un ordre et une quote (quote entrante exécutée avec un ordre existant ou ordre entrant exécuté avec une quote existante). La Bourse ouvre le négoce encore pendant la durée de la phase de validation du prix avec un fixing conformément au principe de la maximisation du volume des transactions, dès que la quote est confirmée ou modifiée, au plus tard cependant après la phase de validation du prix. Si la quote ou l'ordre, qui auraient pu être exécutés avec un ordre ou une quote, sont supprimés ou modifiés encore pendant la durée de la phase de validation du prix et qu'aucune exécution n'est plus possible lors du fixing, la phase de validation du prix est aussitôt terminée. La Bourse ne publie pas d'informations de pré-négociation pendant la phase de validation du prix. Lors de la phase de validation de prix, des ordres exécutables illimités et limités sont exécutés au prix de la quote contre des ordres et quotes de la contrepartie, indépendamment de la quantité de quotes (Quote Domination). Si, lors de la phase de validation du prix, il reste dans le carnet d’ordres des ordres qui peuvent être fusionnés à un prix différent du meilleur prix de la quote (plus bas que la meilleure quote côté achat ou plus haut que la meilleure quote côté vente), la Bourse interrompt le négoce (Stop Trading no Quote). S’il n’est pas possible d’exécuter l’ensemble des ordres illimités au prix de la quote, l’exécution porte sur la quantité maximale disponible de la contrepartie au prix de la quote et le carnet d’ordres reste ensuite clos (Non Opening). Les ordres ou quotes valides restent dans le carnet d’ordres. La Bourse ouvre le négoce avec un fixing suivant le principe de maximisation du volume de transactions pendant la durée d’interruption du négoce dès l’introduction d’une quote, au plus tard cependant après écoulement de l’interruption du négoce. Le prix de référence correspond au dernier prix payé. Dans certains cas particuliers, la Bourse peut adapter le prix de référence.
19.6 Clôture du négoce sans fixing de clôture
Si aucun fixing de clôture n'a lieu après la phase de «marché permanent» et qu'aucune phase de «marché au cours de clôture» n'est prévue, le négoce se termine une fois achevée la phase de «marché permanent». Le cours de clôture et le prix de référence correspondent au prix dernièrement fixé sur le marché permanent. Si aucune transaction n'a été effectuée au cours de la journée, il n'y a pas de cours de clôture et le prix de référence reste inchangé. Dans certains cas particuliers, la Bourse peut adapter le prix de référence.
19.7 Négoce post-clôture
Après clôture du négoce, la Bourse efface tous les ordres qui n'ont pas été exécutés et dont la validité se termine le jour de négoce actuel. Les quotes expirent à la fin du jour de négoce. Les participants ainsi que les market makers et/ou fournisseurs de liquidité peuvent saisir de nouveaux ordres ou quotes dans le carnet d'ordres ou effacer des ordres et quotes existants. Les ordres dont la validité expire au jour de négoce actuel ne sont pas acceptés. La Bourse calcule le prix de fixing théorique du jour suivant selon le principe de la maximisation du volume de transactions et le publie en permanence. Aucune transaction n'est effectuée et, de ce fait, aucune fixation de prix n'a lieu.
IV Déclaration de transactions à la Bourse
20 Trade Reports
Les transactions hors carnet d'ordres peuvent être déclarées à la Bourse selon le ch. 12 Règlement relatif au négoce. Une déclaration doit être spécifiée, au moins, à l'aide des attributs suivants: a) identifiant du participant: numéro d'identification du participant (Party ID) et du négociant (Trader ID) ou de l'agent déclarant; b) désignation du type de transaction (achat ou vente); c) désignation exacte des valeurs mobilières échangées (attributs tels que le code ISIN); d) volume de l’exécution (en nominal, en unités ou en contrats, selon les valeurs mobilières); e) cours d'exécution ou prix obtenu sur le marché sans provision ni frais (avec indication de la monnaie); f) date d'exécution (date et heure de la transaction); g) mention indiquant s'il s'agit d'une opération pour compte propre (négoce en nom et pour compte propre) ou pour le compte d'un client (négoce en nom propre et sur ordre du client); h) désignation de la contrepartie; i) désignation de la plate-forme de négociation auprès de laquelle la valeur mobilière a été négociée ou l'indication que la transaction a été effectuée en dehors d'une plate-forme de négociation; j) trade type: Identificateur qui précise la déclaration (Annexe B – Trade Types).
21 Fonctions de déclaration
Aux fins de déclaration de transactions conformément au ch. 12.1.3 Règlement relatif au négoce, les participants disposent des fonctionnalités de déclaration suivantes:
21.1 Trade Report bilatéral
Le participant déclare à la Bourse les transactions conclues avec un autre participant sous forme d'un Trade Report bilatéral. Si la déclaration a lieu pendant un jour de compensation et qu'il s'agit de valeurs mobilières admissibles CCP, le participant peut demander à la Bourse, dans le cadre du Trade Report bilatéral, de faire compenser la transaction par une contrepartie centrale. Si la contrepartie centrale ne compense pas la transaction, la Bourse transmet les informations relatives à la transaction à l'organisme de règlement correspondant. Au cas où la transaction n'intervient pas selon les dispositions du Règlement relatif au négoce, elle doit être caractérisée en conséquence (Trade Type «Off Exchange»).
21.2 Trade Report unilatéral
Le participant déclare à la Bourse les transactions conclues avec un opérateur n'ayant pas le statut de maison de titres au moyen d'un Trade Report unilatéral. Le participant peut, lorsqu'il a droit de se porter contrepartie vis-à-vis d'un non-participant avec autorisation en tant que maison de titres, déclarer à la Bourse, au nom des parties concernées, les transactions découlant d'ordres transmis sous forme d'un Trade Report unilatéral. Ces transactions sont à caractériser
par le Trade Type «Both Parties» et doivent comporter le numéro d'identification de la contrepartie (Party ID). Les Trade Reports unilatéraux ne sont transmis à aucun organisme de règlement par la Bourse. Au cas où la transaction n'intervient pas selon les dispositions du Règlement relatif au négoce, elle doit être caractérisée en conséquence (Trade Type «Off Exchange»).
V Correction, annulation et transaction inverse
22 Correction
Le participant peut rectifier la mention indiquant s'il s'agit d'une opération pour compte propre ou pour le compte d'un client. Une transaction ne peut être corrigée qu'une seule fois. Si le décompte de la transaction est assuré par une contrepartie centrale, la correction doit être effectuée le jour même de la compensation. Si la transaction est exécutée sans contrepartie centrale, la correction doit être réalisée au plus tard le jour de négoce suivant.
23 Annulation
23.1 Principe
23.1.1 Transactions boursières non réglementaires
En cas de transaction boursière enfreignant de manière involontaire le Règlement relatif au négoce, les parties doivent en demander l'annulation auprès de la Bourse.
23.1.2 Trade Reports incorrects en bourse
En cas de Trade Report incorrect, les parties doivent procéder à l’annulation de cette déclaration ou demander l’annulation auprès de la Bourse, notamment dans les cas suivants: a) La transaction n'a pas eu lieu, du fait par exemple de lacunes juridiques; b) Le contenu de la déclaration selon ch. 20 présente des erreurs; c) La transaction n'est pas soumise à l'obligation de déclarer.
23.2 Procédure
23.2.1 Annulation de la transaction par la Bourse
Les deux parties impliquées dans une transaction boursière non réglementaire doivent demander l’annulation de cette dernière auprès de la Bourse. La Bourse met à disposition les moyens et procédures adéquats pour la demande. En cas de Trade Report incorrect en bourse, les parties impliquées dans la transaction peuvent demander l’annulation de cette dernière auprès de la Bourse ou procéder elles-mêmes à l’annulation conformément au ch. 23.2.2. La demande d’annulation d’une transaction doit contenir les informations suivantes: a) Identification du participant
b) Identification des valeurs mobilières échangées (ISIN) c) Date de l’exécution (date et heure de la transaction) d) Identification de la transaction (Trade Match ID) L’annulation d’une transaction requiert des informations concordantes de la part des deux parties. La demande des parties doit avoir lieu au plus tard le jour de négoce suivant la transaction. En règle générale, la Bourse annule la transaction avant la fin du jour de négoce et, en ce qui concerne les titres admissibles CCP, avant la fin du jour de clearing. Dans des cas exceptionnels, la Bourse peut prolonger ces délais ou rejeter l’annulation d’une transaction.
23.2.2 Annulation du Trade Report par le participant
En cas de Trade Report incorrect en bourse, les parties impliquées dans la transaction peuvent procéder elles-mêmes à l’annulation de celui-ci. L’annulation d’un Trade Report requiert des informations concordantes de la part des deux parties. L’annulation du Trade Report doit avoir lieu au plus tard le jour de négoce suivant la transaction ou, pour les valeurs mobilières admissibles CCP, avant la fin du jour de compensation.
23.3 Effet d'une annulation
Lors de l’annulation d’une transaction, la Bourse publie l’annulation de la transaction dans les données de marché.
23.4 Coûts
La Bourse peut prélever des frais au titre de l’annulation d’une transaction. Les détails sont réglés par le «Tarif concernant le Règlement relatif au négoce».
24 Transaction inverse
Un participant peut effectuer une transaction inverse moyennant l'accord des deux parties. Dans le Trade Report de cette transaction inverse, il faut mentionner l'identification de la transaction d'origine et la caractériser avec le Trade Type «Special Price».
VI Ventes à découvert
25 Principe
Les ventes à découvert avec des valeurs mobilières négociés sur SIX Swiss Exchange AG sont autorisées. Le vendeur procède au règlement de la vente à découvert au plus tard lors de l'exécution de la transaction selon ch. 15.1 Règlement relatif au négoce.
26 Situations particulières
La Direction générale de la Bourse peut, dans des situations particulières, édicter des dispositions concernant les ventes à découvert. Les participants en sont alors informés par la Bourse au moyen d'un Communiqué.
VII Segments de négoce
27 Classification en marchés et segments de négoce
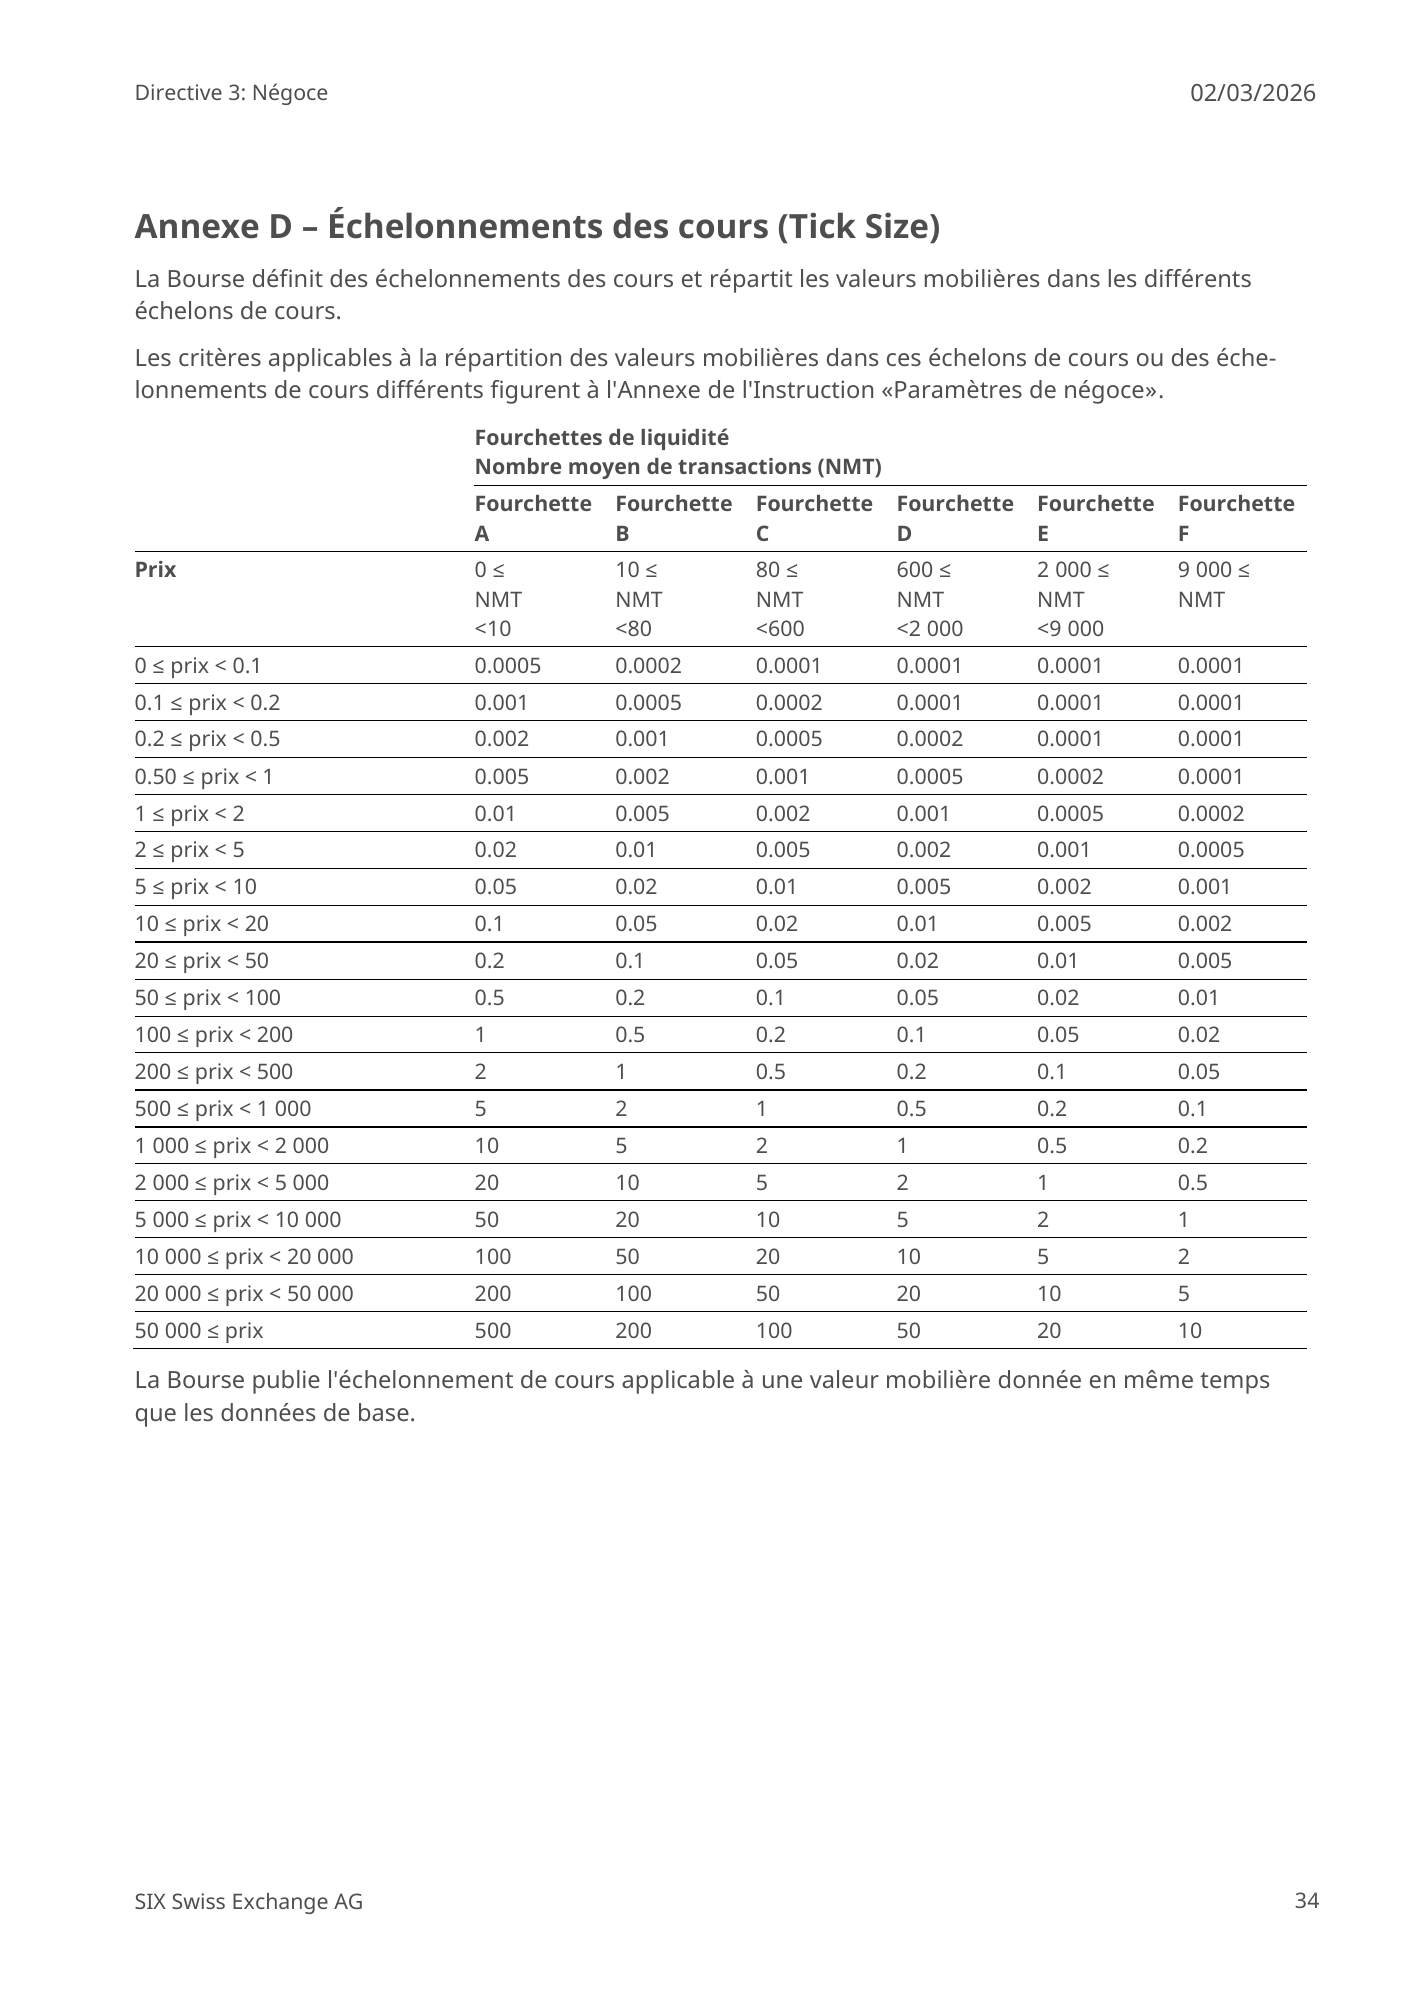
La Bourse offre des marchés et des segments de négoce et affecte les différentes valeurs mobilières aux différents segments. La Bourse détermine les dispositions régissant les différents segments de négoce dans les annexes à l'Instruction «Paramètres de négoce».
Décision du Comité pour la régulation des participants (Participants & Surveillance Committee) du Regulatory Board du 17 novembre 2025; en vigueur depuis le 2 mars 2026.
Annexe A – Ligne de négoce séparée
1 Objet
Les sociétés qui souhaitent racheter leurs propres titres de participation dans le but de réduire leur capital ou qui soumettent une offre d'achat ou d'échange publique, peuvent demander à la Bourse l'ouverture d'une ligne de négoce séparée (deuxième ligne de négoce). La procédure d'ouverture ou de fermeture d'une ligne de négoce séparée est régie par la Directive concernant les procédures applicables aux droits de participation (DPDP) de la réglementation de cotation de la Bourse.
2 Ligne de négoce séparée liée au rachat de titres de participation propres dans le but de réduire le capital
2.1 Négoce
Seul le participant responsable du rachat peut saisir les ordres d'achat pour le compte de la société. Lors de la fixation du prix d'achat sur la ligne de négoce séparée, les dispositions légales relatives à l'interdiction du délit d'initié et de la manipulation de marché doivent être respectées. Si un programme de rachat d'actions est organisé par le biais d'une ligne de négoce séparée, toutes les transactions réalisées dans le cadre de ce programme doivent impérativement être exécutées par l'intermédiaire du carnet d'ordres de cette ligne séparée. Les participants qui ne négocient pas pour le compte de la société racheteuse ne peuvent pas placer d'ordres d'achat sur la ligne de négoce séparée. Les ordres de ces participants sont déclinés par la Bourse.
2.2 Règlement
Le règlement des transactions exécutées sur une ligne de négoce séparée s'effectue manuellement. La responsabilité pour la réalisation correcte incombe aux participants.
3 Ligne séparée liée à une offre publique d'acquisition contre paiement en espèces
Tous les participants ont le droit d'introduire des offres d'achat et de vente. Ne sont pas admis: a) les ordres d'achat effectués pour le compte de l'offrant à un cours acheteur supérieur au prix de l'offre publique; et b) les ordres de vente effectués pour le compte de l'offrant.
4 Ligne séparée liée à une offre publique d'échange
Tous les participants ont le droit d'introduire des offres d'achat et de vente. Ne sont pas admis: a) les ordres d'achat effectués pour le compte de l'offrant à un cours acheteur supérieur à la contrevaleur des valeurs mobilières proposées en échange; et b) les ordres de vente effectués pour le compte de l'offrant.
Annexe B – Trade Types Trade Types pour Trade Reports: a) «Special Price» désigne une déclaration dont le prix diverge du prix du marché au moment de la saisie (VWAP, Portfolio-Trade, transaction inverse, Trade Report après situations d'urgence, etc.). b) «Deferred Publication» désigne une déclaration dont la Bourse doit différer la publication. c) «Off Exchange» désigne la déclaration d'une transaction non soumise aux dispositions du Règlement relatif au négoce. d) «Both Parties» désigne un Trade Report unilatéral soumis à la Bourse au nom des parties concernées dans la transaction. e) «Derivative Hedge» désigne une déclaration concernant une transaction réalisée dans le cadre d’un instrument de couverture en delta neutre sous forme d’instruments dérivés. f) «NAV Trade» désigne une déclaration pour une conclusion soumise avec une valeur nette d’inventaire dès que celle-ci est connue.
La Bourse publie le VQM pertinent pour chaque valeur mobilière en même temps que les données de base ainsi que sur le site Internet de la Bourse: https://www.six-group.com/en/products-services/theswiss-stock-exchange/market-data/statistics/yearly-reports.html
2 Marché des emprunts
À la demande des participants, la Bourse peut ajourner la publication des transactions hors carnet d'ordres.
2.1 Valeurs mobilières illiquides
Le participant peut demander l'ajournement d'une publication dès lors que les conditions suivantes sont cumulativement remplies: a) la transaction a lieu hors du carnet d'ordres; et b) il n'existe pas de marché liquide pour la valeur mobilière concernée. Il n'existe pas de marché liquide pour une valeur mobilière lorsque les critères suivants ne sont pas tous remplis:
Valeur nominale moyenne des transactions par jour de négoce < CHF 100 000 ou montant équivalent lorsqu'il au cours d'une année civile s'agit de valeurs mobilières libellées en monnaie étrangère nominale. Nombre moyen de transactions par jour de négoce au cours < 15 d'une année civile Nombre moyen de jours de négoce durant lesquels des tran- < 80% sactions ont été réalisées au cours d'une année civile Volume d'émission au cours d'une année civile a) pour les emprunts d'État < CHF 1 milliard ou montant équivalent lorsqu'il s'agit de valeurs mobilières libellées en monnaie étrangère nominale; ou b) pour les autres emprunts < CHF 500 millions ou montant équivalent lorsqu'il s'agit de valeurs mobilières libellées en monnaie étrangère nominale.
Il n'existe pas de marché liquide pour les valeurs mobilières nouvellement émises pour lesquelles aucune donnée n'est disponible pendant trois mois lorsque le volume d'émission est inférieur à CHF 1 milliard pour les emprunts d'État ou inférieur à CHF 500 millions pour les autres emprunts (ou inférieur au montant équivalent lorsqu'il s'agit de valeurs mobilières libellées en monnaie étrangère nominale). La Bourse publie l'information sur la liquidité pour chaque valeur mobilière et en même temps que les données de base.
2.2 Valeurs mobilières liquides
2.2.1 Transactions d'un volume important d'un internalisateur systématique (SSTI Threshold)
Le participant peut demander l'ajournement d'une publication dès lors que les conditions suivantes sont cumulativement remplies: a) la transaction a lieu hors du carnet d'ordres; b) il existe un marché liquide pour la valeur mobilière concernée; c) la transaction est réalisée par un internalisateur systématique agissant pour compte propre «Principal»; et
d) le volume minimum requis de la transaction correspond à la valeur des transactions d'un volume important (SSTI Threshold) de la valeur mobilière concernée. Dans le cadre des transactions d'un volume important d'un internalisateur systématique (SSTI Threshold), le volume minimum requis d'une transaction correspond au 80 epercentile du volume négocié en bourse de la valeur mobilière liquide concernée au cours d'une année civile, arrondi à la tranche de CHF 100 000 inférieure. La Bourse publie la valeur applicable aux transactions d'un volume important d'un internalisateur systématique (SSTI Threshold) pour chaque valeur mobilière dans les données de base.
2.2.2 Transactions d'un volume important (LIS Threshold)
Le participant peut demander l'ajournement d'une publication dès lors que les conditions suivantes sont cumulativement remplies: a) la transaction a lieu hors du carnet d'ordres; b) il existe un marché liquide pour la valeur mobilière concernée; c) le volume minimum requis de la transaction correspond à la valeur des transactions d'un volume important (LIS Threshold) de la valeur mobilière concernée. Dans le cadre des transactions d'un volume important (LIS Threshold), le volume minimum requis d'une transaction correspond au 90epercentile du volume négocié en bourse de la valeur mobilière liquide concernée au cours d'une année civile, arrondi à la tranche de CHF 100 000 inférieure. La Bourse publie la valeur applicable aux transactions d'un volume important (LIS Threshold) pour chaque valeur mobilière dans les données de base.
Annexe C – Publication différée
1 | Marché des actions | ||
À la demande des participants, la Bourse peut ajourner la publication des transactions hors carnet | |||
d'ordres. Le participant peut demander l'ajournement d'une publication dès lors que les conditions sui- | |||
vantes sont cumulativement remplies: | |||
a) la transaction a lieu hors du carnet d'ordres; | |||
b) la transaction a lieu entre un participant agissant pour compte propre (opération pour compte propre) | |||
et un client dudit participant; et | |||
c) le volume minimum requis de la transaction correspond au volume quotidien moyen (VQM) de la va- | |||
leur mobilière concernée. | |||
Le tableau suivant montre comment une publication peut être ajournée en fonction du VQM. | |||
Volume quotidien | Volume minimum requis de | Ajournement de la publication | |
moyen (VQM) en CHF | la transaction en vue de | après la transaction | |
l'ajournement de la publication | |||
> 100 millions | 10 000 000 | 60 minutes | |
20 000 000 | 120 minutes | ||
35 000 000 | à la clôture du jour de négoce | ||
de 50 à 100 millions | 7 000 000 | 60 minutes | |
15 000 000 | 120 minutes | ||
25 000 000 | à la clôture du jour de négoce | ||
de 25 à 50 millions | 5 000 000 | 60 minutes | |
10 000 000 | 120 minutes | ||
12 000 000 | à la clôture du jour de négoce | ||
de 5 à 25 millions | 2 500 000 | 60 minutes | |
4 000 000 | 120 minutes | ||
5 000 000 | à la clôture du jour de négoce | ||
de 1 à 5 millions | 450 000 | 60 minutes | |
750 000 | 120 minutes | ||
1 000 000 | à la clôture du jour de négoce | ||
de 500 000 à 1 million | 75 000 | 60 minutes | |
150 000 | 120 minutes | ||
225 000 | à la clôture du jour de négoce | ||
100 000-500 000 | 30 000 | 60 minutes | |
80 000 | 120 minutes | ||
120 000 | à la clôture du jour de négoce | ||
50 000-100 000 | 15 000 | 60 minutes | |
30 000 | 120 minutes | ||
50 000 | à la clôture du jour de négoce | ||
< 50 000 | 7 500 | 60 minutes | |
15 000 | 120 minutes | ||
25 000 | à la clôture du jour de négoce | ||
suivant | |||
Si une conclusion en dehors du carnet d’ordres répond aux dispositions relatives à la publication différée | |||
à la clôture du jour de négoce et que la déclaration de conclusion intervient après 15h30 (HEC), la Bourse | |||
reporte la publication de la conclusion jusqu’à 09h00 (HEC) le jour de négoce suivant. |
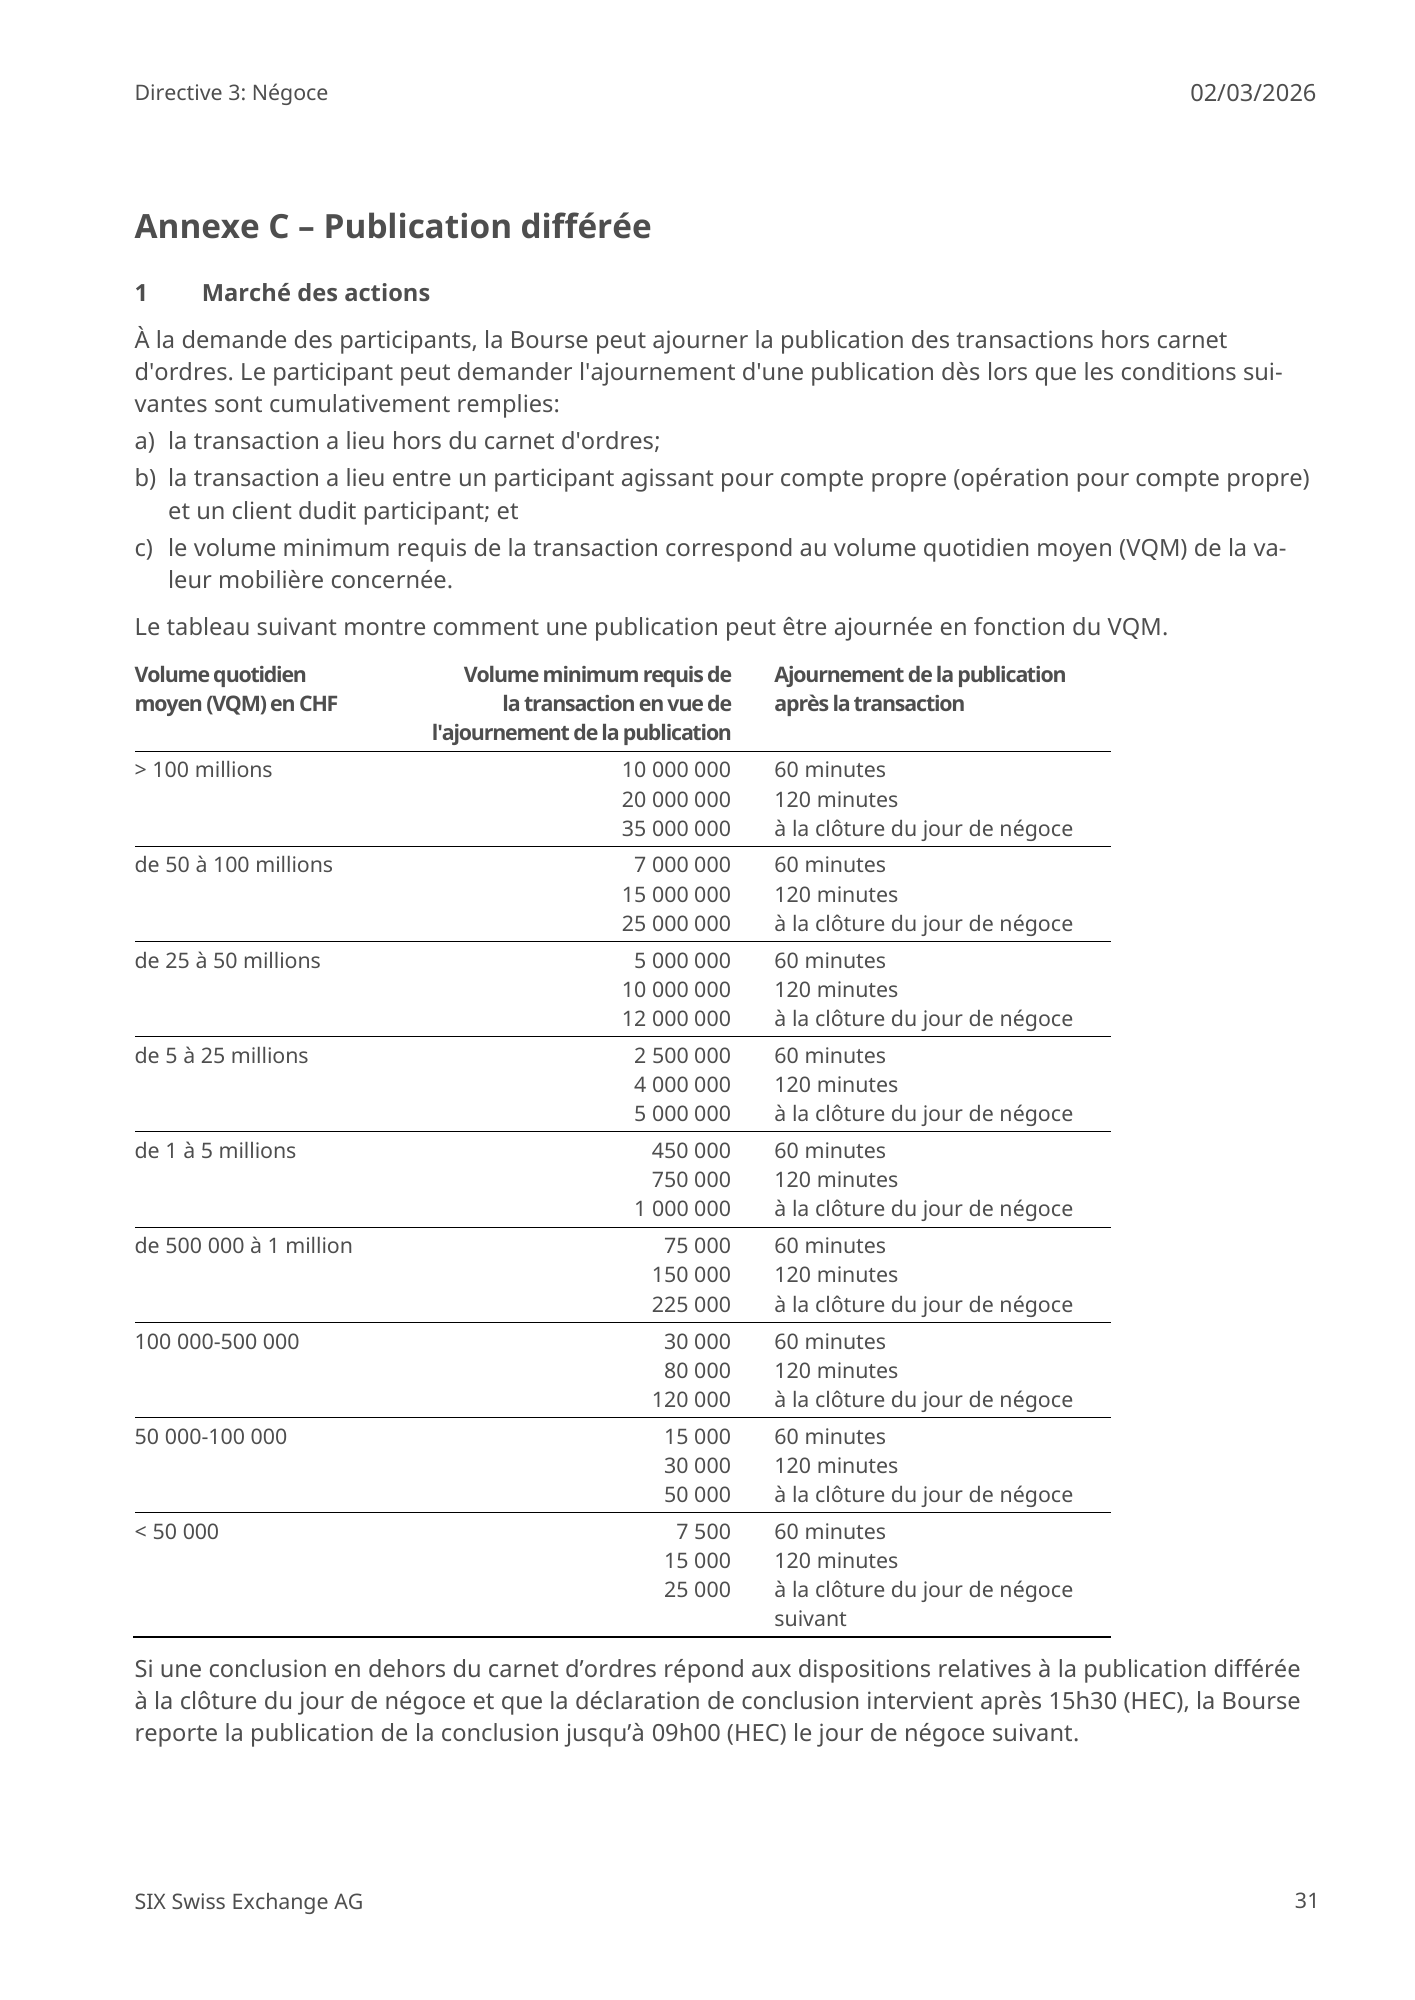
Annexe D – Échelonnements des cours (Tick Size)
La Bourse définit des échelonnements des cours et répartit les valeurs mobilières dans les différents | |||||||
échelons de cours. | |||||||
Les critères applicables à la répartition des valeurs mobilières dans ces échelons de cours ou des éche- | |||||||
lonnements de cours différents figurent à l'Annexe de l'Instruction «Paramètres de négoce». | |||||||
Fourchettes de liquidité | |||||||
Nombre moyen de transactions (NMT) | |||||||
Fourchette | Fourchette | Fourchette | Fourchette | Fourchette | Fourchette | ||
A | B | C | D | E | F | ||
Prix | 0≤ | 10 ≤ | 80 ≤ | 600 ≤ | 2 000 ≤ | 9 000 ≤ | |
NMT | NMT | NMT | NMT | NMT | NMT | ||
<10 | <80 | <600 | <2 000 | <9 000 | |||
0 ≤ prix < 0.1 | 0.0005 | 0.0002 | 0.0001 | 0.0001 | 0.0001 | 0.0001 | |
0.1 ≤ prix < 0.2 | 0.001 | 0.0005 | 0.0002 | 0.0001 | 0.0001 | 0.0001 | |
0.2 ≤ prix < 0.5 | 0.002 | 0.001 | 0.0005 | 0.0002 | 0.0001 | 0.0001 | |
0.50 ≤ prix < 1 | 0.005 | 0.002 | 0.001 | 0.0005 | 0.0002 | 0.0001 | |
1 ≤ prix < 2 | 0.01 | 0.005 | 0.002 | 0.001 | 0.0005 | 0.0002 | |
2 ≤ prix < 5 | 0.02 | 0.01 | 0.005 | 0.002 | 0.001 | 0.0005 | |
5 ≤ prix < 10 | 0.05 | 0.02 | 0.01 | 0.005 | 0.002 | 0.001 | |
10 ≤ prix < 20 | 0.1 | 0.05 | 0.02 | 0.01 | 0.005 | 0.002 | |
20 ≤ prix < 50 | 0.2 | 0.1 | 0.05 | 0.02 | 0.01 | 0.005 | |
50 ≤ prix < 100 | 0.5 | 0.2 | 0.1 | 0.05 | 0.02 | 0.01 | |
100 ≤ prix < 200 | 1 | 0.5 | 0.2 | 0.1 | 0.05 | 0.02 | |
200 ≤ prix < 500 | 2 | 1 | 0.5 | 0.2 | 0.1 | 0.05 | |
500 ≤ prix < 1 000 | 5 | 2 | 1 | 0.5 | 0.2 | 0.1 | |
1 000 ≤ prix < 2 000 | 10 | 5 | 2 | 1 | 0.5 | 0.2 | |
2 000 ≤ prix < 5 000 | 20 | 10 | 5 | 2 | 1 | 0.5 | |
5 000 ≤ prix < 10 000 | 50 | 20 | 10 | 5 | 2 | 1 | |
10 000 ≤ prix < 20 000 | 100 | 50 | 20 | 10 | 5 | 2 | |
20 000 ≤ prix < 50 000 | 200 | 100 | 50 | 20 | 10 | 5 | |
50 000 ≤ prix | 500 | 200 | 100 | 50 | 20 | 10 | |
La Bourse publie l'échelonnement de cours applicable à une valeur mobilière donnée en même temps | |||||||
que les données de base. |