Anhang zu KS 12
Anhang 1 zu KS Nr. 12 der SSK
Interkantonale Steuerausscheidung einer Krankenkassenstruktur mit Servicegesellschaft
Kanton A: Hauptsitz (100 Vollzeitstellen) Kanton B: Agenturen (25 Vollzeitstellen) Kanton C: Agenturen (30 Vollzeitstellen) Kanton D: Leistungszentrum (60 Vollzeitstellen)
Die Servicegesellschaft S AG wickelt im Leistungszentrum das Versicherungsgeschäft für die Grundversicherung Grundversicherung G AG und die auftraggebende Zusatzversicherung Z AG ab. Die auftraggebende Zusatzversicherungsgesellschaft Z AG begründet am Tätigkeitsort der Servicegesellschaft (wirtschaftlich abhängiger Agent) Betriebsstätten.
1. Servicegesellschaft S AG Total Kanton A Kanton B Kanton C Kanton D
1.1 Kapitalausscheidung:
Lokalisierte Aktiven | 6'300'000 | 4'000'000 | 500'000 | 600'000 | 1'200'000 |
|---|---|---|---|---|---|
Beteiligungen, Darlehen und Wertschriften | 1'700'000 | 1'700'000 | 0 | 0 | 0 |
Zwischentotal | 8'000'000 | 5'700'000 | 500'000 | 600'000 | 1'200'000 |
Quoten | 100.00% | 71.25% | 6.25% | 7.50% | 15.00% |
Mobile Konti | 1'000'000 | 712'500 | 62'500 | 75'000 | 150'000 |
Total Aktiven | 9'000'000 | 6'412'500 | 562'500 | 675'000 | 1'350'000 |
Kapitalquoten | 100.00% | 71.25% | 6.25% | 7.50% | 15.00% |
Steuerbares Eigenkapital | 2'000'000 | 1'425'000 | 125'000 | 150'000 | 300'000 |
1.2 Gewinnausscheidung:
Lohnsummen 22'300'000 12'000'000 2'500'000 3'000'000 4'800'000 Betriebsquoten 100.00% 53.81% 11.21% 13.45% 21.52%
Steuerbarer Reingewinn 1'500'000 807'175 168'161 201'794 322'870
Anhang 1 zu KS Nr. 12 der SSK
2. Zusatzversicherung Z AG: Interkantonale Steuerausscheidung
Total Kanton A Kanton B Kanton C Kanton D
2.1 Kapitalausscheidung:
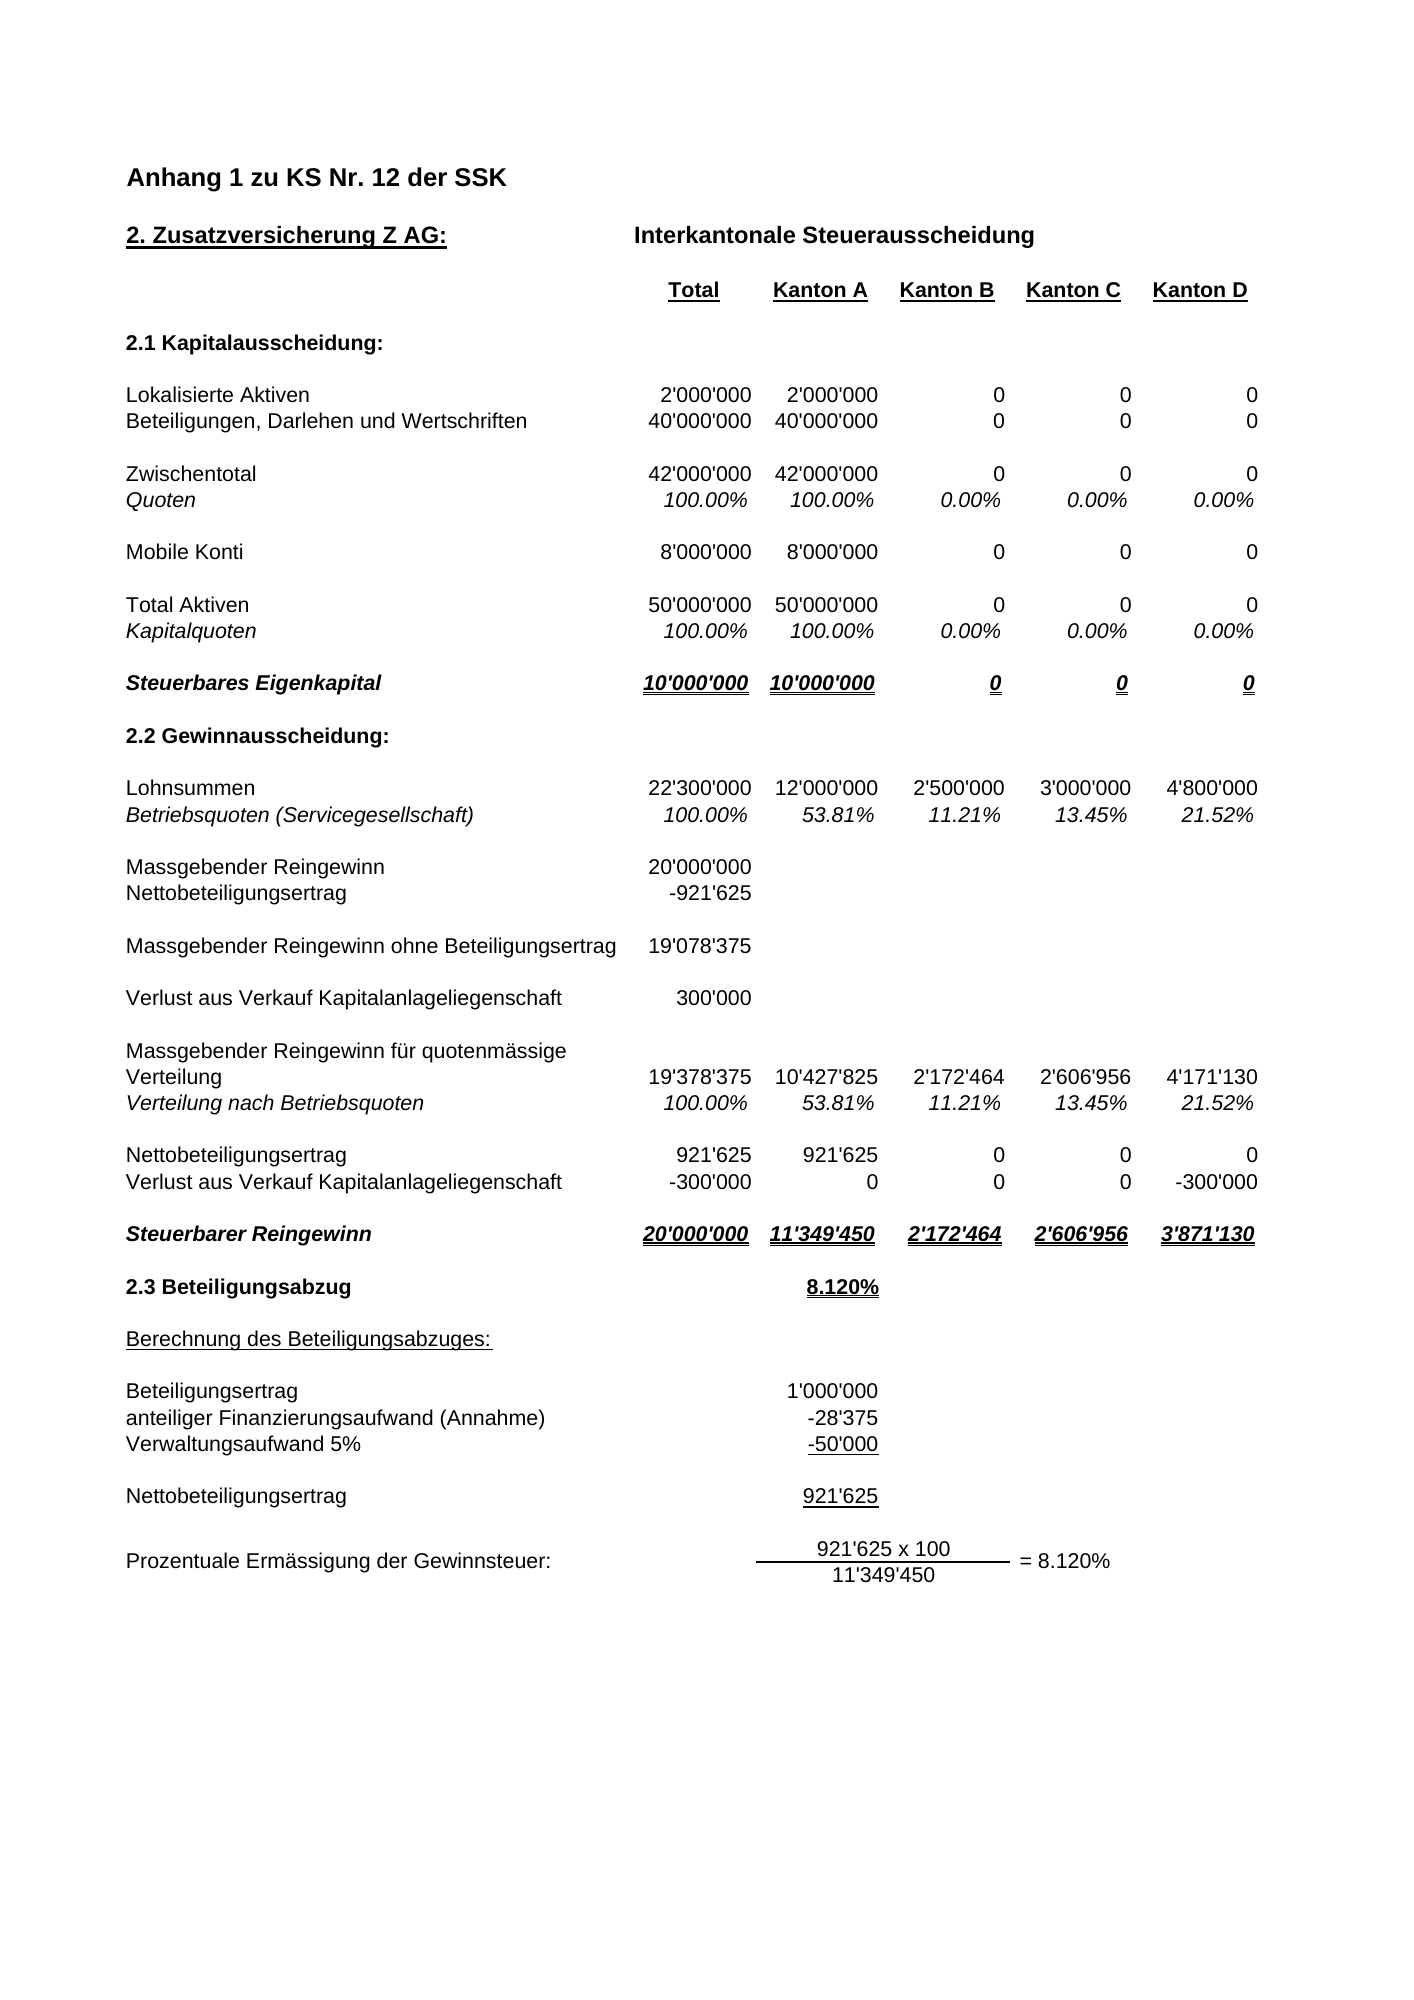
Lokalisierte Aktiven 2'000'000 2'000'000 0 0 0
Beteiligungen, Darlehen und Wertschriften 40'000'000 40'000'000 0 0 0
Zwischentotal 42'000'000 42'000'000 0 0 0
Quoten 100.00% 100.00% 0.00% 0.00% 0.00%
Mobile Konti 8'000'000 8'000'000 0 0 0
Total Aktiven 50'000'000 50'000'000 0 0 0
Kapitalquoten 100.00% 100.00% 0.00% 0.00% 0.00%
Steuerbares Eigenkapital 10'000'000 10'000'000 0 0 0
2.2 Gewinnausscheidung:
Lohnsummen 22'300'000 12'000'000 2'500'000 3'000'000 4'800'000 Betriebsquoten (Servicegesellschaft) 100.00% 53.81% 11.21% 13.45% 21.52%
Massgebender Reingewinn 20'000'000 Nettobeteiligungsertrag -921'625
Massgebender Reingewinn ohne Beteiligungsertrag 19'078'375
Verlust aus Verkauf Kapitalanlageliegenschaft 300'000
Massgebender Reingewinn für quotenmässige
Verteilung 19'378'375 10'427'825 2'172'464 2'606'956 4'171'130
Verteilung nach Betriebsquoten 100.00% 53.81% 11.21% 13.45% 21.52%
Nettobeteiligungsertrag 921'625 921'625 0 0 0
Verlust aus Verkauf Kapitalanlageliegenschaft -300'000 0 0 0 -300'000
Steuerbarer Reingewinn 20'000'000 11'349'450 2'172'464 2'606'956 3'871'130
2.3 Beteiligungsabzug 8.120%
Berechnung des Beteiligungsabzuges:
Beteiligungsertrag 1'000'000 anteiliger Finanzierungsaufwand (Annahme) -28'375 Verwaltungsaufwand 5% -50'000
Nettobeteiligungsertrag 921'625
921'625 x 100 Prozentuale Ermässigung der Gewinnsteuer: = 8.120% 11'349'450