FF 2024 2768
Message relatif à la modification de la loi fédérale sur l’assurance vieillesse et survivants (Adaptation des rentes de survivants)
1 Contexte
Le 11 octobre 2022, la Cour européenne des droits de l’homme (CourEDH), siégeant en formation de Grande Chambre, a rendu son arrêt dans la cause Beeler contre Suisse1 et a constaté une inégalité de traitement entre les hommes et les femmes en matière de rente de survivants. Depuis, dans l’attente d’une adaptation des bases légales, un régime transitoire a été mis en place afin de faire cesser l’inégalité de traitement pour les situations similaires à celle de l’arrêt. Ce régime transitoire ne met pas fin à toutes les différences de traitement entre hommes et femmes dans le cadre des rentes de survivants de l’AVS. Aussi est-il nécessaire de modifier la loi.
Parallèlement, le Conseil fédéral a pris en février et en mars 2023 des décisions de principe concernant les rentes de survivants, décisions qui s’inscrivent dans les mesures d’économie budgétaire prises par la Confédération dans le domaine des dépenses liées. Il a ensuite examiné la possibilité de limiter les conditions d’octroi de ces rentes et analysé les rentes pour enfants de l’AVS afin d’atteindre une économie de 100 millions de francs pour la Confédération. La révision du régime des rentes de survivants de l’AVS vise à établir l’égalité de droit entre hommes et femmes, à adapter le système aux réalités sociales et à réduire les dépenses de la Confédération.
Aujourd’hui, 187 665 personnes reçoivent une rente de veuvage pour un montant équivalant à 1,9 milliard de francs; 68 % de ces personnes sont déjà à l’âge de la retraite et la très grande majorité d’entre elles sont âgées de plus de 50 ans. Pour les personnes qui n’ont pas encore atteint l’âge de la retraite, la somme des rentes de veuvage représente 933 millions de francs. Les prestations de veuvage interviennent surtout à un âge avancé étant donné que les risques de décès augmentent avec l’âge. Le versement de la rente de veuvage au-delà de l’âge de la retraite concerne surtout les personnes à l’étranger qui n’ont pas de droit à une rente de vieillesse propre ou dont la rente de vieillesse est plus basse en raison de périodes de cotisation de courte durée.
Tableau 1–1
Bénéficiaires d’une rente de veuve ou de veuf, selon l’âge, le sexe et le lieu de résidence, en décembre 2023
Âge | Hommes | Femmes | Total | ||||
|---|---|---|---|---|---|---|---|
en Suisse | à l’étranger | Total | en Suisse | à l’étranger | Total | Total | |
En âge de travailler | |||||||
< 50 ans | 821 | 175 | 996 | 4 808 | 2 631 | 7 439 | 8 435 |
50–59 ans | 983 | 225 | 1 208 | 16 781 | 10 090 | 26 871 | 28 079 |
60–63/64 ans | 256 | 75 | 331 | 13 635 | 8 980 | 22 615 | 22 946 |
Total | 2 060 | 475 | 2 535 | 35 224 | 21 701 | 56 925 | 59 460 |
À l’âge de la retraite | |||||||
> 63/64 ans | 55 | 826 | 881 | 11 518 | 115 806 | 127 324 | 128 205 |
Total | 2 115 | 1 301 | 3 416 | 46 742 | 137 507 | 184 249 | 187 665 |
Source: registre des rentes, état 2023
Au total, 7470 personnes veuves, majoritairement des femmes, bénéficient de prestations complémentaires (PC) parce que leurs revenus ne suffisent pas à couvrir leurs besoins vitaux, dont 3411 personnes en âge de travailler. La grande majorité (près de 90 %) des personnes veuves qui bénéficient de PC n’ont pas d’enfant à charge, c’est-à-dire qu’elles n’ont pas la responsabilité financière d’enfants soit parce qu’elles n’ont pas d’enfants, soit parce que ceux-ci n’ont plus droit à une rente d’orphelin. On part ainsi du principe qu’il s’agit de personnes n’ayant plus d’enfants à charge. Au total, 42,0 millions de francs de PC (hors primes d’assurance-maladie) ont été versés aux veuves et veufs en âge de travailler en 2023. Les tableaux ci-dessous présentent en détail les données.
Tableau 1–2
Bénéficiaires de PC avec rente de veuve ou de veuf de l’AVS, avec ou sans enfant à charge en décembre 2023
Âge | Hommes | Femmes | Total | ||||
|---|---|---|---|---|---|---|---|
sans enfant | avec enfants | Total | sans enfant | avec enfants | Total | Total | |
En âge de travailler | |||||||
< 50 ans | 10 | 31 | 41 | 172 | 394 | 566 | 607 |
50–59 ans | 10 | 24 | 34 | 1177 | 322 | 1499 | 1533 |
60–63/64 ans | 3 | 12 | 15 | 1224 | 32 | 1256 | 1271 |
Total | 23 | 67 | 90 | 2573 | 748 | 3321 | 3411 |
À l’âge de la retraite | |||||||
> 63/64 ans | 12 | 0 | 12 | 4045 | 2 | 4047 | 4059 |
Total | 35 | 67 | 102 | 6618 | 750 | 7368 | 7470 |
Source: registre des PC (cas), état 2023
Tableau 1–3
Somme des PC en millions de francs (sans primes d’assurance-maladie) versées aux veuves et aux veufs, avec ou sans enfant à charge, en 2023
Âge | Hommes | Femmes | Total | ||||
|---|---|---|---|---|---|---|---|
sans | avec | Total | sans | avec | Total | Total | |
En âge de travailler | |||||||
< 50 ans | 0,3 | 0,8 | 1,0 | 1,7 | 6,6 | 8,3 | 9,3 |
50–59 ans | 0,2 | 0,5 | 0,7 | 11,5 | 4,2 | 15,7 | 16,4 |
60–63/64 ans | 0,0 | 0,3 | 0,3 | 15,4 | 0,5 | 16,0 | 16,3 |
Total | 0,5 | 1,6 | 2,1 | 28,6 | 11,3 | 39,9 | 42,0 |
À l’âge de la retraite | |||||||
> 63/64 ans | 0,3 | 0,0 | 0,3 | 53,5 | 0,0 | 53,6 | 53,8 |
Total | 0,7 | 1,6 | 2,3 | 82,1 | 11,3 | 93,5 | 95,8 |
Source: registre des PC (cas), état 2023
1.1 Nécessité d’agir et objectifs visés
Le système des rentes de veuves n’a pratiquement pas évolué depuis sa création, qui remonte à la création de l’AVS en 1948. La rente de veuve a été introduite afin de répondre au besoin de protection accru des femmes mariées en cas de décès de leur mari, à une époque où celles-ci se consacraient principalement aux travaux ménagers et à l’éducation des enfants tandis que leur époux assurait leur soutien financier. La rente de veuf a été introduite en 1997 lors de la 10e révision de l’AVS pour tenir compte de l’augmentation du nombre de femmes mariées exerçant une activité lucrative et pour répondre à l’évolution de la répartition des tâches au sein de la famille. Un premier pas en faveur de l’égalité des sexes avait ainsi été réalisé. Le Conseil fédéral avait reconnu à l’époque que les mariages qui consacraient «l’homme au foyer» étaient très rares à l’époque et que même dans ces cas il pouvait être attendu du mari qu’il reprenne l’exercice d’une activité lucrative après avoir mené à bien l’éducation des enfants – et que le régime des rentes de survivants devrait être adapté lors d’une prochaine révision de l’AVS2.
Les tentatives de révision ultérieures ont toutes échoué à ce jour. La 11e révision de l’AVS3 prévoyait par exemple d’aligner les conditions d’octroi de la rente de veuve sur celles de la rente de veuf. La réforme Prévoyance vieillesse 20204 proposait quant à elle de limiter le droit aux rentes de survivants AVS aux seuls conjoints assumant des tâches éducatives. Cette mesure n’a toutefois pas été reprise par le Conseil fédéral dans le cadre de la réforme AVS 215, celle-ci se limitant aux mesures essentielles en vue de garantir le financement de l’assurance.
Parallèlement aux réflexions menées sur le plan national au sujet du régime des rentes de survivants, la CourEDH a rendu, le 20 octobre 2020, un arrêt dans la cause Beeler contre Suisse (requête no 78630/12). L’affaire concernait la rente de veuf de l’AVS à laquelle le requérant n’avait plus eu droit depuis que sa fille cadette était majeure. La CourEDH a jugé que le requérant avait subi une inégalité de traitement contraire à la Convention du 4 novembre 1950 de sauvegarde des droits de l’homme et des libertés fondamentales (CEDH)6 du fait de l’extinction du droit à la rente de veuf à la majorité du dernier enfant, alors qu’une telle extinction n’est pas prévue pour une veuve se trouvant dans la même situation. La demande de renvoi de l’affaire devant la Grande Chambre présentée par la Suisse ayant été acceptée, la Grande Chambre s’est à son tour penchée sur l’affaire et, par arrêt du 11 octobre 2022, a confirmé l’arrêt en constatant une violation de l’art. 14, en relation avec l’art. 8, CEDH. L’arrêt de la Grande Chambre de la CourEDH est définitif et a acquis force obligatoire à partir du jour de son prononcé.
Toute autorité administrative et judiciaire suisse est tenue d’appliquer la CEDH telle qu’interprétée par la jurisprudence de la CourEDH. La Suisse devait ainsi prendre toutes les mesures nécessaires pour éviter que la violation constatée par la CourEDH ne se reproduise. Étant donné qu’une adaptation des bases légales ne pouvait intervenir rapidement en respectant le processus législatif, un régime transitoire a été mis en place avec effet au 11 octobre 2022, par le biais de directives établies par l’Office fédéral des assurances sociales (OFAS). Depuis cette date, la rente de veuf de l’AVS ne s’éteint plus à la majorité du dernier enfant. L’arrêt de la CourEDH et le régime transitoire n’ont pas d’effet rétroactif et ne concernent pas les autres situations où des différences de traitement existent encore entre veuves et veufs, en particulier s’agissant des personnes sans enfant ou divorcées. Ce régime transitoire, qui devrait entraîner une augmentation constante des rentes de veufs de 12 millions de francs par an dans les années à venir, prendra fin à l’entrée en vigueur des modifications de la loi fédérale du 20 décembre 1946 sur l’assurance-vieillesse et survivants (LAVS)7 en matière de rentes de survivants.
1.1.1 Égalité de traitement
En harmonisant l’âge de référence à 65 ans pour les hommes et les femmes, la réforme AVS 21 a supprimé une des deux différences de traitement qui subsistent dans le droit aux prestations de l’AVS. Les différences de traitement dans les conditions d’octroi des rentes de survivants hommes et femmes doivent également être éliminées par le présent projet. Si, dans le passé, une protection beaucoup plus large de la femme se justifiait amplement afin de protéger financièrement l’épouse dont on ne pouvait raisonnablement exiger qu’elle commence ou reprenne une activité lucrative après le décès de son conjoint, elle ne se justifie plus dans tous les cas aujourd’hui. Par ailleurs, les rôles dans la famille ayant évolué, le veuf peut également se trouver dans une situation précaire en cas de décès si le revenu du ménage était essentiellement assuré par l’épouse.
Il est toutefois nécessaire de tenir compte des réalités sociales et des conditions d’accès et de participation sur le marché du travail des hommes et les femmes. Les études8 sur la situation économique des survivants montrent notamment que les veufs se trouvent d’ordinaire dans une meilleure situation économique que les veuves. Contrairement aux hommes, les femmes ont plus tendance à travailler à temps partiel, a fortiori lorsqu’elles deviennent mères, tandis que le taux d’activité des hommes reste élevé, quelle que soit leur situation familiale9. Les conséquences du veuvage diffèrent ainsi entre hommes et femmes, les veuves étant plus souvent exposées à un risque de précarité financière que les veufs en âge d’exercer une activité lucrative.
Selon les données statistiques disponibles pour 2022, environ 86 % des hommes ayant des enfants de moins de 15 ans travaillaient à temps plein, contre seulement 22 % des femmes ayant des enfants de la même tranche d’âge. Parmi les 78 % des femmes ayant des enfants de ladite tranche d’âge et travaillant à temps partiel, environ 42 % étaient occupées à moins de 50 %10. Dans ces constellations, la diminution du revenu en cas de veuvage peut continuer à être plus difficile à compenser pour les femmes.
Les conséquences économiques en cas de veuvage sont différentes entre les hommes et les femmes malgré une augmentation de la participation des femmes sur le marché du travail. Dès lors, une modification des conditions d’octroi des rentes de survivants doit tenir compte tant du besoin de protection des assurés que des impératifs d’égalité de traitement.
1.1.2 Adapter la réglementation à l’évolution de la société
Au-delà de l’évolution du comportement des femmes sur le marché du travail, les formes des familles ont aussi évolué et se caractérisent par une part non négligeable de parents non mariés ou de familles recomposées. Les ménages comptant des enfants de moins de 25 ans sont constitués dans leur grande majorité de couples mariés (72 %), formant pour 97 % d’entre eux une famille non recomposée et pour 3% une famille recomposée, c’est-à-dire un ménage dans lequel un parent au moins a amené un enfant d’une relation précédente. Les parents vivant en union libre représentent environ un dixième des ménages avec enfants de moins de 25 ans (11 %)11. Il est nécessaire de tenir compte de ces mutations des structures familiales en prévoyant des prestations de survivants indépendantes de l’état civil, en présence d’enfants dans le ménage.
En outre, compte tenu du nombre croissant de femmes exerçant une activité lucrative, de l’accentuation de la pénurie de main-d’œuvre et de personnel qualifié ainsi que de l’évolution de la répartition des rôles au sein de la famille et dans la vie professionnelle, l’octroi de rentes à vie après un veuvage n’est plus justifiable.
1.2 Solutions étudiées et solution retenue
Pour corriger les inégalités de traitement entre les veuves et les veufs, plusieurs solutions ont été examinées.
1.2.1 Alignement des prestations des veufs sur celles des veuves
Un des modèles pour harmoniser les prestations de survivants entre hommes et femmes consisterait à aligner les conditions d’octroi des rentes de veufs sur celles des veuves. Le veuf qui a un enfant, quel que soit l’âge de l’enfant, aurait ainsi droit à une rente non limitée dans le temps. Cette solution reviendrait notamment à inscrire dans la LAVS le régime transitoire actuel en faveur des veufs découlant de l’arrêt de la CourEDH. Il faudrait aussi élargir le droit aux prestations aux conjoints divorcés et aux veufs sans enfant, dès lors qu’ils sont âgés de plus 45 ans et ont été mariés pendant cinq ans au moins.
Ce modèle introduirait certes une égalité de traitement et aurait l’avantage de maintenir les droits acquis pour les femmes et pour les personnes qui bénéficient du régime transitoire. Toutefois, il ne tient pas compte de l’évolution de la société et ne serait pas compatible avec les difficultés de financement de l’AVS, toujours confrontée aux défis de l’évolution démographique. L’octroi de rentes à vie tant pour les hommes que pour les femmes à la suite d’un décès n’est guère justifiable de nos jours. En effet, les conséquences économiques liées au décès sont dans de nombreux cas passagers et liées à la charge des enfants. Fondamentalement et à long terme, le décès ne devrait pas conduire à une impossibilité de retour à l’emploi, en particulier en l’absence des charges liées à l’éducation des enfants. Les modifications des conditions d’accès aux prestations doivent être évaluées non seulement au regard de l’évolution des réalités sociales, mais également en tenant compte de l’équilibre du système. Il importe de concilier les intérêts de toutes les parties prenantes en proposant des mesures qui soient socialement et politiquement acceptables tout en étant finançables sur la durée. De plus, un tel modèle ne serait pas ciblé et pourrait entraîner de mauvaises incitations pour la participation sur le marché du travail.
1.2.2 Alignement des prestations des veuves sur celles des veufs
Une harmonisation vers le bas des conditions d’octroi des rentes de survivants, c’est-à-dire en alignant les conditions des rentes de veuves sur celles des veufs, constitue le deuxième modèle. Seuls les veuves et les veufs avec enfants mineurs percevraient une rente, jusqu’aux 18 ans du plus jeune enfant. Ce modèle serait certes compatible avec la situation financière de l’AVS, mais il serait trop restrictif pour les femmes qui n’exercent pas d’activité lucrative ou qui travaillent à temps partiel et ne tiendrait pas suffisamment compte des obligations d’entretien vis-à-vis des enfants, qui ne s’arrêtent pas à 18 ans.
Il faut également tenir compte du fait que plus de 96 % des personnes qui perçoivent une rente de veuve n’ont actuellement pas d’enfants à charge et n’auraient donc plus droit à cette prestation. Pour les familles avec enfants, une protection en cas de décès limitée à la majorité des enfants n’est pas suffisante, car il faut tenir compte des besoins de formation professionnelle. En effet, l’obligation d’entretien et d’assistance des parents envers leurs enfants ne s’éteint pas à la majorité de l’enfant. D’ailleurs, la rente d’orphelin de l’AVS et les allocations de formation sont versées jusqu’aux 25 ans de l’orphelin au plus tard. Or, l’octroi des rentes d’orphelin n’est pas suffisant à lui seul pour couvrir les besoins, puisque le décès d’un des parents entraîne une baisse parfois drastique du revenu du ménage. Bien qu’une augmentation du taux d’activité soit, le cas échéant, raisonnablement exigible compte tenu de l’âge des enfants, il est souvent impossible de compenser suffisamment la baisse du revenu. Cette solution ne tiendrait donc pas suffisamment compte des besoins de soutien ainsi que des disparités qui existent encore entre les hommes et les femmes sur le marché du travail.
Cette solution pourrait mettre certaines catégories de survivants, les femmes en particulier, dans une situation financière précaire en cas de veuvage, entraînant un risque de transfert des coûts vers les cantons avec l’aide sociale.
Dans le cadre de la 11e révision de l’AVS, rejetée en votation populaire le 16 mai 2004, une telle mesure avait été proposée, mais elle avait été jugée trop dure à l’égard des femmes. Si les femmes sont de mieux en mieux intégrées sur le marché du travail, un tel nivellement des prestations serait trop radical compte tenu de leur situation sur le marché du travail.
1.2.3 Modèle favorisant les rentes d’orphelin
Une autre proposition qui a été présentée par le Conseil fédéral lors de la réforme Prévoyance vieillesse 2020 est une modification des montants de la rente, qui ne serait versée qu’aux survivants ayant des enfants mineurs au moment du décès. La rente serait toutefois versée à vie. En cas de décès du conjoint, on tiendrait compte de la diminution des capacités de gain résultant de l’accomplissement des tâches familiales. Le montant des rentes de veuve et de veuf serait abaissé pour le faire passer, par exemple, de 80 à 60 % de la rente de vieillesse correspondante, et, simultanément, celui de la rente d’orphelin serait augmenté pour atteindre 40 à 50 % de la rente de vieillesse correspondante.
Cette modification permettrait de garantir un soutien approprié aux ménages à plusieurs enfants. En effet, la réduction du montant de la rente de veuve ou de veuf serait pleinement compensée par le relèvement simultané des rentes d’orphelin à partir de deux enfants. Puis, lorsque le droit à la rente d’orphelin prendrait fin, la réduction du montant de la rente pourrait être compensée par une reprise ou une augmentation de l’activité lucrative pour compenser les éventuelles lacunes financières.
Cette mesure n’a pas été reprise parce qu’elle prévoyait toujours un versement à vie de la rente sur l’unique base d’avoir des enfants mineurs au moment du décès. De plus, le niveau des rentes pour les parents serait abaissé, ce qui pourrait entraîner des problèmes lorsque l’enfant n’habite pas avec le parent survivant. En outre, le montant des rentes d’orphelin permet déjà de bien assumer les dépenses des enfants: il n’est pas nécessaire de l’augmenter. L’objectif de la révision est d’adapter les prestations en soutenant particulièrement les personnes veuves les plus exposées à un risque de précarité financière, dans le respect de l’égalité de traitement. Une diminution du montant des rentes de veuvage en faveur d’une augmentation des rentes d’orphelin irait à l’encontre de cet objectif.
1.2.4 Rente en faveur des survivants âgés
Aujourd’hui, le critère de l’âge lié à la durée du mariage joue un rôle important dans les conditions d’octroi des rentes de veuves. Les veuves ont ainsi droit à une rente en fonction de leur âge au moment du décès de leur conjoint, indépendamment de la présence d’enfants. Cet âge est actuellement fixé à 45 ans. Il est possible d’envisager une prestation pour les survivants âgés. Certaines personnes confrontées à un décès quelques années avant la retraite pourraient en effet, selon la situation, rencontrer des difficultés si elles devaient augmenter leur taux d’activité, ou reprendre, voire commencer l’exercice d’une activité lucrative afin de subvenir seules à leurs besoins.
Les survivants pourraient avoir droit à une prestation en lien avec leur âge au moment du décès. Toutefois, la limite d’âge de 45 ans instituée dans les années 50 n’est plus adéquate au vu de l’évolution du marché du travail et des chances de réinsertion. L’âge de 58 ans est une option valable étant donné qu’il correspond à l’âge à partir duquel les prestations de vieillesse du 2e pilier peuvent être perçues au plus tôt ainsi qu’à l’âge retenu dans les prestations transitoires pour les personnes en fin de droit de chômage. Ces prestations sont certes accordées à partir de 60 ans, mais elles entrent en ligne de compte pour les personnes qui ont perdu leur poste à partir de 58 ans.
Concrètement, il s’agirait de verser une rente de veuve ou de veuf en cas de décès à partir de 58 ans jusqu’à l’âge de référence de l’AVS au plus tard aux conjoints ou aux ex-conjoints auxquels une pension alimentaire était versée au moment du décès. La durée du mariage ne serait plus un critère pertinent. L’option d’une rente sans autre condition n’est par contre pas adaptée aux besoins réels: il faut tenir compte tant de la situation financière que du fait que la personne veuve travaille déjà suffisamment ou dispose de moyens financiers.
Ainsi, l’octroi d’une rente de survivant uniquement lié à l’âge et en l’absence d’enfant à charge n’est pas ciblé et ne répond pas à un besoin avéré. Il est bien plus efficace de concentrer le soutien sur les personnes qui se retrouvent dans le besoin afin d’éviter le risque de précarité dû au décès du conjoint à un certain âge. Une prise en charge par les PC semble être plus adaptée pour protéger les personnes qui tomberaient dans le besoin à la suite de la perte d’un soutien économique.
1.2.5 Réduction ou suppression des rentes pour enfant de l’AVS
Le Conseil fédéral a examiné la question de l’adaptation des rentes pour enfants de l’AVS dans le cadre des mesures d’économie pour tâches liées. Cette question avait déjà été examinée de manière approfondie lors de la réforme AVS 21. Une étude avait même été réalisée en exécution du postulat 16.3910 «Rentes pour enfant du premier pilier. Analyse approfondie» de la CSSS-CE, afin de connaître les conditions économiques des rentiers qui ont encore des enfants à charge après l’âge de 65 ans. Dans son message relatif à AVS 21, le Conseil fédéral était arrivé à la conclusion que, d’une part, les rentes pour enfants contribuent à ce que les enfants qui donnent droit à ces rentes ne doivent pas vivre dans des conditions économiques plus défavorables que les enfants de parents qui n’ont pas encore atteint l’âge de la retraite. Pour les enfants majeurs, cet objectif est atteint dans une plus grande mesure que pour les enfants mineurs. En cas de suppression des rentes pour enfants, le risque de pauvreté des mineurs concernés passerait de 28 à 41 %12. Par ailleurs, il est très vraisemblable qu’en cas de suppression des rentes pour enfants les chances de suivre une formation relativement longue diminueraient pour une partie des jeunes adultes dont les parents ont atteint l’âge de la retraite, si la perte de revenu qui en résulte ne peut pas être compensée par d’autres sources de revenus13.
De plus, les rentes pour enfants de l’AI reposent sur le même système que celui des rentes pour enfants de l’AVS. Les montants applicables sont identiques. Leur but est de permettre à la personne bénéficiaire d’une rente de continuer, malgré son invalidité ou la vieillesse, d’assumer l’obligation d’entretien qu’elle a à l’égard de ses enfants. Il est difficile pour ces personnes d’augmenter leurs revenus à cet effet.
Le Conseil fédéral est arrivé à la conclusion que ces considérations sont toujours valables et que cette thématique n’a aucun lien avec la révision des rentes de survivants. Il a toutefois examiné les deux options ci-après.
Réduction du montant des rentes pour enfants de l’AVS
Une réduction du montant des rentes pour enfants, lesquelles correspondent actuellement à 40 % de la rente de vieillesse correspondante, a été examinée, mais n’a pas été retenue. En effet, à l’âge de la retraite, les rentiers voient leurs sources de revenus baisser et n’ont plus droit aux allocations familiales pour leurs enfants. Les rentes pour enfant doivent permettre aux rentiers, qu’ils soient à l’AI ou à la retraite, de continuer d’entretenir leurs enfants. Dans la mesure où les coûts d’entretien d’un enfant sont similaires que la personne soit à l’AI ou à l’AVS, il n’est pas souhaitable de prévoir des montants de rentes différenciés entre les deux assurances. Il en résulterait une inégalité de traitement difficilement justifiable entre les rentiers AI et les rentiers AVS et surtout placerait les enfants des rentiers AVS dans de moins bonnes conditions que ceux des rentiers AI.
Suppression des rentes pour enfants de l’AVS
La suppression des rentes pour enfants aurait un grand impact sur le revenu de la personne ayant des charges familiales et la perte de revenu serait difficile à compenser. Le revenu à la retraite baisse de manière importante et, en présence d’enfants à charge, on ne saurait exiger des rentiers qu’ils prennent une activité professionnelle ou augmentent leur taux d’activité pour faire face aux dépenses liées aux enfants. Au surplus, les personnes non actives à l’âge de la retraite n’ont en principe plus droit aux allocations familiales.
1.2.6 Solution retenue dans l’AVS
Pour adapter les rentes de veuvage dans l’AVS de manière à garantir l’égalité entre hommes et femmes tout en tenant compte des situations de fait différentes qui persistent, le Conseil fédéral propose de lier le droit à une rente de veuvage à la période éducative et d’assistance de l’enfant.
Les mesures principales sont l’octroi d’une rente de parent survivant aux parents survivants, indépendamment de leur état civil ou de leur âge, jusqu’aux 25 ans de l’enfant, voire au-delà en cas de prise en charge d’un enfant majeur en situation de handicap, et l’introduction d’une rente de veuvage transitoire limitée à deux ans pour les personnes veuves ayant eu des enfants. En complément à ces mesures, le présent projet contient une réglementation dans les PC pour la prise en charge des survivants âgés qui n’ont pas droit à une rente de l’AVS et qui tombent dans le besoin à la suite d’un veuvage.
Un des principaux enjeux du projet est d’adapter les conditions d’octroi des rentes de veuve et de veuf de manière supportable pour les finances de l’AVS tout en tenant compte de l’évolution de la société. Les rentes à vie seront remplacées par des prestations ciblées. Des dispositions transitoires adéquates sont prévues, avec un maintien des rentes de veuve et de veuf en cours pour les rentiers âgés de 55 ans et plus au moment de l’entrée en vigueur de la modification de la loi et, pour les rentiers qui ne remplissent pas les nouvelles conditions d’octroi, le maintien de la rente pendant les deux ans suivant l’entrée en vigueur de la modification de la loi. Le droit à la rente de veuve et de veuf est également maintenu pour les rentiers qui sont âgés de 50 ans et plus à l’entrée en vigueur du projet et qui perçoivent des PC.
1.3 Relation avec le programme de la législature et avec les stratégies du Conseil fédéral
Le projet a été annoncé dans le message du 24 janvier 2024 sur le programme de la législature 2023 à 202714 et dans l’arrêté fédéral du 6 juin 2024 sur le programme de la législature15 pour atteindre l’objectif 12 «La Suisse dispose d’assurances sociales bénéficiant d’un financement durable et assure leur pérennité pour les générations futures» (révision de la loi fédérale sur l’assurance-vieillesse et survivants (LAVS) (rentes de survivants). L’objectif est de définir des prestations égales pour les veufs et les veuves dans l’AVS. Ces modifications permettront une mise en conformité de la LAVS avec l’arrêt de la CourEDH Beeler contre Suisse du 11 octobre 2022. Le système doit être adapté aux réalités sociales actuelles.
Le projet figure dans le programme de la législature 2023 à 2027, dans sa ligne directrice sur l’encouragement de la cohésion nationale et intergénérationnelle dans le domaine des assurances sociales. Celui-ci est en accord avec l’orientation stratégique du Conseil fédéral, qui vise à tenir compte de l’évolution démographique dans le domaine des assurances sociales16.
Lien avec d’autres projets en cours
L’arrêt de la CourEDH a donné lieu au dépôt de diverses interventions parlementaires qui demandent de supprimer les inégalités de traitement en matière de rentes de survivants, entre les veuves et les veufs ou entre les personnes mariées, divorcées ou vivant en concubinage, le plus souvent en élargissant les conditions d’octroi.
L’initiative parlementaire 21.416 Gredig «Mettre fin aux inégalités de traitement», déposée le 16 mars 2021, demande d’adapter les bases légales de manière à ce que les prestations de survivants dans l’AVS/AI en cas de décès bénéficient aux parents, indépendamment du sexe et de l’état civil. Elle vise à limiter le droit à la rente à la période de formation des enfants et demande une réglementation spéciale pour les parents d’enfants en situation de handicap, sans toucher les rentes existantes. L’objectif est d’éliminer l’inégalité de traitement entre les veuves et les veufs tout en protégeant les familles de manière ciblée, quel que soit l’état civil de leurs membres. La Commission de la sécurité sociale et de la santé publique du Conseil national (CSSS-N) a donné suite à l’initiative le 6 avril 2022, suivie par la Commission de la sécurité sociale et de la santé publique du Conseil des États (CSSS-E) le 18 avril 2023.
L’initiative parlementaire 21.511 Kamerzin «Égalité pour les veuves et les veufs dès que le dernier des enfants atteint l’âge de 18 ans», déposée le 13 décembre 2021, poursuit également l’objectif de réaliser l’égalité de fait et de droit entre les sexes en alignant les rentes des veufs sur celles des veuves. La CSSS-N a donné suite à cette initiative le 8 août 2022, tandis que la CSSS-E a décidé de ne pas y donner suite en date du 18 avril 2023. Le Conseil national a finalement donné suite à cette initiative parlementaire le 27 mai 2024.
L’initiative parlementaire 22.426 de la CSSS-N «Égalité de traitement pour les veufs et les veuves», déposée le 6 avril 2022, vise à uniformiser la législation relative aux rentes de survivants versées aux veufs et aux veuves. La CSSS-E a adhéré à cette initiative le 18 avril 2023.
L’initiative populaire fédérale 22.043 «Mieux vivre à la retraite (initiative pour une 13e rente AVS)», acceptée par le peuple le 3 mars 2024, doit être mise en œuvre par le Conseil fédéral. Théoriquement, cette mise en œuvre devrait entrer en vigueur en 2026, comme le présent projet. Une coordination entre les deux projets sera nécessaire durant les travaux parlementaires dans la mesure où lesdits projets auront des conséquences financières tant pour la Confédération que pour l’AVS.
L’initiative populaire fédérale «Oui à des rentes AVS équitables pour les couples mariés – Pour enfin en finir avec la discrimination du mariage!» a été rejetée par le Conseil fédéral le 26 juin 2024. Un projet de message recommandant le rejet de l’initiative sans contre-projet direct ou indirect est en cours d’élaboration.
Projet de réforme de l’AVS. La réforme AVS 21, dont la première étape est entrée en vigueur le 1er janvier 2024, permet de garantir l’équilibre financier de l’AVS jusqu’aux environs de 2033. Le Conseil fédéral a été chargé, par la motion 21.3462 de la CSSS-N «Mandat concernant la prochaine réforme de l’AVS», déposée le 30 avril 2021, de présenter à l’Assemblée fédérale d’ici fin 2026 un projet de stabilisation de l’AVS pour la période de 2030 à 2040. La révision des rentes de survivants aura un impact financier important dont il faudra tenir compte dans ces travaux.
1.4 Classement d’interventions parlementaires
Le 5 mai 2021, le Conseil national a adopté le postulat 20.4449 Feri «Supprimer les inégalités de traitement entre veufs et veuves» déposé le 10 décembre 2020. Ce postulat charge le Conseil fédéral de présenter un rapport examinant comment supprimer les inégalités de traitement entre veufs et veuves dans le cadre de l’AVS et de l’assurance-accidents, ainsi que sur la manière d’assurer aux survivants des moyens d’existence adéquats indépendamment de leur situation familiale et de leur mode de vie. L’ensemble du projet répond audit postulat et reprend les mêmes objectifs. Le Conseil fédéral a également analysé d’autres options dans l’AVS (voir ch. 1.2. «Solutions étudiées et solution retenue») et dans l’assurance-accidents (voir ch. 4.1.6 «Coordination avec l’assurance-accidents»).
2 Procédure préliminaire, consultation comprise
2.1 Historique des rentes de survivants de l’AVS
Dès son entrée en vigueur en 1948, la LAVS contenait des mesures pour soutenir les veuves. L’introduction de la rente de veuve est en effet née du besoin d’améliorer la couverture sociale des femmes, étant donné qu’elles étaient fortement dépendantes de leur conjoint sur le plan économique et qu’elles pouvaient difficilement intégrer le marché du travail. La rente de veuve devait donc permettre aux femmes dont le conjoint était décédé de subvenir à leurs besoins. Au moment de sa conception, on s’était appuyé sur la capacité de la veuve à exercer ou à reprendre une activité lucrative. Les conditions d’octroi actuelles des rentes de veuve datent de 1948, année de l’introduction de l’AVS, et n’ont pas beaucoup changé depuis (cf. message concernant la réforme de la prévoyance vieillesse 202017).
L’AVS prévoyait également le droit à une allocation unique pour les veuves qui n’avaient pas droit à une rente de veuve. L’allocation unique était accordée à toutes les veuves sans enfant qui n’avaient pas encore atteint l’âge de 30 ans au décès de leur mari ou dont le mariage, à ce moment-là, n’avait pas encore duré 5 ans (cf. message du Conseil fédéral relatif à un projet de loi sur l’assurance-vieillesse et survivants18).
L’entrée en vigueur au 1er janvier 1997 de la 10e révision de l’AVS a apporté diverses modifications aux rentes de survivants, comme la suppression de l’allocation unique ou l’adaptation des conditions d’octroi d’une rente de veuve aux femmes divorcées. La modification la plus notable est l’introduction de la rente de veuf, justifiée par l’évolution de la répartition des tâches au sein de la famille et la volonté d’accomplir un pas en faveur de l’égalité des sexes. Cette prestation n’a pas été complètement assimilée à la rente de veuve, principalement pour des raisons financières. Au surplus, le modèle familial traditionnel encore largement répandu à l’époque ne semblait pas justifier une telle assimilation (cf. message concernant la réforme de la prévoyance vieillesse 202019).
Avec l’âge de la retraite, la réglementation en matière de rente de veufs constituait la dernière inégalité entre hommes et femmes dans l’AVS. La situation des femmes s’étant améliorée sur de nombreux points, la première tentative de 11e révision de l’AVS avait notamment pour objectif de supprimer ces différences. Elle prévoyait ainsi d’adapter les conditions d’octroi de la rente de veuve à celles de la rente de veuf, en l’accompagnant d’une réglementation transitoire (cf. message du 2 février 2000 concernant la 11e révision de l’assurance-vieillesse et survivants et le financement à moyen terme de l’assurance-vieillesse, survivants et invalidité20). Elle a cependant été rejetée en votation populaire par 67,9 % des voix21.
Dans son message concernant la réforme de la prévoyance vieillesse 202022, le Conseil fédéral a proposé de prendre en considération les changements au sein de la société en octroyant la rente de veuve uniquement aux femmes qui, au décès de leur conjoint, avaient un enfant ayant droit à une rente d’orphelin ou nécessitant des soins. Le projet prévoyait en outre que le montant de la rente de veuve passe de 80 à 60 % de la rente de vieillesse, tandis que celui de la rente d’orphelin serait passé de 40 à 50 % de la rente de vieillesse. Les rentes de veuve et d’orphelin en cours n’étaient pas concernées par ces changements. Une réglementation transitoire était par ailleurs prévue pour les femmes âgées de plus de 50 ans23. Ces mesures n’ont cependant pas été reprises par le Parlement dans le projet soumis au vote, qui a au demeurant été rejeté par 52,7 % des voix24.
Dans sa récente réforme de l’AVS, AVS 21, le Conseil fédéral s’est concentré sur les éléments essentiels et urgents en vue de garantir l’équilibre financier de l’AVS (cf. message relatif à la stabilisation de l’AVS25).
Dans son arrêt du 11 octobre 2022, la Grande Chambre de la CourEDH a confirmé l’arrêt de la chambre du 20 octobre 2020 dans l’affaire Beeler contre Suisse. La Cour a jugé que le requérant a subi une inégalité de traitement contraire à la CEDH du fait de l’extinction du droit à la rente de veuf à la majorité du dernier enfant, alors qu’une telle extinction n’est pas prévue pour une veuve se trouvant dans la même situation. Dès l’entrée en force de cet arrêt le 11 octobre 2022, la Suisse a dû s’y conformer et cesser la violation constatée. En attendant une adaptation des bases légales, un régime transitoire a été mis en place pour supprimer sans délai la violation constatée par la CourEDH.
2.2 Travaux préparatoires
Étude Wanner et Fall 2012
En exécution du postulat 08.3235 de la CSSS-N «Rentes de veuves et de veufs», une vaste étude sur la situation économique des veuves et des veufs a été réalisée. L’étude26 s’est penchée sur la situation économique de personnes avant et après la survenance du veuvage en analysant les données fiscales de neuf cantons, combinées à celles du registre AVS. Elle a permis de constater que la couverture de perte de revenu causée par un décès était bien assurée. En comparaison, un divorce ou une séparation ont de plus lourdes conséquences financières.
L’analyse du revenu global a montré que les personnes au bénéfice d’une rente de survivants étaient en général dans une situation financière avantageuse, les plaçant au-dessus du revenu médian de personnes vivant dans une situation comparable (état civil, tranche d’âge, avec ou sans enfant) mais non veuves. Ainsi, avec un revenu médian d’environ 80 000 francs, une bénéficiaire de rente de veuve avec enfant disposait de près de 20 000 francs de plus qu’une femme seule avec enfant. Dans la même constellation, le rentier veuf disposait d’un revenu médian d’environ 100 000 francs, ce qui dépassait de 30 000 francs le revenu d’un homme seul avec enfant.
Les veuves bénéficient d’une rente de survivant jusqu’à la retraite, contrairement aux veufs dont la rente est limitée aux 18 ans du dernier enfant. Cette différence faisait que les veuves étaient beaucoup plus nombreuses à bénéficier d’une rente de survivants du 1er pilier (88 % des veuves contre 13 % des veufs). L’étude a également établi qu’environ 66 % des veuves au bénéfice d’une rente du 1er pilier exerçaient une activité professionnelle, contre 90 % des veufs. Cette quote-part était moins élevée que chez les femmes seules non veuves, mais plus élevée que chez les femmes mariées.
Sur la base de cette étude, le Conseil fédéral avait considéré qu’en tenant compte du nombre croissant de femmes exerçant une activité lucrative et de l’évolution de la répartition des rôles au sein de la famille et dans la vie professionnelle, le risque lié au décès devait être couvert de manière plus ciblée. Dans le cadre de la réforme Prévoyance vieillesse 2020, il prévoyait en conséquence de supprimer la rente de veuve pour les femmes sans enfant, au terme d’une longue période transitoire, mais ne modifiait que très légèrement les conditions d’obtention de la rente de veuf, dont le versement devait prendre fin – comme c’était alors le cas – aux 18 ans du dernier enfant.
Étude Gabriel/Wanner 2022
Afin de mettre à jour les connaissances sur la situation des survivants en Suisse issues de l’étude Wanner et Fall de 2012, une nouvelle étude27 a été commandée auprès de l’Université de Genève et de la Haute école zurichoise de sciences appliquées. Elle visait à identifier les catégories de la population exposées à un risque accru de précarité financière à la suite d’un veuvage en se fondant sur des données plus récentes.
Les analyses de cette étude dressent un tableau de la situation actuelle des survivants en Suisse. Les données exploitées sont plus exactes et plus complètes: elles fournissent des informations détaillées sur la composition des ménages et elles permettent notamment d’examiner la situation des veufs et des veuves vivant en concubinage. Les conséquences financières du veuvage ont ainsi pu être cernées avec plus de précision. L’étude a également comparé les rentes de survivants servies en Suisse par l’AVS avec les prestations octroyées dans certains autres pays.
Les résultats de cette nouvelle étude confirment les conclusions de l’étude précédente. Il en ressort que les ménages qui perçoivent une rente de survivant et dans lesquels le veuf ou la veuve est en âge d’exercer une activité lucrative se retrouvent dans la même situation, voire dans une situation légèrement meilleure, que les ménages de comparaison non affectés par un veuvage.
Les analyses mettent au jour de grandes disparités entre les sexes. En général, le veuvage n’a pratiquement pas d’incidence sur la situation financière des hommes. D’une part, la situation économique est très différente entre les femmes qui touchent une rente du 1er pilier et celles qui n’en touchent pas. D’autre part, la participation des hommes est différente de celle des femmes sur le marché du travail en Suisse.
De manière générale, le système de sécurité sociale suisse répond aux besoins sociaux et contribue de manière importante à la protection financière des survivants ayant de faibles ou très faibles ressources financières.
Enfin, en comparaison avec d’autres pays européens, les prestations de survivants octroyées en Suisse sont plutôt généreuses, tant en ce qui concerne le montant que le cercle des bénéficiaires, qui inclut, dans l’AVS, les conjoints des personnes qui n’exerçaient pas d’activité professionnelle ainsi que les conjoints des indépendants. Quant à la différence de traitement entre hommes et femmes dans la LAVS, elle fait de la Suisse un cas à part.
2.3 Commission fédérale AVS/AI
La Commission fédérale AVS/AI a été informée, le 6 novembre 2023, des principaux éléments du projet avant sa mise en consultation. Les différentes mesures ainsi que les dispositions transitoires du projet lui ont été exposées.
2.4 Résultats de la procédure de consultation
Le 8 décembre 2023, le Conseil fédéral a ouvert la procédure de consultation, qui s’est achevée le 29 mars 2024. Les cantons, les partis politiques représentés à l’Assemblée fédérale, les associations faîtières des communes, des villes et des régions de montagne, les associations faîtières de l’économie ainsi que d’autres organisations et organes d’exécution ont été invités à faire part de leur position.
Le projet de révision a donné lieu à 81 prises de position, dont 34 provenant d’organisations et de personnes qui n’avaient pas été directement sollicitées.
Le rapport complet sur la consultation peut être consulté sur Internet28. Les principales tendances qui se dégagent des réponses sont résumées ci-après.
Accord de principe sur les modifications proposées et la nécessité de la révision
La majorité des participants soutiennent les modifications proposées dans leur ensemble. Ils reconnaissent également la nécessité d’agir et accueillent favorablement la volonté de prendre en compte les nouvelles formes de structures familiales. La volonté d’instaurer une égalité de traitement entre hommes et femmes, ainsi que l’adaptation des prestations à l’évolution de la société est largement acceptée. Certains participants estiment qu’il est notamment pertinent que les prestations soient ciblées sur la période éducative de l’enfant et celle qui suit le décès du partenaire. Une minorité de cantons, partis politiques, associations faîtières de l’économie et organisations s’opposent toutefois aux orientations générales et critiquent en particulier le fait que le projet conduise à une réduction des prestations en défaveur des femmes. L’amélioration des finances de l’AVS par le projet de révision n’est pas contestée, mais certains craignent un report des coûts sur les cantons et les autres assurances.
Acceptation de l’introduction d’une rente de parent survivant
La proposition de lier le droit à la rente à la période éducative et d’assistance de l’enfant est bien accueillie. Une majorité soutient l’amélioration de la protection des couples non mariés avec enfants grâce à l’octroi d’une rente indépendamment de l’état civil. Un parti politique et une organisation estiment cependant que le droit à la rente devrait prendre fin en cas de remariage. Si la limite d’âge de 25 ans fixée dans le projet est majoritairement soutenue, certains participants demandent le maintien des rentes de parent survivant au-delà de cet âge tandis que d’autres s’opposent explicitement à la suppression des rentes à vie. Une minorité a également proposé une limite d’âge plus basse ou l’utilisation de la notion de formation comme critère à l’octroi de la rente. La prolongation du droit à la rente lorsque le parent survivant prend en charge un enfant adulte handicapé et perçoit des bonifications pour tâches d’assistance est soutenue et n’a fait l’objet d’aucune contestation.
Acceptation de l’introduction d’une rente de veuvage transitoire
La consultation a permis de relever certains avis divergents concernant la durée de la rente transitoire. Alors qu’une minorité demande le rejet pur et simple de la limitation à deux ans du versement des rentes de survivants lorsque le dernier enfant atteint l’âge de 25 ans, plusieurs cantons, partis politiques, associations faitières de l’économie et organisations demandent que la durée de la rente transitoire de veuvage soit prolongée. Certains participants approuvent néanmoins la durée de deux ans prévue par le projet et l’introduction d’une rente limitée dans le temps. L’octroi de prestations transitoires aux couples sans enfant ainsi qu’aux concubins avec enfants est réclamé par divers participants. Un parti politique et une organisation estiment ici aussi que le droit à la rente devrait prendre fin en cas de remariage.
Acceptation de la prise en charge des cas de rigueur dans le régime des prestations complémentaires
La proposition de réglementation des cas de rigueur dans le régime des PC est globalement soutenue, bien qu’une minorité propose un abaissement de la limite d’âge. Certains participants relèvent que la disposition sur le versement d’une prestation complémentaire «sans rente» n’est pas conforme à la systématique de la loi, qui prévoit un accès aux PC conditionné à la perception d’une rente AVS/AI.
Acceptation des dispositions transitoires
Certains participants soutiennent le maintien des rentes de veuve et de veuf en cours pour les personnes âgées de 55 ans et plus. Néanmoins, deux cantons, un parti politique, une association faitière de l’économie et une organisation demandent que la limite d’âge fixée soit abaissée. Des phases de transition plus longues et le droit au maintien, durant 24 mois après l’entrée en vigueur de la révision, d’une prestation régie par l’ancien droit ont également été proposés. Divers participants considèrent que les dispositions transitoires désavantagent les veufs de plus de 55 ans par rapport aux veuves du même âge. La disposition transitoire sur la rente de veuve et de veuf pour les bénéficiaires de PC âgés de 50 ans et plus n’a suscité que peu de réaction. Certains cantons et organisations regrettent toutefois la différence de traitement entre les personnes qui ont droit à la fois aux PC et à une rente de survivant et celles qui n’ont droit qu’à une rente de survivant.
Coordination avec la prévoyance professionnelle, l’assurance-accidents et l’assurance militaire
Le manque de coordination entre les nouvelles prestations de survivants de l’AVS et celles de la prévoyance professionnelle a été critiqué par divers participants. Le manque d’harmonisation entre les rentes de survivants de l’assurance-accidents, de l’assurance militaire et de l’AVS est également regretté par une minorité.
3 Comparaison avec le droit étranger, notamment européen
La comparaison internationale de prestations de sécurité sociale est toujours un exercice délicat étant donné que les systèmes de sécurité sociale sont des constructions complexes qui s’inscrivent dans un cadre national particulier. La situation financière réelle des survivants peut ainsi difficilement être complètement appréhendée. Outre le cadre strictement légal, les réalités sociales diffèrent aussi grandement d’un pays à l’autre, notamment s’agissant de la répartition des rôles entre les époux. Le fait que les mères exercent très souvent une activité lucrative à temps partiel est une spécificité suisse qui les rend particulièrement vulnérables en cas de décès du conjoint.
L’étude Gabriel/Wanner 202229 (cf. ch. 1.7) a procédé à une analyse comparative de différents systèmes de pension sous l’angle des prestations aux survivants servies par le régime étatique de base (meilleur équivalent disponible du 1er pilier). S’il convient d’appréhender les résultats de cette étude en tenant compte des limites mentionnées ci-dessus, ils livrent toutefois des indications intéressantes sur la façon dont les pays étudiés couvrent le risque financier de perdre un conjoint. Dans le cadre de ce projet de recherche, les solutions juridiques adoptées en Allemagne, en Autriche, en France, aux Pays-Bas, au Royaume-Uni et en Suède ont été examinées de manière approfondie. Le paragraphe suivant en donne une synthèse, actualisée sur la base des données disponibles pour 202330.
On retiendra tout d’abord que tous les États examinés ont désormais éliminé les distinctions entre veufs et veuves.
S’agissant par ailleurs du cercle des bénéficiaires, les Pays-Bas et la Suède ont la particularité d’octroyer des rentes de conjoints survivants également aux concubins. La condition ouvrant le droit à la prestation de conjoint survivant est alors la présence d’un enfant à charge ou une cohabitation ininterrompue d’au moins 5 ans avec le défunt (pour la Suède uniquement). Les États examinés versent par ailleurs en principe tous des prestations aux conjoints divorcés. Les conjoints survivants sans enfant à charge ont quant à eux parfois droit à des prestations de survivants (ce n’est toutefois pas le cas des Pays-Bas notamment), qui diffèrent en principe de celles octroyées aux personnes avec une charge de famille, en ce sens qu’elles sont souvent limitées dans le temps (cf. infra). Enfin, en France, seuls les veuves et veufs de plus de 55 ans peuvent prétendre à une rente de survivant (pension de réversion). Les conjoints survivants plus jeunes dont la situation financière est précaire peuvent toutefois prétendre à une allocation de veuvage.
En ce qui concerne les prestations à proprement parler, plusieurs pays tels que l’Autriche, l’Allemagne ou la Suède en limitent dans certains cas la durée (30 mois pour l’Autriche, 24 mois pour la «petite» rente allemande ou 12 mois pour la Suède), et parfois également le montant (c’est le cas de l’Allemagne). L’âge de la veuve ou du veuf et la présence d’un enfant à charge sont les principaux critères déterminants en l’espèce. L’Allemagne n’accorde ainsi qu’une «petite» rente à un conjoint survivant qui a moins de 47 ans et qui n’élève pas d’enfant de moins de 18 ans. Cette dernière limite d’âge ne s’applique pas si l’enfant est handicapé et qu’il a besoin d’assistance. En Autriche, les personnes de moins de 35 ans qui n’ont pas d’enfant de leur conjoint décédé ont en principe droit seulement à une rente limitée à 30 mois, tandis que la rente des autres conjoints survivants n’est pas limitée dans le temps. Le système suédois prévoit pour sa part que la pension est en principe accordée durant 12 mois seulement aux conjoints survivants de moins de 66 ans. Si le bénéficiaire vit avec des enfants de moins de 18 ans mais de plus de 12 ans, cette durée initiale de 12 mois est doublée. La rente est par contre versée tant que le survivant vit avec un enfant de moins de 12 ans. Ces pays partent de l’idée que les survivants concernés doivent être en mesure de subvenir à leurs propres besoins une fois le droit aux prestations écoulé. Autre particularité s’agissant du montant des prestations: la France majore de 10 % la rente des personnes ayant élevé au moins 3 enfants et octroie un supplément de rente aux bénéficiaires qui comptent toujours dans leur ménage au moins un enfant mineur.
En Allemagne et en Autriche, la rente de conjoint survivant s’éteint en cas de remariage, comme dans beaucoup des pays examinés. Un «capital de départ» (Starthilfe) correspondant à 24 mois de rente, ou un versement unique correspondant à 35 mois de rente, est toutefois alloué au conjoint survivant.
Enfin, les rentes de survivant servies par les régimes nationaux de base passés en revue sont toutes réduites, voire refusées au conjoint survivant si ses revenus dépassent un certain seuil.
4 Présentation du projet
4.1 Réglementation proposée
4.1.1 Rente de parent survivant liée à la période éducative et d’assistance de l’enfant
|
À l’heure actuelle, la veuve a droit à une rente si elle a un enfant au décès de son conjoint. L’âge de l’enfant n’est pas déterminant. Le veuf n’a droit à une rente que s’il a un enfant de moins de 18 ans, jusqu’à la majorité de celui-ci. La veuve sans enfant a aussi droit à une rente si, au moment du décès, elle est âgée de 45 ans ou plus et qu’elle a été mariée pendant cinq ans au moins. Alors que pour la veuve le droit à la rente est généralement acquis à vie, le droit à la rente de veuf s’éteint lorsque le dernier enfant atteint l’âge de 18 ans. Des dispositions particulières sont applicables aux personnes divorcées: elles ont droit à une rente soit en raison de leur âge et de la durée du mariage (dont les années sont cumulées avec la durée des mariages précédents), soit en raison de la présence d’enfants. Aucun droit à la rente n’est reconnu pour les personnes non mariées qui ont des enfants à charge et dont l’autre parent décède. Ainsi, les concubins et les personnes ayant des enfants hors mariage ne peuvent pas prétendre à une rente de survivant.
Le Conseil fédéral a reconnu, lors de l’introduction de la rente de veuf en 1997 ainsi que dans les tentatives de réformes ultérieures, qu’une adaptation du régime des rentes de survivants était nécessaire31, non seulement pour assurer l’égalité de traitement entre hommes et femmes, mais aussi parce que les dispositions actuelles ne correspondent plus aux réalités sociales. La situation des femmes a notamment évolué sur le marché du travail ainsi que la répartition des rôles au sein de la famille et dans la vie professionnelle. Les différents projets de réforme de l’AVS visaient à adapter les prestations de survivants dans l’AVS tout en assurant une protection des personnes ayant des enfants à charge. En effet, de plus en plus de femmes exercent une activité lucrative et rares sont celles qui se consacrent exclusivement à assurer les tâches domestiques ou l’éducation des enfants. Cette évolution est toutefois contrebalancée par une différence au niveau des salaires et de l’exercice du temps partiel, qui concerne encore majoritairement les femmes.
Le versement de rentes de survivants à vie après un veuvage ne se justifie plus: le droit à la rente doit être limité dans le temps et adapté de manière à cibler les personnes ayant des obligations d’entretien envers leurs enfants. Le droit à la rente doit être lié à la période éducative et d’assistance de l’enfant, afin que les survivants puissent percevoir une rente lorsqu’ils sont tenus de prendre en charge financièrement un enfant. Une telle obligation peut perdurer jusqu’aux 25 ans de l’enfant. C’est aussi l’âge auquel les rentes pour enfant, la rente d’orphelin ou les allocations versées par les différentes assurances sociales prennent fin en cas de formation32. Prévoir une rente plus courte ne tiendrait pas suffisamment compte de l’obligation d’entretien des parents, qui dure en général jusqu’à la fin de la première formation ou jusqu’à l’âge de 25 ans. Dans les faits, même après la fin de leur formation professionnelle, les jeunes adultes continuent souvent d’être à la charge financière de leurs parents, le temps de trouver un premier emploi. Faire dépendre le droit à la rente de la durée de la formation de l’enfant pourrait créer des effets de seuil importants. II est en effet courant qu’une formation soit interrompue et qu’un délai s’écoule avant le démarrage d’une autre formation ou d’un apprentissage. Or, la rente versée au parent doit lui permettre de garantir une certaine stabilité financière et ne saurait être influencée par le comportement parfois imprévisible des enfants en matière de formation. Le droit à la rente doit également être reconnu plus longtemps, au-delà des 25 ans du plus jeune enfant, si le parent prend en charge et vit avec son enfant majeur en situation de handicap et que des bonifications pour tâches d’assistance de l’AVS sont reconnues à ce titre.
Il est aussi nécessaire de tenir compte des mutations des structures familiales en prévoyant des prestations de survivants indépendantes de l’état civil, en présence d’enfants dans le ménage. Une rente de survivant dans l’AVS en faveur des personnes avec enfants, sans égard à leur état civil ou à leur sexe s’impose au vu de l’évolution des formes de famille33. Le même principe a été appliqué pour la prise en charge d’enfants gravement atteints dans leur santé; en effet, l’allocation de prise en charge introduite le 1er juillet 2021 est octroyée indépendamment de l’état civil des parents (art. 329i du code des obligations [CO]34; art. 16n de la loi fédérale du 25 septembre 1952 sur les allocations pour perte de gain [LAPG]35). II s’agit aussi d’une exigence de l’initiative parlementaire 21.416 Gredig, à laquelle la CSSS-CN et la CSSS-CE ont donné suite.
Ayants droit
Le droit à la rente de parent survivant est prévu pour les parents d’enfants de moins de 25 ans. La définition du rapport parent-enfant repose sur la filiation au sens de l’art. 252 du code civil (CC)36. Si un lien de filiation est donné, l’état civil des parents est sans importance. Il convient en effet de prendre autant que possible en considération la diversité des constellations familiales pour éviter qu’un survivant ayant un enfant à charge soit désavantagé du fait de sa situation familiale. La protection à la suite d’un décès concerne ainsi tous les parents ayant des enfants de moins de 25 ans, qu’ils soient mariés, divorcés, célibataires ou en concubinage.
Enfant donnant droit à la rente
Un parent peut percevoir une rente de parent survivant s’il a un enfant au sens de l’art. 252 CC ou un enfant recueilli au sens de l’art. 25, al. 3 LAVS (en relation avec l’art. 46, al. 2 du règlement du 31 octobre 1947 sur l’assurance-vieillesse et survivants (RAVS)37, envers lequel il a une obligation d’entretien.
Un droit à la rente de parent survivant est aussi reconnu, comme c’est le cas actuellement, si l’enfant du conjoint décédé a été recueilli par le conjoint survivant ou si l’enfant recueilli est adopté par le conjoint survivant. Ce droit est réservé aux personnes qui étaient mariées au moment du décès et qui sont veuves à l’état civil.
Le fait que l’enfant perçoive une pension alimentaire ou qu’il suive une formation n’est pas déterminant. La durée de la rente de parent survivant ne saurait être influencée par le comportement parfois imprévisible des enfants en matière de formation, d’autant que l’obligation d’entretien du parent envers son enfant persiste même durant les périodes où celui-ci est sans formation ou dans l’attente d’une formation. Il suffit que le parent survivant ait un enfant âgé de moins de 25 ans au moment du décès de l’autre parent, sans critères en lien avec la garde ou un ménage commun. En effet, comme dans le droit en vigueur, de tels critères ne sont pas justifiés et ne tiendraient pas compte de toutes les constellations de garde et d’entretien existantes. De plus, de telles règles seraient impossibles à contrôler. En revanche, le Conseil fédéral est habilité à prévoir des dispositions particulières sur le versement de la rente lorsque le parent survivant néglige son obligation d’entretien à l’égard de son enfant, pour garantir que la rente soit utilisée conformément à son but. Il convient ainsi d’éviter, par exemple, l’octroi d’une prestation de survivant dans le cas où le parent biologique n’a dans les faits aucun lien avec l’enfant.
ii) Enfant donnant droit aux bonifications pour tâches d’assistance
Lorsque les parents doivent assumer régulièrement la prise en charge de leur enfant atteint d’un handicap, il est justifié de continuer à verser la rente de parent survivant au-delà des 25 ans dudit enfant à certaines conditions. Le critère de prise en charge peut aisément être défini sur la base du droit aux bonifications pour tâches d’assistance de l’AVS. Cette bonification est octroyée à l’assuré qui prend soin de parents proches à la condition qu’il partage le même logement ou qu’il puisse se déplacer facilement auprès de la personne prise en charge. Le droit aux bonifications est donné en présence d’une allocation pour impotent de l’AI, de l’assurance accidents obligatoire ou de l’assurance militaire.
Si les conditions liées à la bonification pour tâches d’assistance sont remplies par le parent survivant qui prodigue des soins à son enfant âgé de plus de 25 ans, le droit à la rente est accordé aussi longtemps que les conditions sont remplies et que le parent survivant vit avec l’enfant. Cette mesure avait déjà été proposée dans le message relatif à la réforme Prévoyance vieillesse 202038.
Fin du droit
Le droit à la rente de parent survivant prend fin aux 25 ans du plus jeune enfant ayant ouvert le droit à la rente et, en présence d’enfant donnant droit aux bonifications pour tâches d’assistance, lorsque les conditions pour les bonifications pour tâches d’assistance ne sont plus remplies. Le droit étant lié à la période éducative et d’assistance, il ne s’éteint en pas en cas de remariage du parent. La rente de survivant s’éteint aussi en cas de décès du parent ou de l’enfant donnant droit à la rente de survivant.
Le droit à la rente de parent survivant prend fin dans tous les cas au plus tard à l’âge de référence de l’AVS, soit à 65 ans ou au moment de l’anticipation partielle ou totale de la rente de vieillesse de l’AVS.
4.1.2 Rente de veuvage transitoire
|
Nécessité de la prestation
Le veuvage se traduit souvent par une baisse du revenu pour les personnes vivant en communauté économique. Les prestations d’assurances sociales en cas de décès visent à compenser cette baisse de revenu. Il a été constaté que l’impact économique du décès au niveau des ménages implique généralement une réduction importante, mais de courte durée. À moyen terme, une amélioration de la situation est possible en fonction de l’âge39. Le Conseil fédéral propose ainsi de prévoir une prestation transitoire pour les personnes qui n’ont plus d’enfants à charge, soit lorsque le décès intervient alors que les enfants sont âgés de 25 ans au moins, au lieu de prévoir une prestation à vie comme aujourd’hui. Les personnes n’ayant pas d’enfant ne sont donc pas concernées. Une période éducative sous-entend en effet la nécessité d’adapter son mode de vie afin de concilier la poursuite d’une activité lucrative et la vie familiale. Lorsque les enfants ont fini leur formation et, selon l’âge de la personne veuve, on peut attendre du survivant qu’il soit capable de pourvoir à ses besoins ou qu’il adapte son train de vie après une certaine période suivant le décès.
Aujourd’hui, des rentes de veuves sont octroyées aux femmes sans enfant, uniquement en fonction du critère des années de mariage ou de l’âge du survivant. Il convient de s’écarter de cette vision. La rente de veuvage transitoire serait uniquement octroyée aux personnes mariées, qui ont des obligations d’entretien mutuelles, ainsi qu’aux personnes divorcées en présence d’une obligation d’entretien du défunt ex-conjoint. Cette prestation repose ainsi essentiellement sur l’obligation légale d’entretien que se doivent les époux lors du mariage. L’obligation d’entretien découle de l’entretien de la famille au sens de l’art. 163 CC ou de la contribution d’entretien après le divorce, fixée dans le jugement de divorce conformément à l’art. 125 CC. Le droit à cette prestation n’est pas lié à la durée de mariage, à l’âge du survivant ou au montant de la contribution d’entretien du droit du divorce à laquelle l’ex-conjoint survivant avait droit au moment du décès.
En effet, le montant de la contribution d’entretien du droit du divorce est fixée selon les capacités financières des ex-conjoints. Il n’incombe pas à l’AVS, respectivement à la rente de veuvage transitoire, de s’aligner sur le montant de la contribution d’entretien décidée par le juge du divorce. Le montant de la rente de veuvage transitoire doit se fonder sur les cotisations AVS, indépendamment du montant de la contribution d’entretien du droit du divorce.
Les concubins sont exclus du droit à la rente de veuvage transitoire parce qu’ils ne sont pas tenus par une obligation légale d’entretien au sens du CC. Cette prestation est par ailleurs réservée aux personnes ayant eu des enfants, car ces assurés ont été contraints d’adapter leur organisation professionnelle pour concilier leur vie familiale et leur activité lucrative, contrairement aux personnes mariées sans enfant.
Une rente limitée à deux ans est octroyée, à compter du décès, afin de compenser temporairement les effets du veuvage, le temps que la personne veuve s’adapte à la nouvelle situation. Une prestation de transition limitée dans le temps permet de soutenir le survivant le temps qu’il s’adapte à la nouvelle situation, en adaptant ses revenus et ses dépenses, en augmentant son taux d’activité lucrative ou en changeant de logement, par exemple.
Ayants droit
Les hommes et les femmes mariés qui ont des enfants âgés de 25 ans au moins au moment du décès ont droit à la prestation.
Le droit à la rente de veuvage transitoire est également reconnu aux hommes et aux femmes divorcés qui ont des enfants âgés de 25 ans au moins, si l’ex-conjoint était tenu de verser une contribution d’entretien fixée dans le jugement de divorce (art. 125 CC).
Fin du droit
Le droit à la rente de veuvage transitoire s’éteint deux ans après la survenance du décès ou dès le décès du bénéficiaire. Il ne prend pas fin en cas de remariage.
4.1.3 Prise en charge des cas de rigueur par les prestations complémentaires
|
Maintien d’une protection si le décès mène à la précarité du survivant âgé
Sans mesure pour les personnes d’un certain âge touchées par le veuvage, il existe un risque de créer des situations de précarité. Comme plus aucune rente à vie n’est allouée, il est nécessaire de prévoir des prestations particulières pour les personnes veuves d’un certain âge qui rencontreraient des difficultés soit à augmenter leur taux d’activité, soit à reprendre ou débuter l’exercice d’une activité lucrative pour subvenir seules à leurs besoins. Afin d’éviter les cas de rigueur, il est prévu de soutenir en particulier les survivants âgés proches de l’âge de référence AVS et n’ayant plus d’enfant à charge.
La question principale réside dans la fixation de la limite d’âge à partir de laquelle ces situations de rigueur pourraient intervenir. Actuellement, les veuves âgées de plus de 45 ans qui ont été mariées pendant au moins cinq ans ont droit à une rente de veuve versée à vie. L’âge de 45 ans n’est plus adéquat dans la mesure où les possibilités de réinsertion sur le marché du travail ou d’augmentation du taux d’activité lucrative sont encore élevées. L’âge de 58 ans paraît pertinent, étant donné qu’il correspond à l’âge limite à partir duquel les prestations de vieillesse du 2e pilier peuvent être perçues au plus tôt mais aussi en lien avec les prestations transitoires qui sont accordées pour les personnes de 60 ans et qui ont perdu leur poste à partir de 58 ans.
Cette protection n’est pas fondée sur le seul critère de l’âge du survivant au moment du décès. En effet, une grande partie des survivants âgés sont déjà actifs sur le marché du travail et le décès n’est pas toujours synonyme de difficultés sur celui-ci. Il convient ainsi de cibler la protection sur les personnes qui tombent dans le besoin à la suite d’un décès. Or, l’AVS n’est pas une assurance adaptée pour intégrer des prestations sous conditions de ressources liées aux besoins individuels. C’est la raison pour laquelle une prise en charge par le régime des prestations complémentaires est proposée. Celle-ci permet de cibler la protection sur les personnes qui tomberaient dans le besoin à la suite de la perte d’un soutien économique.
Cette solution est réservée aux bénéficiaires de la rente de veuvage transitoire, à savoir les personnes ayant eu des enfants, car ces assurés ont été contraints d’adapter leur organisation professionnelle pour concilier leur vie familiale et leur activité lucrative. En l’absence d’enfants, aucune raison objective ne contraint l’assuré à éventuellement réduire son taux d’activité lucrative.
Ayants droit
La prise en charge des survivants âgés dans le besoin par le régime des prestations complémentaires est destinée aux bénéficiaires de la prestation de veuvage transitoire de l’AVS qui étaient âgés de 58 ans et plus au moment du décès. De manière générale, cette rente transitoire permettra d’accéder aux PC, mais le droit aux PC pourra être maintenu au-delà de deux ans. Les conditions économiques et personnelles auxquelles sont soumises les PC devront toutefois aussi être remplies.
Fin du droit
La prise en charge des survivants par les PC telle que prévue par le projet s’éteint au plus tard à l’âge de référence de l’AVS, soit à 65 ans ou au moment de l’anticipation, totale ou partielle, de la rente de vieillesse de l’AVS. En cas de décès de l’assuré, le droit aux PC prend également fin. Le droit à la prise en charge par les PC ne s’éteint pas en cas de remariage si les conditions économiques donnant droit aux PC sont encore remplies. Cette réglementation n’empêche toutefois pas la personne concernée, une fois bénéficiaire d’une rente de vieillesse de l’AVS, de demander l’octroi de PC au sens de l’art. 4, al. 1, let. a, LPC.
4.1.4 Dispositions transitoires
La nouvelle réglementation proposée constitue un changement majeur dans les critères d’octroi des prestations versées aux personnes touchées par le veuvage. Le nouveau droit s’appliquera aux décès intervenant après l’entrée en vigueur de la loi pour les nouvelles prestations. Les rentes en cours, qui sont généralement versées à vie, seront touchées par les dispositions transitoires.
Il est nécessaire de trouver un bon équilibre entre la nécessité de maintenir des droits acquis pour les catégories les plus vulnérables et la cohérence du nouveau régime afin d’éviter une grande différence entre les rentiers actuels et les nouveaux rentiers. En l’absence d’enfant à charge et de problèmes liés à l’âge, il peut en effet être attendu des personnes concernées qu’elles réintègrent le marché du travail ou qu’elles augmentent leur taux d’activité. Une période transitoire reste toutefois nécessaire pour permettre aux personnes concernées de se préparer à un tel changement.
Maintien des rentes en cours pour les veuves et les veufs de 55 ans et plus sans enfant à charge
Le projet prévoit de maintenir la garantie des droits acquis en faveur des personnes âgées de 55 ans et plus à l’entrée en vigueur de la réforme. Il s’agit tant des prestations des rentes de veuve et de veuf versées avant l’âge de référence que celles qui continuent à être octroyées au-delà. Ces catégories de veuves et de veufs, à savoir environ 170 000 personnes en 2023, ce qui correspond à environ 90 % des rentiers survivants de l’AVS, ne sont pas concernées par les modifications législatives et continueront à percevoir leur rente selon l’ancien droit, la garantie de la rente la plus élevée prévue à l’actuel art. 24b LAVS continuant également de s’appliquer.
Pour les personnes âgées de moins de 55 ans à l’entrée en vigueur de la présente modification, une période transitoire de 24 mois est prévue. À la fin de cette période, les rentes de veuvage concernées prendront fin. Une exception est toutefois prévue pour les personnes dont le plus jeune enfant ayant ouvert le droit à la rente de veuve ou de veuf selon l’ancien droit est âgé de moins de 25 ans à la date de l’entrée en vigueur de la réforme: ces personnes continueront à avoir droit à la rente après l’échéance de 24 mois et jusqu’à ce que le plus jeune enfant ayant ouvert le droit à la rente atteigne l’âge de 25 ans. On estime que la suppression du droit à la rente après la période transitoire de 24 mois concerne près de 6700 personnes, dont près de 6600 rentes de veuves et environ 100 rentes de veufs. Les rentes du 2e pilier n’étant pas concernées par la réforme, ces personnes pourront continuer de les toucher.
Maintien de la rente pour les veuves et les veufs bénéficiaires de prestations complémentaires à l’AVS et âgés de 50 ans et plus
Les rentes de veuve et de veuf allouées aux personnes âgées de 50 ans et plus qui perçoivent ou ont droit aux prestations complémentaires annuelles à l’entrée en vigueur de la présente modification continueront également d’être régies par l’ancien droit, la garantie de la rente la plus élevée prévue à l’art. 24b LAVS en vigueur restant applicable. On estime que cette protection concerne 810 rentiers, dont 780 femmes et 30 hommes.
4.1.5 Coordination avec la prévoyance professionnelle
Dans la prévoyance professionnelle, il n’est pas fait de distinction entre les hommes et les femmes en ce qui concerne les prestations pour survivants. La rente de veuf a été introduite le 1er janvier 2005 par la 1re révision de la loi fédérale du 25 juin 1982 sur la prévoyance professionnelle vieillesse, survivants et invalidité (LPP)40. Depuis cette date, elle est accordée dans la prévoyance professionnelle obligatoire aux mêmes conditions que la rente de veuve: une personne survivante a droit à une rente de la prévoyance professionnelle obligatoire si, au décès de son conjoint, elle a au moins un enfant à charge ou si elle a atteint l’âge de 45 ans et que le mariage a duré au moins cinq ans (art. 19, al. 1, LPP). Le conjoint survivant divorcé a droit à des prestations pour survivants de la prévoyance professionnelle obligatoire pour autant que le mariage ait duré dix ans au moins et qu’une rente d’entretien lui ait été octroyée lors du divorce (art. 19, al. 3, LPP en relation avec l’art. 20 de l’ordonnance du 18 avril 1984 sur la prévoyance professionnelle vieillesse, survivants et invalidité [OPP 2])41. Le droit aux prestations pour veufs et pour veuves s’éteint au remariage ou au décès du veuf ou de la veuve (art. 22, al. 2, LPP). Si les conditions d’octroi ne sont pas remplies, il existe un droit à une allocation unique égale à trois rentes annuelles (art. 19, al. 2, LPP). Ces dispositions s’appliquent par analogie au partenaire enregistré survivant (art. 19a LPP).
La LPP ne contient que des dispositions minimales. Les institutions de prévoyance prévoient souvent, dans leurs règlements, des prestations plus généreuses pour les conjoints survivants ou des conditions moins strictes pour le droit aux prestations. Par exemple, les veuves et les veufs sans enfant peuvent recevoir une rente même s’ils n’ont pas atteint l’âge de 45 ans et que le mariage a duré au moins cinq ans au décès du conjoint.
Les institutions de prévoyance peuvent également proposer d’autres prestations surobligatoires pour différentes catégories de survivants. Les bénéficiaires peuvent notamment être des concubins, à condition qu’ils aient formé avec la personne décédée une communauté de vie ininterrompue d’au moins cinq ans immédiatement avant le décès. Il peut aussi s’agir de personnes à charge du défunt ou encore de la personne qui doit subvenir à l’entretien d’un ou de plusieurs enfants communs (art. 20a, al. 1, let. a, LPP). En présence d’enfants, il n’est donc pas nécessaire de définir une durée minimale de vie commune. Ces diverses prestations réglementaires permettent de tenir compte des formes actuelles de vie commune. De nombreuses institutions de prévoyance prévoient dans leur règlement des prestations pour survivants sous forme de rentes ou de prestations en capital au concubin et au parent survivant.
Une réglementation similaire à celle prévue dans l’AVS – c’est-à-dire une suppression ou une réduction de certaines prestations pour survivants versées à la veuve ou au veuf – ne se justifie pas dans la prévoyance professionnelle, et ce pour plusieurs raisons.
Tout d’abord, à la différence du 1er pilier, la prévoyance professionnelle applique pour les couples mariés le principe de la communauté économique. Pendant le mariage ou en cas de décès, elle ne prévoit pas de compensation sous la forme d’un splitting des revenus. Un partage de la fortune de prévoyance est uniquement opéré en cas de divorce. Le décès d’un conjoint fait disparaître la part des revenus du ménage qu’il finançait jusqu’alors et entraîne une perte de soutien pour le conjoint survivant. L’objectif de la prévoyance professionnelle est de compenser cette perte. Dans ce cas, les prestations pour survivants représentent la seule possibilité de compensation économique, car les avoirs de prévoyance ne sont pas partagés en cas de décès, comme mentionné précédemment. Sans la rente de survivant de la prévoyance professionnelle, le conjoint survivant subirait une perte de revenu considérable en cas de décès. En effet, s’il n’exerce pas lui-même d’activité professionnelle et n’est donc pas assuré dans la prévoyance professionnelle, le conjoint survivant ne reçoit pas de prestations du 2e pilier, même s’il atteint l’âge de référence. Et si, dans un couple ayant déjà atteint l’âge de la retraite, seul l’un des conjoints a droit à une rente de vieillesse et qu’il décède, le revenu du 2e pilier est supprimé sans être remplacé. Le conjoint survivant n’a alors droit qu’à la rente de vieillesse du 1er pilier et, le cas échéant, aux prestations complémentaires.
Un autre argument contre une limitation du droit aux prestations pour survivants dans le 2e pilier est que la prévoyance professionnelle, à la différence de l’AVS, est financée par capitalisation. L’avoir de vieillesse d’un assuré se compose donc des cotisations que lui-même et ses employeurs ont versées, auxquelles s’ajoutent les intérêts. Les assurés constituent ainsi leur propre avoir de prévoyance et s’attendent à ce que celui-ci leur revienne intégralement lors de la survenance d’un cas de prévoyance (vieillesse, décès ou invalidité). Une limitation du droit aux prestations pour survivants dans la prévoyance professionnelle – par ex. pour les conjoints sans enfant – signifierait que le capital de prévoyance constitué par le défunt reviendrait entièrement à l’institution de prévoyance lorsqu’aucune prestation obligatoire ou surobligatoire n’est due.
Quant à la question de savoir s’il faudrait aussi verser des prestations pour survivants indépendantes de l’état civil dans la prévoyance professionnelle obligatoire lorsqu’il y a des enfants, la réponse est également négative à l’heure actuelle. Les institutions de prévoyance ont déjà la possibilité de prévoir de telles prestations dans le cadre de la prévoyance surobligatoire, et beaucoup en font usage dans leurs règlements. Les conséquences d’une telle extension des prestations dans le régime obligatoire devraient être étudiées de manière approfondie, mais n’ont pas leur place dans la présente réforme.
La révision des prestations pour survivants dans l’AVS fait que les conditions d’octroi ne seront plus toujours les mêmes que dans la prévoyance professionnelle. Il pourra donc arriver que seules les conditions d’octroi d’une rente de survivant de l’AVS (par ex. pour les couples non mariés avec enfants, si le règlement de l’institution de prévoyance ne prévoit pas de prestations) ou seules les conditions d’octroi d’une rente de veuve ou de veuf de la prévoyance professionnelle (par ex. pour les couples mariés sans enfant) soient remplies. Cependant, en raison du traitement très différent des droits de prévoyance acquis pendant le mariage, il se justifie de ne pas reprendre dans la prévoyance professionnelle les modifications apportées dans l’AVS et de veiller à ce que l’avoir de prévoyance serve avant tout à la sécurité économique des survivants.
4.1.6 Coordination avec l’assurance-accidents
L’assurance-accidents prévoit des prestations de veuvage lorsque le décès résulte d’un accident. Le conjoint survivant, homme ou femme, a droit à une rente lorsque, au décès de son conjoint, il a des enfants ayant droit à une rente ou vit en ménage commun avec d’autres enfants auxquels ce décès donne droit à une rente ou lorsqu’il est invalide aux deux tiers au moins ou le devient dans les deux ans qui suivent le décès du conjoint. La veuve a en outre droit à une rente lorsque, au décès de son mari, elle a des enfants qui n’ont plus droit à une rente ou si elle est âgée de 45 ans au moins (art. 29, al. 3, de la loi fédérale du 20 mars 1981 sur l’assurance-accidents [LAA]42). Ce droit n’existe pas pour les veufs, ce qui constitue une inégalité.
Même si l’arrêt Beeler contre Suisse du 11 octobre 2022 de la CourEDH vise la législation sur l’assurance-vieillesse et survivants, il est indiqué d’adapter également la législation sur l’assurance-accidents en supprimant les inégalités en raison du sexe. Pour atteindre l’égalité de traitement entre hommes et femmes, la solution la plus simple et pragmatique est d’octroyer aux veufs les mêmes droits que ceux attribués actuellement aux veuves. En effet, l’octroi de cette prestation aux hommes engendre des coûts très faibles en plus d’être cohérent avec la législation sur l’assurance-accidents. Historiquement, celle-ci a pris la succession de la responsabilité civile de l’employeur. Même si elle reste régie par la loi fédérale du 6 octobre 2000 sur la partie générale du droit des assurances sociales (LPGA)43, elle conserve certaines spécificités, notamment découlant de son caractère lié au monde du travail. Certaines dissemblances avec la LAVS existent de longue date. Elles sont défendables, tout comme l’est la solution trouvée pour supprimer l’inégalité de traitement mise en lumière par le CourEDH.
Il est essentiel qu’une femme ayant perdu son mari à la suite d’un accident ou d’une maladie professionnelle puisse bénéficier d’une rente LAA, même si elle a des enfants qui n’ont plus droit à une rente ou si elle a atteint l’âge de 45 ans. Dans ces cas, la perspective d’un retour à l’emploi est en effet loin d’être garantie pour ces femmes. La suppression de l’inégalité de traitement constatée par la CourEDH ne doit pas aboutir à une péjoration de la situation des femmes. C’est la raison pour laquelle la perspective de supprimer la rente accordée aux veuves dans ces cas précis a été rejetée. Pour parvenir à l’égalité de traitement souhaitée, l’octroi aux veufs du droit accordé aux veuves s’impose donc, d’autant que les conséquences financières sur l’assurance-accidents s’avèrent minimes (cf. ch. 6.1.4).
Le postulat 20.4449 Feri «Supprimer les inégalités de traitement entre veufs et veuves» demandait que l’AVS et l’assurance-accidents compensent de manière adéquate la perte de revenus consécutive au décès d’un partenaire ou d’un conjoint, indépendamment de son sexe, afin d’atténuer les conséquences économiques de ce décès et de protéger les personnes concernées de la pauvreté. Il se trouve que la modification prévue de la LAA contribue également à compenser l’égalité de traitement, indépendamment du sexe.
4.1.7 Coordination avec l’assurance-miliaire
La loi fédérale du 19 juin 1992 sur l’assurance-militaire (LAM)44 ne fait aucune différence entre les sexes. Il n’est donc pas nécessaire de la réviser. Notons que, lorsque l’assuré invalide atteint l’âge de la retraite, la rente d’invalidité qui lui était allouée pour une période indéterminée est transformée en rente de vieillesse calculée sur la base de la moitié du gain annuel déterminant pour le calcul de la rente (art. 47 LAM). Conformément à l’art. 77 LAM, en dérogation à l’art. 69 LPGA, il n’est pas opéré de réduction pour cause de surindemnisation en cas de concours d’une rente de vieillesse pour assurés invalides avec une rente de l’AVS. Il ne peut y avoir de surindemnisation car la rente de vieillesse de l’assurance militaire ne correspond qu’à la moitié de la rente d’invalidité préalablement accordée (art. 47 et 77 LAM). Dans ce cas, une diminution (ou une augmentation) des rentes AVS n’a donc aucun effet sur l’assurance-militaire.
La situation est différente pour les personnes qui perçoivent une rente d’invalidité de l’assurance militaire attribuée pour une durée indéterminée et qui n’ont pas encore atteint l’âge de la retraite. Lors du calcul de la surindemnisation visée à l’art. 69 LPGA, les rentes de l’AVS, de l’AI et de la LAA sont entièrement prises en considération en cas de cumul avec une rente de l’assurance militaire (art. 32, al. 1, let. a, de l’ordonnance du 10 novembre 1993 sur l’assurance militaire45). Une éventuelle diminution de la rente de l’AVS sera donc compensée par une augmentation des rentes versées par l’assurance militaire.
4.1.8 Coordination avec l’assurance-chômage
L’art. 14, al. 2, de la loi du 25 juin 1982 sur l’assurance-chômage (LACI)46 prévoit une libération des conditions relatives à la période de cotisation notamment pour les personnes qui, par suite de décès de leur conjoint ou pour des raisons semblables, sont contraintes d’exercer une activité salariée ou de l’étendre. Cette disposition n’est applicable que si l’événement en question ne remonte pas à plus d’une année et si la personne concernée était domiciliée en Suisse au moment où il s’est produit. Ces personnes n’ont donc pas besoin d’avoir rempli les conditions relatives à la période de cotisation pour avoir droit, de manière certes limitée, à l’indemnité de chômage.
Ces motifs de libération s’appliquent à des personnes qui n’étaient pas préparées à exercer une activité salariée ou à l’étendre, mais qui sont contraintes de le faire par nécessité économique pour faire face à leur nouvelle situation. L’assuré ne peut donc être libéré de l’obligation de cotiser que s’il existe un lien de causalité entre le motif de libération invoqué et la nécessité de prendre ou d’étendre une activité salariée47.
L’octroi d’une rente de veuvage de l’AVS ou du 2e pilier est un élément déterminant dans l’examen de la nécessité économique de l’exercice d’une activité salariée ou de son extension. Il n’y a cependant pas lieu de modifier les dispositions légales.
4.2 Adéquation des moyens requis
Le projet ne prévoit pas de nouvelles tâches légales qui incomberaient à la Confédération. Les répercussions financières pour la Confédération résultent principalement de la modification des dépenses totales de l’AVS, étant donné que la Confédération y participe à raison de 20,2 %. Le présent projet a pour objectif de rétablir l’égalité de droit entre les veufs et les veuves, d’adapter le système aux réalités sociales et à réduire les dépenses de la Confédération conformément au mandat fixé par le Conseil fédéral. L’annexe 1 donne des informations détaillées sur les conséquences financières du projet.
4.3 Mise en œuvre
Le versement des prestations AVS incombera toujours aux caisses de compensation professionnelles et cantonales. Compte tenu des modifications importantes qu’entraîne le projet, il faut compter avec des coûts de mise en œuvre et d’adaptation des systèmes informatiques. Ces coûts ne peuvent toutefois pas être chiffrés. S’agissant des prestations complémentaires, une baisse de l’effectif des bénéficiaires est attendue avec la limitation du droit aux prestations de survivants. La prise en charge des cas de rigueur liés à l’âge nécessite également de procéder à des adaptations mineures dans la mise en œuvre du système.
5 Commentaire des dispositions
5.1 Loi fédérale sur l’assurance-vieillesse et survivants
Art. 15, al. 2
Le présent projet donne l’occasion d’apporter des modifications qui ne sont pas liées aux rentes de survivants de l’AVS.
Al. 2. L’art. 43, ch. 1, de la loi fédérale du 11 avril 1889 sur la poursuite pour dettes et la faillite (LP)48 a été abrogé par la loi fédérale du 18 mars 2022 sur la lutte contre l’usage abusif de la faillite49. Désormais, les débiteurs soumis à la poursuite par voie de faillite doivent en principe être poursuivis par ce biais même pour les créances publiques comme les cotisations sociales. Par conséquent, l’art. 15, al. 2, LAVS, qui prévoit une exception à la poursuite par voie de faillite, tout en renvoyant à l’art. 43 LP, n’a plus lieu d’être.
Art. 16, al. 2, dernière phrase
Le présent projet donne l’occasion d’apporter des modifications qui ne sont pas liées aux rentes de survivants de l’AVS.
Al. 2. Dans le cadre de la 10e révision de l’AVS50, l’art. 20, al. 3, LAVS a été abrogé. Depuis, le renvoi de l’art. 16, al. 2, LAVS à l’art. 20, al. 3, LAVS n’est plus correct. En lieu et place, il convient de renvoyer l’art. 20, al. 2, LAVS. Sur le plan matériel, rien ne change.
Titre précédant l’art. 23
Le titre de la section précédant l’art. 23 P-LAVS doit être adapté en raison du changement de terminologie. Il n’est plus fait référence aux rentes de veuves ou de veuf mais à la rente de parent survivant, à la rente de veuvage transitoire et à la rente d’orphelin.
Art. 23 Rente de parent survivant
Le titre de l’article est adapté: le terme «rente de veuve et de veuf» est remplacé par «rente de parent survivant» étant donné que les parents non mariés sont désormais également couverts.
Al. 1. Pour avoir droit à la rente, le parent survivant doit avoir un enfant au sens de l’art. 252 CC51. Les conditions d’octroi de la rente des parents ayant des enfants à charge sont indépendantes de leur état civil et de leur sexe. Les partenaires enregistrés sont assimilés à des veufs, conformément à l’art. 13a LPGA, et font partie du cercle des bénéficiaires s’ils ont un ou plusieurs enfants lorsque leur partenaire décède.
Al. 2. D’autres enfants que ceux avec lesquels il existe un lien de filiation au moment du décès (al. 1) peuvent donner droit à une rente de survivant, comme c’est le cas aujourd’hui pour les rentes de veuves et de veufs. En raison des devoirs qui découlent du mariage (art. 159 CC), ce droit est réservé aux conjoints survivants, qui étaient mariés avec la personne décédée au moment du décès. Les conjoints survivants peuvent avoir droit à une rente de survivant s’ils endossent le rôle de parent nourricier ou adoptif. Aucun changement matériel n’est donc apporté au droit en vigueur.
Al. 3. L’expression «du conjoint» est remplacée par «de l’autre parent» pour les raisons exposées dans le commentaire de l’al. 1.
Al. 4 (nouveau). Aucune rente de parent survivant n’est accordée si le plus jeune des enfants donnant droit à la rente, au sens des al. 1 et 2, a atteint l’âge de 25 ans. A fortiori, les personnes sans enfant n’ont pas droit à une rente de parent survivant.
Al. 5. Les causes d’extinction du droit à la rente de parent survivant sont précisées. Le droit prend fin lorsque l’enfant cadet ayant ouvert le droit à la rente atteint l’âge de 25 ans, indépendamment de son niveau de formation (let. a). L’état civil n’impacte pas le droit à la rente, contrairement à aujourd’hui. Ainsi, la rente est versée même en cas de remariage. Si le parent anticipe – totalement ou partiellement – sa rente de vieillesse de l’AVS ou atteint l’âge de référence de 65 ans, le droit à la rente de survivant s’éteint également (let. b), même si l’enfant n’a pas encore atteint l’âge de 25 ans. Dans ces cas, la rente de survivant est remplacée par une rente de vieillesse. Le droit à la rente de survivant prend aussi fin en cas de décès du parent ayant droit à la rente (let. c) ou six mois après le décès de l’enfant ayant ouvert le droit à la rente (let. d). Cette prolongation de six mois est prévue pour éviter une fin subite et imprévisible du droit. Toutefois, la prolongation ne peut pas aller au-delà du moment où l’enfant le plus jeune aurait atteint l’âge de 25 ans. Si au décès de l’enfant, il subsiste un ou plusieurs enfants ayant ouvert le droit à la rente de survivant et âgés de moins de 25 ans, le droit à la rente se poursuit jusqu’aux 25 ans de l’enfant le plus jeune.
Al. 6. Lorsque le parent prend en charge un enfant atteint de handicap, le versement de la rente de parent survivant est prolongé au-delà de 25 ans pour autant que le parent ait droit aux bonifications pour tâches d’assistance de l’AVS pour la prise en charge de cet enfant, conformément à l’art. 29septies LAVS, et qu’il vive avec l’enfant adulte auquel il prodigue des soins. Le droit aux bonifications pour tâches d’assistance requiert que l’enfant perçoive une allocation pour impotent de l’AI, de l’assurance-accidents obligatoire ou de l’assurance militaire. Le droit aux bonifications est reconnu en cas de prise en charge régulière, durant au moins 180 jours par an52, et doit être renouvelé chaque année. En revanche, le droit à la rente de survivant ne peut ni naître après les 25 ans de l’enfant (al. 4), ni perdurer après l’âge de référence de l’art. 21.
Al. 7 (nouveau). Le Conseil fédéral règle le droit à la rente de parent survivant des femmes enceintes au moment du décès de l’autre parent.
Al. 8 (nouveau). Ce n’est pas le seul fait d’être parent qui fait foi, l’objectif de la rente de parent survivant est de soutenir financièrement le parent en raison de ses obligations d’entretien vis-à-vis de son enfant. Dans des cas exceptionnels et manifestement abusifs, le droit au versement de la rente doit pouvoir être révoqué si le parent survivant ne prend nullement en charge son enfant. Le Conseil fédéral reçoit donc la compétence d’édicter des dispositions spéciales sur le versement de la rente dans ce genre de cas, en vertu de l’art. 20 LPGA.
Art. 24 Rente de veuvage transitoire
Ce nouvel article remplace l’ancien art. 24 «Dispositions spéciales». Le droit à la rente de veuve en faveur des veuves âgées de 45 ans au moins et qui ont été mariées pendant cinq ans au moins est abrogé. Il n’est plus directement fait référence à l’âge du survivant ni à une quelconque durée de mariage. La disposition spéciale qui précise que le droit à la rente de veuf s’éteint lorsque le dernier enfant atteint l’âge de 18 ans est également abrogée, la rente pouvant désormais être versée pour les parents survivants jusqu’aux 25 ans de l’enfant cadet.
Al. 1. Cette disposition introduit le droit à une rente de veuvage transitoire limitée à deux ans en faveur des personnes veuves. Cette prestation est réservée aux personnes qui étaient mariées au décès du conjoint et qui ont eu des enfants donnant droit à une rente au sens de l’art. 23, mais qui n’ont pas droit à une rente de parent survivant au sens dudit article étant donné que leurs enfants ont dépassé l’âge de 25 ans au moment du veuvage. Le terme générique «conjoint» englobe tant les hommes que les femmes. Le droit à la rente de veuvage transitoire repose sur l’obligation d’entretien que se doivent les époux durant le mariage, conformément à l’art. 163 CC.
Al. 2. Cette disposition étend le droit à la rente de veuvage transitoire aux personnes divorcées qui ont eu des enfants au sens de l’art. 23, mais qui n’ont pas droit à une rente de survivant au sens dudit article parce que les enfants ont dépassé l’âge de 25 ans au moment du veuvage. Cette rente limitée dans le temps est uniquement versée si l’ex-conjoint décédé versait une contribution d’entretien du droit du divorce à l’ex-conjoint survivant, conformément à l’art. 125 CC. La notion d’«ex-conjoint» comprend tant les hommes que les femmes.
Al. 3 (nouveau). Cette disposition fixe le début du droit à la rente de veuvage transitoire, qui naît le mois qui suit le décès du conjoint ou de l’ex-conjoint.
Al. 4 (nouveau). Cette disposition définit les causes d’extinction de la rente de veuvage transitoire. La rente prend fin 24 mois après le décès ayant ouvert le droit à la rente (let. a). Elle s’éteint également en cas d’anticipation de la rente de vieillesse de l’AVS ou, au plus tard, à l’âge de référence au sens de l’art. 21 (let. b). La rente prend fin à titre extraordinaire en cas de décès de la personne bénéficiaire.
Art. 24a Concours de la rente de parent survivant et de la rente de veuvage transitoire
Ce nouvel article remplace l’ancien art. 24a «Conjoints divorcés». Le droit aux rentes de survivants en faveur des personnes divorcées est désormais réglé aux art. 23 et 24.
Al. 1. Cet alinéa précise quelle rente est applicable en cas de concours entre la rente de parent survivant au sens de l’art. 23 et la rente de veuvage transitoire au sens de l’art. 24. Lorsqu’une personne remplit les conditions d’octroi de la rente de parent survivant au sens de l’art. 23 et qu’il s’avère qu’une rente de veuvage transitoire aurait une durée plus élevée, seule la rente de veuvage transitoire est allouée. Le cas peut se présenter notamment lorsque l’enfant le plus jeune est âgé de 24 ans au décès de l’autre parent. Dans ce cas de figure, la rente de parent survivant de l’art. 23 devrait être versée jusqu’aux 25 ans dudit enfant. Cependant, comme la rente de veuvage transitoire de 24 mois est d’une durée plus favorable pour l’assuré, c’est cette dernière qui est allouée au parent survivant en lieu et place de la rente de survivant de l’art. 23.
Al. 2. Une délégation au Conseil fédéral est prévue pour régler le concours entre plusieurs rentes de parent survivant au sens de l’art. 23. Le cas peut se présenter notamment lors de décès simultanés ou de décès différés de plusieurs parents ouvrant plusieurs droits à une rente de parent survivant pour des enfants différents. Comme aujourd’hui, une seule rente sera versée, la plus favorable pour l’assuré.
Art. 24b Concours de la rente de parent survivant ou de veuvage transitoire et de la rente d’invalidité
Le cumul de la rente de parent survivant au sens de l’art. 23 ou de la rente de veuvage transitoire au sens de l’art. 24 avec une rente de vieillesse de l’AVS est exclu. Les rentes de survivants prennent impérativement fin en cas d’anticipation de la rente de vieillesse ou, au plus tard, à l’âge de référence de l’AVS au sens de l’art. 21.
Conformément à l’art. 24b LAVS en vigueur, en cas de survenance des deux risques, à savoir un décès et une invalidité, seule la prestation la plus favorable pour l’assuré est versée. Étant donné que la rente de parent survivant et la rente de veuvage transitoire sont toujours versées pour une durée limitée, lorsque le droit à ces rentes prend fin, la garantie de la rente la plus élevée s’éteint également et seule la rente AI subsiste.
Titre précédant l’art. 25
La section IV précédant l’art. 25 LAVS doit être abrogée en raison du changement de terminologie opéré au titre de la section III précédant l’art. 23 P-LAVS. La rente d’orphelin faisant partie de la section rente de survivant de la LAVS, elle ne fait plus l’objet d’une section séparée et la section IV doit être abrogée.
Art. 28bis, 1re phrase
La terminologie est adaptée aux nouvelles rentes de survivants. Le terme «rente de veuve ou de veuf» est remplacé par «rente de parent survivant» et «rente de veuvage transitoire». Toutefois, il ne peut pas y avoir de concours entre une rente d’orphelin et une rente de veuvage transitoire car le droit à la rente d’orphelin s’éteint au plus tard à l’âge de 25 ans (art. 25, al. 4 et 5, LAVS); la personne concernée ne peut donc pas, avant cet âge, ne plus avoir d’enfants de moins de 25 ans (art. 24, al. 1, P-LAVS).
Art. 29quinquies, al. 3, let. b
La terminologie est adaptée afin qu’elle corresponde à celle employée dans l’acte. Il est désormais fait référence à la «personne veuve», en lieu et place de la veuve ou du veuf.
Art. 33, al. 1, 1re phrase
Le titre de l’article n’est pas modifié puisque le terme «rentes de survivants» comprend la rente de parent survivant de l’art. 23, la rente de veuvage transitoire de l’art. 24 et la rente d’orphelin de l’art. 25.
Al. 1. La terminologie est adaptée aux nouvelles rentes de survivants: le terme «rente de veuve ou de veuf» est remplacé par «rente de parent survivant» et «rente de veuvage transitoire».
Art. 35, al. 1, let. c
Cette nouvelle disposition introduit un plafonnement à 150 % pour les couples mariés dont l’un des conjoints a droit à une rente de survivant ou à une rente de veuvage transitoire et l’autre à une rente de vieillesse de l’AVS ou à un pourcentage de celle-ci. Le plafonnement est également opéré lorsque les deux conjoints perçoivent une rente de survivant ou une rente de veuvage de l’AVS.
Art. 35bis, titre et 1re phrase
Le titre de l’article et la 1re phrase de la disposition sont adaptés afin de correspondre à la terminologie employée dans l’acte. Il est désormais fait référence aux «personnes veuves», il n’est plus fait référence aux veuves ou aux veufs. Matériellement, l’article ne subit aucune modification.
Art. 36 5. Rente de parent survivant ou de veuvage transitoire
La terminologie est adaptée aux nouvelles rentes de survivants: les termes «rente de veuve ou de veuf» sont remplacés par «rente de parent survivant ou de veuvage transitoire». Ces rentes de survivants s’élèvent toujours à 80 % de la rente de vieillesse correspondant au revenu annuel moyen déterminant.
Art. 40, al. 3
L’article exclut tout concours entre la rente de vieillesse et la rente de parent survivant ou la rente de veuvage transitoire. L’anticipation, totale ou partielle, de la rente de vieillesse met fin au droit à la rente de survivant.
Art. 50a, al. 1, let. e, ch. 9
Depuis l’entrée en vigueur de l’ordonnance du 6 décembre 2019 sur l’aide au recouvrement (OAiR)53 au 1er janvier 2022, l’art. 7 OAiR prévoit la possibilité des offices spécialisés, chargés de l’aide au recouvrement des créances d’entretien du droit de la famille, d’obtenir gratuitement les informations nécessaires pour accomplir leurs tâches de la part d’autres autorités communales, cantonales ou fédérales. L’obtention d’informations s’effectue sur demande écrite et motivée. Or, l’art. 50a LAVS n’a pas été modifié en conséquence.
Conformément à l’art. 33 LPGA, les organes de l’AVS sont tenus au secret. Seuls les cas de figure prévus à l’art. 50a LAVS permettent la communication d’informations. Pour permettre l’application de l’art. 7 OAiR et la transmission d’informations, l’art. 50a, al. 1, let. e, LAVS doit être complété par le ch. 9.
Art. 101bis, titre
La présente révision partielle de la LAVS est également l’occasion de corriger le titre allemand de cette disposition. Les titres en français et italien de l’article font référence aux «subventions» pour l’aide à la vieillesse, le titre allemand doit être corrigé en conséquence afin d’uniformiser la terminologie.
Dispositions transitoires de la modification du …
Les nouvelles prestations prévues pour les parents survivants, la rente transitoire et la protection spécifique dans les PC s’appliquent uniquement en cas de décès intervenant après l’entrée en vigueur du projet.
Al. 1. Cette disposition prévoit le maintien des rentes en cours pour les veuves et les veufs âgés de 55 ans et plus selon le droit actuel. Les rentes de veuf, telles qu’interprétées par le Bulletin de l’OFAS no 460 du 21 octobre 202254, sont incluses. Les rentes versées ou dues aux personnes âgées de 55 ans et plus à l’entrée en vigueur du projet seront maintenues et resteront soumises à l’ancien droit, y compris pour la garantie de la rente la plus élevée prévue à l’actuel art. 24b LAVS. Pour ces personnes, à l’âge de référence de l’AVS, un calcul comparatif entre la rente de veuve ou de veuf et la rente de vieillesse de l’AVS sera effectué et seule la rente la plus élevée conformément à l’ancien droit sera versée. Ces rentiers auront encore droit aux prestations complémentaires s’ils en remplissent les conditions.
Al. 2. Les rentes de veuve et de veuf en cours à l’entrée en vigueur du projet, qui sont nées sous l’ancien droit à l’occasion d’un décès intervenu avant l’entrée en vigueur de la révision, seront revues en fonction du critère d’âge. Les rentes versées ou dues aux personnes âgées de moins de 55 ans à l’entrée en vigueur du projet s’éteignent 24 mois après cette date. Si, à la fin de ce délai, ces personnes ont encore des enfants ayant ouvert le droit à la rente qui sont âgés de moins de 25 ans, le versement de la rente se poursuit jusqu’au moment où l’enfant cadet ayant ouvert le droit à la rente atteint l’âge de 25 ans.
Al. 3. Cette disposition prévoit le maintien des rentes pour les veuves et les veufs qui perçoivent ou qui ont droit à de prestations complémentaires (PC) et qui sont âgés de 50 ans et plus. Les rentes de veuf, telles qu’interprétées par le Bulletin de l’OFAS no 460, sont incluses.
Conformément aux al. 1 et 2, deux ans après l’entrée en vigueur du projet, les rentiers qui, au moment de l’entrée en vigueur, sont âgés de moins de 55 ans et qui n’ont pas ou plus d’enfants de moins de 25 ans n’auront plus droit à une rente de survivant de l’AVS. Une exception est prévue en faveur des personnes âgées de 50 ans et plus qui perçoivent ou qui remplissent les conditions d’octroi des PC à l’entrée en vigueur du projet. Cette catégorie de rentiers ne parvenant pas à couvrir ses besoins vitaux sans l’intervention des PC et étant donc précarisée, le droit à la rente de veuve ou de veuf de l’ancien droit est maintenu. Le droit aux PC doit être reconnu à l’entrée en vigueur. Pour ces personnes, à l’âge de référence de l’AVS, un calcul comparatif entre la rente de veuve ou de veuf et la rente de vieillesse de l’AVS sera également effectué, conformément à l’art. 24b LAVS. En vertu de l’ancien droit, seule la rente la plus élevée sera versée. Ces rentiers continueront à avoir droit aux PC s’ils en remplissent les conditions.
5.2 Modification d’autres actes
5.2.1 Loi fédérale sur l’assurance invalidité
Art. 43, al. 1, 1re phrase, et 3
Al. 1. En cas de concours entre les rentes de survivants de l’AVS (rente d’orphelin, rente de parent survivant de l’art 23 P-LAVS ou rente de veuvage transitoire au sens de l’art. 24 P-LAVS) et une rente de l’AI, l’assuré qui est veuf au sens de l’état civil a droit à une rente d’invalidité entière comme aujourd’hui. Un calcul comparatif entre la rente d’invalidité entière et la rente de survivants de l’AVS est effectué afin de connaître la rente la plus élevée. La rente la plus élevée est versée tant que l’assuré a droit à une rente de survivants de l’AVS. Étant donné que la rente de parent survivant et la rente de veuvage transitoire sont toujours versées pour une durée limitée, lorsque le droit à ces rentes prend fin, la garantie de la rente la plus élevée s’éteint également et seule la rente AI subsiste.
Al. 3. Cet alinéa donne la compétence au Conseil fédéral d’édicter les dispositions nécessaires pour régler les conséquences de l’extinction d’une rente de survivant de l’AVS, qui est limitée dans le temps. Il s’agira notamment du retour à la rente AI une fois que le droit à la rente de parent survivant de l’AVS ou à la rente de veuvage transitoire de l’AVS s’éteint.
5.2.2 Loi fédérale sur les prestations complémentaires (LPC)
Art. 4, al. 1, let. abis, ater, aquinquies , asexieset b, ch. 2, et c
Let. abis. La terminologie de cette lettre est adaptée afin que la rente de parent survivant de l’art. 23 P-LAVS ouvre le droit aux PC pour les nouveaux décès à compter de l’entrée en vigueur du projet. Les termes de «rente de veuve ou de veuf de l’AVS» sont remplacés par «rente de parent survivant de l’AVS». Le droit aux PC reste ouvert pour les rentes de survivants de l’AVS qui sont maintenues, conformément aux dispositions transitoires du projet.
Let. ater. Des prestations complémentaires à l’AVS sont versées aux personnes invalides qui perçoivent une rente de parent survivant de l’art. 23 P-LAVS ou une rente de veuvage transitoire de l’art. 24 P-LAVS en lieu et place de leur rente AI, conformément à l’art. 24b P-LAVS.
Let. aquinquies(nouvelle). Cette disposition est introduite afin de reconnaître un droit aux PC aux bénéficiaires d’une rente de veuvage transitoire au sens de l’art. 24 P‑LAVS. Le droit aux PC sera reconnu pour tous les nouveaux bénéficiaires de cette rente à compter de l’entrée en vigueur du projet.
Let. asexies (nouvelle). Cette disposition introduit une protection pour les cas de rigueur, pour tous les nouveaux cas de décès intervenant après l’entrée en vigueur du projet. Les personnes qui avaient droit à une rente de veuvage transitoire au sens de l’art. 24 P-LAVS et qui sont âgées de 58 ans ou plus au moment du décès continueront d’avoir droit aux PC après la fin du versement de ladite rente. Ce droit subsiste jusqu’à l’âge de référence de l’AVS, indépendamment de la durée du versement de la rente transitoire. La prise en charge par les PC prend fin, au plus tard, à l’âge de référence de l’AVS. Les conditions liées au droit aux PC doivent bien entendu être remplies également. Dans la mesure où les PC ne sont versées que pour les personnes qui ont leur domicile et leur résidence habituelle en Suisse, les survivants âgés résidant à l’étranger ne peuvent pas se prévaloir de cette mesure.
Let. b, ch. 2. Le terme «personne veuve» est remplacé par «personne survivante» pour tenir compte des bénéficiaires de la rente de parent survivant de l’art. 23 P-LAVS, qui ne sont pas forcément veufs au sens de l’état civil. Ce terme comprend également les bénéficiaires d’une rente de veuvage transitoire au sens de l’art. 24 P-LAVS.
Let. c. L’abréviation de l’assurance invalidité «AI» ayant été introduite à la let. ater, elle est reprise dans cet alinéa.
Art. 9, al. 5, let. c
Cet alinéa est adapté pour ne plus uniquement faire référence aux personnes partiellement invalides et veuves sans enfant mineur. Le Conseil fédéral sera désormais compétent pour régler le revenu hypothétique applicable aux bénéficiaires de PC, y compris les parents survivants qui ne sont pas veufs au sens de l’état civil, ainsi qu’à leurs conjoints de manière générale, quelle que soit leur condition de santé.
Il réglera non seulement le revenu hypothétique applicable aux personnes partiellement invalides mais aussi celui applicable aux conjoints non invalides. La différence faite entre enfant mineur ou majeur pour tenir compte d’un revenu hypothétique est supprimée car elle est insuffisante pour déterminer le revenu hypothétique applicable. Le Conseil fédéral tiendra davantage compte de l’âge de l’enfant pour déterminer le revenu hypothétique à prendre en compte dans le calcul des PC.
Art. 14, al. 3, let. a, ch. 1
La terminologie de cet alinéa est simplifiée pour faire uniquement fait référence aux «personnes seules». Cette modification n’a aucune conséquence matérielle, les personnes veuves ou survivantes étant déjà traitées comme des personnes seules. Le terme «personnes seules» comprend aussi les bénéficiaires d’une rente de survivant de l’art. 23 P-LAVS, les bénéficiaires de la rente de veuvage transitoire de l’art. 24 P‑LAVS et les cas de rigueur pris en charge au sens de l’art. 4, al. 1, let. asexies, P‑LPC.
Art. 17, titre et al. 1, let. a et c, 4 et 5
Les conditions d’octroi des rentes de survivants seront restreintes et limiteront le nombre de bénéficiaires des prestations de survivants de l’AVS. Le 1er janvier 2024, la fondation suisse Pro Senectute a repris les activités subventionnées, qui étaient assumées jusque-là par la fondation suisse Pro Juventute, par le biais d’une convention passée entre les deux parties et l’OFAS. C’est pourquoi Pro Juventute ne percevra plus de subventions de la Confédération au titre de l’art. 17 LPC pour des aides financières individuelles en faveur des personnes survivantes.
Al. 1, let a et c. Les 2,7 millions de francs annuels qui étaient susceptibles d’être alloués à Pro Juventute seront alloués à la fondation suisse Pro Senectute. Pro Senectute perçoit déjà un montant maximal annuel de 16,5 millions de francs de la part de la Confédération, sur la base des art. 17 LPC et101bis LAVS. À l’avenir, ce montant maximal annuel sera fixé à 19,2 millions de francs. Il pourra être utilisé pour soutenir des personnes âgées ou survivantes au sens de l’art. 18 LPC. Les références à Pro Juventute sont supprimées de l’article.
Al. 4. La mention de la fondation Pro Juventute est supprimée.
Al. 5. Une délégation de compétence au Conseil fédéral est prévue afin de régler les modalités d’octroi des subventions. Afin d’éviter qu’une organisation ne cesse ses activités et que les subventions soient inutilisées, le Conseil fédéral dispose d’une compétence pour attribuer les subventions à d’autres organisations de défense des intérêts des personnes âgées, survivantes ou invalides qui déploient leurs activités dans l’ensemble de la Suisse.
Les titres français et italien de l’art. 17 LPC font référence à des subventions. Cette modification de l’art. 17 est également l’occasion d’adapter le titre allemand de l’article en conséquence afin d’uniformiser la terminologie utilisée. Le titre allemand de l’art. 101bis LAVS est adapté pour les mêmes raisons.
Art. 18, al. 1, let. a à c
La terminologie est adaptée afin que les subventions puissent être attribuées aux personnes «survivantes» au sens de la LAVS, qu’elles soient veuves, orphelines, divorcées ou célibataires.
5.2.3 Loi fédérale sur l’assurance-accidents
Art. 29, al. 3, 2e phrase, et 4
Actuellement, le conjoint survivant a droit à une rente lorsque, au décès de son conjoint, il a des enfants ayant droit à une rente ou vit en ménage commun avec d’autres enfants auxquels ce décès donne droit à une rente ou lorsqu’il est invalide aux deux tiers au moins ou le devient dans les deux ans qui suivent le décès du conjoint. Le droit actuel octroie en outre le droit à une rente de veuve lorsque, au décès de son mari, la veuve a des enfants qui n’ont plus droit à une rente ou est âgée d’au moins 45 ans. Ce droit n’est actuellement pas accordé aux veufs.
Al. 3. La nouvelle version de l’art. 29, al. 3, LAA consacre l’égalité de traitement entre les femmes et les hommes en ce qui concerne le droit du conjoint survivant à une rente. Elle supprime ainsi l’inégalité de traitement constatée par la CourEDH. Le nouvel art. 29, al. 3, corrige cette inégalité en octroyant aux hommes le même droit qu’aux femmes.
Al. 4. La terminologie de cet alinéa est adaptée afin qu’elle corresponde à celle de l’article, qui ne mentionne plus la veuve ou le veuf. Il convient de se référer au «conjoint survivant».
Art. 32, phrase introductive
Selon le droit actuel, si la veuve ne remplit pas les conditions d’octroi d’une rente (art. 29, al. 1), elle a droit à une indemnité en capital. L’art. 32 en définit le montant. Comme l’art. 29 octroie désormais également aux veufs ne remplissant pas les conditions d’octroi d’une rente le droit à une indemnité en capital, l’art. 32 précise que l’indemnité en capital est également allouée aux veufs ou aux époux divorcés.
6 Conséquences
6.1 Conséquences financières sur les assurances sociales
6.1.1 Conséquences sur l’AVS
De manière générale, le présent projet a pour conséquence de supprimer les rentes accordées à vie aux personnes mariées ou divorcées avec ou sans enfant. Les prestations seront désormais ciblées sur les périodes éducatives ou seront accordées de manière transitoire de façon à atténuer les conséquences d’un décès. Ainsi, par rapport au droit en vigueur, le veuvage donnera moins souvent droit à une rente et les nouvelles rentes de survivants seront versées moins longtemps. Les prestations versées aux personnes veuves seront aussi versées aux personnes non mariées. Une partie des changements proposés feront augmenter les dépenses de l’AVS, mais dans l’ensemble le projet les réduira. Compte tenu des dispositions transitoires qui visent à maintenir les rentes en cours, la diminution des dépenses sera progressive.
L’extension du droit à la rente de survivant aux parents non mariés ayant des enfants de moins de 25 ans entraînera un surcroît de dépenses, même si ces cas ne devraient pas être très nombreux. Entre 2017 et 2021, on a dénombré en Suisse, en moyenne annuelle, un peu moins de 600 parents non mariés dont le plus jeune enfant était âgé de moins de 25 ans et dont l’autre parent était décédé.
Il est important de souligner que le régime transitoire mis en place depuis 202255 à la suite de l’arrêt de la Grande Chambre de la CourEDH engendre aujourd’hui une augmentation des rentes de veuf estimée à environ 12 millions de francs chaque année.
Le tableau ci-dessous présente l’impact sur les dépenses des différentes mesures prévues dans le projet dans l’hypothèse d’une entrée en vigueur le 1er janvier 2026.
Tableau 6–1
Effets de la réforme sur les dépenses consacrées aux retraites de l’AVS
Montants indiqués en millions de francs, aux prix de 2023
Année | Limitation du droit | Rentes de survivants | Rente transitoire | Dispositions | Total |
|---|---|---|---|---|---|
2026 | –35 | 6 | 24 | 0 | –6 |
2027 | –117 | 16 | 66 | 0 | –34 |
2028 | –200 | 26 | 87 | –106 | –193 |
2029 | –287 | 35 | 88 | –112 | –276 |
2030 | –363 | 41 | 86 | –116 | –352 |
2031 | –448 | 49 | 87 | –125 | –437 |
2032 | –516 | 54 | 85 | –132 | –510 |
2033 | –597 | 60 | 85 | –148 | –600 |
2034 | –660 | 60 | 80 | –160 | –680 |
2035 | –740 | 70 | 80 | –180 | –770 |
Les chiffres étant arrondis, le total peut différer quelque peu de la somme des différents postes.
* Les rentes en cours de versement pour les personnes âgées de moins de 55 ans à l’entrée en vigueur de la présente modification seront transférées dans le nouveau droit ou supprimées après un délai de 2 ans si ces personnes n’ont pas d’enfant de moins de 25 ans. Les rentes en cours de versement pour les personnes âgées de 50 ans et plus à l’entrée en vigueur et qui perçoivent des prestations complémentaires ne seront pas supprimées
6.1.2 Conséquences sur les prestations complémentaires
Le cercle des bénéficiaires des rentes de survivants de l’AVS sera réduit à terme avec le présent projet, ce qui aura également pour conséquence de réduire le nombre de bénéficiaires de prestations complémentaires. L’impact financier sur les prestations complémentaires sera toutefois faible car peu de bénéficiaires de rentes de survivants en sont tributaires: en 2023, 15 % des rentiers survivants en Suisse touchaient des PC, soit 7470 personnes, dont 6650 sans enfant à charge.
En règle générale, le droit aux PC prendra fin si les rentes de survivants de l’AVS ne sont pas remplacées par une autre rente du 1er pilier. Les cas de suppression des prestations complémentaires en l’absence d’une rente de veuvage est estimé à 300 à 400 cas en 2030. La disposition pour les cas de rigueur crée une exception à cette règle, puisqu’elle permet aux personnes qui deviennent veuves peu avant l’âge de la retraite de ne pas perdre leur droit aux PC même si elles ne touchent plus de rente du 1er pilier après un délai de deux ans. Selon les estimations, 100 à 200 personnes pourraient bénéficier de cette nouvelle mesure en 2030.
L’impact de la réforme sur les PC est complexe en raison des différents effets pour les différents groupes concernés. Dans un premier temps, la baisse des dépenses PC résultant de la réduction du nombre de rentes de survivants est marginale en raison des dispositions transitoires du projet qui maintiennent la majorité des rentes de survivants de l’AVS en cours y compris pour les personnes plus jeunes durant une période transitoire de deux ans. De plus, de faibles dépenses supplémentaires sont générées pour les nouvelles dispositions s’appliquant dans le futur. La rente de survivant ne sera plus maintenue au-delà de l’âge de référence si la rente de vieillesse est moins élevée. Pour les personnes bénéficiant de PC dans cette catégorie d’âge, les PC compenseront la différence. Après 8 à 10 ans, la réforme conduira à une baisse des dépenses PC étant donné que moins de personnes auront droit aux rentes de survivants de l’AVS.
Dans l’ensemble, l’impact de la réforme sur les dépenses PC sera marginal. Selon les estimations, à long terme, une diminution des dépenses d’environ 2 à 4 millions de francs est attendue. Il ne s’agit toutefois que d’une estimation reposant sur les données actuelles, étant donné que la situation financière des futures générations de bénéficiaires de prestations de survivants qui seraient tributaires des PC n’est pas connue.
6.1.3 Conséquences sur la prévoyance professionnelle
Les prestations pour survivants dans la prévoyance professionnelle sont coordonnées avec les prestations d’autres assurances sociales et peuvent être réduites si, ajoutées à ces autres prestations, elles dépassent 90 % du gain annuel dont on peut présumer que l’intéressé est privé (art. 34a, al. 1, LPP). L’art. 66 LPGA est applicable. Selon l’al. 2 de cette disposition, les rentes sont versées dans l’ordre suivant: d’abord les rentes de l’AVS, puis celles de l’assurance militaire ou de l’assurance-accidents, et ensuite seulement celles de la prévoyance professionnelle. Si l’assuré a droit en même temps à des indemnités de l’assurance-accidents et à des prestations de la prévoyance professionnelle, c’est l’assurance-accidents qui compensera en priorité les prestations manquantes de l’AVS. Pour cette raison, on peut supposer que la modification des prestations de veufs et de veuves dans l’AVS ne devrait entraîner un transfert des prestations vers le 2e pilier que dans de très rares cas. Une réduction des prestations de survivants de la prévoyance professionnelle peut en outre se produire parallèlement au droit à une rente d’orphelin. Or, la présente réforme permettra à un plus grand nombre de survivants avec des enfants ayant droit à une rente d’orphelin de percevoir une rente de l’AVS. Un transfert de prestations à la charge de la prévoyance professionnelle ne se produira donc pas non plus dans ces cas. Il ne faut pas, par conséquent, s’attendre à ce que les institutions de prévoyance doivent verser des prestations plus élevées en raison de la révision.
6.1.4 Conséquences sur l’assurance-accidents
Gommer l’inégalité constatée par la CourEDH par l’extension d’une prestation aux hommes veufs sans enfant à charge est possible dans la LAA puisque cette branche d’assurance est financièrement saine. La modification de la LAA implique le versement d’environ 500 rentes de veufs supplémentaires. Les primes sont supportées par les employeurs et les travailleurs, qui devront assumer un coût supplémentaire estimé à une fourchette de 5 à 8 millions de francs par an par le groupe de coordination des statistiques de l’assurance-accidents (CSAA). Ce montant sera compensé par une très légère hausse des primes, qui devrait être inférieure à 0,15 %. Le volume total des primes brutes s’est élevé en 2020 à 6,4 milliards de francs.
La réforme dans le régime de l’AVS aura par ailleurs un impact sur l’assurance-accidents en raison des règles de surindemnisation. En effet, si les survivants ont droit à une rente de l’AVS/AI, l’assurance-accidents leur alloue une rente complémentaire dont le montant correspond à la différence entre 90 % du gain assuré et la rente de l’AVS/AI, mais au plus à 40 % du gain assuré pour les veuves et les veufs (art. 31). Si la rente de l’AVS/AI est augmentée ou réduite en raison d’une modification des bases de calcul, les rentes complémentaires LAA sont adaptées. En conséquence, si le montant de la rente versée par l’AVS/AI est réduit, les assureurs LAA devront compenser cette réduction, jusqu’à hauteur de la limite susmentionnée.
Par ailleurs, si la rente de l’AVS/AI est supprimée, il se peut que la rente complémentaire LAA se transforme en une rente LAA proprement dite. Les conséquences financières de la réforme de l’AVS seront toutefois minimes pour les assureurs LAA, puisque ceux-ci ne versent que peu de rentes de veuves complémentaires pouvant être concernées par les modifications de l’AVS.
6.2 Conséquences pour la Confédération
Pour la Confédération, les conséquences financières de la réforme sont liées à l’évolution des dépenses totales de l’AVS, dont la Confédération prend en charge 20,2 %. Pour l’ensemble de la réforme, la participation de la Confédération diminuera de 39 millions de francs en 2028. Par la suite, les économies fédérales augmenteront continûment pour atteindre 103 millions de francs en 2032.
Si la contribution de la Confédération est réduite à 19,5 % des dépenses dans le cadre de la mise en œuvre de la 13e rente de vieillesse, la participation de la Confédération diminuera de 37 millions de francs en 2028, pour atteindre 100 millions de francs en 2032.
Comme la réforme n’aura pas d’impact significatif sur les dépenses PC, elle n’affectera le budget fédéral que dans une mesure marginale, à long terme avec une baisse de 1 à 3 millions de francs par an du fait de la baisse annuelle attendue des PC de l’ordre de 2 à 4 millions de francs.
La modification de la législation sur l’assurance-accidents n’a qu’une conséquence indirecte sur la Confédération, puisqu’elle ne participe pas au financement de cette assurance et qu’elle sera donc uniquement touchée dans son rôle d’employeur. Comme elle verse environ 21,2 millions de francs de primes par année pour assurer son personnel, la hausse prévue devrait engendrer un surplus de dépenses annuelles d’environ 32 000 francs.
6.3 Conséquences pour les cantons et les communes, ainsi que pour les centres urbains, les agglomérations et les régions de montagne
La réforme n’a pas d’impact significatif sur les dépenses des PC. À long terme, une baisse de 1 à 2 millions de francs par an est estimée pour les cantons du fait de la baisse annuelle attendue dans les PC de l’ordre de 2 à 4 millions de francs.
Le nombre de personnes qui recevront une rente de survivants sera cependant moins élevé que sous le régime actuel. En l’absence d’autres revenus ou de fortune, les futures générations impactées par le décès pourraient se retrouver tributaires de l’aide sociale. S’il est impossible d’évaluer le nombre de personnes et les conséquences exactes pour l’aide sociale, l’effet devrait rester marginal. En effet, il s’agit d’une population en âge de travailler et qui disposera selon les situations de prestations du 2e pilier.
6.4 Conséquences économiques
6.4.1 Effets sur le marché du travail
La participation au marché du travail des adultes survivants âgés de moins de 65 ans dépend de nombreux facteurs. Si les aspects financiers sont importants, tous les facteurs ne sont pas de nature financière. On peut mentionner à titre d’exemple la situation professionnelle de la personne survivante avant le décès du conjoint, son âge et son niveau de qualification, la composition du ménage ou les infrastructures disponibles localement pour la garde des enfants. Les analyses effectuées56 ne permettent pas de répondre clairement à la question de savoir si les rentes de survivants exercent une influence déterminante sur la participation au marché du travail de leurs bénéficiaires. L’analyse se complexifie du fait que le présent projet ne concerne que les prestations de l’AVS: les prestations versées par le 2e pilier en cas de décès de l’assuré ne sont pas modifiées. Or ces dernières jouent un rôle important pour les survivants. L’impact potentiel du projet sur les futurs comportements des survivants sur le marché du travail en est réduit d’autant.
Par conséquent, il est impossible de quantifier précisément l’effet qu’aura la présente modification de l’AVS sur l’évolution de l’emploi en Suisse. On peut toutefois donner un ordre de grandeur sur la base d’hypothèses, en se fondant sur les caractéristiques des principaux groupes de ménage concernés par la modification et en se référant à la fois à l’estimation de leurs effectifs et à une possible adaptation de leur participation au marché du travail.
Parmi les groupes de personnes concernés par la modification de l’AVS, les veuves qui n’auront plus droit aux prestations de veuvage de l’AVS sont les plus susceptibles d’augmenter leur participation au marché du travail. Il s’agit des veuves n’ayant pas eu d’enfant, âgées de plus de 45 ans au moment du veuvage et mariées depuis au moins cinq ans ou divorcées après au moins dix ans de mariage, et des veuves qui ont eu des enfants, mariées ou divorcées après au moins dix ans de mariage, mais dont le plus jeune enfant a dépassé l’âge de 25 ans. Le nombre de veuves concernées est estimé à quelque 10 000 en 2035, sachant que le dernier groupe cité représente un peu moins de la moitié (environ 45 %) des cas (il n’est pas tenu compte ici des effets des mesures en faveur du parent survivant pour la prise en charge d’un enfant invalide de plus de 25 ans ou pour éviter un risque de précarité si le parent survivant est âgé d’au moins 58 ans)57.
Le comportement sur le marché du travail de ces veuves devrait se rapprocher de celui des femmes d’un âge similaire (50 à 63 ans) vivant seules dans leur ménage (groupe de référence)58. En 2015, ces dernières tiraient de leur travail un revenu net de 48 000 francs, supérieur de quelque 21 000 francs en moyenne à celui des veuves mariées au décès de leur conjoint et vivant désormais seule dans leur ménage (27 000 francs)59. Cette différence correspond à environ un tiers d’emploi exprimé en équivalent plein temps (EPT)60. Par contre, les revenus nets du travail des veuves divorcées bénéficiant de prestations de l’AVS (41 000 francs) étaient plus proches de ceux des femmes du groupe de référence. Cette différence peut s’expliquer par leur plus forte intégration sur le marché du travail à la suite du divorce, lequel a pu survenir bien avant le veuvage.
Les situations au sein des divers groupes sont très hétérogènes et les données disponibles doivent être interprétées avec prudence. Il faut par exemple tenir compte du fait que le veuvage des femmes avant l’âge de la retraite survient généralement déjà à un âge élevé (âge médian proche de 60 ans61) et que les veuves qui ont eu des enfants auront droit à des prestations de veuvage pendant deux ans si le décès survient alors que le plus jeune enfant a plus de 25 ans. Or, vers la soixantaine, le taux de participation au marché du travail marque déjà une tendance à la baisse pour la plupart des groupes de la population sans enfant à charge62. Les décisions individuelles jouent un rôle, mais également les opportunités offertes sur le marché du travail. En partant du principe que les veuves qui ont eu des enfants se soient partiellement retirées du marché du travail pendant la période d’éducation des enfants, elles pourraient avoir plus de peine à se réinsérer lorsqu’elles sont veuves, même après le départ des enfants, faute d’expérience professionnelle pendant les dernières années. Cependant, en partant d’un niveau d’emploi éventuellement inférieur au moment où le plus jeune enfant aura 25 ans, l’effet d’une réinsertion réussie pourrait se traduire par davantage d’EPT.
Compte tenu de ce qui précède et du fait que la plupart des veuves sans enfant dans leur ménage travaillent déjà à temps partiel, le volume d’emplois supplémentaires en EPT qui pourrait découler de cette modification de l’AVS sera nettement inférieur au nombre de personnes concernées en 2035, estimé à 10 000. Le potentiel de gain d’emplois est difficile à déterminer. Il pourrait atteindre, selon certaines hypothèses, environ 3300 EPT (ordre de grandeur).
L’élargissement du cercle des bénéficiaires de prestations de veuvage aux couples non mariés ou divorcés ayant des enfants de moins de 25 ans pourrait avoir l’effet inverse sur le marché du travail, à savoir conduire à une réduction de la participation au marché du travail du parent survivant, désormais moins dépendant des revenus du travail. Les effectifs concernés par cette mesure étant beaucoup plus réduits, on peut estimer les bénéficiaires de rente de l’AVS supplémentaires à environ 2200 veuves et 900 veufs en 2035. Les données empiriques montrent que les hommes, même lorsqu’ils bénéficient de prestations de survivant, ne modifient guère leur participation au marché du travail en cas de décès de l’autre parent. On peut donc émettre l’hypothèse que la modification de l’AVS n’aura pas d’effet sur le degré d’occupation des veufs. L’impact de ce nouveau droit sur la participation au marché du travail des veuves non mariées, ni divorcées, avec des enfants de moins de 25 ans est incertain. Même en postulant qu’elles réduiront leur taux de participation au niveau de celui observé empiriquement pour les ménages de veuves avec enfant, l’effet sur l’emploi total en 2035 ne sera pas significatif.
6.4.2 Effets de la diminution des besoins de financement de l’AVS
Selon les simulations effectuées (cf. ch. 6.1.1), la réforme devrait permettre à l’AVS de réduire de manière progressive ses dépenses. Cette baisse est estimée à 770 millions de francs en 2035. Toutefois, l’AVS continue de faire face aux défis de l’évolution démographique et, du fait de l’introduction de la 13e rente de vieillesse, a un besoin de financement complémentaire d’environ 5 à 6 milliards. Le présent projet ne change donc quasiment rien au besoin de financement, même s’il permet de freiner quelque peu la croissance des dépenses consacrées aux rentes de survivants.
6.4.3 Effets pour l’économie dans son ensemble
La réduction des transferts de l’AVS au bénéfice des ménages de survivants ne devrait pas avoir des conséquences sur l’ensemble de l’économie, par exemple en réduisant la demande globale (baisse de la consommation). La réduction ciblée des prestations de veuvage octroyées par l’AVS devrait être très largement compensée par une hausse des revenus du travail des personnes concernées, voire par d’autres transferts sociaux en leur faveur, principalement via le régime des PC et de l’aide sociale. Il faut aussi noter qu’une partie des économies de l’AVS n’affectera pas le niveau des revenus en Suisse, puisqu’une partie importante de celles-ci (un peu plus de la moitié à l’horizon 203563) concerne la réduction de prestations qui seraient sinon versées à l’étranger (notamment sous forme de rentes de veuve à des femmes âgées de plus de 65 ans, qui ne devraient plus avoir droit qu’à une très modeste rente de vieillesse de l’AVS).
Les effets économiques de la modification de l’AVS sur le marché du travail et sur les revenus des entreprises et des travailleurs seront favorables à l’emploi et à la croissance économique. L’impact final pour l’économie dans son ensemble devrait cependant rester plutôt limité. Premièrement, la modification de l’AVS ne va pas affecter les prestations de veuvage versées par le 2e pilier, qui vont rester identiques et qui jouent, globalement, un rôle aussi important que celles de l’AVS dans le budget des ménages de survivants64. Deuxièmement, une partie de la croissance de l’offre de travail alimentée par les survivants ne bénéficiant plus de prestations de veuvage, au demeurant assez faible, pourrait être compensée par une réduction de l’immigration. Le niveau de l’emploi global ne se modifierait pas. Enfin, il faut aussi relativiser les effets macroéconomiques associés à la baisse des besoins de financement de l’AVS. Les perspectives à long terme restent moroses et les besoins de financement devraient s’accroître pour des raisons démographiques. Grâce aux mesures présentées dans le présent projet, ils seront cependant légèrement moindres.
6.5 Conséquences sociales
6.5.1 Droit pour tous les parents survivants ayant des enfants de moins de 25 ans et disparition des rentes viagères
Aux premiers rangs des conséquences sociales de la réforme des rentes de survivants figurent les probables effets de cette dernière sur la situation financière de différents types de ménages. L’une des principales retombées sociales du projet est que, même si les rentes de survivants versées à vie et les rentes allouées aux personnes sans enfant sont en principe supprimées, tous les survivants ayant des enfants de moins de 25 ans seront désormais inclus dans le cercle des ayants droit, indépendamment de leur état civil au décès de l’autre parent. Comme l’a récemment montré l’étude menée par Gabriel et al. (2022), environ 42 % des veuves élevant seules leurs enfants qui ne perçoivent ni rente de survivant ni aucune autre prestation du 1er pilier65 disposent de moyens financiers faibles à très faibles (leur revenu étant inférieur à 60 % du revenu médian), contre 26 % des femmes élevant seules leurs enfants, mais qui ne sont pas veuves et 12 % des veuves élevant seules leurs enfants qui perçoivent une rente de survivant66. Grâce à la réforme, tous les ménages de survivants avec enfants bénéficieront d’une meilleure couverture.
La rente de parent survivant de l’AVS assurera, pour une grande part des veuves et des veufs avec enfants à charge, une situation financière légèrement meilleure que celle des groupes de population témoins correspondants. Il faut toutefois avoir à l’esprit que l’avantage procuré par un revenu légèrement plus élevé peut être gommé par des coûts spécifiques, par exemple des frais de garde pendant que le parent survivant exerce une activité professionnelle. On peut donc globalement considérer que, du point de vue social, il règnera une relative égalité de traitement entre les bénéficiaires de rentes de survivants et les veuves ou veufs sans enfant de moins de 25 ans qui n’ont plus droit à des prestations.
6.5.2 Amélioration de la situation des pères veufs
Pour les pères veufs, la réforme apportera quelques changements mais une baisse de protection par rapport au régime transitoire qui prévoit des rentes à vie comme pour les femmes veuves. Les pères non mariés seront désormais soutenus pendant la phase de prise en charge et de formation des enfants. Les veufs mariés ou divorcés ne pourront toutefois plus bénéficier d’une rente viagère, alors que la solution transitoire adoptée à la suite de l’arrêt de la CourEDH la leur accordait.
L’étude précitée de 2022 menée par Rainer Gabriel et al. a toutefois montré que, pour la plupart des hommes en âge de travailler, le veuvage n’avait pas d’incidence majeure sur leur situation financière, parce qu’il entraîne rarement la disparition du revenu principal du ménage. Pour certains veufs, néanmoins, la rente de survivant représente un soutien non négligeable: en 2015, les veufs élevant seuls leurs enfants qui avaient droit à une rente de survivant ont été moins nombreux (10,8 %) à ne disposer que de ressources faibles à très faibles (moins de 60 % du revenu médian) que les veufs qui n’y avaient pas droit (16,4 %)67.
De manière générale, la réforme donne aux pères non mariés de meilleures possibilités de réduire leur activité professionnelle ou de couvrir les frais de garde externe pendant la phase de prise en charge et de formation de leurs enfants; parfois, elle leur permet d’augmenter à nouveau leur taux d’activité après la majorité de leur plus jeune enfant.
6.5.3 Les parents survivants bénéficieront des prestations indépendamment de leur état civil
La réforme a un impact social important pour les survivants non mariés et non divorcés avec enfants. Les couples non mariés qui ont un enfant de moins de 25 ans représentent encore une minorité d’environ un dixième de l’ensemble des ménages avec enfants de moins de 25 ans. Leur part a cependant presque doublé par rapport à 201068. En outre, certains indices portent à penser que cette part a de fortes chances de continuer de croître: selon l’Office fédéral de la statistique (OFS), la catégorie des jeunes de 25 à 34 ans compte déjà, proportionnellement, un bien plus grand nombre de couples non mariés ayant au moins un enfant (14 %) que les générations plus âgées (1,3 % de la tranche des 55 à 80 ans)69.
Une étude sur la situation économique des familles en Suisse a montré que la baisse du revenu des ménages des couples après la naissance d’un premier enfant est indépendante de leur état civil. En réalité, elle découle d’un changement de comportement en matière d’activité professionnelle, observé surtout chez les mères. Après une naissance, la part des ménages au sein desquels la femme contribue à raison de moins de 10 % au revenu tiré de l’exercice d’une activité professionnelle passe de 10 à 27 %. Dans la grande majorité (86 %) des ménages familiaux, le revenu professionnel des femmes est inférieur, voire nettement inférieur, à celui des hommes. Par contre, la répartition du revenu professionnel est presque équilibrée chez les couples sans enfant (qu’ils soient mariés ou non). En règle générale, ces derniers parviennent ainsi à continuer d’augmenter le revenu du ménage tout au long de leur vie professionnelle70.
On estime qu’à la suite de la réforme des rentes de survivants de l’AVS, quelque 2220 mères célibataires et 900 pères célibataires percevront une rente en 203571. Pour la société dans son ensemble, cet élargissement du groupe d’ayants droit est, somme toute, assez modéré. Toutefois, le versement d’une rente peut revêtir une grande importance au niveau individuel, suivant le revenu et la situation du ménage.
6.5.4 Risque de précarité plus élevé pour les survivants âgés ne bénéficiant plus de prestations de l’AVS
Comme évoqué précédemment, la réforme entraînera aussi, pour certains groupes de personnes, la perte du droit à une rente de survivants de l’AVS. Sont concernés notamment les survivants qui, bien qu’ayant un certain âge, sont encore aptes à travailler et n’ont pas d’enfants de moins de 25 ans. En effet, ces personnes pourraient courir un risque accru de se retrouver dans une situation financière précaire si la reprise ou l’augmentation de leur activité professionnelle ne leur permet pas de subvenir à leurs besoins de manière autonome après le décès de leur partenaire. Les femmes sont particulièrement concernées par cette problématique. Cette situation est étroitement liée à l’inégale répartition de l’activité professionnelle au sein des familles, les femmes étant moins actives sur le marché du travail et beaucoup plus souvent à temps partiel, si bien que les mères enregistrent à long terme une diminution de revenus de 67 % par rapport aux pères72. En cas de veuvage, ces femmes seront donc privées d’une part bien plus importante du revenu du ménage73.
En 2035, cette catégorie de personnes comptera plus de 10 000 individus. Les rentes de survivants constituent un élément clé de la sécurité financière des veuves vivant seules, en particulier. Par rapport aux veuves qui perçoivent des rentes de survivants (et dont 13 % disposent de moins de 60 % du revenu médian), les veuves dépourvues de toute prestation du 1er pilier (24 %) et les femmes de plus de 50 ans vivant seules qui ne sont pas veuves (21 %) ont un risque de précarité financière nettement plus élevé74.
En conséquence, les mères privées du droit à une rente de survivants ont été identifiées comme un groupe à risque de précarité financière consécutive à un veuvage75. De manière générale, toutes les personnes (pères compris) qui assument de plus en plus de tâches d’encadrement après la naissance de leur premier enfant et qui réduisent de ce fait leur activité professionnelle courent ce risque.
Plusieurs facteurs déterminent si la personne peut reprendre une activité professionnelle ou augmenter son taux d’occupation lorsque le plus jeune enfant a 25 ans ou plus au décès du partenaire ou par la suite et, dans l’affirmative, dans quelle mesure (cf. ch. 6.3.1). Ce qui est certain, c’est qu’une forte réduction de l’activité professionnelle après la naissance du premier enfant a également des répercussions à long terme sur le parcours professionnel: même après la phase de garde des enfants, les revenus professionnels des mères n’augmentent guère76. Il n’a toutefois pas pu être établi avec certitude dans quelle mesure les mères renoncent à leur activité professionnelle conformément aux souhaits du couple ou si elles ne parviennent simplement pas à s’intégrer (davantage) sur le marché du travail.
Le comportement des mères en matière d’activité professionnelle après une séparation ou un divorce montre cependant que le revenu de l’activité lucrative peut à nouveau augmenter, même si le risque de connaître une situation de revenu précaire reste élevé. Par transposition au veuvage, il y a donc de bonnes raisons de supposer que les survivants qui réduisent leur activité professionnelle pour s’occuper d’enfants ont certes des possibilités de s’intégrer sur le marché du travail pour subvenir à leurs besoins, après la fin de la phase de prise en charge et de formation des enfants, mais que celles-ci se raréfient avec l’âge ou à mesure que la durée d’interruption de l’activité professionnelle s’allonge.
6.5.5 Vers une société plus juste, plus égalitaire et plus responsable
La réforme établit l’égalité juridique entre hommes et femmes dans l’AVS et met les droits des couples non mariés avec enfants sur un pied d’égalité avec ceux des couples mariés ou divorcés. Tous les enfants de moins de 25 ans d’un parent décédé seront traités de manière équitable, étant donné que leur autre parent (survivant), qui ne peut souvent pas augmenter son activité sur le marché du travail en raison de ses tâches d’encadrement ou qui doit faire face à des frais plus élevés pour l’accueil extrafamilial des enfants, se verra systématiquement accorder, en compensation, une rente de parent survivant de l’AVS. Globalement, les assurances sociales s’adaptent ainsi à l’évolution de la société.
Outre la réalisation de l’égalité juridique des familles avec enfants jusqu’à l’âge de 25 ans, la révision tient également compte d’inégalités de fait, notamment les effets à long terme de la fondation d’une famille sur le comportement des femmes en matière d’activité professionnelle. La révision atténue les effets sociaux du veuvage en prévoyant le droit à une rente limitée à deux ans, en l’absence d’enfants de moins de 25 ans, de même qu’au moyen d’autres mécanismes compensatoires. Parmi ceux-ci figure la possibilité, pour les survivants (hommes ou femmes) mariés ou divorcés avec des enfants de 25 ans et plus, de percevoir des PC s’ils sont menacés de précarité en raison de leur veuvage et qu’ils ont atteint l’âge de 58 ans (réglementation des cas de rigueur). Grâce à ces mesures, la réforme permet de soutenir les cas de rigueur de manière ciblée.
L’évolution de la représentation des rôles et des formes de la famille tend à modifier la répartition du travail rémunéré et des tâches de prise en charge non rémunérées entre les sexes. En cas de décès de leur partenaire, davantage de pères seront tributaires d’une rente de survivant pendant la phase de prise en charge et de formation de leurs enfants; durant cette période, ils auront alors la possibilité d’assumer des tâches d’encadrement familial en tant que veufs. Inversement, en raison de leur participation croissante au marché du travail, les mères seront de plus en plus en mesure de renoncer à percevoir une rente de veuve à vie sans pour autant en subir d’inconvénients financiers majeurs.
En principe, seuls les mères et les pères ayant des enfants de moins de 25 ans percevront une rente de parent survivant de l’AVS, puisqu’ils appartiennent au groupe de personnes ayant le plus besoin d’un soutien financier après le décès de leur partenaire. Des mesures sont en outre prévues dans les prestations complémentaires pour les cas de rigueur. Dans l’ensemble, la réforme modernise l’assurance survivants pour mieux tenir compte de l’évolution de la société, tout en assurant une protection financière ciblée aux groupes de personnes ayant le plus besoin de soutien.
6.6 Autres conséquences
Il ne faut pas s’attendre à d’autres conséquences.
7 Aspects juridiques
7.1 Constitutionnalité
Le projet s’appuie sur les normes constitutionnelles qui régissent la compétence de la Confédération de légiférer dans le domaine des assurances sociales (art. 112 de la Constitution [Cst.]77 pour l’AVS/AI; art. 112a Cst. pour les PC; art. 117 Cst. pour l’assurance-accidents).
L’art. 112a Cst. est interprété à la lumière de la pratique du législateur dans le cadre de la 10e révision de la LAVS78. Le législateur a en effet considéré que, dans certains cas, le caractère accessoire des prestations complémentaires n’était pas impératif, de sorte que celles-ci pourraient être versées également dans les cas où il n’existe aucun droit à une rente de l’AVS ou de l’AI (cf. message du 14 novembre 2001 concernant la Réforme de la péréquation financière et de la répartition des tâches entre la Confédération et les cantons79).
7.2 Compatibilité avec les obligations internationales de la Suisse
7.2.1 Instruments des Nations Unies
Le Pacte international du 16 décembre 1966 relatif aux droits économiques, sociaux et culturels (Pacte I)80 est entré en vigueur pour la Suisse le 18 septembre 1992. Il prévoit à son art. 9 le droit de toute personne à la sécurité sociale, y compris les assurances sociales. En outre, chaque État partie s’engage à garantir que les droits énoncés dans le pacte seront exercés sans aucune discrimination fondée, notamment, sur le sexe (art. 2, par. 2).
7.2.2 Instruments de l’Organisation internationale du Travail
La Convention no 128 du 29 juin 1967 concernant les prestations d’invalidité, de vieillesse et de survivant81 a été ratifiée par la Suisse le 13 septembre 1977. La partie IV porte sur les prestations de survivant. La convention définit l’éventualité couverte, fixe le pourcentage des personnes à protéger, les conditions d’ouverture du droit aux prestations, ainsi que le niveau et la durée de versement de celles-ci.
La Convention no 102 du 28 juin 1952 concernant la norme minimum de la sécurité sociale82 a été ratifiée par la Suisse le 18 octobre 1977. La partie VI porte sur les prestations en cas d’accidents du travail et de maladies professionnelles et prévoit des prestations en cas de décès du soutien de famille.
7.2.3 Instruments du Conseil de l’Europe
Le Code européen de sécurité sociale du 16 avril 196483 a été ratifié par la Suisse le 16 septembre 1977. Notre pays en a accepté notamment la partie X relative aux prestations de survivants. Cette partie définit l’éventualité couverte, fixe le pourcentage des personnes à protéger, les conditions d’ouverture du droit aux prestations, ainsi que le niveau et la durée de versement de celles-ci. La Suisse est également liée par la partie VI, qui porte sur les prestations en cas d’accidents du travail et de maladies professionnelles et qui prévoit des prestations en cas de décès du soutien de famille.
7.2.4 Droit de l’Union européenne applicable sur la base d’accords internationaux conclus par la Suisse
Le projet est compatible avec les obligations contractées par la Suisse dans le cadre de l’Accord du 21 juin 1999 entre la Confédération suisse, d’une part, et la Communauté européenne et ses États membres, d’autre part, sur la libre circulation des personnes (ALCP)84 et de la Convention du 4 janvier 1960 instituant l’Association Européenne de Libre-Échange (convention AELE)85. En vertu de l’ALCP et de la convention AELE révisée, et conformément à l’art. 153a LAVS, la Suisse applique les règlements (CE) no 883/200486 et (CE) no 987/200987.
Ces deux règlements visent uniquement la coordination des régimes nationaux de sécurité sociale, en se fondant sur les principes internationaux de coordination que sont, notamment, l’égalité de traitement entre nationaux et ressortissants des autres États parties, la conservation des droits acquis et le paiement des prestations sur l’ensemble du territoire de l’UE. Le droit de l’UE ne prévoit pas l’harmonisation des régimes nationaux de sécurité sociale, les États membres conservant la faculté d’en déterminer la conception, le champ d’application personnel, les modalités de financement et l’organisation, sous réserve des principes de coordination du droit de l’UE.
7.2.5 Conclusions concernant la compatibilité du projet avec le droit international
Compatibilité avec les conventions de l’Organisation internationale du Travail et du Conseil de l’Europe
La convention no 128 et le code européen de sécurité sociale définissent l’éventualité couverte comme la perte de moyens d’existence subie par la veuve ou les enfants du fait du décès du soutien de famille (respectivement art. 21, par. 1, et 60, par. 1). La veuve est définie par ces deux conventions comme étant une femme qui était à la charge de son époux au moment du décès de celui-ci (art. 1, let. g). Ces textes, vieux de plusieurs décennies, ne prévoient pas de prestations pour les veufs, mais il faut les lire et les interpréter à l’aune de l’évolution sociétale et législative et considérer que des prestations doivent également être servies aux veufs.
Les deux instruments laissent une certaine marge de manœuvre aux États parties en les autorisant à poser des conditions à l’ouverture du droit à la rente. Le code européen de sécurité sociale précise que, dans le cas de la veuve, le droit à la prestation peut être subordonné à la présomption, conformément à la législation nationale, qu’elle est incapable de subvenir à ses propres besoins (art. 60, par. 1). La convention no 128 prescrit quant à elle que le droit d’une veuve à des prestations survivants peut être subordonné à la condition qu’elle ait atteint un âge prescrit, mais qu’aucune condition d’âge ne peut être exigée lorsque la veuve a un enfant du défunt à sa charge (art. 21, par. 2 et 3, let. b). Dès lors que l’on peut présumer que la veuve sans enfant à charge et donc, par extension, les conjoints survivants sans enfant à charge sont capables de pourvoir à leurs propres besoins, il est conforme aux obligations internationales de la Suisse de ne pas prévoir de rente de survivants en faveur de cette catégorie de personnes. Le présent projet, qui lie les rentes de parent survivant à la période éducative des enfants, est donc compatible avec ces deux conventions. En outre, des dispositions transitoires adéquates sont prévues afin de préserver la protection sociale des conjoints survivants âgés et, si ceux-ci se trouvent dans une situation financière précaire, ils seront pris en charge par le régime des PC. Enfin, une rente transitoire de veuvage de deux ans est prévue en faveur des personnes veuves qui n’ont plus d’enfants à charge. S’agissant de la suppression de la rente du parent survivant lorsque le dernier enfant atteint l’âge de 25 ans, cette limite d’âge est également compatible avec les conventions susmentionnées compte tenu de la définition du terme enfant qui y figure (art. 1, let. h, respectivement art. 1, par. 1, let. h). En outre, cet âge est également celui où les enfants ne sont plus «à charge» en droit civil suisse.
Le présent projet permet de mettre fin de manière permanente à la violation de la CEDH constatée par la CourEDH dans son arrêt définitif du 11 octobre 2022 dans la cause Beeler contre Suisse (cf. supra, ch. 1.3).
Concernant l’assurance-accidents, la modification prévue, qui aligne les conditions valables pour les veufs sur celles valables pour les veuves, est compatible avec la partie VI de la convention no 102 et du code européen de sécurité sociale.
Compatibilité avec l’accord sur la libre circulation des personnes
Les rentes de survivants relèvent du champ d’application matériel du règlement (CE) no 883/2004. Ce règlement, applicable dans les relations de la Suisse avec l’UE et l’AELE, prévoit que les prestations doivent être versées sans réduction même lorsque le domicile est établi dans un autre État membre (principe d’exportation des prestations).
En ce qui concerne la rente de parent survivant liée à la période éducative et d’assistance de l’enfant au-delà de ses 25 ans, le règlement (CE) no 883/2004 exige que, lorsque certains faits ou évènements ont un effet juridique, l’État compétent tienne compte des faits ou évènements du même ordre survenus dans un autre État membre de la même manière que s’ils étaient survenus sur son propre territoire (principe d’assimilation de faits ou d’évènements).
Si une prestation dépend du droit des enfants à une allocation pour impotent de l’assurance-invalidité suisse et du droit à des bonifications pour tâches d’assistance du parent veuf qui s’occupe d’eux, ces conditions sont également remplies dès lors qu’il existe un droit à des prestations comparables (allocation pour impotent, bonifications pour tâches d’assistance) dans un État membre de l’UE/AELE (principe d’assimilation de faits ou d’évènements).
Le projet ne remet pas en question ces principes.
Compatibilité avec les conventions conclues avec des États hors UE/AELE
Dans les relations avec les États hors UE/AELE avec lesquels la Suisse a conclu une convention de sécurité sociale, les prestations pour survivants doivent être versées même lorsque le bénéficiaire est domicilié hors de Suisse. Les conventions de sécurité sociale conclues avec ces pays ne prévoient aucune restriction à cet égard.
Conclusion
Le présent projet est compatible avec les obligations internationales de la Suisse.
7.3 Forme de l’acte à adopter
Aux termes de l’art. 164, al. 1, Cst., toutes les dispositions importantes qui fixent des règles de droit doivent être édictées sous la forme d’une loi fédérale. Les modifications de la LAVS seront donc effectuées selon la procédure législative normale.
7.4 Frein aux dépenses
En vertu de l’art. 159, al. 3, let. b, Cst., les dispositions relatives aux subventions, ainsi que les crédits d’engagement et les plafonds de dépenses, s’ils entraînent de nouvelles dépenses uniques de plus de 20 millions de francs ou de nouvelles dépenses périodiques de plus de 2 millions de francs, doivent être adoptés à la majorité des membres de chaque conseil (majorité qualifiée) afin de limiter les dépenses de la Confédération.
Le projet ne prévoit ni subventions ni crédits d’engagement ou plafonds de dépenses qui entraîneraient une nouvelle dépense unique de plus de 20 millions de francs ou de nouvelles dépenses périodiques de plus de 2 millions de francs. Il n’est donc pas soumis au frein aux dépenses (art. 159, al. 3, let. b, Cst.).
7.5 Délégation de compétences législatives
LAVS
L’art. 154, al. 2, LAVS donne au Conseil fédéral la base légale nécessaire pour prendre des mesures propres à assurer la mise en œuvre de la LAVS. Le projet prévoit de déléguer expressément au Conseil fédéral les compétences suivantes:
– réglementation du droit à la rente de parent survivant pour les femmes enceintes au moment du décès de l’autre parent (art. 23, al. 7, P-LAVS);
– dispositions spéciales sur le versement de la rente de parent survivant dans des cas spéciaux, conformément à l’art. 20 LPGA, lorsque le parent survivant néglige son obligation d’entretien envers son enfant (art. 23, al. 8, P-LAVS);
– réglementation des cas des concours entre plusieurs rentes de parent survivant au sens de l’art. 23 P-LAVS (art. 24a, al. 2, P-LAVS).
LAI
Le projet prévoit de déléguer expressément au Conseil fédéral les compétences suivantes:
– dispositions régissant les modalités lorsque la rente de survivant de l’AVS prend fin (art. 43, al. 3, P-LAI).
LPC
Le projet prévoit de déléguer expressément au Conseil fédéral les compétences suivantes:
– dispositions concernant la prise en compte du revenu de l’activité lucrative pouvant raisonnablement être exigée des bénéficiaires et de leurs conjoints (art. 9, al. 5, let. c, P-LPC);
– dispositions visant à régler les modalités de versement des subventions et à attribuer les subventions à une autre organisation qui déploie ses activités dans l’ensemble de la Suisse, si une organisation cesse ses activités, afin d’éviter que les subventions soient inutilisées (art. 17, al. 5, P-LPC).
7.6 Protection des données
Les mesures présentées n’ont aucune incidence en matière de protection des données.
Bibliographie
Severin Bischof, Tabea Kaderli, Lena Liechti et Jürg Guggisberg, Die wirtschaftliche Situation von Familien in der Schweiz. Die Bedeutung von Geburten sowie Trennungen und Scheidungen. Beiträge zur sozialen Sicherheit, Forschungsbericht 2023/1. Berne (cité: Bischof, Kaderli, Liechti et Guggisberg [2023]).
Gabriel Rainer, Uwe Koch et Philippe Wanner, Die wirtschaftliche Situation von Witwen, Witwern und Waisen , Berne, OFAS, 2022, rapport de l’OFAS 6/22 (cité: Gabriel et al. [2022]).
Philippe Wanner et Sarah Fall, La situation économique des veuves et des veufs, Berne, OFAS, 2012, rapport de l’OFAS 5/12 (cité: Wanner et Fall [2012]).
OFS, Les familles en Suisse – rapport statistique 2021, Neuchâtel, OFS, 2021, disponible à l’adresse www.ofs.admin.ch > Actualités > Quoi de neuf > Nouvelles informations statistiques > Les familles en Suisse, rapport statistique 2021 > Documents liés (cité: Rapport les familles en Suisse [2021]).
Perspectives financières de l’AVS
Les tableaux relatifs aux perspectives financières de l’AVS (tableaux 1.1 et 2.1) renseignent sur l’évolution attendue du résultat annuel de l’assurance (dépenses, recettes, résultat de répartition) et du compte de capital de l’AVS (produit des placements, résultat d’exploitation, état du fonds AVS à la fin de l’année). Le tableau 1.1 présente les perspectives financières de l’AVS selon la réglementation en vigueur (y c. AVS 21 et 13e rente de vieillesse) pour la période 2023 à 2035. Le budget de l’AVS présenté dans le tableau 2.1 tient compte des conséquences financières des mesures de la réforme sur les dépenses et les recettes de l’AVS. Enfin, le tableau 3.1 présente les conséquences financières des différentes mesures de la présente réforme sur les dépenses et les recettes de l’AVS entre 2023 et 2035. Quant aux tableaux 1.2, 2.2 et 3.2, ils reprennent les données des tableaux 1.1, 2.1 et 3.1, en prenant en compte le financement de la 13e rente de vieillesse et la réduction de la contribution de la Confédération tels que proposés dans le message concernant la mise en œuvre et le financement de l’initiative populaire pour une 13e rente AVS du 16 octobre 202488.
Tableau 1.1
Perspectives financières de l’AVS selon le régime en vigueur (y compris AVS 21 et 13e rente de vieillesse)
Aucune évolution de la TVA ni de la contribution de la Confédération
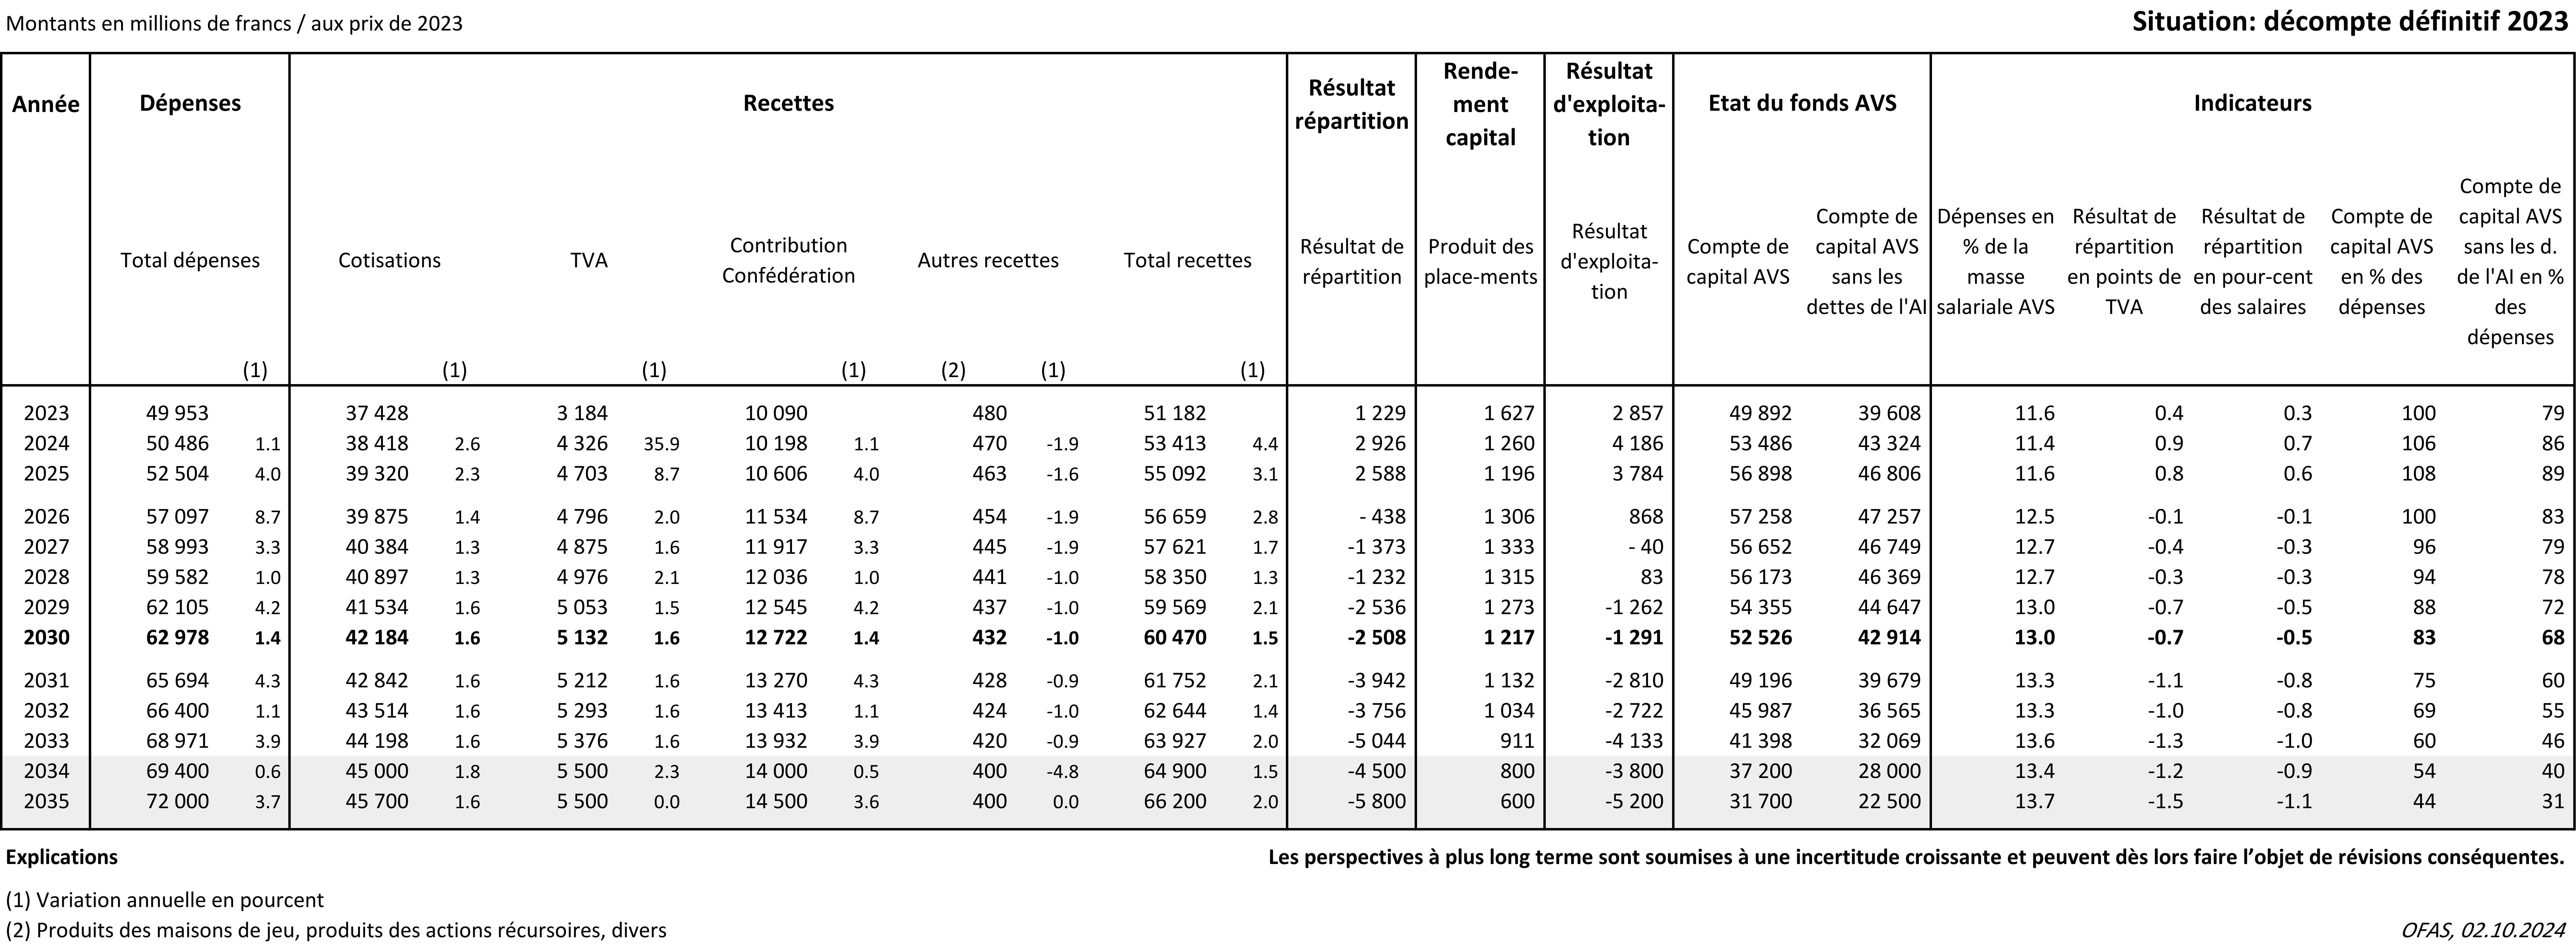
Tableau 1.2
Perspectives financières de l’AVS selon le régime en vigueur (y compris AVS 21 et 13e rente de vieillesse)
Relèvement de la TVA de 0,7 point et réduction temporaire de la contribution fédérale à 19,5 % à partir de 2026
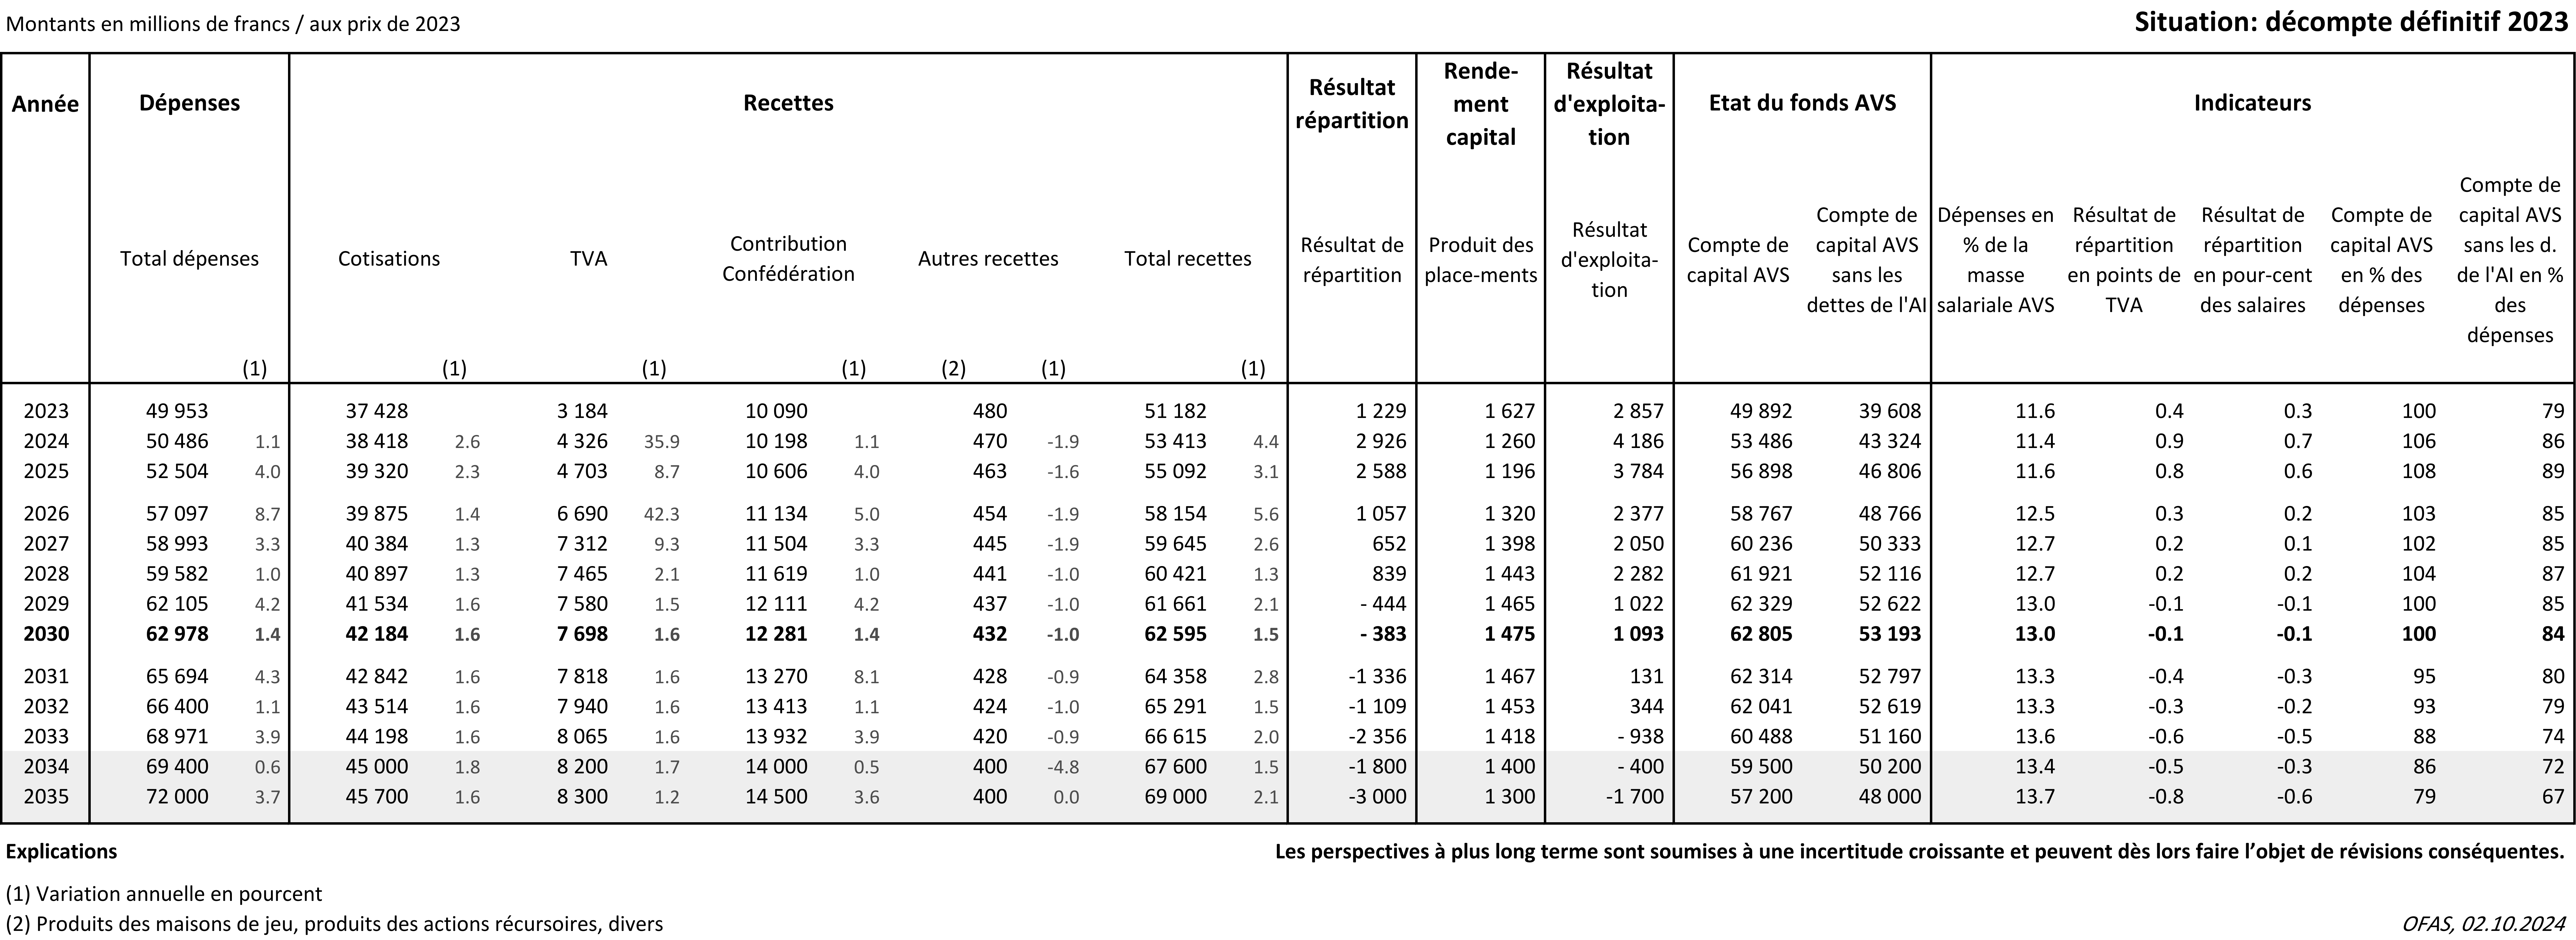
Tableau 2.1
Perspectives financières de l’AVS avec la révision des rentes de survivants
Aucune évolution de la TVA ni de la contribution de la Confédération
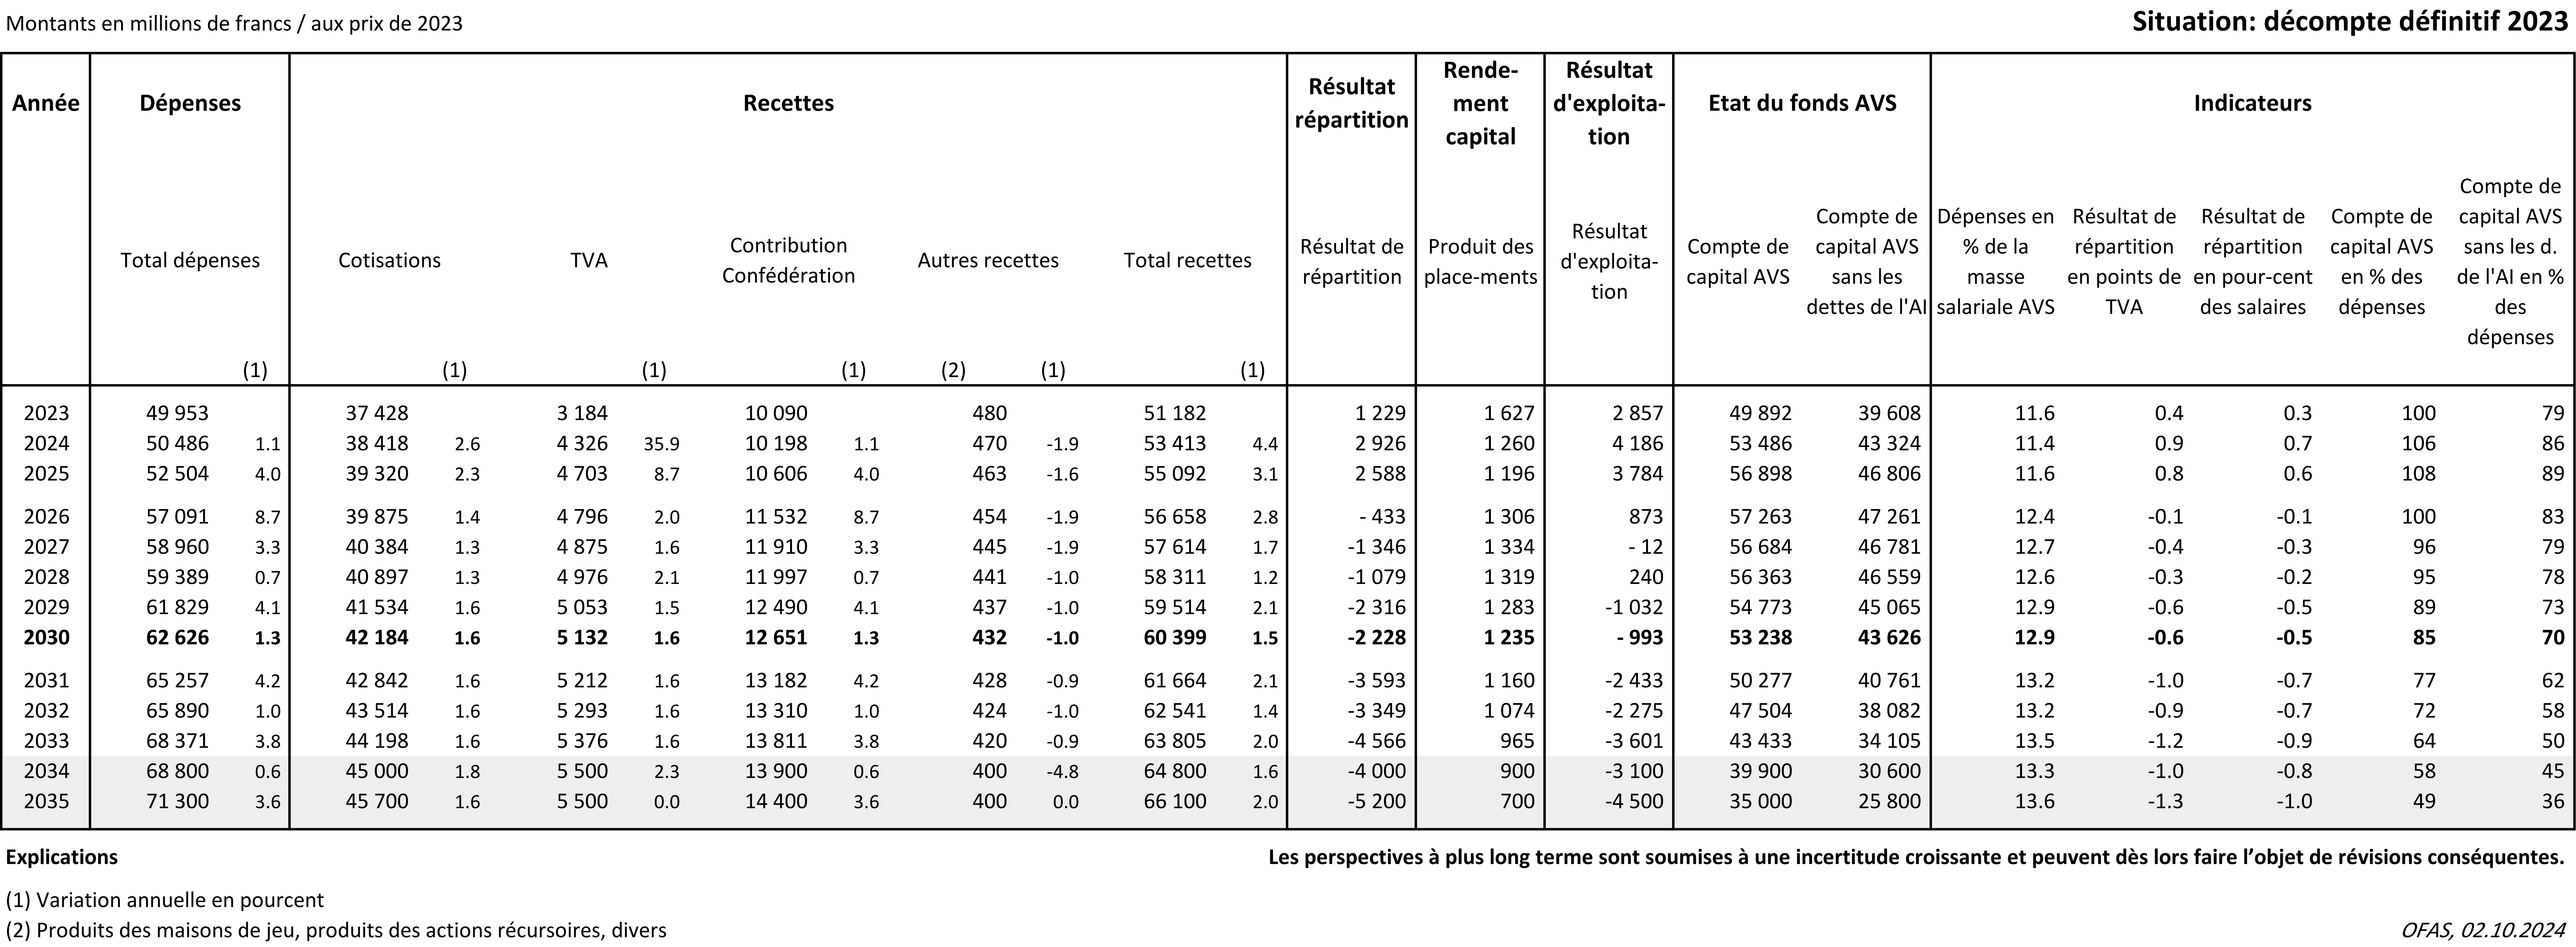
Tableau 2.2
Perspectives financières de l’AVS avec la révision des rentes de survivants
Relèvement de la TVA de 0,7 point et réduction temporaire de la contribution fédérale à 19,5 % à partir de 2026
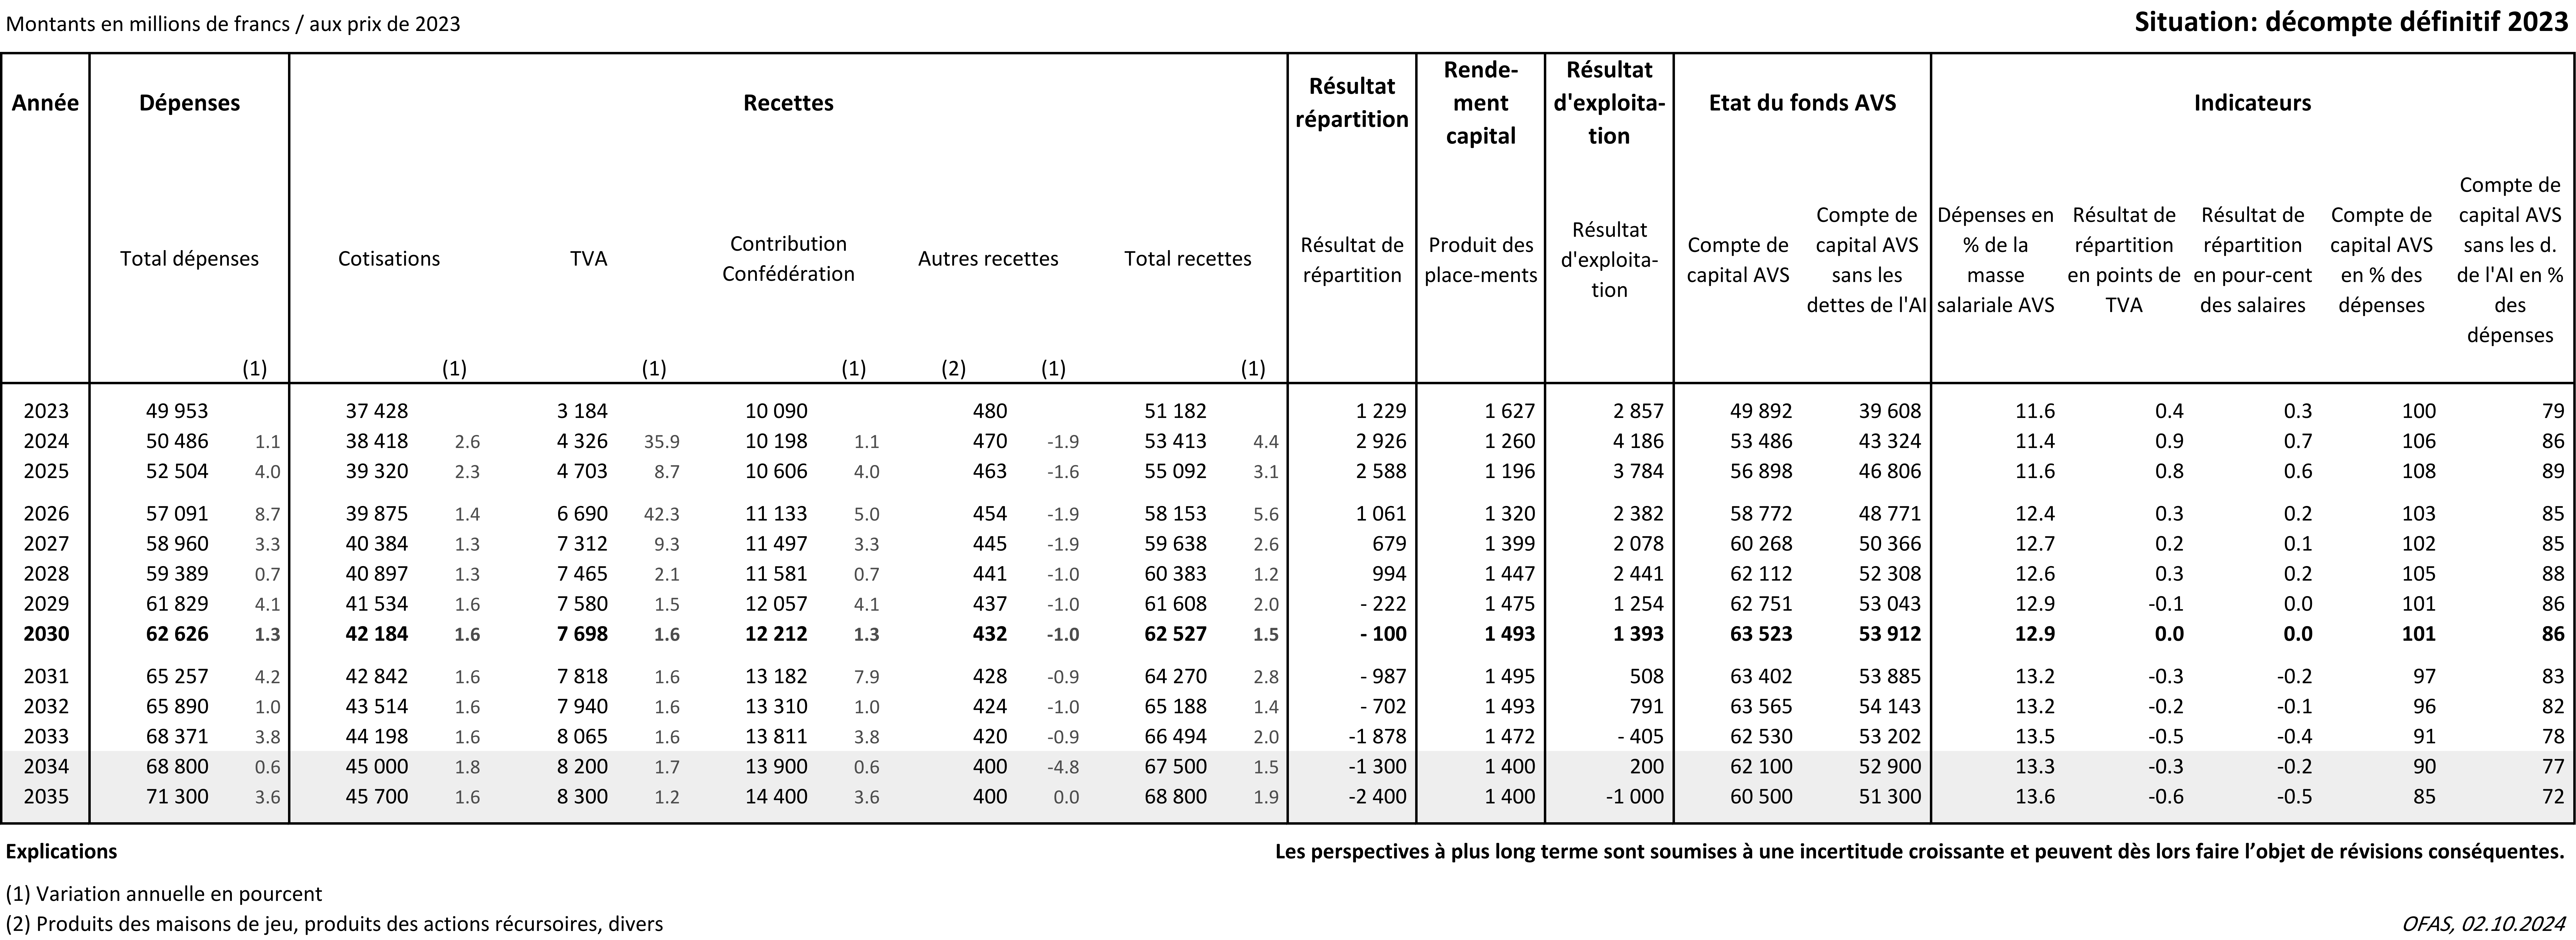
Tableau 3.1
Conséquences de la révision sur les finances de l’AVS
Aucune évolution de la TVA ni de la contribution de la Confédération
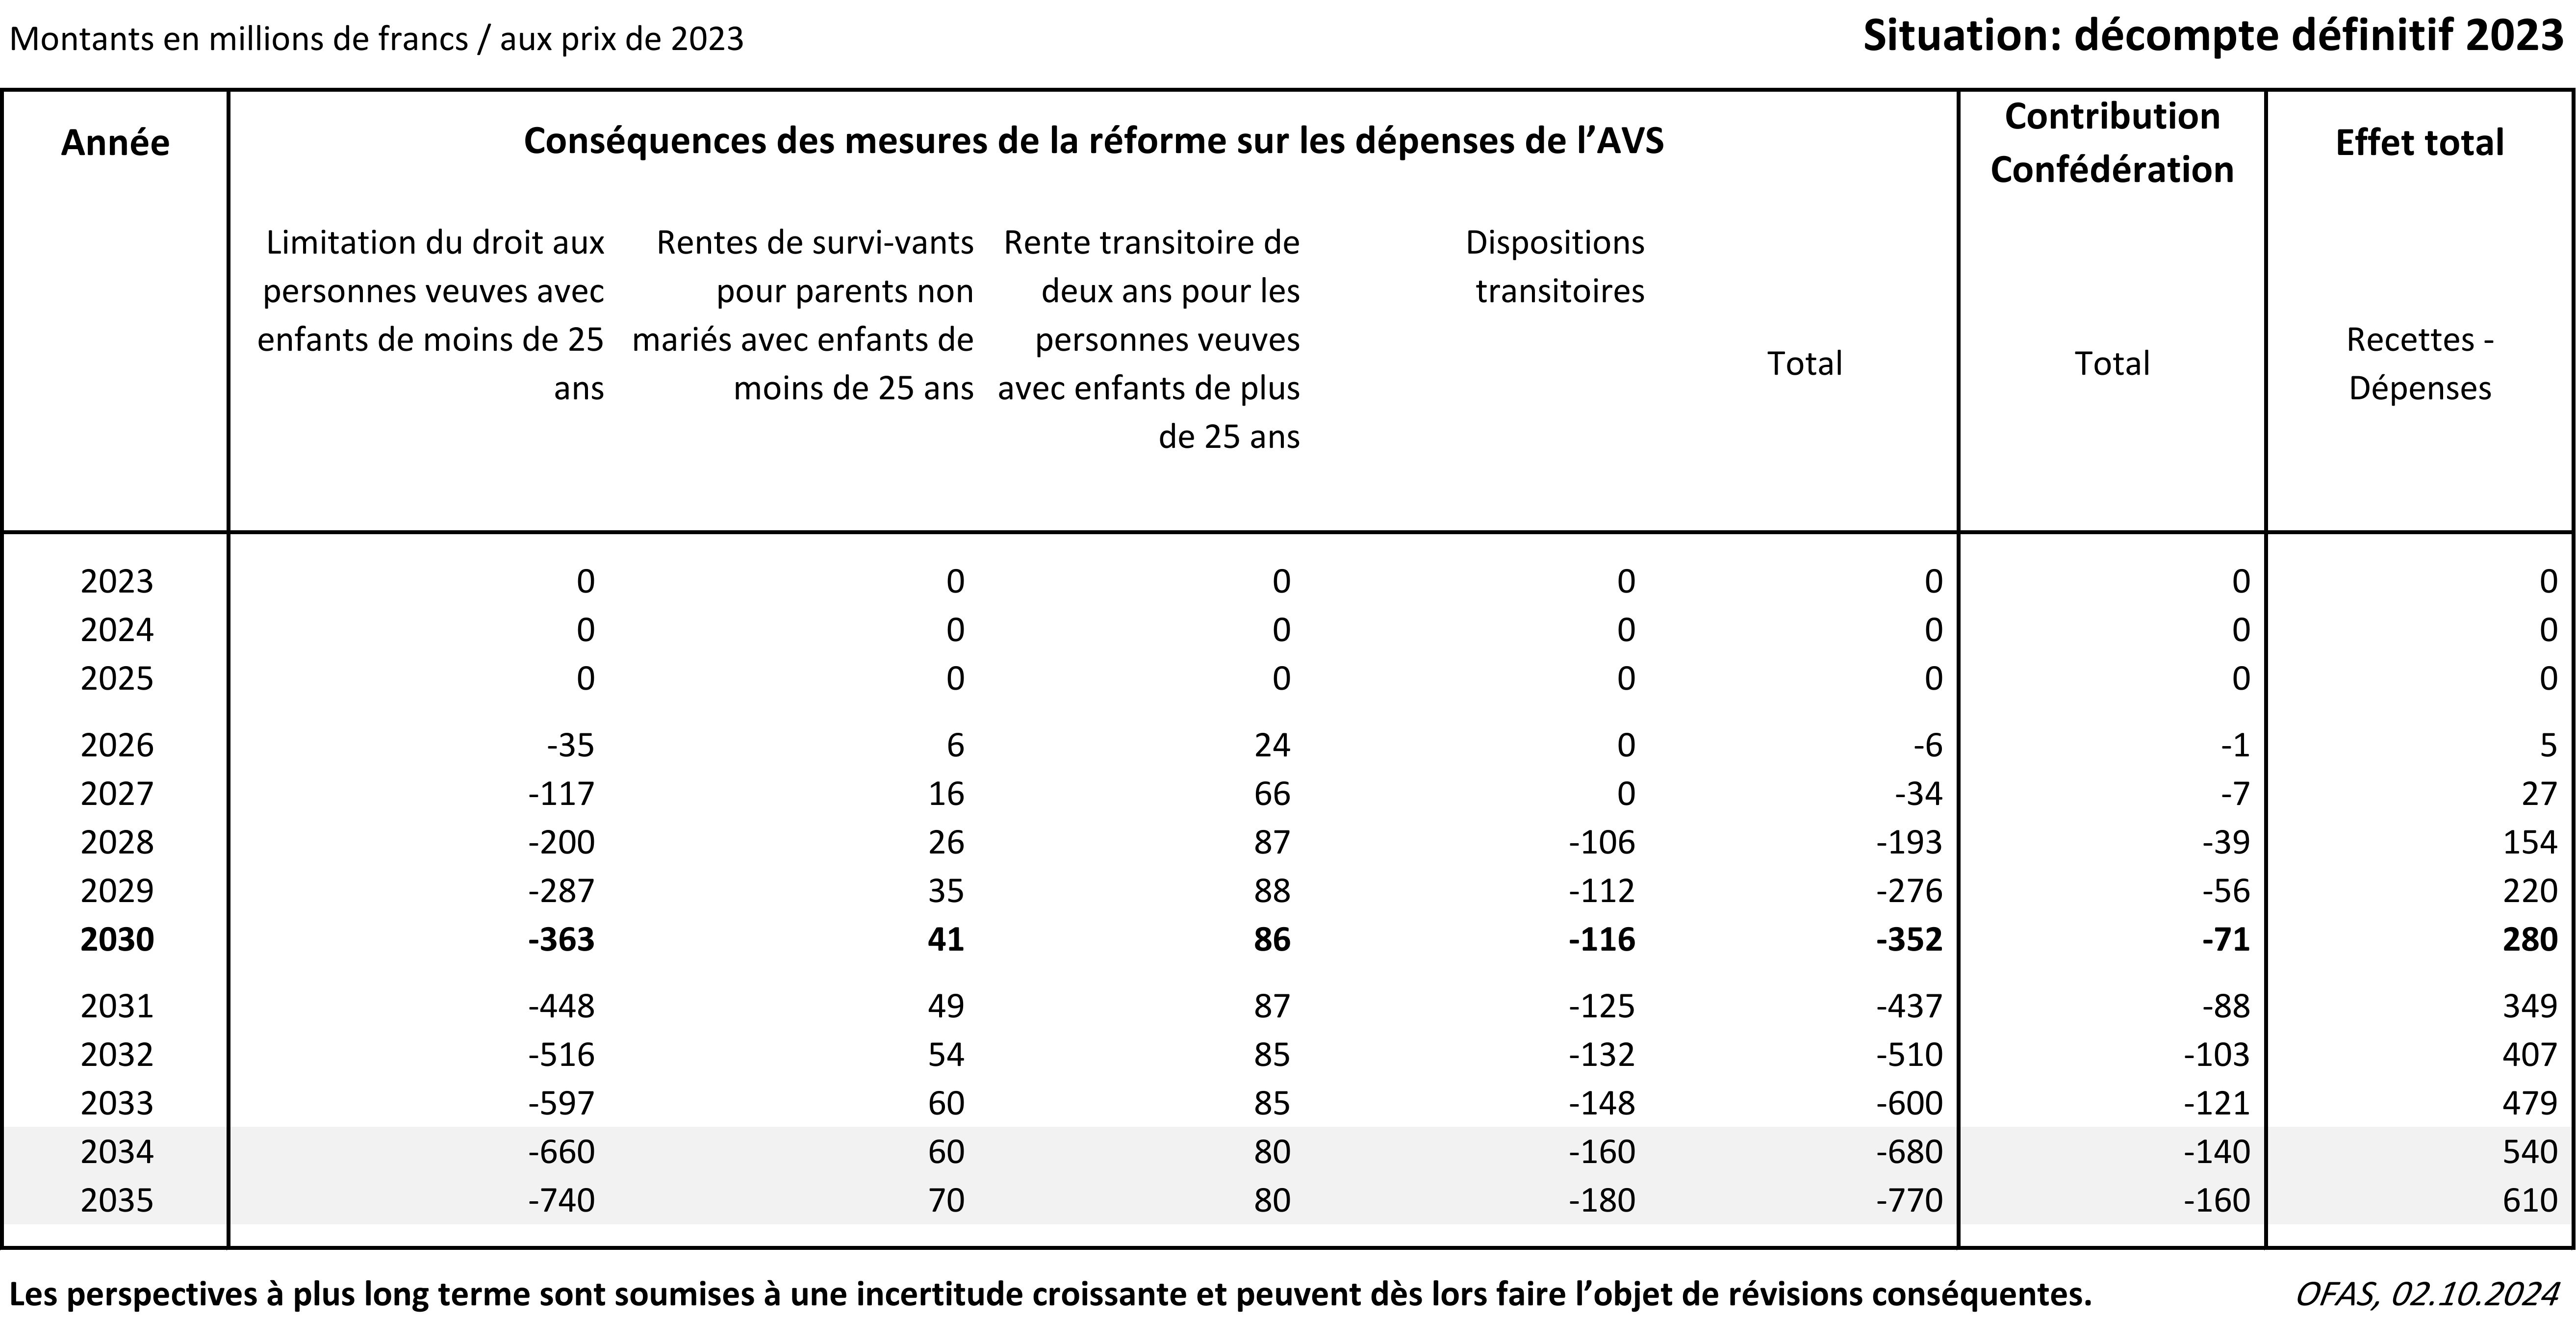
Tableau 3.2
Conséquences de la révision sur les finances de l’AVS
Relèvement de la TVA de 0,7 point et réduction temporaire de la contribution fédérale à 19,5 % à partir de 2026
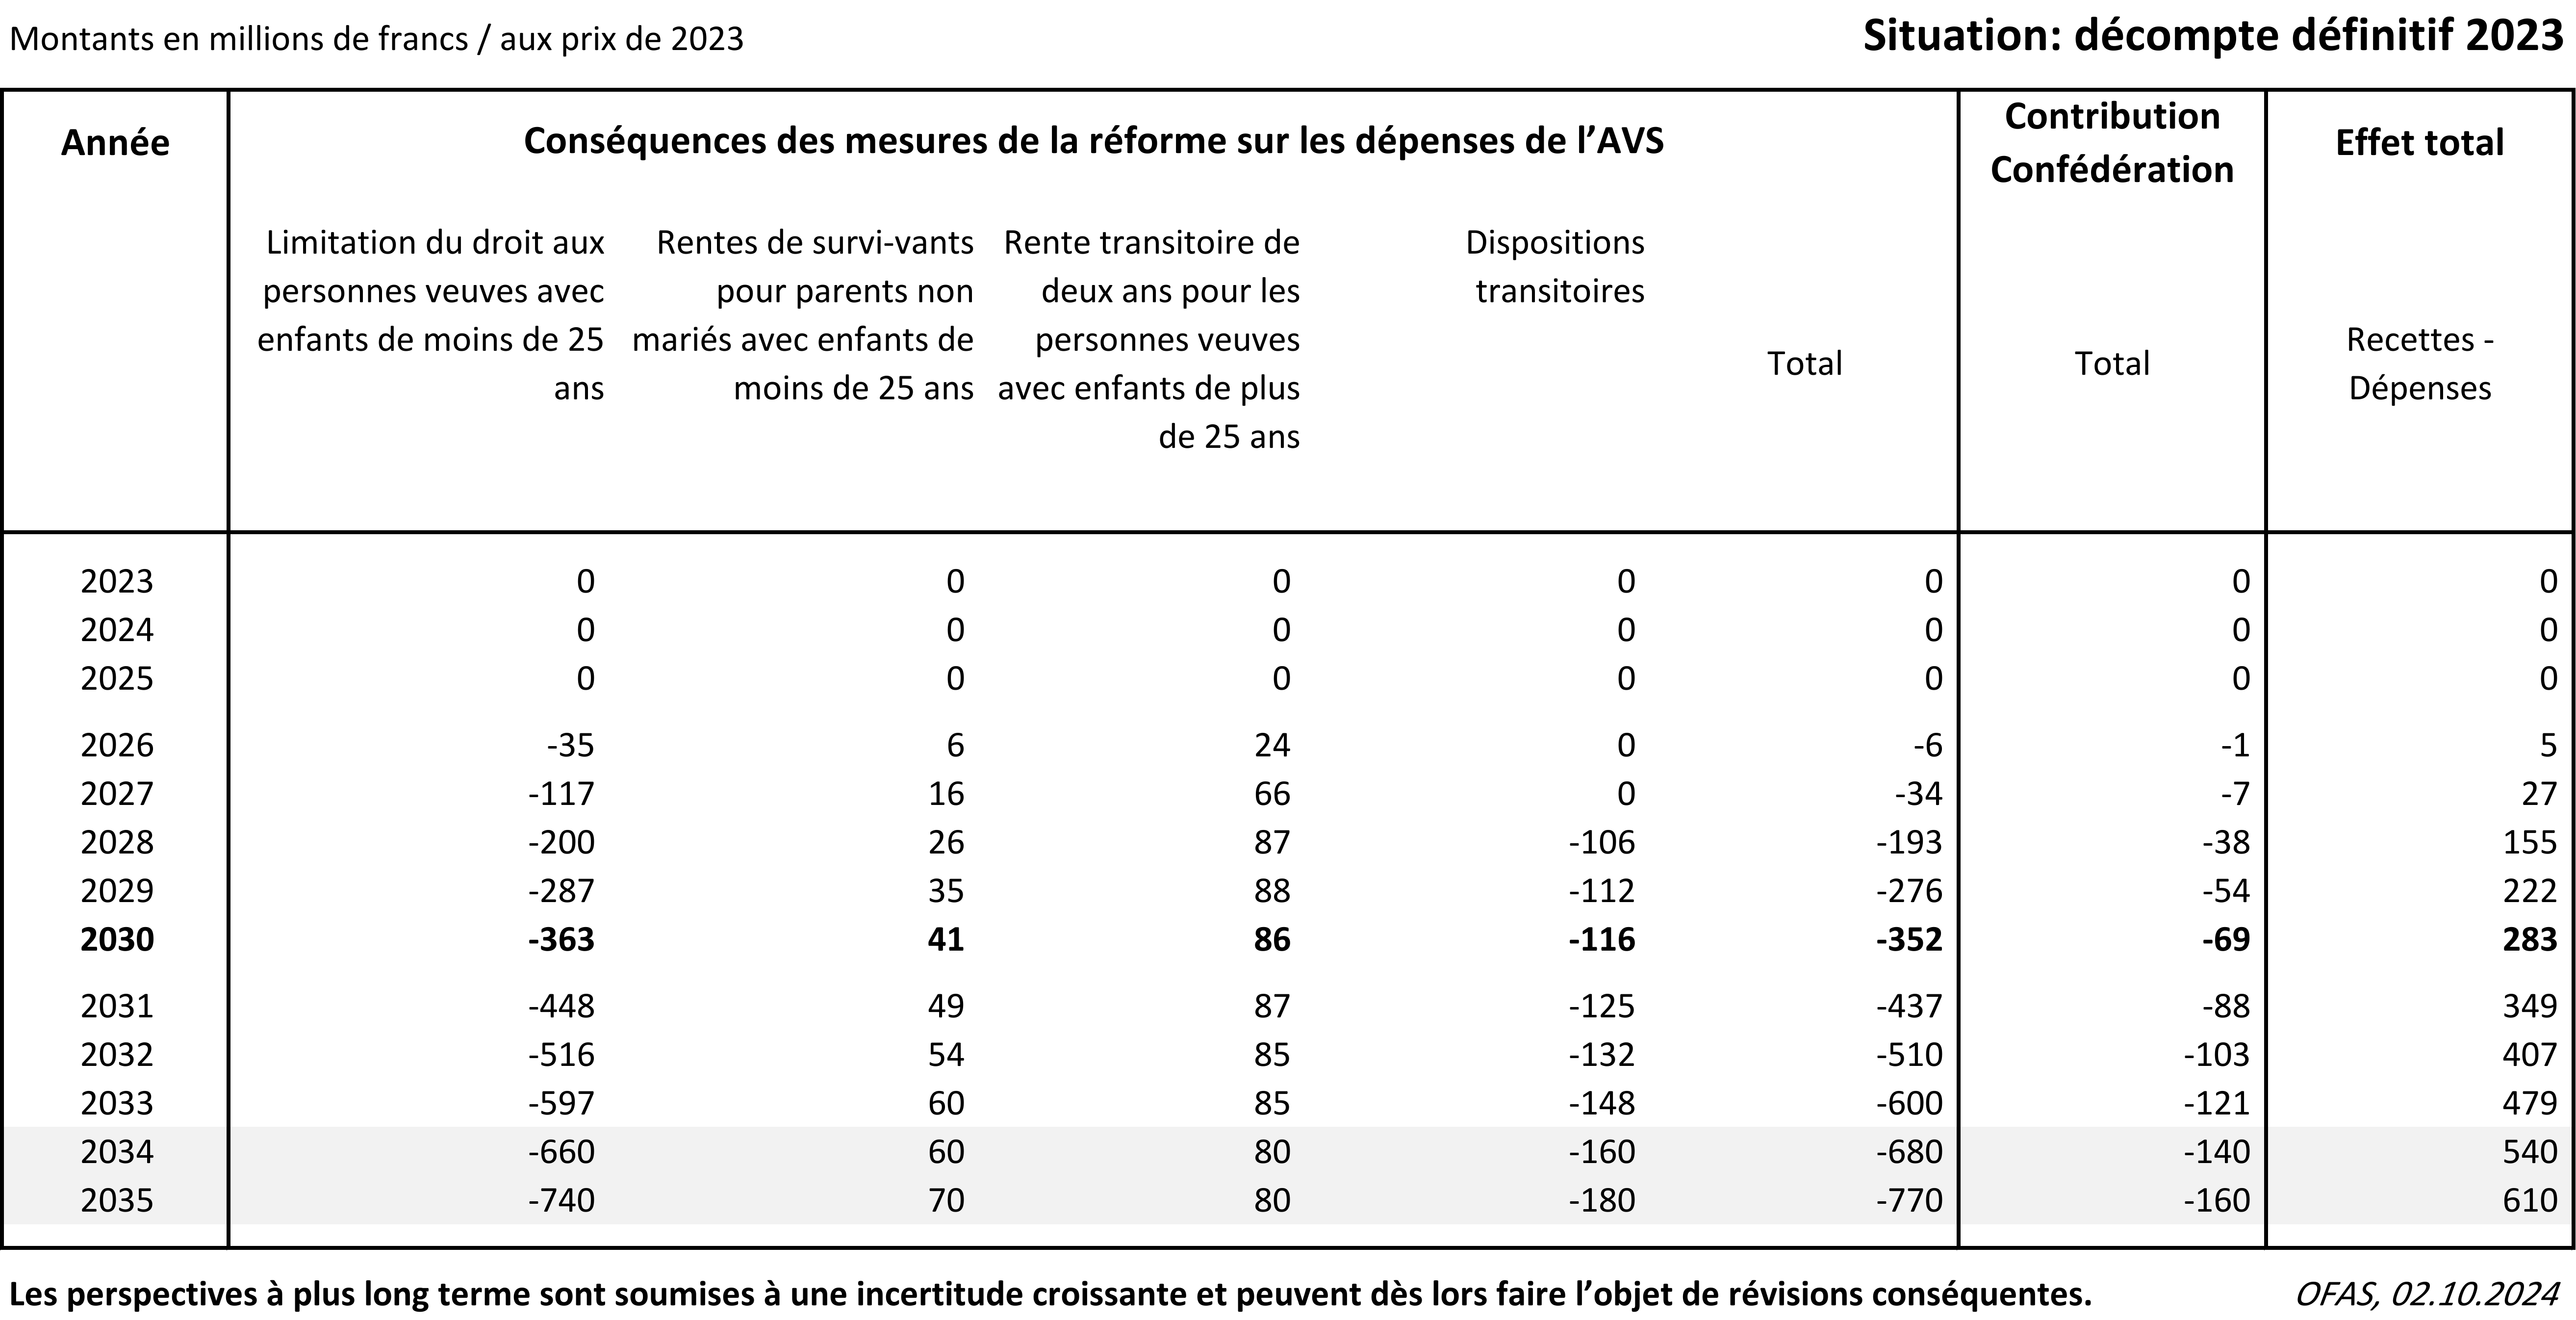
Tableau récapitulatif des données utilisées
Citation, référence | Source, hypothèses | Dernière | Remarques |
|---|---|---|---|
p. 49: Entre 2017 et 2021, on a dénombré en Suisse, en moyenne annuelle, un peu moins de 600 parents non mariés dont le plus jeune enfant était âgé de moins de 25 ans et dont l’autre parent est décédé. | Analyse par l’OFAS de la STATPOP 2017–2021 (OFS) | 2024 | |
p. 49: tableau 6–1 | Calculs de l’OFAS: | 2024 | Pour la projection, les bases actuarielles (probabilité d’être marié ou d’avoir des enfants, âge des survivants, etc.) restent constantes, de même que le montant moyen de la rente de survivant par rapport à la rente minimale. Exception: les probabilités de mortalité sur une année civile selon le scénario A-00-2020. |
p. 50: indications sur le nombre de personnes concernées | Calculs de l’OFAS fondés sur les calculs relatifs au tableau 6–1 et sur le registre des PC 2023. Ce dernier est utilisé pour déterminer les taux de PC à l’AVS pour les rentes de veuves et de veufs, ainsi que le montant moyen de ces PC. | 2024 | Pour la projection, les taux de PC et le montant moyen des PC restent constants. |
p. 52: les économies sur la contribution fédérale augmenteront continûment pour atteindre quelque 103 millions de francs en 2032. | Les économies sur la contribution fédérale représentent 20,2 % de la réduction totale des dépenses de l’AVS selon le tableau 6–1. | 2024 |