FF 2024 3216
Message relatif à l’initiative populaire fédérale «Pour une politique climatique sociale financée de manière juste fiscalement (initiative pour l’avenir)»
1 Aspects formels et validité de l’initiative
1.1 Texte
L’initiative populaire fédérale «Pour une politique climatique sociale financée de manière juste fiscalement (initiative pour l’avenir)» a la teneur suivante1:
La Constitution2 est modifiée comme suit:
Art. 129a3 Impôt pour l’avenir
1 La Confédération perçoit un impôt sur les successions et les donations des personnes physiques en vue de construire et préserver un avenir digne d’être vécu.
2 La Confédération et les cantons utilisent le produit brut de l’impôt pour lutter contre la crise climatique de manière socialement juste et pour permettre la transformation de l’ensemble de l’économie nécessaire à cet objectif.
3 L’impôt est fixé et levé par les cantons. Son produit brut revient pour deux tiers à la Confédération et pour un tiers aux cantons. La compétence qu’ont les cantons de percevoir un impôt sur les successions et les donations n’est pas affectée.
4 Le taux d’imposition est de 50 %. Une franchise unique de 50 millions est exonérée sur la somme de la succession et de toutes les donations. L’imposition commence dès que la franchise est dépassée.
5 Le Conseil fédéral adapte périodiquement la franchise au renchérissement.
Art. 197, ch. 154
15. Dispositions transitoires ad art. 129a (Impôt pour l’avenir)
1 La Confédération et les cantons édictent des dispositions d’exécution sur:
la prévention de l’évitement fiscal, en particulier en ce qui concerne les départs de Suisse, l’obligation d’enregistrer les donations et l’exhaustivité de l’imposition;
l’utilisation du produit brut de l’impôt pour soutenir la transformation écologique et socialement juste de l’ensemble de l’économie, en particulier dans les domaines du travail, du logement et des services publics.
2 D’ici l’entrée en vigueur des dispositions d’exécution législatives, le Conseil fédéral édicte des dispositions d’exécution par voie d’ordonnance dans les trois ans qui suivent l’acceptation de l’art. 129a par le peuple et les cantons. Les dispositions d’exécution s’appliquent rétroactivement aux successions et donations survenues après l’acceptation de l’art. 129a.
1.2 Aboutissement et délais de traitement
L’initiative populaire «Pour une politique climatique sociale financée de manière juste fiscalement (initiative pour l’avenir)» a fait l’objet d’un examen préliminaire par la Chancellerie fédérale le 2 août 20225, et elle a été déposée le 8 février 2024 avec le nombre requis de signatures requis.
Par décision du 4 mars 2024, la Chancellerie fédérale a constaté que l’initiative avait recueilli 109 988 signatures valables et qu’elle avait donc abouti6.
L’initiative revêt la forme d’un projet rédigé. Le Conseil fédéral ne lui oppose pas de contre-projet. Conformément à l’art. 97, al. 1, let. a, de la loi du 13 décembre 2002 sur le Parlement (LParl)7, le Conseil fédéral a jusqu’au 8 février 2025 pour soumettre à l’Assemblée fédérale un projet d’arrêté accompagné d’un message. L’Assemblée fédérale a ensuite jusqu’au 8 août 2026 pour adopter la recommandation de vote qu’elle adressera au peuple et aux cantons, conformément à l’art. 100 LParl. Si l’un des conseils prend une décision sur un contre-projet ou un projet d’acte en rapport étroit avec l’initiative populaire, l’Assemblée fédérale peut proroger d’un an le délai imparti pour traiter l’initiative (art. 105, al. 1, LParl).
1.3 Validité
Les motifs d’invalidité d’une initiative populaire sont énoncés à l’art. 139, al. 3, de la Constitution (Cst.)8: pour être valable, une initiative populaire doit respecter les principes d’unité de la forme et d’unité de la matière et elle ne doit pas enfreindre les règles impératives du droit international. Un principe supplémentaire, qui n’a pas été codifié, impose que l’initiative soit applicable dans les faits.
1.3.1 Unité de la forme
L’initiative populaire revêt la forme d’un projet rédigé. L’unité de la forme est par conséquent respectée.
1.3.2 Unité de la matière
L’art. 75, al. 2, de la loi fédérale du 17 décembre 1976 sur les droits politiques (LDP)9 définit le principe de l’unité de la matière de la manière suivante: «L’unité de la matière est respectée lorsqu’il existe un rapport intrinsèque entre les différentes parties d’une initiative.» Cette exigence doit protéger la libre formation de l’opinion des signataires et des électeurs et l’expression fidèle et sûre de leur volonté. Dans le message du 9 avril 1975, la prescription de l’art. 75, al. 2, LDP est commentée comme suit: «Des initiatives cumulant arbitrairement plusieurs matières n’ayant aucun rapport entre elles doivent être déclarées nulles (…). L’électeur doit pouvoir exprimer sa volonté véritable aussi bien lorsqu’il signe une initiative qu’au moment où il prend part au scrutin. Cela est impossible s’il doit, par une unique réponse, se déterminer sur des initiatives contenant plusieurs propositions qui n’ont pas de lien étroit entre elles»10.
Le «rapport intrinsèque» est une notion juridique relative et laisse une grande marge d’appréciation. La pratique permet de regrouper divers cas de figure où l’unité de la matière est réputée respectée et où les autorités compétentes disposent d’une marge de manœuvre considérable dans la mise en œuvre11. Les cas suivants ont été identifiés:
– Limitation à une seule matière.
– Lien entre le but proposé et son financement: l’unité de la matière est respectée lorsque l’initiative décrit, outre le but visé, les moyens de le financer. L’initiative populaire fédérale «Pour une caisse maladie unique et sociale»12, par exemple, demandait la création d’une caisse unique pour l’assurance obligatoire des soins, d’une part, et la fixation des primes en fonction de la capacité économique des assurés, d’autre part.
– Lien entre le but et les moyens qui lui sont associés logiquement ou les mesures concrètes qu’il appelle.
– Association de plusieurs demandes liées entre elles: d’après la doctrine13, les initiatives qui associent plusieurs demandes relevant d’une même matière sont aussi recevables. Par exemple, l’initiative «pour l’impôt sur la richesse»14 prévoyait, outre l’institution d’un impôt fédéral sur la richesse, des règles détaillées sur l’harmonisation des impôts et des taux d’imposition minimaux pour les impôts cantonaux et communaux.
L’initiative traitée ici demande, d’une part, que la Confédération prélève un impôt sur les successions et les donations à partir de 50 millions de francs et, d’autre part, que cet impôt soit utilisé pour «lutter contre la crise climatique de manière socialement juste et pour permettre la transformation de l’ensemble de l’économie nécessaire à cet objectif». Il s’agirait donc de la perception d’un impôt à but spécial. Jusqu’ici, l’introduction d’un tel impôt dans un projet de révision constitutionnelle n’a jamais été considérée par les Chambres fédérales comme allant à l’encontre de l’unité de la matière. Par exemple, l’initiative populaire fédérale «Imposer les successions de plusieurs millions pour financer notre AVS (Réforme de la fiscalité successorale)»15 demandait l’institution d’un impôt fédéral sur les successions et les donations en faveur de l’AVS. L’initiative populaire fédérale «Pour des jeux d’argent au service du bien commun»16 prévoyait le prélèvement d’une taxe sur les maisons de jeu dont le produit devait être affecté au financement de l’AVS. Le nouvel article sur les maisons de jeu (art. 106 Cst.), adopté le 11 mars 2012 en tant que contre-projet à l’initiative populaire fédérale17, suit aussi la même conception pour ce qui est de l’impôt sur l’exploitation des jeux et l’affectation de son produit.
Pour ces raisons, le Conseil fédéral considère que l’initiative respecte les exigences de l’unité de la matière.
1.3.3 Compatibilité avec les règles impératives du droit international
L’initiative est compatible avec le droit international puisqu’il n’existe aucune règle impérative de droit international en matière d’impôts successoraux.
1.3.4 Applicabilité
Selon ce critère de validité, qui n’a pas été codifié dans la Constitution, une initiative manifestement impossible à appliquer dans les faits doit être rejetée. Les difficultés d’ordre purement juridique ou pratique dans l’application ne suffisent pas à rendre une initiative invalide. L’initiative pour l’avenir n’est pas manifestement impossible à appliquer dans les faits.
Puisque l’initiative satisfait aux exigences de l’art. 139, al. 3, Cst. et qu’elle est applicable, elle est valable.
1.3.5 Invalidité (partielle) en raison de l’effet rétroactif et des effets déployés en amont de la votation
Comme l’a expliqué le Conseil fédéral dans sa réponse à l’interpellation 24.3763 Schneeberger «Initiative d’expropriation de la Jeunesse socialiste», il considère l’imposition rétroactive des successions et des donations, telle qu’exigée par l’initiative pour l’avenir, comme problématique sur le plan politique.
Concrètement, l’initiative prévoit, dans la disposition transitoire, que les dispositions d’exécution s’appliquent rétroactivement aux successions et donations survenues après l’acceptation de l’art. 129a. Si l’initiative était acceptée, le nouvel impôt fédéral serait donc applicable aux successions et aux donations exécutées à compter de la date de la votation populaire. L’imposition en tant que telle ne pourrait toutefois s’effectuer qu’après l’entrée en vigueur des dispositions d’exécution. Cette rétroactivité est explicitement voulue par les auteurs de l’initiative et devrait, après son éventuelle acceptation, être considérée comme du droit constitutionnel nouveau. Le Conseil fédéral trouve problématiques sur le plan politique les effets que déploie en amont de la votation la rétroactivité prévue dans la disposition transitoire (cf. ch. 3.3.3 concernant l’effet rétroactif). En effet, d’ici à la votation populaire, les personnes potentiellement touchées et la Suisse se trouvent exposées à une période prolongée de grande incertitude. Cette situation pose problème, surtout compte tenu de l’ampleur potentielle des conséquences négatives pour les personnes concernées et pour le pays (frein aux arrivées en Suisse).
Dans ce contexte, diverses voix ont appelé à ce que l’initiative soit déclarée invalide, du moins en partie, et tout particulièrement à ce que les dispositions transitoires relatives à l’effet rétroactif le soient. Le peuple et les cantons n’auraient alors à voter que sur la partie valable de l’initiative, dans la mesure où l’initiative reste pertinente une fois ses éléments invalides supprimés et où elle aurait vraisemblablement abouti également sous sa nouvelle forme18.
Les critères déterminants pour la validité d’une initiative sont énumérés à l’art. 139, al. 3, Cst. Or l’initiative y satisfait (cf. les explications ci-dessus). Du point de vue du Conseil fédéral, il n’y a donc pas lieu d’admettre une invalidité (même partielle) de l’initiative en vertu du droit constitutionnel en vigueur et de la pratique en matière d’examen de la validité des initiatives populaires.
2 Contexte
2.1 Politique climatique
Le 18 juin 2023, le peuple a accepté la loi fédérale du 30 septembre 2022 sur les objectifs en matière de protection du climat, sur l’innovation et sur le renforcement de la sécurité énergétique (LCl)19. La LCl inscrit dans le droit l’objectif de réduire les émissions de gaz à effet de serre de la Suisse à zéro net d’ici à 2050 («objectif de zéro net») et définit la trajectoire de réduction pour atteindre cet objectif. Conçue comme une loi-cadre, la LCl comporte deux instruments d’encouragement de durée limitée. Il s’agit de soutenir, d’une part, le remplacement des chauffages fossiles dans les bâtiments et, d’autre part, l’utilisation de technologies et de processus innovants dans l’industrie. Un budget total de 3,2 milliards de francs est prévu pour ces mesures sur une période de dix ans. Conformément au droit en vigueur, les fonds proviennent du budget général de la Confédération et donc majoritairement des recettes de l’impôt fédéral direct et de la TVA.
Les mesures visant à atteindre l’objectif de zéro net sont principalement mises en œuvre dans des lois spéciales, en particulier la loi du 23 décembre 2011 sur le CO220. Les principaux instruments sont la taxe sur le CO2, qui grève les carburants fossiles (avec possibilité d’exonération pour les entreprises prenant des engagements de réduction des émissions de gaz à effet de serre), le système d’échange de quotas d’émission, l’obligation des importateurs de carburants fossiles de compenser les émissions de CO2, les prescriptions en matière d’émissions des nouveaux véhicules et le Programme Bâtiments de la Confédération et des cantons.
La taxe sur le CO2 est perçue indépendamment du revenu ou du chiffre d’affaires de l’entreprise. Elle s’élève à 120 francs par tonne de CO2. Un tiers des recettes, qui se montent actuellement à 1,2 milliard de francs par an, est affecté à des programmes d’encouragement. Les deux tiers restants sont redistribués aux ménages et à l’économie, indépendamment de la consommation. La redistribution aux ménages s’effectue par personne. Ce mécanisme est avantageux pour les personnes qui consomment peu de combustibles fossiles.
La loi sur le CO2 révisée21, qui entrera en vigueur au début de l’année 2025, introduira de nouveaux instruments. Par exemple, les recettes issues de la mise aux enchères des droits d’émission pour installations seront obligatoirement affectées à l’adaptation au changement climatique et aux mesures de décarbonation de l’industrie. Au total, la loi sur le CO2 révisée prévoit des moyens d’encouragement compris entre 587 et 592 millions de francs par an. Pour l’ensemble de la période allant de 2025 à 2030, cela représente environ 3,5 milliards de francs.
Le 20 septembre 2024, le Conseil fédéral a fixé les grandes lignes du programme d’allégement des finances fédérales22. Les mesures d’allégement comprennent, entre autres, une définition des priorités en matière de subvention de la politique climatique et énergétique qui permettrait de réduire de quelques centaines de millions de francs les fonds engagés par la Confédération. La procédure de consultation à ce sujet sera ouverte en janvier 2025. Le Conseil fédéral examinera en outre des mesures d’accompagnement afin de garantir l’atteinte des objectifs climatiques décidés par le peuple. Étroitement imbriquée avec la politique climatique, la politique énergétique constitue la base d’une décarbonation généralisée. La Confédération encourage entre autres les investissements dans les énergies renouvelables et les mesures d’efficacité énergétique. Les fonds proviennent du supplément perçu sur le réseau conformément à la loi du 30 septembre 2016 sur l’énergie (LEne)23, qui est à la charge des consommateurs et génère chaque année 1,3 milliard de francs. De plus, par la nouvelle loi fédérale du 29 septembre 2023 relative à un approvisionnement en électricité sûr reposant sur des énergies renouvelables24, les instruments existants pour l’encouragement de la production d’électricité issue de sources renouvelables, comme les contributions aux installations photovoltaïques sur les bâtiments, sont prolongés jusqu’en 2035 et redéfinis de manière à mieux correspondre à la réalité du marché. Le peuple a accepté cette loi par plus de 68 % des voix le 9 juin 2024.
Enfin, environ 100 millions de francs du budget de la Confédération sont affectés chaque année au développement et à l’application de technologies respectueuses du climat dans le domaine de l’énergie ainsi qu’à l’efficacité énergétique, entre autres dans le cadre du programme de soutien aux projets pilotes et de démonstration25.
L’initiative populaire fédérale «Pour une politique énergétique et climatique équitable: investir pour la prospérité, le travail et l’environnement (initiative pour un fonds climat)»26, déposée le 22 février 202427, poursuit des buts similaires à ceux de l’initiative pour l’avenir. L’initiative pour un fonds climat demande que la Confédération verse chaque année des fonds à hauteur de 0,5 % à 1 % du produit intérieur brut (PIB) dans un fonds consacré au climat. Le montant en résultant se situerait entre 3,94 et 7,7 milliards de francs par an (sur la base du PIB de 2023). Le fonds servirait à financer des mesures pour combattre et surmonter le changement climatique. Il s’agit donc là aussi d’une initiative visant à affecter plus de ressources financières à la protection du climat, le fonds climat devant être alimenté par le budget de la Confédération. Les versements au fonds ne seraient pas, du moins dans un premier temps, comptés dans les dépenses ordinaires de la Confédération, qui sont soumises au frein à l’endettement (art. 126, al. 2, Cst.), et pourraient donc être financés au moyen d’un endettement supplémentaire de la Confédération. Le 15 mai 2024, le Conseil fédéral a chargé le Département fédéral de l’environnement, des transports, de l’énergie et de la communication de lui soumettre d’ici au 22 février 2025 un message au sens d’un rejet de l’initiative sans contre-projet28.
Le 9 avril 2024, la Cour européenne des droits de l’homme (Cour EDH) a statué dans l’affaire des Ainées pour le climat29, constatant notamment une violation de l’art. 8 (droit au respect de la vie privée et familiale) de la Convention du 4 novembre 1950 de sauvegarde des droits de l’homme et des libertés fondamentales (CEDH)30. Selon la Cour EDH, la Suisse n’a pas agi en temps utile et n’a pas pris des mesures appropriées et suffisantes pour limiter les effets du changement climatique. Le Conseil fédéral a traité l’arrêt de la Cour EDH concernant l’affaire des Aînées pour le climat le 28 août 202431. Il estime que la Suisse satisfait aux exigences de l’arrêt en matière de politique climatique. Avec la loi sur le CO2 révisée du 15 mars 2024 notamment, la Suisse a défini des mesures pour atteindre ses objectifs climatiques d’ici 2030. La Cour EDH n’a pas tenu compte de cette évolution de la politique climatique suisse dans son arrêt. Elle n’a pas non plus pris en considération la loi fédérale du 23 septembre 2023 relative à un approvisionnement en électricité sûr reposant sur des énergies renouvelables. Dans le respect de la CEDH, le Département fédéral de justice et police a présenté le 27 septembre 2024 un rapport au Comité des Ministres du Conseil de l’Europe, qui surveille les arrêts de la Cour EDH, sur la manière dont la Suisse exécute ledit arrêt. Dans ce rapport, il fait état de la position du Conseil fédéral et expose les récentes évolutions de la législation en matière de climat et de politique énergétique.
2.2 Impôts sur les successions et les donations en vigueur
2.2.1 Droit constitutionnel
Aux termes de l’art. 128 Cst., la Confédération peut prélever des impôts directs sur les revenus des personnes physiques et le bénéfice net des personnes morales. L’art. 129 Cst. fixe les principes de l’harmonisation des impôts directs de la Confédération, des cantons et des communes. Les impôts sur les successions et les donations, que la doctrine récente qualifie également d’impôts directs, ont expressément été exclus de l’harmonisation fiscale, car ils étaient considérés comme d’importance secondaire et qu’une harmonisation ne semblait pas s’imposer32.
Selon la Constitution en vigueur, le prélèvement d’un impôt sur les successions et les donations ainsi que la forme qu’il revêt relèvent de la compétence exclusive des cantons.
2.2.2 Impôts cantonaux sur les successions et les donations33
La plupart des cantons prélèvent un impôt sur les successions et les donations. Seuls les cantons de Schwyz et d’Obwald n’ont aucun impôt sur les successions ou les donations. Le canton de Lucerne prélève un impôt sur les successions, mais pas sur les donations. Toutefois, les donations exécutées dans les cinq ans précédant le décès du testateur y sont imposées comme des successions.
Les impôts cantonaux sur les successions prennent la forme d’un impôt sur les parts héréditaires. Ils sont donc prélevés sur la part revenant à chaque héritier. Dans le canton de Soleure, un impôt sur la masse successorale est perçu sur la fortune totale non allouée de la personne défunte, en plus d’un impôt sur les parts héréditaires.
Un canton impose une succession ou un don lorsque le dernier domicile fiscal du défunt ou le domicile fiscal actuel du donateur se trouve sur son territoire. Les héritages et les donations d’immeubles, toutefois, obéissent au principe de territorialité: un canton perçoit un impôt sur les transferts par succession ou donation d’un immeuble situé sur son territoire, indépendamment du domicile fiscal du défunt ou du donateur. Inversement, aucun canton n’impose les transferts d’immeubles sis hors de ses frontières. Il en va de même pour les actifs d’un établissement stable situé hors du canton.
Pour les successions, les sujets fiscaux sont les héritiers et les légataires. Dans le cas des donations, il s’agit des donataires.
Le conjoint (dans tous les cantons) ainsi que les descendants (sauf dans les cantons AI, NE et VD) sont exemptés d’impôt. Les concubins ne sont exemptés que dans les cantons des Grisons et d’Uri. Plusieurs cantons prévoient cependant une imposition plus faible pour les concubins par rapport aux autres non-membres de la famille. Sont également exonérées, dans tous les cantons, les dévolutions de fortune et les libéralités faites aux pouvoirs publics (Confédération, cantons, communes et leurs institutions) ou à des organisations d’utilité publique.
Dans de nombreux cantons, les dévolutions de peu de valeur sont exonérées jusqu’à concurrence d’un certain montant dans l’intérêt de la simplicité et de la rentabilité de la perception. Il en va de même de la dot, du mobilier de ménage et des autres objets mobiliers.
De plus, la plupart des cantons prévoient des franchises fiscales ou des déductions personnelles. Les franchises se situent entre 5000 francs (p. ex. ZH) et 15 000 francs (UR). Quant aux déductions personnelles, les frères et sœurs du défunt peuvent par exemple faire valoir des montants allant de 500 francs (GE) à 20 000 francs (NW). Les barèmes sont échelonnés en fonction du lien de parenté.
Par ailleurs, certains cantons qualifient le transfert de valeurs patrimoniales à des fondations ou des trusts34 comme une donation soumise à l’impôt correspondant, dès lors que le fondateur ou le constituant du trust se départit irrévocablement des valeurs en question.
Les barèmes des héritiers sans lien de parenté sont les plus élevés. Ils peuvent varier, mais presque tous sont progressifs et atteignent un maximum de 49,5 % (BS)35. Les cantons appliquent le même barème pour l’impôt successoral et l’impôt sur les donations.
Les débiteurs de l’impôt sur les successions sont les héritiers et les légataires. La plupart des cantons tiennent les héritiers pour solidairement responsables du paiement de la totalité de l’impôt dû, jusqu’à concurrence du montant de leur part héréditaire. En principe, les héritiers doivent également acquitter les impôts dus sur les legs, charge à eux de se les faire ensuite restituer par les légataires. Dans quelques cantons toutefois, les légataires sont également responsables du paiement de l’impôt jusqu’à concurrence du montant du legs. Quant à l’impôt sur les donations, le débiteur est en principe le donataire, mais la majorité des cantons prévoient que le donateur peut également être tenu pour solidairement responsable avec le donataire du paiement de l’impôt, parfois uniquement de façon subsidiaire. Dans la plupart des cantons, lorsqu’une donation est faite à plusieurs personnes en commun, chaque donataire ne peut être tenu pour responsable du paiement de l’impôt que pour la part lui revenant. Dans les autres cantons en revanche, les donataires sont solidairement responsables du paiement de l’impôt dû, jusqu’à concurrence toutefois du montant qui leur échoit.
2.2.3 Comparaison avec le droit étranger
Un rapport de l’Organisation de coopération et de développement économiques (OCDE) datant de 202136 fournit un aperçu de l’imposition des successions, masses successorales et donations dans les États membres. Les régimes législatifs varient. Les États-Unis et le Royaume-Uni prélèvent des impôts sur la masse successorale, l’imposition se basant sur la fortune totale du défunt. En revanche, la plupart des États de l’OCDE ayant introduit un impôt sur les successions perçoivent – comme les cantons – un impôt sur les parts héréditaires, dont le montant dépend de la part de la personne qui hérite. Qu’il s’agisse d’un impôt sur la masse successorale ou sur les parts héréditaires, les franchises d’impôt et les taux d’imposition sont très différents. De manière générale, les parents proches sont avantagés, car ils bénéficient de franchises plus élevées et de taux plus bas.
Plusieurs États membres de l’OCDE ne prélèvent pas (ou plus) d’impôt sur les successions et les donations, dont l’Autriche, la Norvège, la Suède, la Nouvelle-Zélande ou le Canada. Dans les États qui perçoivent un impôt sur les successions et les donations, les taux d’imposition sont en général progressifs et peuvent atteindre jusqu’à 80 % pour les héritiers sans lien de parenté (Belgique). La comparaison entre les taux d’imposition dans les différents pays n’est possible que de manière limitée, car d’autres paramètres divergent d’un pays à l’autre, dont la prise en compte et l’évaluation des classes d’actifs telles que les immeubles, les participations non cotées, la fortune commerciale ou l’inventaire du ménage, qui représentent souvent une part importante de la fortune nette.
Figure 1
Somme des recettes tirées des impôts sur les successions et les donations par rapport aux recettes fiscales totales dans les États membres de l’OCDE, 2019
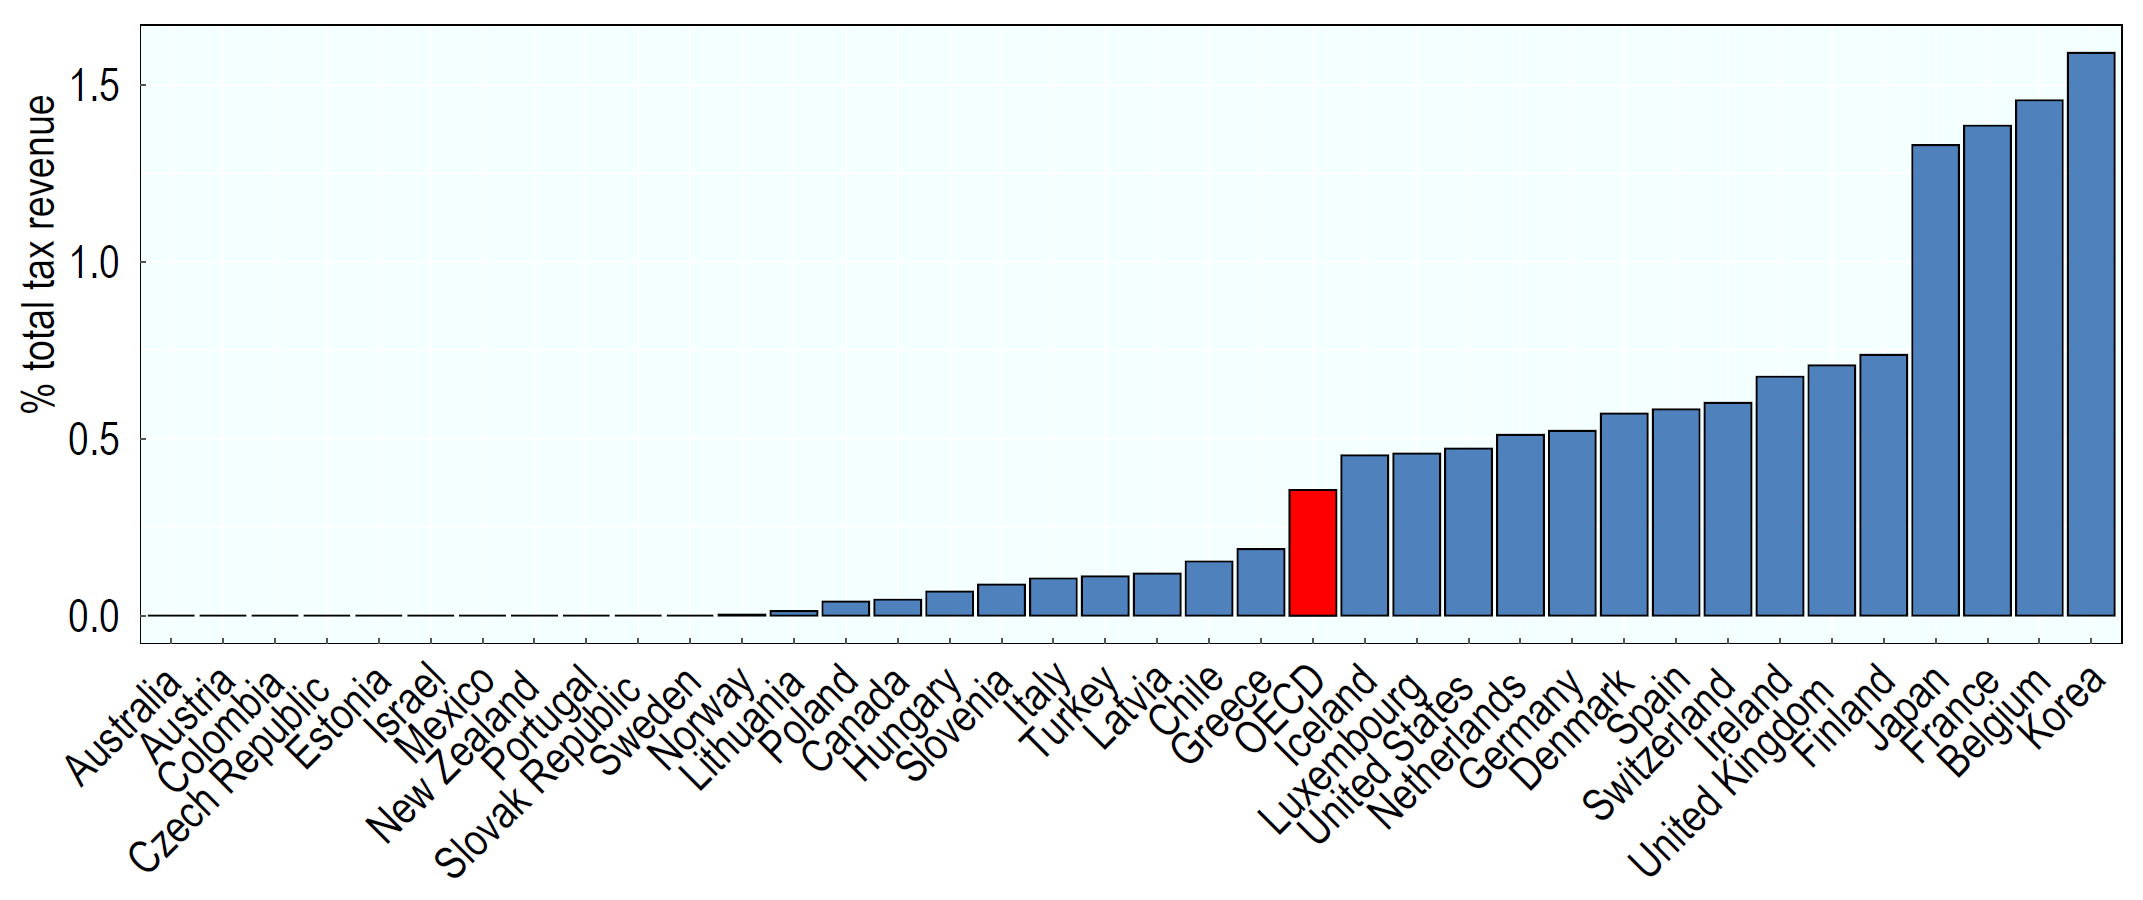
Source: tableau 3.1 du rapport «Impôt sur les successions dans les pays de l’OCDE» (OCDE, 2021).
2.2.4 Importance du point de vue fiscal
Indiquées conjointement dans la statistique financière, les recettes des impôts sur les successions et les donations au niveau des cantons et des communes s’élevaient au total à 1399 millions de francs en 2022 (dont 1292 millions pour les cantons et 107 millions pour les communes). Elles correspondent respectivement à 1,8 % et 0,9 % des recettes fiscales totales de 2022 des cantons et des communes (86 977 millions de francs) et des collectivités publiques (Confédération, cantons et communes: 162 932 millions de francs).
Avec une part d’environ 0,6 % des recettes fiscales totales de la Confédération, des cantons et des communes qui proviennent des impôts sur les successions et les donations (2019), la Suisse se situe dans la moyenne des pays de l’OCDE en comparaison internationale, et à peu près au même niveau que les États-Unis, les Pays-Bas, l’Allemagne et le Royaume-Uni (la part des impôts sur les successions et les donations dans les recettes fiscales totales selon l’OCDE (0,6 %) est inférieure à celle calculée par l’Administration des finances (0,9 %), car l’OCDE tient compte des cotisations aux assurances sociales dans le calcul des recettes fiscales totales). Seuls le Japon, la France, la Belgique et la Corée du Sud enregistrent des parts sensiblement plus élevées de l’impôt sur les successions et les donations dans les recettes fiscales totales (jusqu’à 1,6 %). Dans l’ensemble, cet impôt a une importance fiscale relativement faible dans les pays de l’OCDE.
Il convient de souligner que la Suisse est, avec la Norvège et l’Espagne, l’un des seuls pays de l’OCDE à prélever un impôt sur la fortune en plus de l’impôt sur les successions et les donations. Cet impôt relève également de la compétence des cantons et des communes, étant précisé que l’art. 2, al. 1, let. a, de la loi fédérale du 14 décembre 1990 sur l’harmonisation des impôts directs des cantons et des communes37 en attribue le prélèvement aux cantons. La plupart des cantons appliquant un barème progressif, cet impôt revêt une certaine importance pour les personnes fortunées surtout. En 2022, il a rapporté 5,536 milliards de francs aux cantons et 3,479 milliards de francs aux communes, ce qui représente 11,9 % des recettes fiscales totales des cantons et des communes et 5,5 % des recettes fiscales totales de toutes les collectivités publiques. Selon les estimations de l’AFC, la part de la fortune du 1 % de contribuables les plus fortunés en Suisse était de 44 % en 2020. Compte tenu des barèmes progressifs de l’impôt sur la fortune dans les cantons, ce groupe contribue donc aux recettes correspondantes à plus de 44 %.
2.3 Conventions contre les doubles impositions de la Confédération et déclarations de réciprocité des cantons
En matière d’impôt sur les successions et d’impôt sur la masse successorale, la Suisse a conclu des conventions contre les doubles impositions (CDI) avec les huit États suivants: l’Allemagne, l’Autriche, le Danemark, les États-Unis, la Finlande, les Pays-Bas, le Royaume-Uni et la Suède.
Le champ d’application de ces conventions se limite au transfert de la fortune à la suite d’un décès (impôt sur les successions ou la masse successorale). Les conventions s’appliquent aux impôts cantonaux et communaux existants sur les successions. Elles prévoient également une disposition étendant leur champ d’application à tous les impôts successoraux futurs qui s’ajoutent aux impôts actuels ou qui les remplacent. Elles seraient donc applicables à un futur impôt fédéral sur les successions. Seule la convention avec les États-Unis restreint le champ d’application aux impôts futurs prélevés par les cantons et les communes uniquement.
Le champ d’application des conventions n’englobe pas les donations. L’Allemagne fait exception, puisque la convention correspondante s’applique également à la donation d’entreprises commerciales.
En vertu de ces conventions, le droit d’imposition exclusif revient par principe à l’État dans lequel se trouvait le dernier domicile du défunt. Les conventions prévoient toutefois des exceptions pour l’imposition de certains éléments de la masse successorale, notamment pour les établissements stables, les immeubles ainsi que les navires et les avions. Si certaines conditions sont remplies, ces biens peuvent être imposés dans l’autre État. Il convient toutefois de tenir compte des spécificités de chaque convention. La convention du 30 novembre entre la Confédération suisse et la République fédérale d’Allemagne en vue d’éviter les doubles impositions en matière d’impôts sur les successions38 prévoit, à certaines conditions, un droit d’imposition pour l’Allemagne dans la mesure où le défunt y avait un foyer d’habitation permanent, même si son domicile se trouvait en Suisse au moment du décès. Cette disposition n’affecte toutefois pas la possibilité d’imposer en Suisse puisque, en vertu de l’art. 10, al. 1, de la convention, l’Allemagne évite la double imposition grâce à l’imputation des impôts payés en Suisse.
Outre les conventions suscitées, certains cantons ont conclu des accords de réciprocité avec des pays étrangers39. Ces déclarations peuvent prévoir des limitations supplémentaires à l’impôt successoral cantonal; certaines s’appliquent en outre à certaines donations.
Les accords de réciprocité en matière d’impôts sur les successions et les donations ont pour but d’élargir aux institutions étrangères l’exonération fiscale des libéralités accordées à certaines institutions. Plus particulièrement, il s’agit d’assurer que l’exonération vaut tant dans le canton que dans l’État partenaire. Les types de libéralités et de bénéficiaires concernés varient selon les déclarations, mais il s’agit généralement d’institutions poursuivant exclusivement des buts publics, culturels, religieux, scientifiques, éducatifs, caritatifs ou d’utilité publique, ou d’autres buts désintéressés.
Comme ces accords engagent les cantons, ils ne s’appliqueraient pas à un impôt successoral fédéral au sens de l’initiative pour l’avenir.
3 Buts et contenu de l’initiative
3.1 Buts visés
L’initiative a pour but de générer pour la Confédération et les cantons des recettes supplémentaires, qui seront affectées à la politique climatique. D’après le comité d’initiative, le financement de la politique climatique doit être assuré par les personnes les plus fortunées («1 %»). Le comité estime en effet que ce 1 % bénéficie le plus du système économique (capitaliste) qui a engendré la crise climatique, et qu’il est en grande partie responsables de cette crise par ses investissements40.
3.2 Réglementation proposée
L’initiative prévoit d’introduire un impôt fédéral sur les successions et les donations afin de «construire et préserver un avenir digne d’être vécu». L’impôt serait prélevé sur la somme de la succession et de toutes les donations à partir d’une franchise unique de 50 millions de francs. Le taux d’imposition serait de 50 %.
L’impôt devra être fixé et levé par les cantons.
Son produit brut reviendra pour deux tiers à la Confédération et pour un tiers aux cantons. Le produit de l’impôt devra obligatoirement être utilisé pour «lutter contre la crise climatique de manière socialement juste et pour permettre la transformation de l’ensemble de l’économie nécessaire à cet objectif».
Les cantons resteront compétents pour percevoir un impôt sur les successions et les donations.
Conformément aux dispositions transitoires, la Confédération et les cantons devront édicter des dispositions d’exécution sur la prévention de l’évitement fiscal et sur l’utilisation du produit brut de l’impôt pour soutenir «la transformation écologique et socialement juste de l’ensemble de l’économie», notamment dans les domaines du travail, du logement et des services publics.
3.3 Commentaire et interprétation du texte de l’initiative
Ci-après sont abordés les principaux éléments du texte de l’initiative.
3.3.1 Impôt fédéral sur les successions et les donations (art. 129a, al. 1, Cst.)
L’initiative prévoit l’instauration d’un impôt fédéral sur les successions et les donations. Celles-ci seraient imposées à un taux de 50 % après déduction d’une franchise unique de 50 millions de francs. L’impôt ne grèverait donc pas uniquement les successions, mais également les transferts de fortune entre vifs réalisés à titre gratuit.
Selon le texte de l’initiative, le nouvel impôt fédéral proposé est un impôt sur la masse successorale, c’est-à-dire qu’il grève l’ensemble de la fortune dévolue d’un défunt, avant toute répartition de cette fortune. Pour un tel impôt, le sujet de l’impôt est la communauté héréditaire et l’objet de l’impôt est la masse successorale. La dette fiscale doit être considérée comme un passif de la succession, plus précisément une dette grevant la dévolution (dette du défunt qui est dévolue aux héritiers).
L’art. 129a Cst. ne précise pas si des exonérations d’impôt (p. ex. pour le conjoint survivant ou les descendants) ou des allégements fiscaux (p. ex. pour les actifs d’exploitation ou la fortune liée ou investie dans une entreprise [familiale] ou pour les libéralités en faveur d’institutions d’utilité publique) sont admis. Le texte de la disposition transitoire à l’art. 197, ch. 15, al. 1, let. a, Cst., qui exige une «exhaustivité de l’imposition», suggère le contraire. Il resterait à déterminer si, par exemple, des facilités de paiement seraient possibles.
L’initiative prévoit également un impôt sur les donations (art. 129a, al. 1). Le texte ne précise pas qui, du donateur ou du donataire, en serait redevable. En soumettant cette disposition à la même interprétation que celle pour l’impôt successoral, force est de conclure qu’il s’agirait du donateur.
L’effet de l’impôt proposé sur les successions et les donations peut s’illustrer comme suit:
– Une personne décède, laissant une succession d’un total de 100 millions de francs. Elle n’a jamais effectué de donation. Après déduction de la franchise de 50 millions de francs, un montant de 50 millions de francs est imposé à 50 %, ce qui correspond à un impôt de 25 millions de francs à charge de la succession.
– Au cours de l’année x, une personne fait don de 30 millions de francs de sa fortune. Idem en l’année x+10. À partir de la deuxième donation, la franchise de 50 millions de francs est dépassée, ce qui déclenche des conséquences fiscales: la personne devient redevable d’un impôt de 50 % sur 10 millions de francs et doit donc payer 5 millions de francs au titre de l’impôt fédéral sur les donations. En l’année x+15, la personne décède en laissant une succession de 40 millions de francs. Puisque la personne a déjà dépassé la franchise par ses deux donations, l’ensemble de la succession (40 millions de francs) est imposable à 50 %, ce qui correspond à un impôt de 20 millions de francs à charge de la succession. Le montant total de l’impôt s’élève à 25 millions de francs.
– Au cours de l’année x, une personne fait don de valeurs patrimoniales pour un montant de 30 millions de francs, sans conséquences fiscales puisque la franchise de 50 millions de francs n’est pas atteinte. En l’année x+15, la personne décède en laissant une succession de 70 millions de francs. Sur l’ensemble de la fortune donnée et dévolue, soit 100 millions de francs, 50 millions de francs sont imposés à 50 %, ce qui correspond à un impôt de 25 millions de francs à charge de la succession.
Les héritiers et les légataires pourront à leur tour se prévaloir de la franchise entière pour leurs donations et leurs successions futures.
3.3.2 Affectation du produit de l’impôt (art. 129a, al. 2, Cst.)
L’initiative exige que la Confédération (deux tiers) et les cantons (un tiers) utilisent l’ensemble du produit brut de l’impôt pour «lutter contre la crise climatique de manière socialement juste et pour permettre la transformation de l’ensemble de l’économie nécessaire à cet objectif». La disposition transitoire figurant à l’art. 197, ch. 15, al. 1, let. b, Cst. mentionne les domaines auxquels les fonds doivent être affectés (travail, logement et services publics). L’initiative réserve toutefois au législateur une marge d’appréciation considérable pour décider comment il entend employer ces montants compte tenu des instruments de financement actuellement disponibles dans le domaine de l’environnement. Les modalités d’utilisation des fonds dépendront également du potentiel de recettes effectif du nouvel impôt. Les auteurs de l’initiative estiment à en moyenne 6 milliards de francs par année le montant brut des recettes attendues, mais les estimations de l’AFC suggèrent un produit de l’impôt nettement plus bas (cf. ch. 4.2).
3.3.3 Disposition transitoire (Art. 197, ch. 15, Cst.)
Dispositions d’exécution
En vertu de l’art. 195 Cst., une modification de la Constitution entre en vigueur dès que le peuple et les cantons l’ont acceptée. Toutefois, la mise en œuvre de la modification proposée nécessite des dispositions d’exécution.
L’al. 1 de la disposition transitoire impose à la Confédération et aux cantons d’édicter des dispositions d’exécution sur:
– la prévention de l’évitement fiscal, en particulier en ce qui concerne les départs de Suisse, l’obligation d’enregistrer les donations et l’exhaustivité de l’imposition (let. a);
– l’utilisation du produit brut de l’impôt «pour soutenir la transformation écologique et socialement juste de l’ensemble de l’économie», en particulier dans les domaines du travail, du logement et des services publics (let. b).
L’al. 1 vise la Confédération et les cantons. Compte tenu de la répartition des compétences prévue par l’art. 129a, al. 1 et 2, Cst., l’al. 1 peut être interprété comme signifiant que la let. a (dispositions d’exécution pour la prévention de l’évitement fiscal) concerne uniquement la Confédération et que la let. b (utilisation du produit brut de l’impôt) concerne aussi bien la Confédération que les cantons.
L’al. 2 de la disposition transitoire dispose que, d’ici l’entrée en vigueur des dispositions d’exécution législatives, le Conseil fédéral édicte des dispositions d’exécution par voie d’ordonnance dans les trois ans qui suivent l’acceptation de l’art. 129a par le peuple et les cantons. Les dispositions d’exécution s’appliqueront rétroactivement aux successions et donations survenues après l’acceptation de l’art. 129a.
Il appartiendrait donc aux Chambres fédérales d’introduire les dispositions d’exécution au niveau législatif, selon la procédure ordinaire. Si ce processus devait ne pas aboutir dans le délai de trois ans, le Conseil fédéral serait tenu (dans le même délai) d’édicter provisoirement les dispositions d’exécution par voie d’ordonnance. L’ordonnance correspondante, fondée directement sur la Constitution, serait remplacée ultérieurement par une loi.
Mesures contre l’évitement fiscal
L’expression «évitement fiscal» doit s’entendre comme signifiant des actes légaux effectués par une personne dans le but d’échapper à l’imposition, en l’occurrence à l’impôt fédéral sur les successions et les donations. Alors que la fraude fiscale se caractérise par le fait d’occulter des faits pertinents pour la taxation ou de les présenter sous un faux jour, l’évitement fiscal consiste à optimiser sa situation fiscale dans le cadre des possibilités offertes par la loi.
Le texte de l’initiative prévoit une application rétroactive des dispositions d’exécution aux successions et donations survenues après l’acceptation de l’initiative. Les mesures visant à prévenir l’évitement fiscal, en revanche, ne s’appliqueraient pas rétroactivement à partir de la date de l’acceptation de l’initiative, mais uniquement à partir de l’entrée en vigueur des dispositions d’exécution (voir ci-après, sous «Rétroactivité»).
En ce qui concerne les dispositions d’exécution visant à prévenir l’évitement fiscal, la disposition transitoire se contente de fixer un objectif. Il appartiendrait donc au législateur, ou le cas échéant au Conseil fédéral en tant qu’auteur de l’ordonnance, de définir les moyens juridiques permettant d’atteindre cet objectif. Le Parlement comme le Conseil fédéral seraient tenus de respecter les principes constitutionnels lors de la définition de mesures concrètes contre l’évitement fiscal, notamment les droits fondamentaux et les principes de base inscrits dans la Constitution, tels que la proportionnalité (art. 5, al. 2, Cst.). En vertu du principe de proportionnalité, une mesure doit être apte à produire les résultats escomptés dans l’intérêt public, elle doit être nécessaire (aucune mesure moins incisive ne permet d’atteindre le même but) et il doit exister un rapport raisonnable entre le but poursuivi et les conséquences de la mesure (proportionnalité au sens étroit).
Si l’assujettissement à l’impôt est fonction du domicile du donateur ou du défunt, les personnes concernées peuvent y échapper en quittant au préalable la Suisse. La disposition transitoire (art. 197, ch. 15, al. 1, let. a) impose expressément d’édicter des dispositions d’exécution afin de prévenir l’évitement fiscal, notamment en ce qui concerne les départs de Suisse.
Le départ de Suisse d’une personne ne doit pas être automatiquement qualifié d’évitement fiscal et sanctionné par des conséquences fiscales. Le départ peut en effet être motivé par d’autres raisons (mariage, santé, motifs professionnels, etc.). Il faudrait donc que le départ soit accompagné par des faits qui suggèrent une intention d’éviter l’impôt (donation récente p. ex.).
Limiter, voire interdire le déménagement des personnes potentiellement concernées par l’impôt fédéral sur les successions et les donations, par exemple en retirant aux contribuables leur passeport ou en contrôlant les mouvements de capitaux, est exclu pour des raisons juridiques. Il s’agirait d’atteintes disproportionnées à la liberté personnelle et à la liberté d’établissement. La première englobe notamment l’intégrité physique et psychique et la liberté de mouvement (art. 10, al. 2, Cst.), tandis que la seconde garantit aux citoyens suisses le droit de s’établir en un lieu quelconque du pays (art. 24, al. 1, Cst.), et celui de quitter la Suisse (art. 24, al. 2, Cst.).
Après le dépôt de l’initiative, la possibilité d’introduire un impôt de départ a été évoquée dans le débat public. Il s’agirait d’imposer préventivement les personnes potentiellement concernées par l’impôt fédéral sur les successions et les donations qui déménagent à l’étranger.
Un tel impôt de départ irait à l’encontre de l’idée selon laquelle le départ d’une personne à l’étranger ne doit pas systématiquement être qualifié d’évitement fiscal et sanctionné par des conséquences fiscales. Le Conseil fédéral a déjà expliqué, dans sa réponse à l’interpellation 24.3763 Schneeberger «Initiative d’expropriation de la Jeunesse socialiste», qu’il est opposé à un impôt de départ pour garantir l’impôt fédéral sur les successions et les donations. Prélever par exemple un impôt de départ de 50 % sur la fortune excédant 50 millions de francs en l’absence de décès ou de donation constituerait une atteinte disproportionnée à la liberté personnelle et à la liberté d’établissement. Cela restreindrait drastiquement la liberté de quitter la Suisse, notamment dans le cas où la fortune est liée (entreprise familiale ou immeubles) et où il serait donc impossible d’acquitter l’impôt sans liquider (partiellement) l’entreprise familiale ou vendre les immeubles.
Il convient de distinguer l’impôt de départ, décrit ci-avant, de l’imposition des réserves latentes dans la fortune commerciale d’une personne physique ou morale: lorsqu’une personne physique transfère des éléments de la fortune commerciale situés en Suisse dans une entreprise ou un établissement stable sis à l’étranger, cela est assimilé à une aliénation et les réserves latentes réalisées sont imposées (art. 18, al. 2, 2e phrase, de la loi fédérale du 14 décembre 1990 sur l’impôt fédéral direct [LIFD]41). Il en va de même lorsqu’une personne morale transfère des valeurs patrimoniales, des exploitations, des parties distinctes d’exploitation ou des fonctions de Suisse à une entreprise ou un établissement stable situé à l’étranger (art. 61b, al. 2, LIFD). Dans ces cas, l’imposition est justifiée par le fait qu’une augmentation de valeur est intervenue dans les faits, bien qu’elle ne soit imposée qu’à l’occasion de la réalisation. Dans le cas du départ du contribuable, c’est ce fait qui déclenche la conséquence fiscale, étant donné qu’il serait impossible d’imposer la personne d’autre manière puisqu’elle quitte le pays.
Dans le cas de figure d’un impôt fédéral sur les successions et les donations, en revanche, l’impôt de départ s’appliquerait avant qu’un décès ne survienne ou qu’une donation ne soit effectuée.
Une mesure possible pour prévenir l’évitement fiscal serait de ne pas reconnaître le déménagement à l’étranger. Il s’agirait alors d’admettre une fiction selon laquelle le domicile demeure en Suisse aux fins de l’impôt sur les successions et les donations. Cette fiction devrait être de durée limitée, par exemple à cinq ans. Admettre un domicile fictif sans limitation de durée paraît exclu sous l’angle de la proportionnalité.
Si, dans ce cas, la personne concernée venait à effectuer une donation ou à décéder dans les cinq ans suivant son déménagement, l’impôt fédéral sur les successions et les donations serait prélevé en vertu du domicile fictif, à moins qu’une convention contre les doubles impositions ne s’y oppose dans le cas concret (voir ch. 2.3).
Une telle imposition rétroactive serait difficile à mettre en œuvre, indépendamment de sa forme concrète. Notamment, la Suisse ne peut actuellement pas faire valoir directement une créance fiscale au titre d’un impôt sur les successions à l’étranger car elle n’a conclu aucun accord avec d’autres États en matière d’assistance au recouvrement pour de telles créances.
L’al. 1 de la disposition transitoire relative à l’évitement fiscal fait mention d’une obligation d’enregistrer les donations. Ce serait certainement indispensable pour savoir quand la franchise de 50 millions de francs est atteinte. L’obligation viserait toutes les personnes physiques, sans préjuger de la possibilité qu’une personne particulière donne ou laisse en héritage plus de 50 millions de francs. Pour des raisons d’économie administrative, il serait indispensable de fixer un seuil (règle de minimis). Une obligation de recenser chaque cadeau d’usage, par exemple, serait disproportionnée et presque impossible à mettre en œuvre.
Selon le texte de l’initiative, la Confédération et les cantons devront assurer l’exhaustivité de l’imposition. Il serait exclu d’accorder à certains héritiers ou donataires (p. ex. parents proches, pouvoirs publics) des allégements fiscaux. On ne pourrait pas non plus prévoir des allégements en fonction de l’objet de l’impôt (p. ex. pour la fortune investie dans une entreprise). En outre, les transferts de valeurs patrimoniales à des fondations ou des trusts seraient qualifiés de donations et donc imposés.
Rétroactivité
La disposition transitoire figurant à l’art. 197, ch. 15, Cst. prévoit explicitement, à l’al. 2, 2e phrase, que les dispositions d’exécution «s’appliquent rétroactivement aux successions et donations survenues après l’acceptation de l’art. 129a». Par conséquent, au moment où l’impôt fédéral sur les successions et les donations, tel que revendiqué par les auteurs de l’initiative, entrerait en vigueur, il s’appliquerait aux successions et donations survenues avant l’entrée en vigueur de la loi fédérale ou de l’ordonnance du Conseil fédéral fondée directement sur la Constitution, mais après l’acceptation de l’initiative populaire par le peuple et les cantons. Le texte ne permet pas de déterminer si les mesures évoquées à l’al. 1 visant à prévenir l’évitement fiscal (let. a) et à utiliser le produit brut pour permettre la transformation de l’ensemble de l’économie de manière socialement juste et écologique (let. b) s’appliqueraient elles aussi rétroactivement. Selon l’interprétation grammaticale et systématique, l’effet rétroactif concernerait uniquement les successions et les donations qui auront été exécutées après l’acceptation de l’initiative. Si un effet rétroactif était aussi envisagé pour les mesures visant à prévenir l’évitement fiscal, il faudrait garder à l’esprit que l’application rétroactive de nouvelles dispositions légales entre en conflit avec le principe de la confiance garanti par la Constitution.
Selon ce principe, la doctrine et la jurisprudence exigent qu’un effet rétroactif (proprement dit) soit expressément prescrit dans la norme ou en ressorte au moins manifestement, qu’il soit raisonnablement limité dans le temps, qu’il ne conduise pas à des inégalités choquantes, qu’il réponde à un intérêt public digne d’être protégé et qu’il respecte les droits acquis42. L’interprétation selon laquelle les mesures légales visant à prévenir l’évitement fiscal et les prescriptions légales relatives à l’utilisation du produit de l’impôt s’appliqueraient avec effet rétroactif se heurterait déjà à la première des conditions précitées. En effet, l’effet rétroactif de ces deux mesures n’est pas prévu expressément dans la norme constitutionnelle correspondante et il n’en ressort pas manifestement. C’est uniquement pour l’imposition des successions et des donations que le texte constitutionnel proposé prévoit la rétroactivité.
Les successions et les donations de personnes dont le domicile se situait en Suisse au moment du décès ou de la donation qui seraient exécutées après l’acceptation de l’initiative seraient donc soumises à l’impôt prévu à l’art. 129a Cst. Les mesures proposées pour prévenir l’évitement fiscal (cf. ch. 3.3.3 ci-dessus Mesures contre l’évitement fiscal), en revanche, ne pourraient pas être mises en vigueur avec effet rétroactif. Elles ne déploieraient leurs effets qu’à compter du moment où les dispositions d’exécution correspondantes entreraient en vigueur, le Parlement ou le Conseil fédéral devant les édicter au plus tard trois ans après l’acceptation de l’initiative populaire. Les dispositions en question ne pourraient pas s’appliquer de manière rétroactive ni avoir d’effet en amont de la votation populaire.
4 Appréciation de l’initiative
4.1 Conformité aux prinicpes et valeurs de la Suisse
4.1.1 Contribution à la lutte contre le changement climatique
Le Conseil fédéral partage le but global des auteurs de l’initiative. Il a l’intention de réduire le réchauffement climatique en conformité avec les accords internationaux dans ce domaine. L’objectif de zéro net d’ici à 2050, qu’il a arrêté le 28 août 2019, est inscrit au niveau de la loi dans la LCl (art. 3, al. 1). Cette loi fixe aussi des objectifs intermédiaires et des valeurs indicatives sectorielles afin d’établir un cadre clair.
Par ailleurs, tout comme les auteurs de l’initiative, le Conseil fédéral tient pour incontesté que des investissements importants seront nécessaires pour atteindre les objectifs climatiques et restructurer le système d’approvisionnement en énergie, et que des défis considérables seront à surmonter. Il tient également à ce que les mesures soient socialement acceptables.
Toutefois, l’approche retenue par les auteurs de l’initiative va trop loin aux yeux du Conseil fédéral. Grâce aux mesures d’encouragement et de soutien existantes et à celles qui déploieront leurs effets à partir de 2025, la Confédération dispose de 2 milliards de francs par an pour restructurer le système énergétique et combattre le changement climatique, même en comptant les possibles réductions liées au programme d’allégement des finances fédérales. À cela s’ajoutent les allégements fiscaux pour les carburants renouvelables, le gaz naturel et le gaz liquide prévus aux art. 12b à 12d de la loi du 21 juin 1996 sur l’imposition des huiles minérales43, d’un montant estimé à 200 millions de francs par an. Ces fonds, combinés aux mesures prévues dans la loi sur le CO2, doivent garantir que la Suisse puisse diminuer de moitié ses émissions de gaz à effet de serre d’ici à 2030. De plus, si le Parlement fédéral estime qu’il est nécessaire d’agir, il peut en tout temps adopter des mesures supplémentaires dans le cadre du processus démocratique.
De toute manière, l’impôt prévu par l’initiative tout comme l’utilisation des fonds ne répondent pas aux besoins financiers effectifs. Au contraire, comme le produit potentiel de cet impôt doit impérativement être affecté à la protection du climat, cela risque de générer d’importants effets d’aubaine et les fonds risquent d’être affectés à des mesures inutiles ou inefficaces (cf. ch. 4.1.3 Affectation du produit de l’impôt).
De plus, force est de se demander dans quelle mesure le mode de financement des mesures de protection du climat, tel que prévu dans l’initiative, est approprié.
Le système prévu par les auteurs de l’initiative entraînerait une redistribution de la charge financière vers les ménages très aisés ou fortunés en raison de mesures de protection du climat. À l’heure actuelle, environ la moitié du financement des mesures de la LCl et de la loi sur le CO2 provient du budget général de la Confédération, principalement des produits de l’impôt fédéral direct pour les personnes physiques, qui est progressif, de l’impôt sur le bénéfice des personnes morales, et de la TVA. Tandis que cette dernière constitue généralement une charge plus importante pour les ménages à faibles revenus, le produit de l’impôt fédéral direct des personnes physiques provient pour environ 65 à 69 % des 5% des contribuables les plus aisés. Par ailleurs, environ un quart des contribuables ne paient pas d’impôt (cf. rapport du 16 décembre 2022 «Répartition de la richesse en Suisse»)44. Le reste des fonds est issu de taxes liées à la consommation, comme la taxe sur le CO2, et du système d’échange de quotas d’émission. Ces fonds bénéficient en principe au secteur dont ils proviennent. Pour la taxe sur le CO2, l’effet régressif du prélèvement est compensé par la redistribution qui est en partie effectuée en fonction du nombre de personnes.
Le fait d’affecter des milliards supplémentaires (espérés par les auteurs de l’initiative) issus de l’impôt sur les successions à la politique climatique reviendrait à abandonner l’encouragement ciblé et efficace des comportements respectueux du climat. En effet, la diminution des émissions de gaz à effet de serre passerait principalement par des mesures d’encouragement et de soutien planifiées par l’État. Les émetteurs de gaz à effet de serre, qui sont tenus de s’engager dans le cadre de la politique climatique actuelle, notamment les usagers de la route, les propriétaires d’immeubles, les acteurs du marché financier et les entreprises industrielles, seraient de facto dispensés de toute obligation de participation. En outre, l’initiative n’encouragerait pas les personnes les plus fortunées à adapter leur comportement, puisqu’elles seraient redevables de l’impôt indépendamment de leur empreinte carbone. Là où la politique climatique actuelle prévoit d’utiliser aussi bien des instruments de l’économie de marché que des réglementations et des soutiens financiers ciblés, le régime prévu par l’initiative se concrétiserait essentiellement par des mesures d’encouragement. Cela reviendrait à affaiblir le principe du pollueur-payeur inscrit à l’art. 74, al. 2, Cst., et provoquerait des coûts pour l’économie en raison d’effets d’aubaine et d’une allocation inefficiente des ressources.
4.1.2 Impôt sur les successions
Impôts et climat
Les auteurs de l’initiative entendent combattre le changement climatique par une augmentation des impôts sur le capital parce qu’ils estiment que les contribuables fortunés sont responsables d’une part plus importante des émissions de CO245. Il ressort en revanche d’études scientifiques portant concrètement sur cette thématique que l’imposition du capital est même susceptible de renforcer le changement climatique. Se fondant sur différentes hypothèses, ces modèles montrent qu’il faudrait plutôt subventionner qu’imposer la fortune et le revenu du capital, et donc aussi les successions. De telles subventions inciteraient à reporter la consommation du présent vers le futur. Dans ces modèles, l’imposition du capital et, notamment, des successions entraîne un accroissement de la consommation des ressources dans le présent au détriment des générations futures46.
D’autres mesures fiscales sont, en tout cas, considérées comme plus aptes à combattre le changement climatique. Ainsi, des économistes de premier plan tels que N. Gregory Mankiw ou Robert Littermann s’engagent depuis longtemps en faveur d’une tarification du CO247. Ils estiment que celle-ci devient de plus en plus urgente car les mesures politiques actuelles ne suffisent pas à limiter le réchauffement mondial à 2 °C ou à un niveau optimal en ce qui concerne le rapport entre les coûts et les bénéfices48. Le choix du bon instrument et le prix font l’objet de recherches approfondies. Les résultats des recherches actuelles montrent qu’une combinaison d’instruments fondés sur les prix et d’autres mesures telles que des interdictions peut, dans la pratique, contribuer efficacement à la réduction des émissions de gaz à effet de serre49. Selon les estimations les plus récentes, le prix de l’émission d’une tonne de CO2 devrait s’élever à au moins 225 dollars américains50. Une autre étude montre même que le prix d’une tonne de CO2 devrait être fixé à plus de 1000 dollars51. À titre de comparaison, un vol transatlantique aller simple ou, en fonction du type de véhicule, un trajet en voiture d’environ 1500 à 3000 km émettent une tonne de CO252.
L’opposition de nombreux représentants des milieux politiques à une tarification du CO2, très répandue ces derniers temps, repose par ailleurs sur la crainte que cette mesure ne soit pas susceptible de rassembler une majorité. Selon une étude de 2022, de nombreux consommateurs français ont par exemple surestimé les conséquences financières sur leur ménage d’une taxe sur le CO2 et perçu, à tort, cette mesure comme régressive et inefficace sur le plan environnemental; ce refus pourrait aussi être favorisé par une méfiance générale et une attitude fondamentalement négative à l’égard de la politique53. Une situation similaire s’est présentée en 2021, lors du vote sur la loi fédérale du 25 septembre 2020 sur la réduction des émissions de gaz à effet de serre54. Le peuple a rejeté la loi à une courte majorité. Selon une analyse VOX, des considérations financières et un manque profond de confiance envers les milieux scientifiques et à l’égard de la recherche sur le climat ont joué un rôle central55.
Impôts sur les successions et entreprises familiales
Jusque dans les années 90, la théorie classique des marchés financiers considérait que le financement et la structure de propriété étaient dans une large mesure neutres, autrement dit qu’ils revêtaient peu d’importance pour les processus entrepreneuriaux et le succès de l’entreprise. Depuis la fin des années 90, la recherche s’est davantage penchée sur les entreprises familiales56. La demande d’exempter la fortune affectée à l’entreprise de l’impôt sur les successions trouve toujours peu de partisans parmi les économistes. La fortune est échangeable et un traitement fiscal spécial des entreprises familiales est considéré comme douteux du point de vue économique57.
Le fait que l’impôt sur les successions puisse contraindre la famille de l’entrepreneur à aliéner des parts peut apporter des avantages et des inconvénients à l’entreprise concernée. Des études sur l’économie italienne étayent par exemple la thèse selon laquelle les forts liens familiaux existant au sein des entreprises de ce pays peuvent entraver le développement économique58. Toutefois, il faut admettre que de nombreux fondateurs n’auraient pas du tout créé leur entreprise s’ils avaient dû d’emblée s’attendre à ce que, du fait d’impôts sur les successions élevés, seule une petite partie de celle-ci puisse être transmise à leurs descendants. Les impôts sur les successions exercent donc une influence négative sur les investissements dans les entreprises familiales59.
Les effets sur l’économie nationale de l’émigration des entrepreneurs sont en général exclusivement négatifs. Les départs pour l’étranger d’entrepreneurs provoqués par des augmentations d’impôt débouchent non seulement sur un contrôle étranger des entreprises mais souvent aussi sur des cessations d’activité60.
Évaluation du point de vue des finances publiques
La littérature économique consacrée à l’imposition des successions et des donations arrive à des résultats différents, ce qui s’explique notamment par le conflit d’objectifs entre la réalisation de recettes fiscales et l’effet sur la distribution. Les impôts sur les successions génèrent en général peu de recettes mais ils peuvent cependant constituer un instrument efficace de réduction des inégalités en matière de fortune. En ce qui concerne l’effet des impôts sur les successions sur la répartition de la fortune, on peut établir une distinction entre la redistribution directe des recettes fiscales et la modification à long terme de la répartition de la fortune consécutive à des changements de comportements (prédistribution). Dans la littérature, l’effet modérateur de l’impôt sur les successions sur la répartition de la fortune est mis en relation avant tout avec la prédistribution et, partant, imputé à l’effet de distorsion de l’impôt sur les successions61. Cette situation a pour conséquence d’une part que l’impôt sur les successions ne permet de réaliser que de faibles recettes et n’a qu’un effet de redistribution directe limité mais, d’autre part, que des modifications de comportements entraînent une répartition plus égalitaire de la fortune (prédistribution).
Une étude rédigée par des partisans de cet impôt arrive au résultat que le taux optimal de l’impôt sur les successions devrait être d’au moins 50 % à 60 %. Elle repose sur les hypothèses suivantes: l’élasticité des successions par rapport au taux d’impôt est faible, les successions sont fortement concentrées et la société se préoccupe en premier lieu de ceux qui héritent peu62. La littérature résumée dans l’analyse de Brühlhart, sur laquelle se fondent les estimations du ch. 4.2, indique cependant que l’élasticité est considérable.
Deux études scandinaves actuelles suggèrent que, dans la pratique, la mesure dans laquelle les impôts sur les successions accroissent l’égalité des chances n’est pas claire63. Certes, les successions ne sont pas réparties de manière égale au sein de la population et celles des personnes aisées sont en moyenne plus élevées que celles des personnes qui le sont moins. Cependant, au-delà de la répartition de la fortune, les successions sont réparties de la même façon que les fortunes elles-mêmes et, en Suisse, les fortunes sont déjà soumises à une imposition progressive (voir ch. 2.2.4).
On peut dire en résumé que les impôts sur les successions ont un effet modérateur sur les inégalités en matière de fortune. Cet effet est cependant pour l’essentiel imputable à l’effet de distorsion. Dans le cas de l’initiative pour l’avenir, un très petit nombre d’assujettis, qui sont en général très mobiles, seraient soumis à un taux d’impôt très élevé. De ce fait, l’effet de distorsion de l’impôt serait sans doute d’autant plus élevé et aurait un effet négatif sur l’attrait de la place économique suisse. Le départ à l’étranger de contribuables risque en outre de réduire les recettes existantes des impôts sur le revenu et sur la fortune. La littérature récente évalue de façon nuancée l’effet des impôts sur les successions sur l’égalité des chances. Comme il y a peu de preuves scientifiques montrant que les successions contribuent à une augmentation de l’inégalité en matière de fortune, il semble plutôt que cela ne soit pas le cas.
4.1.3 Affectation du produit de l’impôt
L’initiative impose à la Confédération et aux cantons d’utiliser leurs parts au produit de l’impôt pour lutter contre la crise climatique de manière socialement juste et pour permettre la transformation de l’ensemble de l’économie, nécessaire selon le comité d’initiative, en particulier dans les domaines du travail, du logement et des services publics. Cette affectation du produit de l’impôt doit être appréciée d’une façon critique:
– Selon la législation actuelle, la politique climatique est, pour une grande part, du ressort de la Confédération. Dans le domaine du bâtiment, la mise en œuvre relève cependant de la compétence des cantons. Il en va de même de l’adaptation au changement climatique, la législation attribuant à la Confédération un rôle de coordination. La clé de répartition prévue par l’initiative ne prend pas en considération cette répartition des compétences et elle peut donc entraver une utilisation des ressources efficace et répondant aux besoins. L’affectation du produit de l’impôt s’applique également aux cantons (pour leur part d’un tiers), ce qui constitue une atteinte à leur autonomie financière, ceux-ci ne pouvant utiliser ces ressources que pour l’objectif prescrit (cf. ch. 4.1.4).
– Les impôts sont dus inconditionnellement et servent à couvrir les besoins financiers de l’État. L’affectation d’un impôt vise à garantir le financement d’une tâche spécifique de l’État. Les affectations présentent cependant aussi des inconvénients. Elles peuvent créer des incitations au gaspillage car, les flux de fonds étant garantis, il se peut que des prestations non demandées soient fournies ou qu’elles ne soient pas produites d’une façon économique (cf. ch. 4.1.1). Par ailleurs, l’affectation des fonds réduit la marge de manœuvre budgétaire et donc les possibilités de gérer l’attribution des ressources publiques, ce qui rend difficile l’établissement de nouvelles priorités budgétaires.
4.1.4 Fédéralisme
Selon l’art. 3 Cst., les cantons sont souverains et exercent tous les droits qui ne sont pas délégués à la Confédération. Ils disposent donc de la souveraineté fiscale dans la mesure où elle n’a pas été déléguée à la Confédération. Traditionnellement, la compétence de percevoir un impôt sur les successions et les donations appartient aux cantons. Bien que le conjoint survivant et les descendants soient actuellement exemptés de l’impôt sur les successions et les donations dans presque tous les cantons, les recettes provenant de cet impôt sont toujours considérables par rapport à d’autres pays (cf. ch. 2.2.4).
L’initiative précise certes que la compétence qu’ont les cantons de percevoir un impôt sur les successions et les donations n’est pas affectée (art. 129a, al. 3). Toutefois, cette disposition ne s’applique de fait qu’aux successions et aux donations inférieures à 50 millions de francs. Pour celles qui excèdent 50 millions de francs, la compétence de percevoir cet impôt reviendrait à l’avenir tant à la Confédération qu’aux cantons.
L’autonomie financière des cantons serait réduite, une part du substrat fiscal étant nouvellement prélevée par la Confédération.
4.1.5 Principes d’imposition
Un impôt fédéral sur les successions et les donations imposant au taux de 50 % les fortunes de plus de 50 millions de francs porte atteinte à certains principes constitutionnels en matière d’imposition, en particulier au principe de l’universalité de l’impôt, inscrit à l’art. 127, al. 2, Cst., qui exige, selon le Tribunal fédéral, que toutes les personnes ou tous les groupes de personnes soient imposés selon les mêmes règles légales; les exceptions pour lesquelles il n’existe pas de motifs objectifs étant illicites64. La justification de la valeur constitutionnelle de ce principe réside dans le devoir de tous les citoyens de prendre en charge les dépenses publiques. Le principe de l’universalité de l’impôt concerne tant l’octroi de privilèges à des personnes physiques et morales que les discriminations. Cependant, le constituant (le peuple et les cantons) peut s’écarter des principes constitutionnels et des droits fondamentaux existants en modifiant la Constitution. Néanmoins, il faut toutefois exiger que cette dérogation soit ordonnée par le constituant, c’est-à-dire que la décision ne soit pas laissée au législateur fédéral ou au Conseil fédéral.
4.2 Conséquences en cas d’acceptation
Le présent chapitre présente des estimations des effets de l’introduction de l’impôt fédéral sur les successions et les donations proposé par les auteurs de l’initiative. Il commence par une description des sources de données. Ensuite, il présente l’évolution du substrat fiscal estimé pour la période allant de 2005 à 2021. En se fondant sur les données de l’année 2021, il propose une estimation des recettes fiscales avant et après les changements de comportements. Les recettes de l’impôt sur les successions et les donations proposé par les auteurs de l’initiative sont ensuite comparées aux baisses de recettes des impôts sur le revenu et la fortune consécutives à des départs à l’étranger.
4.2.1 Données disponibles
Les présentes évaluations s’appuient sur deux sources: d’une part, les données de la statistique de la fortune imposée pour l’ensemble de la Suisse de l’AFC65 et, d’autre part, des données individuelles au sujet des contribuables ayant une fortune nette de plus de 50 millions de francs que les cantons ont collectées spécialement pour le présent message (relevé ad hoc). Les résultats des évaluations fondées sur ces deux sources sont cohérents. Les évaluations basées sur la statistique de la fortune imposée permettent de fournir une vue d’ensemble de l’évolution à long terme pour la période allant de 2005 à 2021, celles obtenues à partir des données individuelles collectées auprès des cantons, d’établir des statistiques détaillées pour l’année 2021.
Les estimations des recettes à attendre de l’impôt fédéral sur les successions et les donations proposé par les auteurs de l’initiative s’appuient donc exclusivement sur des données relatives à la fortune. À cet effet, il faut faire des hypothèses sur la probabilité de décès pour être en mesure d’estimer la part de ces fortunes héritées chaque année. Une autre méthode, plus directe, consisterait à procéder à des estimations sur la base des données relatives aux successions. Toutefois, seul un petit nombre de cantons collectent ces données de façon exhaustive et celles-ci ne constituent donc pas une base pour des estimations fiables. En outre, les données sur les successions ont pour inconvénient de ne pas contenir d’informations au sujet des impôts sur le revenu et sur la fortune.
Statistique de la fortune imposée pour l’ensemble de la Suisse
Les cantons fournissent à l’AFC les données relatives aux fortunes nettes qu’ils taxent au titre de l’impôt sur la fortune et ce sont ces données qui servent de base à la statistique de la fortune imposée pour l’ensemble de la Suisse. Concrètement, cette statistique se fonde sur la fortune nette imposée (actifs moins passifs, avant les déductions sociales) des personnes physiques au 31 décembre de l’année concernée. Les contribuables sans fortune nette sont également pris en compte. Dans la mesure du possible, le relevé se fonde sur les taxations définitives. Si ces dernières ne sont pas disponibles au moment de la perception, il se fonde sur les taxations provisoires ou sur les déclarations personnelles.
Cette statistique, qui est mise à jour chaque année et dont les dernières données portent sur l’année 2021, établit depuis peu une distinction entre les contribuables qui sont assujettis de manière illimitée (rattachement personnel) et ceux qui le sont de manière limitée (rattachement économique). Pour les premiers, seule la fortune nette déterminante pour l’imposition dans le canton de domicile est prise en considération. Les éléments de la fortune nette imposés dans d’autres cantons ou à l’étranger ne sont donc pas recensés. Les contribuables assujettis de façon illimitée décédés ou ayant quitté le canton durant la période fiscale ne sont pas compris dans la livraison de données pour ce canton. Dans ses évaluations, l’AFC considère uniquement la fortune des contribuables assujettis de manière illimitée dans leur canton de domicile. Certes, en cas de décès, les immeubles ou les établissements stables sis dans d’autres cantons que le canton de domicile entreraient dans la succession. Les données disponibles ne permettent cependant pas d’attribuer aux contribuables de tels biens sis dans d’autres cantons. Les contribuables assujettis de manière limitée ont leur domicile hors du canton concerné et ne sont donc pas pris en considération dans les analyses ci-après. Pour eux, la statistique de la fortune imposée pour l’ensemble de la Suisse ne fournit que des données sur les immeubles et les établissements stables sis dans le canton concerné, mais non sur la fortune mondiale déterminante pour le taux. Les évaluations ci‑après, qui reflètent l’évolution entre 2005 et 2021, constituent donc des limites inférieures.
Les données transmises à l’AFC par les cantons sont classées. En effet, les cantons lui communiquent le nombre de contribuables et leur fortune totale pour onze intervalles. Ils ne lui fournissent pas de détails démographiques. La franchise de 50 millions de francs prévue par l’initiative populaire étant sensiblement supérieure au seuil le plus élevé de la statistique de la fortune imposée, qui est de 10 millions de francs, il est nécessaire de faire des hypothèses en ce qui concerne la répartition de la fortune. Les estimations documentées ci-dessous s’appuient sur une méthode qui postule une distribution de Pareto66.
Les évaluations basées sur les données disponibles relatives à la fortune doivent être interprétées avec prudence dans la perspective d’un impôt fédéral sur les successions. L’évaluation actuelle d’actifs patrimoniaux tels que des immeubles et des participations dans des entreprises varie d’un canton à l’autre, de sorte que les valeurs fiscales cantonales ne sauraient servir de base de calcul pour un impôt fédéral sur les successions. Les cantons ne s’appuient pas sur leurs propres valeurs fiscales pour l’impôt sur les successions, mais estiment les valeurs vénales après un décès. L’AFC ne dispose cependant pas d’une vue d’ensemble de la façon de procéder de tous les cantons et il est possible que certains d’entre eux s’écartent de cette pratique. La sous-évaluation des valeurs des immeubles dans les données relatives à l’impôt sur la fortune implique une sous-évaluation des recettes de l’impôt sur les successions.
L’interprétation de la présente évaluation présente une autre limite: les époux sont taxés conjointement pour l’impôt sur la fortune. En revanche, les masses successorales des époux sont imposées séparément pour l’impôt sur les successions. La statistique de la fortune imposée ne distingue pas entre les personnes et les contribuables taxés conjointement. Elle ne contient donc pas non plus d’informations sur la répartition, liée au régime matrimonial, de la fortune entre les deux époux. Il n’est par conséquent possible d’indiquer que le nombre de contribuables qui sont potentiellement concernés par l’impôt sur les successions et non celui des personnes. Le nombre des personnes concernées pourrait être plus élevé que celui des contribuables concernés, parce que les personnes mariées constituent un seul contribuable, mais il pourrait aussi être plus faible, parce que la franchise de 50 millions de francs s’applique individuellement à chaque personne. Par exemple, le contribuable pour lequel une fortune de 100 millions de francs est indiquée ne serait pas concerné par l’impôt sur les successions s’il regroupe deux personnes et que la fortune commune est répartie à parts égales entre elles.
La taxation commune exerce deux effets opposés sur le substrat fiscal potentiel: premièrement, la part des fortunes qui n’atteignent pas la franchise de 50 millions de francs est plus importante que ne l’indiquent les données fiscales, étant donné que cette franchise est applicable à chacun des époux; deuxièmement, il est aussi possible que pour les époux, taxés conjointement, la fortune soit plus souvent transmise par héritage dans une période déterminée si les deux époux décèdent successivement. Compte tenu de cette taxation commune des époux, l’utilisation de données sur la fortune imposée tend toutefois plutôt à se traduire par une surestimation des recettes de l’impôt sur les successions.
Relevé ad hoc de données individuelles
Dans le cadre de ses analyses en lien avec l’impôt sur les successions, l’AFC a prié les gouvernements cantonaux et les administrations fiscales cantonales de lui fournir d’une part des données individuelles sur les contribuables ayant une fortune de plus de 50 millions de francs et, d’autre part, des données individuelles sur les successions de plus de 20 millions de francs. Les données devaient se rapporter à 2021, la dernière année pour laquelle l’AFC dispose de données de la statistique de la fortune imposée, afin que des comparaisons entre les deux ensembles de données soient possibles. Au total, 24 des 26 cantons ont donné suite à cette demande.
Les 24 cantons participants ont fourni des données individuelles sur les contribuables dont la fortune nette est supérieure à 50 millions de francs; ces données comprennent également des caractéristiques démographiques. Pour les présentes évaluations, ce sont les fortunes nettes des contribuables qui constituent la variable essentielle. Selon les cantons, les données comprenaient en outre des indications sur l’état civil, la date de naissance, les montants de l’impôt de base pour les impôts sur le revenu et sur la fortune, les dates d’arrivée et l’origine et précisaient si les contribuables avaient touché des dividendes partiellement imposés. Le tableau 1 montre les statistiques descriptives essentielles tirées de ce relevé ad hoc.
Tableau 1
Statistiques descriptives pour le relevé ad hoc
Variable | Nombre de cantons ayant | Nombre d’observations | Moyenne arithmétique |
|---|---|---|---|
Fortune nette | 24 | 2347 | 192 millions |
Revenu net | 22 | 1814 | 3,04 millions |
Âge du titulaire du dossier | 17 | 1591 | 65,2 ans |
Imposition partielle des dividendes | 21 | 730 sur 2015 | 36,2 % |
Arrivée d’un autre canton | 16 | 716 sur 1425 | 50,2 % |
Arrivée de l’étranger | 16 | 236 sur 1425 | 16,6 % |
Part aux recettes de l’impôt sur le revenu | 21 | 3,1 % | |
Part aux recettes de l’impôt sur la fortune | 22 | 26,7 % |
Le tableau indique le nombre de cantons qui ont fourni des données exploitables pour répondre aux différentes questions, le nombre d’observations qui peuvent être évaluées pour la question concernée et la moyenne arithmétique pour chaque variable. Pour les variables d’imposition partielle des dividendes, arrivée d’un autre canton et arrivée de l’étranger, le nombre d’observations auxquelles la variable en question s’applique est en outre indiqué dans la colonne nombre d’observations.
Source: Calculs propres fondés sur le relevé ad hoc.
Il faut noter que la plupart des cantons ont fourni des données incomplètes. Des informations de tous les cantons participants ne sont disponibles que pour un petit nombre des variables demandées. Quelques cantons n’ont pas fourni de données sur les contribuables qui ne faisaient alors que l’objet d’une taxation provisoire et dont la fortune nette se situait dans la plage pertinente; selon les informations que les cantons ont données à l’AFC, il s’agit en tout de seize contribuables. Apparemment pour des motifs de confidentialité, d’autres cantons n’ont pas transmis les fortunes nettes effectives supérieures à un milliard de francs mais les ont plafonnées à ce montant. Six contribuables sont concernés. Ces mesures des cantons entraînent certaines restrictions pour l’interprétation des présentes évaluations. Il faut partir du principe que tant le nombre de contribuables que leur fortune globale sont sous-estimés dans une mesure qui n’est pas connue mais qu’on peut supposer relativement faible.
À l’instar des évaluations de la statistique de la fortune imposée pour l’ensemble de la Suisse, l’évaluation du relevé ad hoc se fonde sur les valeurs fiscales cantonales, qui sont souvent inférieures aux valeurs vénales. En outre, les administrations fiscales cantonales ne disposent d’aucune information sur la répartition des biens entre les époux taxés conjointement. Les données du relevé ad hoc comprennent des informations sur 39 contribuables imposés d’après la dépense. Ceux-ci ne sont pas pris en considération dans l’évaluation, étant donné que leur fortune n’est pas systématiquement recensée et évaluée et qu’ils ne figurent pas non plus dans la statistique de la fortune imposée. Les évaluations ci-après ne tiennent pas non plus compte des immeubles et des établissements stables des contribuables assujettis de manière limitée, qui peuvent aussi être soumis à un impôt sur les successions et les donations si leur fortune mondiale excède la franchise.
Les cantons n’ont pas pu fournir suffisamment de données sur les successions pour permettre des comparaisons intercantonales et une exploitation statistique. Les cantons ne gérant en général pas de données sur les successions pour lesquelles aucun impôt sur les successions n’est dû (que ce soit parce que le canton ne connaît pas cet impôt, ou parce que les héritiers en sont exemptés), le nombre de cas de successions annoncés ne s’élève finalement qu’à quelques dizaines. Les quelques observations que les cantons ont transmises à l’AFC peuvent être classées en deux catégories: certains cantons ont transmis des informations sur les contribuables assujettis de manière illimitée dans le canton qui avaient reçu une succession en 2021 alors que d’autres ont communiqué des informations sur les successions qui étaient imposables dans le canton, que les héritiers aient leur domicile dans le canton ou hors de celui-ci. Il semble qu’il manque une infrastructure uniforme pour la saisie des successions dans les cantons et il faudrait en créer une en cas d’instauration d’un impôt fédéral sur les successions.
4.2.2 Estimation des tendances sur la base de la statistique de la fortune imposée pour l’ensemble de la Suisse
Figure 2
Évolution du nombre de contribuables assujettis de manière illimitée en Suisse dont la fortune nette est supérieure à 50 millions de francs, de 2005 à 2021
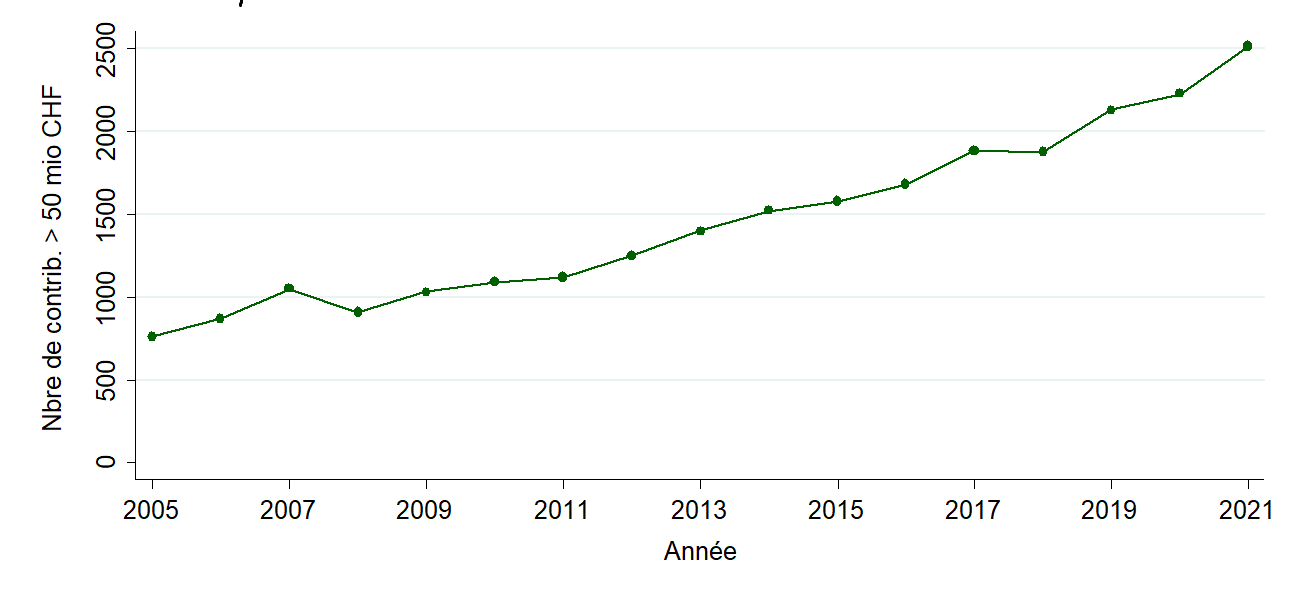
Source: Statistique de la fortune imposée pour l’ensemble de la Suisse, AFC.
D’après les chiffres de la statistique de la fortune imposée pour l’ensemble de la Suisse, le nombre de contribuables assujettis de manière illimitée en Suisse dont la fortune nette est supérieure à 50 millions de francs est passé, compte tenu du modèle d’estimation, d’environ 760 en 2005 à environ 2520 en 2021 (fig. 2), soit une augmentation d’environ 230 % en 16 ans. La valeur nominale de 50 millions de francs étant utilisée chaque année, cette hausse reflète en partie l’augmentation des prix. Selon l’Office fédéral de la statistique (OFS), les prix généraux à la consommation de 2021 n’excédaient ceux de 2005 que de 3,8 %. Les variations du niveau des prix sont donc largement négligeables pour cette période.
La part de ce groupe dans le nombre total de contribuables a augmenté, puisqu’elle s’établissait à 0,018 % en 2005 et à 0,049 % en 2021 (fig. 3). On peut donc estimer que, pour la dernière année pour laquelle des données sont disponibles, un contribuable sur environ 2040 disposait d’une fortune nette de plus de 50 millions de francs.
Figure 3
Évolution de la part estimée des contribuables assujettis de manière illimitée en Suisse ayant une fortune nette de plus de 50 millions de francs par rapport au nombre total de contribuables assujettis de manière illimitée, de 2005 à 2021
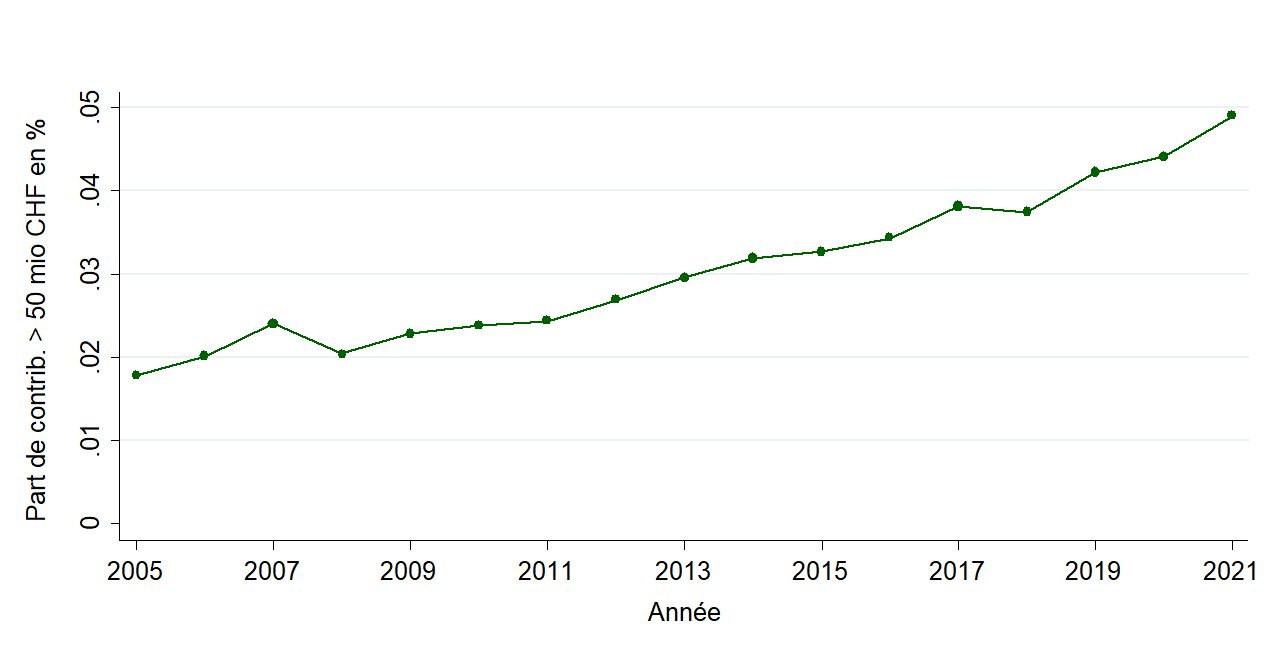
Source: Statistique de la fortune imposée pour l’ensemble de la Suisse, AFC.
La figure 4 présente l’évolution de la fortune nette totale des contribuables assujettis de manière illimitée dont la fortune nette est supérieure à 50 millions de francs. Cette fortune nette totale s’est accrue de 300 % pendant la période sous revue, passant de 130 à 500 milliards de francs.
Étant donné que l’initiative populaire prévoit une franchise de 50 millions de francs pour les masses successorales, dans les estimations suivantes, ce montant est déduit de la fortune de chaque contribuable assujetti de manière illimitée pour déterminer le substrat fiscal déterminant. En 2021, la fortune nette moyenne d’un contribuable ayant une fortune nette de plus de 50 millions de francs s’inscrivait à plus de 200 millions de francs. En moyenne, un peu moins d’un quart de la fortune nette des contribuables de cette catégorie serait ainsi absorbé par la franchise prévue par l’initiative populaire.
Figure 4
Évolution de la fortune nette estimée des contribuables assujettis de manière illimitée en Suisse dont la fortune nette est supérieure à 50 millions de francs, avant et après la déduction de la franchise de 50 millions de francs prévue par l’initiative, de 2005 à 2021
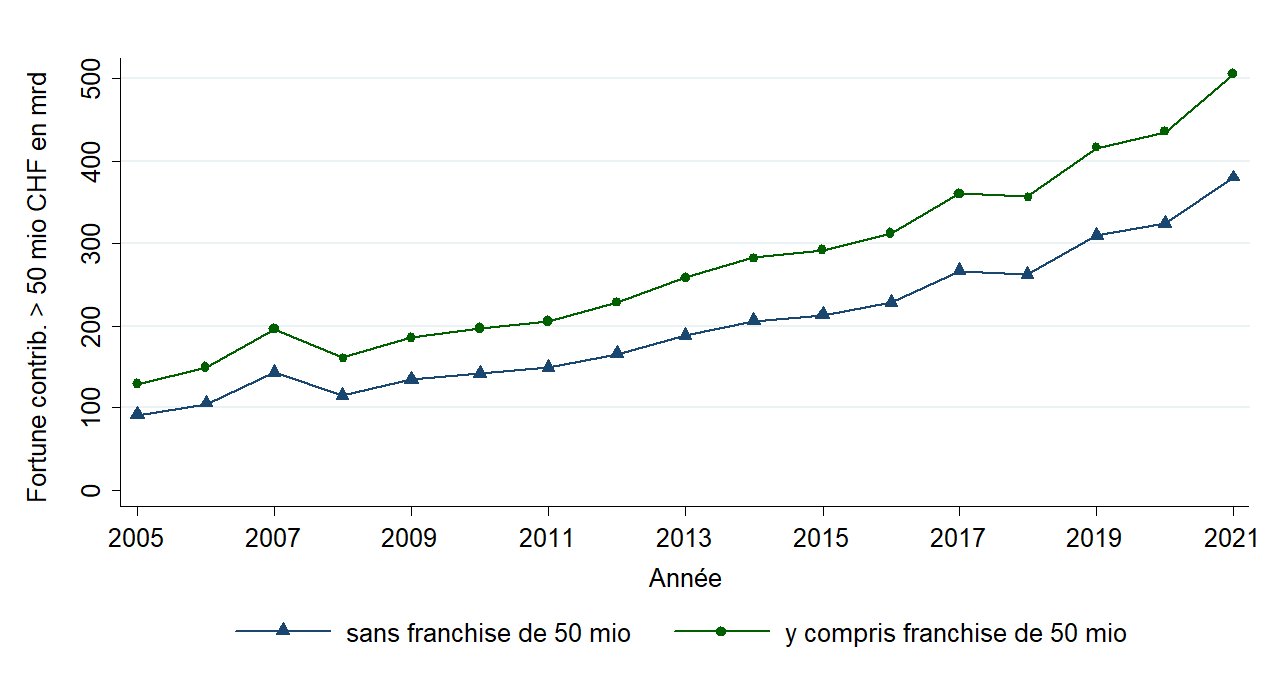
Source: Statistique de la fortune imposée pour l’ensemble de la Suisse, AFC.
Comme le montre aussi la figure 4, la fortune nette globale des contribuables assujettis de manière illimitée en Suisse ayant une fortune nette de plus de 50 millions de francs s’élevait, en 2021, à quelque 380 milliards de francs après déduction de la franchise de 50 millions de francs par contribuable. Le taux d’impôt proposé par l’initiative ne s’appliquant qu’au montant qui excède ces 50 millions, le taux d’impôt moyen sur la fortune globale des contribuables dont la fortune nette est supérieure à 50 millions de francs serait de 37,6 % (= 380 milliards de francs x 50 % / 506 milliards de francs).
Figure 5
Évolution de la part estimée de la fortune nette des contribuables assujettis de manière illimitée en Suisse dont la fortune nette est supérieure à 50 millions de francs par rapport à la fortune nette totale de tous les contribuables assujettis de manière illimitée, de 2005 à 2021
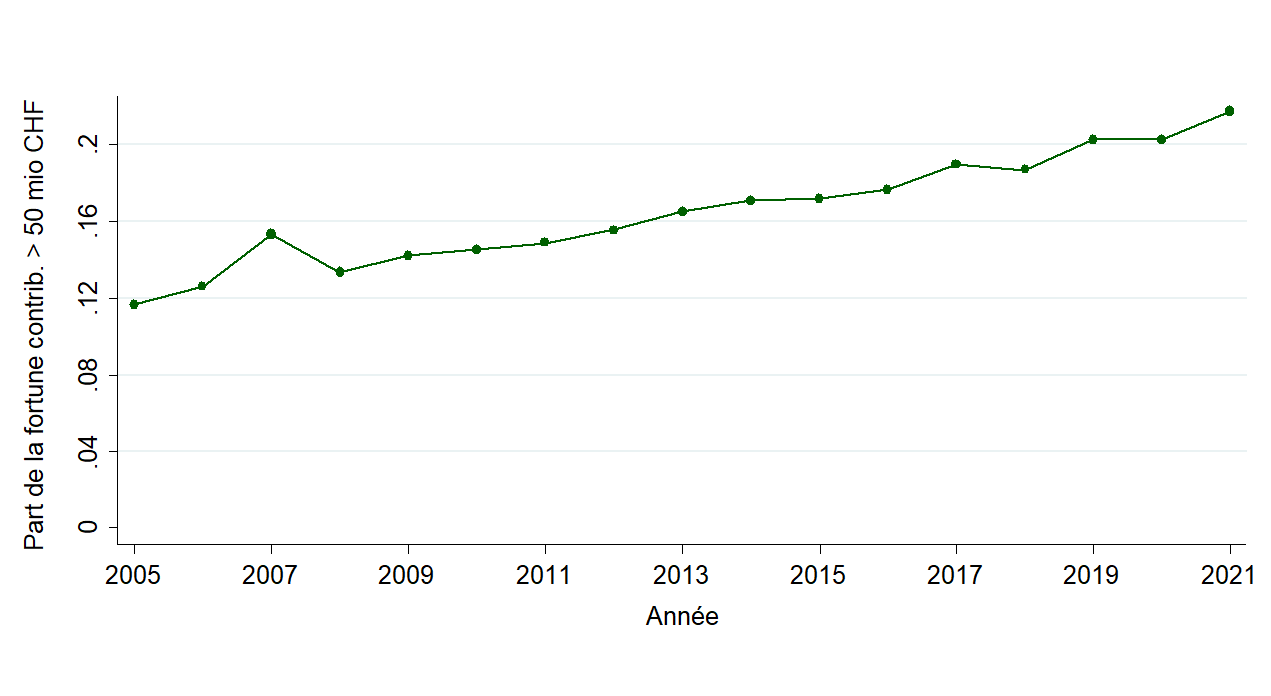
Source: Statistique de la fortune imposée pour l’ensemble de la Suisse, AFC.
Dans l’ensemble, la part de la fortune nette des contribuables assujettis de manière illimitée en Suisse dont la fortune nette est supérieure à 50 millions de francs par rapport à la fortune nette totale de tous les contribuables assujettis de manière illimitée (cf. fig. 5) a progressé, passant d’environ 11,7 % en 2005 à 21,7 % en 2021.
4.2.3 Analyse des données du relevé ad hoc et comparaison avec les résultats de la statistique de la fortune imposée pour l’ensemble de la Suisse
Comparaison avec la statistique de la fortune imposée pour l’ensemble de la Suisse
Selon les données fournies par les 24 cantons participants, le nombre total de contribuables ayant une fortune de plus de 50 millions de francs s’élevait, en 2021, à 2347 personnes, lesquelles possédaient une fortune globale de 450 milliards de francs. Ces chiffres divergent de moins de 5 % des estimations réalisées pour les mêmes 24 cantons sur la base de la statistique de la fortune imposée pour l’ensemble de la Suisse. Si l’on ne tient pas compte des deux cantons qui n’ont pas fourni de données à l’AFC, il ressort des estimations fondées sur cette même statistique que le nombre des contribuables ayant une fortune nette de plus de 50 millions de francs est légèrement inférieur à 2300 (contre environ 2520 pour l’ensemble de la Suisse) et que ces contribuables possèdent une fortune globale de quelque 470 milliards de francs (contre un peu plus de 500 milliards de francs pour l’ensemble de la Suisse).
Conséquences sur les recettes fiscales: estimations avant les changements de comportement
Deux groupes de contribuables ne sont pas pris en compte dans les analyses exposées ci-après: les contribuables imposés d’après la dépense et les personnes assujetties à l’impôt de manière limitée. En cas d’imposition d’après la dépense, la fortune n’est ni recensée ni évaluée intégralement sur le plan fiscal. Les biens immobiliers et les établissements stables des personnes assujetties à l’impôt de manière limitée qui sont domiciliées dans un autre canton ou à l’étranger ne sont également pas pris en considération. Ces personnes peuvent toutefois être elles aussi soumises à un impôt sur les successions lorsque la fortune déterminant le taux d’imposition excède la franchise.
Le relevé ad hoc fournit des informations sur l’âge de 1591 contribuables en 2021. Calculée par l’OFS, la probabilité de décéder dans les douze prochains mois et, partant, de déclencher une procédure de succession peut donc être déterminée pour ces personnes67.
D’après cette estimation, la probabilité de décès moyenne de tous les contribuables ayant une fortune nette supérieure à 50 millions de francs est de 2,59 %. Dans le groupe concerné, des contribuables relativement jeunes tendent à avoir une fortune nette plus élevée. La probabilité estimée d’un héritage d’un franc de fortune nette dépassant la franchise était donc relativement faible en 2021 pour les contribuables en question (en moyenne 2,23 %). Les calculs reposant sur l’hypothèse que tous les contribuables potentiels sont des hommes, les probabilités de décès sont surestimées.
En considérant le relevé ad hoc pour l’année 2021, si l’on applique la probabilité de décès estimée de 2,23 % à l’évaluation susmentionnée qui résulte de la statistique de la fortune imposée, selon laquelle une fortune totale de 380 milliards de francs dépasserait le seuil de 50 millions de francs, le potentiel théorique de recettes fiscales s’inscrirait à 4,25 milliards de francs avant les changements de comportement, les deux tiers revenant à la Confédération et un tiers aux cantons. Le tableau 2 indique également la part supposée des personnes de moins de 65 ans et de plus de 65 ans dans ces recettes potentielles. L’imposition pèse «mécaniquement» sur la croissance de ces recettes au fil du temps, car elle réduit la fortune dont les générations futures peuvent hériter. Cet effet «mécanique» n’est pas considéré ci-après, car son impact est moins important que celui des changements de comportement probables.
Comme indiqué précédemment, le taux d’imposition moyen est inférieur au taux marginal d’imposition de 50 % en raison de la franchise. D’après l’évaluation des données individuelles fournies par les cantons, il s’établit à 37 % par franc de fortune nette. La différence avec l’estimation susmentionnée basée sur la statistique de la fortune imposée pour l’ensemble de la Suisse (37,6 %) est donc minime. Cette valeur serait un peu plus élevée si tous les cantons avaient déclaré la fortune nette effective de tous les contribuables au lieu de la plafonner en partie à 1 milliard.
Si l’on calcule un taux d’imposition individuel pour chaque contribuable, puis la moyenne arithmétique non pondérée de tous les taux d’imposition, on obtient un taux d’imposition moyen de 22,2 %. Celui-ci est inférieur au taux d’imposition moyen par franc de fortune, car la plupart des contribuables ayant une fortune supérieure à 50 millions de francs ne dépassent ce seuil que légèrement, de sorte que seule une part relativement faible de leur fortune serait assujettie à l’impôt sur les successions.
Tableau 2
Potentiel de recettes estimé avant les changements de comportement et les recettes des autres impôts
Contribuable disposant | jusqu’à 65 ans | plus de 65 ans | |
|---|---|---|---|
Potentiel de recettes d’un impôt sur les successions | 4250 | 400 | 3850 |
Recettes de l’impôt sur le revenu (cantons + communes) | 1450 | 750 | 700 |
Recettes de l’impôt sur la fortune (cantons + communes) | 2300 | 1250 | 1050 |
Recettes de l’impôt fédéral direct | 400 | 210 | 190 |
Estimation du potentiel de recettes de l’impôt fédéral sur les successions et les donations prévu par l’initiative, avant les changements de comportement, ainsi que des recettes de l’impôt sur le revenu et de l’impôt sur la fortune pour les contribuables ayant une fortune supérieure à 50 millions de francs en 2021. Tous les chiffres sont indiqués en millions de francs.
Source: propres calculs basés sur la statistique de la fortune imposée pour l’ensemble de la Suisse et sur le relevé ad hoc.
Les données des cantons concernant le montant simple des impôts sur le revenu et la fortune, c’est-à-dire le montant d’impôt déterminé selon le barème fiscal avant l’application des coefficients annuels, permettent d’estimer la part de ces contribuables dans les recettes cantonales correspondantes. Pour ce faire, les montants d’impôt simples ont été multipliés par les coefficients du canton et de son chef-lieu. La somme des montants d’impôt après application des coefficients a ensuite été déterminée par canton pour tous les contribuables ayant une fortune nette supérieure à 50 millions de francs. Les recettes des impôts sur le revenu et la fortune ainsi calculées pour ces contribuables ont alors été mises en relation avec les recettes totales de ces impôts aux niveaux cantonal et communal selon la statistique financière de l’Administration fédérale des finances. Seuls les cantons dont les données étaient complètes ont été pris en compte.
Selon ces estimations, 3,1 % des recettes cantonales de l’impôt sur le revenu provenaient au total de contribuables ayant une fortune nette supérieure à 50 millions de francs. Cette part varie toutefois fortement d’un canton à l’autre, puisqu’elle est comprise entre 0,32 % et 26,4 %.
La part de ce groupe est plus élevée dans les recettes de l’impôt sur la fortune. Au total, elle représente 26,7 % pour l’ensemble des cantons, ce qui semble plausible, car la part de la fortune de ce groupe était de 21,7 % selon l’estimation susmentionnée. Là encore, la part des recettes de l’impôt sur la fortune liées à ce groupe varie fortement d’un canton à l’autre (entre 5,8 % et 74,6 %).
Ces parts se traduisent par les recettes estimées de l’impôt sur le revenu et de l’impôt sur la fortune qui figurent dans le tableau 2. En 2021, les cantons et les communes ont enregistré des recettes de 46,69 milliards de francs pour l’impôt sur le revenu et de 8,70 milliards de francs pour l’impôt sur la fortune68. Il n’y a pas de données pour l’impôt fédéral direct. On suppose ci-après que la part estimée de 3,1 % de l’impôt cantonal sur le revenu pour les contribuables ayant une fortune supérieure à 50 millions de francs s’applique également. Les recettes provenant de l’impôt fédéral direct des personnes physiques se sont élevées à environ 12,76 milliards de francs en 2021.
Conséquences sur les recettes fiscales: estimations après les changements de comportement
Aperçu des possibles changements de comportement
En ce qui concerne les changements de comportement induits par l’impôt sur les successions demandé dans l’initiative, il convient de se référer à l’analyse réalisée par Brülhart sur mandat de l’AFC ( «Bundeserbschaftssteuer gemäss der ‹Initiative für eine Zukunft›: Steuersubstrat und Verhaltensreaktionen»69). Cette analyse opère une distinction entre les changements de comportement des personnes qui héritent, d’une part, et des testateurs, d’autre part. Pour ce qui est des héritiers, on sait d’expérience que l’obtention d’un héritage significatif se traduit par une réduction de leur taux d’occupation et donc des recettes fiscales liées au revenu du travail70. D’après l’analyse, les testateurs peuvent réagir de trois manières différentes à la mise en place d’un impôt sur les successions: ils peuvent adapter l’accumulation de leur fortune, restructurer cette dernière ou déménager et l’emporter avec eux.
L’analyse met l’accent sur les déménagements comme changement de comportement éventuel, car il y a de solides preuves scientifiques dans ce domaine. Ses valeurs sont utilisées ci-après pour estimer les conséquences d’une émigration nette sur les recettes fiscales de la Confédération, des cantons et des communes. La non-prise en compte des autres changements de comportement ne signifie pas pour autant qu’ils n’existent pas. Les résultats de recherche sont toutefois insuffisants pour pouvoir les quantifier.
Mobilité
Selon l’analyse, la littérature est unanime à ce sujet: une hausse du taux d’imposition des successions de 10 points de pourcentage accroît l’émigration nette des contribuables concernés de 20 % (semi-élasticité = –2 %) à 40 % (semi-élasticité = –4 %)71. Les estimations réalisées dans les études sous-jacentes s’appuyaient sur des modifications plus faibles des taux d’imposition. On ignore donc dans quelle mesure les résultats peuvent être utilisés pour estimer la réaction à l’introduction d’un impôt fédéral de 50 % sur les successions et les donations. Ces résultats laissent néanmoins penser qu’un tel impôt inciterait un grand nombre de contribuables potentiellement concernés, voire la plupart d’entre eux, à quitter le pays. Les études sous-jacentes à l’analyse se réfèrent à une émigration nette. Par conséquent, le déficit d’arrivées se traduit implicitement par une émigration plus élevée dans les estimations.
L’AFC a calculé les probabilités de départ pour 2347 contribuables sur la base des semi-élasticités de l’analyse Brülhart et des données supplémentaires dont elle disposait grâce au relevé ad hoc réalisé auprès des cantons. L’ampleur de la baisse des recettes fiscales induite par les départs dépend dans une certaine mesure de leur évolution temporelle. Il convient de supposer que le recul documenté ci-après des recettes probables de l’impôt fédéral sur les successions et les donations résulte directement de l’émigration. En revanche, la diminution supplémentaire des recettes existantes des impôts sur le revenu et la fortune se renforce lorsque les contribuables potentiels quittent le pays longtemps avant leur décès. Les semi-élasticités de l’analyse Brülhart sont appliquées ci-après au portefeuille de contribuables potentiels et à leur fortune. Une variante dans laquelle seuls les plus de 65 ans réagissent par des départs et des arrivées, mais pas les plus jeunes, est également présentée72.
Le taux d’imposition moyen, et non le taux d’imposition marginal de 50 %, joue un rôle important dans la décision de déménager. Comme indiqué précédemment, il s’inscrit à 37 %, mais varie très fortement sur une base individuelle: il s’établit à 0,98 % pour un contribuable ayant une fortune nette de 51 millions de francs (1 million x 50 % / 51 millions), mais à 47,5 % pour un contribuable dont la fortune nette atteint 1 milliard de francs (950 millions x 50 % / 1 milliard). Si l’on multiplie les taux d’imposition moyens individuels par les semi-élasticités indiquées dans l’analyse et l’on divise le résultat par 10, on obtient les probabilités de départ des contribuables à partir des données du relevé ad hoc pour les limites inférieure et supérieure de la plage de semi-élasticités mentionnée dans l’analyse (–2 % et –4 %). Les valeurs dépassent 100 % pour de nombreux contribuables. Les probabilités ne pouvant être supérieures à 100 %, les valeurs excédant ce plafond y sont ramenées.
La probabilité de départ moyenne estimée s’élève à 44,5 % pour une semi-élasticité de –2 % et à 70,2 % pour une semi-élasticité de –4 %. Dans la variante opérant une distinction par l’âge, la semi-élasticité et donc l’émigration nette liée à la mise en place d’un impôt fédéral sur les successions et les donations est égale à zéro dans la classe d’âge des personnes de 65 ans et moins. Pour les plus de 65 ans, l’émigration nette s’inscrit à 44,2 % pour une semi-élasticité de –2 % et à 69,6 % pour une semi-élasticité de –4 %. Toutefois, plus la fortune nette d’une personne assujettie à l’impôt est élevée, plus la probabilité de départ individuelle augmente.
En pondérant les probabilités de départ individuelles avec la fortune nette respective supérieure à la franchise, on peut estimer la part du substrat fiscal qui pourrait être perdue en raison de l’émigration. Selon les estimations de l’AFC, cette part représenterait 84,3 % du substrat fiscal concerné, c’est-à-dire de la somme totale de la fortune dépassant la franchise, pour la limite inférieure des semi-élasticités citées dans l’analyse et 97,6 % pour la limite supérieure. En supposant que seuls les plus de 65 ans réagiraient à un impôt fédéral sur les successions et les donations, la sortie nette de leur fortune s’établirait à 83,2 % pour la limite inférieure des semi-élasticités et à 97,5 % pour la limite supérieure.
Si les semi-élasticités se situent dans la fourchette mentionnée dans l’analyse, le montant résiduel des recettes estimées de 4,25 milliards de francs découlant de l’impôt fédéral sur les successions et les donations proposé par les auteurs de l’initiative (cf. ch. 4.2.3 Conséquences sur les recettes fiscales: estimations avant les changements de comportement) avant les changements de comportement serait compris seulement entre 100 et 650 millions de francs après les changements de comportement. Si seuls les plus de 65 ans réagissaient au sein de la fourchette citée dans l’analyse, les recettes éventuelles se situeraient entre 500 millions et 1,05 milliard de francs.
Tableau 3
Estimation du potentiel de recettes après les changements de comportement sans distinction par âge
Scénario avec une semi-élasticité de –2 %, tous les contribuables | |
|---|---|
Recettes de l’impôt sur les successions | 650 |
Réduction des recettes de l’impôt sur le revenu (cantons + communes) | –900 |
Réduction des recettes de l’impôt sur la fortune (cantons + communes) | –1650 |
Réduction des recettes de l’impôt fédéral direct | –250 |
Solde | –2150 |
Scénario avec une semi-élasticité de –4 %, tous les contribuables | |
|---|---|
Recettes de l’impôt sur les successions | 100 |
Réduction des recettes de l’impôt sur le revenu (cantons + communes) | –1200 |
Réduction des recettes de l’impôt sur la fortune (cantons + communes) | –2100 |
Réduction des recettes de l’impôt fédéral direct | –350 |
Solde | –3550 |
Estimation de la variation des recettes de différents types d’impôts à la suite de l’introduction de l’impôt fédéral sur les successions et les donations proposé par l’initiative, après les changements de comportement. Tous les chiffres sont indiqués en millions de francs.
Source: propres calculs basés sur la statistique de la fortune imposée pour l’ensemble de la Suisse et sur le relevé ad hoc.
Le départ de nombreux contribuables entraînerait également une diminution des recettes des impôts existants sur le revenu et la fortune. Si l’on pondère les probabilités de départ avec les montants d’impôt acquittés du relevé ad hoc, on constate que 63,9 % des recettes de l’impôt (cantonal et communal) sur le revenu et de l’impôt fédéral direct et 71,3 % des recettes de l’impôt (cantonal et communal) sur la fortune de ce groupe pourraient être perdues pour une semi-élasticité de –2 %. Les parts respectives pourraient même s’établir à 84,4 % et à 89,4 % pour une semi-élasticité de –4 %. Si seuls les plus de 65 ans réagissaient à un impôt fédéral sur les successions et les donations, les recettes de l’impôt sur le revenu et de l’impôt fédéral direct de ce groupe pourraient reculer de 65,8 % et celles de l’impôt sur la fortune de ce groupe, de 66,8 % pour une semi-élasticité de –2 % et de respectivement 86,9 % et 87,2 % pour une semi-élasticité de –4 %.
Le tableau 3 présente une estimation des baisses de recettes après les changements de comportement, sans distinction d’âge. Les montants estimés ci-dessus pour l’impôt sur les successions et les donations, à savoir entre 100 et 650 millions de francs qui iraient aux deux tiers à la Confédération et pour un tiers aux cantons, s’accompagneraient toutefois de pertes de recettes pour les autres impôts aux niveaux fédéral, cantonal et communal de l’ordre de 2,80 à 3,65 milliards de francs, la plupart de ces pertes de recettes affectant les cantons.
Le tableau 4 propose une estimation des baisses de recettes si seuls les plus de 65 ans décidaient de quitter le pays. Dans ce cas, les recettes attendues de l’impôt sur les successions et les donations seraient comprises entre 500 millions et 1,05 milliard de francs selon la semi-élasticité, dont 400 millions proviendraient des moins de 65 ans. Pour une semi-élasticité de –2 % parmi les plus de 65 ans, les cantons et les communes enregistreraient des baisses de recettes des impôts sur le revenu et la fortune estimées à environ 1,15 milliard de francs. Pour une semi-élasticité de –4 %, ce montant est estimé à 1,55 milliard de francs. Selon la semi-élasticité supposée, le recul des recettes de l’impôt fédéral direct pourrait osciller entre 100 et 150 millions de francs. Au final, les baisses de recettes estimées pour l’ensemble des collectivités publiques s’inscriraient entre 200 millions et 1,2 milliard de francs en cas de départ des plus de 65 ans uniquement.
Tableau 4
Estimation du potentiel de recettes après les changements de comportement avec distinction par âge
Scénario avec une semi-élasticité de –2 %, plus de 65 ans | |||
|---|---|---|---|
Contribuable disposant | jusqu’à 65 ans | plus de 65 ans | |
Recettes de l’impôt sur les successions | 1050 | 400 | 650 |
Réduction des recettes de l’impôt sur le revenu (cantons + communes) | –450 | –450 | |
Réduction des recettes de l’impôt sur la fortune (cantons + communes) | –700 | –700 | |
Réduction des recettes de l’impôt fédéral direct | –100 | –100 | |
Solde | –200 | 400 | –600 |
Scénario avec une semi-élasticité de –4 %, plus de 65 ans | |||
|---|---|---|---|
Contribuable disposant | jusqu’à 65 ans | plus de 65 ans | |
Recettes de l’impôt sur les successions | 500 | 400 | 100 |
Réduction des recettes de l’impôt sur le revenu (cantons + communes) | –600 | –600 | |
Réduction des recettes de l’impôt sur la fortune (cantons + communes) | –950 | –950 | |
Réduction des recettes de l’impôt fédéral direct | –150 | –150 | |
Solde | –1200 | 400 | –1600 |
Estimation de la variation des recettes de différents types d’impôts à la suite de l’introduction de l’impôt fédéral sur les successions et les donations proposé par l’initiative, après les changements de comportement. Tous les chiffres sont indiqués en millions de francs.
Source: propres calculs basés sur la statistique de la fortune imposée pour l’ensemble de la Suisse et sur le relevé ad hoc.
Dans son analyse, Brülhart a réalisé ses propres estimations des conséquences financières. Comme il se fondait sur les décès, il a dû retenir des hypothèses concernant le montant des impôts sur le revenu et la fortune et la période au cours de laquelle ceux-ci ont été acquittés avant la succession. Les hypothèses retenues dans cette analyse indiquent globalement des conséquences financières de moindre ampleur. Concrètement, Brülhart estime le potentiel de recettes de l’impôt proposé par les auteurs de l’initiative à un montant se situant entre 2,5 et 5 milliards de francs avant les changements de comportement. Il table en outre sur une émigration nette se situant dans une fourchette de 49 à 74 % des personnes concernées par l’impôt proposé, cette émigration étant liée à une sortie nette allant de 77 à 93 % du substrat fiscal concerné. Il en résulterait des conséquences fiscales nettes pour les pouvoirs publics estimées entre –0,7 milliard et +0,3 milliard de francs.
Les écarts entre les estimations s’expliquent principalement du fait que l’analyse considère que les défunts ont quitté le pays 12 ans avant leur décès. Or, dans ses estimations, l’AFC suppose un départ immédiat. Il ressort des données du relevé ad hoc qu’après un départ, 1 franc demeure en moyenne, selon les prévisions, encore près de 40 ans dans la fortune des testateurs dans la variante sans distinction d’âge. Par conséquent, les résultats de la variante dans laquelle seuls les plus de 65 ans quittent le pays sont plus proches de ceux de l’analyse.
Comme indiqué précédemment, les personnes assujetties à l’impôt de manière limitée et les contribuables imposés selon la dépense ne sont pas pris en compte dans ces estimations en raison des données disponibles. On ne sait pas si l’ajout de ces deux groupes après les changements de comportement entraînerait une hausse ou une baisse des recettes. Environ 4000 contribuables ont été imposés selon la dépense ces dernières années, mais on ignore le montant de leur fortune et combien seraient concernés par l’impôt sur les successions.
Le fait que des contribuables aient déménagé par le passé pourrait indiquer qu’ils sont susceptibles de le faire de nouveau à l’avenir en raison de hausses d’impôts. À la suite du relevé ad hoc, 16 cantons ont collecté des informations pour savoir si les contribuables avaient toujours résidé dans leur canton de domicile ou s’ils y avaient emménagé. D’après ces informations qui concernent un total de 1425 contribuables, 716 arrivaient d’autres cantons (soit 50,2 %) et 236 (16,6 %) de l’étranger. Seule une minorité avait toujours habité dans le même canton. La fortune nette moyenne des contribuables venant d’autres cantons s’établissait à 176 millions de francs, tandis que celle des personnes arrivant de l’étranger ou ayant toujours résidé dans le canton était respectivement de 213 millions de francs.
Activité entrepreneuriale
Outre les conséquences budgétaires directes, l’émigration peut avoir un impact défavorable sur l’activité entrepreneuriale. Comme indiqué au ch. 4.1.2, la recherche actuelle révèle que les entreprises sont souvent liquidées lorsque leurs propriétaires décident de déménager à l’étranger en raison de hausses d’impôts73. La part des contribuables concernés qui exercent une activité entrepreneuriale peut être estimée grâce aux données sur le recours à l’imposition partielle des dividendes. Au total, 21 cantons ont fourni des renseignements correspondants: parmi les personnes assujetties à l’impôt en 2015 pour lesquelles ces données sont disponibles, 730 (36,2 %) ont fait valoir une imposition partielle des dividendes. Il convient de noter que toutes les entreprises n’ont pas dû verser des dividendes en 2021, de sorte qu’il devrait s’agir, dans le groupe en question, d’une limite inférieure de la proportion de contribuables détenant une participation supérieure à 10 % dans une entreprise. En moyenne, les contribuables soumis à une imposition partielle des dividendes ont une fortune nette plus élevée que ceux qui n’y sont pas assujettis: soit 233 millions de francs contre 176 millions.
4.3 Conséquences pour la réalisation des objectifs climatiques
Selon les auteurs de l’initiative, l’approche proposée engendrerait un produit annuel d’environ 6 milliards de francs, qui pourrait être utilisé pour les objectifs suggérés. Les mesures supplémentaires ainsi réalisables contribueraient à accélérer la décarbonation et à améliorer l’efficacité énergétique ainsi que la disponibilité des énergies renouvelables pour les logements et la mobilité74. Il faut cependant s’attendre à ce que l’extension des subventions telle qu’elle est proposée par l’initiative s’accompagne d’effets d’aubaine considérables (cf. ch. 2.1). En outre, le potentiel de recettes du nouvel impôt a probablement été largement surestimé par les auteurs de l’initiative (cf. ch. 4.2).
On ne saurait prédire avec certitude l’impact que l’acceptation de l’initiative aurait sur le volume des gaz à effet de serre émis en Suisse. Cet impact dépend fortement du produit effectivement réalisé et des mesures concrètes de politique climatique qui seraient définies dans une loi. Enfin, les étapes liées à la modification des bases légales qui sont nécessaires pour atteindre l’objectif de zéro net sont inscrites dans la LCl, de sorte que les mesures requises pour l’atteindre seront prises non seulement par la Confédération, les cantons et les communes, mais également par les milieux économiques et la population.
4.4 Compatibilité avec les obligations internationales de la Suisse
L’initiative n’a elle-même aucune influence sur les obligations internationales de la Suisse.
Si elle était était acceptée, sa mise en œuvre devrait toutefois tenir compte des conventions contre les doubles impositions en vigueur pour l’impôt sur les successions et les donations (cf. ch. 2.3). En d’autres termes, ces conventions primeraient dans des cas particuliers. De plus, si l’initiative était mise en œuvre, les exigences de l’Accord du 21 juin 1999 entre la Confédération suisse, d’une part, et la Communauté européenne et ses États membres, d’autre part, sur la libre circulation des personnes75 et de la Convention du 4 janvier 1960 instituant l’Association Européenne de Libre-Échange (AELE)76 concernant le respect du principe de proportionnalité devraient être prises en compte.
5 Conclusions
La Confédération et les cantons mènent déjà une politique climatique active qui se reflète dans différentes lois comprenant des mesures et garantissant leur financement. Par exemple, la Suisse dispose, par la LCl, la loi sur le CO2 et la loi fédérale relative à un approvisionnement en électricité sûr reposant sur des énergies renouvelables, de bases légales qui visent à décarboner le pays et à lutter contre le réchauffement climatique. Une exigence fondamentale de l’initiative, selon laquelle la Suisse devrait agir contre les changements climatiques, est donc déjà satisfaite. La politique climatique repose sur des incitations et des mesures d’encouragement ciblées et obligent notamment les grands émetteurs, tels que les usagers de la route, les propriétaires fonciers et l’industrie, à prendre leurs responsabilités. De plus, des moyens considérables sont déjà disponibles pour la politique climatique et la décarbonation: les mesures d’encouragement et de soutien en vigueur et celles qui s’appliqueront dès 2025 fournissent à la Confédération quelque 2 milliards de francs par an pour transformer le système énergétique et lutter contre les changements climatiques, même en tenant compte des réductions éventuelles liées au programme d’allégement des finances fédérales.
L’initiative demande en revanche de transférer partiellement ou entièrement le financement des mesures de protection du climat au 1 % le plus fortuné de la population en prélevant un impôt fédéral lié sur les successions et les donations. Cela affaiblirait toutefois le principe du pollueur-payeur et réduirait les incitations à adopter un comportement plus respectueux du climat.
Par ailleurs, l’affectation du produit de l’impôt ne permettrait pas au financement d’être défini en fonction des ressources effectivement nécessaires à la politique climatique, de sorte que l’argent des contribuables risquerait de ne pas être utilisé de manière adéquate et efficace.
On estime qu’en Suisse, près de 2500 contribuables ont une fortune supérieure à 50 millions de francs et seraient dès lors concernés par le nouvel impôt. Ces personnes disposent d’une fortune globale d’environ 500 milliards de francs. Le produit potentiel théorique du nouvel impôt fédéral proposé sur les successions et les donations dépasserait donc les 4 milliards de francs. Les estimations relatives aux conséquences financières de l’initiative indiquent cependant que celle-ci pourrait se traduire au contraire, selon les circonstances, par des baisses de recettes significatives pour la Confédération et les cantons. Selon l’analyse Brülhart, l’impôt suggéré sur les successions et les donations engendrerait dans tous les cas des changements de comportement très profonds. Sur la base des semi-élasticités de l’analyse Brülhart et des données fournies par les cantons dans le cadre du relevé ad hoc, l’AFC estime que 85 % à 98 % du substrat fiscal éventuel pourrait quitter le pays. Sur le potentiel de recettes théorique de plus de 4 milliards de francs, il ne resterait alors qu’entre 100 et 650 millions de francs après les effets migratoires, cette somme revenant aux deux tiers à la Confédération et à un tiers aux cantons. Dans le même temps, ces nouvelles recettes devraient être mises en parallèle avec des baisses significatives au niveau des impôts existants sur le revenu et la fortune, de sorte qu’au final, les pouvoirs publics pourraient même enregistrer un recul des recettes.
Dans l’ensemble, l’initiative diminuerait l’attrait de la Suisse comme lieu de résidence des personnes fortunées, qui contribuent déjà de manière très disproportionnée aux recettes publiques grâce aux barèmes progressifs des impôts sur le revenu et la fortune. En outre, elle ne prévoit aucun allégement pour la fortune affectée aux entreprises (capital d’exploitation et immobilisations corporelles), ce qui mettrait en péril la continuité de la gestion entrepreneuriale et la planification de la relève.
L’initiative est également défavorable du point de vue fédéraliste, car celle-ci porte atteinte à l’autonomie financière des cantons en prescrivant l’utilisation des fonds et en transférant partiellement à la Confédération la compétence en matière d’impôt sur les successions et les donations. Les cantons recevraient certes une partie des recettes potentielles grâce à leur part au produit de ce nouvel impôt, mais ces recettes seraient liées. Par conséquent, les recettes fiscales librement disponibles diminueraient, car l’impôt fédéral réduirait le montant des successions et des donations. Par ailleurs, les cantons seraient davantage mis sous pression pour contrecarrer les effets négatifs de l’initiative sur le lieu d’implantation. Or, ces mesures auraient elles aussi des coûts, notamment sous la forme de réductions de l’impôt sur la fortune ou de dépenses supplémentaires.
Le Conseil fédéral pense que l’impôt fédéral proposé sur les successions et les donations et l’affectation prévue posent problème à plusieurs égards et ne répondent pas à l’objectif. Il rejette donc l’initiative populaire.